






Meta가 '마지막 지푸라기'가 되어, 나스닥이 '마침내' 폭락했고, 미 국채는 이에 힘입어 급등했다


- 핵심 관점: Meta가 AI 자본지출 가이던스를 상향 조정하고 약 8250억 달러의 향후 지출 약정을 공개한 데다, 중동 정세로 유가가 상승하며 위험 회피 심리가 촉발되면서 미국 증시 AI 산업 체인 전반이 급락했고, 시장의 관심은 AI 수요 성장에서 자본지출 지속가능성과 투자 수익 실현으로 이동했다.
- 핵심 요소:
- 나스닥은 2.6% 하락해 6월 이후 최대 일일 낙폭을 기록했고, 필라델피아 반도체지수는 6.7% 급락했으며, Meta는 하루 만에 시가총액 약 1240억 달러가 증발했다.
- Meta의 2026년 자본지출 가이던스는 1350억~1450억 달러로 상향 조정됐고, 향후 지출 약정은 약 8250억 달러로 증가했으며, 5년물 CDS는 사상 최고치를 기록했다.
- 중동 정세 악화로 브렌트유가 장중 배럴당 110달러를 돌파했고, 안전자산 자금이 미 국채로 몰리면서 10년물 미 국채 수익률은 하루 만에 19bp 이상 급락해 5% 아래로 떨어졌다.
- 반도체 장비주가 하락을 주도했으며, Lam Research와 KLA는 10% 가까이 하락했는데, 공급 제약으로 실적 가이던스가 제한되면서 장비 섹터의 성장 기대치 재평가를 촉발했다.
- 산업 체인 전반에 걸친 동반 하락은 우려가 개별 종목 밸류에이션에서 전체 AI 인프라 투자 체인으로 확대됐음을 보여주며, CoreWeave 등 외부 자금 조달에 의존하는 기업은 특히 취약하다.
- 향후 Alphabet, Microsoft, Amazon의 실적 발표와 자본지출 계획이 AI 거래가 안정세를 찾을 수 있을지를 판단하는 핵심이 될 것이다.
원문 저자: 리단, 바오이룽
원문 출처: 월스트리트견문
Meta가 AI 자본 지출을 추가로 확대하겠다고 발표하면서 미 증시 기술주 섹터를 무너뜨린 결정적 요인이 되었다.
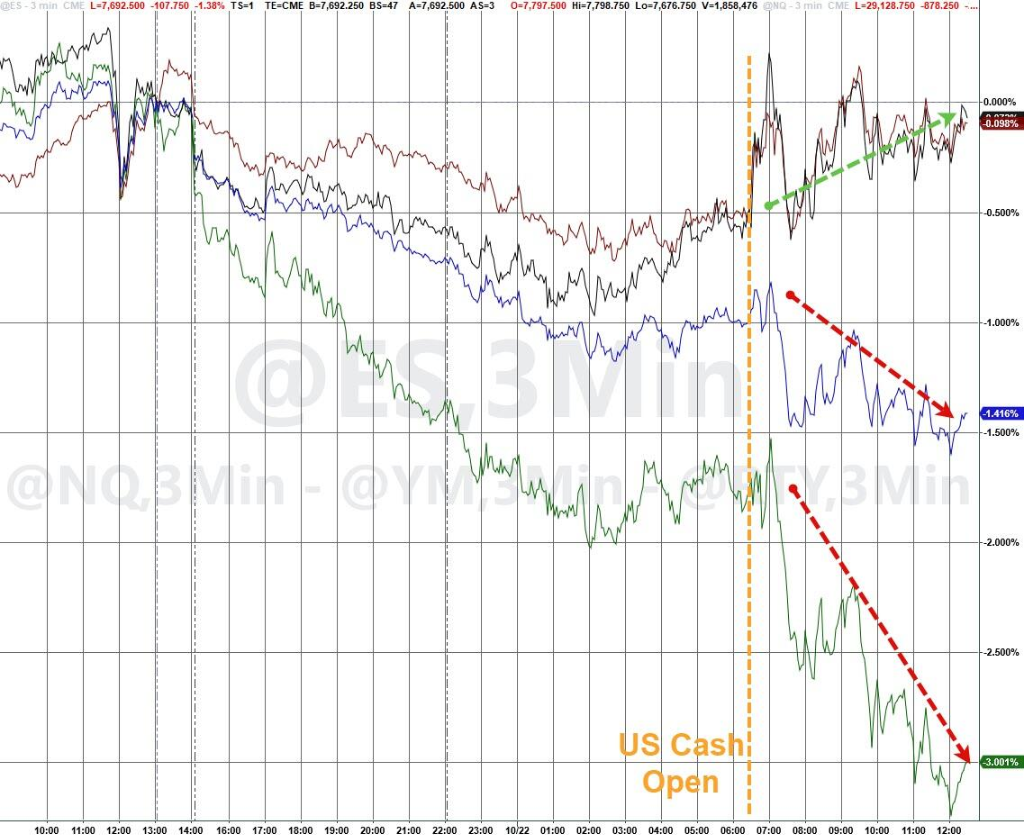
10월 22일 목요일, 나스닥 종합지수는 2.6% 급락하며 6월 이후 최대 일간 낙폭을 기록했고, 필라델피아 반도체지수는 6.7% 폭락하며 AI 산업 체인이 전반적으로 압박을 받았다.
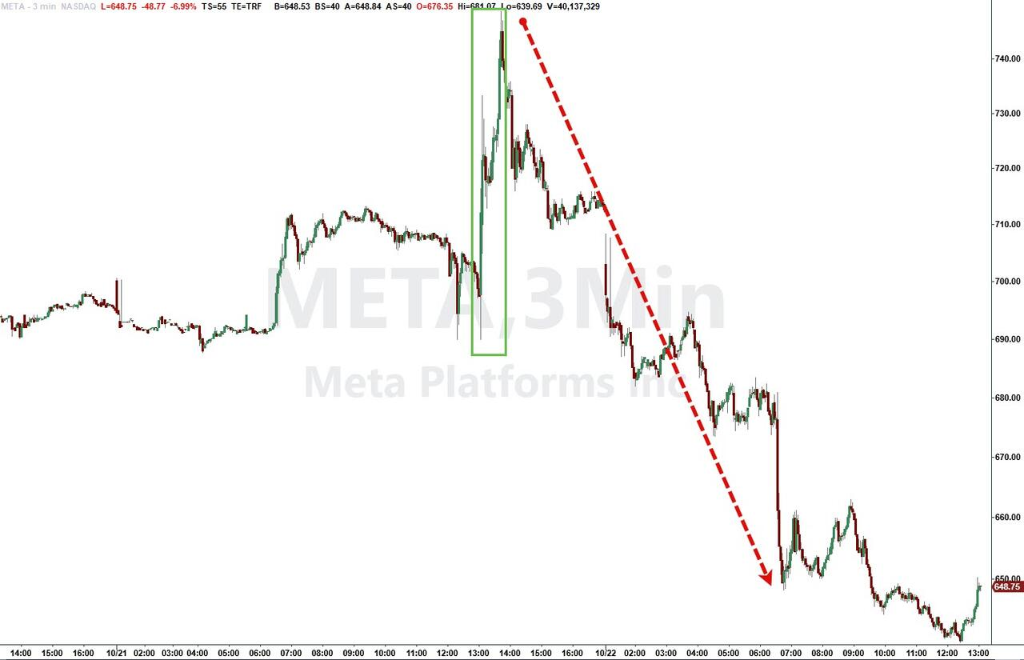
Meta는 3분기 매출과 이익 모두 시장 예상을 상회했지만, 2026년 자본 지출 가이던스를 상향 조정하고 향후 지출 약정이 약 8,250억 달러로 증가했다고 공시했으며, AI 확장에 필요한 자금을 조달하기 위해 신종 의결권 없는 주식을 발행하겠다고 발표했다.
이 소식은 기술 대기업의 자금 조달 부담과 투자 수익성에 대한 시장의 우려를 빠르게 촉발시켰고, Meta 주가는 약 7% 하락 마감하며 하루 만에 시가총액 약 1,240억 달러가 증발했다.
한편 중동 정세 악화로 유가가 급등하면서 안전자산 자금이 미국 국채로 대거 유입되었고, 10년물 미 국채 수익률은 하루 만에 19bp 이상 급락하며 약 한 달 만에 처음으로 5% 고지를 밑돌았고, 2023년 3월 이후 최대 일간 하락폭을 기록했다.

수요일 약 2% 반등했던 필라델피아 반도체지수와 반도체 업종 ETF인 SOXX는 목요일 약 7% 하락 마감했다. 메모리 반도체, 광통신, AI 클라우드 컴퓨팅 섹터가 전반적으로 급락했다.
목요일 급락에 앞서 개인 투자자들이 불과 일주일 만에 반도체 및 AI 관련 개별주를 대규모로 매수했고, 사전에 집중 매수로 형성된 과밀 포지션이 위험 선호 심리가 반전되면서 인기 섹터에 더 깊은 압박을 가했다.
Themis Trading의 파트너 겸 주식 트레이딩 공동 책임자인 조셉 살루지는 "위험 회피 성격의 하루처럼 느껴지는데, 기술주는 항상 가장 먼저 타격을 받는다"고 말했다. 그는 또한 채권 상승이 시장이 위험 회피 전략을 취하고 있음을 입증한다고 지적했다. 투자자들은 "중간선거 이후 이란 전쟁이 확대되고 예상보다 더 오래 지속될 수 있다"고 우려하고 있다.
중동 리스크가 유가를 끌어올리고, 위험 회피 거래가 기술 대기업 타격
사우디 피격으로 중동 분쟁 확대에 대한 우려가 심화되면서 브렌트유는 장중 배럴당 110달러를 돌파했다. 유가 상승은 인플레이션 우려를 다시 불러일으켰고, 미국 중간선거가 2주도 남지 않은 상황에서 에너지 가격 상승은 인플레이션과 정책 전망에 대한 시장의 우려를 더욱 키울 수 있다.
이런 배경에서 자금은 위험자산 익스포저를 축소하기 시작했고 상대적으로 안전한 국채로 전환하는 경향을 보였으며, 기술주는 밸류에이션이 높고 미래 성장 기대에 더 크게 의존하기 때문에 가장 먼저 압박을 받았다. 미 국채 가격 상승과 미 증시 하락이 목요일 동시에 나타나면서 이날 장세의 위험 회피 성격이 더욱 부각되었다. 따라서 반도체지수의 대폭 하락이 AI 산업 체인 내부에서 발생했지만, 이를 단순히 시장이 AI를 전면적으로 약세로 보는 것으로 귀결지을 수는 없다.
유가 상승은 세계 경제의 비용 부담을 높일 뿐만 아니라 인플레이션 기대를 끌어올려 연준 등 중앙은행의 금리 인하 여력이 제한될 수 있다는 우려를 시장에 안겨준다. 동시에 AI 인프라 구축 자체에 막대한 자금, 전력, 장비가 필요하기 때문에 에너지 가격 상승과 자금 조달 비용 압박은 투자 수익률 산정에 추가적인 영향을 미칠 수 있다.
AI 관련주에게 이는 이중 압박이다. 한편으로 시장은 기업이 거액의 투자가 수익으로 이어질 수 있음을 입증할 것을 요구하고, 다른 한편으로 유가 상승과 잠재적 금리 압박이 미래 투자 비용을 높이고 밸류에이션 공간을 압축할 수 있다.
목요일 반도체주 전반의 하락은 AI 거래가 이미 이익 실현, 자본 효율성, 자금 조달 지속성을 더 중시하는 단계에 접어들었음을 보여준다. 강한 수요는 여전히 업계의 중요한 지지대이지만, 수요 증가만으로는 모든 산업 체인 기업이 지속적으로 밸류에이션 프리미엄을 얻기에 충분하지 않다. 향후 몇 주간 대형 기술기업의 실적 발표, 자본 지출 계획, 그리고 반도체 장비 기업의 공급망 및 수주 전망이 AI 거래가 안정을 찾을 수 있을지를 판단하는 핵심이 될 것이다.
반도체 대표주 전반 하락, 장비주가 산업 체인 약세 주도
반도체 섹터는 목요일 크게 후퇴했고, 칩 설계, 제조, 장비, 메모리주가 거의 전반적으로 압박을 받았다. 종가 기준 브로드컴(AVGO)은 4.3%, Marvell Technology(MRVL)는 8.7%, 인텔(INTC)은 8%, TSMC 미국주(TSM)는 4.5% 하락했다.
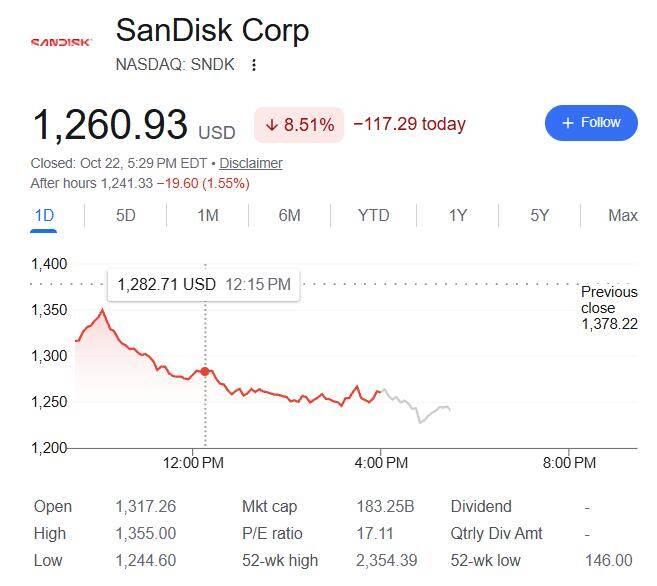
반도체 장비주 낙폭은 더 두드러졌다. Lam Research와 KLA는 최소 약 10% 하락 마감했고, 어플라이드 머티어리얼즈(AMAT)는 8.2% 하락 마감했다. 메모리 반도체주 가운데 샌디스크(SNDK)는 8.5%, SK하이닉스 미국주(SKHY)는 8.1%, 시게이트 테크놀로지(STX)는 7.9%, 웨스턴디지털(WDC)은 6.4%, 마이크론 테크놀로지(MU)는 6.3% 하락 마감했다.
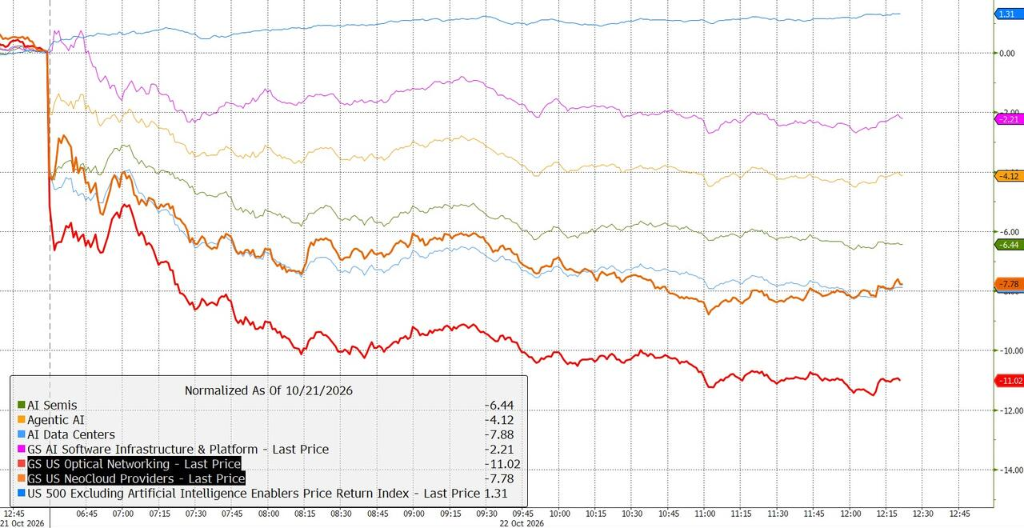
광통신 및 AI 인프라 관련주도 매도세를 피하지 못했다. 종가 기준 Coherent(COHR)는 12.5%, Lumentum(LITE)은 11.5%, Credo(CRDO)는 10.7%, 코닝(GLW)은 8.1% 하락했다. AI 클라우드 서비스 기업 CoreWeave(CRWV)는 약 10%, Nebius(NBIS)는 7.2% 하락 마감했다. 종가 기준 델(DELL)은 약 6.8%, 슈퍼마이크로(SMCI)는 5.2%, 오라클(ORCL)은 약 2.8% 하락했다.

산업 체인 전반의 동반 하락은 시장의 우려가 개별 반도체 기업의 밸류에이션에서 전체 AI 인프라 투자 체인으로 확대되었음을 보여준다. 칩 설계사, 장비 공급사, 메모리 제조사, 광통신 기업, 클라우드 서비스 기업의 성장 전망은 모두 대형 기술기업의 지속적인 AI 인프라 투자 능력과 밀접하게 연결되어 있다. 투자자들이 지출의 수익 실현 속도에 의문을 품기 시작하면 관련 자산이 동시에 타격을 받을 수 있다.
Meta 자본 지출 상향, 8,250억 달러 향후 지출 약정이 자금 조달 우려 촉발
Meta는 목요일 AI 거래가 압박을 받은 또 다른 초점이 되었다. 회사는 3분기 매출이 전년 대비 26% 증가한 646억 달러로 시장 예상을 상회했고, 주당순이익(EPS)은 3.83달러로 애널리스트 예상치 3.57달러를 웃돌았다. 그러나 강력한 당기 실적은 미래 투자 비용에 대한 시장의 우려를 해소하지 못했고, Meta 주가는 장중 8% 이상 하락했다가 약 7% 하락 마감했다.
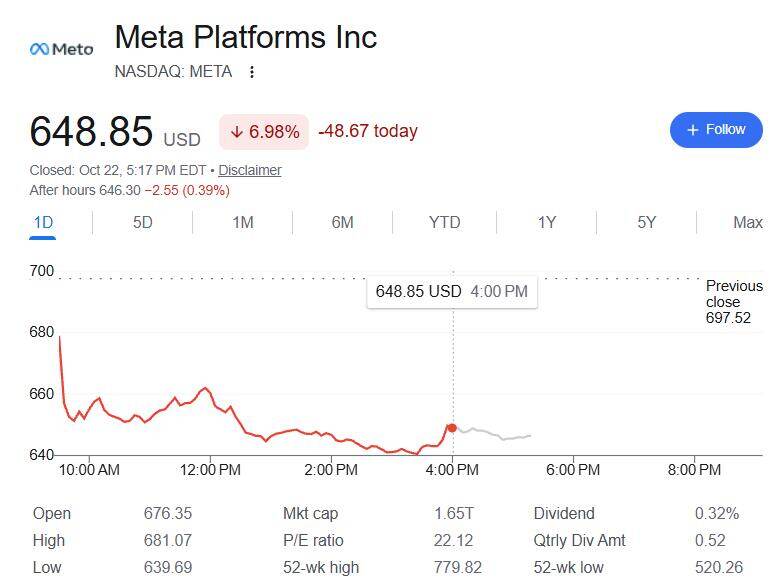
Meta는 2026년 자본 지출 가이던스를 1,350억~1,450억 달러로 제시하며 기존 가이던스 구간의 하한인 1,300억 달러를 50억 달러 상향했다. 회사는 리스, 컴퓨팅 거래, 에너지 계약 등을 포함한 향후 지출 약정이 8,250억 달러로 증가했다고 공시했다.
시장의 관심은 AI 사업이 성장할 수 있는지에서 성장에 얼마나 많은 자본이 필요한지, 언제 충분한 수익을 창출할 수 있는지로 이동하고 있다. Meta CEO 저커버그는 회사 투자가 성과를 내고 있으며 핵심 사업이 여전히 강력하고, AI 어시스턴트 Muse 등 제품도 성장 잠재력을 보여주고 있다고 밝혔다. 그러나 회사는 일부 신규 AI 투자의 수익 회수 기간이 핵심 사업보다 길어질 것임도 인정했다.
Meta의 신용 리스크 지표도 악화되었다. 블룸버그 데이터에 따르면 Meta 5년물 CDS 가격은 장중 약 8.9bp 상승해 119.3bp 부근까지 올라 사상 최고치를 기록했다. CDS 가격 상승은 관련 채무 불이행 리스크에 대한 헤지 비용이 높아졌음을 의미하며, 시장이 회사의 지속적인 AI 투자 확대와 잠재적 자금 조달 수요에 대해 더욱 신중해졌음을 반영한다.
Meta는 또한 기존 주주에게 향후 자금 조달, 직원 보상, 잠재적 인수에 활용할 수 있는 신종 의결권 없는 주식을 배분하겠다고 발표했다. 이 조치는 회사가 AI 확장 자금을 어떻게 조달할 것인지에 대한 시장의 관심을 더욱 불러일으켰다.
이어서 구글 모회사 알파벳, 마이크로소프트, 아마존이 잇따라 분기 실적을 발표할 예정이다. 이들 대형 기술기업의 실적은 AI 수요가 지속되는지를 검증할 뿐만 아니라 자본 지출이 계속 가속화되는지, 기업이 투자가 매출, 이익, 현금흐름으로 전환되고 있음을 점진적으로 입증할 수 있는지도 드러낼 것이다. 시장 입장에서 AI 거래의 핵심은 이미 수요가 얼마나 빠르게 성장하는지만이 아니라 지출 규모가 지속 가능한지도 포함한다.
Lam Research 공급 제약, 장비주 성장 전망 재검토
Lam Research는 반도체 장비 섹터의 약세를 주도한 종목 중 하나가 되었다. 회사는 분기 실적 발표 후 장 초반 이미 10% 이상 하락했고, 종가 기준 약 12% 하락했다. 회사의 다음 단계 실적 전망과 공급 제약 문제는 투자자들이 업계 성장 전망에 대해 더욱 신중해지게 만들었다.
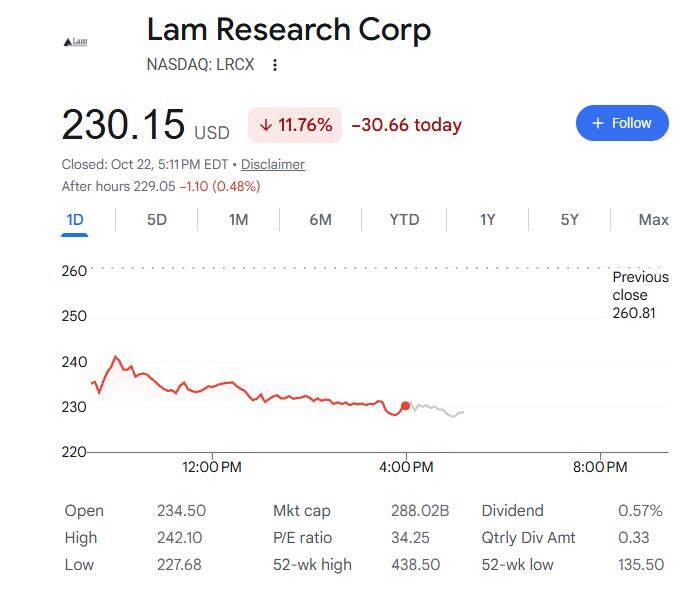
보도에 따르면 실적 발표 후 Lam Research 경영진은 최근의 공급 제약이 없었다면 회사가 제시한 실적 가이던스가 더 높았을 수 있다고 밝혔다. 공급 제약은 AI 관련 칩 수요가 왕성하더라도 장비 기업이 예상 속도대로 제품을 인도하고 매출을 인식하지 못할 수 있음을 의미한다. 이로 인해 시장은 강력한 수주가 적시에 실제 실적으로 전환될 수 있는지 재평가하기 시작했다.
반도체 장비 기업의 밸류에이션은 팹 확장과 첨단 공정 투자에 크게 의존한다. 그동안 AI 데이터센터 구축이 칩 수요 증가를 견인해 팹의 생산능력 확대를 이끌었고, 장비 기업의 수주와 주가 상승을 뒷받침했다. 그러나 장비 인도가 제약되거나 고객의 확장 계획이 조정되면 향후 몇 분기 매출 인식 속도에 영향을 미칠 수 있다.
어플라이드 머티어리얼즈, KLA 등 동종주가 동반 급락한 것은 투자자들이 문제를 Lam Research 한 회사에 국한시키지 않았음을 보여준다. 장비 섹터는 그동안 AI 자본 지출 기대의 수혜를 받으며 주가가 미래 성장에 대한 민감도가 높았고, 시장이 공급 병목, 자본 지출 속도, 밸류에이션 수준을 우려하기 시작하면 관련 주식도 증폭된 조정을 겪기 쉽다.
다만 공급 제약이 AI 칩 수요가 이미 약화되었다는 뜻은 아니다. 현재 더 주목할 점은 장비 업체가 인도 병목을 완화할 수 있는지, 그리고 대형 기술기업의 데이터센터 투자가 팹 확장을 지속적으로 뒷받침할 수 있는지다. 향후 실적 발표와 경영진 가이던스는 이번 조정이 밸류에이션과 포지션의 수정인지, 아니면 AI 산업 체인의 성장 전망이 변화하기 시작한 것인지를 시장이 판단하는 데 도움을 줄 것이다.
CoreWeave 채권 상대적 안정, 그러나 자금 조달 압박은 여전히 시장 초점
<





