






PAPER 판매 금지, 본전 회수까지 526일 대기, PaperTrade 아무도 안 해


- 핵심 관점: 합성 무기한 계약 플랫폼 PaperTrade가 플랫폼 토큰 PAPER의 무기한 양도 불가를 발표하면서 미결제약정이 급감하고 에어드랍 헌터들이 이탈했으며, 이는 토큰 경제 모델이 투기 인센티브에 대한 높은 의존성과 PMF 검증의 어려움을 드러냈다.
- 핵심 요소:
- PAPER는 공격자의 공매도 가격 조작 방지를 위해 양도 불가를 유지하며, Paragon, Aster는 프리마켓 계약을 중단했고 Hyperliquid 미결제 포지션은 0.026296달러로 결제되었다.
- 공지 후 BTC 미결제약정은 41% 감소한 2억 3천만 달러, ETH는 55% 감소한 6630만 달러를 기록했으며, 플랫폼 자금은 약 7% 유출되어 TVL은 5830만 달러가 남았다.
- 총 23675개 계정 중 약 3500개만 수익을 냈으며 비율은 14%이다. 손실 상위 25명 중 21명은 스테이킹 보상을 포함해도 여전히 손실이다.
- 1달러 손실당 10개 PAPER만 획득하며, 일평균 스테이킹 보상 0.00019달러 기준으로 본전 회수 기간은 약 526일로 연장되었다.
- 공식적으로 발행 곡선을 조정하여 향후 100만 달러 손실당 총 공급량의 0.1%에 해당하는 PAPER를 발행하여 초기 고래의 우위를 점진적으로 희석할 예정이다.
- PAPER는 총량 하드캡이 없고 지속적으로 인플레이션이 발생하며, 양도 개방 후 누적된 매도 압력이 연쇄 반응을 일으켜 프로토콜 수익과 스테이킹 수익을 약화시킬 수 있다.
原创 | Odaily 星球日报(@OdailyChina)
作者|Golem(@web 3_golem)
PAPER는 이제 PaperTrade의 싱글플레이 게임 코인이 되어버렸을지도 모른다.
오늘 아침, 1000배 레버리지와 청산 채굴로 특징지어지는 합성 무기한 선물 플랫폼 PaperTrade가 시장에 폭탄을 던졌다. 즉, 플랫폼 토큰 PAPER는 양도 불가능한 상태로 유지되며, 전송 개방 또는 2차 시장 거래의 구체적인 일정은 무기한 연기된다는 것이다. 그 이유는 공격자들이 PAPER를 공매도하여 가격을 조작하고 PaperTrade 자금 풀을 인출하는 것을 방지하기 위해서이다.
이 소식이 발표된 후, Paragon과 Aster는 즉시 PAPER 프리마켓 무기한 선물 거래를 중단했으며, Hyperliquid의 모든 미결제 포지션은 0.026296달러로 결제되었다.
PaperTrade 창립자 Jez는 이후 X 플랫폼에 글을 올려 PAPER 토큰 양도 불가 논란에 대응하며 "PAPER 악의적 공격은 현재 해결되지 않은 문제이며, 팀은 효과적인 해결책을 찾을 6개월(PAPER 계약 출시 원래 일정)이 없어 불가피하게 이 결정을 내렸다"고 밝혔다.
동시에 Jez는 자신감 있게 덧붙였다. "토큰의 양도 가능 여부가 디젠(degen)이 장기적으로 PaperTrade에서 거래할지 여부를 바꾸지는 않을 것이다. 실행력, 웹사이트 품질, 메커니즘, 거래 경제학이 그것을 결정할 것이다."
하지만 Jez는 분명히 너무 낙관적이었다. PaperTrade 공식 데이터에 따르면, 오늘 6시 20분 PaperTrade가 공지를 발표한 후, 플랫폼 계약 미결제 약정이 현저히 감소했다. 기사 작성 시점 기준, BTC 미결제 약정은 3억 9천만 달러에서 2억 3천만 달러로 41% 감소했으며, ETH 미결제 약정은 1억 5천만 달러에서 6630만 달러로 55% 감소했다.
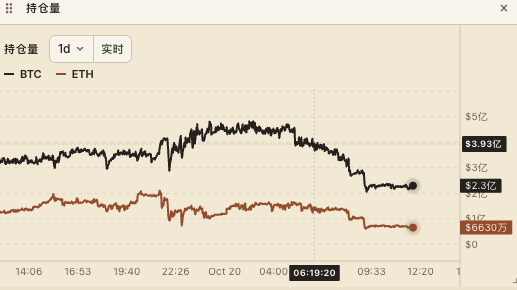
PaperTrade 플랫폼 자금도 소폭 유출되었다. 기사 작성 시점 기준, 플랫폼 자금 유출은 약 7%이며, TVL은 5830만 달러가 남아 있고, 역사적 최고치는 약 1억 달러였다.
이러한 데이터 변화는 Papertrade의 상당 비율의 사용자가 진정한 트레이더가 아니라 PAPER 토큰을 얻기 위해 거래를 반복하는 에어드롭 헌터임을 충분히 보여준다. 이 에어드롭 헌터들이 노리는 것은 PAPER 스테이킹 수익과 PAPER의 미래 현금화 가치이다. 공식이 PAPER 양도를 개방하지 않는다고 발표했을 때, 이는 PAPER가 현금화 가치가 없음을 의미하며, PAPER가 제로가 된 것과 거의 같다.
PAPER 스테이킹 수익만으로는 거래 손실을 커버하기에 부족
PAPER의 현금화 가치가 왜 중요한가? 그 이유는 현재 단계에서 PAPER의 스테이킹 보상이 거래 손실을 커버하기에 충분하지 않기 때문이다.
PaperTrade 플랫폼 데이터에 따르면, 총 23675개 계정 중 약 3500개 계정만이 수익 상태이며, 비율은 14%에 불과하고 대부분의 트레이더는 손실 상태이다.
금융 거래 자체에는 '이팔법칙'이 존재하며, 시장에서 수익을 낼 수 있는 트레이더는 항상 소수이다. 일부 고래들이 여전히 PaperTrade에서 수십만~수백만 달러의 손실을 감수하려는 이유는 PAPER를 얻기 위해서이다. 그들은 계약 거래 자체의 수익을 완전히 추구하는 것이 아니라 PAPER의 스테이킹 수익과 미래 현금화 가치를 추구한다.
그러나 Lookonchain 통계에 따르면, PaperTrade에서 손실 금액이 가장 높은 25명의 트레이더 중 21명은 스테이킹 보상을 포함한 후에도 여전히 손실 상태이며, 4명만이 전체적으로 수익을 내고 있다. 이 트레이더들의 누적 거래량은 1115억 달러에 달하며, 20.6억 개의 PAPER를 획득하여 총 공급량의 23.4%를 차지한다. USDC 보상은 1161만 달러를 수령하여 보상 총액의 20.6%를 차지한다.
그중 손실 순위 10위인 마지 형님(麻吉大哥)은 총 손실 83.3만 달러이며, 누적 6490만 개의 PAPER 에어드롭을 획득했고, PAPER 스테이킹 보상은 약 41만 달러로 상계 후에도 42만 달러의 손실이 남아 있다.
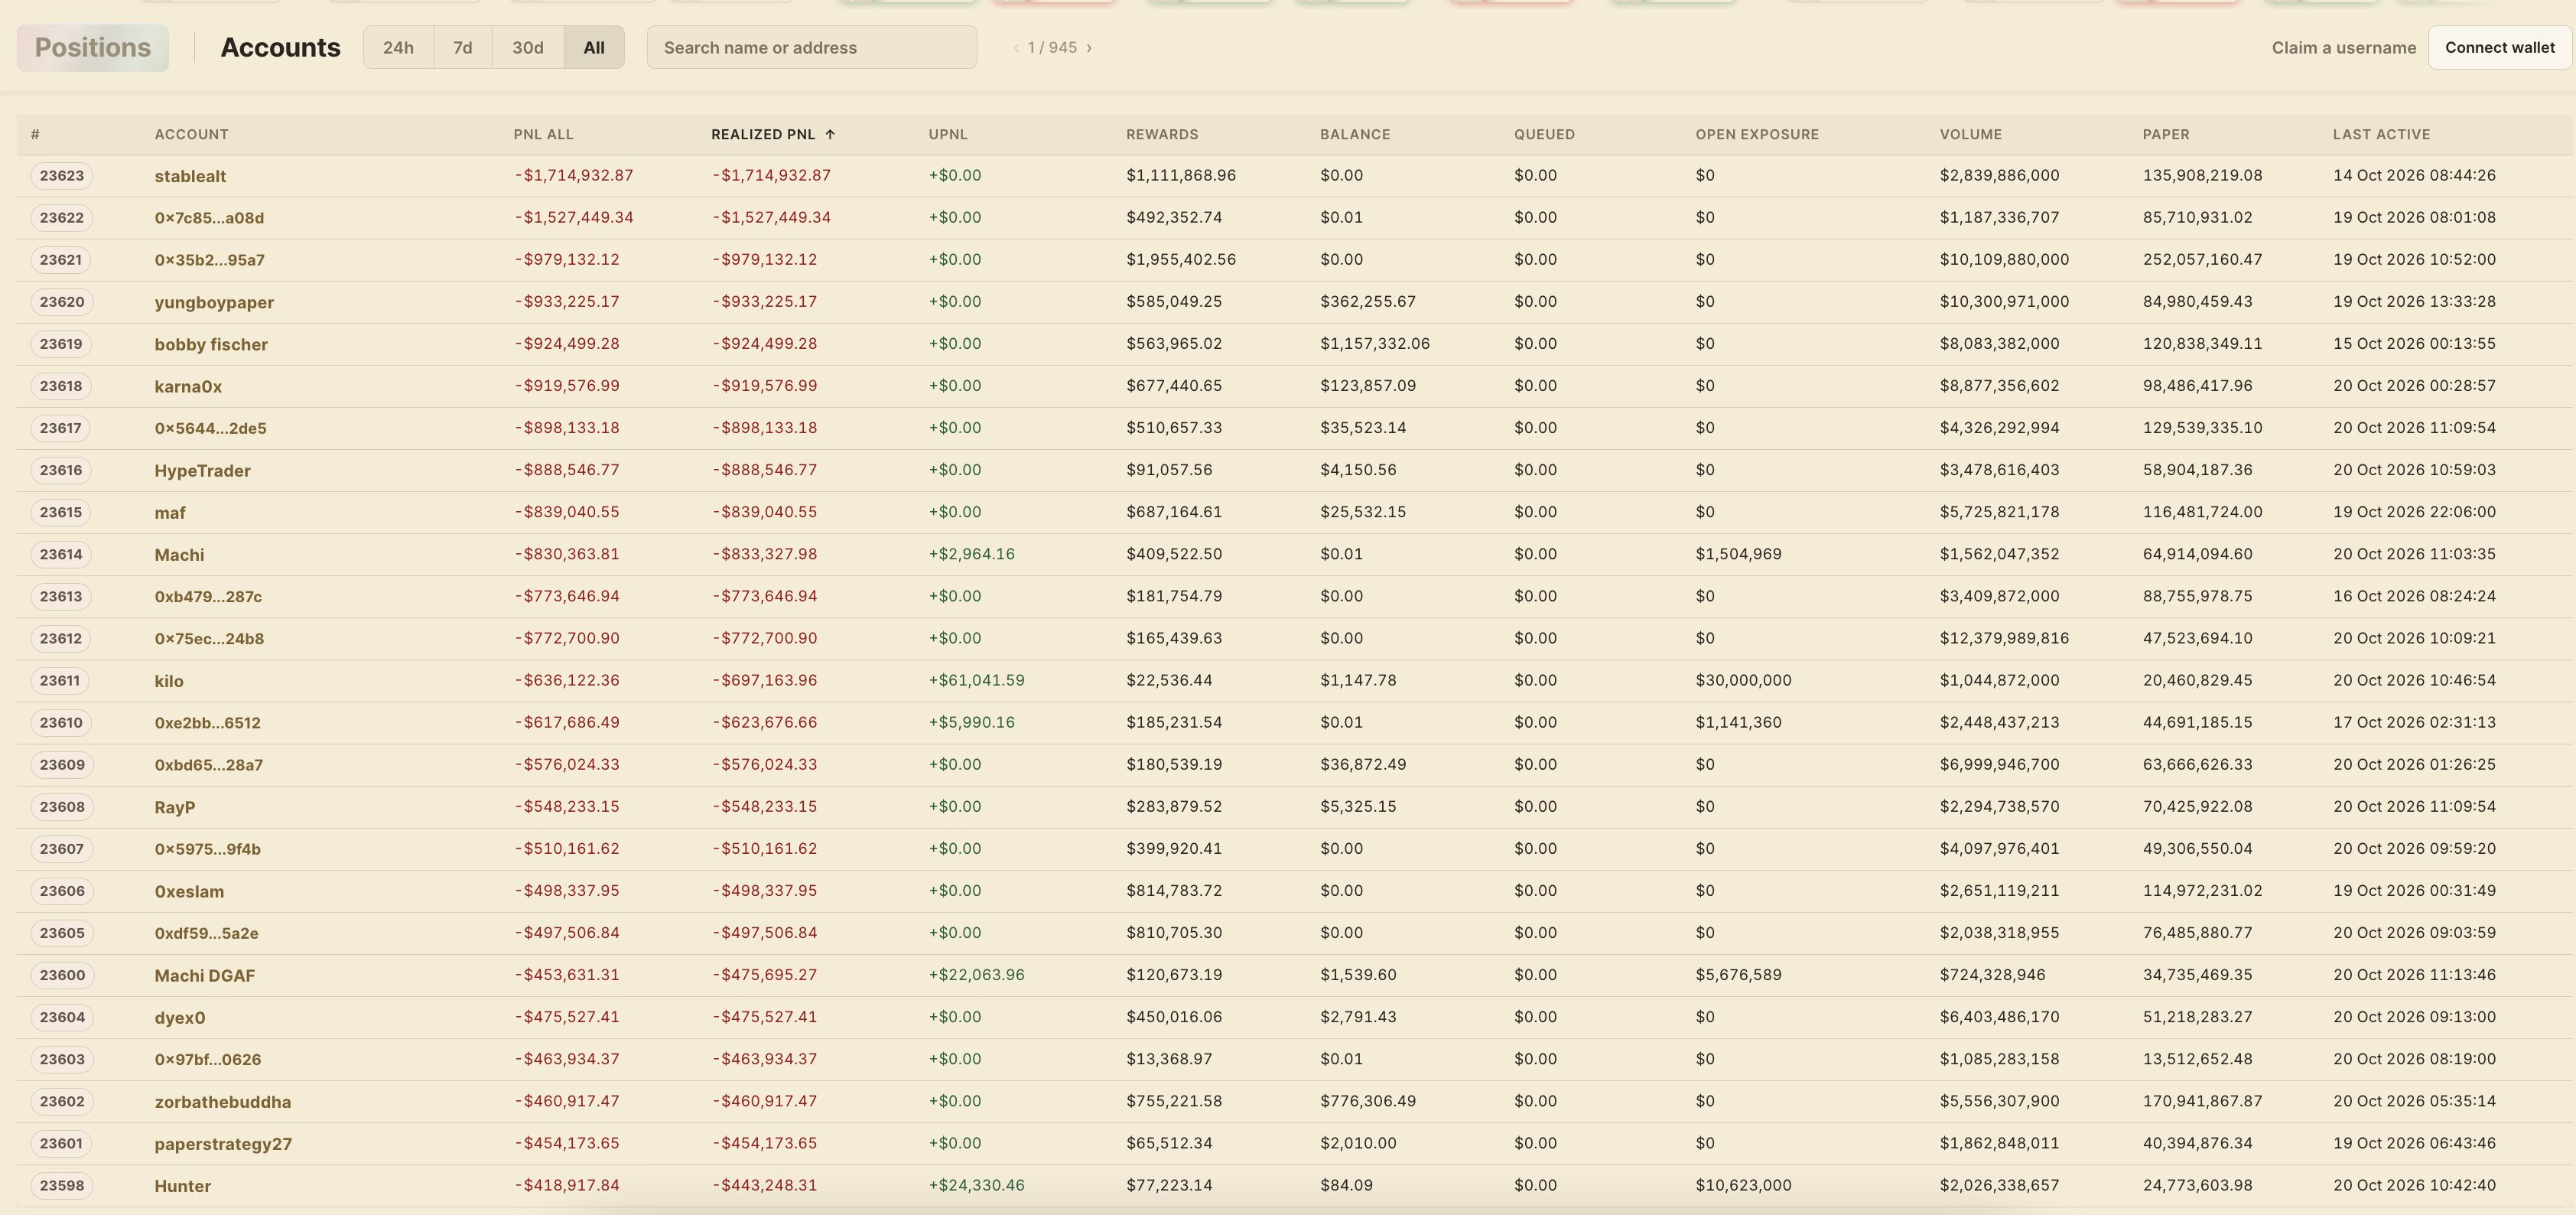
현재 1달러 손실당 획득 가능한 PAPER는 10개로 축소되었으며, 현재 일평균 스테이킹 보상(개당 0.00019달러) 기준으로 회수 기간은 약 526일로 연장되었다(PAPER 보상이 축소되지 않을 경우 회수 기간은 약 50일).
PaperTrade가 PAPER 양도 불개방을 발표하기 전까지 이 사용자들은 여전히 참여할 동기가 있었다. Hyperliquid에서 PAPER의 마지막 청산 가격(0.026296달러)을 PAPER의 최종 현물 가격으로 가정하더라도, 마지 형님의 6490만 개 PAPER 에어드롭은 약 168만 달러의 가치가 있으며, 마지 형님은 즉시 120만 달러 이상의 수익으로 전환된다.
그러나 이제 스테이킹 보상으로 천천히 손실을 회복하려던 손실 에어드롭 헌터들은 현재의 PAPER 발행 규칙 하에서 희망이 없다.(Odaily 주: Papertrade는 비대칭 손익 메커니즘을 채택하므로 무손실 거래량 조작이 불가능하다. 관련 읽기: 왜 Papertrade에게 역으로 당하는가?)
묻건대, 보유한 토큰에 시장도 없고, 가격도 없고, 출구도 없으며, 오직 스테이킹으로 수익(USDC 배분)을 얻는 것에만 의존해야 한다면, 계속 손실을 감수할 자신이 있는가?
좋은 소식 하나: 초기 고래의 선발 우위 문제가 해결되고 있다
PaperTrade의 오늘 공지는 "PAPER 양도 불개방" 외에도 좋은 소식이 하나 있다. PaperTrade는 PAPER 발행 곡선을 조정하여 초기 고래의 선발 우위가 너무 큰 문제를 해결하고 있다.
공식 설명에 따르면, 향후 트레이더 손실 100만 달러가 발생할 때마다 당시 총 공급량의 0.1%에 해당하는 PAPER를 발행한다(구체적 비율은 계약 업그레이드 시의 발행률에 따라 다름). 프로토콜 자금 풀이 200만 달러 미만일 때는 더 이상 1:100 손실 비율로 고정 발행하지 않고, 시간에 따라 증가하는 가중 승수를 사용한다.
PaperTrade는 동시에 단기적으로 이러한 변화가 PAPER 발행량에 미치는 영향은 미미하지만, 장기적으로는 기존 보유자의 권익을 점진적으로 희석하고 신규 사용자에게 우위를 제공할 것이라고 밝혔다. 궁극적으로 PAPER 시스템의 이상적인 상태는 거래소 리베이트 메커니즘에 더 가까워지는 것이다.
이전에 PaperTrade의 "프로토콜 LP 성장에 따라 토큰 발행 효율이 지속적으로 감소하는" 메커니즘은 시장에서 매우 명백한 선발 우위를 형성한다는 비판을 받았다. 동일한 손실을 감수하는 경우, 초기 사용자가 획득하는 PAPER 수량은 후발 참여 사용자보다 높아, 초기 사용자가 획득하는 PAPER 스테이킹 보상이 항상 후발 참여자보다 높아진다.
이러한 발행 감소 메커니즘은 사용자가 조기에 참여하도록 효과적으로 인센티브할 수 있지만, 이러한 과도한 발행 차이는 후발 참여자의 적극성에 명백한 부정적 영향을 미친다. 따라서 이번 PAPER 발행 곡선 조정으로 PaperTrade 후발 참여 고래들이 초기 고래의 선발 우위를 따라잡을 수 있는 조건이 마련되었다.
PMF는 아직 검증 필요
그러나 PaperTrade가 직면한 문제는 실제로 위의 두 가지(가격 조작 공격, PAPER 발행 곡선)보다 훨씬 많다. PAPER 토큰 공급량에 하드캡이 없다는 점, PAPER의 잠재적 누적 매도 압력 등의 문제도 있다.
PAPER의 초기 공급량은 0이며, 토큰 총 공급량에도 하드캡이 없다. 즉, PAPER는 지속적으로 증발되며 영원히 인플레이션된다. 이로 인해 발생하는 문제는 공식이 PAPER 발행 곡선을 변경하여 초기 고래의 선발 우위 문제가 완화되더라도, PAPER가 지속적으로 증발되고 스테이킹量이 계속 상승함에 따라 기존 PAPER 보유자의 총 스테이킹量에서의 비율이 지속적으로 희석되어 스테이킹 수익이 감소할 수밖에 없으며, 프로토콜 수익 증가가 이러한 희석 속도를 따라잡지 못할 수 있다는 점이다.
둘째, PaperTrade가 PAPER 토큰 양도 및 거래를 개방하는 시간이 길어질수록 보유자의 회수 욕구는 더욱 "억압"될 것이다. 마치 계속 눌린 스프링처럼, PAPER가 공식적으로 전송 거래를 개방하는 날, 이 보유자들은 토큰을 직접 매도하여 회수할 가능성이 더 높아져 거대한 매도 압력을 형성할 것이다. 이 지속적으로 축적되는 잠재적 매도 압력은 항상 PaperTrade 머리 위에 걸린 다모클레스의 검일 것이다.
이러한 매도 압력은 연쇄 반응을 일으킬 것이다. Galaxy Research도 이전에 PAPER의 시장 가격이 사용자의 채굴 활동 규모에 영향을 미치고, 이는 프로토콜의 장기 수익을 결정한다고 지적했다. 토큰 가격 하락은 사용자의 채굴 활동 감소로 이어져 프로토콜 수익 및 스테이킹 수익을 추가로 약화시킬 수 있다.
PaperTrade 창립자 Jez는 Papertrade의 성공은 궁극적으로 PMF가 있는지에 달려 있다고 말한다. 그는 PaperTrade가 사용자의 돈을 어떤 체인에서든 빠르게 레버리지 투기 노출로 전환하는 가장 빠른 방법이라고 생각한다.
간단히 말해, PaperTrade는 "도박꾼"을 위해 설계된 궁극의 온체인 놀이터이지만, 현재 사용자를 가장 끌어들이는 점은 스테이킹 수익과 거래량 채굴이며, 사용자가 더 관심을 갖는 것은 "안정적인 수익"인 것 같다. 카지노가 안정적인 수익 설계로 사용자를 유지하려 한다면, 진정한 도박꾼이 올까? 이것은 PaperTrade가 반드시 고민해야 할 문제이다.





