美 국채 5.34%: 누가 팔고 있는가, 무엇을 팔고 있는가라는 신호


- 핵심 관점: 10년물 미국 국채 수익률이 5.34%로 치솟아 2002년 이후 최고치를 기록했고, 3분기에는 32년 만에 가장 가파른 단일 분기 상승폭을 기록했다. 가격 결정의 주도권이 통화정책에서 재정 현실로 이동하고 있으며, 글로벌 국채가 동시에 재가격화되고 있고, 암호화폐 자산은 할인율, 수익률, 유동성의 세 가지 경로를 통해 복잡한 전이에 직면해 있다.
- 핵심 요소:
- 10년물 미국 국채는 3분기에 약 72bp 상승해 5.26%에 도달했고, 30년물은 5.69%를 기록했으며, 영국·프랑스·일본 국채도 동반 급등했다. 블룸버그 글로벌 종합 국채 수익률은 2000년 이후 최고치로 올랐다.
- 매도 압력 삼중주: 정책 신뢰도 하락(조기 전환 시 10년물이 8%에 도달할 수 있음), 이자 지출 1조 달러 초과가 공급 순환을 촉진, 공매도 과밀화가 환매 비용을 높여 변동성을 확대.
- 3분기 BTC와 미국 국채 수익률이 이례적으로 동반 상승했으며, BTC는 약 33% 올라 8만 4,700달러를 기록했고, ETF는 주간 순유입 24억 달러를 기록하며 자금 흐름이 일시적으로 할인율 압력을 압도했다.
- 금리 상승은 암호화폐에 양면적 영향을 미친다: 스테이블코인 발행사의 준비금 수익이 증가하지만(Circle 준비금 수익이 매출의 95% 차지), 보유자의 기회비용과 자금조달 비용도 동시에 상승한다.
- 씨티는 BTC 목표가를 11만 3,000달러로 상향 조정했으며, 이는 ETF 유입 지속, 실질 금리 통제 가능, 규제 안정이라는 세 가지 전제를 내포하고 있어 5.34% 수익률과 상반된 방향의 어조를 형성한다.
- 지난 1년간 여섯 가지 BTC 표현 도구의 수익률은 모두 BTC로 수렴했다: BTC -24.5%, MSTR -48.1%, HOOD -8.7%, CLSK -3.4%로 독립적인 흐름은 없었다.
한 문장 결론: 10년물 미국 국채 수익률이 5.34%를 돌파하며 2002년 이후 최고치를 기록했고, 3분기에 32년 만에 가장 가파른 단일 분기 상승폭을 나타냈다. 이번 매도세에는 세 가지 힘이 겹쳐 있다——정책 신뢰도의 재평가, 이자 청구서의 공급 압력, 포지션 과밀의 증폭 효과.
본 글은 미국 국채 금리 상승을切入点으로 삼아, 이것이 주식, 자금조달 시장, 암호자산 및 관련 표현 도구로 전이되는 경로를 중점 분석한다. 3분기 BTC와 미국 국채 수익률이 이례적으로 동반 상승했으며, 자금 유입이 일시적으로 할인율 압력을 압도했다. 또한 지난 1년간 '비트코인 강세'를 표현하는 여섯 가지 도구의 수익률이 모두 BTC 자체로 수렴했다. 본 글은 공개 정보 정리 및 업계 관찰로서, 어떠한 투자 조언도 구성하지 않는다.
10월 1일, 10년물 미국 국채 수익률이 장중 5.34%를 돌파하며 2007년 고점을 넘어 2002년 이후 최고 수준으로 회귀했다. 30년물은 같은 날 2002년 이후 최고치를 기록했고, 10월 2일에는 5.63%를 기록했다. 로이터의 진단은 더욱 냉혹했다. 이것이 32년 만에 가장 가파른 단일 분기 상승폭이라는 것이다.
그러나 종가 기준 시장은平静을 되찾았다. 다우지수는 50,926.56포인트로 0.04% 상승했고, S&P 500은 0.19% 올랐으며, 나스닥은 0.04% 상승했다. 지수는 장중 약 1%의 하락에서 반등했고, 액센츄어는 AI 주문에 힘입어 16% 급등했으며, 광통신 섹터가 일제히 폭발했다.
채권 시장은 역사적 기록을 세웠지만, 주식 시장은 종가에 무덤덤했다. 이 반대 자체가 신호다. 시장은 수익률 상승이 위험자산의 종말을 의미한다고 보지 않지만, 그렇다고 무관하다고도 보지 않는다. 진짜 문제는——누가 팔고 있는가, 무엇을 팔고 있는가이다.
1. 먼저 숫자를 보자
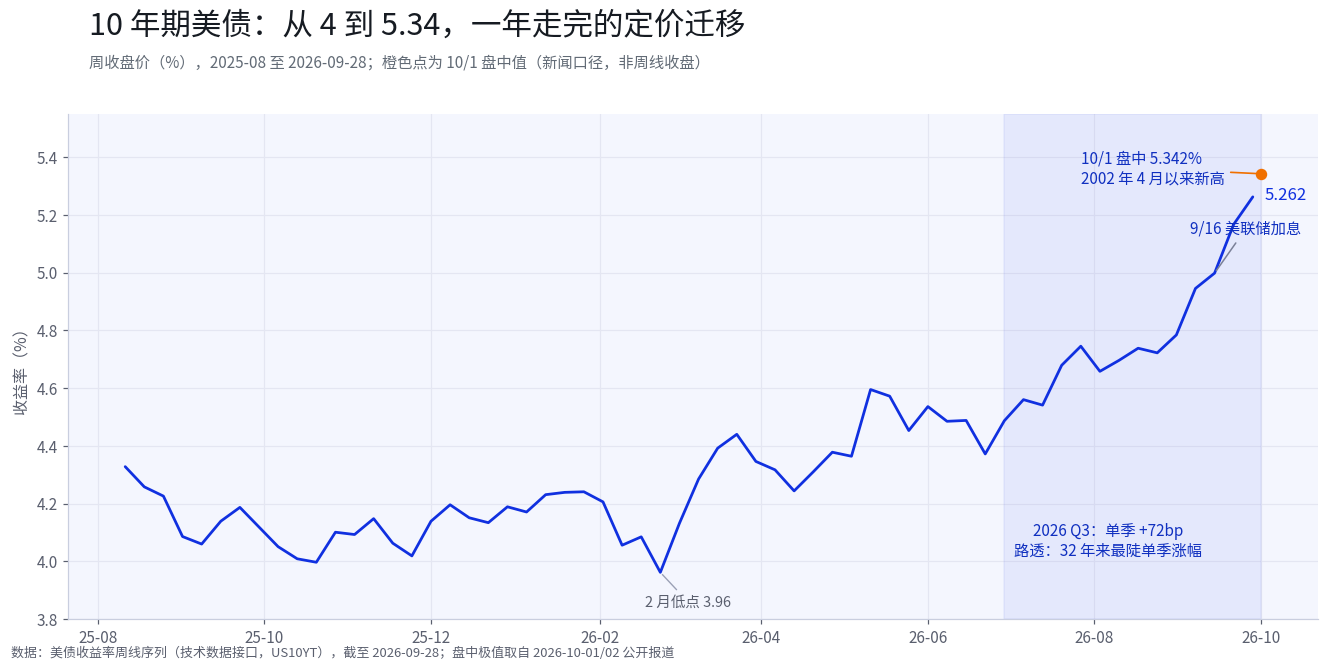
2025년 8월부터 2026년 2월까지 10년물 수익률은 4% 부근에서 반년 넘게 횡보했고, 저점은 3.96%였다. 3월부터 상승하기 시작해 3분기에 뚜렷하게 가속화되었다. 7월 중순에는 아직 4.54%였고, 9월 28일 주간에는 5.262%로 마감하며 단일 분기 약 72bp 상승했다. 9월 16일 연준 금리 인상 이후 수익률은 하락하지 않았고, 9월 마지막 주에 약 26bp 추가 상승했으며, 10월 1일 장중 5.342%를 터치했다. 10월 2일 아시아 시간대에는 5.26% 부근으로 소폭 하락했는데, 로이터는 이를 "채권 하락 후 일부 매수자 유입"이라고 묘사했다.
30년물의 변동성은 더 컸다. BTIG 통계에 따르면 단 7거래일 만에 30년물 수익률이 5.25%에서 5.69%로 상승하며 누적 44bp 올랐다. 같은 기간 채권 일일 심리 지수(DSI)는 10%로 하락해 극단적 비관 구간에 진입했다. 10월 2일 30년물은 5.623%로 마감했다.
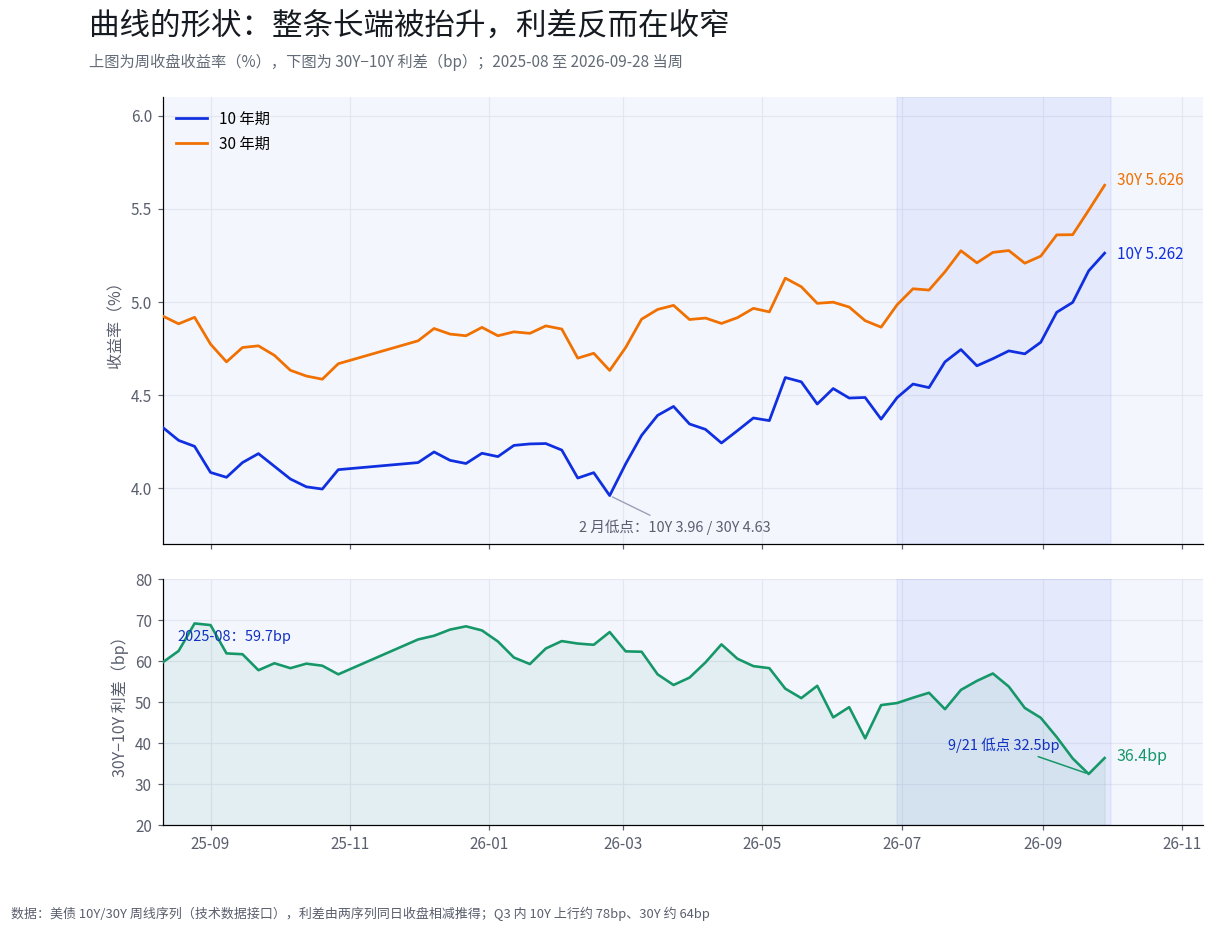
커브 형태는 더 많은 정보를 담고 있다. 3분기 동안 10년물은 약 78bp, 30년물은 약 64bp 상승했으며, 30Y-10Y 스프레드는 상승하지 않고 오히려 50bp에서 36.4bp로 축소되었고, 9월 21일에는 32.5bp까지 낮아졌다. 이는 "장기물만의 공포"식 가파른화가 아니라, 장기물 전체가 동시에 끌어올려진 것에 더 가깝다——시장 재평가의 핵심은 더 이상 "연준이 몇 번 더 인상할 것인가"가 아니라 "장기 달러 부채를 보유하는 데 얼마의 보상이 필요한가"일 수 있다.
이것은 미국만의 장세가 아니다. 10월 1일 같은 날: 영국 30년물 국채 수익률이 6%를 터치하며 1998년 3월 이후 처음으로 도달했고, 프랑스 국채 수익률은 18년 만에 최고치를 기록했으며, 프랑스-독일 10년물 스프레드는 146.68bp로 확대되어 2012년 이후 가장 넓어졌다. 일본 10년물은 3.11%로 올랐다. 블룸버그 글로벌 종합 국채 총수익 지수의 수익률은 2000년 이후 최고치로 상승했고, 글로벌 채권은 올해 누적 약 2.7% 손실을 기록했다.
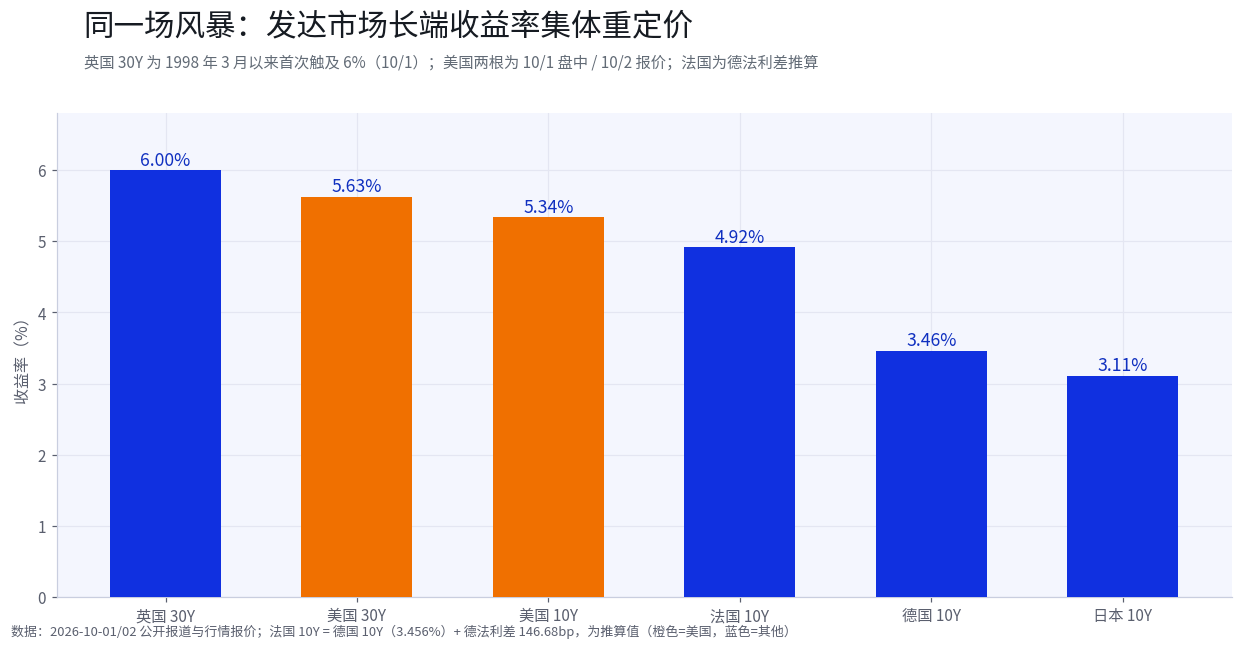
선진국 주권 채권이 같은 분기에 집단적으로 재평가되었다는 것은 "특정 국가의 특정 정책 실수"와 같은 단일 설명을 배제한다. 문제는 이렇게 된다: 도대체 무엇이 같은 시간 창에서 모든 달러, 파운드, 유로, 엔화 자산의 기간 보상을 동시에 끌어올리고 있는가.
2. 누가 팔고 있는가: 세 가지 설명, 증거를 테이블 위에 올려놓다
이번 매도세에 대한 시장의 설명은 많지만, 증거의 추적 가능성은 크게 차이가 난다. 분리해서 보는 것이 "채권 약세장"이라고 한데 묶어 외치는 것보다 훨씬 유용하다.
설명 1: 정책 신뢰도가 할인되고 있다. 연준이 9월 16일 금리를 인상한 이후에도 채권 트레이더들은 추가 인상 가능성을 여전히 가격에 반영하고 있다. 일부 자산운용사의 공통된 견해는 고용 데이터가 약화되더라도 이 기대가 바뀌지 않을 수 있다는 것이다. T. Rowe Price의 투자등급 채권 책임자는 고용이 거의 제로 성장 또는 마이너스 성장을 보이고 임금이 예상을 크게 밑돌아야 하며, "문턱이 실제로 매우 높다"고 말했다. TS Lombard 수석 이코노미스트 Steven Blitz는 더 극단적인 시나리오를 제시했다: 만약 연준이 "원죄"를 반복해 인플레이션이 진정되기 전에 너무 일찍 전환하면, 10년물 수익률이 향후 수년 내 8%를 터치할 수 있다. 8%는 꼬리 시나리오에 속하지만, 그 메커니즘은 주목할 만하다: 중앙은행이 인플레이션이 통제되기 전에 완화하면, 시장은 논평이 아닌 수익률로 보상을 요구할 수 있다.
설명 2: 공급과 이자 청구서. 미국의 이번 회계연도 국채 이자 지출은 이미 1조 달러를 초과했다. 수익률이 높을수록 재융자가 비싸지고, 재융자가 비쌀수록 신규 발행 규모가 커지며, 신규 발행이 많을수록 다음 라운드 가격 책정에 요구되는 보상이 높아진다. 이 순환은 돌발 사건에 의존하지 않고도 자기 강화될 수 있다. 글로벌 동시성이 이 설명에 방증을 제공한다: 영국, 프랑스, 일본도 같은 유형의 재정 현실에 직면해 있으며, 수익률 상승폭은 각국의 재정 여력 취약 정도와 대체로 일치한다. 네 개의 주권 발행국이 같은 분기에 더 높은 보상을 요구받았다면, 단일 중앙은행 요인으로는 설명력이 부족하다.
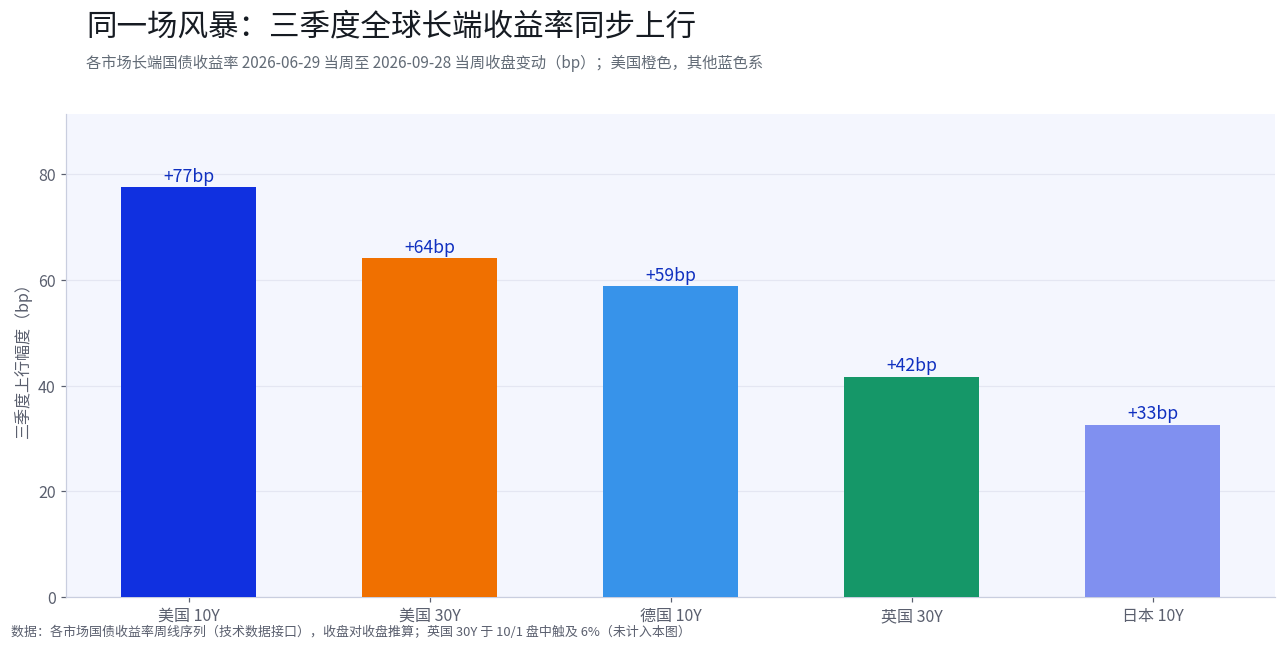
위 그림은 설명 2에 대한 가장 직접적인 정량적 방증이다: 3분기 미국 10년물은 약 77bp, 30년물은 약 64bp 상승했고, 독일 10년물은 약 59bp, 영국 30년물은 약 42bp, 일본 10년물은 약 33bp 상승했다——폭은 차이가 있지만 방향은 완전히 일치한다.
설명 3: 포지션 과밀이 변동성을 증폭시킨다. 10월 2일 보도에 따르면 수익률이 계속 오를 것에 베팅하는 공매도 포지션이 급증하며 환매 자금조달 비용을 끌어올리고 있다. 이 메커니즘은 자기 강화 특성을 지닌다: 공매도가 많을수록 자금조달이 비싸지고, 자금조달이 비쌀수록 환매와 손절이 많아지며, 손절이 많을수록 수익률이 과도하게 조정되기 쉽다. BTIG의 Jonathan Krinsky는 이를 근거로 수익률이 이미 전술적 상승 여력의 한계에 근접했을 수 있으며, 단기적으로 빠른 하락 가능성이 있다고 판단했다. DSI가 10%의 극단적 수치로 하락한 것은 이 힘이 반전 조건을 축적하고 있다는 신호다. 구분해야 할 점은: 공매도 포지션, 환매 비용, DSI는 모두 추적 가능한 데이터이지만, "과밀이 과조정을 낳고 과조정이 반전을 잉태한다"는 것은 메커니즘 추론에 속한다.
세 가지 설명은 상호 배타적이지 않다. 현재 공개 데이터로 볼 때 설명 2가 상대적으로 더 많은 지지를 받고 있으며, 설명 3은 단기 변동 메커니즘을 더 반영하고, 설명 1은 꼬리 시나리오 중 하나로 볼 수 있으며 고용 데이터, 경매 결과, 환매 스프레드로 계속 검증해야 한다. 시장의 분열도 그대로 존재한다: 8%를 보는 사람들은 설명 1을 추세로 간주하는 경향이 있고, 6년 만에 처음으로 미국 국채를 강세로 보는 채권 시장 베테랑은 설명 2, 3이 자기 수정될 것이라고 보는 경향이 있다. 서로 다른 입장이 같은 가격대에서 공존한다는 것은 현재 위치 부근에서 롱숏 분열이高度로 집중되어 있음을 의미한다. 어떤 설명을 믿을지 선택하는 것이 앞으로 어떤 데이터를 주시할지를 결정한다.
3. 전이 경로: 할인율에서 암호자산까지
수익률 상승이 각 자산으로 전이되는 경로는 동일하지 않다.
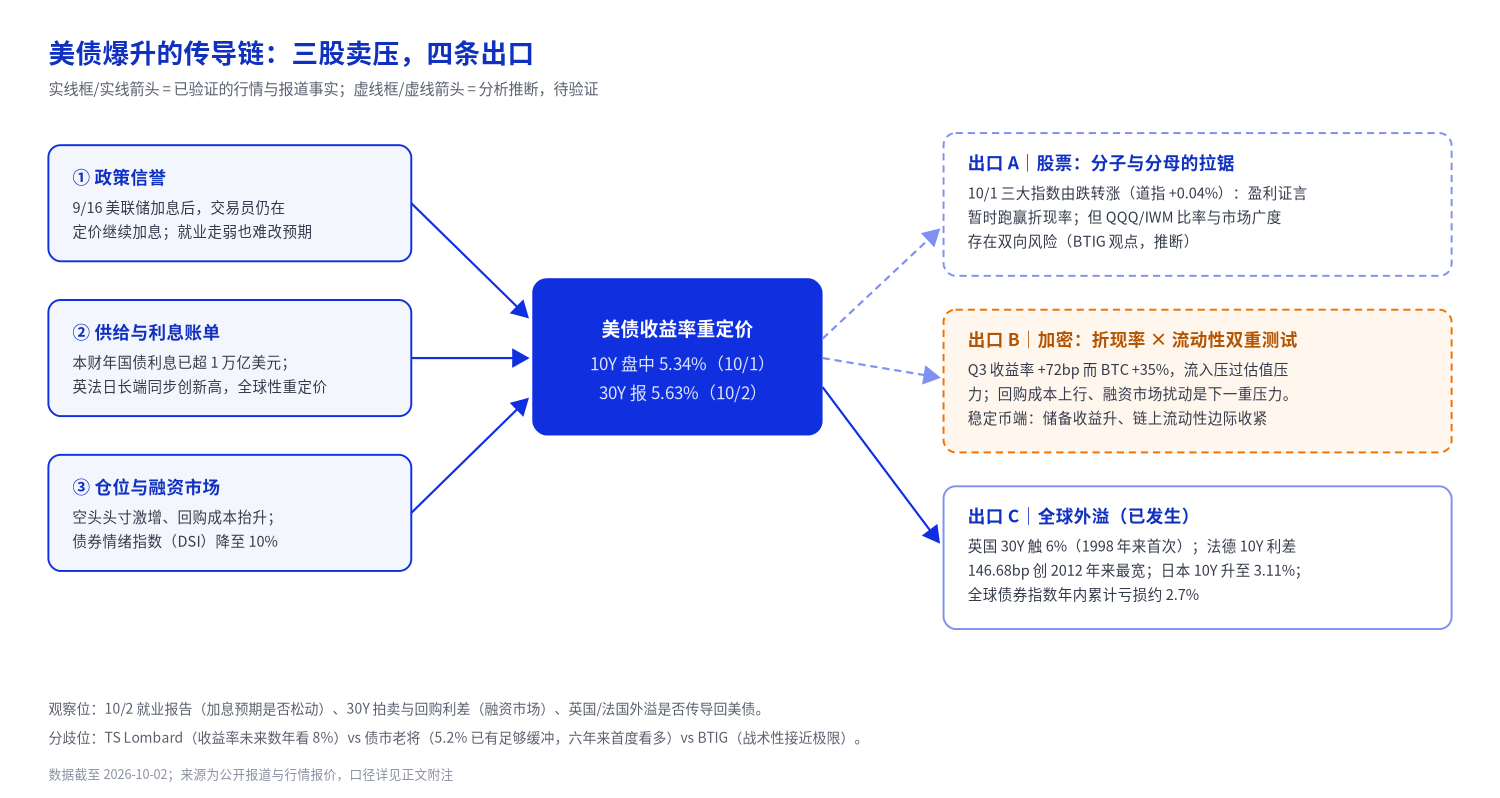
주식: 이익 전망이 단계적으로 할인율 압력을 상쇄한다. 10월 1일 장세가 하나의 샘플을 제공했다: 수익률이 장중 5.342%를 터치했고, 지수는 장중 한때 약 1% 하락했으며, 이후 액센츄어가 845억 달러의 연간 신규 수주와 222억 달러의 단일 분기 수주를 발표하자 주가가 16% 상승했고, 주요 지수는 낙폭을 거의 보합 수준으로 좁혔다. 할인율 압력은 객관적으로 존재하지만, 이익 전망이 충분히 강할 때 분자는 단계적으로 분모를 상쇄할 수 있다. 그러나 BTIG의 다른 견해는 수익률과 나스닥 상관관계의 변화가 양방향이라고 본다: 만약 수익률이 빠르게 하락하면, 이전에 집중되었던 포지션 구조가 조정에 직면할 수 있으며, 시장 폭이 회복되는 동시에 가중치가 집중된 섹터는 오히려 약세를 보일 수 있다. 지수 변동은 제한적이지만 내부 구조는 변화하고 있을 수 있다.
자금조달 시장: 환매 비용 상승. 공매도 포지션 증가가 환매 비용을 끌어올린다는 것은 레버리지 자금의 자금조달 비용이 상승하고 있음을 의미한다. 환매 시장은 달러 레버리지 체계의 최하층에 있다: 헤지펀드의 채권 차입 매수, 마켓메이커의 재고 보충, 기업 단기 자금 롤오버가 모두 이 파이프라인에 의존한다. 이 파이프라인은 암호화폐 시장과도 관련이 있다——무기한 계약 펀딩비율, 거래소 레버리지, 스테이블코인 입출금이 모두 같은 자금조달 조건의 하류에 있다. 환매 측이 먼저 긴장하면 위험자산 측은 나중에 압력을 느낀다.
홍콩 주식: 홍콩달러가 달러에 페그되어 자금조달 비용이 전이된다. 홍콩달러는 달러에 페그되어 있으므로 달러 금리 상승은 자금조달 비용을 통해 홍콩 주식 밸류에이션으로 전이되며, 듀레이션이 긴 성장 섹터가 더 직접적인 영향을 받는다. 항셍테크지수는 9월 16일 금리 인상 이후 소폭 반등했다가 이후 하락했고, 10월 2일 4,157.94포인트로 마감하며 전일 대비 2.26% 하락했다. 남향 자금은 이 체인의 완충 변수다: 그 리듬은 달러 가격 책정보다 중국 본토 유동성 사이클을 더 따르며, 남향 자금이 외자 유출 압력을 상쇄할 수 있는지가 이 전이 체인의 강도에 영향을 미치는 중요한 요인일 수 있다.
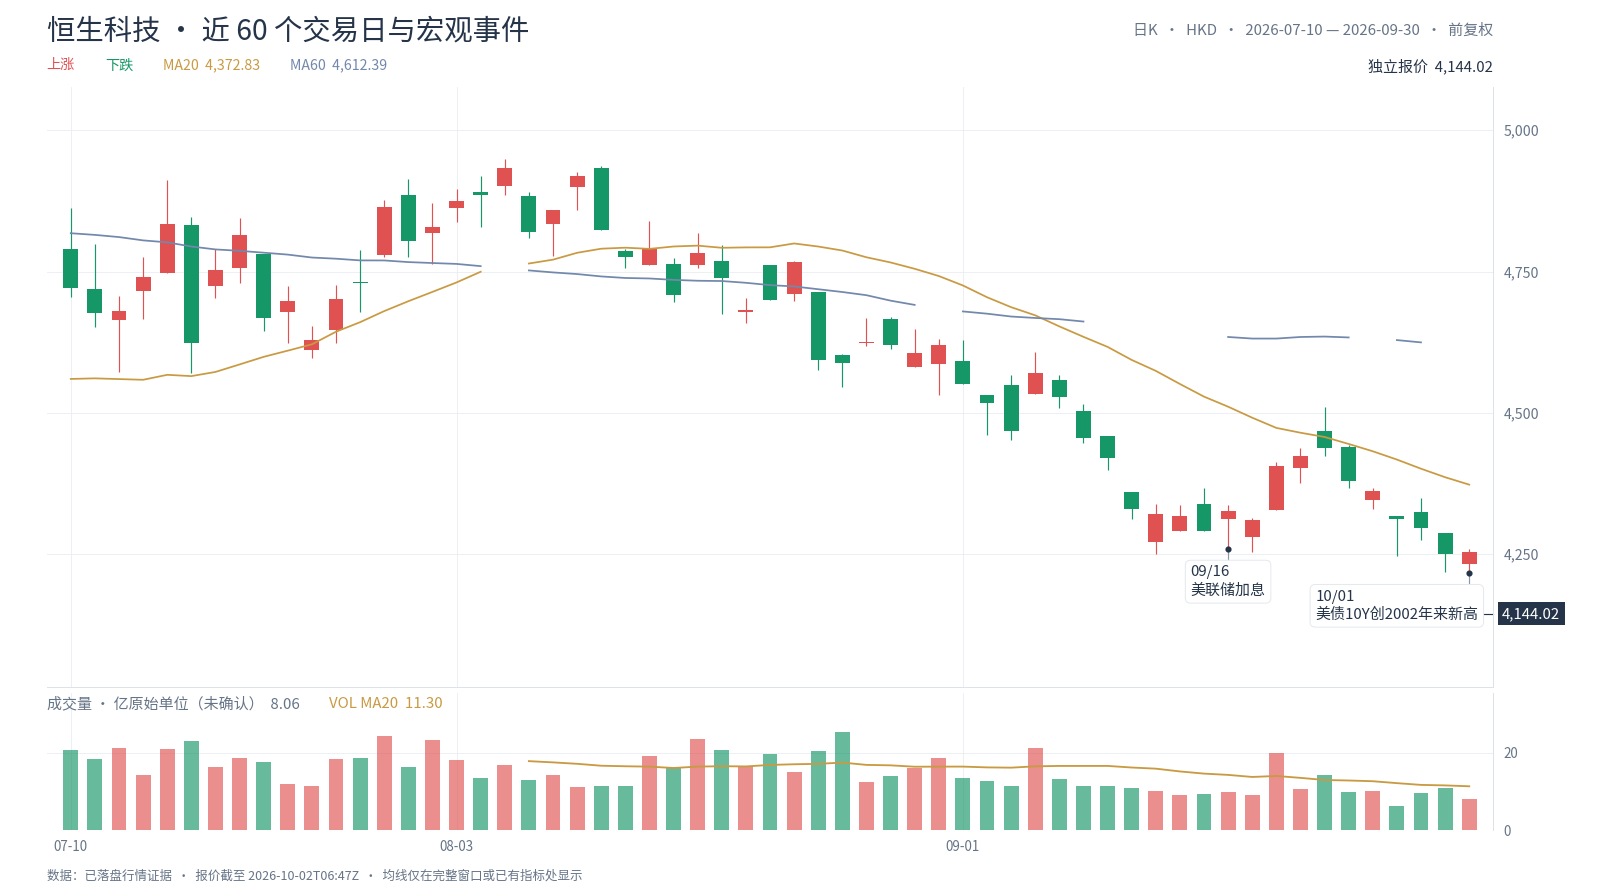
일봉 기준으로 항셍테크지수는 9월 16일 연준 금리 인상 이후 한때 치솟았다가 10월 전후로 하락하기 시작했으며, 10월 2일 아시아 시간대에는 4,144.02포인트를 기록하며 2.58% 하락했다(장중 기준,