


Gemini 4.0이 「도배」할 정도로 강력하다, Google의 AI 반격이 시작됐나?


- 핵심 관점: Google의 핵심 호재는 Gemini가 1위로 복귀하느냐가 아니라, 풀스택 AI 아키텍처(애플리케이션 진입점, Cloud, TPU)가 이미 협력적으로 맞물리기 시작했으며 모델이 1군으로만 복귀하면 배포 기계를 구동할 수 있다는 점이다.
- 핵심 요소:
- Gemini 4.0은 아직 정식 출시되지 않았으므로 블라인드 테스트 성적은 루머로 간주해야 한다. 다만 7월 실적 발표에서 「가장 야심찬 사전 학습」을 시작했음이 확인될 것이다.
- Gemini 3.8 Flash는 DeepSWE v1.1에서 73.7%를 기록하며 Claude Opus 5의 74.0%에 근접했고, 경량과 저비용을 주력으로 한다.
- Gemini App의 월간 활성 사용자는 8월에 10억을 돌파했으며, Apple 신형 Siri의 기반 모델은 Apple과 Google이 Gemini를 기반으로 공동 정제한 것이다.
- 2분기 Google Search 매출은 전년 대비 17% 성장했고, AI Mode는 이미 네이티브 광고를 시험 적용했으며, 「AI가 검색을 죽인다」는 논리는 아직 실현되지 않았다.
- Google Cloud 2분기 매출은 82% 급증한 248억 달러를 기록했고, 미이행 계약 백로그는 5100억 달러를 초과했다.
- Anthropic은 최대 100만 개의 TPU를 확보했으며, 2027년부터 Broadcom을 통해 약 3.5GW의 차세대 TPU 컴퓨팅 파워를 공급받을 예정이다.
- TPU는 내부 자체 사용에서 대외 컴퓨팅 파워 제품으로 전환 중이며, Broadcom 협력은 2031년까지 이어지고 Marvell도 자체 개발 칩 체계에 진입했다.
이번 주말, AI 업계는 다시 Google을 띄우기 시작했다.
주인공은 아직 정식 출시되지 않았지만 Arena 등 플랫폼에서 몰래 테스트 중인 것으로 의심되는 「Gemini 4.0」으로, 각종 블라인드 테스트 스크린샷과 체험 후기가 소셜 미디어에서 빠르게 퍼져 나갔고, 심지어 「Google is back」을 외치는 사람들도 적지 않았다.
하지만 우선 작은 찬물 한 바가지를 끼얹어 보자.
현재까지 Google은 Gemini 4를 정식 발표하지 않았다. 다만 7월 실적 발표회에서 회사 역사상 「가장 야심찬 사전 학습」을 이미 시작했다고 확인한 바 있다. 다시 말해 Gemini 4는 존재하지만, 주말에 떠돌던 각종 「실측 성적」은 일단 루머로 보는 게 좋다.
그렇지만 솔직히 말하자면, Gemini 4 관련 루머를 전부 지운다고 해도 최근의 Google은 다시 한번 눈여겨볼 만한 시점에 분명히 도달한 듯하다.
모델 외에도, 다른几张 카드들도 동시에 좋아지고 있기 때문이다.
一、Gemini가 반드시 「천하제일」일 필요는 없다, 1군에 복귀하는 것만으로 충분하다
지난 반년 넘게 Google의 가장 곤란한 점은, 외부에 주는 체감이 항상 반 박자 느리다는 것이었다.
OpenAI와 Anthropic은 몇 달마다 심수 폭탄을 하나씩 던지고(오늘도 골드바흐 추측이다), 중국 상위 오픈소스 모델들도 필사적으로 속도를 내고 있으며, DeepSeek의 업데이트 리듬조차 눈에 띄게 빨라졌다.
반면 Google은 매일 바쁜 것처럼 보이지만, 내놓는 것은 항상 Flash 시리즈 하나 또 하나였다.
이로 인해 Gemini는 이제 1위 탈환을 논하기에도 급하지 않고, 먼저 자신이 여전히 frontier 1군에 지속적으로 머물 수 있는 능력을 갖추고 있음을 증명해야 한다.
최근 실제로 몇 가지 조짐이 나타나기 시작했다.
9월 초 발표된 Gemini 3.8 Flash는 Google 공식 테스트에서 DeepSWE v1.1 점수가 73.7%에 달해 Claude Opus 5의 74.0%에 매우 근접했는데, 그것도 경량·저비용을 주력으로 하는 Flash 등급에 불과했다.
이 시기의 Google은 정말로 매우 빠른 속도로 frontier 지능의 지연 시간과 단일 추론 비용을 끌어내리는 데 집착하고 있으며, Google에게 이 점은 단순히 모델 1위를 한 번 차지하는 것보다 훨씬 중요하다. 그 배후에는 대형 모델 스타트업과의 가장 큰 분기점이 숨어 있다:
OpenAI와 Anthropic은 모델 자체로 사용자와 개발자, 기업 고객을 확보해야 하지만, Google은 이미 Search, Android, Chrome, YouTube, Workspace, Cloud를 손에 쥐고 있기 때문이다.
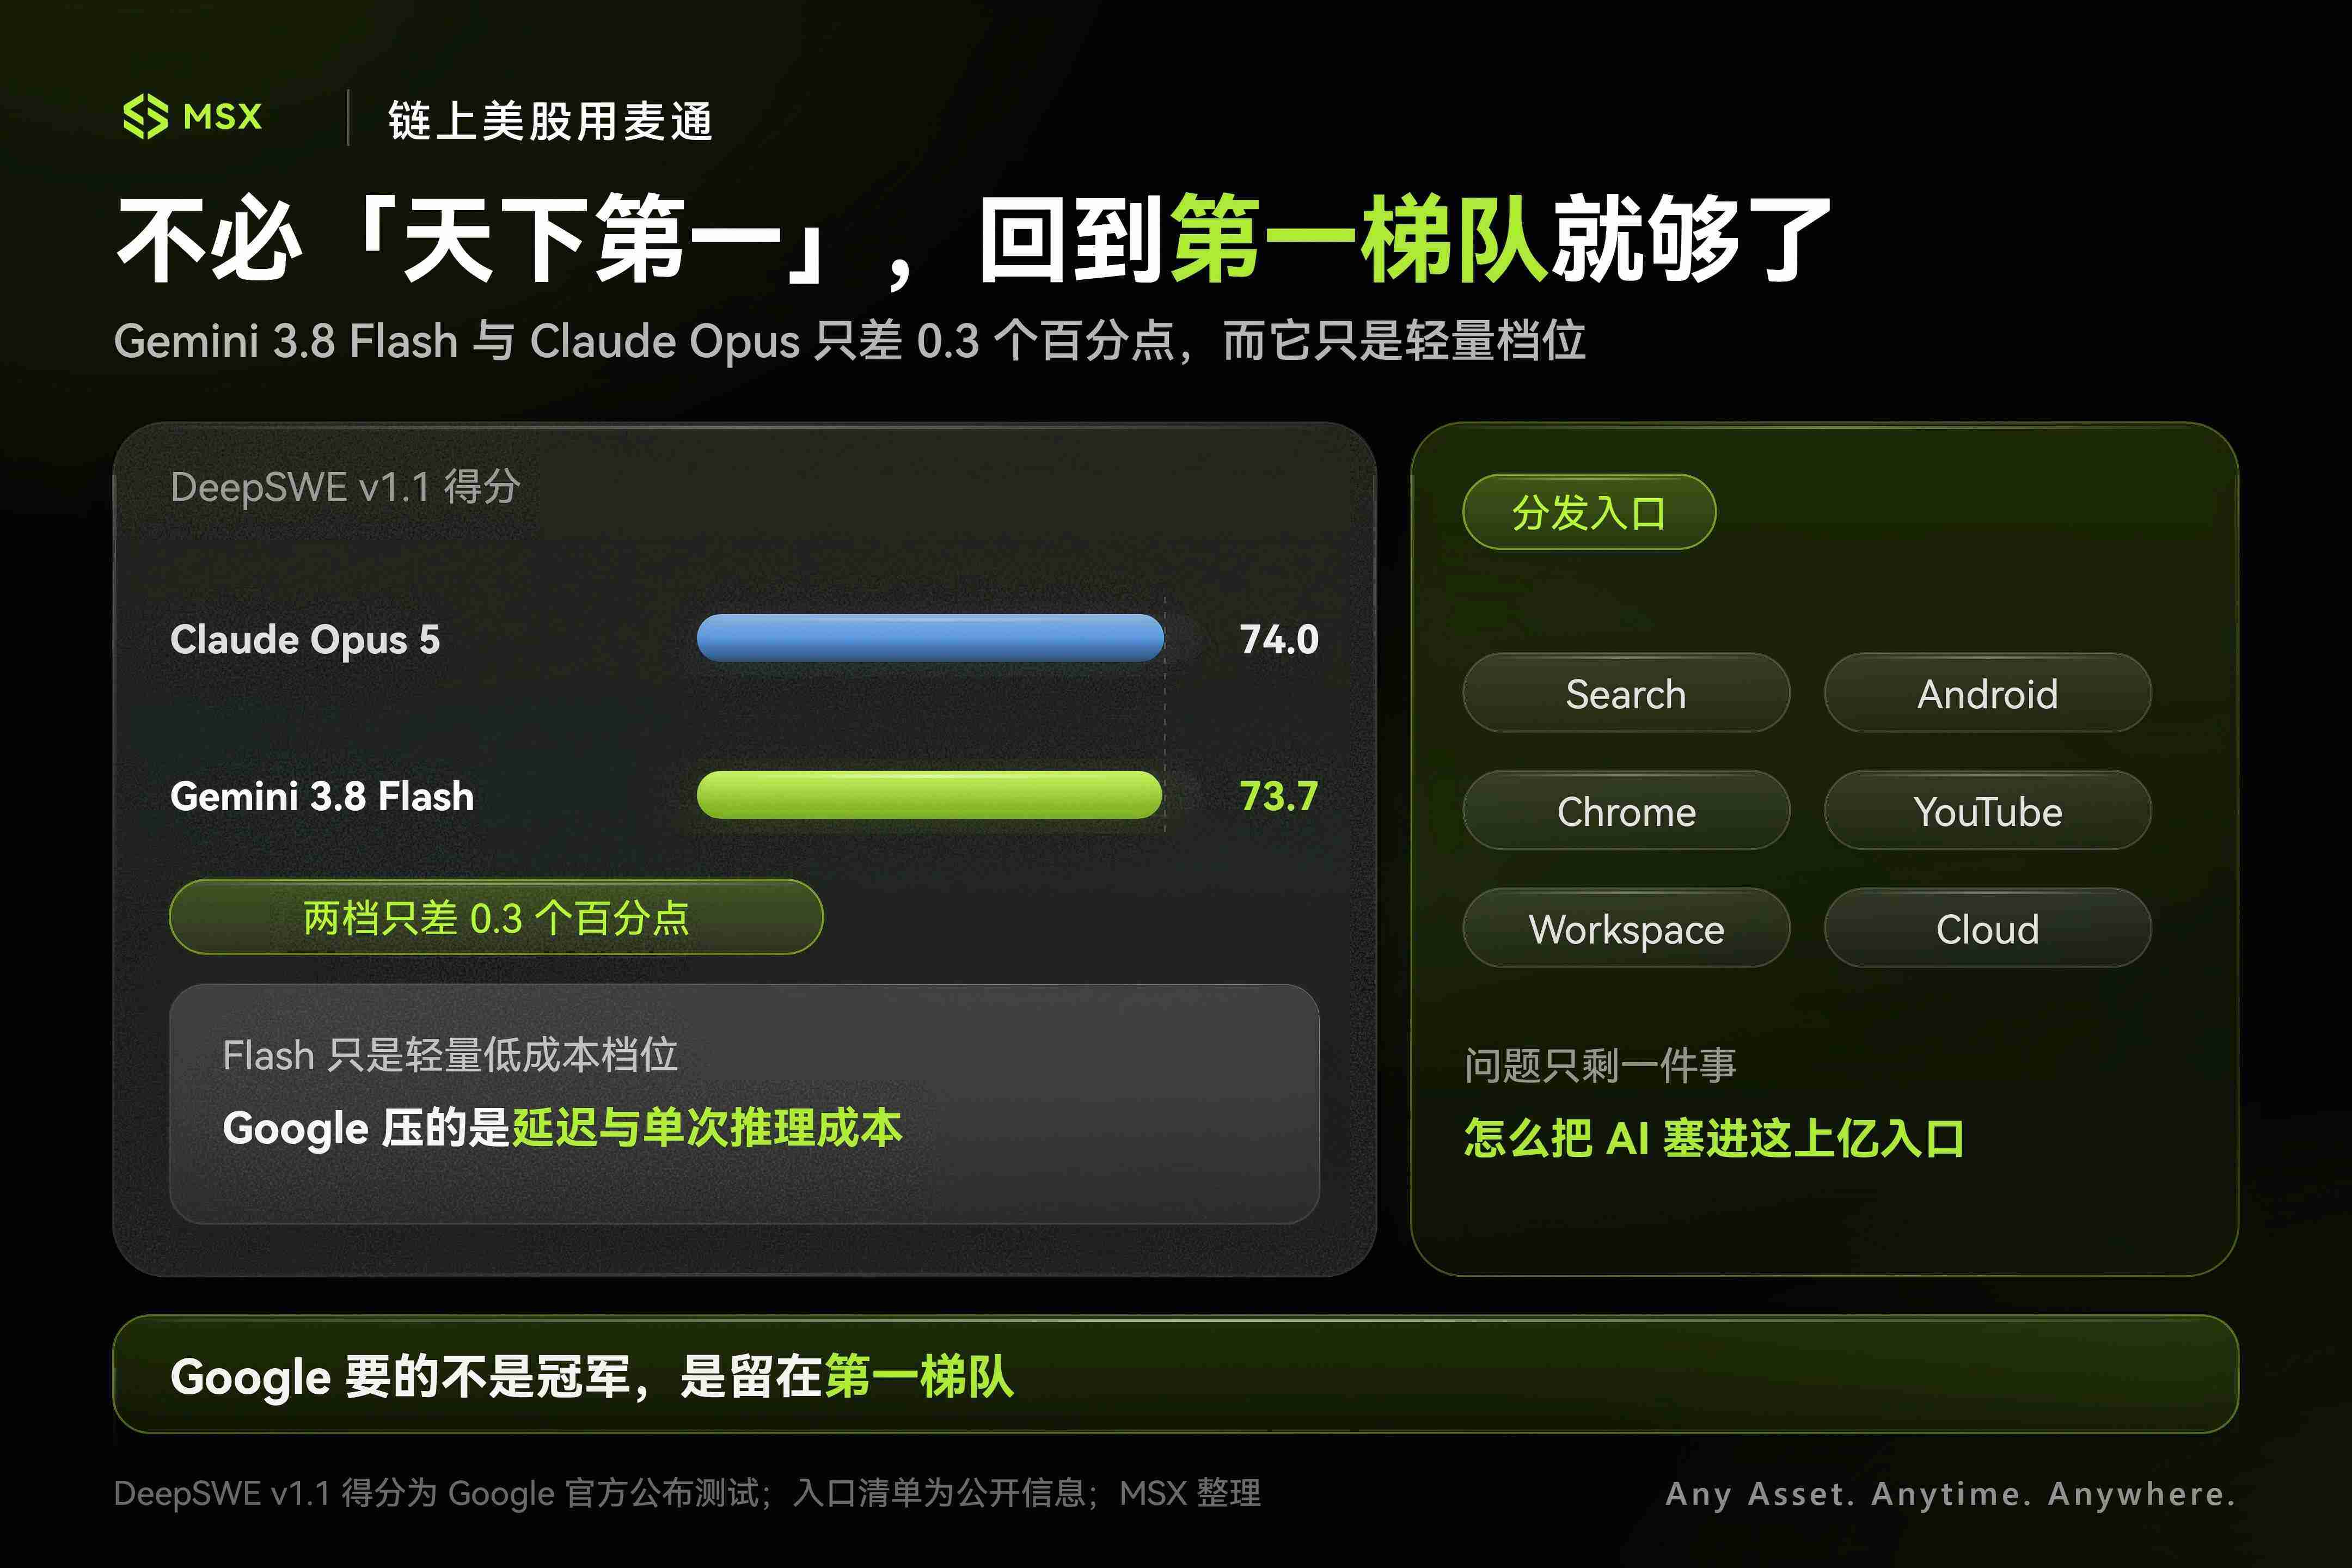
간단히 말해, Google은 Gemini가 영원히 1위일 필요가 없다. 모델이 다시 1군에 진입하기만 하면, 그 뒤에 있는 인류 디지털 생활의 거의 전 주기를 커버하는 배포 기계가 돌아가기 시작할 수 있다.
실제로도 그렇다. Gemini App의 MAU는 8월에 이미 10억 고지를 넘었고, iOS만 해도 1억 명 이상을 차지했으며, Android 시스템 레벨 기능은 이미 40여 개 주요 앱에서 작업을 수행할 수 있다.
그리고 최근에는 관찰할 가치가 있는 새로운 진입점 두 개가 더 생겼다:
- 하나는 Apple: 신형 Siri의 기반이 되는 Apple Foundation Models은 Apple과 Google이 Gemini를 기반으로 함께 다듬은 것으로 명확해졌다. 추론이 최종적으로 기기 단에서 돌든 Apple의 프라이빗 클라우드에서 돌든, Apple이 자사의 20억 대 활성 기기의 핵심 진입점을 Google에 기술적 뒷받침으로 맡긴 것 자체가 Gemini에게 가장 강력한 안심제다;
- 또 다른 하나는 가정용 하드웨어: Google Home은 최근 서드파티 Agent에 MCP Server를 개방하기 시작해 Claude, OpenClaw 같은 외부 에이전트가 집 안의 카메라, 조명, 온도 조절기를 직접 호출할 수 있게 됐다. 이 점은 꽤 흥미롭다. Google은 「폐쇄형 올인원 패키지」를 만들며 울타리를 치지 않았다. 미래에 누가 가장 인기 있는 Agent가 되든, Agent가 실제 세계의 기기를 진정으로 제어하고 싶다면 결국 Google의 인터페이스를 거쳐야 한다;
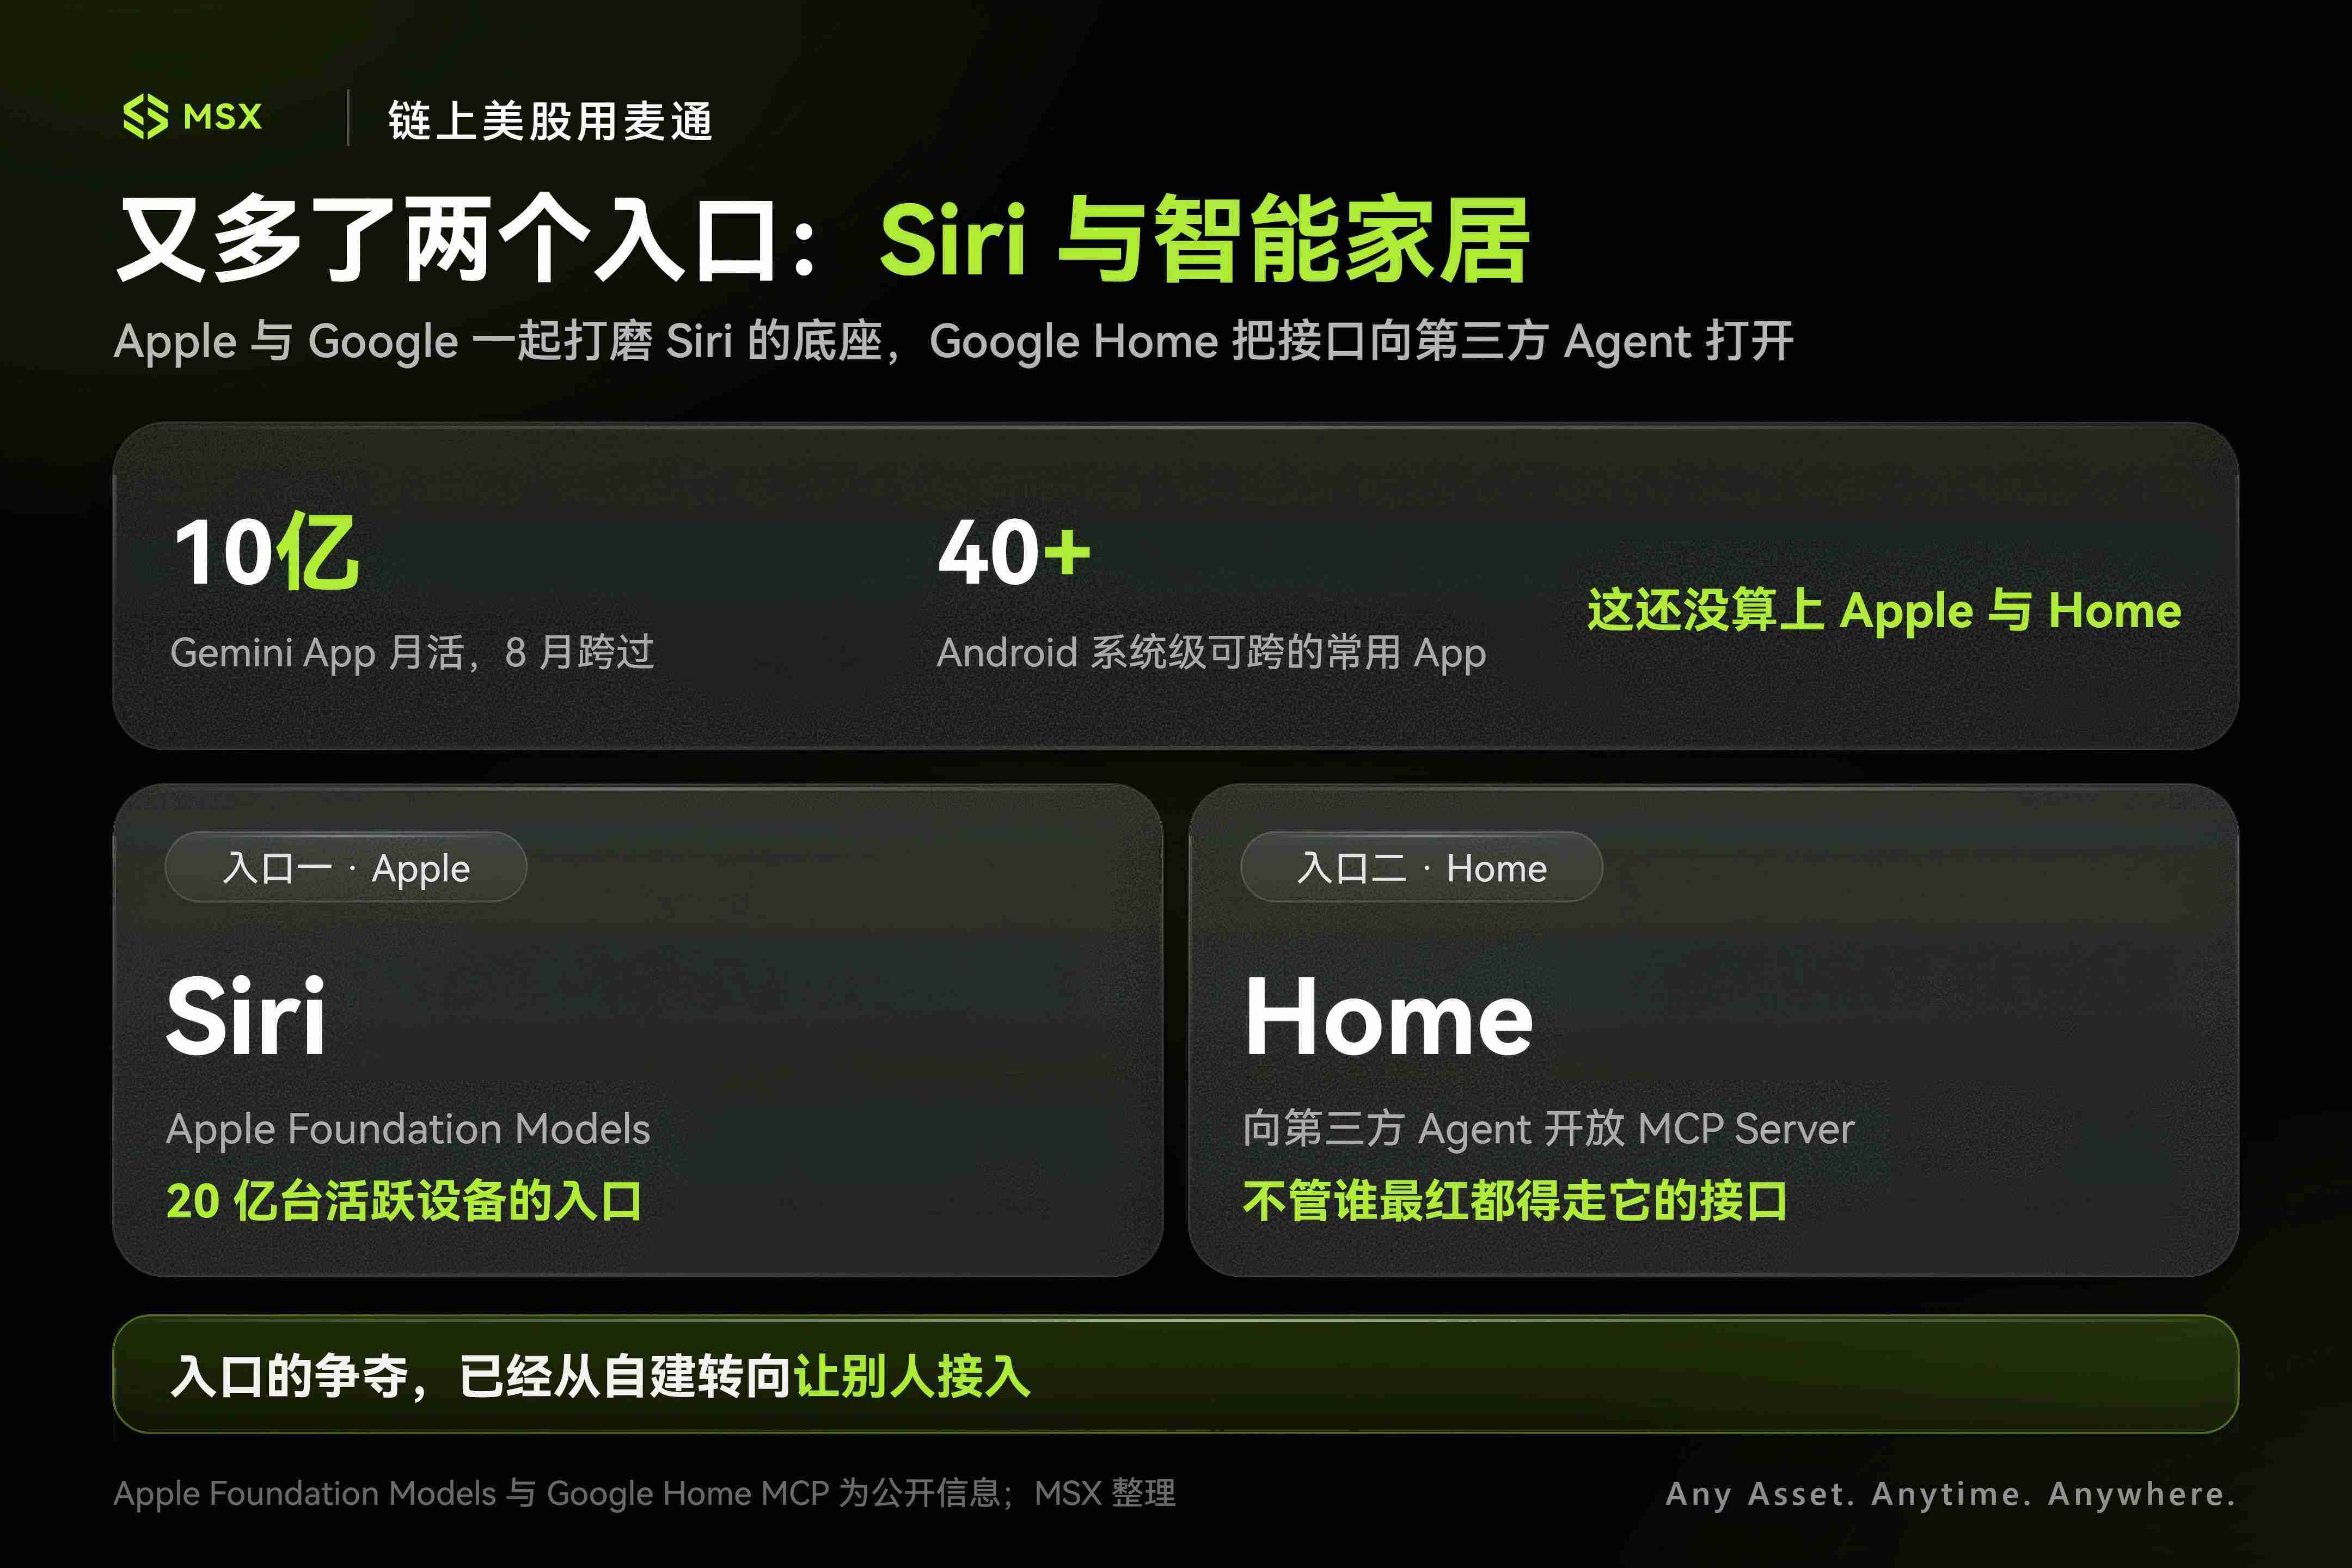
전체적으로 보면, 휴대폰에는 Android를 쥐고 있고, 브라우저에는 Chrome이, 진입점에는 Search가, 오피스에는 Workspace가 있으며, 이제는 iPhone과 스마트 홈 안에도 Gemini 또는 Google AI 인프라의 그림자가 나타나기 시작했다.
그렇다면 현재의 Google에게 남은 문제는 단 하나, 이미 Google 진입점 안에 있는 수억 사용자에게 어떻게 AI를 한 단계씩 접목시킬 것인가이다.
二、AI는 검색을 죽이기는커녕 오히려 통행료를 걷어주고 있다
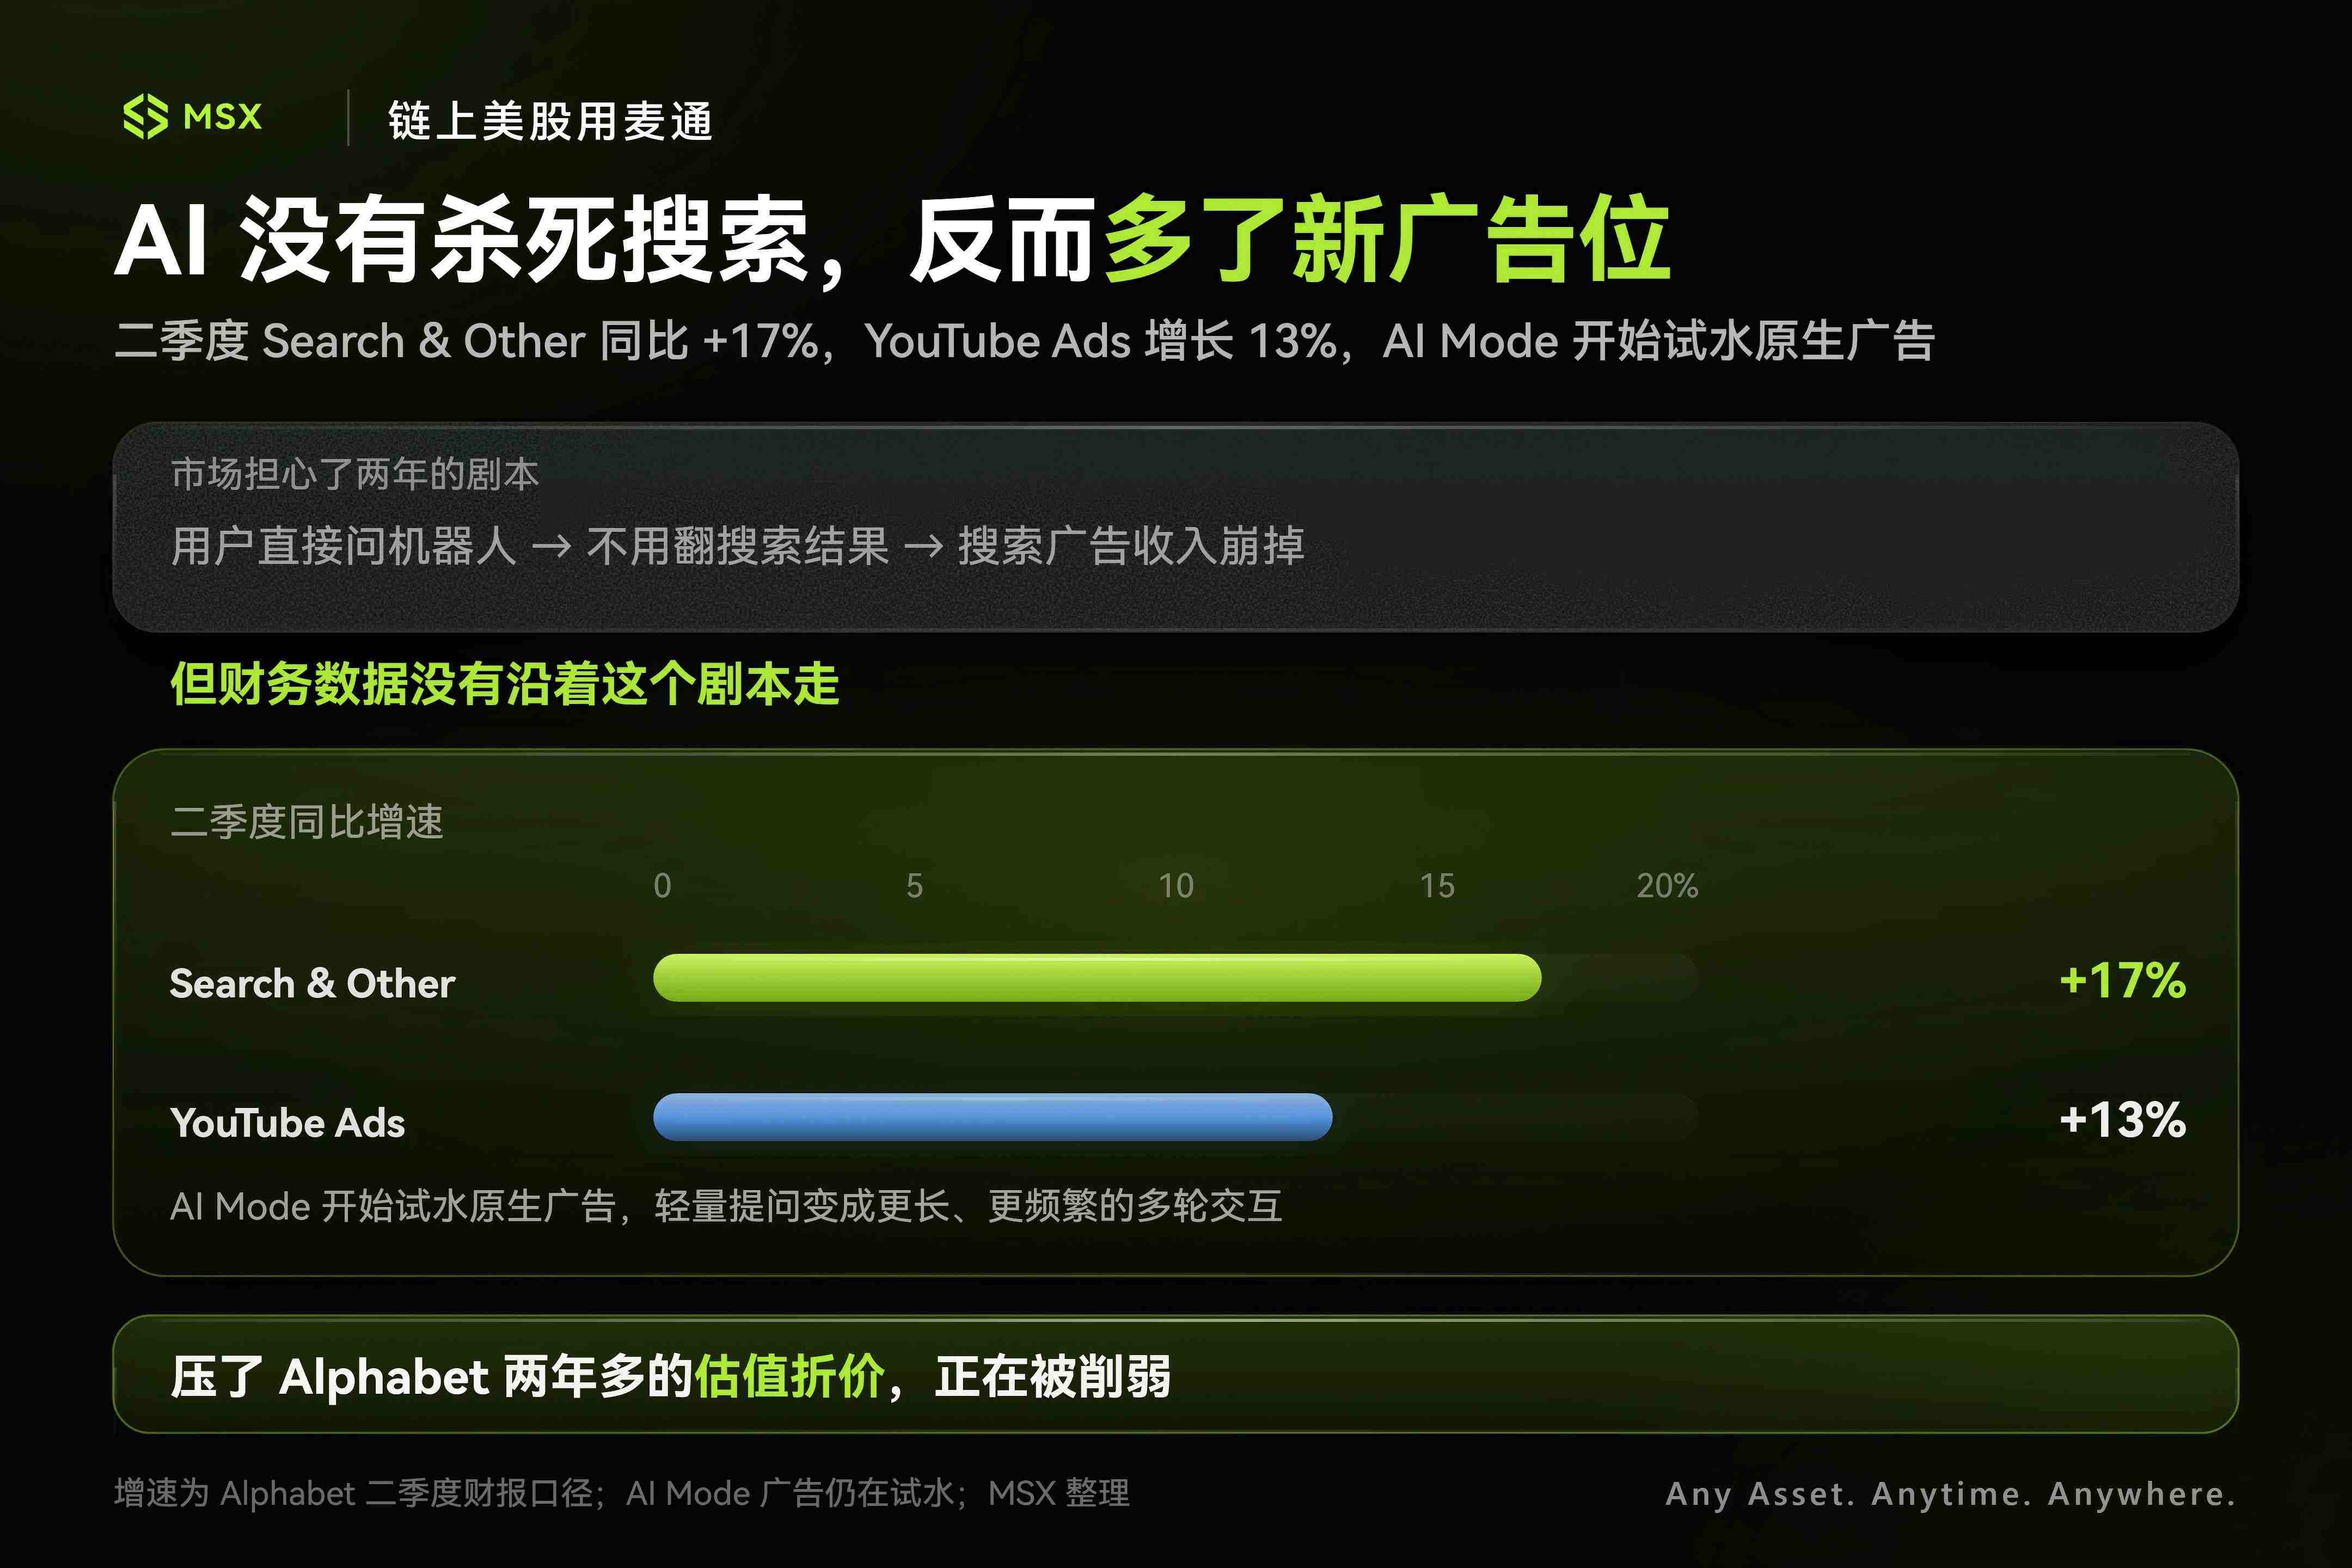
지난 2년간 Alphabet 밸류에이션을 짓누른 가장 무거운 돌덩이는 「AI가 검색을 죽일 것인가」였다.
ChatGPT가 막 등장했을 때, 이 논리는 확실히 매우 매끄러워 보였다: 사용자가 챗봇에 직접 물어볼 수 있는데 누가 검색 결과를 뒤지고 광고를 클릭하겠는가? 그렇다면 Google의 가장 돈이 되는 검색 광고는 어떻게 되는가?
하지만 적어도 지금까지, 재무 데이터는 이 시나리오를 따라가지 않았다.
Alphabet 2분기 Google Search & Other 매출은 전년 대비 17% 성장했고, YouTube Ads는 13% 성장했다. 기존의 캐시카우가 무너지기는커녕, Google은 AI Overviews와 심층 상호작용 AI Mode를 더 많은 사용자에게 계속 밀어넣고 있으며, AI Mode 안에서 네이티브 광고도 이미 시험하고 있다.
공포 끝에 모두가 오히려 깨달은 것은, AI가 검색을 사라지게 한 게 아니라, 원래 매우 가벼웠던 검색 행위를 더 길고 빈도가 높은 멀티턴 상호작용으로 바꿨고, 동시에 새로운 광고 재고를 창출했다는 것이다.
만약 향후 몇 분기 동안 AI Mode 사용량이 계속 증가하고 검색 매출이 여전히 두 자릿수 성장을 유지한다면, 「AI가 Google 검색 비즈니스 모델을 파괴할 것」이라는, Alphabet을 2년 넘게 짓눌러 온 밸류에이션 할인은 점점 더 설 자리를 잃게 될 것이다.
그 외에도, 검색이 기존 영역을 지키는 것이라면, Cloud는 순전한 공세다.
2분기 Google Cloud 매출은 전년 대비 82% 폭증해 248억 달러에 달했고, 미이행 계약 잔액(backlog)은 5,100억 달러를 넘어섰으며 그 절반 이상이 향후 2년 내에 인식될 예정이다. 경영진은 심지어 현재 문제는 컴퓨팅 공급이 기업 수요의 폭증하는 모델 수요를 따라가지 못하는 것이라고 직언하기도 했다.
여기에는 꽤 흥미로운 연쇄 논리도 하나 있다.
9월 중순, Anthropic은 Claude Docs와 Slides를 발표하며 일상 오피스 시나리오 전반에 침투했다. 표면적으로 보면 Claude가 Google Docs와 Microsoft Office의 밥그릇을 뺏는 것이지만, 실제로는 오피스 상호작용이 깊어지고 호출이 밀집될수록 Token 소비량은 지수적으로 확장된다.
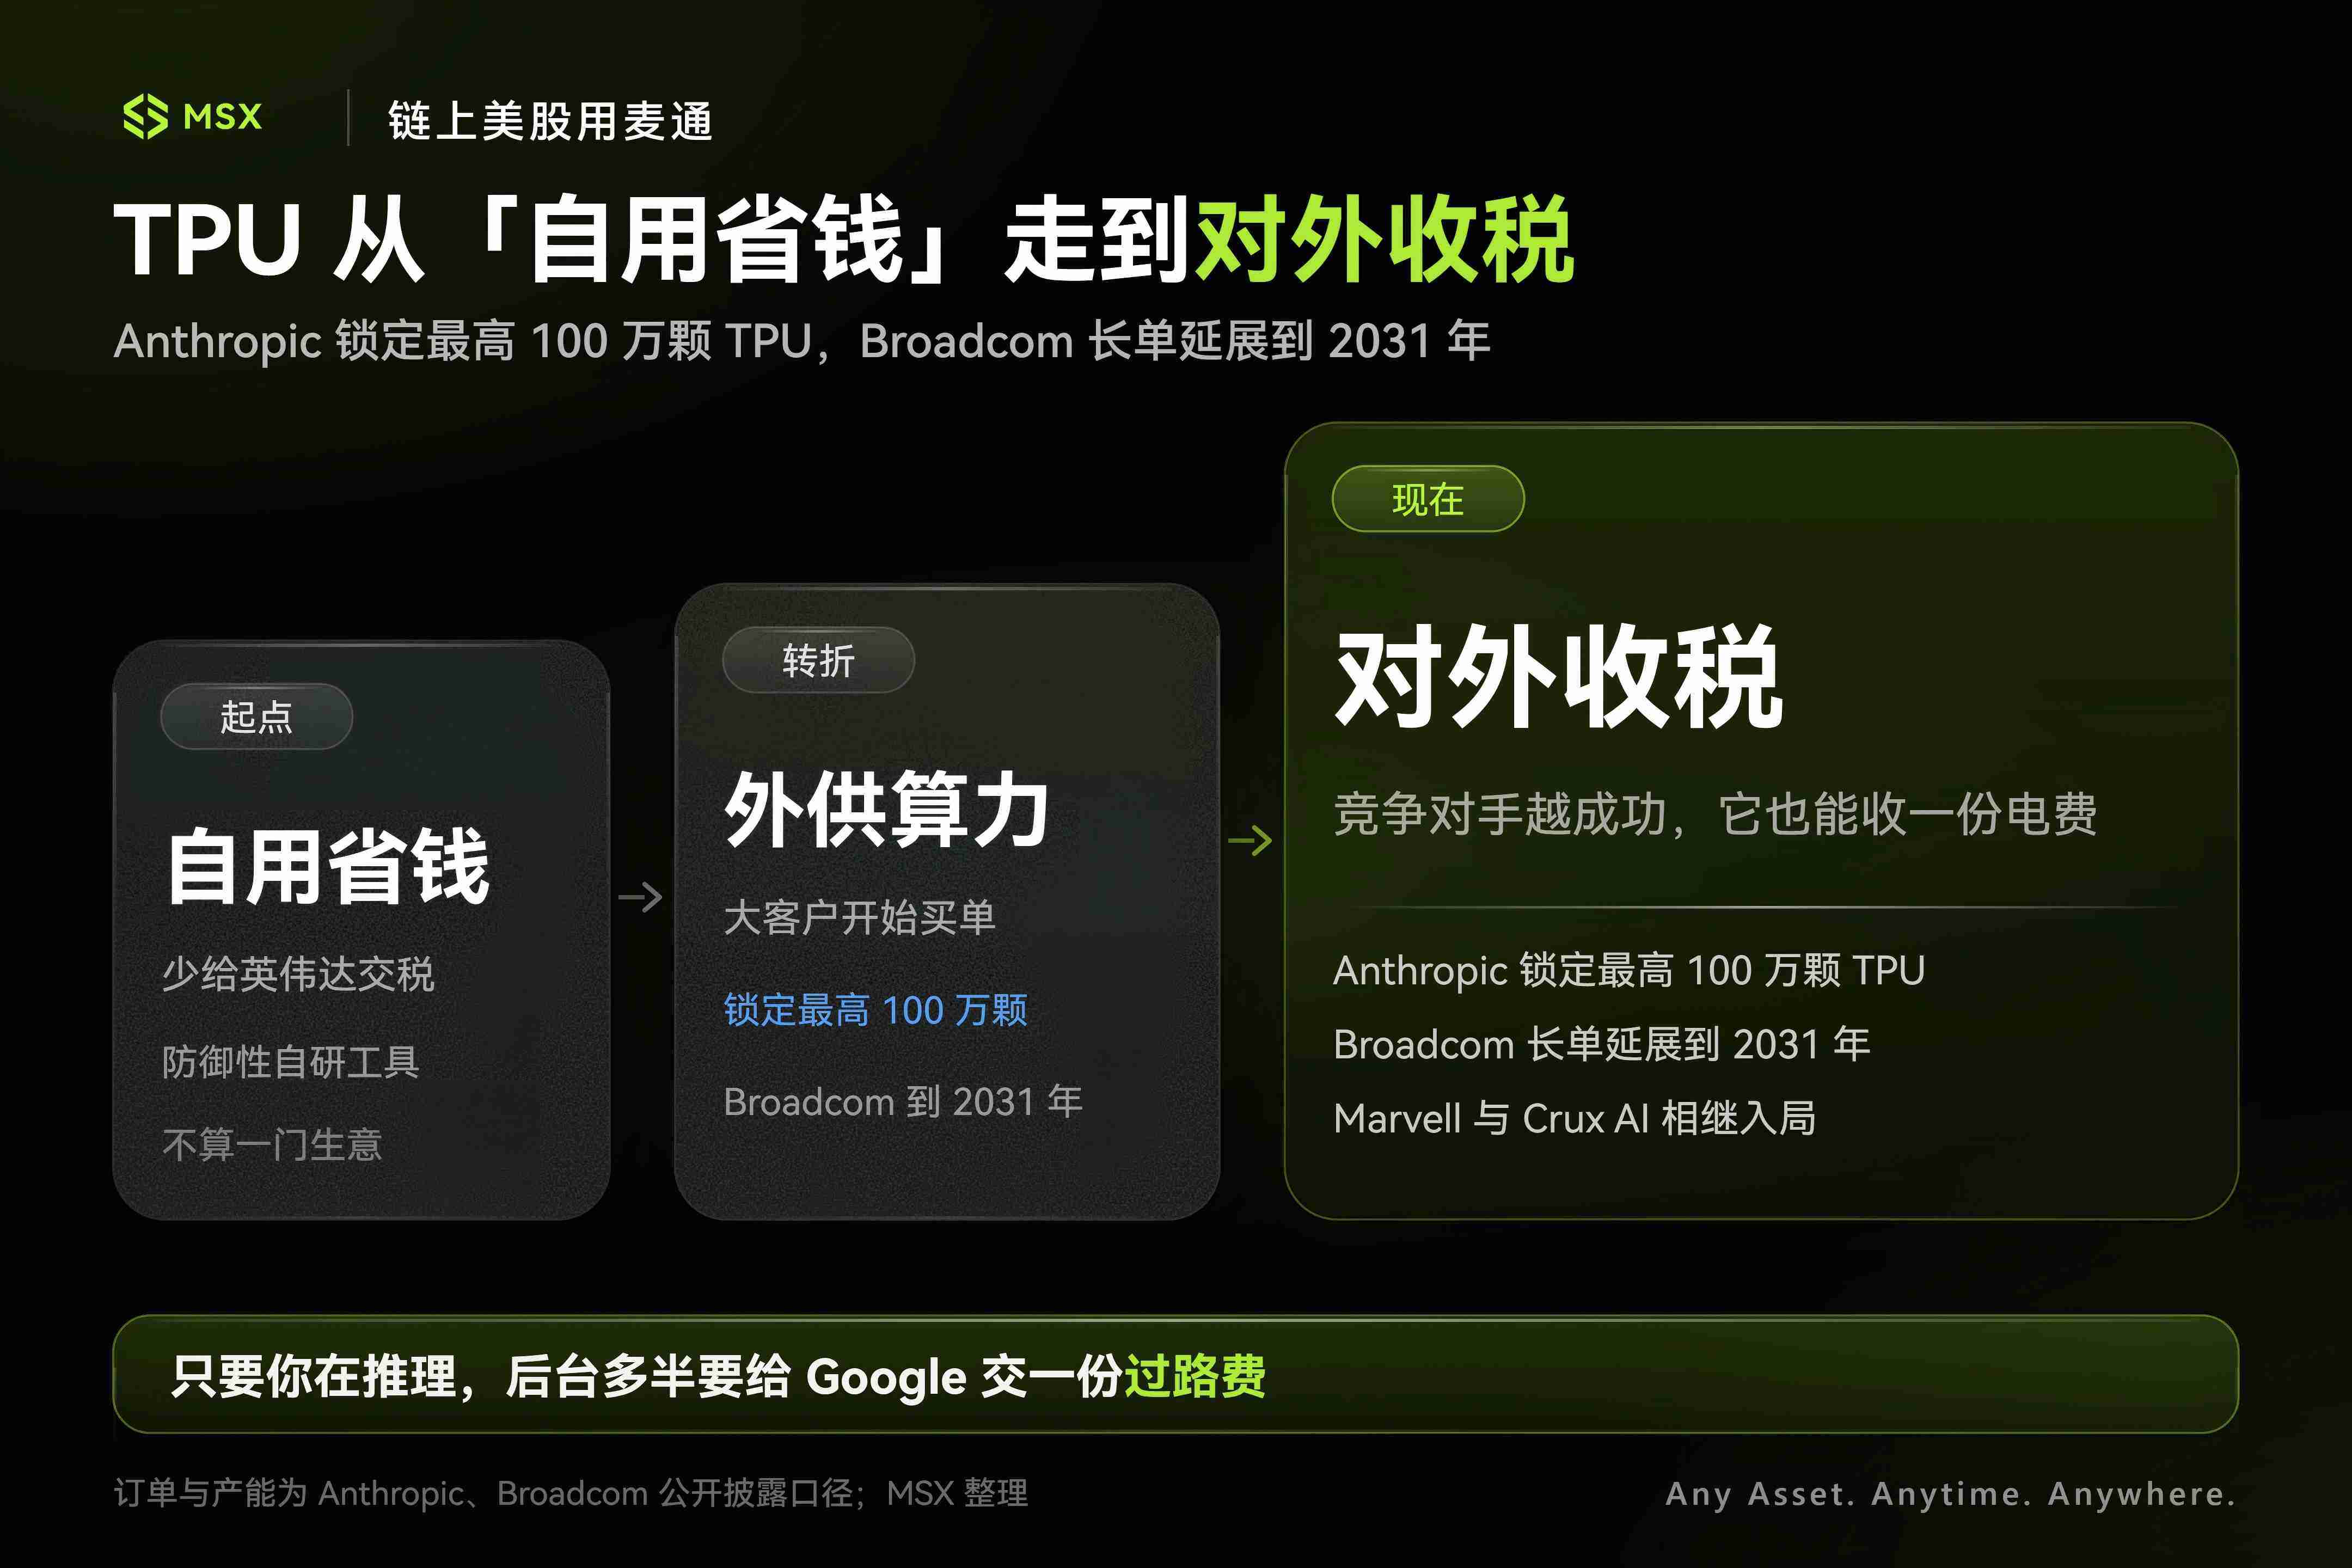
그리고 Anthropic은 바로 Google TPU의 가장 핵심적인 외부 대형 구매자 중 하나다 — 이전에 공개된 정보에 따르면 Anthropic은 최대 100만 개의 TPU를 확보했으며, 이는 수백억 달러 투자와 1GW 이상의 컴퓨팅에 해당한다. 올해 Broadcom이 추가로 공개한 바에 따르면(심화 읽기 《숨길 수 없는 Broadcom: AI의 돈은 GPU 바깥으로 흐르고 있다》), 2027년부터 Anthropic은 Broadcom을 통해 약 3.5GW의 차세대 TPU AI 컴퓨팅을 확보하게 된다.
물론 여기서 단순히 등호를 그어 「Claude Docs 사용자가 한 명 늘면 Google이 즉시 TPU를 몇 개 더 판다」고 말할 수는 없다.
Anthropic 자신도 멀티클라우드, 멀티칩 노선으로 Google TPU, Amazon Trainium, Nvidia GPU를 모두 사용하고 있으며, AWS는 여전히 매우 중요한 클라우드 파트너이다.
하지만 큰 방향은 이해하기 어렵지 않다.
AI가 채팅에서 Coding, 문서, PPT, CRM, 기업 Agent로 넘어가면 모델 사용 시간과 추론 횟수는 계속 올라갈 수밖에 없다. Google Cloud와 TPU를 동시에 보유한 Alphabet으로서는 반드시 Gemini로 모든 경쟁자를 죽일 필요가 없다.
때로는 경쟁자가 더 성공할수록 Google도 덩달아 「통행료」의 일부를 거둘 수 있다. 이것이 바로 Google이 최근 핀란드에 130억 유로를 쏟아부어 유럽 최대 데이터센터를 짓고, 동시에 장기 전력 자원을 미리 확보할 수 있었던 이유다.

三、Google의 「풀스택 AI」가 패를 드러내고 있다
이 몇 가지 라인을 모아보면, 시장이 Google을 관찰하는 차원에 미묘한 어긋남이 생기고 있음을 발견할 수 있다.
만약 Gemini 4.0이 최종 출시되어 정말 강력한 성능을 보인다면, 물론 주가에 직접 반영되겠지만, Google의 더 큰 호재 논리는 그것의 풀스택 아키텍처(Full Stack)가 마침내 빈틈없이 맞물리기 시작했다는 것이다:
- 애플리케이션과 단말: Search, Chrome, YouTube, Android부터 Siri와 Home 생태계까지;
- 기업 플랫폼: 고속 성장 중인 Google Cloud;
- 기반 하드코어 자산: 자체 개발 TPU, 전용 네트워크, 초대규모 데이터센터와 자체 확보 전력 공급;
그중에서 가장 과소평가되기 쉬운 카드는 역시 TPU라고 생각한다.
예전에 사람들이 TPU를 볼 때는, Google이 내부적으로 쓰는 것으로 더 많이 이해했다. 간단히 말해 칩을 직접 만들어 Nvidia에 조금 덜 내는 것이다.
하지만 지금은 완전히 그 이야기가 아니다. Anthropic이 TPU를 대규모로 사용하기 시작했고, Broadcom과 Google의 장기 협력은 이미 2031년까지 이어지며 이후 세대 TPU와配套 네트워크를 계속 만들고 있다. Marvell도 Google의 자체 AI 칩 체계에 진입해 추론 칩, 인터페이스, 네트워크 등의 영역을 맡기 시작했다.
여기에 Crux AI처럼 거액의 자금을 유치하고 Google TPU를 직접 채택한 독립 컴퓨팅 플랫폼까지 더하면, TPU는 이미 「Google이 스스로 돈을 아끼기 위해 쓰는 칩」에서 「Google이 외부에 컴퓨팅을 팔 수 있는 제품」으로 뚜렷하게 전환되고 있다.
이러한 재편이 가져오는 영향은 전방위적이다.
우선 당연히 업스트림의 커스텀 칩 및 네트워크配套 업체(예: AVGO, MRVL)가 가장 확실한 수혜자가 됐다.
Nvidia의 경우, 전체 파이는 여전히 커지고 있지만 Google에는 TPU가, Amazon에는 Trainium이 있고 다른 Hyperscaler들도 자체 개발 ASIC을 강화하고 있어, 미래의 추론 시장은 영원히 승자가 하나만 있지는 않을 것이다.
시야를 조금 더 멀리 보면, Google 손에는 Waymo도 있다. 이 사업은 Alphabet의 다음 분기 EPS를 결정하지는 않겠지만, 만약 Robotaxi가 정말 미국 몇 개 도시에서 도쿄, 싱가포르 등 해외 시장으로 복제되기 시작한다면, 머지않아 「밸류에이션 모델에서 덤으로 주는 것」에서 별도로 계산해야 할 자산이 될 것이다.
심지어 이전까지 계속 Google을 짓눌렀던 반독점 리스크도 최근에는 최악의 시나리오로 가지 않았다.
그래서 이 시점에서 주말 내내 모든 사람이 Gemini 4.0이 「어삼가(御三家)」로 복귀할 수 있을지를 떠들고 있지만, 지금의 Google 앞에서:
Gemini는 정말 「천하제일」이어야 하는가?
Gemini App MAU는 이미 10억을 넘었고, Search는 여전히 성장 중이며, Cloud는 폭발하고 있고, TPU도 이미 외부 판매를 시작했다. Apple은 Gemini 기술을 쓰기 시작했고, 서드파티 Agent는 Google Home에 진입하기 시작했으며, 더 아래로는 Google이 여전히 데이터센터를 짓고, 전력을 확보하고, 자체 컴퓨팅을 깔고 있다.
이렇게 보면, 지난 1~2년 Google이 계속 Flash를 테이블 위에 올린 것도 전혀 이치에 맞지 않는 것은 아니다. 모델을 가능한 한 충분히 강력하고, 충분히 빠르고, 충분히 저렴하게 만든 다음, 자신이 이미 보유한 제품, 진입점, 인프라에 밀어 넣으면





