


SignalPlus 매크로 연구 보고서(20231006): 미국 채권 수익률은 상승했고 암호화폐 시장 자금조달은 3년 만에 최저치를 기록했습니다.


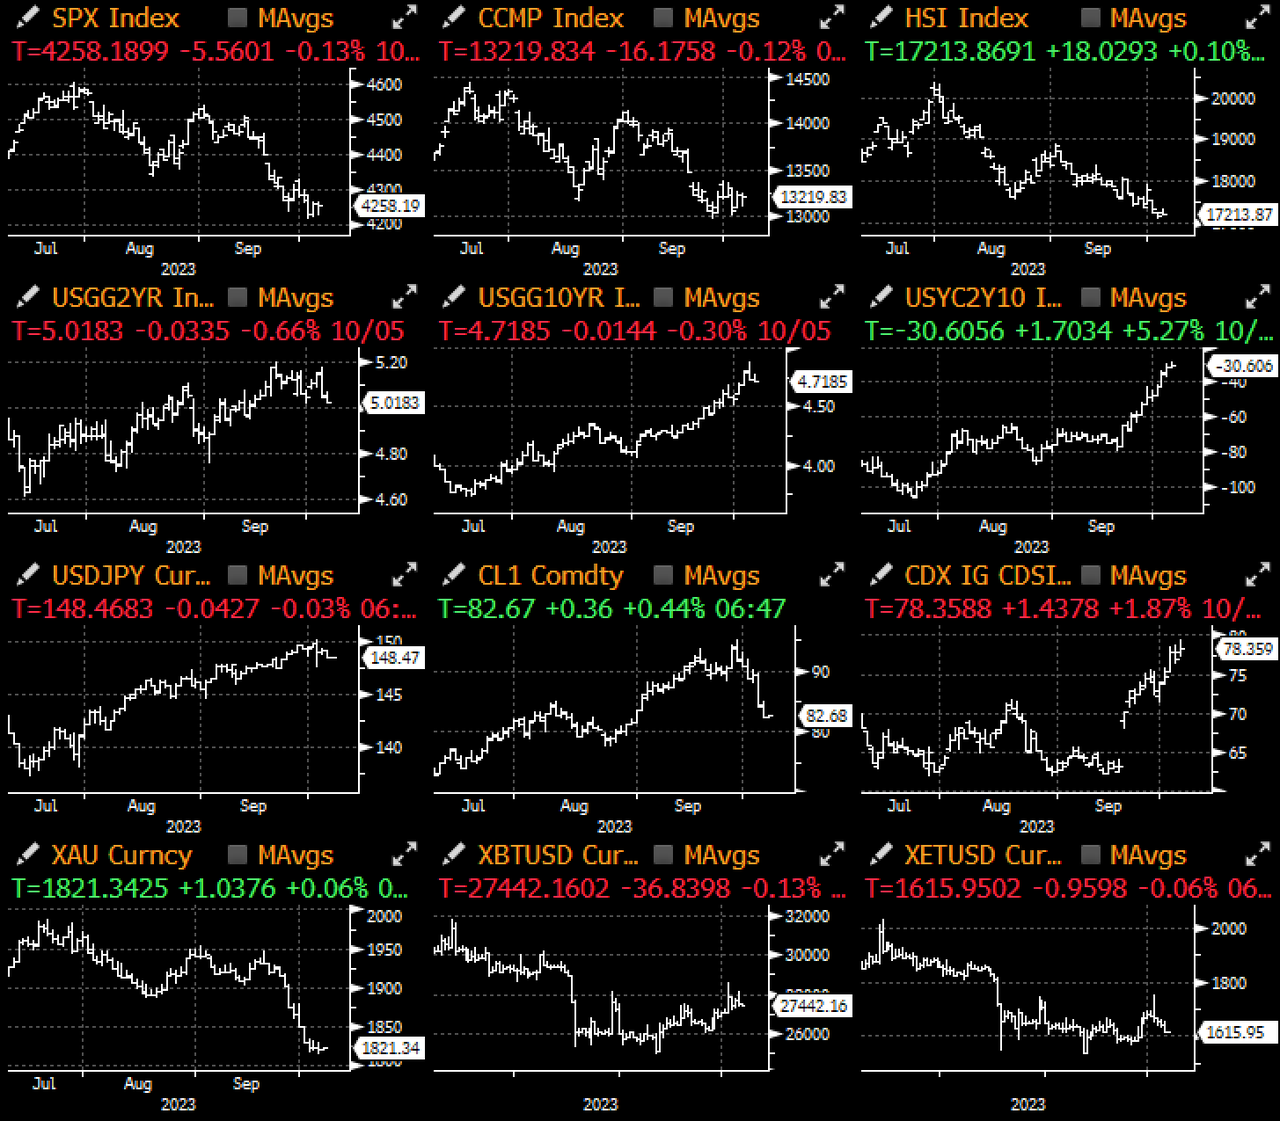
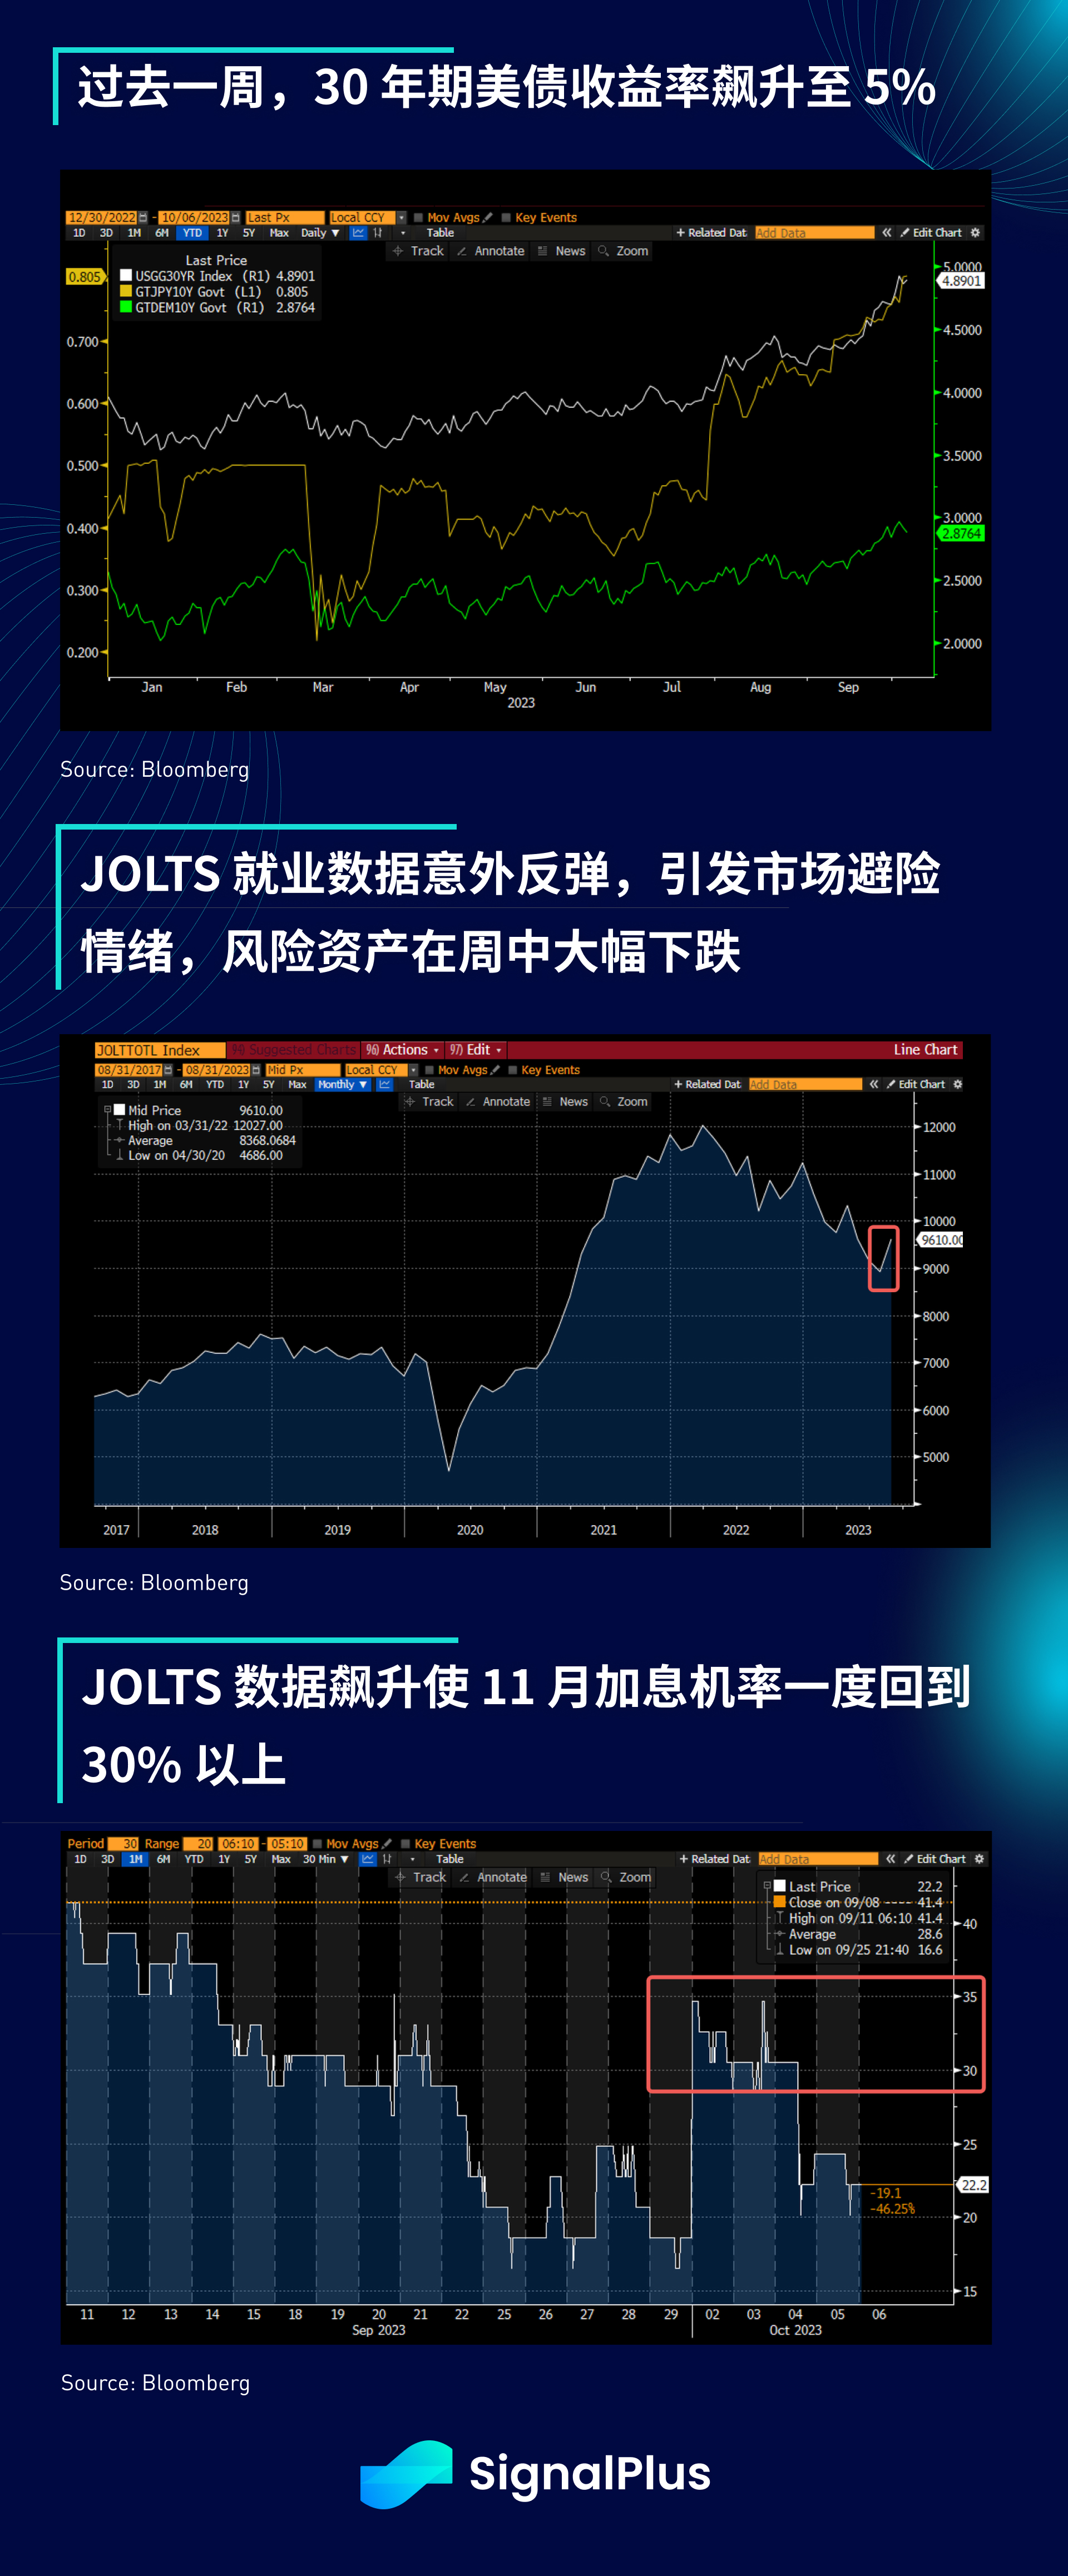
이번주 중국과 홍콩은 여전히 골든위크 연휴입니다. 거시전선의 가장 큰 소식은 미국 30년물 채권수익률이 5%, 독일 10년물 채권수익률이 3%를 기록하는 등 글로벌 금리 급등입니다. %. 일본 국채 선물수익률도 80bp를 넘어섰다.
지난 주 동안 연방준비제도(Fed)와 유럽중앙은행(ECB)의 몇몇 관료들은 인플레이션의 마지막 단계가 가장 다루기 어려울 것이라고 강조하고 정책 완화에 대한 기대는 시기상조라고 계속해서 말하는 매파적인 논평을 발표했습니다. 실제로 주중 테이퍼 탠트럼(taper tantrum) 형태의 채권수익률 급등을 촉발한 것은 실제로 강력한 경제지표의 결과였습니다. 미국 ISM 제조업지수가 예상보다 좋았을 뿐만 아니라 JOLTS 데이터의 반등이 시장에 충격을 줬고, 8월에는 일자리가 961만개로 반등해 당초 전망(881만5천개)보다 크게 높아져 11월 금리 인상 가능성이 30% 이상으로 높아지고 10년물 금리는 12%포인트 하락했다. 화요일의 베이시스 포인트. SPX 지수도 그날 1.3% 하락했습니다.
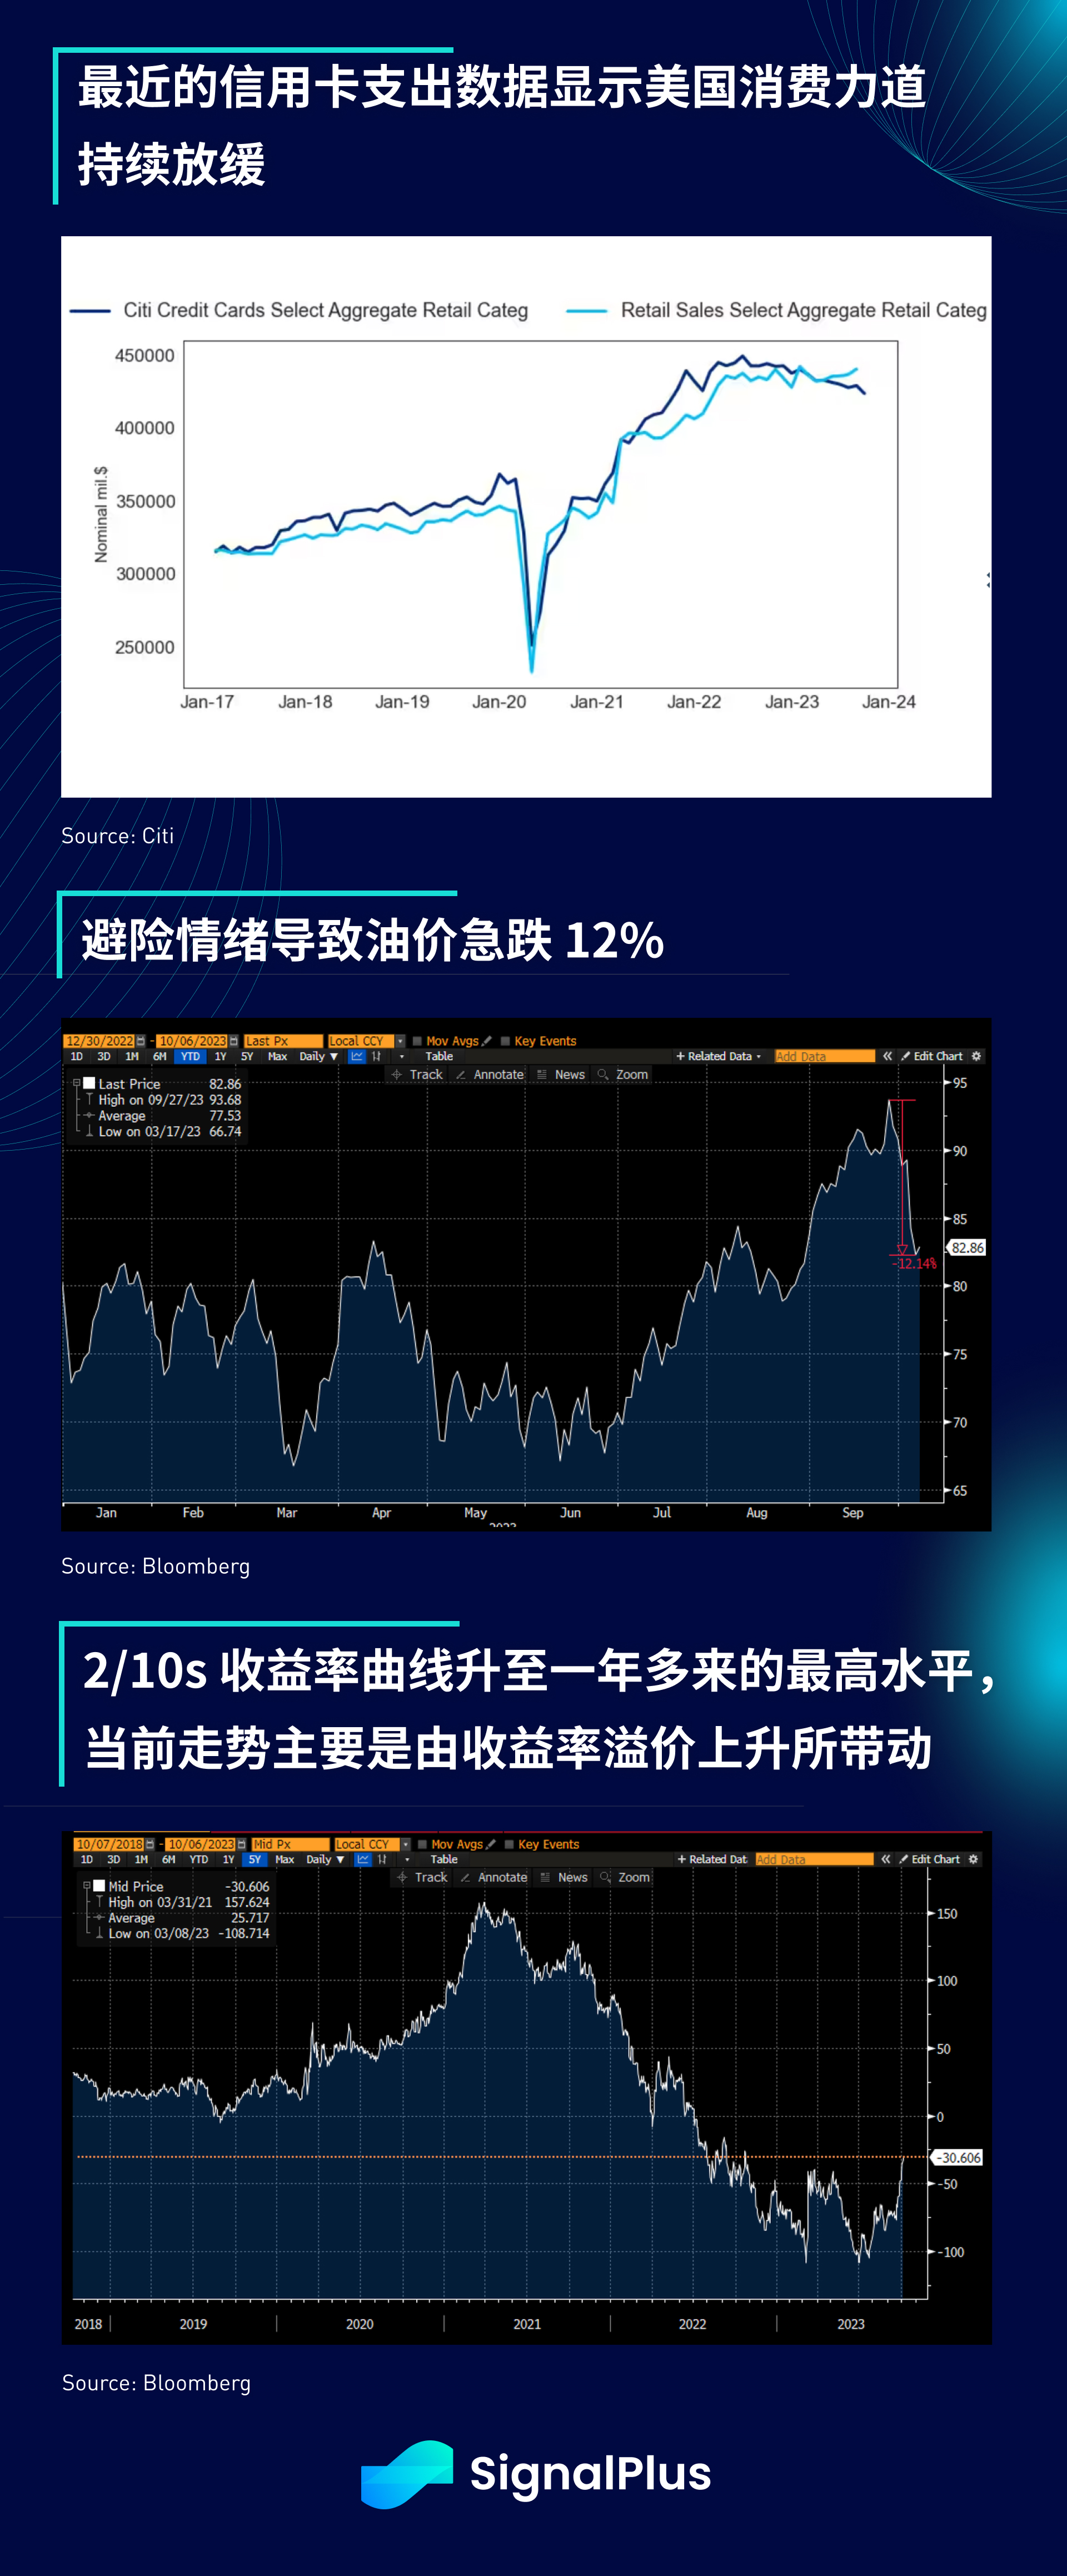
그 이후로 위험 시장은 안정되었습니다. 9월 ADP 고용 증가율은 급격히 둔화되었고(+89,000, 예상보다 낮음 +158,000), 유로존 소매 판매 데이터는 예상보다 낮았습니다(월 대비 -1.2% vs. 예상 -0.5%). )), 씨티의 미국 신용카드 데이터가 하락(9월 첫 2주 동안 전월 대비 -1.3%)했고, 원유 선물도 12% 하락해 채권 하락세가 일시적으로 멈췄다. 연준(긴축 정책) 주도된 하락세와 달리 현재 수익률 움직임은 가파른 약세 추세에 의해 주도되고 있으며, 2/10 곡선은 1년여 만에 볼 수 없었던 수준으로 되돌아갑니다. 장기적으로 인플레이션 압력이 지속될 것이라는 점을 고려하면 종말이 가까워지고 있습니다. 예, 15년간의 제로금리/양적완화 과잉은 빠르게 조정되었으며 이제 투자자들은 더 높은 수익률 프리미엄과 할인율을 요구하고 있습니다.
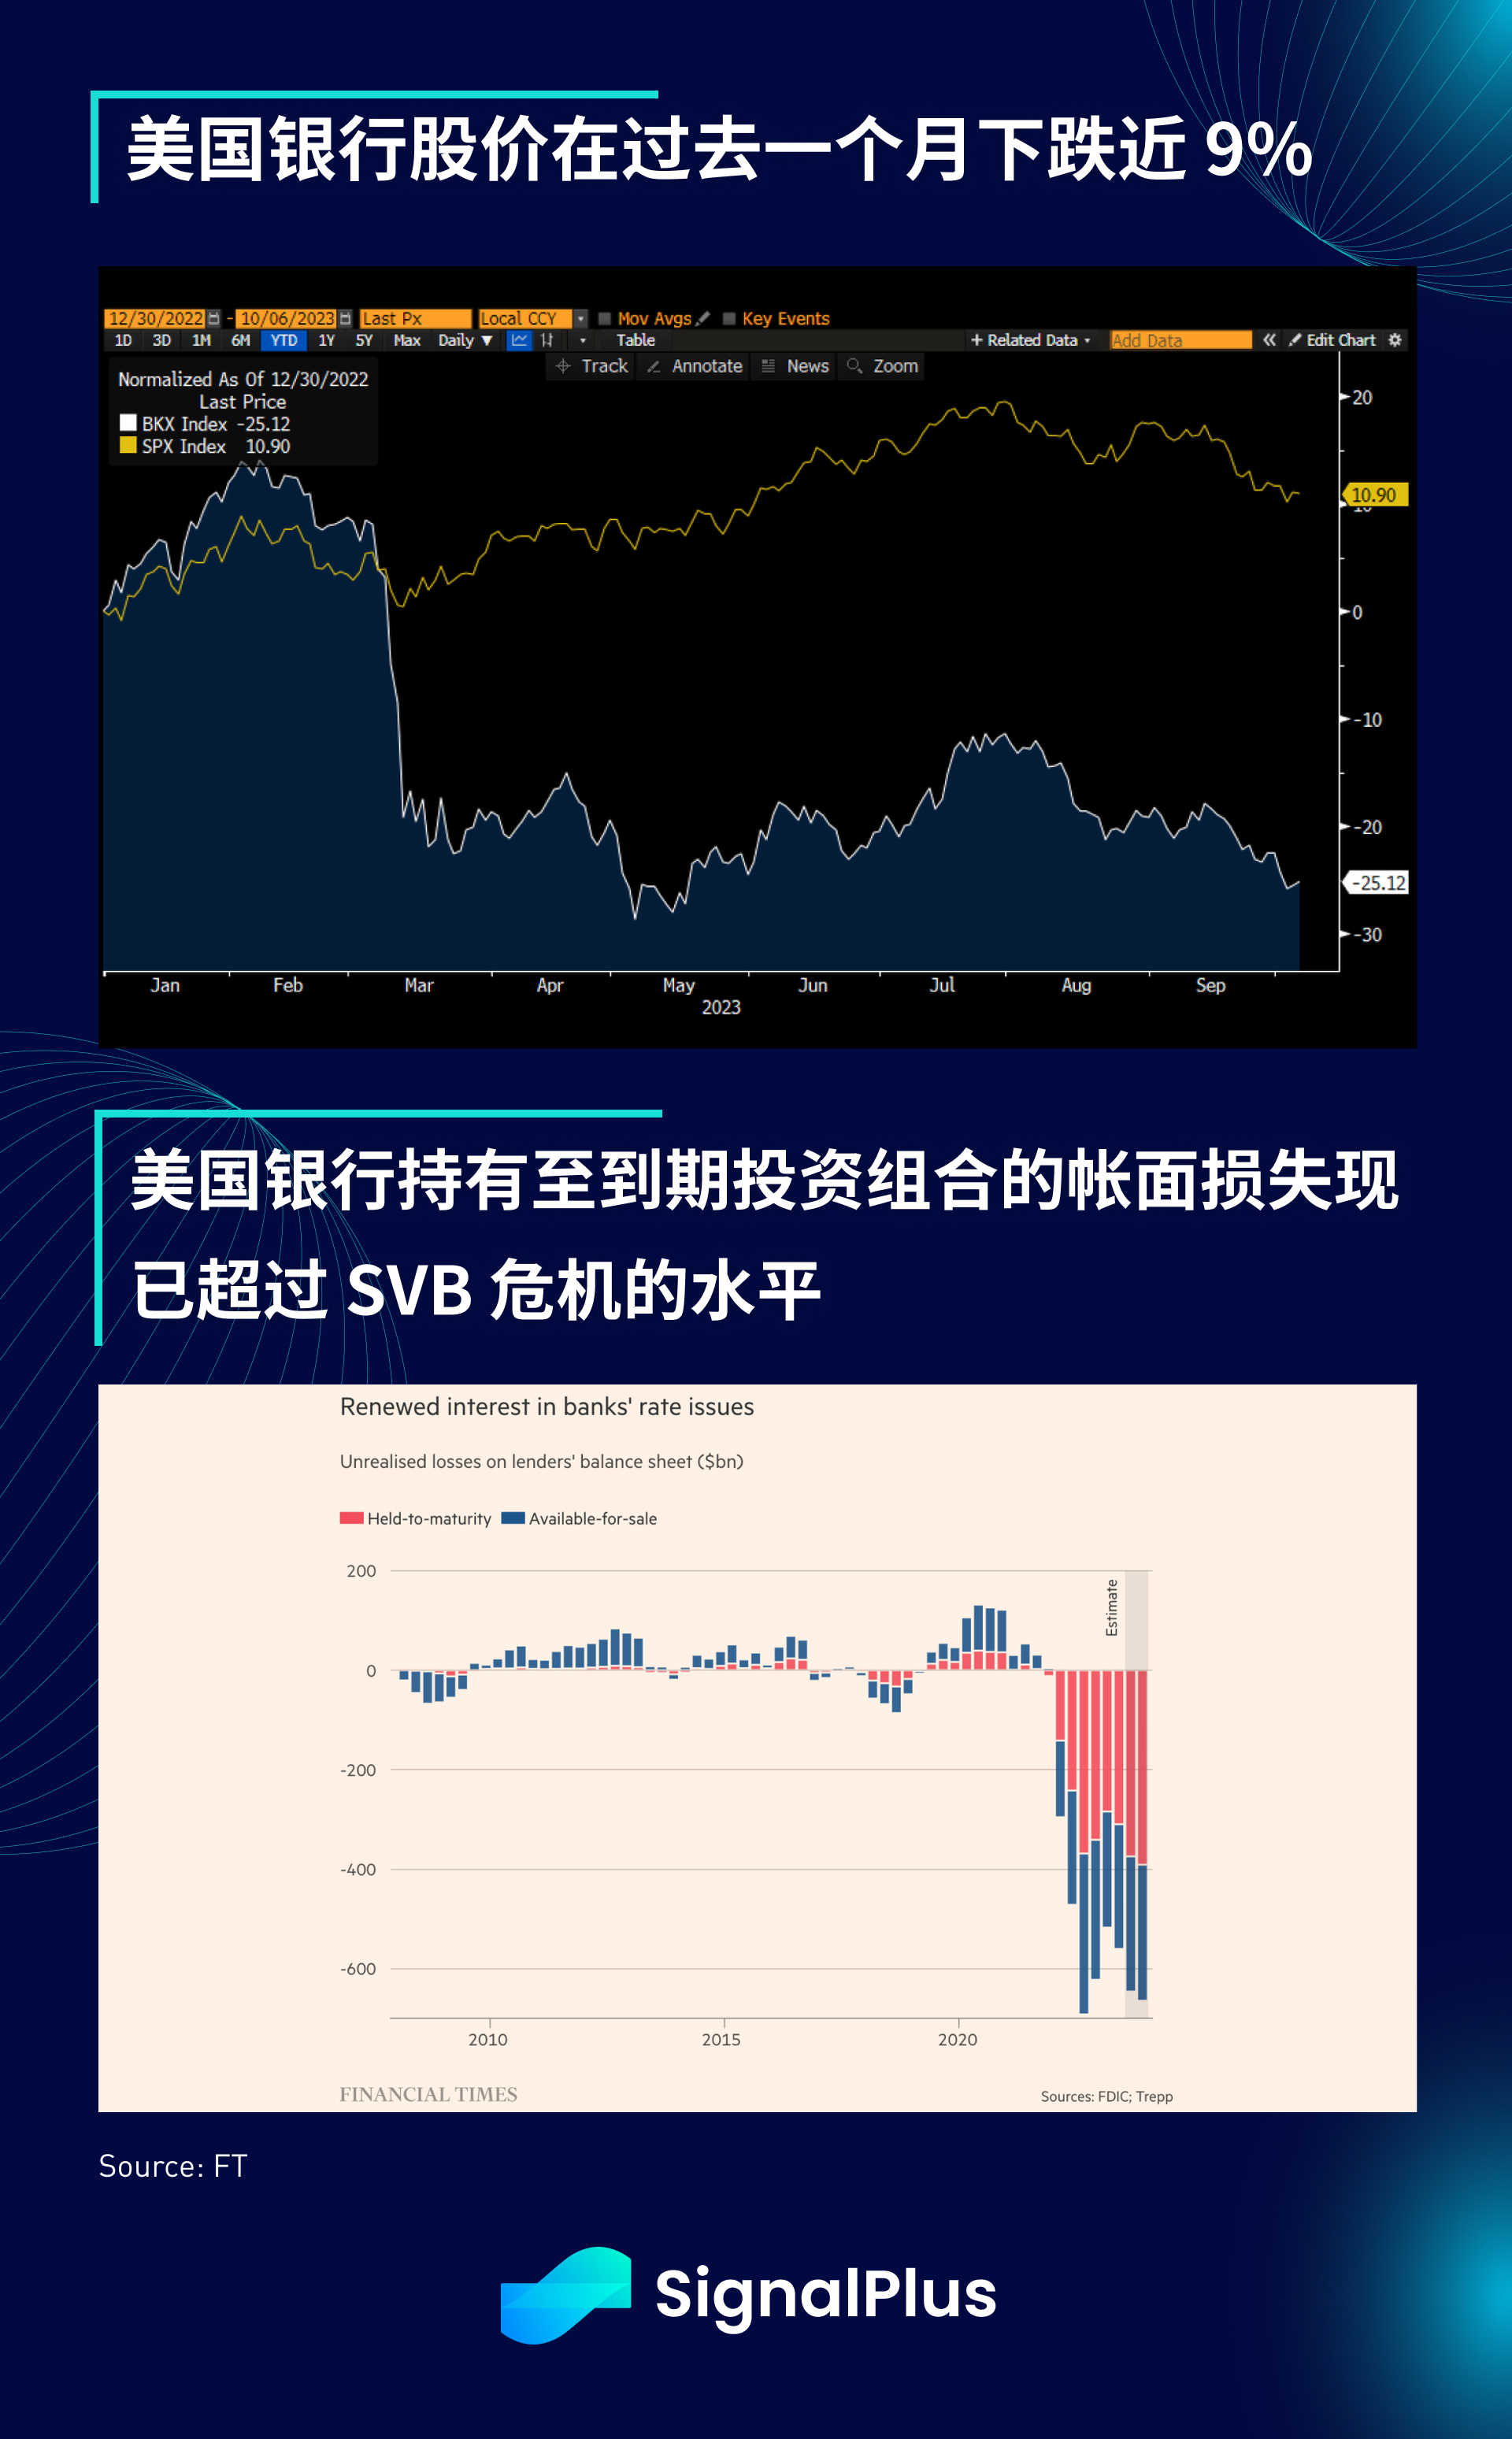
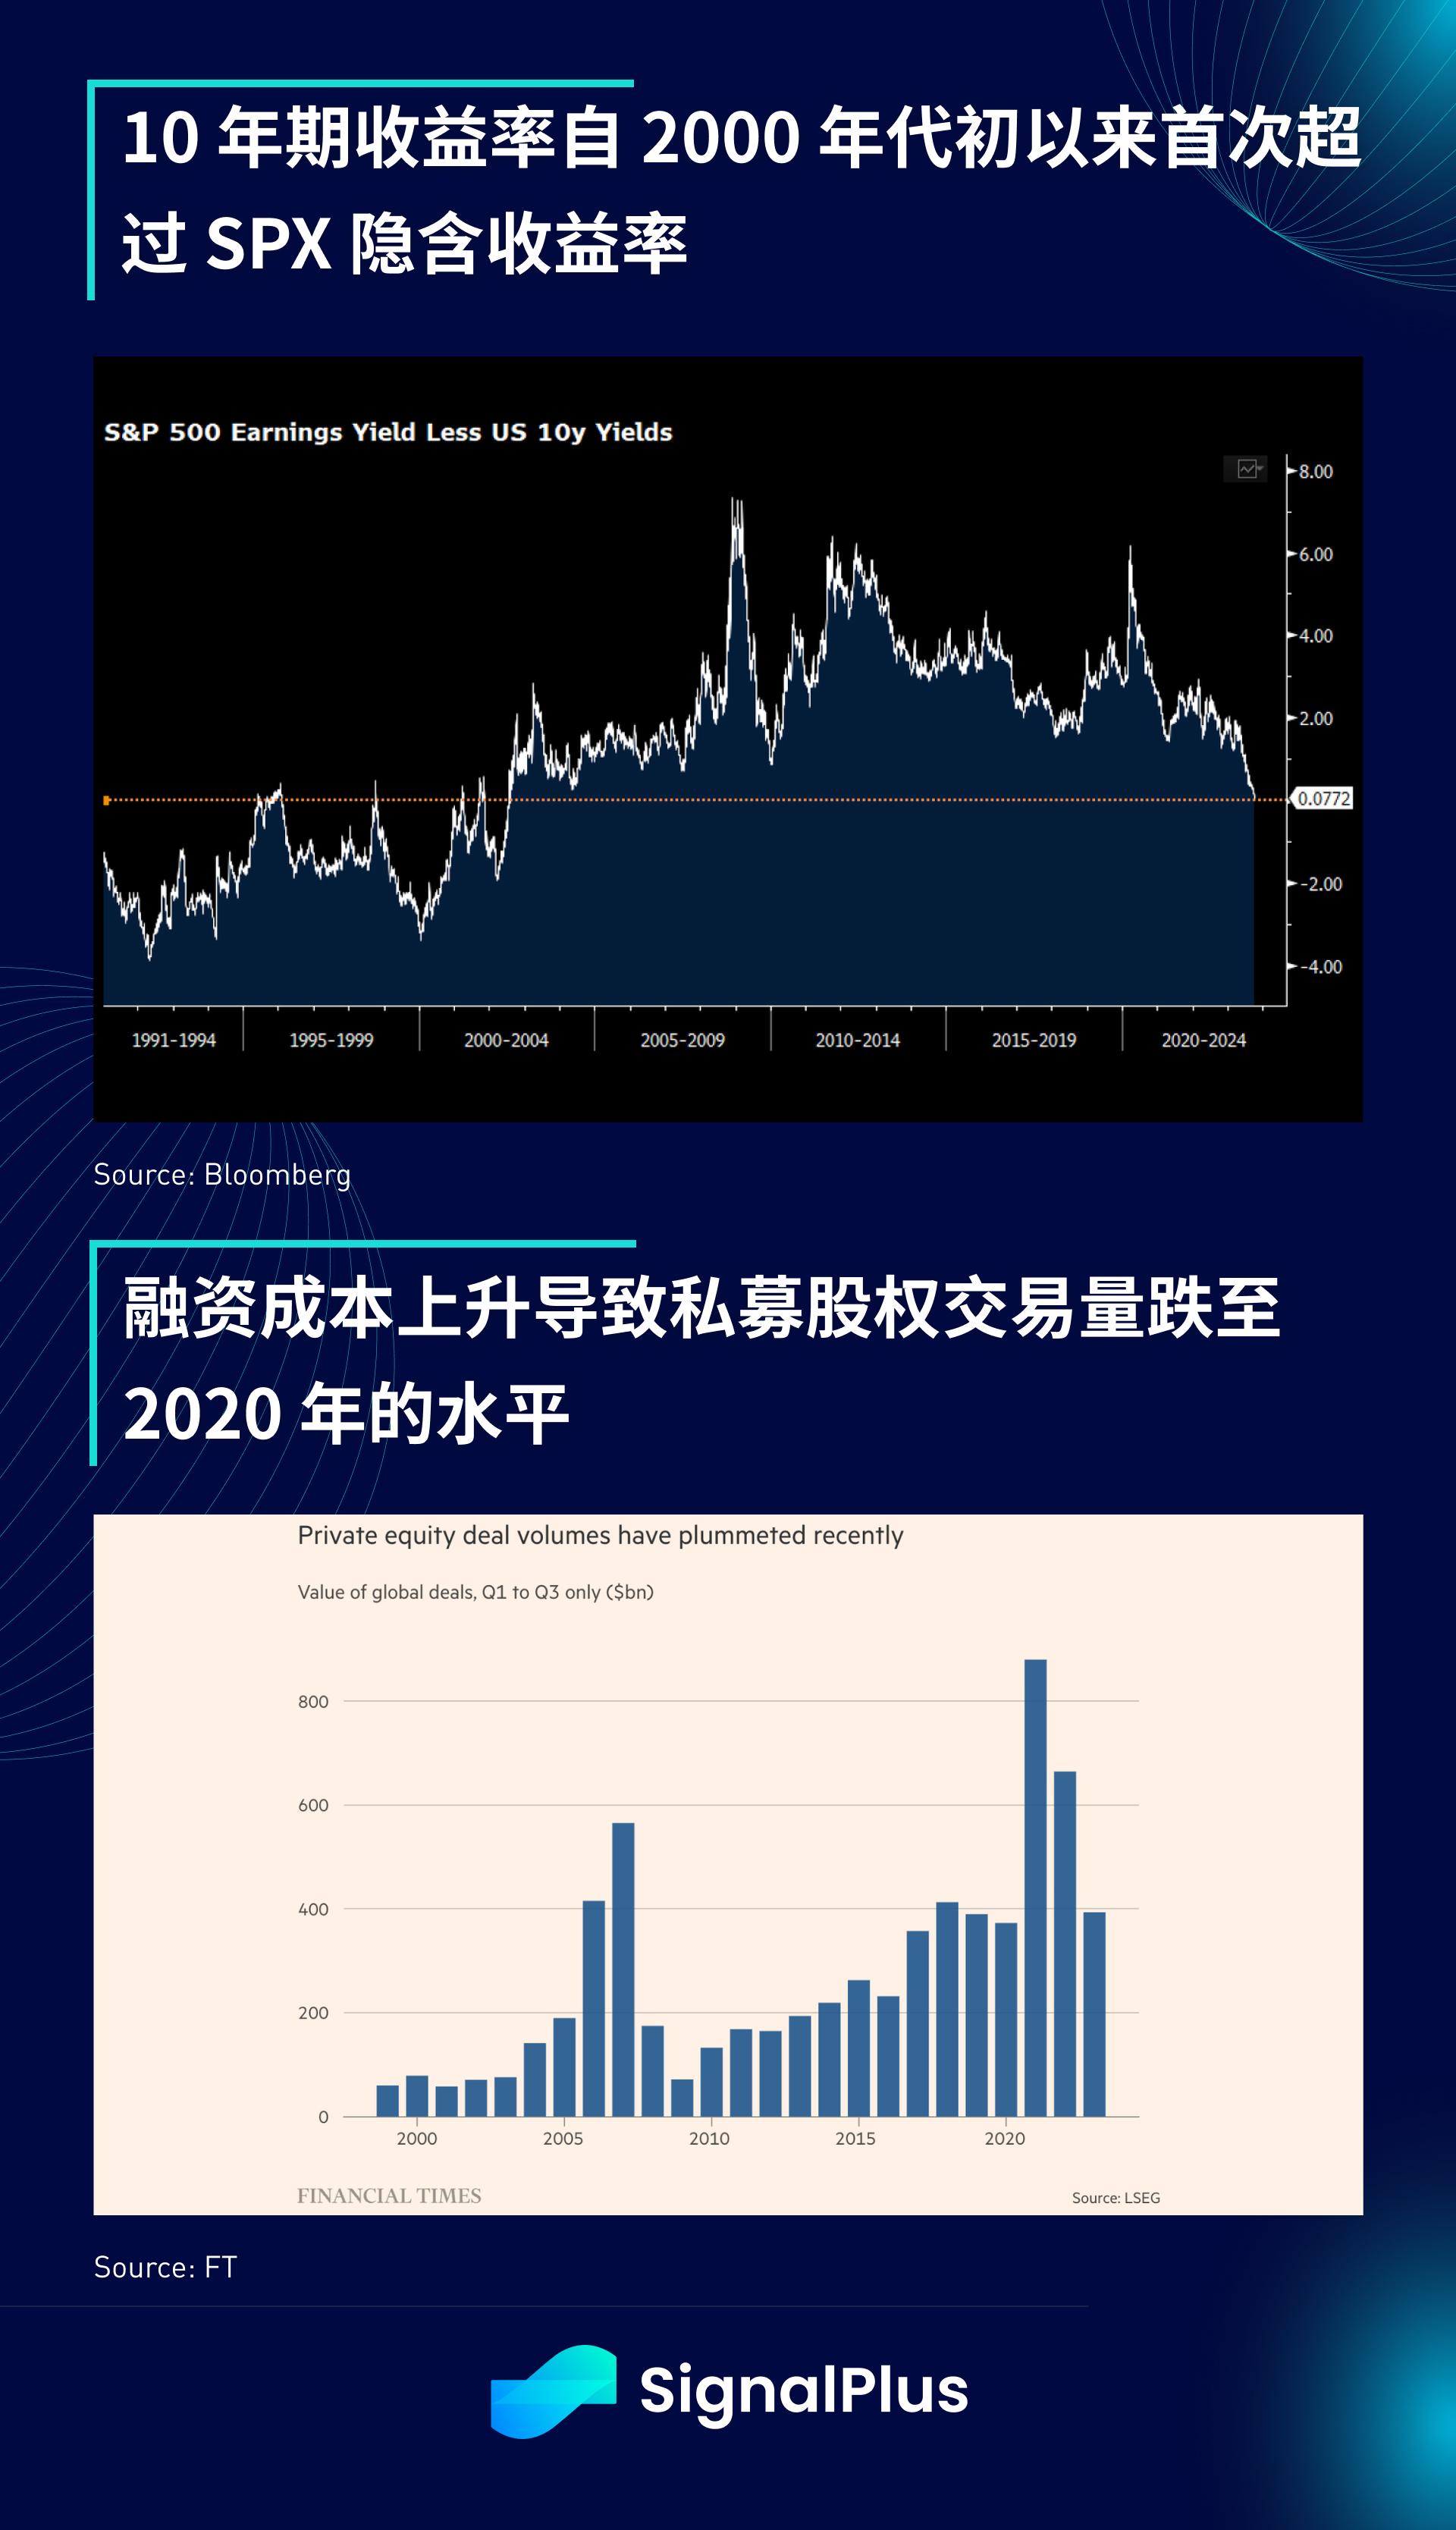
높은 조달금리의 복귀는 거시자산에 큰 영향을 미치게 될 것이며, 젊은 투자자들이 이전에는 상상하지 못했던 무위험 5% 금리의 세계로 진입하고 있으며, 금리 상승으로 인한 포트폴리오 손실에 대한 우려도 커지고 있습니다. 은행 주가는 과거 상승을 초래했습니다. 은행의 만기보유 포트폴리오에 대한 장부상 손실은 약 4,000억 달러로 추산되며, 10년 만기 채권 수익률이 이후 처음으로 SPX 내재 수익률을 초과하는 등 월간 거의 9% 하락했습니다. 한때 뜨거웠던 2000년대 초반에도 실행된 거래 규모 측면에서 사모 펀드 공간도 2020년 수준으로 급락했으며, 치솟는 자금 조달 비율로 인해 예측 가능한 미래에 대한 자금 조달 옵션과 출구 가정이 심각하게 제한되었습니다.
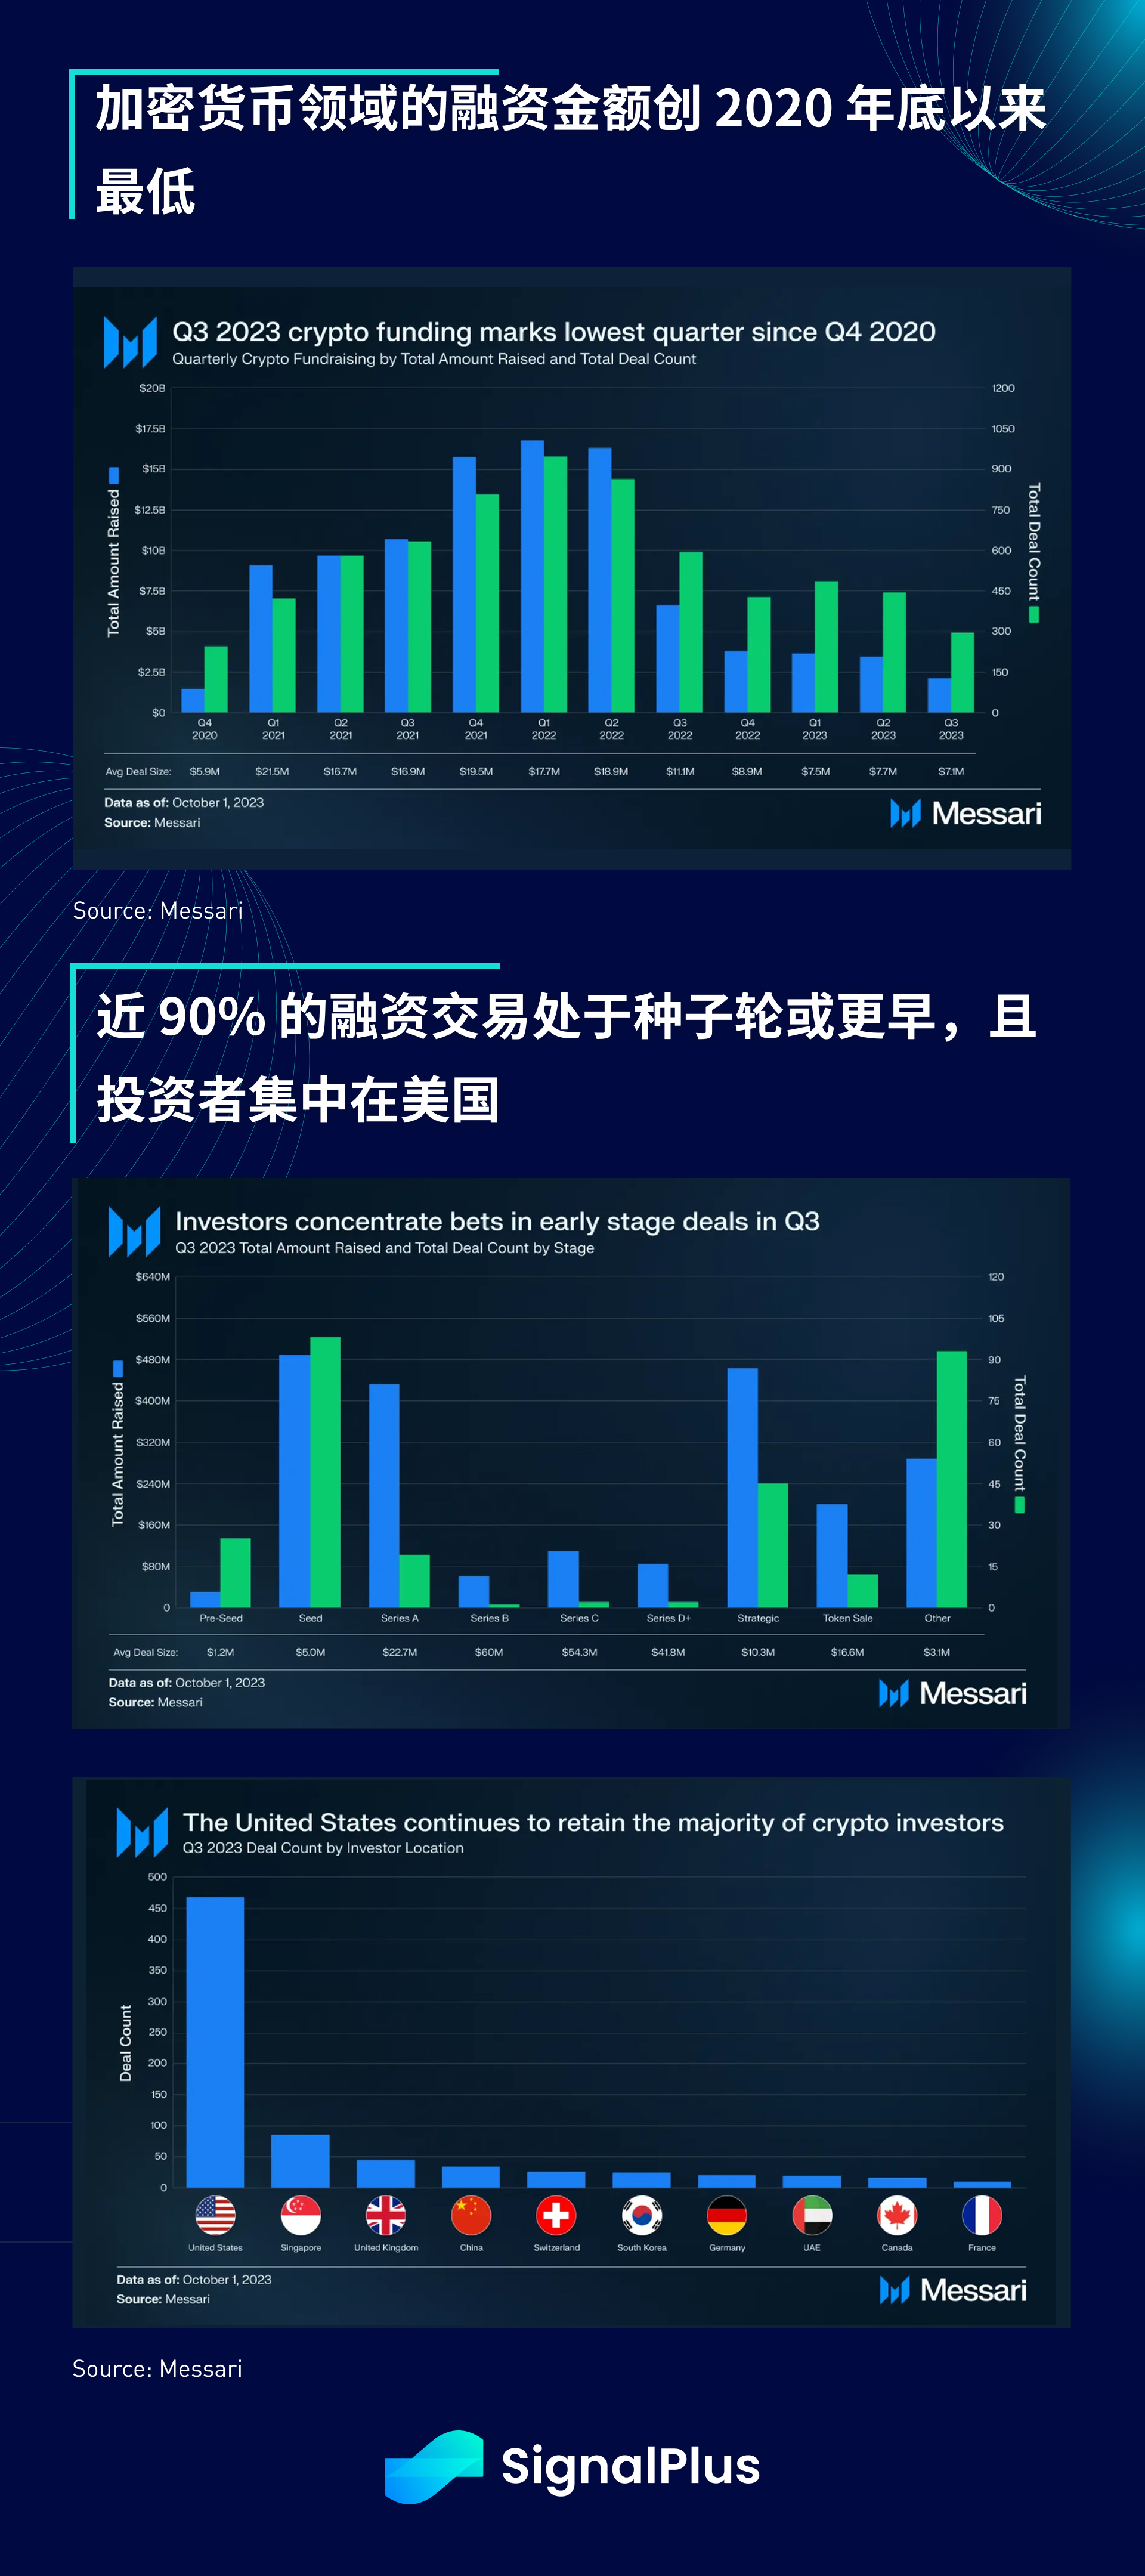
예상대로 자본에 대한 압박이 암호화폐 분야로 확산되면서 업계의 자금조달 규모가 2020년 말 이후 최저 수준을 기록했다. 또한 자금조달 거래의 약 90%를 차지할 정도로 가치평가와 퇴출 방안이 다시 관심의 대상이 됐다. 시드 라운드 파이낸싱 단계 또는 그 이전 단계에서는 규제 저항에도 불구하고 투자자는 여전히 주로 미국 출신입니다.
ChatGPT 4.0 플러그인 스토어에서 SignalPlus를 검색하시면 실시간 암호화 정보를 얻으실 수 있습니다. 업데이트를 즉시 받으려면 트위터 계정 @SignalPlus_Web3을 팔로우하거나 WeChat 그룹(WeChat 보조자 추가: SignalPlus 123), Telegram 그룹 및 Discord 커뮤니티에 가입하여 더 많은 친구들과 소통하고 소통하세요.
SignalPlus Official Website:https://www.signalplus.com





