


SignalPlus 매크로 연구 보고서(20230907): 나쁜 9월 시장에 직면


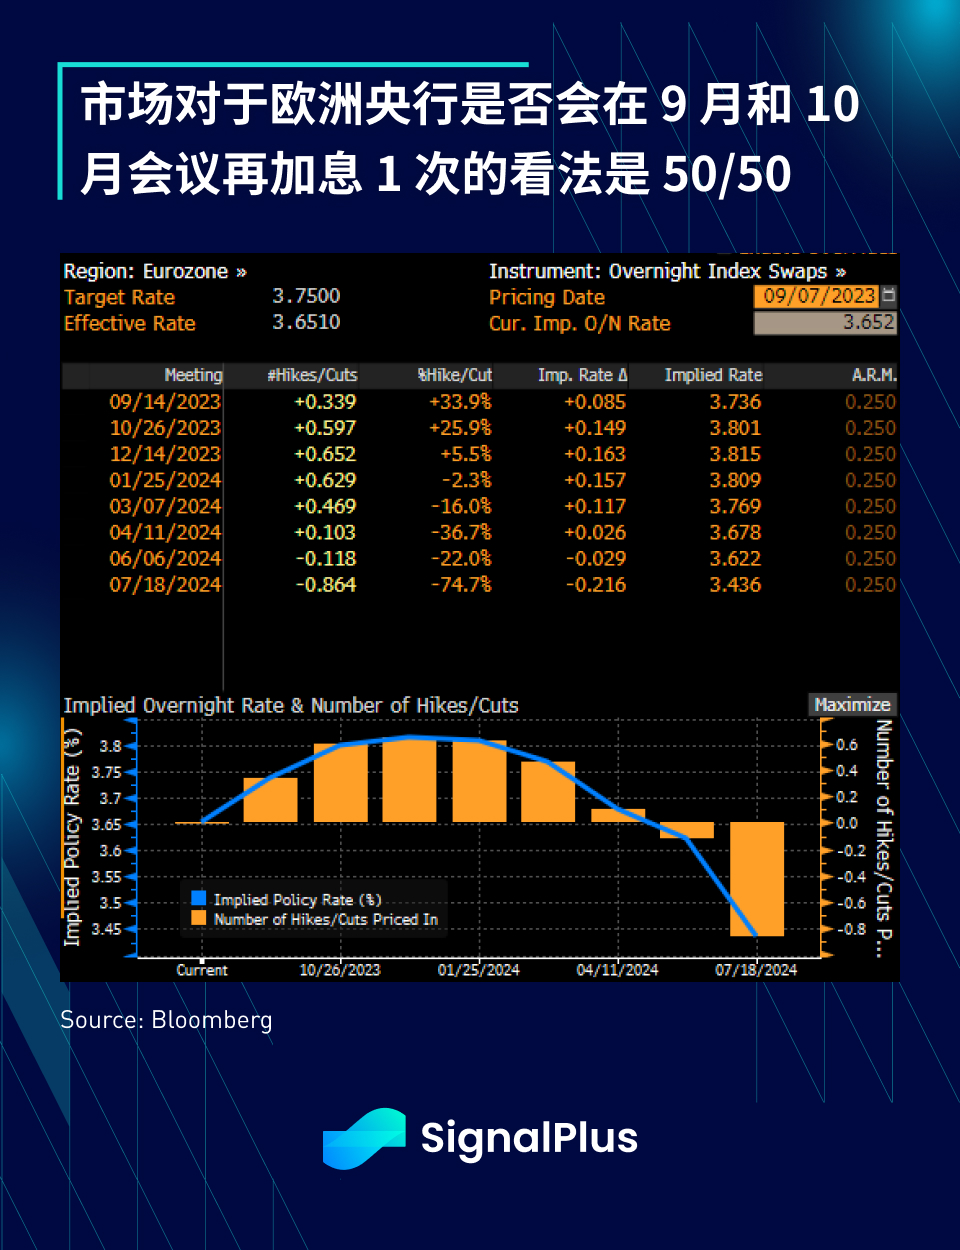
유럽중앙은행(European Central Bank)의 일련의 매파적 논평으로 인해 아시아 무역회의 평온함이 깨졌습니다. (Knot은 시장이 9월 금리 인상 가능성을 과소평가했다고 말했고, Kazimir는 9월 금리 인상이 선호된다고 말했습니다. ), 2년 만기 독일 국채 수익률이 7bp 상승하여 독일 공장 주문 데이터 부진(월 대비 11.7% 하락)의 영향을 극복했습니다. 현재 시장은 유럽 중앙 은행의 가능성을 33%로 평가하고 있습니다. 다음 주 금리 인상 유럽중앙은행이 다시 금리를 인상할지 시장은 확신하지 못합니다. 1회의 금리 인상에 대한 전망은 50/50입니다.
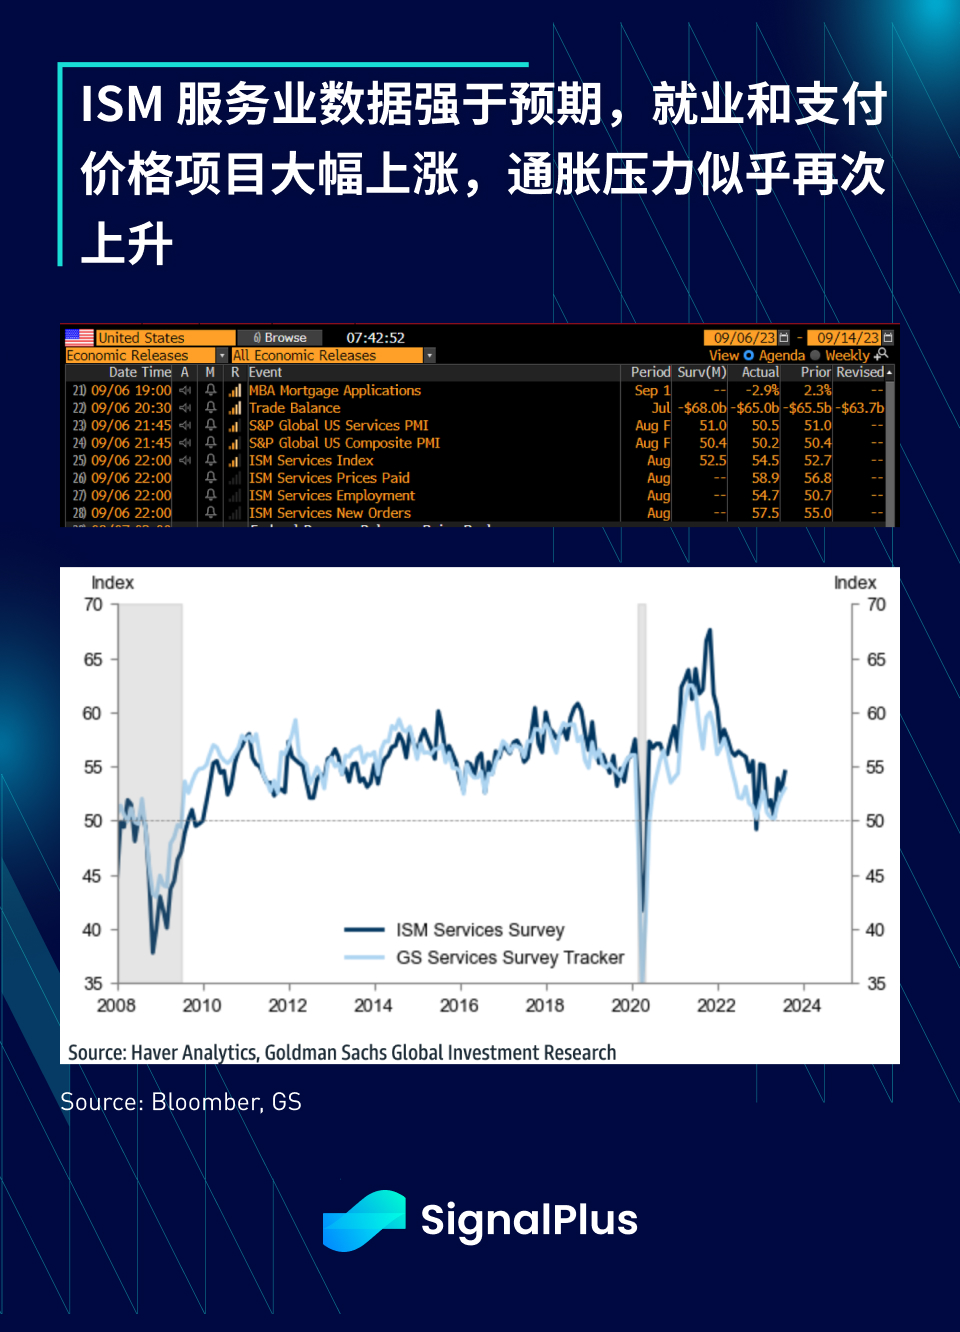
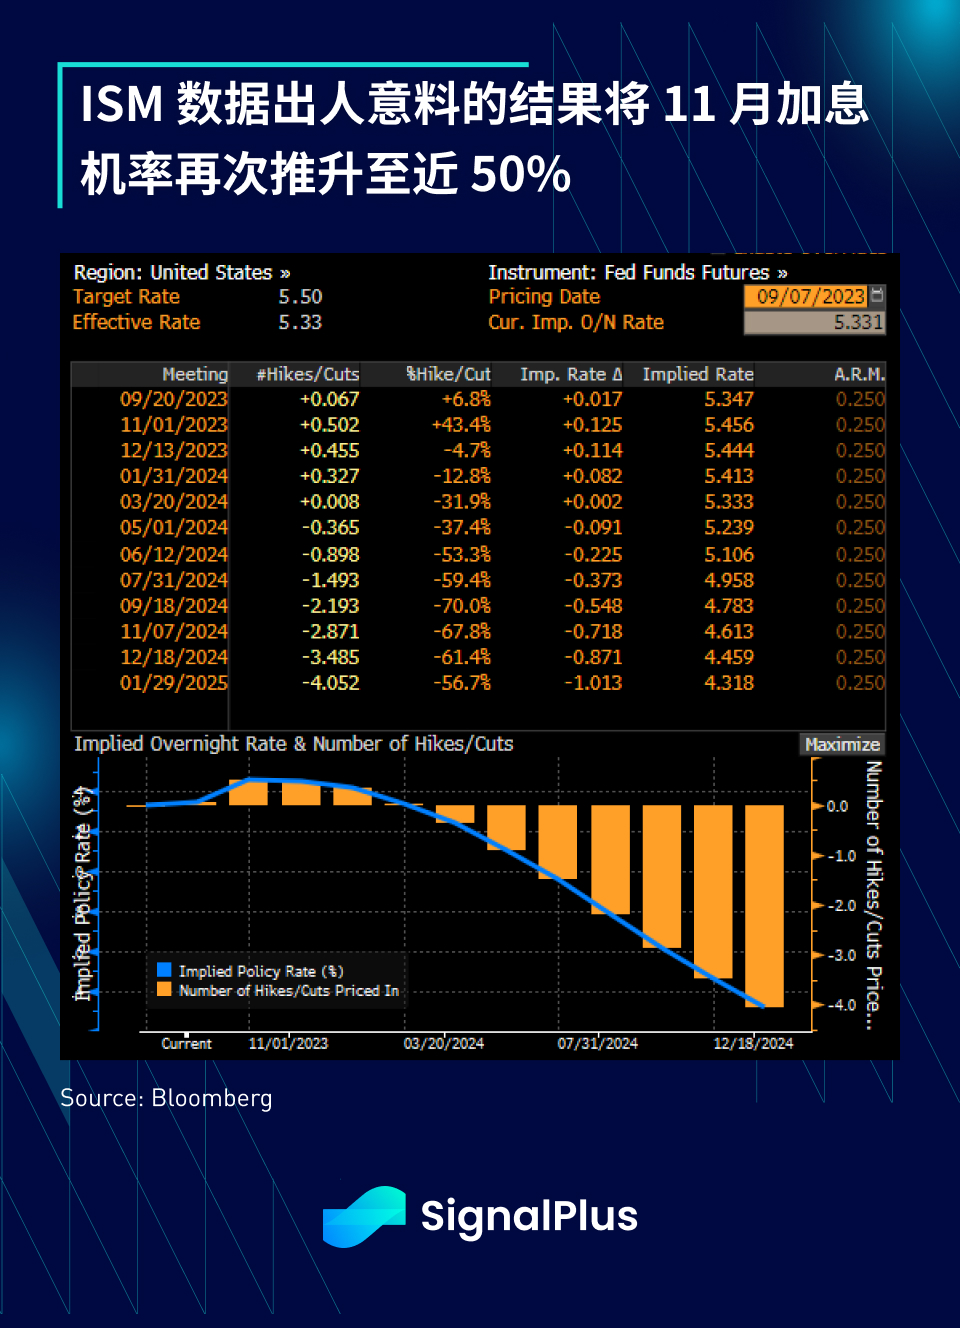
미국 재무부에서는 (투자 등급 기업의) 조달 금리를 고정하기 위해 어제 340억 달러 이상의 채권 발행이 있었고 채권 수익률은 여전히 이로부터 회복하려고 노력하고 있지만 매우 강력한 ISM 서비스 지수가 2-2를 밀어냈습니다. 11월 금리인상 확률도 5% 이상으로 높아져 11월 금리인상 확률도 45%까지 높아졌으며, ISM 데이터 결과는 최근 고용 전망이 부진한 고용지표와 극명한 대조를 이룬다. 2021년 11월 이후 최고 수준이며, 지불 가격도 58.9(56.8에서)로 뛰었고 신규 주문은 57.5(50에서)로 증가했습니다.
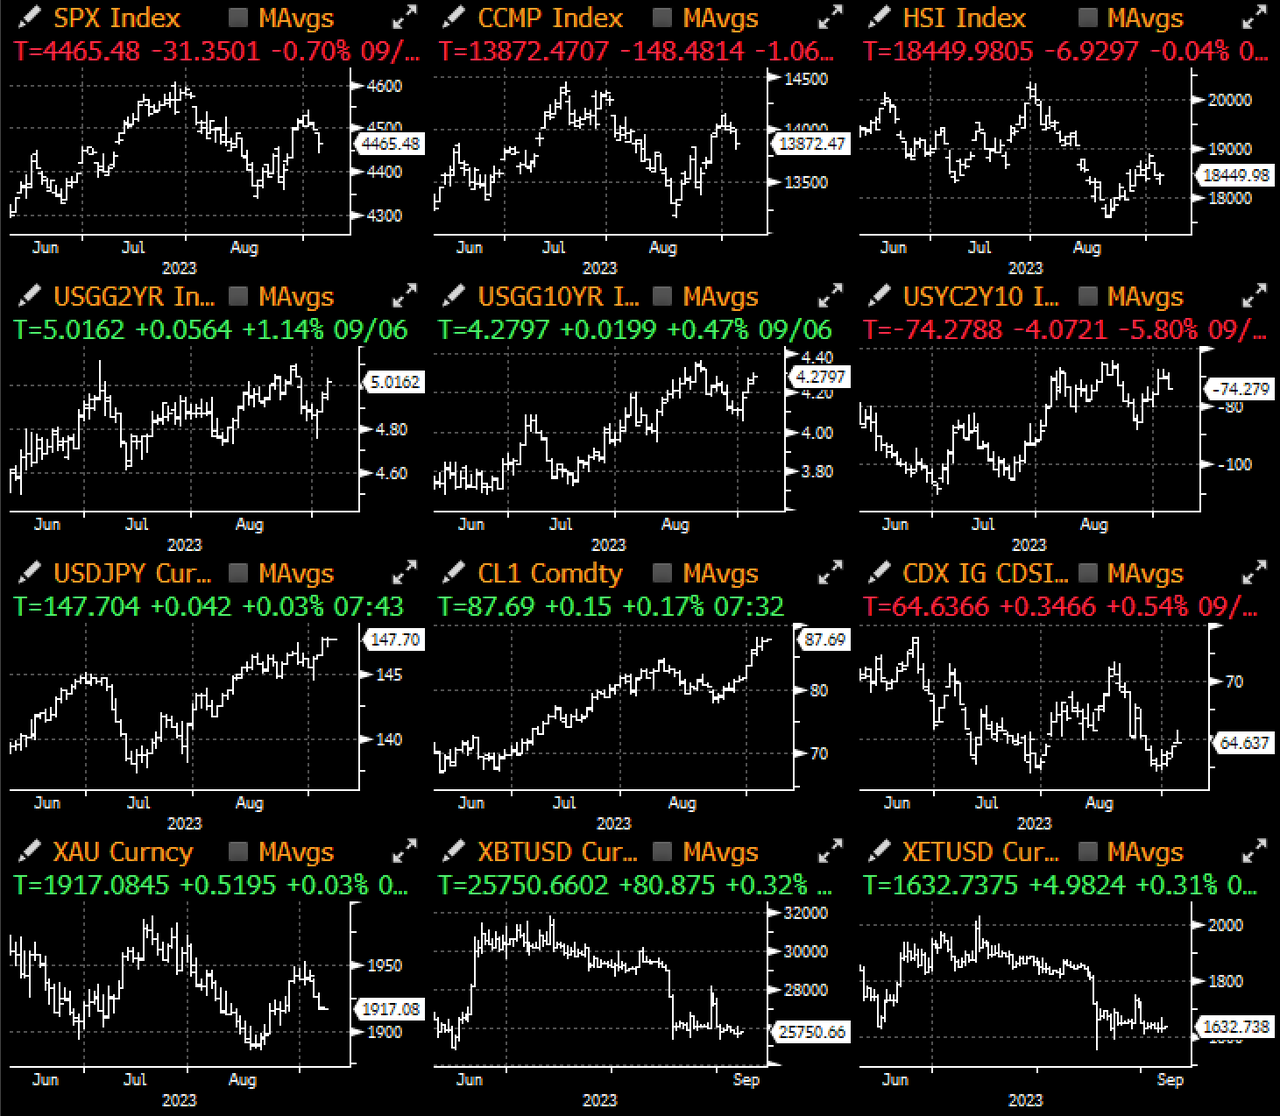
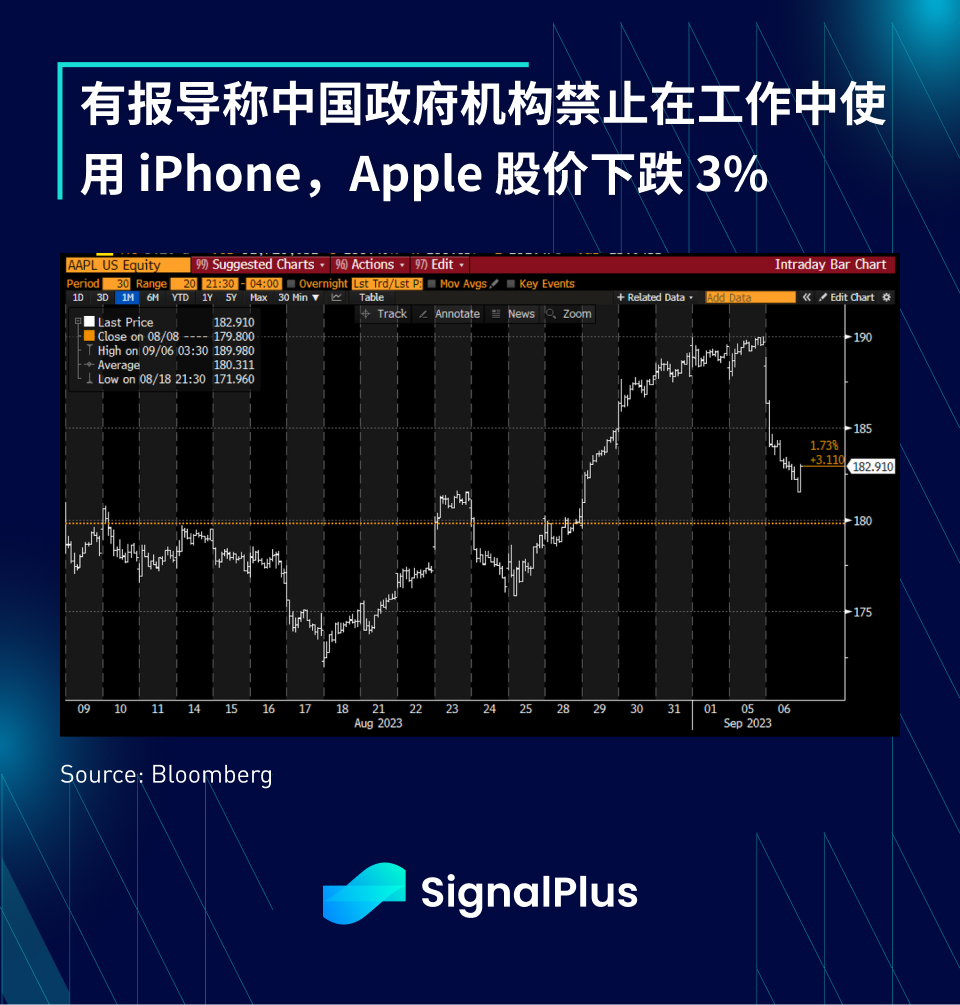
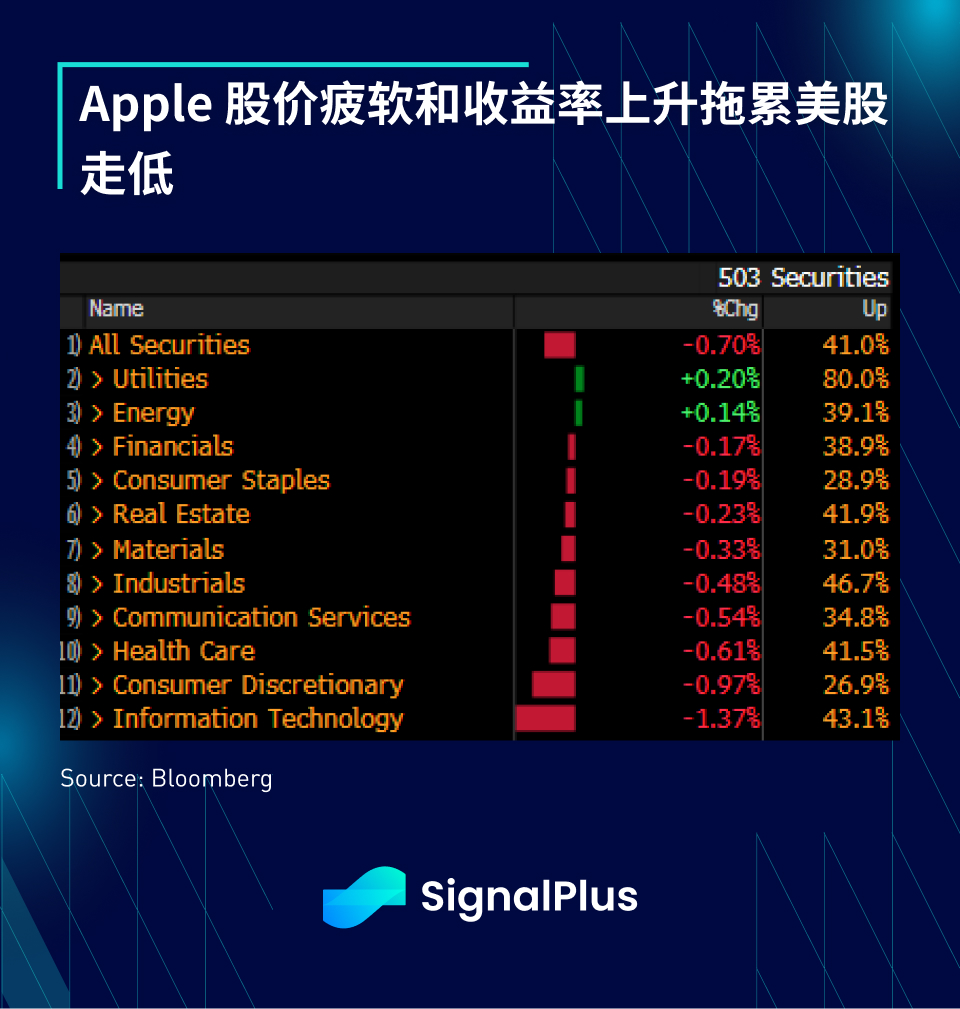
나스닥 지수가 1% 가까이 하락하는 등 증시 실적은 부진했고, 수익률 상승 영향과 더불어 중국 정부 기관이 직장 내 아이폰 등 외국 브랜드 기기 사용을 금지했다는 소식도 나왔다. 3% 하락해 SPX 기술주를 주도했다. 지수는 1.3% 하락했다.
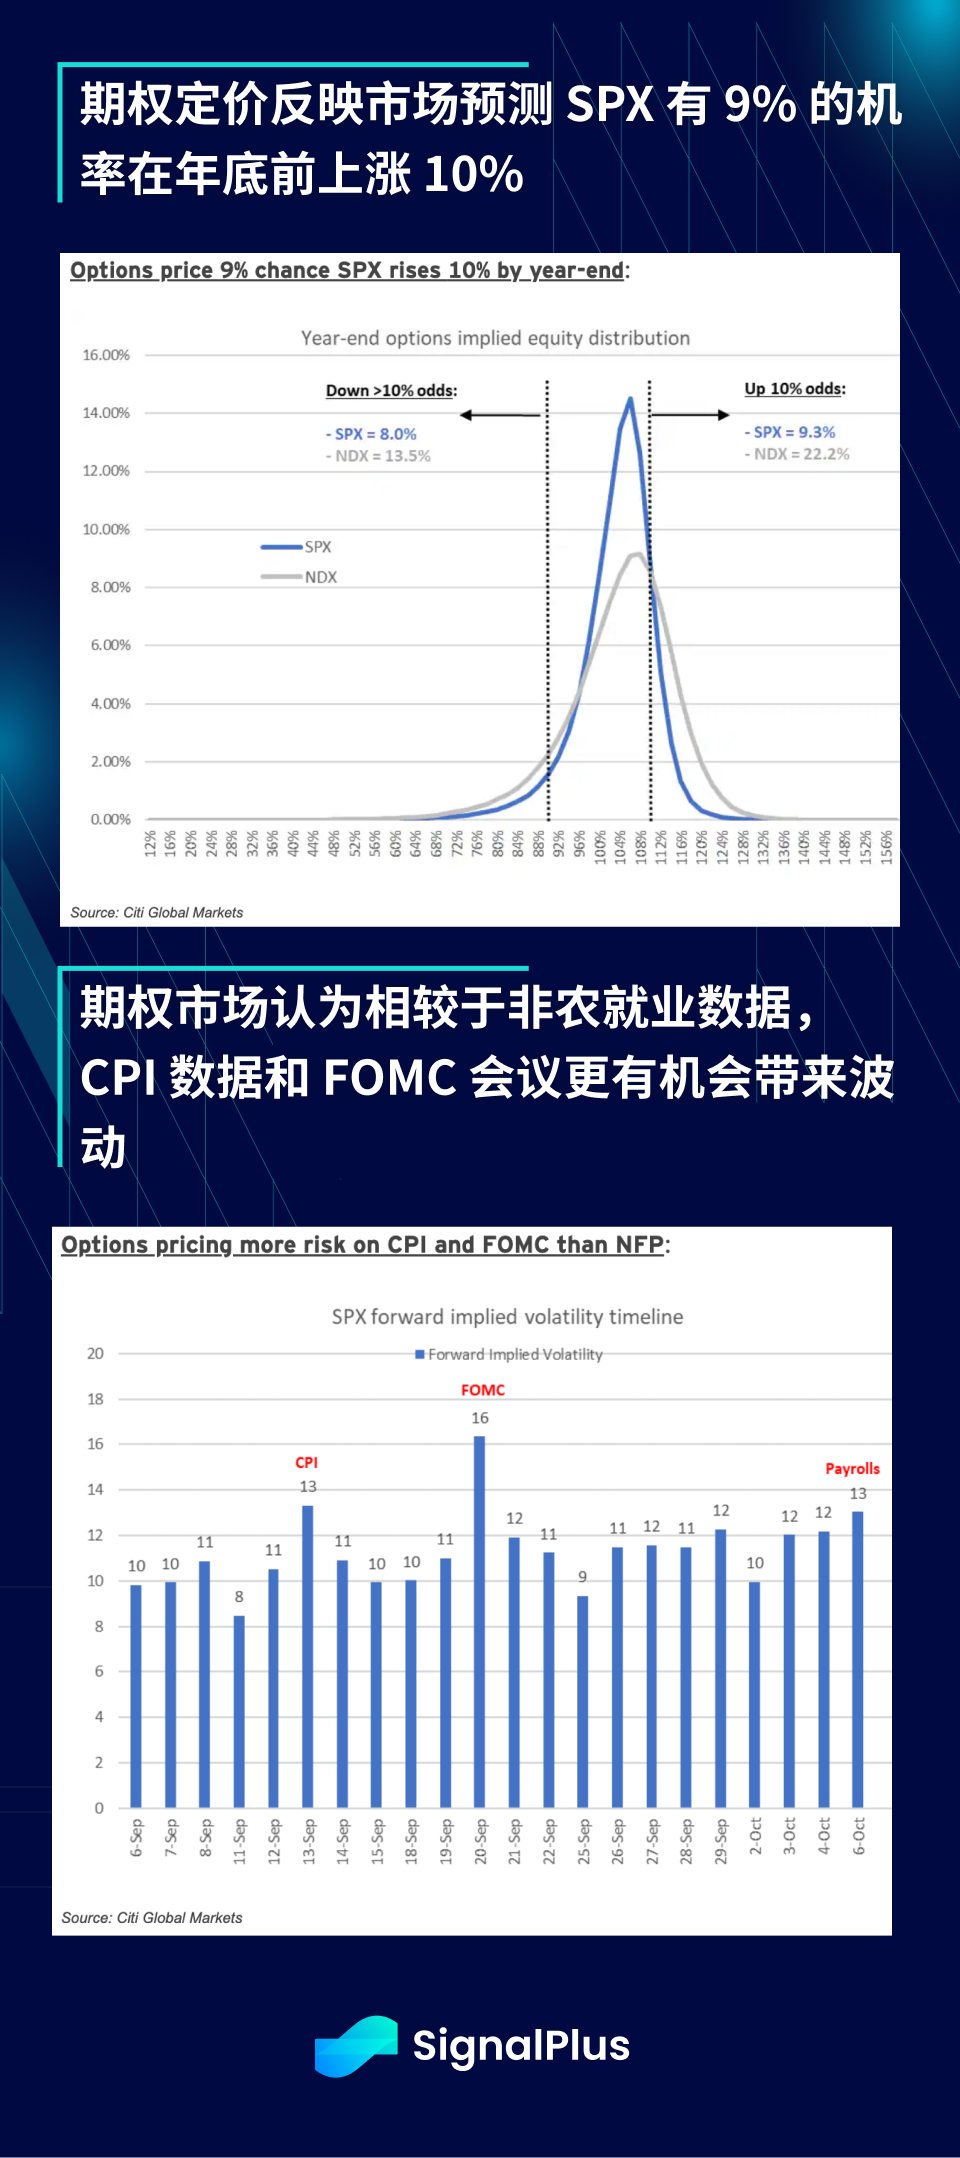
주식시장 하락에도 불구하고 스톡옵션 포지션은 여전히 낙관적인 태도를 보이고 있으며, 내재가격 확률 예측 분포가 오른쪽으로 급격하게 기울어져 SPX 및 나스닥 지수 상승에 대해 여전히 낙관적임을 나타냅니다. SPX의 내재변동성은 매우 안정적이며 시장은 다음 CPI 및 비농업 고용 데이터가 너무 뚜렷한 변동을 가져올 것으로 예상되지 않으며 다가오는 FOMC 회의에서도 반영된 프리미엄은 평소보다 훨씬 작을 것입니다.
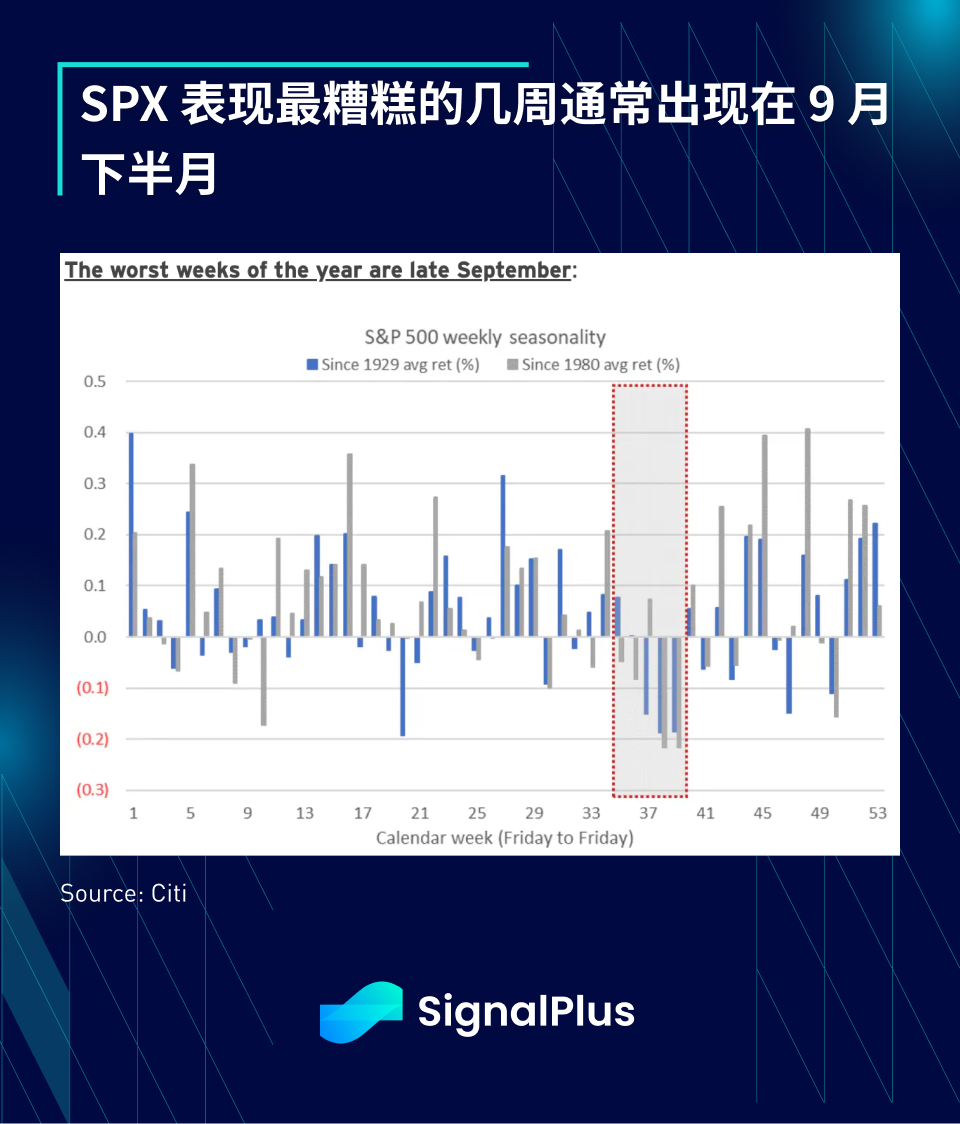
SP 500의 계절적 저조한 성과는 잘 알려져 있습니다. 역사적으로 최악의 주는 일반적으로 9월 하반기에 발생합니다. 그러나 시장은 현재의 위험 배분에 상당히 만족하고 있는 것으로 보이며 큰 자신감을 가지고 9월 하반기로 향하고 있습니다.
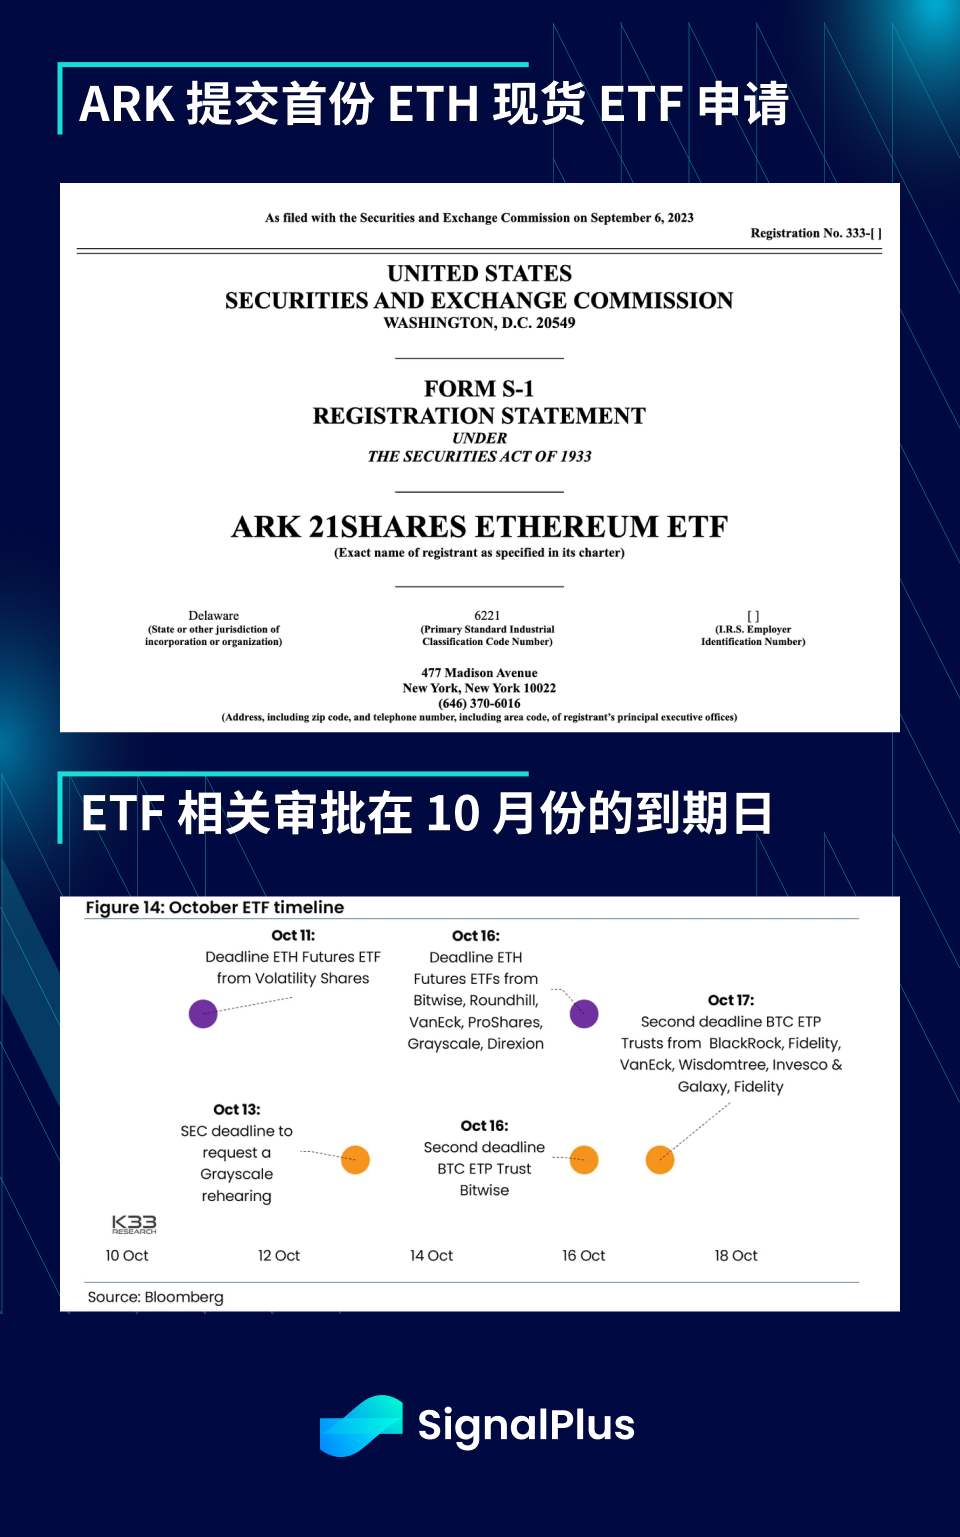
ISM 서비스 부문 데이터가 발표되면서 이번 주에는 시장을 움직이는 또 다른 이벤트가 나타날 가능성이 낮습니다. 암호화폐 측면에서는 Cathie Wood의 ARK가 어제 SEC에 첫 현물 ETF 신청서를 제출했지만 암호화폐 가격에는 큰 변화가 없었습니다. 10월은 SEC와 ETF 신청에 바쁜 달이 될 것입니다. BTC ETF 승인이 다가오고 있으며 ETH 선물 ETF에 대한 최종 기한과 SEC가 그레이스케일 사건에 대한 재검토를 요청할 수 있는 창구도 이번 달에 만료됩니다.
ChatGPT 4.0 플러그인 스토어에서 SignalPlus를 검색하시면 실시간 암호화 정보를 얻으실 수 있습니다. 업데이트를 즉시 받으려면 Twitter 계정 @SignalPlus_Web 3을 팔로우하거나 WeChat 그룹(WeChat 도우미 추가: chillywzq), Telegram 그룹 및 Discord 커뮤니티에 가입하여 더 많은 친구들과 소통하고 소통하세요.
SignalPlus Official Website:https://www.signalplus.com





