


米国が歴史的に株式パーペチュアル契約を解禁、ウォール街の巨頭たちが焦りを募らせる


- 核心的な見解:CFTCが米国の個別株パーペチュアル先物契約の規制対象取引所での上場を承認したことは、暗号資産ネイティブのデリバティブ機構が初めて米国の伝統的な証券市場に参入することを意味するが、ウォール街の伝統的な金融機関は即座に訴訟を提起して反撃し、規制を巡る攻防が正式に始まった。
- 重要なポイント:
- CFTC委員長Seligは11月3日に個別株パーペチュアル契約を承認し、CFMAに基づき証券先物商品として分類され、CFTCとSECの二重の規制枠組みの制約を受ける。
- Kalshi、Coinbase、Kraken、Crypto.comの4プラットフォームが申請手続き全体を完了しており、初回上場の有力候補で、レバレッジ上限は約6.5~6.7倍、証拠金の下限は約15%。
- Lighterは11月にDCMとDCOの資格を申請する計画であり、HyperliquidはICEとの提携ルートを通じて米国参入のコンプライアンス方案を模索している。
- Citadel SecuritiesやCboeなどが支援するCMAは同日、連邦裁判所に提訴し、パーペチュアル契約には満期日がないためSECの専属管轄に属する証券スワップであり、CFTCに承認する権限はないと主張した。
- SIFMAとナスダックもSECに書簡を送り反対を表明し、夜間の流動性が薄く価格操作や個人投資家の強制ロスカットのリスクを招きやすいと警告した。
- ウォール街の核心的な動機は、0DTEオプションなどの利益源を保護し、注文フローがパーペチュアル契約プラットフォームに分流されるのを防ぐことにある。
- 今後60日間でCFTCとSECが圧力に耐えられるか、裁判所が差し止め命令を発令するかが、初回商品の実現可否とオンチェーン新興勢力のコンプライアンスの見通しを左右する。
オリジナル | Odaily(@OdailyChina)
著者|Azuma(@azuma_eth)
米国の投資家が、自国で米国株の無期限先物契約を適法に取引できる日が、また一歩近づいた。
11月3日、米国商品先物取引委員会(CFTC)のMichael S. Selig委員長は声明を発表し、米国個別株に連動する無期限先物契約(Equity Perpetual Futures)を規制対象の米国取引所に上場・取引することを正式に承認した。
長年以来、「無期限先物契約」(Perpetual Futures)は暗号資産市場にネイティブな象徴的イノベーションであり続けてきた ―― 満期日がなく、頻繁なロールオーバーも不要で、資金調達率を通じて現物価格にアンカーする。CFTCが青信号を出したことで、暗号資産のオフショア市場で生まれたこの取引商品は、資産の境界を正式に越え、米国の厳格な規制下にある伝統的な米国株市場に参入することになる。これは、米国の投資家が今後、無期限先物契約を通じてApple、NVIDIA、Teslaなどの上場企業の株価をロングまたはショートできるようになり、株を直接保有する必要がなくなることを意味する。
オンチェーン派生商品市場を米国に導入しようと試みてきた取引プラットフォームにとって、これは間違いなく歴史的な突破口である。一方、ウォール街の態度は大敵当前の如くであった ―― CFTCの承認が下りるやいなや、Citadel Securitiesやシカゴ・オプション取引所(Cboe)を筆頭とするウォール街の伝統的金融陣営は、直ちに連邦裁判所に訴訟を提起し、一時停止を試みた。
規制の門が開き、4つの取引所が先行して参入切符を獲得
Seligの声明によると、今回の個別株無期限先物契約は米国「商品先物近代化法」(CFMA)に基づき証券先物商品(Security Futures Products)に分類され、CFTC Regulation 40.3の手続きに従って承認されたものとみなされる。これは、それらが完全にCFTC単独の規制下にあるのではなく、CFTCおよび米国証券取引委員会(SEC)の関連法規と規制枠組みの両方に同時に拘束されることを意味する。
Seligは、過去にはCFTCとSECの調整不足により、証券先物などの革新的商品が長らく規制の曖昧な領域に置かれていたと述べた。今年、両機関は覚書(MOU)に署名しており、今回の承認も双方による規制調整推進の一環である。
規制の方向性は示されたものの、すべてのプラットフォームが直ちに米国株無期限先物契約を上場できるわけではない。Bankless創業者のDavid Hoffmanのまとめによると、直ちに上場取引が可能と見込まれるプラットフォームは、同時に4つの必須条件を満たす必要がある:
- CFTC登録の指定契約市場(DCM)ライセンスを保有していること;
- 登録された派生商品清算機関(DCO)を通じて清算を行うこと;
- SECで二重登録を完了していること(Form 1-Nを提出して通知登録の国家証券取引所となる);
- 以前に9月中下旬から10月初旬のウィンドウ期間内に個別株無期限先物契約の規則変更申請を提出し、45日間の審査期間を完了していること。
現在、全米でこの一連の申請プロセスを完了したプラットフォームは4社のみであり、第一陣の承認資格を獲得する見込みである。
- Kalshi(KalshiEX LLC):予測市場と派生商品の突破口を開く急先鋒として、Kalshiは5月に初のBTC無期限先物契約を獲得した後、9月末に個別株無期限先物契約の申請を規制当局に提出した。その提出書類によると、Kalshiは第一陣としてApple、Tesla、NVIDIAを含む58の主要米国株契約をカバーする計画で、その規則は15.50%の初期証拠金下限(最大約6.5倍のレバレッジに相当)を設定し、週5日、1日23時間の取引ウィンドウ(米東部時間日曜午後6時から金曜午後5時まで)を提供し、資金調達率は米国株の通常取引時間帯の観測値に基づいて日次で決済される。
- Coinbase(Coinbase Derivatives, LLC):Coinbase Derivativesは9月18日にSECとCFTCに提出書類を提出済みである。Coinbaseの方案は現金決済で実際の株式引渡しなしの設計を採用し、取引時間は米東部時間日曜午後8時から金曜午後5時まで、資金調達率は時間単位で計算され証拠金口座を通じて現金決済され、15%の証券先物法定証拠金下限の下で、レバレッジ上限は約6.7倍となる。
- Kraken(Bitnomial Exchange, LLC):Krakenは親会社Payward傘下の派生商品取引所Bitnomialを通じて、9月18日に同時に規則変更を提出した。Krakenの米国適法派生商品市場における重要なパートナーとして、Bitnomialはヘッジされていないポジションに対して15.25%の顧客証拠金下限を設定した。このチャネルを通じて、Krakenなどの米国主要リテールプラットフォームは、適法なユーザーにオンショアの米国株無期限商品を迅速に配布できるようになる。
- Crypto.com(Nadex / OG.com):北米派生商品取引所(Nadex、現在はOG.com Marketsとしても運営され、Crypto.com北米派生商品体系に属する)は、SECによるForm 1-N提出書類の確認を得た後、9月24日に正式にCFTCに「規則集第16章」の新設申請を提出し、現金決済の無期限単一株式先物(Perpetual SFPs)の取引とリアルタイム資金調達率価格決定メカニズムを専門に確立した。特筆すべきは、Robinhoodが最近OG.comを予測市場の清算インフラパートナーとして指定したことであり、このライセンスの波及ポテンシャルは相当なものであることを意味する。
強調すべきは、参入切符を獲得しても、あらゆる株を制限なく上場できるわけではない。取引所は依然として以前に提出した上場基準を遵守する必要があり、対象株式の流通株式規模、取引量、価格信頼性、および市場の操作耐性などを含む。簡単に言えば、規制当局はすでに門を開いたが、具体的にどの株式が無期限先物契約の対象となり得るかは、取引所が規則に従って選別する。
後続の梯隊:Lighter、Hyperliquidが参入の見込み
上述の4社の中央集権型ライセンス機関に加え、暗号資産ネイティブの分散型無期限先物取引所(Perp DEX)も適法化を急ピッチで推進し、この兆ドル級のパイの分け前にあずかろうと試みている。
中でも、Lighterの進展が最も明確である。
10月21日に開催された第3四半期投資家電話会議において、Lighter創業者のVladimir Novakovskiは、チームが11月にCFTCに指定契約市場(DCM)資格を申請し、同時に派生商品清算機関(DCO)登録も申請する計画であると述べた。前者は取引所に相当し、後者は取引後の清算およびリスク管理を担当する。
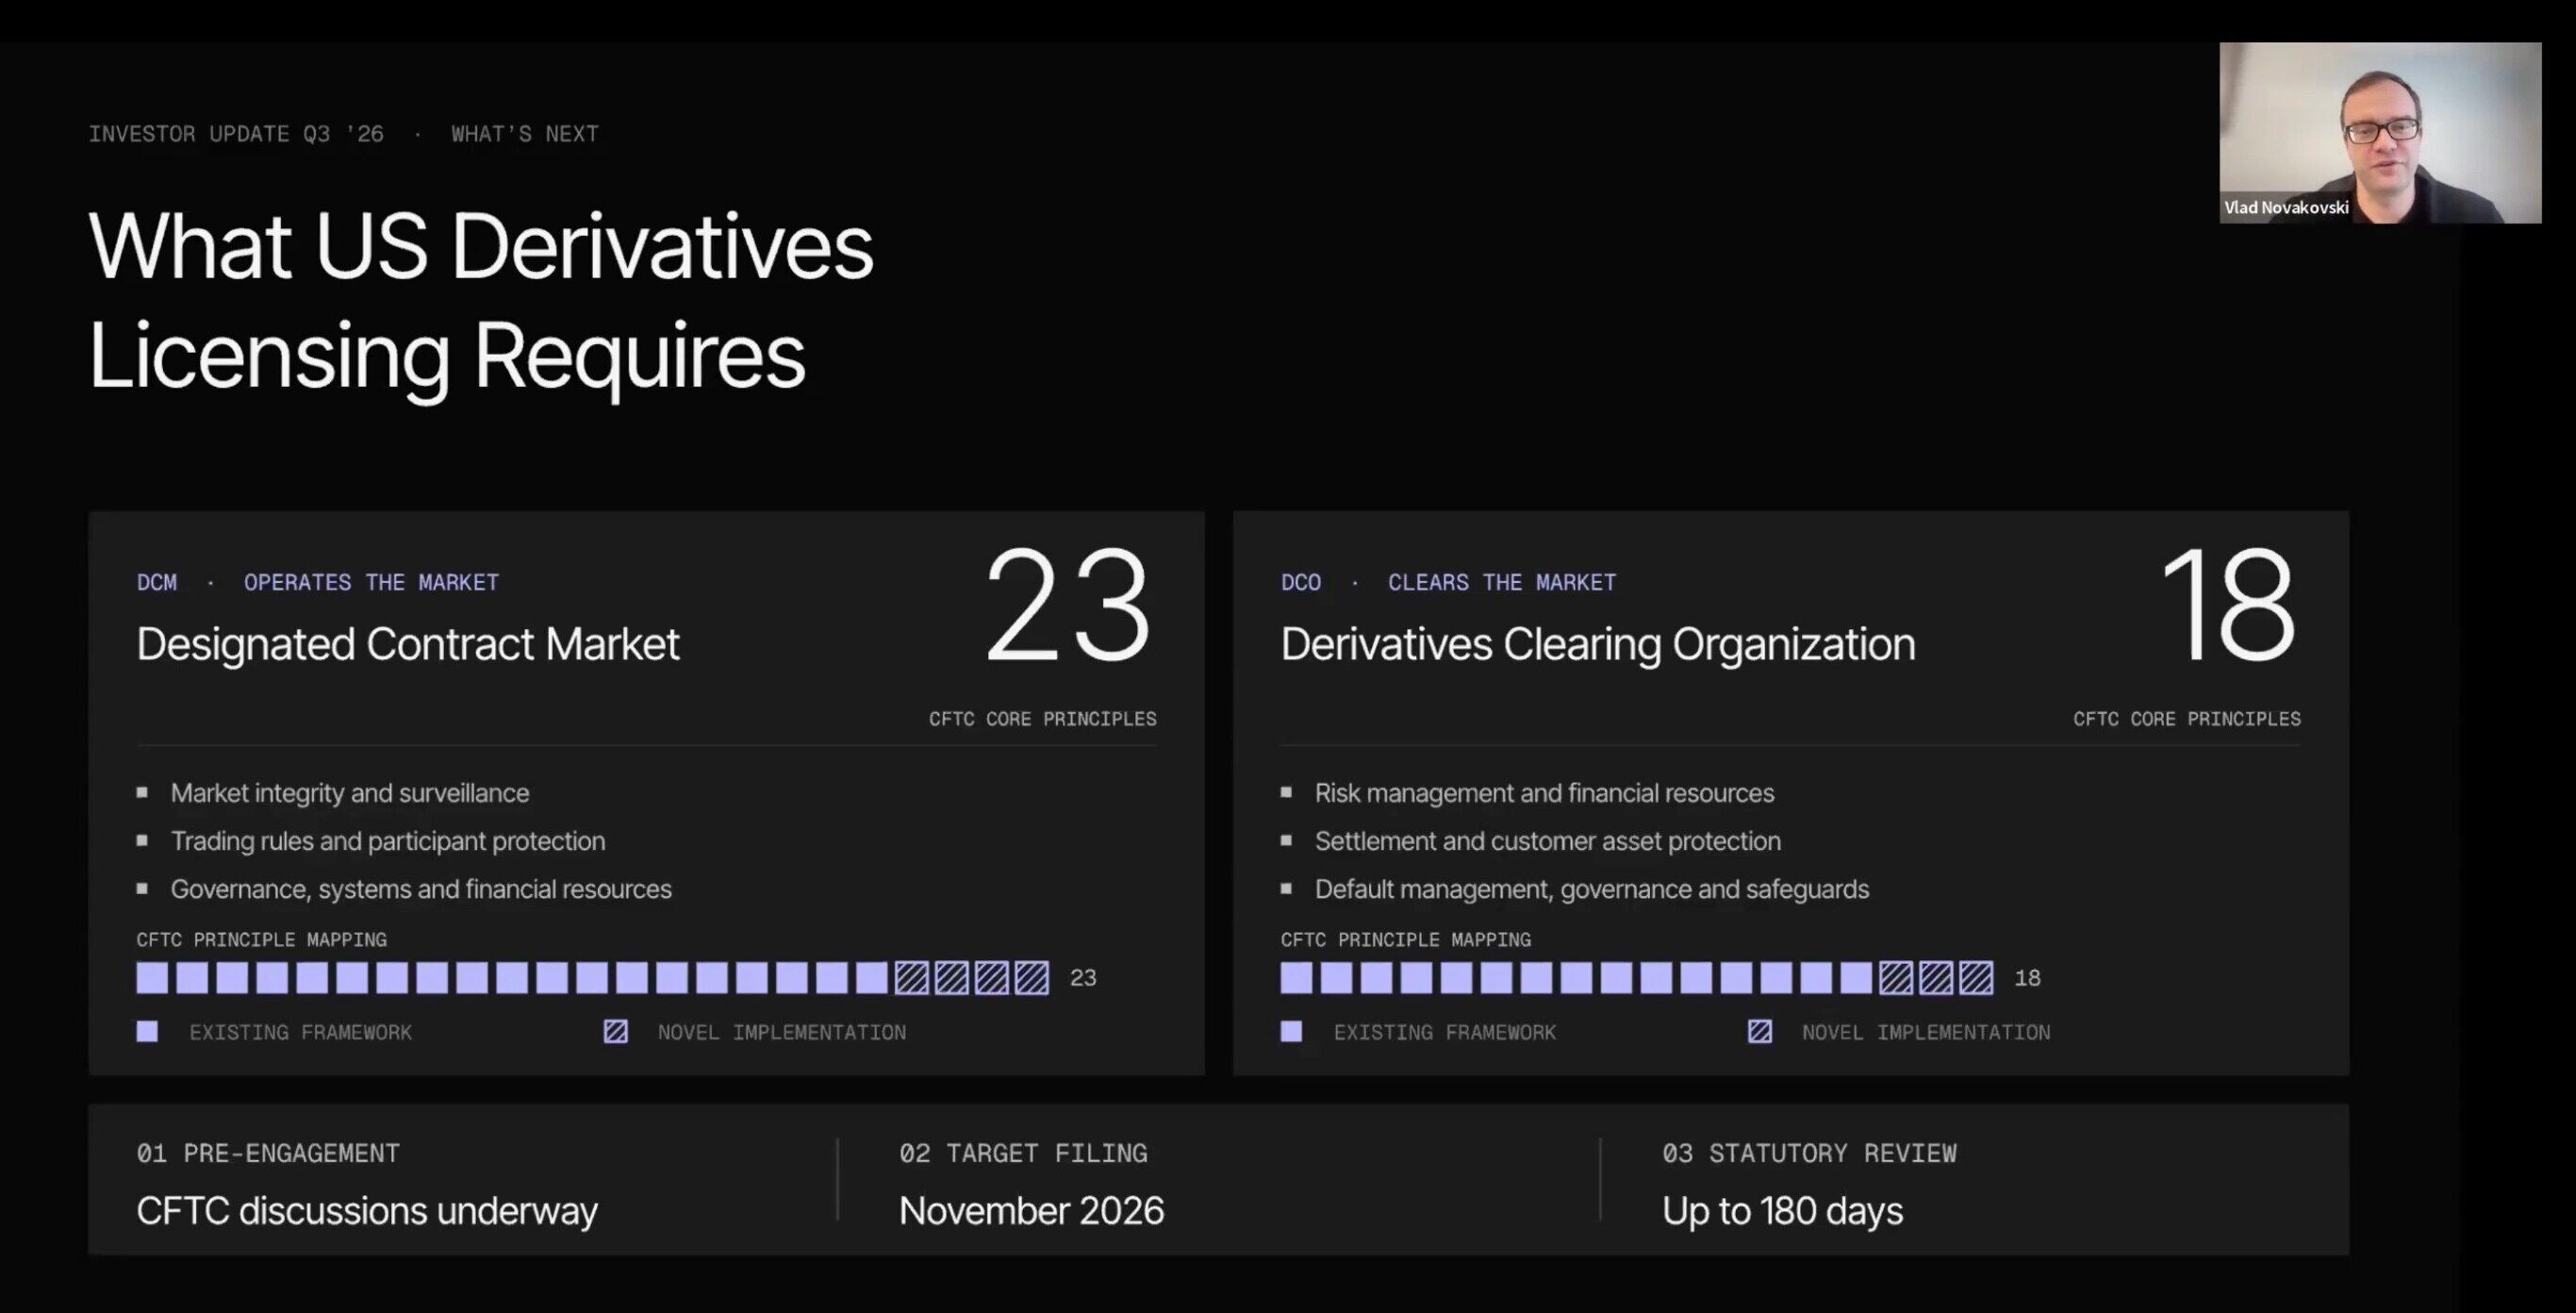
Vladimirは当時こう述べていた:「申請提出後、規制機関には最長180日の法定期限があり審査を行う。私たちは事前にCFTCと十分な協議を行い、すべての事前準備作業を完了しているため、その後の審査プロセスは非常にスムーズに進むと予想している。」
Hyperliquidも同様に注力しているが、その経路はやや異なるようだ。
今年8月、TrumpはCFTCのSelig委員長がHyperliquidを完全に適法かつ合法的な方法で米国市場に参入させるよう推進していると公に述べた。Hyperliquidと高度に関連する政策ロビー団体Hyperliquid Policy Centerもその後SECとCFTCに意見を提出し、先物の特徴を備える無期限先物契約は証券先物に分類されるべきだと主張し、両機関の規制下にある取引所がこの市場に参加できるようにすべきとした。
10月29日、NYSEの親会社であるインターコンチネンタル取引所(ICE)は、HyperliquidエコシステムのHIP-3市場TradeXYZとの提携を発表し、米国にHyperliquidをベースとした規制対象の無期限先物契約市場および清算システムを構築する計画である。この方案は依然として規制当局の承認を得る必要があるが、別の可能性を提供している ―― Hyperliquidは必ずしも既存のDEXを直接米国ライセンス取引所に改造する必要はなく、提携先を通じて独立した適法市場を構築し、引き続き基盤インフラを提供することもできる。
ウォール街が光速で反撃、CFTCに承認決定の撤回を要求
しかし、CFTCが個別株無期限先物契約の門を開いたばかりのところ、ウォール街の反撃はすでに到来していた。
11月3日、Cboe Global Markets、Citadel Securities、Healthy Markets Associationなどの機関が支持するロビー団体Capital Markets Alliance(CMA)は、ニューヨーク南部地区連邦地方裁判所に訴訟を提起し、CFTCによる個別株無期限先物契約の関連承認の取り消しを求めた。
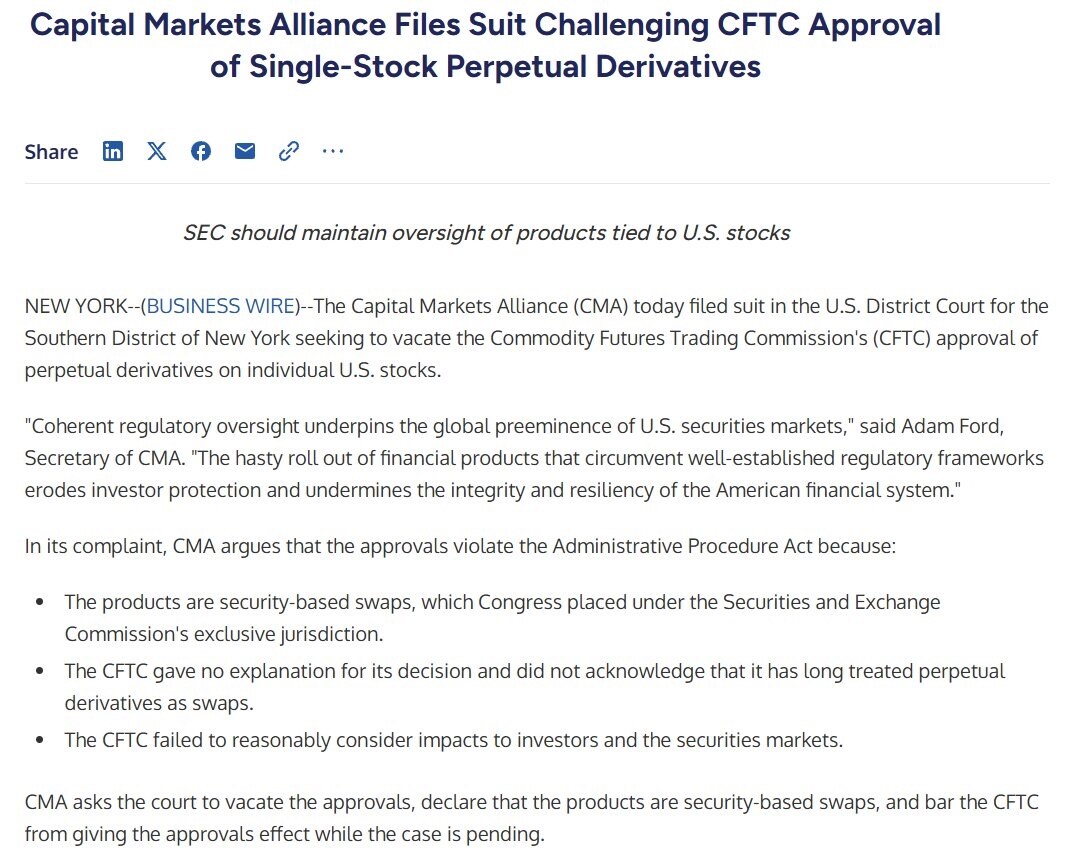
CMAの核心的論理は、無期限先物契約には満期日がないため、法定上の伝統的な「証券先物」(security futures)の定義に合致せず、法的本質においては「証券ベースのスワップ契約」(securities-based swaps)に属するというものである。米国法によると、単一株式に基づくスワップ商品はSECの専属管轄範囲に属し、CFTCが一方的に承認する権限はない。
さらに、CMAはCFTCの決定が「行政手続法」(APA)に違反していると訴え、CFTCが正式な立法と全面的な審査手続きを迂回し、45日間の期限超過による自動発効の方式で拙速に商品を打ち出したと主張した。CMAのAdam Ford事務局長はこれについて「成熟した規制枠組みを回避する金融商品の拙速な導入は、投資家保護を弱め、米国金融システムの完全性とレジリエンスを損なう」と批判した。
訴訟を提起したCMA以外にも、米国証券業金融市場協会(SIFMA)やNasdaqも最近SECに反対意見書を提出し、個別株無期限先物契約は夜間取引時間帯に流動性が薄く、価格操作や個人投資家の連鎖的なロスカットリスクを引き起こしやすいと警告し、SECに法定権限を行使してCFTC承認後の60日間のウィンドウ期間内にこれら4取引所の規則変更を緊急廃止するよう求めた。
ウォール街がこれほど敏感な理由は簡単である。Cboeなどの伝統的なオプション・先物大手にとって、0DTEオプション(末日輪オプション)と伝統的な株式オプションはその核心的な利益源である。ロールオーバー不要で操作が直感的、ほぼ全天候の取引をサポートする「個別株無期限先物契約」がCoinbase、Kraken、Kalshiなどのプラットフォームで普及すれば、伝統的なオプション市場とマーケットメーカーのオーダーフローは深刻な流出に直面する。
規制史に刻まれること必定の対決
11月3日のこの対決は、米国金融規制史に刻まれること必定である。一方は規制側の歴史的な門の開放であり、暗号資産市場で実証された「無期限先物契約」メカニズムを米国株に導入し、オフショア流動性を米国本土に呼び戻そうとする;もう一方はCitadelやCboeなどのウォール街の既得権益者が証券法の大旗を高く掲げ、連邦裁判所に防衛線を築いている。
今後60日間、CFTCとSECがウォール街の圧力に耐えられるか、そして連邦裁判所が一時差止命令を発するかどうかが、CoinbaseやKalshiらが無事に米国株無期限先物契約の最初の「開場の鐘」を鳴らせるかを直接左右し、LighterやHyperliquidなどのオンチェーン新興勢力が真に彼ら自身の「ウォール街の瞬間」を迎えられるかをも決定することになる。





