






ダウ平均が最高値を更新、韓国株はV字反転:AI相場に異変か?


- 核心的見解:AI相場は後退しておらず、資金が再価格形成しているのだ。すなわち「外部融資に依存して物語を語る」資産から、「収入とキャッシュフローがすでに実現した」資産へと移行している。試金石となるのは、AI関連収入の伸び率が設備投資の伸び率を上回れるかどうかだ。
- 重要な要素:
- ダウ平均が史上最高値を更新し、3Mは5.78%上昇。同社はアマゾンとの提携によりデータセンター向け光接続製品の量産を推進しており、新株予約権は7年間で累計60億ドルの売上高に連動する。AI関連受注はすでに「旧経済」に浸透している。
- SpaceXの第3四半期売上高は145.75億ドル、前年同期比161%増。AI事業収入は75.6億ドル、同約830%増。設備投資は185%増となったが、収入の伸びが支出の伸びを上回り、時間外取引で約8%上昇した。
- 韓国のAIクラウドサービス企業Eliceは上場初日に32%下落し、翌日の寄り付き後に16%反発。KOSPIは1日で3.73%下落した後に3.79%上昇し、外国人投資家は5,333億ウォンの純売りから4,471億ウォンの純買いに転じた。変動の主因はファンダメンタルズではなく、需給と自社株買いの退場だ。
- WTIは取引中に101.37ドルに達した後、98.18ドルで引けて0.37%下落。10年物米国債利回りは5.11%に低下したが、2年物は4.78%に上昇し、市場は「利上げ終了」を織り込んでいない。
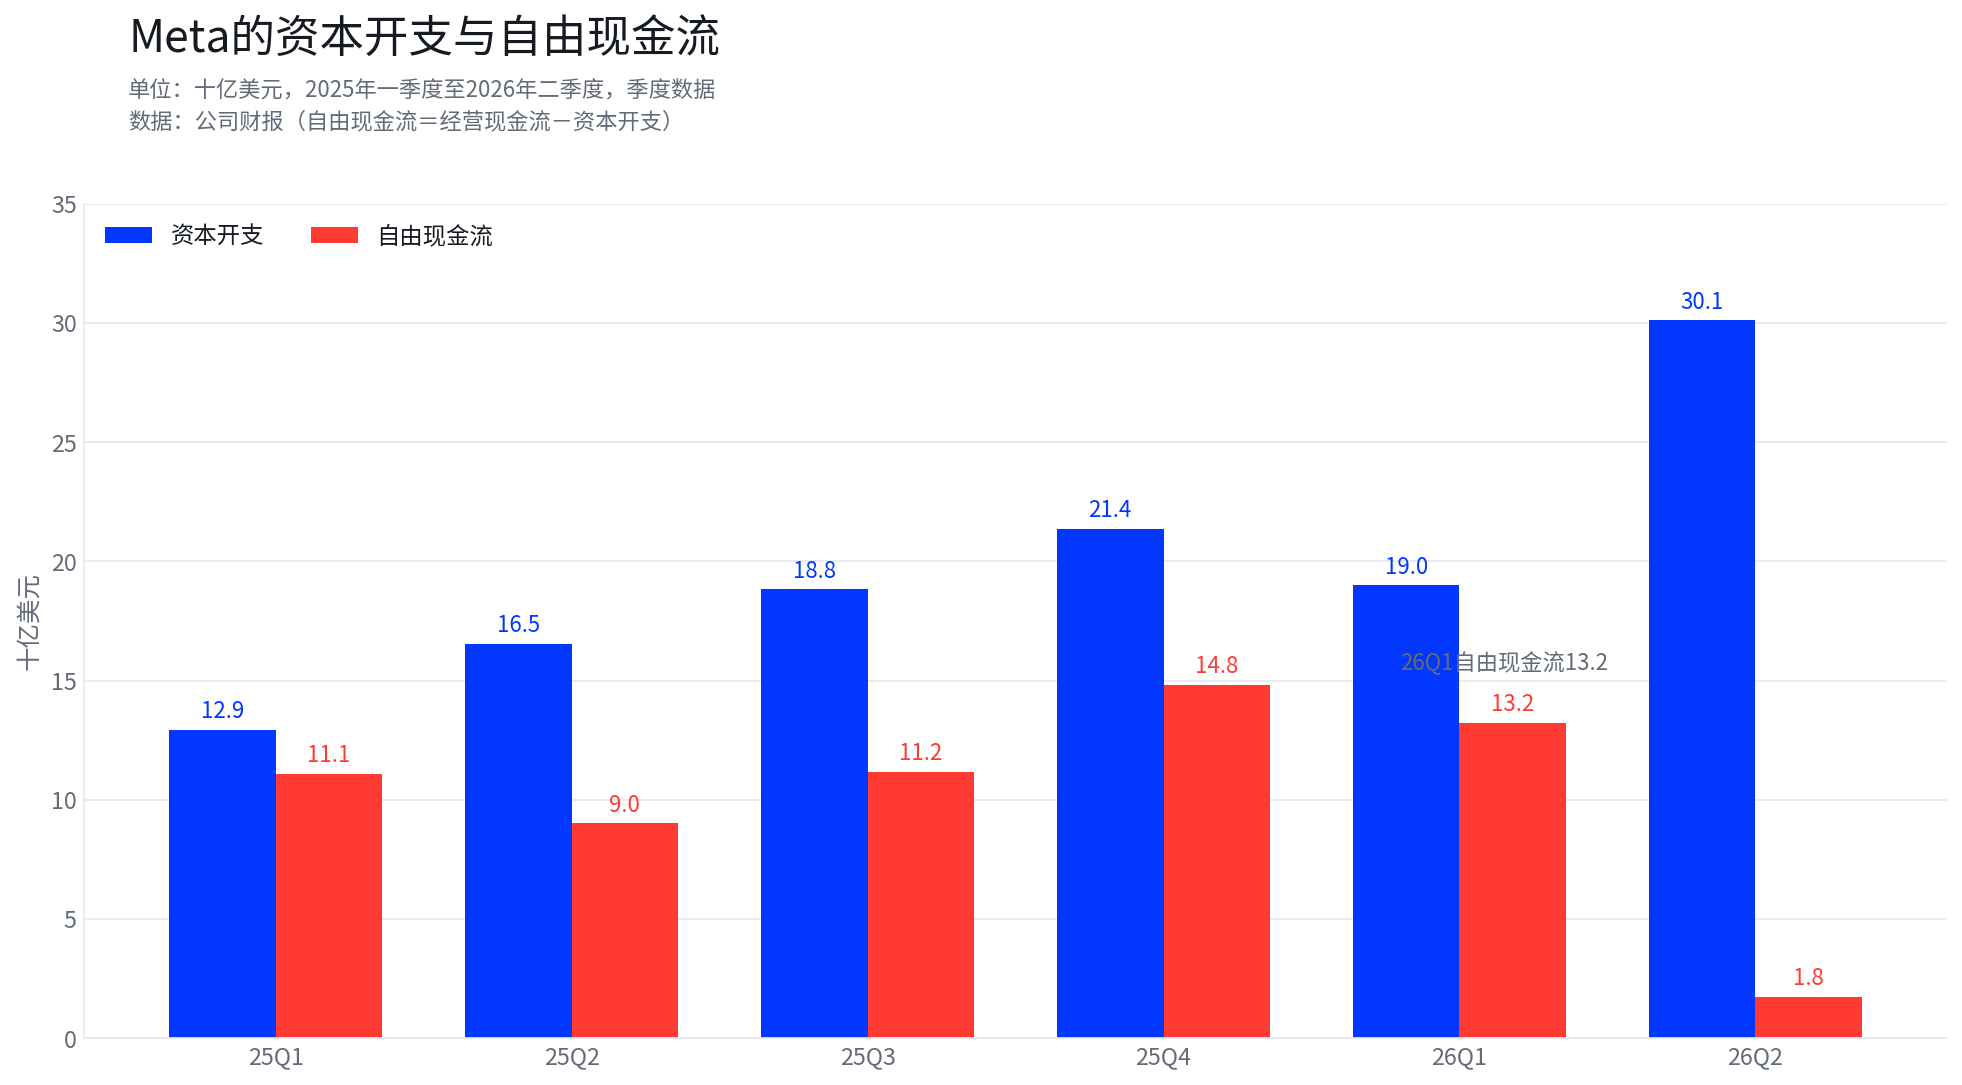
- Metaの第2四半期フリーキャッシュフローは17.5億ドルに減少(前年同期は90.2億ドル)。2026年の設備投資ガイダンスは1,300億〜1,450億ドルで、市場は設備投資とキャッシュフローが整合するかどうかに注目している。
10月20日の引けから21日早朝にかけて、世界市場は統一した方向性を示さなかった。ダウ平均は史上最高値を更新したが、ナスダックはほぼ横ばいだった。韓国株は前日に3.73%下落したが、翌日の寄り付きでは3.79%反発した。原油価格は1バレル101ドル台まで上昇した後、一時95ドルまで戻し、終値はわずか0.37%の下落となった。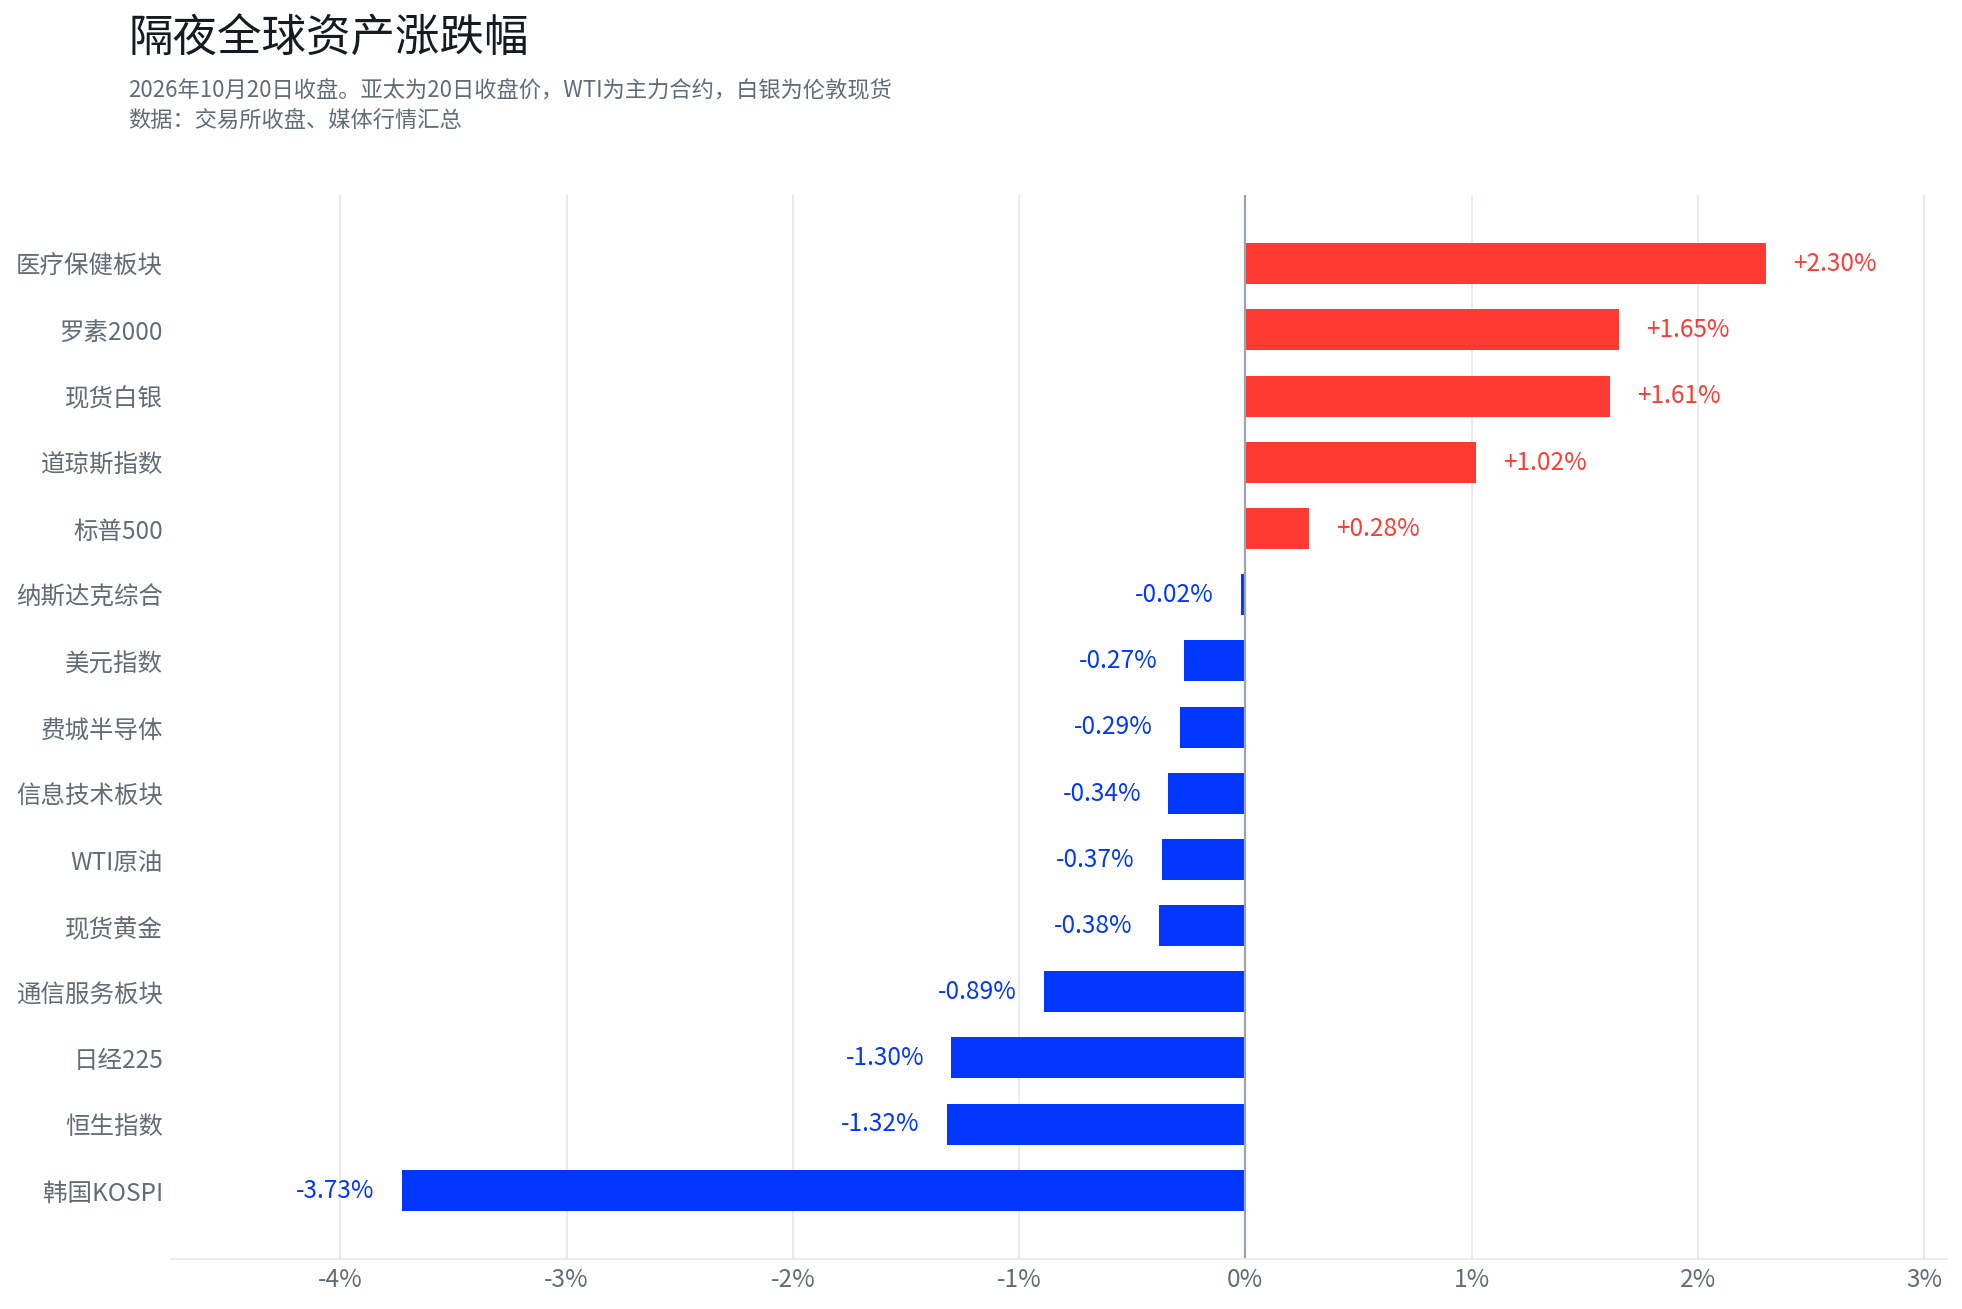
これらの価格を並べてみると、読み取れるのは「AIが売られた」ということではなく、同じ資金がポジションを入れ替えているということだ。売られたのは「外部調達に頼らなければストーリーを語り続けられない」資産であり、買われたのは「収入とキャッシュがすでに手元にある」資産である。SpaceXと3Mの2つの決算が、ちょうどこの境界線を同じ夜に浮かび上がらせた。
1. ダウ平均が史上最高値を更新、資金はキャッシュフローの確実性へ
3Mはこの日5.78%上昇し、ダウ平均を押し上げた主要因の一つとなった。決算自体は誇張されたものではない。第3四半期の売上高は66億ドルで前年同期比1%増、調整後1株当たり利益は2.50ドルで同12%増、通年の調整後1株当たり利益の見通しは9.10〜9.15ドルに引き上げられた。
株価を本当に跳ねさせたのは、同じ発表に含まれていたもう一つの内容だ。3Mはアマゾンとの提携を拡大し、光接続などのデータセンター向け製品の出荷拡大を推進するとともに、アマゾンに最大320万株の普通株の新株予約権を発行する。行使条件は今後7年間の関連製品の累計売上高60億ドルに連動する。
この発表は、AI関連の受注が「旧経済」企業にも浸透していることを示している。違いは支払い方法にある。3Mは営業キャッシュフローで生産能力を構築し、受注を獲得しており、顧客はアマゾンだ。市場が付けた価格は「受注済み、現金回収済み」に対応している。
同じ夜、イーライリリーは3.49%上昇して史上最高値を更新し、アムジェンは3.29%上昇、ヘルスケアセクターは約2.3%上昇して史上最高値を更新、ラッセル2000は1.65%上昇した。一方、コミュニケーションサービスは0.89%下落、情報技術は0.34%下落、メタは1.59%下落、アップルは1.00%下落した。
ダウ平均の最高値は「旧経済の復活」というよりも、一種の分類のように見える。一方の受注はすでに発生したキャッシュフローに乗っており、もう一方は今後も資金調達を続ける必要がある建設計画に乗っている。資金は前者を買い上げ、後者をその場に留め置いた。
2. SpaceXが高成長の決算を発表、韓国株エリースが急落、AI相場が分化し始める
引け後、SpaceXは上場後2回目の決算を発表した。第3四半期の売上高は145.75億ドルで前年同期比161%増となり、市場予想の128億ドルを上回った。AI事業の収入は75.6億ドルで前年同期比約830%増となり、初めてスターリンクと打ち上げ事業の合計を超えた。純利益は44.04億ドルで、前年同期は10.54億ドルの純損失だった。
設備投資も急増しており、195.93億ドルで前年同期比185%増、主にAI計算能力に投じられている。市場は好意的に反応し、引け後の株価は一時8%近く上昇して159ドル付近となった。
理由は複雑ではない。AI収入の伸び率は830%、設備投資の伸び率は185%であり、収入が支出を上回っている。これが現在の市場がプレミアムを支払うことをいとわない構造だ。
同じ夜、韓国のAIクラウドサービスプロバイダーであるエリースはソウル上場初日に32%下落して引け、21日の寄り付きでは16%上昇した。米国株では、マイクロンが0.98%下落、ASMLが0.99%下落、アプライド・マテリアルズが1.97%下落、KLAが2.80%下落、アームが3.07%下落した。
AIが全体的に放棄されたわけではなく、再価格設定されたのは「支出はすでに発生したが、収入はまだ証明されていない」層だ。この区別は2つの伸び率で検証できる。AI関連収入の伸び率が設備投資の伸び率を上回っているかどうかだ。今夜メタの設備投資がさらに上方修正され、一方で収入の伸び率が30%以下にとどまるなら、この境界線はエリースのような周辺資産から超大规模のテック企業へと移るだろう。
3. 韓国株は一日で急落し翌日反発、外国人投資家が再び買い戻し
20日、KOSPIは3.73%下落して5552.74ポイントで引け、取引時間中には前日終値比で一時4.76%下落して5493.24ポイントをつけ、4月7日以来の安値となった。この日、個人投資家は8,982億ウォンを純買い越し、外国人投資家は5,333億ウォンを純売り越し、機関投資家は1兆48億ウォンを純売り越しした。
21日の寄り付きで指数は反転した。韓国時間9時32分、KOSPIは3.79%上昇して5763.03ポイントとなり、サムスン電子は6.15%上昇して22万4500ウォン、SKハイニックスは7.44%上昇して131万4000ウォンとなった。外国人投資家は4,471億ウォンを純買い越し、機関投資家は1,377億ウォンを純買い越し、個人投資家は6,763億ウォンを純売り越しした。
売り手と買い手が一夜にして立場を入れ替えた。20日に買い向かったのは個人投資家であり、21日に買い向かったのは外国人投資家と機関投資家だった。
もう一つの細かい点がある。外国人投資家は20日は全体として純売り越しだったが、サムスン電子は3営業日連続で純買い越ししており、3日間でそれぞれ1,989億、2,708億、3,835億ウォンを純買い越す一方、ハイニックスは売り続けた。韓国メディアの報道によると、JPモルガンは韓国株のバリュエーションはすでに高くないとみているが、上場企業の自社株買いの減速が最近の下落の重要な要因であり、サムスンの自社株買いは完了し、ハイニックスは終盤に近づいているという。
この2日間を続けて見ると、主導的な変数は韓国AIのファンダメンタルズというよりも、需給(持ち高)のように見える。8月下旬以降、指数を支えてきた主な買いは自社株買いであり、自社株買いが退場した後は、ちょっとした材料でも増幅されやすくなっている。今夜メタの決算後に外国人投資家が再び純売りに転じるなら、21日朝の反発はトレンドの変化ではなく、ショートカバーである可能性が高い。
4. 原油価格が再び100ドルの節目に接近、インフレリスクは依然解消されず
WTI主力限月は20日の取引時間中に一時101.37ドルをつけ、1カ月余りぶりの高値となった。その後、米イラン交渉が早ければ今週中に突破口を見いだす可能性があるとの報道を受け、原油価格は一時95.2ドルまで下落し、下落率は6%を超えた。報道が否定されると、価格は98ドル付近に戻り、98.18ドルで引けて0.37%下落した。ブレントは109.16ドルで引けて0.36%下落した。
10年物米国債利回りは3ベーシスポイント低下して5.11%となり、2年物は逆に1ベーシスポイント上昇して4.78%となった。ドル指数は0.27%下落して101.70となった。現物金は0.38%下落して4124.48ドル、現物銀は1.61%上昇して57.98ドルとなった。この日発表された9月の新築住宅着工は前月比5.2%減となり、5月以来の低水準となった。
長期金利の低下は、インフレの鈍化を意味しない。この日の2つの手がかりは、原油価格の下落と、フランスの財政懸念に伴う逃避買いだ。2年物が依然として上昇していることは、市場が「利上げ終了」を価格に織り込んでいないことを示している。
金が下落し銀が上昇したことも、逃避需要が全体的に高まっていないことを示している。銀は工業的性質がより強く、太陽光発電やデータセンターで必要とされる。金は貨幣的性質がより強く、実質金利の変化により敏感に反応する。
検証可能な読み方は、インフレの限界的な価格決定権が今、ホルムズ海峡にあり、FRBの会議室にはないということだ。WTIが再び100ドルを上回り、そこで数営業日留まるなら、「ダウ平均上昇、ナスダック横ばい」という分化は逆転する可能性がある。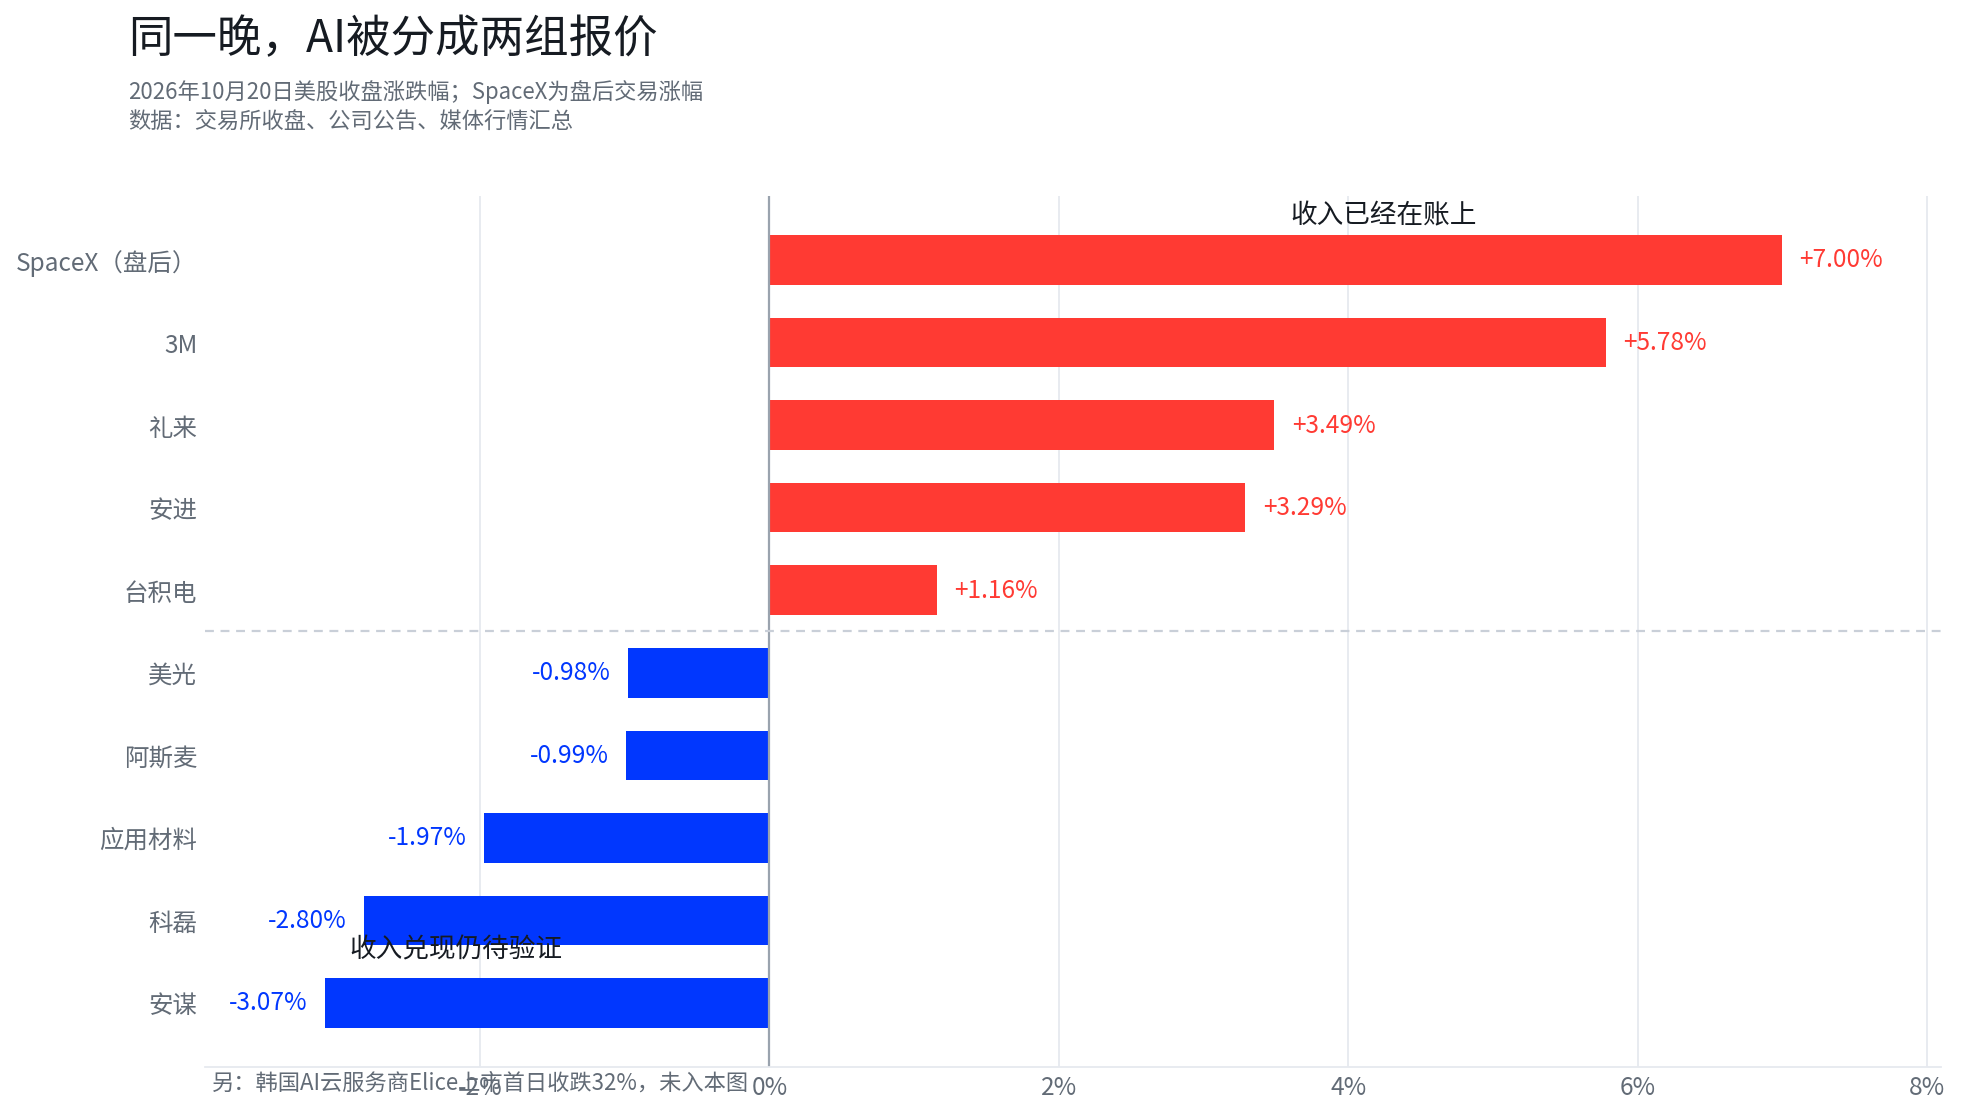
5. メタとテスラの決算が迫る、AI投資はキャッシュフローを生み出せるか
メタとテスラはともに21日の米国株引け後に第3四半期の業績を発表する。
メタの第2四半期の売上高は608.01億ドルで前年同期比28%増、設備投資は301.2億ドル、フリーキャッシュフローは17.5億ドルで、前年同期は90.2億ドルだった。同社が以前示した2026年の設備投資見通しは1300億〜1450億ドルだ。市場は第3四半期の売上高を約632億ドル(前年同期比約23%増)、1株当たり利益を約6.54ドル(前年同期比約1割減)と予想している。
最も目を引くのはフリーキャッシュフローだ。第2四半期の設備投資はすでに当四半期の営業キャッシュフローに迫っており、フリーキャッシュフローは17.5億ドルしか残っていない。第3四半期の設備投資がさらに一段上がれば、この数字はさらに薄くなる。
テスラの第3四半期の納車台数は48.65万台で前年同期比2%減、市場は売上高を約278億ドル、1株当たり利益を約0.43ドルと予想している。注目点は納車台数ではなく、自動車の粗利益率とロボタクシーの運営データにある。
両社が答えるのは同じ問いだ。設備投資の伸び率に、収入の伸び率が追いつけるのか。SpaceXが昨夜示した答えは「追いつける」であり、市場もそれに反応した。メタは自らのバージョンを示す必要がある。メタが設備投資を上方修正しつつフリーキャッシュフローがさらに低下するなら、先の境界線は周辺資産から巨大企業へと移るだろう。設備投資がそれ以上上方修正されず、広告収入が安定するなら、分化は縮小する可能性がある。
6. AI相場は退潮しておらず、市場は再価格設定の途上にある
昨夜から今朝にかけて、資金はAIから離れたわけではなく、値付けの方法を変えただけだ。まず収入の実現スピードを見て、次に設備投資の規模を見る。
韓国株が一夜にして反転したことは、短期的な変動がAI需要に対する最終的な判断というよりも、需給と原油価格に起因していることを示している。
この分化が続くかどうかは、今夜以降の2組の数字にかかっている。メタの設備投資とフリーキャッシュフロー、そして原油価格が100ドル下方を維持できるかどうかだ。
リスク警告:本記事は公開情報に基づいて整理したものであり、関連データは会社公告および公開報道によるもので、いかなる投資助言も構成しない。
データ説明
- 米国株指数、セクター、個別株:取引所終値およびメディアの相場集計、2026/10/20。
- アジア太平洋株式市場と韓国の資金フロー:韓国取引所、韓国メディア報道、2026/10/20終値から10/21 09:32(取引時間中)。
- SpaceX、3M:会社公告、2026/10/20。
- 商品、ドル、米国債:メディアの相場集計、2026/10/20終値、WTIは主力限月。
- メタ、テスラ:会社決算および機関集計予想、2026/10/20。
免責事項:
本文の内容は一般的な情報提供および市場コメントのみを目的としており、文中に記載された時点までの公開資料に基づいて整理されたもので、関連する市場データ、予想および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストその他の人士の見解および投資戦略は、特定の時点における関連第三者の見解を表すものにすぎず、BITの見解または推奨を表すものではありません。本文は投資助言、投資調査、勧誘、募集、またはいかなる証券、投資商品もしくは取引戦略の推奨を構成するものではなく、いかなる投資判断の根拠としても使用されるべきではありません。金融市場にはリスクが伴い、証券価格および市場パフォーマンスは変動する可能性があり、過去の実績および過去の市場動向は将来の結果を表すものではなく、保証するものでもありません。投資家は自身の状況に応じて関連リスクを独立して評価し、必要に応じて専門家の意見を求めるべきです。BITの香港株取引サービスは、香港居民その他の制限された司法管轄区のユーザーには提供されません。





