






Meta決算解説:フリーキャッシュフローが初めてマイナスに、ザッカーバーグのAIへの大勝負はさらに加速中


- 核心的見解:Metaの第3四半期決算は、売上が予想を上回り、AIアシスタントMuseの初期マネタイズ実績により、市場のAI投資リターンに対する懸念を一時的に緩和したが、フリーキャッシュフローが初めてマイナスとなり、設備投資が大幅に上方修正されたことは、ザッカーバーグがAI競争において「利益を犠牲にして成長を取る」長期的な大勝負に出ていることを明らかにしている。
- 重要ポイント:
- Q3売上は646億ドルで前年同期比26%増、広告単価は前年同期比14%上昇、98.9億ドルの法的和解費用を除いたEPSは約7.40ドルで、市場予想の6.08〜6.54ドルを大きく上回った。
- AIアシスタントMuseはリリースから1か月半で、北米で1000万人以上のユーザーがエージェントを作成し、25%がデイリーアクティブに転換、4分の1以上のユーザーが実際に購入し、客単価は200ドル超となった。
- Q3の設備投資は349.1億ドルに達し、前三半期累計は830.6億ドルでほぼ倍増、フリーキャッシュフローは-21.2億ドルとなり、上場以来初のマイナスとなった。
- 2026年の設備投資ガイダンスの下限を1300億ドルから1350億ドルに引き上げ、さらに議決権のないC類普通株式の新設を発表し、今後の資金調達と株式報酬のためのツールを確保した。
- Reality Labsの四半期損失は41.3億ドル、CFOは明確な損失縮小スケジュールを示し、2026年には180〜190億ドルに縮小し、2027年には約150億ドルまで圧縮する方針。
- 従業員総数は前年同期比15%減の66775人となったが、前三半期の研究開発費は402.4億ドルから594.1億ドルへと急増し、リソースはAI計算力とトップクラスの研究者に集中している。
オリジナル | Odaily(@OdailyChina)
著者|Azuma(@azuma_eth)
「AI信頼危機」の暗雲が立ち込める中、ザッカーバーグは真っ先に市場へ安心材料を提供した。
ここ数週間、テック大手がAIへ巨額を投じながらも商業的リターンをなかなか証明できていないことへの疑問が高まり、半導体株やナスダックのテック株も一段の調整を経験した。今四半期の決算シーズンで最初に「答案を提出」した兆ドル級テック大手として、米東部時間10月21日の米国市場引け後にMetaが発表した2026年第3四半期決算は、AI商業化の成色を試す最初の大一番となった。
決算データによると、Metaの第3四半期売上高は646億ドルに達し、前年同期比26%増でアナリスト予想の633億ドルを上回った。また、第4四半期の売上高は730億〜760億ドルになると見込んでおり、レンジ中央値も市場予想を上回っている。市場の反応を見ると、この成績表はひとまず合格と言える —— 当四半期売上高と第4四半期ガイダンスがともにウォール街予想を上回ったことで、Metaの時間外株価は一時6%急騰した(現在は2%高まで下落)。
しかし、この決算の内実を仔細に見ると、強い分裂感を覚えずにはいられない。一方には646億ドルの単四半期売上高、持続成長する広告事業、そして提供開始から1か月半で北米ユーザー1000万人超を惹きつけたAIアシスタントMuseがある。他方で、同社のフリーキャッシュフローは上場以来初めてマイナスに転じ、単四半期で約100億ドルの法的和解費用を計上し、通年設備投資ガイダンスもさらに引き上げられ、さらにMetaは将来の資金調達と株式報酬のために新たなクラスC普通株式計画も発表した。
これらの出来事を並べると、Metaの現在の立ち位置が浮かび上がる —— 既存事業は依然として十分な収入とキャッシュフローを提供しているが、ザッカーバーグは明らかにそれだけでは満足しておらず、より多くの資源をAIへ投じており、この投資サイクルがより長期化する可能性のある競争に向けて資金を前倒しで手当てしている。
「利益半減」の錯覚を暴く:広告の札束製造機は依然凶猛
まず最も誤読を招きやすい損益計算書を見てみよう。
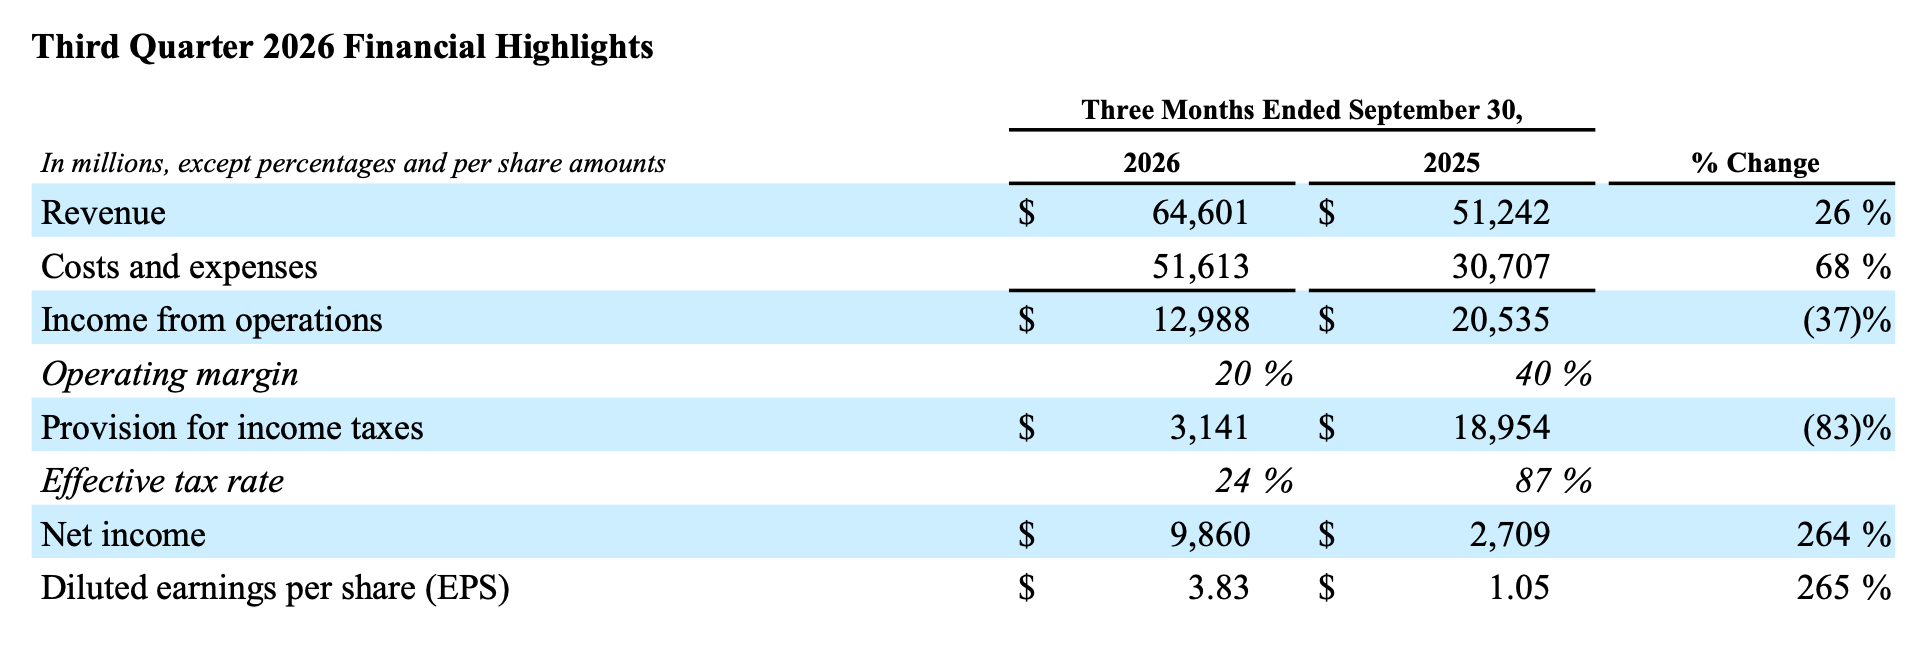
Metaの第3四半期の総コスト・費用は前年同期比68%増の516.1億ドルに達し、売上高の26%増を明らかに上回るペースとなった。GAAP営業利益は前年同期比37%減の129.9億ドル、営業利益率も前年同期の40%から20%へ低下した。

これらの数字だけを見ると、美しい損益計算書とは言い難い。しかし、利益減少は主に特別費用の影響を受けている —— 今年8月、Metaは米国52の州および地域の司法長官と、青少年のメンタルヘルスおよびSNS依存に関する訴訟で和解に達した。原文が引用する資料によれば、この取り決めは今後10年間で最大約185.9億ドルの潜在的支払額を含む。Metaは第3四半期に98.9億ドルの法的和解費用を一括計上し、一般管理費(G&A)に算入した。
この非経常支出を除けば、Metaの当四半期営業利益は約228.8億ドル、希薄化後1株当たり利益は約7.40ドルとなり、実際に報告された3.83ドルを明らかに上回り、ウォール街の従来予想レンジ約6.08〜6.54ドルも超えている。
この真の収益力を支えているのは、依然としてMetaの揺るぎない広告基盤だ。第3四半期、Metaの総売上高は646億ドル(前年同期比26%増)に達し、市場予想の633億ドルを上回った。うちアプリファミリー(FoA)の広告収入が630.6億ドルを貢献し、こちらも前年同期比26%増となった。投資家をより安心させるのは広告成長の内部構造 ——「量価ともに上昇」だ。
- インプレッション:全アプリの広告インプレッションは前年同期比10%増、ファミリー日次アクティブ人数(DAP)は36.4億人(前年同期比3%増)に達した。
- 広告単価(Average price per ad):広告1件あたりの平均価格は前年同期比14%大幅上昇。
マクロ環境が不確実性に満ちる現在、広告単価14%の上昇はかなりの含金量を持つ。これは、Metaが過去2年間に膨大な計算資源をレコメンドアルゴリズムと自動化広告ツール(年間収益ランレートがすでに750億ドル超のAdvantage+など)へ投じてきた正の循環を直接裏付けている —— AIは実質的に広告コンバージョン率と広告主ROIを押し上げ、Metaがソーシャルトラフィックの頭打ち時代においても強力な価格決定力を維持できるようにしている。
同時に、Metaが示した第4四半期売上高ガイダンスは730億〜760億ドル(中央値745億ドル、約24%の前年同期比成長に相当)と高く、ウォール街のコンセンサス予想約737億ドルを再びしっかり上回り、年末ホリデーショッピングシーズンの広告需要が依然として極めて旺盛であることを証明した。
第2の成長曲線の突破口:Museが「AIマネタイズ」の曙光をもたらす
広告事業がAIの「既存事業の効率化」における威力を証明したとすれば、9月に開始したばかりのAIパーソナルアシスタントMuseは、ウォール街にMetaが「増分AIネイティブアプリ」でマネタイズする曙光を初めて見せた。
決算説明会で、ザッカーバーグはMuseと先週発表したばかりの基盤フロンティアモデルMuse Wonderへの興奮を隠せなかった。開示された主要運営データを見ると、MuseはMetaを「AI浪費者」から「AIマネタイザー」への物語の切り替えを進めるのに役立っている。
- ユーザー成長と定着率:提供開始からわずか1か月半で、米国とカナダで1000万人超のユーザーがMuseパーソナルエージェントを作成し、うち約25%のユーザーが「日次アクティブユーザー」(DAU)に転換した。また、初期リテンション曲線は利用時間の増加に伴いより安定している。
- 「会話だけで稼げない」という呪縛を打破:質問応答層にとどまる多くの大規模モデルアプリとは異なり、ショッピングが現在Muse最大のユースケースとなっている。ザッカーバーグによれば、Museユーザーの4分の1超がプラットフォーム上で実際の購入行動を起こし、平均客単価(AOV)は200ドル超だ。さらに10月中旬に正式開始した月額20ドルと100ドルの2段階サブスクリプションを加えると、Museは「サブスク+EC導購手数料」の二重のマネタイズ潜在力を持つ。
- ソフト・ハード一体とBtoB展開:来月から、MuseはMetaのスマートグラスに正式搭載され、そのハードウェアビジネスモデルの中核となる。法人向け(To B)では、CFOのSusan Liが開発者から基盤モデルとMuse Codeプログラミングエージェントの接続料を徴収し、段階的に中小企業向けの「Museビジネスインテリジェンスエージェントネットワーク」を構築すると明言した。
もちろん、懸念も依然として存在する。現在、アマゾンを含む数十の外部サイトがデータセキュリティと商業競争を理由にMuseのアクセス権を遮断しており、これが一定程度、クロスプラットフォームの価格比較と買い物のスムーズさを制限している。しかし、ザッカーバーグが示したコストロードマップは依然として極めて魅力的だ —— 今後1年以内にMuseの計算コスト効率は10倍向上し、今後数年で高収益事業になると予想されている。
積極的な資本の請求書:単四半期で349億ドルを投下、キャッシュフローが初のマイナス
決算の裏面をめくると、ザッカーバーグがこのAIへの大勝負に払った代償もまた目を疑うほどだ。
OpenAI、Anthropic、グーグルとの計算資源軍拡競争で先手を取るため、Metaの第3四半期の単四半期設備投資(ファイナンスリース元本返済を含む)は349.1億ドルに達し、第3四半期累計の不動産・設備取得額はすでに830.6億ドルとなり、前年同期の483.1億ドルからほぼ倍増した。
この恐ろしいほどの資金消費速度は、歴史的な財務の転換点を直接もたらした —— Metaの第3四半期営業キャッシュフローは327.9億ドルと高水準だったものの、設備投資を差し引くとフリーキャッシュフローは-21.2億ドル(前年同期は106.3億ドル)となり、これもMetaが上場以来フリーキャッシュフローが初めてマイナスに転じたことを意味する。
それでも、ザッカーバーグはブレーキを踏むつもりはまったくない。Metaは決算で2026年通年の設備投資ガイダンスの下限を1300億ドルから1350億ドルへ引き上げ(レンジは1350億〜1450億ドルに縮小)、2027年も「積極投資」を続けると明確に表明した。
営業キャッシュフローが逼迫し、長期債務残高が昨年末の587.4億ドルから809.2億ドルへ膨らむ中、今後数千億ドル規模の計算資源の資金はどこから来るのか。Metaは第3四半期決算でその答えを示した —— クラスC普通株式の新設だ。
同社が公表した計画によれば、Metaは既存のクラスAおよびクラスB普通株式の株主に対し1:1の比率でクラスC株式を割り当てる予定で、関連する取り決めは2027年1月19日に発効する見込みだ。クラスC株式には議決権が付帯しないため、この計画は経済的権益の配分と会社の支配権の間に区別を設けることになる。Metaにとって、この取り決めには少なくとも3つの意味がある。
- 第一に、将来のエクイティファイナンスやM&Aに多くの選択肢を提供する。AIインフラへの投入が増え続ける中、Metaが考慮すべきは設備投資をどう増やすかだけでなく、現金、債務、エクイティファイナンスの間でいかにバランスを取るかでもある。議決権のない株式を新設することで、将来の資金調達や株式報酬のためのツールを提供できる。
- 第二に、これが既存の支配権構造の維持に寄与する。MetaのクラスA株式は1株につき1議決権、クラスB株式は1株につき10議決権を持つ。議決権のないクラスC株式を創設することは、会社が既存株主の議決権取り決めを同時に変更することなく、エクイティツールの活用余地を一定程度広げられることを意味する。これは会社の支配権を引き続きしっかり握りたいザッカーバーグにとって特に重要だ。
- さらに、新株計画に合わせて、取締役会とザッカーバーグは「創設者アラインメント契約」を締結した。これまで「カリフォルニア富裕税」(提案40)による数十億ドル規模の潜在的税負担の影響で、ザッカーバーグがカリフォルニアを離れる可能性があるとの観測が市場に流れたが、今回の資本構造再編と売却条項の設計を通じて、ザッカーバーグは今後8年間は留任しカリフォルニアに拠点を置くと約束した。
強調すべきは、クラスC株式の創設はMetaが大規模増発によって次のAI資金を調達することをすでに決めたわけではなく、ましてや会社にまもなく資金不足が生じることを直接意味するものでもない。それはむしろ、投入規模がますます大きくなる中で、Metaが将来に向けてより多くの選択肢を確保したいという、資金調達ツールを事前に用意するものだ。
この計画は別のシグナルも示している —— AI競争は数四半期の高投入にとどまらず、多年にわたり持続し、資本構造を事前に計画する必要がある長期戦になる可能性がある。
戦略的転換:メタバース縮小、人員削減、全員AIに全力投球
AIにより多くの資源を確保するため、Metaは内部の事業と組織構造も調整している。
まず、経営の足を引っ張り続けてきたメタバース部門(Reality Labs)が、正式に戦略的縮小を迎える。第3四半期、Reality Labsの売上高は4.43億ドル、営業損失は41.3億ドル(第3四半期累計損失はすでに131.7億ドルに達した)。従来の曖昧な「損失はピークに達した」という表現とは異なり、CFOは今回の決算見通しで異例にも明確な「止血タイムテーブル」を示した。2026年通年のReality Labs損失は180億〜190億ドルに縮小し、2027年には損失額がさらに大幅に圧縮されて150億ドル前後になると予想される。節約された数十億ドルの予算は、Meta Superintelligence Labs(MSL)を中核とするAIプロジェクトに再配分される見込みだ。
次に組織構造の「入れ替え」だ。2026年9月30日時点で、Metaの従業員総数は66775人まで減少し、前年同期比で15%大幅に縮小した(前四半期比で約12%減)。しかし、人員を大幅に精簡する一方で、Metaの第3四半期累計の研究開発費(R&D)は前年同期





