






为了算力,扎克伯格要把自由现金流烧干


- 核心观点:Meta三季度营收增长26%但自由现金流转负,AI基础设施投入激增,公司明确2027年继续激进投资,关键考验在于AI新增收入能否覆盖扩张成本。
- 关键要素:
- 三季度营收646.01亿美元同比增26%,广告收入630.61亿美元;但98.9亿美元诉讼和解费用致营业利润降37%。
- 资本支出升至349亿美元,自由现金流从去年同期正106.25亿降至负21.2亿;长期债务增至809.22亿美元。
- 2026全年资本支出指引上调至1350-1450亿美元,CFO明确2027年仍将保持激进投资节奏。
- 应用家族日活36.4亿,广告展示量增10%、单价涨14%;Muse智能体美加上线一个半月用户破1000万,25%日活。
- 设立无投票权C类股,维持创始人控制权的同时为员工激励与收购预留资本工具,效仿Alphabet拆股模式。
- 预计Muse明年成本效率提升10倍以上,Reality Labs亏损2027年收窄至约150亿美元。
原文作者:苏扬
原文编辑:徐青阳
原文来源:腾讯科技
AI時代のMetaは、難しい必答問題に直面している。
米国時間10月21日、Metaは2026年第3四半期の決算を発表した。会社の単四半期売上高は前年同期比26%増の646.01億ドルとなったが、大規模なインフラ投資の下でフリーキャッシュフローはマイナス21.2億ドルに落ち込み、前年同期のプラス106.25億ドルから悪化した。
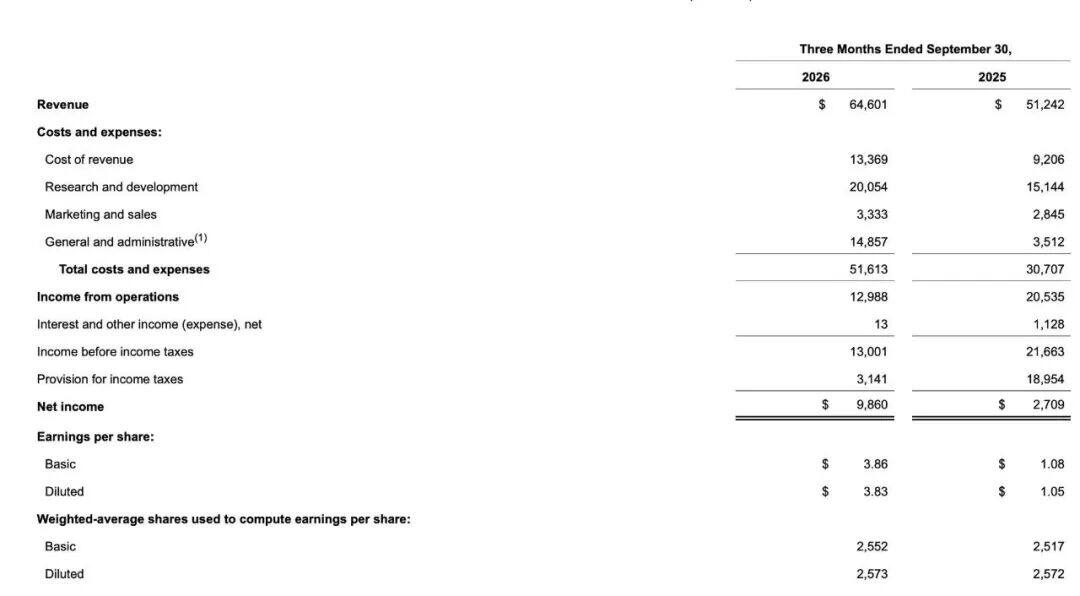
Meta第3四半期の主要財務データ
創業者で最高経営責任者のマーク・ザッカーバーグ氏は投資が効果を上げていると述べ、最高財務責任者のスーザン・リー(Susan Li)氏は2027年も引き続き投資を強化すると明確に示した。Metaは決算で新たな議決権なしのC種株式案も公表し、年度をまたぐ投資に資本とガバナンスの余地を確保しようとしている。
Metaにとって積極的な投資はもはや必然の流れであり、目下の鍵は広告事業が成長を続けられるかだけでなく、新たな投入が拡大するインフラコストを賄うのに十分な収入と効率の向上をもたらせるかにある。
巨額訴訟と罰金の影が利益を圧迫
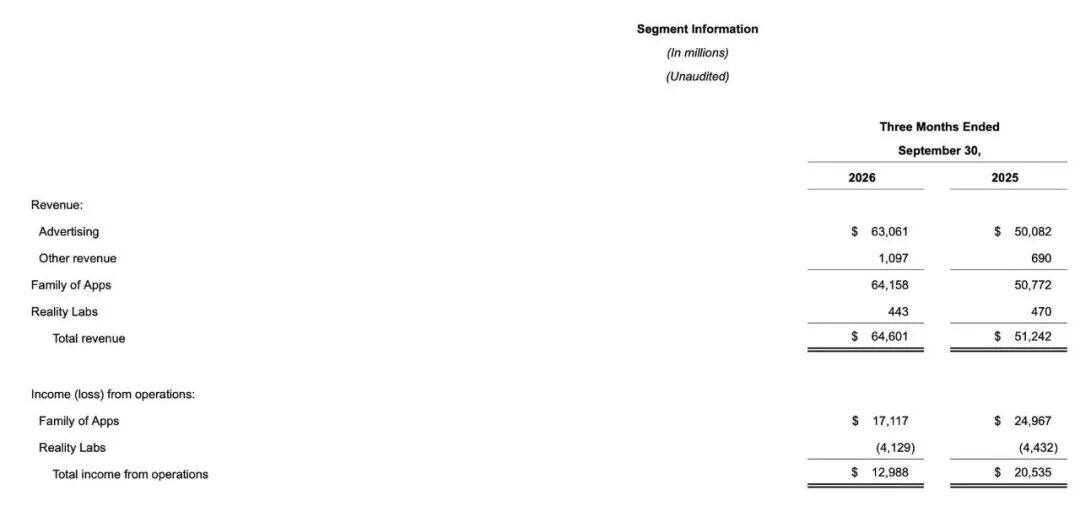
Meta第3四半期の部門別事業収入
第3四半期、Metaの総売上高は646.01億ドルで、前年同期の512.42億ドルから26%増加した。米国会計基準(GAAP)以外では、1.13億ドルの為替逆風を除くと、固定為替レートでの売上高成長率も同じく26%だった。
この成長は主に中核の広告事業に牽引され、当四半期の広告収入は630.61億ドルに達し、前年同期の500.82億ドルから26%増加した。
アプリファミリーのその他収入は10.97億ドルで、アプリファミリーの総売上高を641.58億ドルに押し上げた。メタバースとハードウェアに注力するReality Labs部門の売上高は4.43億ドルだった。
トラフィック面では、アプリファミリーのデイリーアクティブユーザー数は36.4億人に達し、前年同期比3%増加した。広告表示回数は前年同期比10%増、広告1件あたりの平均価格は14%上昇し、プラットフォームの広告収益化能力は引き続き強化されている。
経営陣はこの好調をAIレコメンドシステムの改善と結びつけ、AIがユーザーエンゲージメントと広告配信効率の向上を助けていると見ている。
売上高の成長と比べ、利益は大幅に減少した。これは多額の法務費用が重荷となったためだ。
第3四半期、Metaは決算に青少年のメンタルヘルスに関する訴訟の和解費用98.9億ドルを計上した。この影響で、連結営業利益は129.88億ドルに減少し、前年同期比37%減となった。報告ベースの純利益は98.60億ドル、希薄化後1株当たり利益は3.83ドルだった。
決算発表当日の10月21日、米国ニューメキシコ州連邦地方裁判所のフランシス・マシュー判事は、同州がMetaを消費者データプライバシーの誤導で訴えた事件について判決を下し、Metaに最大250億ドルの賠償罰金を同州に支払うよう命じた。
AIがキャッシュフローを試し始める
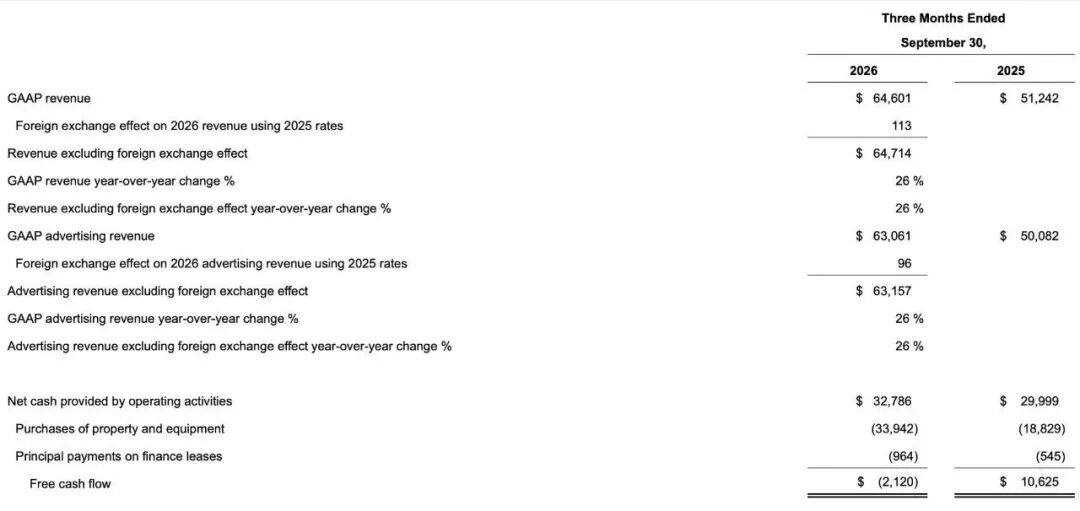
AI投資でMetaのフリーキャッシュフローがマイナスに
広告事業が引き続き資金を生み出す一方で、インフラ投資がMetaのキャッシュフロー状況を変えつつある。
公式開示データによると、第3四半期のMetaの営業キャッシュフローは327.86億ドルで、前年同期の299.99億ドルを上回った。
一方、支出面では、当四半期の有形固定資産および設備の取得による現金支出は339.42億ドルに増加し、前年同期は188.29億ドルだった。さらに9.64億ドルのファイナンス・リース元本支払いを加えると、関連する現金支出は合計349.06億ドルに達した。
Metaの公式データに基づいて計算すると、当期のフリーキャッシュフローはマイナス21.20億ドルに減少した。これに対し、2025年第3四半期のフリーキャッシュフローはプラス106.25億ドルで、年初9カ月累計のフリーキャッシュフローも前年同期の295.08億ドルから110.49億ドルに縮小した。
フリーキャッシュフローのマイナスは、会社に流動性危機が生じたことを意味しない。Metaの当四半期の営業キャッシュフローは依然として327.86億ドルという高水準を維持しており、フリーキャッシュフローのマイナスは主に、設備投資の伸びが営業キャッシュフローの伸びを上回ったことを反映している。
第3四半期末時点で、会社の有形固定資産および設備の純額は2025年末の1764.0億ドルから2532.22億ドルに増加し、長期債務も587.44億ドルから809.22億ドルに増加した。
今後の鍵は、Metaの営業キャッシュフローが持続的に成長できるか、そして新たに追加された資産が徐々に収入と利益に転換できるかにある。
2027年も積極投資を継続
資金消費に直面しても、Meta経営陣は縮小のシグナルを出していない。
第4四半期の業績について、会社は売上高が730億〜760億ドルになると予想し、ガイダンスの中間値は745億ドルで、第3四半期から約15.3%の増加となる。
資源の再配分に伴い、Reality Labs部門の損失はある程度抑制され、2026年通年の損失は180億〜190億ドルに減少し、2027年にはさらに150億ドル程度まで縮小すると予想されている。
設備投資面では、Metaは2026年通年の設備投資ガイダンスの下限を50億ドル引き上げ、1350億〜1450億ドルに更新した。最高財務責任者のスーザン・リー氏は、2027年の予算はまだ策定中であるものの、会社は引き続き積極的な投資ペースを維持すると予想していると明確に述べた。
投資収益の源泉については、経営陣の発言と製品計画を合わせると、三つの層に分けられる。
短期的には、AIによるレコメンドアルゴリズムと広告配信効率の向上が、中核の広告事業に増分収入をもたらしている。中期的には、第3四半期に投入したパーソナルAIアシスタントMuseおよびフロンティアモデルMuse Wonderが、サブスクリプションモデルと開発者インターフェースのテストを段階的に進め、企業サービスと取引シナリオの商業化の方向性を探っている。長期的には、Metaは超知能研究所と計算基盤の整備を通じて、社内運営効率を高め、新たな商業化の機会を切り開こうとしている。
経営陣は、フロンティアAI技術の投資回収期間は比較的長いものの、技術の蓄積と製品の反復に伴い、会社全体の売上高成長を維持することに楽観的な見方を示している。
長期戦略のために資本の余地を確保
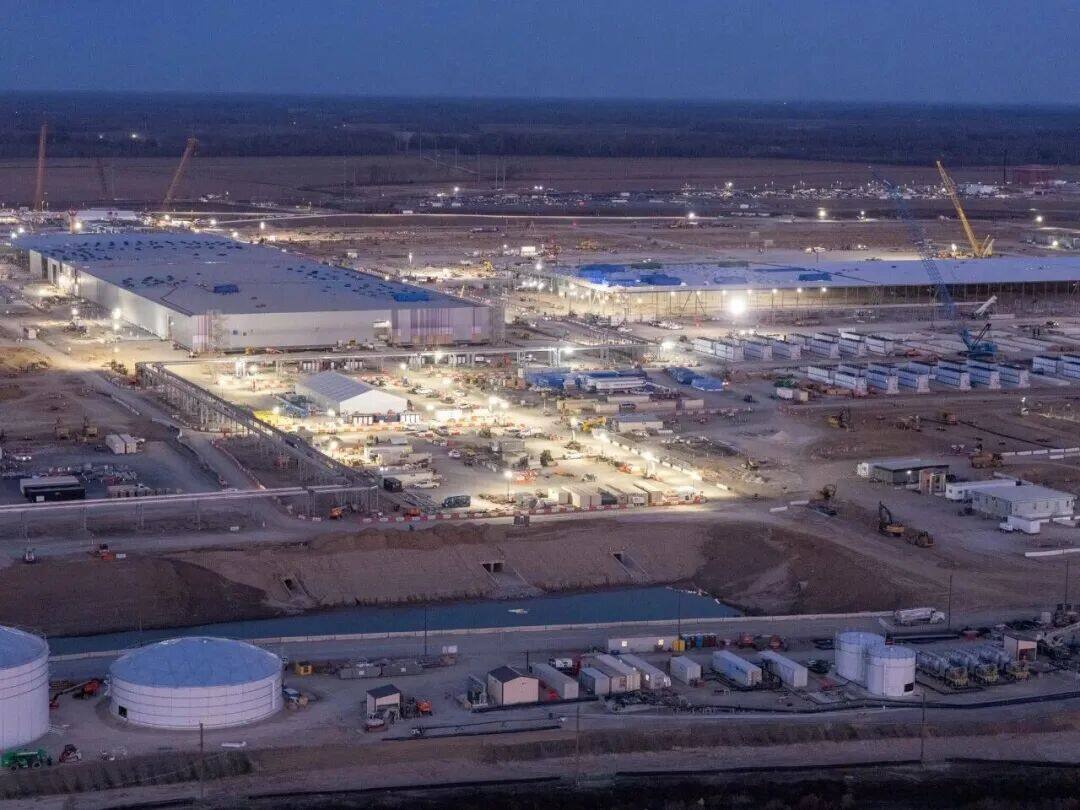
Metaが建設中のデータセンター
インフラ整備と長期戦略の布陣に合わせ、Metaは決算でコーポレートガバナンスと資本構成の調整計画を公表し、取締役会が新たな議決権なしのC種普通株式の設立を承認した。
開示された案によると、会社は既存のA種およびB種株主に対して、1株につき1株のC種株を割り当てる形で株式配当を実施する予定だ。
会社は、C種株の配当が既存株主の議決権構造を変えることはないとしている。会社の特別委員会はザッカーバーグ氏と関連契約を締結しており、既存のガバナンス体制を継続することを目的としている。
2014年、Googleの親会社Alphabetは比例配分による議決権なしのC種株の形で株式分割を完了し、創業者のラリー・ペイジ氏とセルゲイ・ブリン氏がその後も従業員の株式報酬やM&Aのために株式を継続発行しながら、会社の支配権を確保することに成功した。
議決権なしのC種株は主に、Metaの将来の従業員株式報酬、潜在的な戦略的買収、その他の資本運営に用いられる。株式配当自体は会社に直接新たなキャッシュフローをもたらすものではない。この取り決めは、Metaが既存の支配権構造を維持する前提で、他のテック大手の成熟した資本ツールを模倣し、将来の株式報酬と資本運営に余地を確保しようとしていることを示している。
多年にわたる継続投資が必要なAI戦略にとって、安定したガバナンス構造は経営陣の長期計画の推進に役立つが、実際の効果は今後の資本使用効率と投資収益にかかっている。
Metaの第3四半期決算は、同時に前進する二本の曲線を示している。広告事業は引き続き収入を生み出し、AIインフラは資本需要を拡大し続けている。広告収入の成長は資金基盤を提供するが、AI投資が必然的に相応のリターンを得ることを意味するものではない。
Metaは2027年も引き続き投入を強化すると明確に示している。ザッカーバーグ氏にとって、長期戦略を堅持することは第一歩にすぎず、投入が拡大し続ける中で、会社はAIがもたらす増分収入と効率向上が、この多年にわたるインフラ拡張を支えるのに十分であることを証明する必要がある。
以下はMeta第3四半期決算アナリスト電話会議の実録精縮版である:
ザッカーバーグ氏がまずコメントした:
第3四半期、私たちのアプリファミリーは毎日36.4億人が利用し、FacebookとInstagramのエンゲージメントはともに過去最高を更新した。Threadsの月間アクティブユーザーはXを超え、WhatsAppのメッセージ量も過去最高となった。
私たちは「すべての人にパーソナル超知能を」という目標を急速に進めており、Museパーソナルエージェントの発表は非常に成功した。米加地域での提供開始からわずか1カ月半で、設定ユーザーは1000万人を突破し、その約25%が毎日利用している。最も一般的なユースケースは買い物で(割合は25%超、平均消費額は200ドル超)。
初週の取引量が予想を大幅に上回ったため、私たちはStripeと協力して一時的に与信枠を引き上げざるを得なかった。次に、Museは来月からMetaスマートグラスに搭載される。
モデル研究開発では、私たちは初のクローズドソースのフロンティアモデルMuse Wonderを発表し、複数の主要指標で業界最先端水準にある。同時に、Muse Spark 1.2/1.3、Muse Code、そしてオープンソースのオープンウェイトモデル2種Muse GlimmerとMuse Spark Openも発表した。今後も知能のフロンティアを推し進め、フロンティアモデルをより小型で高効率な製品モデルに蒸留する計画だ。
計算能力と効率の面では、私たちは今後数年間で10億人以上にサービスを提供できる計算能力を建設している。現在Museは計算集約型アプリケーションだが、来年はコスト効率が10倍以上向上すると予想しており、これにより規模拡大後に収益化が可能になる。1年後には、現在のMuse Wonderのごく一部のコストで、より小型のモデルにおいて同等の知能を提供できると見込んでいる。
部門調整では、VRデバイスの発表ペースを変更し、パーソナル超知能の提供を優先する。Reality Labsの来年の営業損失は約150億ドルに減少し、その後は収益化に向かうと予想している。
最高財務責任者のスーザン・リー氏は続いて、設備投資と資金配分の情報を補足した。今後数年、Metaの設備投資はさらに増加し、主に中核事業と新興AI施策を支えると指摘した。AI投資の回収は中核事業より長いものの、すでにレコメンドと収益化効率の改善を通じて中核広告に大量の増分収入をもたらしている。
以下はアナリストとの質疑応答である:
問:Museを推進する上でのユーザー成長の制約要因は何か?Metaの





