


DogPay創業者インタビュー:遅ければ遅いほど速い、Uカードからグローバル決済ネットワークへ


- 核心的な見解:ステーブルコイン決済は取引シーンから越境貿易決済や企業決済へと移行しつつある。DogPayはライセンスの保有、銀行ネットワークへの接続、自社構築のコンプライアンス体制を通じて、伝統的な貿易企業や海外進出企業にステーブルコインのアクワイアリング、アカウント、カード発行などの一体型インフラを提供しており、月間処理資金は約5億米ドルに達している。
- 重要なポイント:
- DogPayの事業は140カ国以上をカバーし、SWIFT、ACH、SEPAなどの決済ネットワークに接続、企業顧客は1000社を超え、月間処理資金は約5億米ドル。
- 顧客は主に伝統的な貿易企業やサービス業の海外進出企業であり、Web3企業ではない。ステーブルコインによる收款は、SWIFTでは1週間以上かかる回収サイクルを当日あるいは数時間に短縮し、為替損失も回避できる。
- 香港のMSO、TCSP、貸付ライセンス、米国およびカナダのMSBライセンスを保有済みで、欧州のライセンスを申請中、シンガポールのMPIライセンスの申請も予定している。
- 核心的な障壁は産業チェーンにおける位置にあり、カード発行銀行のレベルに位置することで、共有BINではなく独立したBINを発行でき、JPモルガン、OCBC、DBSなどの銀行口座リソースを継続的に獲得できる。
- Visa、Mastercardはステーブルコイン決済への接続を積極的に進めており、業界の構図は破壊ではなく共築であり、ステーブルコインはドルカードのサービスカバー範囲を拡大している。
- AI router機能を新たに追加し、大規模モデルを統合的に企業アカウントへルーティング接続し、従業員の消費カードと組み合わせて支出限度額の管理を実現し、企業の資金管理シーンを拡張している。
オリジナル | Odaily(@OdailyChina)
著者|jk
この2年間、TGEナラティブの終焉とともに暗号資産は次第にコンプライアンスへと向かい、ステーブルコイン決済の注目度が明らかに高まっている。
2023年以前にステーブルコインについて語る際は、主に取引、入出金、オンチェーン資産が中心だった。しかし現在では、越境決済、企業間決済、日常的な支払いといったより具体的なシーンへとますます浸透しつつある。同時に、ステーブルコインを軸に決済事業を展開する企業群も、単一のUカードや入出金ツールから、アカウント、アクワイアリング、決済、カード発行といったより完全な決済体系へと徐々に拡張している。
DogPayはそのうちの一社だ。
DogPayをご存じない方に説明すると、これはアジアのステーブルコイン決済分野のリーディングカンパニーである。Web3企業や越境加盟店に対してステーブルコインのアクワイアリング、企業アカウント、CardおよびCaaS/BaaSなどのサービスを提供しており、事業ネットワークは140以上の国と地域をカバーし、SWIFT、ACH、SEPA、FPSなどの主要決済ネットワークに接続、1,000社以上の企業顧客を抱えている。アカウント、アクワイアリングからカード発行、決済に至るまで、DogPayはステーブルコインと伝統的金融システムをつなぐグローバル決済インフラを構築しつつある。
しかし、ライセンスとデータの背後で、なぜ顧客は決済サービスプロバイダーを必要とするのか。資金はこの体系の中でどのように流れているのか。従来のソリューションと比べて、暗号資産決済ソリューションは一体何を節約しているのか。
Odailyはある機会を得て、DogPayのCo-founderであるPeterと、コンプライアンス決済分野について1対1で話を聞いた。
以下がインタビュー全文である:
Odaily:ほとんどの読者はステーブルコイン決済について大まかな概念を持っていると思います。顧客がなぜ御社のソリューションを必要とするのか、実際の顧客事例をいくつか挙げて説明していただけますか。
Peter:共有しやすい例が一つあり、MUFYという会社です。AI時代のプロダクト企業で、AI感情コンパニオンプラットフォームを手がけています。プラットフォームは各キャラクターにストーリー背景を設定し、ユーザーはそれらのキャラクターと対話できます。
このチームは海外展開しグローバルユーザーを獲得する過程で、收款(資金受け取り)のハードルが非常に高く、対応するプロダクトを自社で作るのは困難でした。私たちは彼らにステーブルコインのアクワイアリング製品を提供し、プラットフォームのユーザーはDogpayのステーブルコイン決済を直接使って支払いを完了できます。サブスクリプションであれ、チャージによるポイント購入であれ、すべてこの製品が受け持っています。
さらに、当社のアクワイアリング製品にはKYT(Know Your Transaction、取引確認)システムが組み込まれているため、企業が受け取る資金はクリーンです。KYTを通過できない資金は入金できず、企業にとって一種のリスク隔離層となっています。
Odaily:つまりMUFYは従来のAI企業であり、Web3企業ではないということですね。
Peter:その通りです。当社の顧客の大部分はWeb3企業ではなく、実物商品貿易やサービス貿易を行う企業です。
例えば、実物商品貿易を行う顧客の中には、南米やアフリカから直接ステーブルコイン形式で代金を受け取るケースがあります。彼らはDogpayでステーブルコインを法定通貨に交換し、自社の会社口座に入金できます。これは当社が企業に直接会社銀行口座を提供しており、受け取り、交換、入金を同じプラットフォーム上で完結できるためです。
DogpayのWeb2+Web3ソリューション、出典:公式サイト
Odaily:資金は法定通貨口座からステーブルコインになり、さらに企業が自由に使える資金になるのでしょうか。例えばある小国のユーザーが支払う場合、その資金はどのように一歩ずつ企業口座に入るのですか。
Peter:まず、この種の金融サービスを展開するにはライセンスが必須です。現在、香港、米国、カナダでライセンスを取得済みで、欧州のライセンスも申請中です。ライセンスがあって初めて、銀行と提携し大口の銀行口座を開設できます。
こう理解してください。ライセンスを取得した後、銀行が当社に口座開設能力を付与し、当社は事実上デジタルバンクのような存在となり、顧客の口座開設はすべて当社を通じて行われます。具体的には、この大口口座の下で、顧客ごとに独立したVA(バーチャル)アカウントを開設します。同時に、プラットフォームは顧客に企業銀行口座の開設窓口や暗号資産ウォレットも提供します。
企業は DogpayでKYB、KYCを完了し口座を開設すれば、この体系を直接利用できます。例えば、ある中国本土企業がナイジェリアにバイクを輸出し、受け取った代金がステーブルコインだったとします。この貿易は実際に行われたものなので、企業は貿易契約を根拠に、ステーブルコインを当社の企業暗号アカウントに移し、プラットフォームが直接ドルに交換して、Dogpayで開設した企業口座に入金できます。
現在、当社の口座機能は米国のJP Morgan口座、およびOCBC、DBSなどの銀行口座をカバーしています。顧客が口座を開設した後、代金が着金しドルに交換される、このステップを私たちはoff-rampと呼んでいます。資金が銀行口座に交換されれば、完全にコンプライアンスに適合した収入となり、企業の日常経営に直接使用できます。以上がこの経路のおおよその流れです。
法定通貨から暗号資産へのon-rampは、逆のプロセスになります。当社が提供するのは完全にコンプライアンスに適合した銀行口座であり、JP Morgan口座を例にすると、顧客はこの口座を持てば、米国国内送金もでき、SWIFTを通じた越境送金もできるため、資金の出入り口はすべて円滑です。
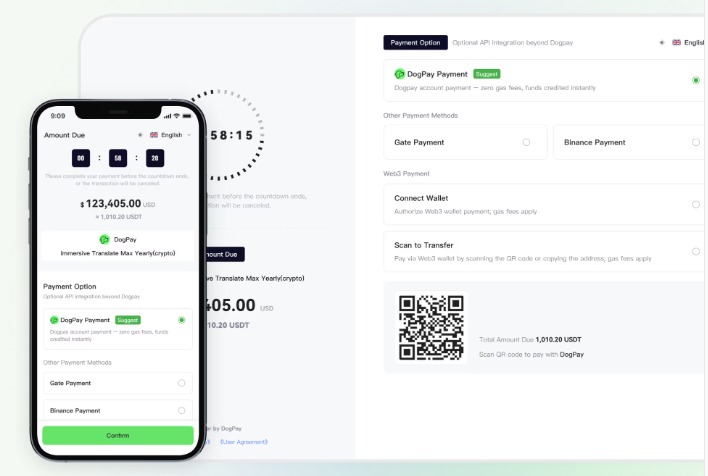
Dogpayの企業向け收款、出典:公式サイト
Odaily:従来の金融と比べて、このプロセスはどの环节でコストを削減し、効率を高めているのですか。
Peter:従来の物品貿易には固有のリスクがあります。いくつかの主要な法定通貨を除き、世界の大多数の国の通貨は為替変動が大きいのです。そのため、顧客が現地で法定通貨を受け取ると為替変動リスクに直面し、同時に決済周期も長すぎるというのが主な課題です。従来のSWIFT送金なら少なくとも1週間かかります。
一方、ステーブルコインで受け取れば、資金は直接企業の暗号アカウントに入り、ドルに交換され、基本的に当日、あるいは数時間以内に完了できます。企業にとって、回収周期が短縮され効率が大幅に向上し、為替損失やその他のコストも回避できます。
また、貿易決済におけるステーブルコインの規模はますます大きくなっています。当初私たちがこの分野で起業を選んだのも、物品貿易とサービス貿易の決済規模が急速に成長すると予想したからです。
Odaily:Dogpayで現在最も利用量の多い製品はどれですか。Uカード、銀行口座、それともCard as a Service、Bank as a Serviceといったサービスですか。
Peter:これらは異なるタイプの製品です。Card as a ServiceとBank as a Serviceは、当社の基盤能力を、ステーブルコイン決済を手がけたい他の企業に開放するものです。
二つ例を挙げます。ベトナムの顧客がいて、現地で貿易関連の決済業務を行っていますが、自社でドル口座を開設する能力がありません。私たちはその能力を彼らに提供しました。またブラジルの顧客は、現地で決済を行っていますがUカードを発行できず、カードを発行したいと考えていました。私たちはCard as a Serviceの能力を彼に提供し、現地でドルカードを発行できるようにしました。
これら二種類のサービスの顧客成長はともに大きいです。しかし金額で見ると、現在最大のものは依然としてOTCであり、Dogpayが毎月処理する資金規模は約5億ドルです。
Odaily:これほど大きな流量に対して、Dogpayは背後で具体的にどのような業務を担っているのですか。
Peter:主に二つの部分に分かれます。まず暗号資産の部分から説明します。
第一に、大多数の企業は資金管理能力を持たず、KYTを行う能力もありません。つまり資金がクリーンであることを確保できないのです。そのため、汚染された暗号資産を受け取るリスクを回避するためのプラットフォーム型製品が必要です。
次にアクワイアリング業務です。アクワイアリングでは、各ユーザーごとに指定金額に応じて一回限りのQRコードを個別に生成して支払いを行ってもらう必要があり、資金の集約など一連の作業も伴います。これらはすべて当社がシステム一式を開発済みで、顧客は接続すればすぐに使え、暗号資産分野の知識を一から学び直す必要はありません。リスク管理、資金集約などの环节も、すべてこのシステムに含まれています。
次に法定通貨銀行口座の部分です。顧客が自分でJP Morgan、スタンダードチャータード、あるいは韓国の銀行にそれぞれ口座開設を申し込むとなると、周期が長くなり、しかも資格要件のハードルが非常に高くなります。当社はこれらのライセンス地域で届出を完了しており、顧客の口座開設を支援する際、通常2日で開設できます。KYCとKYBも当社で完了します。
Odaily:つまり、御社が顧客に代わってコンプライアンスの部分を完了しているということですね。
Peter:その通りです。私たちがコンプライアンスを行い、インフラを整備することで、顧客にとっては接続すればすぐに使えるということです。
Odaily:暗号資産カード、いわゆるUカード市場の真の競争力はどこにあるとお考えですか。従来のVisaカードとは何が違うのですか。
Peter:外部からは、私たちが挑戦者であり、VisaやMastercardに挑戦していると見られるかもしれません。しかし実際はそうではありません。過去半年間、VisaもMastercardも積極的にステーブルコインを取り込んでいます。
このプロセスは二つの段階に分けられます。以前しばらくの間、カード組織はステーブルコインをドルにペッグする方式を採用していました。発行銀行は依然としてVisaとドルで決済しますが、カードがUSDでのチャージを受け付けることは許可されていました。そして最近になると、一部のカードはステーブルコインでの直接チャージに対応し、Visa側での決済時にもステーブルコインが使用されるようになりました。
したがって、従来のカード組織であれ、後発のフィンテックサービス企業であれ、ステーブルコインUカードに対する姿勢は、本質的に共に構築するというものです。ステーブルコインがあれば、より多くの人がさまざまなドルカードを開設でき、サービスから排除されることがなくなります。
例えば、米国には発行銀行があり、香港にも発行銀行があり、シンガポールにもあります。以前は業務範囲の制限により、南米のユーザーがシンガポール発行のカードを開設するのは困難でした。今はステーブルコインがあれば、ユーザーは自分の実際のニーズに応じて、異なる発行地域のカードをより自由に選択できます。全体として見れば、これは共に構築し、サービスカバレッジを拡大するプロセスです。
Visaにとっては、長年にわたり非常に成熟したグローバル決済ネットワークを構築してきました。オフラインのPOS端末であれ、オンラインのサブスクリプションサービスであれ、これらの標準はVisaが制定したものであり、この部分を覆す必要はありません。ステーブルコインの出現は、これらの製品をより多くの人が使えるようにするものです。
したがって、誰もVisa体系を覆そうとはしていません。ユーザーの利用習慣は、実体カードであれ、バーチャルカードであれ、Apple PayやGoogle Payであれ、変える必要はなく、学び直す必要もなく、決済の环节にステーブルコインという選択肢が増えただけです。
Odaily:他の決済・Uカード事業の競合と比べて、Dogpay最大の競争優位性と堀は何ですか。
Peter:最大の優位性はチャネル能力だと考えています。すべてのビジネスはサプライチェーンのビジネスと見なすことができ、鍵はあなたがサプライチェーンのどの環にいるかです。
カードを例にすると、このチェーンは上から下へ順に、カード組織、カード組織のメンバー、発行銀行となります。発行銀行の下にはカード台があり、カード台の下には各種のOEM販売代理店があります。過去2年間、多くのブランドのカードが次々と消えていくのを見てきましたが、その理由は共有BINを使用しており、産業チェーンの下流に位置し、価格交渉力とリスク耐性が比較的弱いことです。
一方、Dogpayは発行銀行の層に位置し、独立したBINを発行でき、顧客が望むカードの発行を支援できます。私たちは共有BINを使わず、顧客ごとに個別にBINを申請できます。
銀行口座能力も同じ論理です。資金規模が絶えず成長し、ライセンス能力が絶えず向上するにつれて、私たちはより多くの銀行のサポートを継続的に得ることができます。現在、香港、シンガポール、米国、韓国の銀行をすでに確保しており、欧州のライセンスが承認されれば、欧州の銀行も続々と接続できる見込みです。私たちは絶えずより良いライセンスを取得し、それによってより優良な銀行リソースを獲得し、さらにこれらの能力を顧客に開放しています。サプライチェーンにおける位置が





