


Global Payments Weekly | 2026W42


- 核心的な見解:VisaとMastercardが同じ週にステーブルコインをパイロットから商用へ移行し、EUは同時にドル・ユーロ建てステーブルコインを認可機関の直接監督下に組み入れた。ステーブルコインの「表玄関」は認可機関を中心に急速に統合されつつあり、カードネットワークが流通の入り口となる一方、発行体は資産サプライヤーへと後退しつつある。
- 主要ポイント:
- 10月15日、Visa DirectのUSDCプレファンディングが商用生産に入り、MastercardとBVNKは同日、法定通貨とステーブルコインのアカウント、両替、カード発行、決済をカバーするGlobal Money Platformを発表した。
- 10月14日、EBAはUSDCを初の「重要」電子マネートークンと認定し、11月12日からその準備金を直接監督する。同日、欧州37行の銀行で構成されるQivalisはオランダの電子マネー機関ライセンスを取得した。
- 中国はVisaの国内銀行カード決済機関設立準備を承認し、Ant Internationalはアラブ首長国連邦中央銀行から2件の決済ライセンスを取得した。いずれも「業務に先立つライセンス」という参入ロジックを示している。
- Alliumの第3四半期データによると、エンドユーザーのステーブルコイン送金はオンチェーン総量のわずか2.5%にとどまり、ステーブルコインカード決済額は39億ドルで、Visaの四半期取引量の約0.03%に相当する。
- カード決済の成長のうち84%は50ドル未満の少額取引によるもので、試用目的の取引が多く含まれる可能性がある。VisaとMastercardはいずれも顧客数と取引量を開示していない。
- クリーブランド連銀の9月末調査によると、148社のうちステーブルコインを利用しているのはわずか1社であり、米国の主流ビジネス需要は依然として弱い。
1. 今週のハイライト
今週記憶に残る変化は、ステーブルコインがカードネットワークや銀行の製品カタログの一品目になったことだ。VisaとMastercardは同じ週にステーブルコインによる資金移動をパイロットから商用利用へと移行させ、一方EUはUSDCの準備金監督を直接EBAの管轄下に置き、37行の銀行が支援するユーロ建てステーブルコインを認可した。流通と監督が同時に引き締められ、ステーブルコインの表玄関は認可を受けた機関の周りに集約されつつある。
カードネットワークはパイロットから本番稼働へ移行した。10月15日、Visa DirectのUSDCプリファンディングは商用本番稼働に入り、Inyo Globalが最初のプロセッサとして接続した。同じ日、MastercardとBVNKはGlobal Money Platformを立ち上げた。これは法定通貨とステーブルコインの口座、交換、発行、支払いをカバーする単一のAPIである。決済企業はオンチェーン機能を構築することなく、ステーブルコインを支払い流動性として利用できるようになり、ネットワークが流通のゲートウェイとなった。
EUはドル建てとユーロ建てのステーブルコインを同時に認可・直接監督下に置いた。10月14日、EBAはUSDCをEU初の「重要」電子マネートークンに指定し、11月12日からその準備金と資本の直接管理を引き受ける。同じ日、欧州37行の銀行連合であるQivalisはオランダの電子マネー機関の認可を取得し、数カ月以内の発行が見込まれている。欧州でステーブルコインビジネスを行う企業にとって、コンプライアンスコストと取引相手の選択は、認可を受けた発行体の周りに集中することになる。
中国と湾岸地域で市場アクセスの窓が同時に開いた。10月13日、中国人民銀行はVisaに国内銀行カード清算機関設立の準備を認可した。10月15日、Ant Internationalはアラブ首長国連邦の中央銀行から2つの決済ライセンスを取得した。いずれもビジネスより先にライセンスが来たのであり、越境決済の入場券となりつつあるのは製品ではなくライセンスなのである。
前号のWhat's Next項目について:米国では、GENIUS規則の意見募集が10月19日にようやく締め切られ、Money20/20は18日に開幕したため、締め切り前に検証可能な結果は何も出なかった。アジアでは、Visaの中国認可が予想通り13日に到着し、GCashは20日まで上場せず、NPCIは依然としてUPI加盟店手数料が「ディワリ後に開始される」とのみ述べている。欧州では、フランス国民議会が16日に暗号資産からMiCAステーブルコインへの課税修正案を採択し、我々が示していた10月20日の採決より早かった。Wiseは予定通り15日に報告した。
主要数値
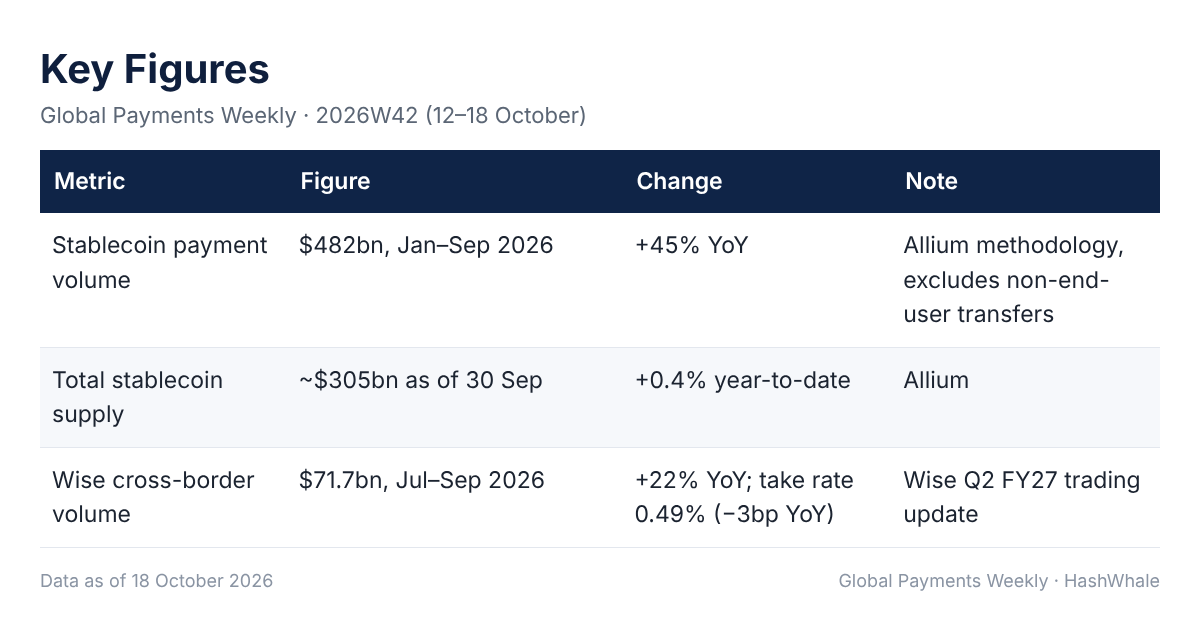
2. 主な動向
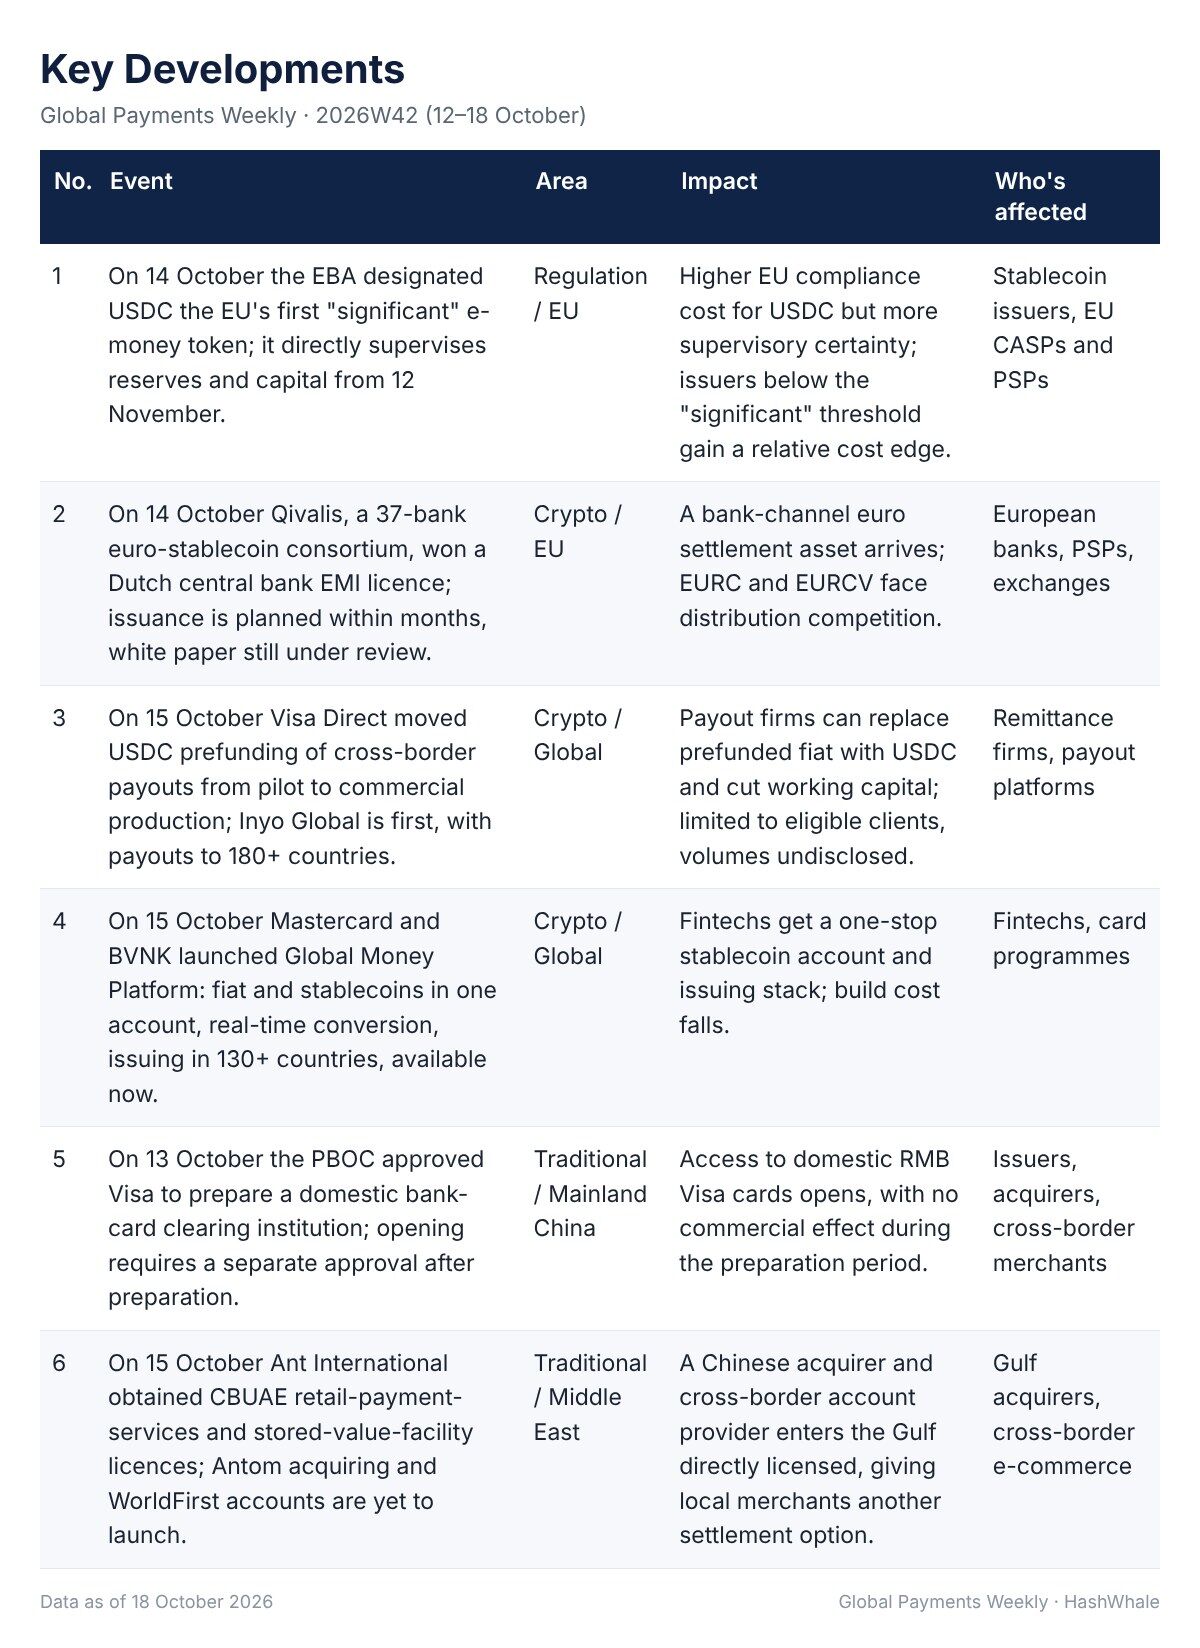
3. 分析
従来型決済
Visa DirectのプリファンディングとMastercardのGlobal Money Platformは2つの製品のように見えるが、変えているのは同じことだ。ステーブルコインは加盟店や受取人が法定通貨を受け取り続ける中で、決済企業の流動性ツールおよび口座製品となる。送金会社は週末や祝日に法定通貨をプリファンディングする代わりにUSDCを保有できる。フィンテックは単一のAPIを通じて口座、交換、発行、支払いを手に入れる。アクセプタンスネットワークと支払いエンドポイントを所有する者が依然として顧客を所有しており、この点は変わっていない。ステーブルコイン発行体は単に資産供給者という役割に戻っただけだ。越境流動性コストは低下し、ネットワークへの依存はより深まると予想される。
Visaが中国で、Ant InternationalがUAEで得たのは製品ではなくライセンスだった。中国は準備の許可を与えたもので、営業開始は依然として別途承認を条件とする。UAEは実際のサービス開始前に2つのライセンスを付与し、Antomのアクワイアリングは開始されていない。どちらの市場でもコンプライアンス支出自体が障壁であり、既存事業者には新規参入者が本格的に脅威となるまで1年以上の猶予がある。そこでの事業を行う決済企業にとって、提携先の製品機能より先にライセンス状況を確認する価値がある。
暗号資産決済
EBAがUSDCを直接管理下に置いたこととQivalisが認可を獲得したことが同じ日に起きたことは、EUがステーブルコインの発行責任とコストを認可を受けた主体に固定しつつあることを示している。ドル建てコインの準備金、資本、流動性はEUレベルの監督に移り、ユーロ建てコインは銀行連合に移る。流通業者にとって、取引相手リスクと監督の確実性が同時に高まる。欧州の取引所、ウォレット、PSPが決済資産を選ぶ際、USDCのコンプライアンスプレミアムとQivalisの銀行チャネルが新たな比較ポイントとなり、EURCやEURCVといった既存のユーロ建てコインはチャネルの希薄化に直面する。
Alliumの第3四半期データは、ネットワークの商業的推進に規模感を与える。エンドユーザーのステーブルコイン送金はオンチェーン取引量のわずか2.5%であり、ステーブルコインのカード支出39億ドルもまだ小さい。しかし、まさにこの規模でネットワークは既にステーブルコインから法定通貨への交換、FX、発行収益を自社のスタック内に収めている。今後、ステーブルコインカードプログラムはネットワークとプロセッサの価格設定に一層依存するようになり、発行体の支出成長に占める取り分はそれに応じて増えることはない。
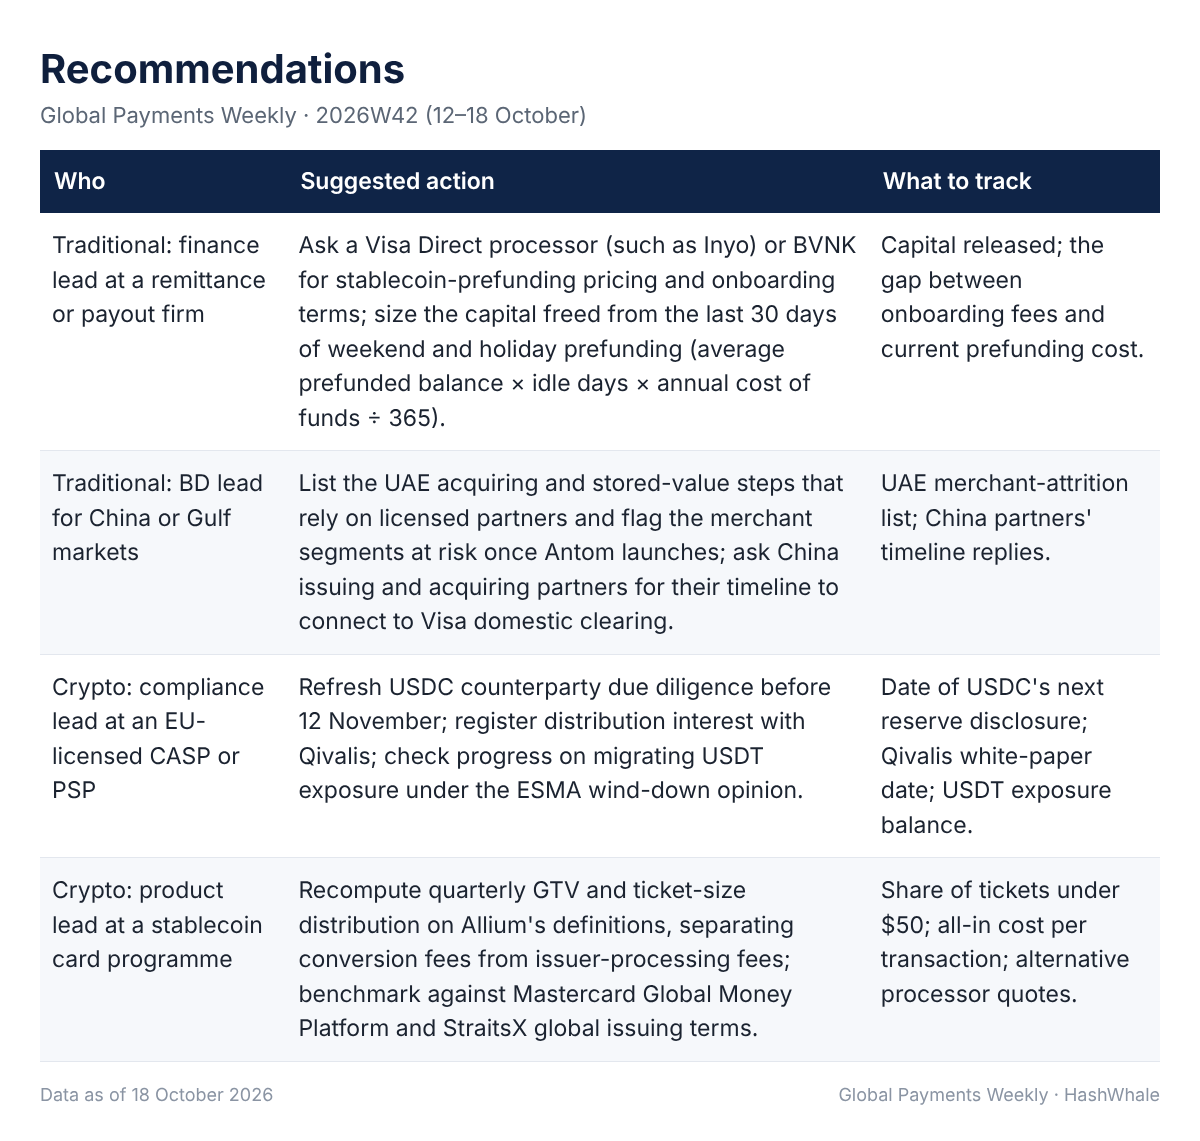
4. 提言
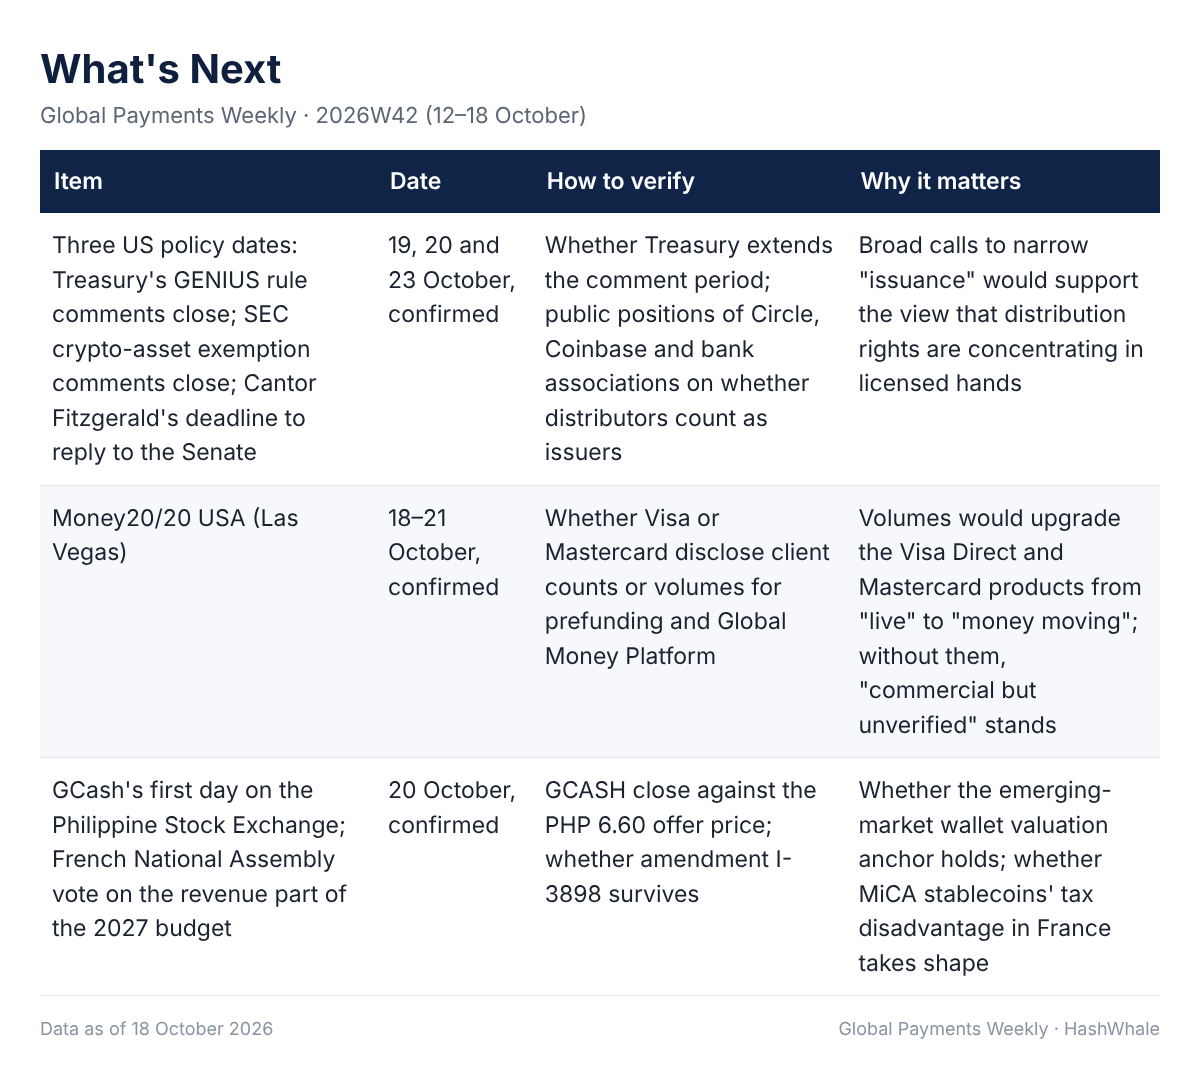
5. 次の展開
対象期間:2026年10月19日~25日。
6. 深掘り | ステーブルコインカードとプリファンディングがネットワークのカタログに並んだ今、顧客を所有するのは誰か
今週の証拠
両ネットワークは10月15日に動いた。Visa DirectのUSDCプリファンディングは商用本番稼働に入り、Inyo Globalが最初のイネーブラーとなり、支払いは180カ国以上に達したが、取扱高は開示されなかった。MastercardのGlobal Money Platformは同じ日に提供開始され、法定通貨とステーブルコインを1つの口座で提供し、リアルタイム交換と130カ国以上での発行を可能にする。また同日、StraitsXはVisaとともにステーブルコイン担保のカード発行を100以上の市場に拡大すると発表し、アジアのプログラム全体で年間換算60億ドル超のカード取扱高を報告した。これは同社の数値である。
10月18日に公表されたAlliumの第3四半期報告書が規模を示す。2026年1月~9月、エンドユーザーのステーブルコイン送金は合計2.4兆ドルで、オンチェーン送金の総額97.9兆ドルのわずか2.5%だった。ステーブルコインのカード支出は39億ドルに達し、前年比約10倍だが、取引増加の84%は50ドル未満の購入によるものだった。Alliumは第2四半期のステーブルコインカード支出をVisaの4兆ドルの取扱高の約0.03%と推定している。
資金の流れと誰が報酬を得るか
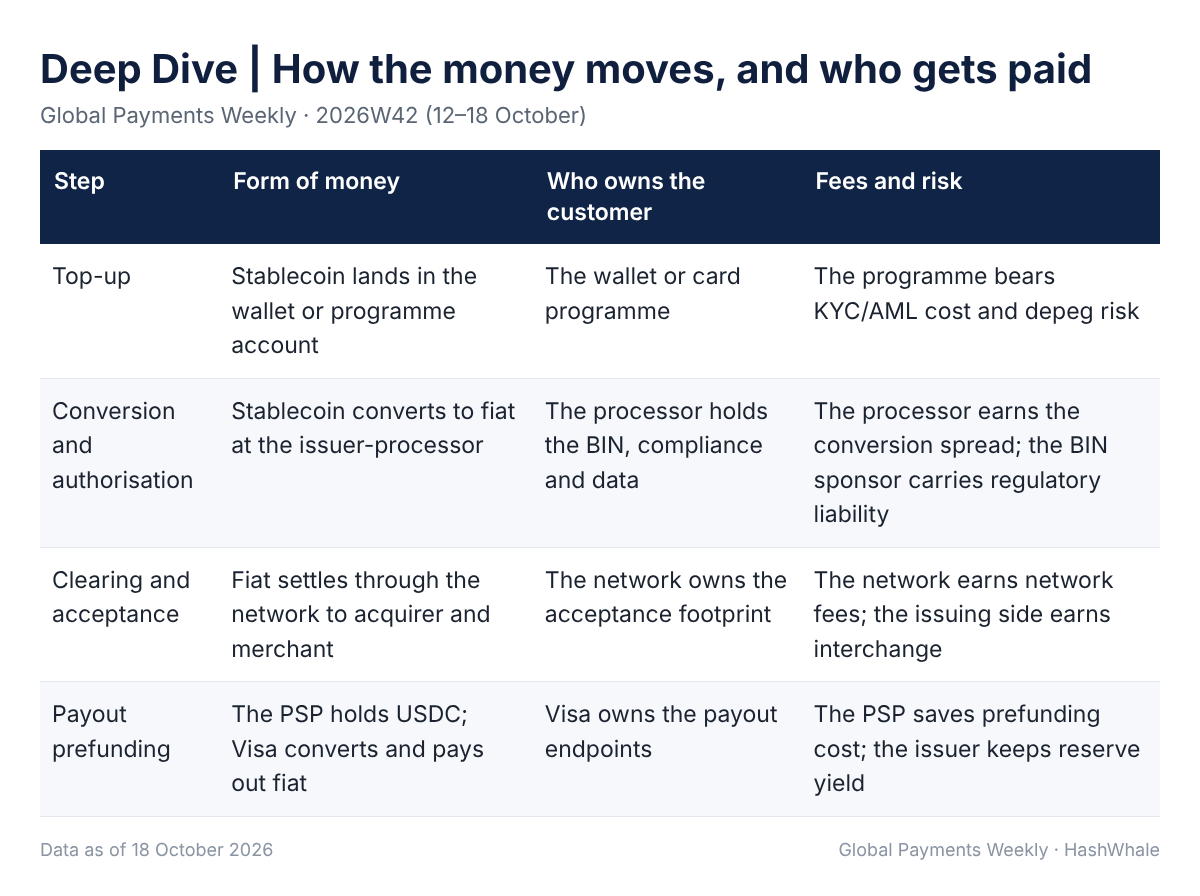
資金はプログラムまたはPSPにおいてステーブルコインの形態で留まり、支出または支払いの瞬間に法定通貨へ交換され、その後ネットワークのレール上を移動する。発行体はどの段階でも顧客と対面せず、準備金利息を得る。ネットワークとプロセッサは価格設定を行い、アクセプタンスを所有する。ウォレットとプログラムはユーザーを所有するが、そのトラフィックの対価を支払う。
各側面での意味
従来型の実務者にとって、この構造におけるステーブルコインは競合するレールではなく資金調達源である。機会はBINスポンサーシップ、発行体プロセシング、支払い接続性にある。リスクは、ネットワークが独自のワンストップスタックを運営するようになれば、プログラムマネージャーとプロセッサが価格決定力を失うことだ。暗号資産の実務者にとって、ウォレットと取引所はユーザーを保持するが、購入ごとにネットワークとプロセッサに支払うため、差別化は流通とリワードからのみ生まれ得る。発行体の供給もカード支出に応じて増えることはない。AlliumのデータはUSDTとUSDCの供給が2026年に縮小していることを示している。
依然として欠けているもの
カード支出39億ドルはVisaの四半期取扱高の約0.03%であり、成長の84%は試用がかなり含まれている可能性のある少額決済によるものだ。Visa DirectのプリファンディングもGlobal Money Platformも顧客数や取扱高を開示していない。「稼働中」は大規模に資金が動いていることと同じではない。StraitsXの60億ドルは自己申告の年間換算値であり、観測期間や方法は示されていない。米国の主流ビジネス需要も薄い。9月下旬のクリーブランド連銀の調査では、148社中1社のみがステーブルコインを利用していた。
見極め方
第一に、VisaとMastercardがMoney20/20で顧客数と取扱高を開示するかどうか。第二に、Alliumの第4四半期のカード支出、平均単価、50ドル未満の割合が試用から日常利用へと移行するかどうか。第三に、プロセッサが「プログラム」ではなくアクティブカードを報告するかどうか。プログラムは水増しが容易である。第四に、プリファンディングが平日に使われるかどうか。週末と祝日のみに現れるなら、それは構造的な代替ではなく流動性ツールにとどまる。
7. 世界の動き
日本:10月16日、MUFG、みずほ、SMBCは円建てステーブルコイン発行の共同実証実験の結果を公表し、特定信託受益権構造を用いた複数銀行発行モデルの実現可能性を確認した。各行は以前、2026年度内の実取引開始という目標を掲げていた。
韓国:10月13日から、金融情報分析院は未登録の暗号資産取引所27社のウェブサイトをブロックした。18日時点でデジタル資産基本法は依然として国会に提出されておらず、金融サービス委員会は政府草案が早くても月末までに準備できる可能性があると述べている。
香港:10月14日、HKMAは重慶・香港越境データ検証プラットフォームを開始し、両市の銀行が口座開設や融資申請のための顧客書類を検証する手段を提供した。今週新たなステーブルコイン発行体ライセンスはなかった。
東南アジア:10月16日、シンガポール金融管理局は全ての決済機関にFIDReCの紛争解決メンバーシップを義務付けることに関する意見募集を開始し、11月30日に締め切る。ステーブルコイン発行ライセンス枠組みに関する意見募集も同日に締め切られた。
米国:10月14日、OCCは大手9行におけるデバンキングの調査結果を公表し、デジタル資産活動を制限分野の一つとして挙げ、CFPBは後続の調査を開始した。同日、Polygon LabsはCoinmeの買収を完了し、37州のマネートランスミッターライセンスを取得した。10月15日、Krakenの親会社PaywardはECBの銀行免許を持つSaldo Bankの買収に合意し、2027年の完了が見込まれている。
公開報道および公式発表から編集。分析と提言は編集チームの見解を反映している。





