






AI急落、最初に下落したのはNVIDIAではなかった——光通信が1日で約10%下落、Broadcom CEOが資本のボトルネックを直接指摘


- 核心見解:AIハードウェアセクターが連続調整を続ける中、市場は「チップ不足」の価格形成から「資金不足」の価格形成へと移行しつつある。Broadcom CEOによる資本が最大の制約要因であるとの発言と、ChangXin Memoryの新アーキテクチャ進展は、それぞれ資金調達環境の引き締まりと中長期的な供給構造の変化を示唆している。
- 主要ポイント:
- フィラデルフィア半導体指数は10月12日に2.67%下落して取引を終え、4日続落で10月初旬の反発分を消し去った。構成銘柄30社中28社が下落し、光通信とメモリ関連部品が下落を主導した。
- Broadcom CEOのHock Tan氏は、AI拡大の最大の制約はチップ不足ではなく資本であると述べ、BroadcomはAnthropicに対して最大420億ドルの融資を提供することに合意した。
- ChangXin Technologyは4F² DRAMアーキテクチャの進展を公表し、年末にサーバー向けDDR5 RDIMMを投入する計画を明らかにした。ロードマップはSamsungより約2年先行する可能性がある。
- メモリ需要は依然として強く、TrendForceは第4四半期のDRAM契約価格が前四半期比10%~15%上昇、NANDが15%~20%上昇すると予測している。
- 主要AI企業5社は今年これまでに約2,200億ドルの社債を発行しており、Alphabet、Amazon、Metaの年間フリーキャッシュフローは既にマイナスに転じている。
- 今回の売りは、AI需要の縮小ではなく、資金調達環境の限界的な引き締まり期待を反映している可能性が高い。クラウド事業者の決算説明資料における表現が重要な検証ポイントとなる。
月曜日(10月12日)の米国株はコロンブスデーで、債券市場は休場、株式市場は通常取引となり、AIハードウェアセクターは低水準で出来高を伴い集中的に調整した。フィラデルフィア半導体指数は2.67%下落して取引を終え、4営業日連続の下落となり、先週金曜日の分化した相場をより明確な方向へと押し出した。同じ日、シンガポールからはブロードコムCEOの資本に関する警告が伝わり、3日前の上海からは長鑫存儲(CXMT)の新アーキテクチャ進展が伝わった。この二つの出来事は、一つは需要側の資金がどこから来るのかを指し、もう一つは供給側の構造が変わるのかを指している。火曜日の寄り付きでは、KOSPIと日経平均が相次いで下落し、この調整をアジア太平洋地域へと拡大した。本稿では、伝導の順序に従ってこの二つの手がかりを分解する。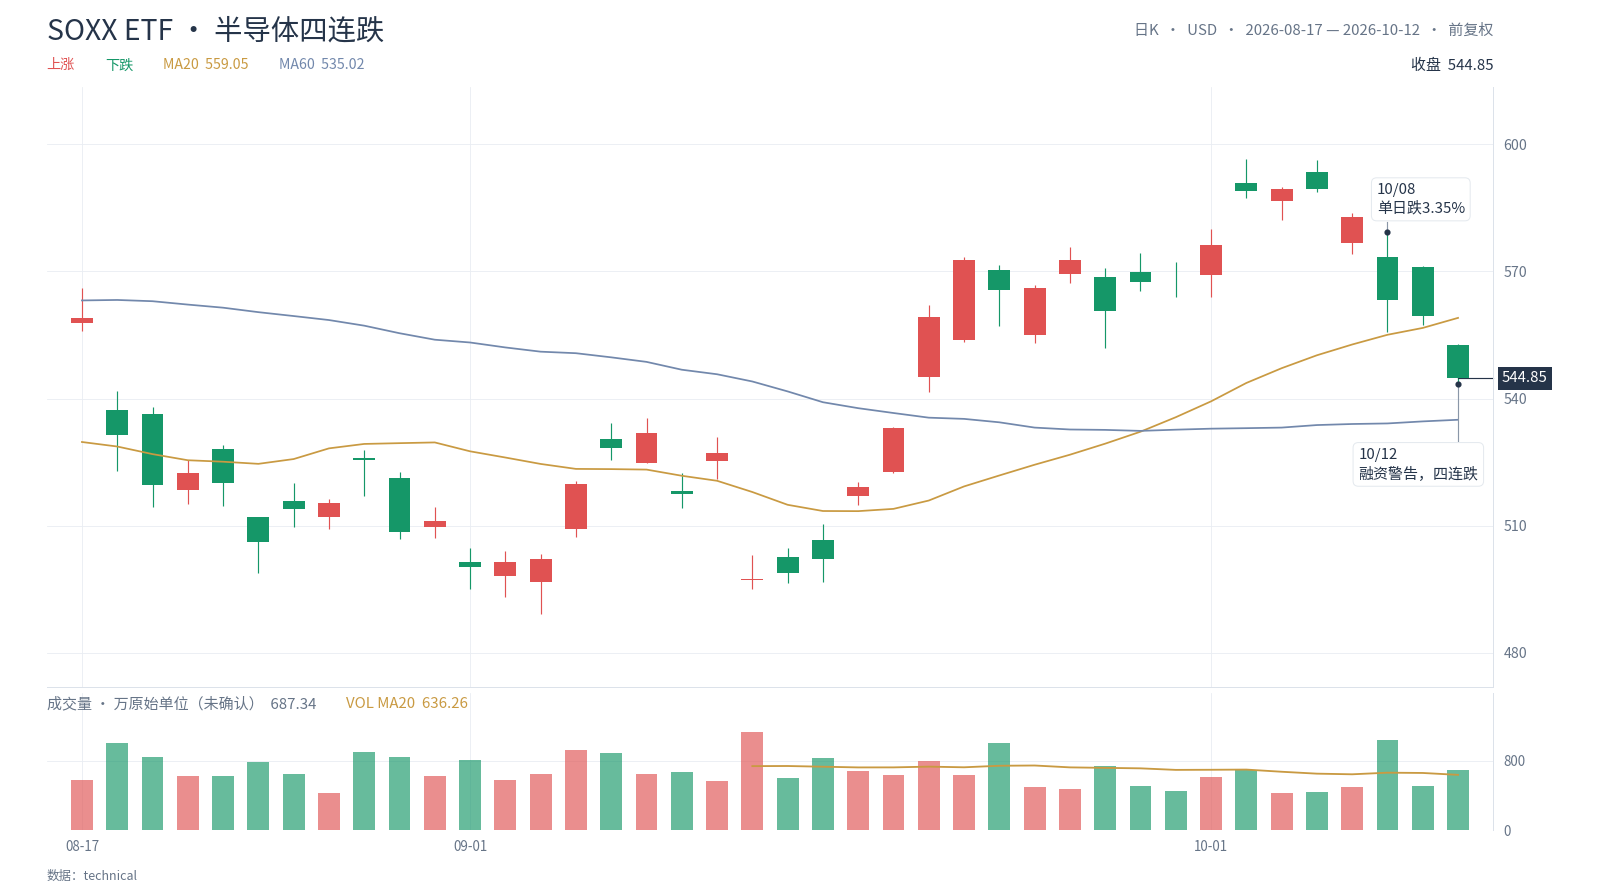
一、一日の売り経路
まず単日の構造を見る。SOXX ETFは月曜日に2.60%下落して取引を終え、それ以前の3営業日はそれぞれ1.12%、3.35%、0.69%下落しており、4連続下落の累計下落率は10月初旬の反発をすべて帳消しにした。フィラデルフィア半導体指数の30銘柄のうち28銘柄が下落し、12,236.79ポイントで引けた。
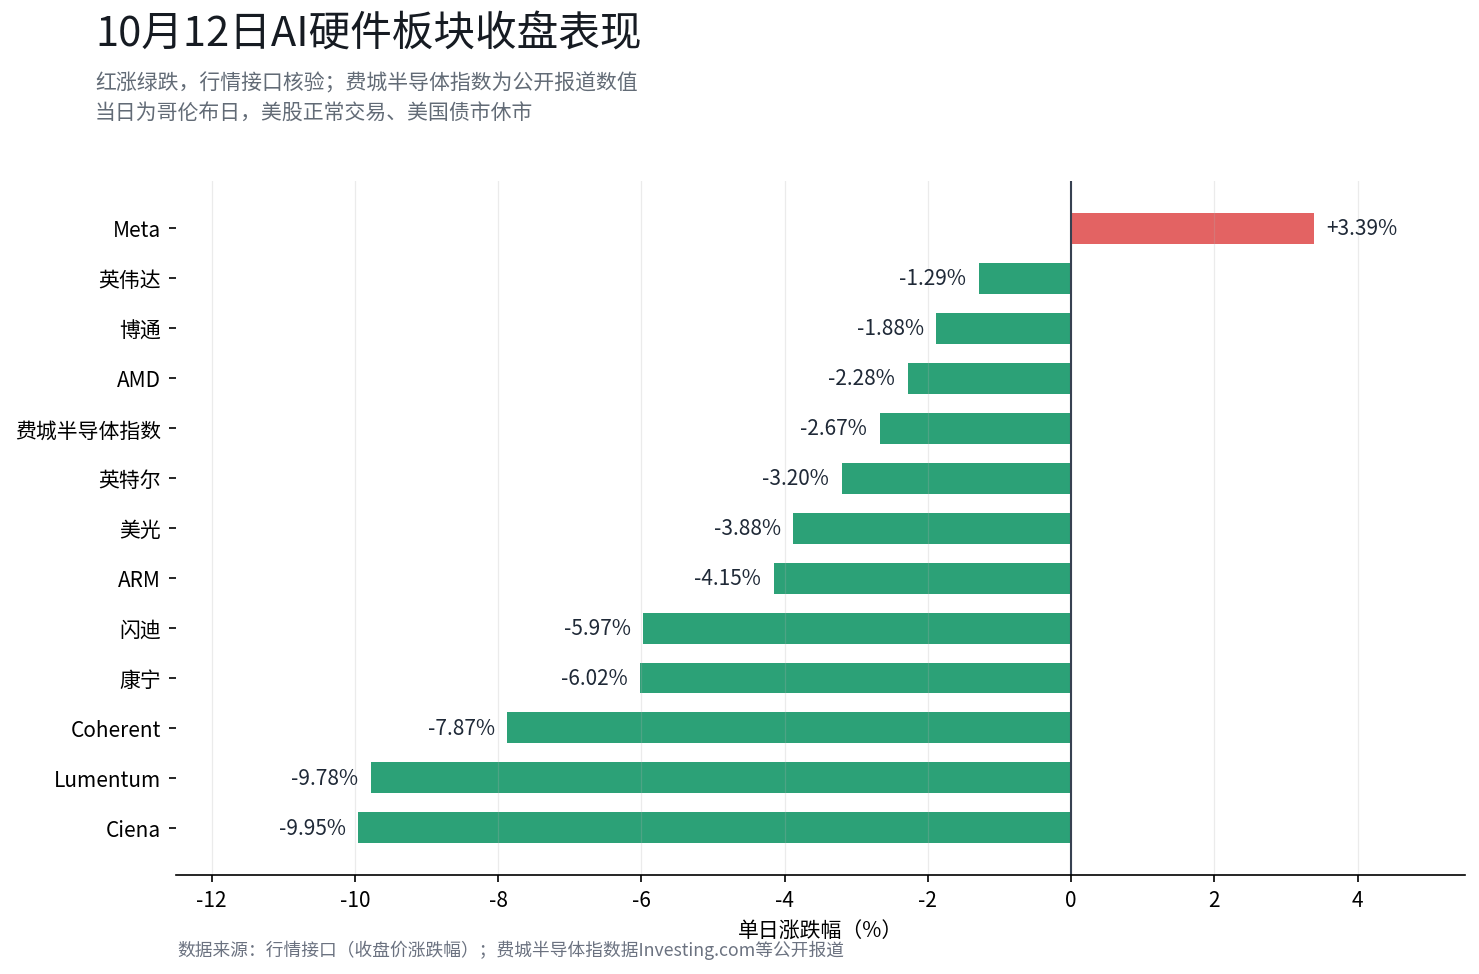 下落率の並び自体が情報である。光通信とメモリ部品が下落を主導し、Cienaが9.95%安、Lumentumが9.78%安、Coherentが7.87%安、コーニングが6.02%安、サンディスクが5.97%安、マイクロンが3.88%安、ARMが4.15%安、インテルが3.20%安、AMDが2.28%安となった一方、エヌビディアは1.29%安、ブロードコムは1.88%安にとどまり、Metaは逆行して3.39%上昇した。検証可能な一つの解釈は、パニックがAIチェーンに沿って、収入が最も資本支出に依存する環節から核心的な環節へと逓減しながら伝導しているというもので、10月8日にOpenAIの収益予想の下振れが明らかになった後のパターンと一致する。今後の決算で光通信の受注が依然として強勁であることが示されれば、この解釈は修正を要する。なぜならそれは、市場が需要の縮小ではなく資金調達条件を織り込んでいることを意味するからだ。
二、ブロードコムCEOのこの一言がなぜ重いのか
月曜日、シンガポールで開催されたDBS銀行のアジア・フューチャー・フォーサイト・サミットで、ブロードコムCEOのホック・タン(陳福陽)氏は、業界全体がインフラ建設を競う中で、資金調達がAI拡大が直面するより大きな障害となる可能性があり、その影響は半導体、メモリチップ、あるいは電力の不足を上回るかもしれないと述べた。CNBCの記録によれば、彼の原話は「[私は]最大の制約要因は資本だと思う」というものだった。彼は同時に、ウェハーとメモリの不足は緩和しつつあり、需要側は縮小していないと述べ、ヤフーファイナンスなどの伝聞によれば、ブロードコムは依然として計算基盤インフラの需要が供給を上回り続けると考えている。同席したインテルCEOのリップ・ブ・タン(陳立武)氏も同様の見解を述べた。
この発言の重みは、問題をチップ不足から資金不足へと書き換えた点にある。別途記録に値する詳細として、ロイターがAnthropicのIPO申請書類を引用して報じたところによれば、ブロードコムはAnthropicに対して最大420億ドルの融資を提供することに合意しており、その規模は後者の1252億ドルのチップ調達コミットメントの約3分の1に相当する。チップ企業が直接顧客に融資を提供し始めたという事実自体が、資金調達問題が価格形成の中心に入り込んだことの注釈である。
三、長鑫が書き換えるものは何か
10月10日、長鑫科技の曹堪宇総裁は上海で開催された第4回集積回路・チップレット会議で、4F² DRAMアーキテクチャの研究開発が進展し、年末に4F²アーキテクチャとハイブリッドボンディング技術を融合したサーバー向けDDR5 RDIMM製品を発表する計画を明らかにした。4F²はメモリセルの面積を従来の6F²構造の約3分の2に圧縮するもので、公開報道によれば、そのロードマップの進捗はサムスンの同種アーキテクチャより約2年先行しているとの見方もある。強調すべきは、TrendForceの伝聞によれば、これは依然として研究開発の進展と製品目標であり、まだ顧客向けの成熟した製品ではないということだ。
 長鑫のニュースの衝撃力は、メモリの好況という背景の中で読む必要がある。需要側は依然として極めて強く、TrendForceの予測によれば、第4四半期の通常DRAM契約価格は前四半期比で10%から15%上昇、NANDフラッシュは15%から20%上昇する可能性がある。マイクロンが9月30日に発表した決算によれば、2026会計年度第4四半期の売上高は542.3億ドルで前年同期比約379%増、通年売上高は1331.9億ドルで前年の3倍以上となった。サムスン電子の第3四半期営業利益予告は記録を更新した。供給側については、ゴールドマンの判断によれば、2027年第4四半期以前にDRAM供給が新たに追加される可能性は極めて低い。このような背景の下で、長鑫の進展が変えるのは主に今年の需給ギャップではなく、2027年以降の供給構造に対する期待であり、マイクロンやSKハイニックスなどの企業の長期価格形成には、価格に織り込む必要のある変数が一つ増える可能性がある。
四、キャッシュフローから債券へ、価格形成ロジックのレール変更
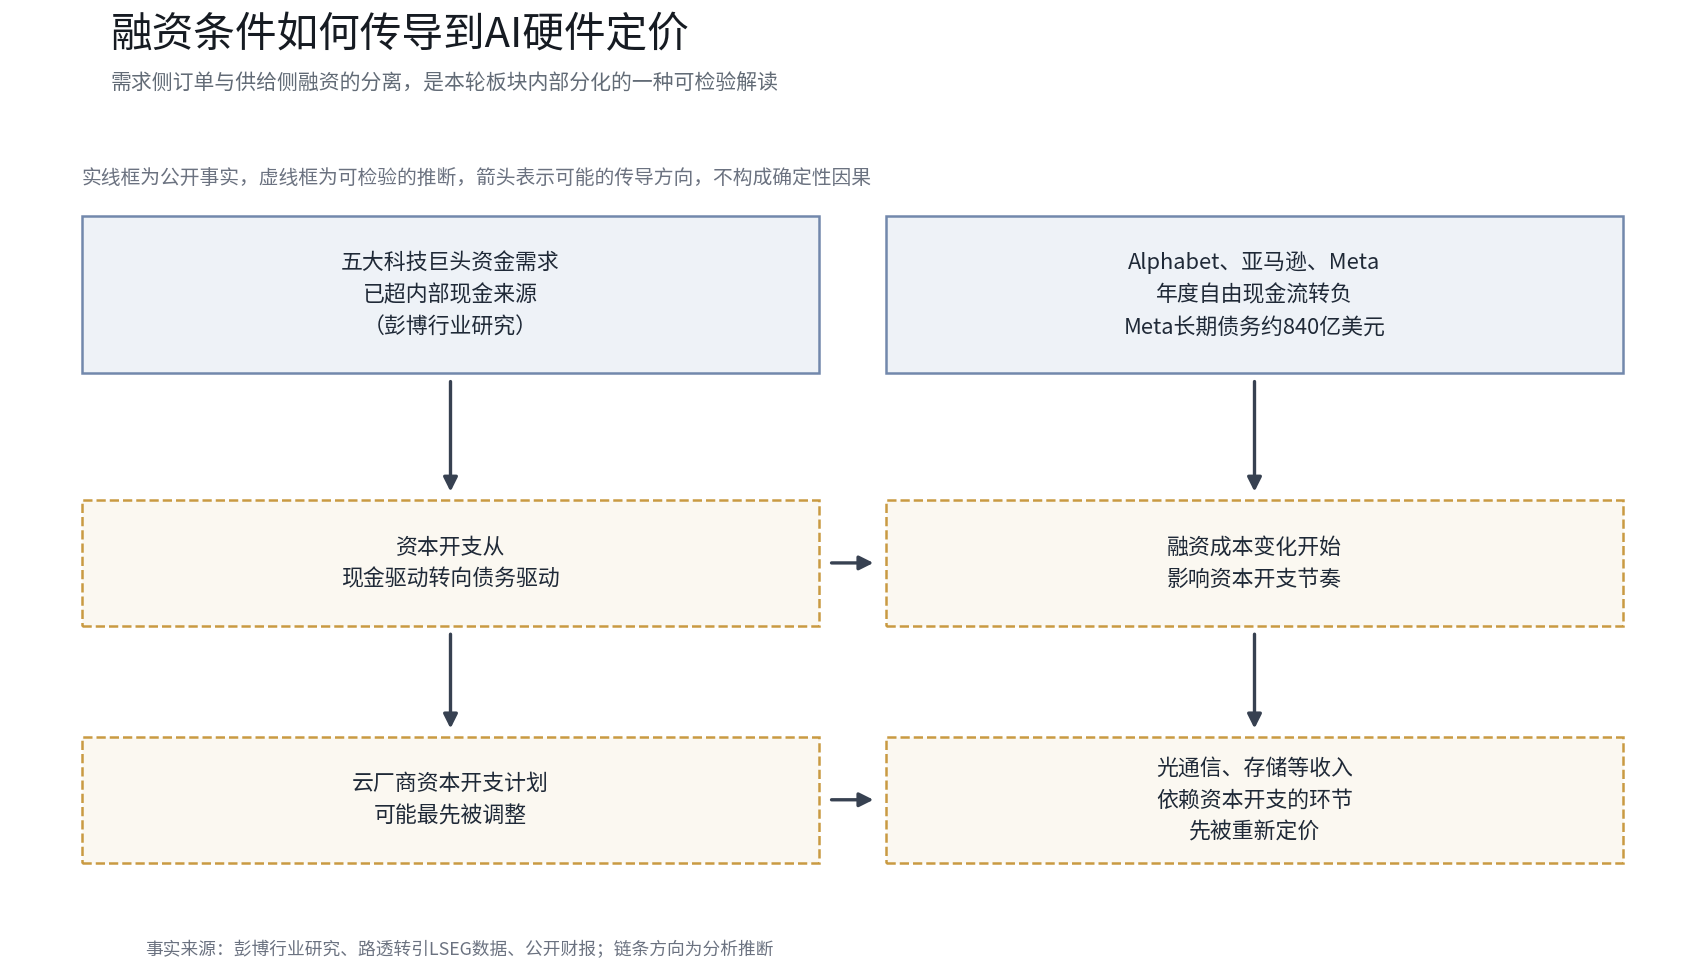
過去2年間のAI資本支出の暗黙の前提はキャッシュドリブンであり、テック大手は自己キャッシュフローで支出を賄い、資金調達条件は価格形成に入り込まなかった。この前提は揺らぎつつある。ブルームバーグ・インテリジェンスによれば、Meta、アマゾン、Alphabet、マイクロソフト、Oracleの資金需要は内部キャッシュソースを超えており、今後2年間は債券市場への依存が強まり、レバレッジ水準は上昇傾向にある。このうちAlphabet、アマゾン、Metaの年間フリーキャッシュフローはすでにマイナスに転じており、Alphabetの第2四半期のフリーキャッシュフローはマイナス59億ドルで、2004年の上場以来初の四半期ベースでのマイナス転落となった。Metaの長期債務はすでに840億ドルに達している。ロイターがLSEGのデータを引用して伝えたところによれば、五大AI企業は今年すでに約2200億ドルの債券を発行しており、ゴールドマンは五大買い手の2026年の起債規模を約2500億ドルと予測している。
資本支出がキャッシュドリブンから債務ドリブンへと移行するとき、10年米国債利回りが5.3%付近で推移する環境が直接価格形成に参加し始め、資金調達コストの変化が資本支出のペースと順序に影響を与える可能性がある。上述の数値から見れば、今回の売りはAI需要そのものの縮小ではなく、資金調達条件の限界的な引き締まりへの期待をより反映している可能性が高く、両者はバリュエーションへの影響の方向が異なる。今後のクラウド事業者決算電話会議で資金調達のペースが議論され始め、計算力のギャップが議論されなくなれば、上述の解釈は検証され、逆であれば修正が必要となる。
次の指向
短期的には4つの観察点がある。一つ目はクラウド事業者決算電話会議の文言で、資本支出ガイダンスと資金調達に関する表現は単四半期の利益よりも問題をよく説明する。二つ目は長鑫4F² DDR5 RDIMMの量産ペースで、年末の発表はあくまで第一歩であり、2027年の生産能力の立ち上げこそが供給構造の変化幅を決める。三つ目は光通信企業の受注の可視性で、受注が強勁でありながら株価が弱含む組み合わせは、市場が資金調達条件を織り込んでいることを示す。四つ目はアジア太平洋地域の受け止めの持続性で、KOSPIはすでに5連落ち、外国人が連続して純売り越しており、サムスンとSKハイニックスの動向はメモリチェーンのセンチメントを直接読む指標である。再価格形成がどの程度まで市場に織り込まれているかは、なお観察を要する。
データ注記
- 相場:フィラデルフィア半導体指数、SOXXおよび各銘柄の騰落率は、相場インターフェースで検証、10月12日終値。
- 指数とアジア太平洋相場:公開報道の伝聞、アジア太平洋は10月13日場中データ。
- ブロードコムとインテルCEOの発言:10月12日DBS銀行シンガポールサミット、CNBC、ロイター、ヤフーファイナンスの伝聞。
- 長鑫存儲:10月10日の会議での講演、第一財経、TrendForceの伝聞。
- メモリと資金面:TrendForce、マイクロン決算、ゴールドマン、ブルームバーグ・インテリジェンス;約2200億ドルの起債データは独立した検証がなされていない。
免責事項:
本文の内容は一般情報および市場コメントのみを目的としており、文中に記載された時点までの公開資料に基づいて整理されたもので、関連する市場データ、予想および確率は市場状況の変化に伴い変動する可能性がある。文中で引用された第三者の機関、アナリストその他の人物の見解および投資戦略は、特定時点における関連第三者の見解を表すものにすぎず、BITの見解や推奨を表すものではない。本文は投資助言、投資リサーチ、申込み、勧誘、またはいかなる証券、投資商品もしくは取引戦略の推奨を構成するものではなく、いかなる投資判断の根拠としても用いられるべきではない。金融市場にはリスクが存在し、証券価格および市場パフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は将来の結果を表すものではなく、保証するものでもない。投資家は自身の状況に応じて関連リスクを独立して評価し、必要に応じて専門家の意見を求めるべきである。BITの香港株取引サービスは、香港居住者またはその他の制限された司法管轄区のユーザーには提供されない。





