






CPIと5大投資銀行の決算が今週連続で試練、10月利上げ確率は2割に低下、12月は9割に迫る


- 核心的見解:FRBの10月FOMC会合を前に、市場は金利経路に対して矛盾した価格設定を示している——10月はほぼ確実に据え置き、12月の利上げ確率は約87.6%。本質的にはこれはペース調整でありサイクル転換ではない。コアCPIと銀行決算が今週の重要な検証ポイントとなる。
- 重要要素:
- 9月の非農業部門雇用者数はわずか2.9万人増で、予想の9万人を大幅に下回り、7-8月合計で6万人下方修正され、失業率は4.2%に上昇。雇用の弱さは短期金利のみを押し下げた。
- 10年米国債利回りは5.33%付近で引け、非農業部門雇用統計当日は一時下落した後に10ベーシスポイント超上昇。長期ゾーンの価格設定ロジックと短期ゾーンの分化が明瞭。
- FRB内部の意見対立は利上げペースに集中:ハマック氏は迅速な調整を主張し、ウォラー氏は12月まで待つ傾向。9月議事要旨では大多数の当局者が年内あと1回の利上げを予想。
- 9月の総合CPIは前年同月比で3.4%から3.7%への上昇が予想され、コア前月比のコンセンサスは約0.2%。コア読値の方向性が10月の確率推移を決定する。
- TSMCのQ3純利益は約7463億台湾ドルと予想され、前年同期比約65%増。決算説明会ではCoWoS拡産、N2プロセス日程、設備投資の表述に注目が集まる。
- 5大投資銀行の決算は、注目点が利益成長から信用コスト、預金競争、資産品質へと移行しており、高金利の波及深度を検証する最初の窓口となる。
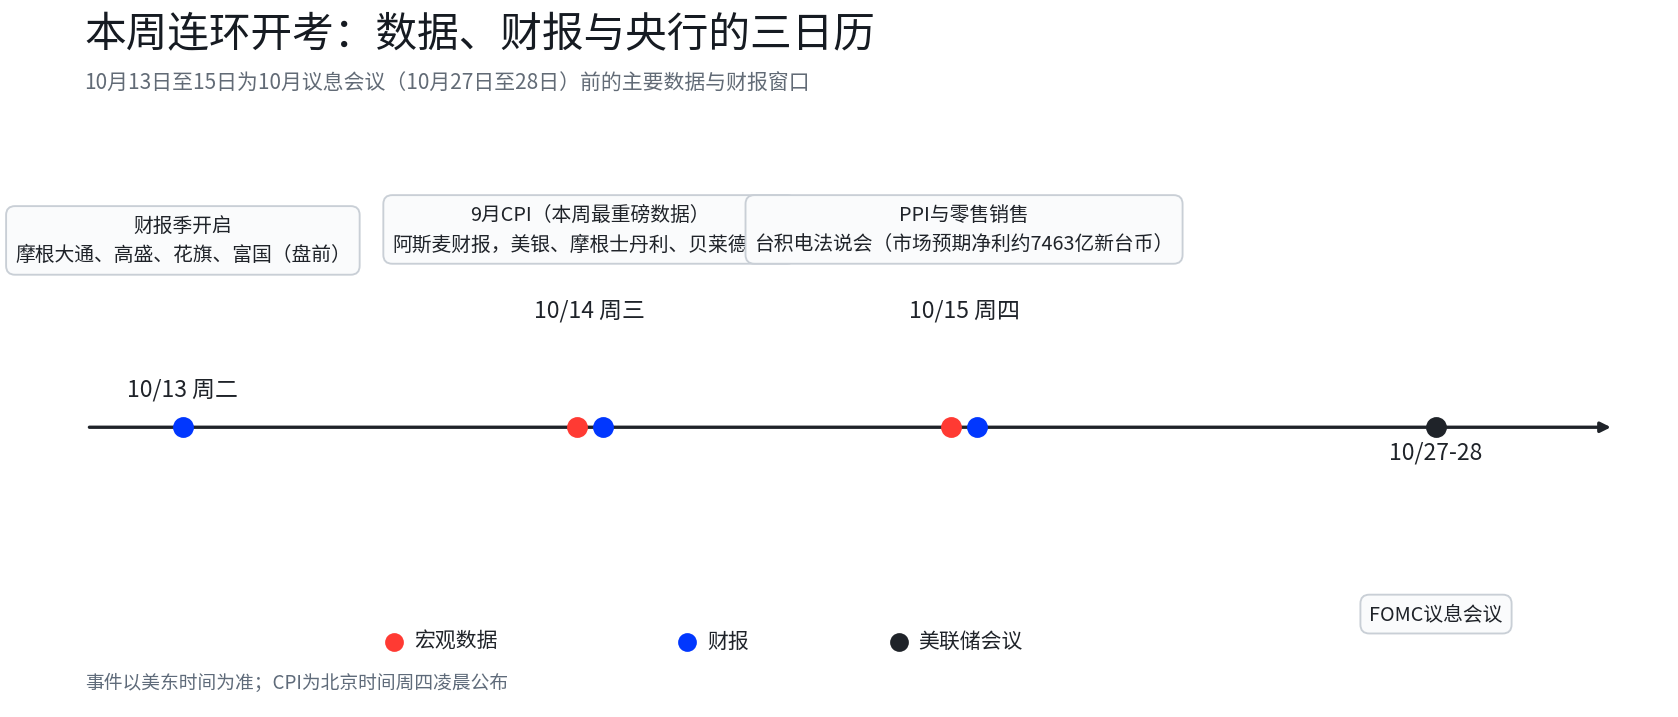
今週は、FRBの10月27日~28日のFOMC会合を前にした最も重要なデータと決算の窓口である。水曜日(10月14日)に米国9月CPIが発表され、同日にASMLが第3四半期決算を公表する。JPモルガン、ゴールドマン・サックス、シティ、ウェルズ・ファーゴは火曜日の寄り前に決算を発表済みで、バンク・オブ・アメリカ、モルガン・スタンレー、ブラックロックが水曜日に続く。TSMCは木曜日に決算説明会を開催し、木曜日にはPPIと小売売上高も控えている。一週間のうちに、金利経路の分母と利益成長の分子が同時に検証されることになる。市場動向としては、10年米国債利回りが先週金曜日に5.33%近辺で引け、非農業部門雇用統計の発表当日には一時下落した後に10ベーシスポイント超上昇した。10月8日の取引時間中には5.357%の高値をつけた。今週月曜日はコロンブスデーで、米国債市場は休場であった。データが集中して発表される前に、市場は同じFRBに対して一見矛盾する二つの答えを示している。10月は据え置き、12月は予定通り引き締めというものである。本稿ではこの矛盾を分解する。
一、確率曲線のジェットコースター、一ヶ月で二度巡った
10月利上げ確率のタイムラインを並べれば、どんな文章よりも直感的である。一ヶ月前、市場の10月据え置きの織り込みは約51%に過ぎず、利上げはほぼ五分五分であった。10月2日(金曜日)に9月非農業部門雇用統計が発表され、新規雇用者数はわずか2.9万人で、予想の9万人の三分の一にも満たなかった。8月のデータは16.2万人から13.3万人に下方修正され、7月はマイナス1万人に修正され、二ヶ月合計で6万人の下方修正となった。失業率は4.2%に上昇した。同日、10月利上げ確率は約22%から17%に低下した。その後一週間、確率は17.7%から24.4%の間で推移し、月曜日のハマック発言後に20.5%に回復し、取引時間中には一時22%に接近した。
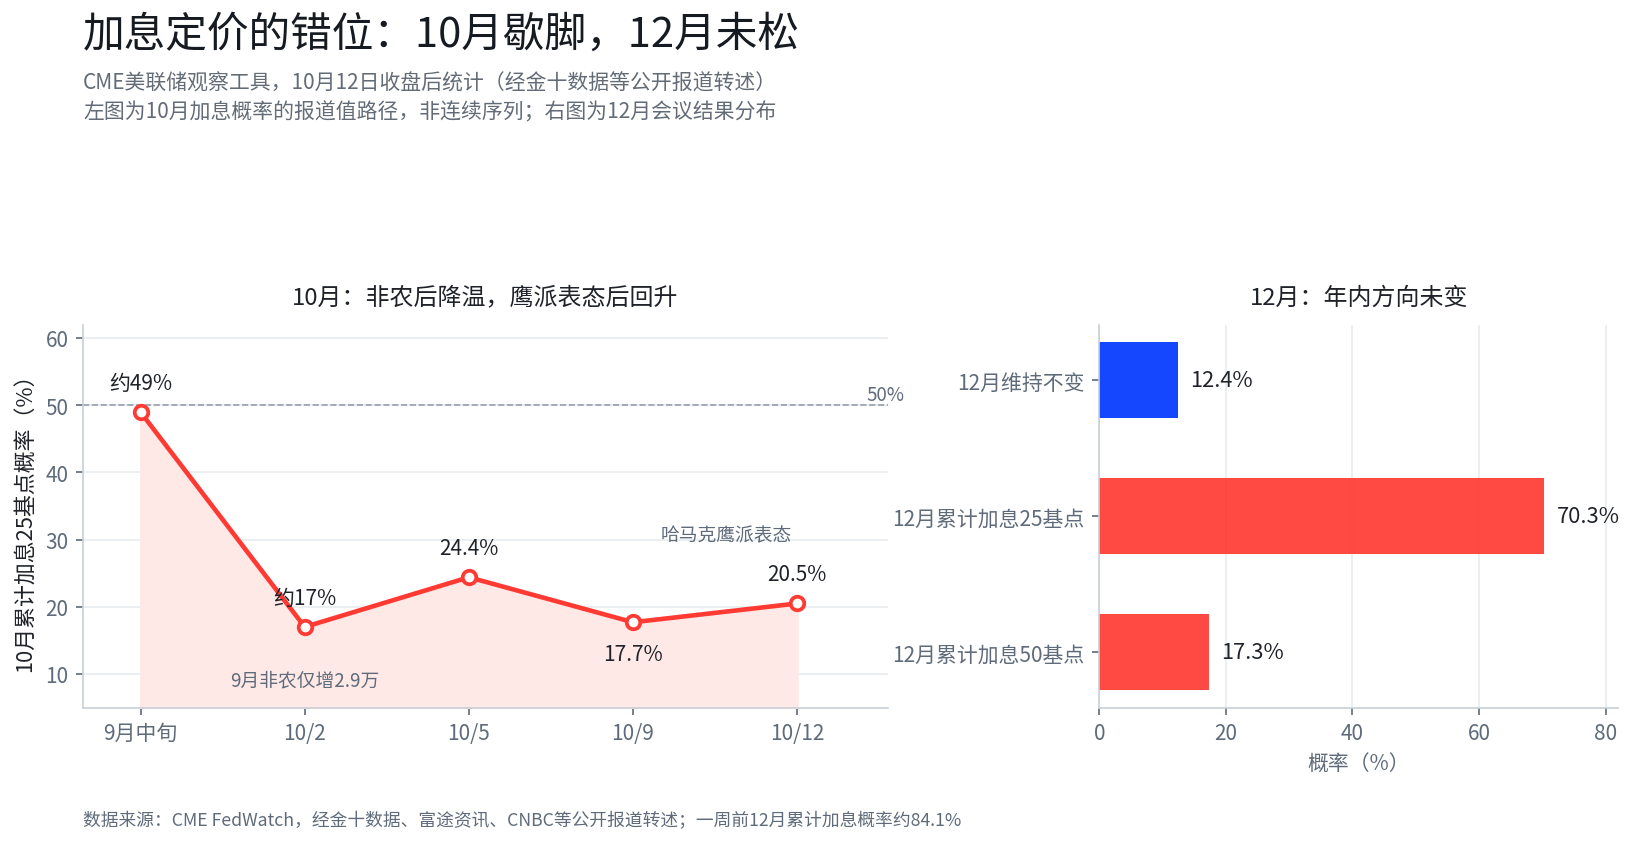 非農業部門雇用統計の詳細は見出しよりも弱い。過去三ヶ月の雇用増加は月平均わずか5.1万人で、雇用増加の業種カバレッジは8月の57.6%から49.0%に低下し、11ヶ月ぶりの低水準となった。政府部門は1.7万人減少した。エコノミストの推計によれば、退職と移民の抑制が労働供給を押し下げているため、米国は毎月約5万人の新規雇用を維持すれば均衡を保てる。2.9万人は弱いものの、均衡ラインからそれほど遠くはない。これが、雇用の大幅な下振れが短期金利のみを押し下げた理由を説明している。
長期金利は別の話である。非農業部門雇用統計の発表当日、2年債利回りは一日で10ベーシスポイント低下して4.69%となったが、10年債は一時下落した後に10ベーシスポイント超上昇して5.30%となった。債券市場は雇用統計に半日しか顔を与えなかった。以上の数値から見ると、市場が本当に懸念しているのは次回会合で利上げするかどうかではなく、エネルギーショックの下での長期インフレ補償の行方であり、この点は水曜日のCPIでより直接的に検証される。
二、当局者間の意見の相違の焦点は方向ではなくペース
FRB内部の声は今週、増幅された。クリーブランド連銀のハマック総裁は月曜日、全米商業経済学者協会の年次総会で、制限的な金融政策スタンスは適切であり、リスクが蓄積するのを待ってからより大きな修正コストを支払うよりも、小幅で比較的迅速な調整を行った方が良いとの見解を示した。彼女はインタビューで、AIデータセンター建設の電力と部品への需要が既により広範な業界に影響を与え始めており、一部企業が投入コストの上昇率を超える価格引き上げを計画していることから、インフレ心理が根深く定着するリスクが高まっていると付け加えた。ただし、彼女は10月の再度の利上げを明確に支持しているわけではなく、10月27日~28日の会合にはオープンマインドで参加すると述べるにとどまった。
FRB理事のウォーラー氏の10月8日の発言は対照的である。同氏は、データが予想に沿えばさらなる利上げが必要だが、連続する会合で行う必要はなく、より多くのアクションを12月8日~9日の会合に委ねるべきだとの考えを示した。9月会合の議事要旨(10月7日公表)によれば、大半の当局者が年内あと一度の利上げを予想しており、同会合では政策金利を25ベーシスポイント引き上げて3.75%~4.00%とした。これは2023年7月以来の利上げとなる。報道によれば、ゴールドマン・サックスはウォーラー氏の発言後も12月の25ベーシスポイント追加利上げの判断を維持している。
三つの声を一つのテーブルに置くと、意見の相違は「速さ」という一語に集約される。ハマック氏は待つことのコストを懸念し、ウォーラー氏と議事要旨は待つ余地を与え、市場は12月の累計利上げ確率約87.6%でこの議論に値付けしている。市場の盤面と当局者の言辞を総合すると、市場でより可能性の高い解釈は、10月の据え置きはペース調整であり、利上げサイクルの転換ではないというものである。水曜日のコアCPIが明らかに予想を下回るか、その後の雇用データがさらに悪化すれば、この解釈は修正が必要となる。
三、CPI見通し:総合はほぼ確実に加速、コアが本当の試練
水曜日のCPIは今週最も重要なデータである。市場コンセンサスは、9月の総合CPIが前年同月比で3.4%から3.7%に上昇し、前月比では0.5%から0.6%の上昇になると予想しており、主にガソリンとエネルギー価格の上昇を反映している。総合读数の高さはすでに市場予想の範囲内であり、本当の分岐点はコアにある。コアCPIの前月比コンセンサスは約0.2%で、報道によればバークレイズとモルガン・スタンレーの予測は約0.24%であり、無線通信サービス価格の上昇が一部鈍化したことを理由としている。コアの前年同月比は2.4%から2.5%の間と予想されている。
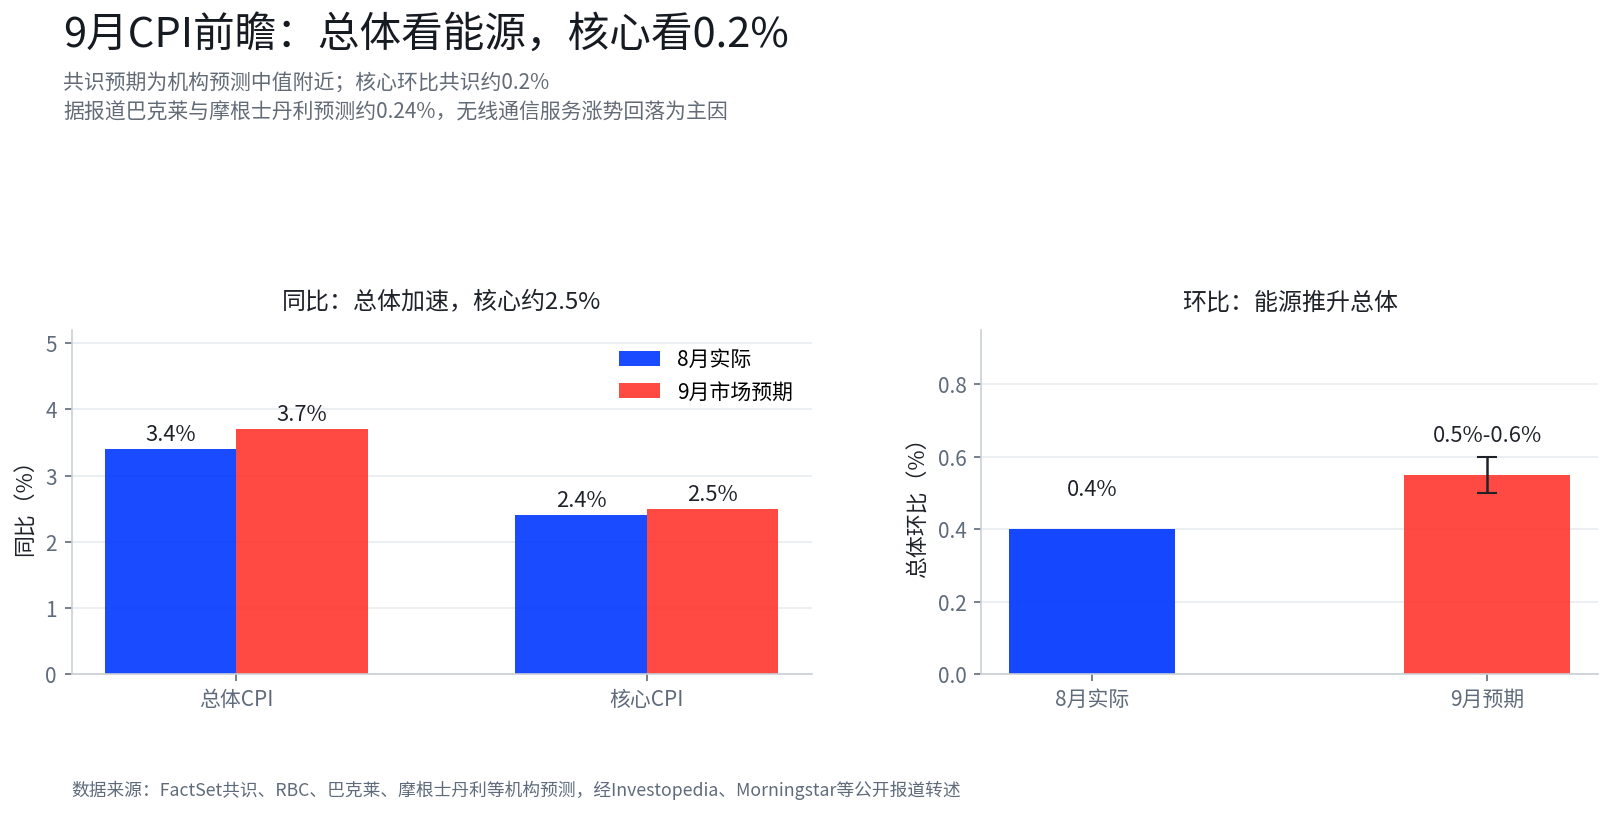 二つの方向は二つの相場に対応する。コアが予想通りかそれを下回れば、10月利上げ確率はさらに下方修正され、長期金利とドルは同時に下落し、リスク資産は息をつくことができる。コアが予想外に反発すれば、エネルギーからコアへの波及が裏付けられ、12月の約87.6%の利上げ確率はさらに上昇し、長期金利は再び5.357%の高値に接近する可能性があり、高バリュエーション資産にかかる圧力はより大きくなる。ブルームバーグの以前の分析枠組みは参考になる。今回のインフレ加速は主にエネルギーなどの局所的な項目に起因しており、2022年の普遍的な価格上昇とは異なる。これがFRBが忍耐を保てる前提である。この前提自体に脆弱な点があり、油価が持続的に制御不能となれば、局所的なホットスポットが全面的な圧力に発展する可能性があり、その際にはペース調整という説明が再検証に直面することになる。
四、決算シーズンの二つの試練
銀行の試練は高金利の波及の深さである。JPモルガン、ゴールドマン・サックス、シティ、ウェルズ・ファーゴが火曜日の寄り前に業績を発表し、バンク・オブ・アメリカ、モルガン・スタンレー、ブラックロックが水曜日に続く。10年米国債利回りが5.3%近辺にあり、政策金利が3.75%~4.00%の環境では、市場の関心は利益成長から信用需要、預金コスト、資本市場業務、資産の質に移っている。五大投資銀行の信用コストに関する説明は、高金利が企業と消費者に実質的な影響を与え始めているかどうかを判断する最初の窓口となるかもしれない。
半導体の試練はAI受注の持続可能性である。ASMLは水曜日に第3四半期決算を発表する。同社が以前示した売上高ガイダンスは110億~120億ユーロであった。TSMCの木曜日の決算説明会はより注目される。ロイターの報道によれば、16人のアナリストのLSEG SmartEstimateは第3四半期純利益を約7463億新台湾ドル(約234億ドル)と予想しており、前年同期比約65%増で、6四半期連続で単四半期記録を更新する見込みである。TSMCは以前、第3四半期売上高が約1.49兆新台湾ドル(約467億ドル)で前年同期比約50.9%増、9月単月の売上高は前年同月比54.6%増と公表している。決算説明会の注目点はCoWoS先端パッケージの増産、N2プロセスのペース、2027年の設備投資に関する説明に集中する可能性がある。
注意すべきは、半導体決算が発表される前に、二次市場がすでに一轮の値付けを行っていることである。今週月曜日、フィラデルフィア半導体指数は2.67%下落して引け、光通信とメモリが下落を主導した。関連する波及と資金面の議論は同日のAIハードウェア篇を参照されたい。ここでは展開しない。
次の方向性
水曜日のCPIのコア前月比は今週最初の検証点であり、0.2%からの乖離方向が10月確率のさらなる下方修正か回復かを決めるかもしれない。水曜日夜の銀行決算と木曜日のTSMC決算説明会は第二のシグナルを提供する。前者は信用コストと預金競争、後者はCoWoS増産と設備投資に関する説明に注目する。さらに先には、FedWatchツールにおける10月と12月の確率の相対的な変化を継続的に追跡する価値がある。10月確率が再び30%を超えて上昇すれば、ペース調整という解釈は再評価が必要になるかもしれない。データが発表される前に、いずれかの方向のポジションはインフレ予想超過と雇用悪化という二種類のリスクに同時に晒される可能性があり、再価格設定がどの程度まで市場に織り込まれているかは、なお観察を要する。
データ説明
- 利上げ確率:CME「FedWatch」、10月12日終値後の集計、金十データ等の転述による。
- 非農業部門雇用統計と米国債:9月非農業部門雇用統計は公開報道の転述による。10年米国債5.33%は10月9日終値(行情インターフェース)。月曜日は米国債市場休場。
- CPI予想:FactSet、これらは二人のCコンセンサス。バークレイズとモルガン・スタンレーの予測は約0.24%、報道の転述による。
- 当局者発言と9月会合議事要旨:公開報道の転述。
- 決算:日程は富途、Morningstarで検証済み。TSMC予測はロイターがLSEG SmartEstimateを転述。
免責事項:
本文の内容は一般的な情報および市場コメントのみを目的としており、文中に記載された時点までの公開資料に基づいて整理されたものであり、関連する市場データ、予想および確率は市場状況の変化に伴い変動する可能性がある。文中で引用された第三者機関、アナリストその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を代表するものに過ぎず、BITの見解または推奨を代表するものではない。本文は投資助言、投資リサーチ、申込み、勧誘、またはいかなる証券、投資商品もしくは取引戦略の推奨を構成するものではなく、いかなる投資判断の根拠としても用いられるべきではない。金融市場にはリスクが存在し、証券価格および市場パフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は将来の結果を代表するものではなく、また保証するものでもない。投資家は自身の状況に応じて関連リスクを独立して評価し、必要に応じて専門家の意見を求めるべきである。BITの香港株取引サービスは、香港居住者またはその他の制限された司法管轄区のユーザーには提供されない





