






9月CPIが今夜発表、コア0.2%か0.3%か——FRB10月決定前の最後の試練


- 核心的見解:今夜のCPI報告はFOMC会合前の最後のインフレデータであり、コアCPI前月比が0.2%か0.3%かで10月の据え置き継続が決まる。総合インフレの急騰はエネルギー価格でコンセンサス通りに織り込まれており、コアの方向性こそが市場の分岐点となる鍵となる変数だ。
- 重要な要素:
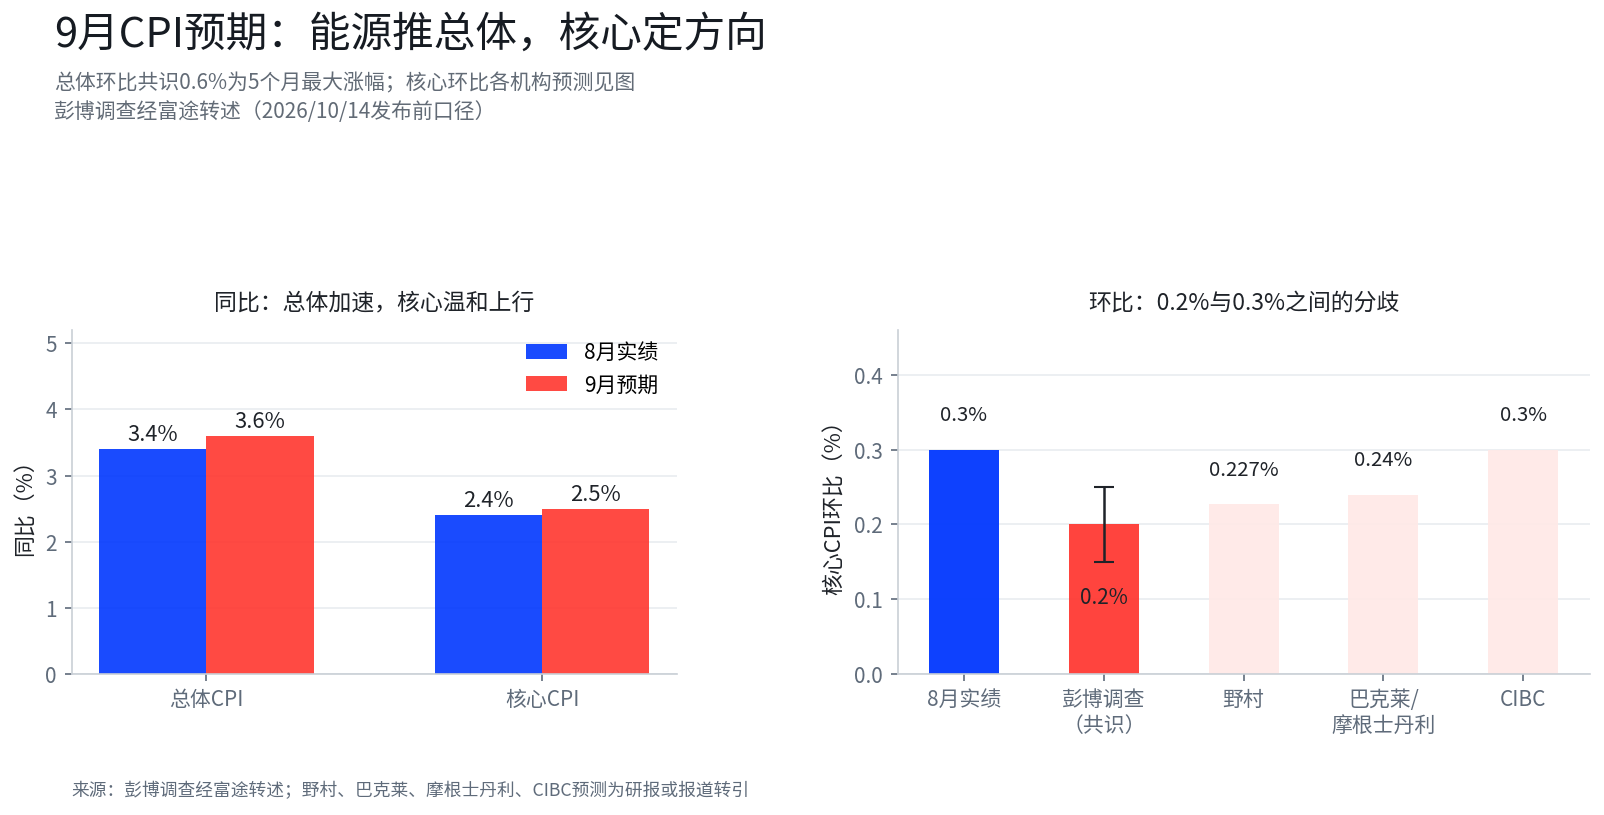
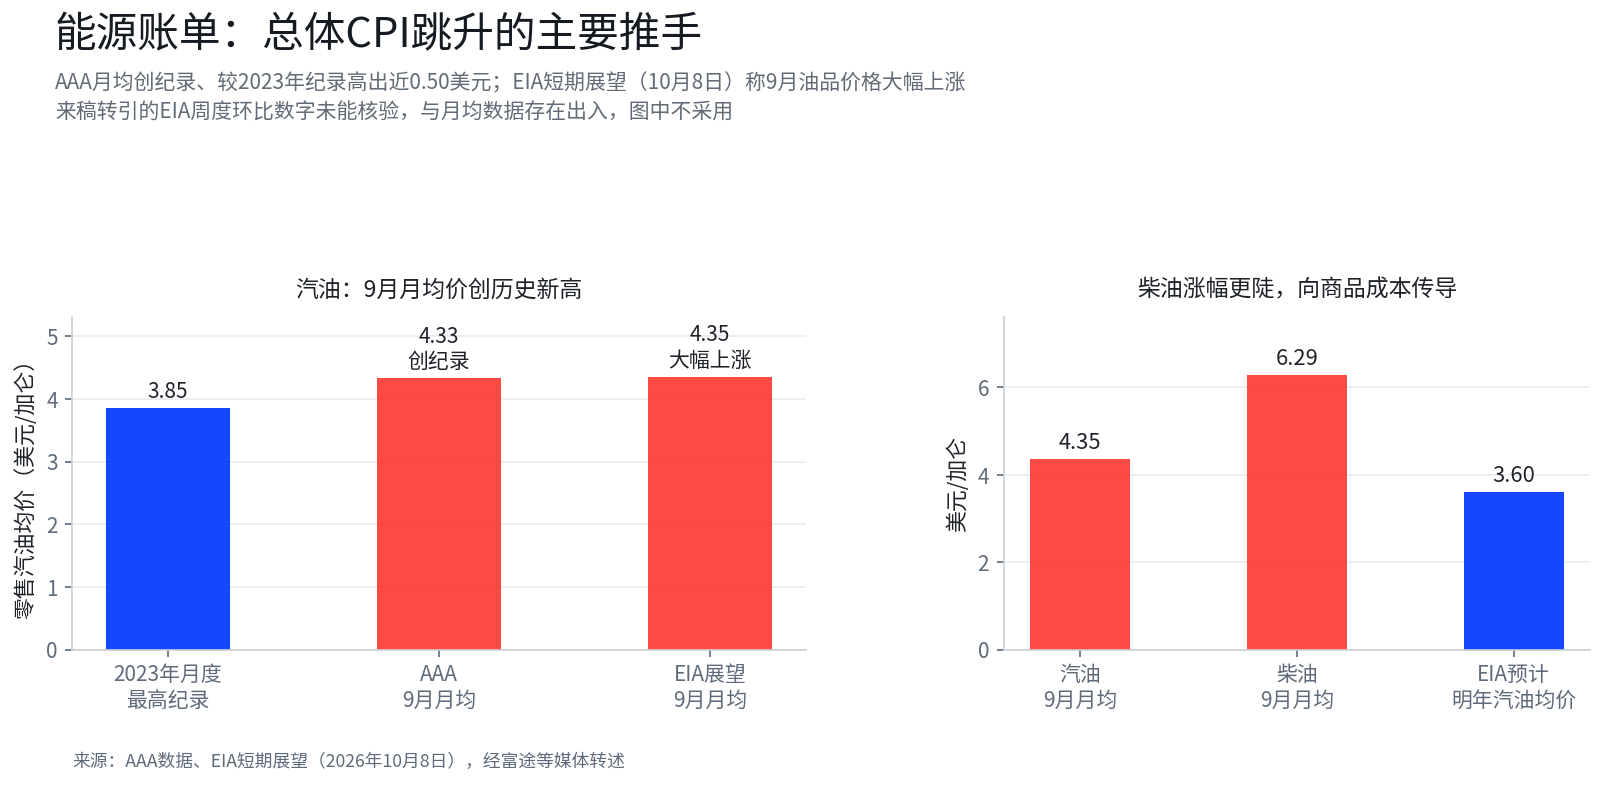
- 9月のガソリン月平均小売価格は記録的な4.33ドル/ガロンに達し、総合CPIは前月比0.6%上昇、前年比約3.6%に上昇する可能性があるが、これは核心的な矛盾ではない。
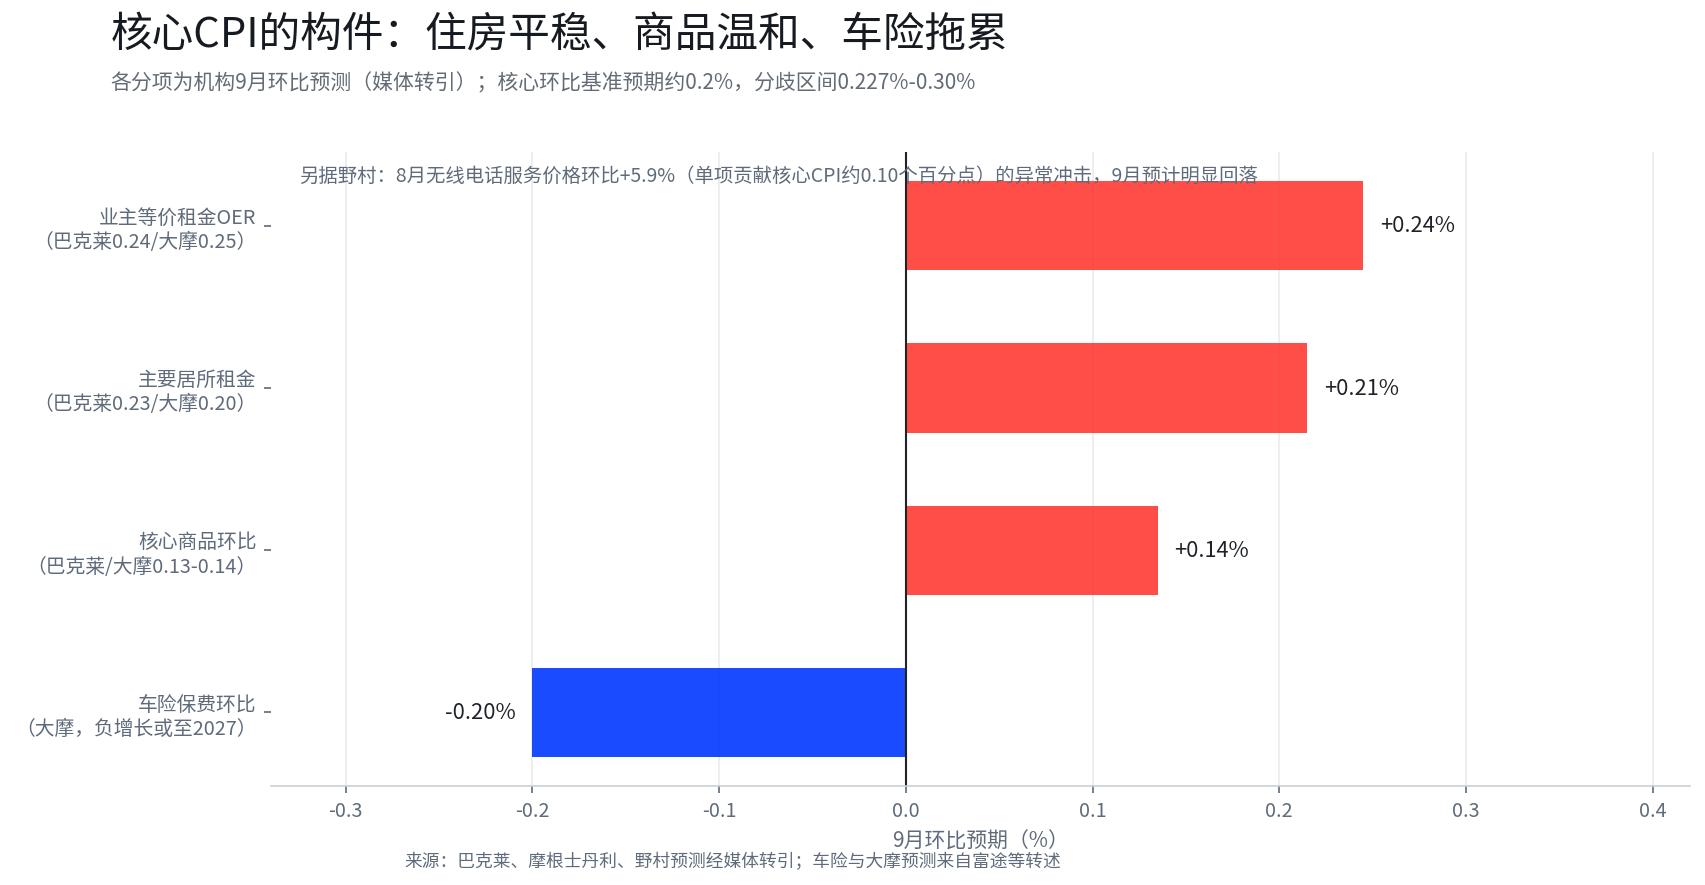
- コアCPIの基準予想は0.2%で、無線電話サービスの技術的な反落、住宅インフレの安定化(OER約0.24%-0.25%)、コア商品の0.13%-0.14%維持が支えとなっている。
- 反証材料としては、航空券、ホテル、自動車部品、ディーゼル価格の伝導リスクが挙げられる。CIBCはコア0.3%を予想し、今月にも利上げがあると見ている。
- CME FedWatchによると、10月の金利据え置き確率は約77%で、1カ月前の約51%から上昇。市場は9月を含む累計3回の利上げを織り込んでいる。
- 9月の議事要旨では、19名の当局者が3.75%-4.00%への利上げを一致して支持し、多数が年内にさらなる引き締めが必要になる可能性があると判断。また初めてAI投資の急増をインフレ要因として挙げた。
- ウィリアムズ氏は年内あと1回の利上げが適切で、2027年には引き締め不要との立場を示し、FRB内部の意見の相違は方向性ではなくペースに集中していることを反映している。
- 今夜はコアCPIと0.24%との相対的な位置、住宅項目の前月比、コアサービス価格の動向に注目する必要がある。
今夜20:30、市場は10月27日から28日のFOMC会合前の最後のインフレ報告を迎える。市場が警戒すべきなのは、総合CPIの急上昇ではない。エネルギー価格の押し上げはすでにコンセンサスであり、焦点はコアCPIが予想からどちらに乖離するかにある。0.2%なら10月の据え置き継続に対応し、0.3%なら利上げ観測の再燃に対応する。ニューヨーク連銀のウィリアムズ総裁は火曜日、新たなアンカーを示した。同総裁は、今年あと一度の利上げが適切であり、2027年には利上げの必要はないとの見方を示し、AIとエネルギー業界を除いて広範な価格圧力は見られないと述べた。この報告書は二つの方向を同時に検証することになる。
一、総合インフレの急上昇、その原因はエネルギーにある
9月CPIデータの最大の攪乱要因はエネルギーである。AAAのデータによると、9月のガソリン月平均小売価格は1ガロン当たり4.33ドルと過去最高を記録し、2023年に記録した従来の月間最高記録を約0.50ドル上回った。EIAが10月8日に発表した短期見通しでは、米国のガソリンとディーゼルの小売価格は9月に明らかに上昇し、ガソリン月平均は約4.35ドル、ディーゼルは約6.29ドルとなった。 driving要因は原油価格の上昇と製油マージンの拡大である。寄稿が引用したEIA週次調査の前月比上昇率(約+7.3%、前年比+37.6%)は独自に検証できず、上記の月平均データとも乖離があるため、本文では方向性の記述のみを採用する。総合CPIは前月比0.6%上昇、前年比約3.6%への上昇となる可能性があり、これがエネルギーショックに対する市場のコンセンサス価格である。
エネルギーの急騰は核心的な矛盾ではない。バンク・オブ・アメリカのエコノミスト、スティーブン・ジュノの見解では、コアインフレの前月比が0.2%にとどまれば、市場の利上げ観測は明確には強まらない。0.3%に達すれば、FRBが10月にも引き締めを続ける必要があるとの憶測を再び呼び起こす可能性がある(富途の伝聞)。
二、コアインフレ鈍化の三つの理由と、三つの反証
基準シナリオはコア前月比0.2%で、8月の0.3%から鈍化する。これを支える要因は三つある。
第一に、無線電話サービス価格の技術的な反落である。 8月のコアCPIが予想を上回った主因は、無線電話サービス価格が前月比5.9%急騰し、単一項目で約0.10ポイント寄与したことである。野村はこの一時的なショックが9月には明らかに減退するとみており、9月のコア前月比を0.227%と予測する一方、航空券、医療、住居には依然として上昇圧力があると指摘する(富途の伝聞)。
第二に、住居インフレが落ち着きに向かっている。 公開報道によると、住居項目はCPIで最大のウェイトを占める単一項目である(ウェイトは約35%規模、寄稿の35.3%は独自に検証できず)。バークレイズは9月の帰属家賃(OER)を前月比0.24%、主要住居賃料を0.23%と予測する。モルガン・スタンレーはそれぞれ0.25%と0.20%と予測し、5月以来の住居インフレは月平均約0.24%で、パンデミック前の長期トレンドである約0.26%をやや下回っていると指摘する。
第三に、コア商品に上昇力が欠けている。 バークレイズとモルガン・スタンレーは9月のコア商品が前月比0.13%から0.14%のレンジにとどまり、8月とほぼ横ばいと予測する。モルガン・スタンレーは9月の自動車保険料が前月比0.20%下落し、マイナス成長が2027年まで続く可能性があると予測する(メディアの伝聞)。コア商品の伸び鈍化は、今回の上昇が主に局所的なエネルギーショックに driven されたものであり、コア消費やサービスへの波及が依然として限定的であることを示している。
反証もまた具体的である。RBCのエコノミスト、マイク・リード氏のチームは、コアインフレが明らかに鈍化する可能性は限定的とみており、コアが2カ月連続で高止まりすれば、10月の利上げの可能性が再び浮上する可能性があるとしている。富途の報道が挙げる上振れリスクには、航空券、ホテル、自動車部品、そして最近のディーゼル価格急騰の商品コストへの波及が含まれる。CIBCのチーフエコノミスト、シェンフィールド氏はコア前月比0.3%を予測し、今月にも利上げがあるとみており、その理由として「依然としてあまりにも多くの品目が3%を超えるペースで上昇している」ことを挙げている。
三、0.2%と0.3%の分岐点、市場はどちらに立つのか
CME FedWatchによると、トレーダーは現在、FRBが今月金利を据え置く確率を約77%とみている。1カ月前はこの確率は約51%だった(富途の伝聞、10月14日データ。寄稿の利上げ確率17%はこの統計と乖離があるため、本文では77%に対応する約2割台を採用する)。市場はすでに9月を含む累計3回の利上げを織り込んでいる(富途の伝聞)。投資銀行の経路判断にも層がある。パイパー・サンドラーのカート・ルイス氏は、FRBが累計3回の利上げ後にインフレ見通しを再評価すると予測する。ステイフルのリンジー・ピエガ氏は、インフレを抑え込むには少なくともあと3回から4回の利上げが必要との見方を示す(この見解は関連機関の判断を代表するものにすぎない)。ウィリアムズ氏の火曜日の発言は逆方向のアンカーであり、年内あと一度の利上げが適切で、2027年にはさらなる引き締めは不要、労働市場がインフレを押し上げる兆候はないとした。
四、政策背景:議事要旨はエネルギーとAIをインフレ要因に書き込んだ
9月会合の議事要旨(10月7日公表)によると、19名の当局者が25ベーシスポイントの利上げを支持し、政策金利を3.75%から4.00%へ引き上げることで一致した。これは2023年7月以来の利上げである。大多数の参加者は、年内に政策金利目標レンジをさらに引き上げることが適切となる可能性があるとみる一方、各会合ごとにオープンな姿勢を保つことを強調した。議事要旨は、継続的な地政学的状況が原油と石油製品価格を押し上げ、AI関連投資の急増もインフレ圧力を強めていると指摘した。FRBスタッフは2026年から2028年のインフレ予測を上方修正し、インフレは2029年に2%へ回帰すると予想した。これは7月予測より1年遅い。複数の当局者は、AI建設の影響が強まっている一方、関税引き上げの影響は弱まっていると観察した。現在の金利水準は緩やかな制限効果しか持たないと考える当局者もいた。これらの表現とウィリアムズ氏のハト派的な発言を合わせて考えると、FRB内部の意見の相違は方向ではなくペースに集中しており、今夜のコアCPIこそがこの相違に次なる入力変数を与えるものである。
五、今夜注視すべき三つの数字
第一に、コアCPI前月比と0.24%との相対位置である。 0.2%以下なら利上げ観測が後退し、高バリュエーション資産に息継ぎの機会を提供する。0.25%以上なら12月利上げの観測が高まり、長期金利が再び直近高値を試す可能性がある。
第二に、住居項目の前月比である。 OERと賃料が引き続き0.2%から0.25%近辺にとどまれば、コアインフレの基準経路は崩れない。再び上昇すれば、コア鈍化のシナリオを再検証する必要がある。
第三に、コアサービス価格である。 8月のコアサービス上昇率は約3%だった(報道による)。サービス業の値上げは数カ月続くことが多く、その動向は総合CPIよりもインフレの粘着性を反映する。木曜日のPPIもFRBが好むコアPCEの算出に用いられ、両データはともに10月28日の会合の入力リストに入る。
相場と公開情報を総合すると、一つの可能性としては、総合指標が高めとなる一方でコアが予想に一致または近接し、10月据え置きの価格が継続するというシナリオがある。コアが0.3%側に落ち着けば、ペース調整のコンセンサスを再評価する必要がある。
データ注記
- CPI予想:ブルームバーグ調査を富途が伝聞、2026/10/14公表前の統計。
- エネルギー価格:AAA月間平均価格、EIA短期見通し(10月8日)。寄稿のEIA週次調査の前月比数値は独自に検証できず、月平均データと乖離がある。
- 項目別予測:バークレイズ、モルガン・スタンレー、野村、RBC、CIBC、バンク・オブ・アメリカのリサーチノートまたはエコノミスト発言をメディアが転引。
- 議事要旨と当局者発言:9月FOMC議事要旨(10月7日公表)およびウィリアムズ氏の火曜日発言をメディアが転述。
- 利上げ確率:CME FedWatchを富途が伝聞、10月14日データ。
免責事項:
本文の内容は一般情報および市場コメントのみを目的としており、文中に記載された時点までの公開資料に基づいて整理されたもので、関連する市場データ、予想および確率は市場状況の変化に伴い変動する可能性がある。文中で引用された第三者機関、アナリストその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を代表するものにすぎず、BITの見解または推奨を代表するものではない。本文は投資助言、投資リサーチ、勧誘、募集、またはいかなる証券、投資商品、取引戦略の推奨を構成するものではなく、いかなる投資判断の根拠としても用いられるべきではない。金融市場にはリスクが伴い、証券価格および市場パフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は将来の結果を代表するものではなく、保証するものでもない。投資家は自身の状況に応じて関連リスクを独立に評価し、必要に応じて専門家の意見を求めるべきである。BITの香港株取引サービスは、香港居住者またはその他の制限された司法管轄区のユーザーには提供されない。





