米国債5.34%が24年ぶりの高値を記録、一方でアクセンチュアは16%急騰:同じ夜、二つの方向の歴史的記録


- 核心的な見方:米国債利回りが24年ぶりの高値を記録した夜、AI産業チェーンは確かな受注と業績データに支えられて独自の相場を展開し、金利上昇の衝撃に対して市場が明確に分化していることを示した。
- 主要ポイント:
- 10年物米国債利回りは取引中に5.342%まで急騰し、2002年4月以来の最高値を記録。30年物は5.6%を突破した。
- アクセンチュアは取引中に24%急騰し、史上最大の1日上昇率を記録。2026会計年度の新規受注額は記録的な845億ドルに達し、AI関連需要の底堅さがITコンサルティングの破壊に対する市場の懸念を和らげた。
- 光通信セクターが一斉に急騰し、Coherentは10.90%高、Cienaは7.77%高。市場はAIデータセンターの800Gから1.6Tへのアップグレードに伴う光インターコネクトのボトルネックに注目している。
- マイクロンの顧客との長期供給契約のコミット額は320億ドルに増加し、2027会計年度の計画生産能力の75%以上がすでに確保された。AIインフラ需要が関連周辺分野に波及していることを裏付けている。
- FRB副議長ジェファーソンは忍耐強く対応できると述べ、10月の据え置き確率は49%から63%に上昇し、利回りは高値から反落した。
- 受注と業績の裏付けがあるAI関連企業は堅調に推移し、金利上昇によるバリュエーション圧力を緩和した。高バリュエーションで無収益の成長株はより顕著に圧迫されている。
10月1日、米国株式市場では相反する方向の2つの歴史的な記録が現れた。
一方は債券市場。10年物米国債利回りは取引時間中に5.342%まで急上昇し、2002年4月以来の最高水準を記録した。30年物は5.6%を突破し、こちらも約24年ぶりの水準となった。S&P 500指数は取引時間中に高値から約1%下落し、ダウ平均は一時、当日の高値から1%以上下落した。
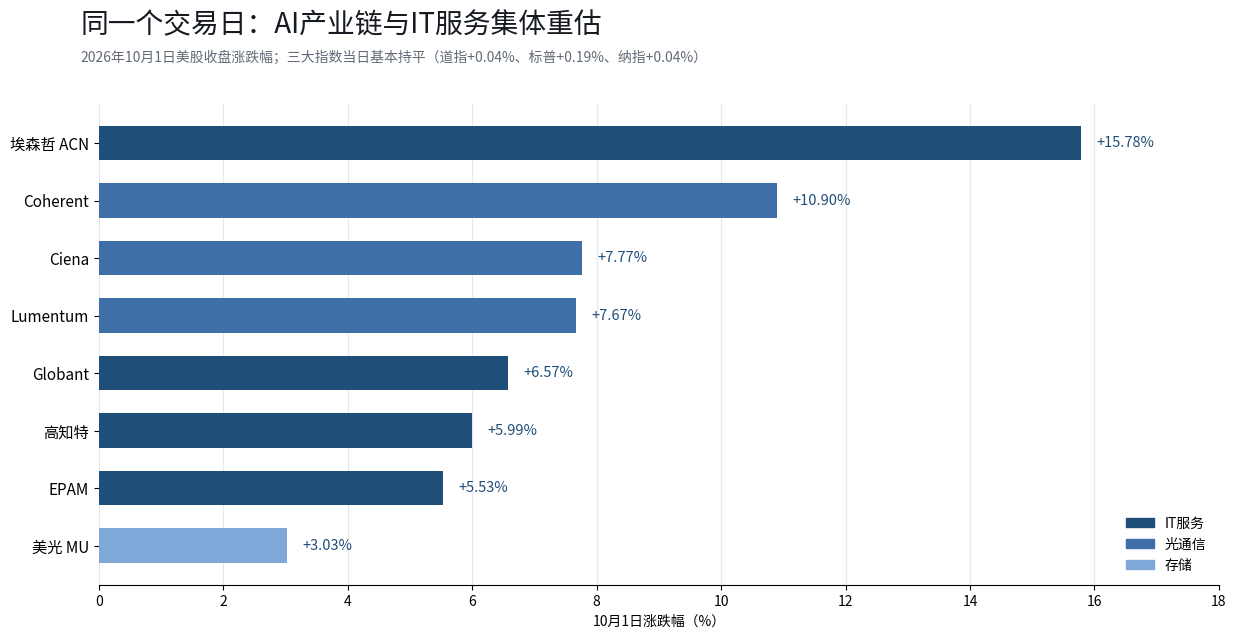
もう一方は株式市場のあるセクター。ITサービス大手のアクセンチュア(ACN)は取引時間中に一時24%急騰し、同社史上最大の1日上昇率を記録、引け際もなお16%近く上昇した。光通信セクターは一斉に急騰し、Coherentは10.90%高、Cienaは7.77%高、Lumentumは7.67%高となった。
米国債利回りは取引時間中のピーク後に反落し、最終的に10年物は5.24%付近で引けた。主要3指数は下落から上昇に転じ、ダウ平均は0.04%高、S&P 500は0.19%高、ナスダックは0.04%高となった。
しかし引け際の落ち着きは取引時間中の激しい変動を覆い隠していた。この夜、本当に注目すべきは、債券市場が記録を更新する一方で、AI関連産業チェーンが独自の相場展開を見せたことである。

一、アクセンチュアの845億ドル受注が、市場最大の懸念に答えた
アクセンチュアが大幅高となった重要な理由の一つは、同社のAI事業データが「AIはITコンサルティング業界をディスラプトするのか」という市場の懸念を和らげたことにある。
まず当四半期の数字を見る。第4四半期売上高は187億ドルで、会社側が以前示したガイダンスレンジの上限(約184億ドル)を上回り、ドルベースで前年同期比6%増となった。調整後1株当たり利益は3.29ドルで、前年同期は2.25ドルだった。さらに重要なのは受注である。第4四半期の新規受注額は222億ドルで前年同期比4%増となり、市場コンセンサスを上回り、book-to-bill比率は1.2倍に相当する。当四半期には金額1億ドル以上の顧客注文が141件記録され、四半期として過去最高となった。
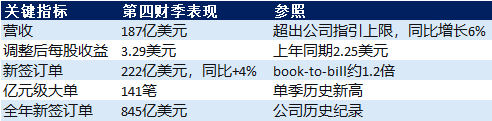
通年で見ると、2026会計年度の新規受注額は過去最高の845億ドルに達し、通年調整後1株当たり利益は13.97ドルで前年比8%増となり、過去最高の115億ドルの株主還元計画も発表した。同社CEOのジュリー・スウィート氏は「AIは今や当社のすべての業務に組み込まれており、需要は急増している」と述べた。同社によると、当四半期には約100社の新規顧客が初の高度AIプロジェクトを開始し、通年ではこうした顧客の総数は400社を超えた。8つの新興AI/データパートナーからの収益は2026会計年度に2倍以上に増加し、関連受注は3倍以上に増加した。
このデータの意義はアクセンチュア自体にあるのではない。これらのデータはある程度、企業側のAI関連需要が依然として底堅いことを反映している。市場が以前懸念していたのは、もしAIがコンサルティングや分析業務を自動でこなせるなら、アクセンチュアのような「人頭課金」型のコンサルティング会社は代替されるのではないか、という点だった。アクセンチュアの受注データはこの懸念をある程度和らげた——一部の企業顧客はAI導入を進める際に、依然として外部の専門的支援を必要としている。
アクセンチュア株の急騰は世界のITサービス株を一斉に押し上げた。Globantは6.57%高、キャップジェミニは7.38%高、コグニザントは5.99%高、インフォシスとEPAM Systemsは5%超上昇した。ITサービスセクター全体が再評価された。

二、光通信の急騰は、AIインフラの次のボトルネックである
光通信セクターの急騰は孤立した出来事ではない。Coherentは同日、AIインフラ向けの統合光学プラットフォーム「PhotonLink」を発表し、次世代データセンターネットワークへの市場の期待に直接火をつけた。
一部の市場見解では、AIデータセンターが800Gから1.6T光モジュールへとアップグレードするにつれ、AIコンピューティングクラスター内部のデータ伝送における光通信の重要性が高まっているとされる。演算チップが解決するのは「どれだけ速く計算できるか」という問題であり、光通信が解決するのは「どれだけ速くデータが流れるか」という問題である。GPUクラスターの規模が数千枚から数十万枚へと拡大するにつれ、光通信の帯域幅と遅延がクラスター全体の利用率を直接左右する。
データもこれを裏付けている。記憶素子も同日に堅調で、SKハイニックスは5%超上昇、マイクロン・テクノロジーは3%超上昇、サンディスクは2.75%上昇した。マイクロンは9月30日の取引終了後に、顧客との長期供給契約のコミットメント額が320億ドルに増加したと開示した。これは6月に開示した220億ドルから大幅に増加しており、戦略提携顧客契約は16件から26件に増え、2027会計年度に計画する生産能力の75%以上がすでに顧客によって確保されている。光通信と記憶素子が同日に堅調となったことは、一部の市場参加者により、AIインフラ需要が光インターコネクトやストレージといった関連分野へと広がっている兆候と解釈された。
三、債券市場の激しい変動は、なぜこの2セクターを押さえ込めなかったのか
この夜を理解する鍵は、米国債利回りの急上昇がセクターごとに異なる影響を与えるという点にある。
米国債利回りが取引時間中に最高値を更新したとき、最も大きな打撃を受けたのは高バリュエーションで無収益の成長株だった。なぜならそれらのバリュエーションは将来キャッシュフローの割引に高度に依存しており、分母側のわずかな変化が増幅されるからである。しかしアクセンチュアと光通信セクターには共通の特徴がある。すなわち、それらの上昇には業績データや産業受注というアンカーがあり、純粋なバリュエーション拡大ではないということだ。
アクセンチュアの受注データは確かな契約である。マイクロンの320億ドルの供給契約は確かなコミットメントである。光通信の需要はデータセンターの設備投資に由来し、データセンターの設備投資はクラウド事業者がすでに公表した予算に由来する。これらの開示済みの受注や契約は、関連企業のファンダメンタルズに一定の支えを提供している。当日の市場パフォーマンスにおいて、これは金利上昇によるバリュエーション圧力をある程度緩和した。
Fundstratの経済ストラテジスト、Hardika Singh氏はレポートで、検討に値する疑問を提起した。米国株は史上最高値付近にある一方、政府公債利回りは同時に数十年ぶりの高水準にあり、この上昇相場がどれだけ持続できるのか疑問視せざるを得ない、というものである。一部の投資家はさらに、長期にわたり高止まりする金利環境が、過去数十年にわたる「株式以外に選択肢はない」という市場の法則を打ち破る可能性さえ予想している。
しかしこの夜の相場は一定の分化を示した。高金利が資産ごとに異なる影響を与えているのである。受注や業績に支えられた一部のAI関連企業は比較的堅調に推移した一方、一部の高バリュエーション資産は大きな圧力を受けた。
四、FRBの「忍耐」は、なぜ米国債の新高値よりも重要なのか
米国債利回りが24年ぶり高値の5.34%から反落した直接の引き金は、FRB副議長ジェファーソン氏の講演だった。同氏は、9月に25ベーシスポイントの利上げを行った後、FRBはさらなる利上げの是非を判断する前に忍耐強く構えることができると述べた。
市場の10月利上げ観測はこれに伴い明らかに後退した。CME FedWatchによると、市場が予想するFRBの10月据え置き確率は前日の約49%から約63%に上昇し、利上げ確率は相応に4割以下へと低下した。
しかしミネアポリス連銀のカシュカリ総裁の発言が相殺要因となった。同氏は、2027年にかけて経済の需要を抑制するためには、今後さらなる利上げが必要になる可能性があるとしつつも、次の行動が10月にあるかどうかは依然不確実だと述べた。
2人のFRB高官の姿勢の違いは、まさに現在の市場の核心的な矛盾を反映している。経済データは依然として底堅いが、高金利が市場と経済に与える影響は蓄積しつつある。10月1日に発表された米国の新規失業保険申請件数は19.7万件に減少し、予想の20万件を下回った。9月のISM製造業PMIは54.6から54.5へとわずかに低下したが、投入価格指数は明らかに上昇した。経済は弱くないが、インフレ圧力も消えていない。
五、次に何を見るか
第一の観察点:米国債利回りが5.2%以下で定着できるか。5.34%は24年ぶり高値であり、この水準が繰り返し試されても突破されなければ、債券市場の売り圧力は段階的に解放される可能性がある。しかし今後の経済データが引き続き強めなら、利回りにはさらなる上昇余地が残る。
第二の観察点:AI関連産業チェーンの業績実現のペース。アクセンチュアとマイクロンの受注データは企業側のAI需要が依然拡大していることを示しているが、光通信セクターの急騰はより期待に drivenされたものだ。今後の検証点は、データセンター設備投資の実際の着地データが株価の上昇幅に追いつけるかどうかである。
第三の観察点:10月のFOMC前に発表される2つのデータ。10月末のFOMCの前に、9月の非農業部門雇用統計とCPIという2つの重要データがある。雇用データが弱ければ利上げ確率はさらに低下し、高バリュエーション資産に一定の支えとなる可能性がある。インフレデータが予想を上回れば、米国債利回りにはさらなる上昇余地が残る。
簡単にまとめると、アクセンチュアは845億ドルの受注データで、企業のAI関連需要が依然として底堅いことをある程度反映した。光通信株の上昇は、AIインフラにおける光インターコネクト需要への市場の関心の高まりを反映している。債券市場は24年ぶりの記録を更新したが、この2つの方向性は、同じ夜にそれぞれ自らの記録を打ち立てた。
データ説明:

免責事項:本記事の内容は一般的な情報および市場コメントのみを目的としており、本文中に記載された時点までの公開資料に基づいて整理されたものです。関連する市場データ、予想および確率は、市場状況の変化に伴い変動する可能性があります。本文中で引用された第三者機関、アナリストその他の人士の見解および投資戦略は、関連する第三者が特定の時点で示した見解を表すものにすぎず、BITの見解または推奨を表すものではありません。本文は投資助言、投資調査、申込みの勧誘、またはいかなる証券、投資商品もしくは取引戦略の推奨を構成するものではなく、いかなる投資判断の根拠としても用いられるべきではありません。金融市場にはリスクが伴い、証券価格および市場パフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は将来の結果を示すものではなく、また保証するものではありません。投資家は自らの状況に応じて関連リスクを独自に評価し、必要に応じて専門家の意見を求めるべきです。