


今夜FRBの決議が迫る、利上げ確率は94%に急騰!FOMCの夜に何を聞くべきか?4種類の戦略型ETFはどうFOMCに備えるか?


- 核心的な見方:FRBの議息会議では、単一回の利上げよりもドットプロットが重要であり、それが市場の将来の金利経路に対する予想を決定する。方向性が不明瞭でセクターの分化が激化する環境下では、投資家は4種類の戦略型ETFを通じて収益分布を改善し、決議後の不確実性に対応することができる。
- 重要な要素:
- 金利市場は25ベーシスポイントの利上げ確率を94%超と織り込み、フェデラルファンド金利のレンジは3.75%から4.00%に迫っている。
- 6月のドットプロットでは、2026年末の中央値予測が3.8%、2027年が3.6%、長期的な中枢が3.1%を示しており、カーブ全体が上方にシフトするかどうかに注目する必要がある。
- S&P500は過去3週間、7,580から7,700のレンジで横ばいとなり、変動幅は1.6%未満。ディフェンシブセクターは一斉に下落し、エネルギーだけが1.69%上昇した。
- テクノロジーセクター内部は激しく分化し、9月14日には半導体ETFが1日で4%超急落する一方、ソフトウェアとサイバーセキュリティ株は逆行高となった。
- 4種類の戦略型ETF:QYLG(ハーフカバードコール、成長とインカムを両立)、DIVO(アクティブ運用の高配当+戦術的コール)、BSEP(9%バッファー、19.75%上限のバッファーETF)、HELO(段階的なローリングヘッジ、ベータ約0.49)。
- 過去の実績によると、2022年にQYLGのドローダウンは29.98%でQQQの35.12%を下回った。DIVOのドローダウンは13.72%でSPYの24.50%を下回った。バッファーとヘッジ戦略は下落の傾きを緩和できるが、システミックな暴落を完全に免れることはできない。
今夜午前2時、世界の資本市場は今月最も重要なマクロの審判——FRB議会(FOMC)を迎える。現時点で、金利市場は25ベーシスポイントの利上げ確率を94%超に押し上げており、フェデラルファンド金利のレンジは3.75%から4.00%に接近している。しかし、こうした世界的な資金の駆け引きの焦点となるたびに、アジア時間帯にいる投資家は常に不利な立場に置かれる。午前2時の決定と、個別株のザラ場におけるオプション戦略のスリリングな博弈は一般のトレーダーにとってハードルが高く、一般投資家は戦略型ETFを通じてプロのファンドの力を借りて、今回の会合の不確実性に対応できるのだろうか。本記事では、これらの戦略型銘柄の役割と過去のパフォーマンスを理解し、決定後に起こりうる市場変化の経路を事前に整理するお手伝いをする。
一、FOMC会合で、一般投資家が聞き取るべき三つのこと
経済予測要旨を伴うFRB会合のたびに、市場が本当に注目しているのは、その夜に利上げするか否かではなく、声明とともに公表されるドットプロットである。その公式名称は「適切な金融政策に関するFOMC参加者の評価」である。図上の各点は、参加者一人ひとりが将来各年末のフェデラルファンド金利目標レンジの中点をどう判断しているかを示し、8分の1パーセント単位まで正確に表している。これらの点は匿名で公表されるため、全体の分布は見えても、誰が投票したかは分からない。
ドットプロットが今回の決定よりも重要な理由は単純である。一回の25ベーシスポイントの利上げは一つの時点の資金コストを変えるにすぎないが、ドットプロットは市場のディスカウントレート曲線全体に対する期待を変える。米国株の中で長期デュレーション・高バリュエーションの成長資産は、その価格設定が、今後数年間金利がどこで止まるかに対して、今月利上げするかどうかよりもはるかに敏感である。したがって、こうした会合のたびに、本当の相場は声明発表の一秒後に起こるのではなく、市場がドットプロットを読み終え、金利経路を再計算した後の数時間、あるいは数日間に起こることが多い。
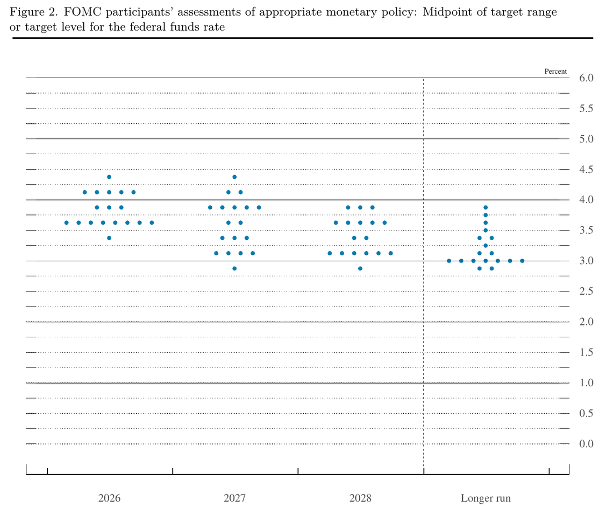
図:適切な金融政策に関するFOMC参加者の評価、2026年6月17日公表。出所:米国連邦準備制度理事会 Summary of Economic Projections, June 2026, Figure 2。
FRBが6月17日に公表した公式ドットプロットの基準を参照すると、今夜本当に聞き取るべき三つのこと:
第一に、ドットプロット上の2026年末の中位値がどのマスに動くかを見ること。6月時点で18人の参加者の予測中央値は3.8%であり、最も密集した一団は3.6%の線に8人で、今年もう一回利上げすれば一旦停止することを示していた。上には3.9%付近に3人、4.1%付近に5人、最高の一人は4.4%、最低の一人は3.4%で止まっていた。今回25ベーシスポイントの利上げ後もドットプロットが3.8%付近にとどまれば、多数の当局者が利上げ後に一旦停止して様子見することを好むことを意味し、これは比較的ハト派寄りの着地点であり、長期金利には低下の余地がある。もし4.1%付近に上昇すれば、年内にもう一回25ベーシスポイントの利上げがある可能性が高いことを意味し、これは市場が現在すでに織り込んでいる基準シナリオに近い。さらに6月の最もタカ派的なテールである4.4%に近づけば、市場はより持続的な利上げ経路を本格的に取引し始める必要がある。先物市場はすでに年末までの二回の利上げを価格に織り込んでいるが、6月の予測は一回しか示しておらず、ドットプロットが市場に歩み寄るのか、その場にとどまるのか、それ自体が明確なシグナルである。
第二に、2027年の曲線全体が一緒に上方シフトしているかどうかを観察すること。6月のドットプロットでは、2027年末の中位値予測は3.6%、2028年は3.4%、長期の中枢は3.1%であった。この層は実は今年あと何回利上げするかよりも重要である。2026年の予測点が上方修正されても、2027年がほぼ動かなければ、FRBは短期的な再引き締めを行い、利上げのペースを前倒ししているだけだということになる。しかし、2027年さらには2028年の経路全体が明らかに上方シフトすれば、市場が再び取引すべきは高金利がより長く続く新常態である。米国株のバリュエーションにとって、後者の殺傷力は単発の25ベーシスポイントをはるかに超える。なぜならそれは今年のキャッシュコストだけでなく、ディスカウントレートの長期中枢を変えるからである。
第三に、ウォーシュが記者会見で今回の利上げに上限を設けるかどうかに留意すること。ドットプロットは静的であり、記者会見は動的であり、市場はしばしば記者会見の口調でドットプロットの性格を決める。この30分間で集中的に聞くべき三つのことは、インフレ、原油価格、そして次回の利上げである。もしWarshが今後の政策は完全にデータ次第だと強調し、市場の連続利上げへの期待を自ら押し下げれば、今回はハト派的な利上げ、すなわち利上げは実施されたが停止宣言に等しいと理解される余地がある。逆に、もし彼がインフレリスク、エネルギー価格、そして現在の政策が依然として需要を十分に抑制していないことを強調し続ければ、市場が本当に取引する問題は急速に「次回の利上げはいつか」に切り替わる。ブレント原油が107ドルにある背景下では、彼のエネルギーに関するいかなる表現も誇張して解釈される。そして彼は8月のジャクソンホール会議で、直近のインフレ指標は2%目標への回帰を十分に示していないと述べており、加えて7月の会合ではすでに3人の当局者が利上げに投票していたことから、市場の彼に対するタカ派的な心理的期待は低くない。
二、相場振り返り:S&P500とナスダックは全体的に横ばい推移
過去3週間の米国株は全体的に横ばい状態にあった。S&P500は7,580から7,700という1.6%弱の狭いレンジにとどまり、反復的に上下動を繰り返し、先週になってようやく下方ブレイクし、木曜日には一時7,580まで下落、金曜日には再び7,620を回復して直近高値付近に戻り、7,656.98で引けた。9月14日にはさらに0.48%下落して7,619.95で引け、一巡してほぼ原点に戻った。ナスダックも同期間に方向感を出せず、9月14日には0.56%下落して26,186.41で引けた。伝統的なディフェンシブセクターは先週そろって下落し、ヘルスケアが3.55%安、素材が2.84%安、公益が1.60%安、生活必需品が1.42%安となり、唯一上昇したのはエネルギーセクターで1.69%高であった。下落の原因が経済成長ではなく金利である場合、ディフェンシブ株に切り替えるという従来の手法は通用しない。
テクノロジーセクター内部では激しい分化が生じた。9月14日、半導体ETFは一日で4%超急落した一方、ソフトウェアとサイバーセキュリティ株は逆行高となり、CrowdStrikeとPalo Alto Networksはいずれも上昇した。同じ日、同じ金利環境下で、AIハードウェアとソフトウェアは正反対の方向に動いた。これは、大きな方向性を正しく見ても銘柄選択を誤る可能性があることを意味する。
ボラティリティも補漲している。VIXは月初に一時14.4で引け、これは2025年12月以来の2番目の低水準であり、当時S&P500の1ヶ月25デルタの下方保護は2024年12月以来最も安くなり、スキューは過去一年で最も平らな第1パーセンタイルにあり、ほとんど誰も下落に保険をかけていなかった。先週VIXは15.84に上昇し、9月15日にはすでに17.96に戻り、一日で5%超上昇した。これはイベントプレミアムが直近数取引日になってようやく買い戻されたことを示している。
これらの要因を合わせると、一般投資家にとって不親切な組み合わせになる。指数に方向感がないためロングもショートもやられやすく、ディフェンシブセクターがもはや底堅くならず従来の乗り換えが無効化し、セクター内の分化が銘柄選択の許容誤差を引き下げ、そして確定したイベントが午前2時に起こる。オプション市場がFOMC当日の夜に価格設定した予想変動幅はプラスマイナス約1.1%で、レンジに換算すると2.2%幅となり、過去3週間の横ばいレンジ全体の1.6%よりも大きい。戦略型ETFが存在する理由はまさにここにあり、それらは方向判断の問題を解決するのではなく、方向が不確実な時の投資家の収益分布の形を改善するのである。
三、市場の方向性が不明な時、四種類の防御型戦略ETFをどう理解するか
FOMC前後で最も扱いにくいのは、単純に上がるか下がるかを判断することではなく、複数の起こりうる展開経路に直面することである。市場は高ボラティリティのレンジ相場を維持するかもしれないし、悪材料が出尽くした後に反発するかもしれないし、あるいは明らかな調整が起きるかもしれないし、急落後に急騰するかもしれない。こうした環境では、鍵となるのは、自分がどの結果を最も心配しているかをよく考え、安定と引き換えにどのようなコストを払う用意があるかを明確にすることである。
シナリオ一:テクノロジー株を長期的に強気だが、短期的な振れを心配——QYLG
AIと大型テクノロジー企業の利益成長を長期的に強気に見ているが、短期的にバリュエーションが高くなく、FOMCがボラティリティを増幅させる可能性があると考えるだけなら、投資家はナスダックから完全に離れる必要はない。
この場合、テクノロジー株を保有し続けながら、一部の短期的な上昇余地をオプション収入に変換することを選べる。QYLGはこうしたカバードコールETFの典型例である。そのアンダーリングは依然としてナスダック100指数だが、約50%の株式ポートフォリオに対してコールオプションを売却する。投資家は比較的高いナスダックエクスポージャーを維持しつつ、将来の上昇ポテンシャルの一部を前もってオプションプレミアムに変換する。
QYLGはQQQとQYLDの中間に位置する。QQQはナスダック100の上下動に完全に参加し、QYLDは高比率のカバーでオプション収入をより重視し、QYLGは約半分のカバーを選んで成長と収入を両立させる。これはテクノロジーを長期的に強気に見るが、短期的には一方向の大幅上昇は難しいと考える穏やかな見方を表現するのに適している。
過去のパフォーマンスはその境界を示している。2022年にテクノロジー株のバリュエーションが圧縮した時、QQQの最大ドローダウンは当年11月に35.12%に達し、同期間のQYLGの最大ドローダウンは29.98%で、当年10月に現れた。年間リターンでは、QQQは-32.58%、QYLGは-26.27%であった。プレミアムは損失の一部を緩和したが、その高いナスダックエクスポージャーの本質を変えることはできなかった。S&P500を基準にすると、QYLGは91.13%の下落に参加したが、上昇には89.80%しか参加しなかった。それは下落をやや緩やかにできるが、真の下落保護戦略ではなく、深いベア市場では依然として大きくドローダウンし、強いブル市場ではコールの制限によりQQQに劣後する可能性もある。
シナリオ二:方向性が判断しにくく、ひとまず株式ポートフォリオのボラティリティを下げたいだけ——DIVO
市場の方向性に強い選好がなく、ベア市場が近いとも思わず、テクノロジー株が大きく上昇できるかも不確かで、ただ元の高ベータまたはテクノロジー仓位のボラティリティを下げ、株式市場にとどまり続けたいだけなら、DIVOは代表的な戦略である。
DIVOはアクティブ運用型ETFで、高品質の配当成長株に戦術的なカバードコールを組み合わせる戦略を採用している。それは指数を機械的に複製せず、ポートフォリオ全体に対して固定比率でコールを売ることもない。ファンドマネージャーはまず米国の大企業から、収益性、キャッシュフロー、資本収益率、配当成長を重視する約20〜25銘柄を選び、その後、バリュエーション、ボラティリティ、個別株の短期的な値動きを踏まえて戦術的にコールを売却する。その収益源は資本増価、企業配当、オプション収入の三部分から成る。このアクティブな方式では、オプション収入のためにポートフォリオ全体の上昇余地を捨てる必要はない。上昇が限られる銘柄はコールを売り、ポテンシャルの大きい銘柄は保持できる。
2022年の市場調整では、SPYの最大ドローダウンは当年10月に24.50%に達したが、DIVOの最大ドローダウンは13.72%で、当年9月に現れた。年間リターンでは、SPYは-18.18%、DIVOはわずか-1.46%であった。2018年の調整時、DIVOの最大ドローダウンは9.64%、年率換算ボラティリティは約9.41%で、大口市場を明らかに下回った。ただしDIVO設定以来の最大ドローダウンは2020年3月のパンデミックショック時に発生し、30.04%に達し、同期間のSPYは33.72%であった。これは、防御的な銘柄選択に戦術的なコールを加えることで下落の傾きを緩和できるが、システミックな暴落では完全に免疫にはなれないことを示している。これは、高ボラティリティエクスポージャーを稳健なポートフォリオに変えつつ上昇機会を保持したい投資家に適しているが、その代償はアクティブな銘柄選択が失敗する可能性があり、20数銘柄の高配当の保有銘柄選択が極端に強いブル市場では劣後する可能性があることである。
シナリオ三:明らかな市場ドローダウンを本当に心配している——BSEP
今後数ヶ月に10%あるいはそれ以上の深い調整が起きることを心配しているなら、カバードコールだけでは十分ではない。なぜならプレミアムは最初の下落





