


Global Payments Weekly 2026W36


- コア見解:今週(8月31日〜9月6日)、ステーブルコイン業界は構造的な転換点を迎えた。21行からなる銀行連合がコンプライアンス対応型ステーブルコインの発行を計画し、既存のパブリックチェーン上のステーブルコインとB2B決済市場で直接競合する。同時に、ステーブルコインの総供給量は15億ドル減少した一方で、5億ドル以上の資本がインフラに流入しており、競争の焦点は「発行量」から「レールとユースケースの所有権」へと移行している。重要な機会の窓口は2027年上半期にある。
- 重要要素:
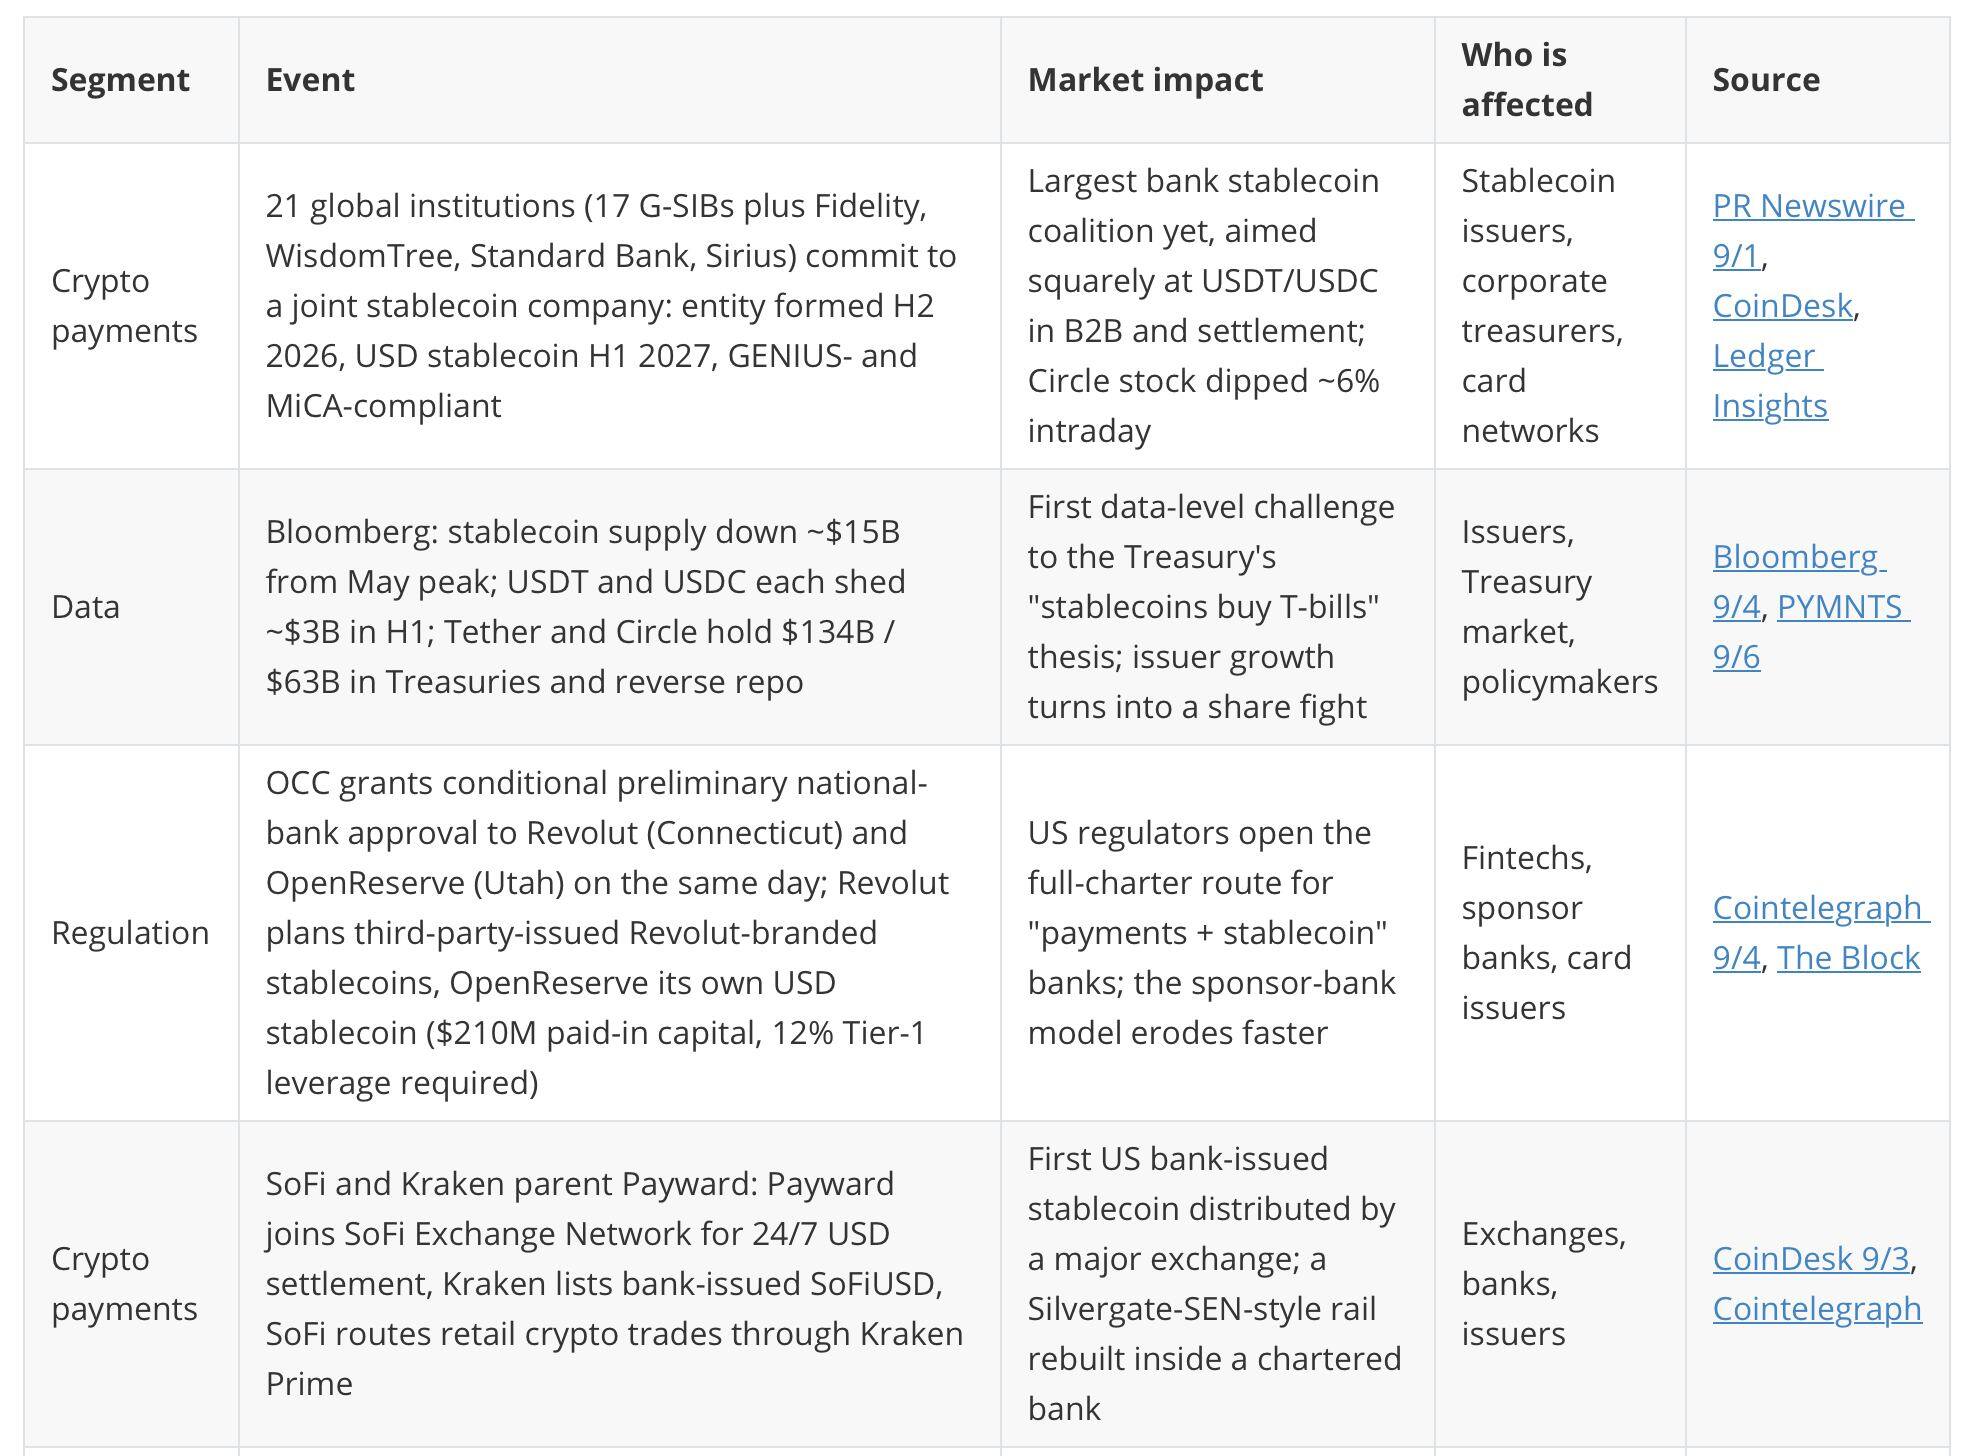
- G-SIB(国際システム上重要な銀行)のうち17行がステーブルコイン連合の設立に署名したが、JPモルガン、HSBC、BNPパリバは欠席しており、大手銀行の戦略には依然として隔たりがあることを示している。連合は小売向けではなく、GENIUSおよびMiCA規制の下での大西洋横断B2B決済を明確にターゲットにしている。
- Circleは9月3日に下落後、14%反発した。市場は銀行連合がCircleの終焉ではないと解釈している。同時に、SECは9月1日にブロックチェーンを公式記録の保存媒体として認め、ウォレットアドレスを郵送先住所の代替として許可することを提案し、60日間のコメント期間に入った。
- ステーブルコインの総供給量は5月以来150億ドル減少したが、今週はFélix、Cari、Diameter、OpenReserve、Kastなどのインフラプロジェクトに対して5億ドル以上の投資が行われ、業界の重心が「鉄道(取引チャネル)」の構築へと傾いていることを示している。
- 米OCCは同日、RevolutとOpenReserveの銀行免許を承認した。TabaPayは銀行を買収し、SoFiは自社のステーブルコインを発行しており、「決済処理業者が銀行免許を取得し、独自のステーブルコインを発行する」ことが米国の標準的なモデルになりつつあり、スポンサー銀行は中期的な圧力に直面している。
- Swiftの台帳が正式に稼働を開始し、シティとFAB/OCBC、DBSとシティの週末取引が2週間以内に実現した。これは「ステーブルコインよりもトークン化預金が優先される」具体的な事例であり、クロスボーダー決済事業者は2027年頃に二本立ての競争に直面すると予想される。
- シンガポール金融管理局(MAS)はステーブルコインへの利払いを禁止する方針で、米国とEUに次いで3番目の主要法域となる。Ethena Payは5〜6%の利回りで48カ国に展開しているが、米国と欧州を意図的に避けており、高利回りステーブルコイン商品のコンプライアンス余地が狭まっていることを示している。
著者/編集者:WANG TAI
対象期間:2026年8月31日~9月6日(第36週)・伝統的決済および暗号資産決済の実務者向け・約4分で読了可能
1. 今週の概要

2. 業界の温度計

3. 今週の主要イベント
重要ポイント(編集部による分析)
- 21行連合:先週は「JPモルガンが評価中」との報道だったが、今週はG-SIBs(グローバルなシステム上重要な銀行)17行が署名。注目すべきは3点。JPモルガン、HSBC、BNPが名を連ねていないことから、大手銀行の戦略は依然として分裂している。この合弁事業は、小売りではなく、GENIUS および MiCAを明確にターゲットにしており、大西洋横断的なB2B決済を目的としている。さらに、Circleは先に下落した後、9月3日に14%反発しており、市場はこれをCircleの終焉とは見ていない。
- 供給縮小 vs. インフラの隆盛:ステーブルコインの総供給量は5月以来150億ドル減少しているが、今週はFélix、Cari、Diameter、OpenReserve、Kastなど、ステーブルコインインフラに5億ドル以上が投資された。競争は「いくら発行するか」から「レールとユースケースを誰が所有するか」へとシフトしており、AirwallexのプロダクトVPがユースケースの模索を「行き止まり」と表現したのは、同じコインの裏表である。
- 1日で2つのOCCチャーター承認:RevolutとOpenReserveが承認され、TabaPayが銀行を買収し、SoFiがコインを発行する中で、「プロセッサー/フィンテックが銀行チャーターを保有し、自社のステーブルコインを発行する」ことが米国の標準になりつつある。スポンサー銀行は中期的に圧力を受けることになる。
- Swift台帳が稼働開始:Citi×FAB/OCBCとDBS×Citiの週末取引がほぼ同時期に実現し、BIS事務局長の「ステーブルコインよりもトークン化預金」という発言に実例が示された。国際決済のPSPは、2027年頃に、パブリックチェーン上のステーブルコインと銀行のトークン化預金という2つの競合するレールに直面することになる。
- MASが利子付与を禁止:シンガポールは、米国、EUに続き、ステーブルコインへの利子付与を禁止した3番目の主要な法域となった。Ethena Payが米国とEUを意図的に避け、5〜6%の利回りで48カ国でローンチしたことは、利回り連動型ステーブルコイン商品のためのコンプライアンス領域が急速に狭まっていることを示している。
4. 暗号資産/Web3 ディープダイブ
4.1 ステーブルコイン データダッシュボード
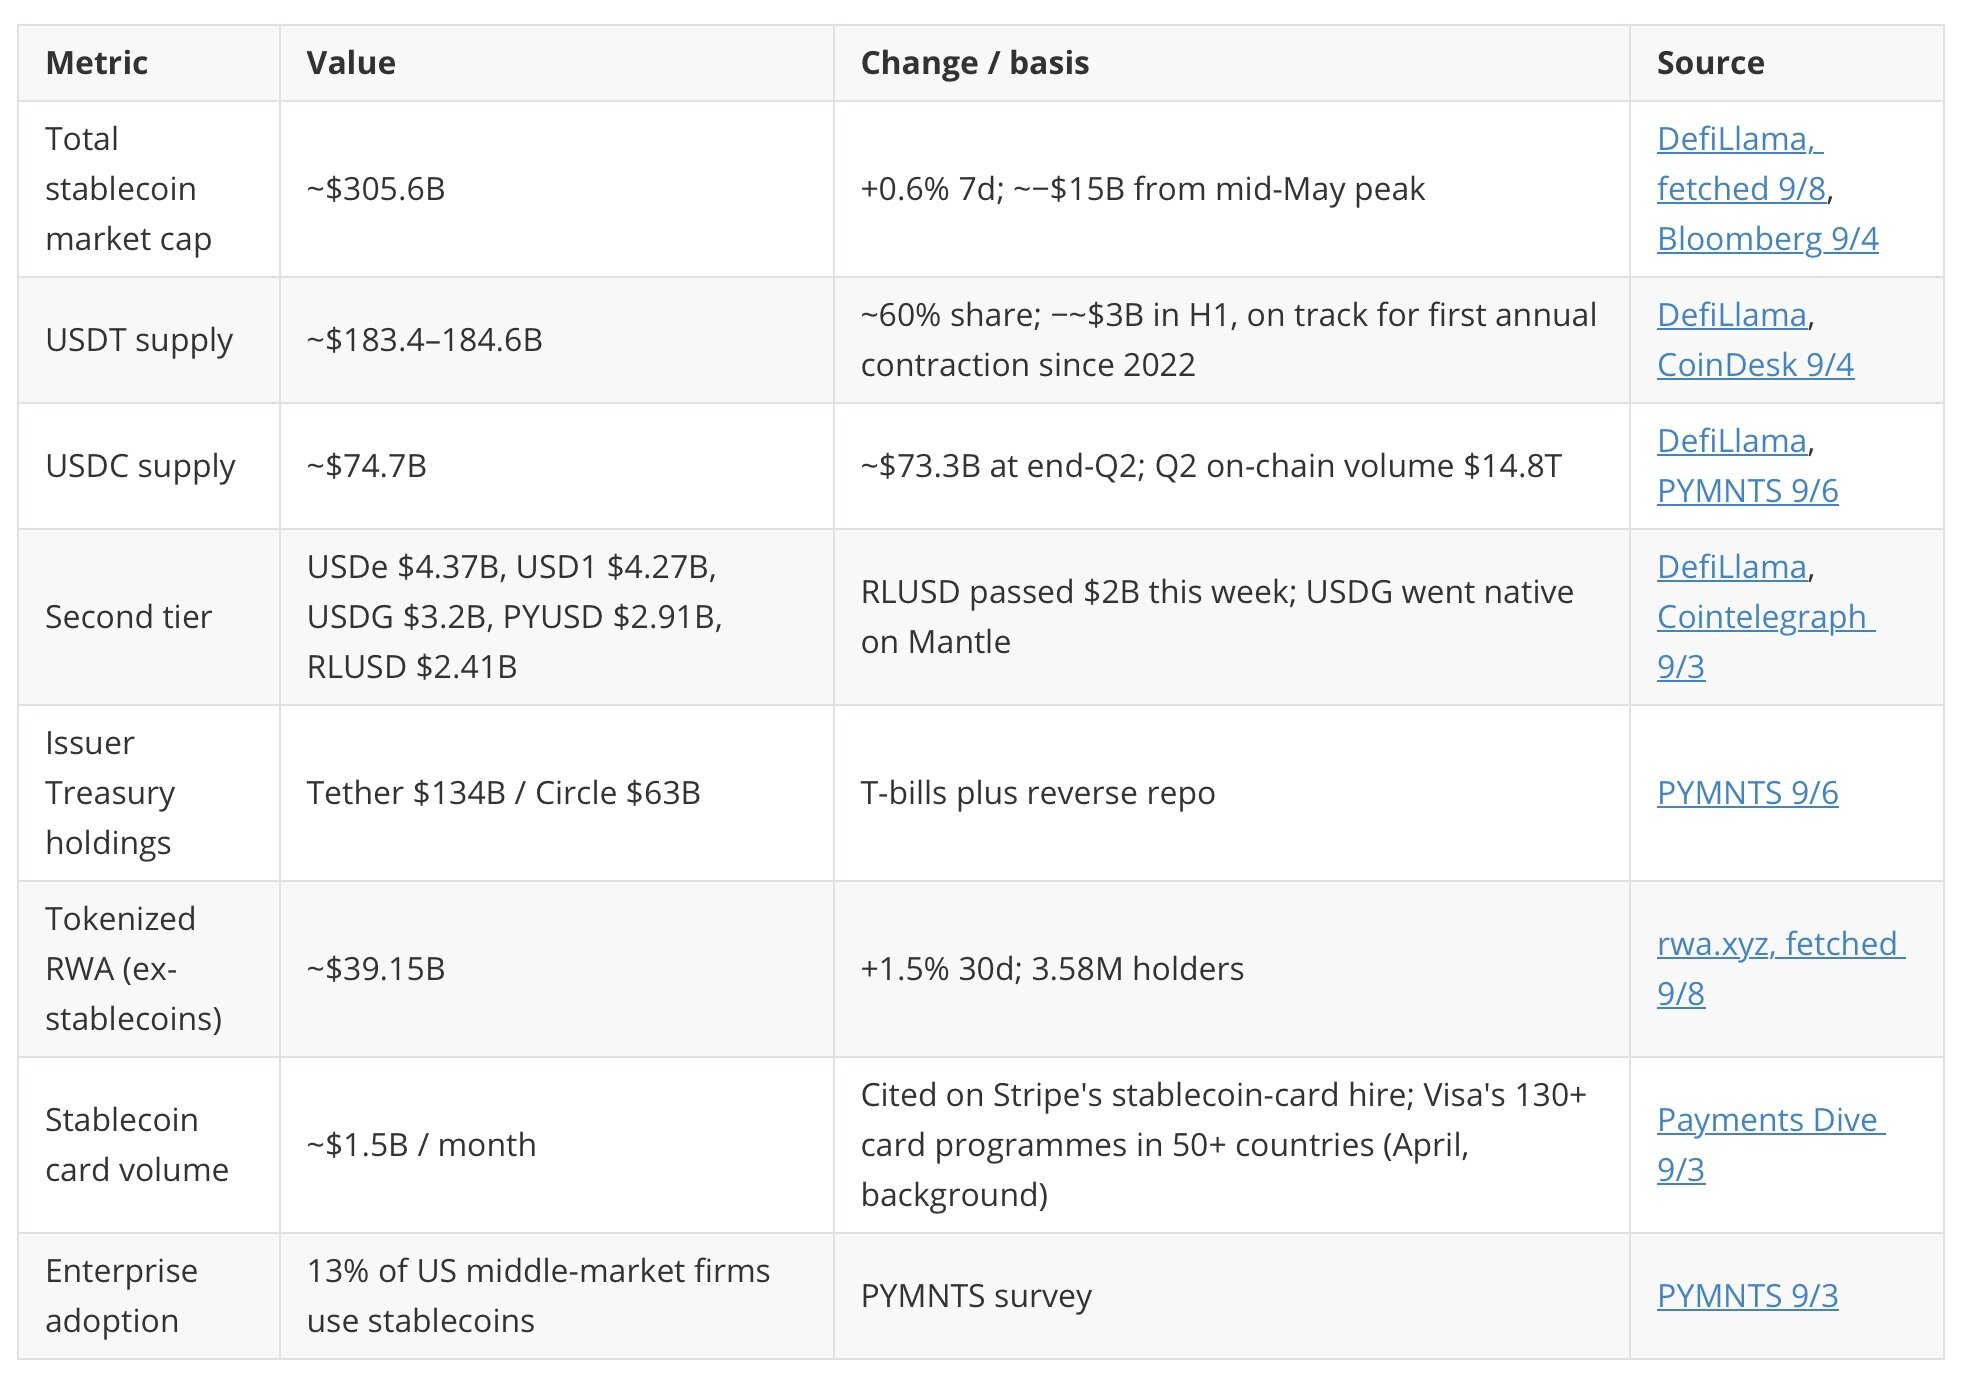
注記:今週のオンチェーンにおける週次ステーブルコイン送金量に関する信頼できる公開データはなし。暗号資産カードのチャージ額は今週更新されず。
4.2 今週のテーマ:銀行が発行・決済・販売の3つの戦線で攻勢に出る

編集部の見解:今週を経て、「銀行が参入するかどうか」はもはや問題ではない。問題は、パブリックチェーン上のステーブルコイン、銀行連合のステーブルコイン、トークン化預金という3つのレールのうち、どれが清算レイヤーになるかである。供給縮小は、小売りの投機的需要がピークに達したことを示す一方、資本とライセンスはB2B決済と国際送金に流れ込んでいる。2027年上半期(銀行連合のローンチ、OCCによるGENIUS申請の受理、Arcなどの決済チェーンの稼働)が、構造が確定する時期である。
4.3 今週の声

4.4 今週の規制ダイジェスト
米国:SECは、証券代行機関の規則を書き換え、ブロックチェーンを公式記録として認め、郵便住所の代わりにウォレットアドレスを認めることを提案し、60日間の意見募集期間を設定(SEC 9/1);SECは、24時間取引に関する円卓会議を9月17日に開催予定(SEC);OCC/FDICは、「安全でない/不健全な慣行」の定義を最終確定し、デバンキングにおける検査官の裁量を狭めた(The Paypers 9/1);全米保安官協会は、9月15日の上院でのクローチャー(議事打ち切り)投票を前に、CLARITY法に対する立場を中立に変更(CoinDesk 9/4);ワイオミング州のFRNTはChainlinkのProof of Reserveを追加(Cointelegraph 9/2);タイ人実業家2名が、4,240万米ドルのUSDT凍結をめぐりTetherを提訴、発行体の凍結権限を問う初の司法判断となる(Cointelegraph 9/2)。
G20:財務相・中央銀行総裁は、デジタル資産イノベーションのための「明確な道筋」を約束し、グローバルなステーブルコインの国境を越えた影響に関する調査結果をFSBに要請し、大口決済システムの稼働時間延長を求めた(The Block 9/2)。
アジア:MASのステーブルコインに関する協議文書(主要イベント参照);韓国FSCは、2027年2月からの3段階トークン化ロードマップを発表し、第3段階でステーブルコイン連動型のオンチェーン決済を計画(FSC 9/4);韓国銀行の調査によると、バイナンスでの法定通貨とステーブルコインの直接ペアは現地通貨を弱体化させ、ウォン建てのステーブルコイン購入額は年間640億ドルに上り、APAC最大(CoinDesk 9/5);日本FSA(金融庁)は、信託型ステーブルコインの移転に対する信託税申告の免除を要請(Crypto Times 8/31);ASICは、オーストラリアの暗号資産企業に対し、9月30日までにAFSライセンスを保有するよう警告(CoinDesk 9/3)。
中国本土および香港:今週は主要な新政策なし(背景:香港のステーブルコインライセンスは引き続きHSBCとAnchorpointが保有。本土の動きは、銀聯(UnionPay)とAnt Internationalの海外展開が中心)。EU/英国:Revolutは、8月31日にEEAおよびスイスでのUSDT上場廃止を完了し、残高を自動的に法定通貨に変換(The Paypers);今週、ECB、EBA、FCAから新たなステーブルコイン規制はなし。
5. 伝統的決済と暗号資産決済の比較

6. 地域別ウォッチ

7. 実務者向けアクションアイテム
伝統的決済
- スポンサー銀行への依存度を再検証する:TabaPayによる銀行買収、Revolut/OpenReserveのOCC承認取得、SoFiによる自社コイン発行はすべて同じ方向を指している。もし自社ビジネスがスポンサー銀行のBINや決済口座に依存しているなら、2027年までに、チャーターの取得、コルレス銀行の変更、またはKinexysやSwift台帳などの銀行トークン化預金ネットワークへの接続を評価すべきである。
- A2Aおよび即時決済は「リスク+リベート」段階に入る:VisaのA2A ProtectとFRB(連邦準備制度理事会)のFedNowクレジットが同じ週に登場したことは、ネットワークと中央銀行の両方が口座間決済のコントロールレイヤーを巡って競争していることを示している。アクワイアラーとゲートウェイ事業者は、A2A詐欺スコアリングとFedNow/RTPのデュアル対応を2027年のロードマップに組み込むべきである。
- UPIとPixの「量は増えても、額は横ばい」を注意深く読む:両システムとも少額決済では飽和状態にありながら、NFCや国際送金への進出を進めている(PixはNFCの上限撤廃、UPIはウズベキスタン進出、ECB-Pix連携)。新興市場におけるカードビジネスの防御策の優先順位は、オンラインからオフラインの少額決済へとシフトしている。
暗号資産決済
- 10月16日までにMASへ申請書類を提出する:提案されている利子付与禁止、100%分別管理の準備金、5日以内の償還は、アジアにおけるXSGD/USDCタイプの商品の流通方法を根本から変えるだろう。ライセンス取得済みまたは申請中の企業は、外国ステーブルコインの承認条項について明確な立場を取るべきである。
- 銀行連合のローンチ前に販売網と決済スロットを確保する:21行連合のコインが2027年上半期に予定され、Swift台帳のパイロットが12月に終了する中、小規模な発行体やインフラプロバイダーは、今のうちに取引所への上場(SoFiUSD×Krakenを参照)、カードプログラム、または地域銀行との提携を確保すべきである。さもなければ、小売りの周辺部に追いやられるリスクがある。
- 9月15日のCLARITY法投票とTether凍結訴訟を注視する:前者は2026年の市場構造法とそのステーブルコイン利回り条項の運命を左右し、後者は発行体の凍結権限を問う初の司法判断となる。加盟店資金を保有する商品は、今のうちに凍結・異議申立手続きと顧客向け開示を準備すべきである。
8. 来週の注目ポイント
- 9月15日、上院でのCLARITY法に関するクローチャー投票(60票獲得が必要):否決された場合、市場構造法は実質的に2027年へ先送りされる。9月17日のSECの24時間取引に関する円卓会議では、キャッシュレッグとしてのステーブルコインとトークン化預金が議論される予定。
- Money20/20中東(リヤド、9月14〜16日):SAMA(サウジアラビア中央銀行)のオープンバンキング/即時決済、湾岸諸国のステーブルコイン、クロスボーダー関連の発表が集中すると予想。PayTabsとAmazonの契約詳細、およびスタンダードチャータードのUAE展開を追跡する。
- CircleのArcメインネット稼働(9月16日)とステーブルコイン供給量の縮小が止まるかどうか:Arcは銀行連合に対するCircleの直接の回答である。また、DefiLlamaの週次合計値と、NPCI(インド国家決済公社)がムンバイで開催されるGlobal Fintech Fest(9月9〜11日





