


RWAの生態学的プロジェクトの最も包括的な解釈


導入
現実世界の資産(RWA)のトークン化は、世界の金融環境を再形成しています。
RWA は、不動産、債券、商品などの従来の資産をブロックチェーン上のデジタル トークンに変換することで、資産の流動性を大幅に向上させ、投資障壁を下げ、世界中の投資家に前例のない機会を提供します。
RWAの台頭は、ブロックチェーン技術における画期的な進歩であるだけでなく、伝統的な金融と暗号経済の統合における画期的な出来事でもあります。MakerDAOによる米国債担保によるDAIステーブルコインの発行から、ブラックロックによるファンド持分のトークン化まで、この動きは機関投資家の資本と暗号資産ネイティブプロトコルの価値統合における実験へと進化しています。
このレポートでは、2025 年の RWA エコシステムにおける差別化された状況を体系的にレビューし、その主要カテゴリと代表的なプロジェクトに焦点を当てて、業界の発展の現状を理解し、参照プロジェクトを迅速に見つけられるようにします。
このレポートは約10,000語で、読むのに10分かかると予想されます。(このレポートはDePINOne Labsによって作成されています。転載についてはお問い合わせください)

RWA: チェーン上の伝統的資産の価値の流れを再構築する
2024年末までに、RWAトークン市場(ステーブルコインを除く)の総資産は500億ドルを超え、年初約300億ドルから約67%増加しました。この成長は、機関投資家と個人投資家の幅広い関心を反映しています。
セキュリティトークン市場レポートによると、1,200種類以上のセキュリティトークンが、債券、株式、不動産、コモディティなど、様々なプラットフォームで取引されています。トークン化された取引量は毎月着実に増加しており、12月だけで時価総額のピークである140億ドルに達しました。
不動産が主流です。発行者は240億ドル規模のトークン化プロジェクトを発表し、そのうち54億ドルは既にオンチェーンで稼働しています。RealTやRedSwan CREといったプラットフォームは、住宅用および商業用不動産の分野で主導的な役割を果たしています。2024年には、トークン化不動産の二次市場取引量は前年比40%増加し、流動性の向上が示唆されています。
トークン化された債券も注目を集めています。ドイツ(59.8%)、中国(13.1%)、香港(7.5%)をはじめとする欧州市場では、合計128億ドルの債券が発行されました。注目すべき例としては、ドイツのデジタル債券発行プラットフォームや香港金融管理局のグリーンボンド・パイロットプログラムなどが挙げられます。債券のトークン化により、決済時間がT+2日からほぼ瞬時のオンチェーン決済に短縮されるため、ドイツ取引所やJPモルガン・チェースなどの銀行がこのモデルを検討しています。
流動性ファンドは急速に普及しています。フランクリン・テンプルトンのフランクリン・オンチェーン米国政府マネーファンド(BENJI)は、ローンチから6週間で運用資産残高が3億7,500万ドルに達し、2025年4月には7億900万ドルを超えました。その後まもなく、ハッシュノートのUSYCがBENJIを上回り、年末時点で運用資産残高6億4,850万ドルで首位に躍り出ました。これらのトークン化されたマネーマーケット商品は、FalconXやHidden RoadなどのプラットフォームでDeFi担保としても利用可能な、安全で高利回りの資産に対する市場のニーズを満たしています。
これらのデータは、RWAトークン化の急速な普及を浮き彫りにしています。トークン化された資産が現実世界の流動性を提供し、コストを削減し、新たな投資機会を生み出す成熟市場を浮き彫りにしています。
RWA生態学的分類と代表プロジェクト
国債および証券
RWAトークン化の中核分野は、国債と証券です。原資産は主に主権国家が発行する債券(米国債が主流)と標準化された金融証券です。現在の市場カバレッジは米国債市場に集中しており(90%以上を占めています)、徐々に欧州国債にも拡大しています。代表的なプロジェクトとしては、Ondo Finance(米国債ETFのトークン化)が挙げられます。このカテゴリーは、ボラティリティが低く、インカムキャッシュフローが安定しているという特徴があります。分散型トークンを通じて、従来の国債の投資限度額である10万ドルを引き下げ、24時間年中無休のオンチェーン決済を実現することで、世界中の投資家にコンプライアンスに準拠した米ドルインカムエクスポージャーを提供します。
オンド・ファイナンス
🔗 https://ondo.finance/
Ondo Financeは、米国債および債券商品のトークン化に注力しています。同社のOUSGファンド(Ondo Short-Term US Government Bond Fund)は、投資家にブロックチェーンベースの米国債利回りへのエントリーポイントを提供します。
2024年には、Ondoの運用資産は10億米ドルを超え、複数のDeFiプロトコル(Aaveなど)と統合され、利益のオンチェーン再投資を実現します。
2025年、Ondo FinanceはUSDYトークンとSolanaブロックチェーンのブリッジ機能をさらに拡張し、LayerZeroを通じてエコシステム間の流動性を実現しました。この開発により、機関投資家向けRWA市場における競争力が強化されます。
ブラックロックのBUIDL
🔗 https://www.blackrock.com/
ブラックロックのBUIDLファンドは、イーサリアム上で運用されるトークン化されたマネー・マーケット・ファンドで、約20億ドルの資産を運用しています。このファンドは、ブロックチェーン技術を活用した透明性と効率性に優れた投資手法を提供しており、機関投資家から広く注目を集めています。
BUIDL は Securitize と連携することでコンプライアンスとセキュリティを確保し、従来の金融とブロックチェーンの統合におけるベンチマーク プロジェクトとなります。
マトリックスドック
🔗 https://www.matrixdock.com/
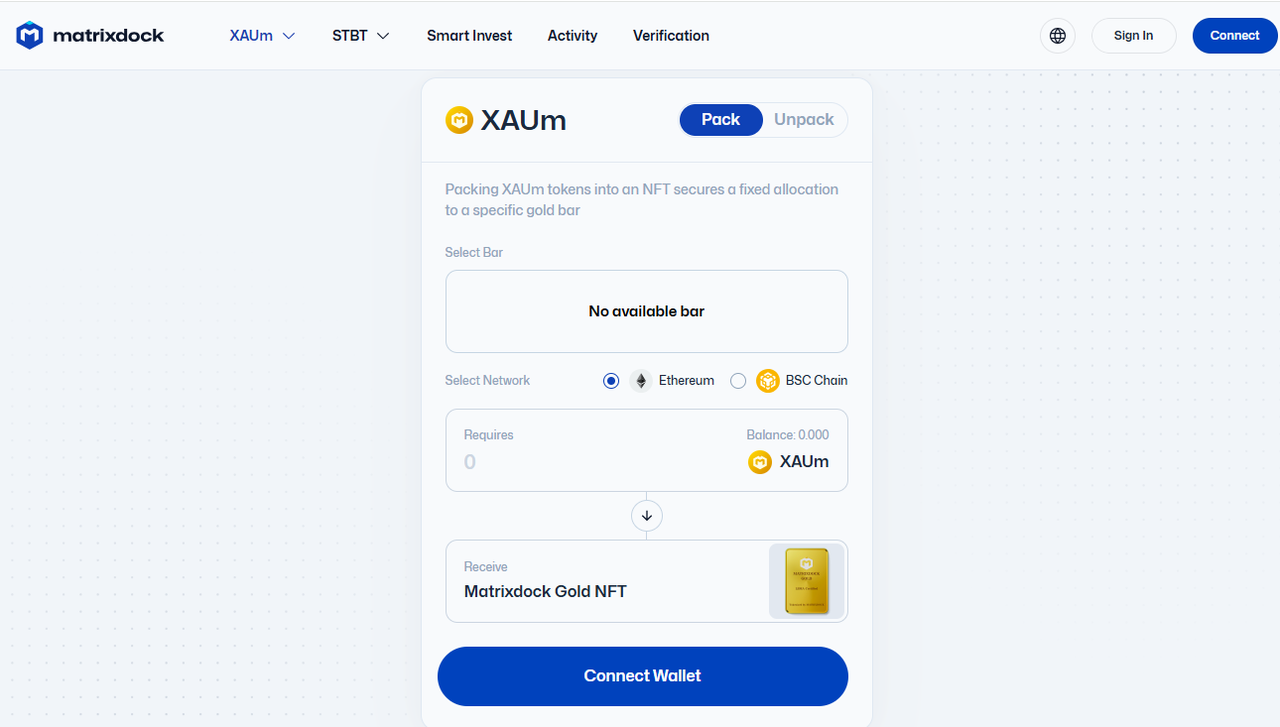
Matrixdockは、従来の金融資産のトークン化に重点を置いたマルチチェーン RWA プラットフォームです。
MatrixdockはChainlinkとの提携を通じて、資産価格の正確性と信頼性を確保し、投資家に安全な投資環境を提供しています。Matrixdockのプラットフォームは、国債やETFを含む様々な資産クラスをサポートしており、2025年には市場カバレッジをさらに拡大する予定です。
その他のプロジェクト
Backed Finance、Compound(COMP)、OUSG、Midas、Dusk Network、Finteum、OpenEden
民間信用
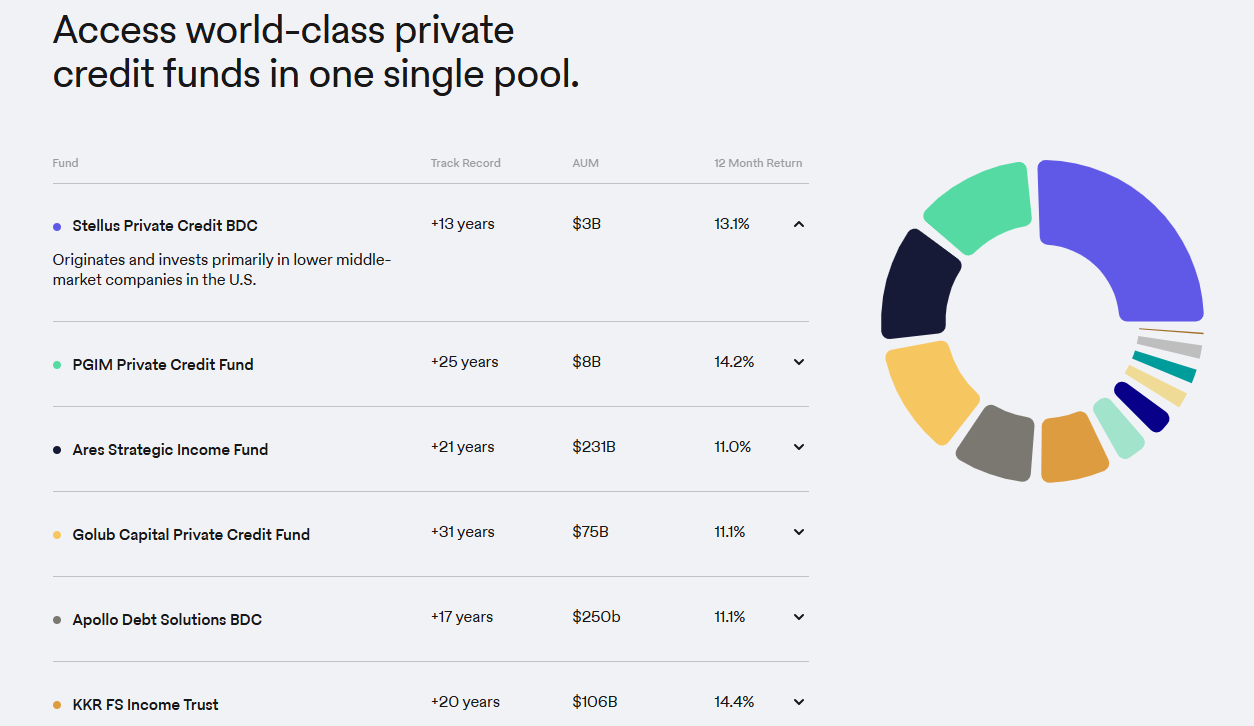
RWAプライベートクレジットは、商業用不動産担保ローン、中小企業の売掛金、サプライチェーン金融資産を裏付け資産として活用し、新興市場企業の資金調達ニーズをカバーすることに重点を置いています(例えば、東南アジアのサプライチェーンファイナンスは、Centrifugeプロトコルの資産規模の35%を占めています)。その優位性は、スマートコントラクトによるキャッシュフローの自動配分にあり、従来の信用市場における冗長な中間リンクや非効率なクロスボーダー決済といった問題点を解決しています。中でも、代表的プロジェクトであるGoldfinchプロトコルの不良債権率は1.2%未満を維持しており、信用リスク評価におけるブロックチェーン技術の革新能力を実証しています。
メープル
🔗 https://maple.finance/
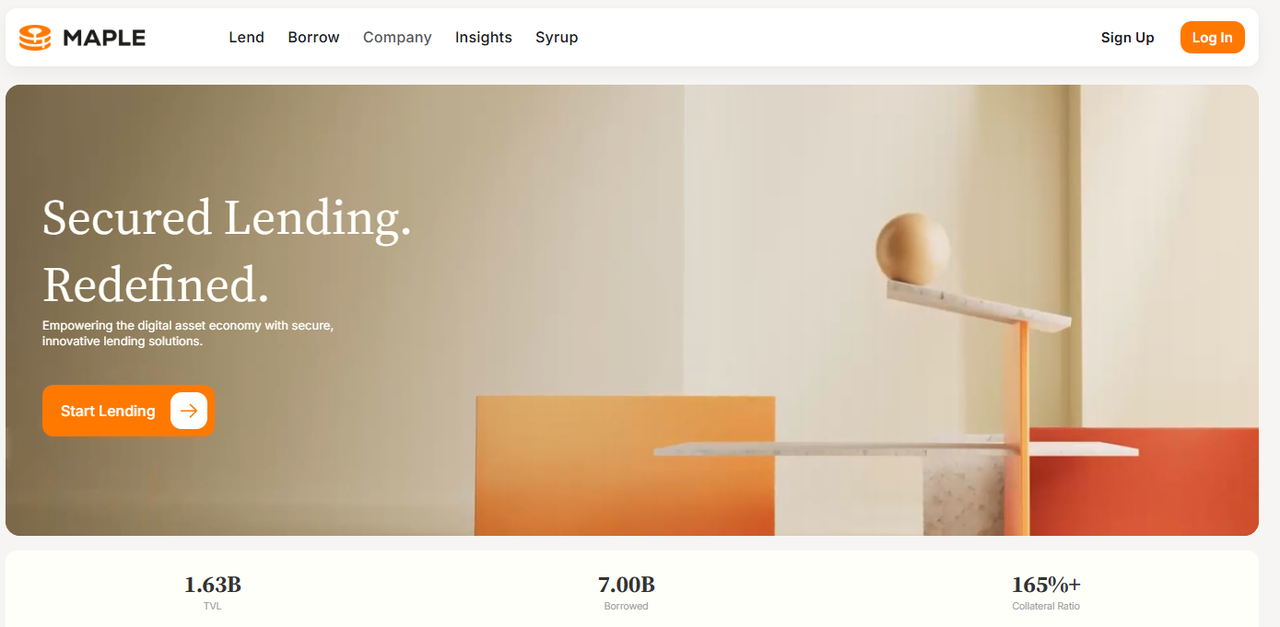
Mapleは、機関投資家や企業にオンチェーンの信用サービスを提供することに重点を置いた分散型信用プラットフォームです。ガバナンストークンMPLを通じてコミュニティガバナンスとリスク管理を実現し、2024年にはローンプールの規模が大幅に拡大しました。
2025年、Mapleは年率5.1%の収益率を提供するBTC利回り戦略を開始し、従来の金融プレーヤーの注目を集めました。
ゴールドフィンチ
🔗 https://www.goldfinch.finance/
Goldfinchは新興市場におけるプライベートクレジットに特化し、信用履歴のない借り手にブロックチェーンを通じて融資を提供しています。投資家はGOLDトークンを通じて融資プールに参加し、年率8~15%のリターンを得ることができます。
2024年、ゴールドフィンチの有効融資額は4億4,600万米ドルに達し、金融包摂をさらに促進するために2025年にはアフリカと東南アジアの市場へ進出する予定です。
遠心
🔗 https://centrifuge.io/
Centrifugeは、Tinlakeプロトコルを通じて請求書やローンなどの実世界の資産をトークン化し、中小企業に低コストの資金調達を提供しています。2024年には、トークン化された資産プールの規模が5億米ドルを超え、MakerDAOと提携してDeFiにプライベートクレジットを導入しました。2025年には、オンチェーンファイナンスの効率性と拡張性をさらに最適化したバージョンV3をリリースしました。
その他のプロジェクト
Defactor($FACTR)、TrueFi($TRU)、Clearpool($CPOOL)、Credix Finance、Intain、FortunaFi、Credefi Finance、KKR、Dinari、Creditcoin(CTC)
不動産
基礎となる不動産RWAは、商業用不動産(58%を占める)、住宅物件(32%)、土地開発プロジェクト(10%)をカバーし、主に米国REIT市場、ドバイ自由貿易区、東南アジアの観光用不動産で活躍しています。階層型トークン構造(RealTの住宅エクイティNFTなど)を通じて、単一物件の数百万ドル規模の資産への断片化投資を実現し、賃貸収入の自動オンチェーン分配メカニズムにより、流動性の低さ(平均出口サイクル6〜8か月)、高い管理コスト(平均年間管理手数料3〜5%)など、従来の不動産投資の核心的な問題点を解決します。Propyプラットフォームは、不動産権のオンチェーン登録システムを初めて構築し、23,000件以上の国境を越えた不動産取引を完了しました。
プロパティ
🔗 https://propy.com/
Propyはブロックチェーン技術を活用し、不動産取引を簡素化し、分散型土地登記とオンライン住宅購入サービスを提供しています。2024年には、米国および欧州市場におけるPropyの取引量が50%増加し、投資家による不動産の分割購入を支援しました。Propyのプラットフォームは、スマートコントラクトを通じて取引の透明性とセキュリティを確保しており、2025年にはアジア市場へのさらなる拡大が見込まれています。
リアルT
🔗 https://propy.com/
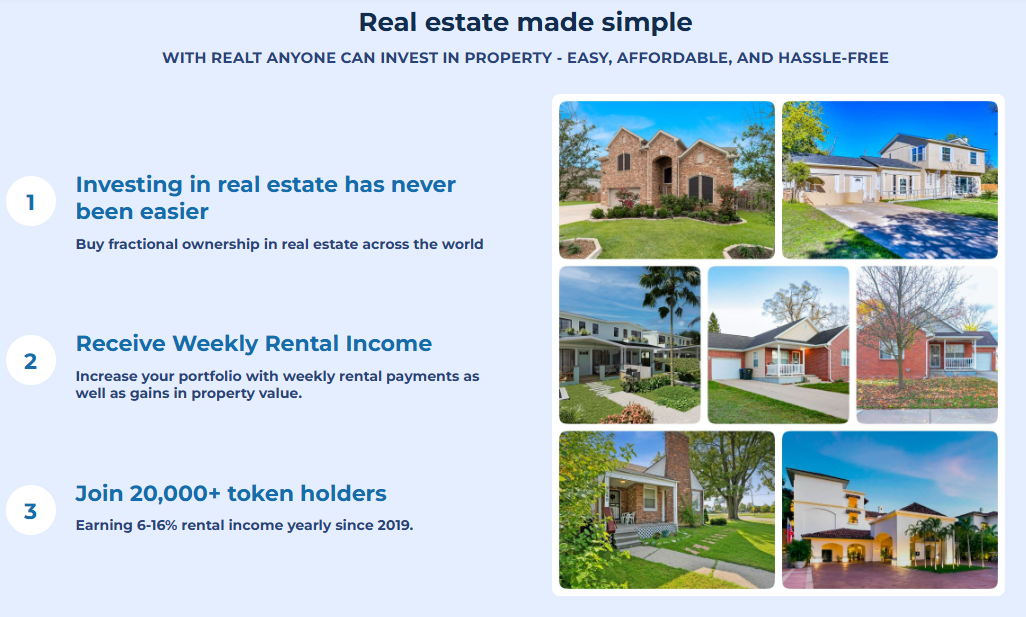
RealTは米国の住宅不動産のトークン化に注力しており、投資家はわずか50ドルで不動産トークンを購入できます。トークン保有者は、賃貸配当金や不動産価格上昇による収入を得ることができます。2024年には、RealTの不動産トークン化資産は市場全体の60%を占め、2025年には商業用不動産にも拡大し、より多くの機関投資家の関心を集める予定です。
その他のプロジェクト
LABSグループ($LABS)、タンジブル($TNGBL)、パークル、リアリオネットワーク($RIO)、プロップチェーン、ホームベース、ランドXファイナンス、プレイエステート
ステーブルコイン
ステーブルコインは、米ドルやユーロなどのソブリン通貨を基礎準備金とする法定資産のオンチェーンマッピングであり(USDCとUSDTは米ドル準備金の96%以上を占めています)、1:1のアンカーメカニズムによって価値の安定性を実現しています。現在の市場規模は1,400億ドルで、200以上の国と地域のクロスボーダー決済シナリオをカバーし、1日平均決済額は100億ドルを超えています。その主な利点は、従来の金融の安定性とブロックチェーンの24時間年中無休のグローバル流動性を融合していることにあります。USDCの発行元であるCircleは、ニューヨーク州BitLicenseと英国電子マネー機関ライセンスを保有しており、その準備資産はコンプライアンスと透明性を確保するために毎月第三者監査を受けています。
テザー(USDT)
🔗 https://tether.to/
時価総額で最大のステーブルコインであるUSDTは、米ドル準備金と短期債券に裏付けられており、暗号資産取引やDeFiプロトコルで広く利用されています。2024年には、USDTのオンチェーン取引量はステーブルコイン市場の60%以上を占めました。Tetherは、トークンの1:1米ドルアンカーを維持しながら、流動性の高い資産(米国債など)に投資することで収益を得ています。
サークル(USDC)
🔗 https://www.circle.com/
USDCは透明性の高い準備金管理とコンプライアンスで知られており、その準備資産には現金と短期国債が含まれています。CircleはCoinbaseと提携し、機関投資家と個人投資家向けにUSDCを通じて法定通貨から暗号通貨へのシームレスな変換を提供しています。2025年には、クロスボーダー決済とDeFiレンディングにおけるUSDCの活用がさらに拡大し、市場での地位を確固たるものにすると予想されています。
その他のプロジェクト
MakerDAO($MKR)、Reserve Rights(RSR)、OpenEden OpenDollar(USDO)、Compounding OpenDollar(CUSDO)
貴金属
貴金属RWAは、ロンドン貴金属市場協会(LBMA)が認証する現物金(82%)、銀(15%)、白金族金属(3%)を原資産とし、オンチェーン証明書を通じて最低1グラム(約65ドル)の金の分割投資を実現しています。PAX Gold(PAXG)やTether Gold(XAUT)といった代表的なプロジェクトは、Brink'sなどのトップカストディアンに現物金塊を保管しており、監査頻度は四半期ごとです。このタイプの資産は、年間ボラティリティが8%未満、ビットコインとの相関がわずか0.2であるため、暗号資産ポートフォリオの重要な安全資産構成となっています。2023年には、オンチェーン上の金取引量が前年比340%急増しました。
パクソス島
🔗 https://paxos.com/
Paxosが発行するPAXG(PAXゴールド)トークン1個は、ロンドン品質のデリバリーゴールドバー1オンスに相当し、投資家にとって便利な金投資チャネルを提供します。PaxosはUSDPなどの他のステーブルコインも発行しており、安全でコンプライアンスに準拠したデジタル資産の提供に注力しています。2024年には市場シェアが着実に増加しました。
キネシスゴールド
🔗 https://kinesis.money/gold/
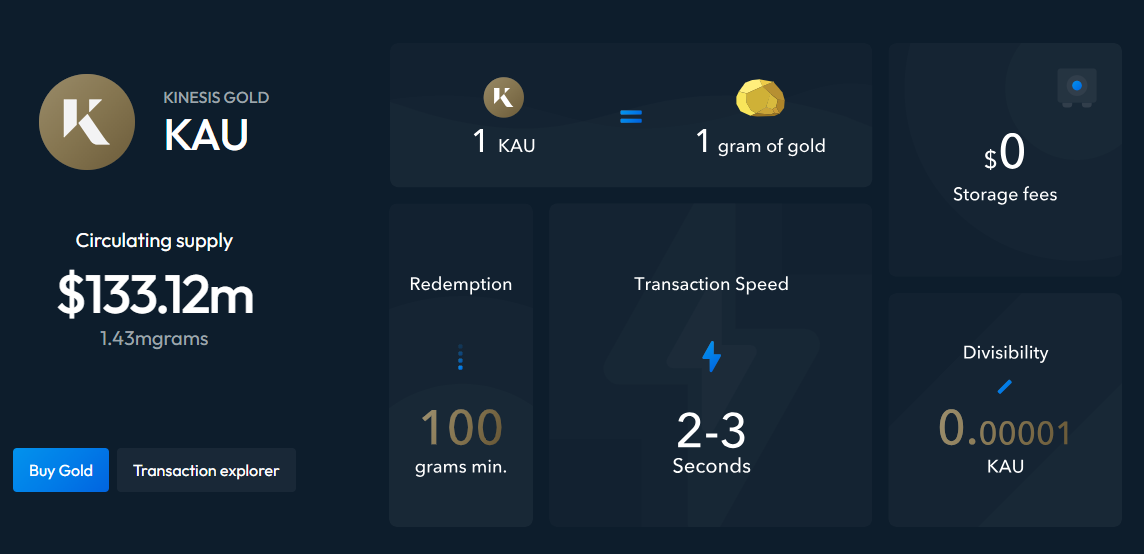
Kinesis Gold (KAU) はデジタル通貨です。1KAUは1グラムの純金に裏付けられており、お客様の名義で、保険と監査が完備された金庫に保管されています。KAUを使えば、世界中のどこでも実物の金を使ったり、取引したり、送金したり、獲得したりできます。
真のステーブルコインであるKAUは、暗号資産トレーダーが変動の激しい市場から容易に撤退し、永続的な価値を持つ物理的な金に参入することを可能にします。同時に、ユーザー間で再分配される取引手数料収入を通じて、貴金属から毎月の利回りを獲得できます。利回りは、Kinesisプラットフォーム上で資産を保有すること、およびKAUをKinesisバーチャルカードで使用することで得られます。Kinesisカードは、世界中の8,000万以上の場所で、リアルタイムかつ瞬時に金や暗号資産を換金して利用することを可能にします。
ウラン308
🔗 https://u3o8.co/
ウラン 308 ( U3O8 ) はトークン化された貴金属プロジェクトです。
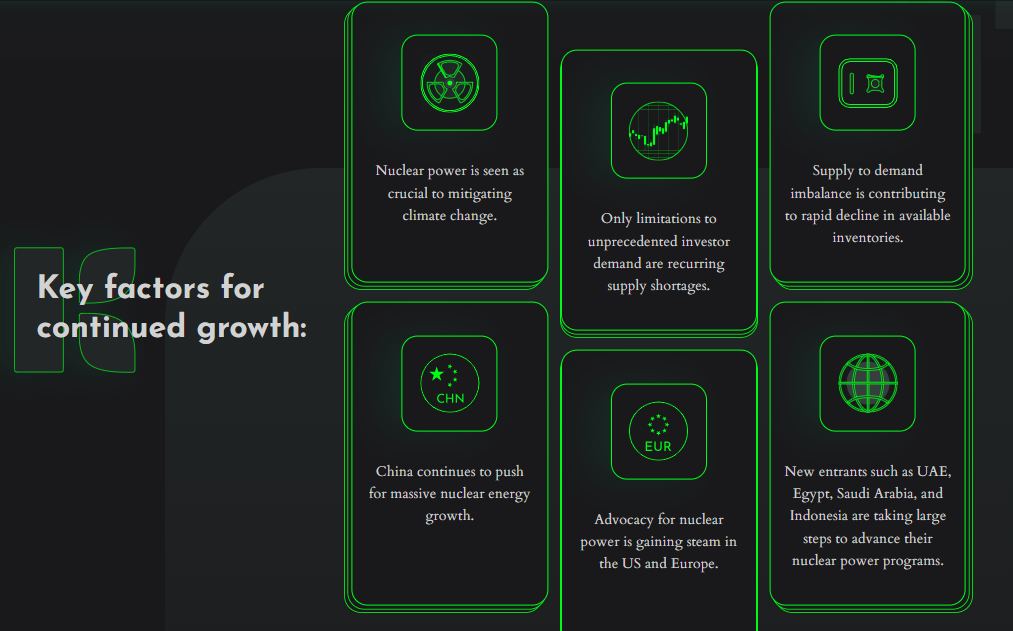
Canaccord Genuityの2021年9月のレポートによると、世界のウラン総供給量は約1億5000万ポンドで、これは現在の1ポンドあたり45ドルの価格では年間約67億ドルに相当します。ウラン供給量は2035年までに約2億5000万ポンドに増加すると予想されていますが、それでも需要は供給を上回る見込みです。
その他のプロジェクト
LODE、プロジェクト79、エテナ、キャッシュゴールド、メルドゴールド、オーラス、テザーゴールド(XAUT)、クォーリウム(QGOLD)
炭素資産/再生可能ファイナンス(ReFi)
RWA炭素資産とは、炭素クレジットや炭素割当などの炭素排出権をブロックチェーン技術を通じてデジタルトークンの形でRWA(リアルワールドアセット)プラットフォームに記録し、資産のデジタル化と細分化を実現することで、資産の流動性と取引効率を高めるものです。
オンチェーン再生型金融プロジェクトは、従来の金融の中でも比較的新しい分野であり、ブロックチェーンを活用して現実世界の社会問題や環境問題を解決することを目指しています。
トゥーカン・プロトコル
🔗 https://toucan.earth/
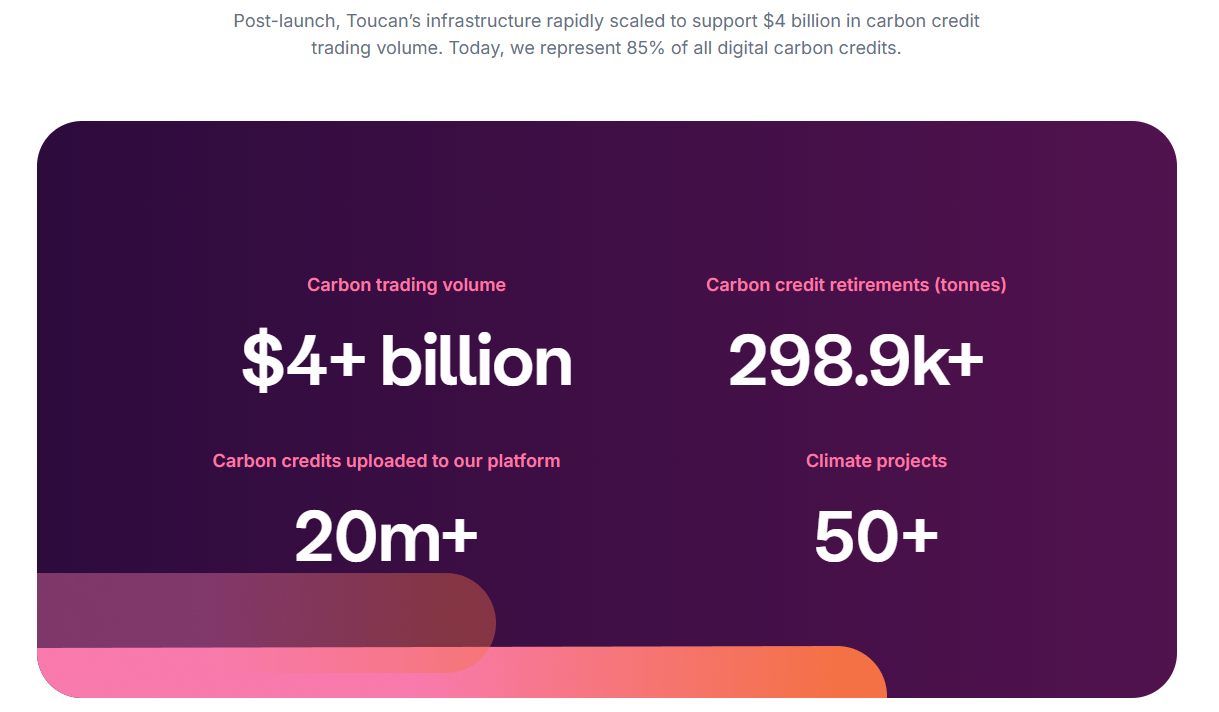
Toucanは、炭素クレジットをトークン化し、オンチェーン炭素市場を構築することで、企業や個人が炭素オフセットトークンを購入できるようにします。2024年には、Toucanの炭素トークン取引量はCO2換算で1億トンを超えました。2025年もToucanは炭素市場インフラの構築において重要な役割を果たし、炭素除去分野における透明性と効率性の向上を推進していきます。
フローカーボン
🔗 https://www.flowcarbon.com/
Flowcarbonは、オンチェーン上での炭素クレジットの取引と管理に注力し、従来のエネルギー企業と協力して炭素市場の発展を促進しています。Flowcarbonのプラットフォームは、投資家に透明性と効率性に優れた炭素クレジット投資機会を提供し、2025年には市場における影響力をさらに拡大すると予想されています。
クライマダオ
🔗 https://www.klimadao.finance/
KlimaDAOは、トークン化された炭素クレジットを通じて気候変動ファイナンスを推進し、KLIMAトークン保有者は炭素市場のガバナンスに参加することができます。2025年には、KlimaDAOは従来のエネルギー企業と協力し、炭素クレジットのトークン化の応用を拡大し、ReFi分野におけるリーディングプロジェクトとなることを目指します。
その他のプロジェクト
Regen Network ($REGEN)、アグロ グローバル トークン
美術品と収集品
アート作品RWAの基礎層は、美術館レベルのコレクション(ピカソの絵画など)、高級品(パテック フィリップの腕時計)、文化的IP(NBAスターカード)をカバーしており、現在は欧米のオークション市場が主流となっています(2023年のサザビーズのNFTオークションの取引量は1億2000万米ドルに達しました)。10億ドル規模のアート市場の流動性問題は、所有権トークンを分割することで解決され、NFTの改ざん不可能な特性を利用してデジタルツイン証明書を確立することで、クリスティーズのオークションアイテムの追跡時間を平均14日からチェーン上での即時検証に短縮しています。ただし、非標準資産の評価は、サードパーティの認証機関(ARTFRAMEのAI識別システムなど)によってもたらされるコンプライアンスコストに依存していることに注意する必要があります。
コートヤード.io
🔗 https://courtyard.io/
Courtyard.ioは、投資家がNFTを購入することでアート作品の一部所有権を保有できるアートトークン化プラットフォームです。このプラットフォームはアート作品の二次取引をサポートし、アート作品の流動性を高めており、2024年には取引量が大幅に増加しました。
フリーポート
🔗 https://www.freeport.art/
Freeportは、高価値の美術品や収集品に特化した保管・管理プラットフォームです。ブロックチェーン技術を通じて安全で透明性の高い所有権記録を提供し、ユーザーはイーサリアム上のトークンを使って、分散した美術品に投資することができます。
フリーポートのプラットフォームは、美術品所有者に便利なオンチェーン取引サービスを提供しており、2025年にはさらに多くのハイエンドコレクターを魅了すると予想されています。
その他のプロジェクト
Curio ($CUR)、Galileo Protocol、Lingo、Golteum、ClubRare、Artrade (ATR)、Keeta
RWAインフラストラクチャ
RWAインフラ層は、コンプライアンスフレームワーク(セキュリティトークン標準)、クロスチェーンプロトコル(Circle CCTPなど)、法人アーキテクチャ(SPV特別目的会社)をコアコンポーネントとしています。SecuritizeのDSプロトコルは、400以上のRWA資産のコンプライアンス発行を完了しています。この分野のテクノロジースタックはモジュール化の傾向を示しています。Chainlinkの準備金証明価格フィードサービスは、RWAプロジェクトの85%に採用されています。インフラ市場規模は2025年までに47億米ドルに達すると推定されており(Traceniレポートデータ)、その発展は、数兆ドル規模の伝統的資産をチェーンに投入するためのコンプライアンスチャネルの構築を直接決定づけるでしょう。
プルーム
🔗 https://plume.org/
Plumeは、次世代のリアルワールドアセット(RWA)のために構築されたEVM互換のパブリックチェーンです。資産をトークン化するだけでなく、担保、交換、貸し借り、リサイクルなど、暗号通貨と同様にシームレスに資産を活用できる方法の構築を目指しています。
Plume は、誰もが高品質の資産にアクセスし、自由に取引し、新しい金融ツールで革新を起こすことができる、許可不要で透明性が高く、需要主導の金融システムを構築しています。
ノーブル
🔗 https://www.noble.xyz/
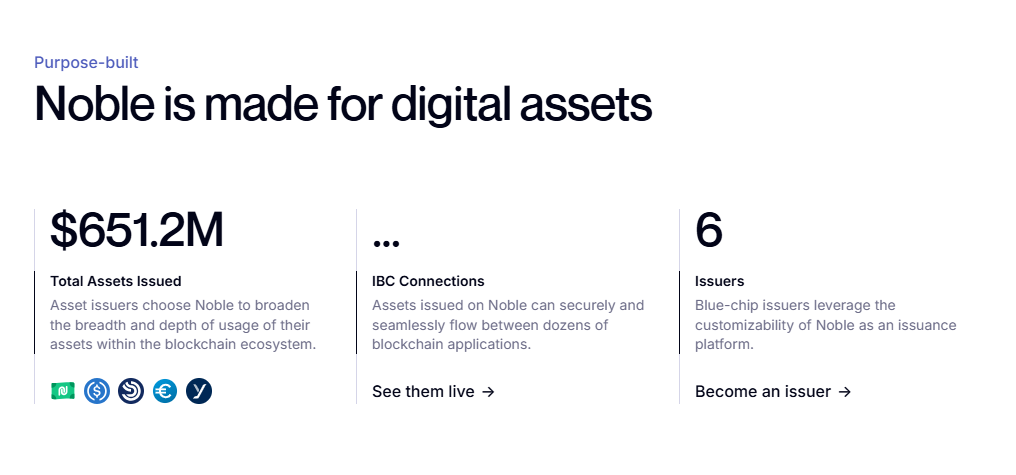
Nobleは、ネイティブアセットの発行のために構築された、Cosmosアプリケーションに特化したブロックチェーンです。Nobleは、USDCをはじめとするネイティブアセットの効率性と相互運用性を、より広範なCosmosエコシステムにもたらします。
収束
🔗 https://www.convergeonchain.xyz/
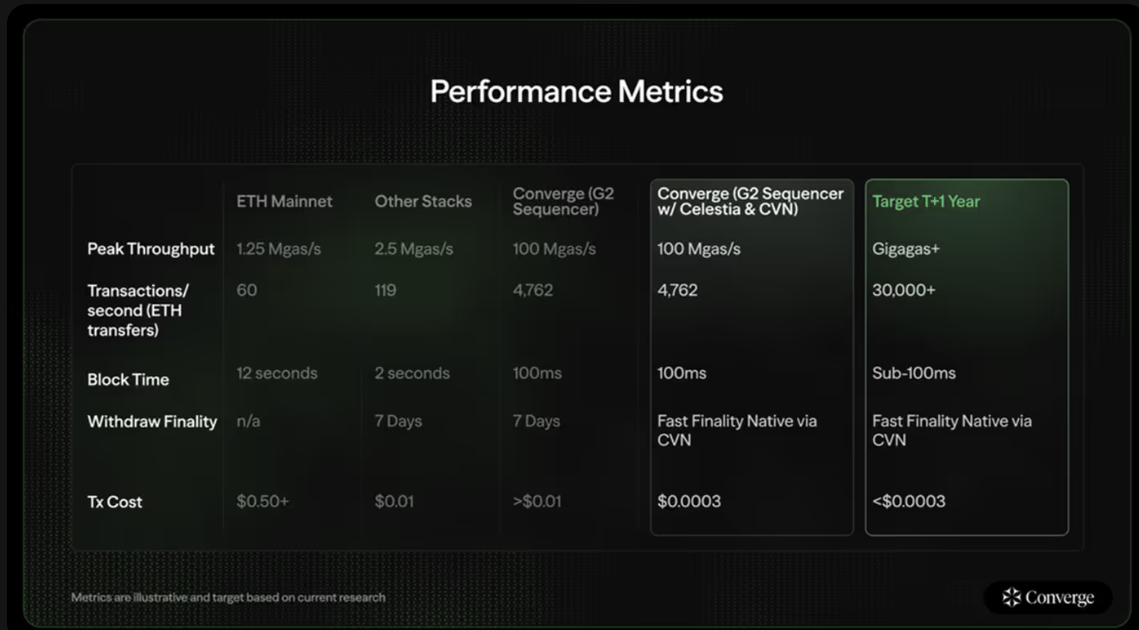
Converge は、今日の暗号通貨分野における最も野心的な目標、つまり数十億ドル規模の機関投資家の資本をオンチェーン化し、リスク加重資産 (RWA) と DeFi の統合を実現することを目指して前進しています。
Convergeは、EthenaとSecuritizeをベースに様々な金融アプリケーションを構築しています。EthenaとSecuritizeのTVL/AUMの合計は100億ドル近くに達しており、Convergeは現在最大級のブロックチェーンネットワークの一つとなる可能性が高いと考えられます。
証券化
🔗 https://securitize.io/
Securitizeは現実世界の資産のトークン化におけるリーダーであり、10 億ドルを超えるオンチェーン資産を発行し、BackRock、KKR、Hamilton Lane などのトップ発行者と連携しています。
その他のプロジェクト
ELYSIA($ELFI)、Tokeny Solutions、StrikeX($STRX)、INX($INX)、Polytrade、Sologenic、Polymesh Network、MANTRAO($OM)、Provenance($HASH)、SpruceID、Quadrata、Swarm Markets($SMT)
2025年に注目すべきRWAトークン化のトレンド
制度的関与の深化
伝統的な金融機関の深い関与は、RWAエコシステムの発展の中核的な原動力です。2024年には、ブラックロック、JPモルガン・チェース、ゴールドマン・サックスといった巨大企業がトークン化プロジェクトを通じて金融市場を再構築するでしょう。例えば、ブラックロックのBUIDLファンドは、イーサリアム上で約20億ドルの資産を運用しており、機関投資家レベルのトークン化のベンチマークとなっています。JPモルガン・チェースのKinexysプラットフォームは、1.5兆ドル以上の取引を処理し、1日平均の取引量は20億ドルを超えています。フランクリン・テンプルトンのオンチェーン米国政府マネーファンドは、ブロックチェーンを通じてファンドの株式を管理しており、トークン化されたファンドの潜在能力を示しています。2025年には、より多くの伝統的な金融機関がRWA分野に参入するにつれて、市場規模と信頼性が大幅に向上すると予想されます。
規制枠組みの改善
規制環境の改善は、RWAエコシステムの成熟を後押しする重要な要素です。EUの暗号資産市場規制(MiCA)は2025年第2四半期に完全施行される予定で、RWAのトークン化に関する統一的なコンプライアンスフレームワークを提供し、法的リスクを軽減します。英国では電子商取引文書法が2023年に可決され、電子商取引文書が合法化され、トークン化への道が開かれました。さらに、シンガポール、香港などの地域でもRWA関連の規制が策定されており、2025年には規制の方向性がさらに明確化されると予想されます。これらの規制措置は投資家の信頼を高め、より多くの機関投資家と個人投資家がRWA市場に参入するよう促すでしょう。
市場規模の拡大
Ozeanのレポートによると、RWAトークン化市場(ステーブルコインを除く)は2025年に50億ドルに達すると予想されており、これは2024年の15億2000万ドルから約230%の増加となります(Coingeek)。長期的には、Tren Financeがまとめた予測によると、2030年の市場規模は4兆ドルから30兆ドルの間となり、中央値は約10兆ドルに達すると予想されています。これは、現在の市場規模185億ドル(ステーブルコインを含む)の54倍以上に相当します。
資産クラスの多様化
RWAトークン化は、伝統的な金融資産から新興分野へと拡大しており、2025年にはより多くの資産クラスをカバーすると予想されています。不動産トークン化は、所有権の分割により投資のハードルを下げ、2024年には市場全体の60%を占め、2025年も引き続き主流になると予想されています。プライベートクレジットトークン化は、ブロックチェーンを通じて中小企業に資金調達を提供します。CentrifugeとGoldfinchのアクティブローン額は2024年に4億4,600万米ドルに達し、2025年にはさらに増加すると予想されています。炭素クレジットトークン化は、ReFi分野のハイライトとなっています。Toucan ProtocolとKlimaDAOの取引量は2024年にCO2換算で1億トンを超え、市場規模は2025年に倍増すると予想されています。さらに、美術品、収集品、サプライチェーンファイナンス、知的財産権のトークン化も成長傾向を示しており、RWAエコシステムに新たな活力を注入しています。
結論
上記は、2025年のリアルワールドアセット(RWA)の発展の青写真です。2024年の定義、発展、市場レビュー、2025年に注目すべき動向、エコシステムの主要分野における代表的なプロジェクトなどを詳細に分析することで、RWAエコシステムの多様性と可能性を明確に把握できます。
2024年には、RWA市場(ステーブルコインを除く)の総資産は約15億2000万米ドルに達し、前年比85%増となりました。対象資産は、不動産から債券、ファンドから美術品まで、幅広い資産クラスをカバーしています。この成長は、市場の流動性と透明性に対する需要を反映しているだけでなく、機関投資家によるRWAへの注目度の高まりも示しています。2025年に向けて、RWAエコシステムは拡大を続け、従来型金融機関の積極的な参加、規制枠組みの改善、そして資産クラスの多様化が相まって、このエコシステムの繁栄を促進するでしょう。
RWAの台頭は、伝統的な資産の価値フローモデルを再構築するだけでなく、投資家に前例のない機会を提供します。ブロックチェーン技術を通じて、RWAは資産の分割所有を実現し、流動性を向上させ、投資のハードルを下げます。しかし、投資家、技術開発者、そして政策立案者にとって、未来は課題であると同時にチャンスでもあります。
参考文献
https://www.binance.com/zh-CN/square/post/17324425199913
https://foresightnews.pro/article/detail/30855
https://www.chaincatcher.com/article/2096718
https://web3caff.com/archives/58122
https://www.techflowpost.com/article/detail_11880.html
https://www.hellobtc.com/kp/du/07/4360.html
特別声明: DePINone Labs のすべての記事は情報および知識の提供のみを目的としており、いかなる投資アドバイスも構成するものではありません。
終わり





