


LD Capital: 香港株はいつ反発し始めるでしょうか?


原作者:Lisa、LD Capital
1. 香港株動向の振り返り
過去10年間の香港株式市場の動向を振り返ると、ハンセン指数は2016年2月から2018年1月と2020年3月から2021年2月の2回の大きな上昇局面を経験した。
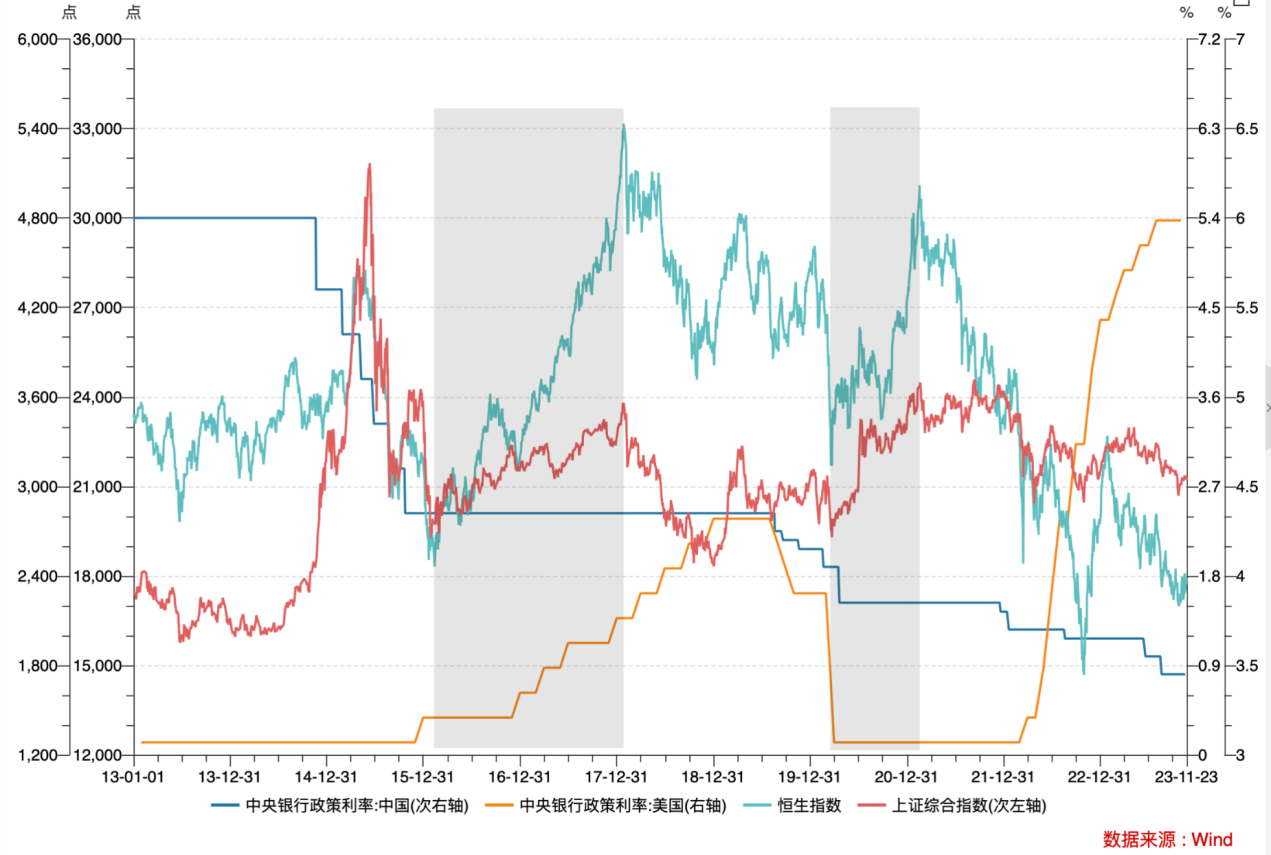
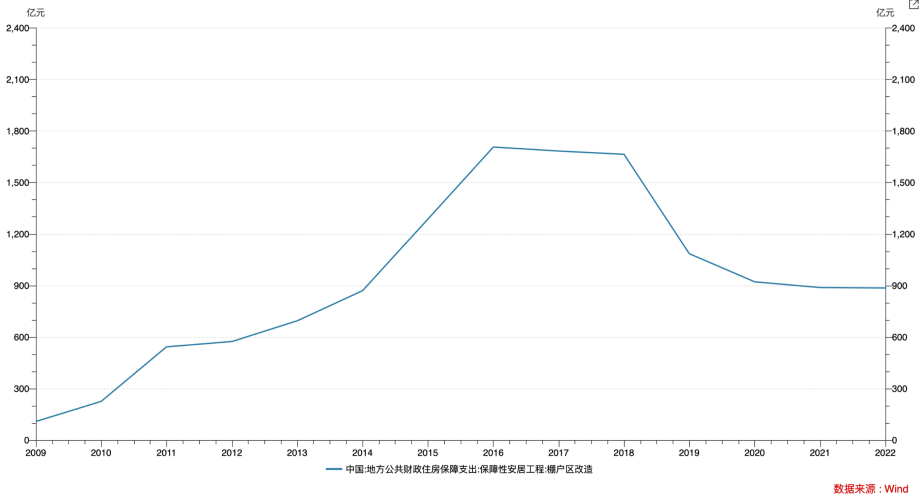
最初の物価上昇期は米連邦準備理事会(FRB)の利上げとバランスシート縮小と重なったが、香港株式市場は対外流動性の逼迫に制約されることなく上昇を続けた。 2016 年に中央政府が実施した住宅改革により、国内の投資と不動産の循環が促進され、国内経済の力強い成長が促進されました。このような市況の波から、香港株式市場のパフォーマンスを支配する核心要因は外部環境ではなく内部成長であることがわかります。
新型コロナウイルス感染症の世界的流行を背景とした第2期の物価上昇期には、中央政府が感染症対策として1兆元の特別国債を発行すると同時に、国内供給への混乱が比較的小さかったことから、中央政府は1兆元の特別国債を発行した。感染症の連鎖により外需と輸出が増加し、経済は急速に回復し、株式市場も堅調に推移した。
過去1年間のハンセン指数の傾向は、まず回復し、その後下落しました。中国の感染症対策や米連邦準備理事会(FRB)の限界緩和後の景気回復期待の恩恵を受け、市場は2022年11月以来底入れしている。ハンセン指数は2022年10月31日の15,000ポイントから1月23日の高値22,700ポイントまで上昇を続け、50%以上上昇した。
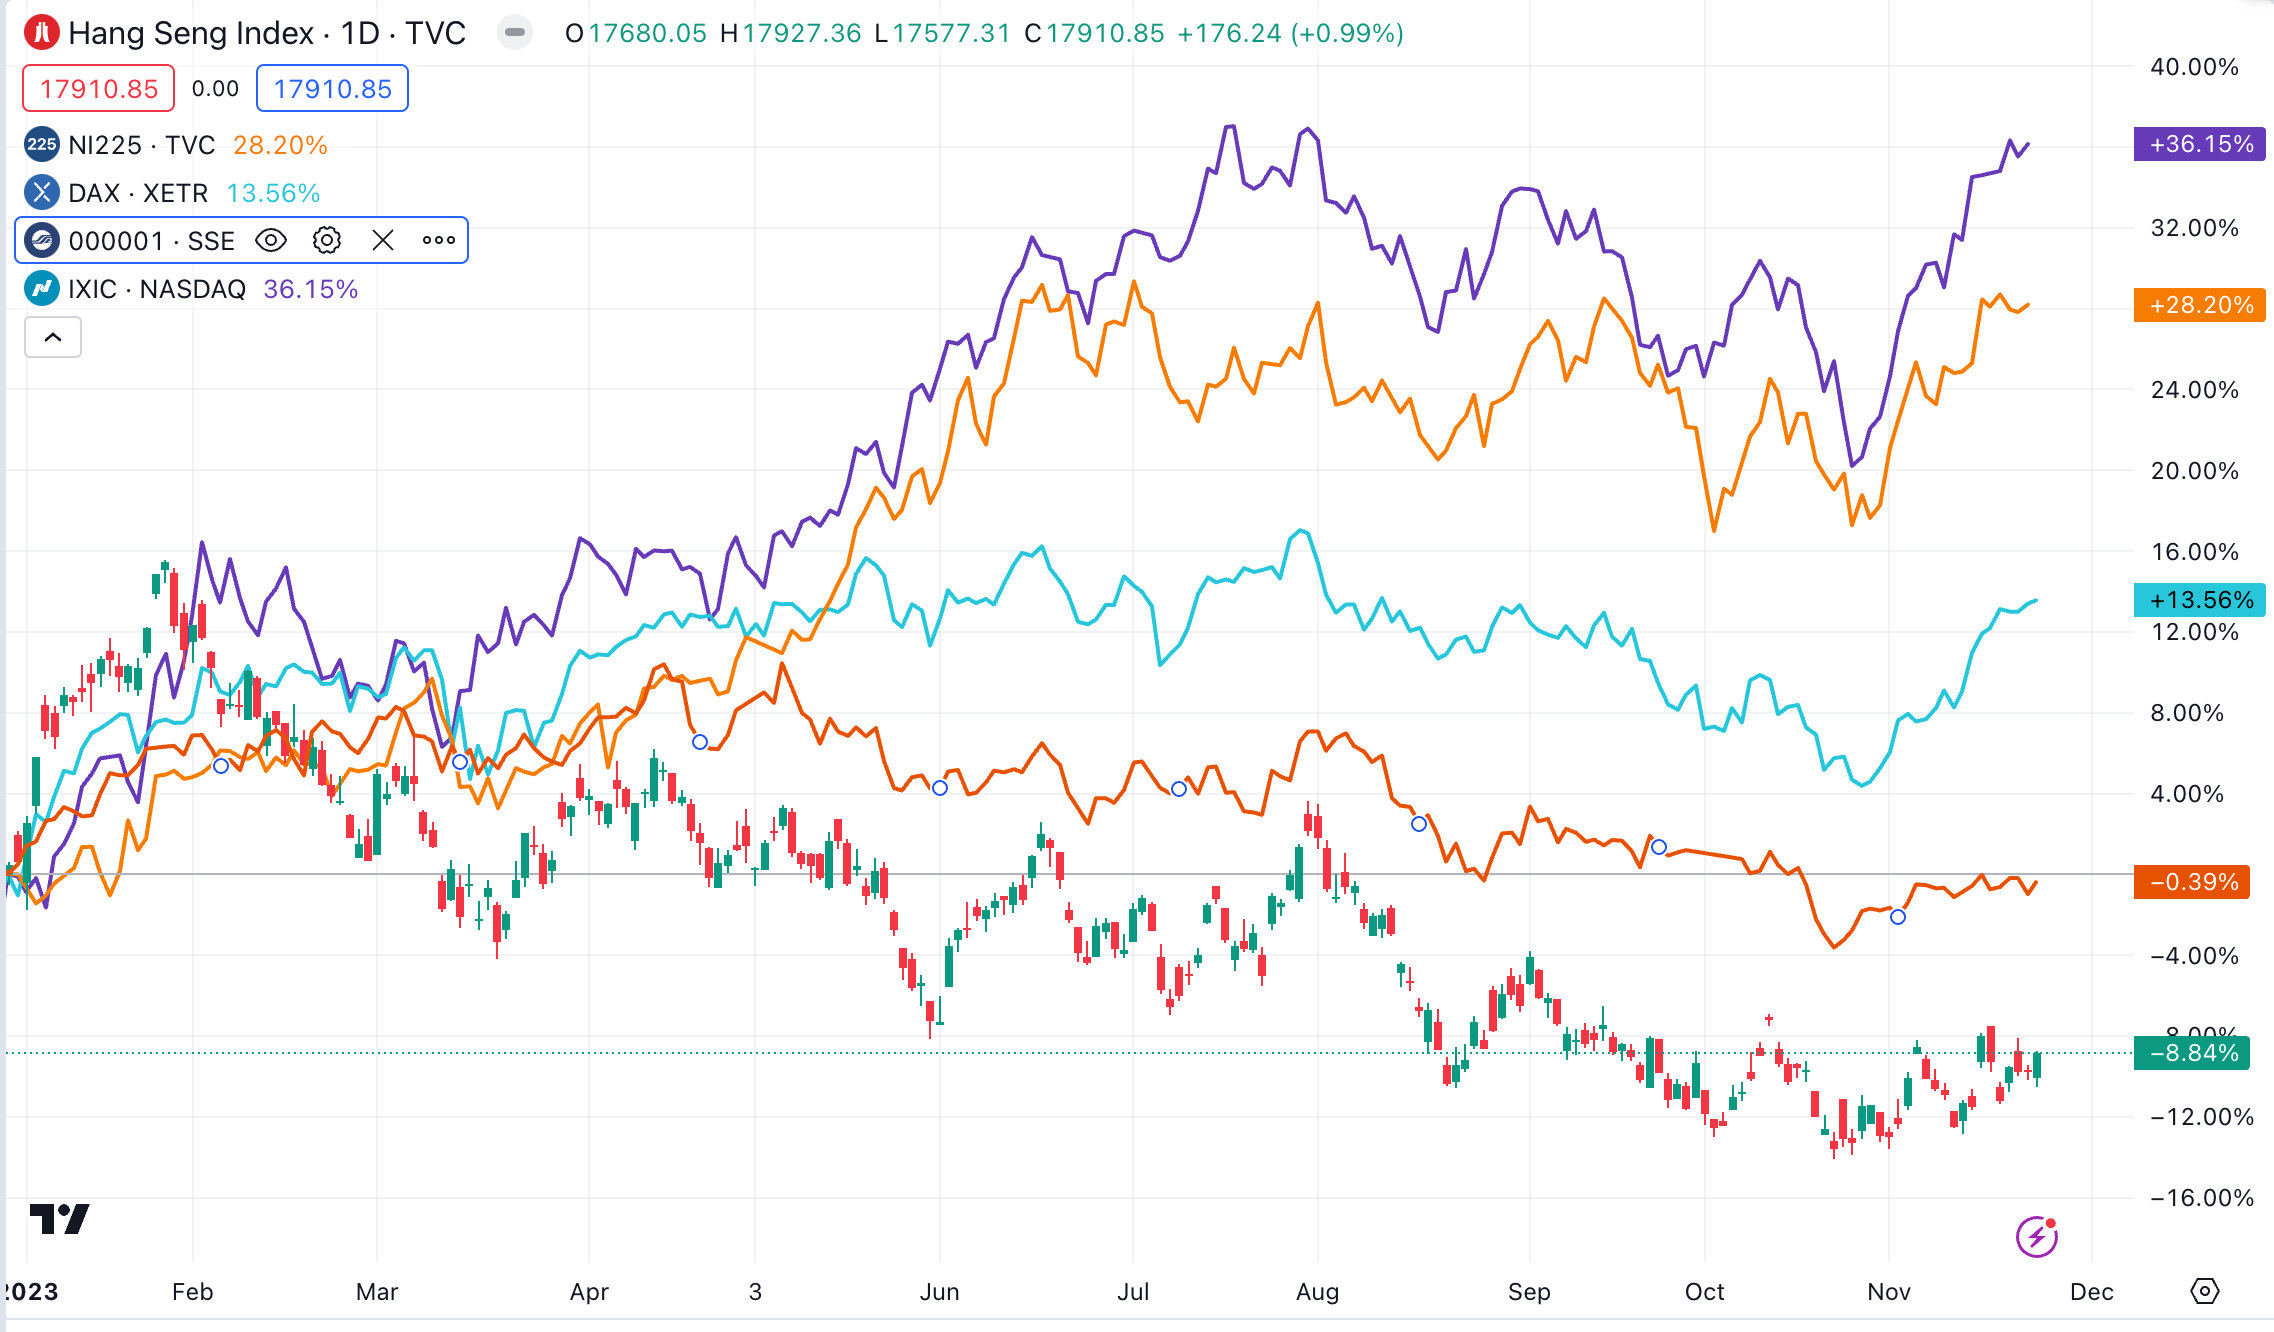
その後、国内成長が予想を下回ったことや米国のインフレ率が依然として高止まりしていることなどの影響を受け、市場は反発を終えた。香港株は今年、世界のパフォーマンスで最下位に位置し、A株を含む世界の主要指数を下回っており、36%上昇、28%上昇したナスダック指数や日経平均株価と比べると、その弱さは特に顕著だ。問題は、外国資本の撤退と国内成長への支援の欠如です。
香港株のPERは8.47倍に縮小し、長期平均の1標準偏差を下回った。
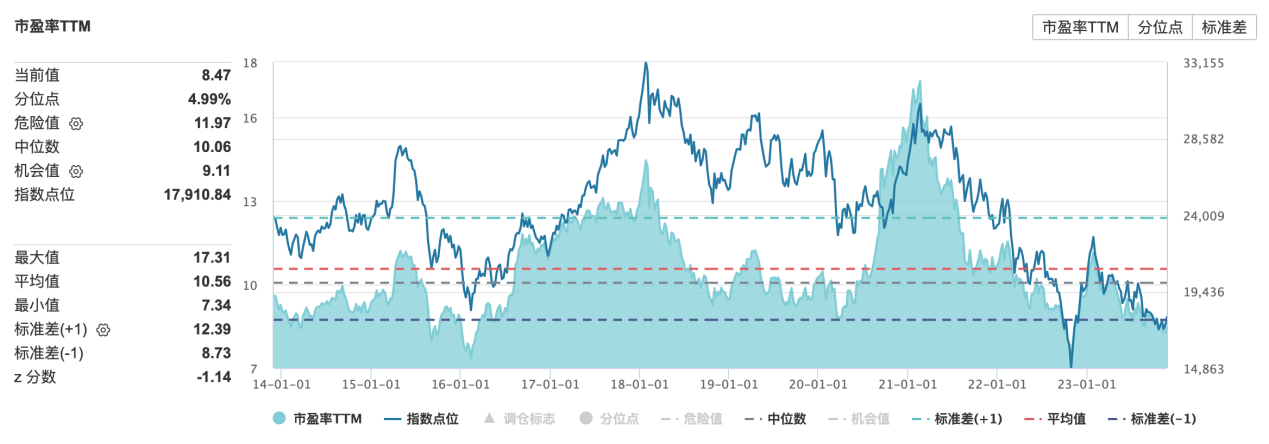
データソース:風
2. 香港株に影響を与える主な要因
1. 外部環境
金融市場のオープンな性質により、香港株は通常、外部環境の影響を受けやすくなります。連邦準備制度の金融政策は、流動性と評価を通じて香港株式市場に影響を与えます(特にインターネット技術、生物医学、その他の産業に代表される成長セクター)。
11月のFOMCで連邦準備理事会は再び利上げを停止し、10月の弱い経済指標や財政債発行の減速と相まって、市場では楽観的な見方が広がった。米国債金利は急速に低下し、引き続き低下している。 10月中旬の5%の高値以来、約4.4%まで上昇した。
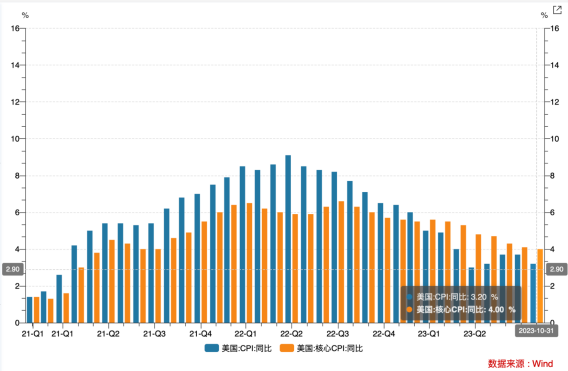
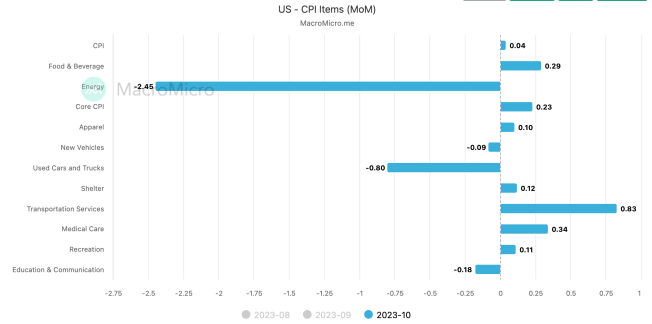
10月の総合CPIとコアCPIは予想以上に低下し、10月の米国CPIは前年比3.2%、コアCPIは前年比4.0%と、市場予想を下回った。これは主にエネルギー価格や中古車価格の下落によるもので、パレスチナ・イスラエル紛争による原油市場への影響懸念が和らぎ、原油価格が下落したほか、米国国内のガソリン価格も下落した。
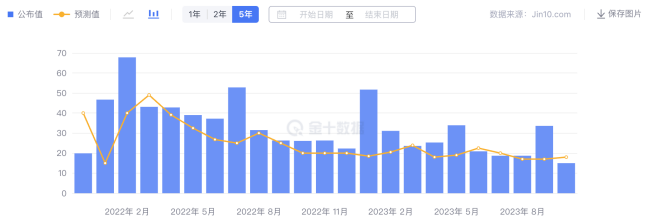
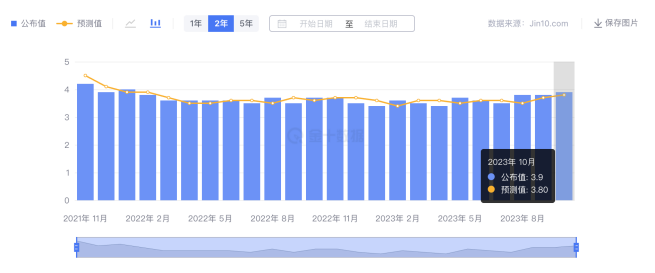
非農業部門の景気は大幅に冷え込み、失業率は若干上昇した。 2023年11月3日、米国労働省は2023年10月の米国の非農業部門雇用統計を発表し、非農業部門の新規雇用が15万件創出されたが、これは予想の18万件を下回り、以前の半分にすぎなかった。失業率は0.1ポイント上昇し3.9%となった。
10月の米国の非農業就業人口(10,000人)
10月の米国の失業率
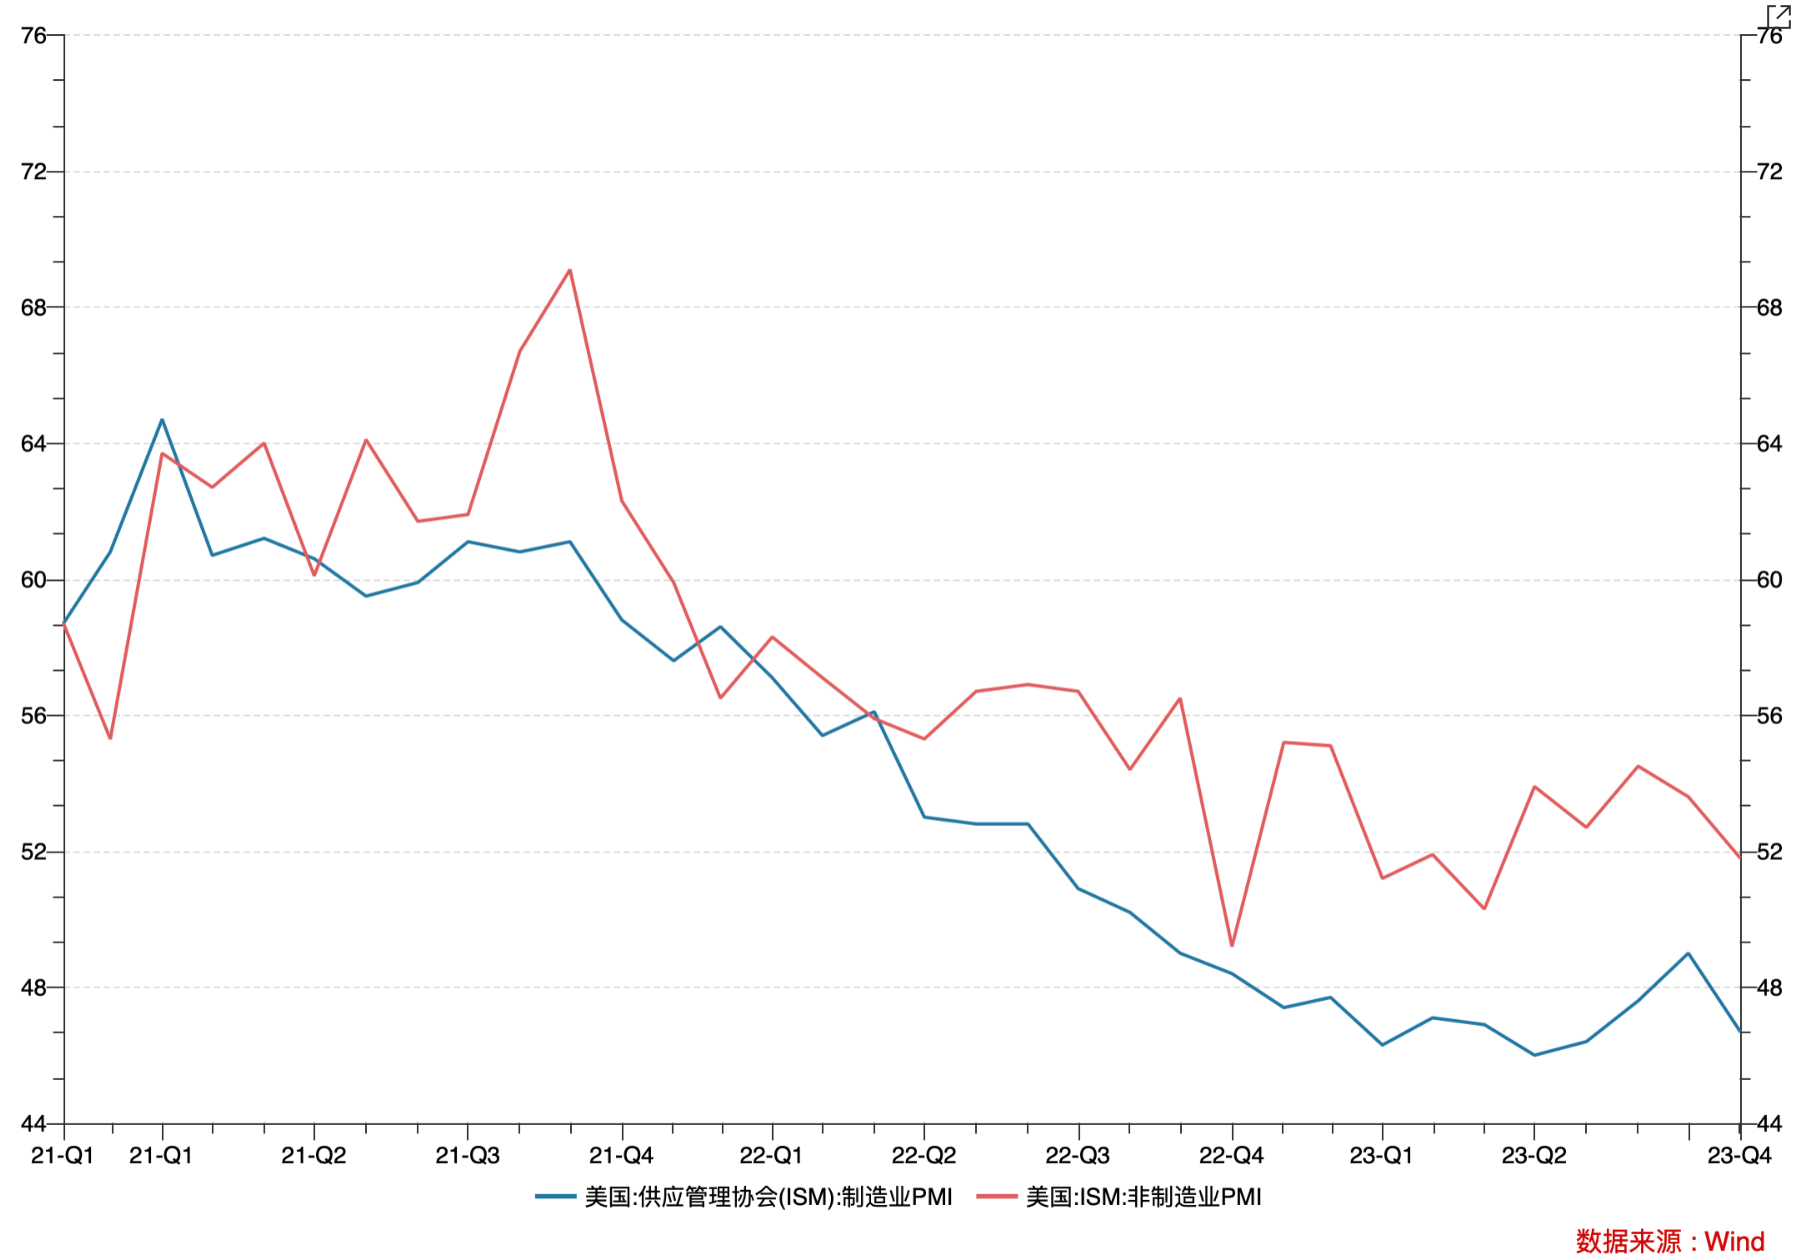
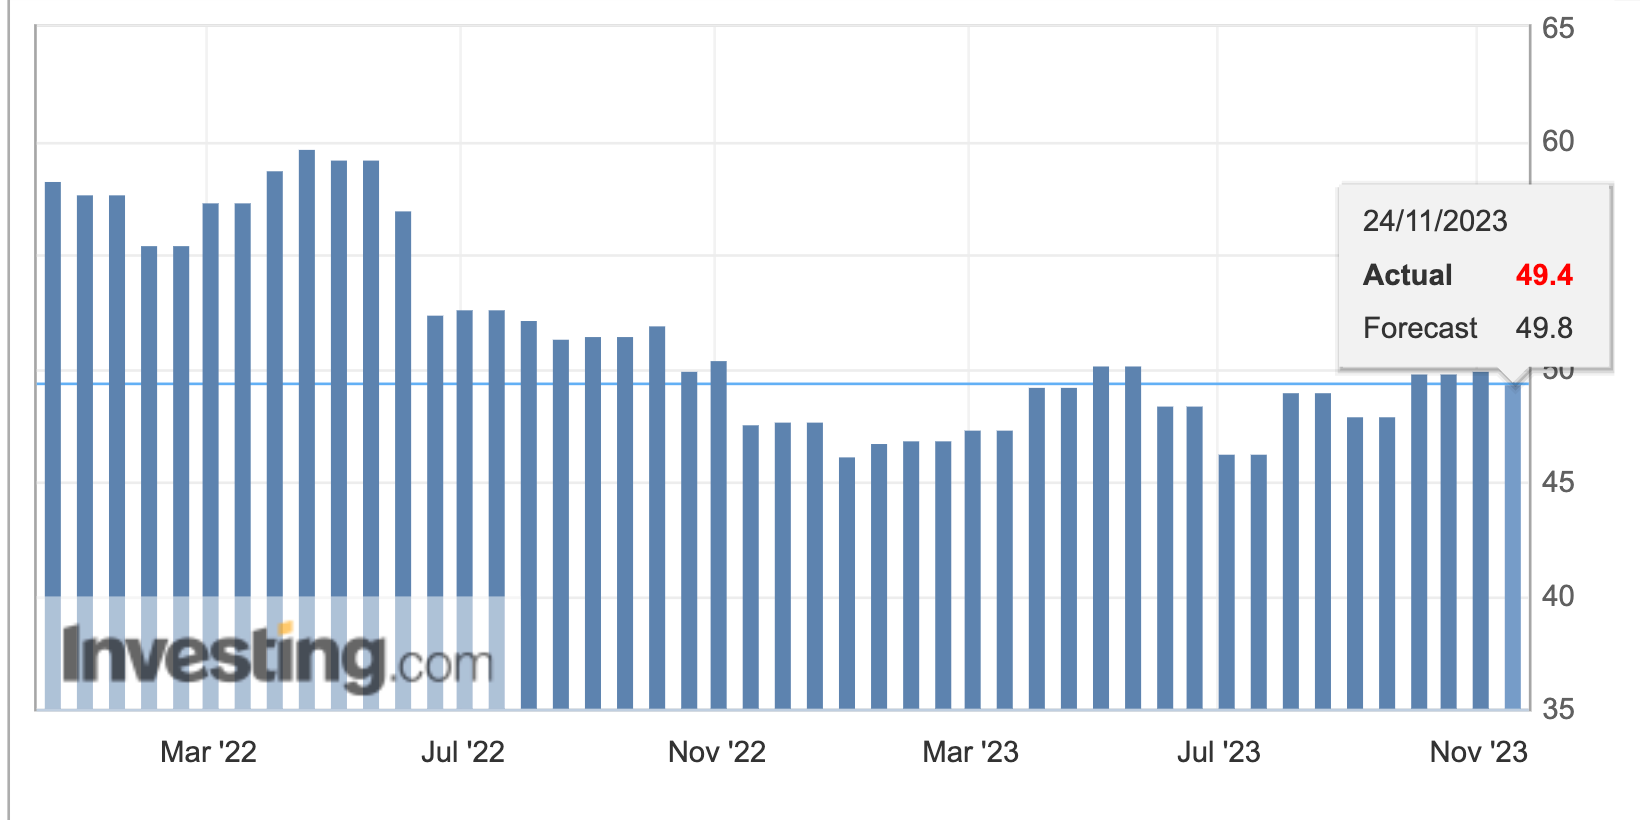
米国のISM製造業PMIと非製造業PMIはともに低下し、それぞれ46.7と56.8を記録した。マークイットの製造業PMIは再び縮小領域に逆戻りした一方、サービス業PMIは若干上昇した。
長期国債入札の結果が思わしくないことと、第4四半期の米国財政赤字が段階的に改善する可能性があることから、米財務省は第4四半期の借り換え会合で米国債発行ペースを減速させた。財務省借入諮問委員会(TBAC)の勧告に基づくと、第4四半期の財務省の純国債発行額は7,760億ドルとなり、1,710億ドルを除いた8月の借り換え会合での予想規模より760億ドル減少した。純償還後の第 4 四半期の実際の純発行額は 6,050 億ドルに減少すると予想されます。 11月1日にこのニュースが発表されると市場は好意的に反応し、10年米国債利回りは大幅に低下した。しかし、11月の国債入札の実態を見ると依然として需要が不足しており、財政圧力は完全には解消されていない。長期債入札の応札カバー率(ビッド・トゥ・カバー・レシオ)も同時に低下し、3年債、10年債、20年債、30年債入札の最高金利(高利回り)が上昇した。すべてその日の市場金利(発行時利回り)よりも高い。
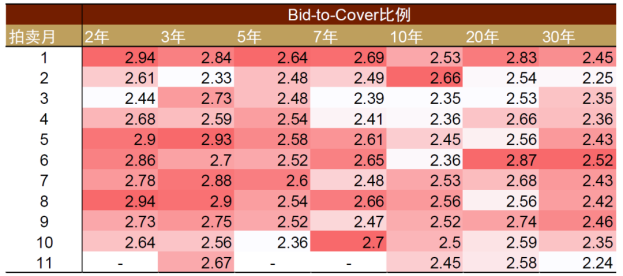
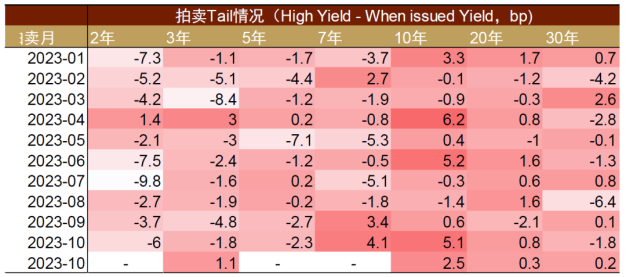
出典: ブルームバーグ、CICC リサーチ
インフレ率の低下、成長鈍化、財政拡大への懸念の部分的解消により、市場では12月に金利が停止される可能性が高いと考えられており、現在のCME金利先物は12月に利上げが行われない可能性を示唆している95.5%。今後、米国債金利は全般的に低下傾向にあり、そのペースは段階的に低下する可能性がある。
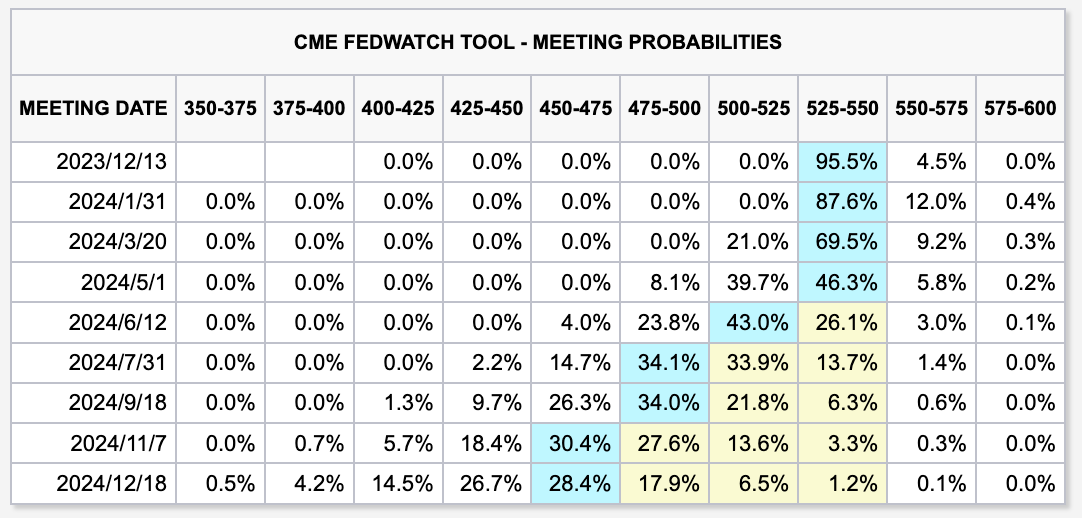
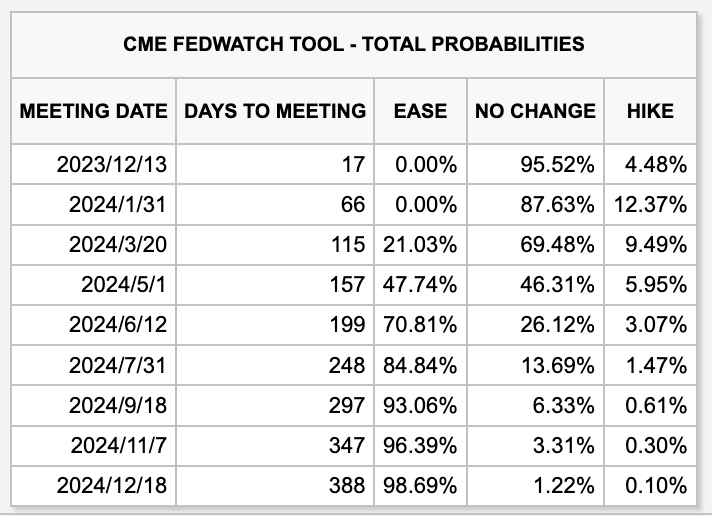
2. 国内経済
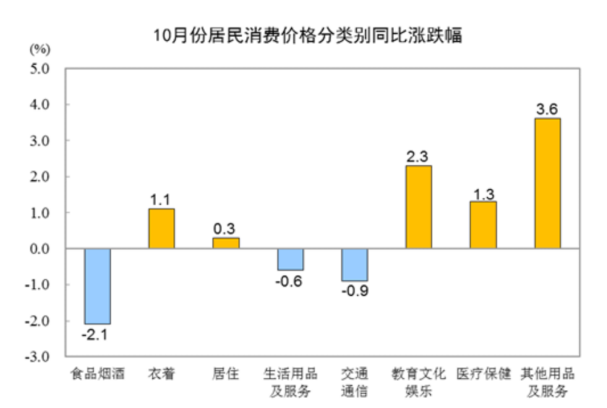
物価水準は、国内インフレの加速の勢いが総じて弱いことを示している。 11月9日、国家統計局は2023年10月の物価データを発表した。全国消費者物価は前年比0.2%、前月比0.1%下落した。 CPIの下落は主に豚肉を中心とした食品価格の下落と、連休後の消費者需要の低下が影響した。畜肉の価格は17.9%下落し、CPIは約0.66%ポイント下落し、このうち豚肉の価格は30.1%下落し、CPIは約0.55%ポイント下落し、卵の価格は5.0%下落した。 %下落し、CPIに約0.04%ポイント下落、生鮮野菜の価格は3.8%下落し、CPIに約0.08%ポイント下落した。
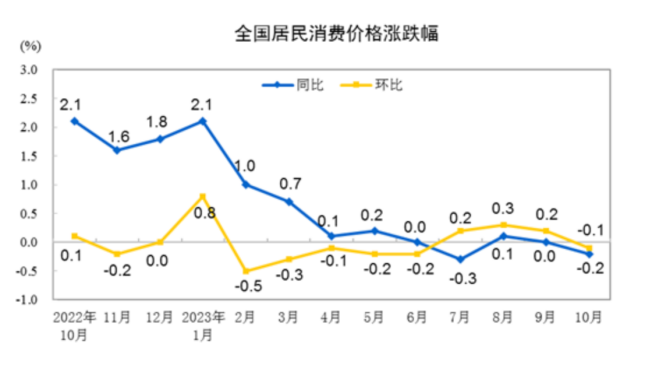
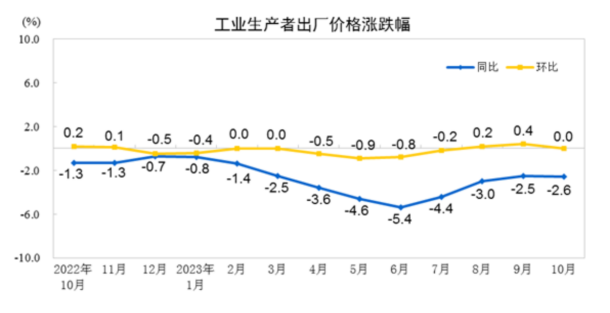
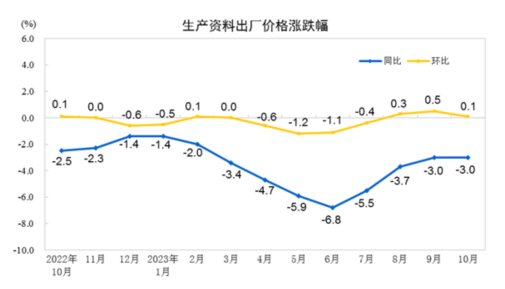
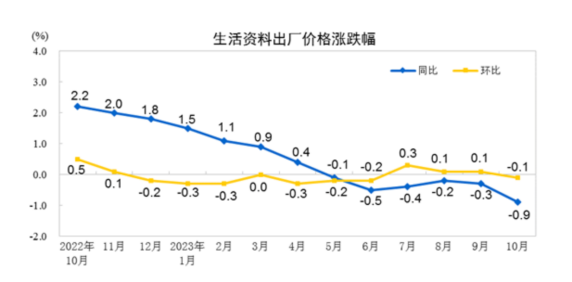
2023年10月の全国鉱工業生産者物価は、主に生産資材の影響で前年比2.6%下落、前月比横ばいとなった。前年比、生産手段の価格は 3.0% 下落し、工業生産者の工場価格全体の水準が約 2.35 ポイント下落しました。このうち、採掘産業の価格は6.2%下落、素材産業の価格は2.3%下落、加工産業の価格は3.0%下落し、生活必需品の価格は0.9%下落し、影響を及ぼした。工業生産者の工場価格の全体的な水準は約0.24パーセントポイント低下する。このうち食料品価格は1.2%下落、衣料品や一般日用品価格は0.4%上昇、耐久消費財価格は2.0%下落した。
前月比では、生産手段の価格は 0.1% 上昇し、工業生産者価格の全体的な水準が約 0.08 ポイント上昇する影響を受けました。このうち、鉱業の価格は2.4%上昇、素材産業の価格は0.4%上昇、加工業の価格は0.2%下落した。日用品の価格は0.1%下落し、工業生産者の工場価格全体の水準が約0.04%ポイント下落した。このうち、食品価格は0.3%下落、衣料品価格は0.1%上昇、一般生活必需品価格は横ばい、耐久消費財価格は0.1%下落した。
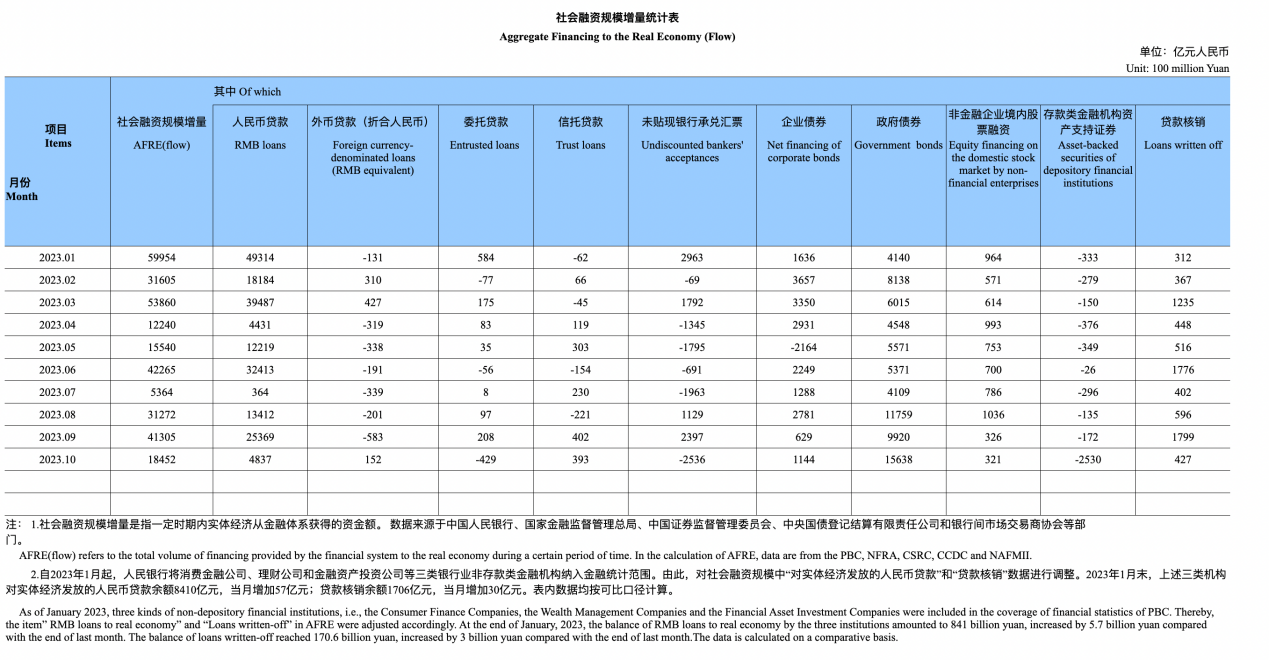
2023年10月末時点の社会融資残高は374兆1700億元で、前年比9.3%増加した。 10月の新規社会融資額は1兆8,500億元で、前年同期比9,108億元増加、住民や企業の資金ニーズは低調、社会融資の伸びは主に政府部門の融資によるもの、10月の新規社会融資額は前年比9,108億元増加した。国債は1兆5,600億元に達し、新規社会融資総額1兆8,600億元の85%を占めた。他のほとんどの部門は減少、人民元融資残高は235兆3,300億元、前年同期比10.9%増、伸び率は先月末と同じ、前年同期比0.3ポイント低下新たな人民元融資件数は比較的歴史的な低水準となった。
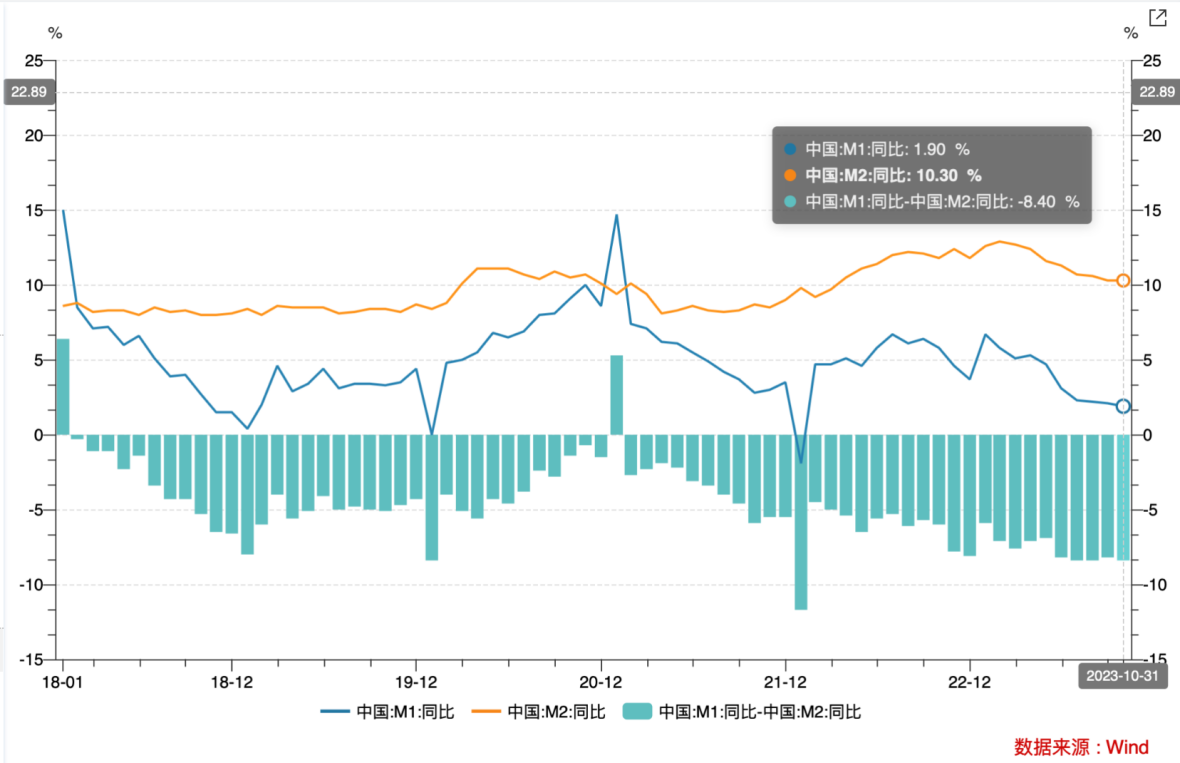
10月末時点のブロードマネー(M2)残高は288兆2,300億元で、前年同月比10.3%増、伸び率は先月末と同じ、同1.5%ポイント低下した。去年の時期。ナローマネー(M1)残高は67兆4,700億元で前年同期比1.9%増加、伸び率はそれぞれ先月末と前年同期に比べ0.2ポイントと3.9ポイント低下した。通貨流通残高(M0)は10兆8,600億元で、前年比10.2%増加した。同月の純現金引き出し額は688億元だった。 M 1-M 2 シザーギャップは -8.4% で、9 月に比べて 0.2% 減少し、全体的な貯蓄傾向は改善しておらず、資本活性化の程度は依然として低い水準にあり、経済パフォーマンスが弱いことを示しています。
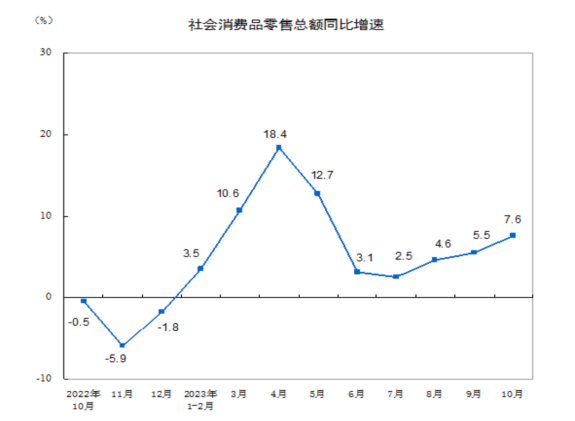
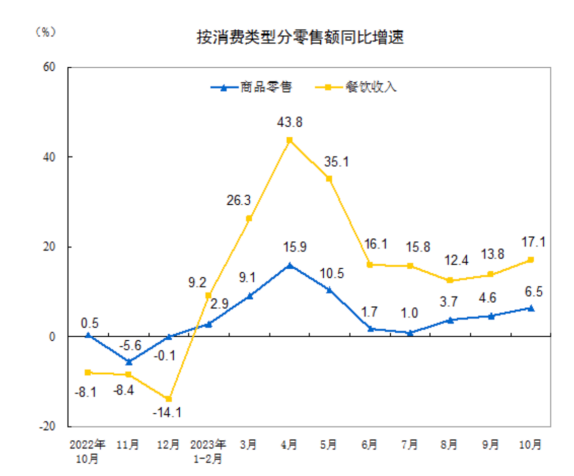
消費面では、10月の消費財小売総額は、低水準やダブルイレブンショッピングフェスティバルなどに支えられ、前年同月比7.6%増の4兆3,333億元を記録し、伸び率も上昇した。 9月に比べて2.1%上昇した。消費タイプ別では、10月の物品小売売上高は3兆8,533億元で前年比6.5%増、ケータリング売上高は4,800億元で17.1%増、主に国慶節の祝日と飲食需要の増加に関連した。食事と旅行。
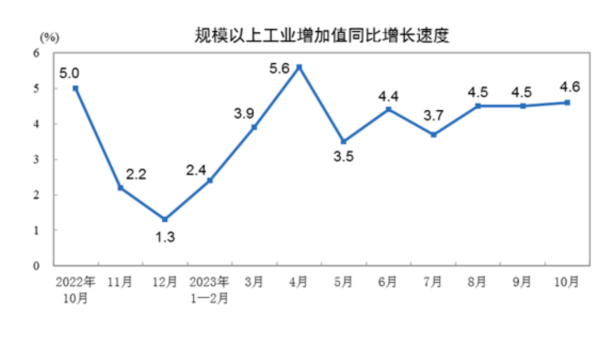
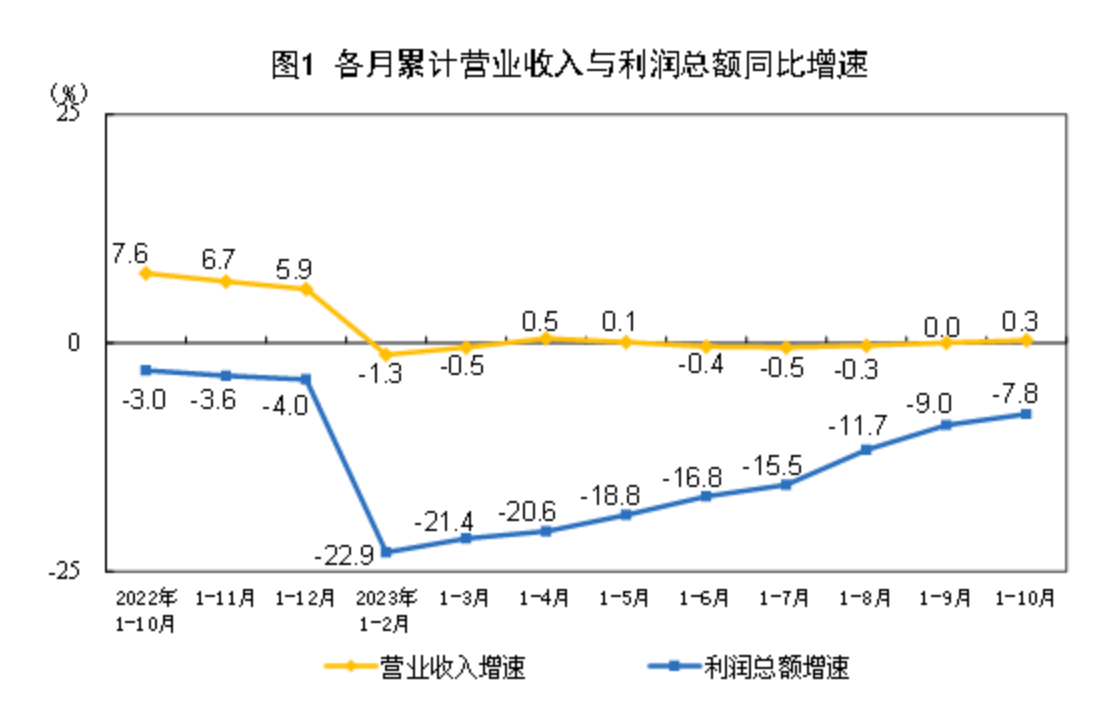
10月には指定規模以上の産業の付加価値は前年比4.6%増、前月比0.39%増となった。 1月から10月までの全国の指定規模以上の工業企業の利益総額は61億1542万元で、前年同期比7.8%減となり、減少幅は1月から9月に比べ1.2ポイント縮小した。が遅くなりました。
8月以降、頭金率の引き下げや既存の第一住宅ローンの金利調整などの措置が頻繁に実施され、各省・市の政策も引き続き力を入れており、最近も重要な進展が相次いでいる。 :
(1)11月17日、中国人民銀行、国家金融監督管理総局、中国証券監督管理委員会は金融機関に関するシンポジウムを共同で開催し、1.「3以上」、すなわち成長率を提言した。各銀行の不動産融資の伸び率は銀行の平均成長率を下回ってはならず、非国有不動産企業に対する法人融資の伸び率は銀行の不動産成長率を下回ってはならず、また、銀行の不動産成長率を下回ってはいけない。非国有不動産企業に対する個人住宅ローンの総額は、銀行の住宅ローン成長率を下回ってはなりません。 2. 規制当局は国有および民間の不動産会社50社を含むホワイトリストを作成中で、上場企業はクレジット、デット、エクイティファイナンスなど多方面からの支援を受けることになるが、リストは当初より拡大されている。 3. 開発融資、商業用不動産融資、個人住宅融資等の措置の変更が予定されている。
(2) 11月22日、深セン市は、セカンドハウス向け個人住宅ローンの最低頭金比率を従来の一般住宅70%、非一般住宅80%から40%に調整することと、その基準を正式に発表した。一般住宅が緩和されます。 (3) 中国人民銀行が11月27日に発表した2023年第3四半期の中国金融政策実施報告では、不動産金融のマクロプルーデンス管理を改善し、所有権の異なる不動産企業の合理的な資金調達ニーズを改善する必要があると指摘した。平等に満たされるべきであり、正常に運営されている不動産企業は資金の貸し出しや引き出しを躊躇する必要はありません。
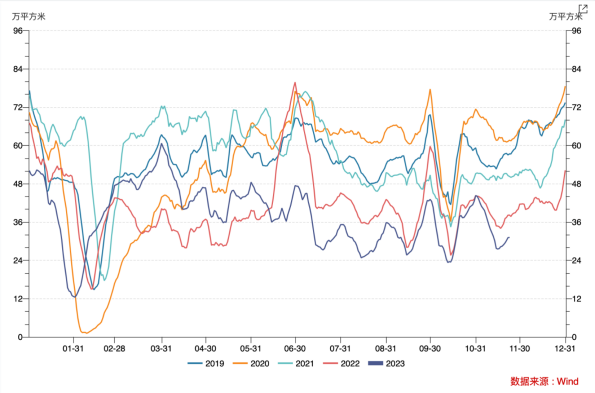
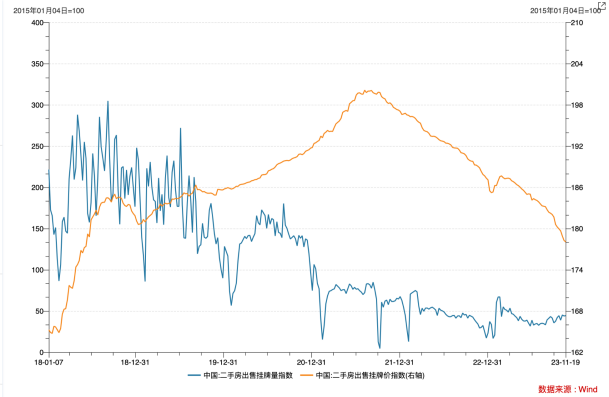
しかし、住宅価格の見通しが弱いため、足元のデータに大きな改善は見られず、現時点では地方政策の効果は限定的であり、大中都市30都市における商業用住宅の取引面積は、過去5年間の同時期としては最低水準 中古住宅の掲載件数はこのところ落ち着きを見せているものの、掲載価格指数は下落が続いている。
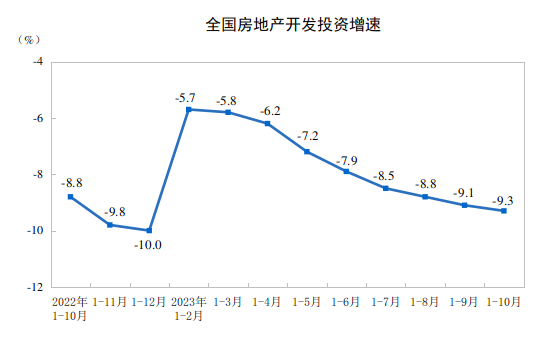
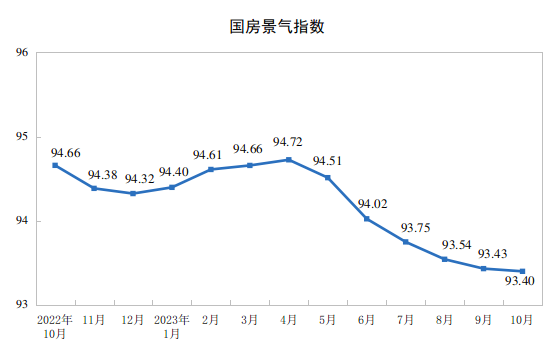
近年、販売や不動産会社の土地取得意欲が低迷しており、1月から10月までの全国の不動産開発投資は95億9,220万元で、前年同期比9.3%減少し、そのうち住宅投資は95億9,220万元となった。 8.8%減の72億7990万元だった。住宅着工面積は2022年5月以降、前年比マイナス成長が続いており、10月時点で明らかな転換点は見えていない。 10月の不動産開発ブーム指数(「全国不動産ブーム指数」)は93.40で、6カ月連続で低下した。
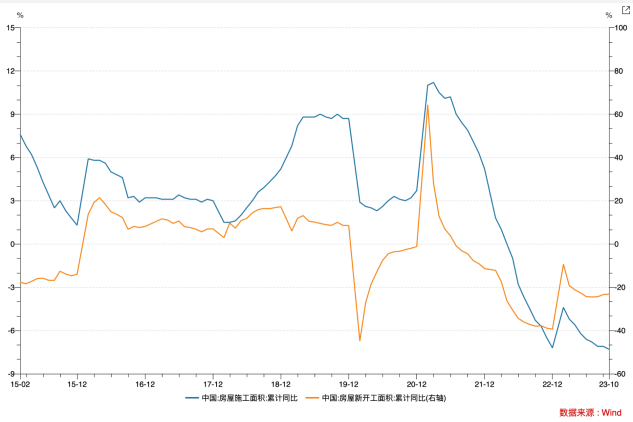
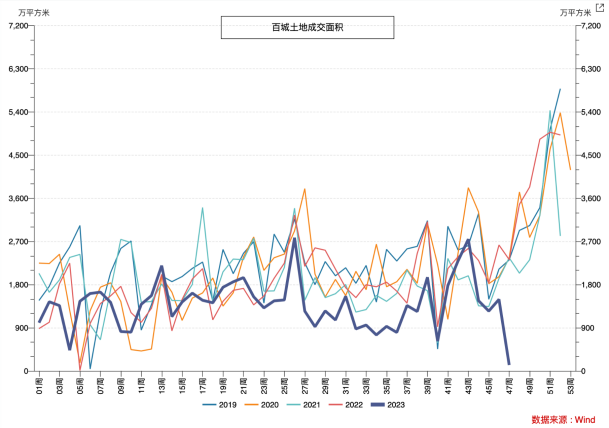
中央政府は今年第4四半期に2023年国債1兆元を追加発行する予定で、追加国債は全額振替払いを通じて地方政府に配分され、災害後の復旧・復興支援と財政補填に重点が置かれる。災害の予防、軽減、救援における欠陥を解消し、自然災害に耐えるわが国の能力を全体的に向上させる。今年は5000億元を使い、来年に5000億元を繰り越す計画で、国家財政赤字は3兆8800億元から4兆8800億元に増加し、赤字率は3%から3.8%程度に上昇する見通しだ。 。財政拡大は、企業および家計向け融資を市場を押し上げる重要な原動力となると予想される。
3. 資金の流れ
先週は北行きと南行きのファンドともに純流出を示した。先週の南向き資金流出額は総額4億600万香港ドルに達した。
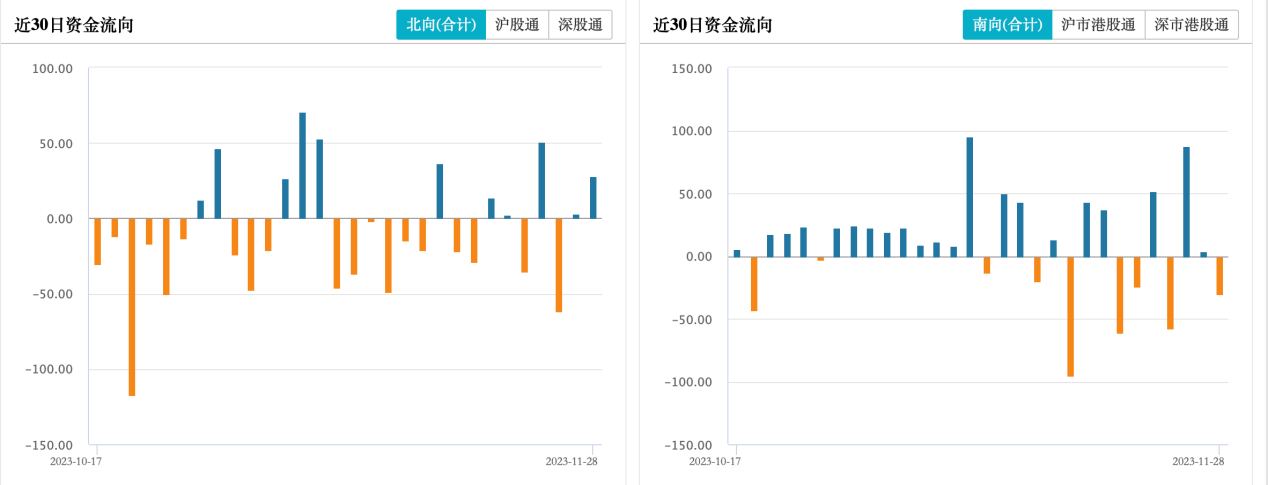
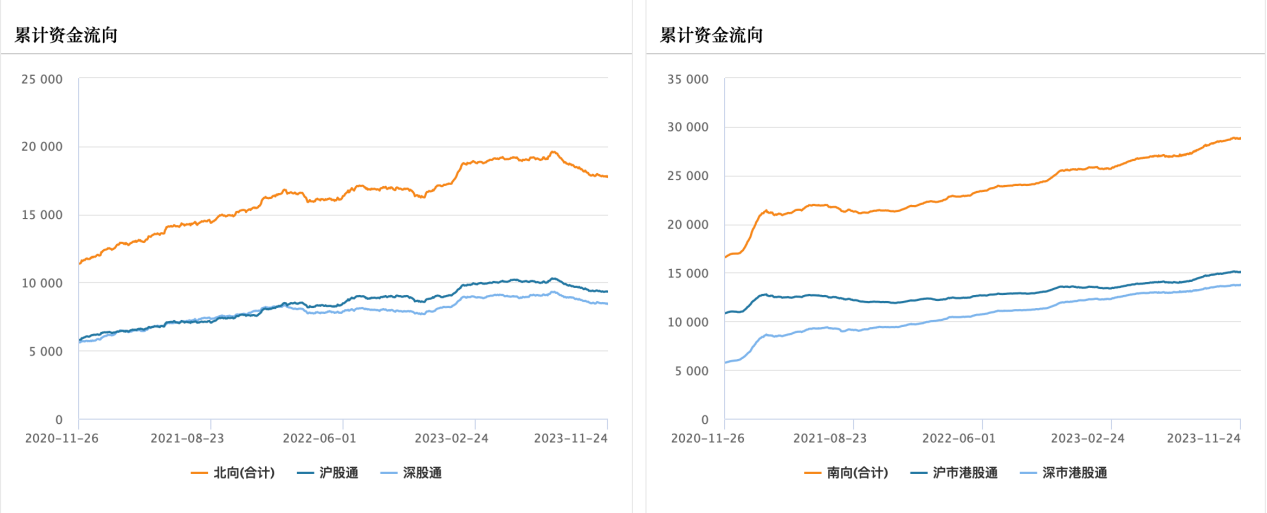
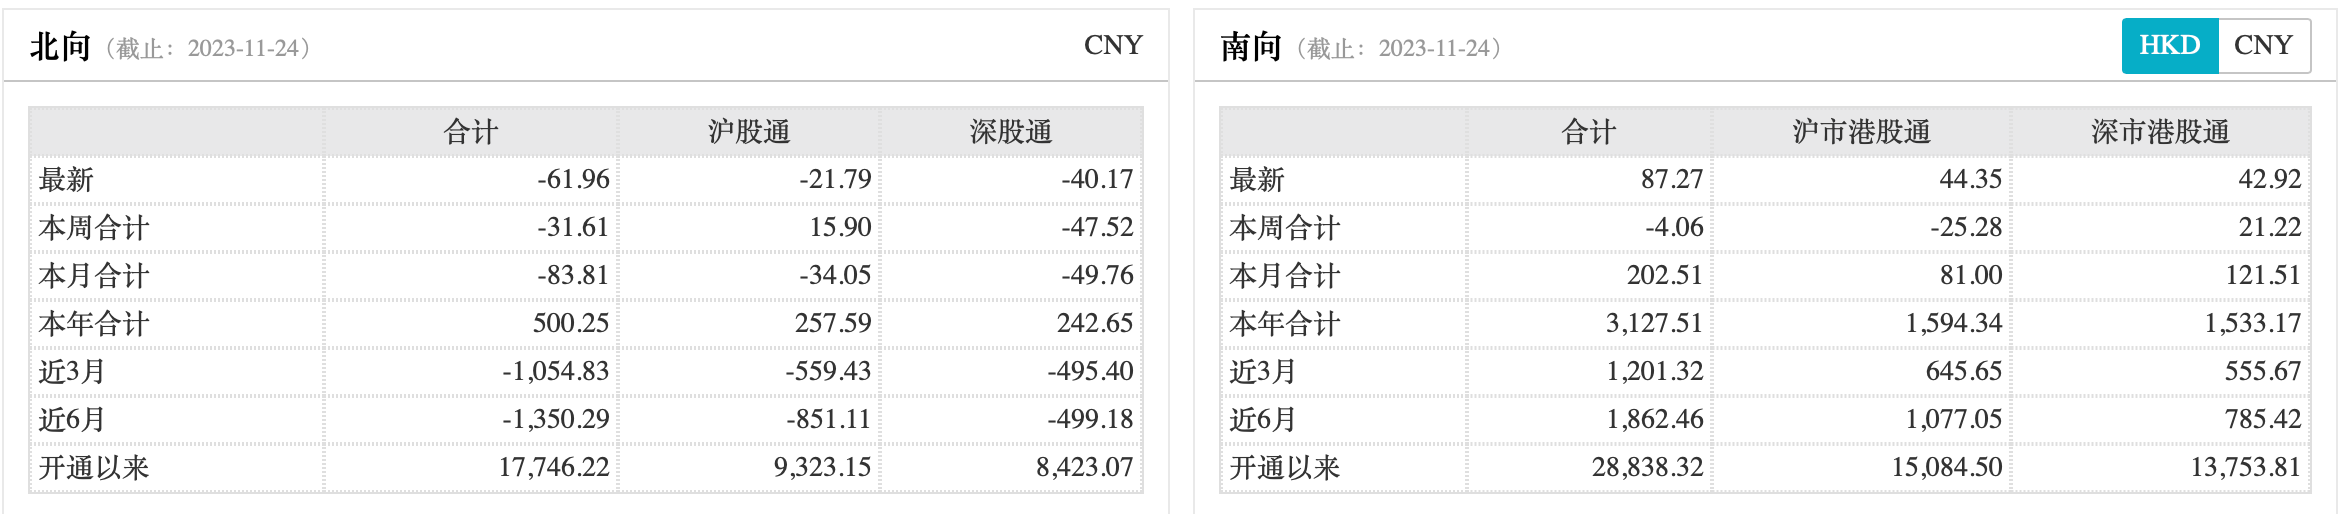
EPFRデータによると、過去21週間、海外アクティブファンドが華僑株式市場から流出し続けている。
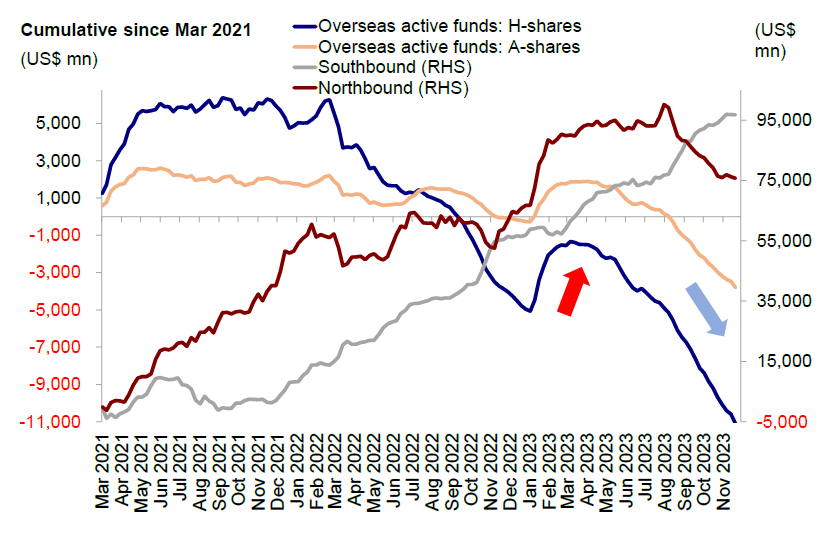
出典: EPFR、CICC リサーチ
4. まとめ
米連邦準備理事会(FRB)の利上げ停止、世界の主要地域ファンドが中国株への配分をアンダーウエートに引き下げ、国内景気刺激策の導入などを背景に、外資が香港に戻る兆しはいまだ見えていない。株式市場もハンセン指数も軟調に推移しているが、過去の状況から判断するとファンダメンタルズ要因は依然、ファンドの方向性を左右する鍵となる。経済指標は依然として弱いものの、香港株は全体としては依然として徐々に底入れの過程にあり、急反発はファンダメンタルズの改善に対する確信の高まりにかかっています。現時点では、レバレッジを高める各部門の意欲は弱く、回復プロセスは遅く、金融緩和から信用緩和への波及もスムーズではない。下落を反転させる鍵は、信用サイクルの開放を促進するための財政・金融政策の継続的努力にある。最も重要な措置は、不動産市場を刺激し、中央財政レバレッジを高めることかもしれない。こちらの方向にも進んでいます。転換点が訪れる際には、以下のような基礎データと政策支援の継続的な発信・増加に細心の注意を払う必要がある。





