


LDキャピタル・マクロ・ウィークリー・レポート(11.6):米国株と仮想通貨の「ゴミ騒動」が共鳴、殺到した補充が進行中


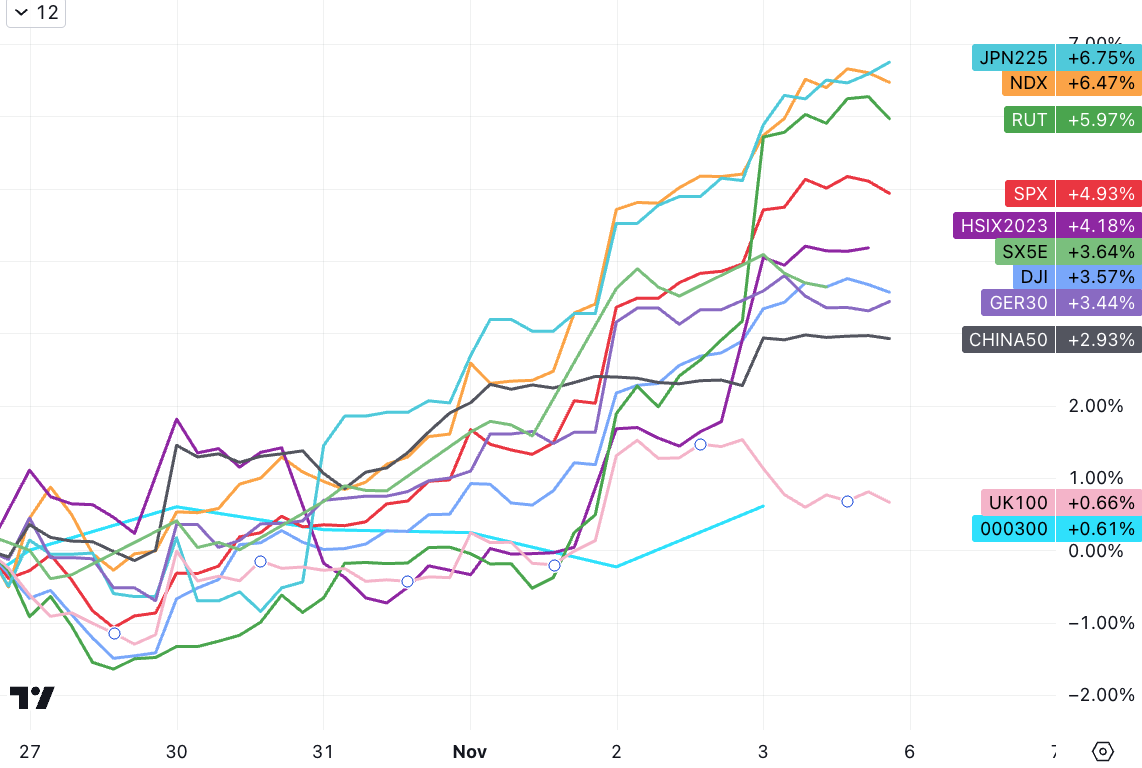
SP 500指数は先週5取引連続で上昇し、2022年11月以来最高の週間上昇率(+5.9%)を記録した一方、ナスダックは先週6.5%上昇し、今年最高の週間上昇率を記録した。グラフ的には、過去 3 か月間続いた調整チャネルから抜け出す希望が見えています。市場参加者は、ゴルディロック時代を彷彿とさせる背景の中で、ハト派的な経済指標(雇用、インフレ、製造業)と政策寄り(FOMC+日銀のハト派的バイアスと予想を下回る国債発行)の組み合わせに反応した。ポジショニングとセンチメントのデータから判断すると、今回の反発はショートカバーに近いものであり、高いボラティリティが続くだろう。
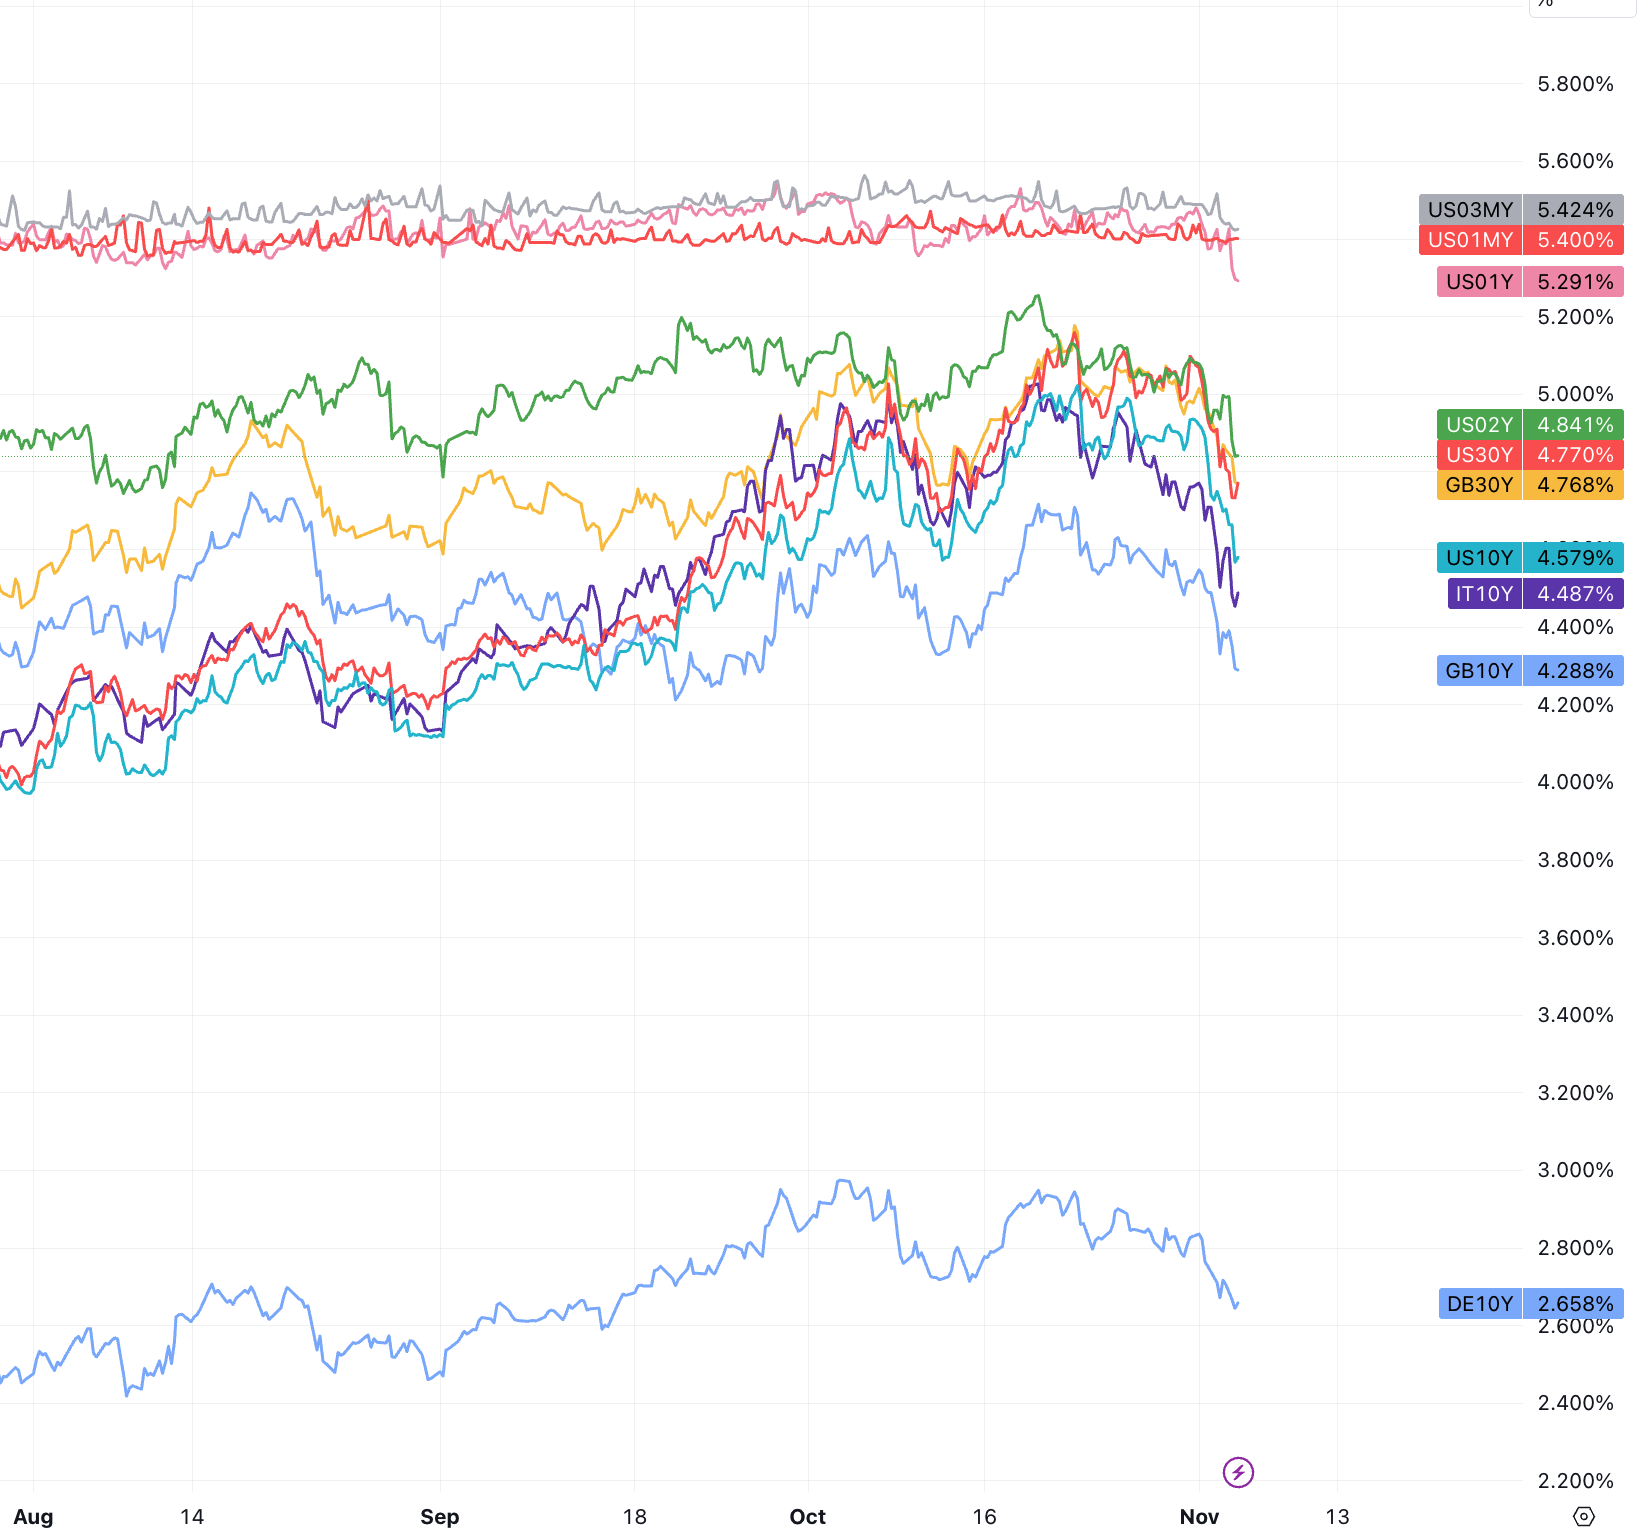
10年米国債利回りは週間として3月以来最大の下落を記録した。
小型株の代表格であるラッセル l2 000 は、2021 年 1 月以来最大の週次上昇を記録しました。
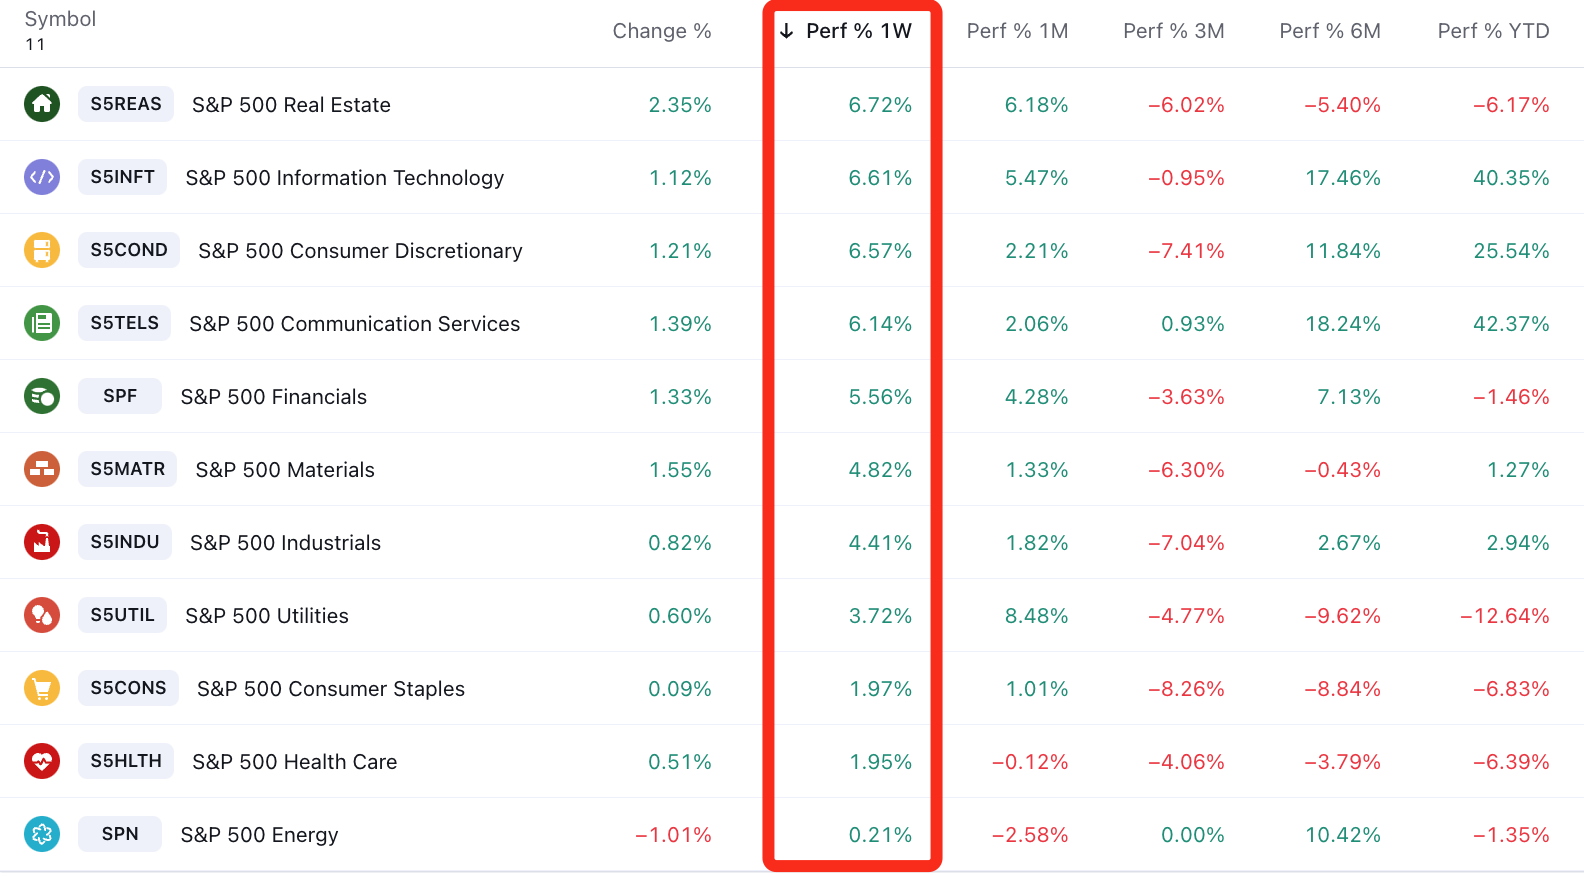
これにより債券利回りは低下し、先週の企業決算は総じて好調だった。高金利で長く抑制されてきた不動産セクターや一般消費財セクターが急反発し、米国株の上昇をけん引したほか、テクノロジーセクターや通信セクターも6%を超える大幅上昇、最もパフォーマンスが悪かったのはエネルギーセクター、医療、生活必需品。
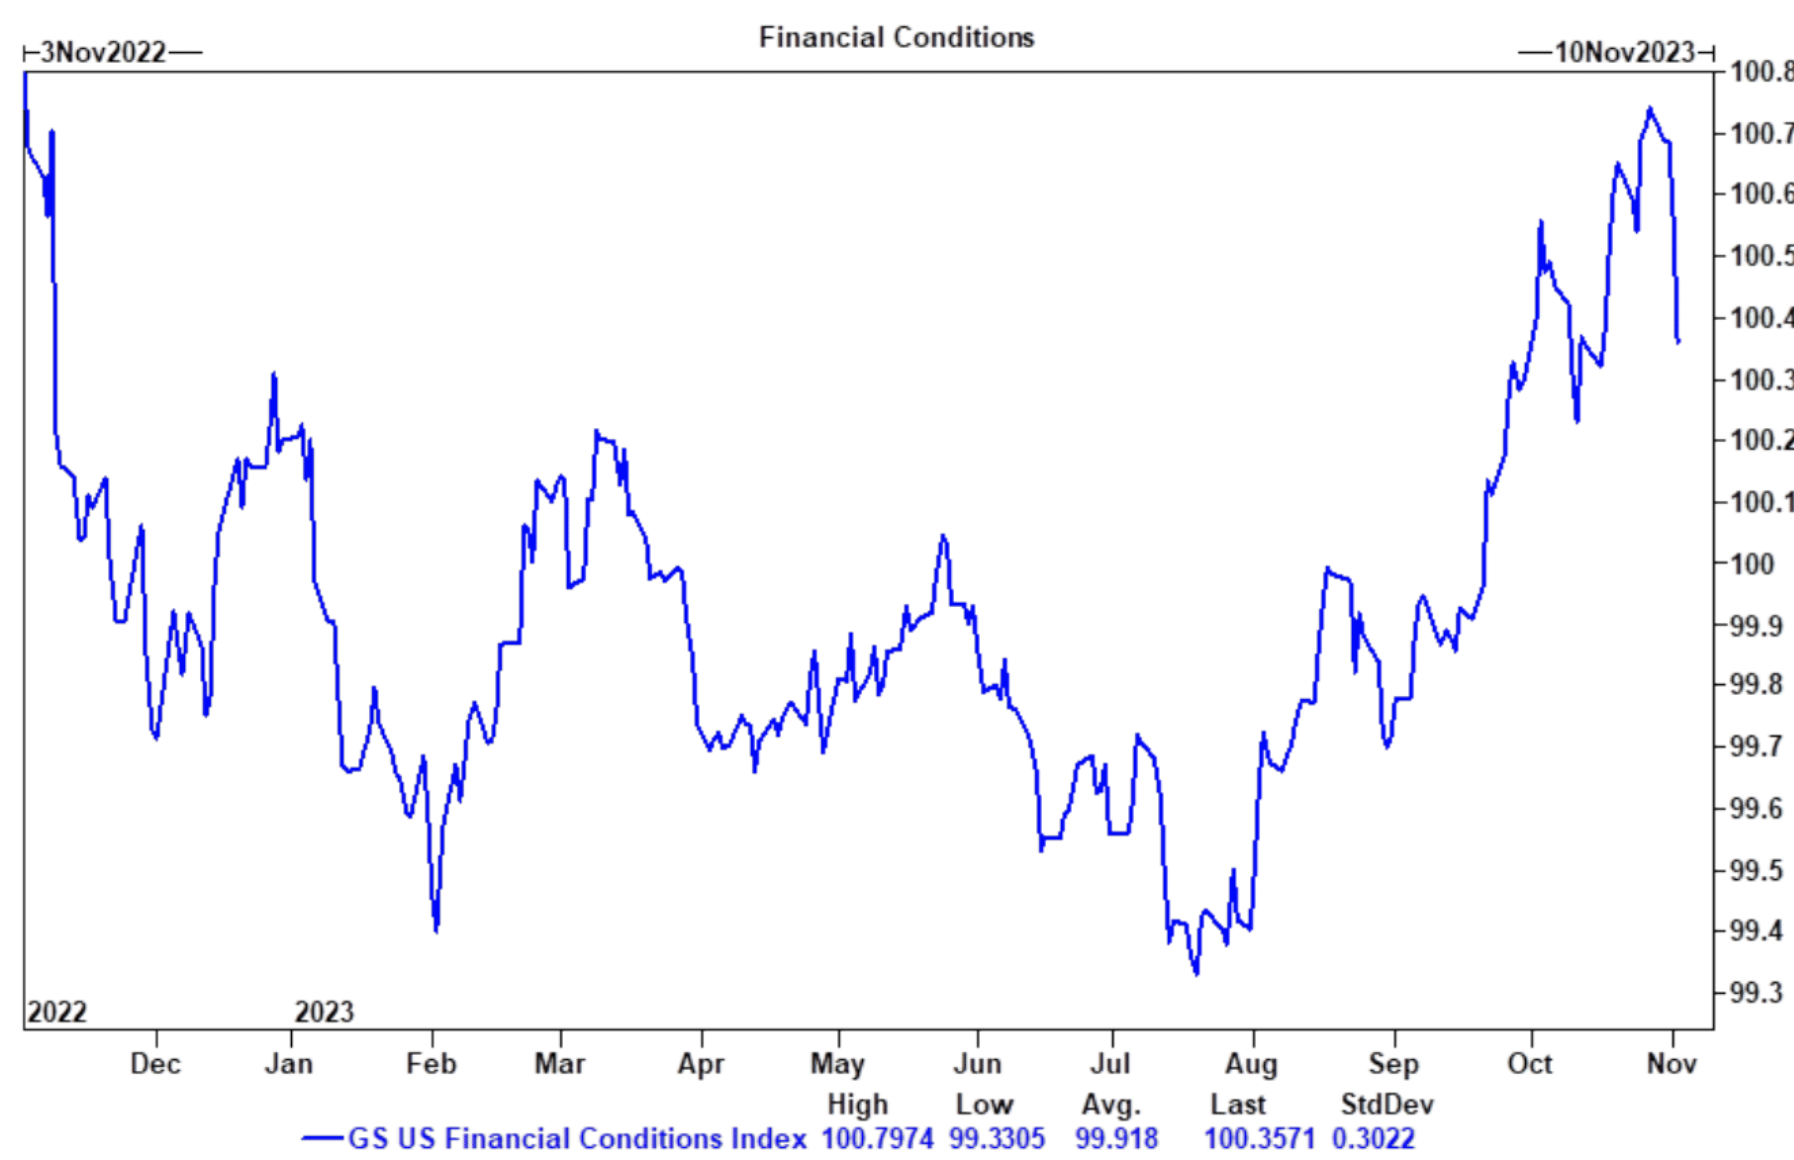
市場利回りの低下により、金融状況指数は11月以来最大の下落となった。
GSの財務状況指数
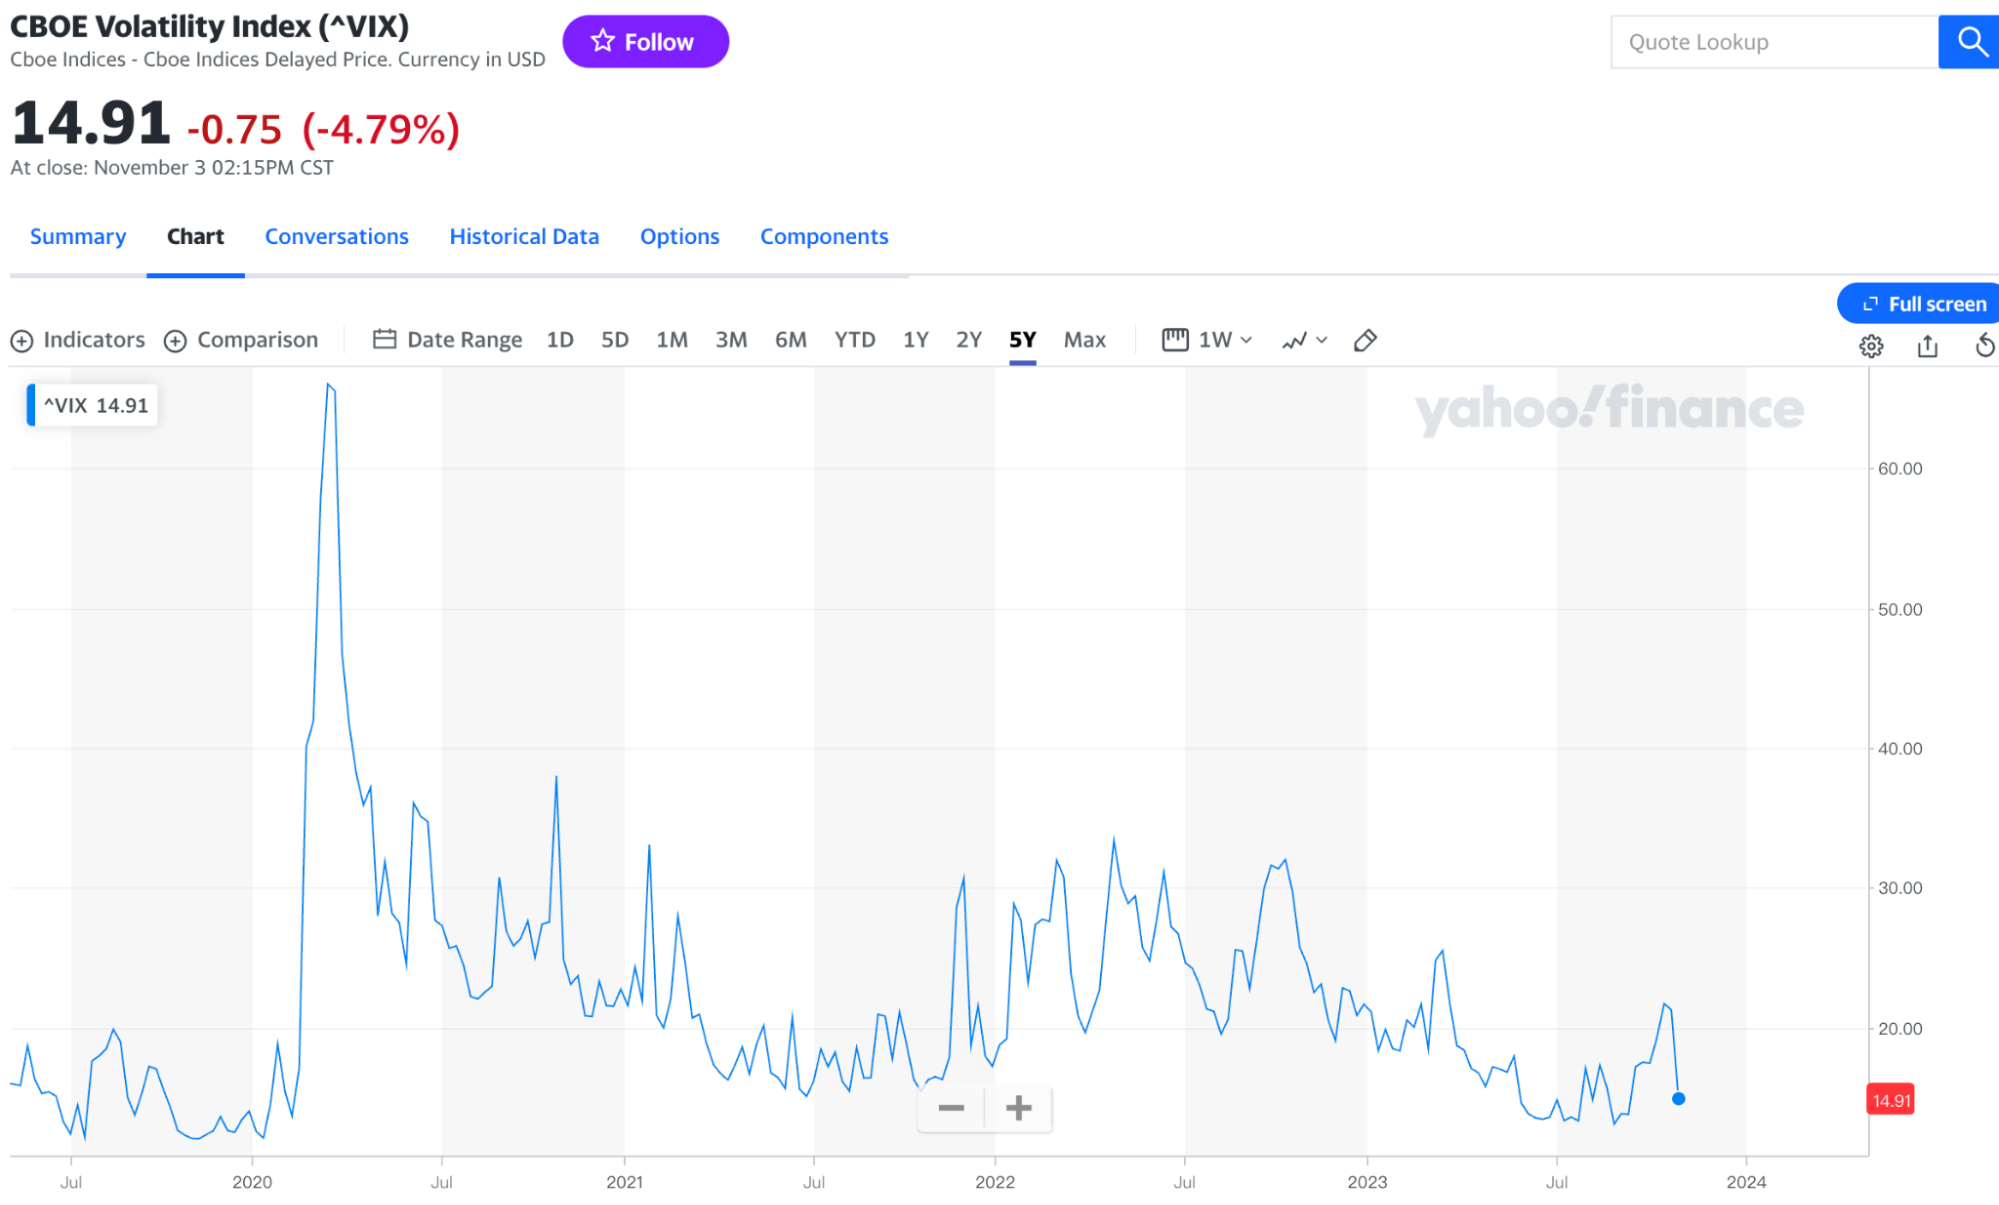
パニックは明らかに沈静化し、VIX は大幅に下落しました。
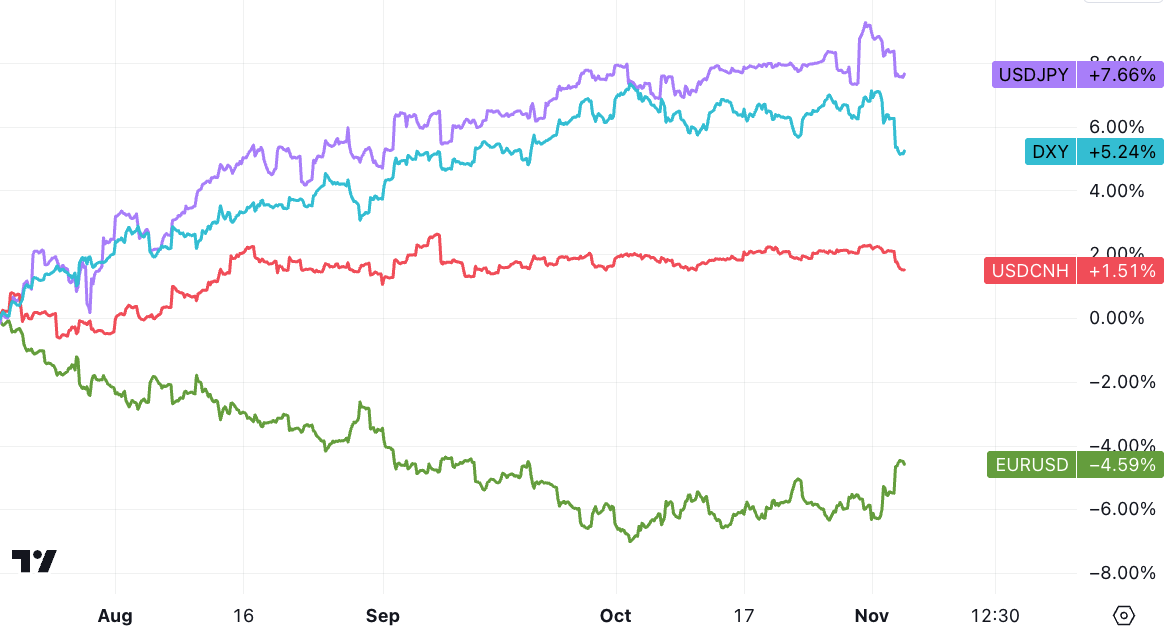
米ドル指数は9月20日以来の安値に後退した。
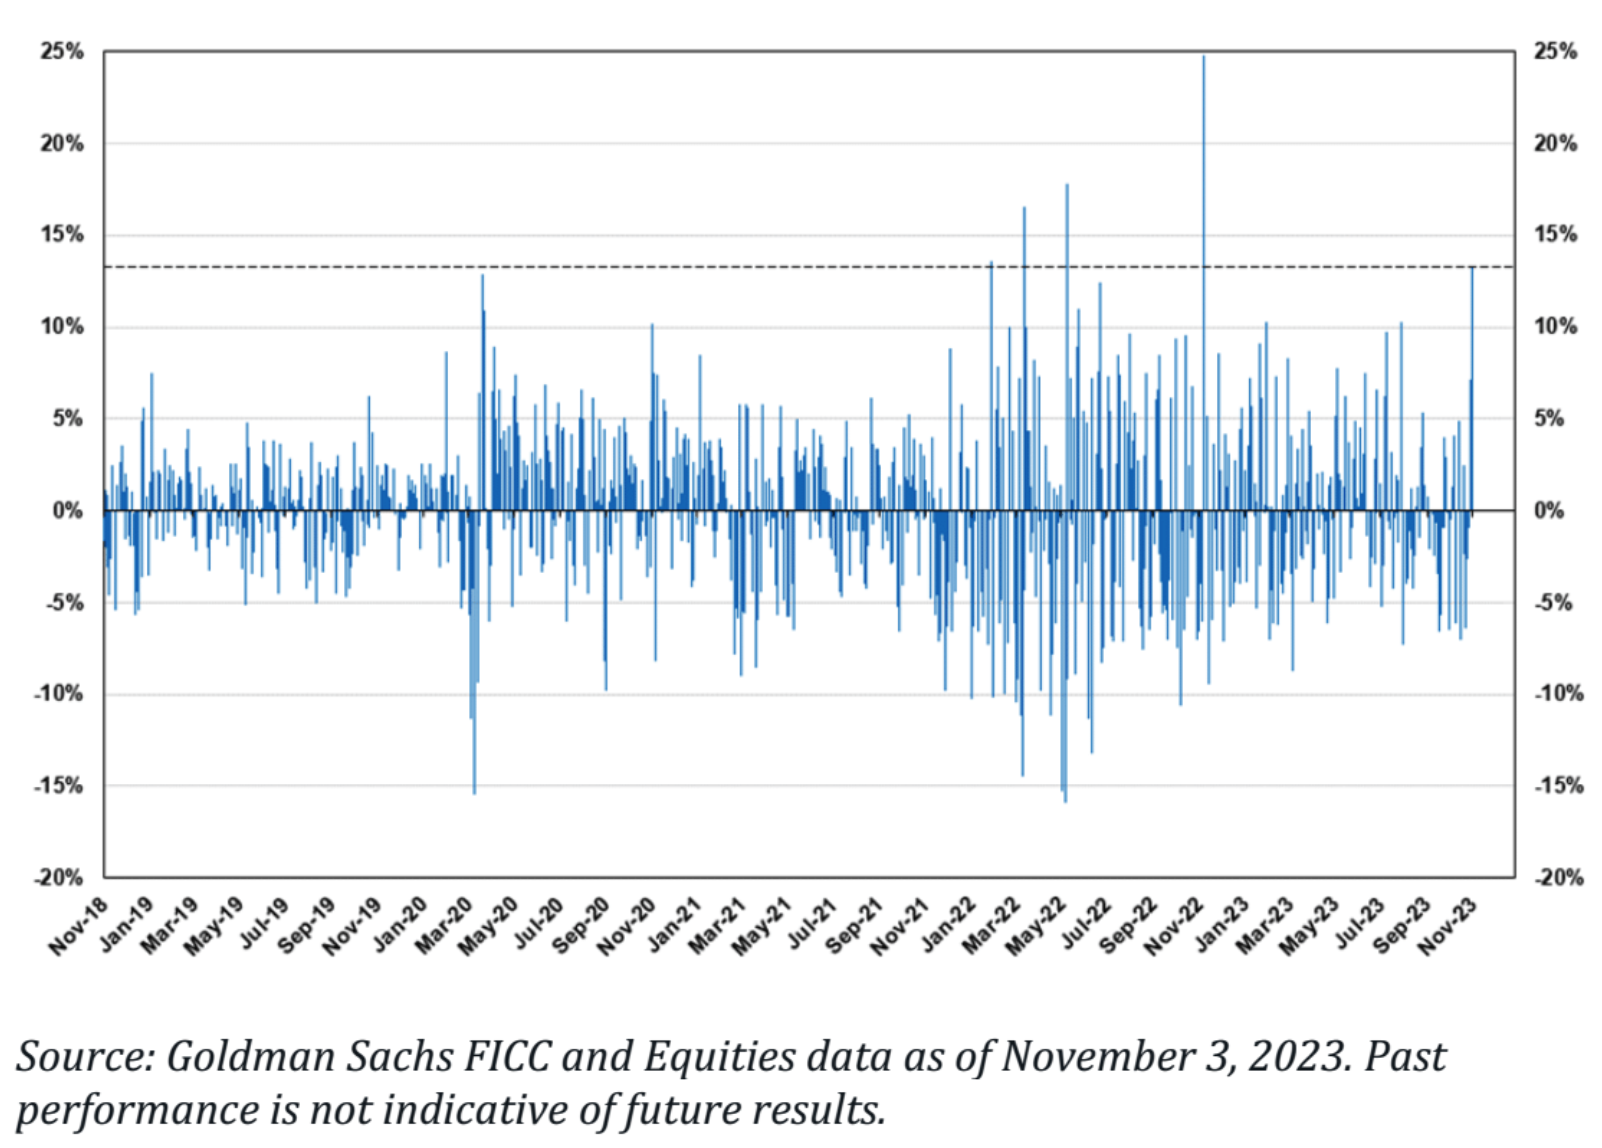
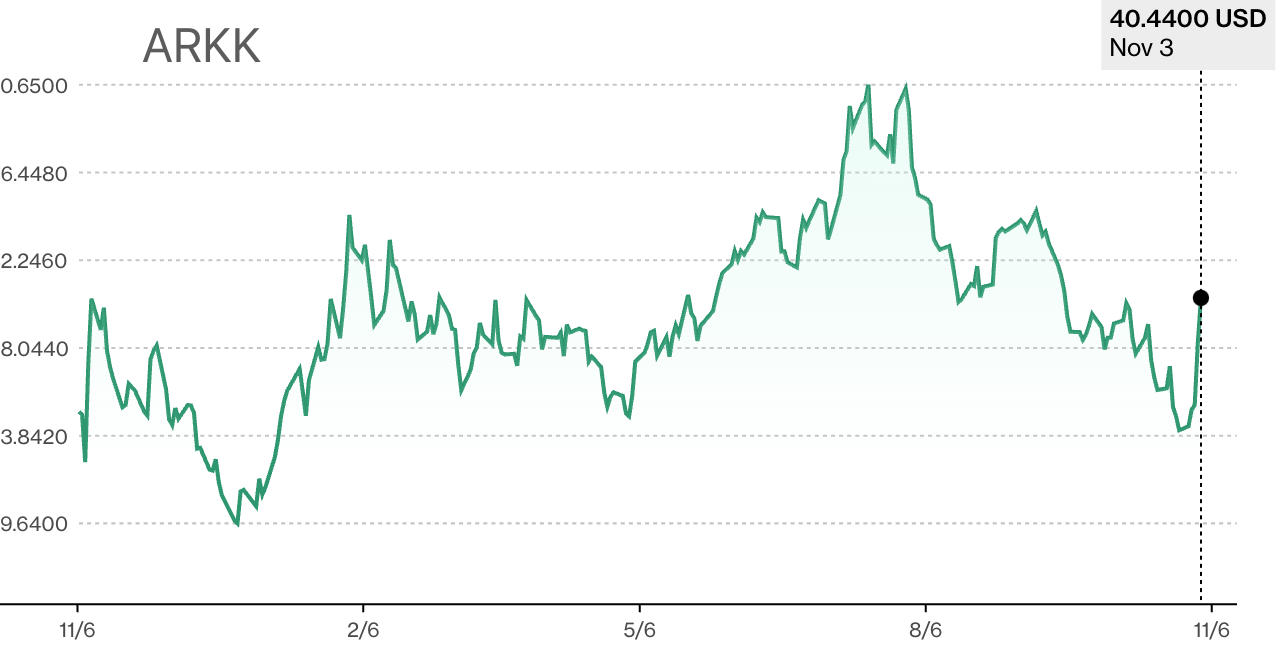
注目に値するのは、小型株が今週7.5%上昇し、2021年2月以来最高の週間上昇率となった一方で、「不採算テクノロジー株」が今週15%上昇し、2022年11月以来最高の週間上昇率となったことである。キャシー・ウッド氏のARKKは最高の週だった記録上、19%近く上昇:
この驚くべき上昇は、感情の解放とより関連しているようで、これは暗号通貨市場を反映しており、リスクが高く採算の悪いテクノロジーコンセプト資産であるアルトコインは先週6.2%上昇したが、BTC+ETHは2.1%しか上昇しなかった。両者は3カ月ぶりの高水準となった。
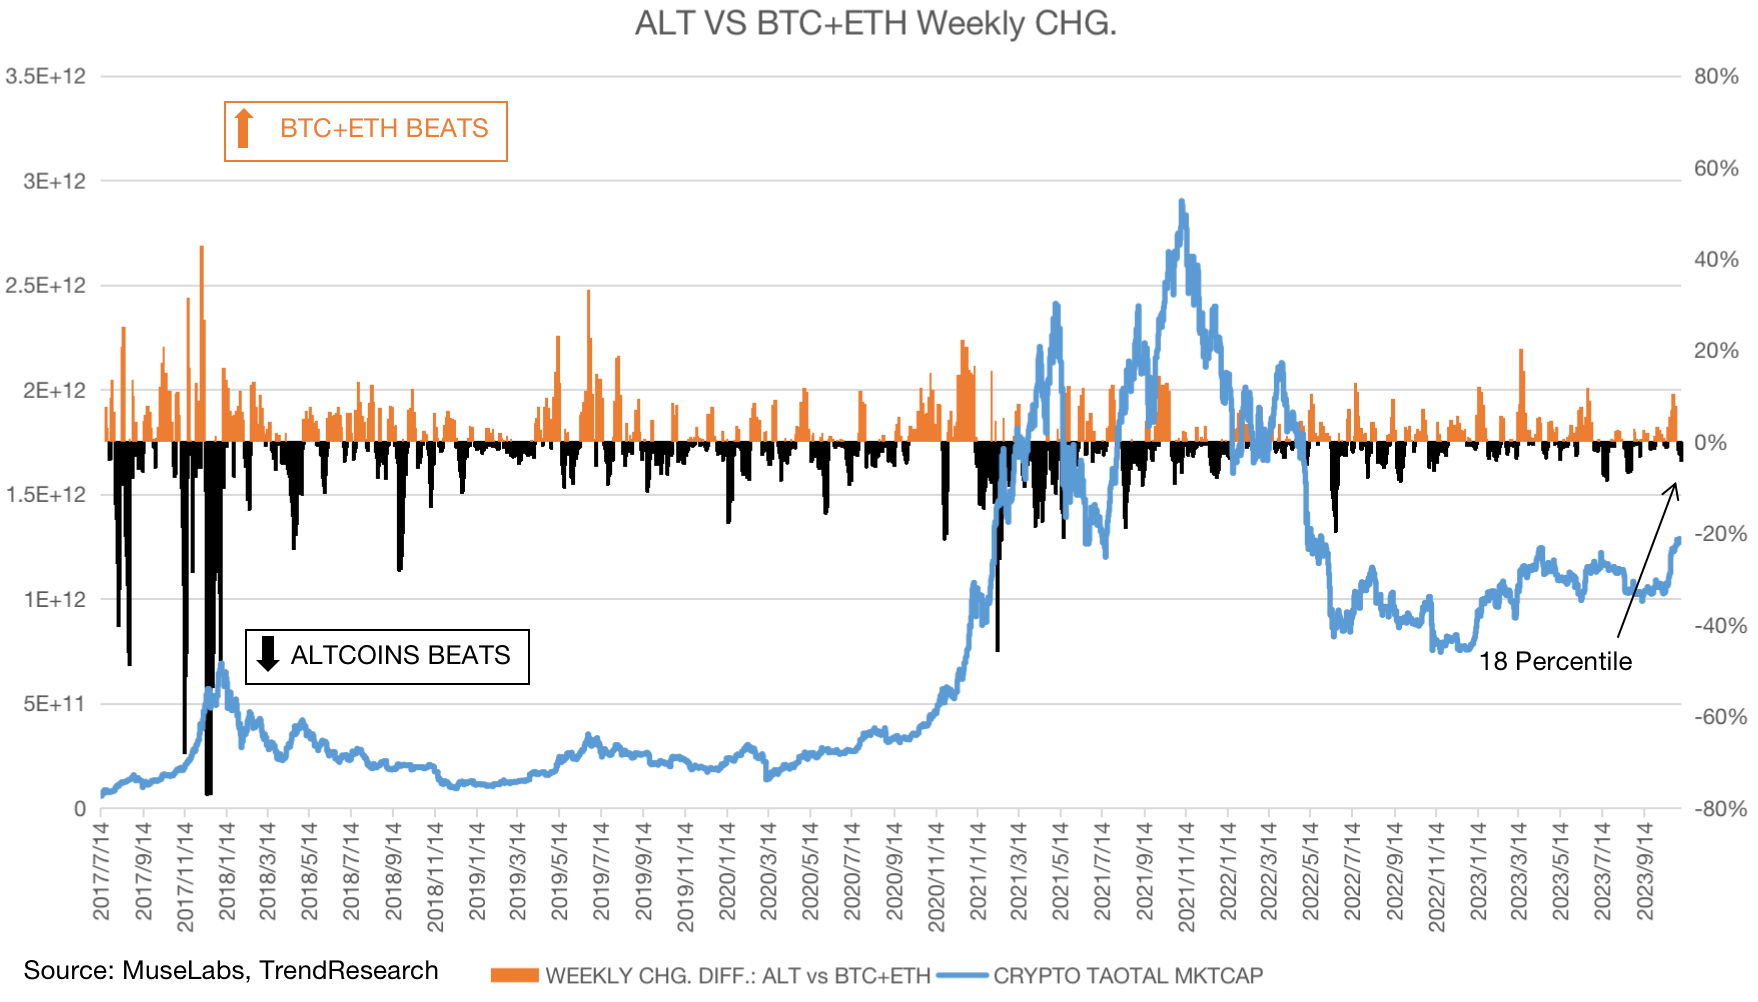
2017年以降の歴史から判断すると、ALTCOINは、2017年8月、2020年6月、2021年8月など、過去3回の強気相場の初期段階で大幅な上昇を経験しています。先週のような週ごとの変動の差は歴史的に見てわずか18パーセンタイルにすぎず、これが実際に仮想通貨の広範な上昇相場となるとすれば、ALTCOINの動揺は決して誇張ではないことを示唆している。
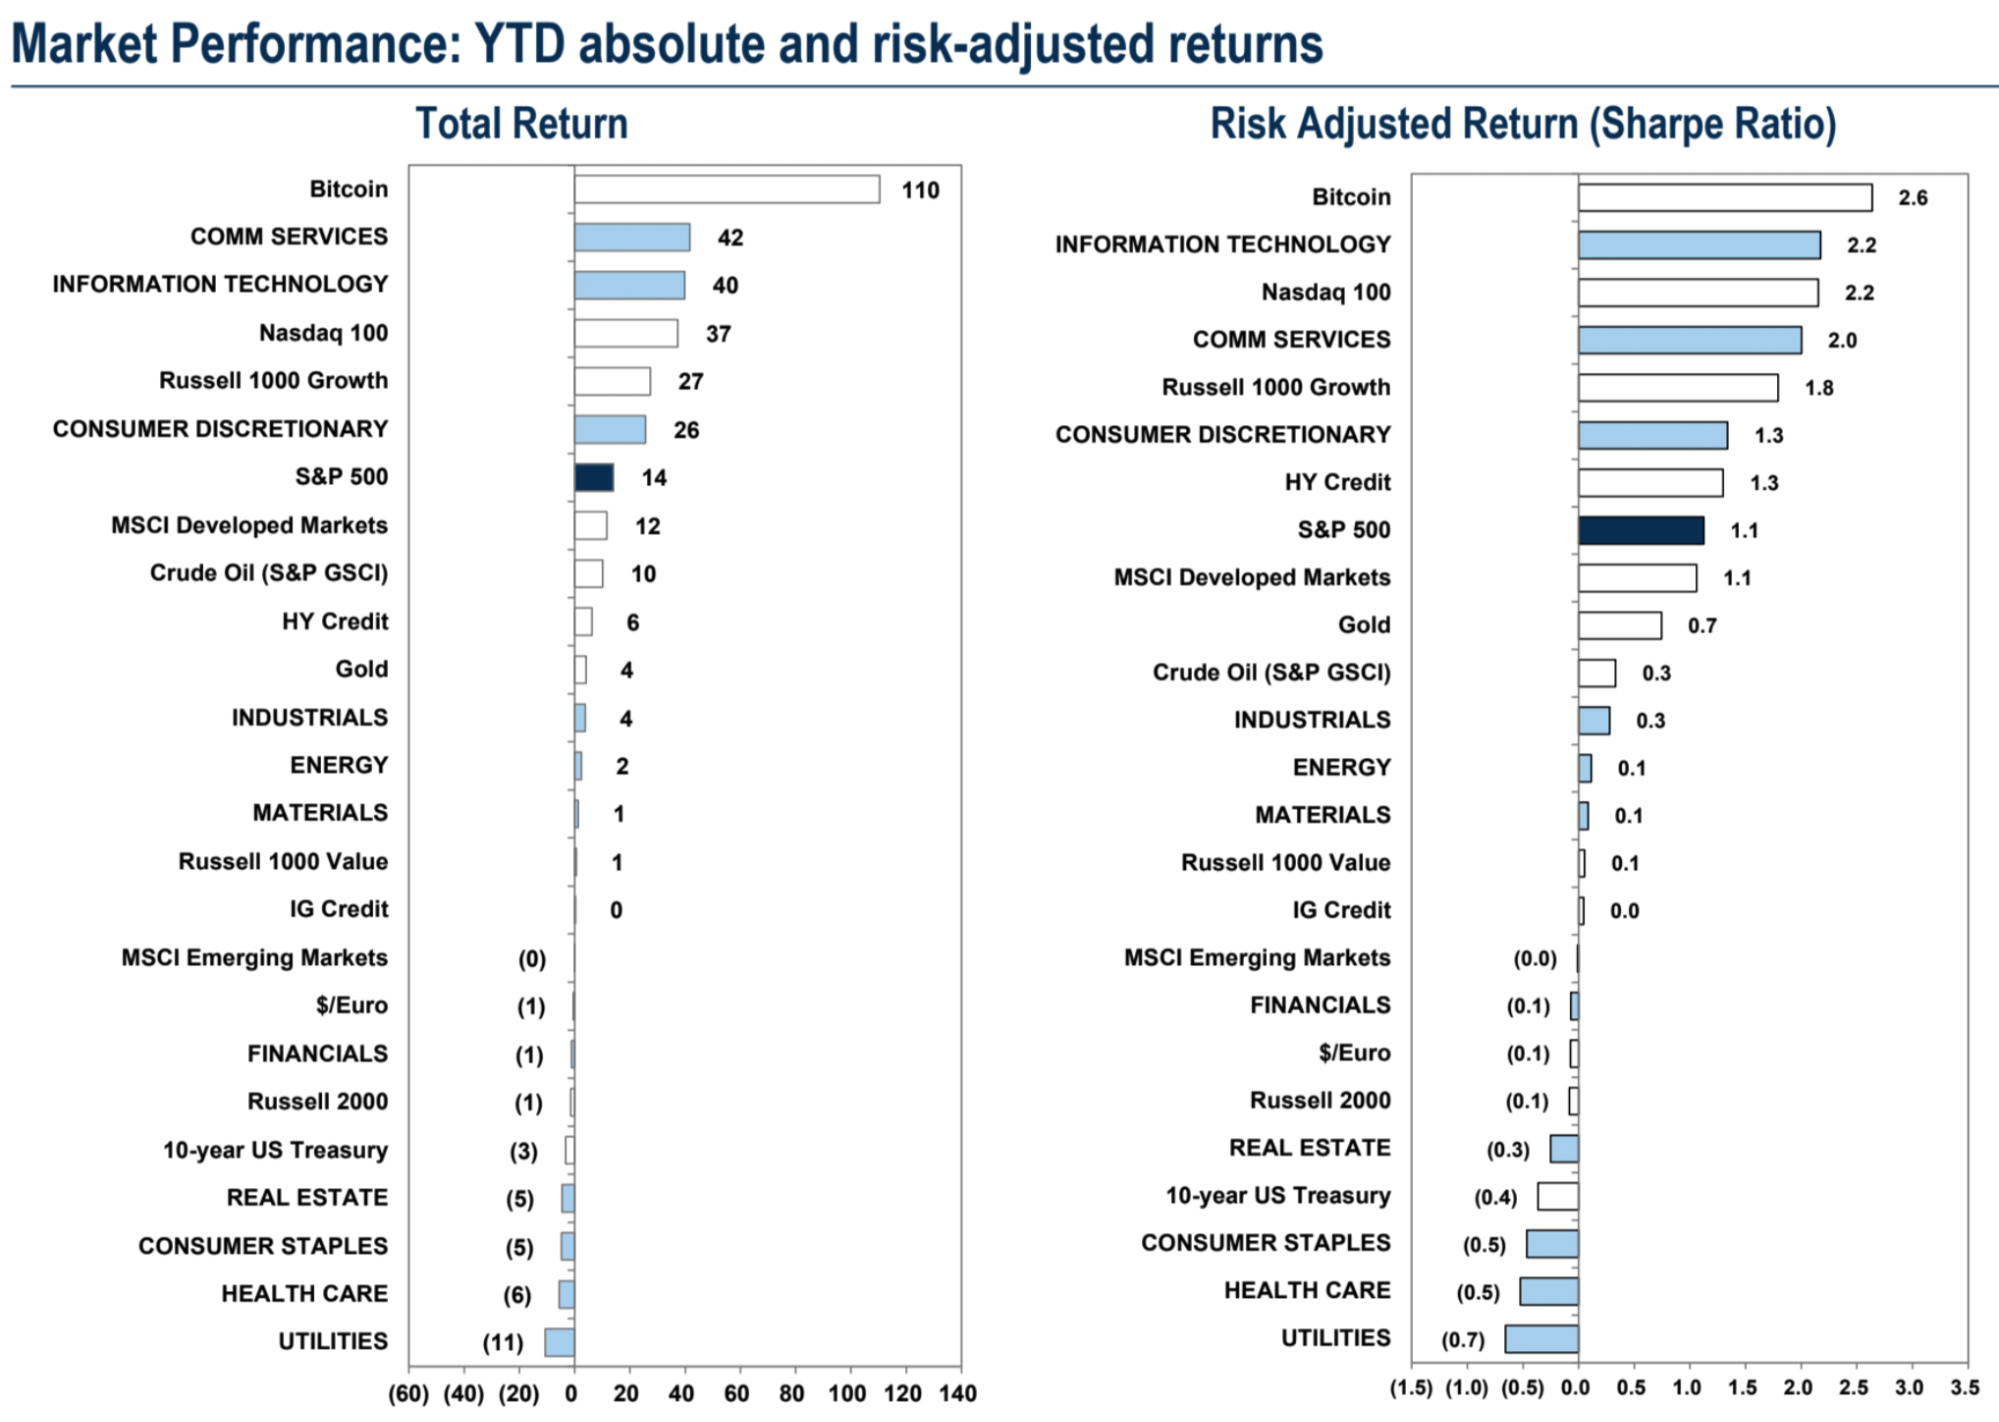
ビットコインの名目収益率とリスク収益率は、今年すべての主要資産クラスを上回りました。
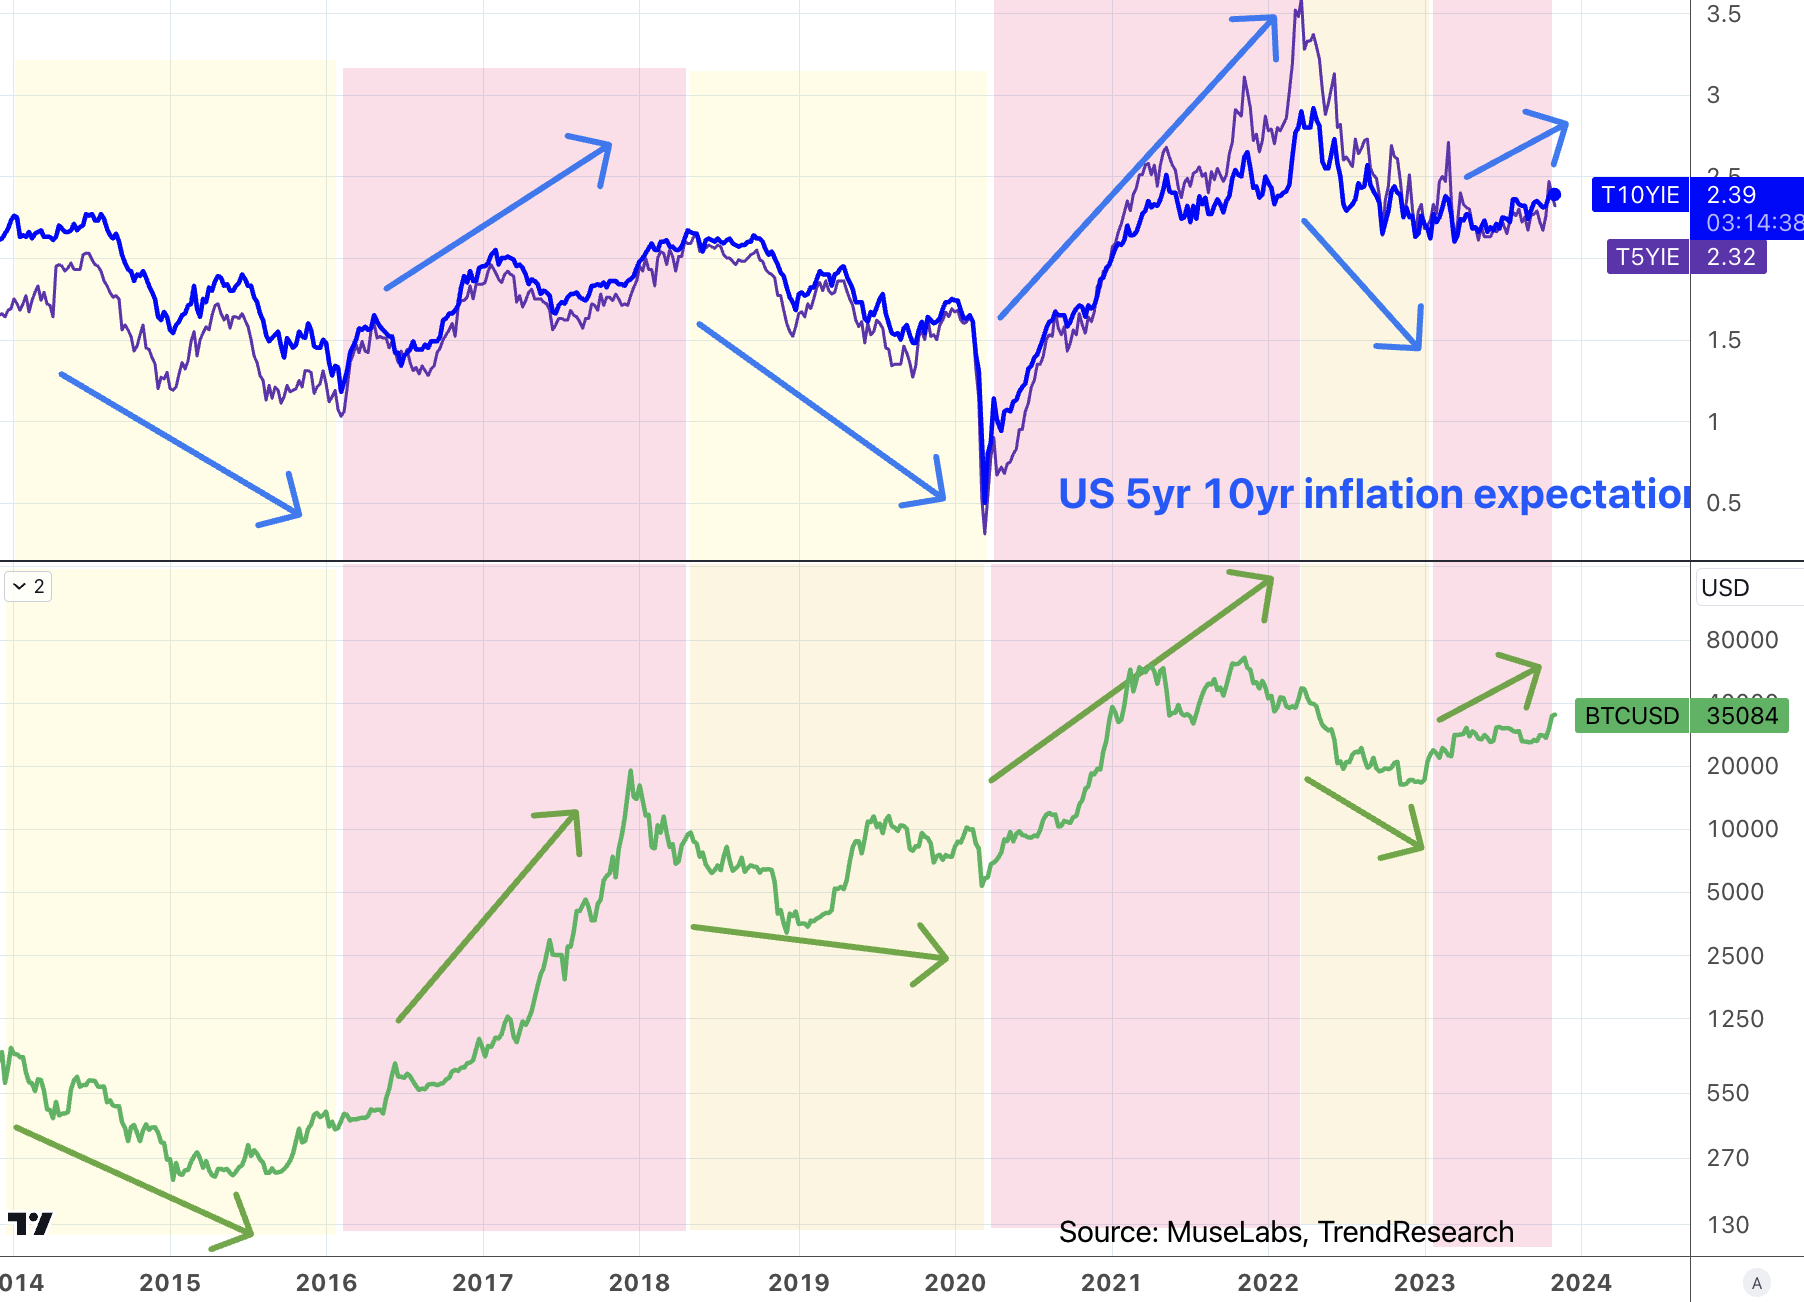
歴史的に、代替資産としての BTC の割り当て価値は主にインフレの影によって支えられていると考えており、流通市場でインフレ期待指標として一般的に参照される 5 年および 10 年の損益分岐点レートを使用すると、BTC の強気相場と弱気相場は、市場は常にインフレ期待の上昇と下降に対応しています。
FRBの政策金利がピークに達した場合、インフレ期待も冷え込むだろうか(過去2週間で5年物は20bp低下、10年物は10bp低下した)。そうなると、代替配分に対する需要も弱まる可能性がある。もう一つの良いシナリオは、FRBの政策金利はピークに達したが、実際の経済発展は改善を続けており、インフレ期待の急激な上昇につながるというものだ。来年の売上高は依然として非常に好調です(第 3 四半期の補助金を除く)。在庫と一時的な消費サポート)。したがって、金利の低下が代替資産の上昇と一致すると考えるのはいくぶん矛盾しています。
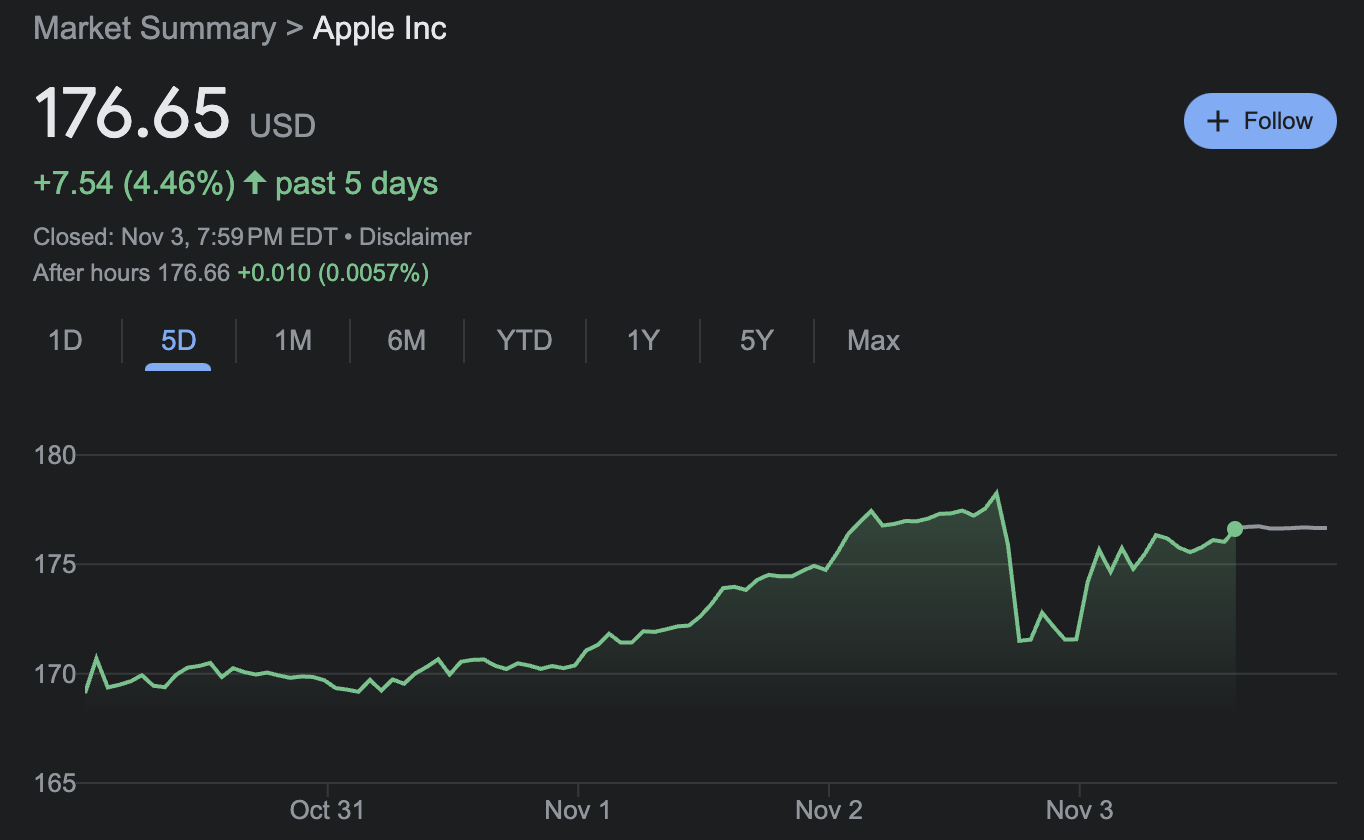
AAPLの第3四半期の売上高とEPSは予想を上回ったものの、多くの指標が予想を下回り、特に中華圏での売上高が低迷し、株価は一時3.4%下落したが、最終的には回復し、週間では4.5%上昇した。
今週のイスラエルの地上侵攻は、急速なエスカレーション(つまり、ヒズボラやイランのさらなる関与)を引き起こすことはなかった。米下院がイラン石油への制裁拡大法案を可決したにもかかわらず、原油価格は5ドル下落した。
ハト派FOMC
声明には目新しい内容はほとんどなかったが、経済活動の活発化がインフレ目標に向けた進展を妨げるかどうかを見極めるためのハト派的な様子見姿勢を示唆する内容だった。最も重要なことは、パウエル議長が最近のインフレ期待の上昇を軽視し、成長率は潜在成長率を上回っているものの、再利上げには十分ではないと改めて述べ、最近の金融環境の引き締めが実質的に利上げの代用になっていると認めたことである。これは市場が聞きたがるものでもあります。しかし、FRBのスタンスは7月以来変わっていないが、米国の金融情勢の引き締めは約75ベーシスポイントの利上げに相当し、成長の足を引っ張る可能性があり、その影響が第4四半期に反映される可能性がある。短期市場金利の調整により大きく変動しないことが多い。
9月のドットプロットから判断すると、今年あと1回の利上げがあるだろう、FRBは決して市場を驚かせることを好まないため、パウエル議長が最近の経済指標に十分な自信を持っているのであれば、それを明確にするか、少なくとも利上げをほのめかす必要がある。記者会見、次の会議でどのように行動するか。この結果は依然としてデータ主導であることを強調しており、長期金利の上昇が利上げに代わるものであることを繰り返し示しているが、市場には今回の利上げサイクルは終わり、インフレ期待は止まらない可能性があると信じる理由がある。
米国政府第4四半期の融資規模は減少
米財務省は第4四半期の純借入目標を予想の8,520億ドルに対して7,760億ドルに引き下げ、短期債比率を58%としたことで、長期債利回りに対する市場の不安が突如緩和された。米国財務省は第3四半期に1兆0100億ドルの国債を発行した。公式発表では、借入需要の減少は収入の増加によるものとされている。これとは別に、今週実施された四半期借り換え入札は予想より20億ドル少ない1020億ドルとなった。
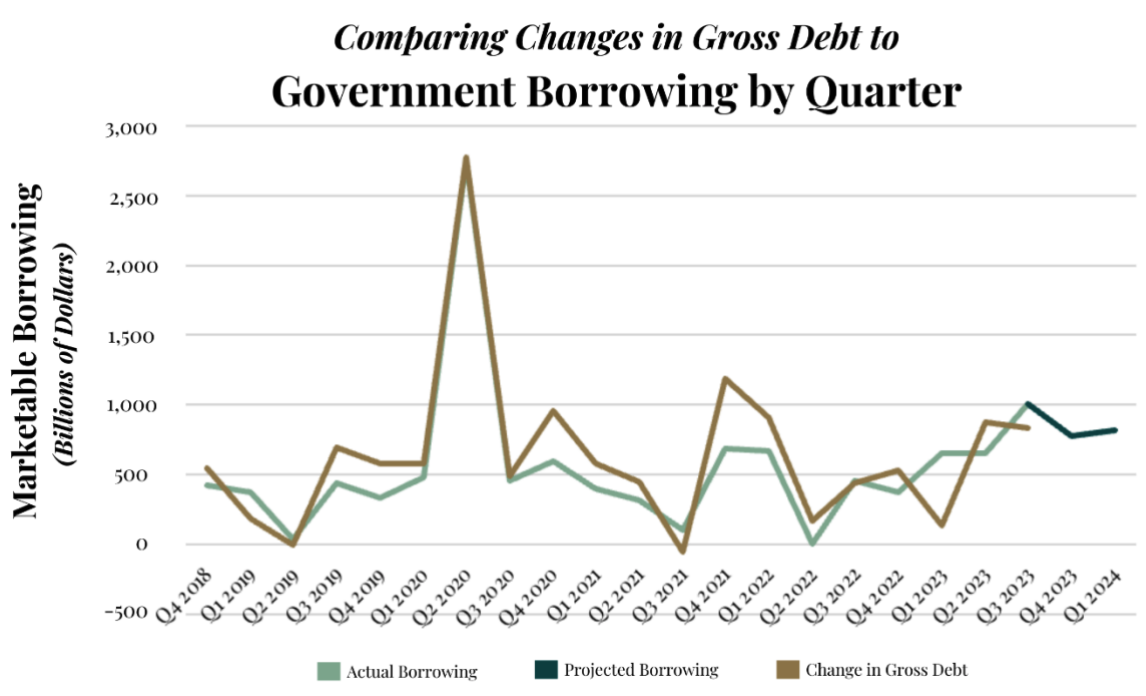
このようなニュースを受けて市場は過度に満足しているように見え、30年物と10年物がともに40bp近く下落したが、供給圧力が依然として存在していることを考慮すると、このような下落はオーバーシュートである可能性がある。債券市場からの良いニュースが長く続くことはほとんどありません。
日本銀行 + 新たな政府刺激策
市場の噂通り、日銀はイールドカーブの制御を再び緩和したが、非常に曖昧なやり方で、つまり、日銀は10年物日本国債の利回りを過去の水準よりも高くすることを容認できるようになった。 1% ですが、行き過ぎは禁物です。これにより円は151.7円まで急落し、日本株は7%上昇した。日銀は債務を守るために為替レートを放棄する決意をしているようだ。しかし、一部のアナリストは、これは単なる言葉の曖昧さであり、実際には、日銀による国債10年変動ハードリミットの解除は、YCCの解除に等しいと考えている。そのため、日本国債の利回りは上昇しますが、株式市場と米ドルも一緒に上昇することになり、この点についての市場の認識は実際には分かれています。しかし一般的に、日本の利回りが再び低下することに賭けるのは明らかに適切ではなく、円をロングするには非常に良い時期かもしれない。
さらに、先週金曜日の金融ニュースは多くの人に無視され、日本の閣議は主に税金還付、エネルギー価格補助金、企業の賃金引き上げ奨励などを含む17兆円(1100億米ドル)の経済刺激策を承認した。半導体への投資を促進し、GDPの3.1%まで人口増加を促進する計画で、地方自治体の支出や国の融資を含めると、計画規模は総額21兆8000億円となり、GDPの3.1%、4%となる。
日本は債務の対GDP比が世界で最も高い(262%)。
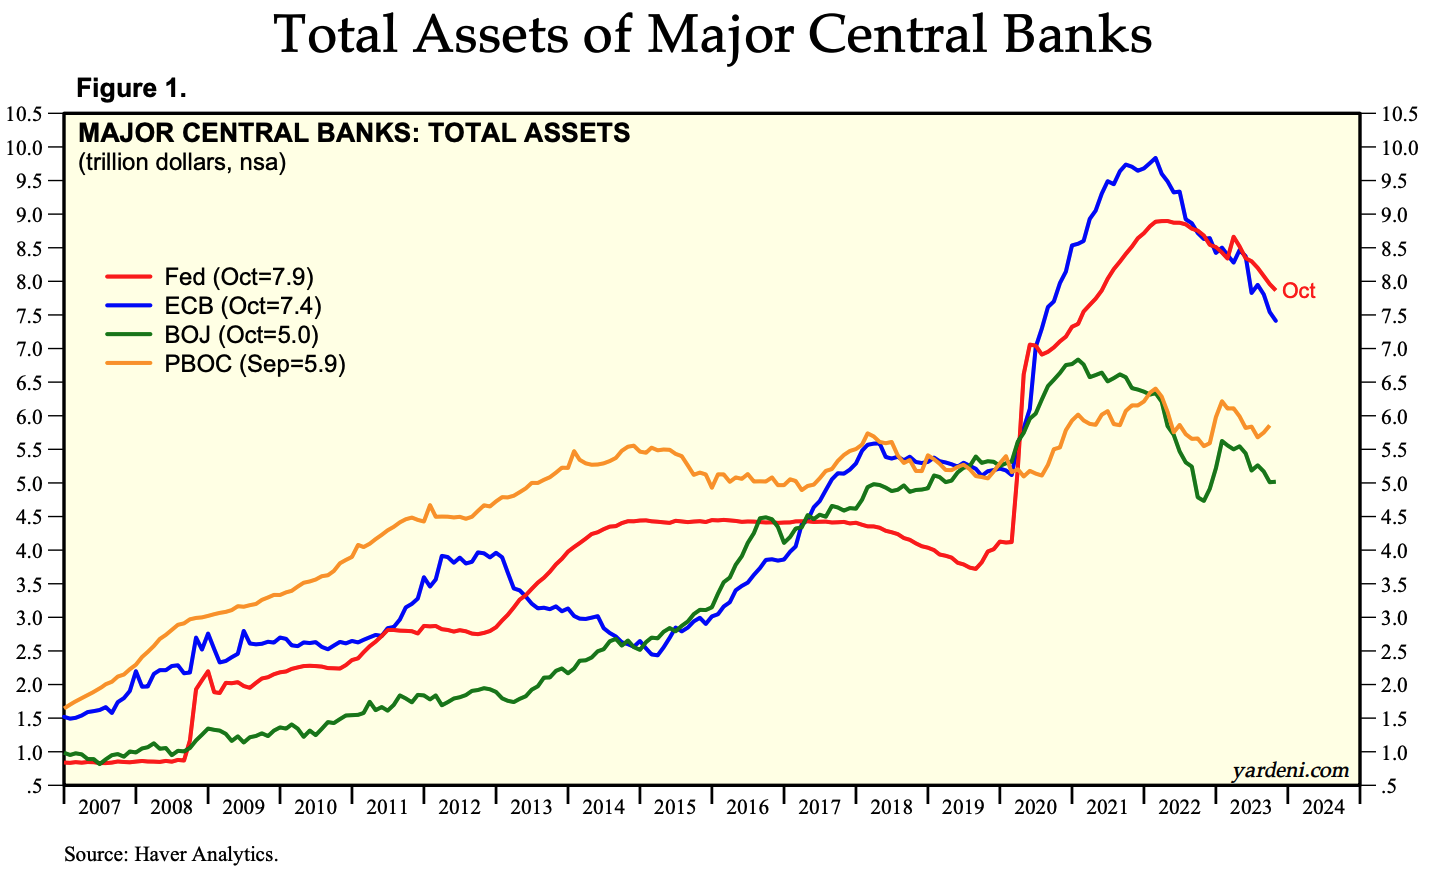
中国政府に続き、日本の中央政府のレバレッジ強化により、東方から市場への現金輸出が増加し、中央銀行のバランスシート縮小がヘッジされる可能性がある。
人件費と雇用統計はともに低下した
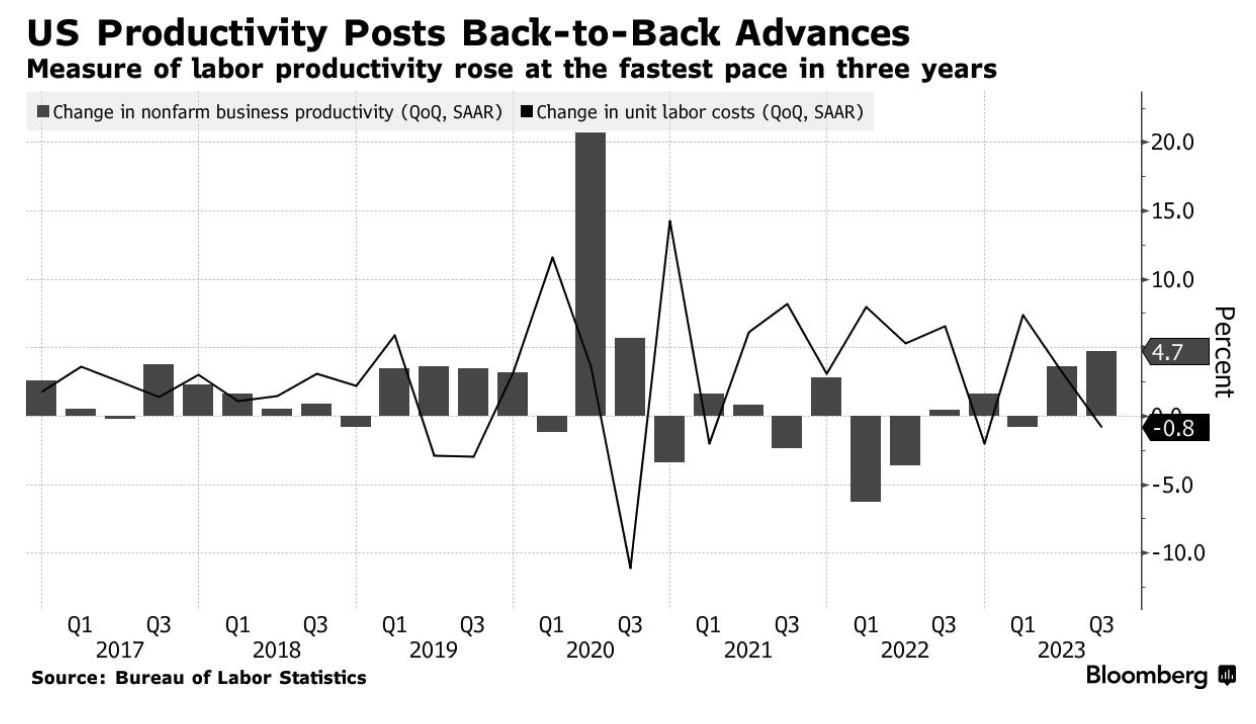
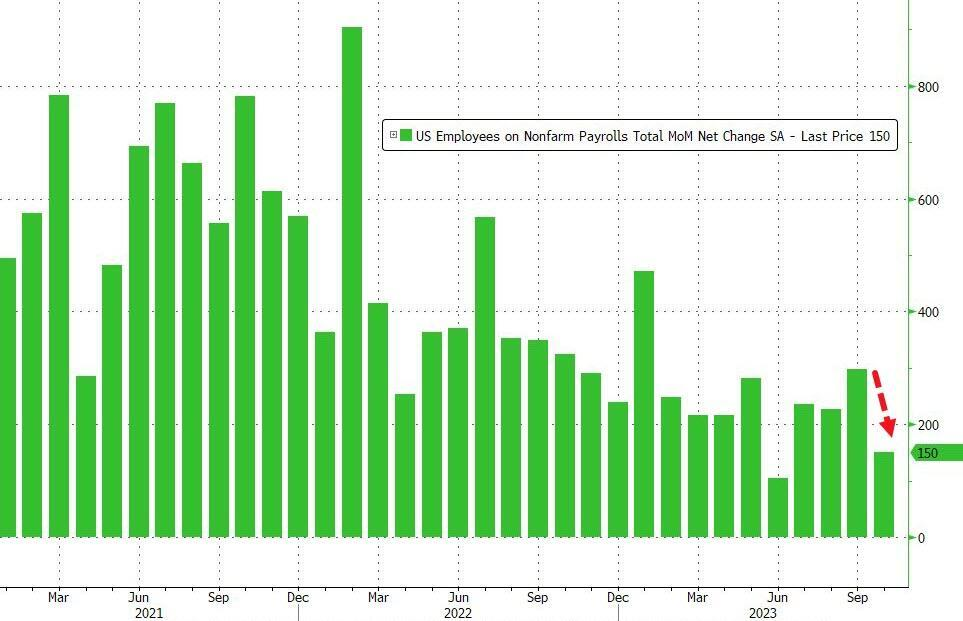
生産性は、前四半期の 3.6% 増加に続き、第 3 四半期も年率 4.7% で増加しました。単位労働コストは第2・四半期に3.2%上昇した後、0.8%低下した。これは2022年後半以来初めての減少となる。市場では当初0.7%上昇が見込まれていたため、非常に予想外といえる。重ね合わせると、10月の米国の非農業新規雇用者数は予想の18万人に対して15万人と予想よりも減速し、一方、失業率は2022年1月以来の高水準となる3.9%に上昇した。 UAWのストライキによって創出された3万人以上の雇用を考慮しなくても、この数字は比較的貧弱だ。
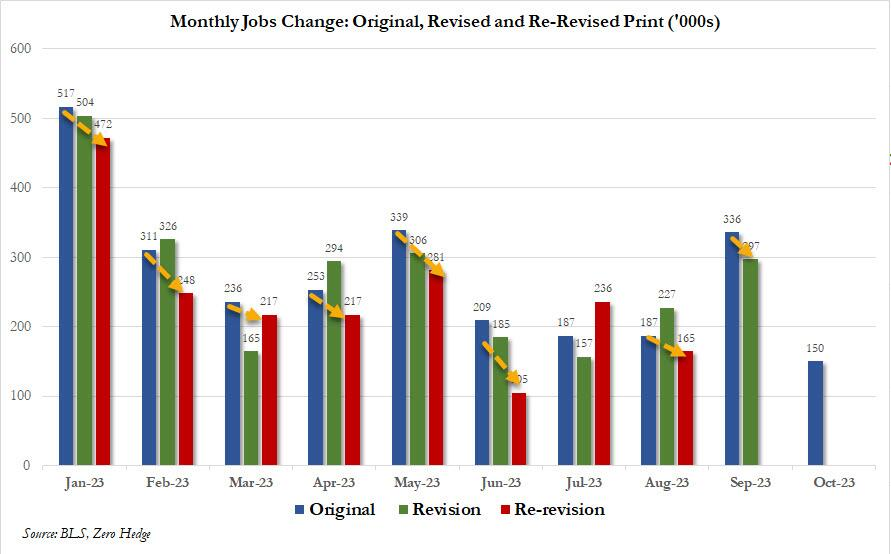
さらに、予想通り、8月と9月の雇用統計は大幅に下方修正され、今年最初の9カ月のうち8カ月で、データは当初の値よりも下方修正された。データは引き続き信頼性が低く、これがすべてのエコノミストの懸念であるそしてデータに依存する経済学者...トレーダーは次のような苦痛を感じるでしょう。
選挙年の株式市場のパフォーマンス
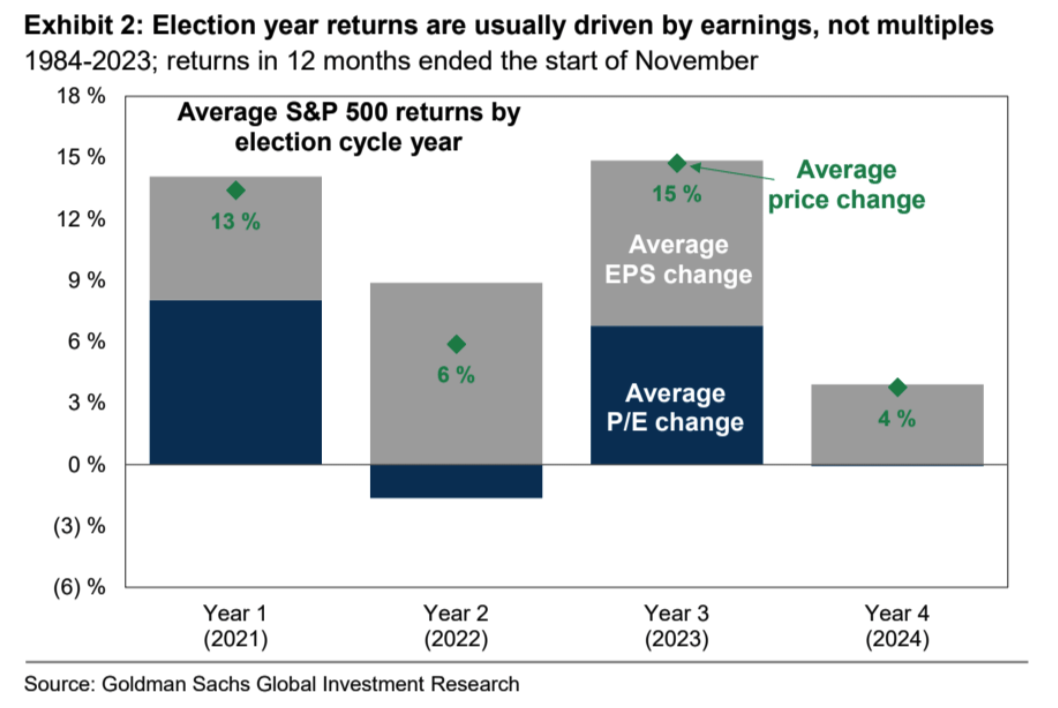
米国総選挙まであと1年あまりとなり、米国政治はより複雑な年に突入しており、選挙年には株式市場のリターンが平均を下回る傾向にある。 1932年以来、SP 500の選挙前の12か月のリターンは平均7%であったのに対し、選挙のない年は9%でした。最近の歴史の中で、選挙前の株式市場のパフォーマンスはさらに低迷しており、10回の大統領選挙までの12カ月におけるSP500の平均リターンはわずか4%だった。
通常、選挙の年には収益が増加しますが、株式市場の評価額は通常横ばいです。
株式市場のボラティリティは通常、平均を上回ります。 1984 年以来、実現ボラティリティは選挙前年の平均 18%、非選挙年では 16% でした。
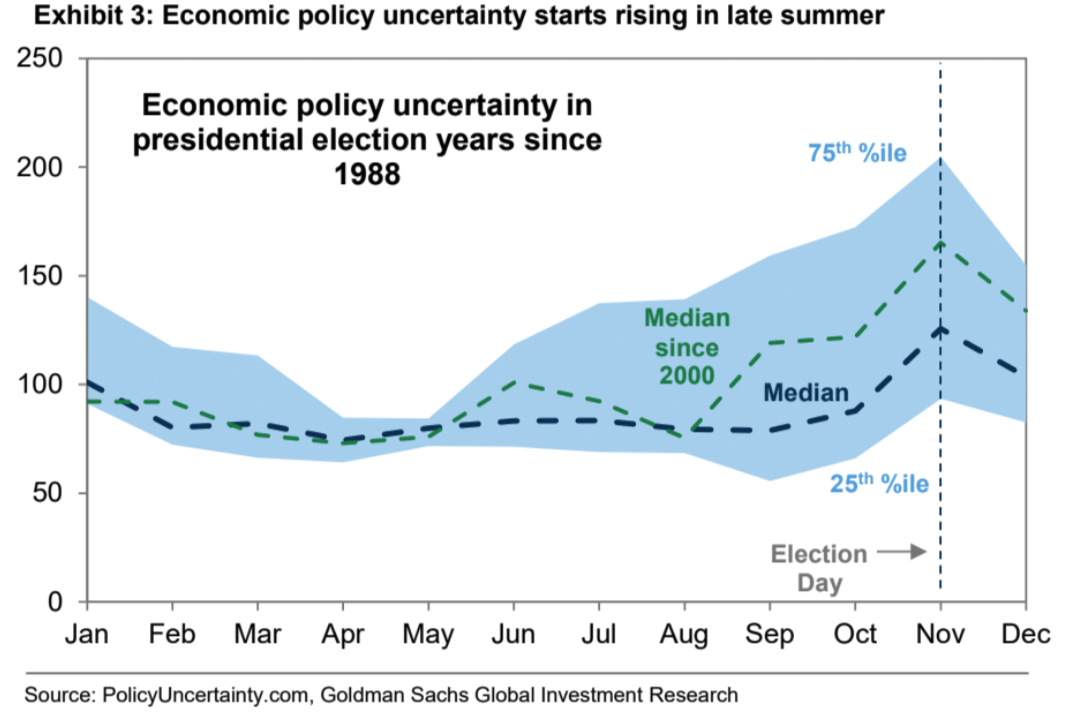
経済政策の不確実性指数は通常、選挙前に上昇します。
大統領選挙後、不確実性が薄れるにつれて株価は通常大幅に反発する。政策不確実性指数は通常、投資家が選挙結果の政策への影響をより明確にするため、選挙後の数週間で低下します。 1984年以降の中央値は、選挙日から年末までの8週間でSP 500指数が5.0%上昇したのに対し、選挙のない年の同期間は2.6%上昇したことを示している。
バンク・オブ・アメリカ・メリルリンチのハートネット最高経営責任者(CEO)は、来年のパニックは本当に目を引くものになるだろうと信じている:「非常に多くの怒り、非常に多くの憎しみがあるが、失業率は非常に低い。失業率が5%に達したら想像できるだろうか。 「社会は混乱するだろうか?それが24年初頭に政策パニックが起きている理由だ」
位置
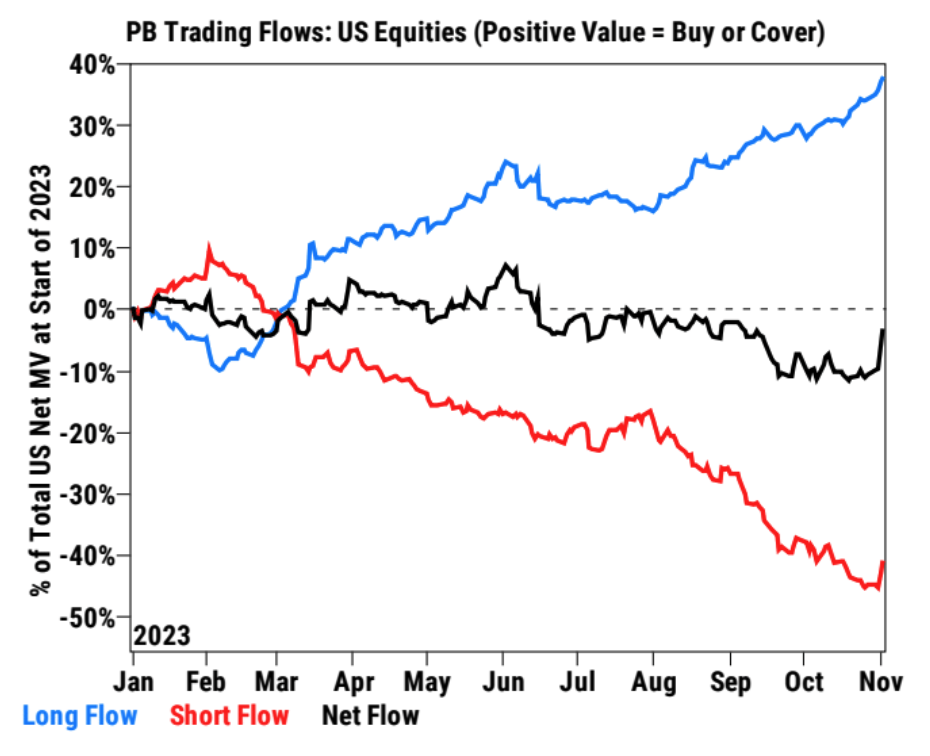
ゴールドマン・サックス・プライム・データ:ヘッジファンドはFOMC会合後、米国株を積極的に買い越しており、5日間の買い越しとしては2021年12月以来最大(過去5年間で99パーセンタイル)となった。ショートカバーとロング買いはどちらも明らかです。
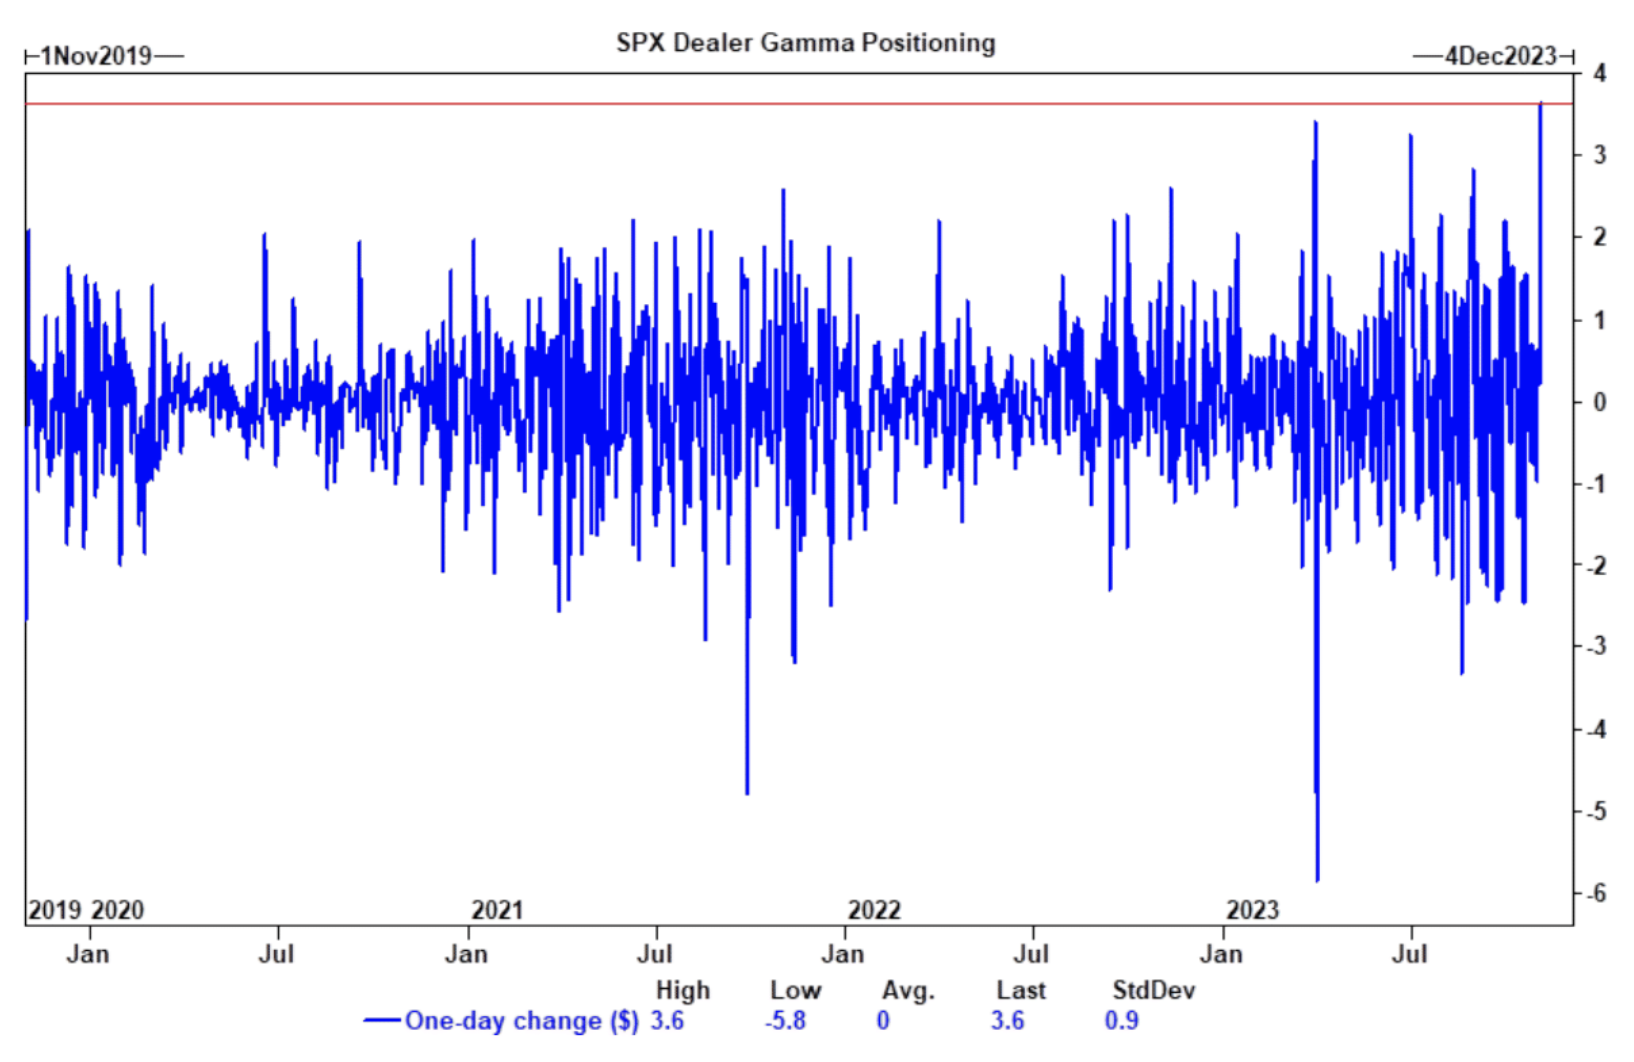
SPXガンマは木曜日、1日としては過去最大の上昇率を記録し、市場がポートフォリオのエクスポージャーの拡大を急いでいることを示唆しています。
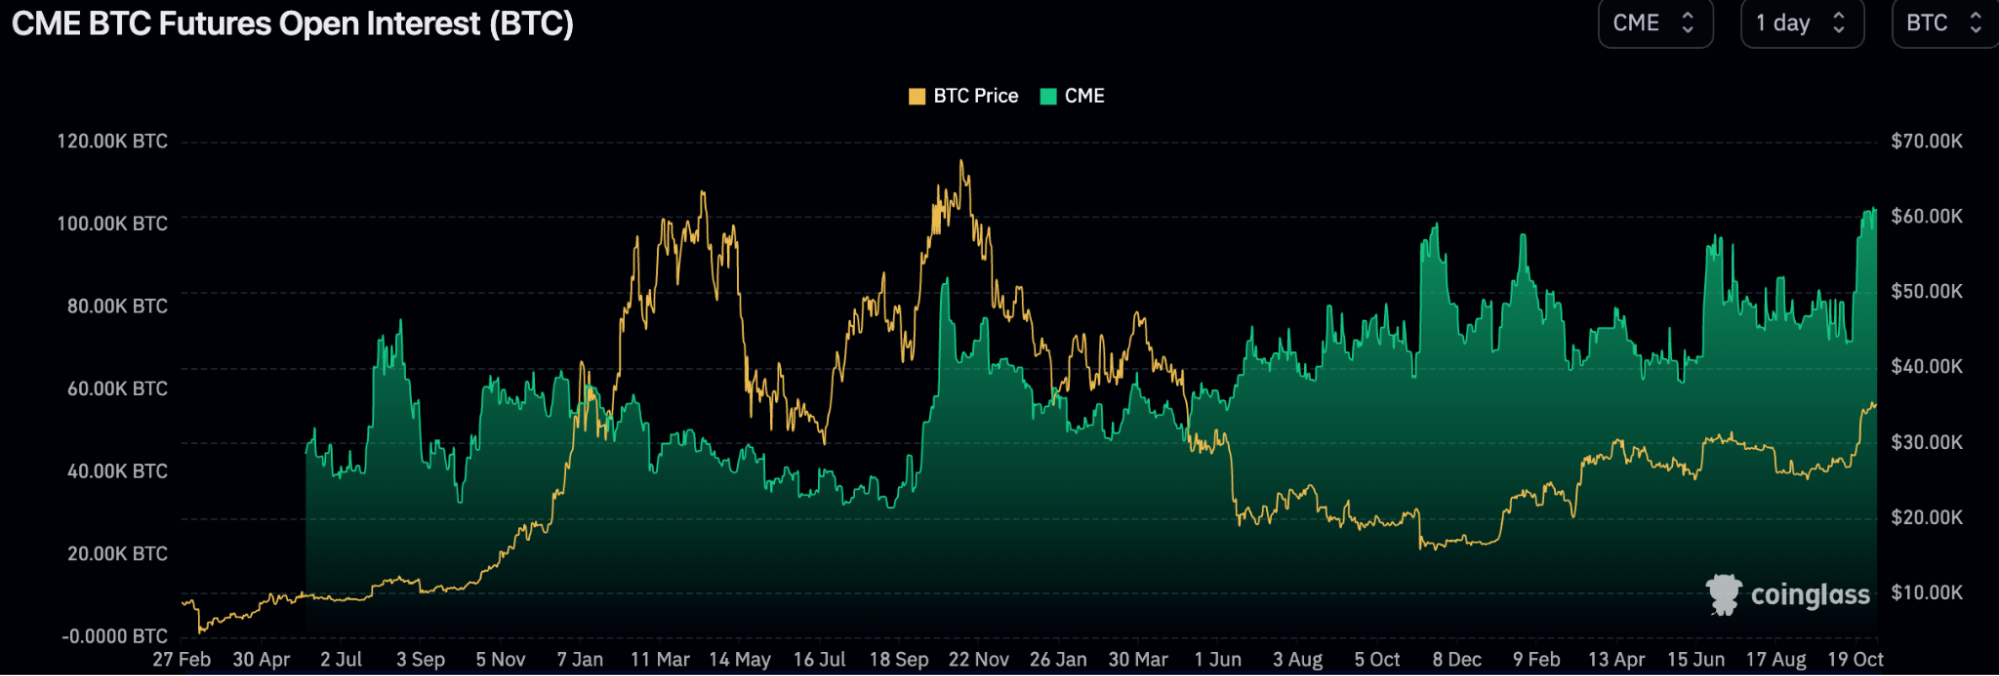
CME の BTC マージン先物契約の建玉は、BTC 価格が史上最高値の 53% にすぎないにもかかわらず、先週最高値を更新しました。
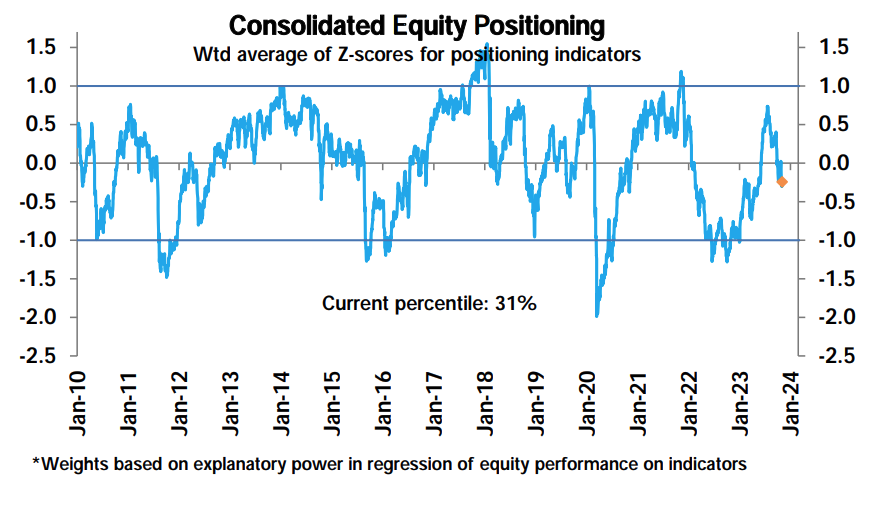
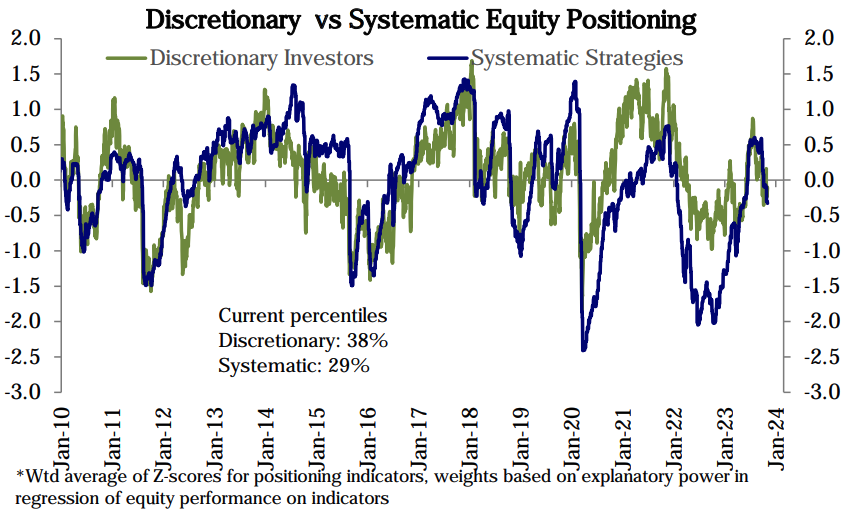
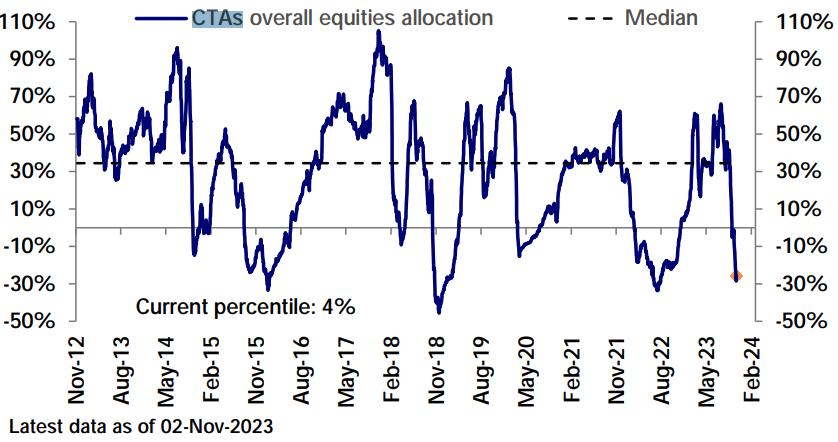
先週の米国株ポジションはわずかに減少し、市場の急激な上昇にもかかわらず(多くの統計的要因が遅れていると思われる)、総合的な株式ポジションは33パーセンタイルから31パーセンタイルに、主観的投資家は41~38パーセンタイル、そしてシステマティック投資家は31パーセンタイルに低下した。 – 29 パーセンタイル:
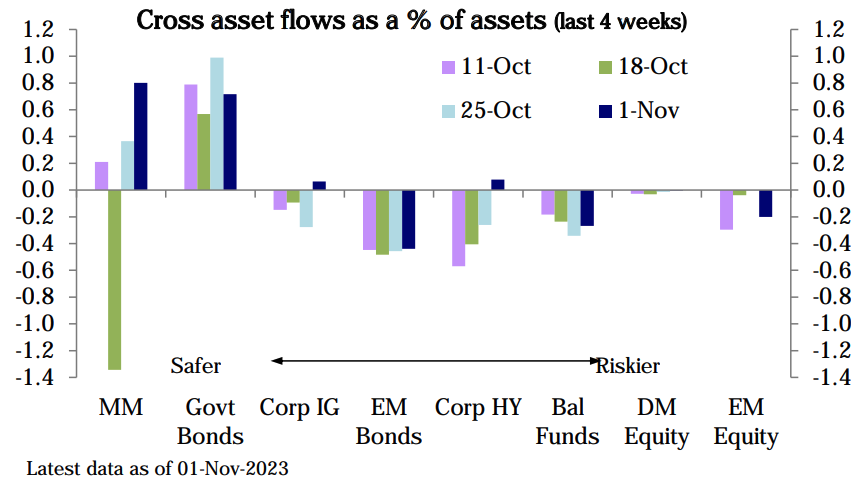
株式ファンド(マイナス34億ドル)は、新興市場株式ファンドからの償還を中心に4週連続で資金が流出した(水曜までのデータ)、債券ファンド(22億ドル)は4週連続で資金が流入した。マネーマーケットファンド(642億ドル)への流入が、特に米国(662億ドル)で加速
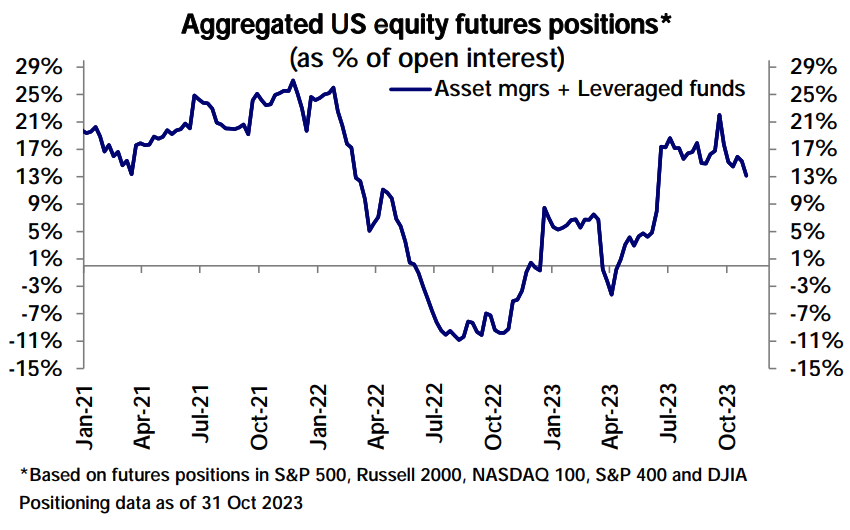
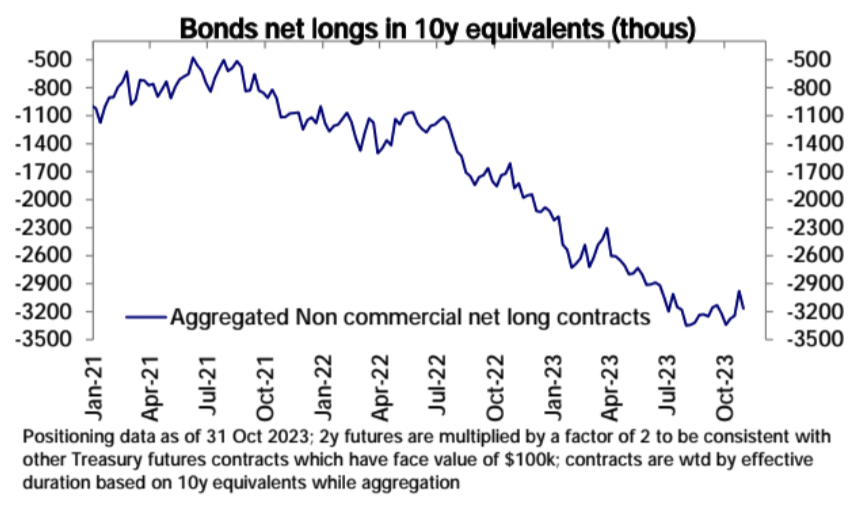
CFTC先物データ(火曜日時点)によると、米国株の買い越しポジションが減少し、S&P500種とナスダック100種の買い越しポジションが減少し、ラッセル2000種の買い越しポジションが4週連続で減少した。米ドルのネットショートポジションは減少した。原油の買い越しポジションは若干減少した。金の買い越しが増加した。
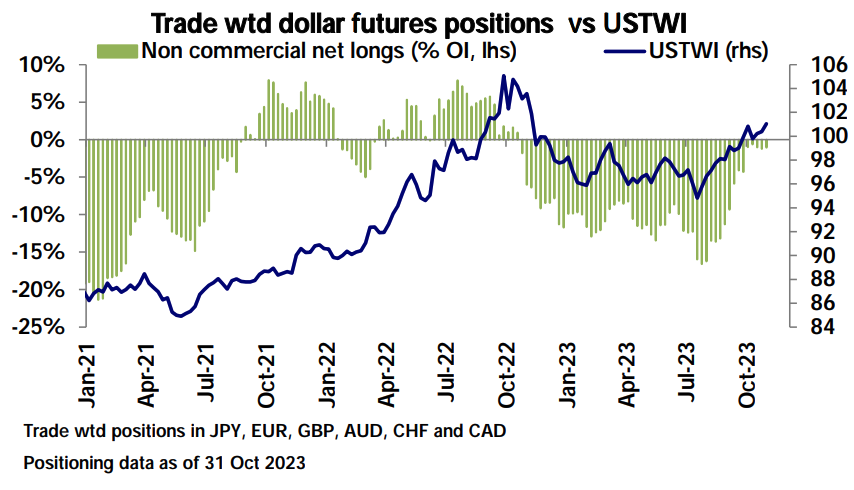
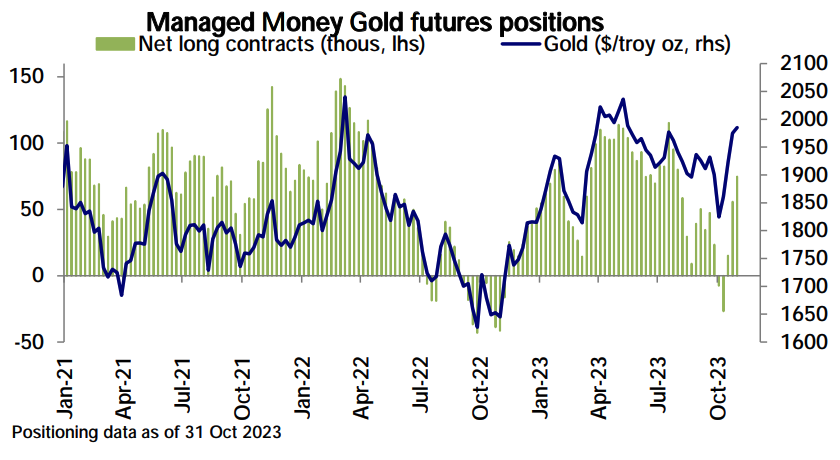
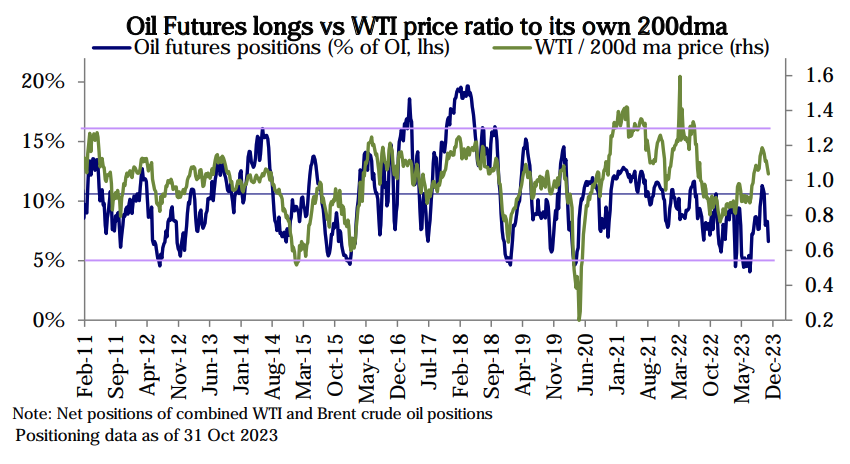
債券ショートが再蓄積している(ただし、市場利回りが急激に低下し始めたのは水曜日だった)。
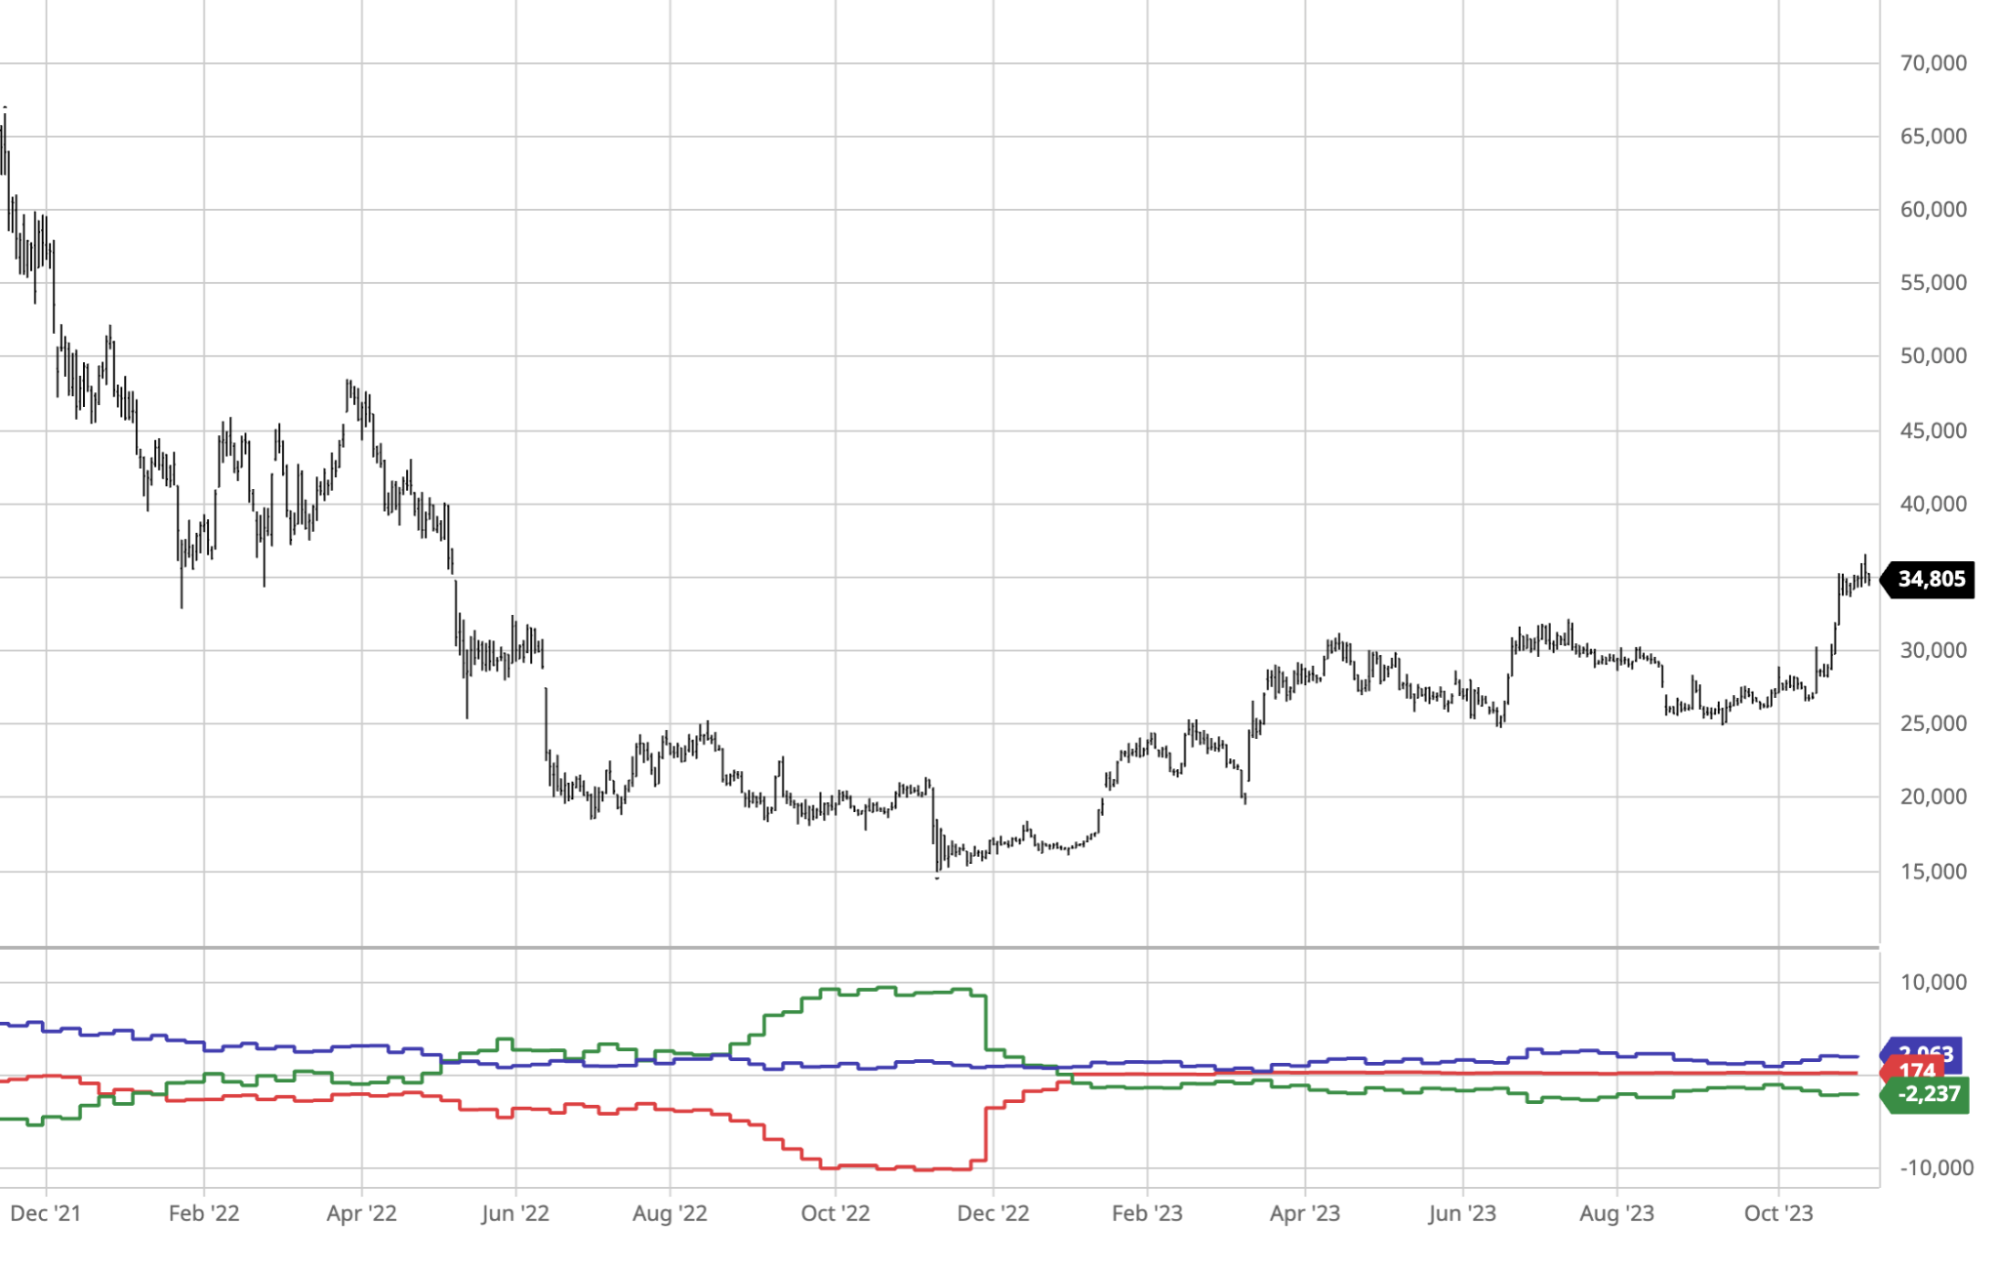
CME ビットコインの投機的なネット ショート ポジションは、以下の図の緑色の線で示されているように、わずかに減少しています。BTC 価格の急激な上昇にもかかわらず、先週を除いて、投機的なネット ショート ポジションは過去 3 週間で増加しています。
気分
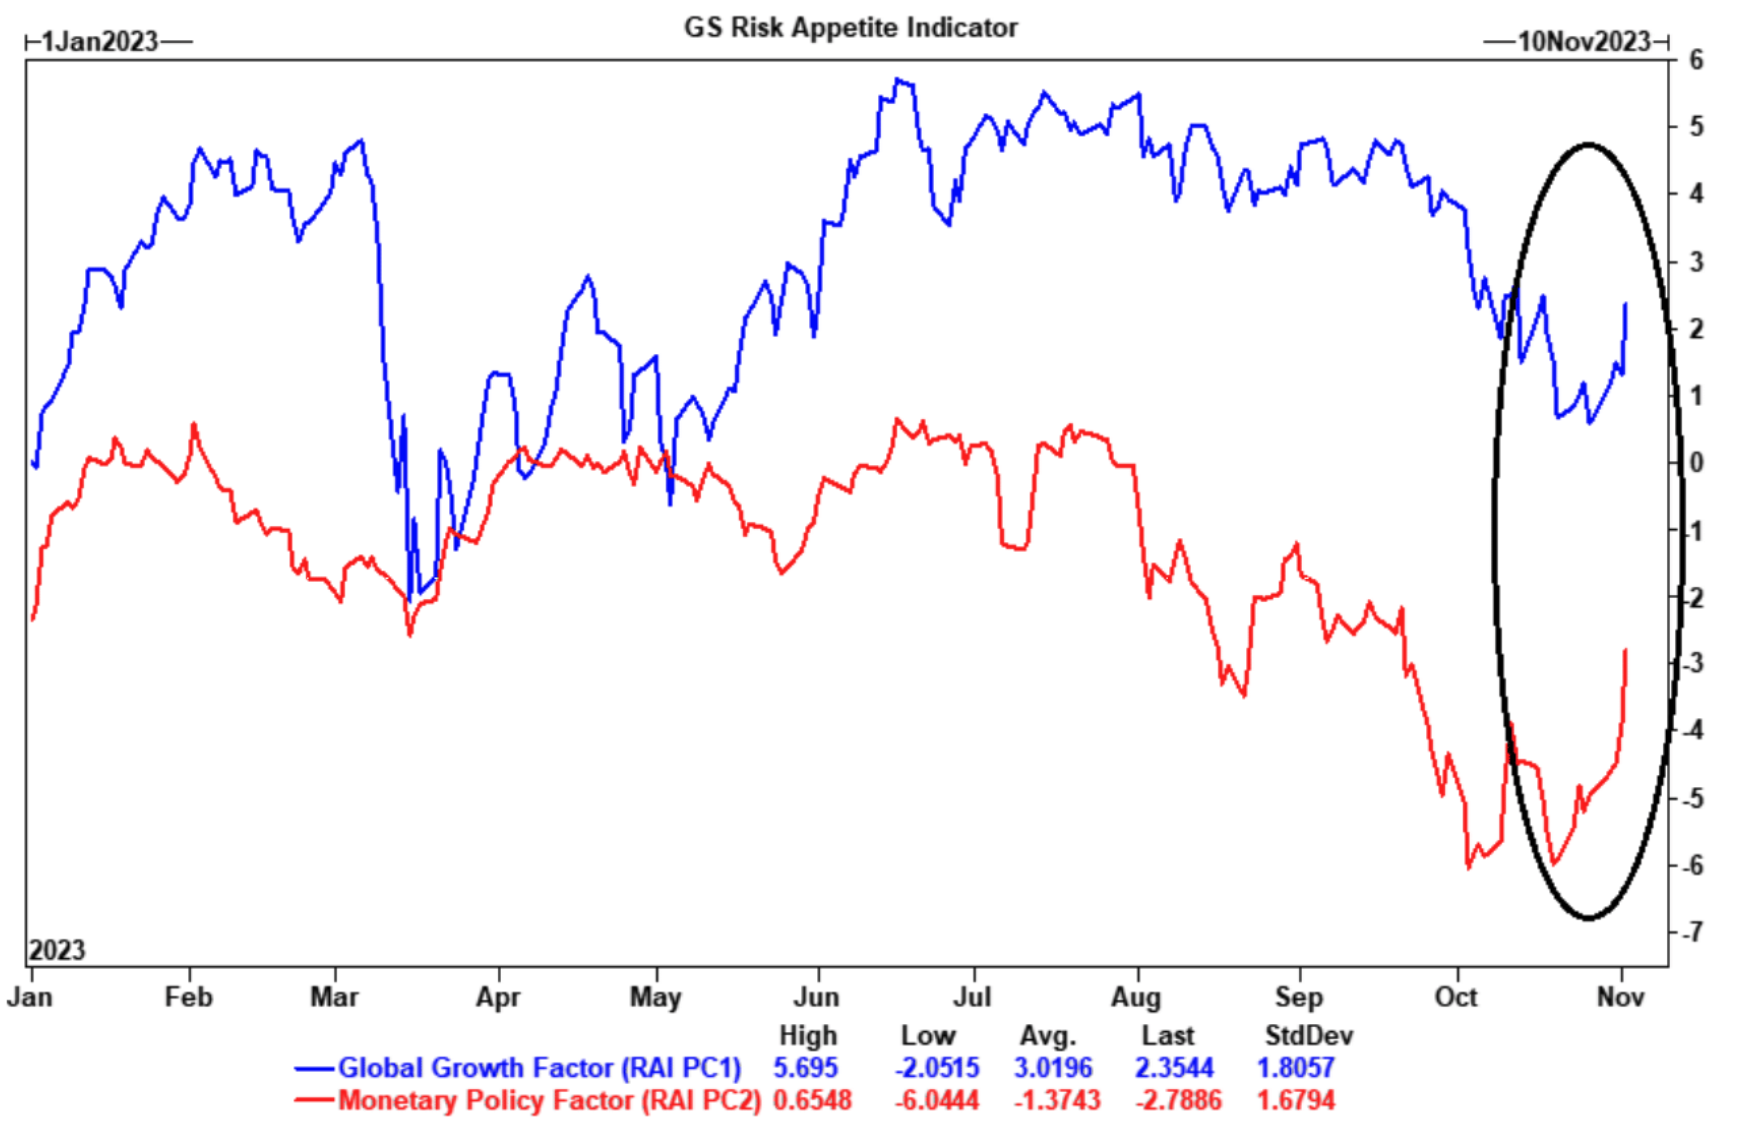
ゴールドマン・サックスの社内リスク選好指標は上昇し、金融政策期待と世界成長期待の両方が上昇しており、これは私たちが夏の初めに見たのと同様の背景です。
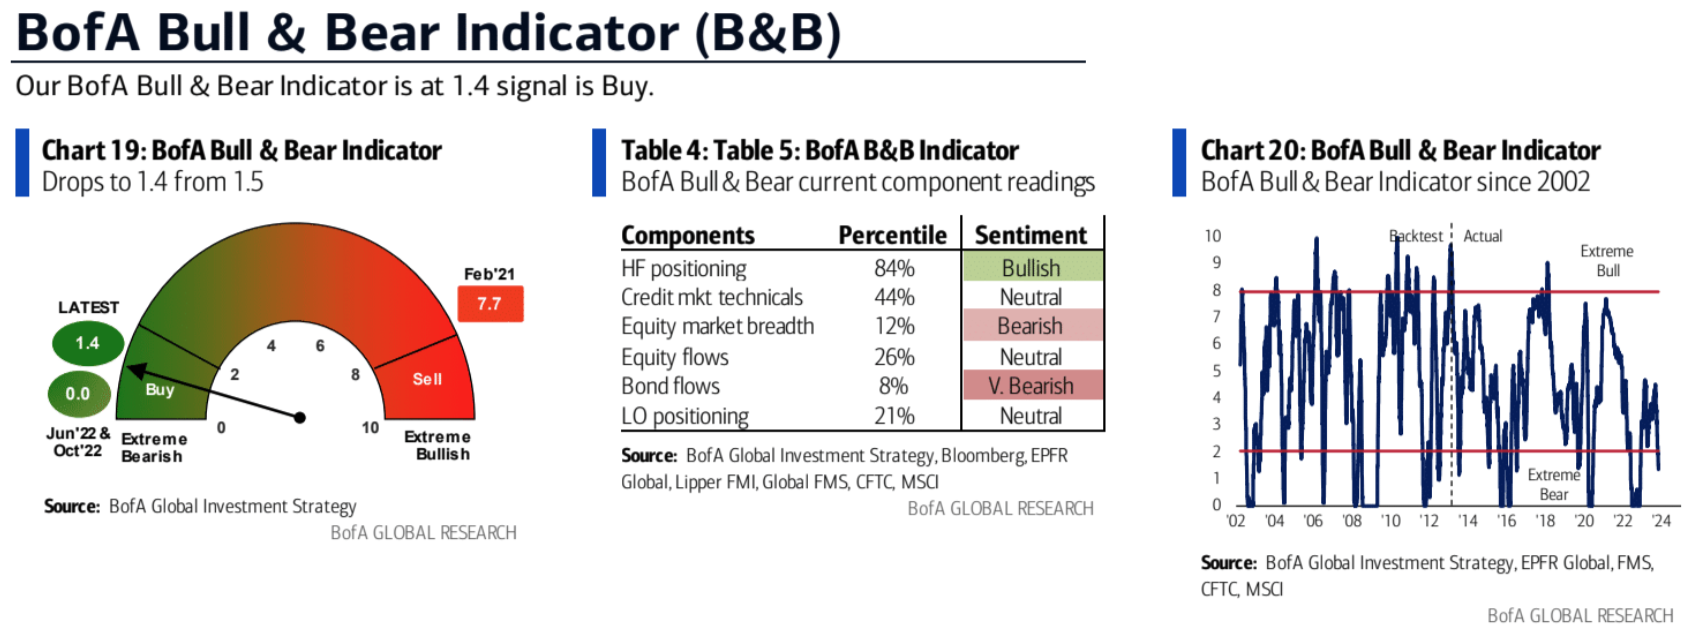
BofAブル&ベア指数は先週、2022年11月以来の最低水準となる1.4まで低下し、3週連続で反転「買い」シグナルを発した。歴史的には、その発動から12週間で株式市場は平均上昇した。 6%。
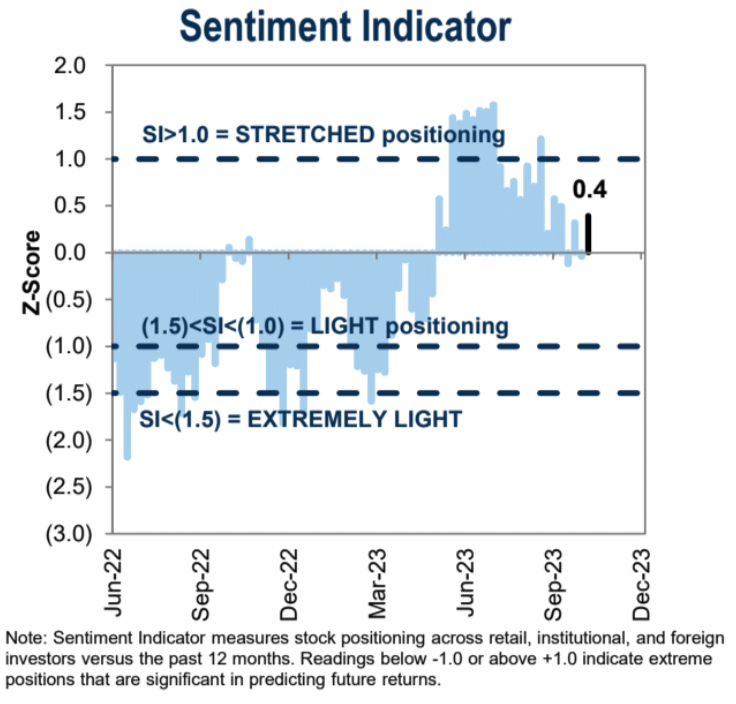
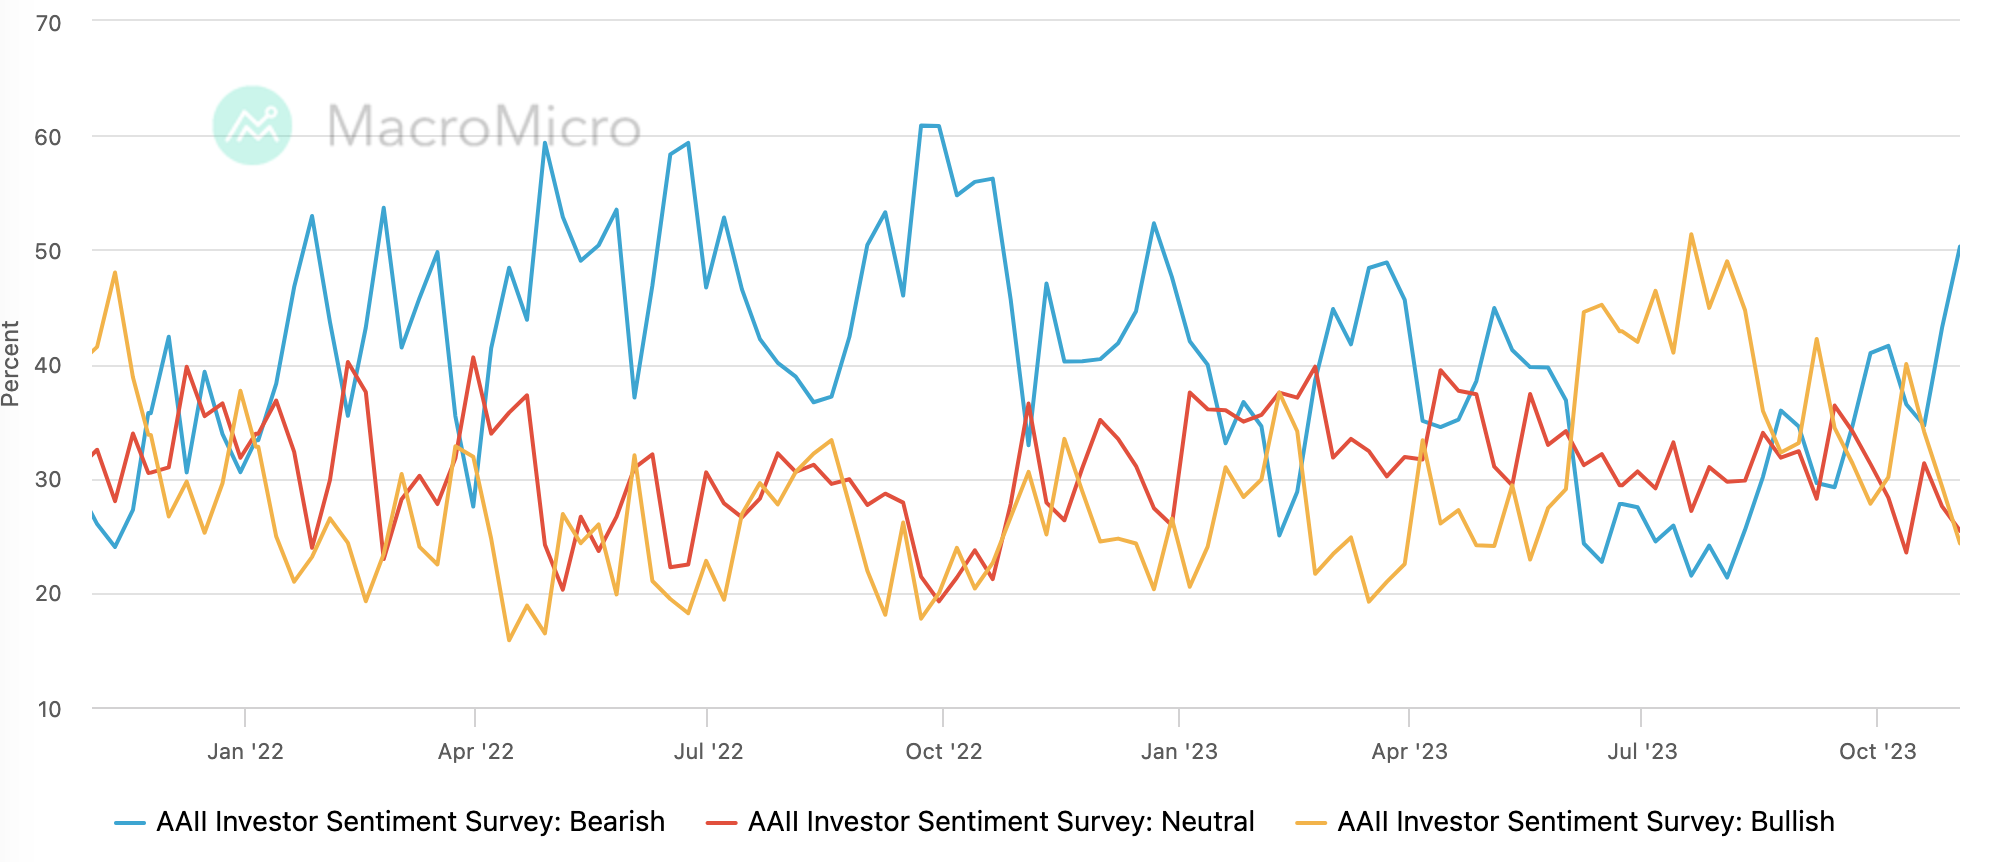
AAII のセンチメント調査と市場状況が大きく逸脱することはほとんどなく、弱気比率は今年の最高レベルである 43.18 ~ 50.28% に上昇しました。
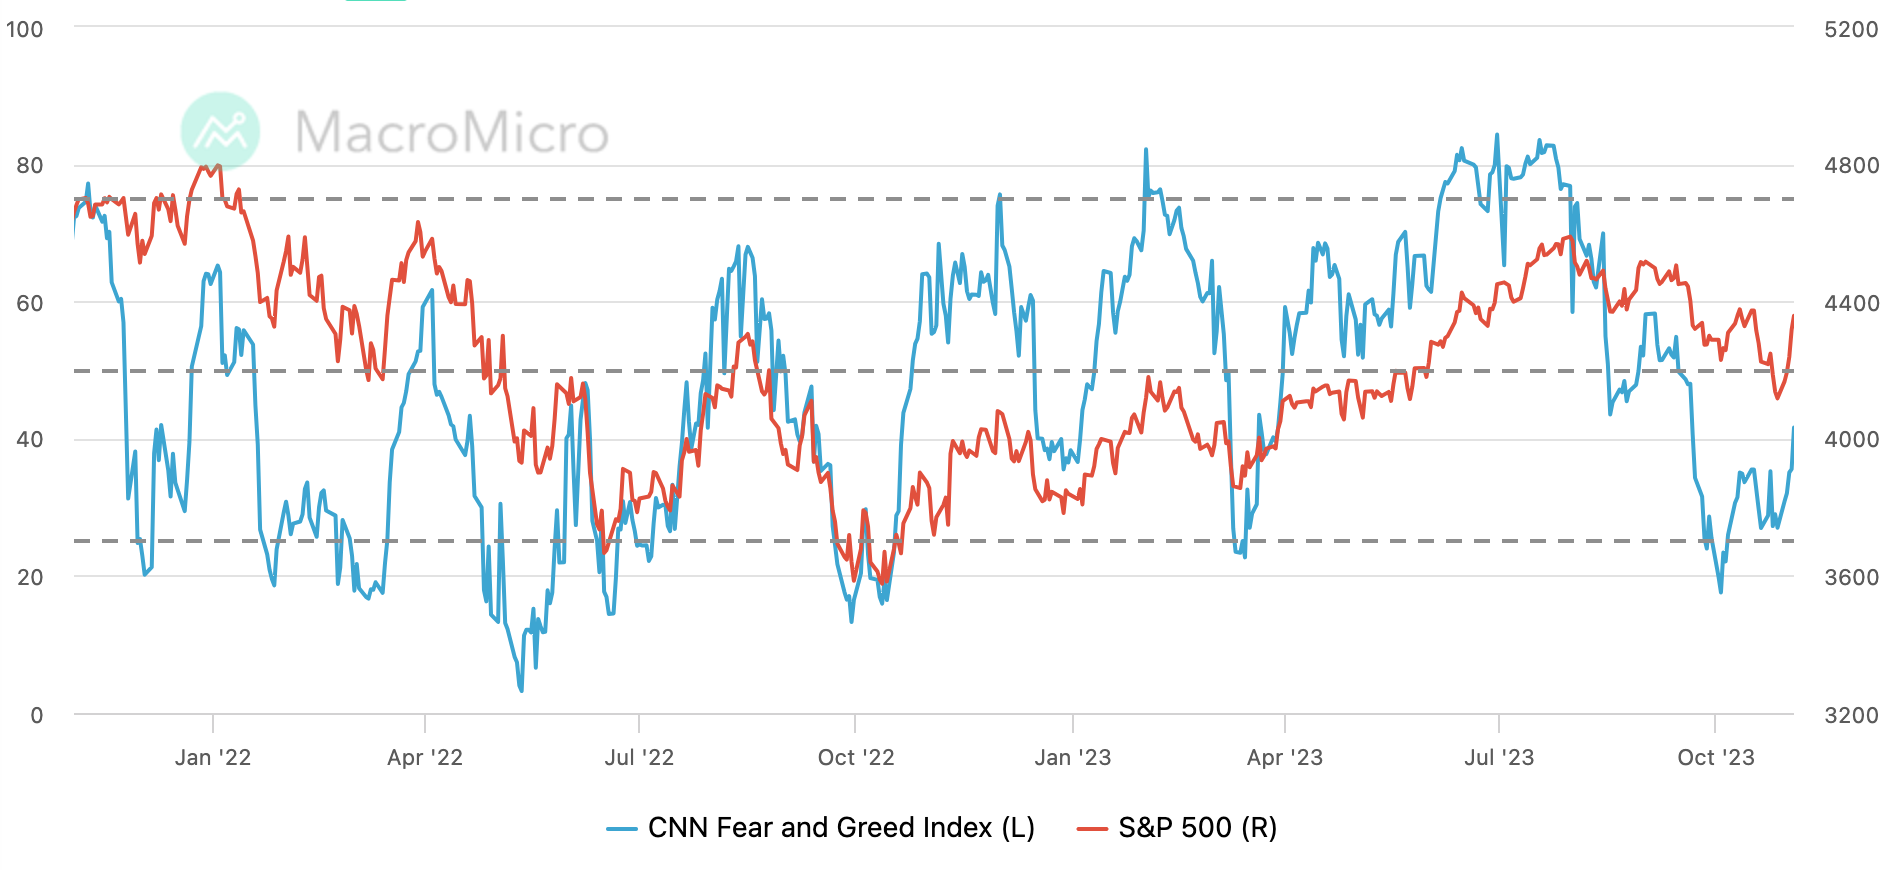
CNN の恐怖と貪欲指数は 40 を超えて回復しましたが、依然として中立を下回っています。
今週の展望
私たちが先週、ポジションとセンチメントのデータに基づいて米国株式市場が反発すると予想して以来、ファンダメンタルズと政策期待の変化に応じて、市場では積極的なショートカバーが見られるとともに、以前は売られすぎていた目標を誇大宣伝している。少なくとも今週逆転することはないと思われます (大きなイベントはありません)。しかし、金利市場のオーバーシュートや景気減速の全体的な傾向から判断すると、今回の反発の上限は高くない。





