


シグナルプラスマクロ調査レポート特別編:リスクオン


今年はサンタクロースがやって来るのが非常に早く、2か月近く早かったです。
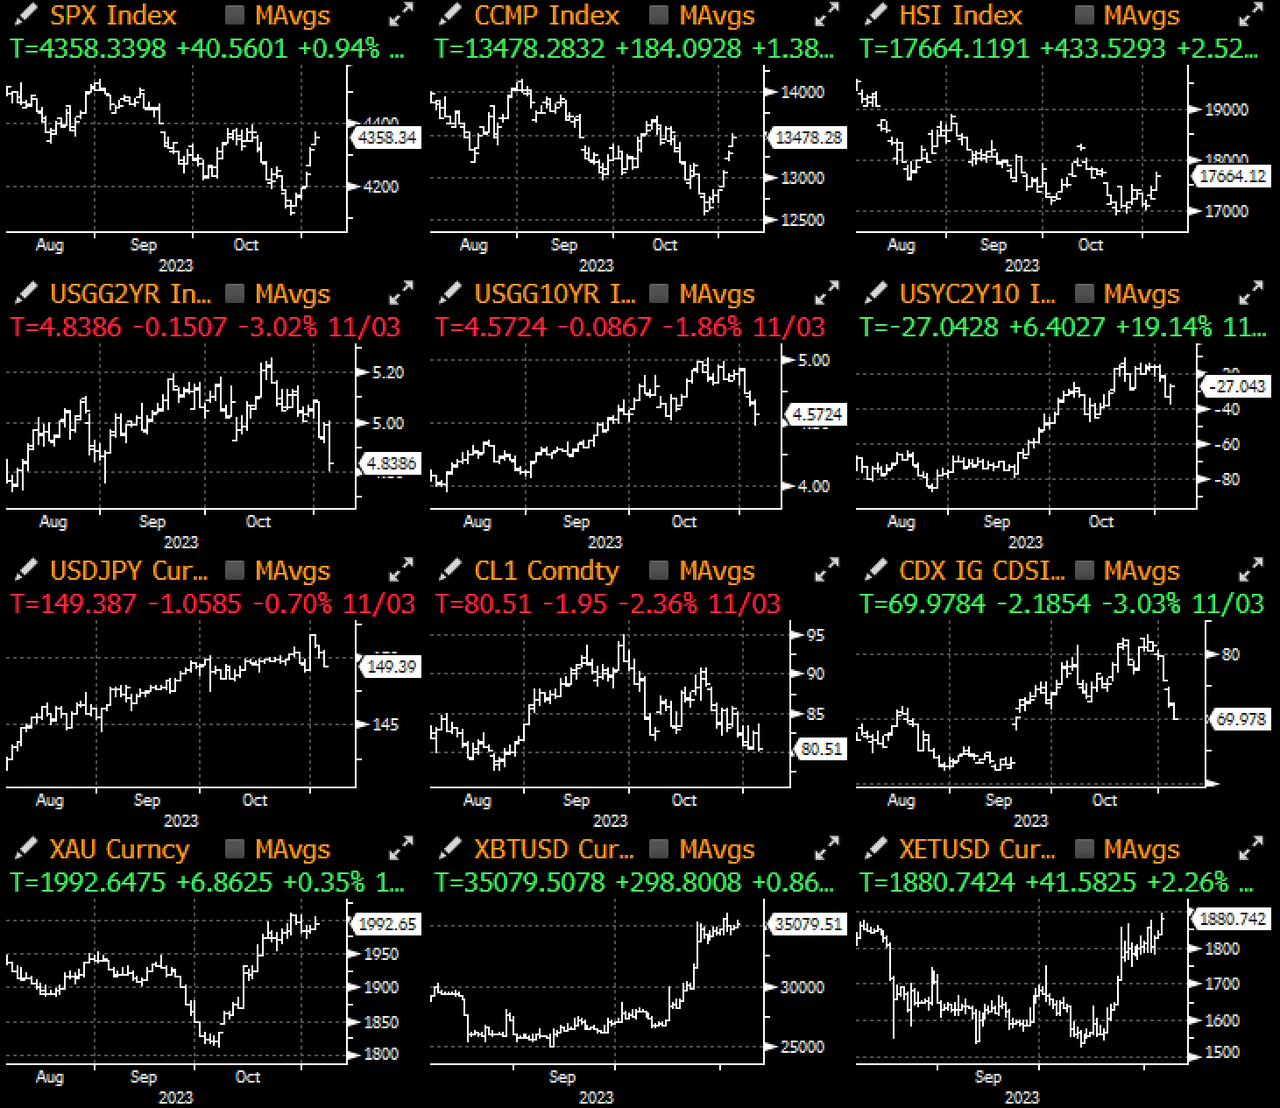
イエレン議長の四半期ごとの借り換え発表は予想よりもハト派的で、比較的バランスの取れたFOMCの結果と予想を下回る非農業部門雇用者数のデータが相まって、資産クラス全体で伝統的な「リスクオン」ラリーを引き起こし、株価は上昇(+1.5%)した。債券利回りは低下(2年物で-15ベーシスポイント)、DXYは低下(-1.1%)、投資適格級CDSは引き締め(9月の安値に戻る)、利下げの可能性が再浮上(2024年第1四半期の可能性あり) 利下げ開始)、暗号通貨の価格は安定しており(BTC > 35,000ドル、ETH +2.3%)、SBFでさえすぐに有罪判決を受けました。
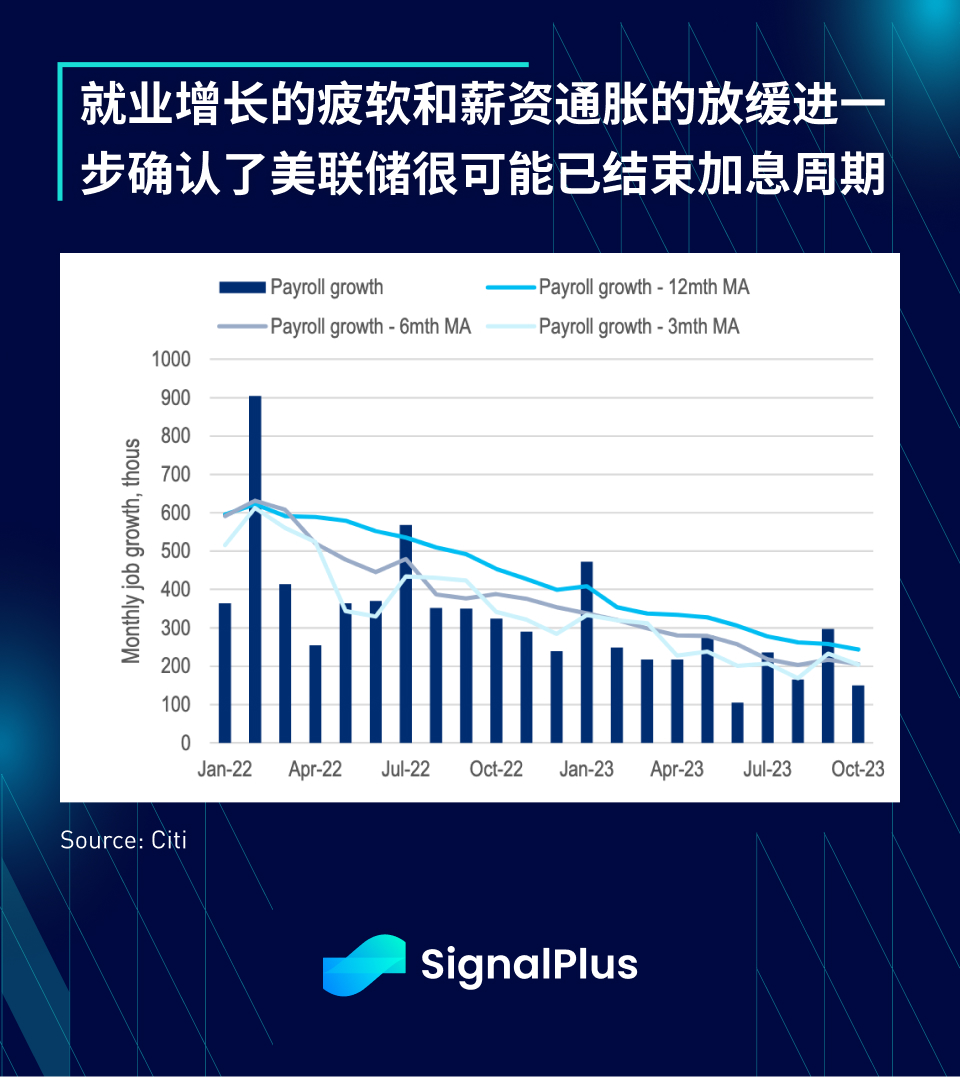
10月の米非農業部門雇用者数は15万人増と市場コンセンサスを下回った、最初の2カ月間のデータも10万1,000人下方修正された、失業率は3.9%に上昇、時給は前月比0.2%に低下した前年比は4.3%から4.1%に低下し、2021年6月以来の低水準となった。自動車労働者のストライキにより雇用人口が3万3,000人減少した一方、製造業の低迷が民間部門の雇用の足を引っ張った。
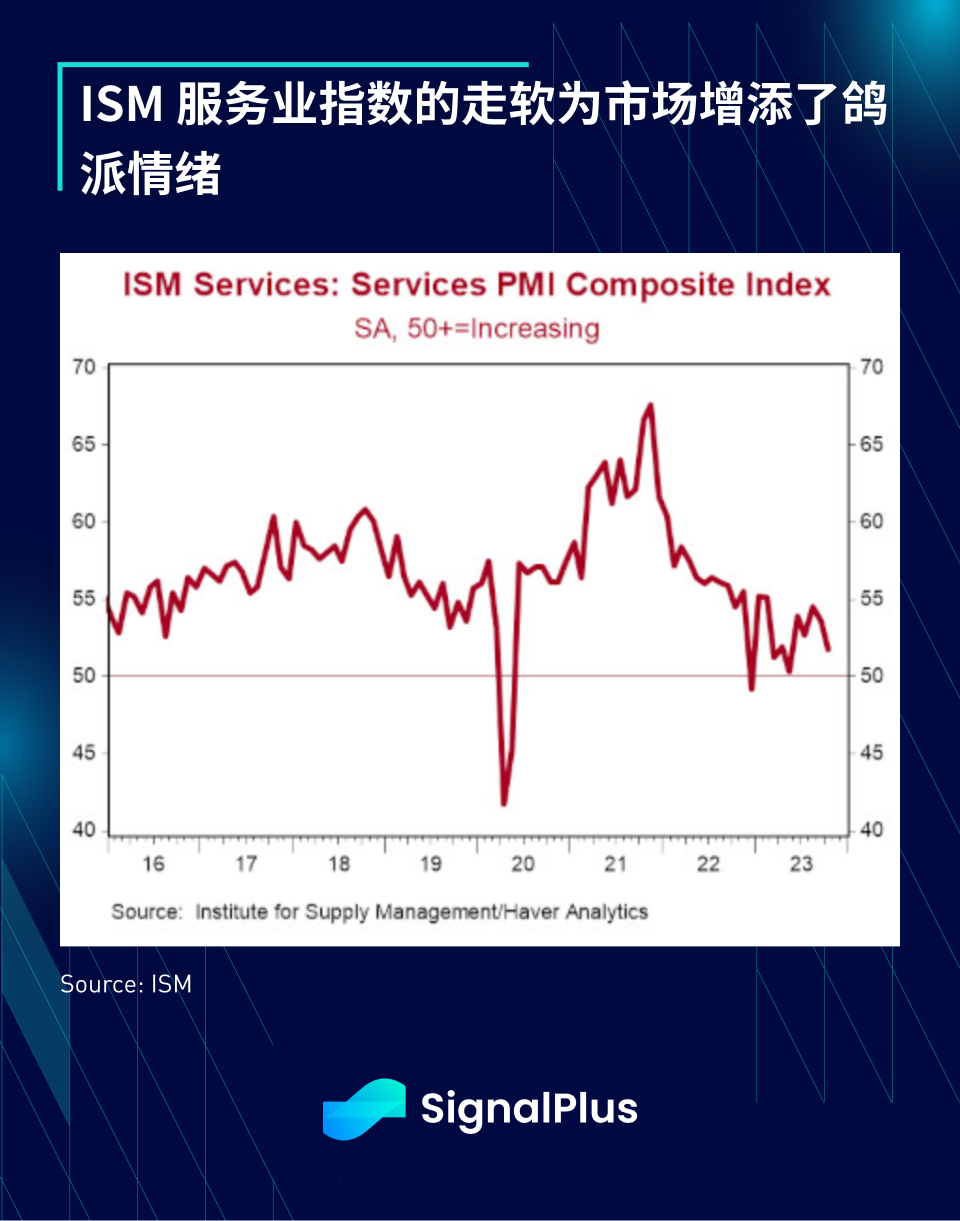
その後発表されたISMサービス指数は51.8と予想をはるかに下回る悲惨な結果となり、雇用(-3.2%)と新規輸出受注(-14.9%)がともに大幅に減少し、ハト派金利見通しを悪化させた。
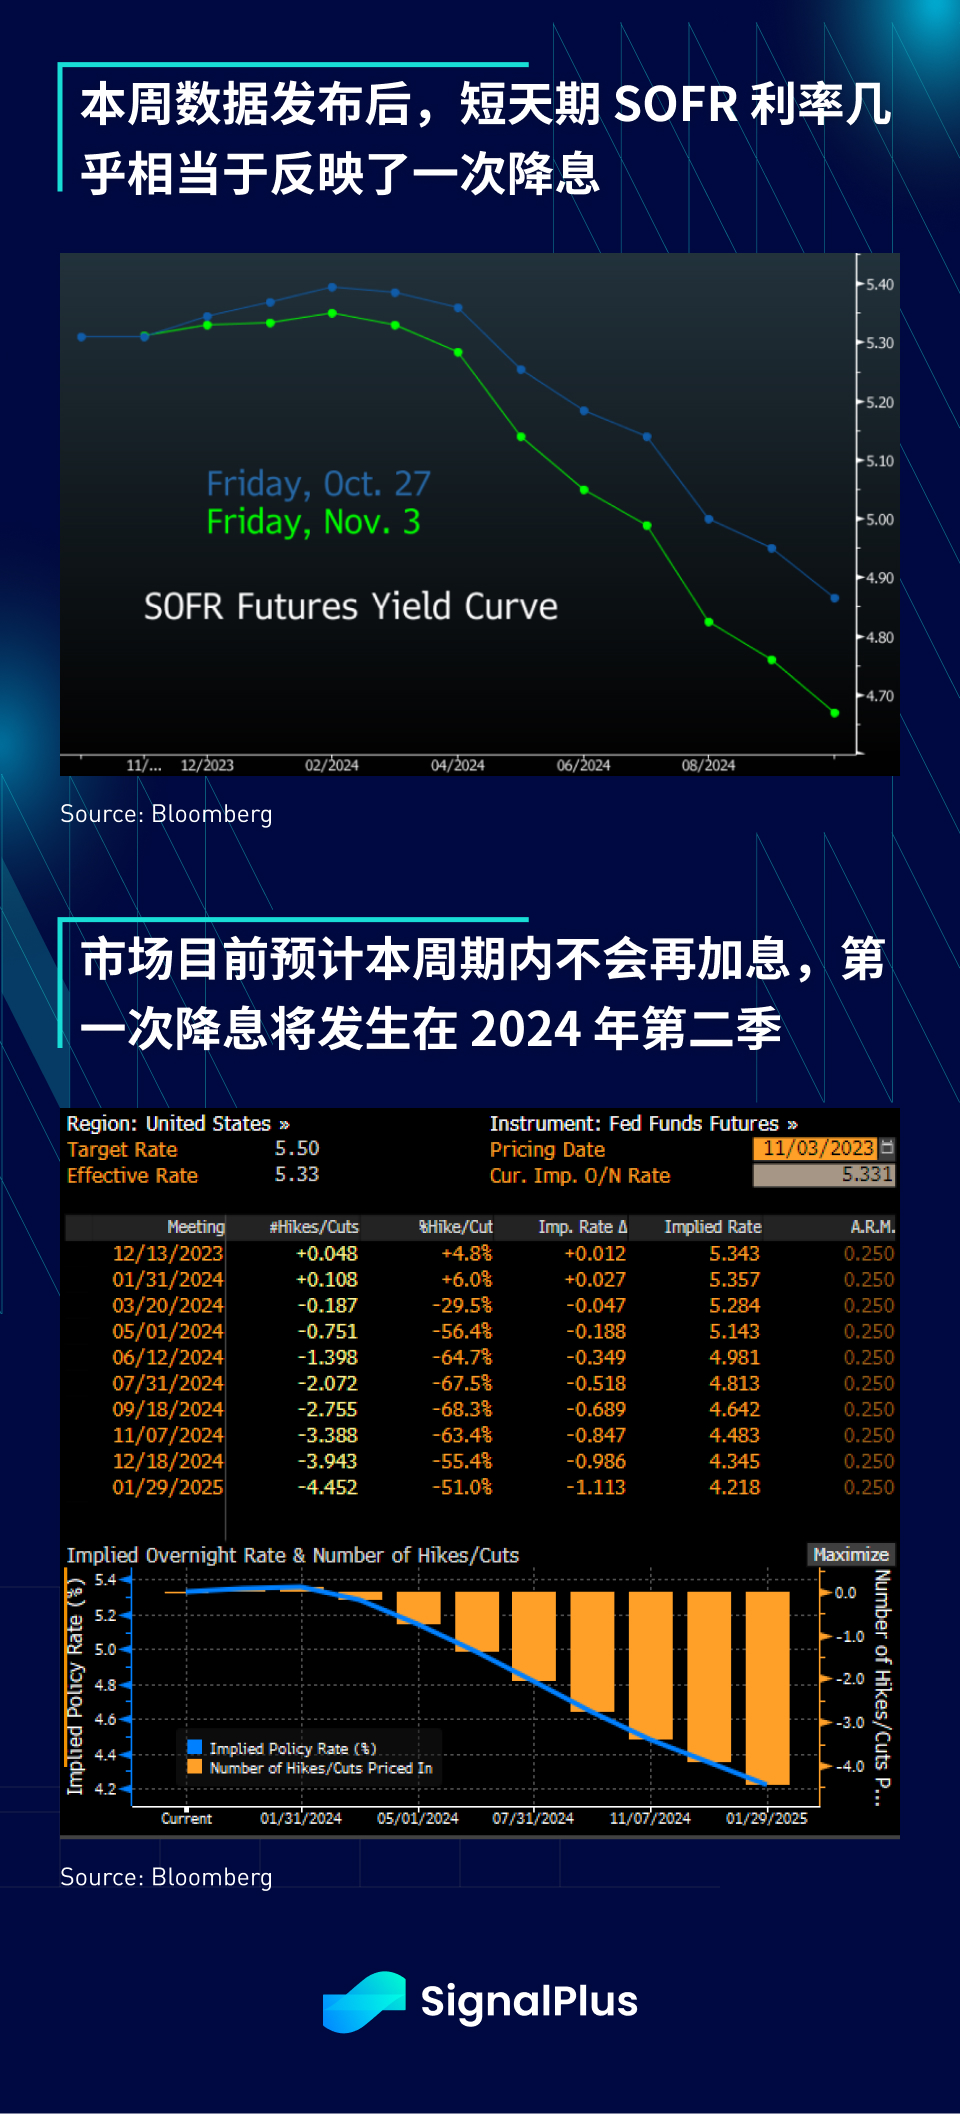
非農業部門雇用統計の発表を受けて債券市場に全面的なゴーサインが得られ、短期債券は15ベーシスポイント下落して二度と戻らず、1年未満の金利は債券市場に比べて約20ベーシスポイント(ほぼ同じ)低下した。 「先週(1回の利下げの後)、市場は現時点で、このサイクル中に再び利上げするとは予想していない。最初の利下げは2024年3月から6月の間に行われるだろう。経済活動が弱まり、物価圧力が鈍化する中、市場は一般に、連邦準備制度がソフトランディングを達成すると期待しています。
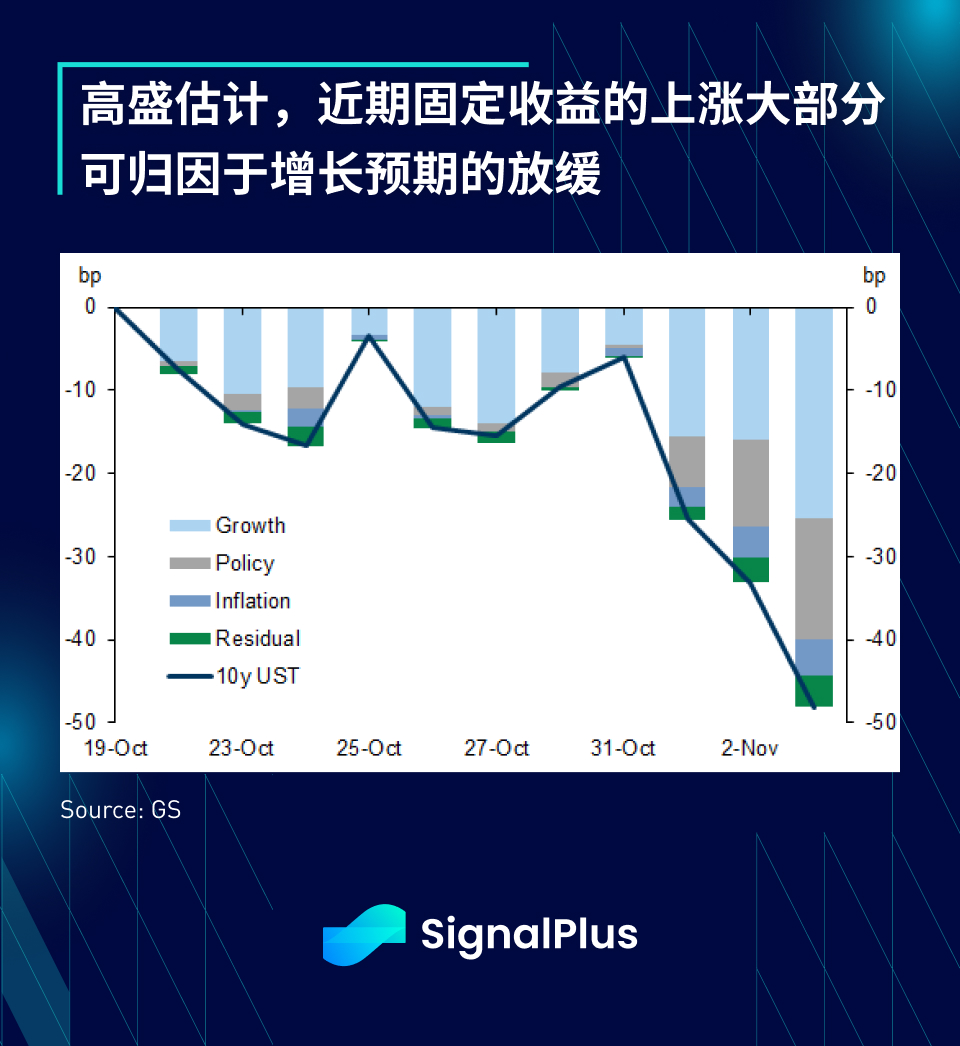
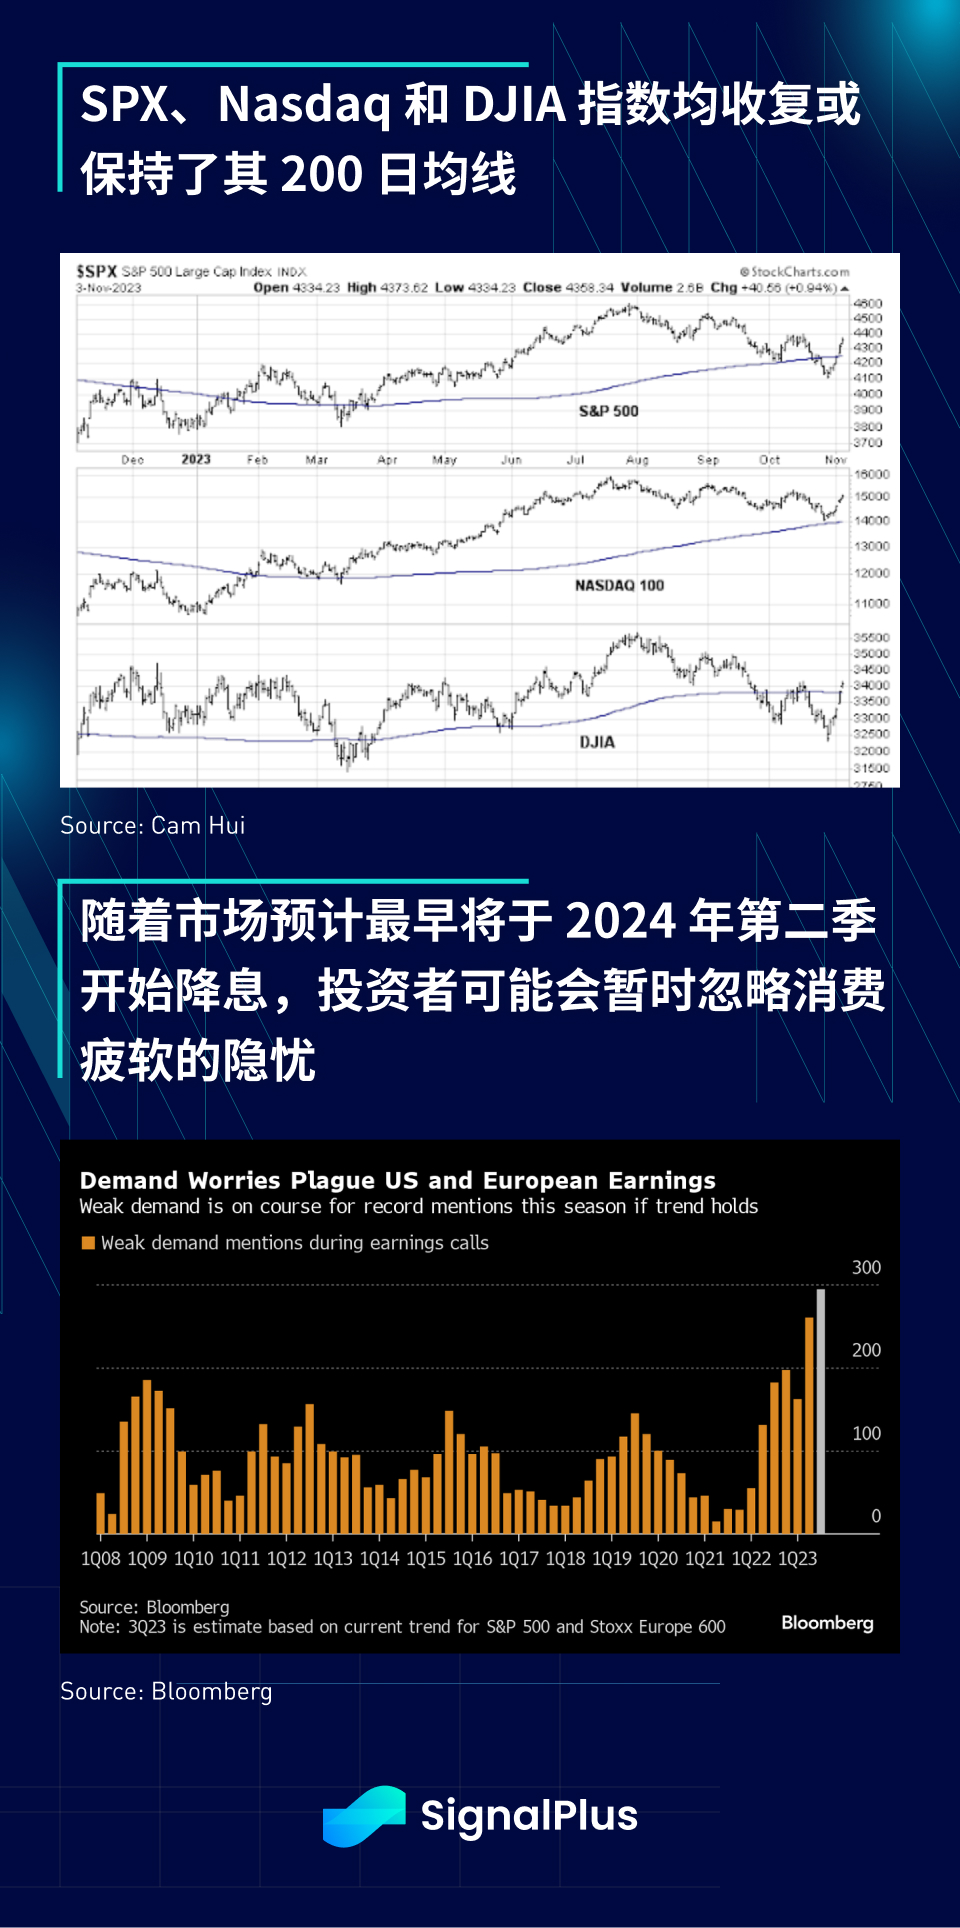
株式市場では、ポジティブなテクニカルシグナル(SPXが200日移動平均に戻った)と売られ過ぎのリバウンドが上昇に活力を与えており、投資家は「押し目買い」モードにある可能性が高く、弱気要因が欠如しているため、FRBの不確実性は低い少なくとも2024年の初めまでは、債券供給の懸念は少なくとももう四半期延期され、企業収益はほぼ「大丈夫」であり、進行中の地政学的紛争は(今のところ)マイナスの波及効果を引き起こしていない。これに応じて、リスク市場は、短期的には引き続き堅調であり、加えて、クレジットカード支出データや経営陣のフォワードガイダンスは消費者需要の弱さを示し始めているが、連邦準備理事会が来年政策を緩和するとの市場の期待を考慮すると、投資家は一時的に消費を無視する可能性がある。現時点では、精彩のない市場が良い市場である可能性があるということです。
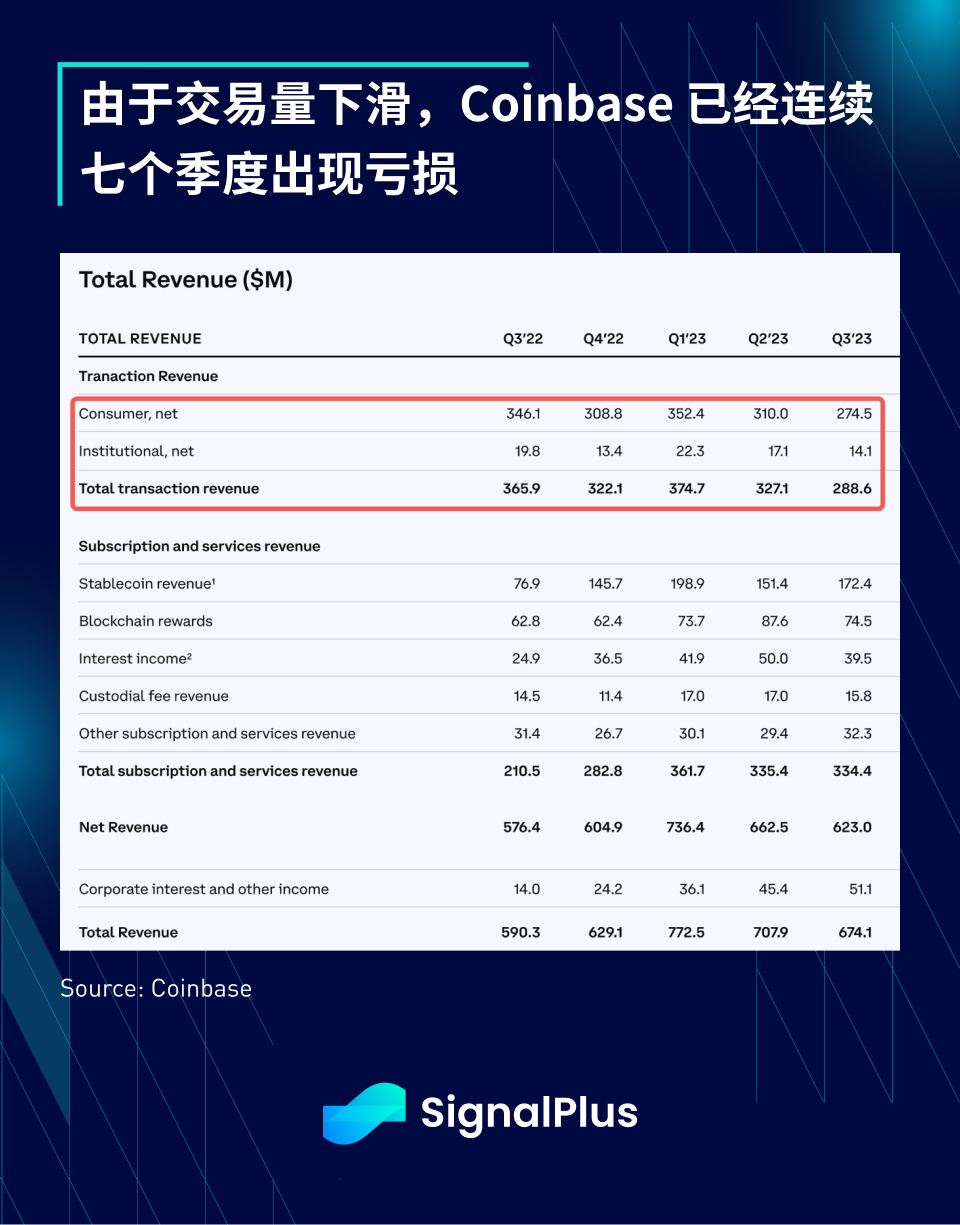
仮想通貨に関しては、これまでの価格動向とオプションのボラティリティの高さを考慮すると、引き続き価格に対して前向きであり、ポジショニングエクスポージャーが比較的低いため、リスクセンチメントがさらに高まることで仮想通貨価格の上昇につながるはずです。一方で、個人取引量と機関投資家取引量の両方が減少し続けたにもかかわらず、Coinbaseの第3四半期利益は依然としてアナリストの下方予想を上回りましたが、前四半期に小売手数料を値上げしたにもかかわらず、Coinbaseは7四半期連続で損失が発生しています。
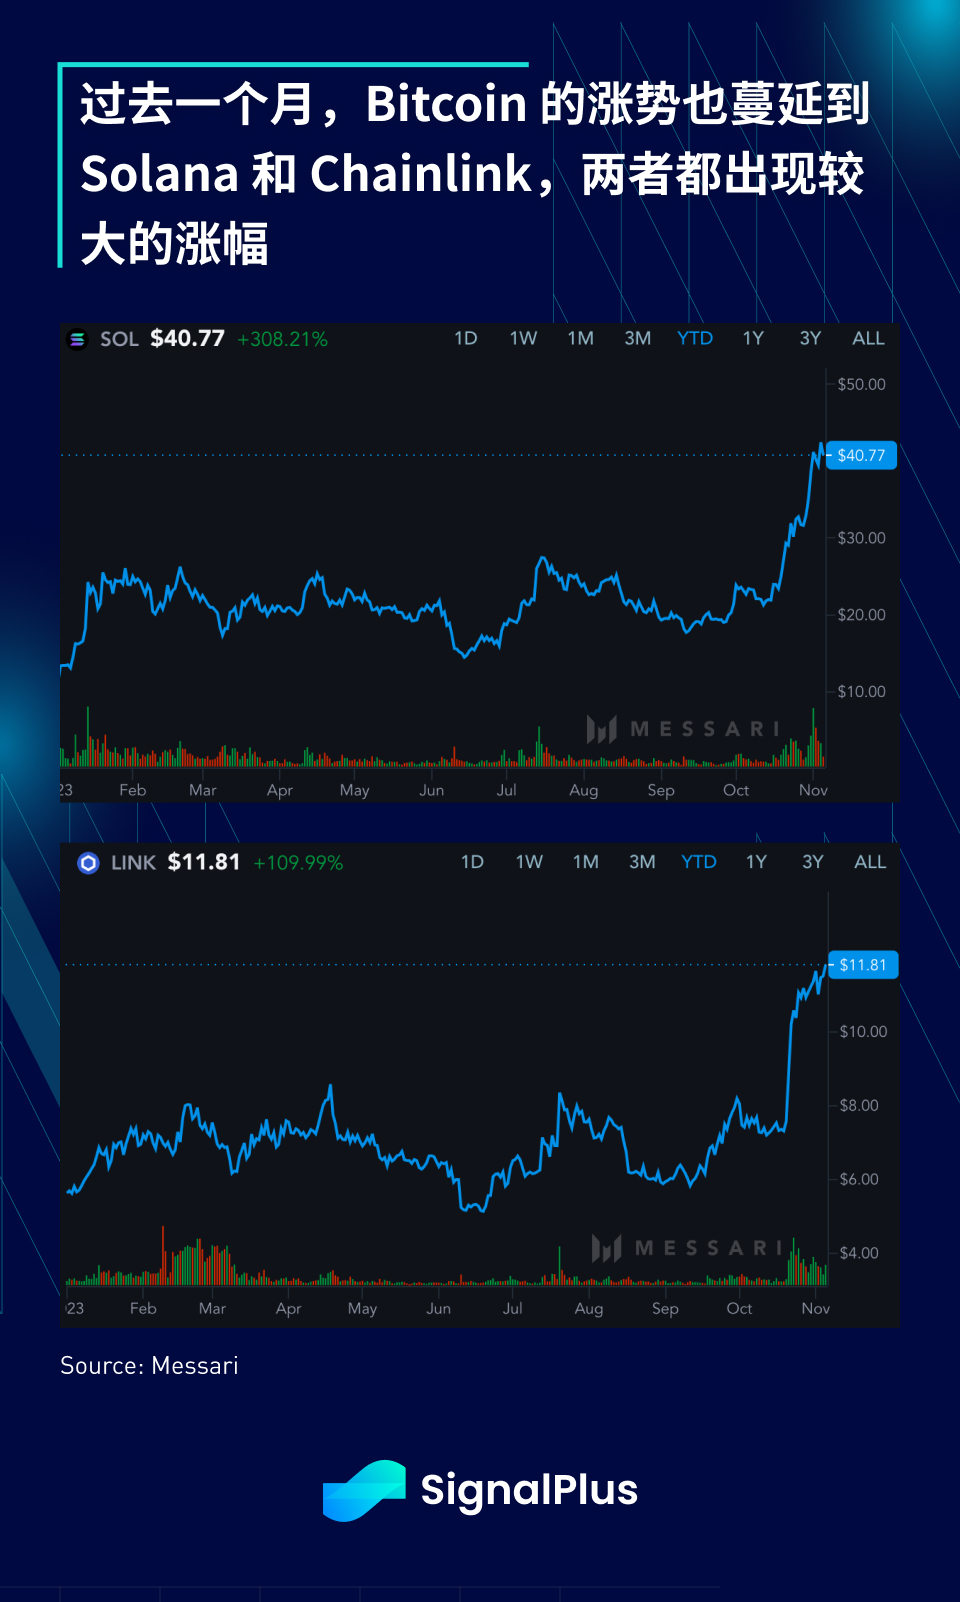
主要なコイン以外では、Solana と Chainlink トークンは過去 1 か月間で劇的な上昇を見せ、価格がほぼ 2 倍になり、Solana のネットワーク統計も改善しました (NFT 鋳造量は前月比 300% 増加、DeFi TVL は 30% 増加)おそらくSBFはプレミアムで有罪判決を受けた?), そしてChainlinkはRWAトークン化の物語と熱狂から恩恵を受けている 結局のところ、巨大な市場の可能性は誰もが好きな話であり、今回の市場の勢いがそれを維持できることを願っています。
ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web3 をフォローするか、WeChat グループ (アシスタント WeChat: xdengalin を追加)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信し、交流してください。
SignalPlus Official Website:https://www.signalplus.com





