LD Capital Weekly Report (10.23): 本当の戦争はまだ始まっていない


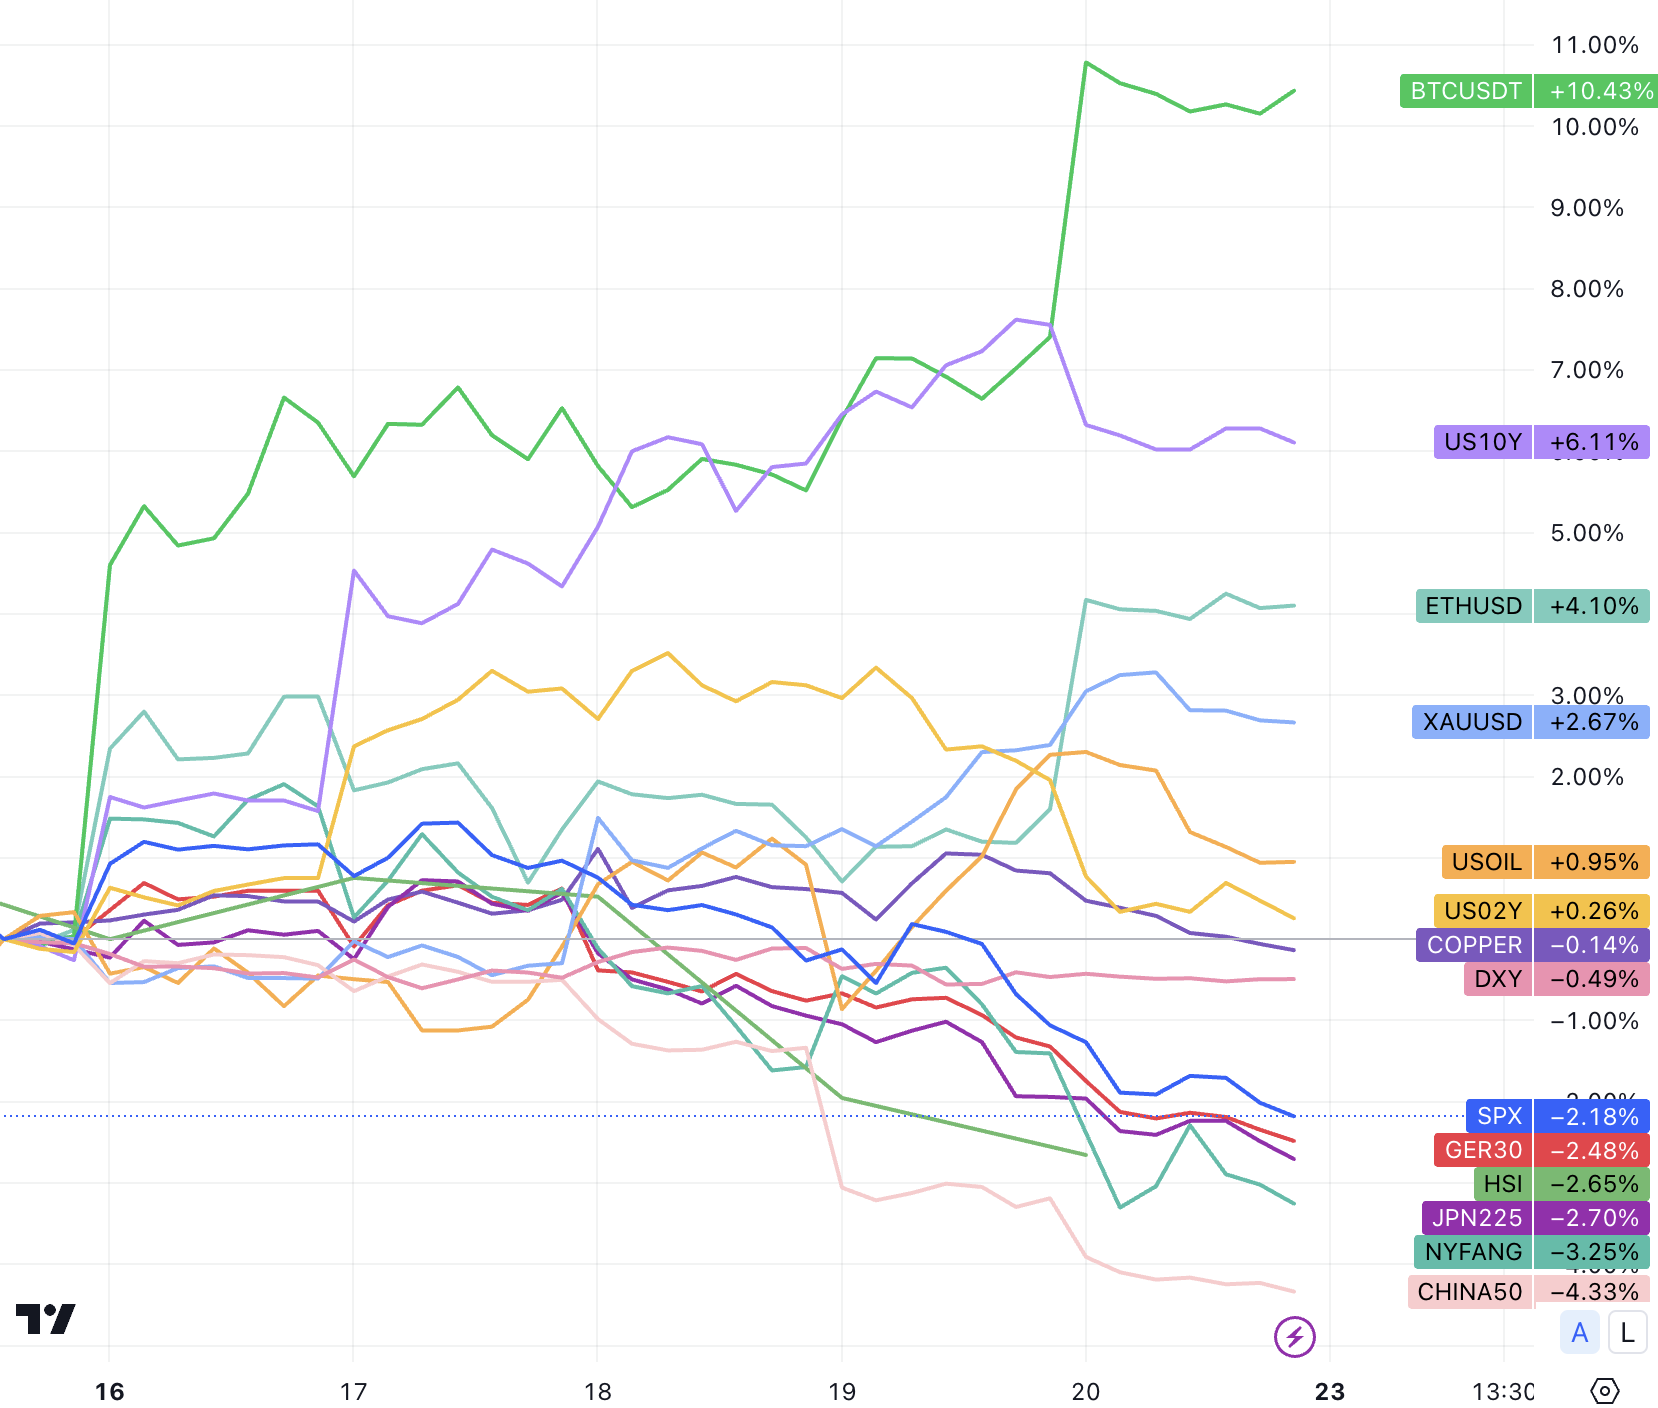
戦争リスク回避と予想を下回った第3四半期財務報告の影響を受け、財務省金利は新たな高値に達し、FRBは再びタカ派的なトーンを発し、経済指標(小売売上高、新規失業保険申請件数)は予想を上回った。最初の 2 週間で、先週の米国株価指数は大幅に下落し、NAS 100 は 3% 以上下落し、SP 500 は 2.5% 下落し、200 日移動平均を下回って終了し、大手テクノロジー企業が先週の下落を主導しました。欧州とアジアの株式市場も総じて下落し、ドイツ30種は2.4%下落、中国50種は4.3%下落(中国のGDPは予想を4.9%上回ったものの、デフレーターはマイナス1.4%)、日本株225は2.7%下落した。米国の小型株と中国株は年初来安値を割り込んだ。
「金の価格は先週3%近く上昇し、5カ月ぶりの高値に達した。先週はあらゆるマクロ的な逆風を背景にBTCを筆頭とする仮想通貨が急騰した。これは先週の週報で提示した見解と一致している。」不確実性の高まり 感染症の流行を背景に分散配分の必要性が強調され、仮想通貨市場は金より1週間遅れてスタートしたものの、金やデジタル通貨などの代替資産が恩恵を受けるだろう。
世界的な株式市場の下落を背景に、仮想通貨はその傾向に逆らって急騰することができ、これまでの両者の正の相関関係を打ち破り、仮想通貨がさらに信頼を回復し、独立市場から脱却するのに役立つだろう。
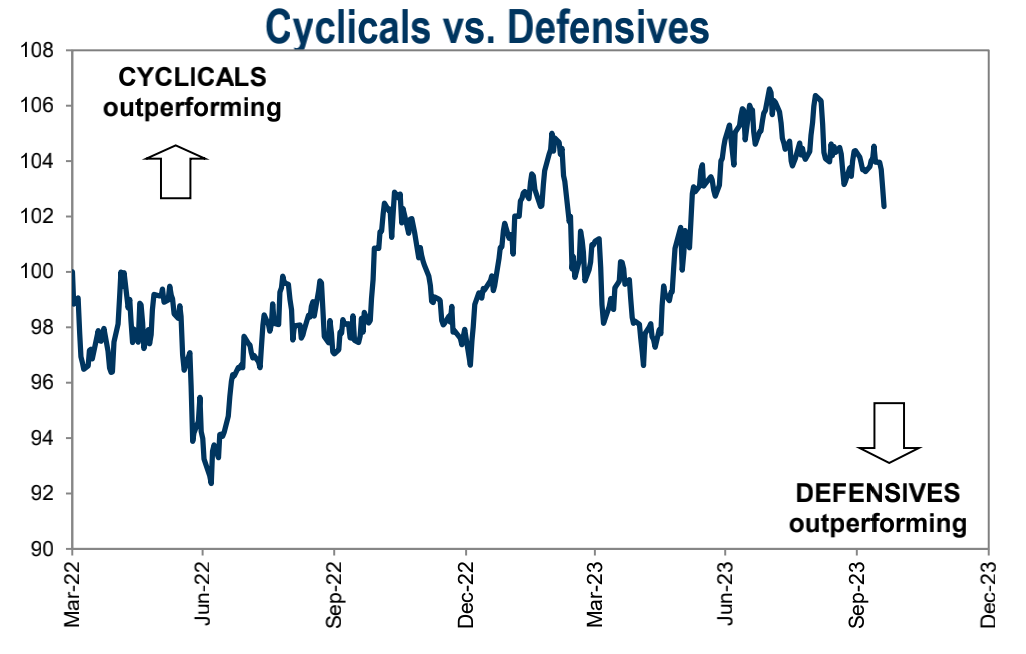
ディフェンシブ株のパフォーマンスが向上しました。
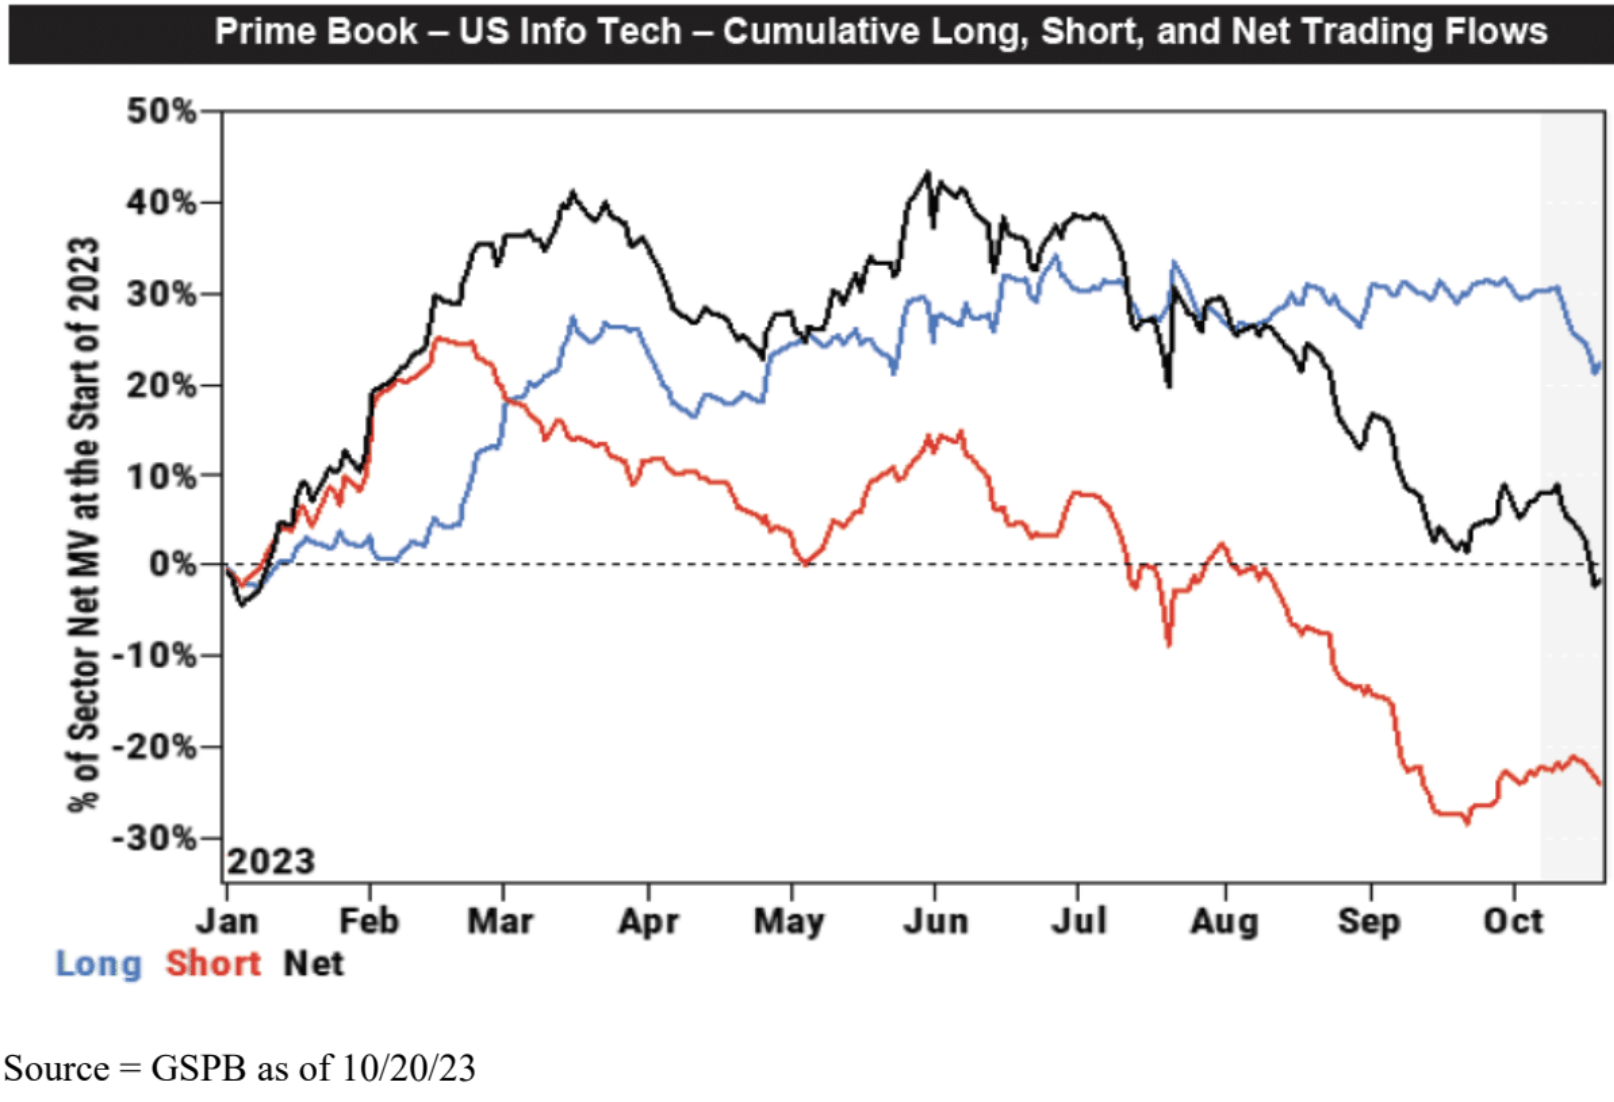
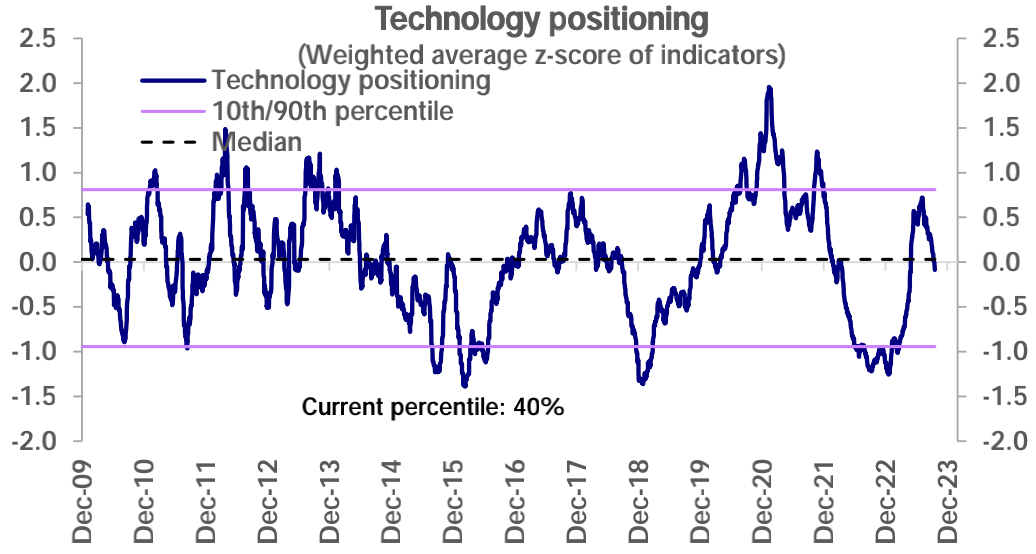
GSプライムブックのデータによると、情報技術セクターでは先週、機関投資家の間でポジションの大規模な縮小と利食いが見られ、主に質の悪い銘柄に集中した。
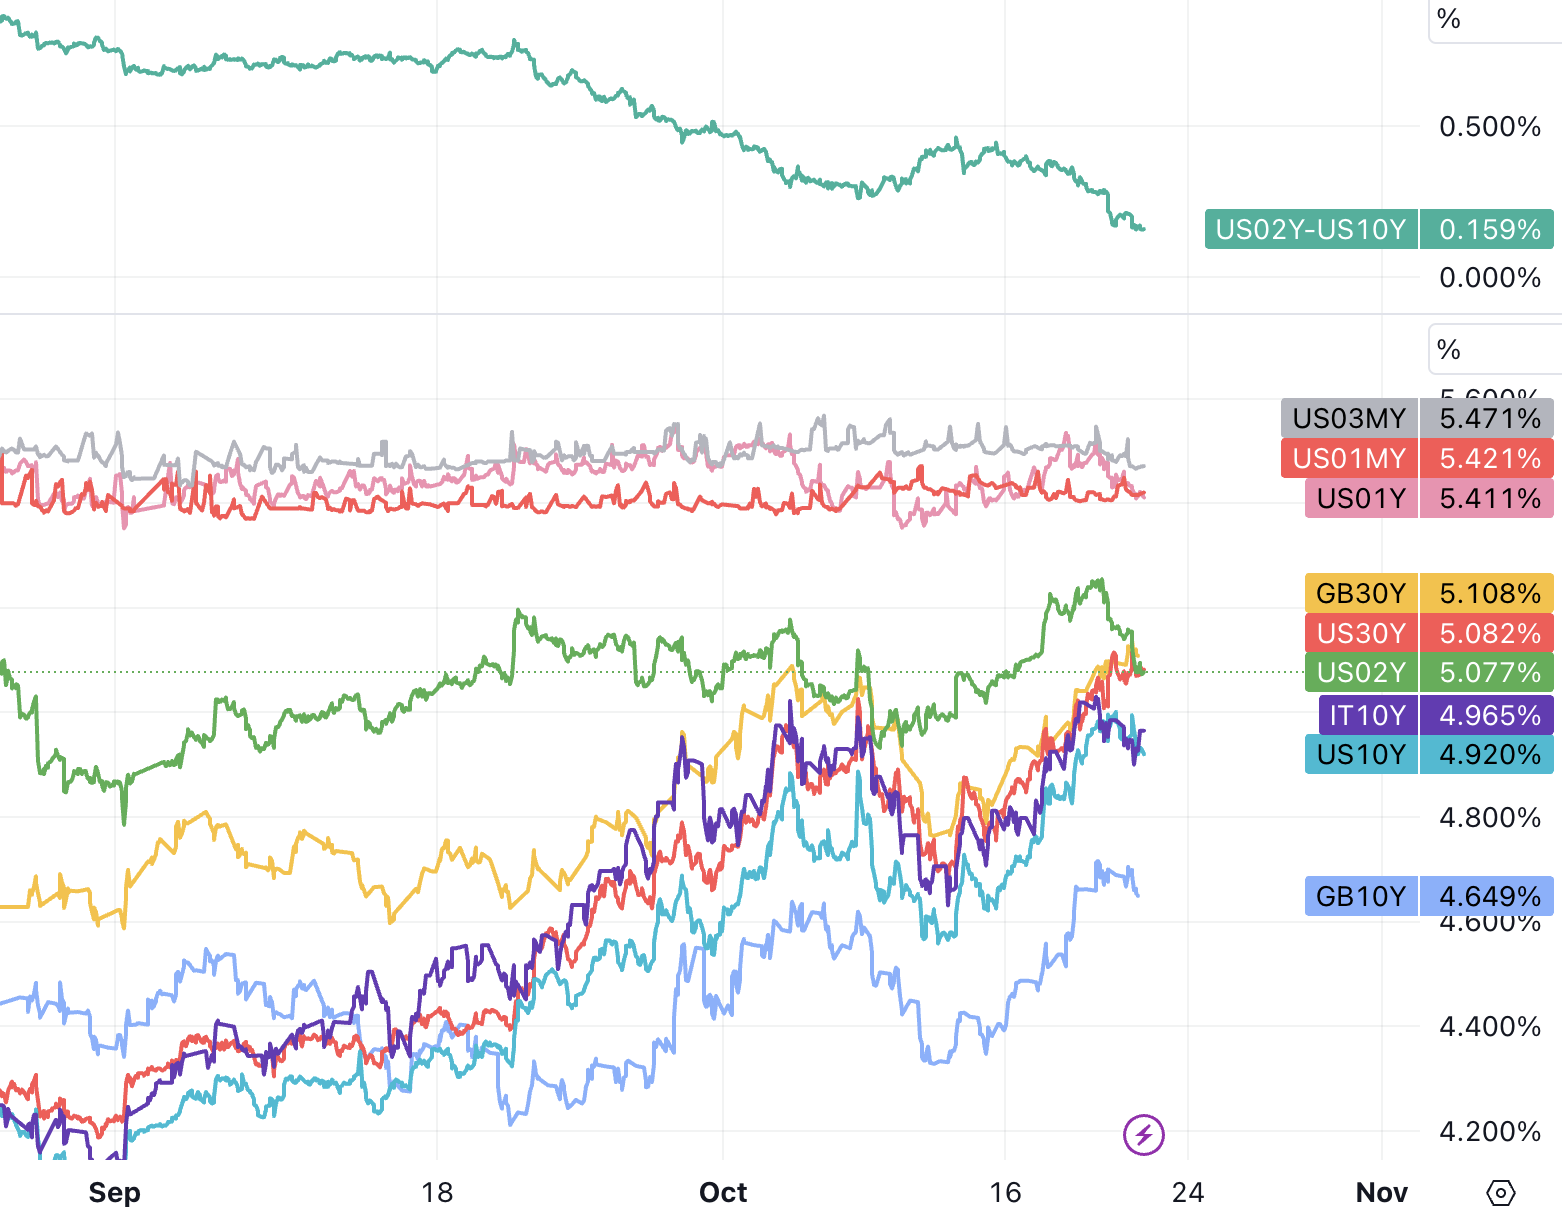
木曜日の日中取引で10年米国債利回りは5%に迫り、2007年7月以来の高水準を更新、30年米国債は木曜日と金曜日に2日連続で5.1%の水準に挑戦し、最高値を更新した。 2007年5月以来の水準。先月以来の最高水準。 8月以降10年と30年で1%ポイント上昇すると、4回の利上げに相当する。さらに、欧州主要国の国家債務も数年ぶりの高水準に挑戦している(DE 2011年10年、IT 2012年10年、GB 2008年10年)
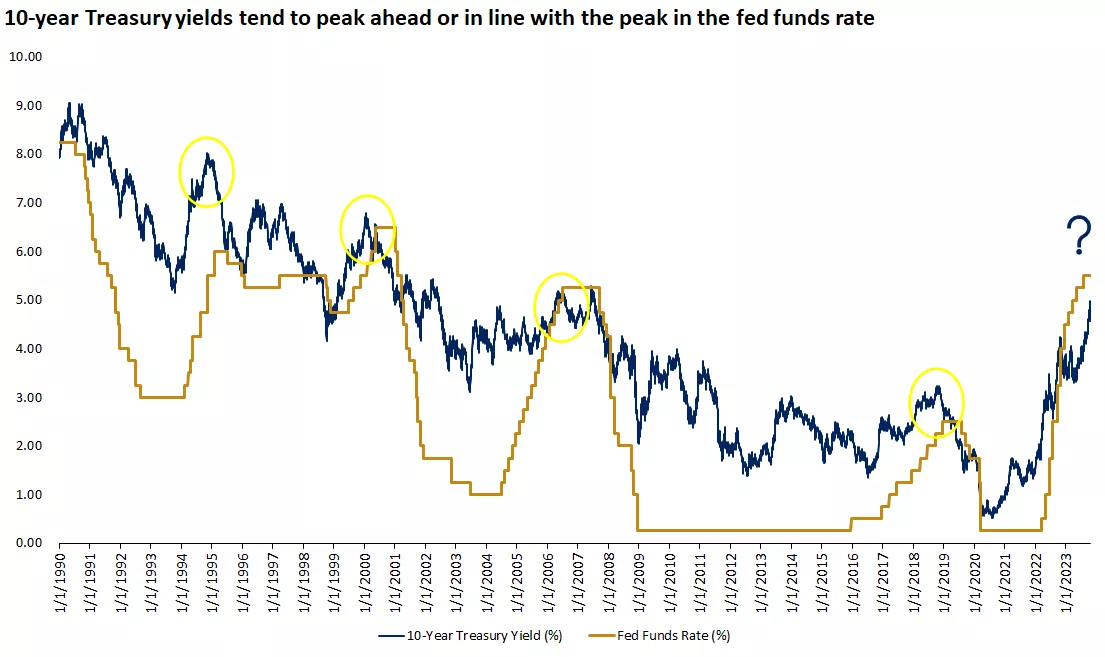
歴史的に、米国債利回りはFRBの政策金利より先にピークに達しており、FRBが利上げ完了に近いと予想するのであれば、利回りはすでにピーク水準に近づいている可能性がある。
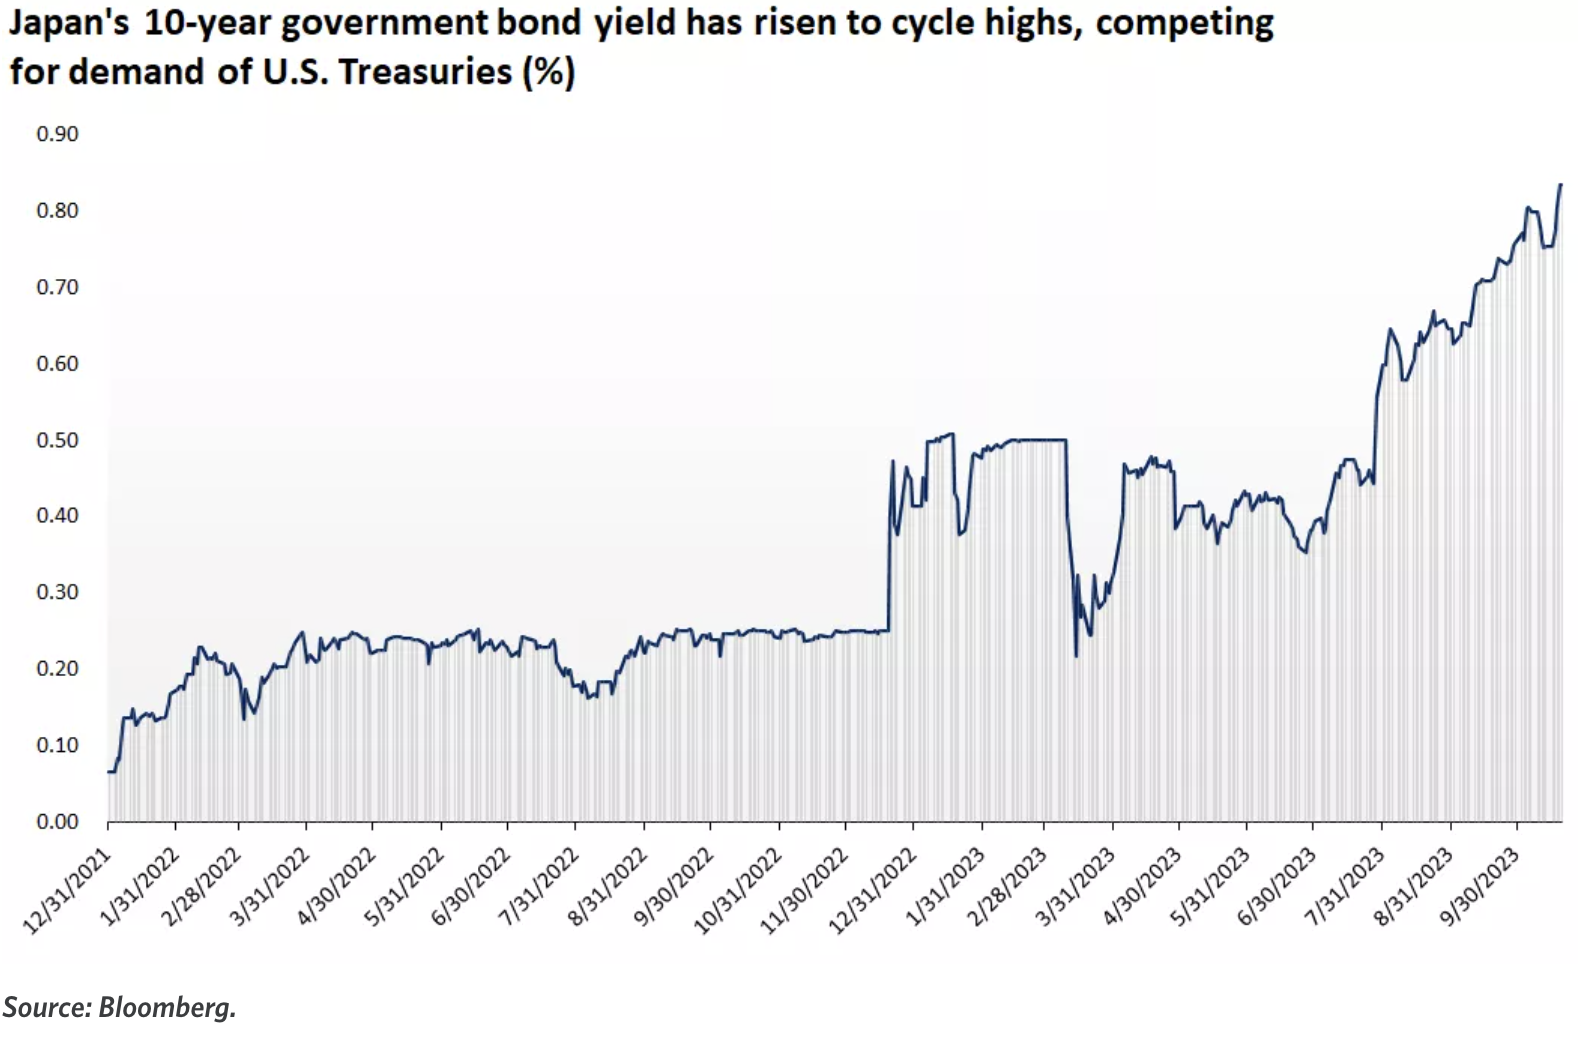
10年国債利回りが2013年以来最高となる0.8%を超える上昇を日銀が抑制できなかったことにより、日本の米ドル資産への依存度がさらに低下する可能性がある。
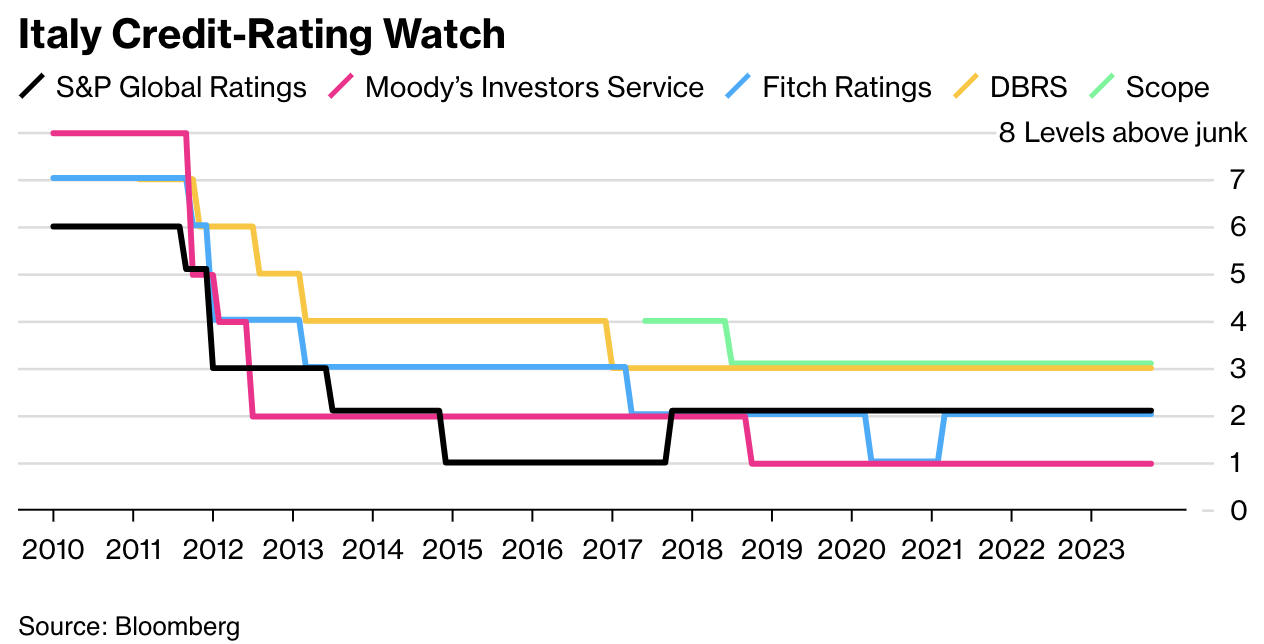
S&Pはイタリア国債格付けをBBBで据え置き、見通しは安定的とした。ドイツやその他の中核ユーロ圏債券利回りと比較したイタリア国債利回りの差が現在拡大していることは、今週の欧州中央銀行会合の焦点となり、まずPEPP再投資計画を通じてそれを支援するかどうかが焦点となる可能性が高い。
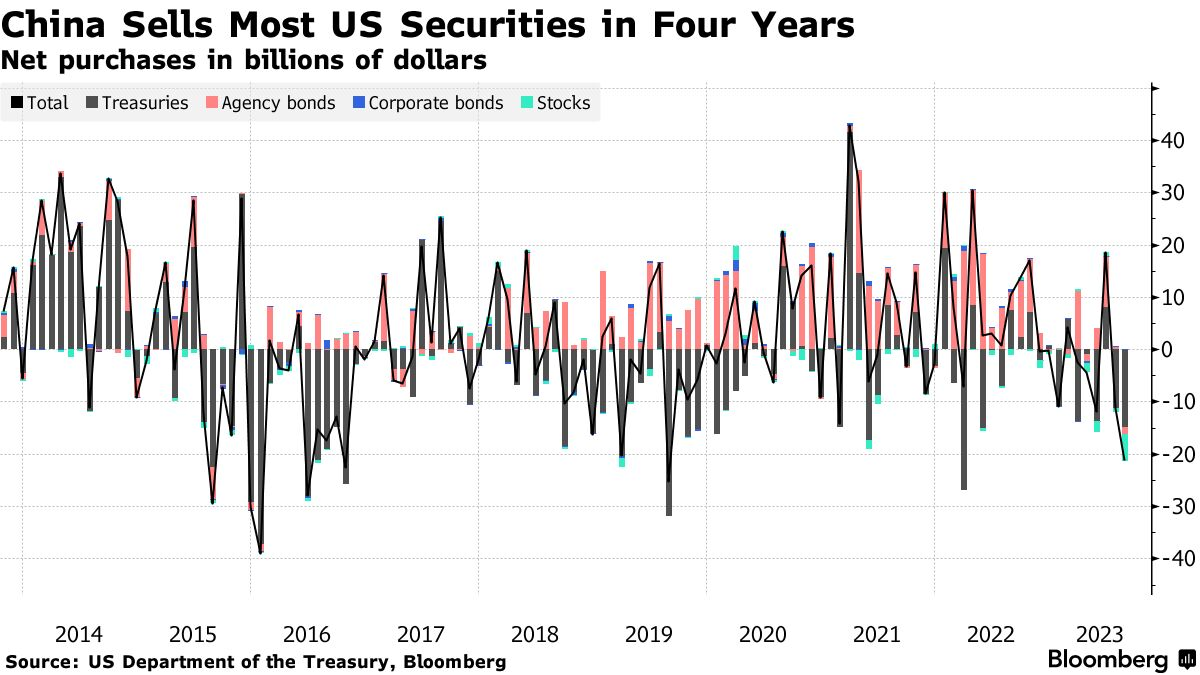
水曜日の米財務省のデータによると、中国投資家は8月に過去4年間で最大となる212億ドルの米債券と株式を売却し、その中には過去最高の51億ドルの米国株も含まれている。これにより、将来的に人民元を守るために介入操作が必要になった場合に備えて、米ドルの現金を得るために資産が流動化されているのではないかとの憶測が広がっている。
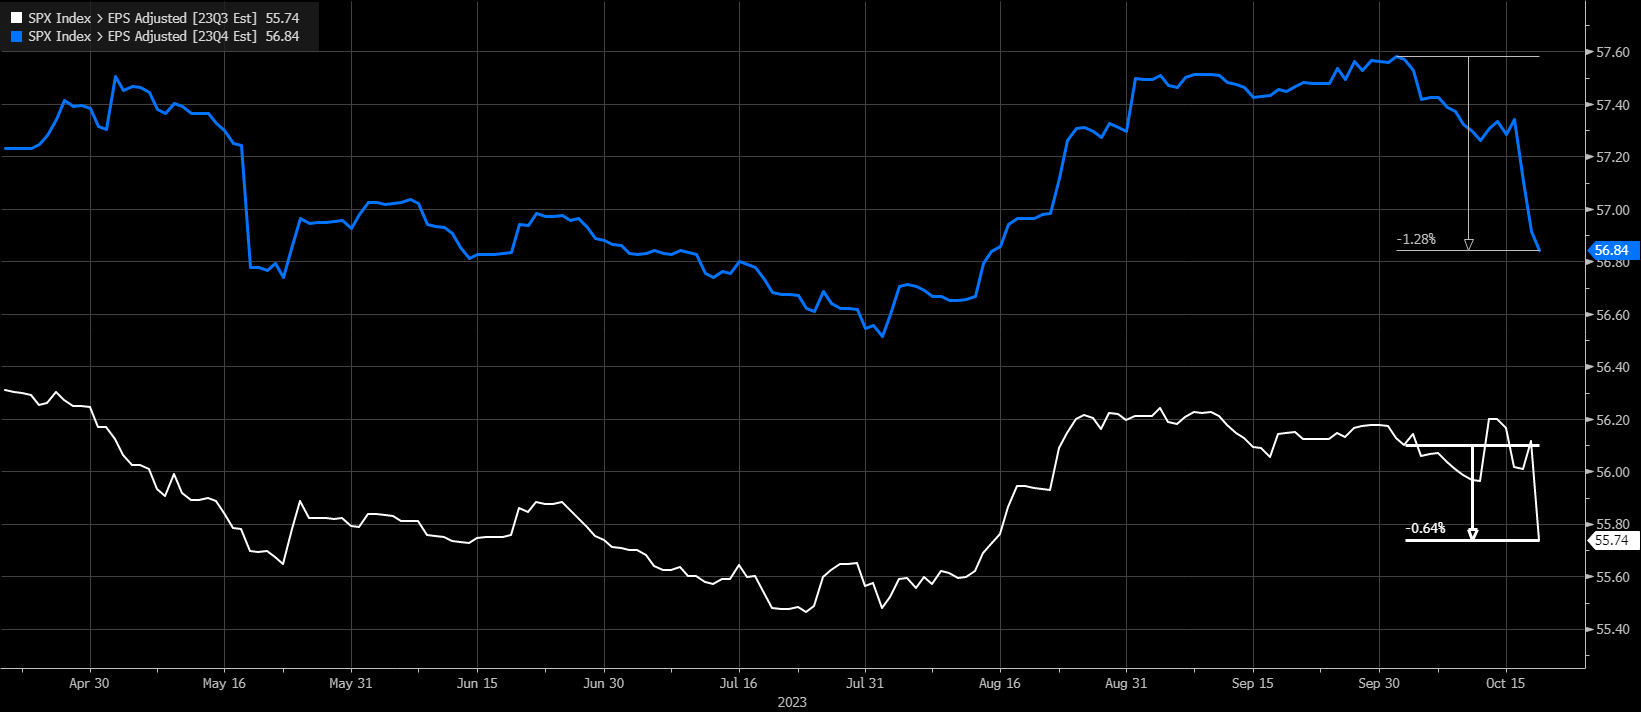
第3四半期決算進捗状況
決算を発表した86社の実績と、決算は発表していないが業績が期待されている企業の予想に基づいた、SP500指数構成企業の今四半期の利益予想はさらに悪化した。
先週財務報告を発表した企業と合わせると、全体の純利益は前年同期比0.4%減少すると予想される。この予想は、コンセンサスが前年比0.4%増と予想していた前週の予想よりも若干下回る。
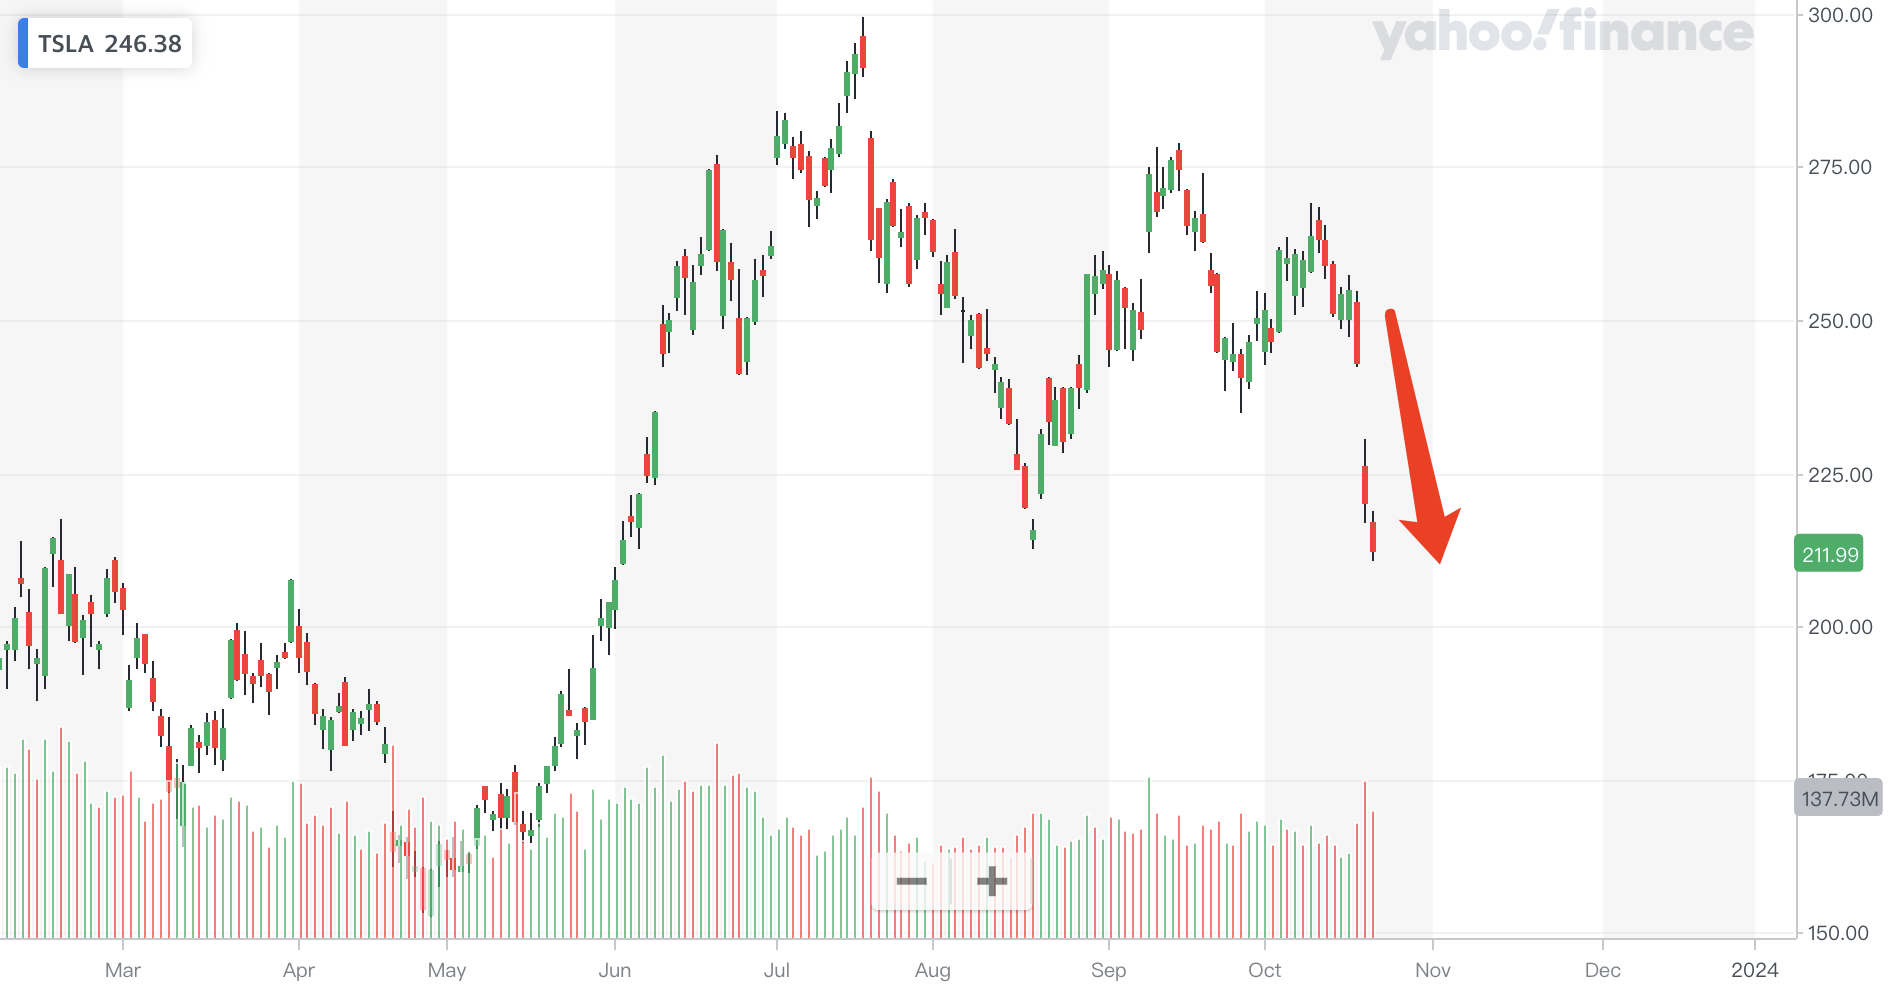
特に注目すべきはスター企業のテスラで、2023年第3四半期の財務報告書によると、今年第3四半期のテスラの売上高は約234億ドルで、前年同期比9%増で、ウォール街の予想を下回った。この 3 年間で最も低い成長率となり、純利益は 18 億 5,300 万米ドルで前年同期比 44% 減少し、売上総利益率はさらに 17.9% に低下し、前年度の 18.2% から 0.3 ポイント低下しました。第2四半期は4年ぶりの低水準となった。テクノロジー株の一般的な調整と相まって、テスラの株価は先週-15.22%下落し、市場価値は1000億ドル以上蒸発した。
テスラとは逆の運命をたどるもう一つのスター企業はTSMCで、先週第3四半期の売上高が前年同期比11%減の5兆470億台湾ドル(170億ドル)だったと報告した。純利益は2兆110億台湾ドルで、アナリスト予想の1900億台湾ドルを上回ったが、前年同期比では25%減少した。しかし同社は、来年は半導体がより広範に回復し、ハイエンドチップに対する需要が高まると予想している。そのため、TSMC株はこの傾向に逆行し、先週は1%上昇して取引を終えた。
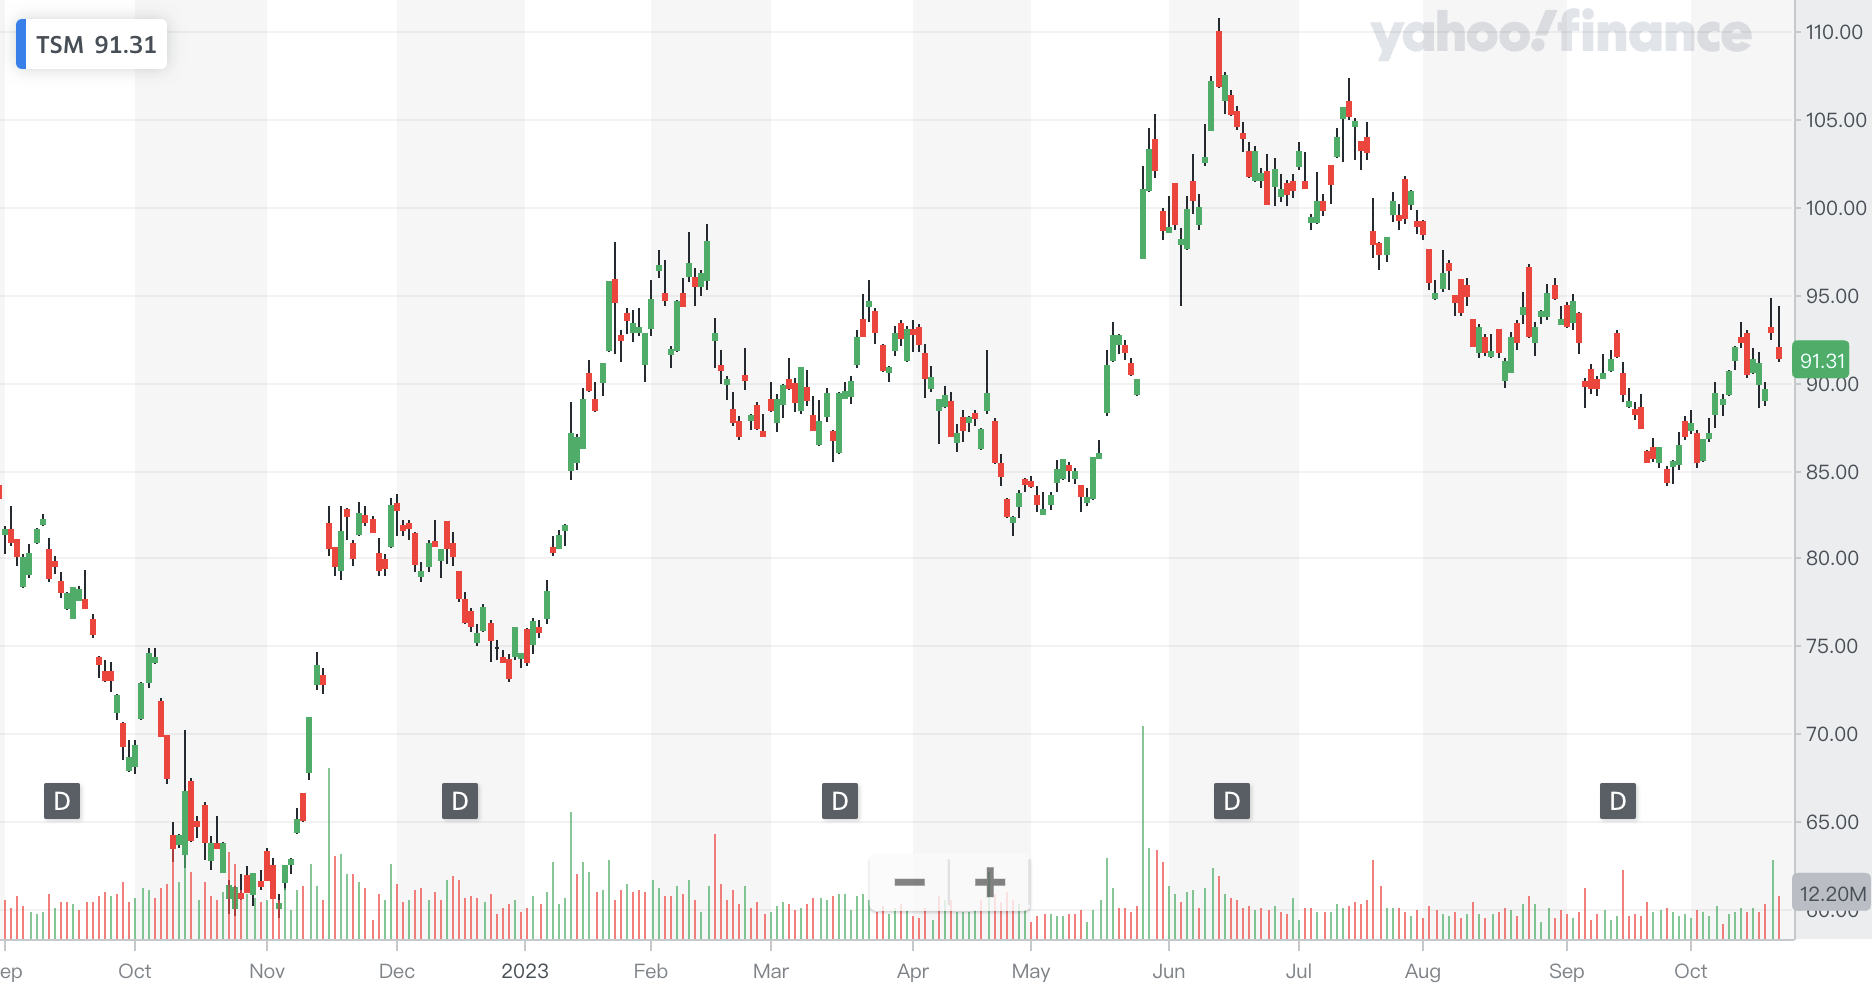
また、ハイエンドの人工知能チップを含むハイパフォーマンス コンピューティング部門の収益が総売上高の 42% を占め、前四半期の 44% から減少しましたが、前年同期の 39% から増加したことも注目に値します。年。
イスラエル・カザフ戦争の進展
イスラエル国防軍と徴兵された予備兵は現在、イスラエルとガザの国境に集結し、ガザに対する地上攻撃を開始する準備を整えている。
イスラエルとカザフスタンの戦争激化を防ぐため、先週末カイロで十数か国が和平サミットを開催し、世界の主要国が関係者を派遣したが、恥ずかしいことにイスラエルが参加を拒否した。出席する。最後に、会議に出席したアラブ諸国と西側諸国の指導者と代表者の意見の相違により、会議後に共同声明は発表されなかった。会合ではアラブ指導者らがイスラエルによるカサ地区爆撃を非難し、イスラエルに対し作戦を即時中止するよう要求した。西側諸国の指導者の多くは民間人が保護されるべきであることを強調し、民間人に人道支援を提供するよう求めている。
バイデン氏は先週イスラエルを訪問し、戦争中の支持を特に明確に示した。その後、大統領は議会にイスラエルへの140億ドルの援助(総額1000億ドル、巨額の財政流出)を提案し、ウクライナ領土でロシアと戦うために米軍を派遣するつもりはないと述べたが、同様の約束はしなかったと述べた。イスラエル領土内で。
関係者によると、米国政府はハマスの人質をさらに解放するため、今後のガザ侵攻を延期するようイスラエルに圧力をかけた。ブリンケン氏:「この紛争では依然として10人のアメリカ人が行方不明になっている…彼らの何人かはハマスに人質にされていることが分かっており、ガザでも推定200人ほどの人質が拘束されている。」同時に、米軍はさらに多くのミサイル防衛システムを中東に派遣し、配備命令に基づいて追加の米軍を配備している。
イスラエルは人質がどうなろうともハマスを解体すると強硬姿勢をとっている。ハマスは土曜日、イスラエル人女性2人を国外追放するよう申し出たが、イスラエルは受け入れを拒否し、首相官邸はこれは国際的な同情を集めるためのハマスのプロパガンダ策だと主張した。
イスラエル国防軍は今日からガザ地区への空爆を強化するとイスラエル国防軍報道官ダニエル・ハガリ氏が土曜日に述べた。米国の圧力によりイスラエルがガザでの地上作戦を中止するかとの質問に対し、ハガリ氏はイスラエル軍は軍事的条件が最適な場合にはそのような作戦を開始すると述べた。
イスラエル首相は、ヒズボラが参戦すればレバノンに「破壊的」な影響を与えるだろうと警告した。
パレスチナ保健省は日曜、10月7日以降、ガザ地区の死者数は4,651人に増加し、1万4,245人以上が負傷したと発表した。
現時点では、イスラエル・カザフスタン戦争は実際には始まっていない可能性があり、米国がイスラエルの地上軍派遣を阻止する可能性は低いと考えられ、原油価格への影響はしばらく続く可能性がある。先週、すべてのイスラム諸国に対しイスラエルに石油禁輸措置を課すよう呼びかけたことで、原油価格が再び上昇した。
最も可能性の高い短期的な影響は、イランの石油輸出の減少である。イランの石油輸出量は現在、米国の制裁緩和が主因で日量200万バレルと2018年以来の最高水準にある。しかし、イランのハマスとヒズボラへのあからさまな支援は、日量3000万バレルを超えるOPECの生産量にはほとんど影響を及ぼさないものの、米国の対イラン政策に大きな転換をもたらす可能性がある。
そして先週、米軍がイラクとシリアで無人機攻撃に遭遇し、海軍がイエメンから発射された無人機と巡航ミサイルに遭遇したことも忘れてはならない。
さらに、米国エネルギー省は先週、埋蔵量として600万バレルの原油を1バレル当たり79ドル以下の価格で購入する用意があると発表した。購入の可能性のある時期は12月と1月です。地政学的リスクがここ数年で最高レベルに達している現在、米国の戦略石油備蓄はすでに半分枯渇しており、石油がそこまで低下することは困難であるため、これはもちろん補充ゼロを意味します。
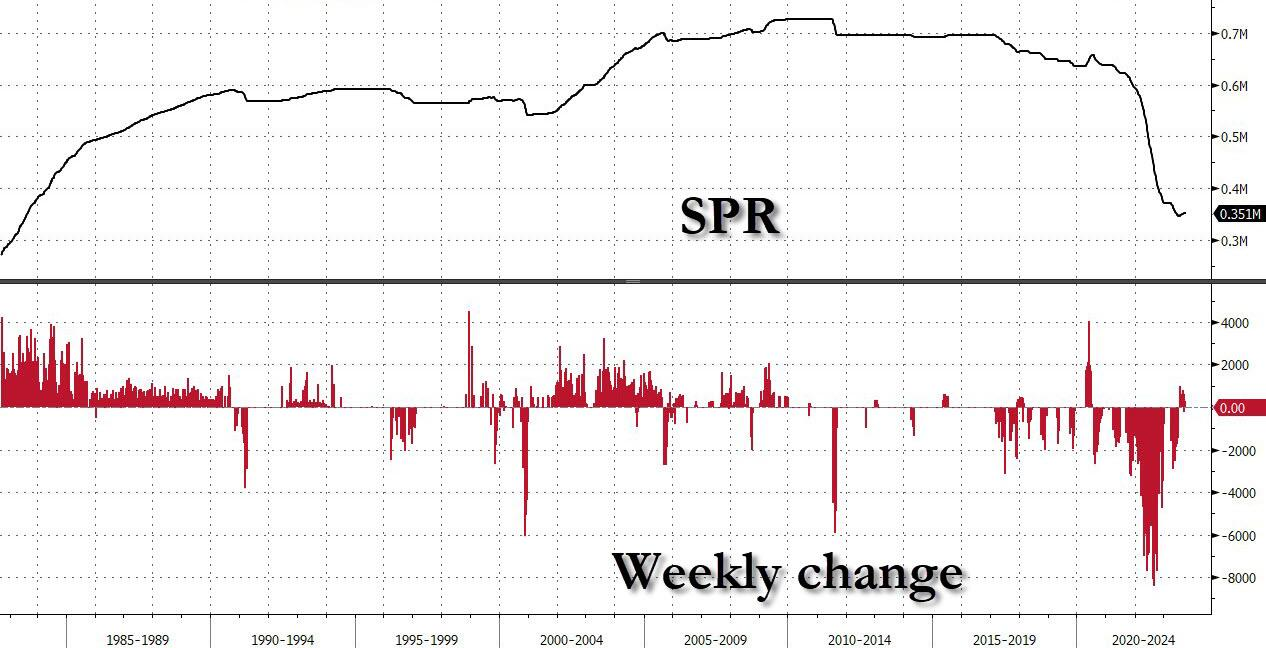
SPR計画の補充に関するニュースは原油価格の上昇に寄与し、79ドルが原油価格の新たな下限となるようだ。
米下院議長、またも難航
一部の評論家は、年初めに15回の投票を経てマッカーシー氏が下院議長に選出されて以来、共和党が公認候補を推薦することさえ困難になったと述べた。下院議長の「出産の困難」はアメリカ政治では日常茶飯事となっており、過去10年間で遭遇した「最も深刻な制度的危機」の一つとなっている。
政府の臨時資金は11月17日に切れる予定で、年が進むにつれて政府機関閉鎖への懸念が市場に再び現れるだろう。そして、ウクライナとイスラエルに対する1,000億ドルを超える軍事援助というバイデン氏の計画と相まって、市場は米国の財政支出の大幅な増加を織り込んでおり、その結果、米国債務に対する供給側の圧力と米国政府内の内戦がさらに増大することになる。その結果、2007年と同水準に10年ぶりの新高値を記録した。
ここにはアメリカのトラスモーメントに少し似たものがあります 考えてみてください 昨年、英国はインフレに直面して財政赤字を大幅に増加させ、資本市場の崩壊を引き起こし、英国首相の中で最も短命な首相を誕生させました歴史を教えてください、トラスさん。
FRB当局者のタカ派演説
パウエルFRB:11月1日までの次回政策会合では金利を据え置くことを提案。しかし、インフレ率は依然として高すぎるため、経済状況が良好であれば、金利を引き上げる可能性はまだあります。 (鷹)
ローガン連銀: 現時点では利下げの計画はなく、インフレ率が2%の水準に戻っているかどうかは定かではない。インフレ動向の明るい兆しはいくつか見られますが、依然として高水準にあり、制限的な金融状況の継続が必要です。 (鷹)
ボスティック連銀「米国経済の長期均衡傾向は依然良い方向に進んでいる。2024年半ばまでに利下げの可能性はなく、2024年後半には一定のチャンスがある」との見方を示した。 。同氏はインフレ率が政策目標の2%に戻ると信じているが、FRBは非常に慎重かつ忍耐強く行動する必要があり、米経済は景気後退に陥ることはないと強調した。 (鳩)
FRB ハーカー氏: 米国経済は非常に健全で、労働市場は非常に好調です。経済指標を注意深く監視しながら金利を据え置くことが望ましいと改めて表明した。 (鷹)
メスター連銀: 私は依然として追加利上げを支持します。金利は現在、ピークかそれに近い状態にある可能性があります。金利はしばらく最高値で推移すると予想される。 QT は金利上昇政策から完全に独立して行うことができます。 (鷹)
専門家の指摘
モルガン・スタンレー:利回りの急上昇は3回の利上げに相当し、第4四半期の景気減速はFRBの方針転換を促すだろう
国債利回りの上昇は金融情勢の大幅な逼迫をもたらした。モルガン・スタンレー金融状況指数(MSFCI)で測定すると、9月の金利決定会合と比較すると、現在の環境は政策金利をさらに3回25ベーシスポイント引き上げることに相当する。
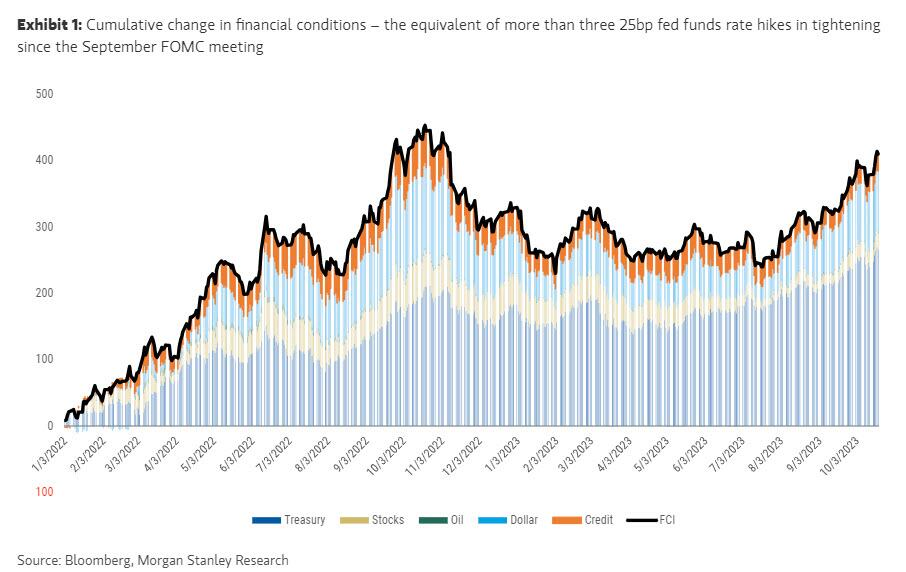
収縮は外因性要因によって引き起こされるのか、それとも内因性要因によって引き起こされるのか。外生金利上昇が続くと経済成長が鈍化するはずで、FRBは金利上昇の抵抗を相殺するために政策金利の軌道を時間をかけて調整する必要がある。逆に、金利上昇が財政支援の拡大や生産性の向上、あるいはその両方によってもたらされる経済の継続的な強さを反映する内生的反応であれば、FRBは政策路線を引き下げる必要はないと考えるかもしれない。
「私たちは後者の説明よりも前者の説明を好みます。第 3 四半期の成長の勢いが維持される可能性は低いと考えています。モルガン・スタンレーの米国首席エコノミスト、エレン・ゼントナー氏は、第 3 四半期の個人消費は大規模な恩恵を受けたと指摘しました。規模の一回限りのイベント – バーベンハイマー、テイラー・スウィフトのエラス・ツアー、ビヨンセのルネッサンス・ツアー…これらのイベントの終了は、学生ローンの猶予期限の終了と相まって、2023 年第 4 四半期の実質個人消費に大きな影響を与え、ひいては経済成長に大きな影響を与えるだろう」
資金の流れとポジション
米国のマネーマーケットファンドは、リーマンブラザーズ以来最大の週間流出額(2008年第3四半期)、990億ドルを記録した。
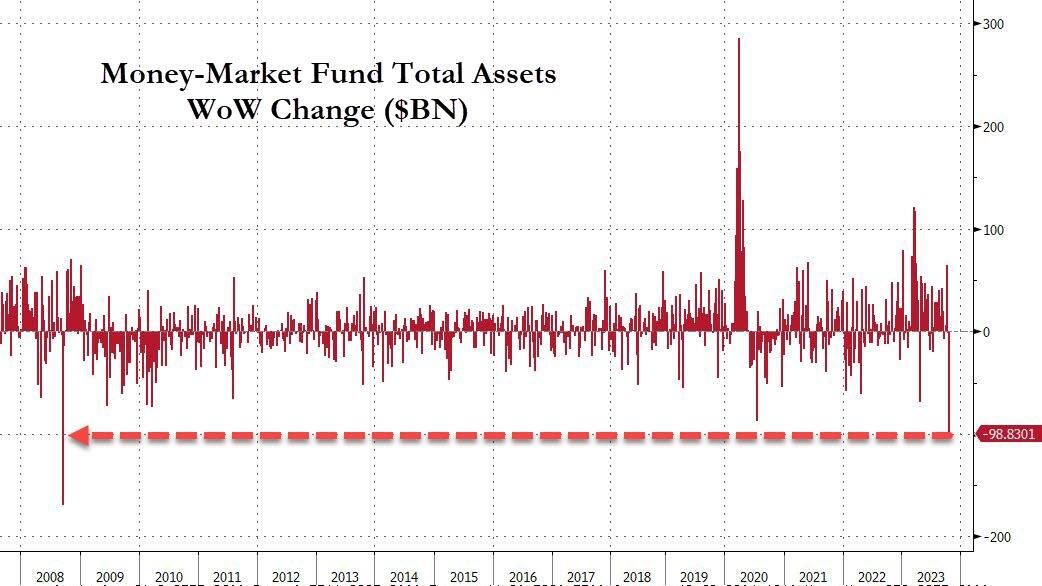
すべての流出は機関投資家資金です(個人資金の流入)。
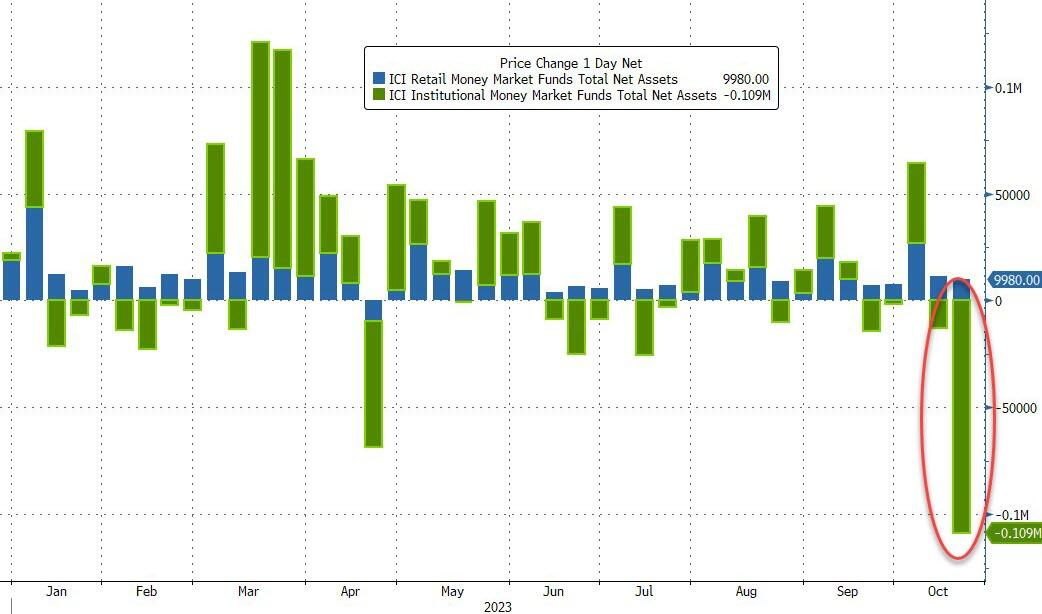
これは納税期限の延長が原因である可能性がありますが、他の原因があるのでしょうか?
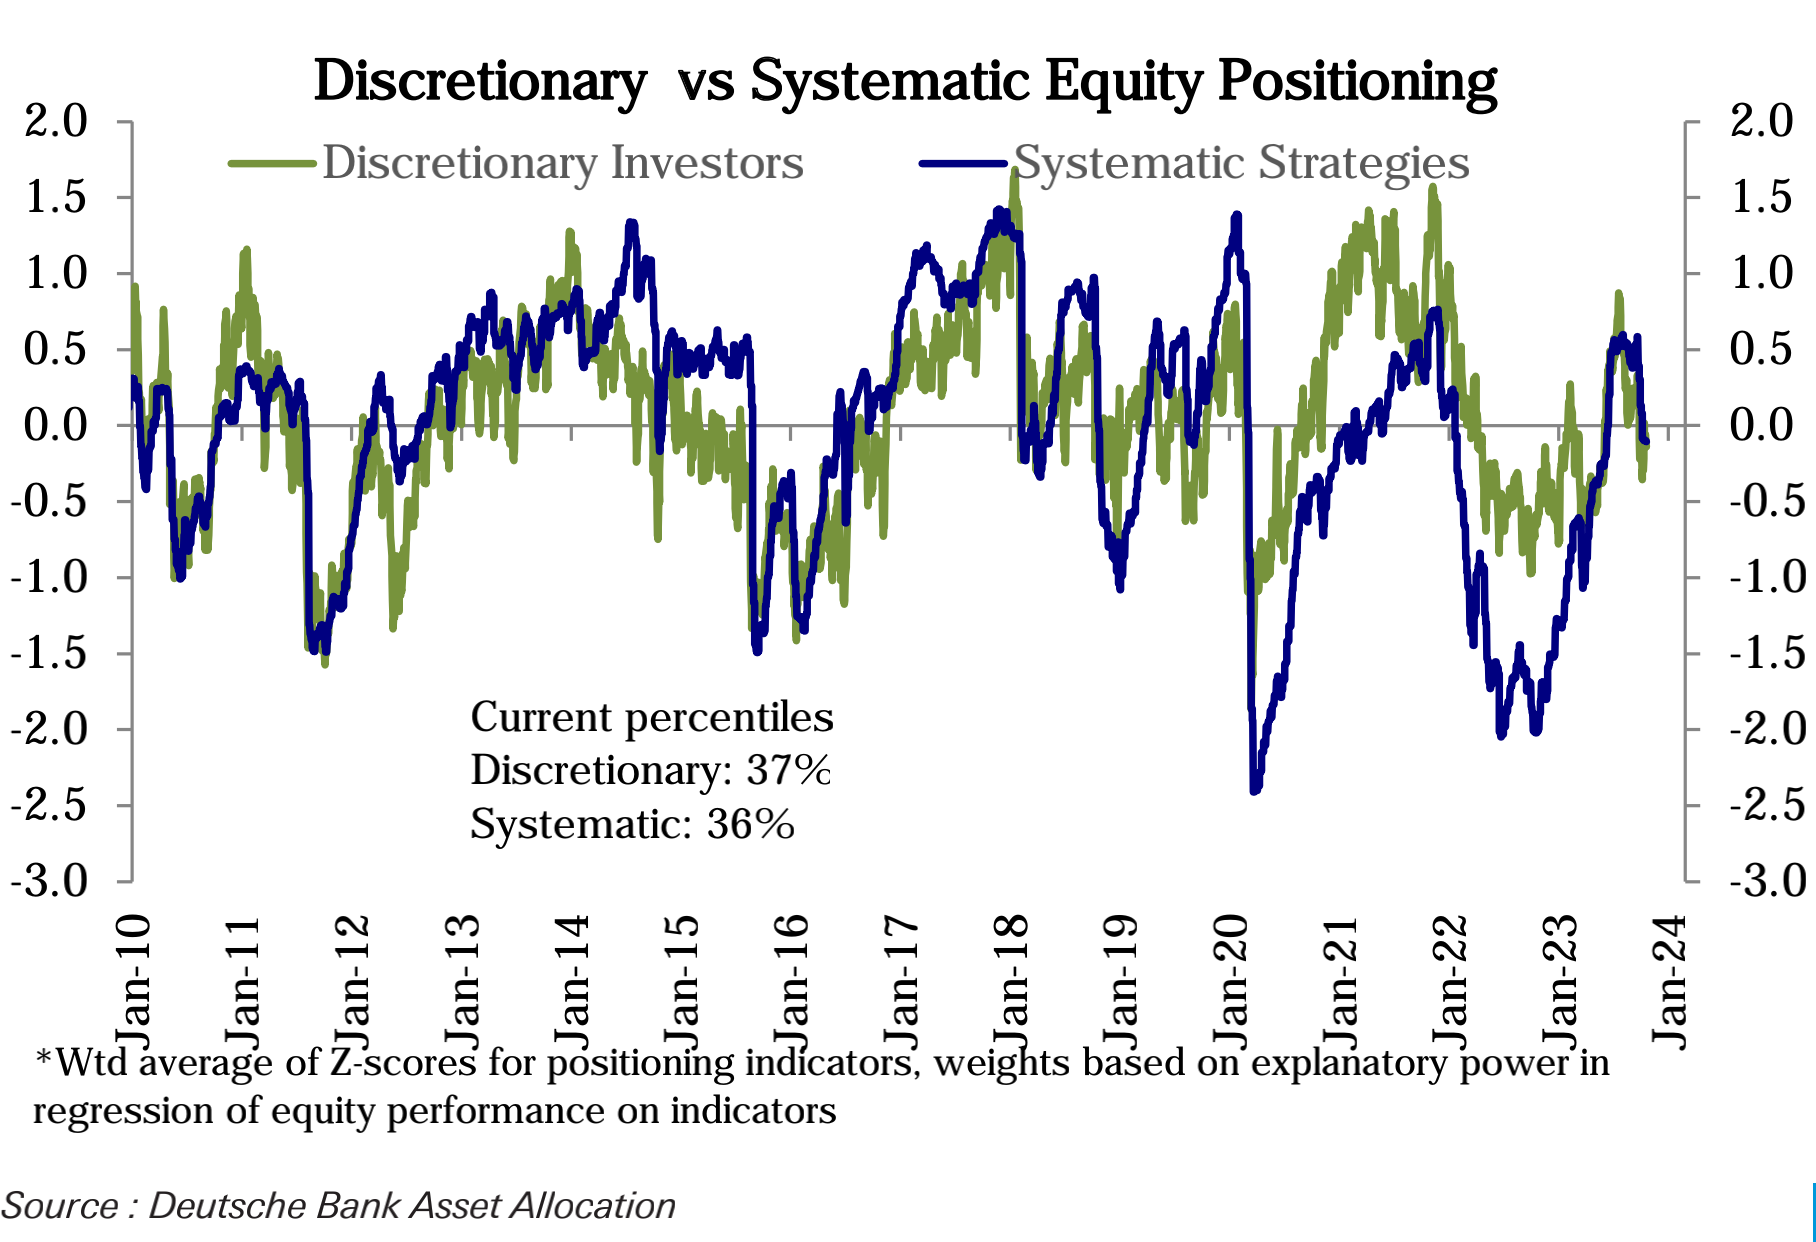
主観的な投資家のポジション (37 パーセンタイル) と体系的な戦略のポジション (36 パーセンタイル) は両方ともわずかに低下し、中立以下になりました。
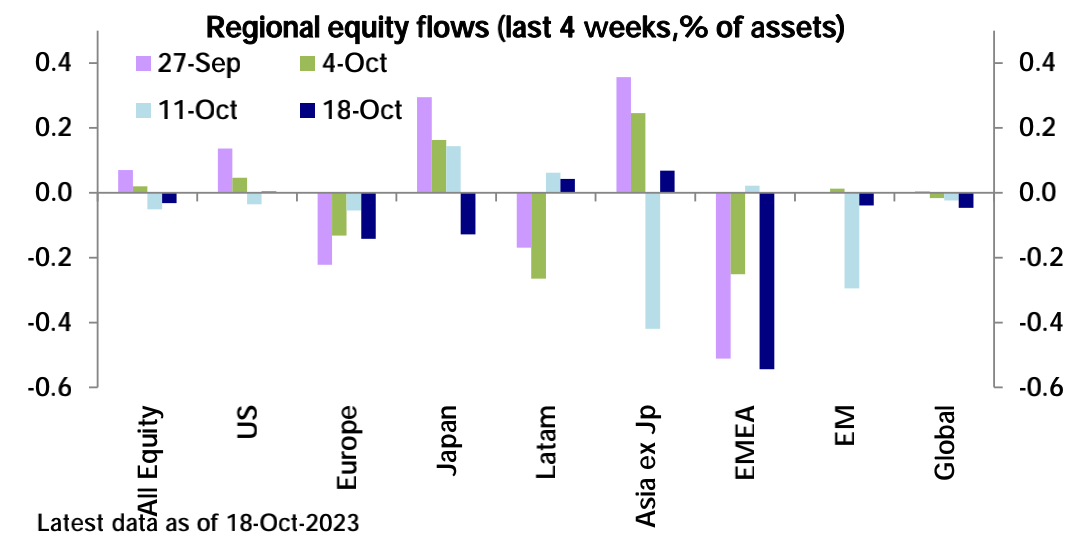
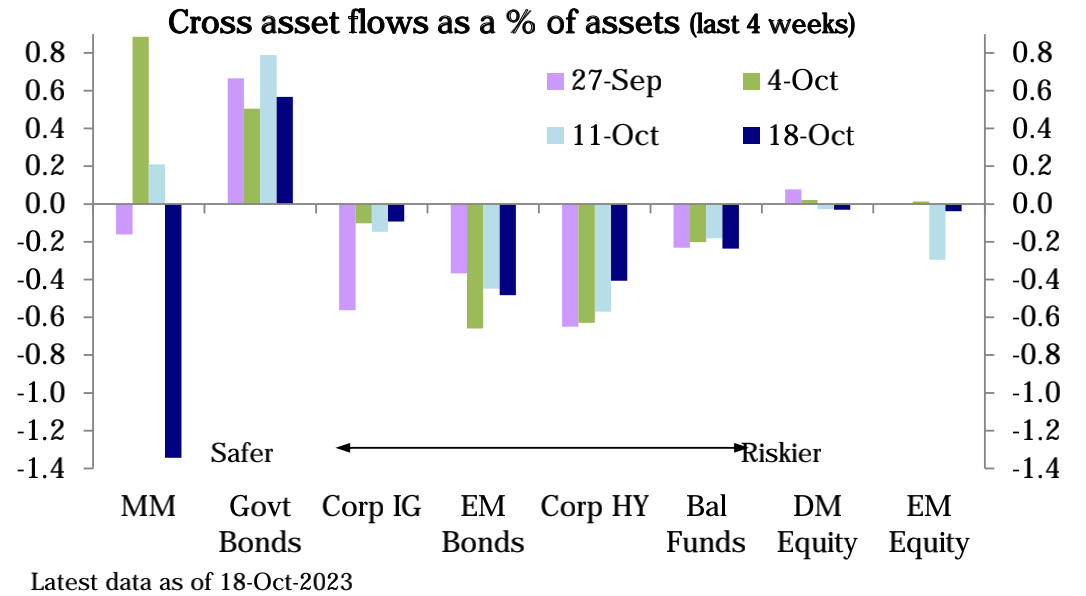
世界株式ファンド(マイナス52億ドル)は2週連続で流出した。米国(3億ドル)への資金流入は小幅だったが、他の主要地域では流出が見られた。債券ファンド(21億ドル)への流入は前週から鈍化した。
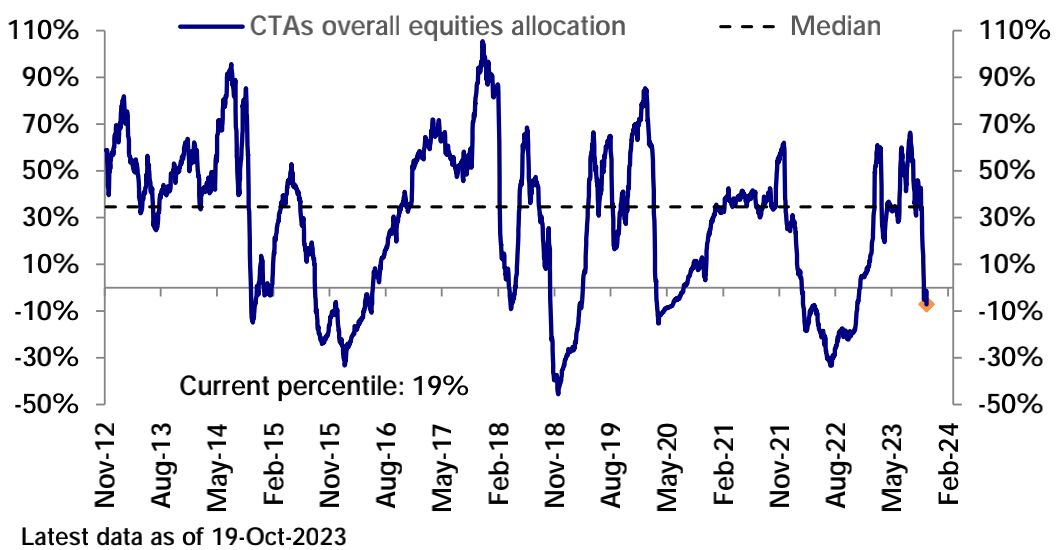
CTAは先週、2022年11月以来初めて指数を空売りした後、全体の株式配分をさらに削減し続けた。
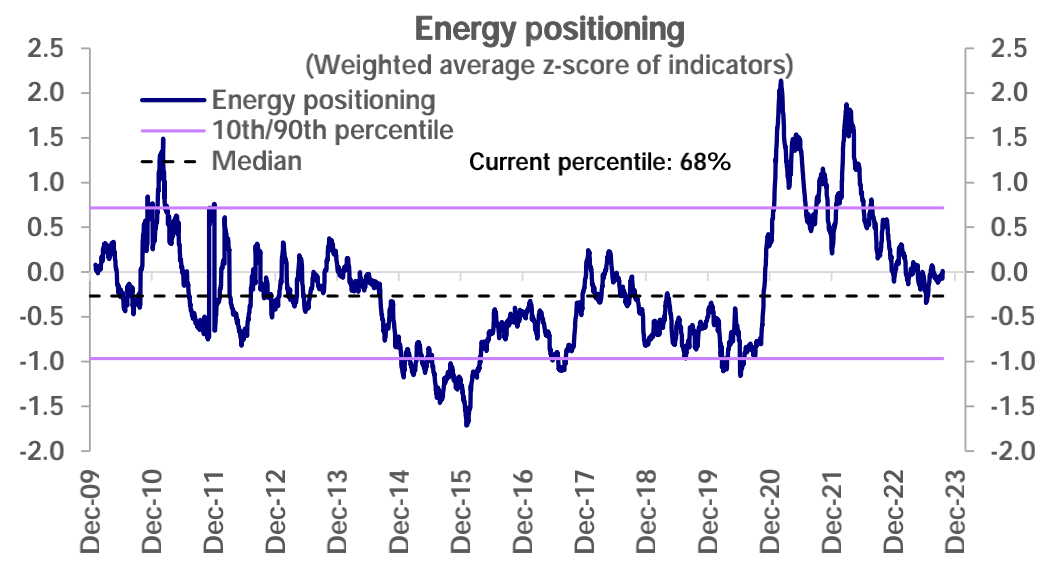
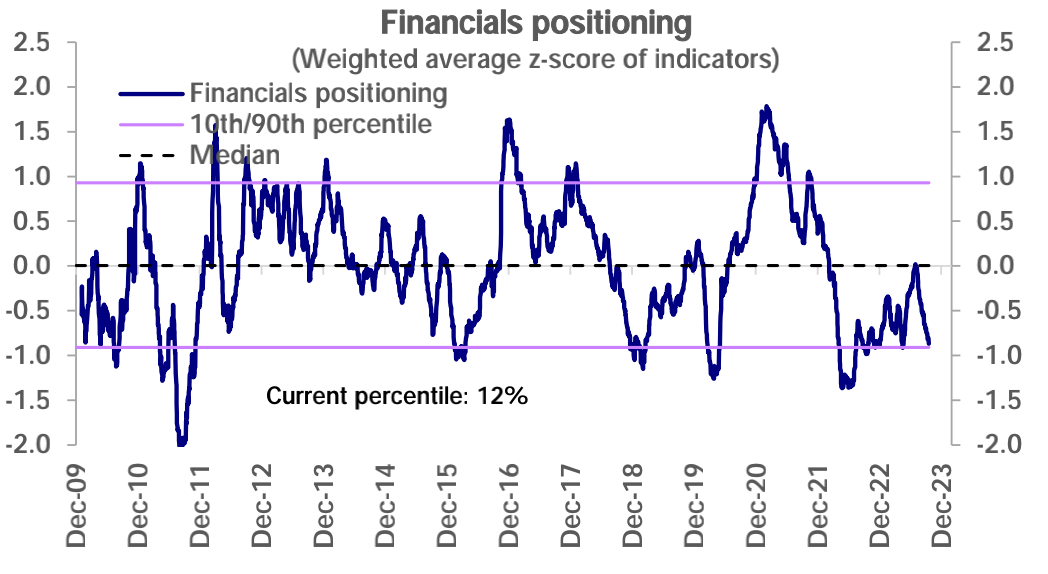
産業の観点から見ると、平均を上回っているエネルギー産業 (68 パーセンタイル) を除くほとんどすべての産業が衰退しており、特に素材 (27 パーセンタイル) とヘルスケア (17 パーセンタイル) は 50 パーセンタイルを下回っています。 )と金融(12パーセンタイル)はすでに平均を大幅に下回っており、公益事業(5パーセンタイル)と不動産(2パーセンタイル)のポジションは極めて低い。
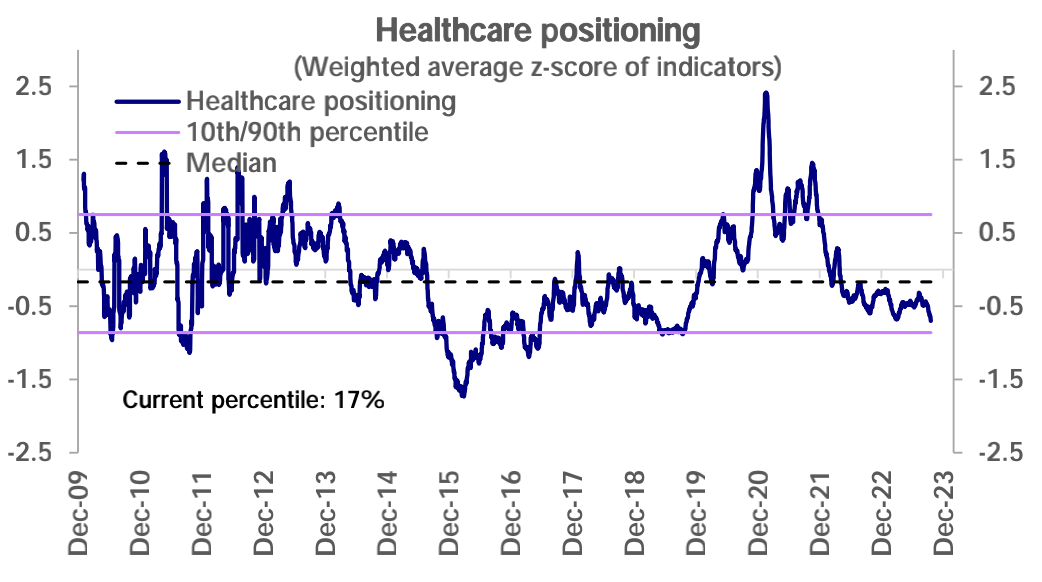
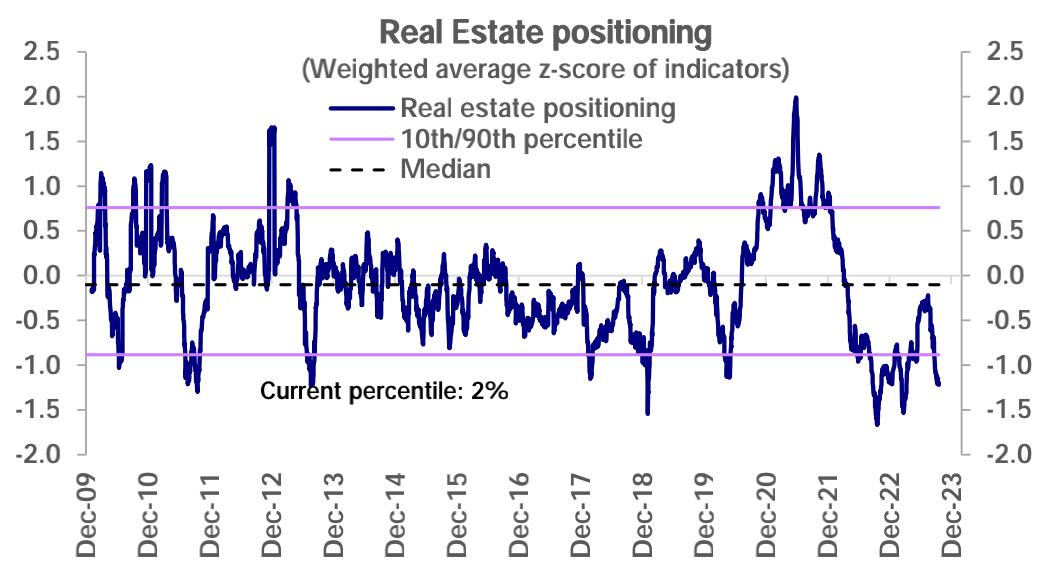
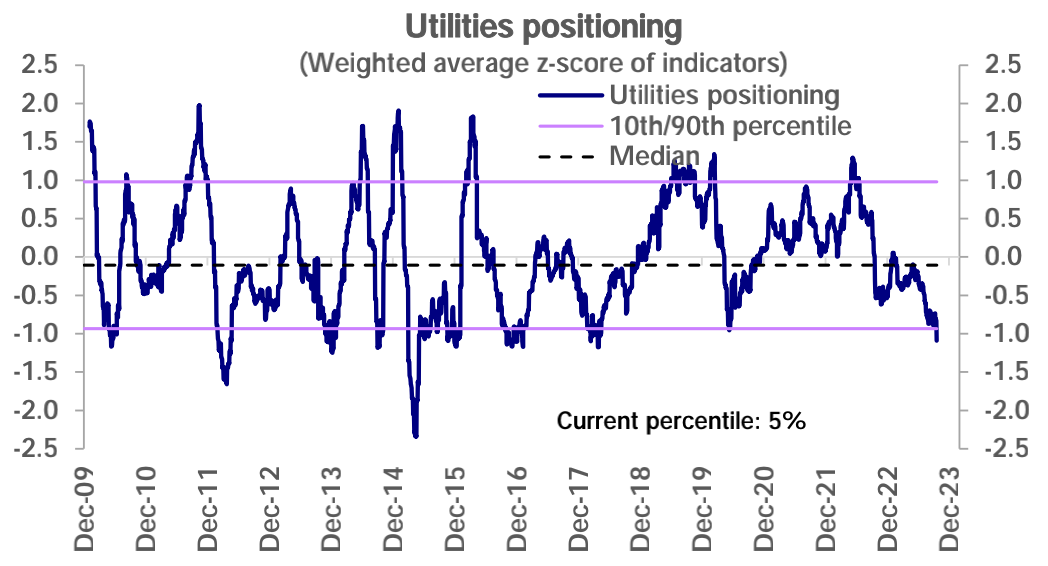
CFTC先物データによると、SP500種とナスダック100種の買い越しが増加する一方で、ラッセル2000種の買い越しが減少するなど、株式の買い越しポジションが全体的に増加していることが示された。
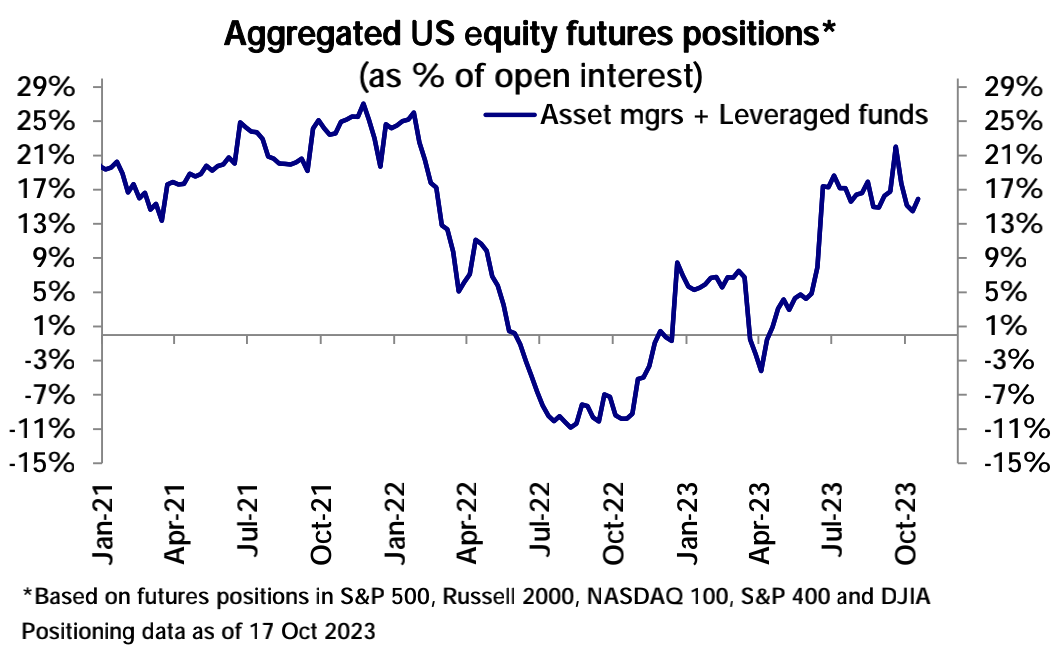
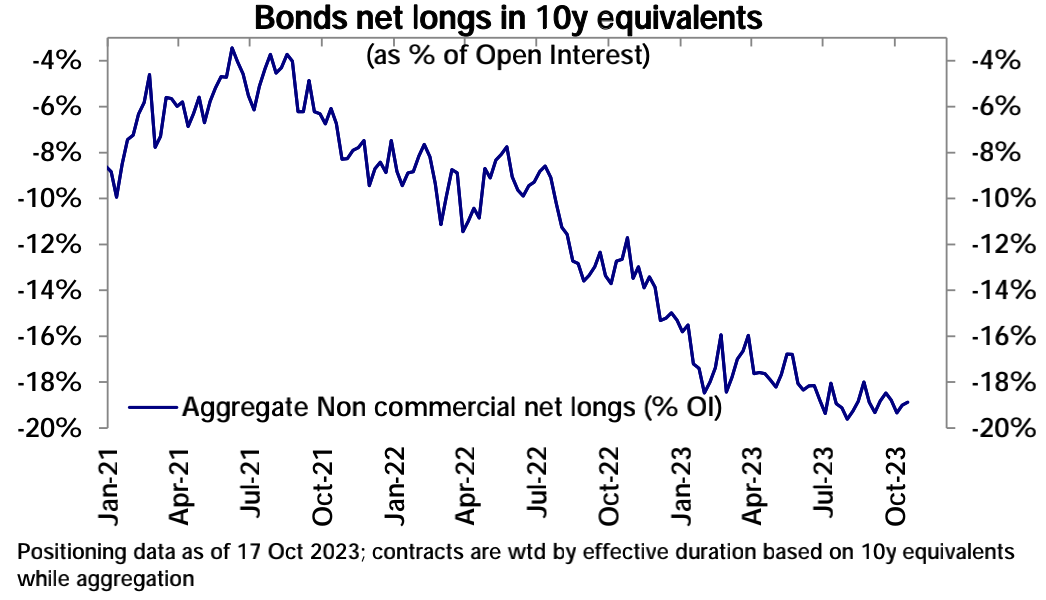
債券では、10 年債と 30 年債の純空売りの減少が 2 年債と 5 年債の増加を上回ったため、全体の純空売りはわずかに減少しました。
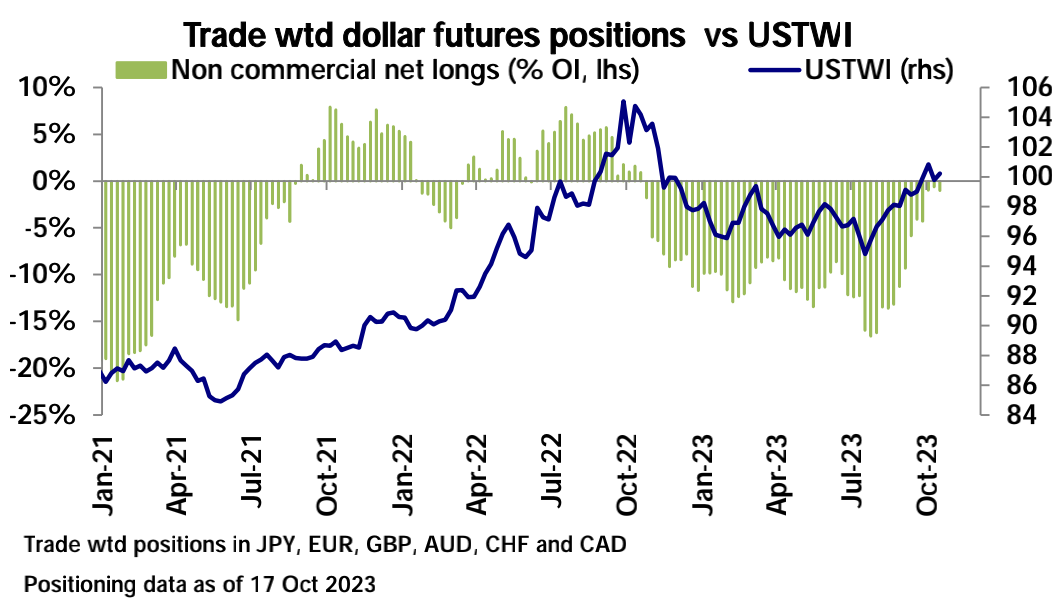
為替面では、ユーロの買い越し額が増加するにつれて、米ドル全体の買い越し額がわずかに増加しました。
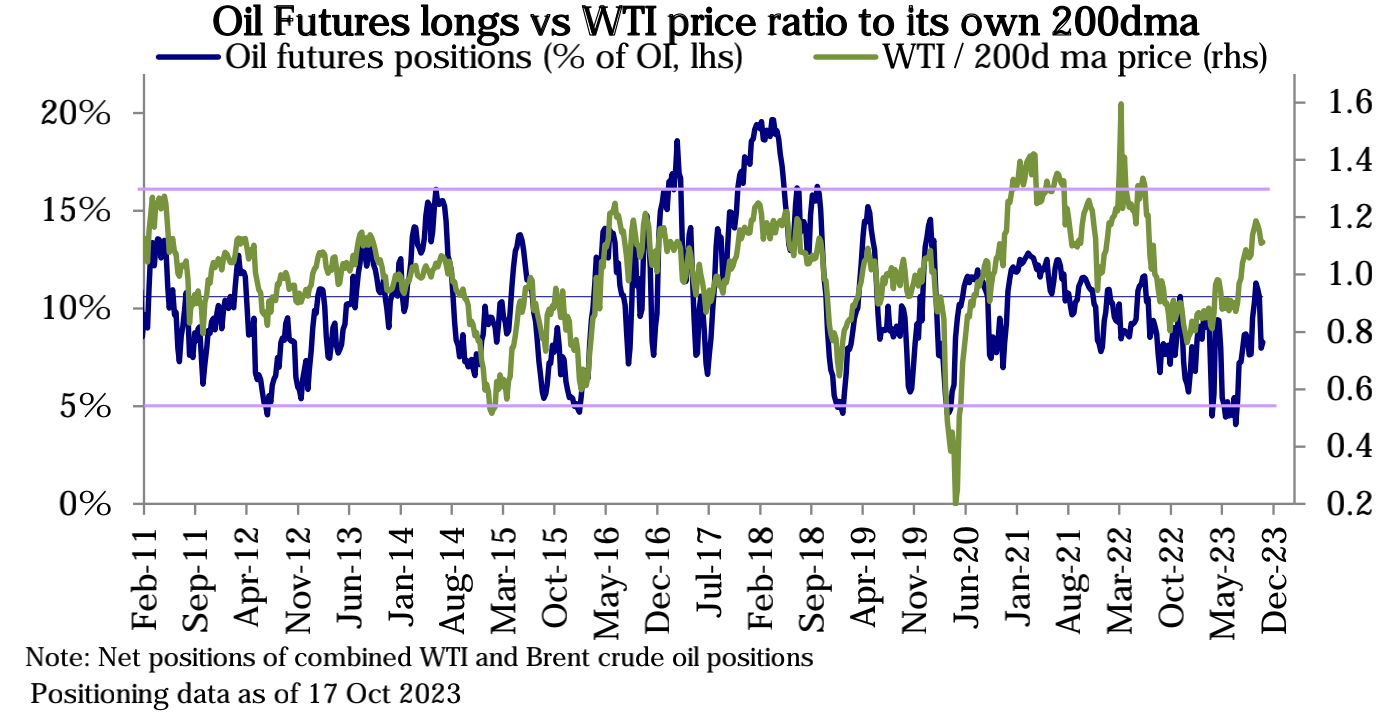
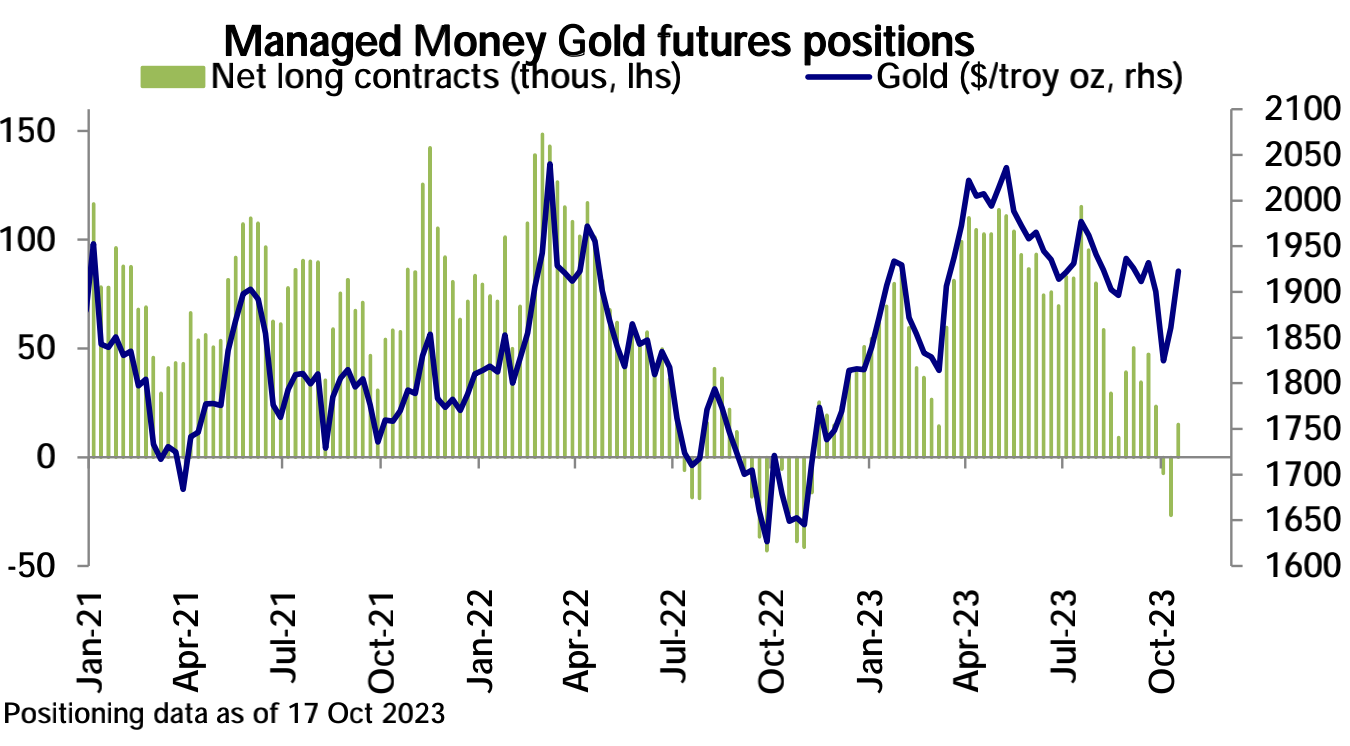
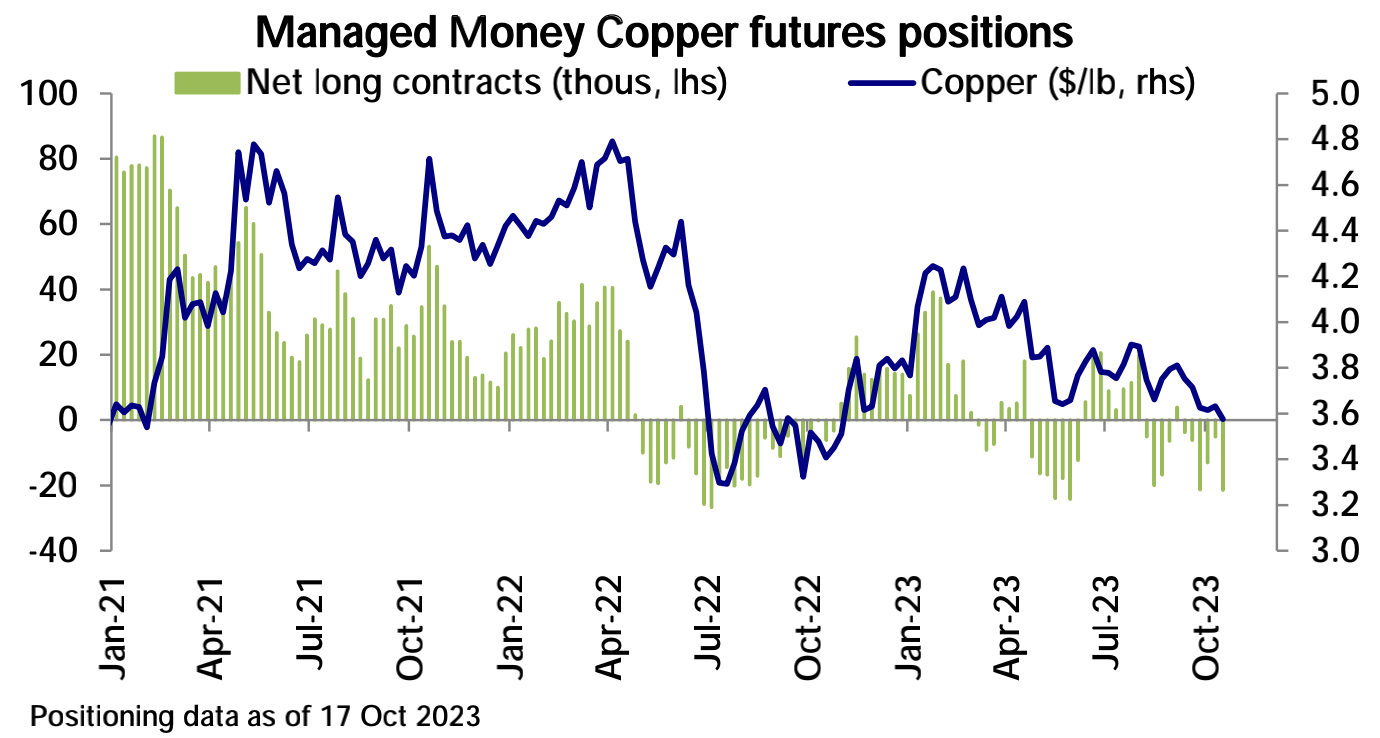
コモディティ面では、原油のネットロングポジションが若干増加、銀のネットショートポジションはほぼ横ばいとなったが、金・銀はネットショートからネットロングに切り替わり、銅のネットショートポジションはさらに増加した。
感情指標
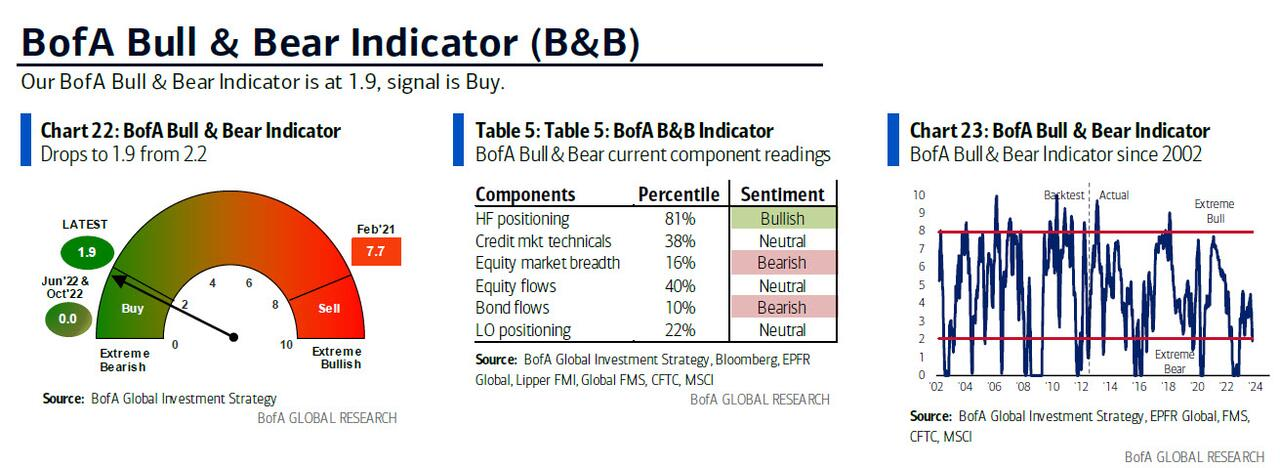
バンク・オブ・アメリカの強気指数と弱気指数は「極めて弱気」の範囲に入った、バンク・オブ・アメリカの首席投資ストラテジスト、ハートネット氏によると、これはリスク資産の逆買いシグナルが発動されたことを意味するという:歴史的には買いから3日後シグナル 月間リターンの中央値は、米国株で 5.4%、世界株で 7.6%、投資適格債券で 9.1% の上昇を意味します。
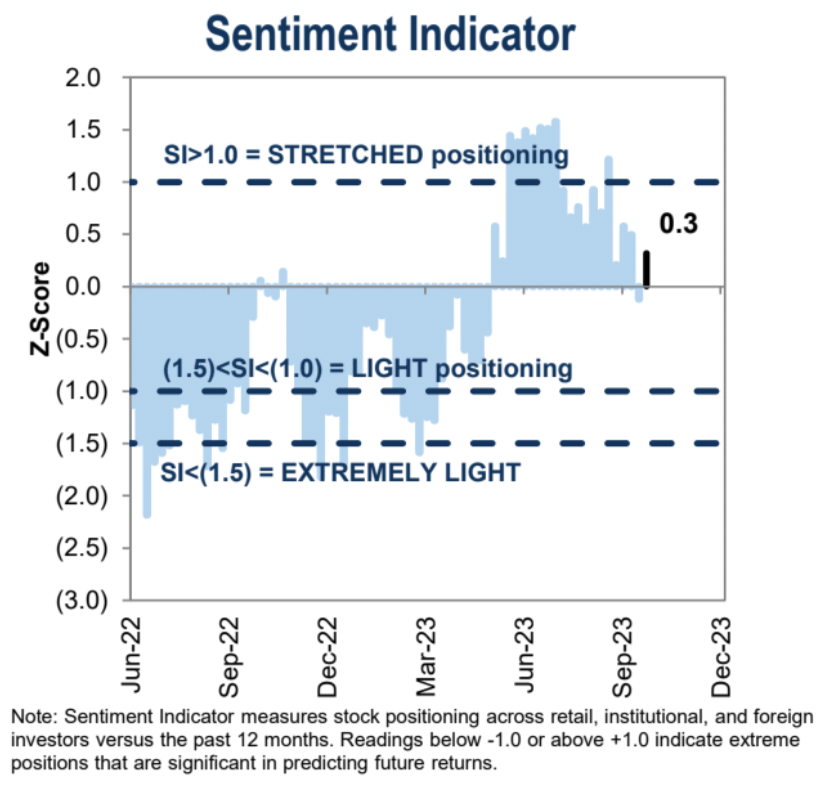
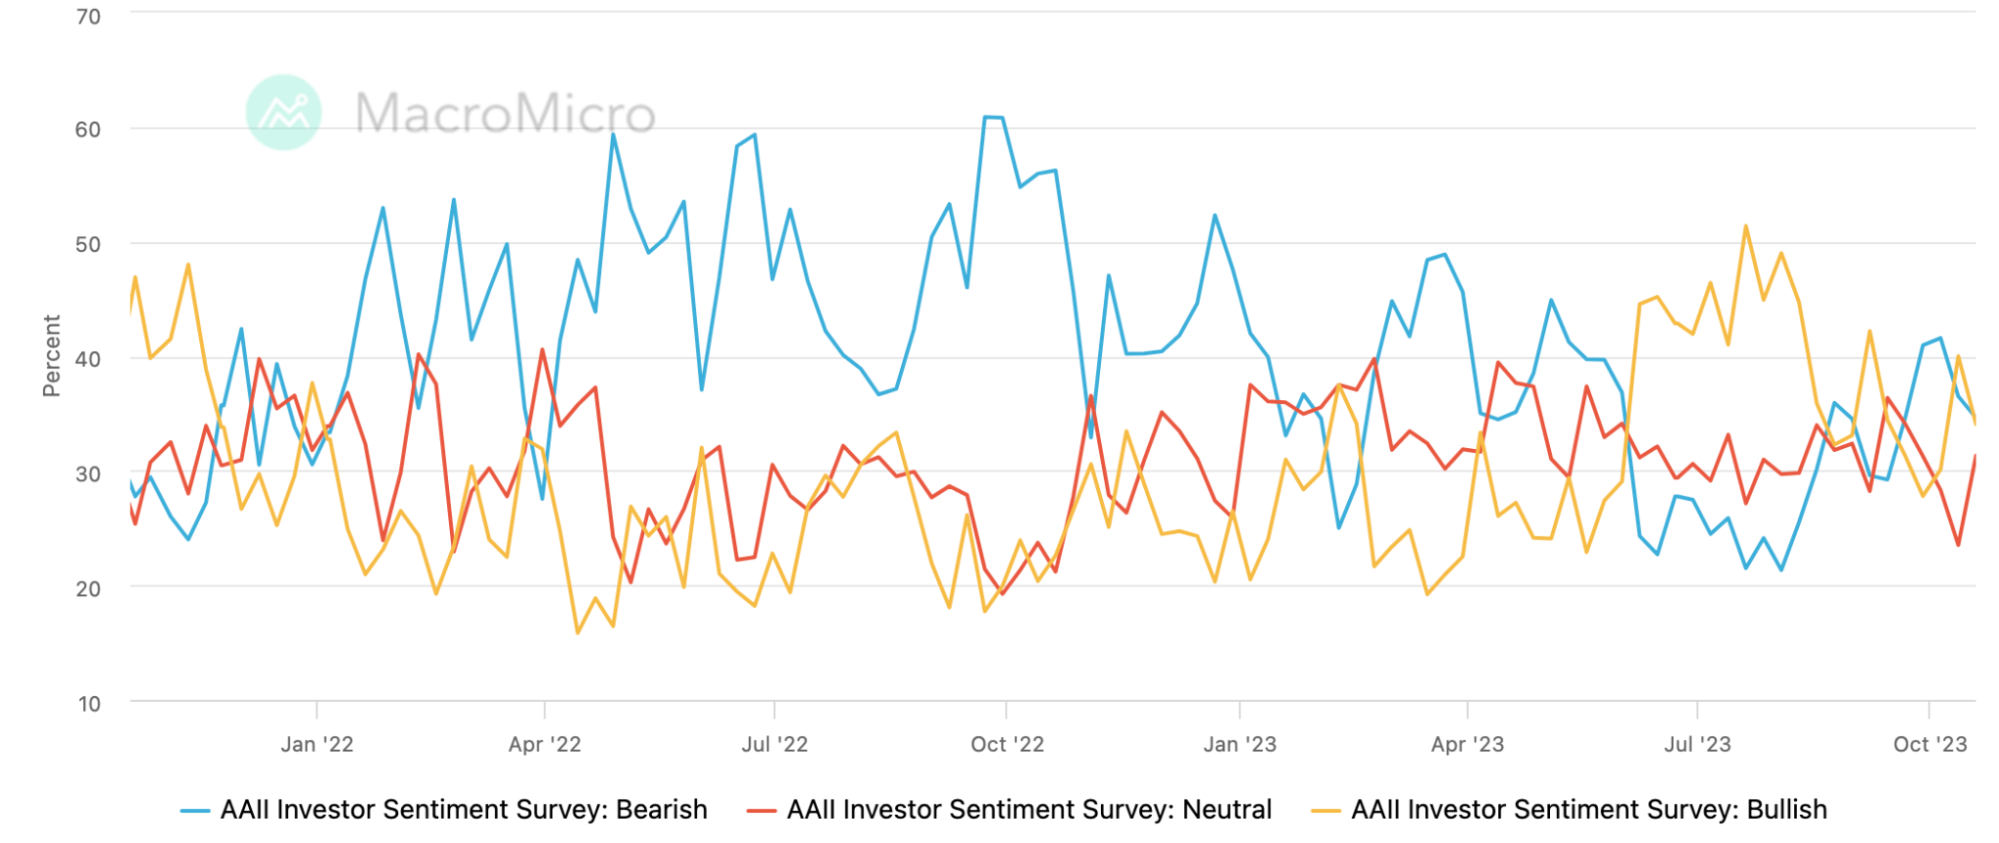
AAII調査ではロングポジションとショートポジションの割合が同時に減少し、中立的な見方の割合が増加しており、市場が複雑な段階に入っていることが浮き彫りになった。