


LD Capital Macro Weekly Report (10.16): 現在の地政学的リスクの増大についてどう思いますか?


市場概況
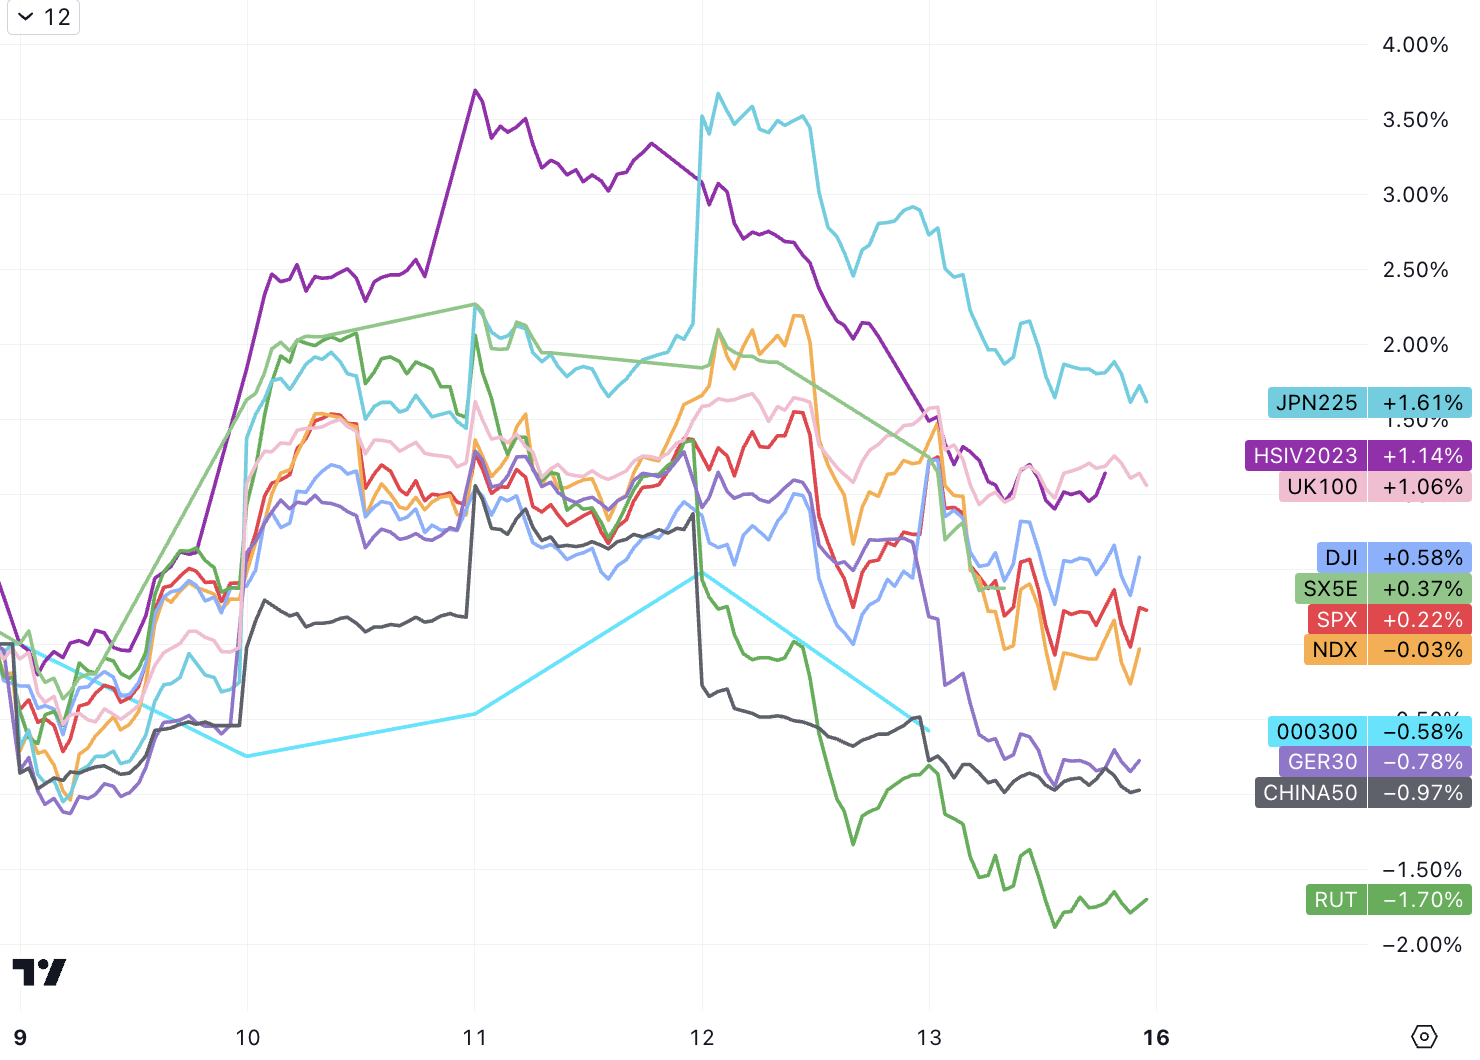
中東紛争が市場予想を上回って激化する可能性が高く、市場では先週後半から明確なリスク回避傾向が見られ、値を切り上げた。この間、米国の30年国債入札が低迷し、利回りは一時上昇したが、地政学的対立の影響を受けず、結局、週を通じて長期金利は大幅に低下し、株式市場は下落した。下落し、金、銀、石油は高騰し、仮想通貨は下落した。
世界の株式市場については、先週午前のミーティングでも述べたとおり、株式市場は期前半はパレスチナ・イスラエル紛争をあまり考慮せず、パレスチナ・イスラエルのハト派基調の好影響をまだ消化しつつあった。多くのFRB当局者が参加し、全体的な上昇につながった。木曜日と金曜日の間、米国の30年債入札は低調で、CPIは予想をわずかに上回り、当初の失業保険申請件数は予想よりも良好で、インフレ調査の予想は上昇し、パレスチナとイスラエルの紛争は前向きな方向には発展せず、さらに激化した。日本株、米国株、香港株は今週を通じて依然として上昇して取引を終えた。
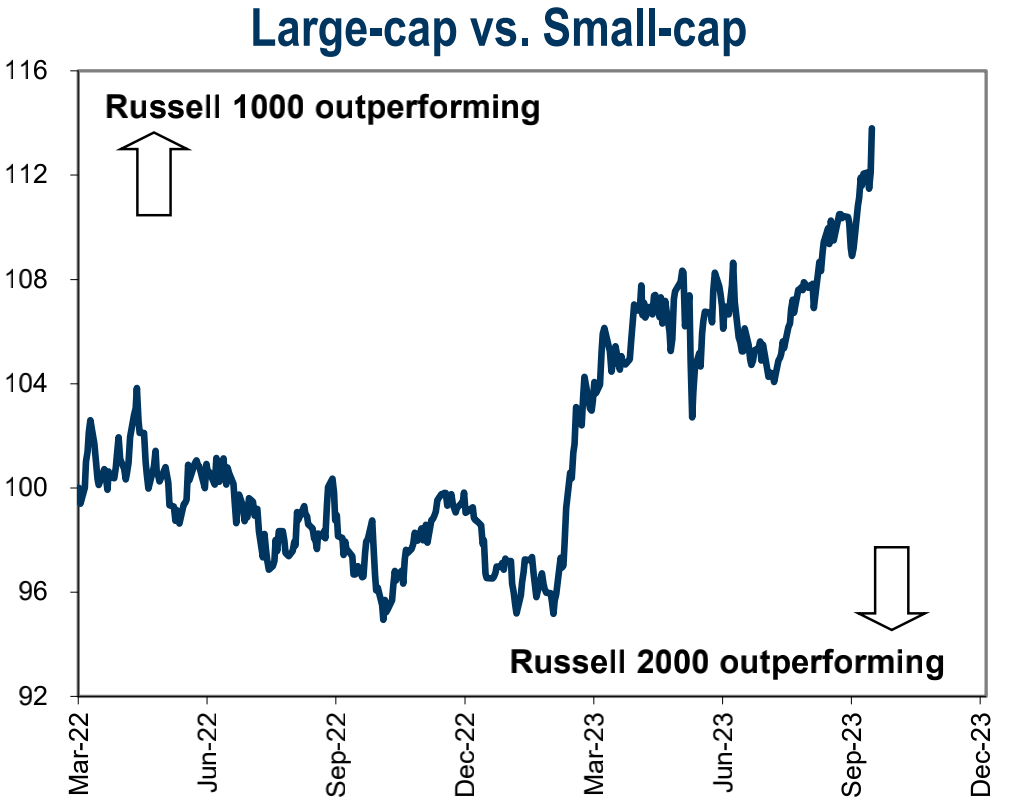
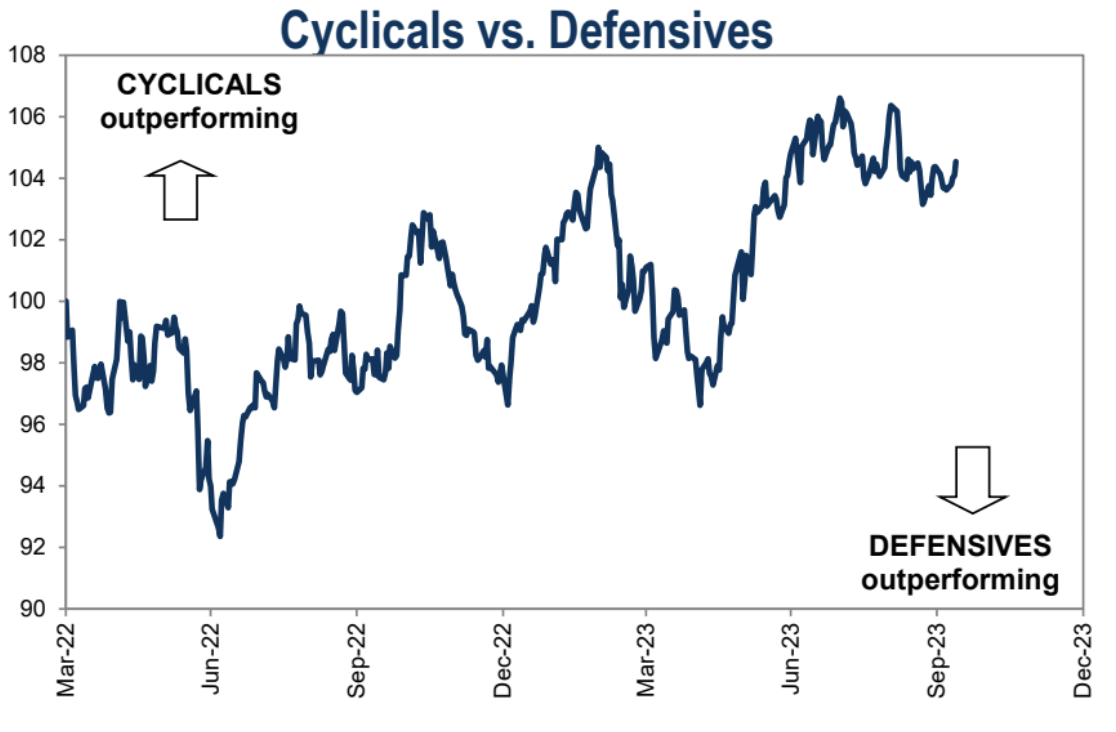
先週の米国決算シーズンは好調なスタートを切り、JPモルガン・チェース、ウェルズ・ファーゴ、シティグループの第3四半期決算は素晴らしく、主な収益源である純金利収入と売上高は予想を上回った。以前は、信用悪化による不良債権の増加や預金コストの上昇による競争が銀行の純金利収入の減少につながるのではないかと懸念する声もあったが、実際にはこの2点はまだ反映されていない。現時点では、金利上昇環境の影響のみが反映されており、金利スプレッドの拡大というプラスの側面が見られます。
金は今週を通して堅調に推移したが、今回はBTCがその安全資産としての性質を反映できなかった。金曜日、SECがグレイスケール・ビットコインETFに対する裁判所の判決に対して控訴する予定がないとのニュースを受けて一時上昇したが、この件によりSECはグレイスケールの申請を再審査することになるが、他の理由で申請を却下する可能性もある。
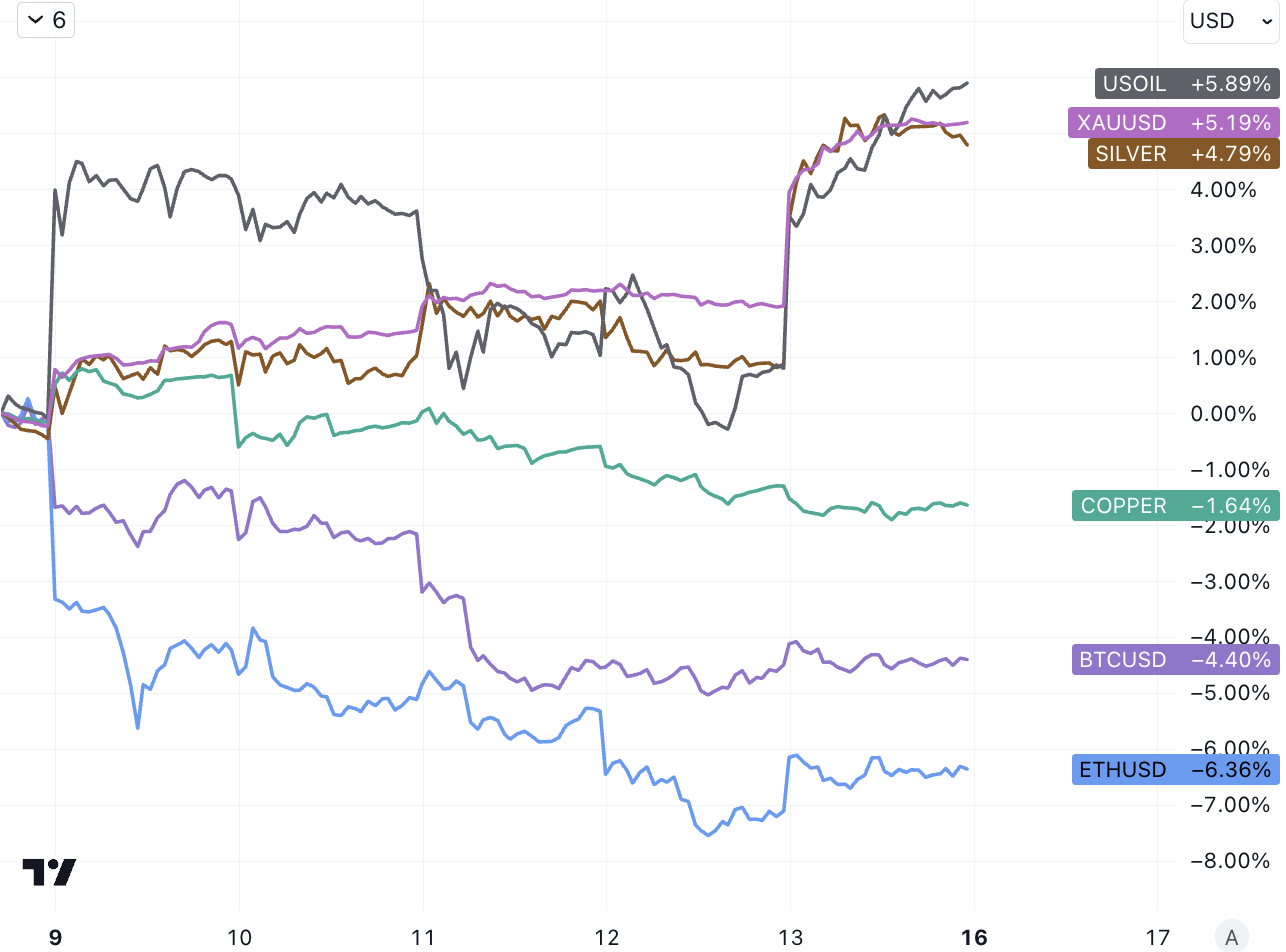
原油価格は6%急騰しましたが、楽観的に見ると、実際の原油価格はすでに非常に高くなっており、現在の水準から2~3倍になるとは考えにくいです。石油消費量は以前よりはるかに少なくなっているため、中東情勢は経済にとって非常に重要である。実際の経済とインフレプロセスへの影響は非常に限定的である。これが、2016年前半に市場が地政学リスクを無視した理由かもしれない。期間。
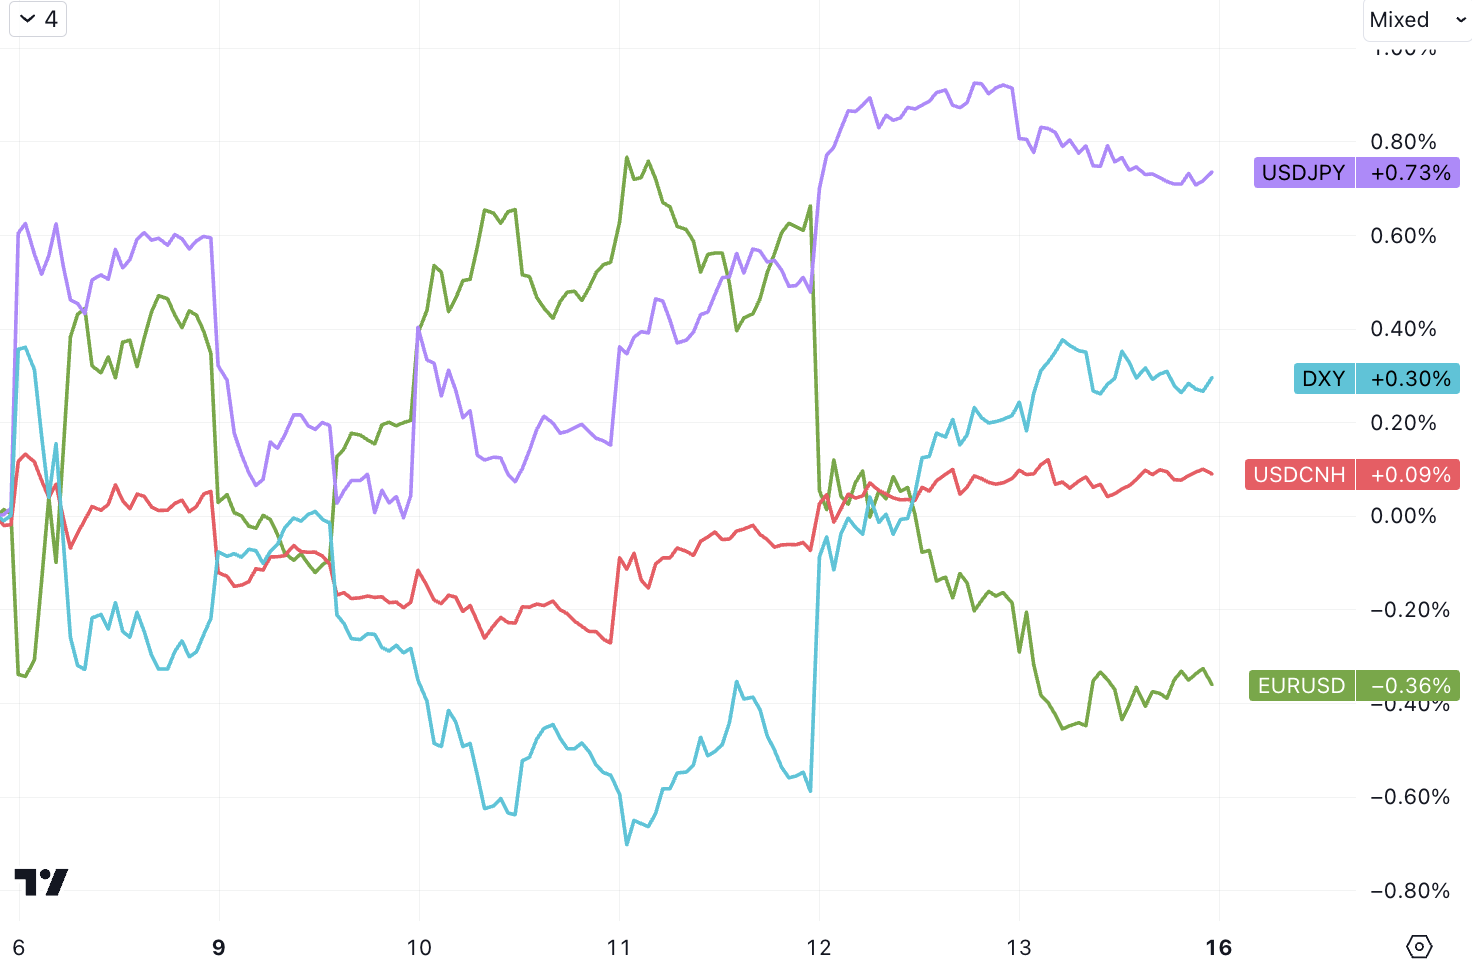
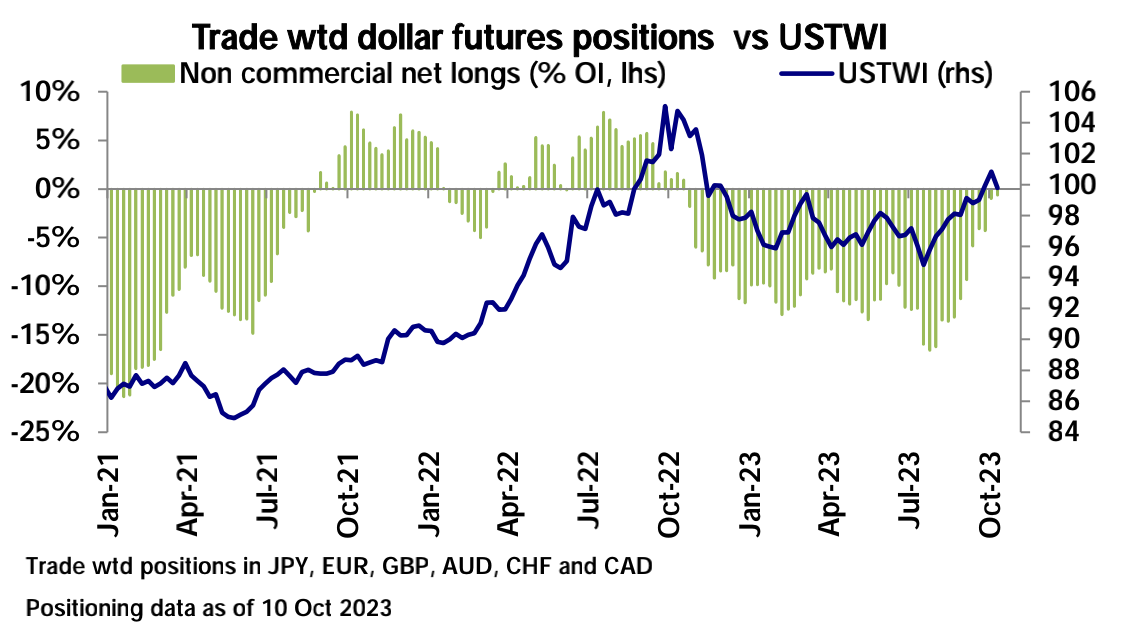
米ドルはわずか 1 週間で調整し、先週大きく反発しました。DXY は 106.6 を超える水準に戻り、USDJPY は 150 整数付近の高水準で変動し続けました。
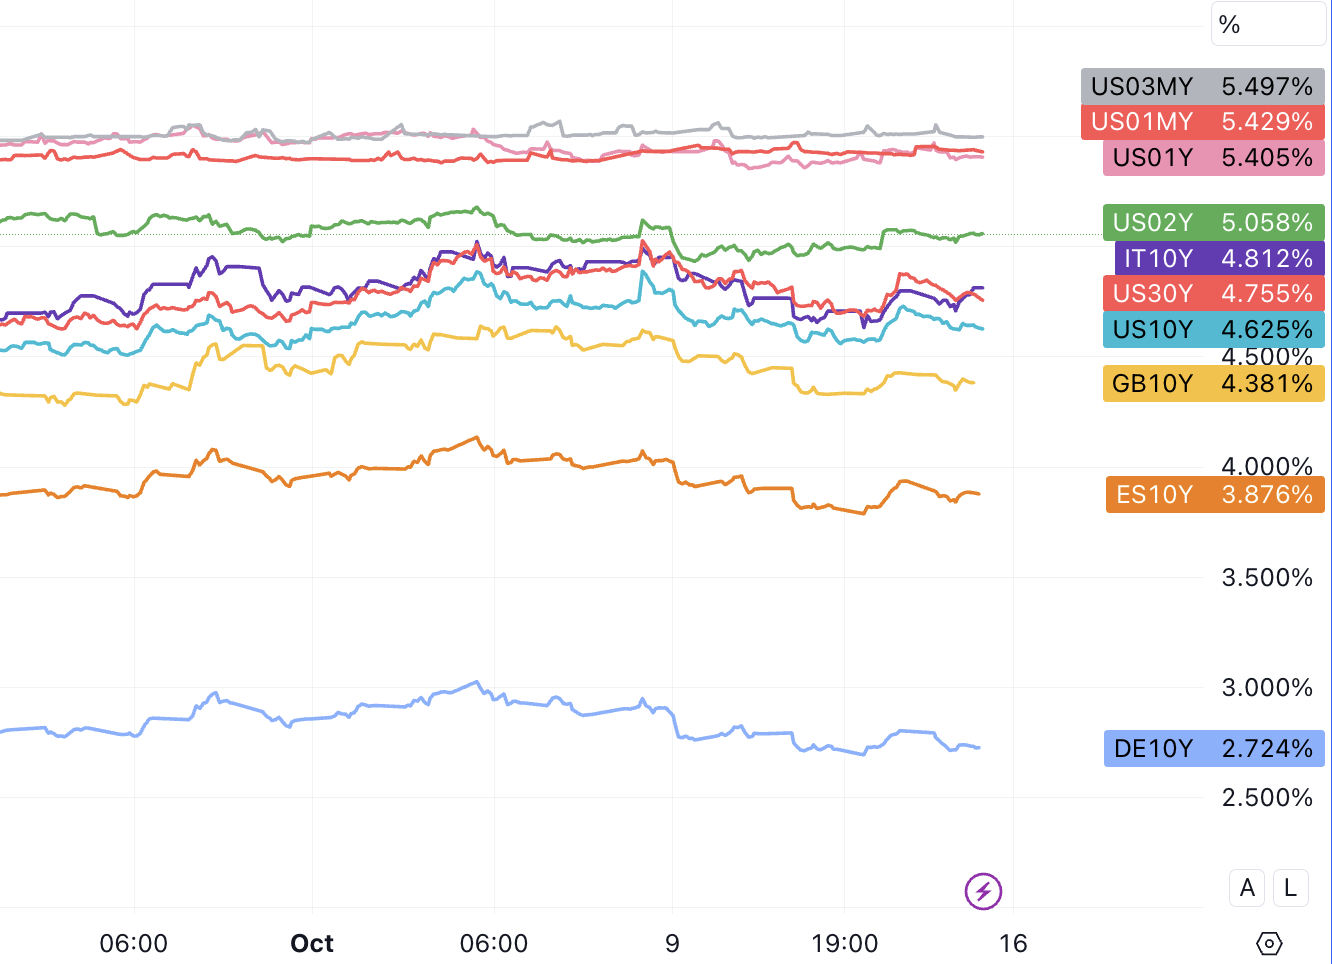
長期金利は大幅に低下しているが、短期金利はあまり変わっていない。先週、債券の供給側の問題が市場の注目を集めた。
先週行われた3件の新規入札はいずれも価格が予想を下回り、特に30年ぶりの入札は利回りが2007年以来最高値を更新しただけでなく、全体の応募倍率も大幅に縮小した。 30年債入札前、CPIと失業保険申請データ、つまり早期の価格引き上げにより、米国債利回りはすでに大幅に上昇していた。しかし、ターミナル需要は依然として理想的ではありません。
米国の連邦財政赤字は2023会計年度に1.7兆ドル、2022会計年度には1.38兆ドルになる見通しです。財政規律の欠如が市場心理の悲観の主な理由です。今回の入札結果は、前日に財務省が4週間物、8週間物、17週間物手形の発行額を拡大したことに重ね合わされ、その規模は史上最大で、第3四半期の日次出来高の繰り返しを彷彿とさせる。 8月に米財務省が発表した資金調達計画(10年3週間4%が4.46%に急上昇)現在8月と異なるのは、FRBが金融政策引き締めの見通しについて若干緩和しているものの、米国債利回りははるかに高い。そのため、今回の利回り上昇の勢いを抑えたければ、パウエル氏が自ら出てきてハト派的な発言をする必要があるため、金を含む米国債を非対称的にロングするのに今が良い時期だという意見もある。銀、そして暗号通貨さえも。
債券市場は現在、株式市場よりも不安定であり、390億ドルのiシェアーズ20年以上国債ETF(TLT)の3か月物のインプライド・ボラティリティはSPDR SP 500 ETF(SPY)よりも4パーセント以上高い。従来の関係では、債券ETFのボラティリティは通常、平均して3パーセント以上低くなります。 TLTは過去2年間で37%下落しているにもかかわらず、投資家は利回りが低下し始めれば莫大な利益が得られる可能性に賭けてTLTファンドに積み増し続けている。
また、イタリアの10年利率がすでに5%に近づいており、これは2012年のユーロ圏債務危機終結以来の最高水準であることも価値がある。イタリアはユーロ圏で最も負債を抱えた加盟国の一つであり、政府の支出計画は依然として積極的で多くの市場関係者から持続不可能とみなされており、イタリアの公的債務はGDPの145%と2012年よりも高くなっており、これは憂慮すべきことだ。 2002 年の危機時よりも約 15 ポイント高くなっていますが、ユーロ圏にまた債務危機が訪れるのでしょうか?
FRBが利上げサイクルを完了したかどうかは重要な問題である。現在の市場バイアスは、労働市場が緩和し、インフレ統計も軟化しているため、FOMCは前回の利上げを断念すべきだというものだ。次回会合で利上げが一時停止されれば、FOMC内でコンセンサスが得られやすくなる可能性がある。 。また、第4・四半期の成長率とインフレ統計が予想通りに進展すれば、12月利上げの根拠は強くない。
ジオリスクの見方
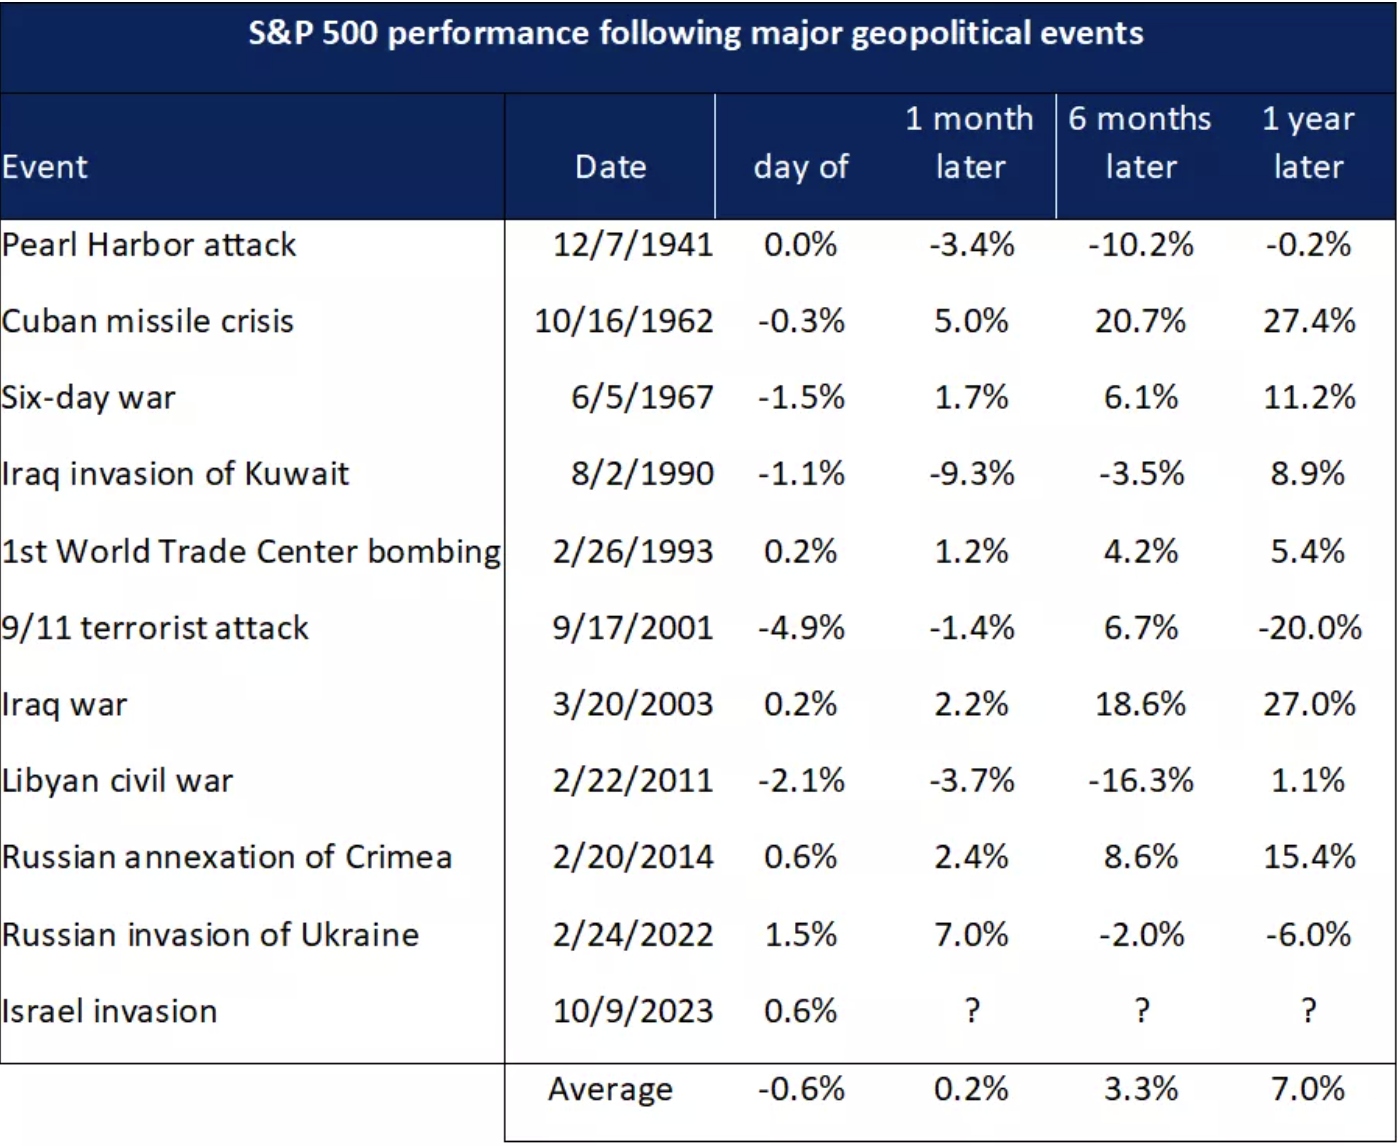
投資家は当然不確実性を嫌うものであり、紛争後に株式市場は短期的に下落する可能性がありますが、その影響は通常一時的なものです。歴史を振り返ると、紛争の翌月は株価が低迷しても、半年、1年後には株価が回復するケースがほとんどです。株式市場価値の主な原動力は持続可能な収益性であり、地政学的な出来事の影響はファンダメンタルズによって影が薄れる可能性が最も高いです。
投資業界への影響:地政学リスクの高まりを背景に、資産価格設定やトレンド判断に用いられる定量的モデルの重要性は薄れるだろう。世界貿易の成長と政治的ショックの少なさに支えられた数十年にわたる相対的な安定により、成長、金利、インフレなどのマクロ経済変数の予測が容易になりました。世界に関する基本的な前提が少なくなり、より単純になると、これらの価値観がどのように進化するかを評価するのは比較的簡単です。
今日、経済は政治や外交政策の影響をますます受けており、それらはチャート、貸借対照表、比率を超えて独自の意味を持っています。地政学的な出来事を解析しようとすると、市場に人的ミスがさらに増えるだけです。しかし、市場変動によりアクティブファンドの収益幅が拡大しているとの調査結果もあり、ファンドマネージャーの力量が問われる時期が来ている。ボラティリティの高い環境では、コモディティ、暗号資産、アート、その他の代替資産を含むポートフォリオの多様化が魅力的になります。
現在の中東情勢のリスクポイント: イラン、米国、サウジアラビア、さらにはロシアなどのさらなる大国/エネルギー大国が関与するでしょうか?極端な「テールリスク」 - たとえば、台湾海峡で戦争が起こるのか、それともロシアがウクライナで核兵器を使用するのか。
市場は、リスクが価格変動を最小限に抑えて管理可能であると考えるか、あまりに壊滅的であるためエクスポージャーを完全に放棄する傾向にあるパターンで行動する傾向があります。徐々に進化することなく、2 つの極端の間を飛び越えます。
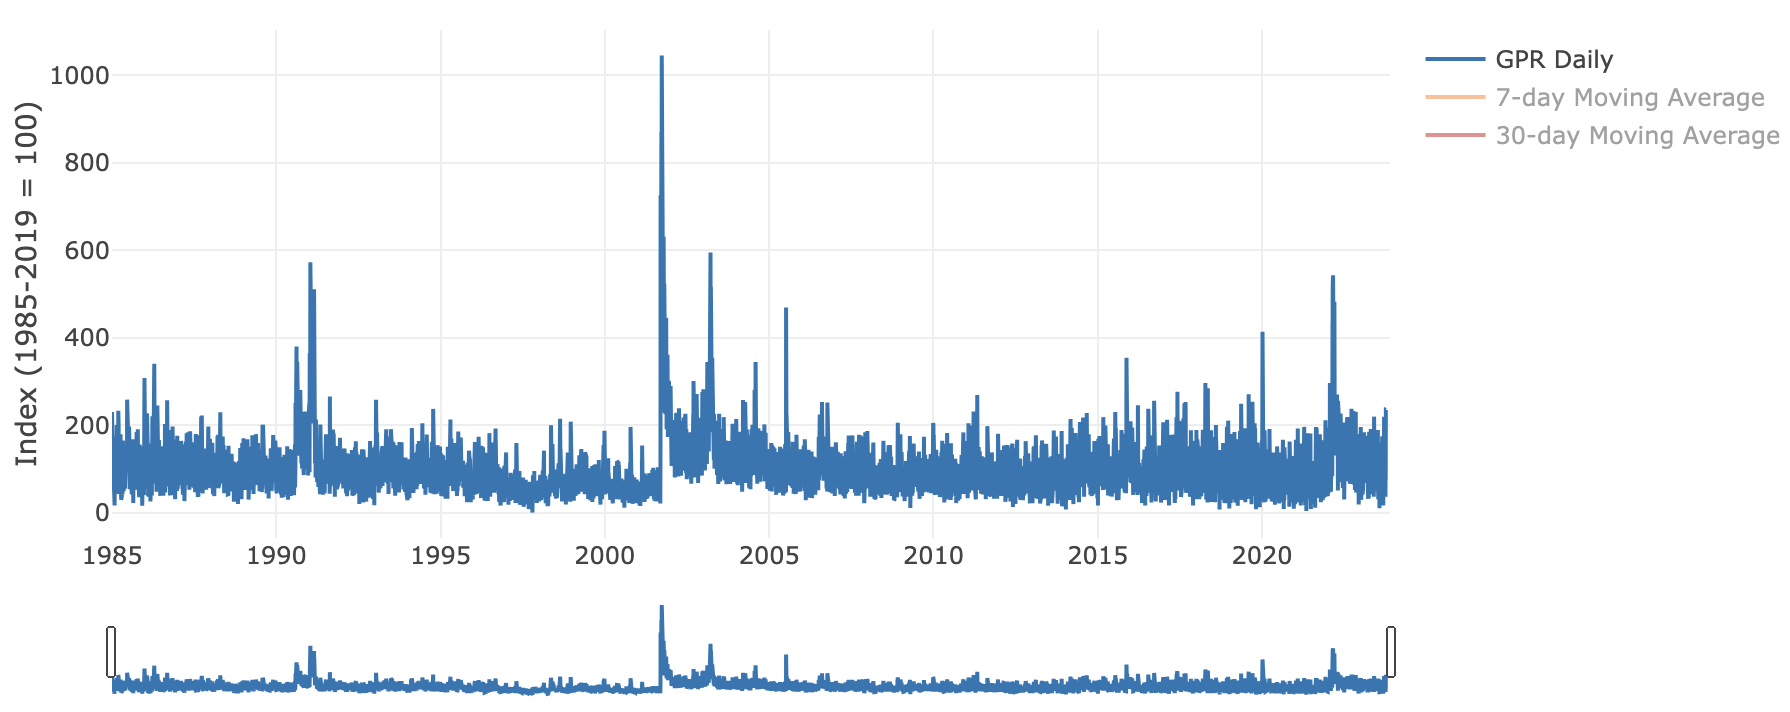
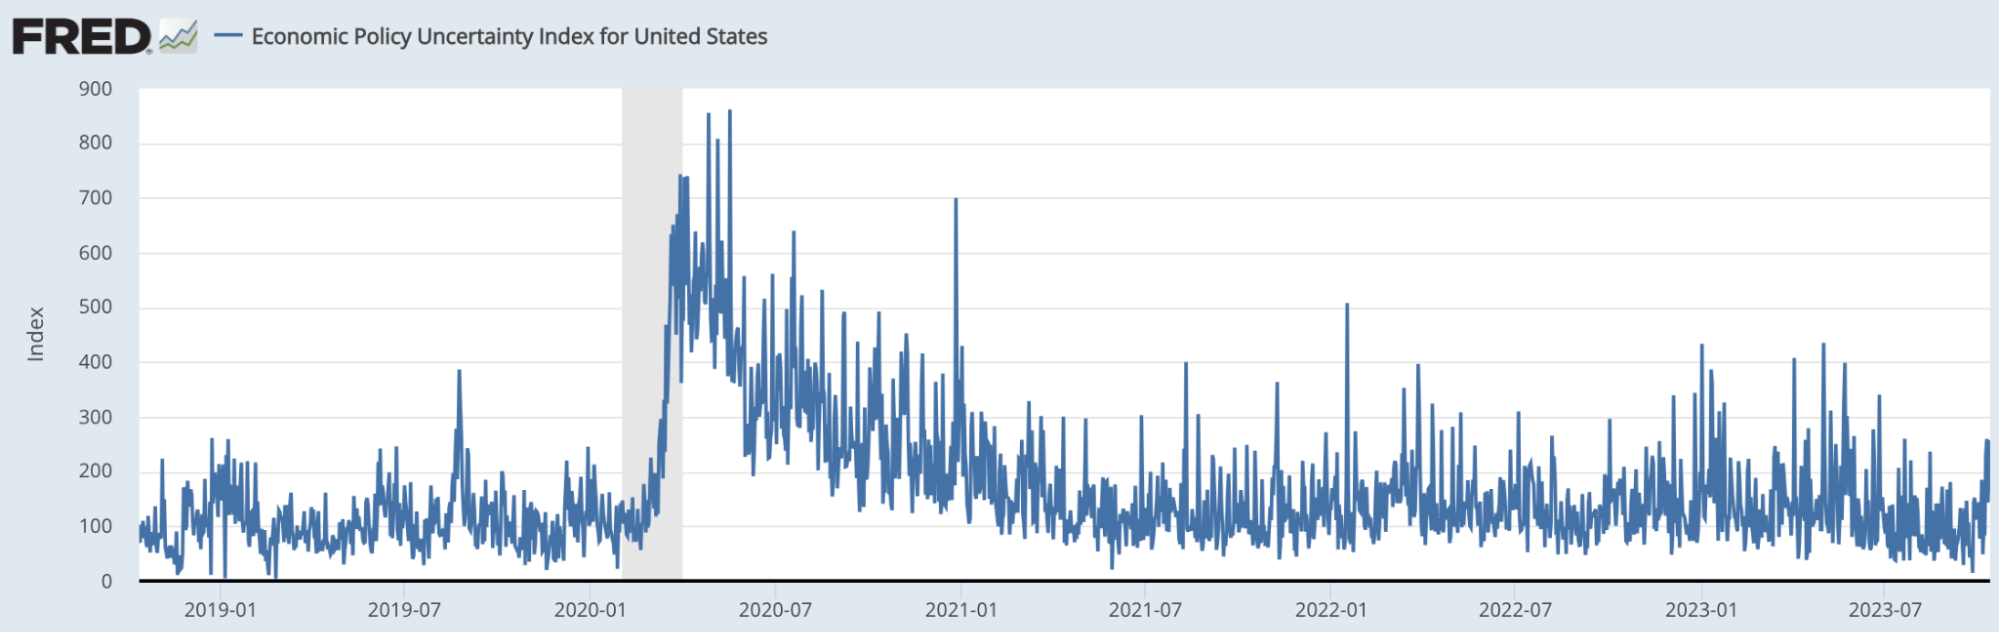
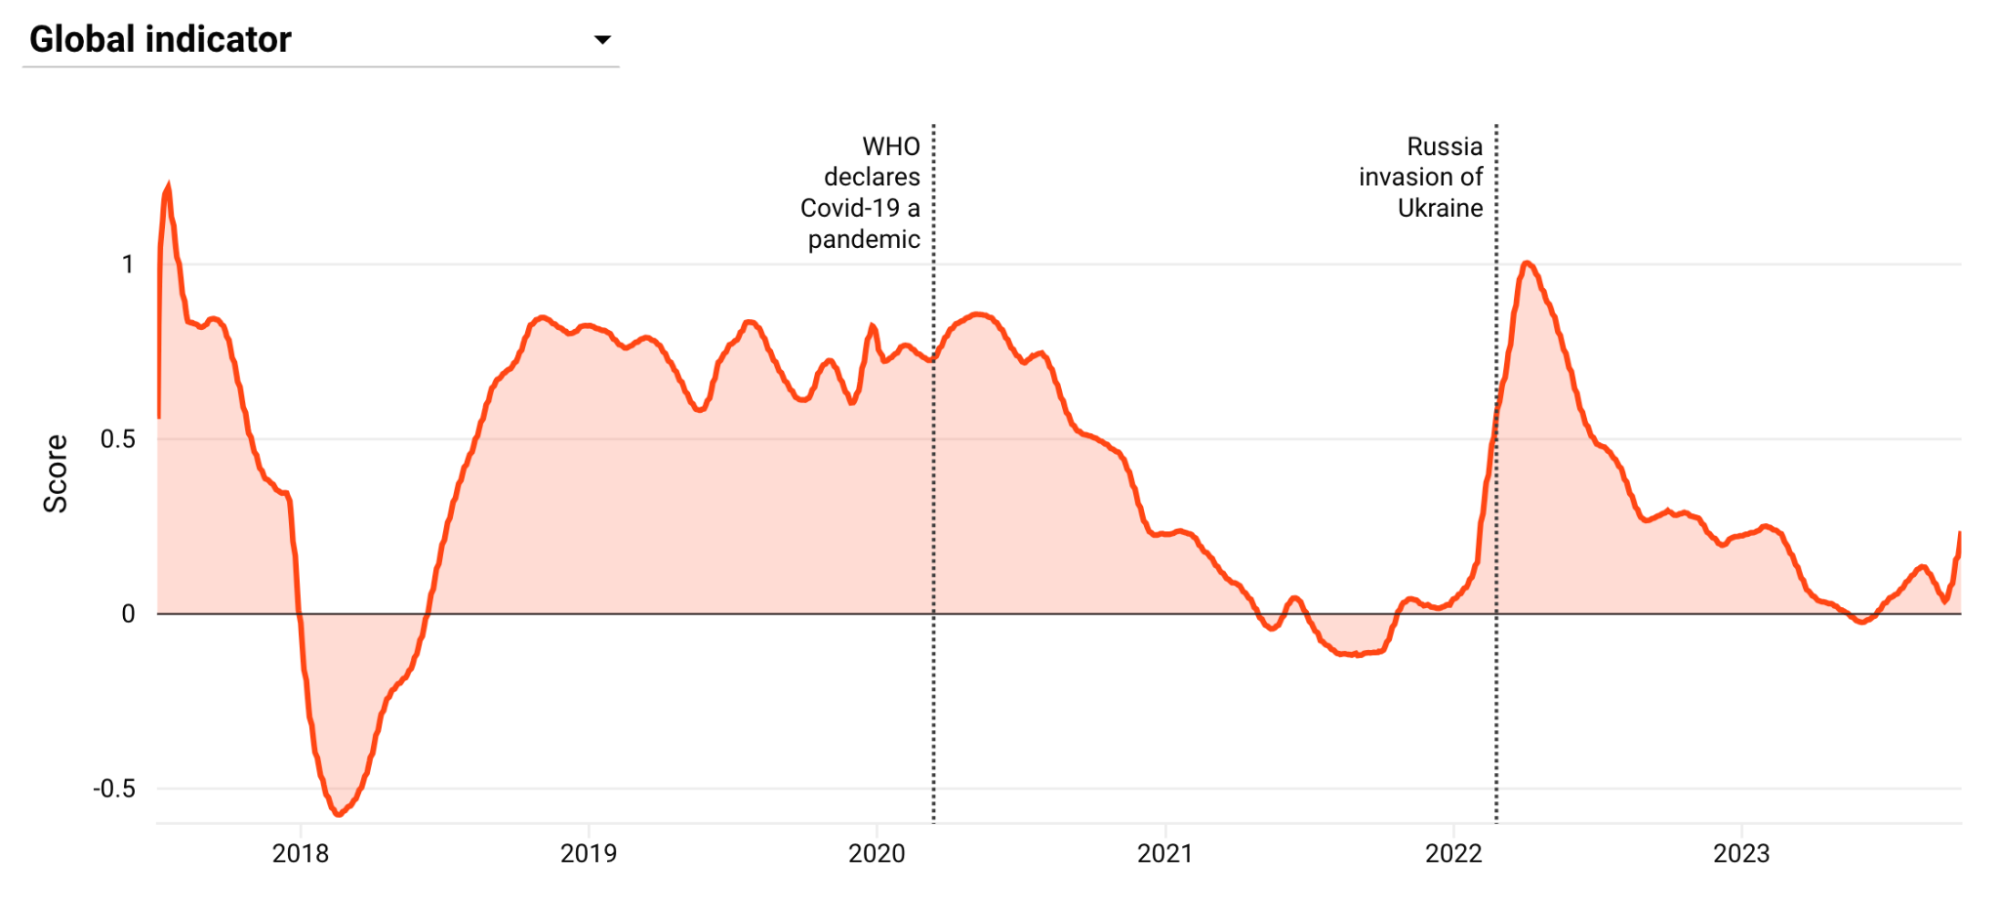
高頻度で更新される 3 つのリスク指標 (原則は、アナリスト レポートまたは従来のソーシャル メディアおよび関連する感情における特定のリスクに関連するキーワードの頻度を把握することです) は、まだ大幅には増加していません。
Dario Caldara and Matteo Iacoviello‘s geopolitical risk (GPR) index:
Economic Policy Uncertainty Index for United States:
BlackRock chart on its Geopolitical Risk Indicator:
マーケットニュース
金曜早朝、メディアはイスラエルがガザ地区の全住民に南への移動を要求したと報じ、このニュースは世界に衝撃を与え、市場を動かす最大の要因となった、BBCやCNNなど西側メディアもこの事実について議論していた。ガザの人口の半分が子供であるということは、世論が前週末のイスラエルほど一方的ではないという現象である。
イスラエルのベンヤミン・ネタニヤフ首相は日曜、「ハマスを破壊する」と誓い、ハマスは地元住民に南進というイスラエルのメッセージを無視するよう指示した。世界保健機関は、ガザ地区にある22の病院からの避難を命じたイスラエルの命令は「病人や負傷者に対する死刑宣告」であると述べた。
(イスラエルはガザに2度武力侵攻している。1度目は2009年1月の15日間にわたる地上侵攻であるキャスト・リード作戦である。当時、IDFは食糧、戦闘員、兵士の密輸のため国境を封鎖する目的で国境近くの領土を占領していた。兵器トンネル。
2 回目は 2014 年のプロテクティブエッジ作戦で、IDF は 19 日間地上に滞在しました。
今、第三の地上侵攻が差し迫っていた。これまで以上に規模が大きく、長く、より暴力的になる可能性が高い。ガザは人口200万人を超える人口密集地域で、イスラエルは非常に復讐心が強く、激怒すれば何でも起こり得る。そしてハマスはガザに深く根ざしており、さまざまな慈善団体、学校、モスクに根ざしている。ハマスをガザから分離するのはほぼ不可能に近い。 14年前には、ハマスはガザに数百キロメートルのトンネルを敷いていた。現在、トランプ大統領は、ガザ地区には実際には地上と地下の2つがあるとツイートした。このガザ地下の規模が今想像できるだろう。現在の最新ニュースは、イスラエルとレバノン国境でイスラエルとヒズボラが銃撃戦を行ったということである。ヒズボラは高精度兵器を装備していると主張している。今週末、世界平和のために祈りなさい)
ガザ地区は日曜日、イスラエルの報復攻撃によりこれまでに2,450人以上が死亡、そのうち4分の1が子供、1万人近くが負傷したと発表した。レバノンのヒズボラも週末にイスラエルとの相互攻撃を開始すると発表しており、専門家らはイスラエル軍のガザ地上攻撃が戦争への入り口として利用される可能性があると推測している。
今朝早朝、イラン当局者らは「明日もサウジアラビアで犯罪が続けば、手遅れになる」と述べ、これ以上傍観するつもりはないと述べた。
9月の米国全体のCPIは予想を上回ったが、住宅インフレ抑制の難しさからコアCPIは前月比0.3%上昇と2か月連続で上昇した。・インフレ努力はかなり難しい 総合すると、住宅プロジェクトの粘り強さはこれである 予想を上回る名目インフレの主な原因は、常に変動性の高いエネルギーと食料である エネルギーと食料を除くコモディティは、すでにインフレが進んでいるマイナスの貢献をした。主力サービス項目のうち、住宅指数の前月比伸び率は9月の0.3%から0.6%に加速し、家賃指数は0.5%上昇、所有者相当家賃指数は0.6%前月比上昇した。 。
米財務省は4週間、8週間、17週間の財務省短期証券の発行額を過去最大規模に拡大した。イエレン米財務長官は、米国はイランに新たな制裁を課す可能性を排除していないと述べた。
外国メディアは、中国が数千億元規模の新たな株式市場安定基金の設立を検討していると報じた。この制度では、既存の金融機関や専門的に運用されるファンドを通じて国内株式に投資することができます。政府資金に加えて、各機関も同額の寄付を行う予定だ。
10月以降、ますます多くのFRB当局者が、最近の金融情勢の引き締めについて繰り返し言及し、それが持続すれば追加利上げの必要性を相殺する可能性があると強調するようになった。
ローガン総裁は、タームプレミアムの上昇により長期金利が高止まりすれば、追加利上げの必要性は低下する可能性があるが、好景気が長期金利上昇の原因であればFOMCは一段の措置が必要になる可能性があると述べた。
デイリー氏は、中立金利が2.5~3%程度に調整されることは十分に考えられ、金融情勢の逼迫は利上げに相当する可能性があると述べた。
ボスティック総裁は、インフレ低下が停滞しない限り、FRBは再度利上げする必要はないと述べた。私は米国が景気後退に陥るとは思わない。
コリンズ氏は、ソフトランディングの達成については現実的に楽観的であり、それはピーク金利に近いか、ピーク金利に達する可能性があると述べた。
ジェファーソン氏は、利回りの変化を注視しており、金融政策をどの程度引き締めることができるかを注意深く評価する重要な立場にあると述べ、今後の見通しについては、債券利回りの上昇が金融情勢の引き締めにつながるのは明らかだと述べた。
ミシガン大学の消費者信頼感指数は軒並み低下したが、短期・長期のインフレ期待は軒並み上昇した。
UAWはストライキをケントゥッキー州のフォード工場にまで拡大しており、フォードは現在、UAWが要求している以上のことには同意できないとしている。カイザー氏は、少なくともストライキの規模は拡大しないと労働組合と暫定合意に達したと述べた。
金曜日、スカリース氏は下院議長選挙からの撤退を発表、共和党内ではスカリース氏に敗れたトランプ支持者のジム・ジョーダン氏が指名され、解任されたばかりのケビン・マッカーシー氏はジョーダン氏への支持を表明した。数週間前、共和党内ではマッカーシー氏に対する多くの支持があったが、民主党との妥協によって政府機関の部分的な閉鎖が回避されたことに憤慨していた。
一部の民主党員は、ジョーダン氏のこれまでの発言が、2021年初頭の議会乱入に暴徒を扇動したとして批判した。この人物の政治的傾向は保守的であるが、共和党内の極右勢力の目から見ると、彼は明らかに十分な保守的ではないため、これらの人々は保守的ではない。ジョーダンの選挙を支持します。
暫定統計から判断すると、ヨルダンは依然として十分な内部支持を得ることができず、共和党の継続的な失敗につながる可能性があり、下院が正常に機能できなければ、いかなる法案も議会で可決して大統領に提出することはできない。
IRSはMicrosoftに対し、最大289億ドルの納税を求める通知を出した。 Microsoft は行政控訴を通じてこの通知に異議を申し立てる予定であり、必要に応じて司法手続きを進める用意がある。英国競争市場庁(CMA)がMicrosoftによる690億ドルのActivision Blizzard買収を承認したことは、Microsoftにとって朗報でもある。ゲーム史上の記録を樹立したこの買収は、20か月を経て最終的に完了した。この取引完了後、マイクロソフトはテンセントとソニーに次ぐ、世界で3番目に収益の高いゲーム会社になることを意味する。
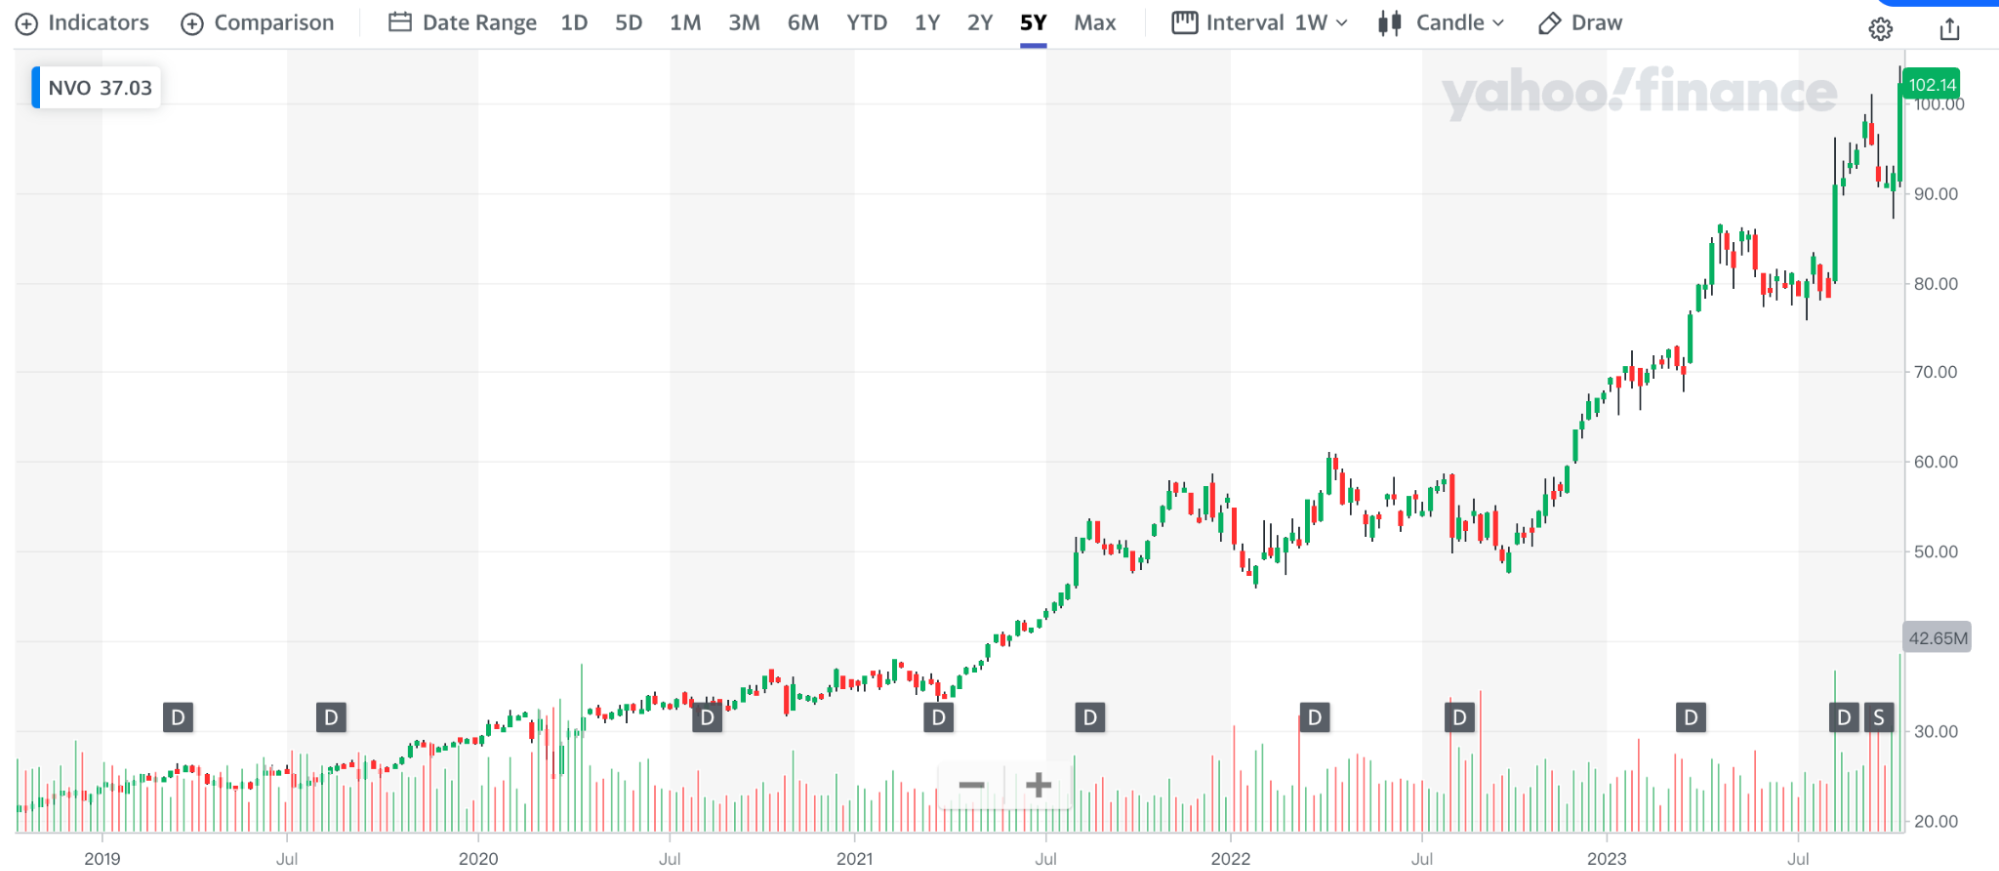
この「奇跡の減量薬」は非常に人気があるため、ノボ ノルディスクは昨年予想を 3 回上方修正し、通年の売上高成長率予想を 27 ~ 33% から 32% ~ 38% に引き上げ、税引前利益 (EBIT) を増加させました。予想は従来の31~37%から40~46%に引き上げられ、アナリストは37.5%の成長を予想した。この影響を受け、ノボ ノルディスクの株価は一時5%以上上昇して過去最高値を更新し、年初からは50%近く上昇した。時価総額は高級品大手LVMHを上回り、欧州で最も価値のある企業となった。
ポジションと資金の流れ
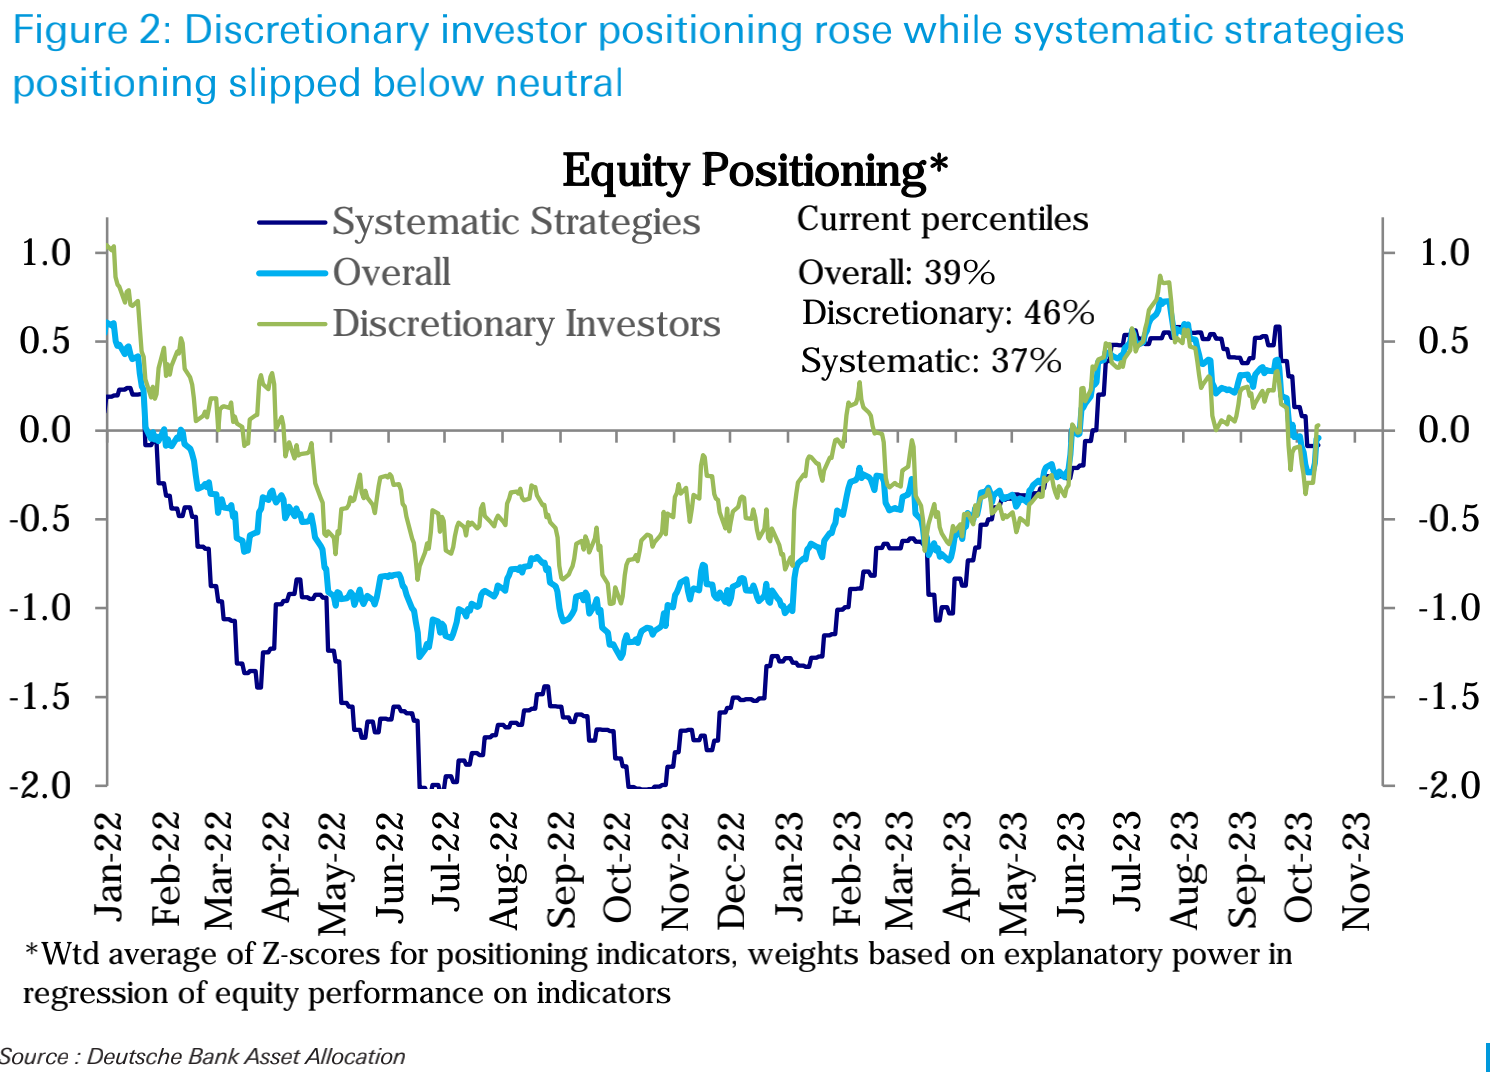
主観的な投資家のポジションは中程度のショートからニュートラル (46 パーセンタイル) に移行しましたが、体系的な戦略のポジションはニュートラル (37 パーセンタイル) をわずかに下回りました。
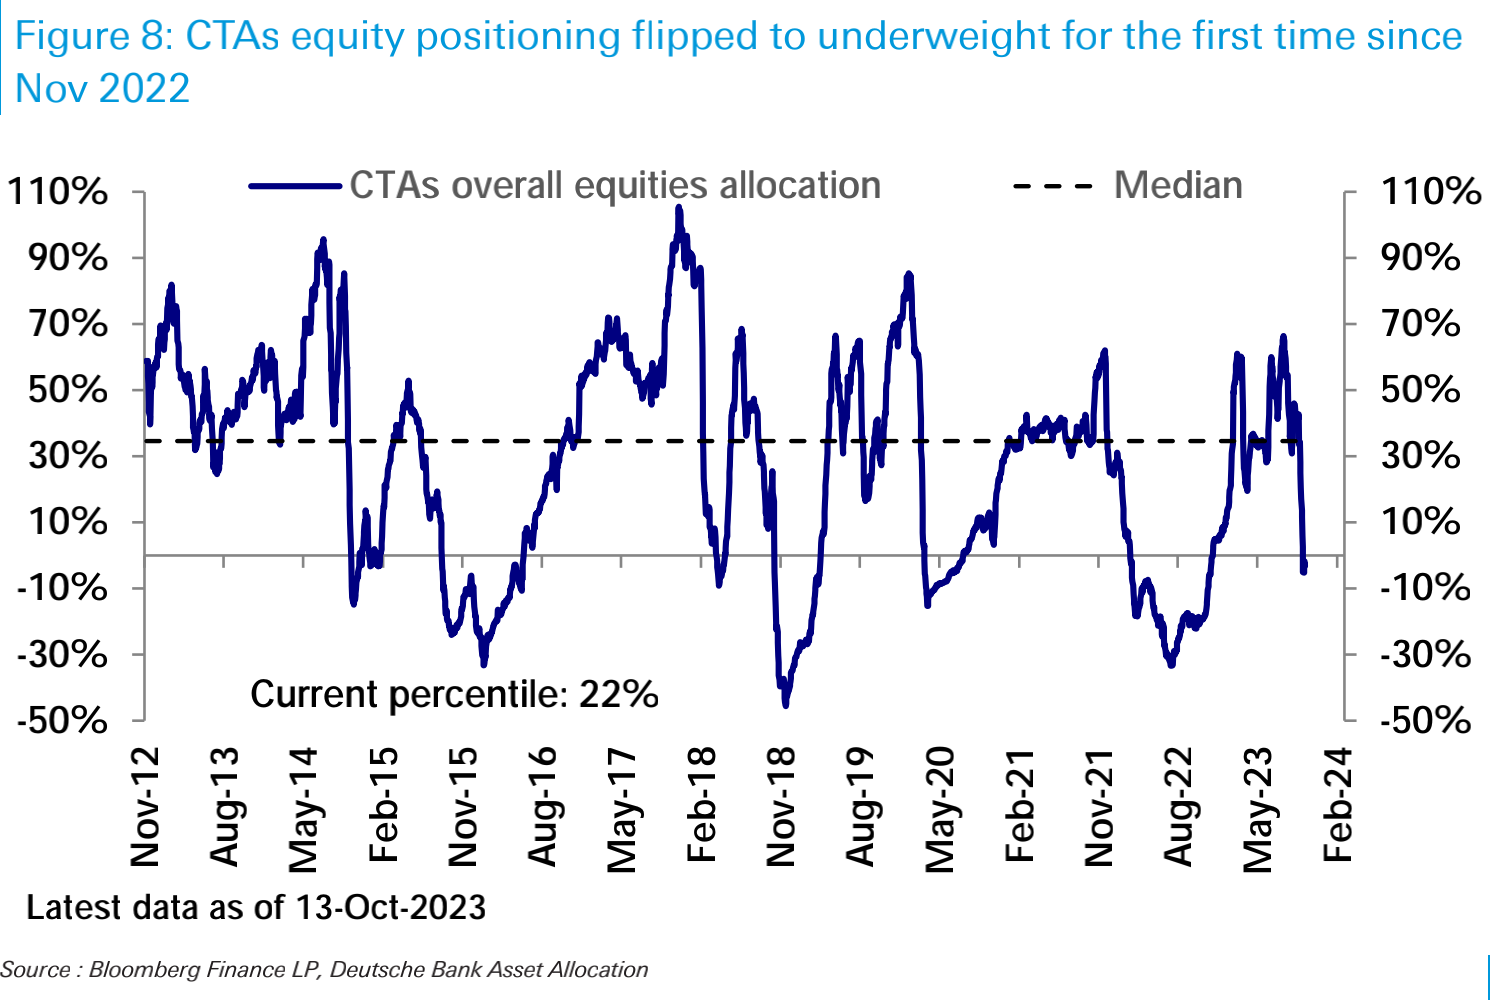
CTAファンド全体がほぼ1年ぶりに株式市場に対して弱気に転じたことは注目に値する。
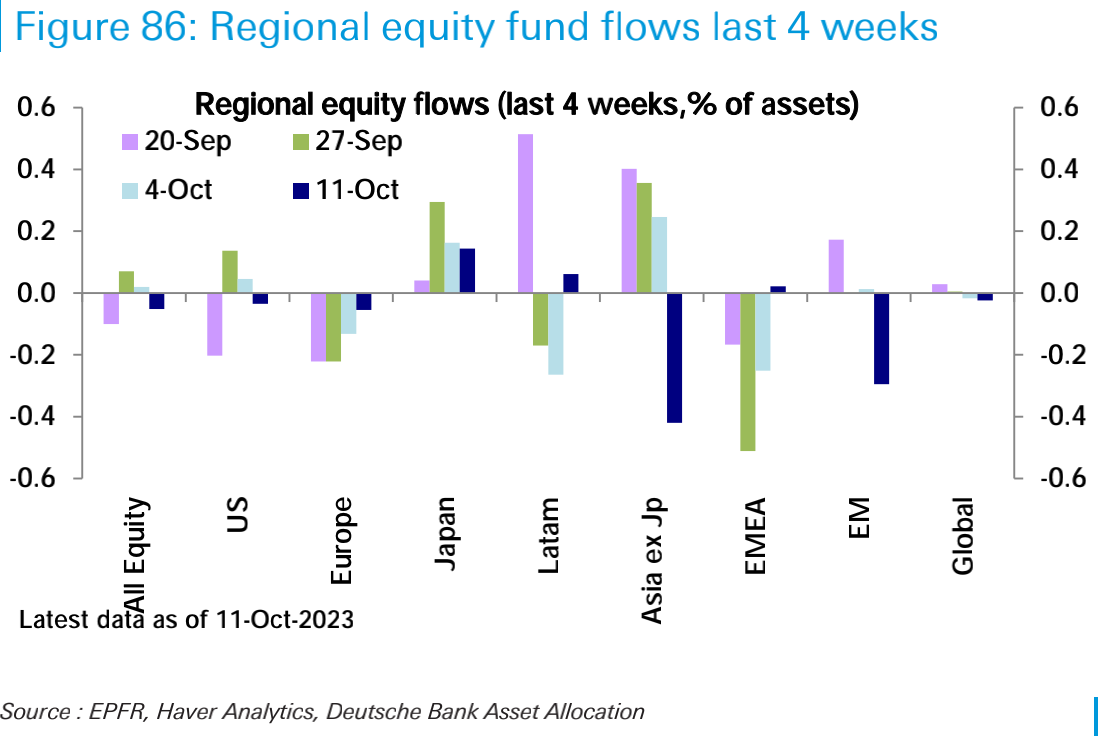
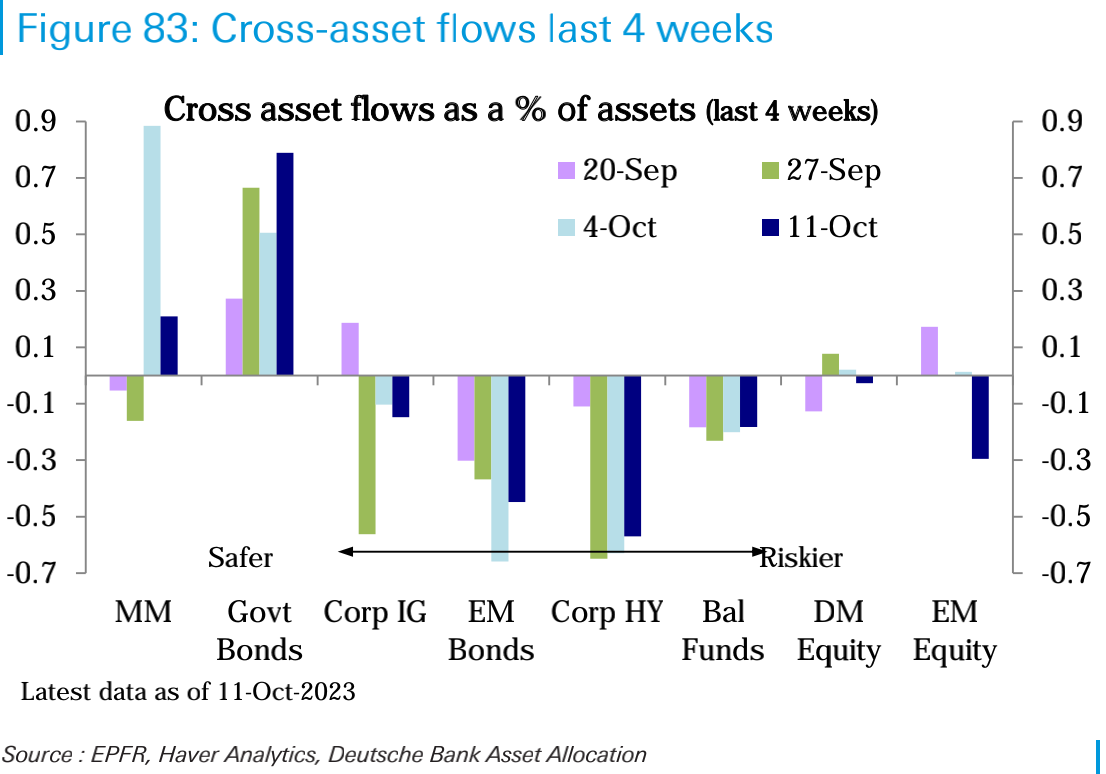
今週は株式ファンドから82億ドルの純流出が見られ、過去2週間の連続純流入に終止符が打たれた。新興国市場(43億ドルの流出)と米国(30億ドルの流出)が流出を主導
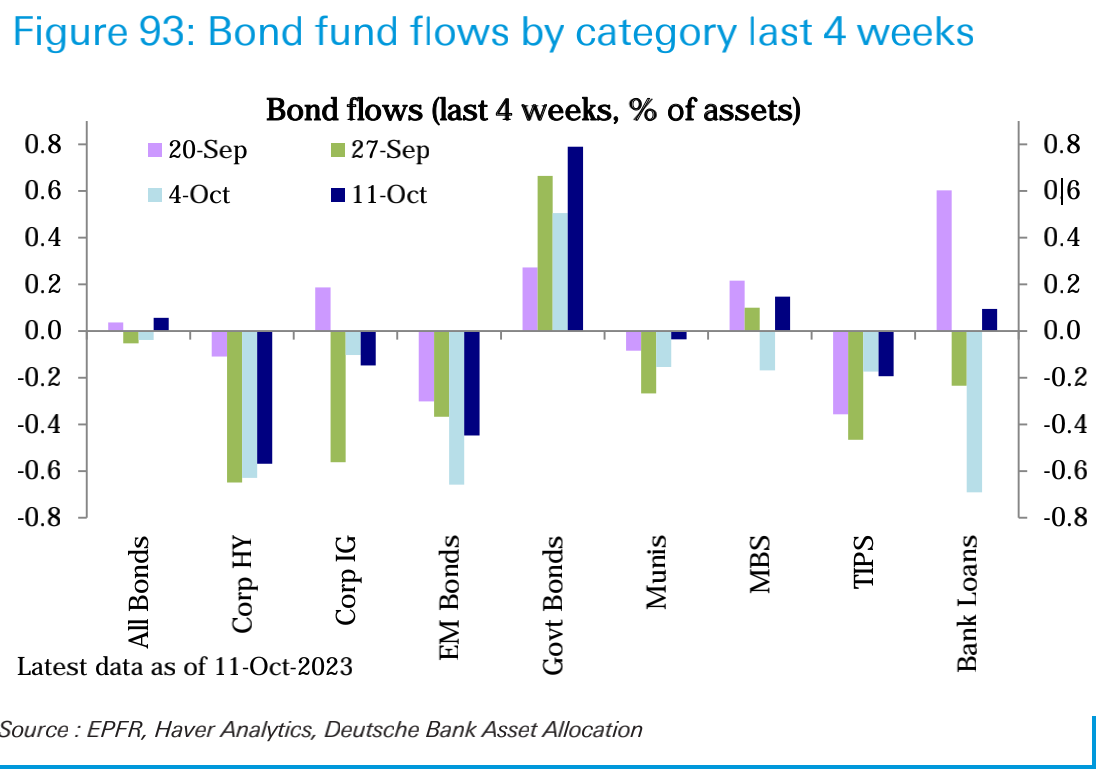
債券ファンド(流入額37億ドル)は、国債からの純流入額(流入額72億ドル)が3カ月ぶりの高水準に加速したことにより、過去2週間の純流出から純流入に転じた。
マネーマーケットファンド(169億ドルの流入)だが、先週よりはるかに少ない:
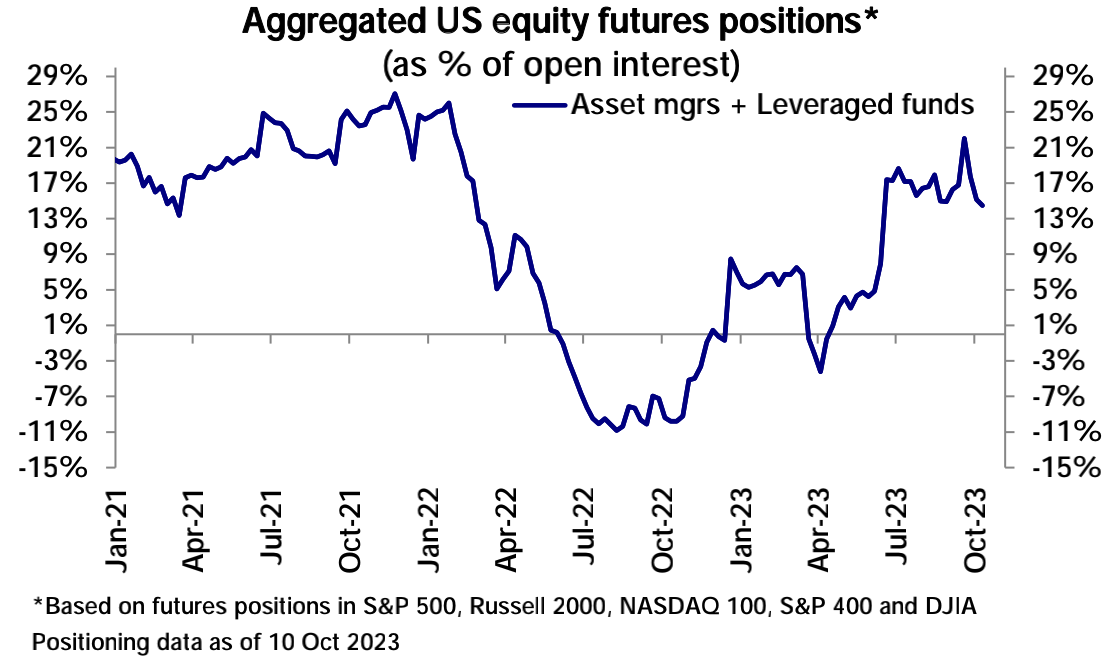
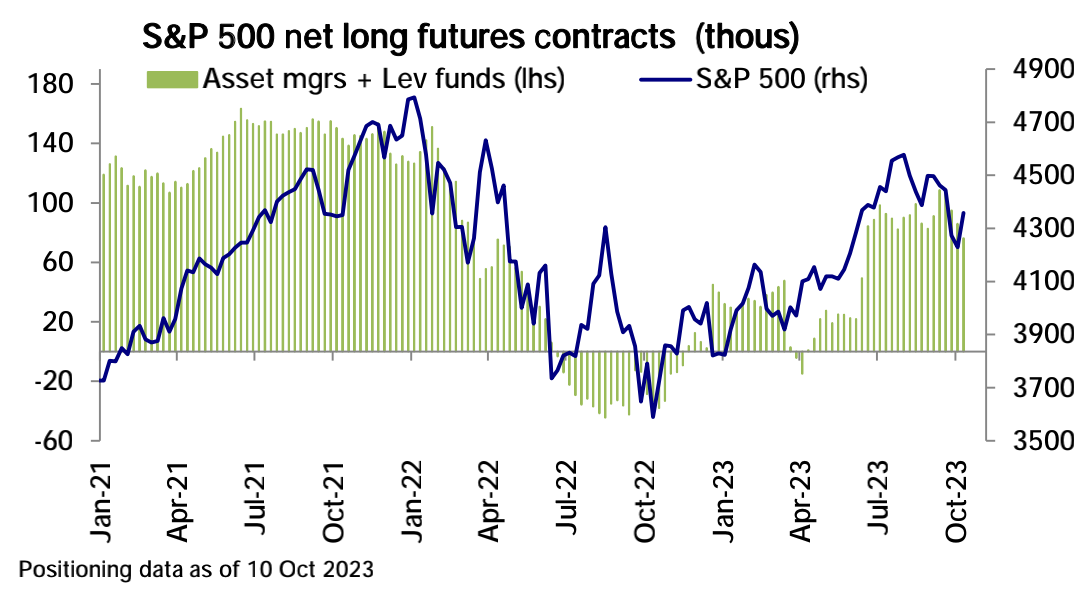
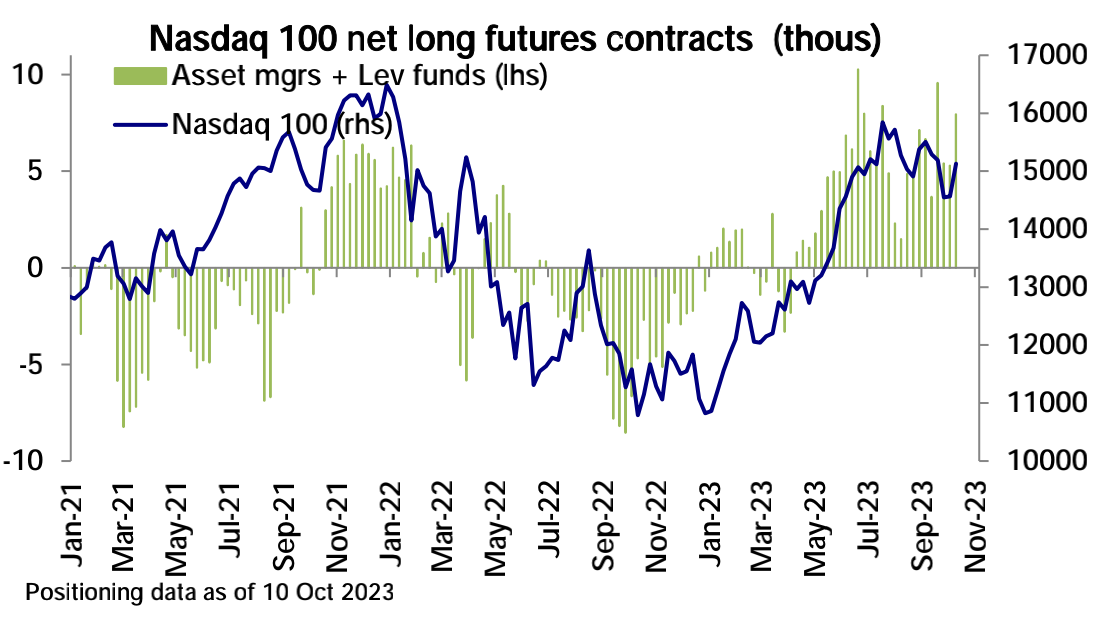
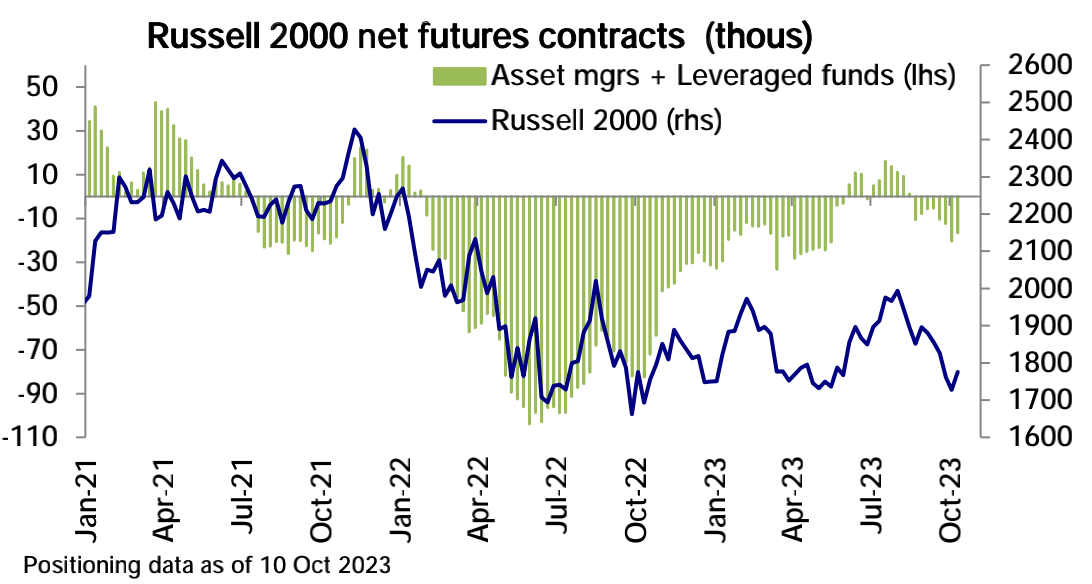
CFTCのデータによると、米株価指数先物の買い越し額は3週連続で減少した。 SP 500 のネット ロング ポジションの減少がトレンドを支配する一方、ナスダック 100 のネット ロング ポジションは増加し、ラッセル 2000 のネット ショート ポジションは減少しました。
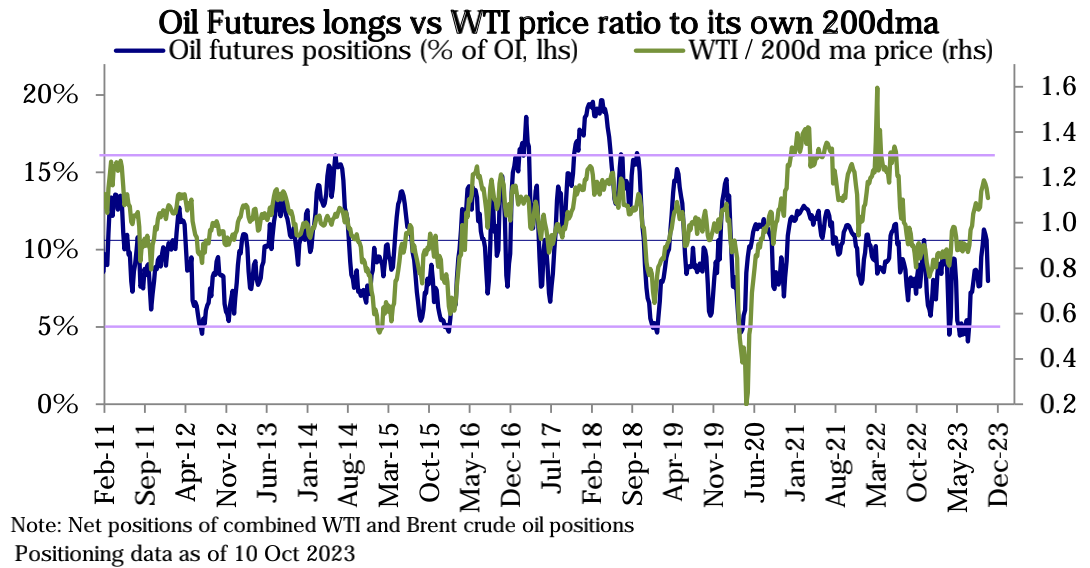
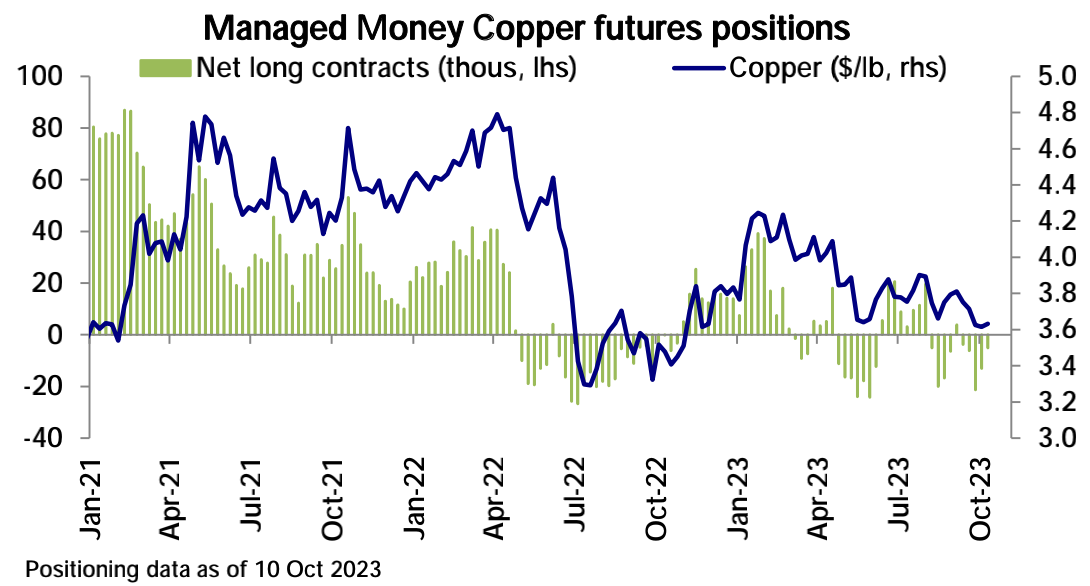
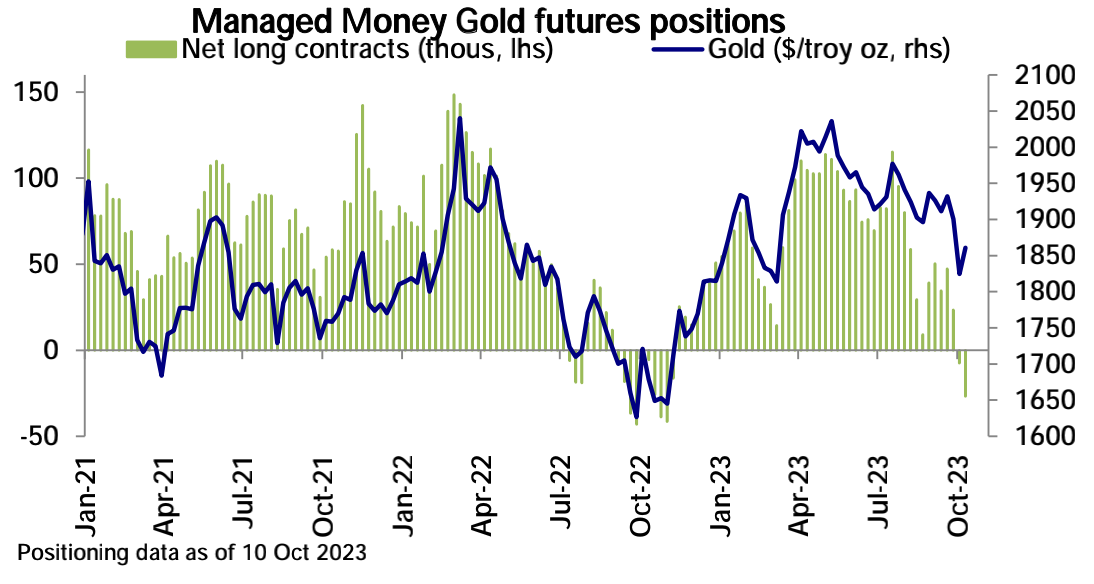
コモディティに関しては、原油の買い越しポジションが減少する一方で、金と銀の買い越しポジションが増加しました。銅のネットショートポジションが減少:
市場センチメント
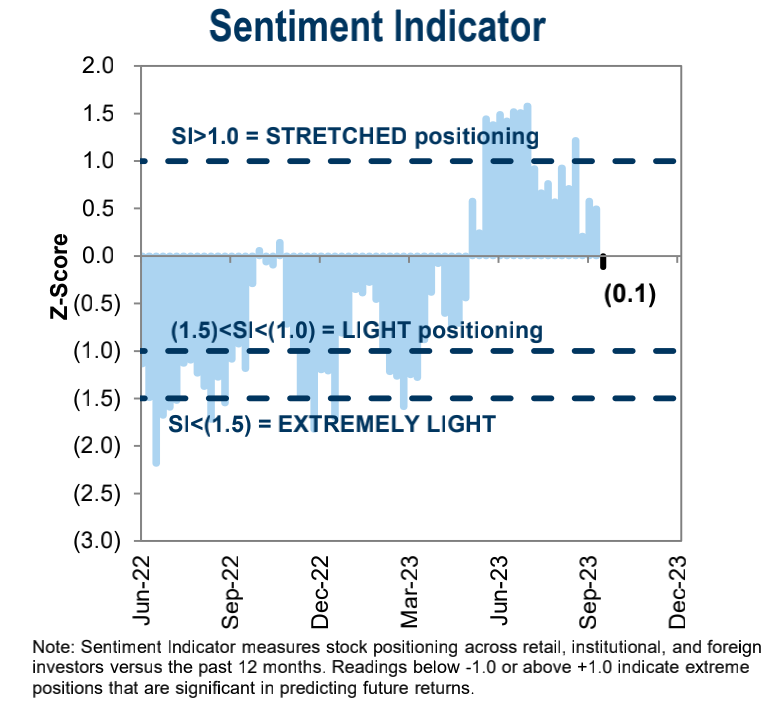
ゴールドマン・サックスの機関投資家心理指標はマイナス圏に戻り、5月下旬以来の最低水準となった。
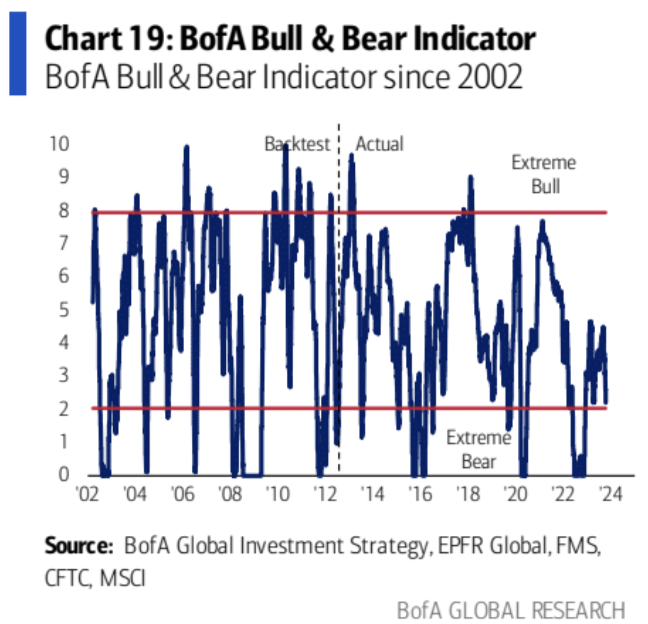
バンク・オブ・アメリカの強気指数と弱気指数はさらに 2.2 まで低下し、センチメントが 2.0 を下回ると過度に悲観的な買いの領域となります。
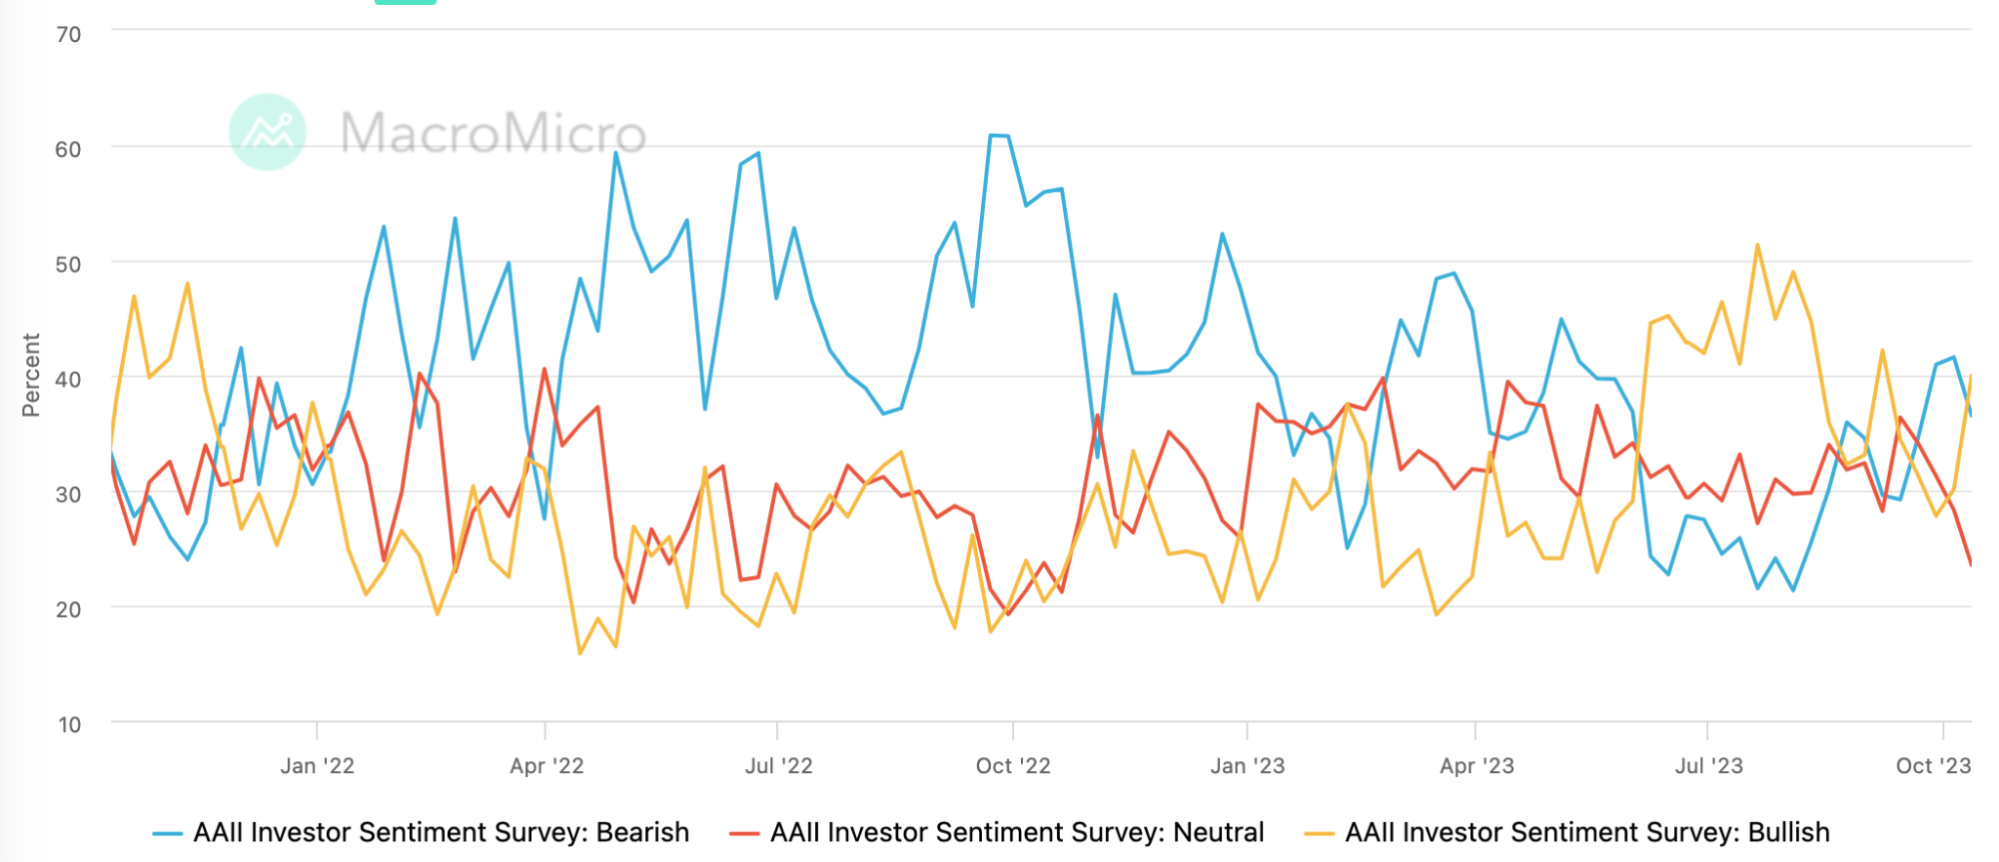
AAII 調査: 強気の感情は急激に上昇し、弱気の感情は低下し、中立的な見方の割合は 1 年で最低レベルに低下しました。
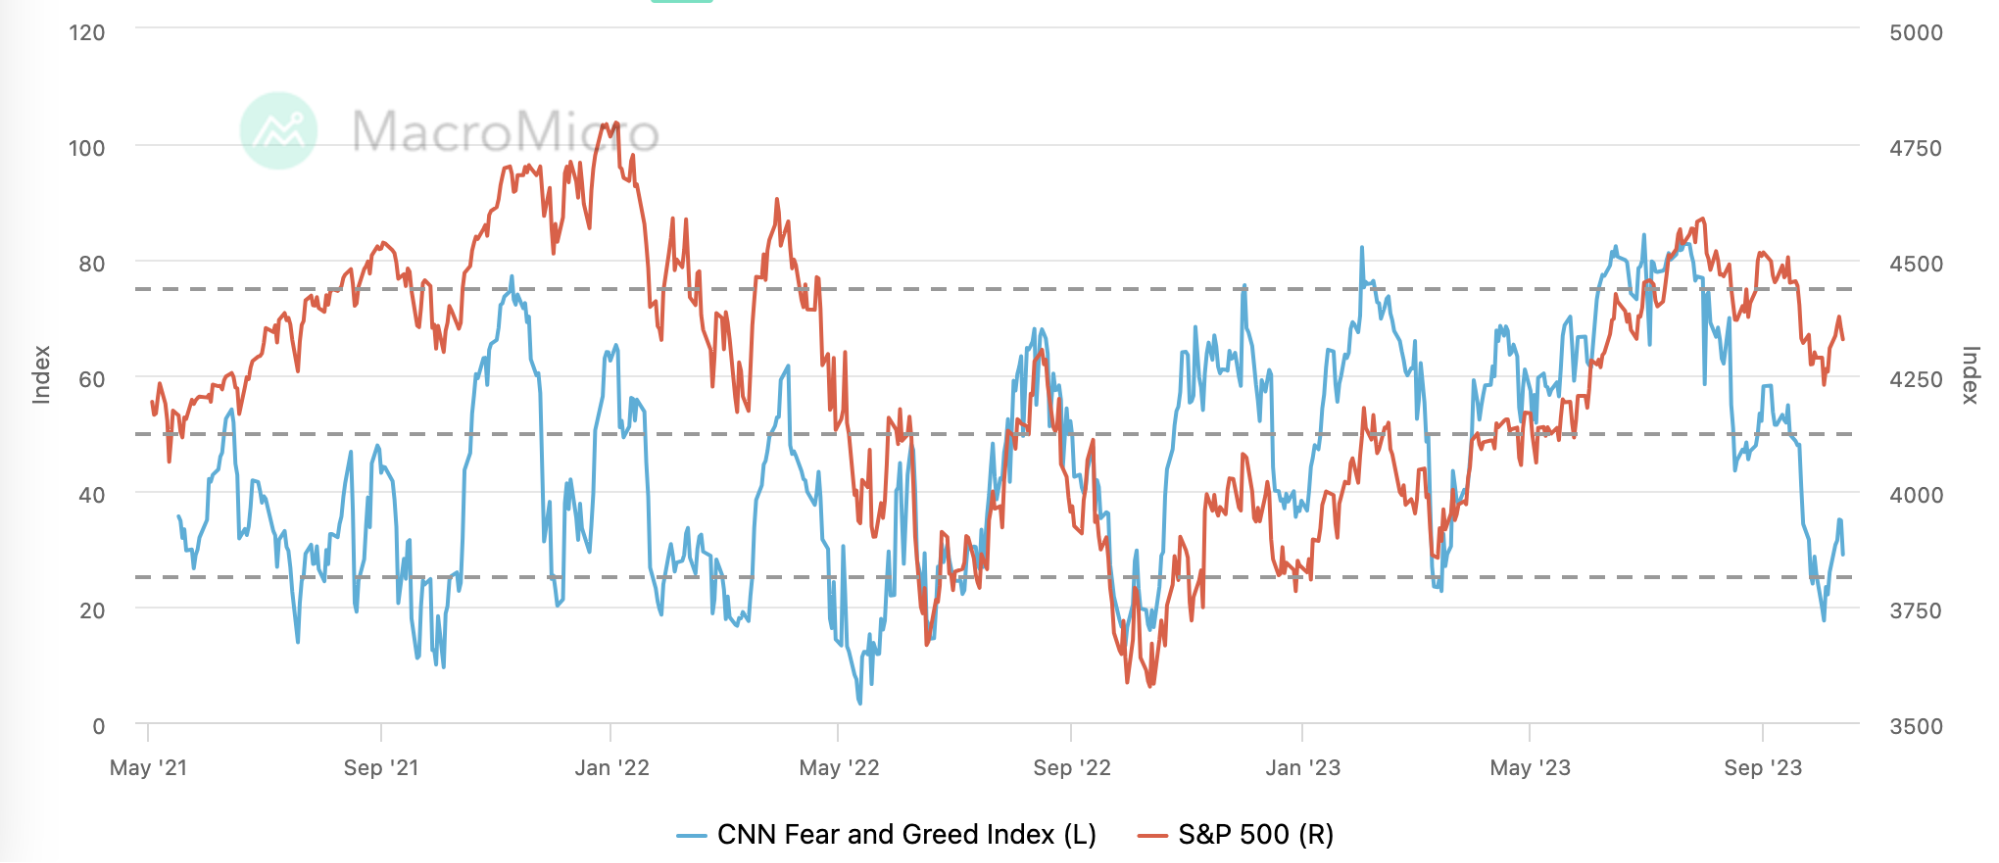
CNN の恐怖と貪欲の指標は、週を通してほとんど変化がなく、低いレベルで推移しました。
専門家の指摘
世界大戦、最も危険な瞬間
ブリッジウォーター・アソシエイツのダリオ氏は木曜日、「国際戦争への一歩」と題する記事を発表し、パレスチナとイスラエルの紛争が世界戦争にエスカレートする可能性は50%に達しているとの見方を示した。 「この戦争が多くの場所でいくつかの異なるタイプの紛争を引き起こし、それが引き起こす悪影響がおそらくイスラエルとガザを超えて広がるリスクが高いと思います...イスラエルとハマスの紛争他の血なまぐさい戦いを引き起こす可能性もあり、世界戦争が勃発する確率は今や五分五分だ」 ダリオ氏は、この2つの紛争は新たな世界秩序を定義するより大きな権力闘争の一部であると見ている。
偶然にも、ジミー・ダイモン氏は今週のJPモルガン・チェースの第3四半期決算報告で、将来の世界情勢について懸念を表明し、ロシア・ウクライナ紛争と中東紛争はエネルギーと食品市場、世界貿易、地政学的関係に重大な影響を与える可能性があると述べた。これは、世界がここ数十年で見た中で最も危険な瞬間かもしれません。
ゴールドマン・サックス:債券供給は問題なく、利回りは再び大幅に上昇することはない
財政赤字の拡大により国債発行が増加しているものの、現在の利回り水準は潜在経済成長率を大幅に上回っており、投資家にとって国債の魅力は十分にあり、供給増加がこれ以上押し上げることはない。収量。また:
FRBがバランスシートを縮小している一方で、他の中央銀行は依然として政策を緩和しており、利回りに低下圧力がかかっている。
経済成長の鈍化とインフレの低下も、利回り上昇の抑制につながるだろう。
利回りの上昇自体は経済成長の足かせとなり、自己安定化効果をもたらす。
投資家の株式への選好が低下すると債券への選好も高まり、利回りの大幅な上昇は制限される
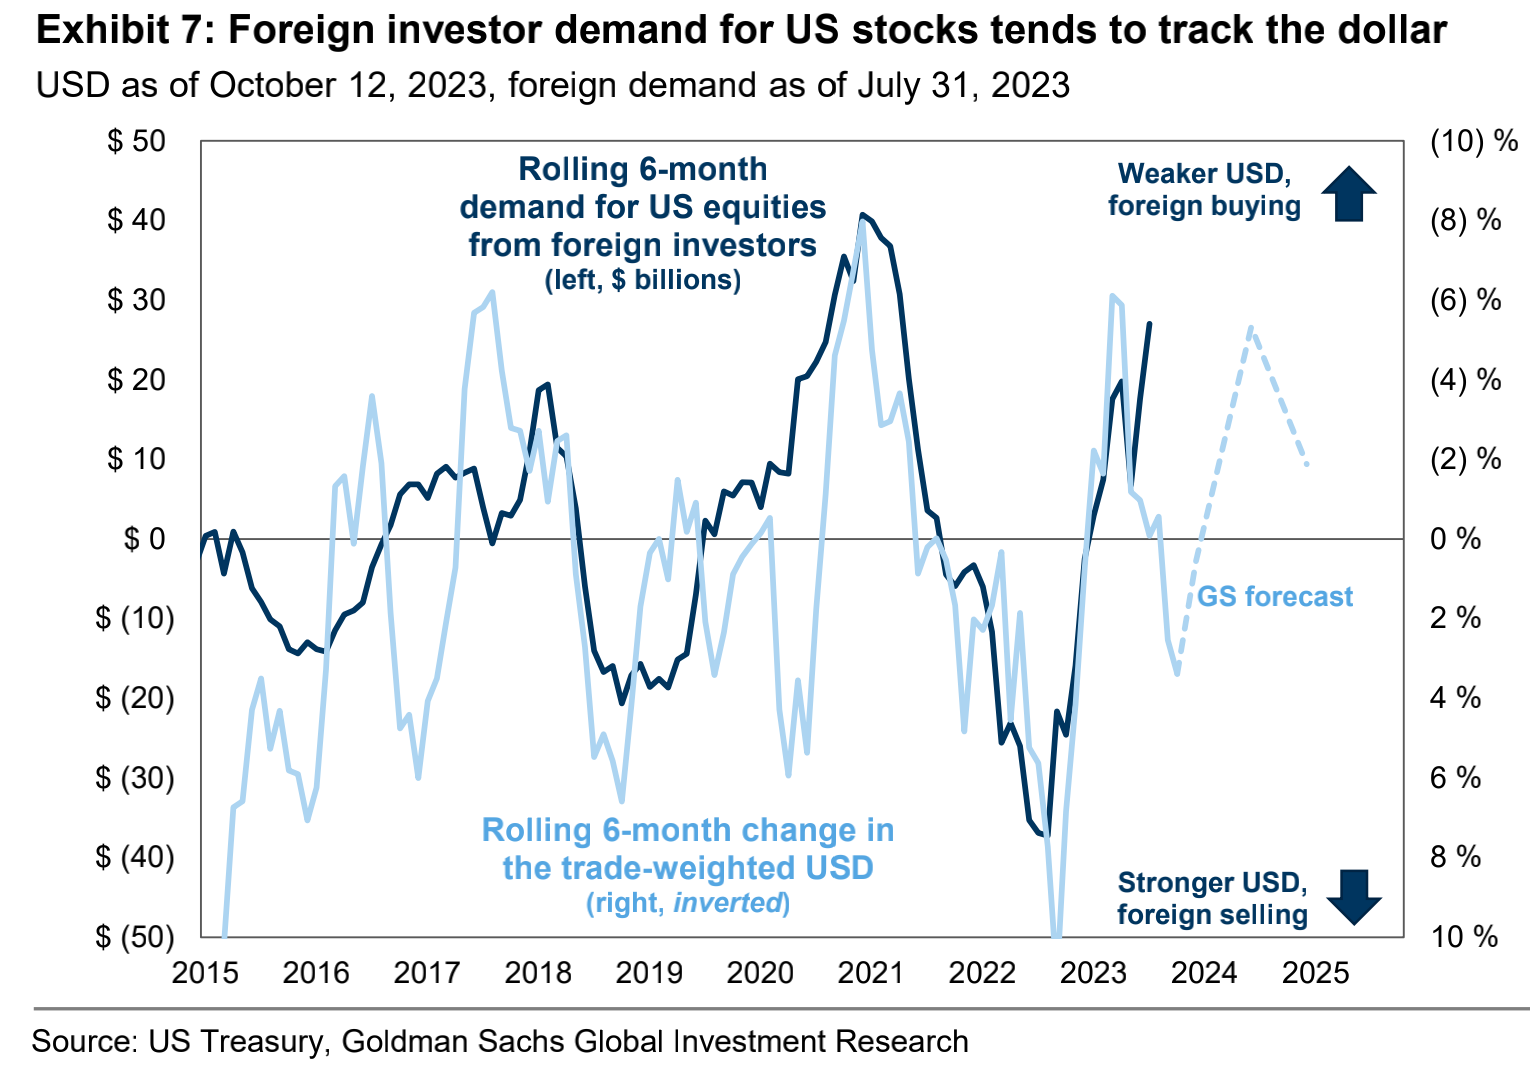
ゴールドマン・サックス:米ドルのピークは外国ファンドによる米国株の購入を助けるだろう
過去のデータは、海外投資による米国株購入と米ドル指数の動向との間に明らかな負の相関関係があることを示しています。
GSは、米ドルが2024年末まで緩やかに下落すると予想しており、これは外国人投資家の米国株に対する需要が引き続きプラスになることを意味している。 GSは、海外投資家が2023年に米国株を買い越しで1500億ドル、2024年にはさらに1000億ドル買うと予想している。
GS ライアン・ハモンド: 不況の有無にかかわらず、株式市場の歴史的進化
歴史によれば、経済が景気後退を回避すれば、米国株は通常、「タカ派のピーク」を経て反発することが示されている(以下のグラフを参照)。 1965年以降の11回の引き締めサイクルでは、景気後退がないと仮定すると、SP500指数は通常、2年物国債利回りがピークに達した後、その後3カ月で8%、その後12カ月で23%反発した。その後 12 か月以内に景気後退が発生すると、通常、株価は下落します。
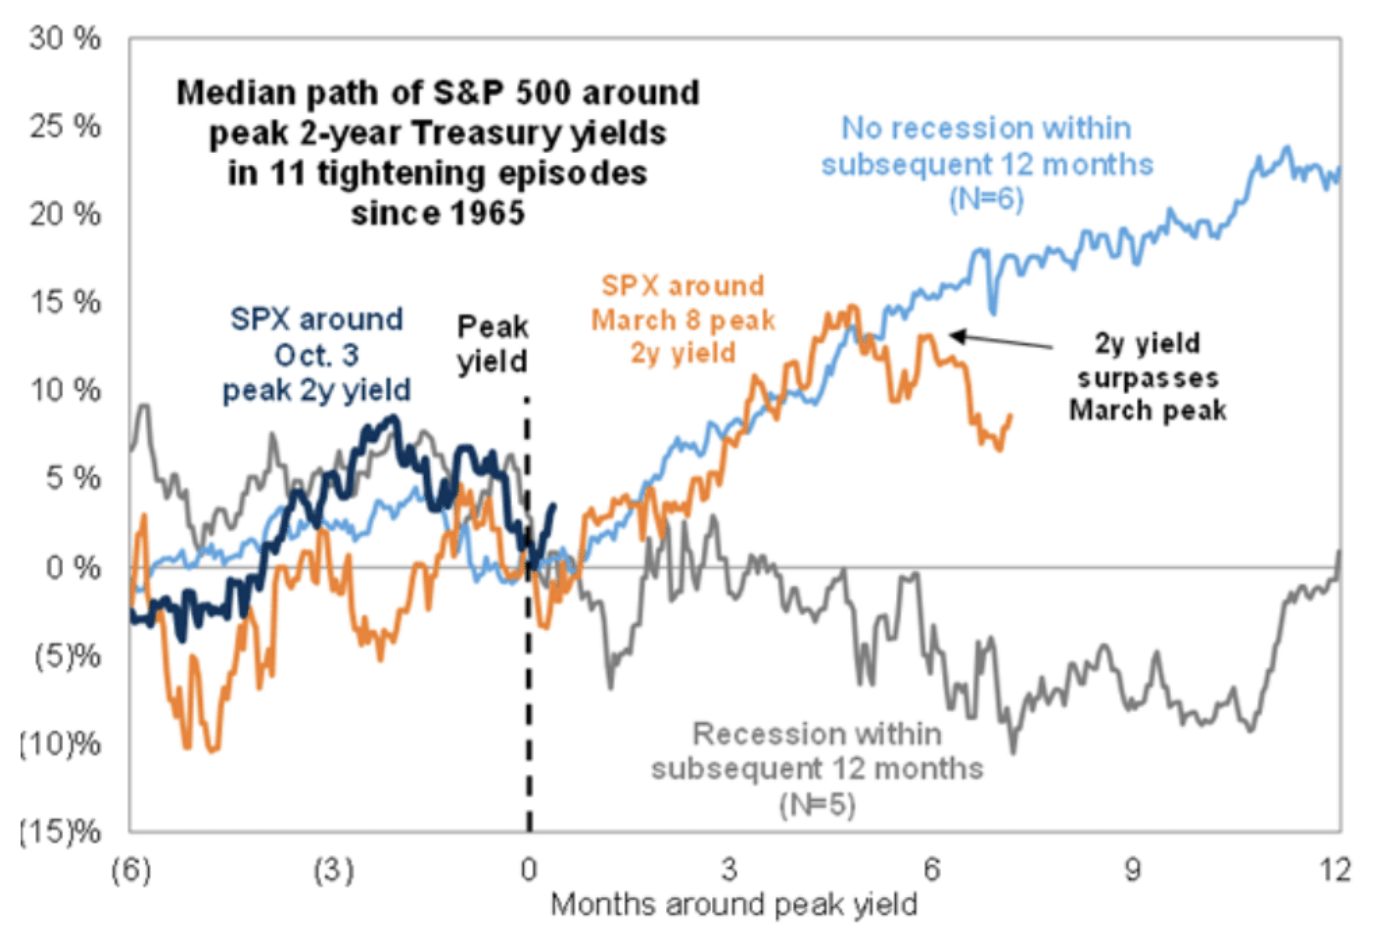
「米国で軟着陸すると仮定すると、SP 500 指数は年末までに 4,500 (+3%)、2024 年上半期には 4,700 (+8%) に上昇すると予想しています。一方で、株価は引き続き回復すると予想しています。現在の水準はより高いが、当社の予測上昇率は過去の「タカ派ピーク」のパフォーマンスよりも低い 現在のバリュエーション水準は高く、予想利益の伸びは前回のFRB利上げサイクル終了時よりも遅い 絶対推計 バリュー水準は現在、世界のトップにランクされている史上最高値は85パーセンタイルで、これまでのFRB利上げサイクル終了時の平均を上回っている(ハイテクバブル期を除く) 株式と実質リターン(ERPの代用として)との利回り格差も縮まり、332ベーシスポイントまで縮小、歴史的には88位であり、2002年以来最低です。」
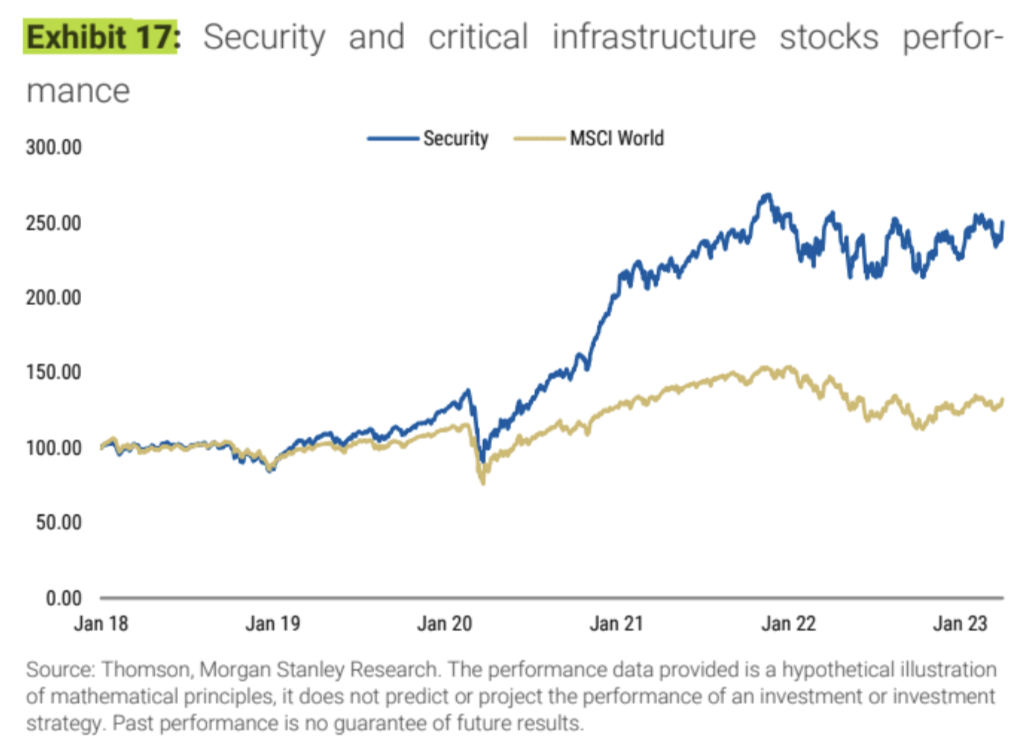
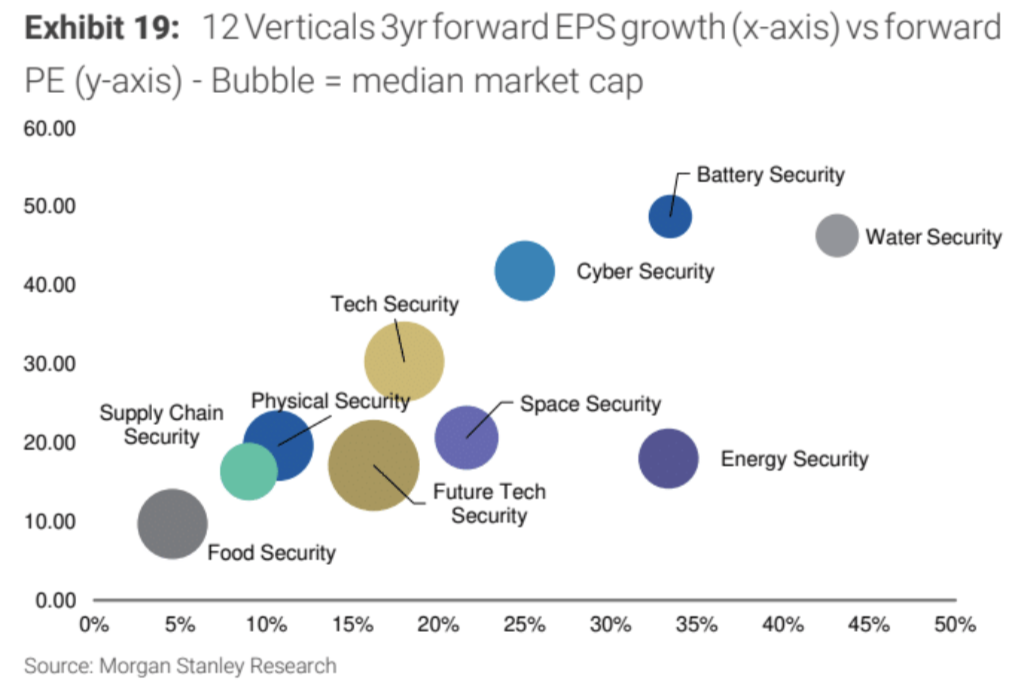
モルガン・スタンレー: 多極化した世界において戦略的に最も安全なターゲット 80
軍事、資源、食品、航空宇宙、半導体、電池などの産業が含まれます。これらの企業が活動する分野は、政府が戦略的自主性を向上させる必要がある主要分野と一致しているため、多極化した世界で持続的な成長を達成することが期待されています。
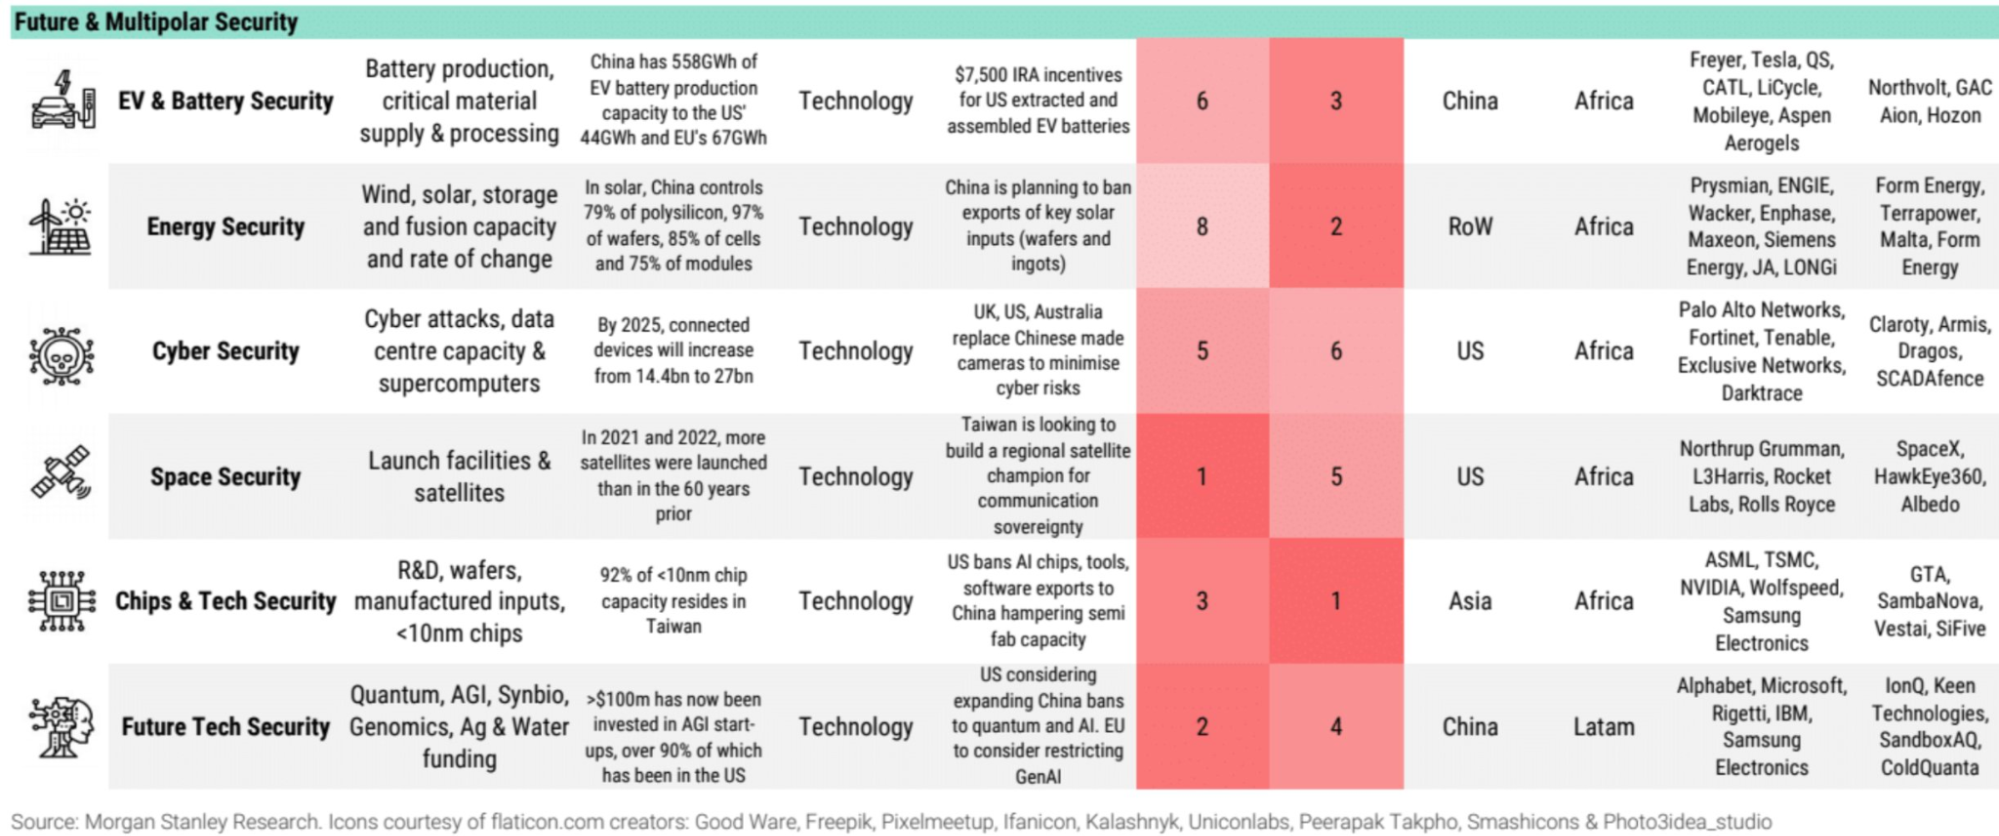
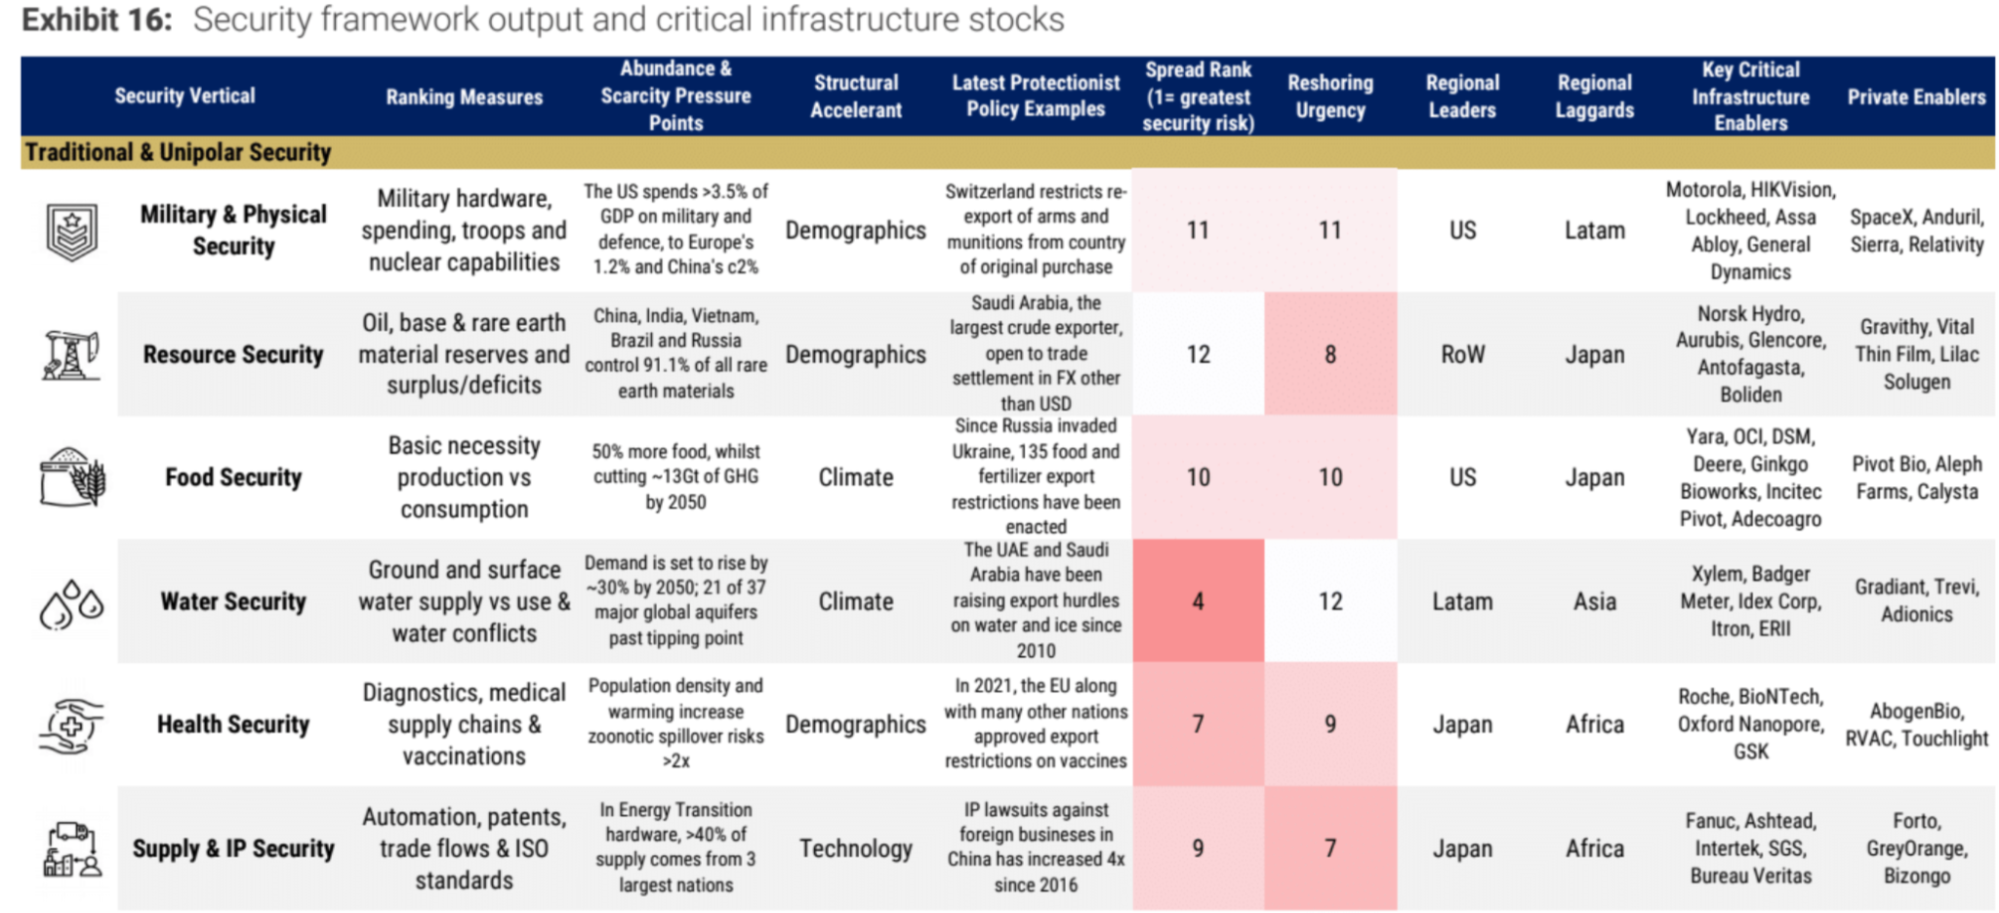
シミュレーションされた組み合わせバックテストの結果は、市場よりもはるかに優れています。
業界や個別銘柄の評価と成長期待を見ると、右に行くほど潜在力が大きくなります。
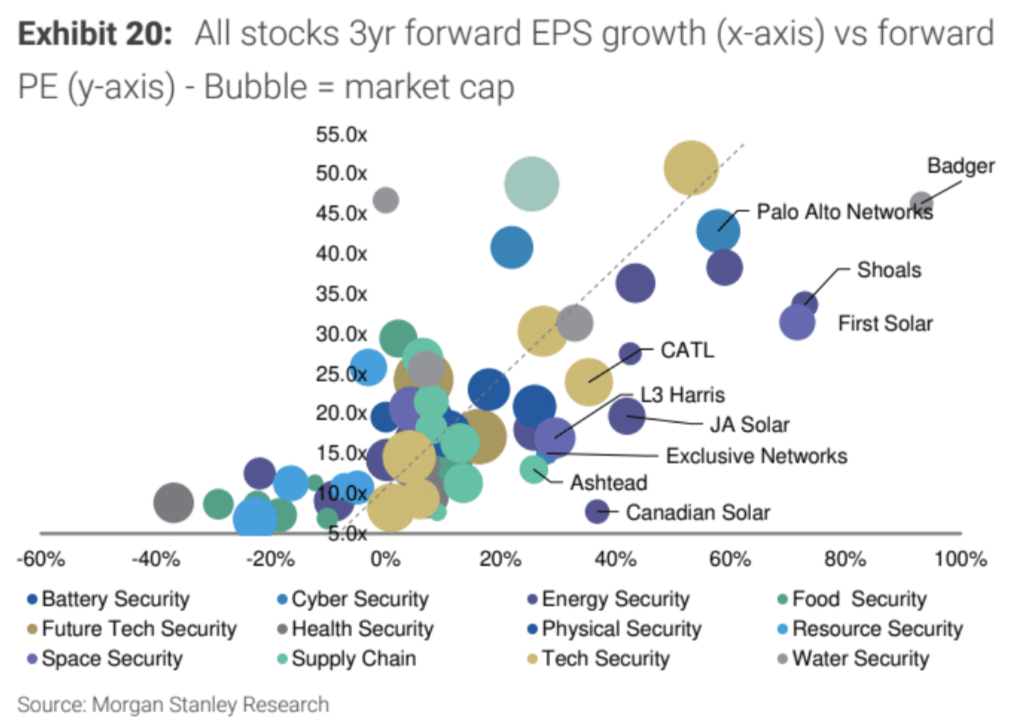
このレポートで選ばれた重要インフラ企業 80 社には、主に次の分野に焦点を当てている中国企業も含まれています。
物理的セキュリティの Hikvision。 Hikvision はビデオ監視製品およびソリューションの世界最大のサプライヤーの 1 つであり、そのセキュリティおよび監視製品は中国市場で大きなシェアを占めています。
天然資源安全保障の分野における中国非鉄金属集団。同社は、中国最大の非鉄金属の生産および加工企業の 1 つです。
新エネルギー車とバッテリーの安全性分野の CATL。 CATL は中国最大の動力電池メーカーであり、リチウム電池分野の技術リーダーです。
将来の技術的セキュリティの分野における Baidu。 Baidu は、人工知能技術を通じてインターネット検索、クラウド サービス、その他のサービスを中国および世界の顧客に提供しています。





