


LD Capital: 商品の王様である原油を分析する 10,000 ワードの長文記事


原作者:Lisa、LD Capital
国際原油価格はこのところ上昇を続けており、原油価格は7月初旬から30%近く上昇し、ブレント原油価格は100ドルの大台に達した。商品の王であり産業の母である原油には、「商品」「金融」「政治」という三大属性があり、価格に影響を与える要因は複雑であるが、本稿では、その発展の歴史の側面から原油市場を分析してみたい。需要と供給の関係、そして地政学。
1. 原油市場の発展の歴史
1. ロックフェラー時代
1870年、ロックフェラーはスタンダード・オイル・カンパニーを設立し、米国の精製能力の90%以上を独占して有名な「石油王」となった。そして1911年、米国最高裁判所はスタンダード・オイル・カンパニーの解散を命じ、これは世界ビジネス史上「最初の独占禁止法訴訟」となった。スタンダード・オイルは 34 社に分割されており、その中で最も重要な会社は次の 7 社でした。スタンダード・オイルの解散後の数年間、大手石油会社は価格競争を繰り広げながら大量の石油を開発し、価格は比較的安定していました。
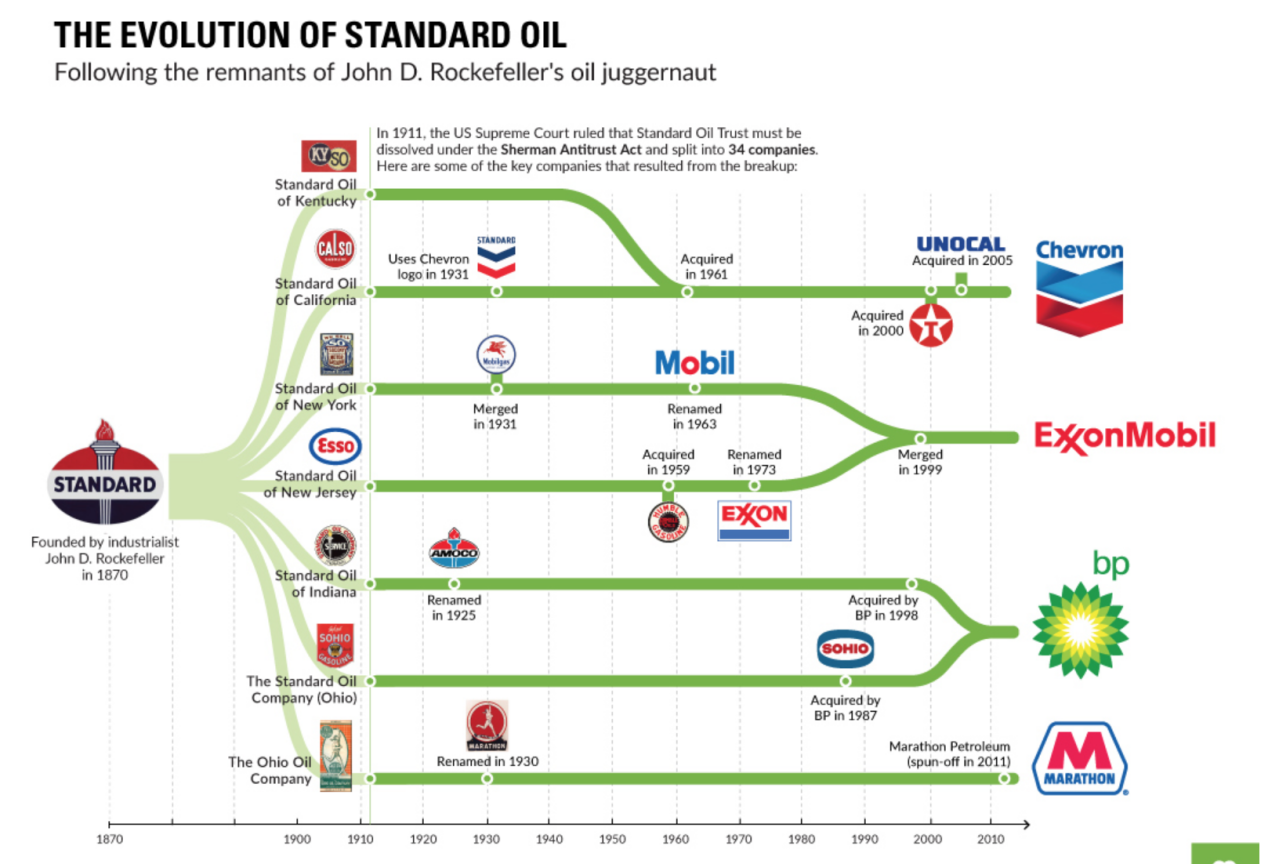
出典:visualcapitalist.com
2. セブンシスターズの時代
第一次世界大戦 (1914 ~ 1918 年) の終結後、イギリスとフランスは 1920 年 4 月 25 日に中東の石油資源を掘り出すためのサン・モレー協定に署名し、両国はこの地域での石油探査を共同で独占することを決定しました。メソポタミア油田への米国の参入を制限する。これは間違いなく米国の不満を引き起こし、米国の努力もあり、1928年に英国、フランス、オランダ、米国は「セント・モーリー協定」に代わる新たな「レッドライン協定」に署名した。米国、英国、フランス、オランダは、湾岸地域が石油採掘に対して同等の権利を有するという協定の範囲内でエジプトを利用することになる。レッドライン協定の調印以来、米国は中東における石油の進出拡大において大きな進歩を遂げてきた。
価格をコントロールするために、大手石油会社は 1928 年以降、エクソン、モービル、シェブロン、テキサコ、ガルフ、BP、ロイヤル ダッチ シェルを含む「セブン シスターズ」として知られるカルテルを形成しました。そのうちの最初の 3 社が後継会社です。スタンダードオイル。 「セブン・シスターズ」は中東の石油・ガス資源を独占し、当時湾岸諸国のほぼすべての石油採掘権を所有し、国際石油価格と石油生産・貿易を支配していた。石油資源のある国は生産技術も貿易ルートも持たず、欧米がしっかりとコントロールするしかない。
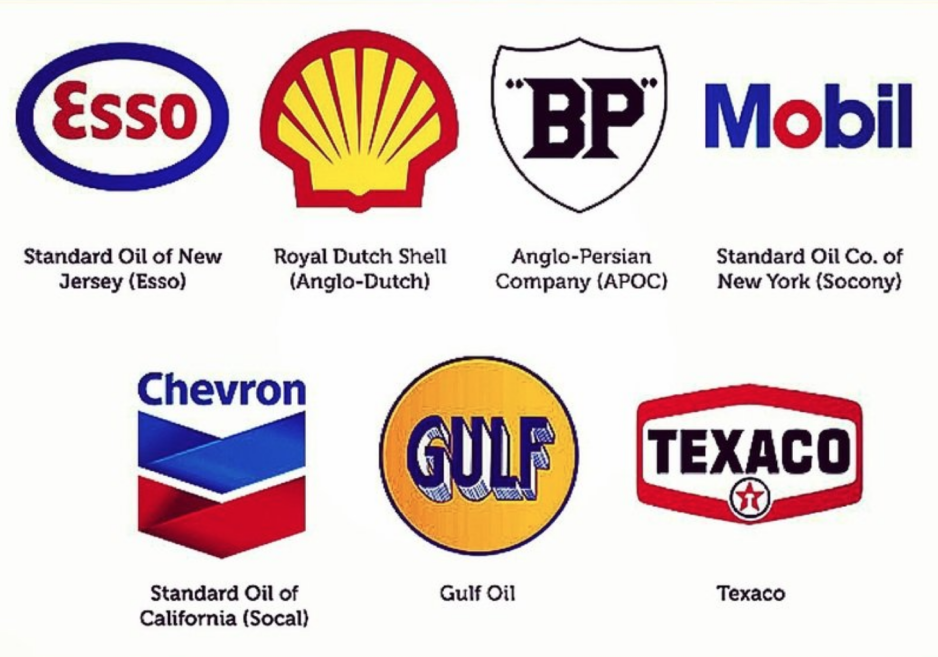
出典: twitter @Kah 11 Hau 11
1939 年から 1945 年にかけて第二次世界大戦が勃発すると、石油の需要が劇的に増加し、石油は最も重要な戦略的エネルギー源となりました。第二次世界大戦後、各国が石油採掘の重要性を認識し、多くの国や企業が石油市場の競争に参加し、1950年代には石油採掘量が飛躍的に増加し始めました。
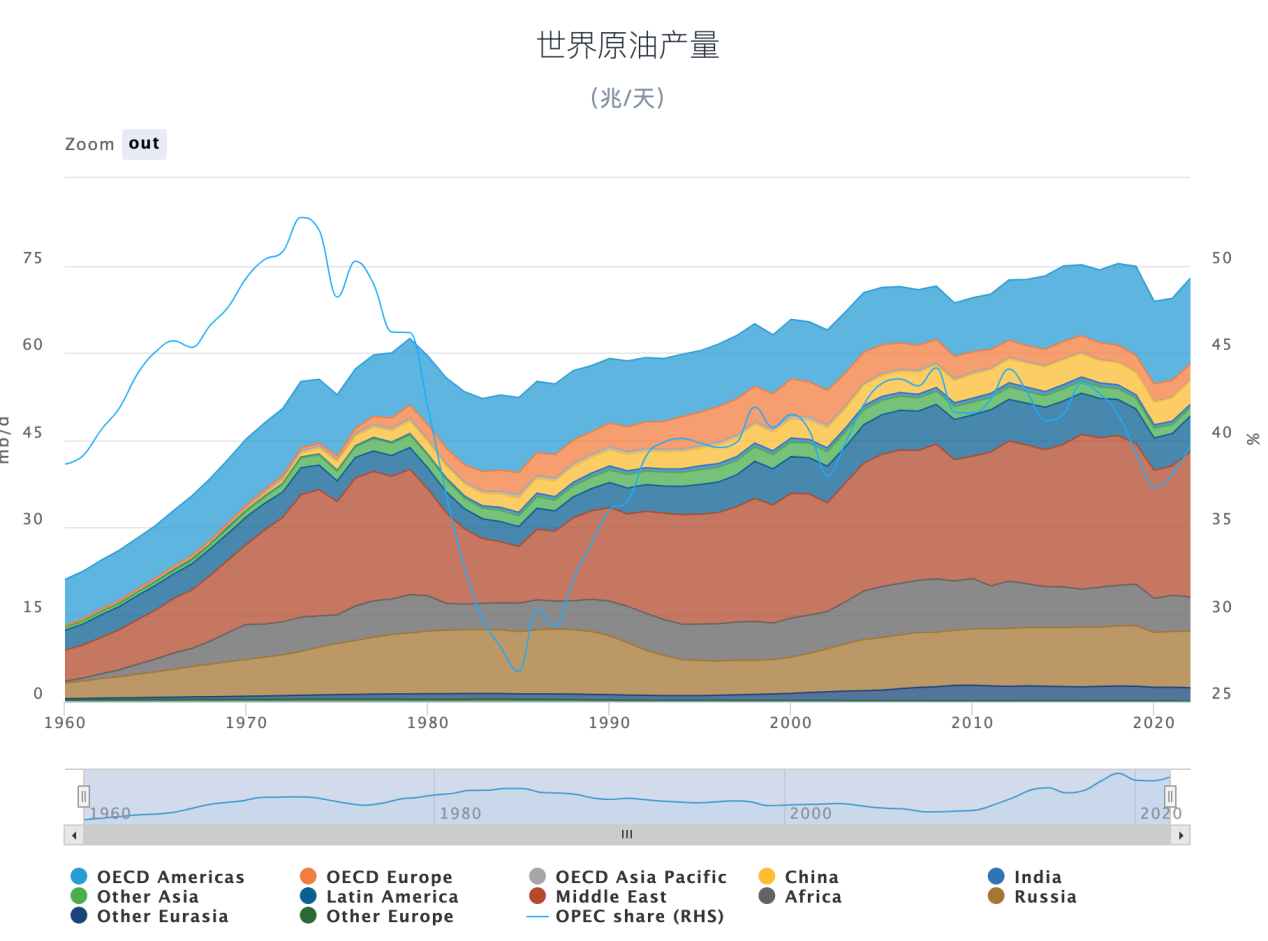
世界の総石油生産量
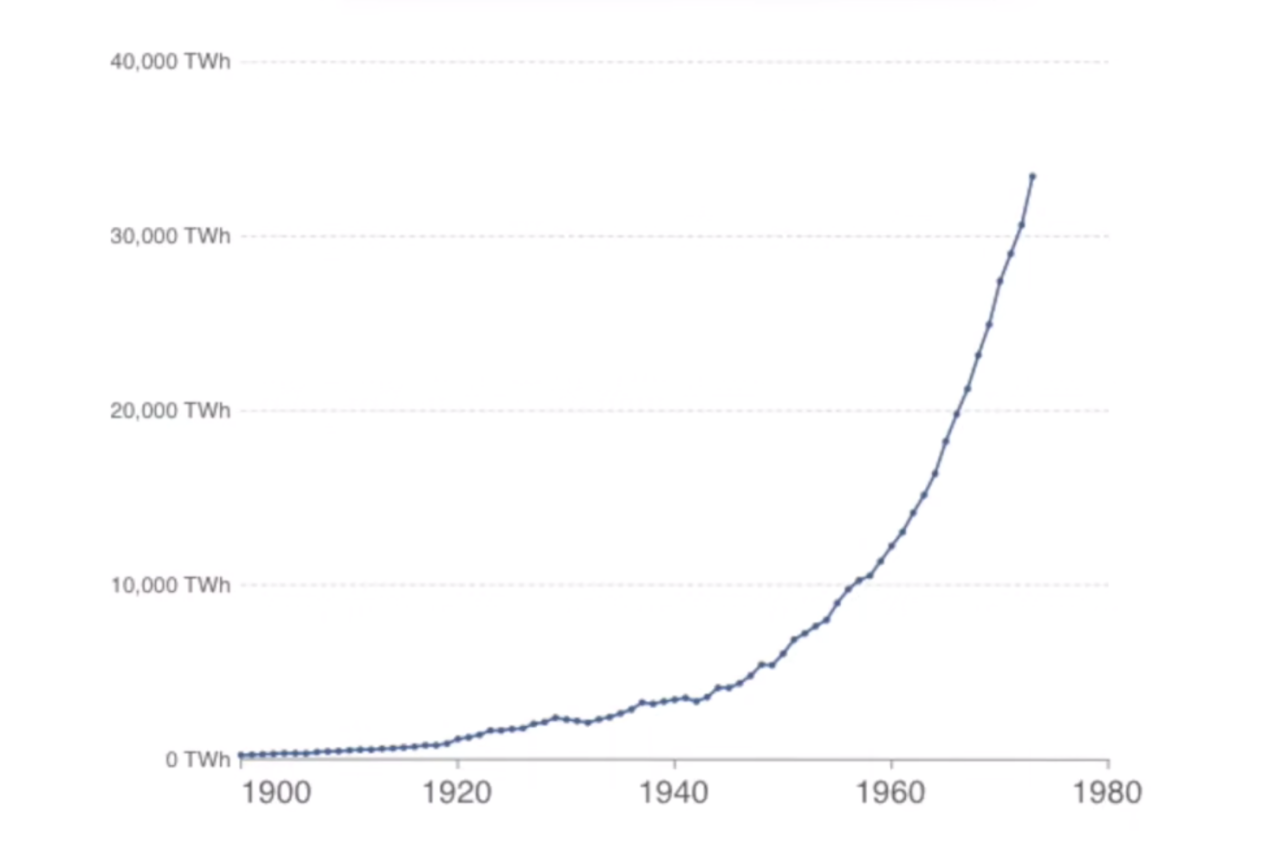
出典: シャオリン氏はこう語った
3. OPEC時代
20年以上西側諸国に抑圧されてきた後、西側石油独占資本の管理と搾取に対抗するため、産油国はイラクの首都バグダッドに石油輸出国機構(OPEC)を設立した。その目的は、加盟国の石油政策を調整・統一し、国際石油市場の価格の安定を維持し、産油国が安定した収入を得られるようにすることである。 1961年から1975年にかけて、OPECの加盟国は当初の5カ国(イラン、イラク、クウェート、サウジアラビア、ベネズエラ)から、アルジェリア、アンゴラ、コンゴ共和国、赤道ギニア、ガボン、イラン、イラク、クウェートを含む現在の13カ国に拡大した。 、リビア、ナイジェリア、サウジアラビア、アラブ首長国連邦、ベネズエラ。この時期、中東諸国も油田資産の国有化の波に乗り出し、石油生産の主導権を大幅に取り戻した。
ブレトンウッズ体制は 1971 年に終了し、米国とサウジアラビアは 1974 年に協定に署名しました。それ以来、米ドルは石油と結びつき、世界的なオイルダラー決済システムが形成されました。
4. 3 つの石油危機
世界で最も重要な石油資源のほとんどは政治的に敏感な地域に位置しているため、石油価格は地政学に大きく影響されます。これらの地域で戦争が勃発し、供給に混乱が生じると、原油価格の高騰を引き起こしやすくなります。
第一次石油危機(1973年~1975年)
1973年10月に第4次中東戦争が勃発すると、米国は公然と武器を空輸し、イスラエルに多額の軍事援助を提供した。イスラエルとその支持者を攻撃するため、OPECは石油兵器の使用を決定し、石油価格の値上げを発表し、石油生産量を削減し、西側先進資本主義国に石油禁輸を課したため、石油価格は急騰し、第一次石油危機が勃発した。 。
当時、原油価格は4倍近くに高騰し、西側諸国の経済は混乱し、やがて経済危機を引き起こしました。
第二次石油危機(1979年~1980年)
1978年末、イランで「イスラム革命」が勃発し、ついに親米派のパーレビ王朝が打倒され、激しい社会・経済混乱が生じた。イランは1978年末から1979年3月初旬まで60日間石油輸出を停止し、石油市場では世界の総消費量の約10分の1を占める日量500万バレルの石油が不足した。翌1980年のイラン・イラク戦争により石油生産量は激減し、さらなる世界不況を引き起こした。
第三次石油危機(1990年~1992年)
1990年にイラクがクウェートに対して湾岸戦争を開始すると、両国の石油施設は甚大な被害を受け、石油生産量は激減した。国際原油価格は1バレル14ドルから42ドルに上昇し、石油危機が勃発した。過去2回の石油危機に比べ、今回の石油危機は期間が短く、その影響も比較的小さかった。
5. 21世紀以降
中国は2001年に世界貿易機関に加盟しました。中国に代表される新興国経済は21世紀に入り高度成長期を迎え、原油をはじめとするバルク商品の需要が急速に拡大しました。イラク戦争の影響もあり、21世紀初頭から原油は超強気相場となり、2000年から2008年にかけて原油価格は5倍近く上昇し、2008年には原油価格が100ドルを超えました。世界金融危機が勃発し、原油価格は滝のように40ドルまで下落した。
2009年から2014年にかけて、金融危機に伴う世界的な洪水とアラブの春による大規模な社会不安が中東地域の原油輸出に深刻な影響を及ぼし、国際原油価格は再び上昇傾向に転じました。
現時点では、世界のエネルギー供給パターンを変える新たな力、シェールオイルが存在します。米国におけるシェールオイルの開発は1990年代に始まり、水圧破砕法や水平坑井技術の開発により、2007年頃から大規模な商業開発段階に入った。 2010 年 今年後半に急成長段階に入り、米国のシェール革命により世界の石油供給が増加し、OPEC による世界石油市場の支配が崩れ、原油価格は 2014 年に急落し始めた。
2016 年初め、国際原油価格は 1 バレルあたり約 30 ドルまで下落しました。原油価格を引き上げるため、OPEC加盟国とロシア主導の非OPEC産油国10カ国は12月、オーストリアの首都ウィーンでの生産を制限することで合意した。 2019年7月2日、OPECと非OPEC産油国は「協力憲章」に署名し、「OPEC+」協力メカニズムは、主に原油価格に影響を与える生産量について議論し合意する会議の開催を通じた長期的なものとなった。減産により原油価格が回復。
2020年に新型コロナウイルス感染症(COVID-19)の流行が発生すると、世界の生産と消費の需要が急減し、原油市場は再び急落し、わずか約20ドルの安値に達した。その後、OPEC+の減産、感染症の改善、需要の回復により、原油価格は徐々に回復しました。
2021年9月から10月にかけて市場ではエネルギー危機の懸念が浮上し、原油価格はさらに上昇した。 11月、バイデン政権は米国の戦略石油備蓄5,000万バレルの放出を発表した(実際の法定販売量は1,800万バレルで、関連精製業者が原油供給問題を解決できるよう戦略石油備蓄を返還するには3,200万バレルが必要だった)。ヨーロッパでの感染症の再流行により、原油価格が下落した。
※2003年3月20日、英米軍を中心とする統合軍が攻撃イラクアクティブ化された軍事行動,アメリカ合衆国イラクは大量破壊兵器を保有し、密かにそれを支援しているテロリストイラクに対して軍事攻撃を行うこと。 2010年8月に米軍がイラクから撤退するまで7年以上かかった。
2010年にアラブ世界で起こった革命の波に言及すると、アラブ諸国の人々は独裁政権の打倒と民主主義体制の確立を求めて街頭に繰り出し、多くの国で内戦を引き起こした。
原油価格全体は2022年に逆V字傾向を示すと予想されており、年前半のロシア・ウクライナ紛争の勃発や西側諸国の対ロシア禁輸などの経済制裁により原油価格は高騰した。ブレント原油の契約は最高137ドル/バレルまで上昇し、2008年の金融危機を打破し、史上最高値となった。今年下半期には、連邦準備制度が金利を引き上げ続け、景気後退の予想が高まり、マクロ経済のマイナス要因が需要期待を抑制し、コモディティーが共振して下落し、原油価格が下落した。
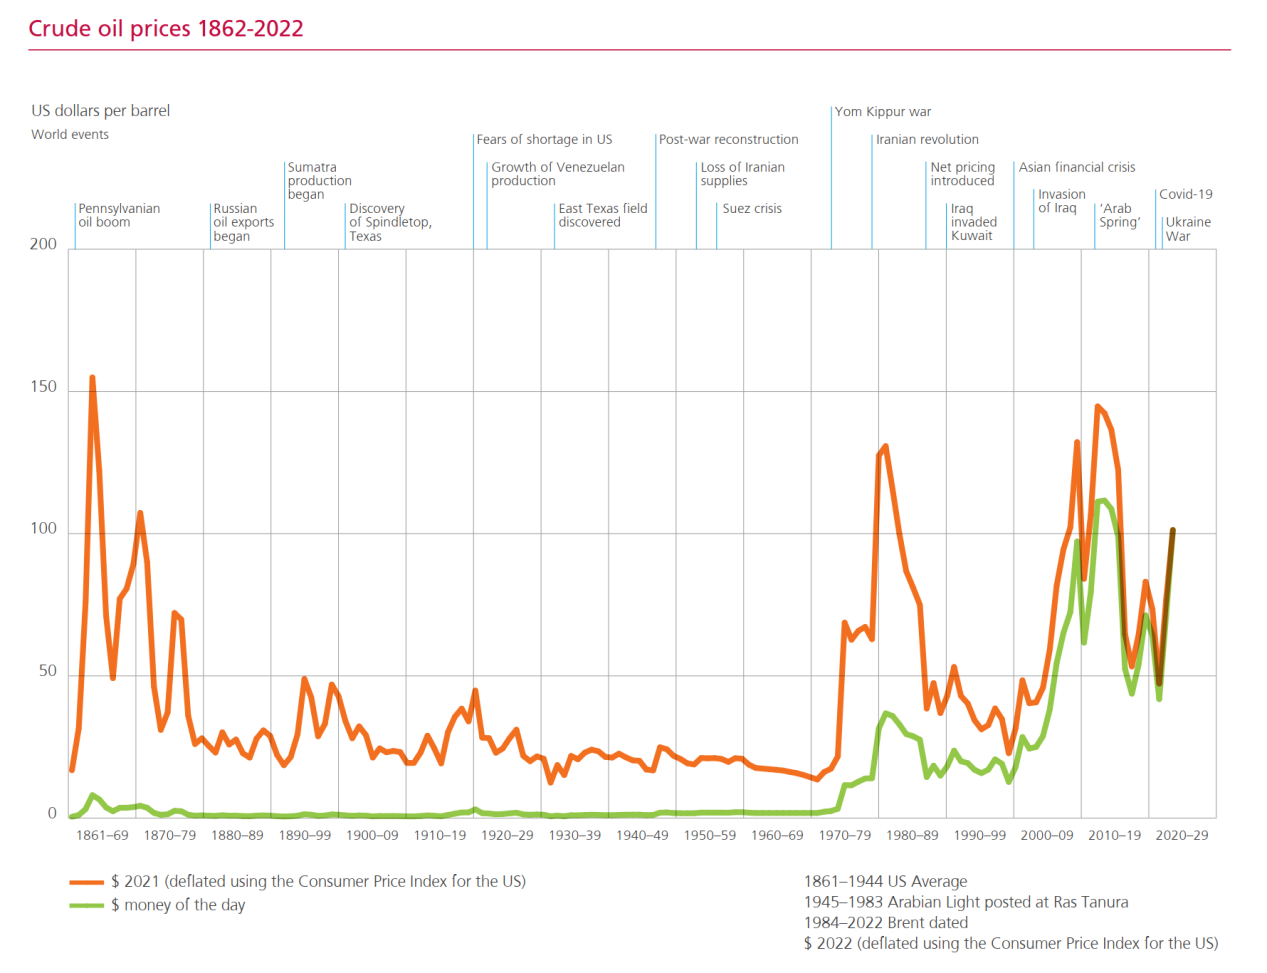
出典:「世界エネルギー統計年鑑 2023」
2. 原油の概要
1. 原油の定義
未処理の石油(石油)は原油と呼ばれ、アルカン、ナフテン、芳香族炭化水素、オレフィンなどのさまざまな液体炭化水素の混合物です。原油は精製および加工されて、燃料、潤滑剤、アスファルト、石油ワックス、石油コークス、溶剤およびその他の化学原料を得ることができます。このうち燃料の生産量は最も大きく、主にガソリン、ディーゼル、航空灯油などのエンジン燃料のほか、ランプ用灯油、燃料油などが含まれます。
米国の製油所は、原油 1 バレルから、およそ 19.45 ガロンのガソリン、12.8 ガロンの留出物(そのほとんどはディーゼルとして販売される)、4.16 ガロンのジェット燃料などを生産します。
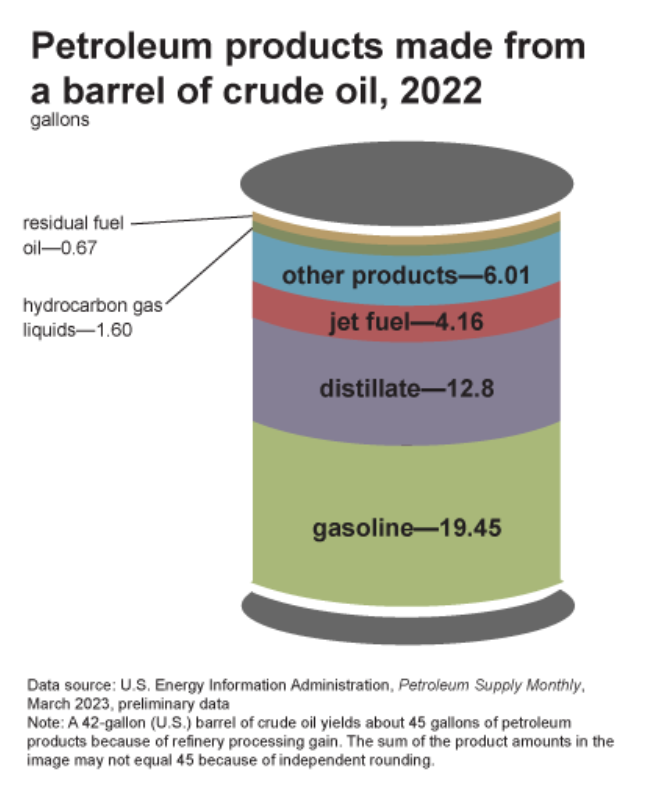
出典: EIA
原油は、組成の違いによりパラフィン系原油、ナフテン系原油、中間系原油に分けられ、硫黄分に応じて超低硫黄原油、低硫黄原油、硫黄含有原油と高硫黄原油は、相対密度に応じて軽質原油、中質原油、重質原油の3つに分類されます。 API 度は、石油および石油製品の密度を表すために米国石油協会によって開発された尺度です。 API度は国際的に原油価格を決定する主要な基準の一つとされており、通常の密度の概念とは異なり、API度の値が大きいほど密度は小さくなります。
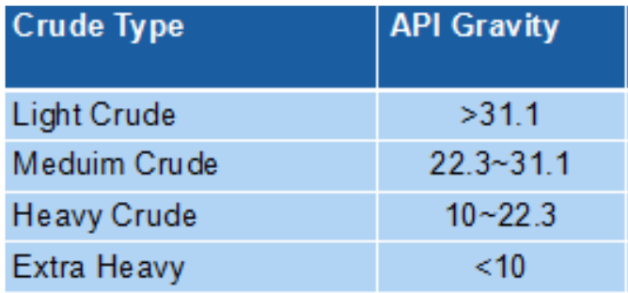
出典: thepetrosolutions.com
2. 世界のエネルギー消費パターン
世界のエネルギーは主に、化石エネルギー (石油、天然ガス、石炭など) と再生可能エネルギーの 2 つのカテゴリに分類されます。 「世界エネルギー統計」によれば、エネルギー消費構造全体に占める石油の割合は2000年以降減少傾向にあり、初期の4割近くから3割以上にまで減少している一方、再生可能エネルギーや天然ガスは減少傾向にある。世界的なエネルギー構造調整の一般的な傾向に沿って、増加傾向にあります。
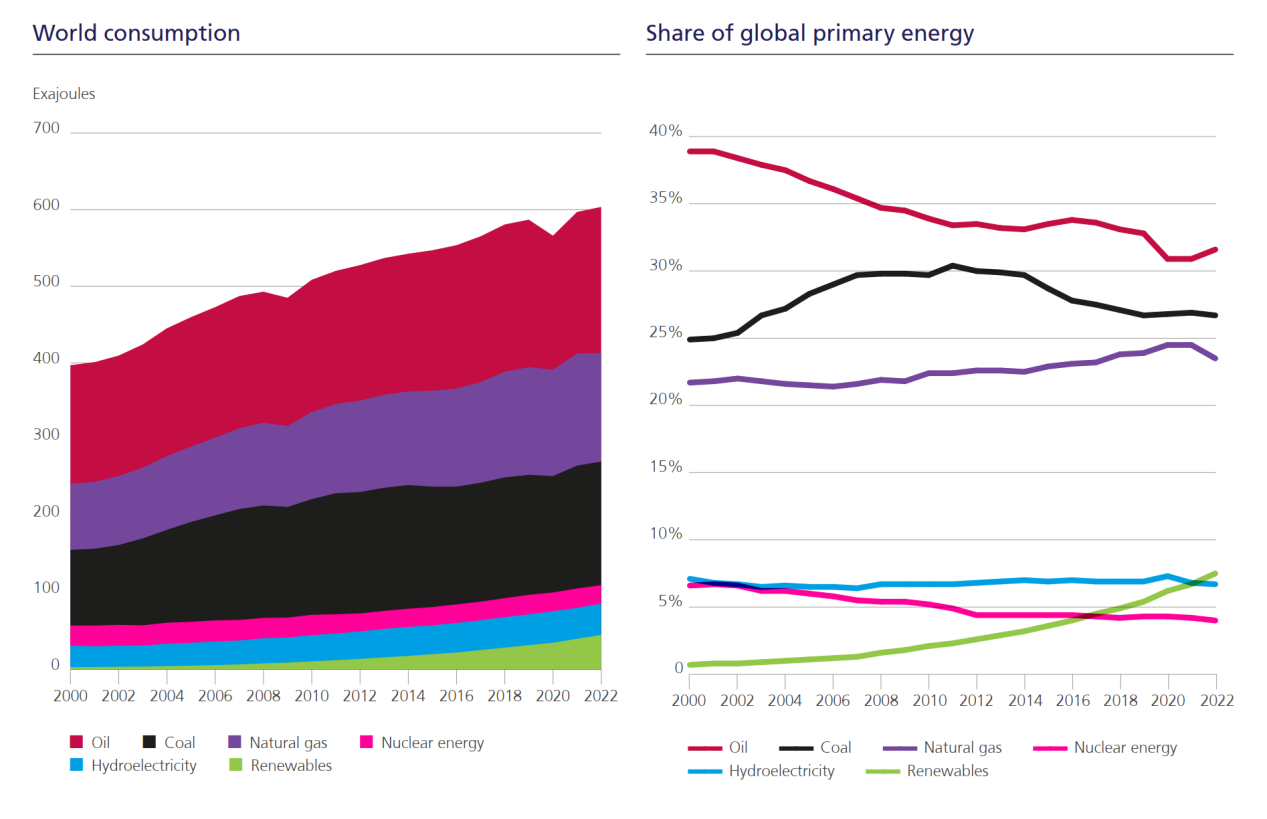
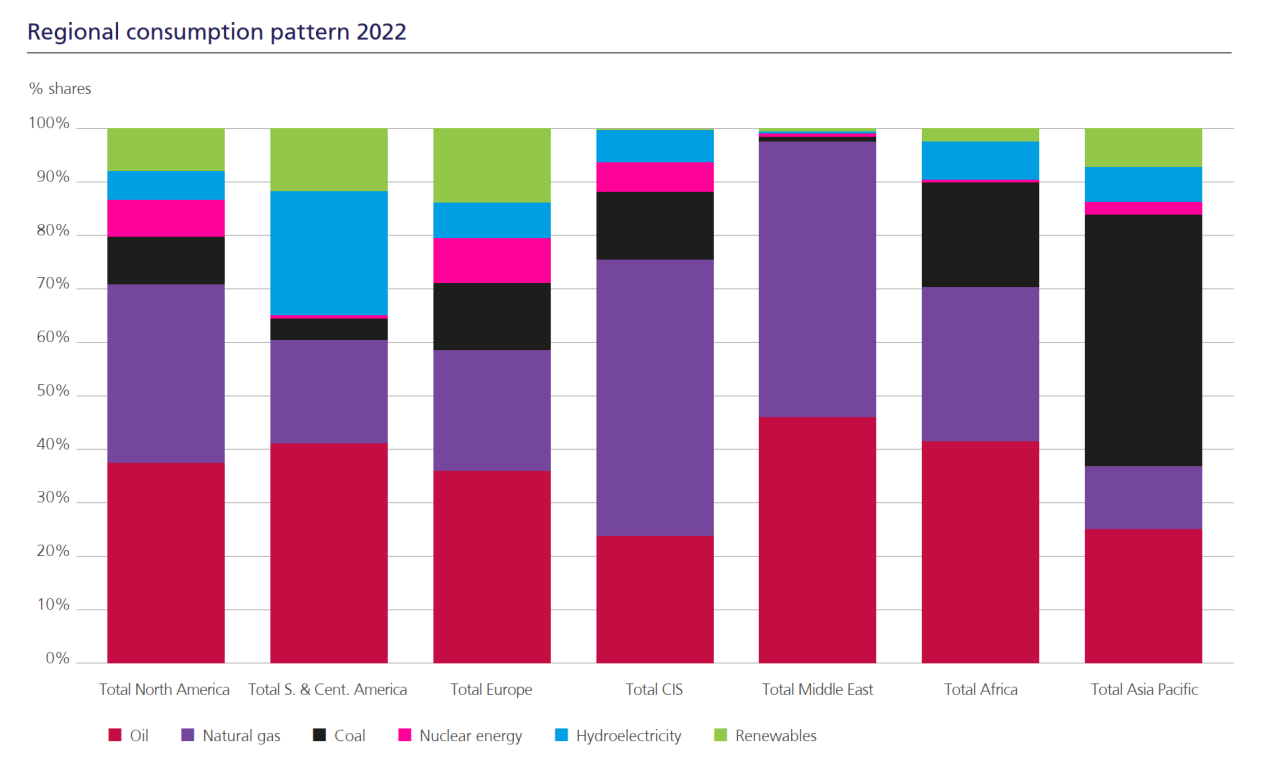
地域別にみると、中東では天然ガス・石油の消費がほぼ100%、北米では天然ガス・石油の消費が全エネルギー消費量の約7割を占め、天然ガス・石油の消費は欧州では総エネルギー消費量の約60%を占め、アジア太平洋地域では石油消費量が全体の約4分の1を占め、石炭需要が最も多く約50%(黒い部分)、天然ガスが占める。消費が占める割合は小さくなります。
3. 国際原油価格の主な指標
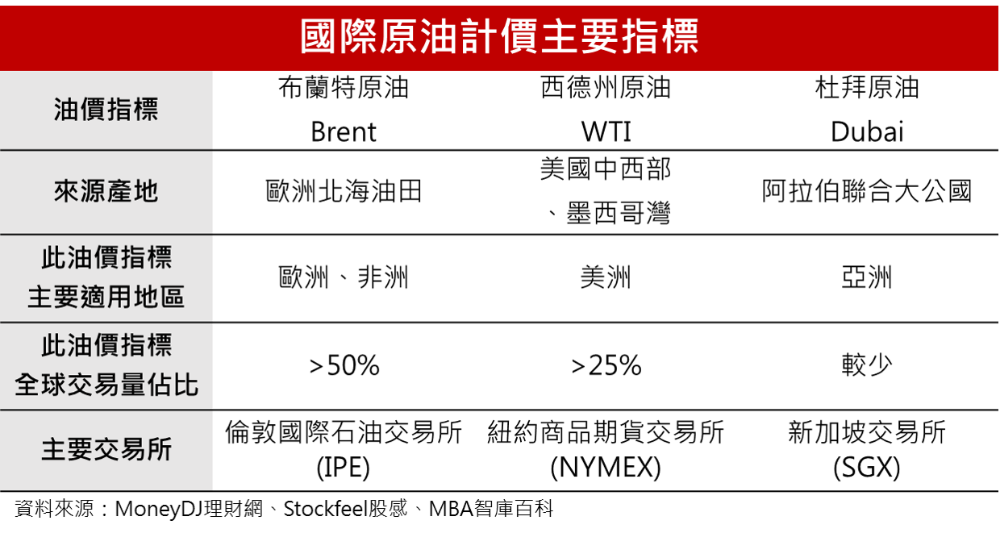
石油の価格は通常、採掘コストや産出品質などの違いにより異なります。取引を容易にするために、国際市場での原油取引にはいくつかの基準価格が形成されています。原油は通常、1 バレルあたりのドルで測定され、1 バレルは 42 ガロン、つまり約 159 リットルです。
ニューヨーク商品取引所のライトスイート原油はより品質が高く、「ウェスト・テキサス・インターミディエイト・オイル」または「テキサス・ライト・スイート・オイル」とも呼ばれ、北米における原油のベンチマーク価格である北海原油です。ロンドン国際石油取引所のレント原油も軽油であり、ニューヨーク商品取引所の軽質スイート原油よりも品質が低く、ドバイ原油はアラブ首長国連邦のドバイで生産される軽酸性原油であり、品質が低いです。前の 2 つよりも広く使用されています。
3. 石油需給関係
1.供給
(1) 確認埋蔵量
出典: OPEC
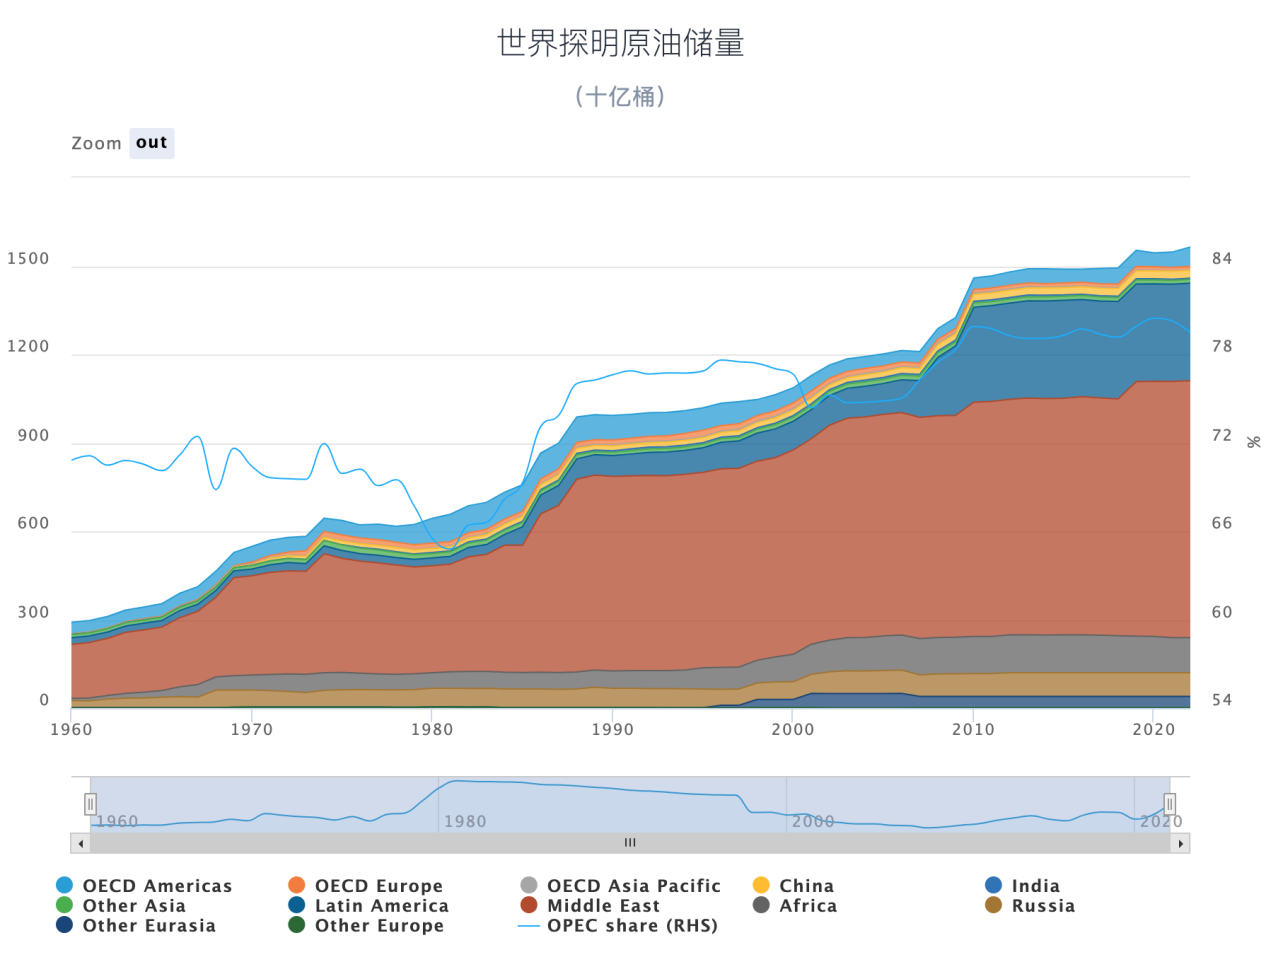
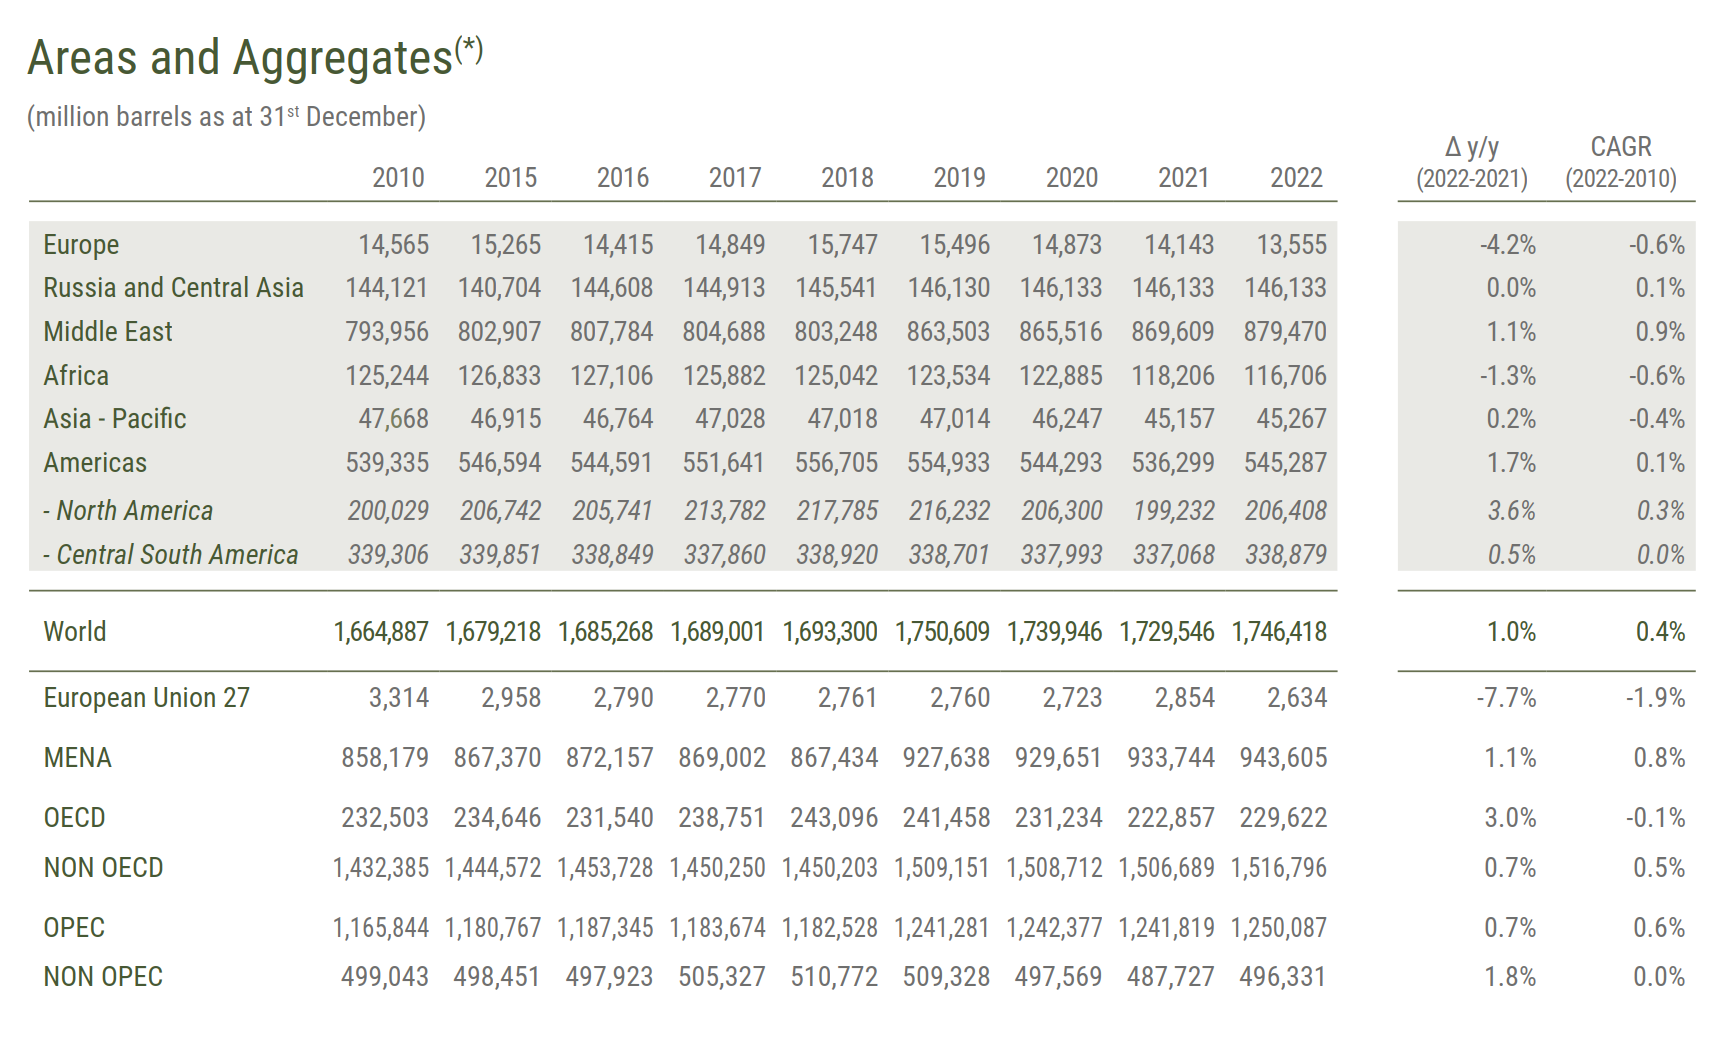
世界の原油確認埋蔵量は年々増加しています。 2022年末の時点で、世界の原油確認埋蔵量は1兆7,400億バレルに達し、年間増加率は1%となっています。地域別にみると、その割合が最も多いのは中東諸国で総量879億5,000万バレルで約50%、最も少ないのは欧州で総量135億6,000万バレルで約1%である。 OPEC は世界の確認石油埋蔵量の 70% 以上を保有しており、その生産政策と価格政策は世界の石油供給と価格に大きな影響を与えています。アラビアとイランの埋蔵量はそれぞれ3,033億バレル、2,729億バレル、2,086億バレルで、それぞれ世界の原油埋蔵量の17.4%、15.6%、11.9%を占めています。
世界中のさまざまな地域および一部の国に確認された原油埋蔵量
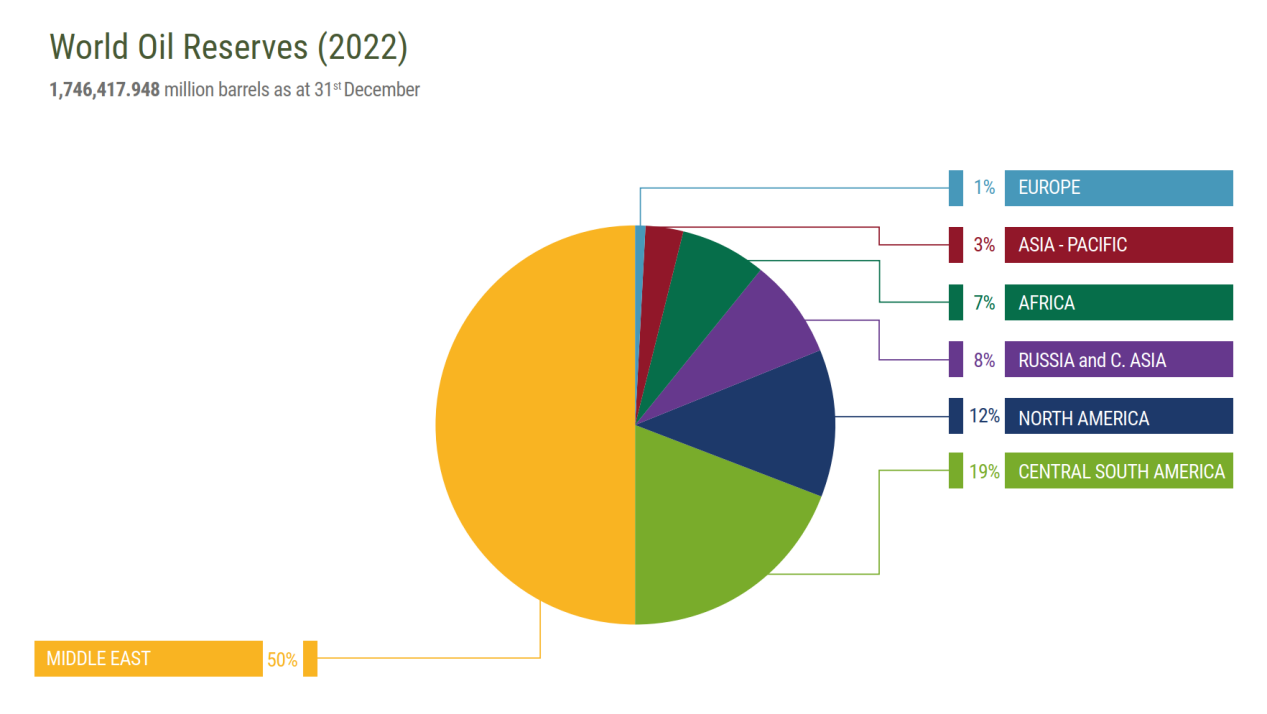
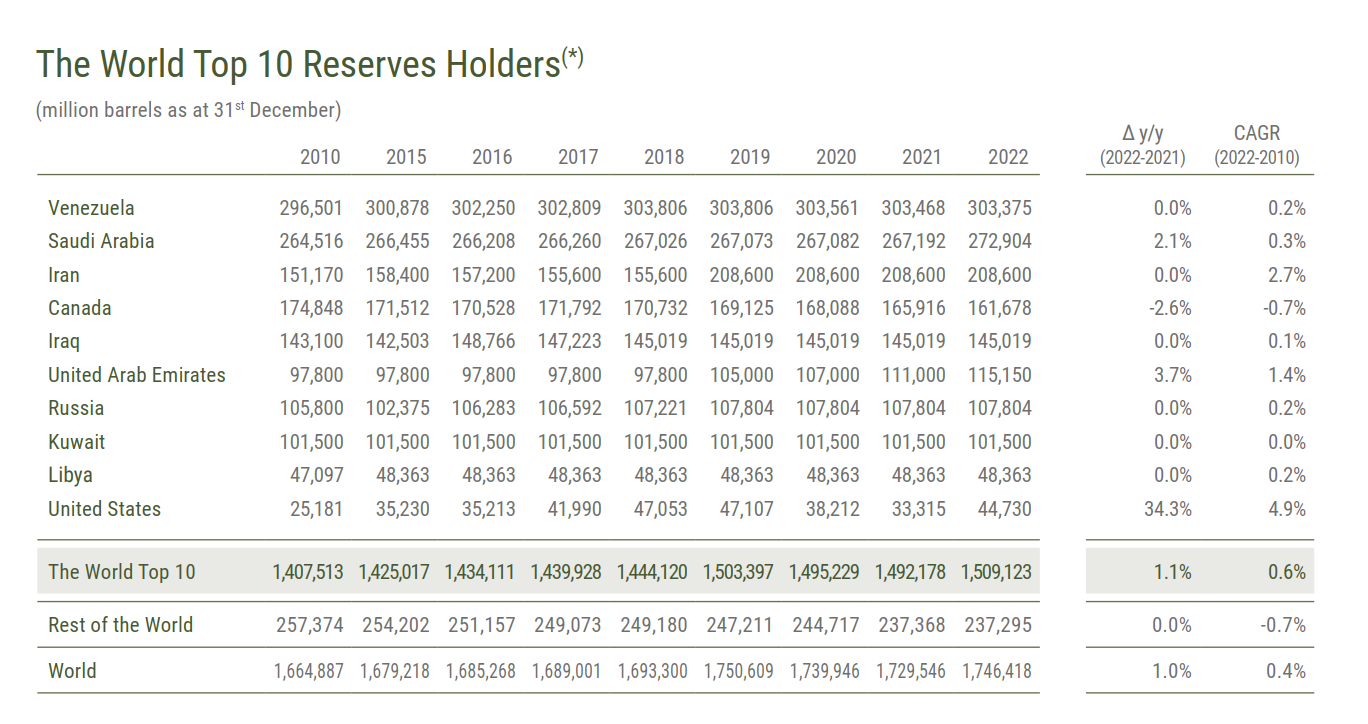
出典: 「eni world オイルドレビュー」
(2) 可産率
埋蔵量比率=埋蔵量/生産量は、その年の生産量に対する確認埋蔵量の割合を表し、確認埋蔵量と生産量が変わらない条件で石油の採掘が完了するまでに何年かかるかを表します。確認埋蔵量や生産量は時間の経過とともに変化するため、埋蔵量と生産量の比率は一定ではありませんが、ここ数年、世界の埋蔵量と生産量の比率は基本的に50年程度で安定しており、世界の埋蔵量は、 2022 年の生産比率は 51 年になります。地域別にみると、中南米の埋蔵量は110年、北米は24年、欧州はわずか11年、OPECでは100年となっている。埋蔵量率が最も高く、イランが160年、次いでクウェート、イラン、カナダがそれぞれ160年、92年、87年であり、中国と米国がそれぞれ18年と7年である。
世界のさまざまな地域および一部の国における原油埋蔵量と生産率
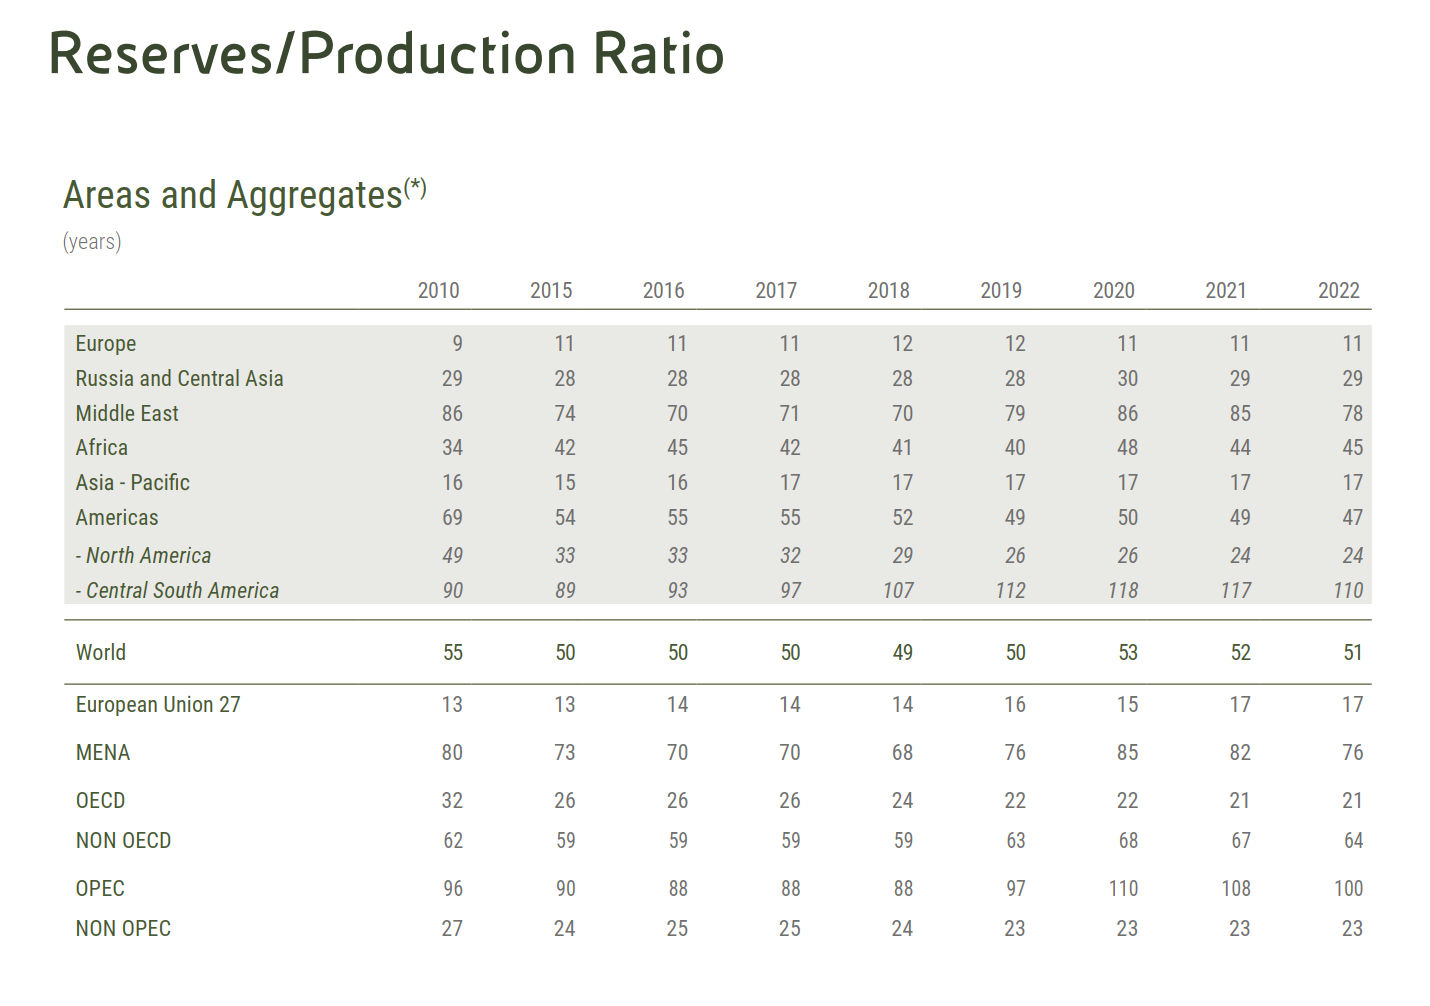
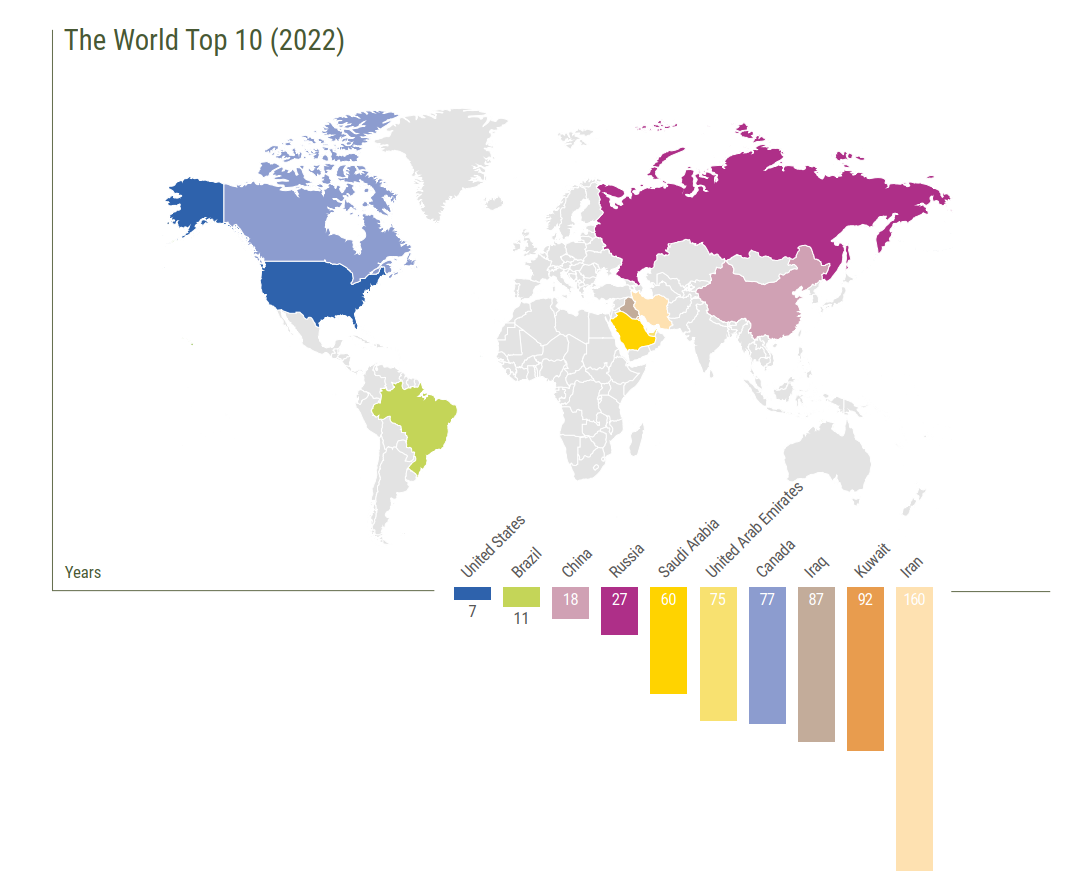
出典: eni world オイルレビュー
(3)出力
出典: OPEC
「世界エネルギー統計年鑑2023」によると、2022年の世界の石油生産量は9,384万8,000バレル/日、総年間生産量は44億7,000万トンで、このうち上位3位の米国は1,777万バレル/日、2022年の世界石油生産量は1,777万バレル/日となっている。年間総量は7億6,000万トン、サウジアラビアは日量1,213万6,000バレルで年間合計5億7,300万トン、ロシアは日量1,120万2,000バレルで年間合計5億4,600万トンであり、これら3か国が占めることになる。 2022 年の世界の石油生産量の 42.68% に相当します。 OPEC加盟国は2022年に世界の石油供給の36.4%を占めた。欧州諸国(ロシアを除く)の中で生産量が若干多いのはノルウェーのみで、2022年の年間生産量は8,900万トンで、世界生産量の2%を占める。中国の産油量は2022年に日量411万1000バレル、年間総生産量は2億400万トンで、世界第6位の産油国である。
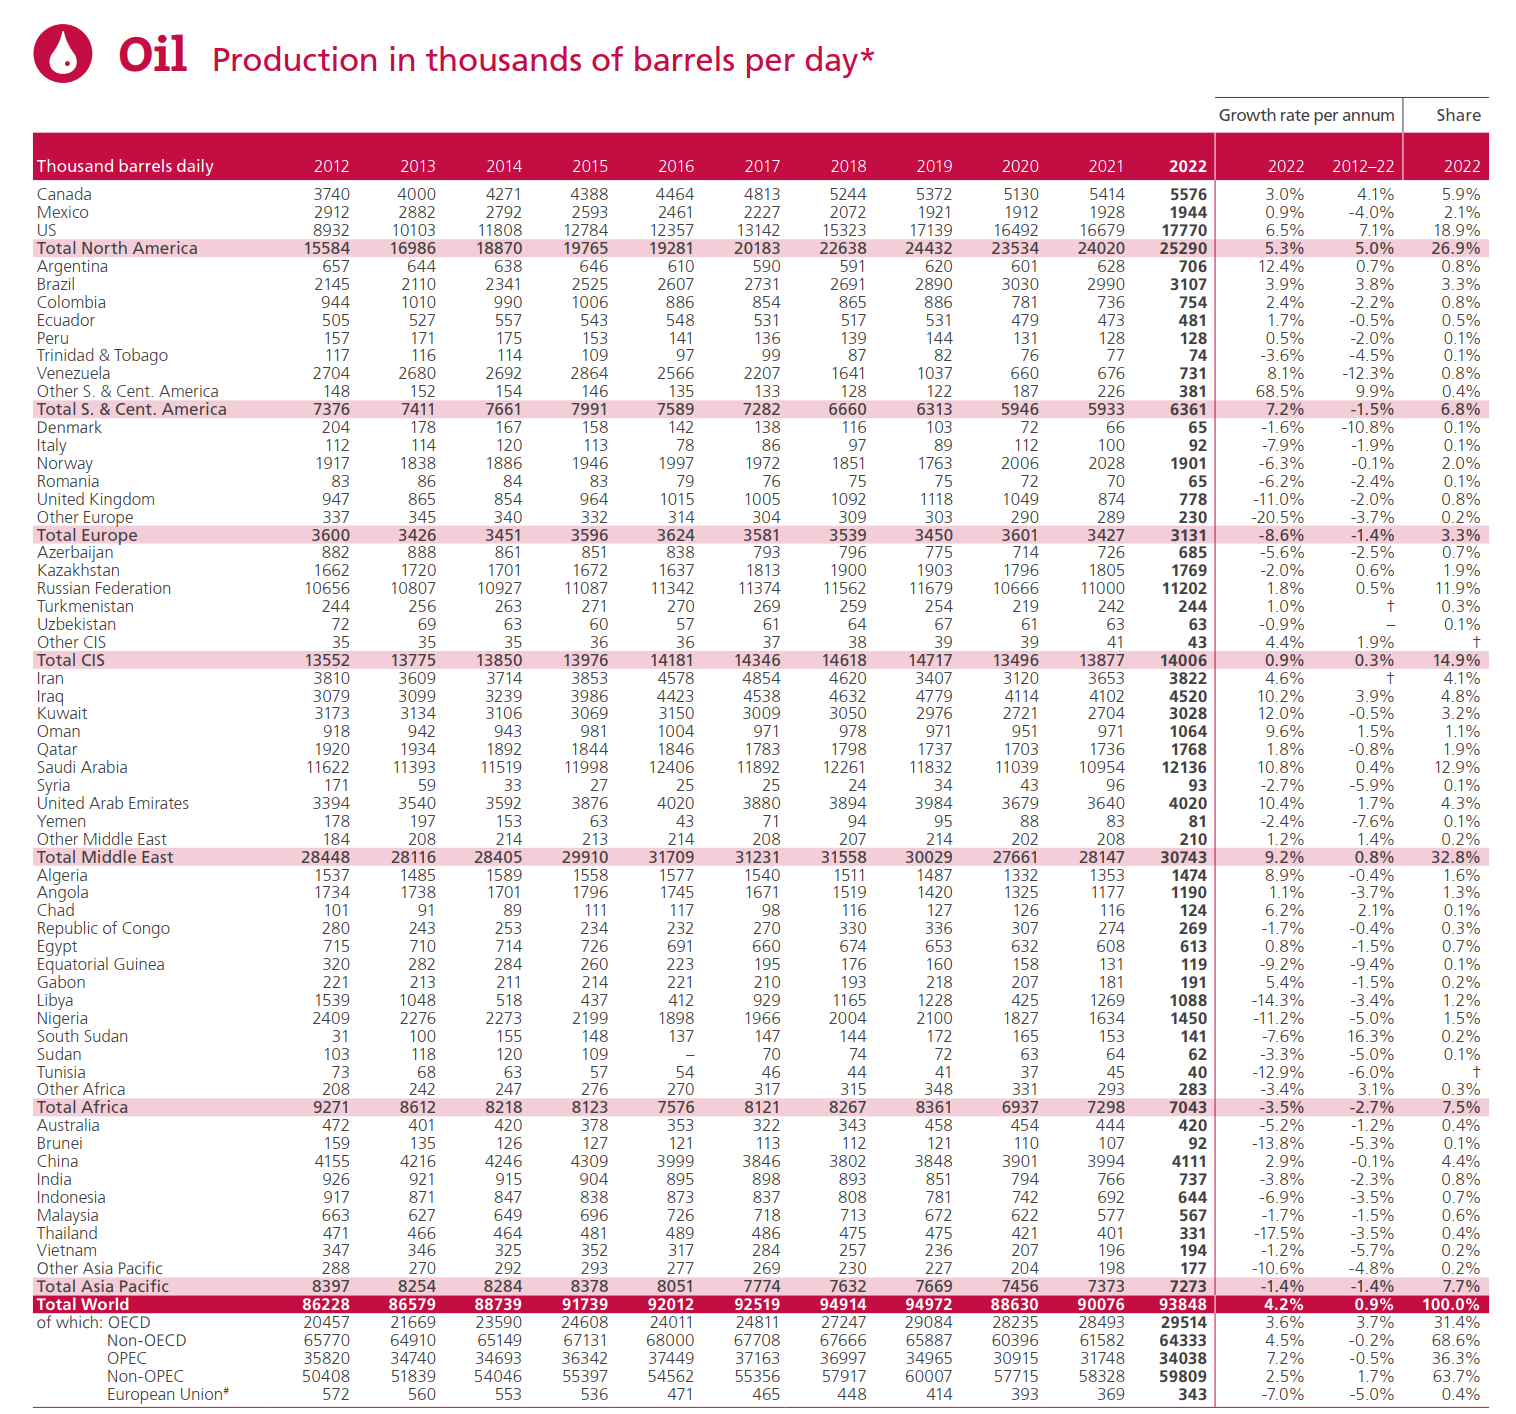
出典: 世界エネルギーの統計的レビュー
注:上記データには、原油、シェールオイル、オイルサンド、コンデンセート(随伴ガスコンデンセートまたはさらなる精製が必要なコンデンセート)、天然ガスコンデンセート(天然ガス製品、液化石油ガス、ナフサから分離されたエタン)が含まれます。
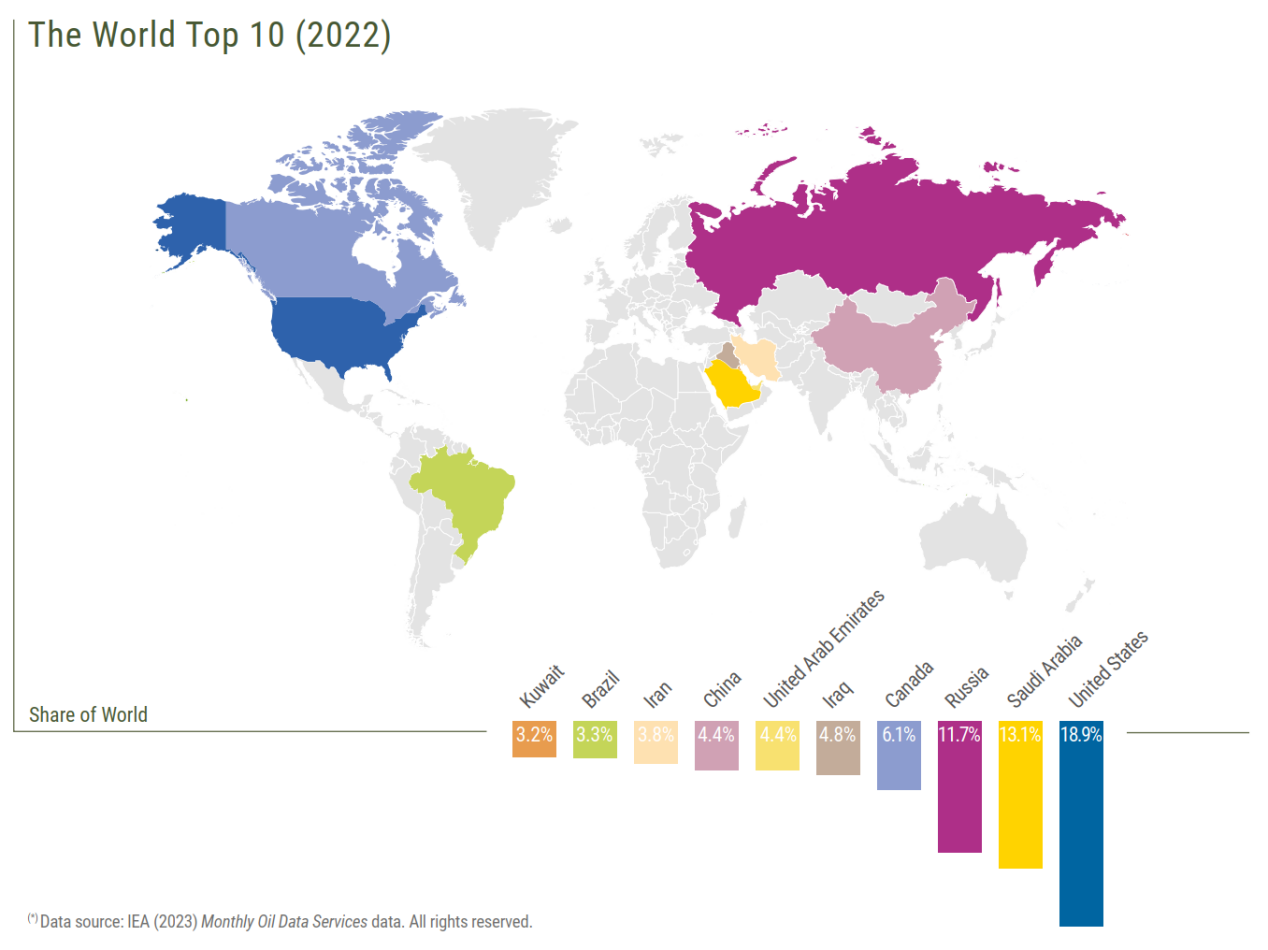
出典: eni world オイルレビュー
シェール革命により、米国の原油生産量は2014年以降サウジアラビアとロシアを上回り、世界最大の原油生産国となった。 2018 年、米国は世界最大のエネルギー輸入国からエネルギー輸出国になりました。 EIA データによると、米国は現在も原油の純輸入国 (茶色)、石油製品の純輸出国 (緑色) であり、合わせて (青色) は 2022 年以降も純輸出国であり続けるでしょう。
米国の過去の原油生産量
※EIA公式定義:石油製品は、原油(リースコンデンセートを含む)、天然ガス、その他の炭化水素の処理から得られます。石油製品には、未精製油、液化石油ガス、ペンタンプラス、航空ガソリン、自動車用ガソリン、ナフサ系航空燃料、灯油系航空燃料、灯油、留出燃料油、残油燃料油、石油化学原料、特殊石油ブレインオイル、潤滑剤、ワックス、石油コークス、ビチューメン、道路油、留分およびその他の製品。
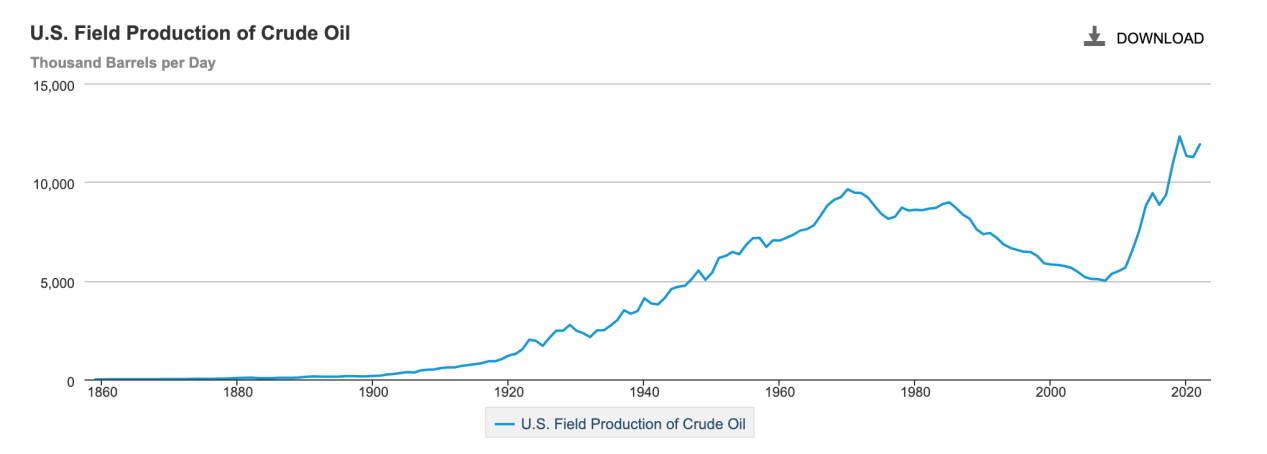
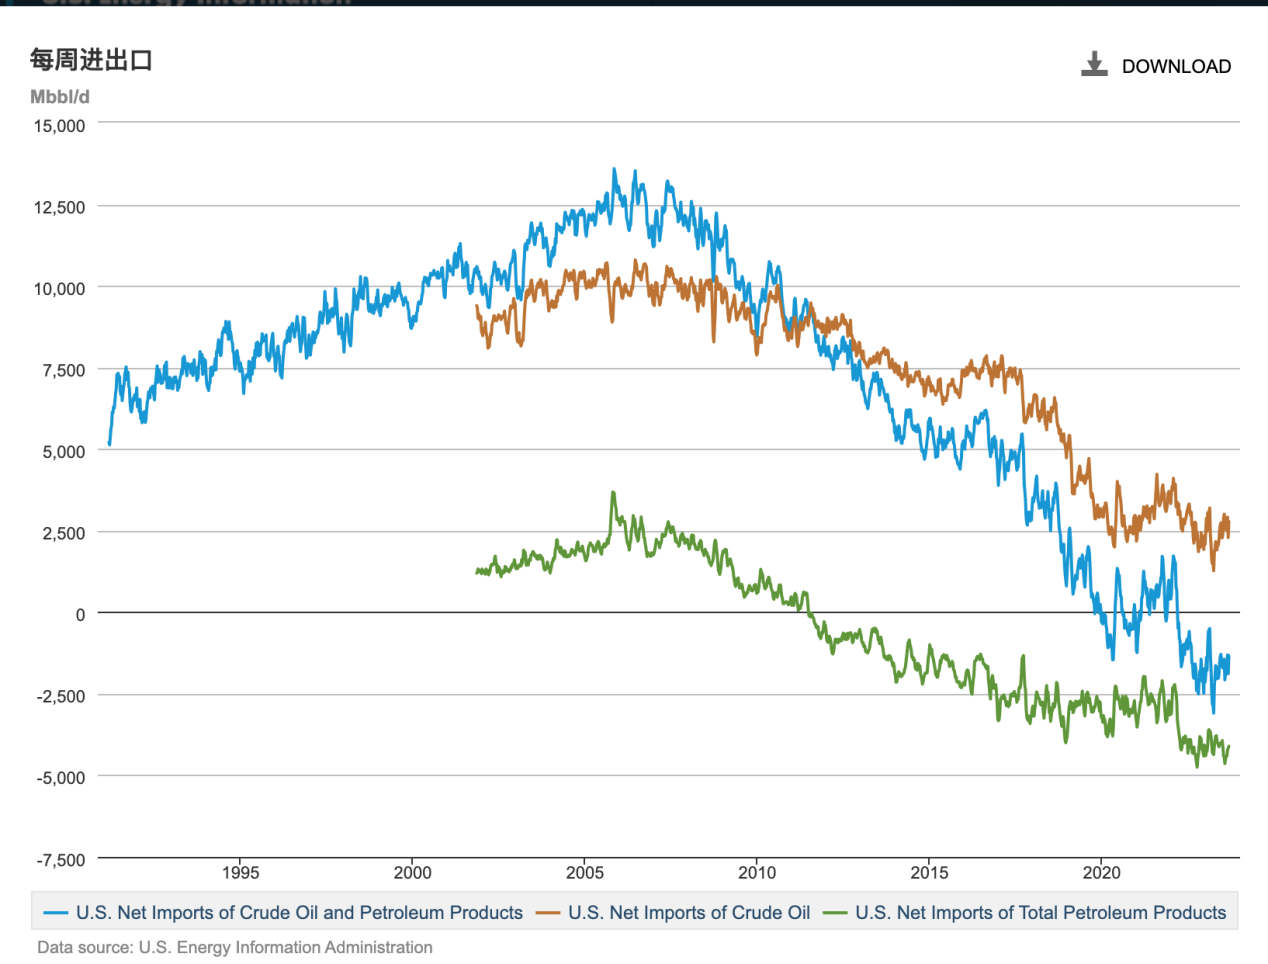
出典: EIA
(4) 製油所の能力
製油所では、蒸留、触媒、分解、分解、水素化精製などのプロセスを通じて、ディーゼル、ガソリン、灯油、潤滑油、石油コークス、アスファルト、エチレンなどの製品を製造しています。ネルソン複雑性指数 (NCI) は、製油所ユニットの複雑さを測定する石油化学業界の重要な指標です。ネルソン複雑性指数が高いほど、製油所の競争力は高くなります。 2022 年の NCI 値は、北米が 11.7 で最高、アフリカが 6.3 で最低、欧州が 9.4、アジアが 8.2 です。北米の製油所、特に米国メキシコ湾岸地域の製油所は一般に高い NCI 範囲を持ち、中央値は約 10 であり、世界で最も複雑な製油所となっています。
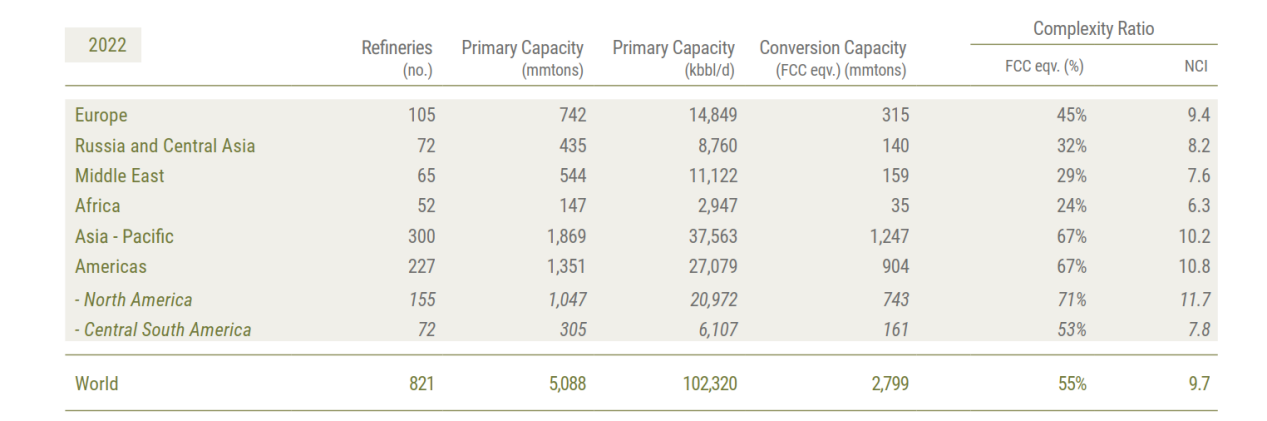
出典: eni world オイルレビュー
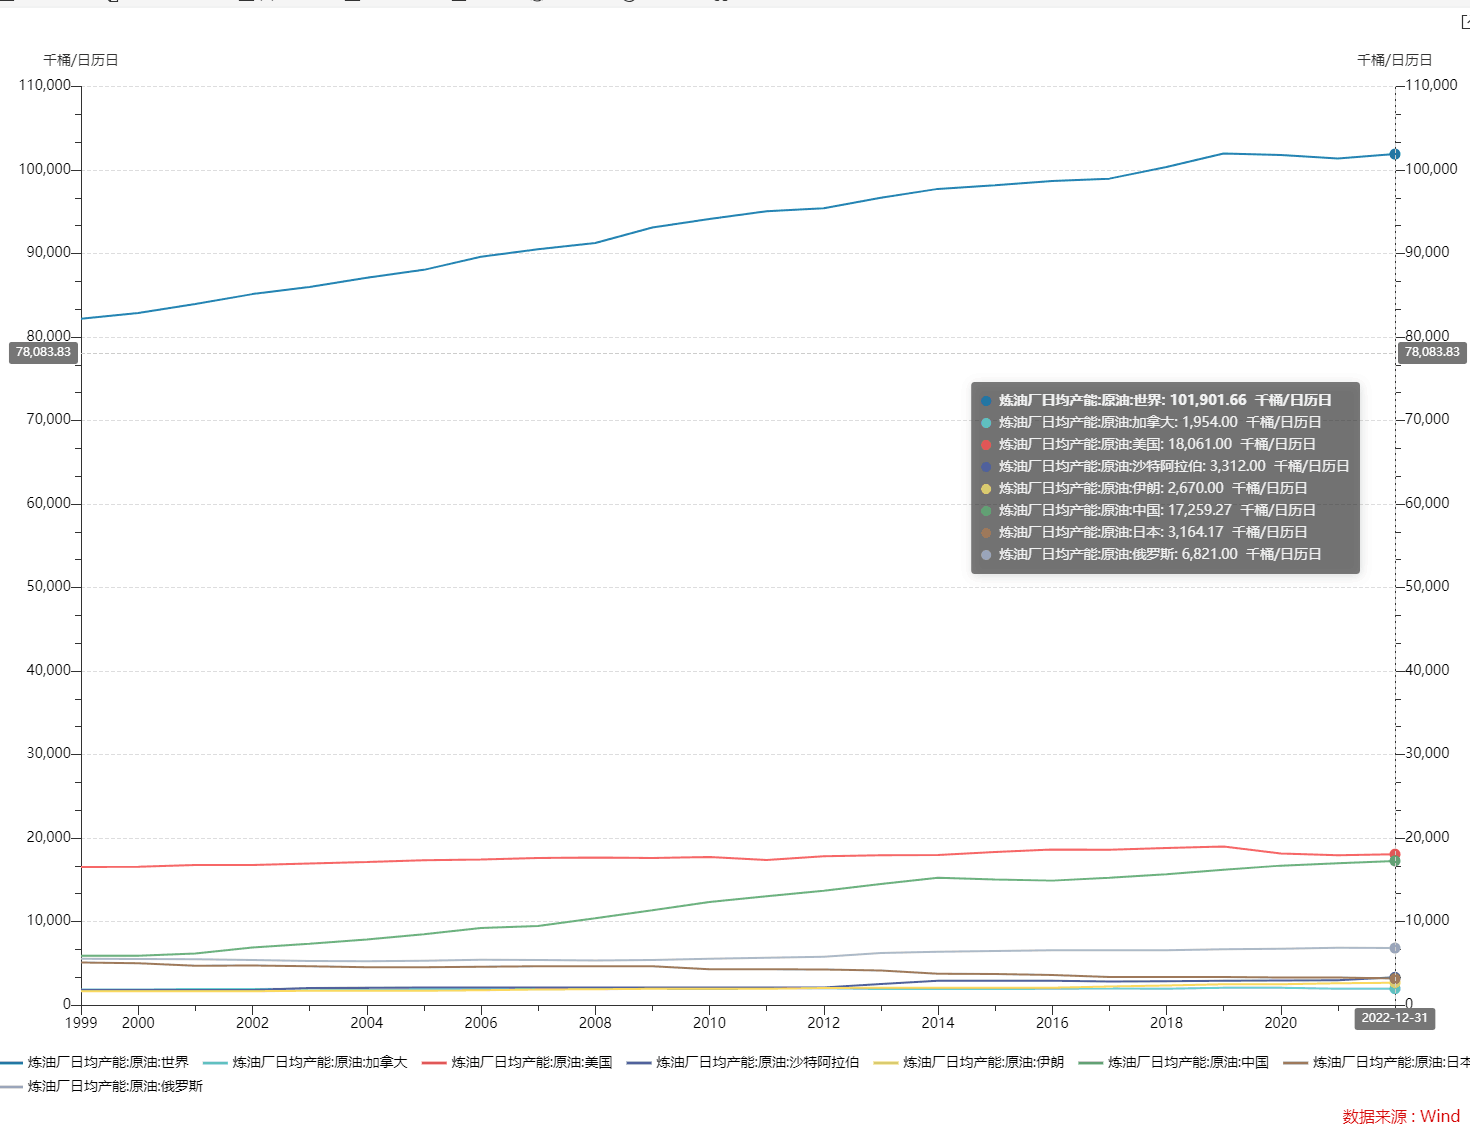
数値的に見ると、世界の生産能力は日量1億バレルに達し、製油所能力が最も高いのは米国の1,806万バレル/日で世界の総生産能力の18%を占め、次いで中国の1,726万バレル/日となっている。原油生産量 世界第2位のサウジアラビア製油所の生産能力は日量331万2000バレルである。
(5) 各国の石油生産コスト
世界の原油生産コストには明らかな地域差があります。生産コストに加えて、輸送費、税金、手数料もかかります。次の表から、石油 1 バレルのコストに基づいて、原油生産国が異なることがわかります。原油生産コストが最も低いのはイランとイラクで、1バレルあたり3ドル未満であり、総コストの観点から見ると、サウジアラビアのコストが最も有利であり、わずか3ドルである。
国別の石油生産コスト (2016 年のデータ)
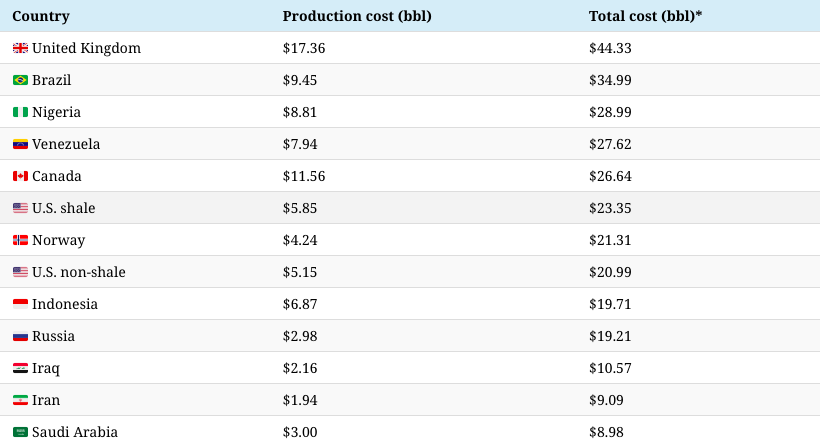
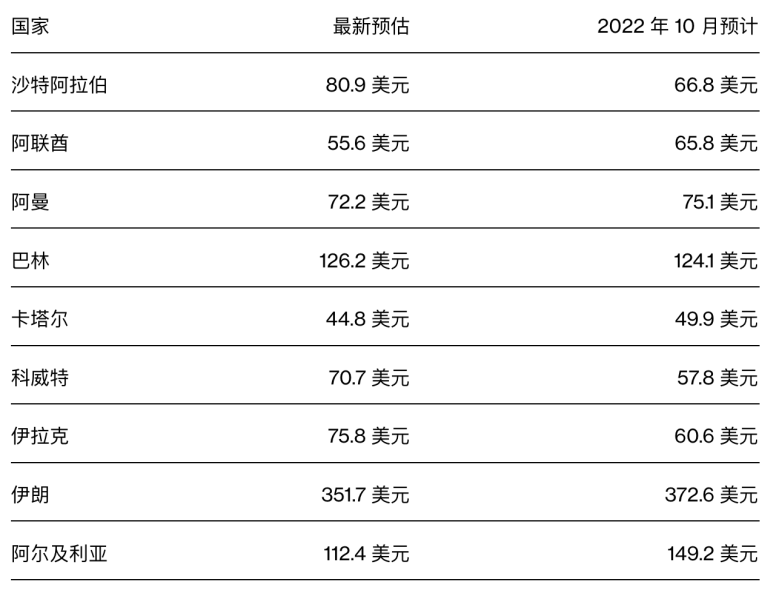
中東諸国では原油1バレルの総原価は比較的低いものの、政府には他に財政収入源がないため、原油価格の財政バランスの観点から検討する必要がある。財政損益分岐点原油価格とは、石油を基幹産業とし、石油収入への依存度が高い産油国政府が財政収支の均衡を達成できる原油価格を指します。国際石油価格が財政収支原油価格よりも高い場合、その国の政府は財政黒字になる可能性があり、国際石油価格が財政収支原油価格よりも低い場合、その国の政府は財政赤字になる可能性があります。
湾岸諸国の原油価格に対するIMFの原油財政均衡価格の試算
2. 需要
出典: OPEC
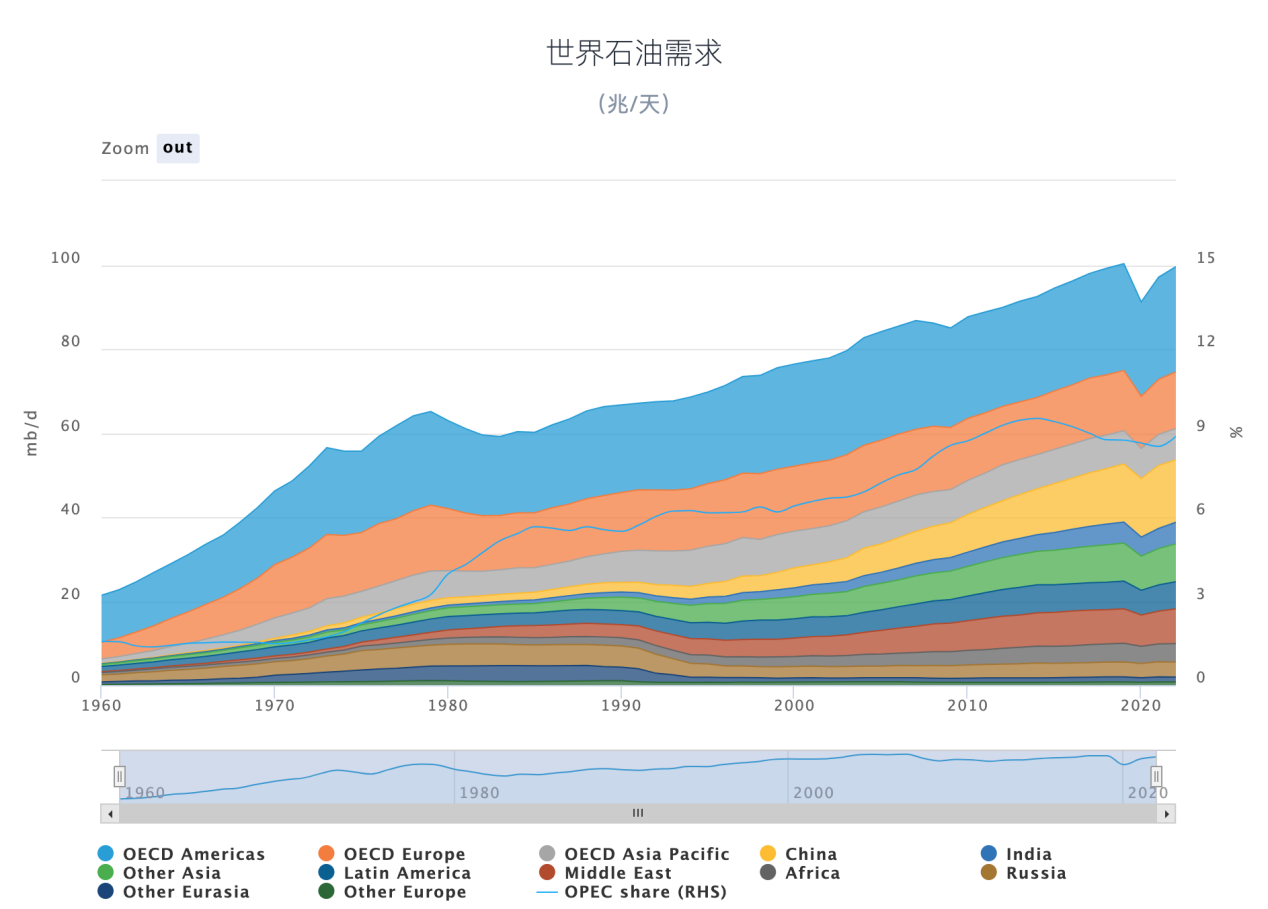
石油は比較的需要が硬直的であり、世界の石油消費量の伸びは経済成長と正の相関関係があり、消費国のGDP成長率から原油需要の伸びをある程度予測することができます。国や地域によって原油消費量の伸び率は異なり、発展途上国では経済活動単位当たりの石油消費量が高くなります。ハーバード大学の研究によると、世界の GDP 成長が 1,000 米ドルごとに約 0.4 バレルの石油の消費 (石油強度) が必要であり、この値は、1970 年代にはかつて 1,000 米ドルあたり 1 バレルという高さでした。石油に対する GDP は時間の経過とともに増加し、減少し続けていますが、現在でも石油は経済発展への重要な依存度を保っています。
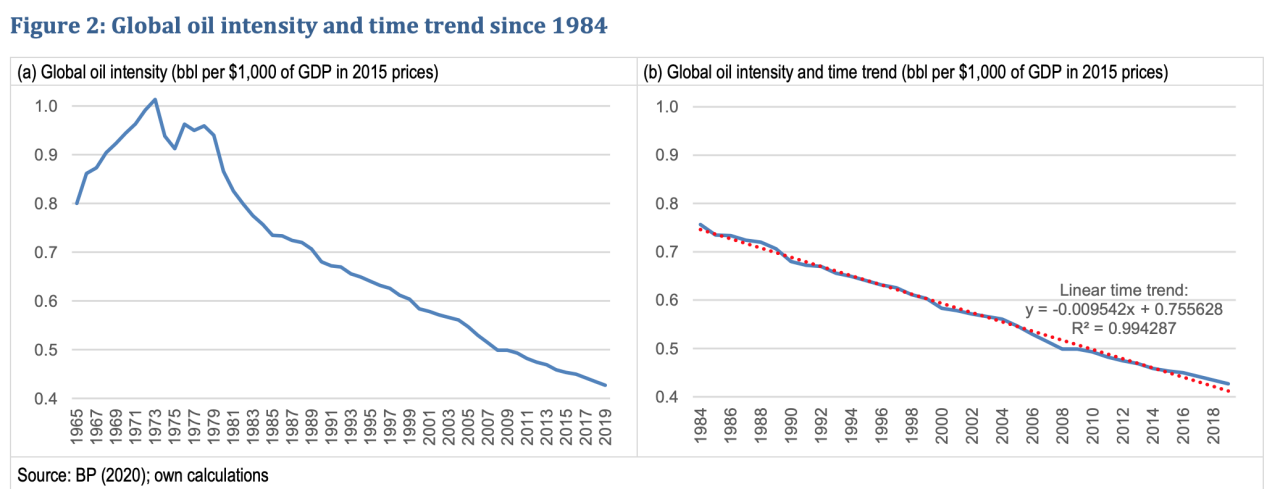
《Oil Intensity: The curious relationship between oil and GDP》
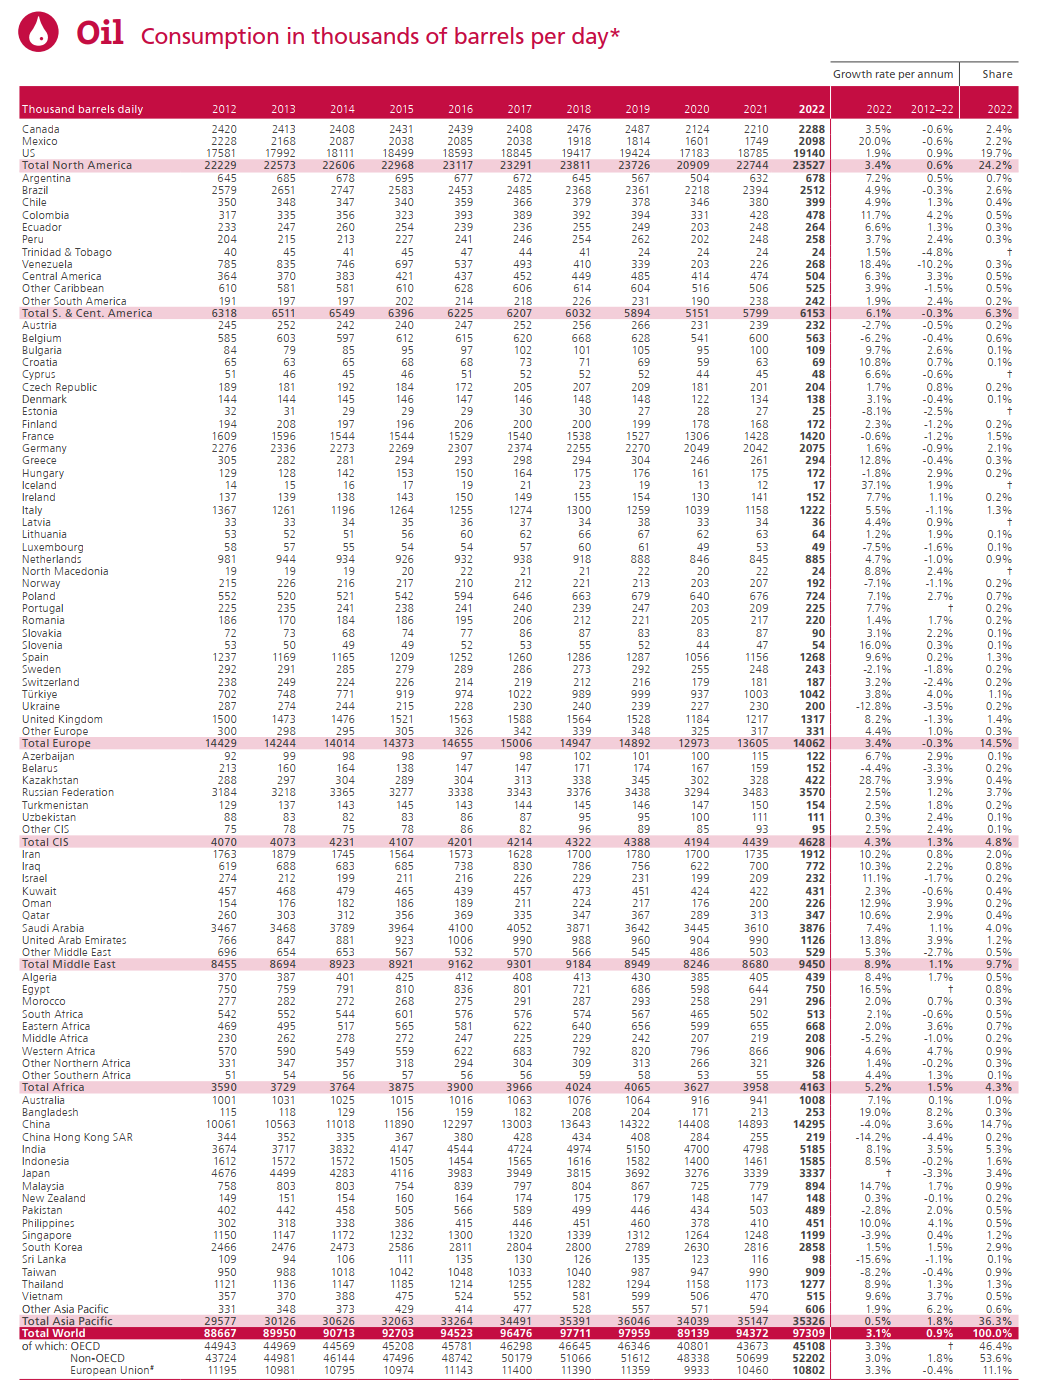
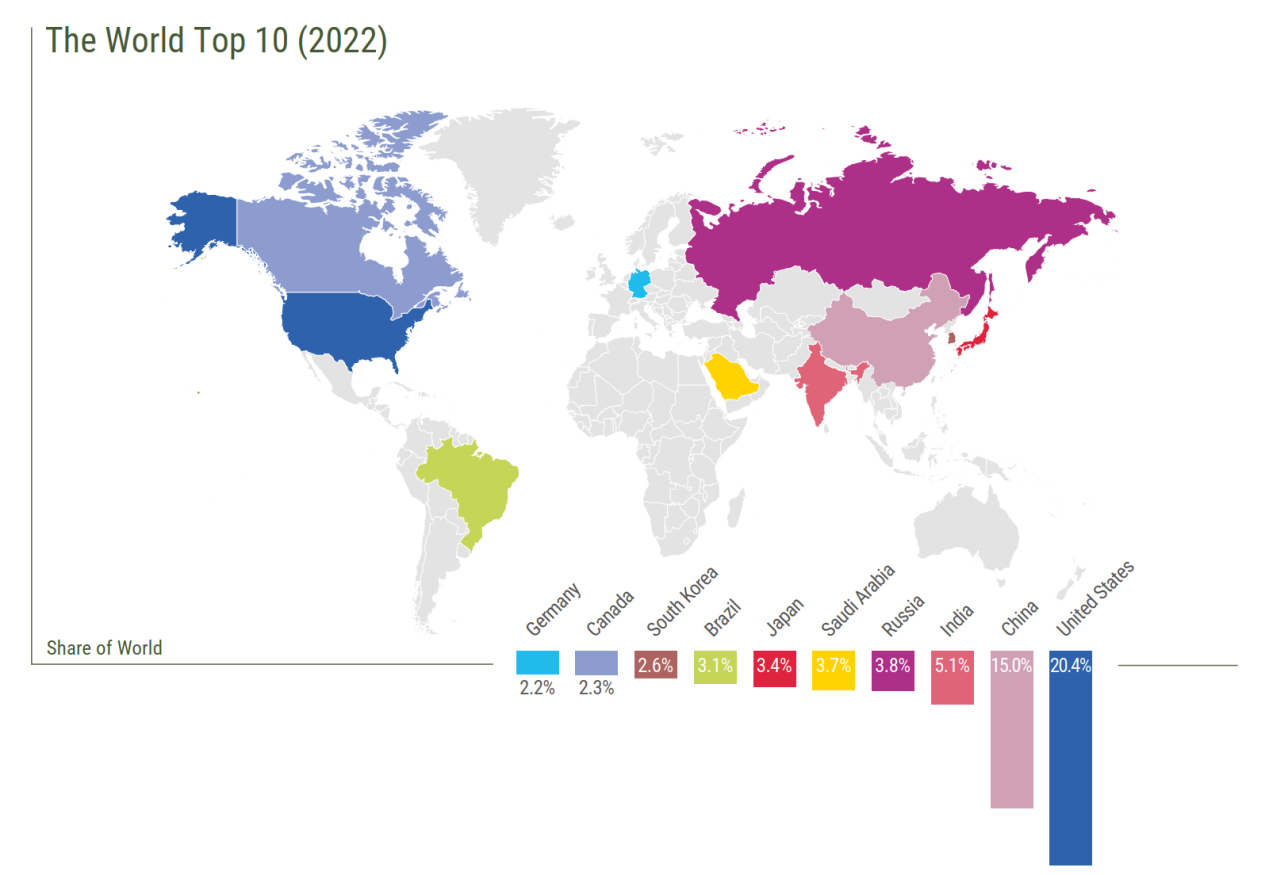
「世界エネルギー統計年鑑2023」によると、2022年の世界の石油消費量は9,730万9,000バレル/日で、上位3位は米国の1,914万バレル/日、中国本土の1,429万5,000バレル/日、インドとなっている。この国は、2022 年には世界の石油消費量の 35.8% を占めることになります。欧州全体では日量1,406万バレルを消費しており、中国の水準に近い。
原油消費量(単位:千バレル/日)
出典: 世界エネルギーの統計的レビュー
出典: eni world オイルレビュー
3. 在庫
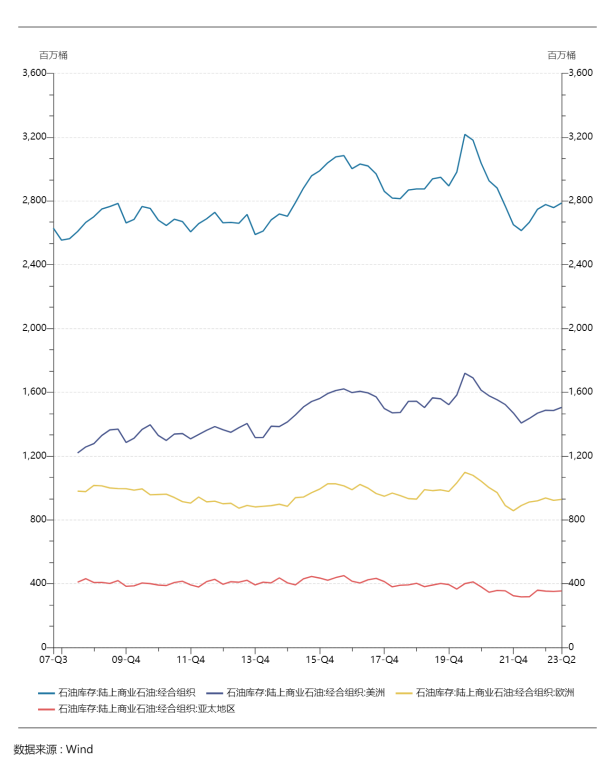
需要と供給の差により在庫が発生します。在庫は原油価格を発見する上で非常に重要ですが、理論的には、原油および精製油の在庫は原油価格とマイナスの関係にあります。石油在庫は戦略備蓄と商業在庫に分けられます。戦略的石油備蓄は中央政府によって直接管理されており、商業用石油在庫は、通常の生産を確保するために油田会社、輸出入貿易業者、製油所、消費者によって確保されています。
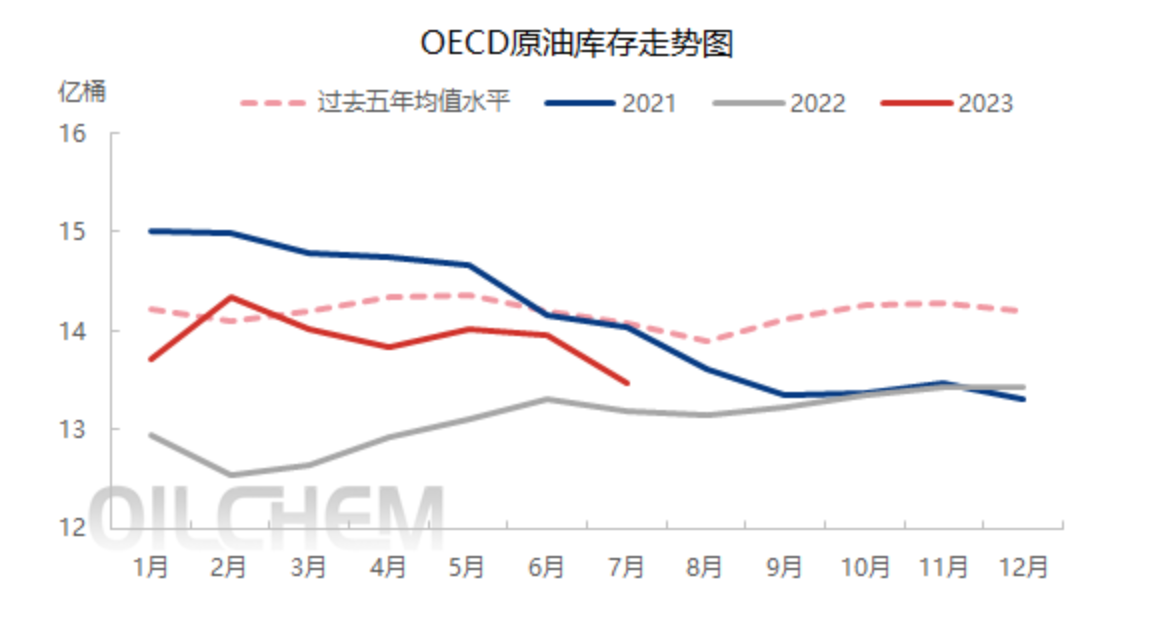
OECDの戦略的株式
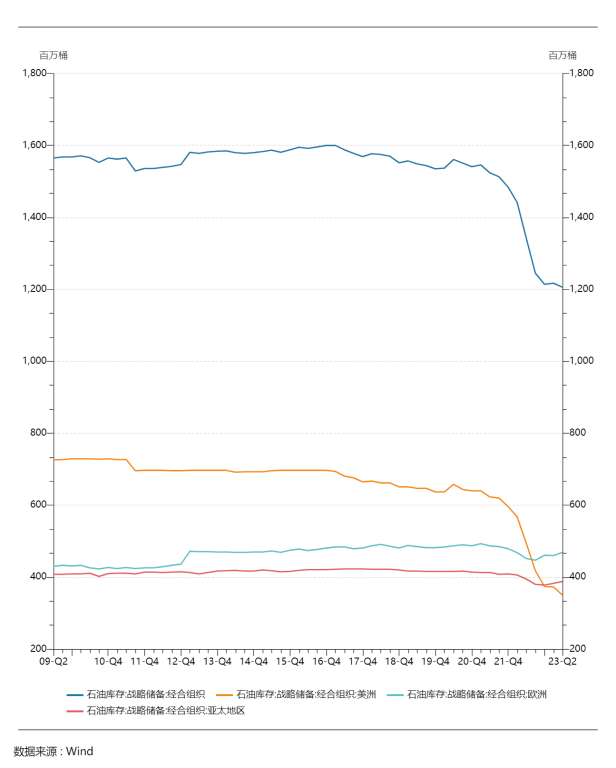
OECD事業目録
米国の事業在庫および戦略在庫の履歴データ
※経済協力開発機構(OECD)は、市場経済諸国38か国で構成される政府間国際経済機関で、グローバル化によってもたらされる経済的課題、社会的・政府的ガバナンス的課題、グローバリゼーションによってもたらされるチャンスを掴みます。 1961 年に設立され、合計 38 か国が加盟しており、本部はフランスのパリにあります。 1961 年の設立メンバー 20 か国は、米国、英国、フランス、ドイツ、イタリア、カナダ、アイルランド、オランダ、ベルギー、ルクセンブルク、オーストリア、スイス、ノルウェー、アイスランド、デンマーク、スウェーデン、スペイン、ポルトガル、ギリシャです。 、トルコ。以降の 18 のメンバーは次のとおりです(カッコ内はメンバーシップ年数):日本(1964 年)、フィンランド(1969 年)、オーストラリア(1971 年)、ニュージーランド(1973 年)、メキシコ(1994 年)、チェコ共和国(1995 年)、ハンガリー(1996 年) )、ポーランド (1996)、韓国 (1996)、スロバキア (2000)、チリ (2010)、スロベニア (2010)、エストニア (2010)、イスラエル (2010)、ラトビア (2016)、リトアニア (2018)、コロンビア ( 2020年)、コスタリカ(2021年)。
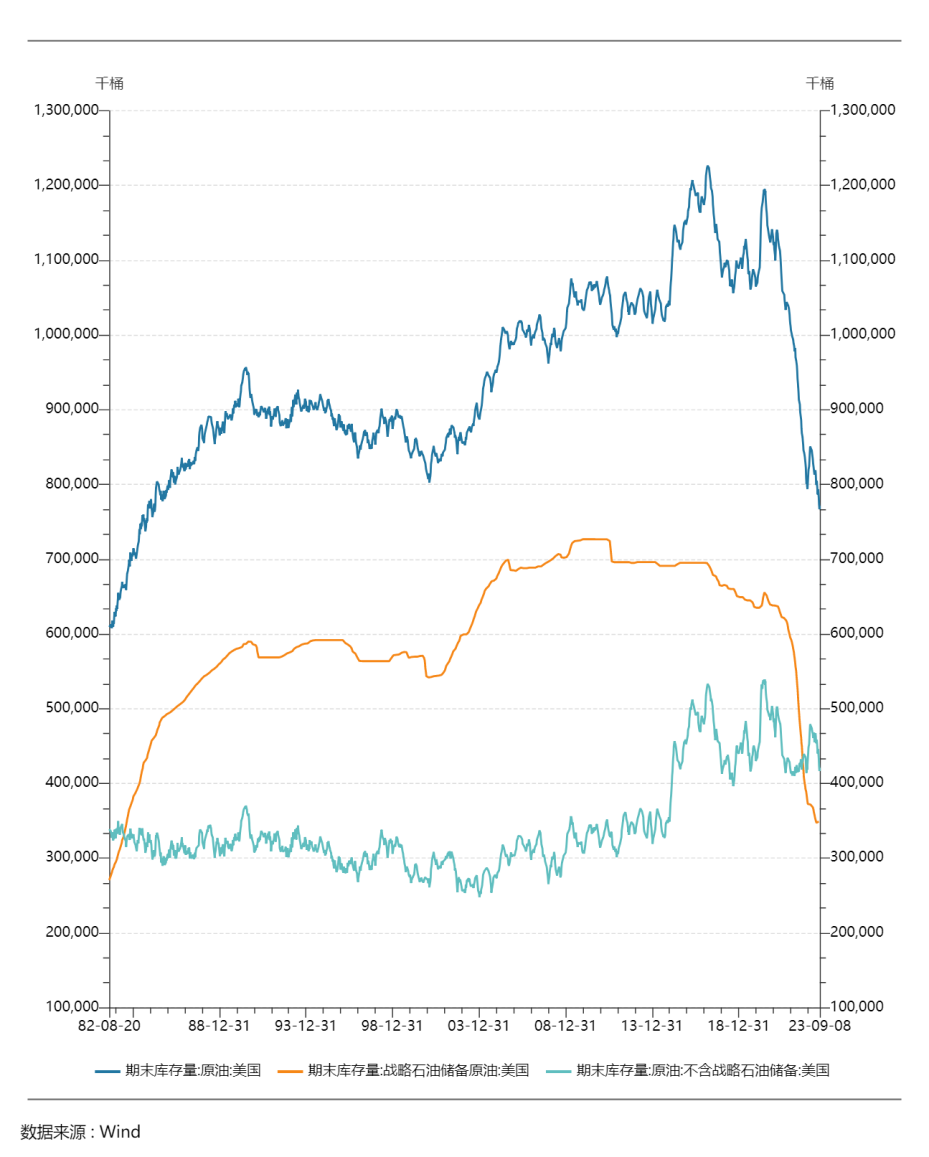
米国の石油在庫総量(青色)は、主に戦略的埋蔵量の取り崩しにより、2020年以来減少し続けている。短期的には、米国の総在庫と商業在庫は今年初めにそれぞれ8億5,000万バレルと4億8,000万バレルに回復したが、今年3月以降は減少が続き、総在庫と商業在庫は770バレルまで減少した。それぞれ100万バレル、4億2000万バレルと今年最低水準。
1970年代のアラブ石油禁輸の後、米国は戦略石油備蓄(SPR)を設立した。 2015年以降、米国議会は戦略的石油埋蔵量の売却と埋蔵量の削減を義務付ける複数の法律を可決し、売却による収益は今年度の財政収入として計上され、議会が指定した関連財政支出に使用されることになった。米国の戦略石油在庫は2021年から減少しており、現在の在庫は3億5000万バレルと、約40年ぶりの低水準となっている。 3 億 5,000 万バレルとはおおよその水準とは何ですか? 2022 年の米国の平均原油消費量は日量 1,914 万バレルであり、戦略備蓄量 3 億 5,000 万バレルは米国の原油消費量の 18 日分にほぼ相当します。
2022年3月1日、ロシアとウクライナの間の戦争勃発後の国際石油価格の急激な上昇に対応して、国際エネルギー機関は、加盟31か国が共同で6,000万バレルの石油埋蔵量を市場に放出すると発表した。米国は3,000万バレルを放出し、これは国際エネルギー機関の加盟国の50%を占めます。 2022年3月31日、バイデンは今後6か月間で日量100万バレルの戦略石油備蓄を市場に放出すると発表した。米国は2022年に史上最大の埋蔵量放出となる計2億1,800万バレルを放出し、戦略備蓄量が大幅に減少した。
2023年2月13日、米国戦略石油備蓄は追加の2,600万バレルの戦略備蓄原油の入札を募集し、契約は3月9日に落札された。関係者によると、バイデン政権は売却を阻止しようとしたが最終的には失敗したという。
2023年5月15日、米国議会は2024~2027会計年度における戦略的石油備蓄1億4,000万バレルの法的売却を中止するというバイデン政権の提案に同意した。米国の戦略石油備蓄の継続的な放出は米国のエネルギー安全保障を脅かす可能性があるため、米国政府は現在埋蔵量の補充に注力しており、今年3回の入札と調達活動を実施した。第1回入札と第2回入札はそれぞれ今年5月と6月に開始され、原油購入量はそれぞれ300万バレルと320万バレルで、平均原油価格はそれぞれ1バレルあたり73ドルと71.98ドルだった。 2023年7月、米国エネルギー省石油備蓄局は、今年10月から11月に引き渡される予定の戦略石油備蓄用原油約600万バレルを購入する第3回入札を発表したが、次の理由により購入計画を撤回した。原油価格の高騰。米国の戦略在庫の購入と保管の取り決めは、原油価格に影響を与える重要な要素である。
4. 貿易の流れ
原油の生産量と消費量のミスマッチが石油貿易の流れを形成しており、下図にあるように、生産量と消費量の比率は世界各国で大きく異なり、中東の生産量と消費量の比率は3.33と高く、中東では生産量と消費量の比率が3.33と高い。アジア太平洋地域ではわずか 0.2 です。
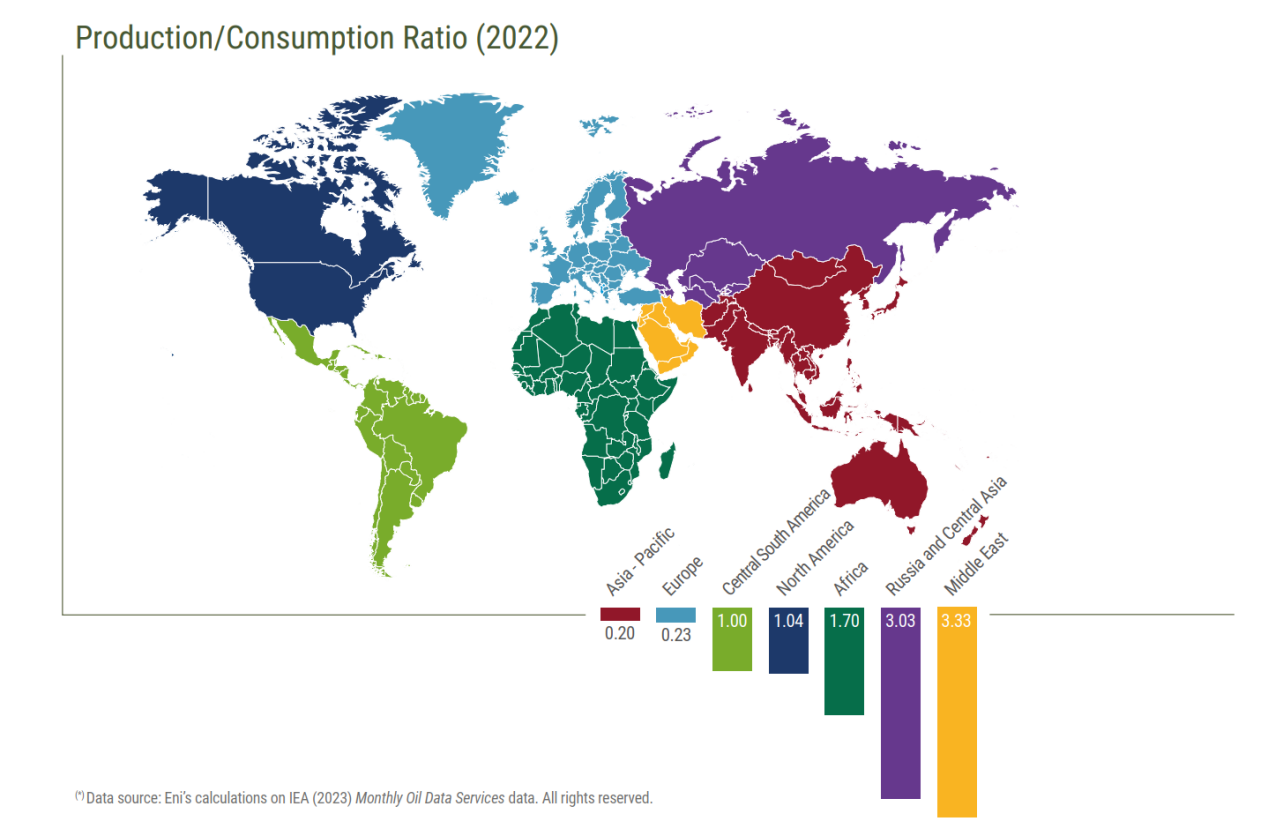
出典: eni world オイルレビュー
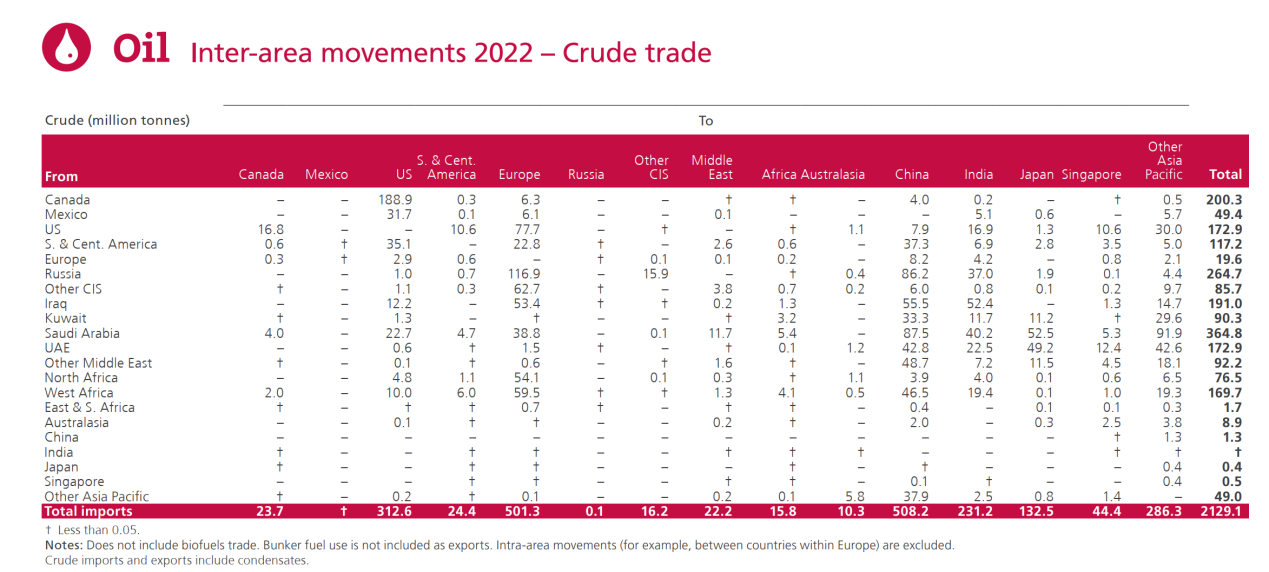
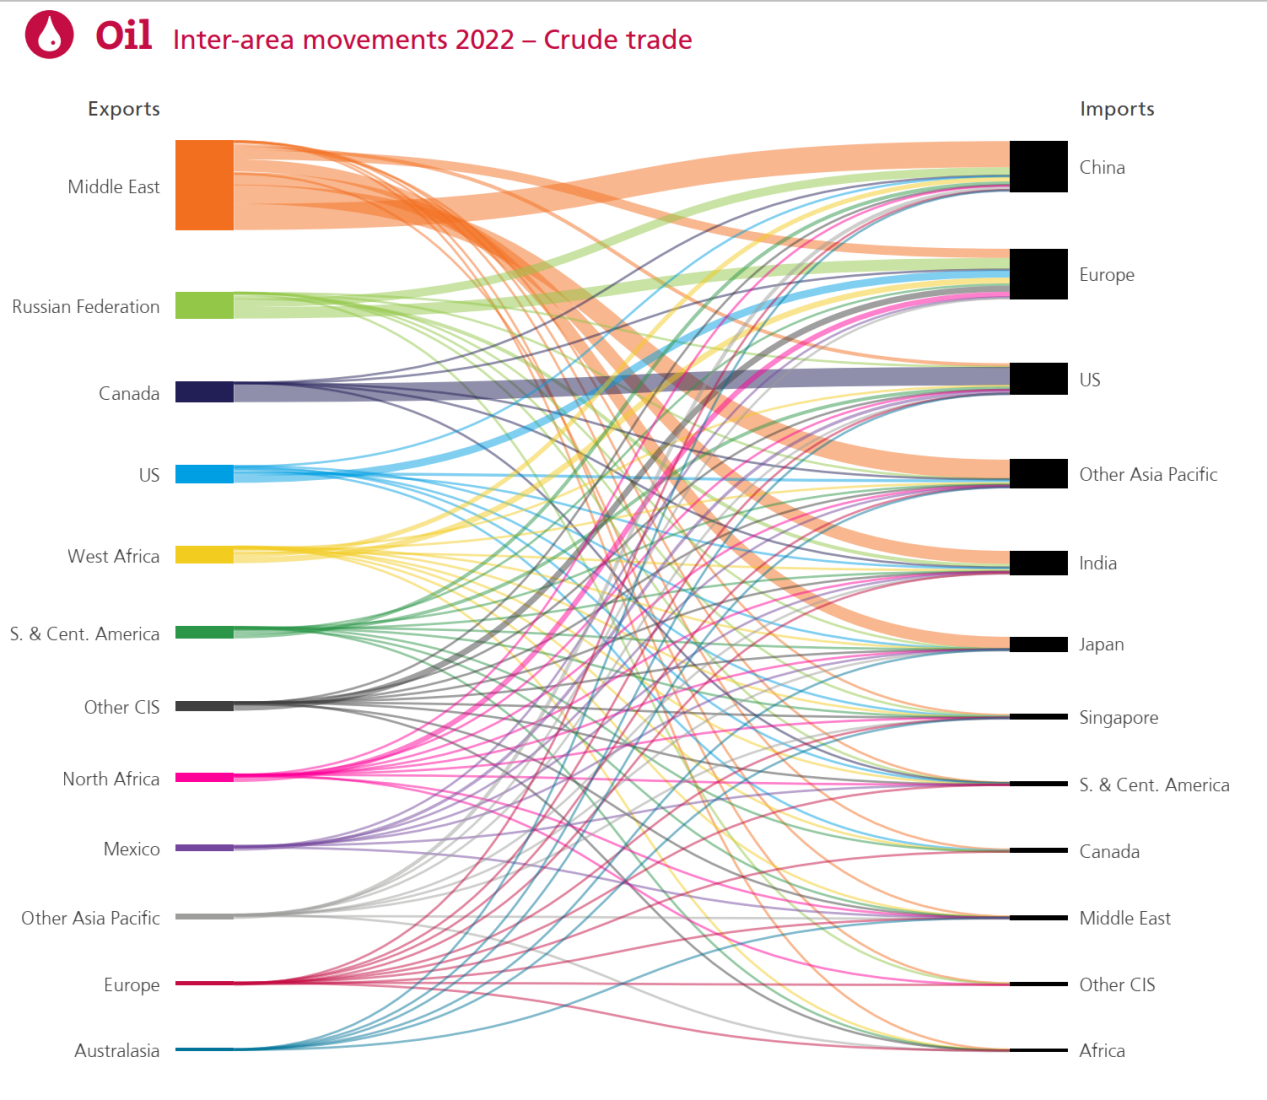
現在、主な原油輸出地域は中東、CIS、米国、カナダ、アフリカであり、主な原油輸入地域はヨーロッパ、米国、アジア太平洋地域、インドです。米国が原油の輸出入を同時に行う理由は、原油の品質の違いにある。原油の密度が異なると精製に必要な設備やプロセスが異なり、重油は分解やコークス化などの追加精製プロセスが必要となり、多額の投資が必要となるため、通常、重油の価格は軽油よりも安くなります。米国の製油所は一般にニールセン係数が高く、重質原油を処理するように構成されています。製油所は利益を最大化するために処理能力に見合った種類の原油を必要としています。そのため、米国は軽油を輸出する一方で、より重質の原油を輸入する傾向があります。
2022年の国際原油貿易総額は21億2,900万バレルとなり、中国は現在、世界最大の原油輸入国であり、世界の原油輸入総額の23.9%を占め、米国に次ぐ世界第2位の石油消費国でもある。州。 2022年の中国はロシアや中東を中心に計5億800万バレルの原油を輸入し、原油輸出額トップのサウジアラビアは主にアジア太平洋地域に計3億6500万バレルを輸出した。 。
※「CIS」と呼ばれる独立国家共同体は、旧ソ連崩壊時に旧ソ連のいくつかの共和国で構成された地域組織です。現在、アゼルバイジャン、アルメニア、ベラルーシ、キルギス、モルドバ、カザフスタン、ロシア、ウズベキスタン、タジキスタンの9か国が加盟しています。
出典: 世界エネルギーの統計的レビュー
4. 原油と米ドル指数
一般的に言えば、米ドルの上昇が続くことは、米ドルで価格設定されている商品にとってはマイナスです。国際原油取引は通常米ドルで価格が設定されており、米ドルが上昇すると、各国が原油購入に使用する現地通貨の額が購入コストに比べて増加し、原油価格に下落圧力がかかります。米ドルが下落すると、各国が原油購入に使用する現地通貨の額が減少します。購入コストの低下は原油価格に上昇圧力をかけます。石油需要の増加は米ドル高を促す可能性があります。石油取引は米国で価格設定されているため、世界経済の成長によって石油需要が増加すると、石油の購入に必要な米ドルの供給も増加し、米ドルの需要に悪影響を及ぼし、ドルが上昇します。国際貿易の観点から見ると、米国は現在石油製品の輸出国であり、原油価格の上昇は米国の貿易赤字の削減とオフショアドルの上昇につながる。
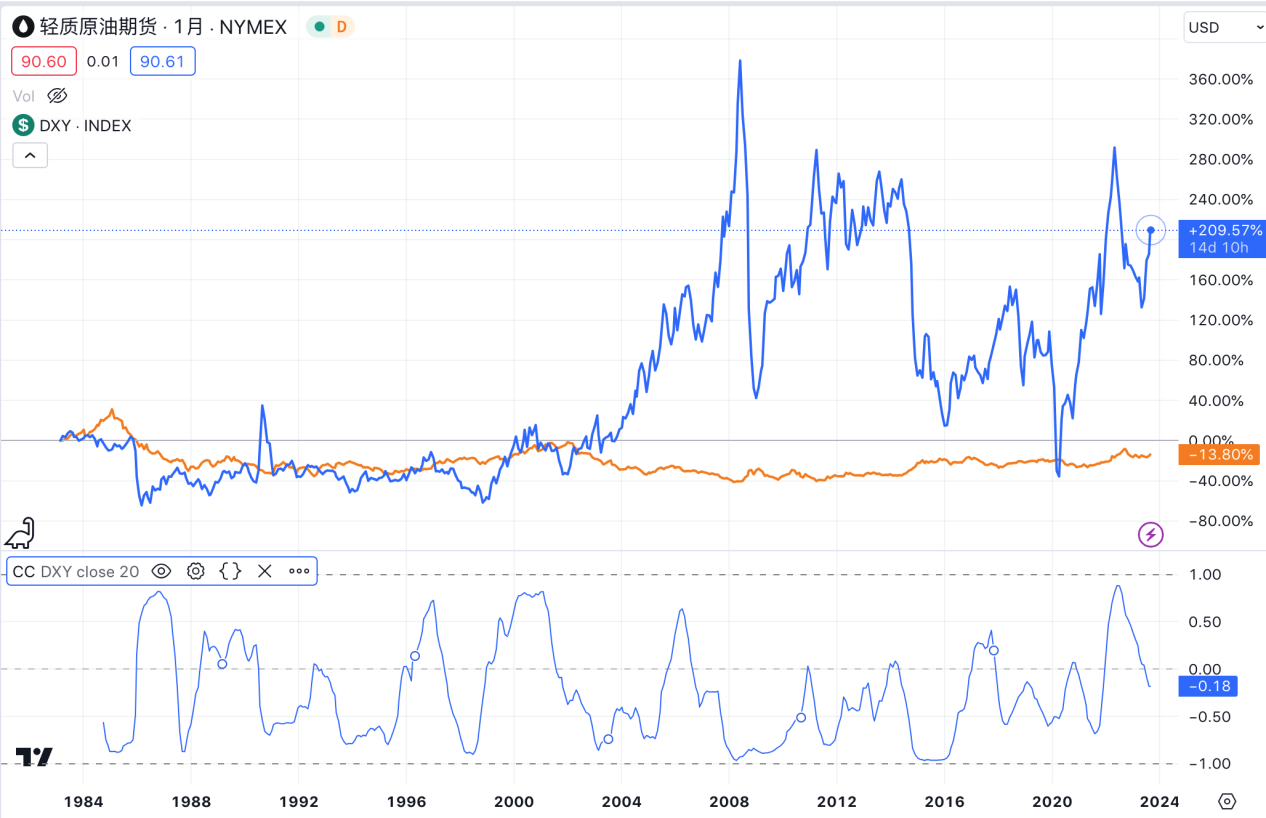
しかし、過去のデータから判断すると、両者は長期にわたって負の相関関係を維持しているわけではなく、負の相関関係がより顕著になる時期は必ずしも米ドルと原油の関係だけが原因というわけではありません。原油は需要と供給、大電力間の競争、地政学、マクロ経済などの複雑な要因の影響を受けますが、米ドル為替レートは原油価格に影響を与える要素の 1 つにすぎません。
原油価格と米ドルインデックスの間の歴史的相関関係
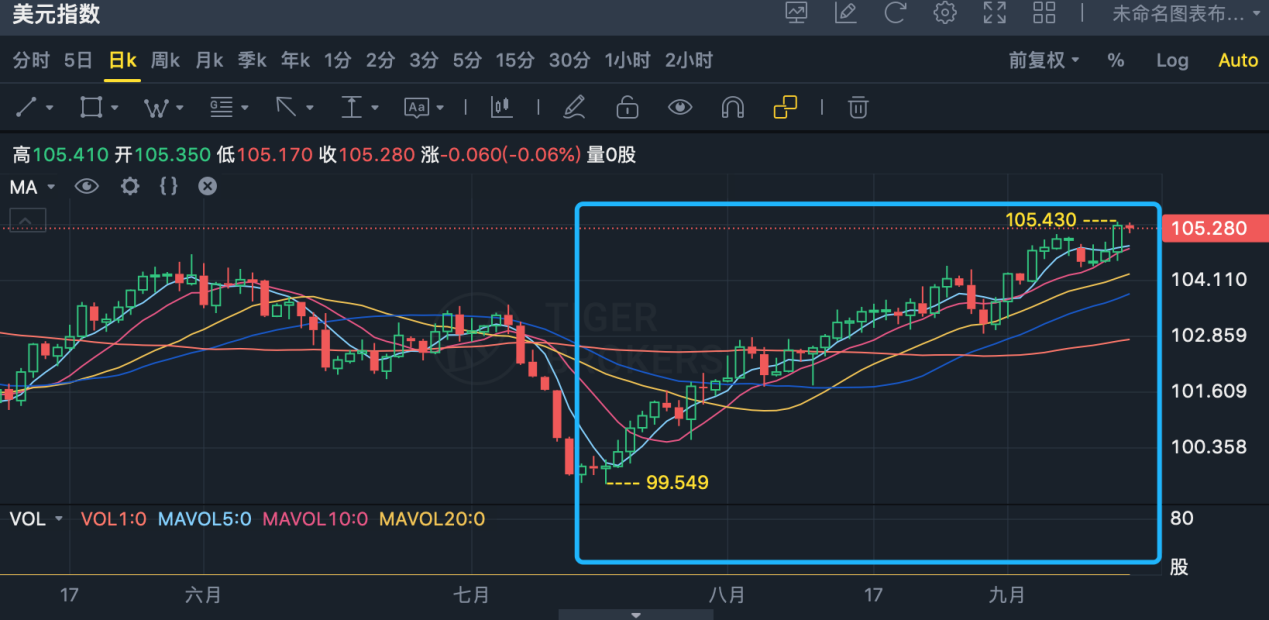
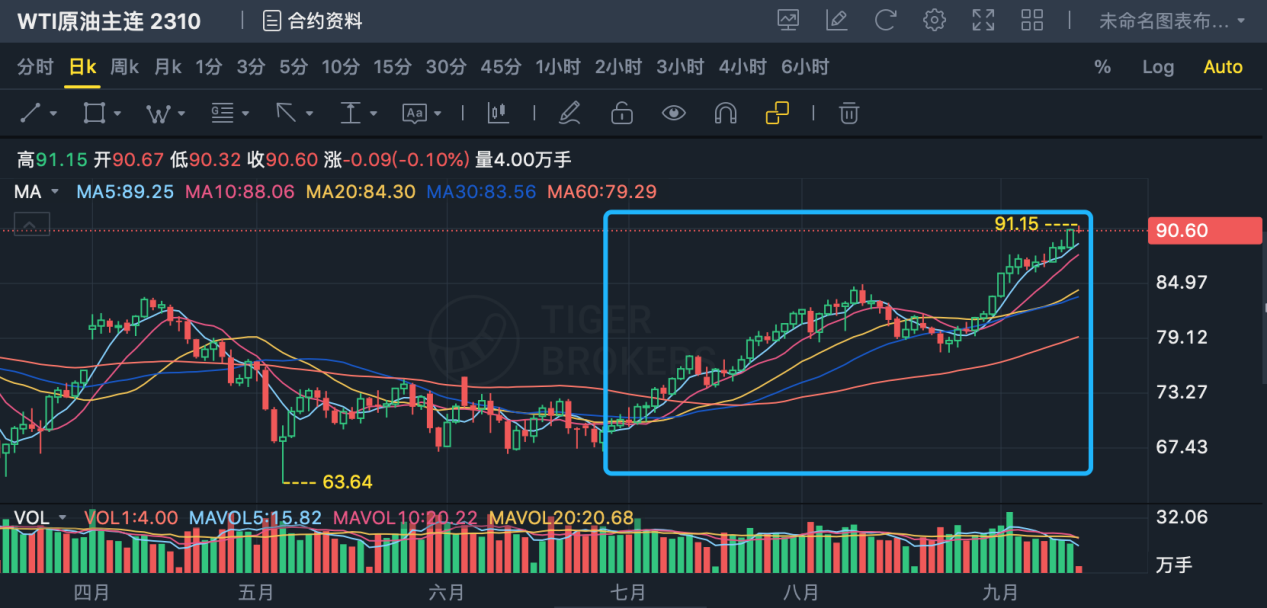
今年7月以来、米ドルと原油が同時に上昇しているが、これは主に需要側の要因ではなく供給側の要因によって引き起こされた混乱を反映している。
5. 原油とインフレ
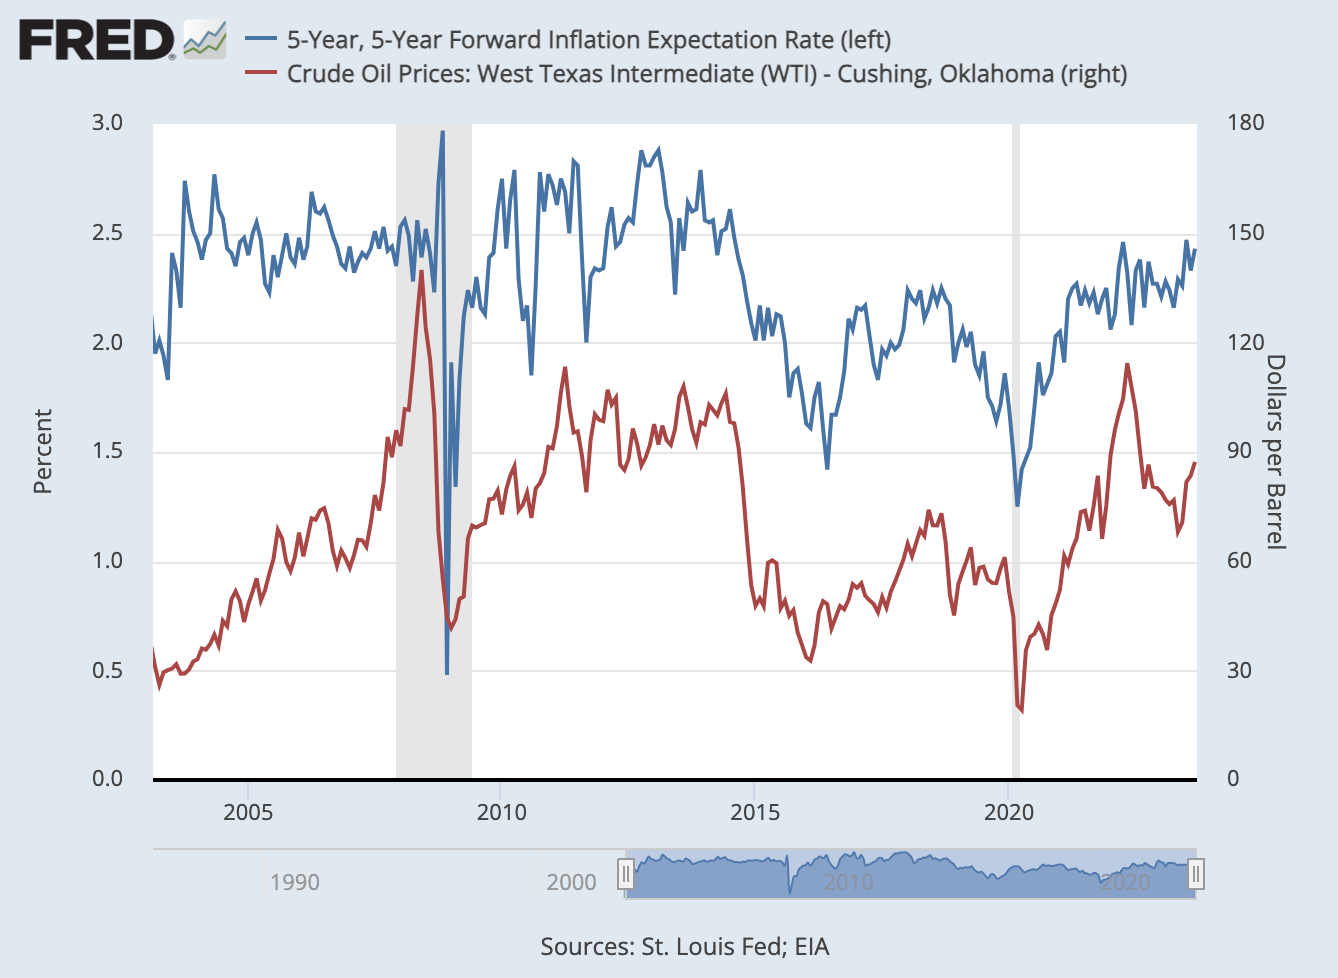
インフレ期待の上昇により原油価格が上昇する可能性がある。インフレ期待が上昇すると、貨幣の期待購買力は減少します。投資家は通貨から原油、金、商品などの実物資産に資金を移す可能性があり、これにより原油の需要が増加し、原油価格が上昇する可能性があります。原油は重要な生産要素であり、企業や消費者は将来のコスト上昇を予想し、将来の価格上昇リスクを回避するために原油やその他の原材料を事前に購入・予約しており、原油価格の上昇はインフレを悪化させるプレッシャー。一方で、原油は消費者物価指数の重要なウェイトを占めているため、原油価格の上昇はコモディティバスケットに直接影響を及ぼし、原油価格や関連する石油化学製品のコストの上昇につながります。一方、石油価格は産業チェーンを通じて下方に波及し、軽油、灯油、重油などの工業製品の価格上昇は、それに応じて金属製品やプラスチックなどの価格も上昇します。工業分野の人件費から商品・サービス産業の消費者物価まで、最終的にはすべて上昇する。
原油化学産業チェーン
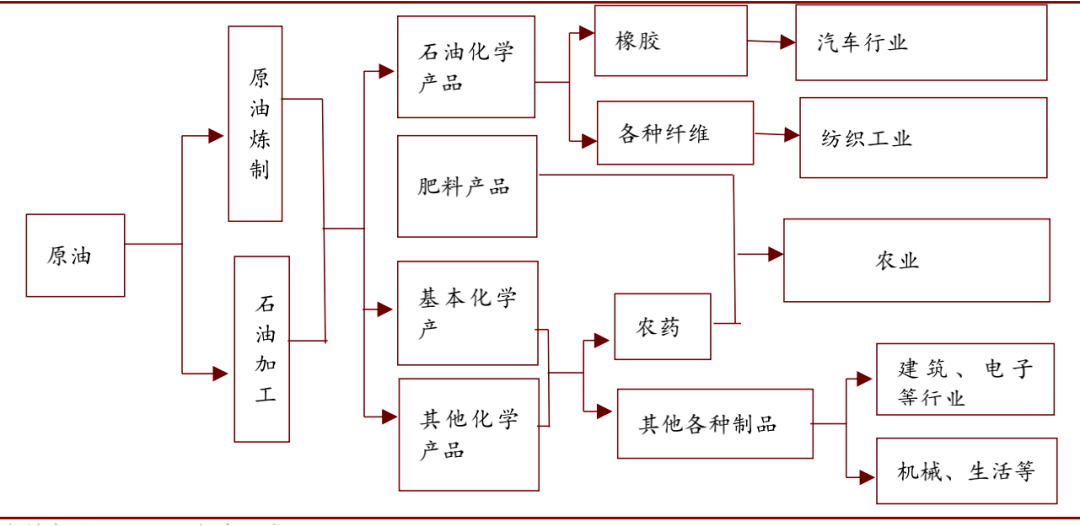
出典: 中国招商証券
米国のCPI指標は、住民の生活に関わる財やサービスの価格水準の変化を反映し、各サブデータの加重平均によって計算されます。米国労働省が発表した2023年のCPIウェイト計算ルールによると、住宅価格が約34%と最も多く、次いで食品・飲料、交通機関の価格が約13%、医療価格が8.1%となっている。エネルギー価格は6.9%を占めた。 FRBのジェローム・パウエル議長は、2022年3月の米上院銀行委員会での半年に一度の証言で、大まかな経験則として、原油価格が1バレル当たり10ドル上昇するとインフレ率は0.2%、インフレ率は0.1%上昇すると述べた。経済成長への影響。
データによると、スポット原油価格は長期的なインフレ期待の市場指標と強い相関関係を維持している。
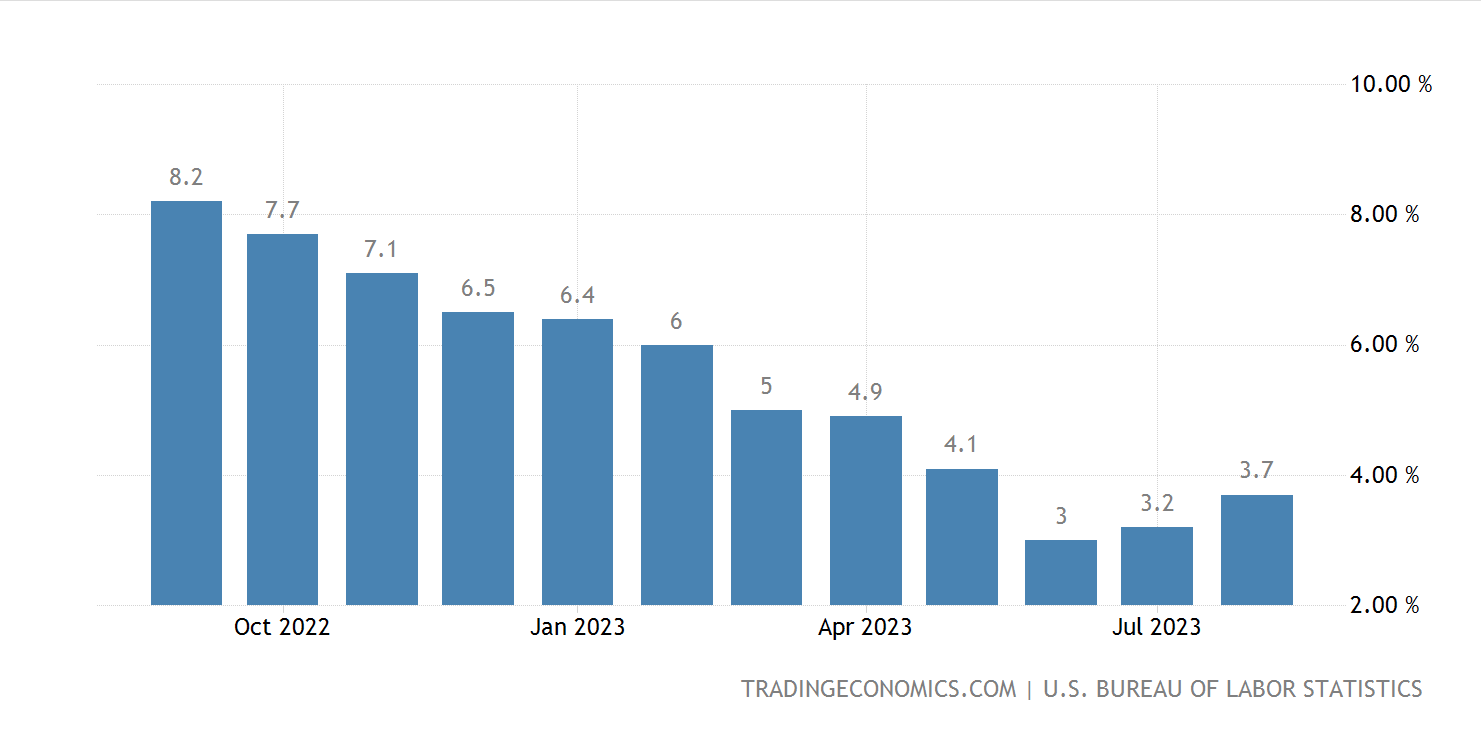
8月の米CPIは前年比3.7%と、7月の3.2%から回復し、予想の3.6%を上回った。コアCPIの前年比伸び率は4.7%から4.3%に低下し、前月比上昇率は前月の0.2%から0.3%に若干拡大し、予想の0.2%を上回った。 8月のCPI上昇の最大の要因は原油価格の上昇で、CPI上昇分の半分以上を占めた。原油価格が100ドルに向けてさらに上昇すると、連邦準備制度がインフレを抑制するために金利を長期にわたって高水準に維持する可能性がある。
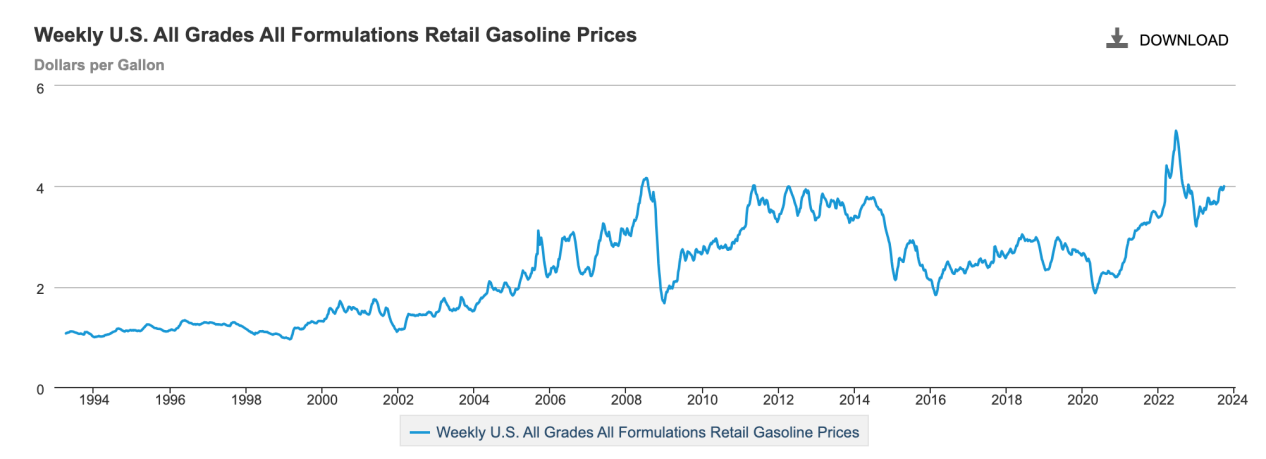
原油価格の上昇は経済的な影響に加えて、政治的な影響も及ぼす可能性があります。原油価格の上昇を受けて、米国のガソリン小売価格は急速に4ドル近くまで上昇した。米国自動車協会 AAA のデータによると、米国のガソリン スタンドでのレギュラー ガソリンの現在の平均価格は 1 ガロンあたり 3.88 ドルで、全体の石油価格レベルは比較的歴史的な高水準にあります。アメリカの社会調査機関はかつて、ガソリンの小売価格が4ドルに上昇したことを、国民には受け入れられない「ガソリン価格の高さ」とみなした。歴史的に、原油1バレルの価格が10ドル変動するごとに、ガソリンの価格は25〜30セント変動し、ブレント原油の価格が100ドルに達すると、米国のガソリン価格は4ドルに達する可能性が最も高い。来年は米国選挙の年であり、これが政治問題となる可能性がある。
6. 今年の原油市況
1. 原油価格の動向
(1) 3月の米国銀行破綻
シルバーゲート銀行は3月8日に破産を宣告され、米国のシリコンバレー銀行は3月10日に破産し、シグネチャー銀行は3月13日に閉鎖された。ヨーロッパにおけるクレディ・スイスの銀行危機に重なって、国際原油価格は急激な下落に見舞われ、取引に転じた。世界的なマクロ不況の論理。ブレント原油価格は1バレルあたり約10ドル下落し、10%以上下落した。
(2) OPEC+は4月に減産を発表
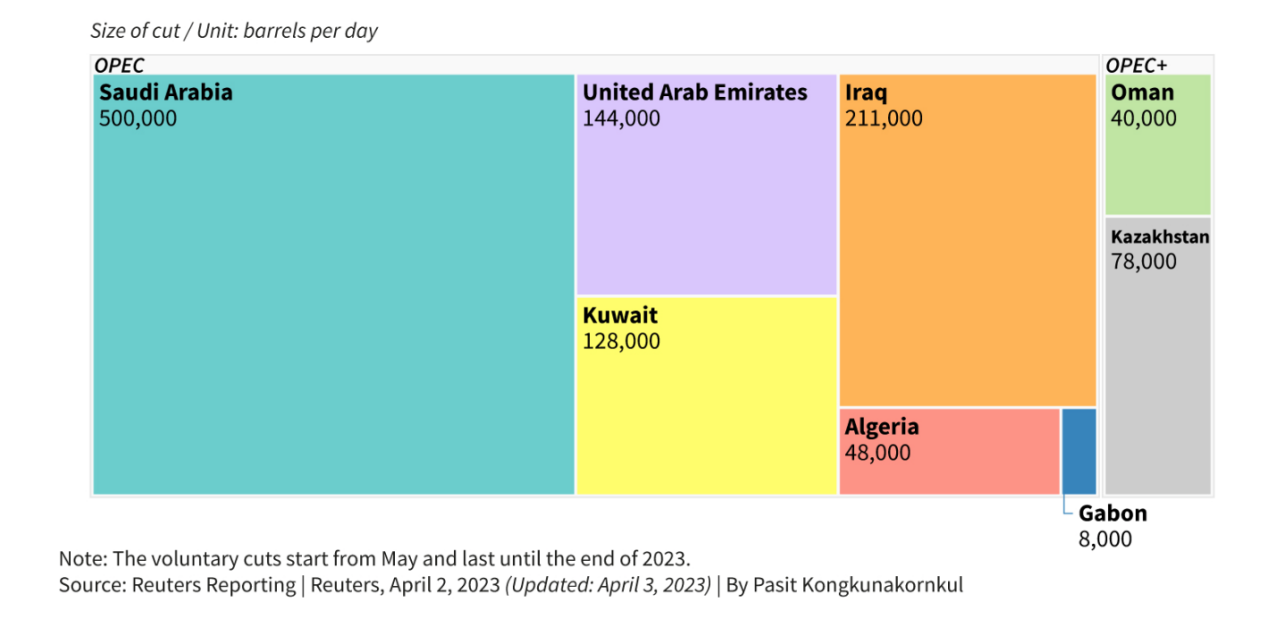
原油価格を維持するため、OPECプラスは2023年4月の生産会合で予想を超える減産計画を発表し、日量約116万バレルを減産した。
①サウジアラビアは5月から2023年末まで日量50万バレルの自主減産計画を実施する。
②イラクは5月から2023年末まで自主的に日量21万1,000バレルの石油生産を削減する。
③UAEは5月から2023年末まで日量14万4000バレルの原油生産を自主的に削減する。
④クウェートは5月から2023年末まで日量12万8,000バレル自主的に減産する、⑤カザフスタンはOPECプラス減産に日量7万8,000バレル貢献する。
⑥アルジェリアは5月から2023年末まで日量4万8000バレルの原油生産を削減する。
⑦ オマーンのエネルギー・鉱山省は、5月から自主的に石油生産量を日量4万バレル削減し、2023年末まで継続すると発表した。
⑧ロシアは2023年末まで日量50万バレルの原油生産を自主的に削減する。先に2月にロシアは3月に日量50万バレルの原油生産を削減すると発表し、その後この生産を延長すると発表した。今年の6月までの月。
原油価格は底を打って反発し、ブレント原油は4月中旬には危機前の価格レベルに戻った。
(3) 5月の債務危機の影響
5月上旬に欧米の銀行危機や米国債務不履行リスクの高まりにより原油価格が急落し、その後は1カ月半にわたりレンジ相場で推移した。
(4) サウジアラビア、6月から追加減産へ
サウジアラビアは6月5日、7月からさらに日量100万バレルの自主減産を発表し、自主減産量を1カ月間の日量50万バレルから日量150万バレルに拡大し、市場予想を上回った。
サウジアラビアは7月5日、日量100万バレルの原油減産計画を1か月間自主延長すると発表し、減産計画は8月以降も延長される可能性があると述べた。ロシアは8月に原油輸出を日量50万バレル削減すると発表した。
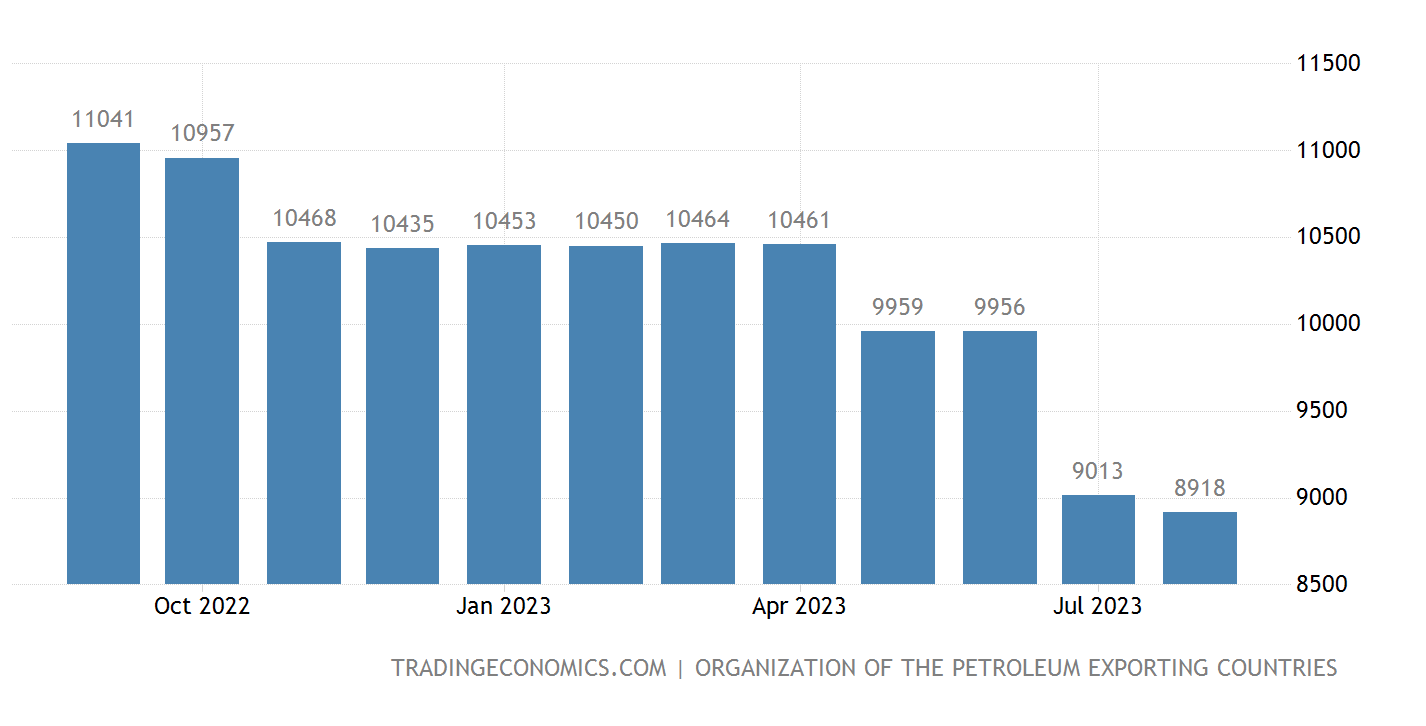
サウジアラビアとロシアは8月3日、それぞれ供給削減を少なくとも9月まで延長すると発表した。サウジアラビアは原油生産を日量100万バレルの自主削減を継続し、原油生産量を日量900万バレルの低水準に維持する。ロシアは9月に原油輸出を日量30万バレル削減すると発表した。米国における夏のピーク旅行需要の季節的増加と相まって、世界の石油市場の在庫は枯渇サイクルを開始し、原油価格は7月と8月に上昇チャネルに入った。
過去1年間のサウジアラビアの原油生産量(単位:BBL/D/1K)
(5) 9月、サウジアラビアとロシアは減産計画を年末まで延長した
9月5日、サウジアラビアは日量100万バレルの1回限りの自主的な追加減産を23年の第4四半期まで3カ月延長した。ロシアも9月に実施した日量30万バレルの原油輸出削減を最後まで延長することを決定した。原油市場の供給不足に対する懸念が高まり、原油価格はさらに上昇した。
2. 原油需給
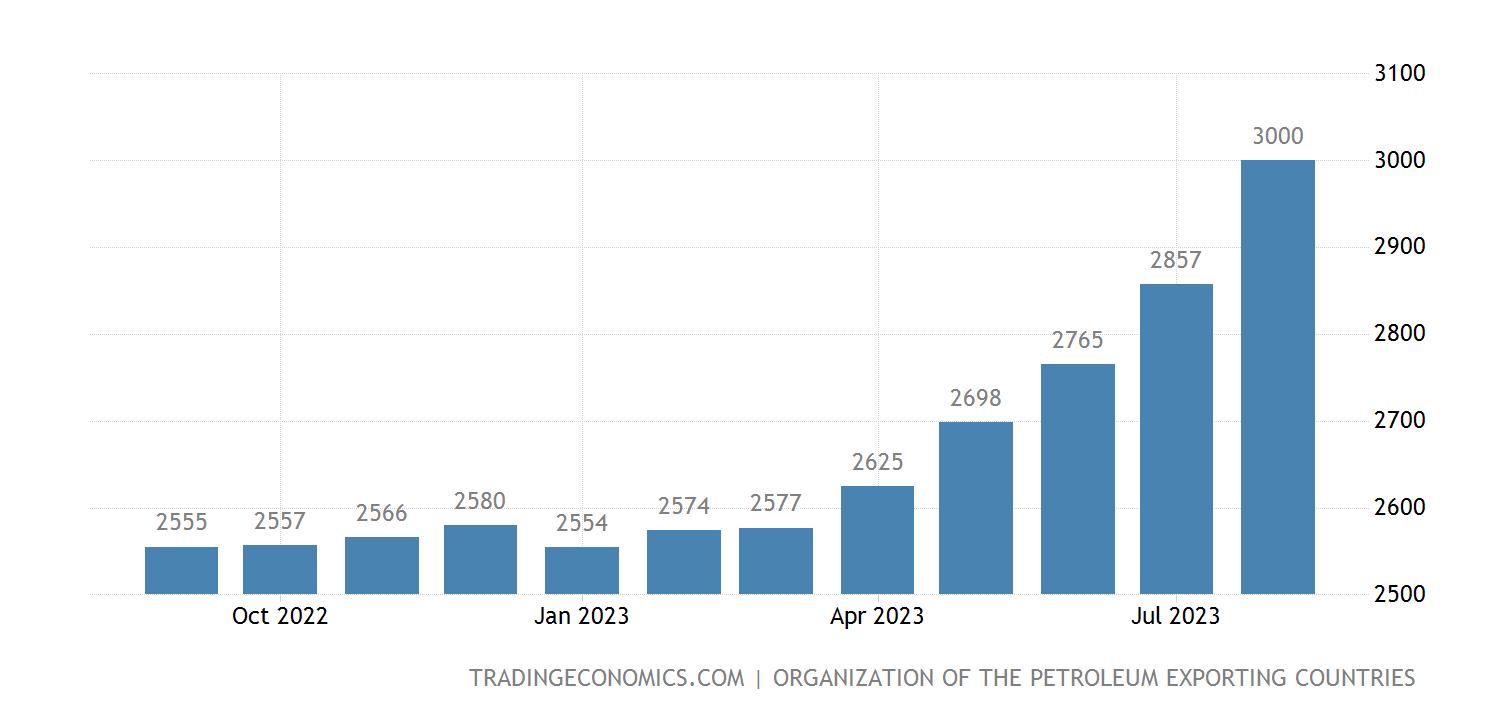
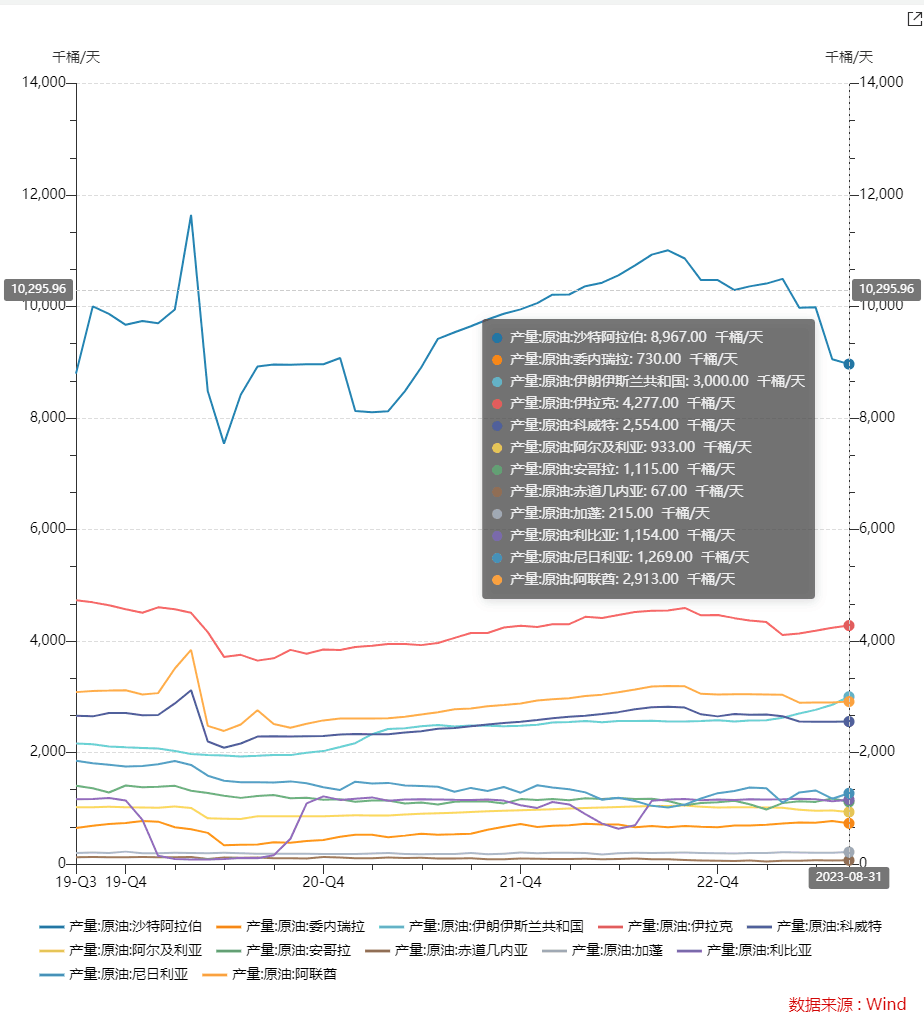
イランの原油生産量は増加を続ける
サウジアラビアやロシアの減産とは対照的に、イランの原油生産は今年に入って増加を続けており、8月時点で日量約300万バレルと、生産量の2.5倍から50万バレル近く増加した。年初には日量100万バレル。イランは8月上旬、9月には原油生産量を日量350万バレルまでさらに増やす計画だと発表した。
※夏場のアメリカ国民の車の運転や旅行によるガソリンや原油の消費が旺盛な期間を指し、毎年5月末の戦没将兵追悼記念日から始まり、毎年9月初旬の米国レイバーデーまでの期間を指します。 、主に7月と8月に行われます。
増産目標が予定通り達成されれば、第3・四半期の需給バランスの観点からサウジアラビアの日量100万バレルの追加減産計画を大幅に相殺できることになる。
イランの原油供給は今年も増加し続ける
米国は今年後半以降、長年イランに課してきた制裁を緩和する兆候を示し続けている。 8月10日、米国とイランは「捕虜交換合意」に達し、9月18日、イラン外務省報道官は、米国の刑務所に拘束されているイラン国民5名とイランに拘束されている米国人捕虜5名が解放されると発表した。 、そしてイランが韓国の銀行2行に凍結していた60億ドルが凍結を解除され、カタールの銀行口座に送金された。イランと米国の関係緩和は、イランが最近原油生産を増やし続けていることに関連している可能性があり、米国政府はイランとの関係を緩和することでイランに増産を促すことを選択する可能性がある。
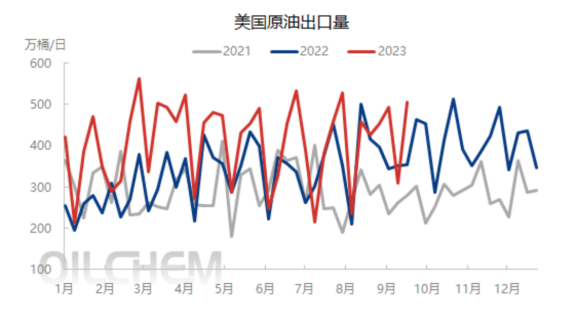
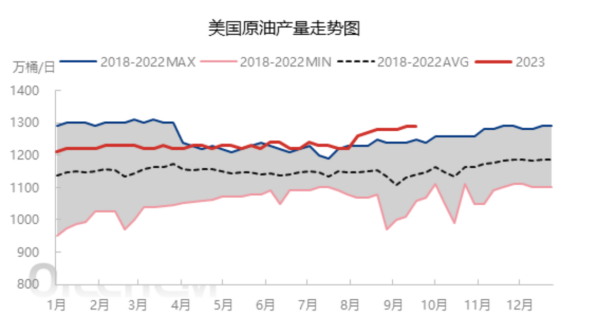
最近米国の原油生産量が増加
9月15日までの週の米国の原油生産量は日量1290万バレルで、前週から変わらず、7月末からは日量70万バレル増加した。米国の原油輸入量は日量651万7000バレルで、前週から日量107万バレル減少した。米国の原油輸出は日量506万7000バレルで、前週から日量198万バレル増加した。米国の原油処理能力は日量1,630万4,000バレルで前週比50万バレル減少、製油所稼働率は91.9%で前週比1.8ポイント低下した。
データソース:龍中情報
OPEC+の減産は概ね実施される
第3四半期以降、OPEC+の積極的な供給調整が貿易市場で実施されている。 2023年8月のOPECプラス減産協定国の原油総生産量は日量3599万バレルで、生産枠の日量3957万バレルを下回った。
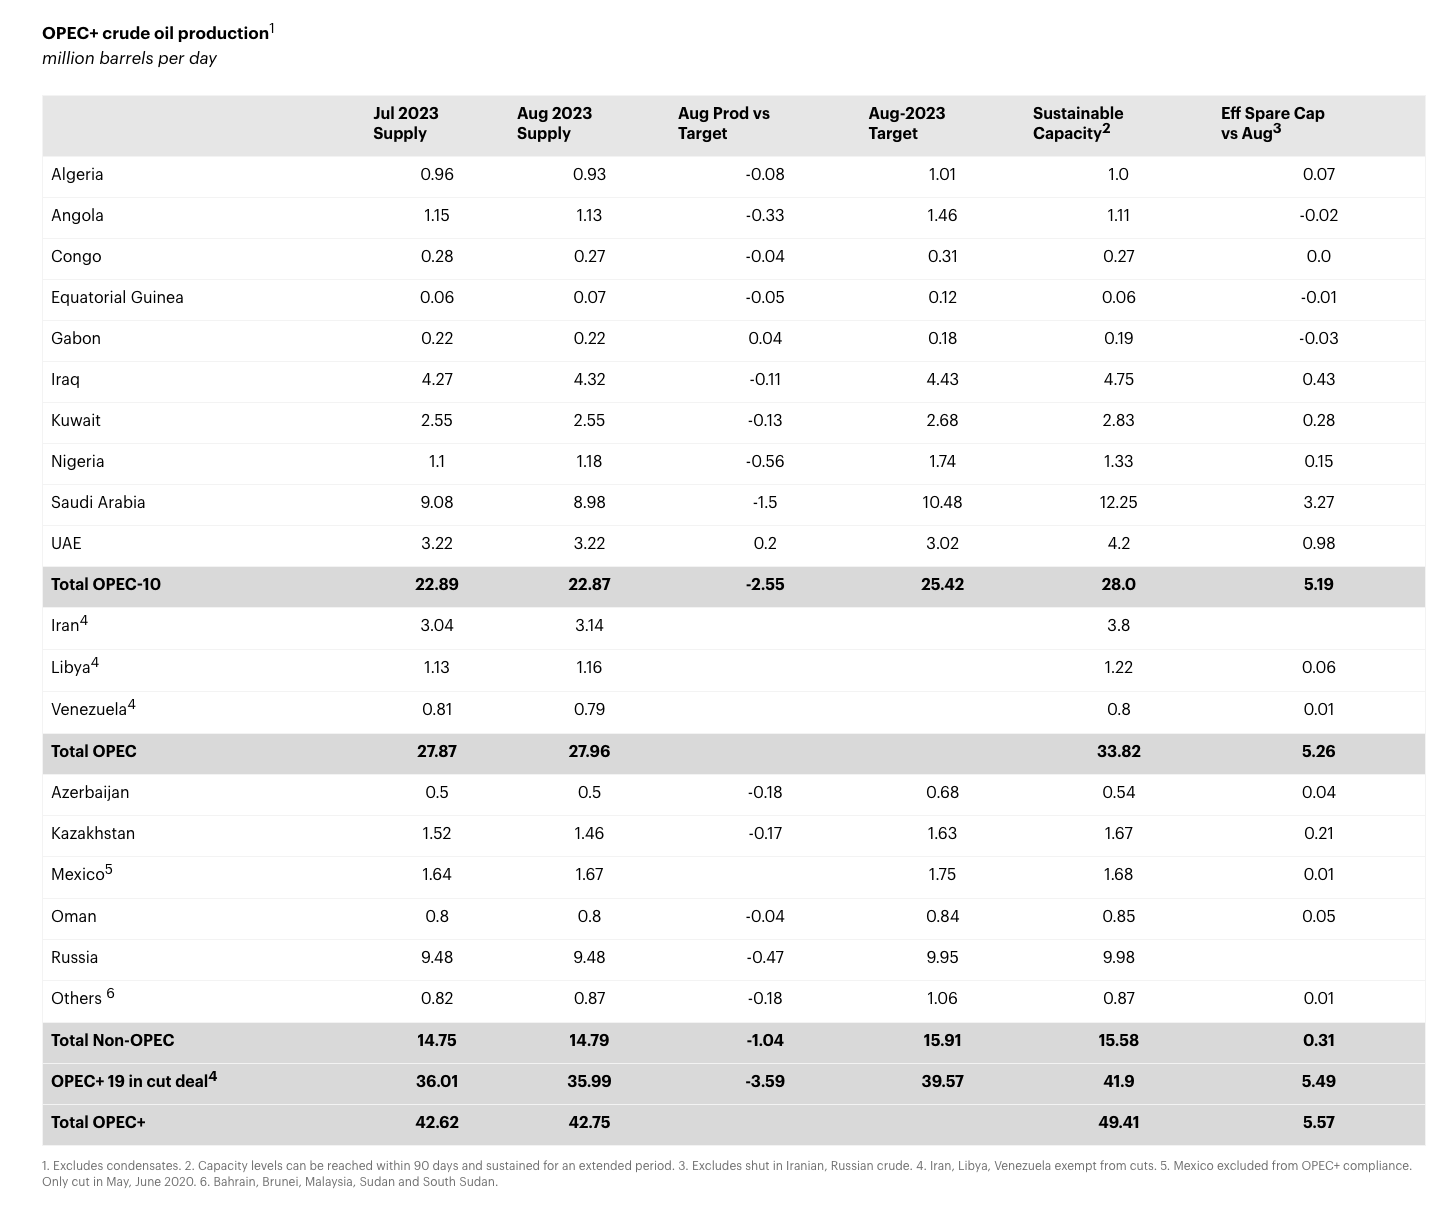
出典: IEA
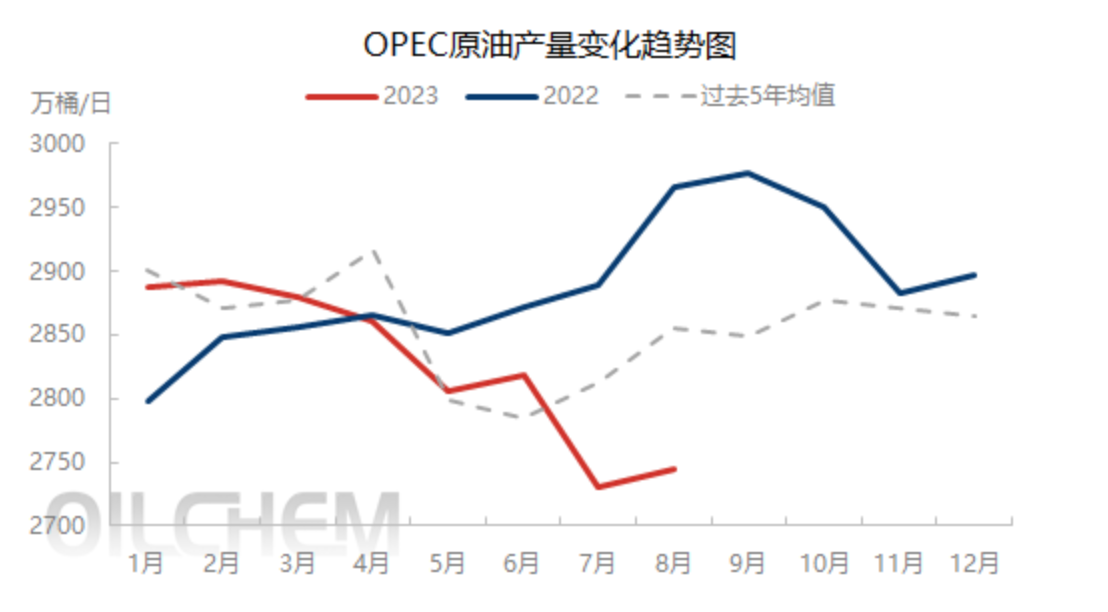
データソース:龍中情報
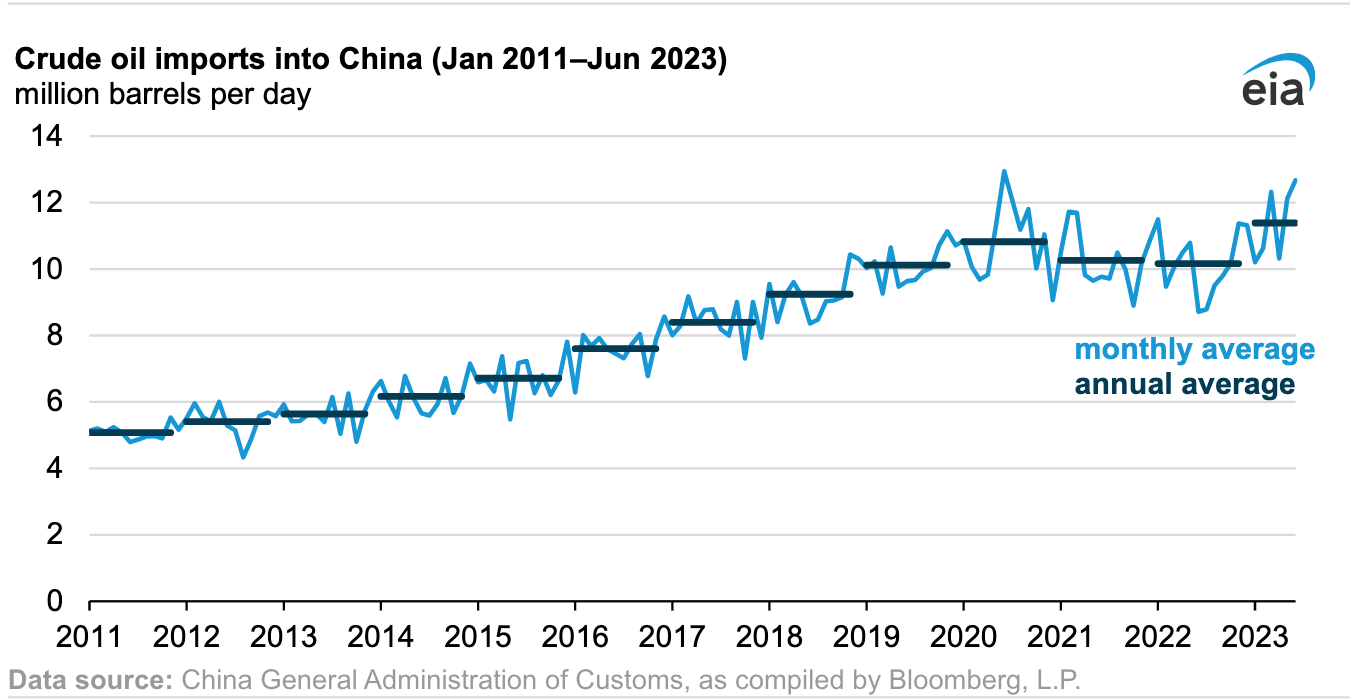
中国の原油輸入量が今年上半期に過去最高を記録
中国は製油所の拡張と、新型コロナウイルス感染症による移動制限緩和後の経済再開に向けた政府の動きにより、2023年上半期に記録的な量の原油を輸入した。 2023年上半期の中国の原油輸入量は日量平均1140万バレルで、2022年の平均日量1020万バレルから12%増加した。 2023年上半期、中国の新規原油輸入のほとんどはロシア、イラン、ブラジル、米国からのものだった。
全体的な需給状況
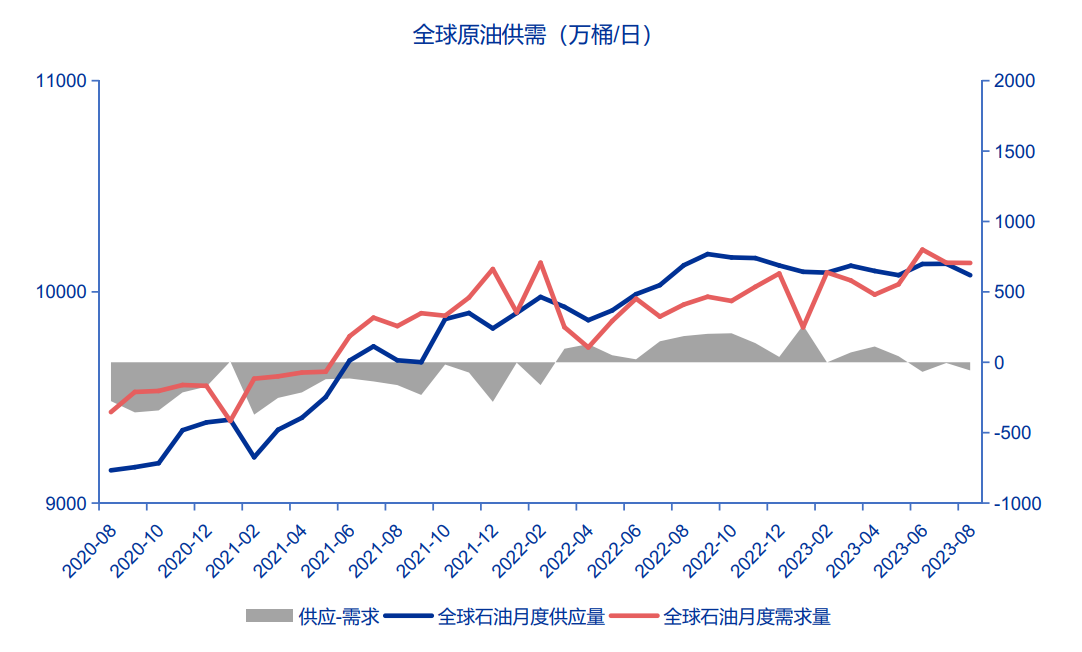
2023年8月の世界の原油供給量は日量1億79万バレル、世界の原油需要は日量1億137万バレルとなり、8月の世界原油市場の需給パターンは供給が需要を下回った。
7. 主要3機関の原油市場の見通し
米国エネルギー情報局 (EIA)
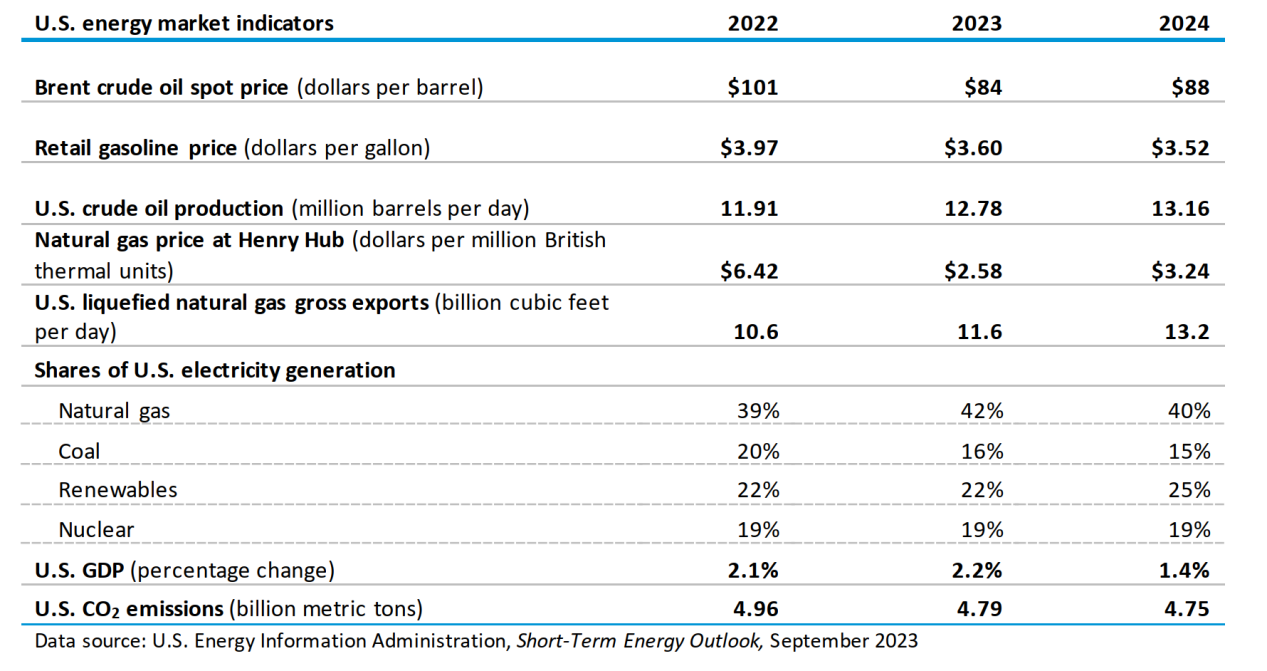
供給面では、OPEC+の自主減産にも関わらず、非OPEC諸国の原油生産量の増加が2023年には日量124万バレルの増産を支え、日量1億118万バレルに達するとみられる。 2023年の米国の原油生産量は日量1,278万バレルと、昨年より87万バレル増加すると予想されている。 OPEC原油生産は日量2791万バレルで、昨年より日量76万バレル減少した。
需要面では、世界の石油消費量は2023年には前年比181万バレル/日増の1億98万バレル/日になると予想されており、このうち中国の需要増加は78万バレル/日で増加分の43%を占める。
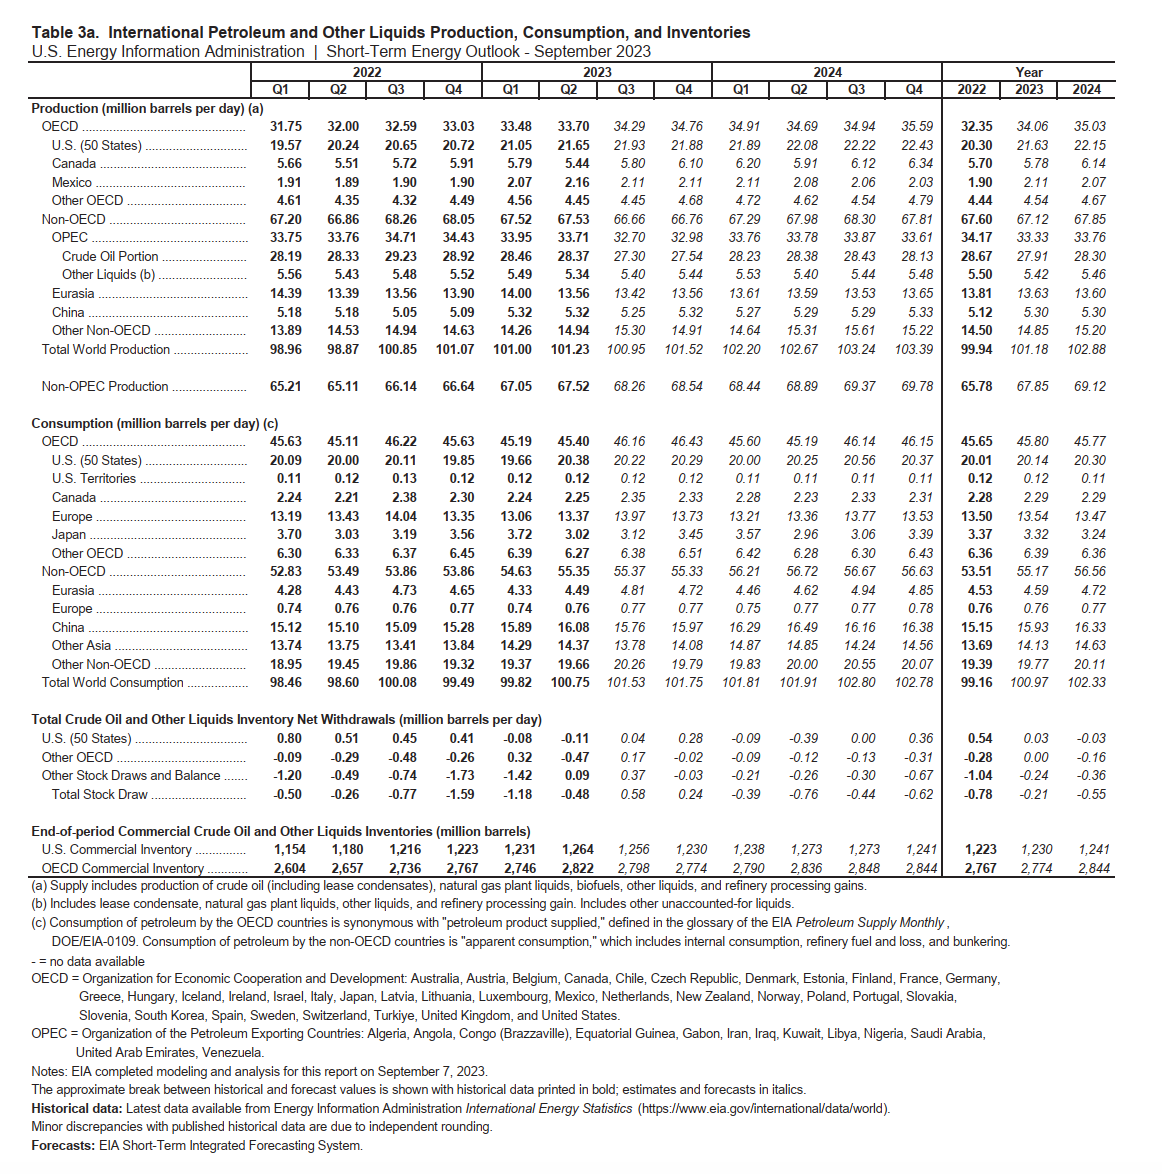
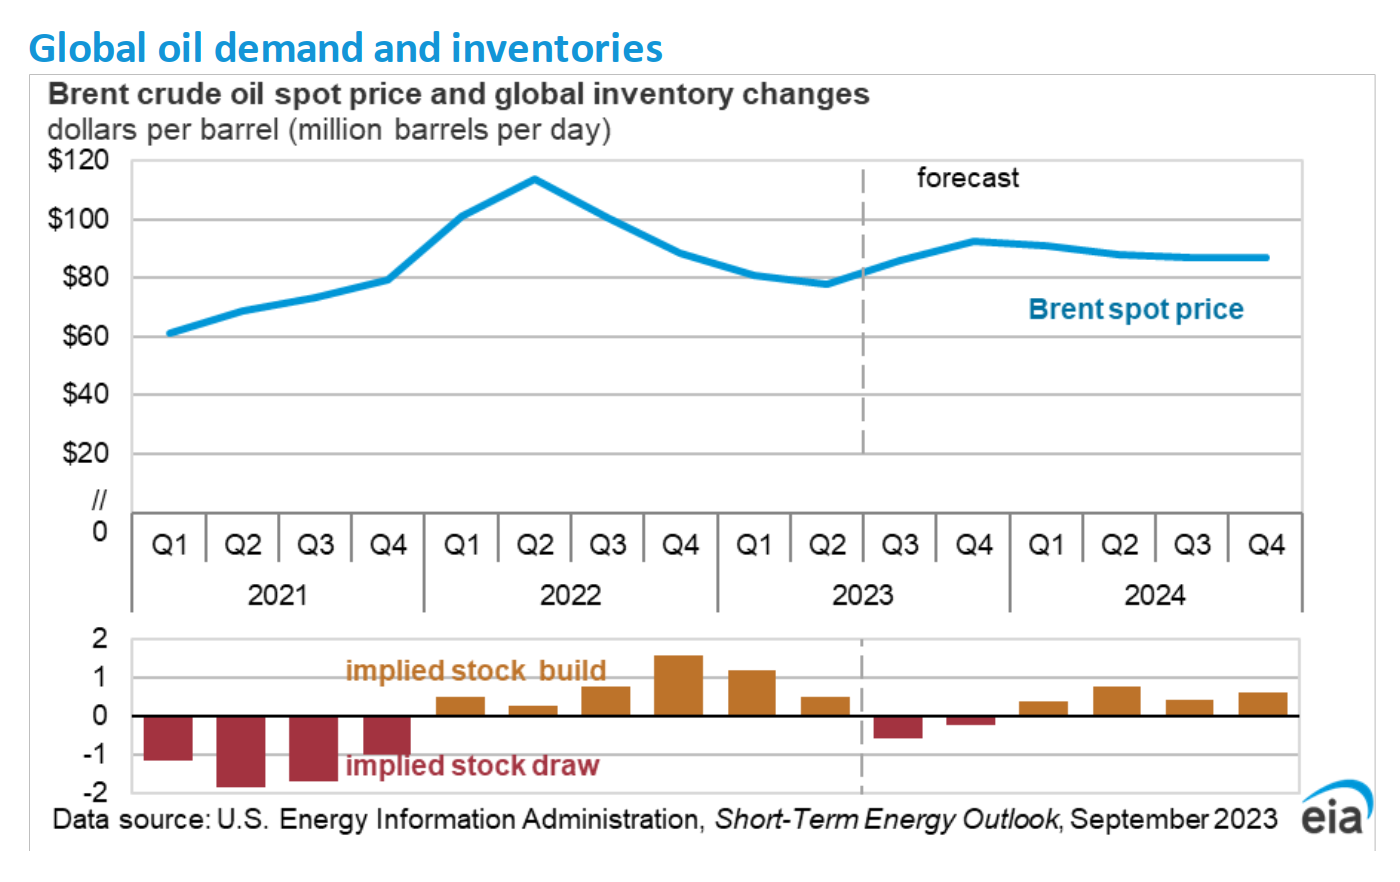
在庫に関しては、世界の石油在庫は今年第3・四半期に日量60万バレル減少し、第4・四半期には日量20万バレルまで減少すると予想されている。世界の原油在庫は今後数カ月間、原油価格に上昇圧力をかける見通しで、ブレント原油のスポット価格は2023年第4四半期に1バレル当たり93ドルになると予想されており、8月の1バレル当たり86ドルを上回り、平均価格も上昇する見通しだ。 2024 年には 1 バレルあたり 88 ドルになります。
石油輸出国機構 (OPEC)
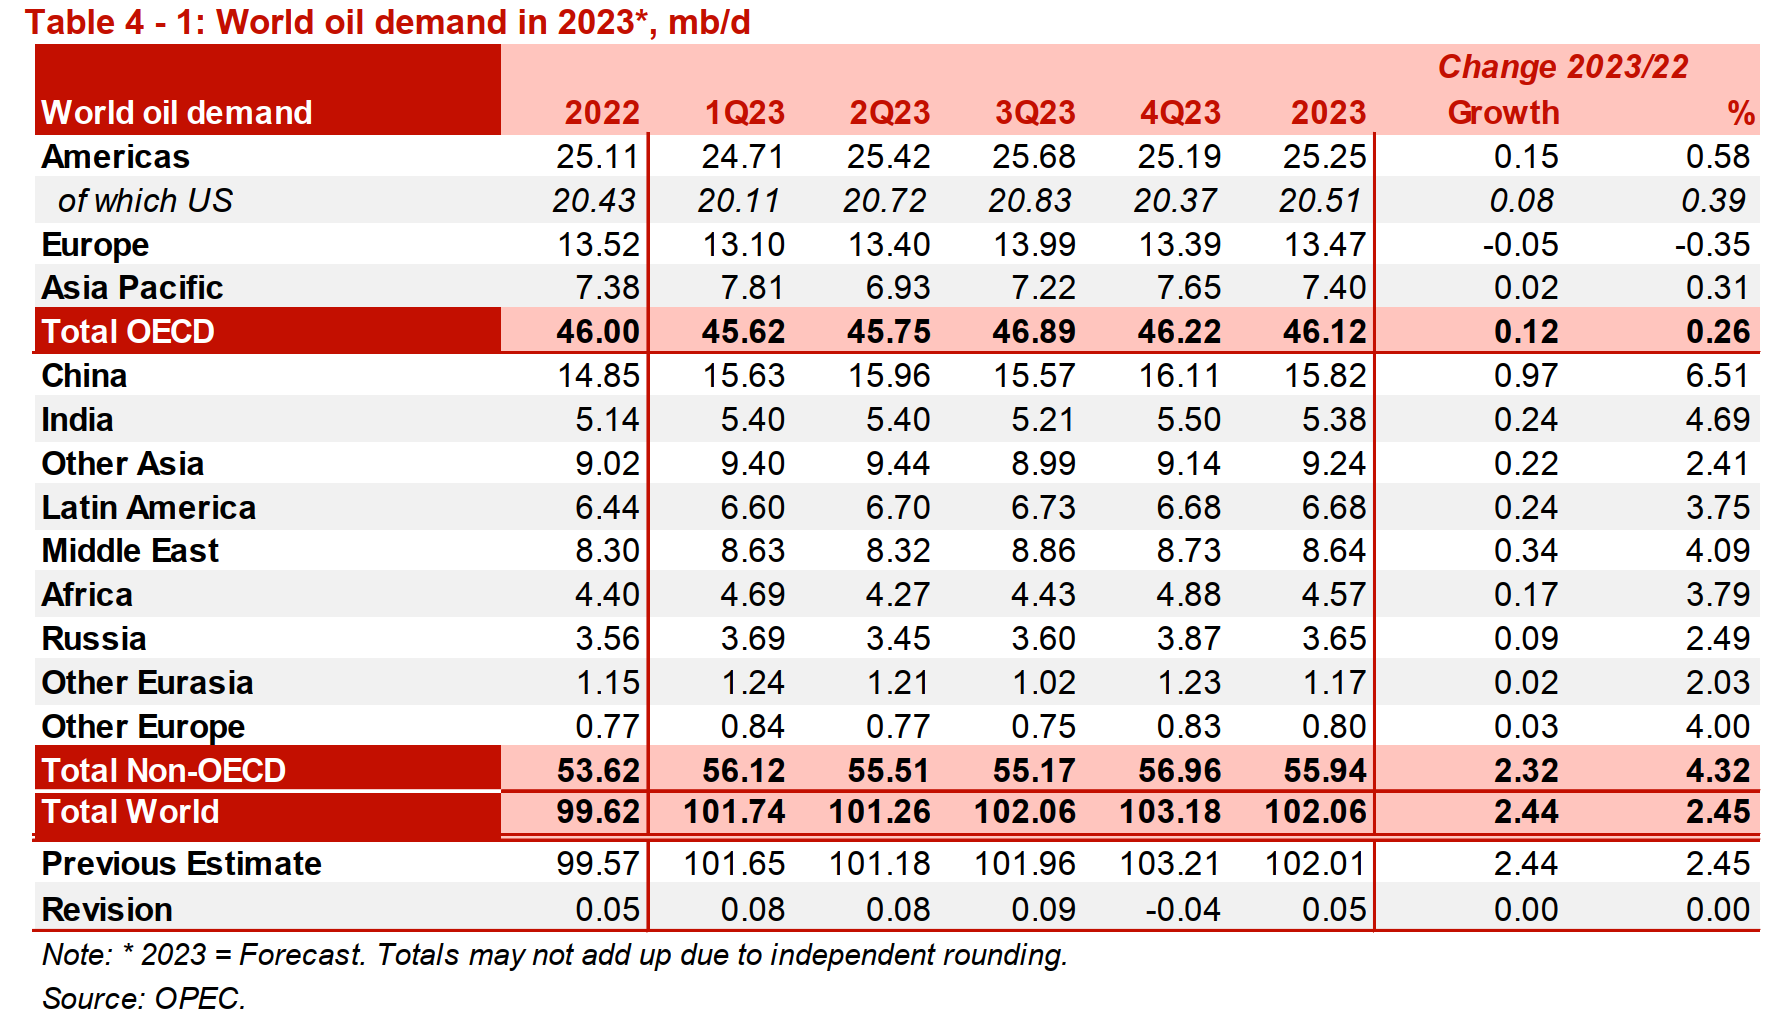
OPECの月例石油市場報告によると、需要面では、世界の石油需要は2023年に日量244万バレル増加し、平均需要は日量1億200万バレルに達し、2022年から2.45%増加すると予測されています。予測結果は同じです。先月と同じように。最も大きな成長を遂げているのは中国で、2023年には需要が6.51%増加すると予想されている。
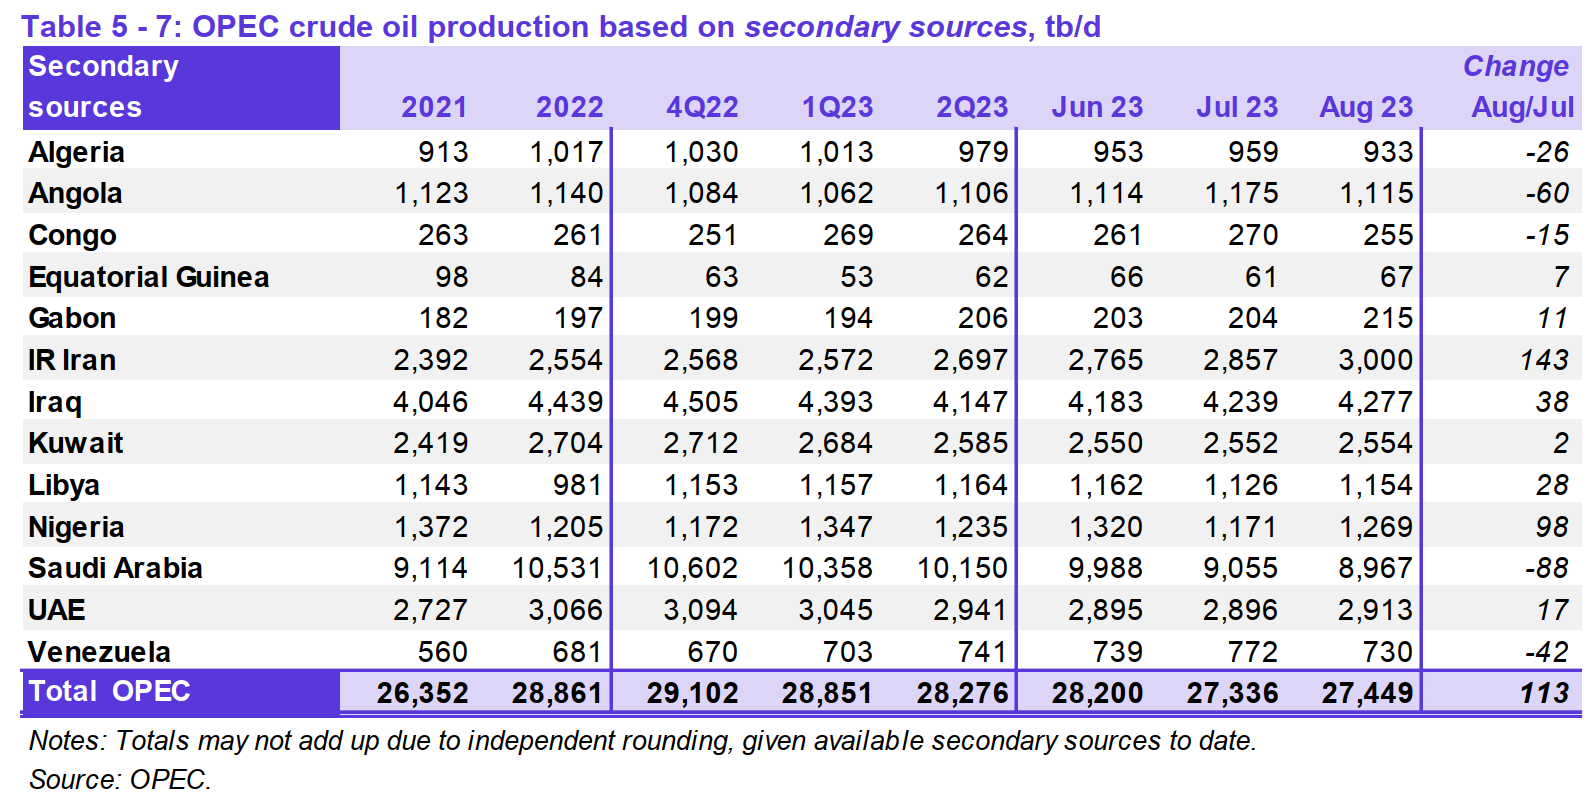
供給面では、サウジアラビアが自主的に減産したものの、主にイランとナイジェリアの増産の影響を受け、8月のOPEC加盟13カ国は今四半期に日量平均2,745万バレルの原油を生産した。 、前月から日量11万3,000バレル増加した。
OPEC非加盟の液体石油生産量は、2023年に前年比で日量158万バレル増加すると予想されており、主な増加は米国とブラジルによるものである。





