


LDキャピタル:9月FOMCは間違いなくよりタカ派的


要約する
今回のFOMC会合は金利据え置きにもかかわらず、ほぼあらゆる点でよりタカ派的な内容となった。
9月20日、ジェローム・パウエル連邦準備制度理事会議長は、最近の経済活動の強さを強調し、月曜日のレポートで言及したように、今年のコアインフレ予測を引き下げたにもかかわらず、これは予想されたことであり、ハト派の兆候とみなすには十分ではないと強調した。 GDPと雇用統計の見通し。ハト派的なサプライズを見つけなければならないとすれば、それはソフトランディングが予想していたものではなかったとパウエル氏が認めたことかもしれないが、これは多くの攻撃的な左サイドトレーダーに想像力の余地を与える可能性がある。
噂話は、パウエル議長がFRBが準備した最新の政策声明を読み上げるために演台に上がったとき、誰もがすぐに何かが違うことに気づいたということです。パウエル議長のバインダーがなくなって、その代わりに…iPadがあったのです。言うまでもなく、一連の投稿を引き起こしたのはソーシャルメディアでした。辛辣なコメント:
さらにパウエル議長は記者会見で、9月30日以降に始まる可能性のある政府閉鎖が経済指標に影響を与える可能性があると述べた。そうなればFRBは対応しなければならないだろうと同氏は述べた。
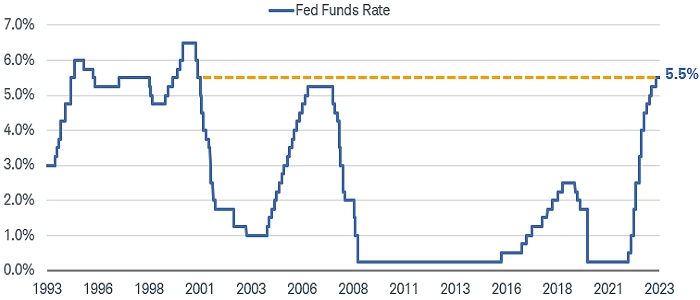
一般的に言えば、信用圧力は時間の経過とともにより顕著になると考えており、FRB が政策を停止し続ける限り、それは経済に対してより厳しい制約を課すことと同じである。金利上昇サイクルに入り、企業の平均借入期間は間違いなく約5年であるため、高金利制約に直面するのは新規融資と借り換えのみであり、時間が経つにつれて経済全体の資金コストは上昇し続けることになる。消費者側の過剰貯蓄が底を打ったことを考慮すると、経済全体にとって最も困難な時期はまだ到来していない。
したがって、現在のリスク資産の評価額が安くないとき(SPX 25 倍、過去の平均 16 倍)、左派の市場に参入するには良い時期ではありません。年末にかけて、欧米の株式市場は徐々にボラティリティと下落局面に入ることが予想される。
「しかし、アジア、具体的には香港や中国本土から楽観的なニュースが出てくるかもしれない。結局のところ、アジアのサイクルは米国とは全く異なる。最近の米国株は高すぎるバリュエーションを調整するハイテク株が中心となっている」すでにバリュエーションが非常に低い株式 A は、継続的な政策の刺激を受けて株価は回復できるでしょうか? 現時点では、左側の価格パフォーマンス比はヨーロッパや米国よりも高くなっています。
暗号資産には現在、独立したテーマやホットスポットが存在しないため、市場の主な原動力は無利息資産の金と同様になるはずだが、金には世界的な脱ドル化が明確な中央銀行の買い支えがあることを考慮すると、下値余地は限られている暗号資産の需要は不安定で、流動性が低いため、より不安定になる可能性があります。
次に、FOMCで発表された最新の金利予測と経済予測を見てみましょうが、これらの予測は四半期ごとに更新され、比較的大きな価格改定を市場にもたらすことになります。
金利予測
中銀の更新されたドットプロットは、大半のFRB当局者が依然として今年も利上げすると予想しており、2024年と2025年のフェデラルファンド金利予想は0.5%ポイント引き上げられたことを示している。
いわゆるドットプロットは、金利を決定する連邦公開市場委員会(FOMC)のメンバー19人がそれぞれ、今後3年間の各年末時点のフェデラルファンド金利の範囲の中間点と考えているもので、長期にわたって。今年末の見通しは5.6と6月から変わらず、政策金利は5.5─5.75%に引き上げられる必要があることを意味する。
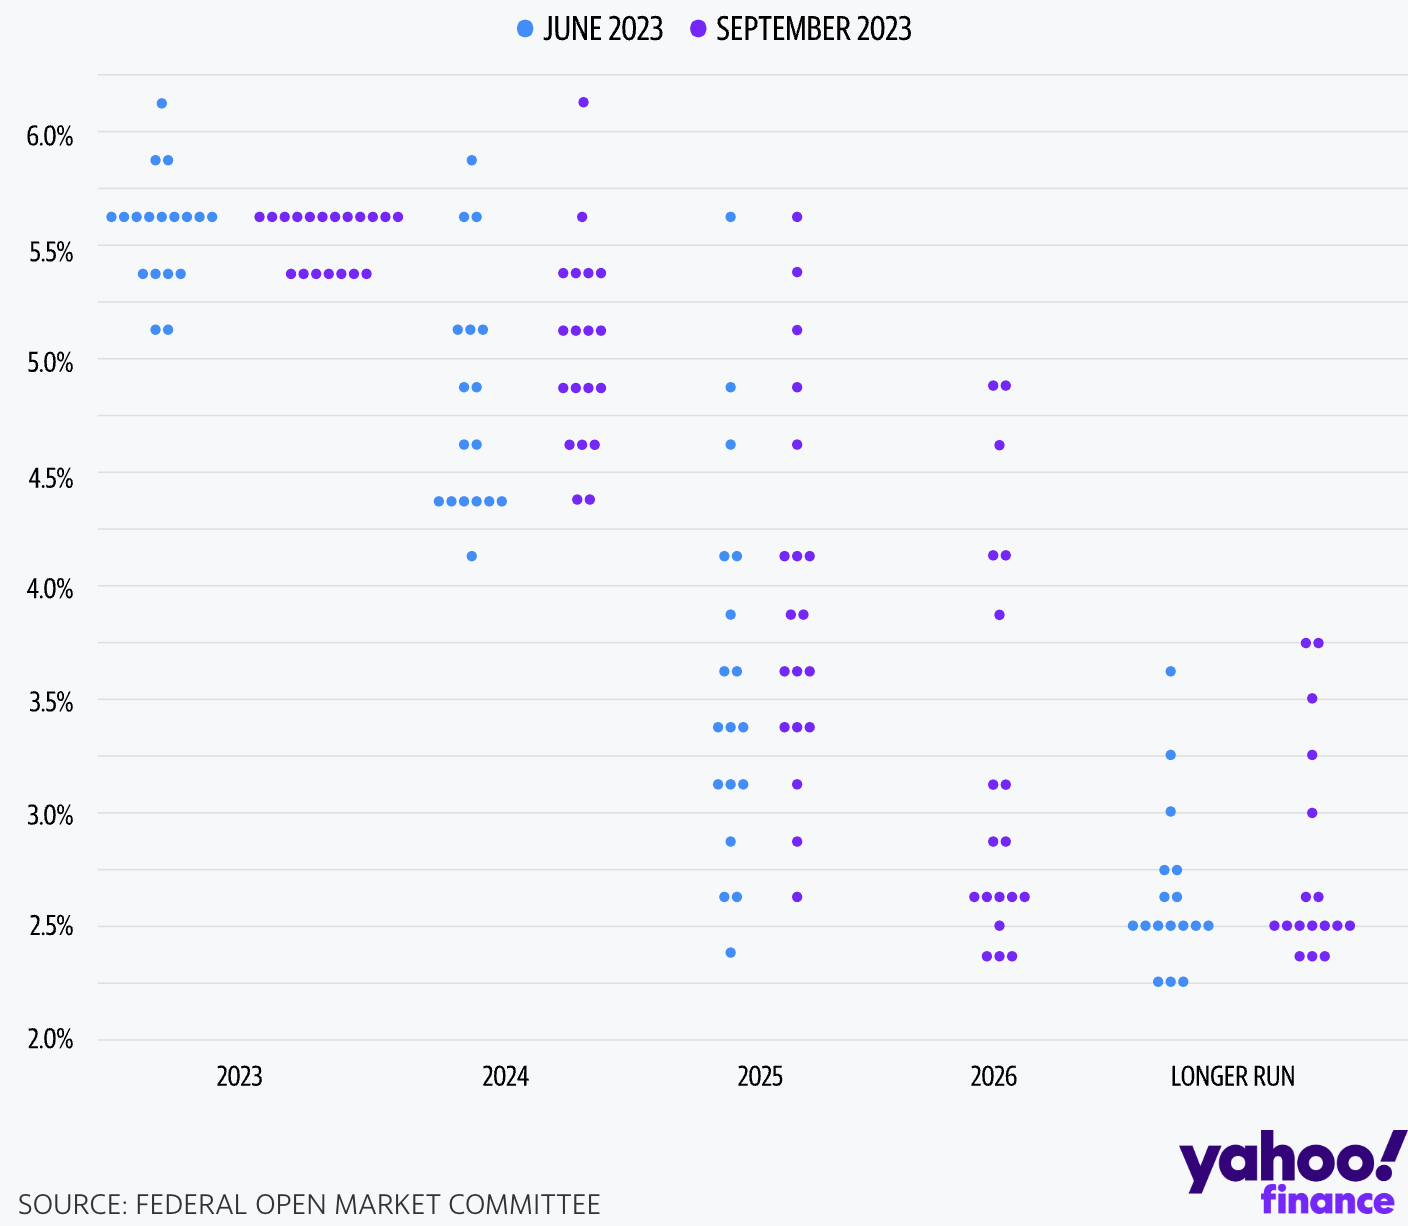
2023 年: 5.625%、前回の 5.625%、予想 5.625%
2024年: 5.125%、従来4.625%、予想4.875%
2025年: 3.875%、前回3.375%、予想3.875%
2026年: 2.875%
長期: 2.50%、以前は 2.50%
その後、同金利は(6月の4.6%から)2024年には5.1%に低下すると予想され、2025年には中間点も50ベーシスポイント上昇して3.9%となると予想されている。長期的な見通しは2.5%にとどまる。このような結果は、金利が上方修正される可能性が高く、50bpの引き上げは高水準の引き上げであるという月曜午前の会合でのわれわれの懸念と一致するものであり、たとえ25bpの引き上げにとどまったとしても、市場は依然として上昇する可能性がある。自分を慰めるための理由をいくつか見つけてください。
したがって、来年の焦点は明らかに上向きにシフトし、2026年以降は長期金利の焦点は若干上向きに移るだろう。また、今回は実際に金利が6.125%になると予測するFRB委員がいることにも言及しておく価値がある。 2024年末までに…
この結果生じた変化の 1 つは、更新されたドット プロットが来年の利下げを 50 ベーシス ポイントのみ示唆していることです。これは前回の100bp利下げとは全く対照的である。 3か月前、先物市場における2024年12月のフェデラルファンド金利は2.86%でした。現在、これらのフェデラル・ファンド金利は4.8%で取引されており、時間の経過とともにFRBの目標である5.1%に向けて上昇し続ける可能性があり、その差は200ベーシス・ポイント以上となる可能性がある。
最終的な長期期待は 2.5% で変わりませんが、この値からインフレ目標の 2% を引いたものがいわゆる均衡金利 R* となり、金利を制限したり押し上げたりすることはないため、この数字が変わる可能性は低いと以前に述べました。長期的な市場のコンセンサスによれば、この目標が0.1%でも変化すると、金融市場に津波が起きる可能性があります。しかし、今回のドットプロットをよく見てみると、重心が若干上に移動していることがわかり、中央値を変えるほどではないものの、タカ派の兆しであることは間違いありません。
経済予測
経済期待に関しては、FRB当局者はより楽観的であり、FRB当局者は今年のGDP成長率予測を大幅に引き上げ、来年のGDP成長率予測も引き上げ、今年と今後3年間の失業率予測を下方修正し、若干の引き上げを行った。今年と再来年の個人消費支出価格指数(PCE)は、来年のコアPCEインフレ予測をわずかに引き上げましたが、今年のコアPCE予測を引き下げました。
具体的には:
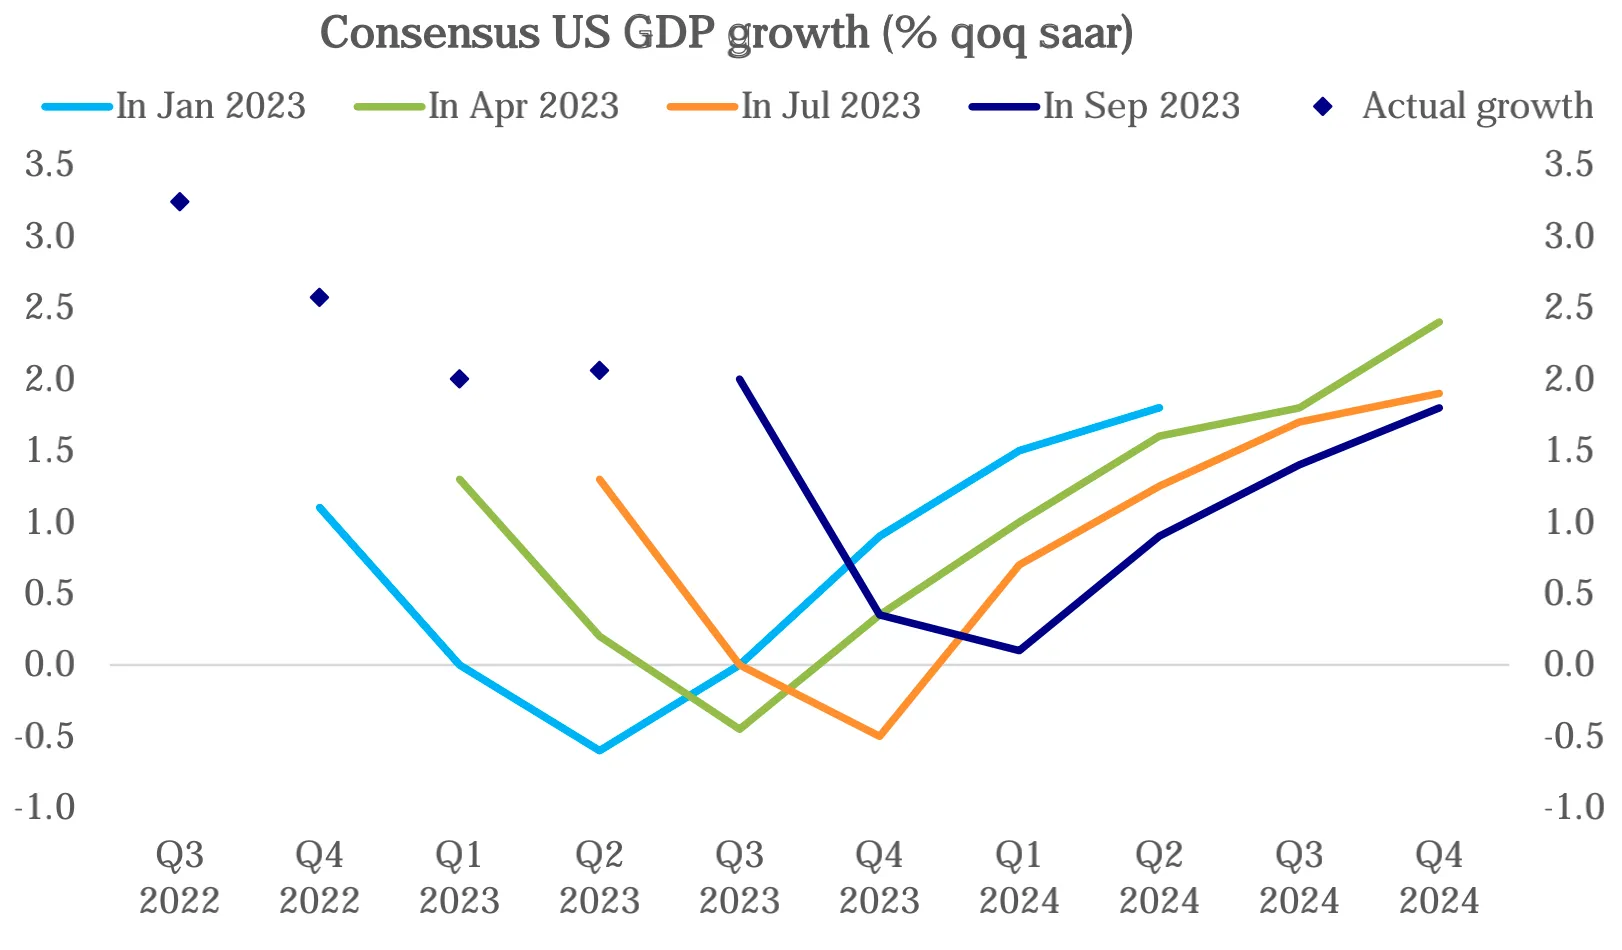
2023年のGDP成長率は2.1%と、6月時点の予想1.0%の2倍となる見通し、2024年のGDP成長率予想は6月予想の1.1%から1.5%に引き上げ、2025年の予想成長率は6月時点の1.8%から据え置いた。 6月の成長率は2026年と同じ1.8%であり、長期予想成長率も6月の1.8%から変わっていない。
下のグラフを比較すると、現在のウォール街の予想とFRBと最新の市場の予想が一致しており、市場の予想は常に景気後退を予測しており、景気後退が遅れており、これが以前の市場の重要な背景であることがわかります。リバウンド。したがって、今回、第 3 四半期と第 4 四半期に経済が急速に減速し、金利期待が高止まりした場合、市場が楽観的なポイントを見つけるのは難しいかもしれませんが、楽観主義者にとって、市場の期待は依然として低く、今後も続くでしょうデータにも基づいています。
2023年の失業率予測は6月時点の予測4.1%から3.8%に下方修正され、2024年と2025年の予測はいずれも4.5%から4.1%に下方修正され、長期失業率予測は6月の4.0%から据え置いた。 。当局者らは、需要の減少は欠員によるものだけであり、解雇の増加はないと確信しているようだ
2023年のPCEインフレ率予測は6月時点の予想3.2%から3.3%に引き上げられ、2024年の予測は6月から変わらず2.5%、2025年の予測は2.1%から2.2%に引き上げられ、長期的な見通しは2.5%に引き上げられた。予想は6月の2.0%から据え置いた。
2023年のコアPCE予想は6月予想の3.9%から3.7%に引き下げ、2024年予想は6月予想の2.6%から据え置き、2025年予想は6月予想の2.2%から2.3%に引き上げ、長期予想はは2.0%です。
市場の反応
当初、金利は上昇し、株価は下落することが見られました。しかし記者会見中、両者は反転し、その後再び反転し、利回りは取引高値に戻り、最終的に株価は取引安値を更新して下落して取引を終えた一方、より金利に敏感な2年米国債利回りは最高水準を更新した。 2006年以来。
ダウ工業株30種平均は、RBCキャピタルによるIBMの強気格付けを受けて0.7%上昇したが、0.22%下落して34,440.88ポイントで終了した。
指標となるSP500指数は0.94%下落して4,402.25ポイントで取引を終え、ナスダック総合指数は最もパフォーマンスが悪かったものの、1.53%下落して13,469.13ポイントで取引を終えた。
SP の 11 セクターのうち、7 セクターが赤字で取引を終了し、最も大きな成長セクターである通信サービスとテクノロジーが最大の下落率 2 つでした。消費生活必需品と不動産が値上がり率上位に入った。
米国債利回りは上昇し、金利決定に敏感な2年債利回りの反応が大きかった。同商品は3ベーシスポイント上昇して5.14%となり、これまで2006年以来の最高水準を記録していた。 10年長期米国債利回りは2ベーシスポイント上昇し4.39%となった。
10年物の実質利回りは本日急上昇し、2つの抵抗線を突破し、1カ月にわたる値固め期間が終了した。 2年米国債金利も上昇し、5.1%でほぼ6か月にわたる保線期間が終了した。 5.17%で終了したが、5.25%まで上昇するとみられる
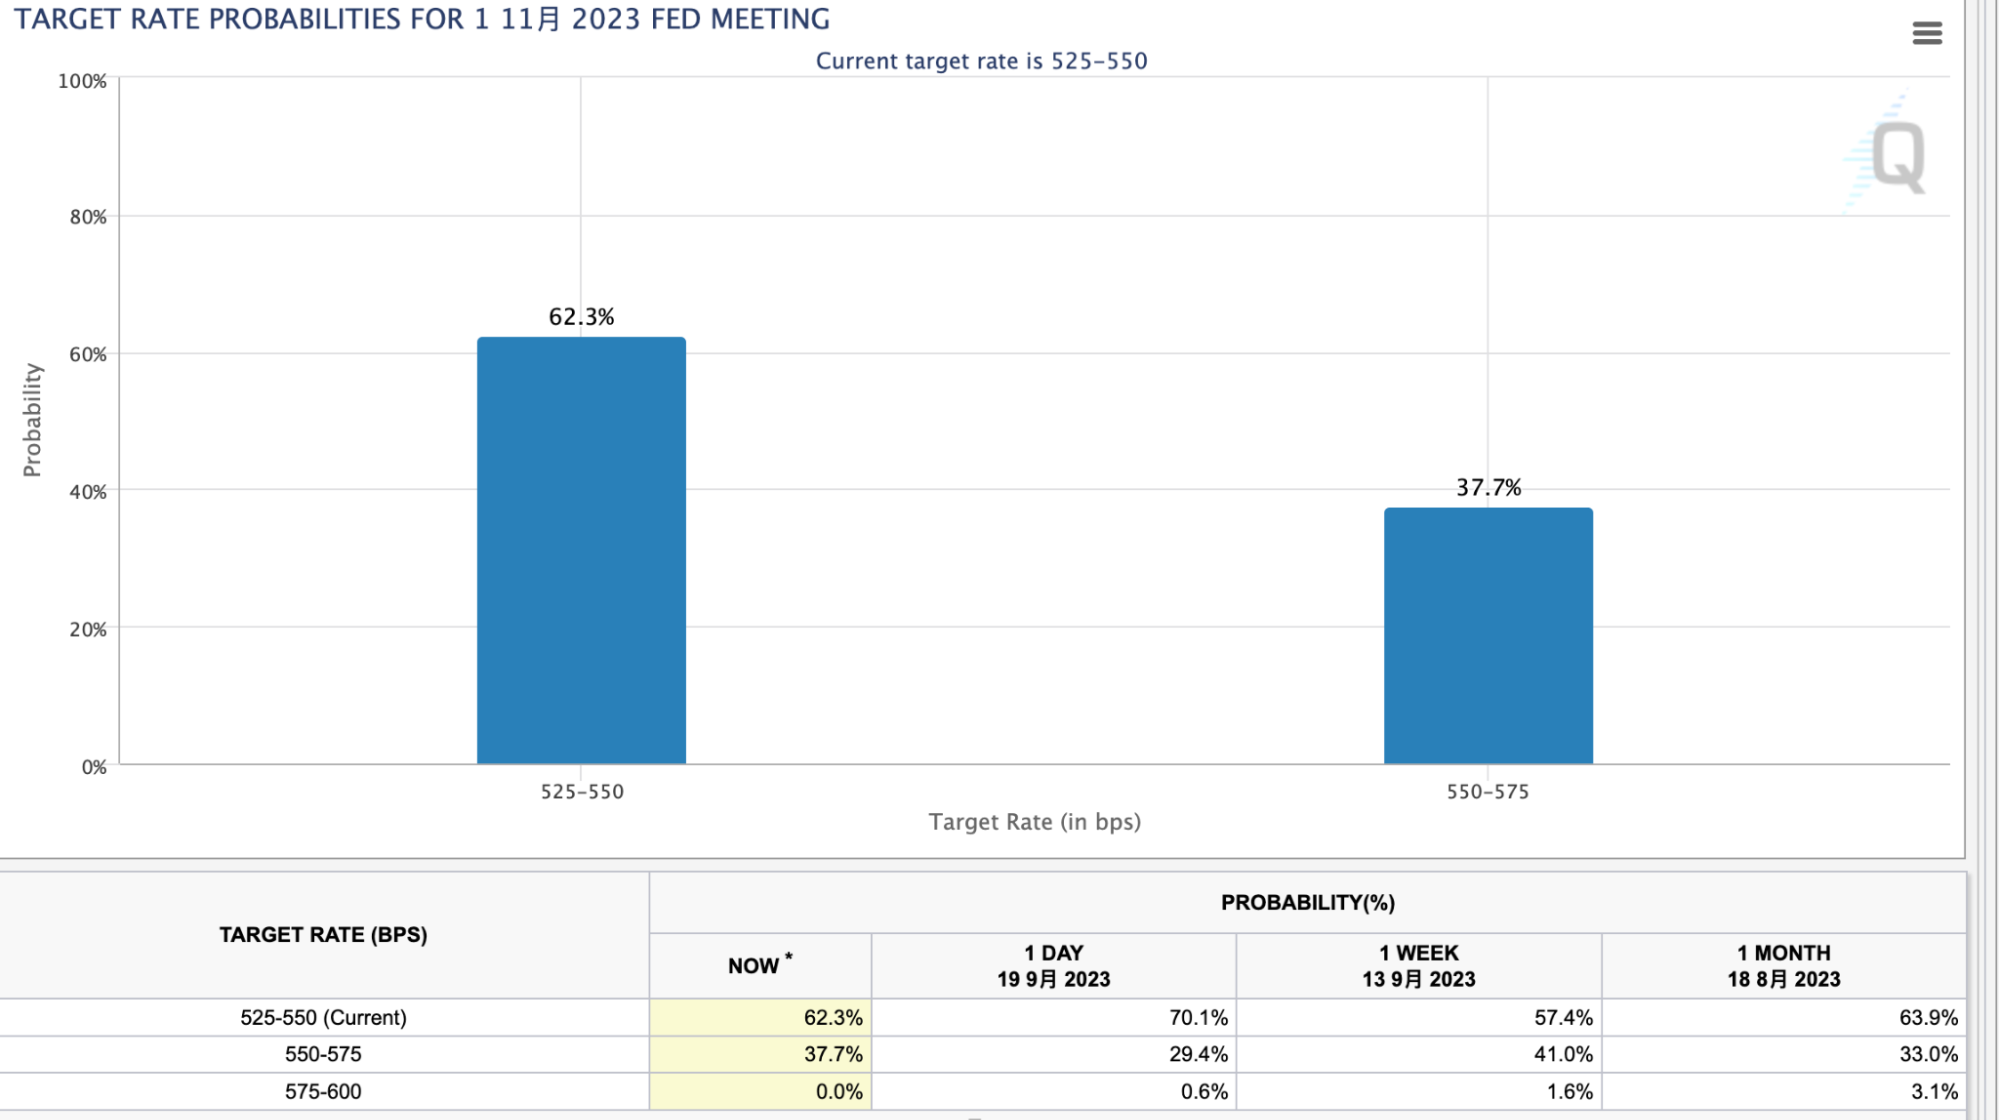
FRBが水曜日に発表した予想は追加利上げの可能性を示唆しているにもかかわらず、フェデラルファンド先物は依然としてトレーダーらがFRBが今年の基準金利を現行水準に維持すると予想していることを示している。
今日のFRBの政策決定や政策声明には、短期的に米ドルの強気派を阻止する可能性のある内容はあまりなく、つまり現時点では米ドルの利回りが魅力的であることを意味する。ドル指数は決議後に反発し、1週間ぶりの高値となる105.33で取引を終えたが、前回の高値である9.14を超えるには至らなかった。ドルがこの価格を下回らない限り、10週連続の上昇を達成することになる。
金はデジタル通貨と似ており、会合前に上昇し、会合後には下落しましたが、デジタル通貨は大幅な反発とショックを経験し、金は株式市場と同様に日中の安値で推移しました。最近取引高が回復していないことを考えると、このような価格動向は仮想通貨市場の回復力が高まっていることを証明するのではないかと考えています。構造的には、BTCの優位性が1パーセントポイント上昇して49.25%となり、イーサリアムとデフィコインの市場シェアが低下したことを反映して、BTCは9月を通じて好調で、話題の投機に対する市場の熱意がさらに低下したことを示した。現在のBTCドミナントは2021年4月相当(BTCが初めてトップに達したのはまだ強気相場の真っ只中、Defiはバブル上昇期でトップには程遠い)であり、2021年4月を上回っています。 2022 年 6 月の水準(市場は最も悲観的) 前回のブルベア転換の経験に基づき、今回 BTC ドミナンスがさらに 5% 回復できれば、バブルは比較的完全に解消されたと言えるでしょう。 14 年から 17 年までの最初の主要サイクルのピーク市場シェアは 90 ~ 95 で、18 年から 21 年までのピーク値は 70 で、これは線形減少率に基づくと約 55% です。
コメントをもっと見る
5月中旬に実質金利が上昇し始めると、米国株の利益/メーカーキャップ比率が低下し、その結果、リスク補償がますます低下した。株式市場の投資家は比較的楽観的で、2024年に複数回の利下げとそれに伴う実質利回りの低下に賭けている。今日の中央銀行家と債券市場は、それが間違った賭けであったことを証明しつつある。 FRBは何か月もの間、政策が「もっと長く」継続されることをほのめかしてきた。これは利下げが当面行われないことを示唆している。金利が引き下げられるとしても、それはインフレ低下に対応するものであり、実質金利には上限が設けられたままとなる。
米国株のPERは10年金利と比較すると既にマイナスとなっており、インフレを除いた実質金利で比較すると、今年5月のナスダック株価収益率と10年実質利回りとの金利差は、昨年は 2.7% でしたが、現在ではスプレッドはわずか 1.7% に縮小し、その差は 100 ベーシス ポイントです。 5月のスプレッドに戻すには、ナスダックの利回りが現在の3.7%から4.7%に上昇する必要があると考えてみましょう。そのためにはナスダックの株価収益率が現在の27.0倍から21.3倍に低下する必要があり、これは約20%の低下であり、株価収益率は3月13日に付けた前回の安値に戻ることになる。
したがって、市場金利が上昇し続ければ、それに応じてナスダックの利回りも上昇する必要があり、評価倍率の低下につながると予想するのは論理的ですが、株式市場の収益期待が改善し続けているため、必ずしもそうなるとは限りません。全体が動的にバランスがとれます。
さらに、楽観主義者は、経済成長期待の上昇と失業率の低下という組み合わせは、FRBがソフトランディングを達成でき、経済が長期間の高金利に耐えられるとの確信を強めていることを示していると信じることもできる。
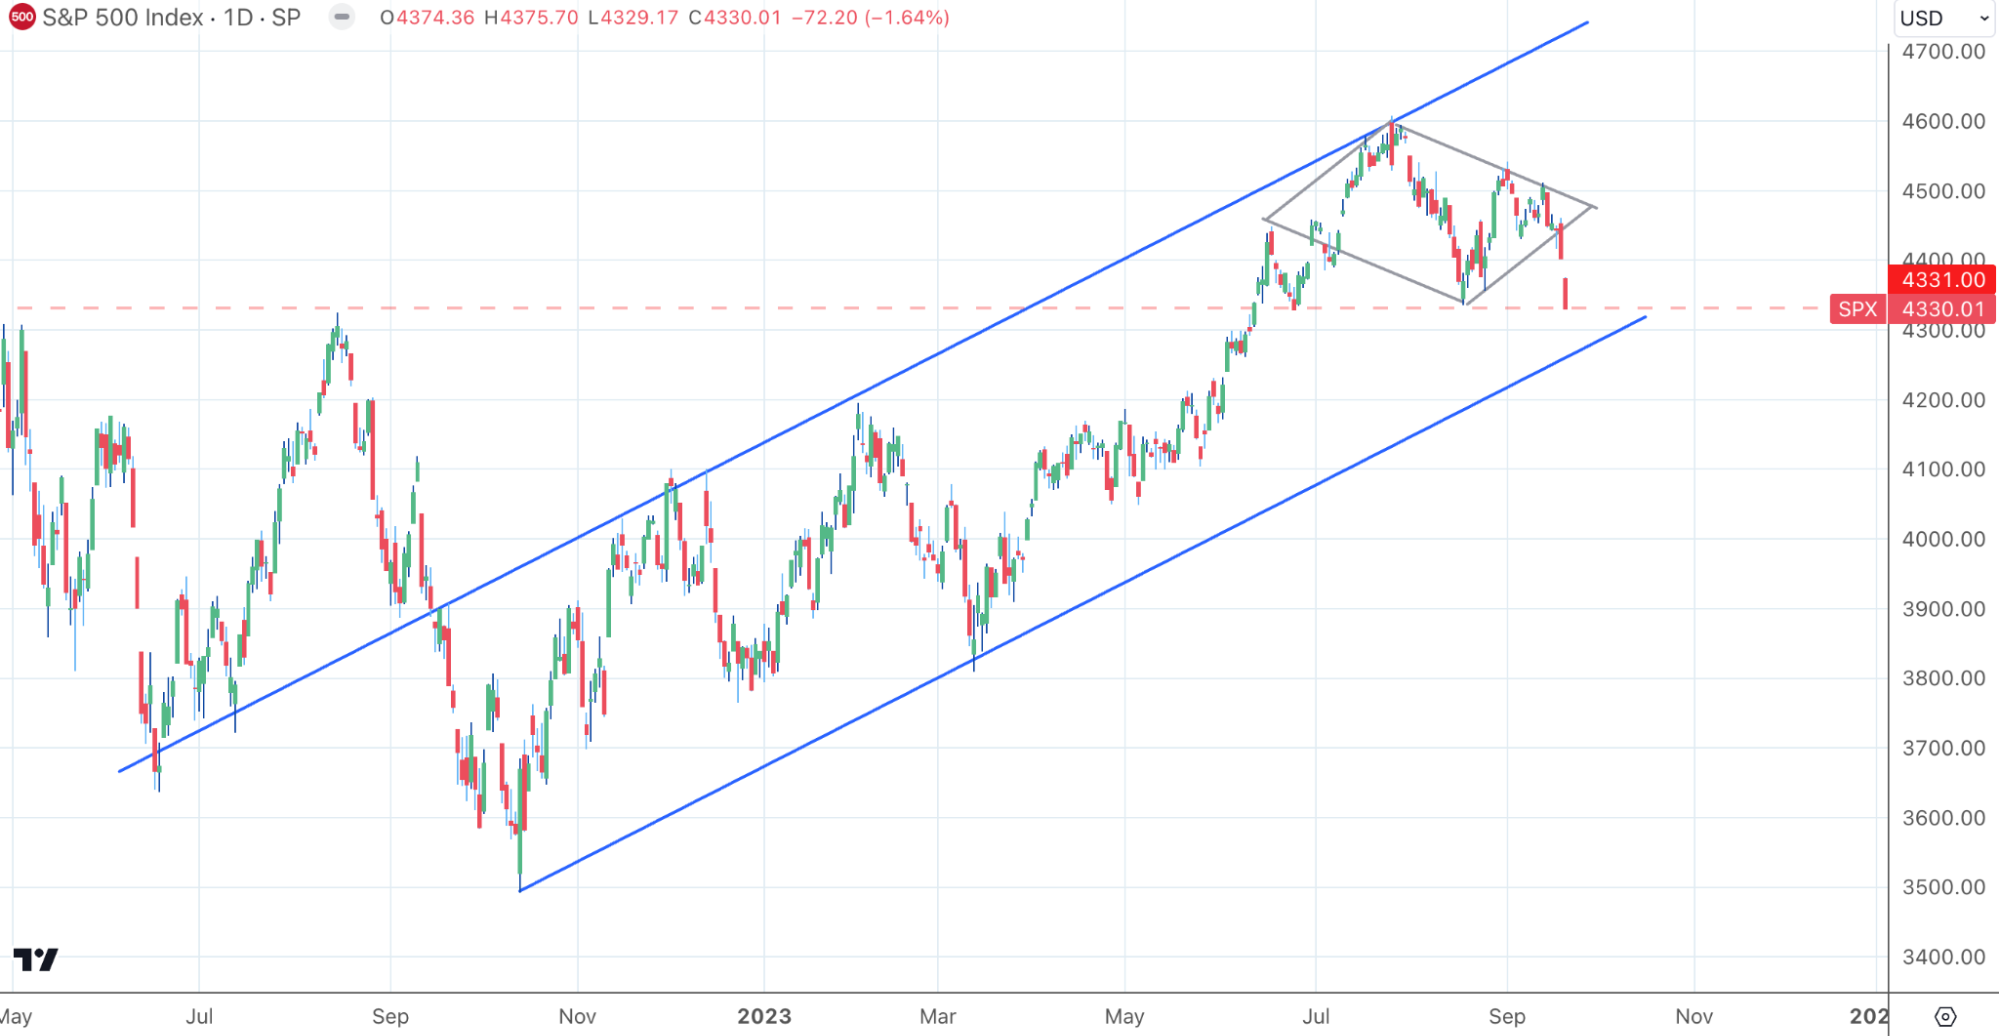
テクニカル分析の観点から見ると、SP 500 のダイヤモンドパターンは崩れています。 4330ポイントを突破した場合は、ヘッドアンドショルダーパターンのネックラインがブレイクされ、より悪いショートパターンを示していることも意味する可能性があります。
市場の解説という点では、ほとんどの専門家は間違いなくこの内容がタカ派であると信じていますが、違うのは、今日から数カ月、あるいは1年も経たないうちに、この判断は完全に間違っていると考える人もいるということです。
中でもパウエル記者会見で一番の驚きはこの一文ではないでしょうか?
パウエル議長は記者会見で、米経済の「軟着陸」は基本的な期待ではないと述べた。これは明らかにFOMCの見通しと矛盾するため、同氏は躊躇し、なぜそのような判断を下したのか明確に説明しなかった。
これは懐疑論者が歓迎している証拠であり、景気減速が迫るなかFRBが年内に再度利上げするとの見通しに対する懐疑的な見方が強まっている。
UAWのストライキ、原油価格の上昇、政府機関閉鎖の脅威は、経済が2%のインフレに向けてさらなる困難に直面する可能性があることを思い出させます。
これは、同氏が利上げだけでなく、金利制限をいつまで維持するかについても、今後非常に慎重になることを意味しており、急進派は第4・四半期が最良のエントリーポイントになると予想するだろう。





