


弁護士でありながら仮想通貨ファンドの投資家になるのはどんな感じですか?


著者; サリバン、マンキュー法律事務所シニアコンサルタント
この記事の編集者:チェン・ジンイー
開会の挨拶
「マンキュー・フライデー・アフタヌーンティー」は、マンキュー法律事務所が毎週金曜日に開催するオフラインコミュニケーションイベントです 本記事は、マンキュー法律事務所のシニアコンサルタントであるサリバン氏がイベントに参加した際に個人的な話から弁護士の実務に至るまで共有した内容ですアドバイス、プロジェクトへの投資と資金調達の観点から、読者にインスピレーションを与えることを願って、素晴らしい情報を共有しました。
Q1. 赤丸事務所の弁護士から暗号ファンドの投資家に転身するのは珍しいことですが、途中で共有できる話はありますか?法律専門家が Web3 に参加したいと考えている場合、皆さんに何か良いアドバイスはありますか?
Sullivan:
マンキューのアフタヌーンティーイベントに来られて光栄です。私はこれまで、国内法学部在学中に交換留学生として英国に留学し、大学院生として米国のT14 LLMを卒業し、中国に帰国後、弁護士として比較的標準的な弁護士の道を歩んできました。私のキャリアをスタートさせたのは、赤丸企業の金融グループでした。変わったのは、Web3 業界に触れたことです。偶然、Web3 ファンドに参加してゲーム、Defi、NFT トラックに投資し、法務も担当するようになりました。
実際、海外では弁護士から投資へ転向するキャリアパスは非常に一般的だと個人的に感じており、蔡崇信氏など有名な人は法律事務所からローズクリフやスウェーデンの投資会社ABに入社し、その後アリババに入社しています。チャーリー・マンガーの弁護士としての初期の経歴も含まれます。私の同級生にも、投資会社に飛びついて営業をし、その後フロントに異動した人もいます。法律にはやはり専門的な壁があると思いますが、司法試験にしろ法律事務所の仕事にしろ、思考を鍛える機会がたくさんあり、将来弁護士やその他の職業に就くための良い準備や始まりになります。 。今でもクーリーからのプロジェクト契約書を見ることがありますが、懐かしいと感じます。
おそらく興味があったためか、KWM で弁護士をしていたとき、私は無意識のうちに投資業界に注目していました。例えば、大豆粕先物の価格は、流行が最初にリリースされたときに一巡上昇しましたが、2003年のSARS流行の際にも同じことが起こったので、私は以前観察してポジションを建てました。数年前、市場に出回っている金融商品を調べていたときにブロックチェーン分野に注目し、サークルの先輩たちと同じように調べてみたところ、非常に興味深いものでした。また、たまたま上海に弁護士をしている家族が何人かいたので、彼らにアドバイスをもらい、当時のDefiの波に乗って少しお金を稼いだ後、投資業界に転向しました。
私も法律業界からWeb3業界に入った当初は、理解するのが難しいことがたくさんありました。たとえば、Defi 分散型金融の場合、なぜトークンが依然として融資、レバレッジ、流動性マイニングなどに使用できるのでしょうか。ただし、この部分を理解するには過程が必要になる場合があり、関連情報を読んだり、さまざまな製品を使用してみると、徐々に理解できるようになります。例えば、DefiやBaseの先頭にあるUniswap、Compound、Curve、新しいパブリックチェーンのSui、Arb、ZKsyncなど、使っていくうちに様々な疑問が湧いてきますが、それを解決していくことが良い学習になります。
あなたが弁護士として Web3 業界に参加したいのであれば、いくつかの提案があります。
まず、タイミングが非常に重要だと思いますが、弱気相場の終わりや市況が良くなったときは、市場に参入するチャンスが多くなります。現時点で考えると、2023年末から2025年までの期間は悪くありません。 2つ目は、業界関係者とのコミュニケーションが増え、求人があれば誘われる可能性があることです。さらに、私は業界を理解し、基礎的な知識を蓄え、市場のさまざまなトラックやプロジェクトについての理解を形成するために時間を費やしています。仮想通貨市場が Defi、Gamefi、Socialfi、Infra、NFT の 5 つのトラックに大別されている場合、異なるトラックのプロジェクトは、異なる焦点、市場価値の範囲、タイムサイクル、およびトークンノミクスを持っています。サイドかファンドサイドか 信頼を得てこそ事業協力が可能です。
Web3.0 を学ぶ上で、使用できるツール Web サイトをいくつか紹介します。チェーン上のデータ分析の観点からは、Nansen、Dune Analytics、Footprint、Glassnode を見ることができます。 NFT市場はNFTGo、Blur、Openseaを使用できますが、現在NFT市場は非常に弱気です。 Foresight News、Shenchao、Rhythm はニュース Web サイトで視聴でき、モバイル アプリもダウンロードするのに非常に便利です。研究レポートという点では、IOSG公式アカウントやParadigm Insightsの方が優れていると思います。ただし、VC のオンライン記事の見解は必ずしも客観的ではなく、多かれ少なかれ目的を持ったものである可能性があり、純粋に投資判断として使用すると問題が生じる可能性があることに注意してください。 CoinMarketCap、Dexscreener、DefiLlama、Debank、Zerion、Twitter などの他の一般的に使用されるツールも非常に便利なツールです。
各サイクルのストーリーは異なり、業界での経験がある人は市場の発展の方向性について洞察を得る機会が増えるため、業界の人々とより多くのコミュニケーションを図ります。たとえば、2013年のマイニングマシン市場、2017年のICO、2021年のDefi、Gamefi、NFTなどは、すべて前のサイクルで上昇していないトラックです。次のサイクルでは、正しい方向性を見つけ、市場をより深く理解できる人が先行者利益を得ることができます。
フルチェーン ゲーム、RWA、レイヤー 2 を含む新しいパブリック チェーンはすべて、次のサイクルで注目に値するセクターです。たとえば、最近の業界トレンドである RWA (Real World Asset) は非常に人気があります。これは、バイナンス、OKX、またはその他の Defi プラットフォーム上のステーブルコイン金融商品の年率リターンがわずか数パーセント強にすぎないことが誰もが気づいたためです。一方で、米短期債利回りは5%を超える水準まで上昇しており、両者の金利差は大きい。さらに、高利回りの米国債券はステーブルコインよりも安全性が高く、必然的に大量の仮想通貨ファンドが集まることになる。これは、Tether、Circle、Makerdaoが現在行っていることであり、多くのRWA起業家が推進している方向性でもある。つまり、ユーザーがステーブルコインの保有と米国債券の収益を組み合わせるのを簡単に支援できるものであり、この方向性には弁護士も必要である。オフチェーンのコンプライアンス問題を支援します。
Q2. 法曹界の視点とWeb3ビジネスの視点はどちらが重要ですか? Web3 弁護士の業界における重要性をどのように考えていますか?
Sullivan:
「弁護士になるには、法律に関する知識だけでなく、ビジネスに関する知識も必要です。」これは特に Web 3 市場で顕著です。多くの弁護士は法的側面を理解しており、法的知識を利用して契約の枠組みを構築できますが、業界の内部知識や市場の発展と変化については理解が不足しています。しかし、多くの場合、弁護士がクライアントに、自分たちのために業界の「科学の普及」に時間を費やすよう直接依頼するのは簡単ではありません。しかし、Web3 業界の弁護士が基本的なビジネス知識を誤解していると、少なくともクライアントに専門性を疑問視させ、最悪の場合、クライアントの経済的安全や将来の収益に影響を与える可能性があるため、依然として重要です。 Web3 ビジネスの視点を持つこと。
以下は、Web3 ビジネスに対する一部の伝統的な弁護士の理解における逸脱の可能性です。
トークン発行
すべての Web3 プロジェクトがトークンを発行する必要があるわけではなく、Metamask、Opensea、Coinbase はいずれもユーザー数と人気が高い Web3 プロジェクトですが、いずれもトークンを発行していません。しかし、トークンの発行を計画している場合は、トークンの発行時期、パブリック チェーンの選択、トークンのロック解除とリリース、トークンの権利の資金調達構造 (個々のトークンまたは株式) などの問題について話し合う必要があります。マップされたトークン)をプロジェクト チームと事前に共有し、コミュニケーションを取り決めます。
トークンロック解除契約
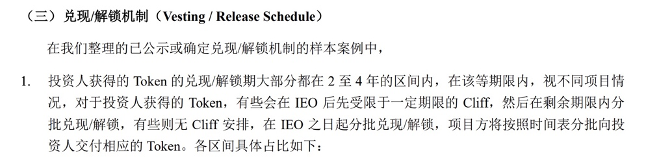
ある法律事務所は、トークンの権利確定セクションでは IEO のロックアップ期間についてのみ言及されており、IDO、エアドロップなどは含まれていないと述べました。しかし実際には、IEO は、Binance の Launchpad など、プロジェクト当事者がコインを発行する方法の 1 つにすぎません。契約でプロジェクト チームがトークンを発行するための定義ポイントとして IEO を使用している場合、プロジェクト チームが IDO またはエアドロップを通じてトークン発行を行う場合、投資家はトークンのこの部分を利用できない可能性があり、投資家は待たなければなりません。 Matcha などの取引所は、プロジェクト側に株式をリクエストできる通貨を迅速にリストします。一般的に、契約のこの部分では、トークン生成イベントの定義を使用してプロジェクト当事者の通貨発行を規定することができ、これは現在のプロジェクト当事者のさまざまな通貨発行方法をカバーするだけではありません。現在は登場していないが将来登場するであろう通貨発行方法もカバーできます。結局のところ、多くの通貨発行方法は近年登場したばかりであり、市場の急速な発展に伴い、将来的には異なる通貨発行方法が登場することが予想されます。
Web3 の投資と融資に関する解説記事
株式・通貨による資金調達の仕組み
他のファンドの友人が、株式マッピングトークンに投資していると私に尋ねましたが、プロジェクト当事者は SAFT を送信しましたが、それが大丈夫かどうかはわかりませんでした。しかし、実際には、SAFT の正式名は Simple Contracts for Future Tokens であり、これにはトークン契約のみが含まれ、株式は含まれません。これを締結すると、後の段階で多くの問題を引き起こす可能性があるため、株式契約とトークン子会社契約を組み合わせるのが正しい枠組みとなります。
業界の枠組み
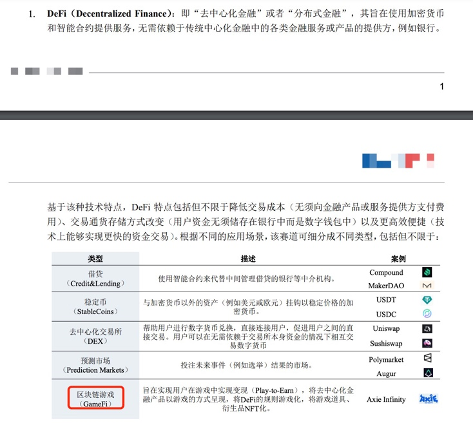
Web3 の業界分類について話すとき、ある法律事務所はブロックチェーン ゲーム GameFi を DeFi の下位部門として分類しました。トラックの分割自体は文字通りである必要はありませんが、東西両方の Web3 財団は依然としてゲームを DeFi と同じくらい重要な別個のトラックと見なします。優れたマッピング フレームワークは、契約の詳細を合意する際に役割を果たします。たとえば、クロスチェーン ブリッジ プロジェクトへの資金調達の場合、ハッカーや技術的インシデントに対するリスク責任の分担について詳細に合意することができます。 (クロスチェーンブリッジは近年非常に人気があるため)ハッカー攻撃に対して脆弱です)。
Web3 の投資と融資に関する解説記事
資金のための安全なホスティング プラットフォーム
Web3 業界の弁護士は、法的規定を理解するだけでなく、最大限のセキュリティを確保するためにどこに資金を投入するかなど、多くの業界知識を知っていることが最善です。この問題が発生するのは、オフラインでチャットしているときに、弁護士の友人が「有名な」取引所に資金を預けることができるが、業界の経験豊富な人々はこの取引所の隠れた危険性を知っており、資金を保管するためにその取引所を選択しないと述べたためです。この種の情報は公開情報では見られないことが多く、問題を認識するには業界内のコミュニケーションが必要です。
さらに、Web3 法律業界の重要性については、2017 年の強気相場サイクルでは、多くの投資家が契約書に署名したり契約を開始したりすることなく、直接お金を払って株式を取得するだろうと感じていますが、この現象は 2021 年にはあまり見られなくなるでしょう。 。業界が拡大するにつれて、コンプライアンスに対する注目も徐々に高まっています。将来的には、Web3 弁護士に対する市場の法務需要も増加するでしょう。これは多くの弁護士友人にとって朗報となるはずです。
Q3. ブロックチェーンプロジェクトファイナンスの一般的な方法をいくつか紹介していただけますか? Web3 企業はなぜ株式ファイナンスではなくトークンファイナンスを選択するのでしょうか?
Sullivan:
ブロックチェーン プロジェクトへの投資と融資には、次の 4 つの一般的な取引構造があります。
(1) 個別のエクイティ・エクイティ・ファイナンス。このタイプの資金調達構造は従来のエクイティファイナンスに似ており、プロジェクトの初期段階ではSAFE[1]契約が直接使用され、中期以降の段階ではSPA、SHA、MAAなどを使用して契約が形成されます。株式投資構造の完全なセット。このカテゴリは Web3 プロジェクト融資ですが、その融資構造は従来の資本市場融資と非常に似ています。
(2) 個別のトークン通貨の権利融資。主な症状は SAFT と TPA です。 SAFE と同様に、SAFT に署名する理由は、その利便性、迅速に協力に達することができ、詳細は後で交渉できることです。
(3) 株式マッピングトークン。北米のプロジェクトは現在、この資金調達構造を好んでいます。これには、基本的に株式購入契約、投資家の権利契約、優先拒否権および共同販売契約、議決権契約に加えて、トークンの購入に対するトークンマッピング契約のワラントが含まれます。投資家は実際に株式に投資するため、コンプライアンスの観点からはこの構造の方が便利な場合がありますが、プロジェクト当事者は投資家に後で非常に低い価格でトークンを「購入」する権利を与えます。言い換えれば、投資家の株式が利用できなくなった場合、その投資家の将来のトークンの「購入」権利も譲渡されます。以前のプロジェクトの場合は、SAFE プラス トークン マッピング プロトコルを直接使用することもできます。
(4) 株式および通貨権の並行融資。同じ資金調達ラウンドで、プロジェクト当事者は株式ファイナンスと通貨権ファイナンスの両方を実行します。トークンの「購入」株式が株式に拘束される株式マッピングのトークン構造とは異なり、株式と通貨の権利の並行融資構造では、投資家が株式部分を売却した場合でも、トークンの株式部分は依然として保持されます。少数のプロジェクト当事者は、SAFEとSAFTを柔軟に組み合わせたモデルであるSAFTE構造を選択し、プロジェクト当事者は開発状況に応じて投資家に対する株式や通貨の権利を柔軟に調整します。
さらに、最近では、以前に株式融資のラウンドを行ったことがあるが、今度は通貨融資のラウンドを追加したいと考えている、または以前は通貨融資を行っていて、今度は新たな株式融資のラウンドを追加したいと考えている多くのプロジェクト関係者に遭遇しました。融資。このような状況を鑑み、通貨権のみをもう一ラウンド調達したり、株式だけをもう一ラウンド調達したりすると、前ラウンドの投資家の権利利益に影響を及ぼすことになります。実際、より良いモデルは、前回のラウンドが個別の株式または通貨による資金調達であったかどうかに関係なく、このラウンドはカナダドルの資金調達構造に変換されるというものです。前のラウンドが株式ファイナンスであった場合、新しいラウンドは前のラウンドの投資家に無料のトークン株式を与え、前のラウンドが通貨株式ファイナンスの場合、新しいラウンドは前のラウンドの投資家に無料の株式を与えます。これは、各ラウンドにおけるプロジェクト側と投資家の利益構造のバランスを取るより良い方法です。
Web3 企業が株式融資ではなくトークン融資を選択する理由については、プロジェクト当事者や投資家によって好みが異なります。一般に、Web3 ネイティブ ファンドはトークン ファイナンスを好みますが、従来の USD ファンドは株式ファイナンスを好みます。 Web 3 の投資家は、流動性を引き出すのが簡単で、面倒な株式資本市場の上場を行う必要がないため、トークンを好みます。プロジェクト当事者が取引所またはその他の方法でトークンを発行するだけで済み、初期の投資家を簡単に引き付けることができます。プロジェクトのトークンを販売して利益を得ます。一部の伝統的な米ドルファンドは、コンプライアンスや財務報告の観点からより適切な説明と開示を容易にするため、株式を好む場合がありますが、結局のところ、投資ファンドは登録株式に相当し、LPにとって理解しやすいのです。
Q4. トークンの投資および融資契約における主な懸念事項は何ですか?
Sullivan:
私はこれまで数十件のWeb3プロジェクトの投融資契約を扱ってきましたが、EigenLayerのような優良プロジェクトを含めた融資契約の内容は、一部の信頼性の低いプロジェクト当事者が送るものとは内容が異なると感じています。プロジェクト関係者の中には口頭では自分たちのプロジェクトに自信を持っている人もいますが、契約書の内容がソフトラグの準備段階のものであれば、プロジェクトの信頼性に疑問が生じます。逆に、信頼できるプロジェクト当事者であれば、契約書の随所に、プロジェクト当事者が投資家との利益関係のバランスをとろうとしていることが感じられます。以前、海外のプロジェクトのパーティーでお会いして、楽しく話していましたが、契約書に問題があり、その後のやり取りで相手の方がかなり強気で修正に応じてくれず、半年ほど経ってから連絡があり、契約は変更される可能性があると述べた。そして今、このプロジェクトは廃止されました。 Web3 市場自体の環境は複雑であるため、契約側はこれらの問題にさらに注意を払うことができます。
一般的な Web3 投資および融資契約構造の内容に加えて、Web3 ファンドまたはプロジェクト関係者が契約書でさらに注意を払う必要がある点は次のとおりです。
評価
独自の契約で合意されたプロジェクトの評価に加えて、ここでの評価では、株式をトークンにマッピングする際のマッピング比率にもさらに注意を払う必要があり、これは投資家にとって不利になる可能性があります。たとえば、プロジェクト当事者は 1:1 マッピングを主張していましたが、実際に契約を確認したところ、株式シェアの 10% を投資していましたが、トークンシェアの 5% しかマッピングされていませんでした。注意を怠ると、契約上のマッピング比率が引き下げられ、その結果、プロジェクトの評価額が偽装上昇することになります。
ロック解除方法とロック解除期間
トークンファイナンス契約では、トークンのロック解除方法、分配率、ロック解除期間などに注意する必要があります。 VC の場合、ロック解除期間が短いため、トークンをより早く取得するのに役立ちます。ただし、トークンのロックアップ期間が非常に長く、5 年に及ぶプロジェクトもあります。交渉しないと投資家にとって非常に不利な条項となるので注意が必要です。
リスクの責任分担と回避
一部のプロジェクト契約では、トークン投資家は現地の規制遵守問題、税金問題、ハッカーによる盗難リスク、技術的問題、人的問題、不可抗力についての責任を免除されると記載されています。条項においても、いつでもプロジェクトが継続的に完了できなくなる可能性があるというリスクが巧みに表現されているため、投資家は上記の点を投資判断の際に事前に考慮することが最善です。 。逆に、プロジェクト当事者が規約に将来発生する可能性のある問題点を記載し、プロジェクトの継続が困難な場合には運営費や賃金などの必要経費の一部を差し引くことに同意するケースも見かけました。 、超過額は投資家に返金されます。
通貨発行の方法と時期をめぐって議論がある——長期ストップ日
一部のプロジェクト当事者は資金調達時に将来的にトークンを発行するかどうか、いつ発行するかを最終的に決定しておらず、トークンへの投資を希望する投資家はこの点について交渉を繰り返すことになる。実際、調整方法は、ロングストップ日条項を書くことです。つまり、2 年などの最新の通貨発行時期について合意し、プロジェクト当事者が 2 年後に通貨を発行しない場合、投資家は 2 つの期限を設けることになります。オプション: 新しい契約に署名するか、契約を補足するか、通貨発行時点の確認を継続するか、必要な費用を差し引いた後に以前の投資額を返還するかを選択できます。このような柔軟な設計条件は、プロジェクト当事者と投資家の両方にとって有益です。
最優遇待遇条項
多くの SAFT にはこの条項がなく、投資家が提案しても追加することに消極的なプロジェクト関係者もいます。投資家にとって、プロジェクト当事者がこの条項を追加しない場合、他の投資家が今回の資金調達においてより有利な投資条件を得ることになる可能性があります。ただし、あなたがフォロワー投資家の場合、得られる投資条件がリード投資家ほど良くないのは普通のことです。
論争の解決
紛争解決の部分では、通常、カリフォルニア、香港、シンガポールなどで訴訟または仲裁が行われることが契約書に明記されています。香港の Web3 システムの改善により、将来的には香港での仲裁によってさらに多くの紛争が解決される可能性があります。アジアの投資家の場合は、できるだけ近い紛争解決場所を選択することをお勧めします。さらに、一部のプロジェクト関係者は公然と資金を調達し、多額の消費を目的として投資家から悪意を持って資金を騙し取り、犯罪捜査を通じて一部の投資家は一部の金額を取り戻すことができます。
[1] SAFE は、プロジェクト当事者と投資家の評価額の相違の問題を解決するのに役立ちます。たとえば、プロジェクト当事者は評価額が 2,000 万米ドルであると信じており、投資家は評価額が 1,000 万米ドルであると信じています。より適切な。 SAFE制度により評価額の上限は1,500万米ドルに設定されており、プロジェクトが2,000万米ドルの評価額に従って資金調達が完了した場合、投資家は合意された1,500万米ドルの評価額に従ってプロジェクトを進めることができます。同様に、プロジェクト当事者がその後の資金調達で 1,000 万米ドルの評価額のみを調達した場合、投資家は対応する株式を 1,000 万米ドルで取得することもできます。 SAFE は、初期段階で 2 者間の協力モデルを決定するのに役立ちます。SAFT と SAFE は同様の目的を持っていますが、内容と焦点が異なります。
特別な声明:
この記事は上海マンキュー法律事務所のオリジナル記事であり、著者の個人的な意見を表明するだけであり、特定の事項についての法律相談や法的意見を構成するものではありません。記事の転載が必要な場合は、まんくん法律事務所スタッフ:MankunLawFirmまでご連絡ください。





