


LDマクロウィークリーレポート:中国の悲観は底を打つと予想されるが、AIの長期的な受益者は誰なのか?


リスク資産市場は過去1週間で安定したが、人工知能テーマの急増、予想を上回る収益、景気が冷え込めば米連邦準備理事会(FRB)が利下げに移行するのではないかとの憶測など、資産市場全体で相反する動きが見られ、混乱が生じた。急激な上昇の後、投資家は今、楽観視するさらなる理由を失っている。最近、投資家心理の顕著な後退が見られるが、これは良性の兆候であり、中国経済見通しに対する悲観論は7月に底を打ったようであり、その可能性は高まっている。 NVDAの財務報告書は予想を大きく上回ったが、ファンドは市場からの撤退を選択し、AIの短期的な受益者としてAIの株価はすでに上昇しているため、ゴールドマン・サックスは長期的に受益者となる企業のどの株を買うべきか定量分析を行った。
米国市場
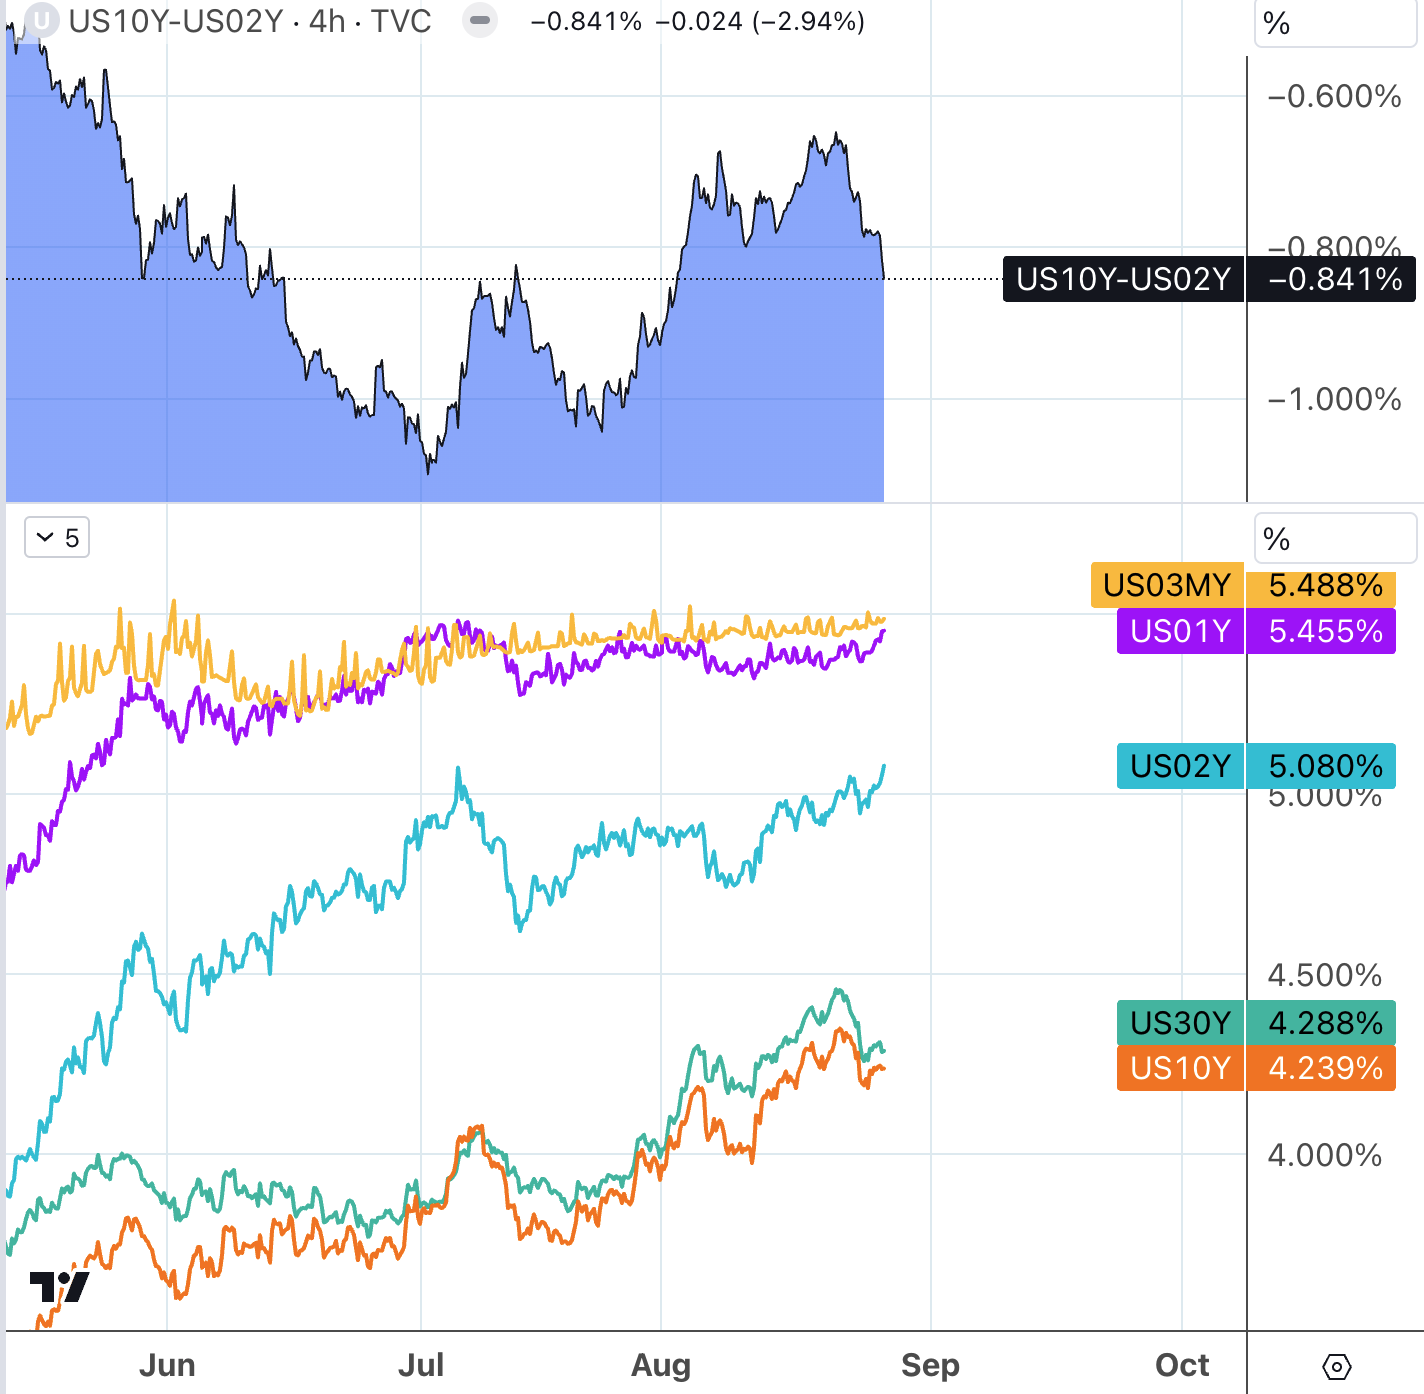
先週、金利市場では長期金利の上昇が一服し、短期金利が追い上げ、特に金曜日のパウエル議長のタカ派演説を受けて、2年米国債利回りは3月以来の高水準を記録した。
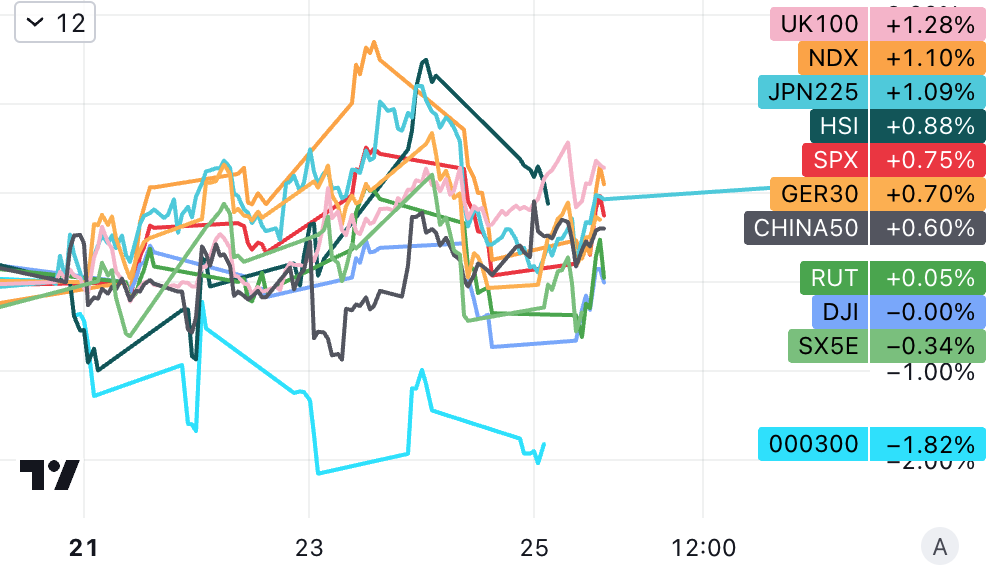
先週の米国の主要株価指数はパウエル議長の演説中に大きく変動し、最終的には下落して取引を終えた。
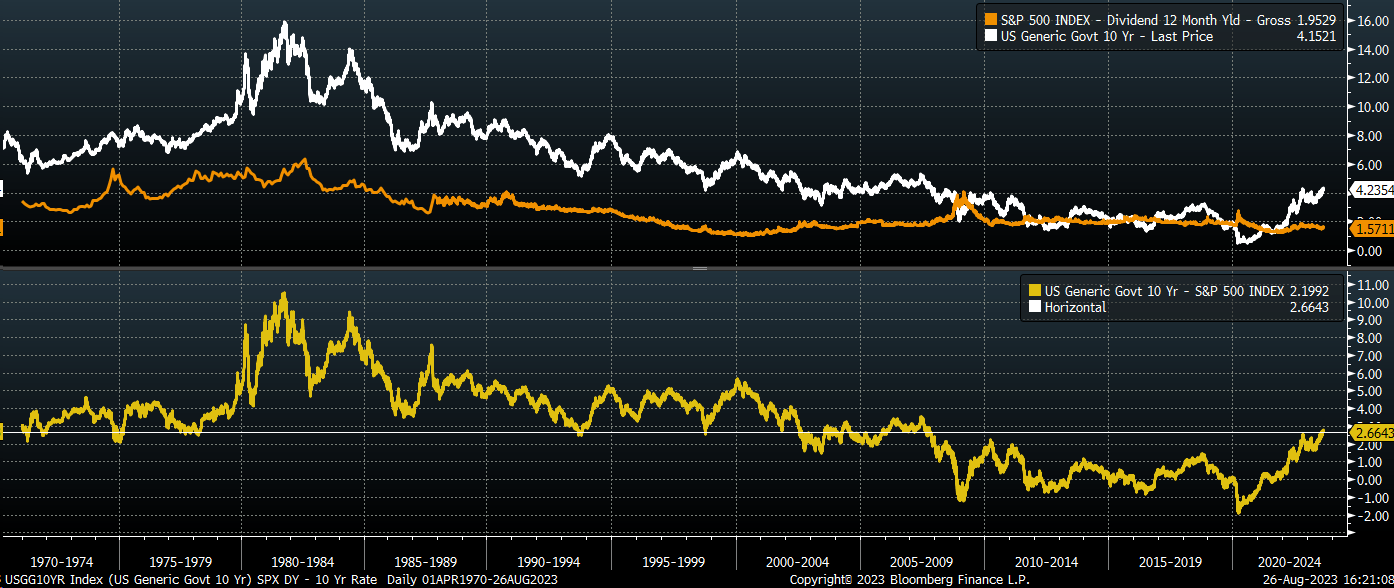
株式と債券の利回り格差が数十年に渡って極端な水準に達しているため、以下のことから分かるように、マネーはより慎重になっている可能性があります。
SP 500の現在の配当利回りは約1.58%ですが、10年債金利は約4.25%です。両者の差は2.66%で、2007年以来最大となった。
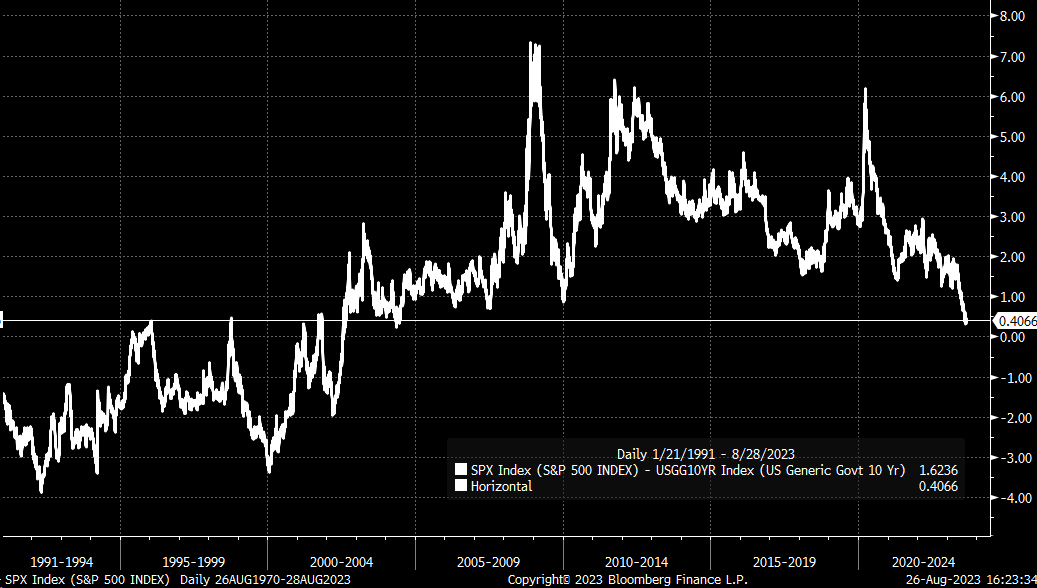
S&P500種の現在の利益利回りと10年債金利の差はわずか40ベーシスポイント(bp)で、2004年以来最小となっている。
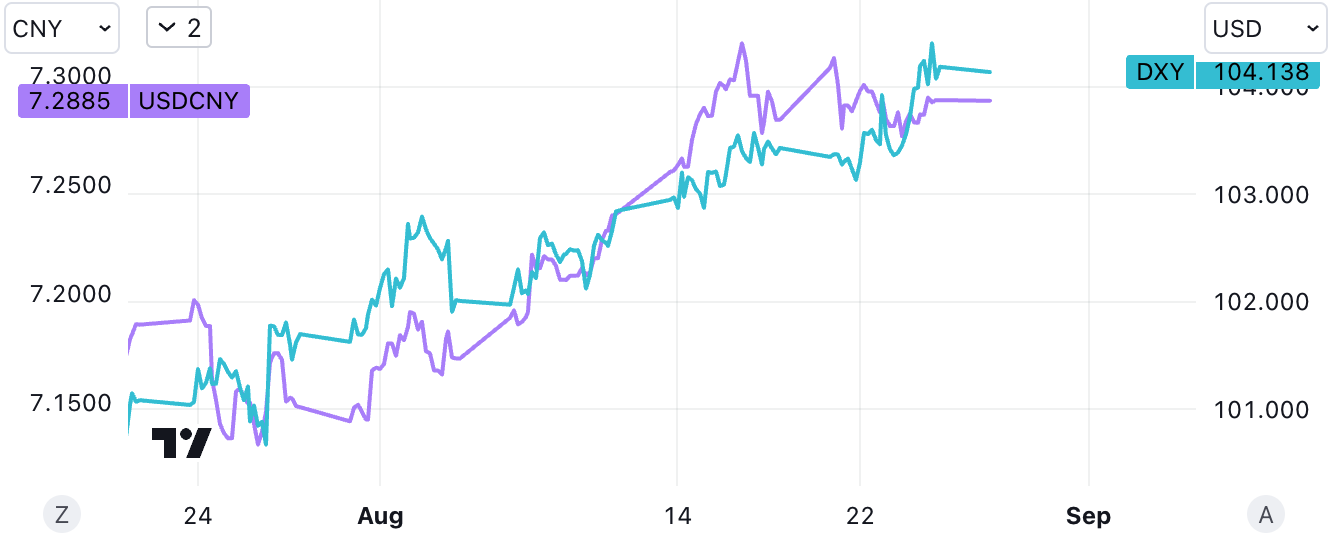
パウエル議長の発言中、ドル指数は103.75の日中安値を付けた。同氏の講演が終わるとすぐに、ドル指数は6月1日以来の高値となる104.45に反発したが、人民元は先週安定し、金曜日の終値は7.288で、重要な7.3の節目を割り込むことができなかった。
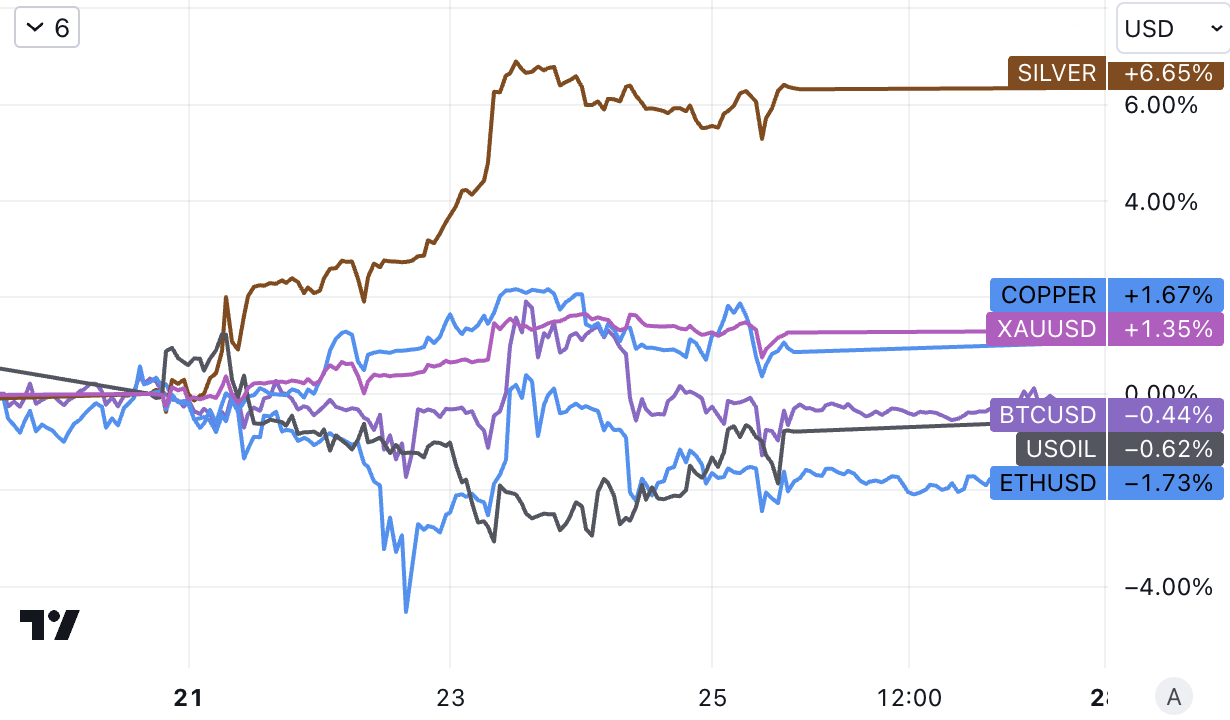
原油は若干安で取引を終了し、金、銀、銅は全面高で取引を終了し、仮想通貨は若干下落しました。ジャクソンホールでのパウエル議長の講演を前に米長期債利回りが低下したことに支えられ、金相場は7月中旬以来最高の週となった。
2023年のジャクソンホール会議でのパウエルFRB議長の演説には3つの重要なポイントがあったが、新しい情報はほとんどなかった:第1に、FRBは2%のインフレ目標の達成に引き続きコミットし、目標を容認または引き上げるという憶測を一蹴した。第二に、当局者らは必要に応じて金利をさらに引き上げる用意があり、インフレ率が納得のいくほど目標に近づくまで、つまり金利がより長期間高止まりする可能性が高いまで、借入コストを高水準に維持するだろう。最後に、2022年以降大幅な利上げを経験したFRBは現在、過剰な引き締めのリスクを警戒する段階にあり、経済の回復力の継続に必ずしも影響されることなく、将来の利上げについても慎重になるだろう。また、最近の市場の注目の中心である「中立金利」については明確な指針が示されていないため、今回の講演は現在の市場の不確実性を解決する効果は薄い。
金利先物市場の投資家らは、米連邦準備理事会(FRB)が年内に利上げを1回行うか据え置くかについて五分五分の予想を持っており、木曜時点では年内に利上げが行われる確率は約46%となっている。パウエル議長の演説後、予想はわずかに上昇して53%となった。今週はほとんど変化がなかったが、先週の32%より大幅に上昇した。来年6月までにFRBが金利を現在の水準から引き下げる確率は62%とみており、トレーダーらは予想の83%から低下した。 1週間前の予報。
株式市場の上昇、短期債券の大幅下落/長期債券の横ばい/ジャンク債は小幅ながらも上昇するという相反するパフォーマンスと、金とデジタル通貨の市場パフォーマンスが変動し、最終的には横ばいになることがわかります。投資家は現在全く異なる見解を持っており、長期的にも短期的にも膠着状態にある。
市場解説に関しては、「老債券王」ビル・グロス氏は金曜日のパウエル議長の講演について、10年米国債金利は将来4.5%に上昇する可能性があり、短期金利は今後4.5%に上昇する可能性があると考えていると述べた。彼は、パウエルの「The subtext」の方が長いと感じました。サマーズ元米財務長官は、パウエル議長の講演はFRBが少なくともあと1回、あるいはそれ以上の利上げが必要になるかもしれないことを意味していると考えている。サマーズ氏は、パウエル議長の発言は、FRBが中立金利が過去よりも高くなる可能性を受け入れていることを示していると考えている。
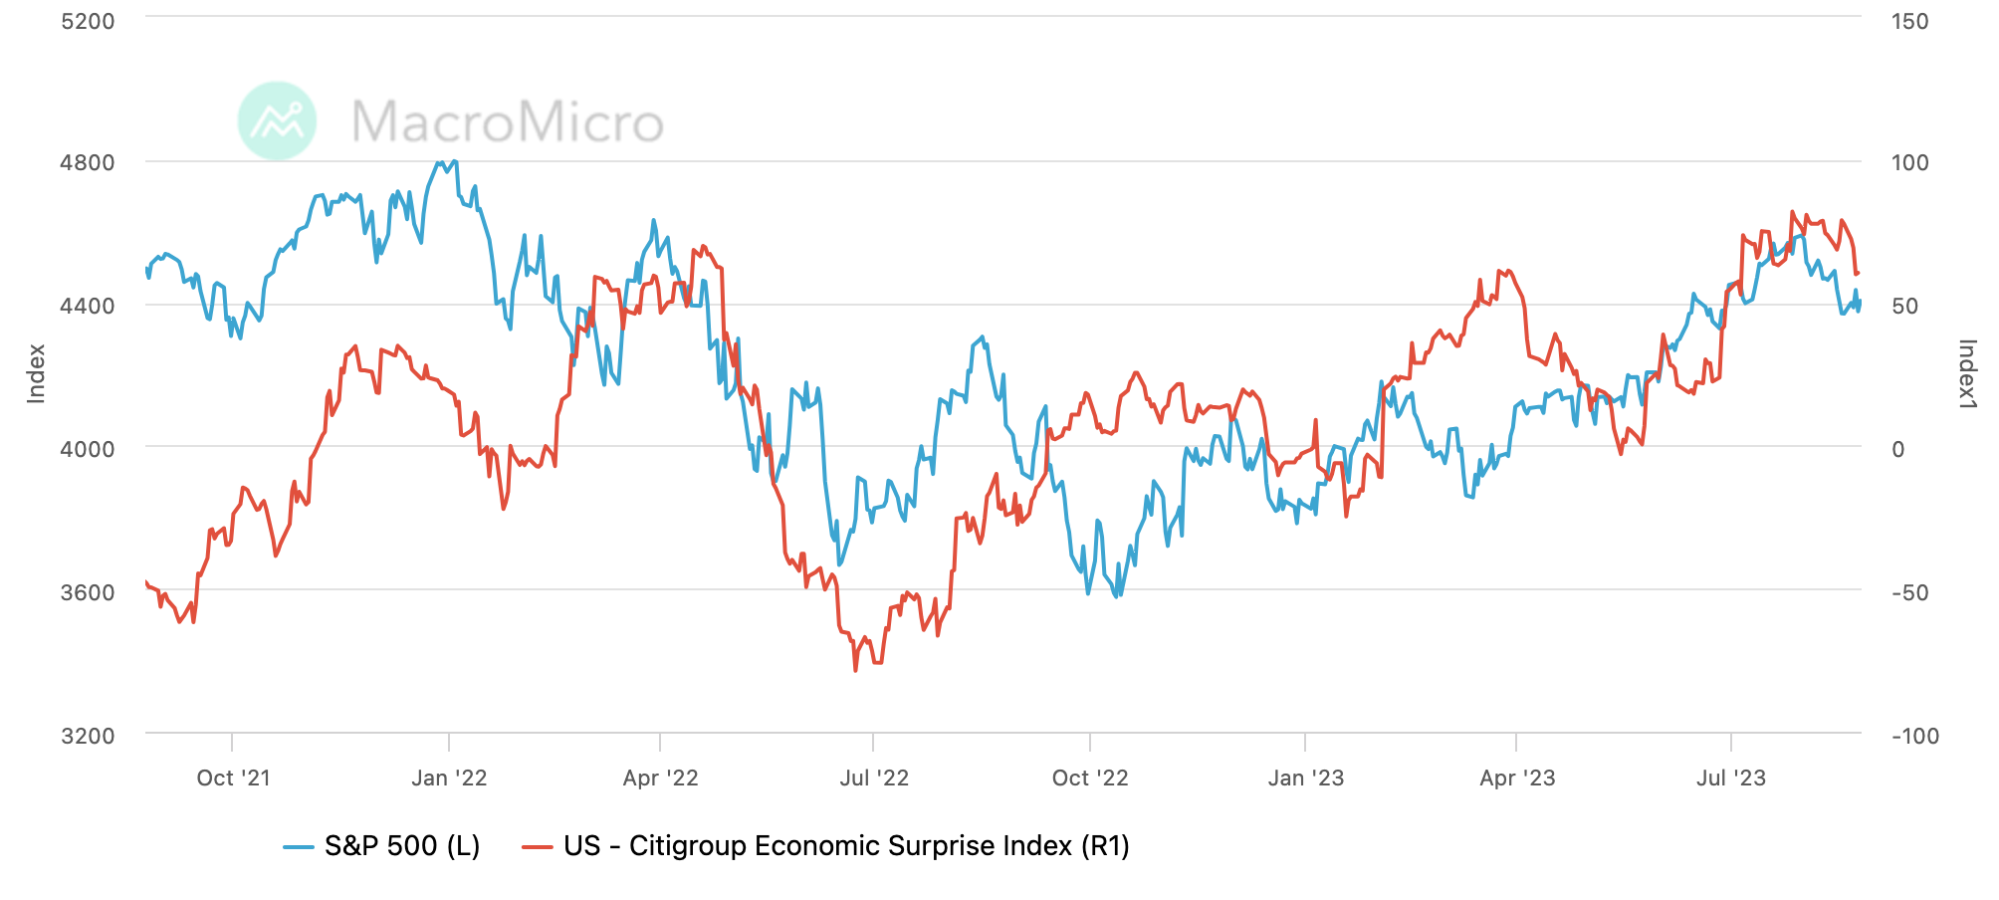
米国のエコノミック・サプライズ指数は先週わずかに低下しましたが、依然として昨年4月以来の高水準にあります。
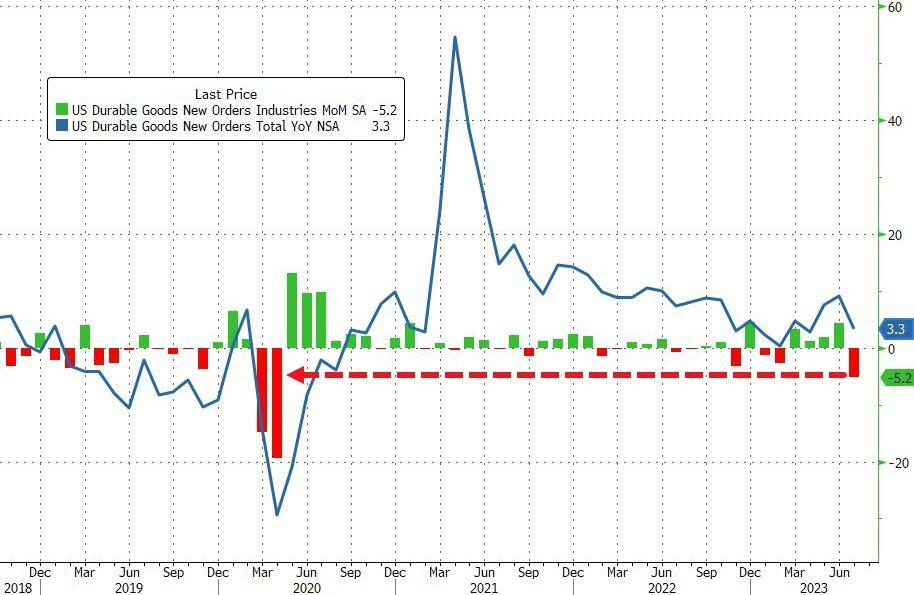
7月の米国の耐久財受注は当初値から5.2%減少し、感染拡大以来最大の落ち込みとなったが、これは主に前月に急増した非国防航空機受注が44%近く急減したことによるものである。
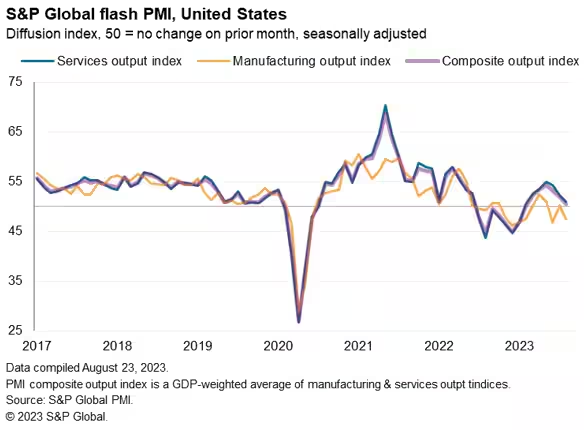
8月の米国マークイット製造業PMIの初期値は47で、今年2月以来の最低値、サービス業PMIの初期値は51で、2カ月ぶりの低水準、総合PMIの初期値は50.4でした。と今年2月以来の安値を更新した。アナリストらは、消費者需要が弱く、8月には企業活動がほぼ停止状態に陥り、第3四半期の米経済成長の力強さに疑問が生じたと述べた。
米国外
欧州汎Stoxx600指数は横ばいで終了した。中国の株価指数は大半が下落したが、初回住宅ローンに対する「ローンを組まなくても住宅を認める」制度や住宅販売向上に対する税還付などの政策支援策の導入により、不動産セクターは上昇した。さらに、株式市場は先週末、印紙税の半減、IPOと借り換えの監督の最適化、株式保有削減行動のさらなる標準化、資金調達マージン比率の低下などを含む政策支援を組み合わせて受けた。多くのアナリストは、A株が下落する可能性があると予測している。今週は目に見えるリバウンドが見られます。また、香港株式市場では印紙税が廃止される可能性があるとのニュースも流れている。
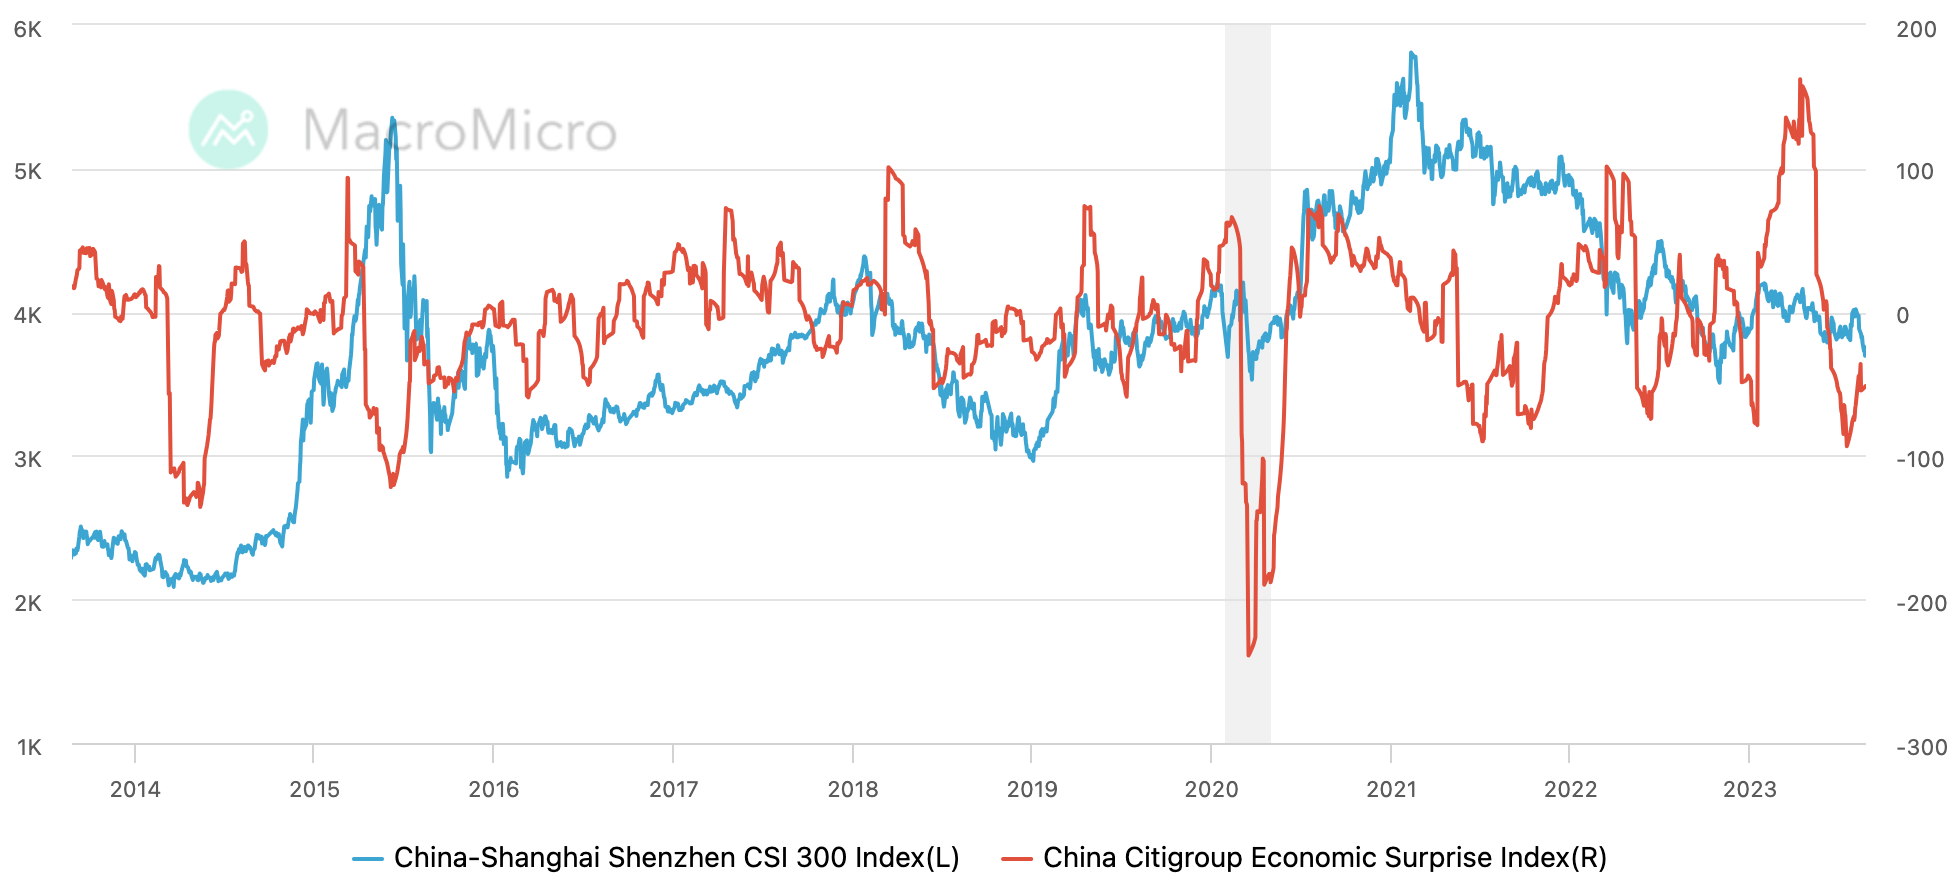
中国経済期待の悲観論は7月に底を打ったようで、2020年以降の新型コロナウイルス感染症流行による異例の期間が3年近く続いたことに加え、中国経済サプライズ指数は2015年以来非常に低く、これはちょうど2015年と重なっている。サイクルに関する米国の 2 つの極端な例:
中国市場では今年7月に投資家の動きが活発化し、公募ファンドの規模が再び最高値を更新し、ファンドの純資産額は414億3,100万元微減の4兆5,900億元となった。債券ファンドの純資産額は6月末比1786億9000万元増加し、4兆9400億元となった。また、海外市場の収益効果の影響を受け、QDIIファンドの純資産価値は7月に424億9,800万元増加し、規模は4,013億2,000万元に増加した。
資金の流れとポジション
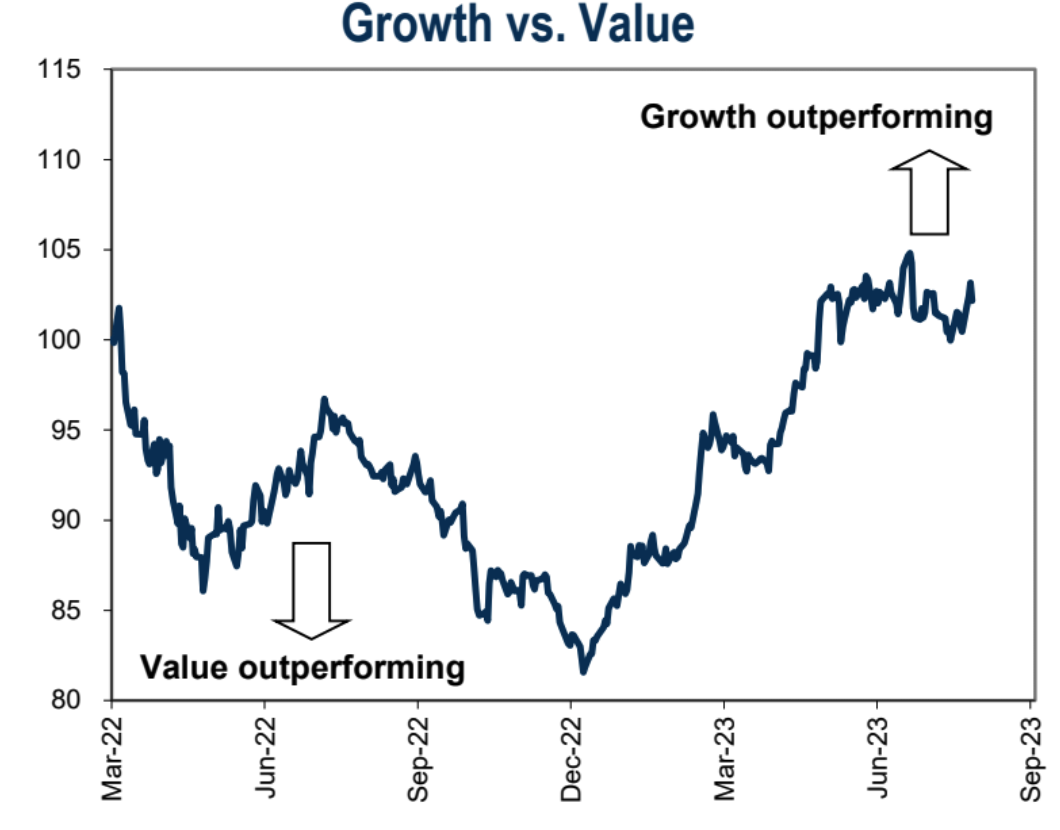
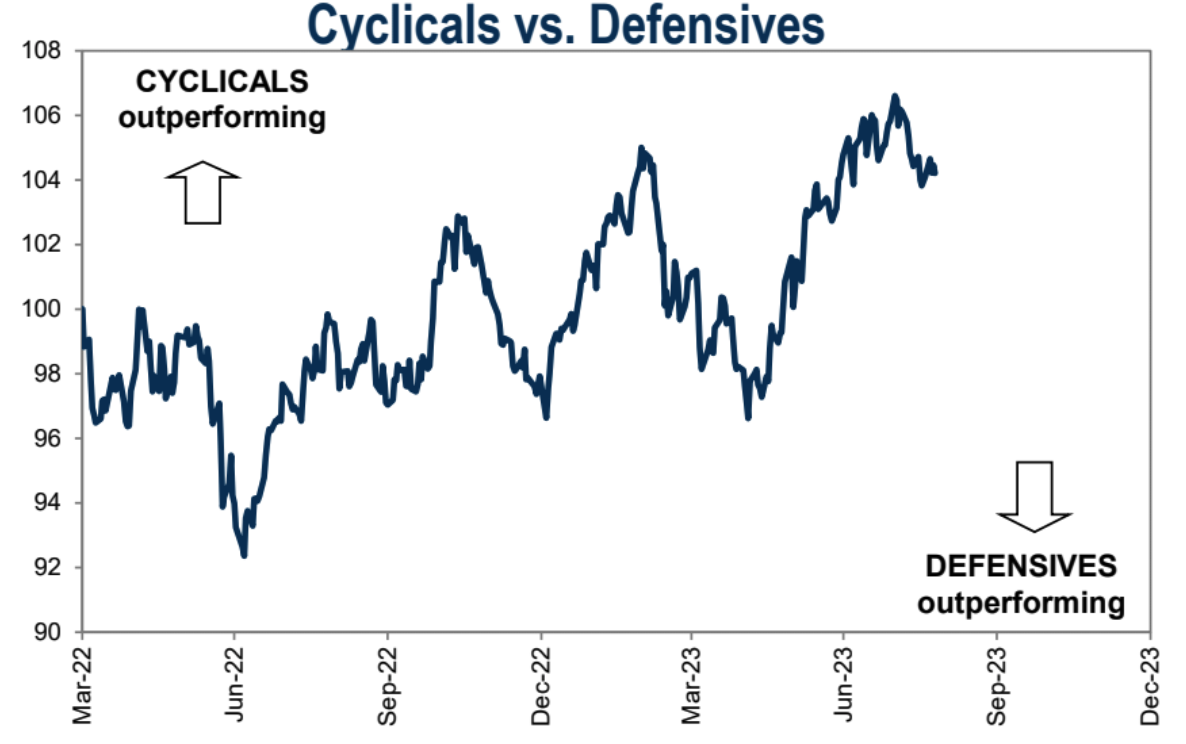
先週の市場は膠着状態にあり、ディフェンシブ株と景気循環株のパフォーマンスに明らかな違いはありませんでした。
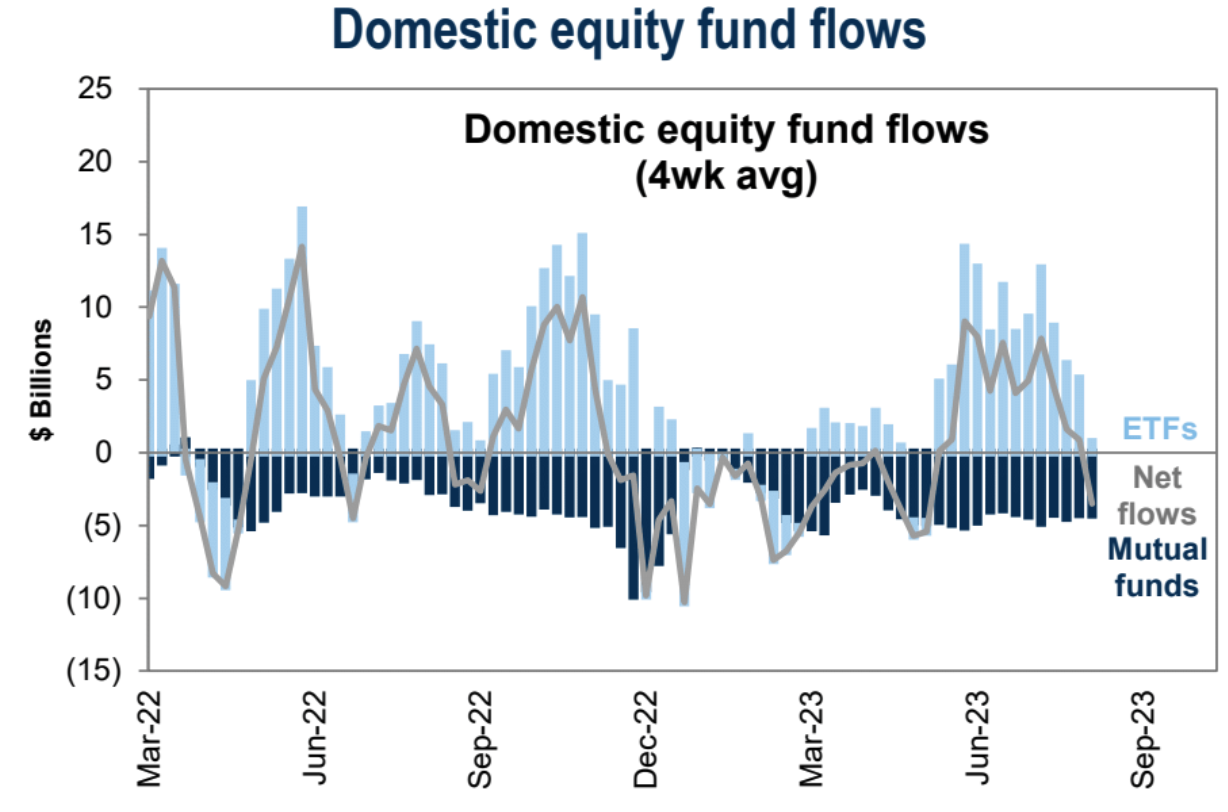
米国株式投資信託は先週、12週間ぶりに43億ドルの純流出を記録した。
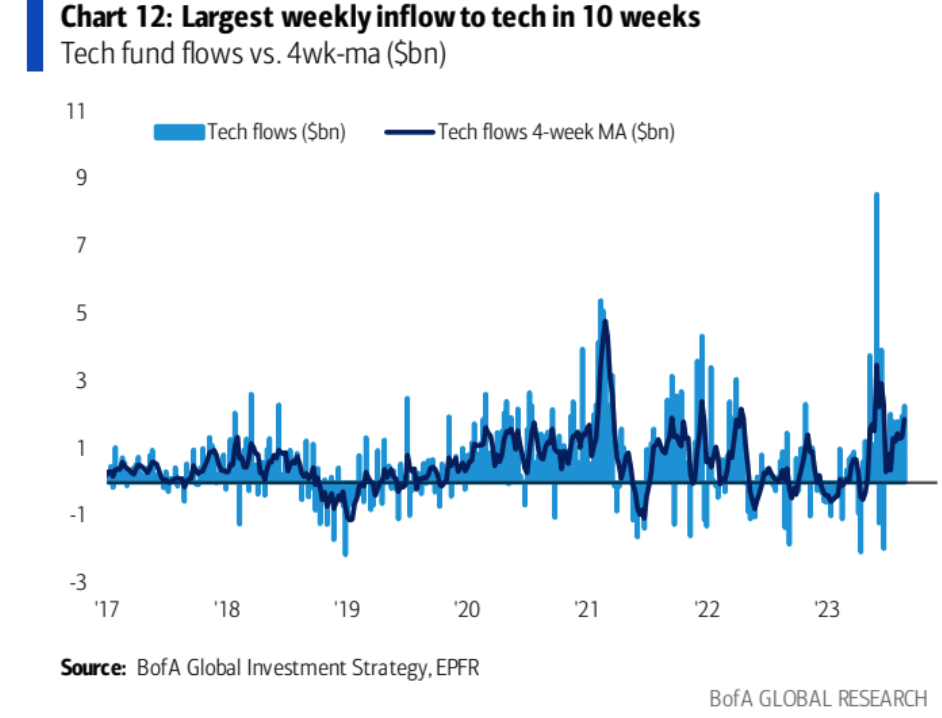
しかし、テクノロジーセクターのファンドは先週、過去10週間で最大の純流入を記録した。
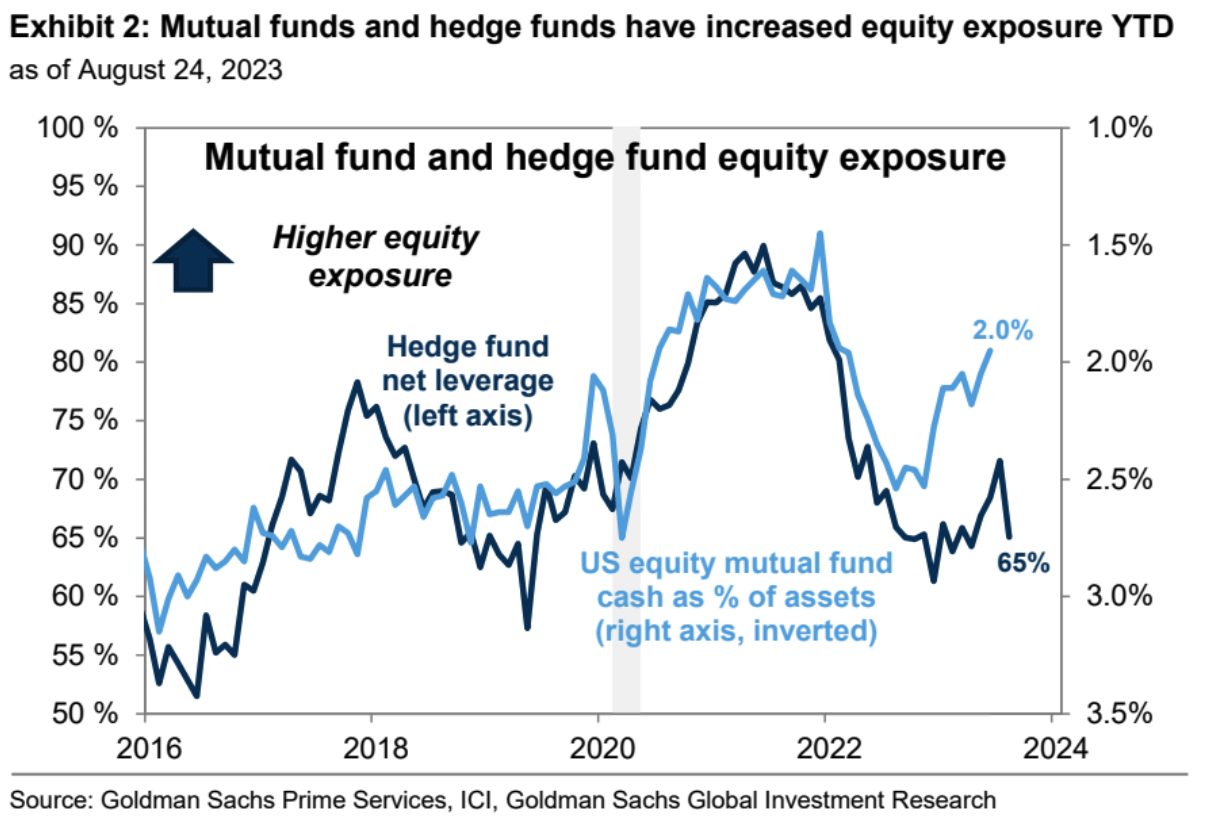
米国株ヘッジファンドのネットレバレッジは、第2四半期には70%の最高値まで上昇したが、先週は65%に低下し、過去5年間の過去データの50パーセンタイルよりも低かった。ファンドのポジションはそれほど高くはありませんが、増加しています。
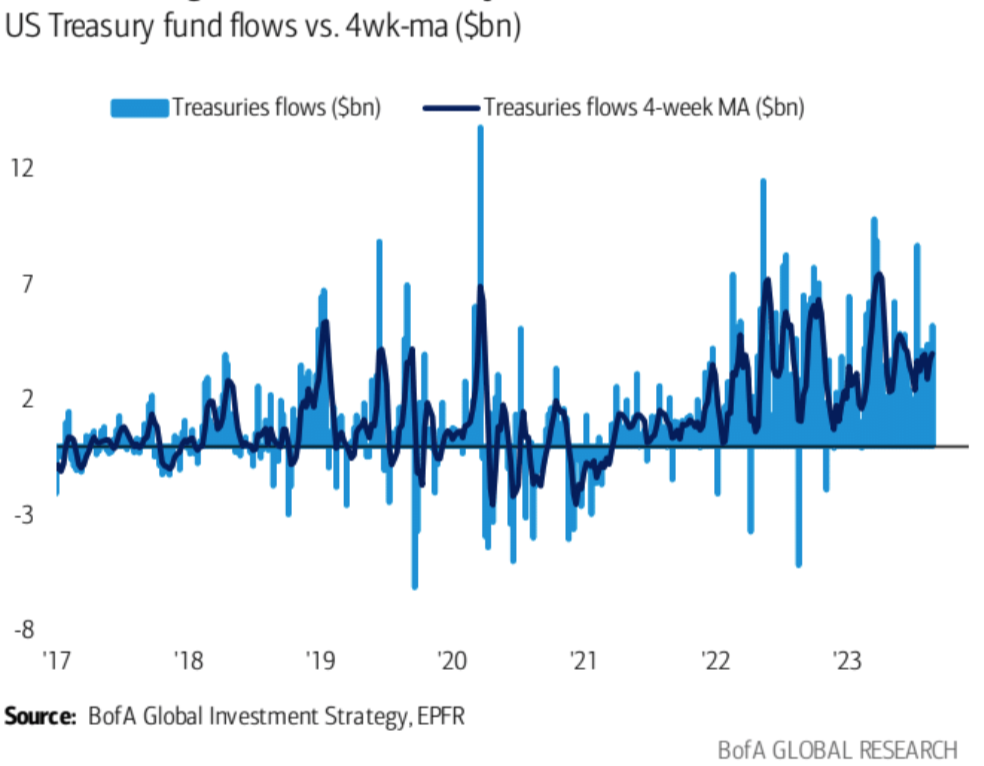
米国債券ファンドは28週連続で純流入(52億ドル増)を記録し、2010年以来最長となった。
感情指標
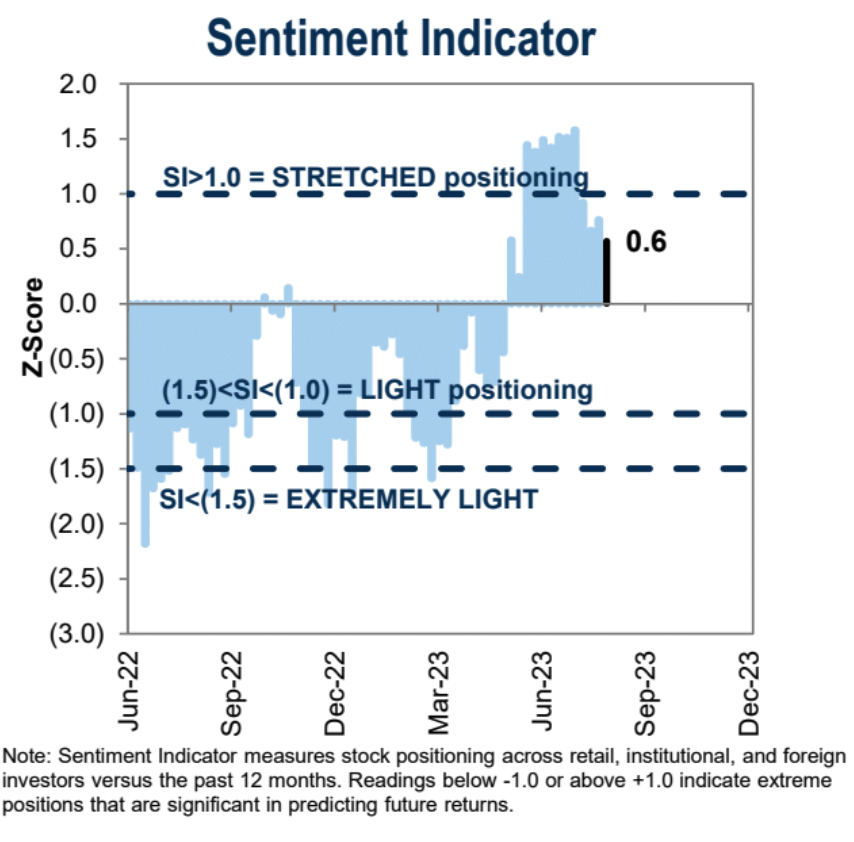
ゴールドマン・サックスの米国株センチメント指標は先週0.6と、前週の0.8から低下したが、依然として中立の範囲にある。
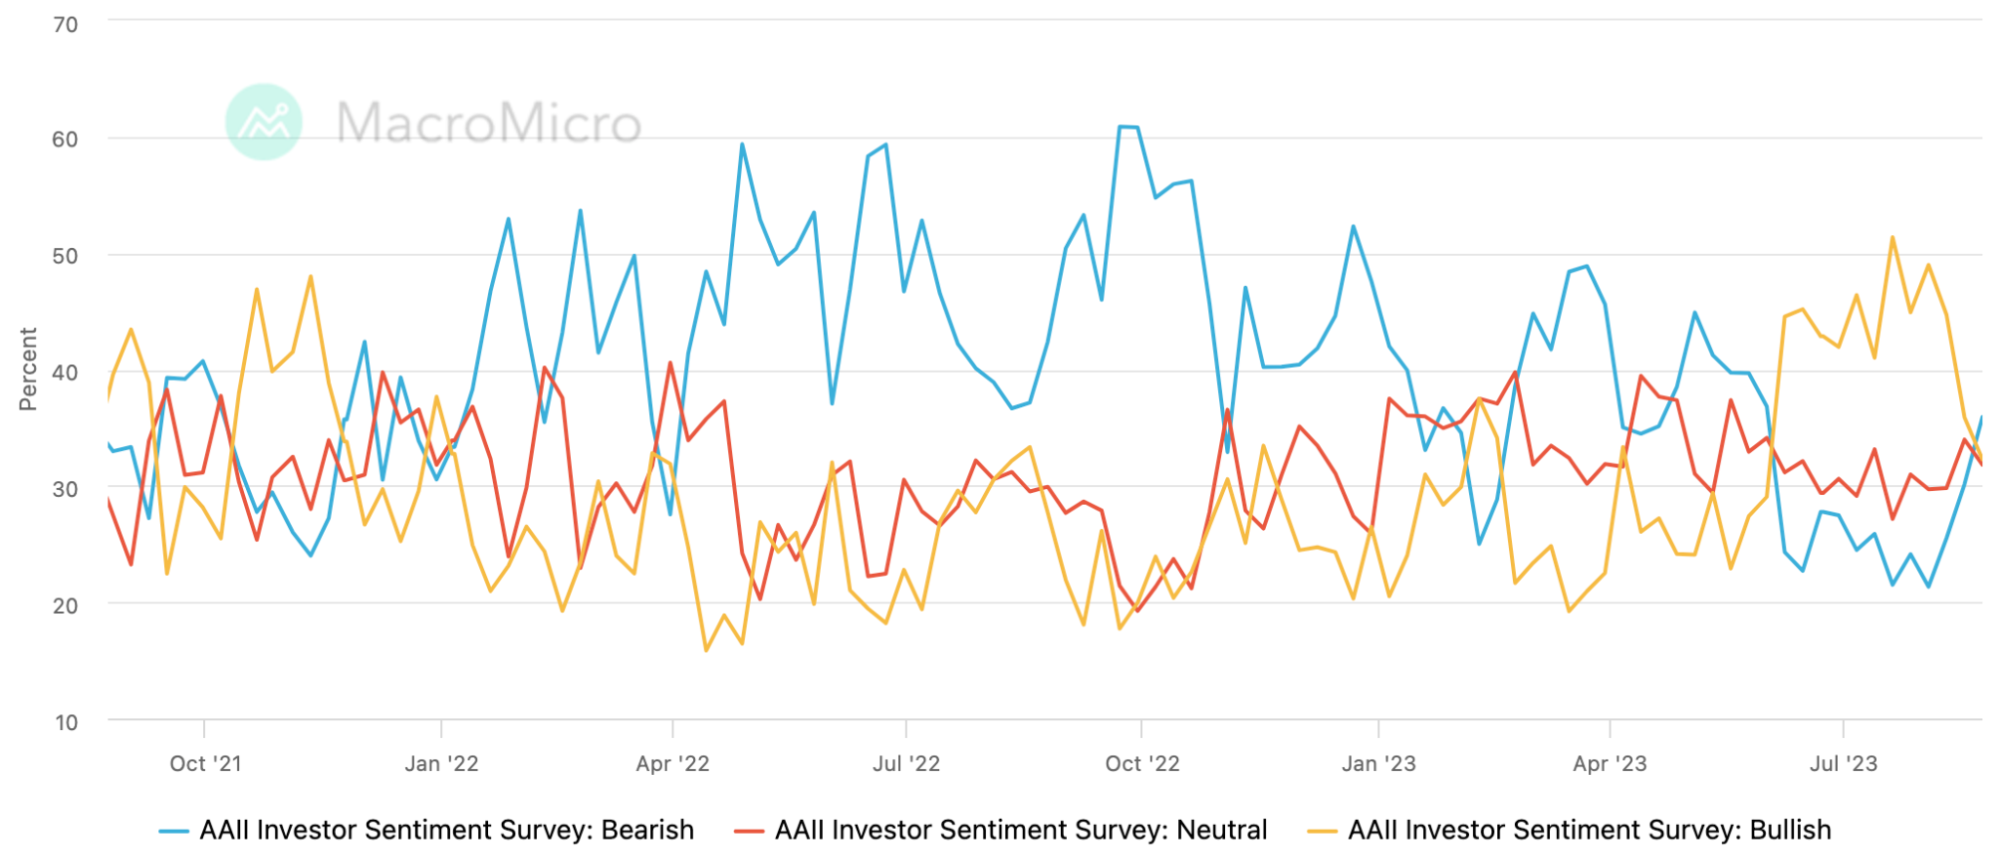
 AAII投資家調査では、強気ポジションの急激な減少と空売りポジションの割合の大幅な増加が見られ、6月初旬以来初めて、2つの比率は楽観的よりも悲観的となった。このような調整は良性である。楽観主義のレベルが高すぎました:
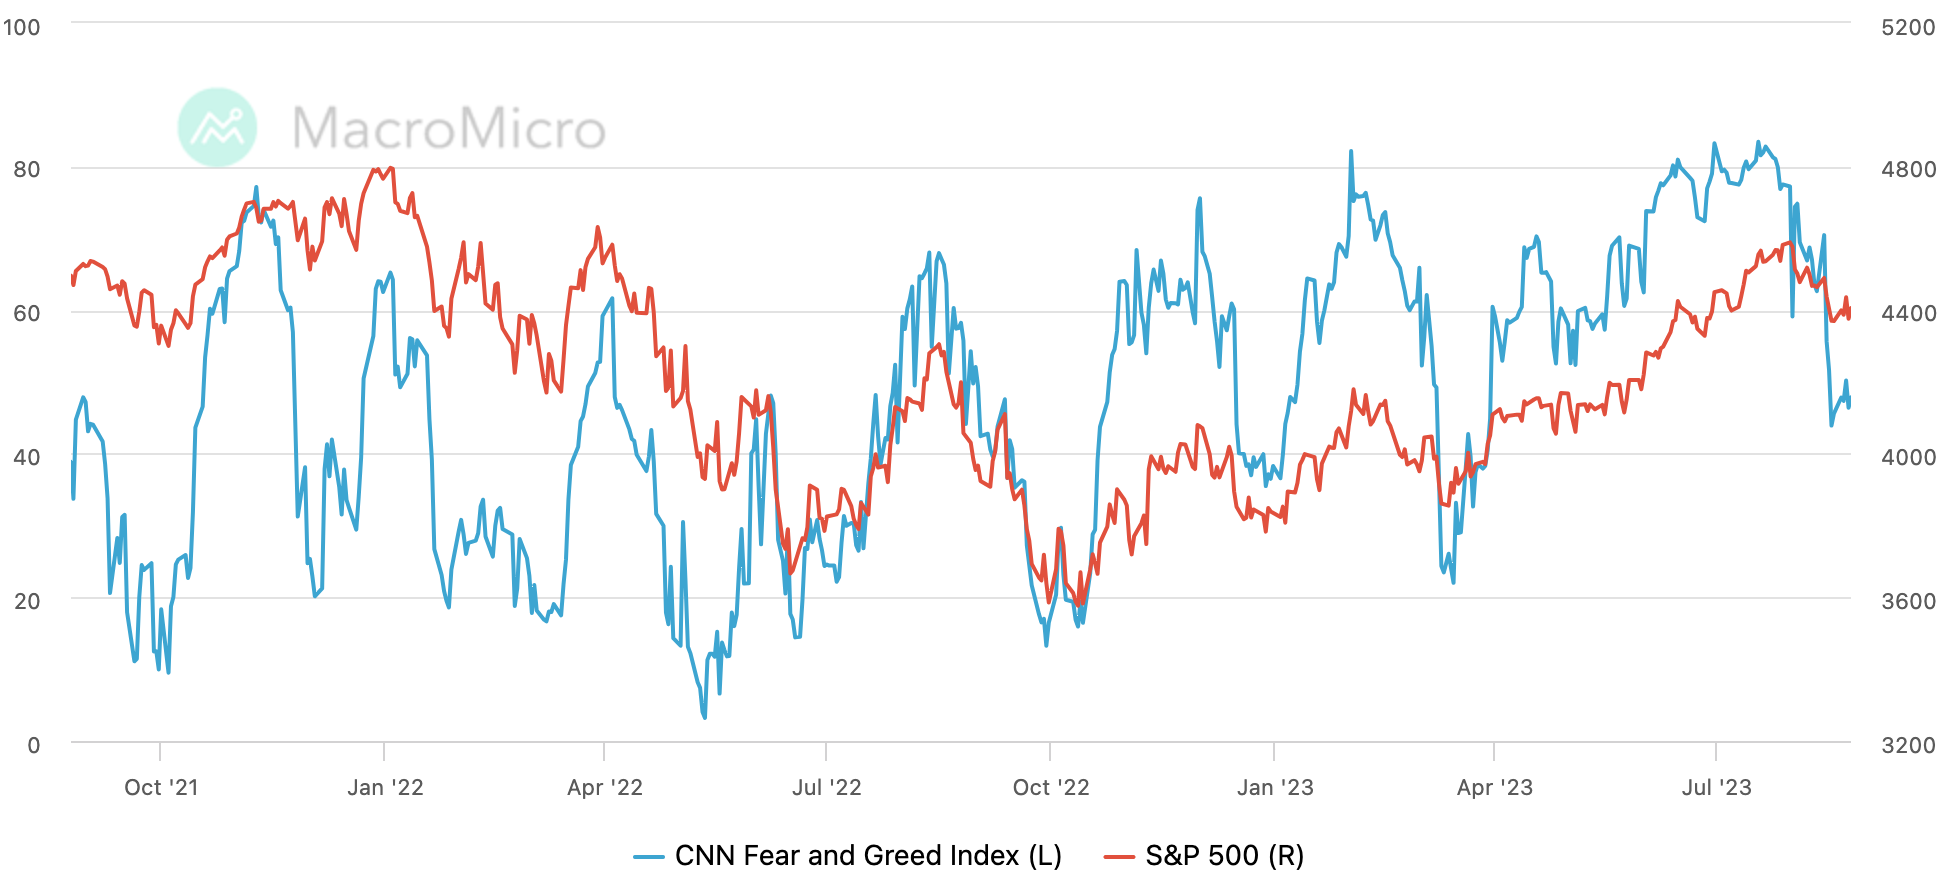
CNN 貪欲指数は、前週の大幅な低下の後、先週はほぼ横ばいでした。
暗号通貨
IRS、より厳しい課税要件を明らかに
米国財務省と内国歳入庁(IRS)は、CoinbaseやKrakenなどの仮想通貨取引プラットフォームに対し、既存のルールと同様に、2026年から顧客のキャピタルゲインやキャピタルロスなどの顧客取引の詳細を報告することを義務付ける新たな規則を提案した。株式および債券ブローカーの要件。この措置は、仮想通貨に関連する脱税と闘い、透明性を高めることを目的としています。
このニュースは、潜在的な投資収益をさらに低下させるため、中期的にデジタル通貨業界にとって明らかに大きなマイナスですが、施行は来年の1月までないため、市場はまだこれに敏感ではない可能性があります。しかし、長期的な見通しは、より準拠したアプリケーション シナリオの実現に役立つため、業界にとっては良いことです。
ステーブルコインの流れ
Glassnode の統計によると、集中型取引所のステーブルコインの残高はほぼ変わらず、440 万米ドルの少額の流出がありました。
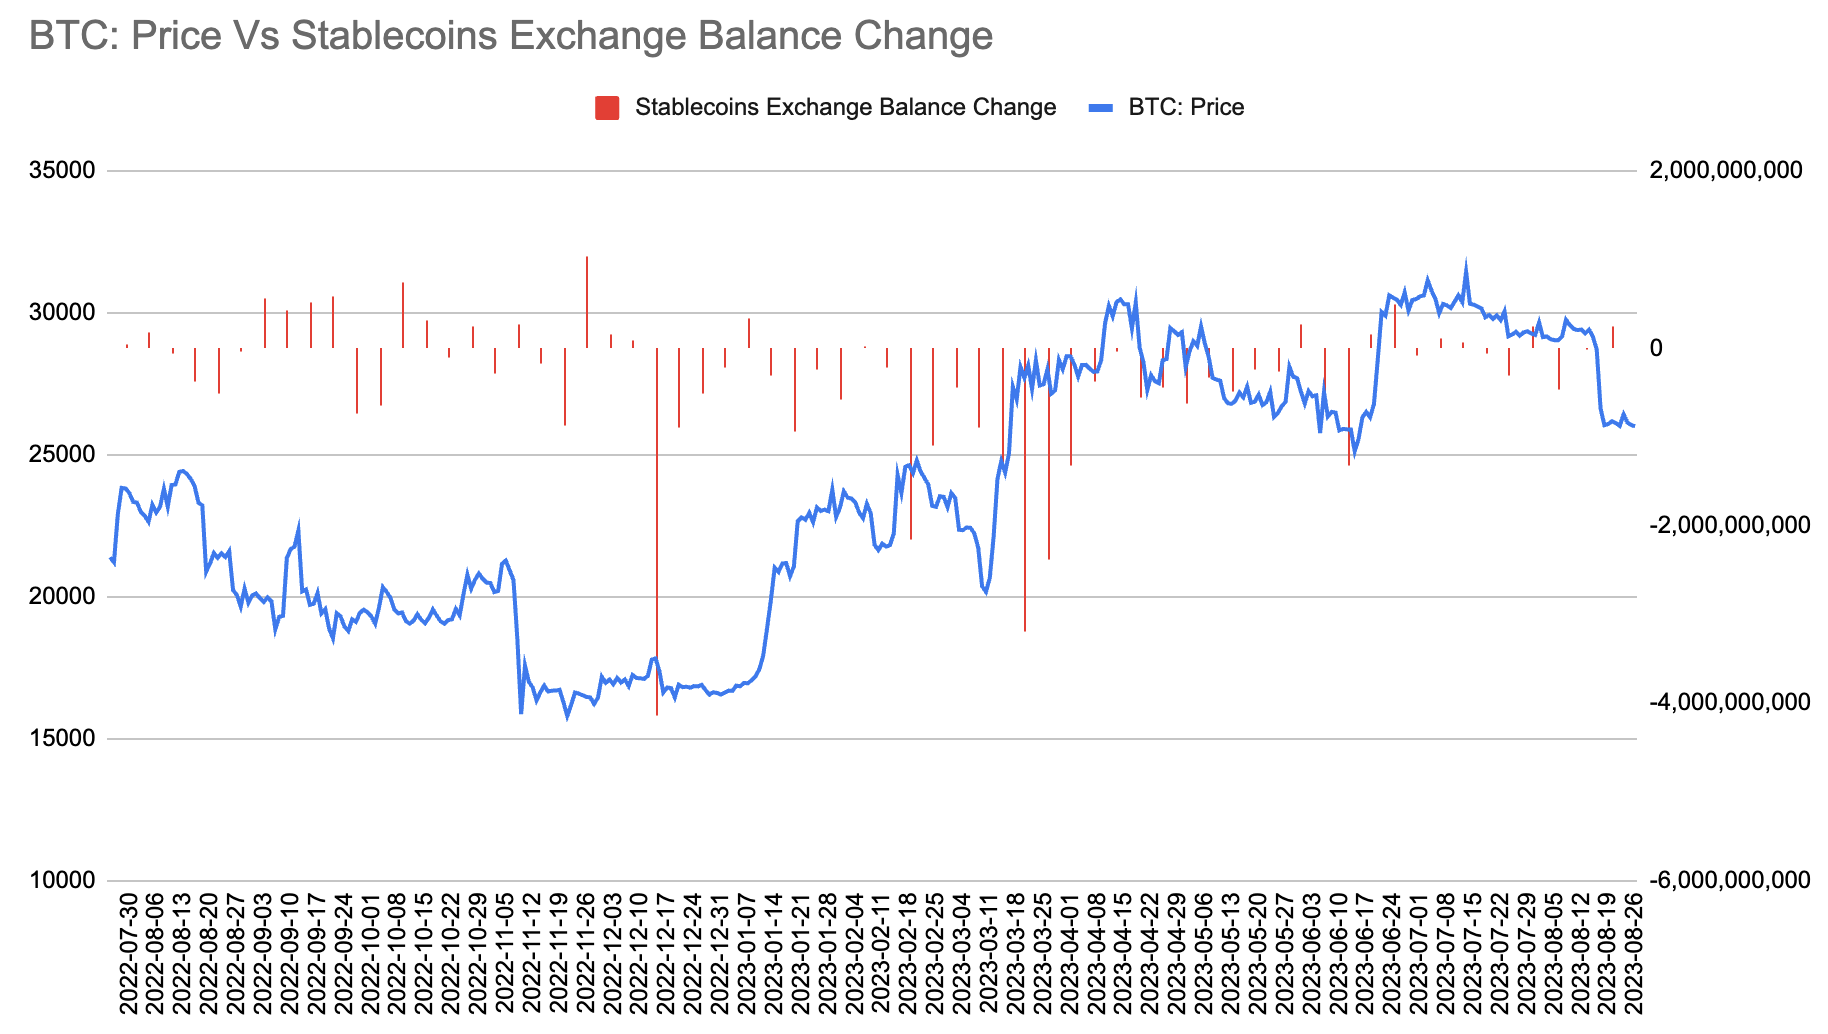
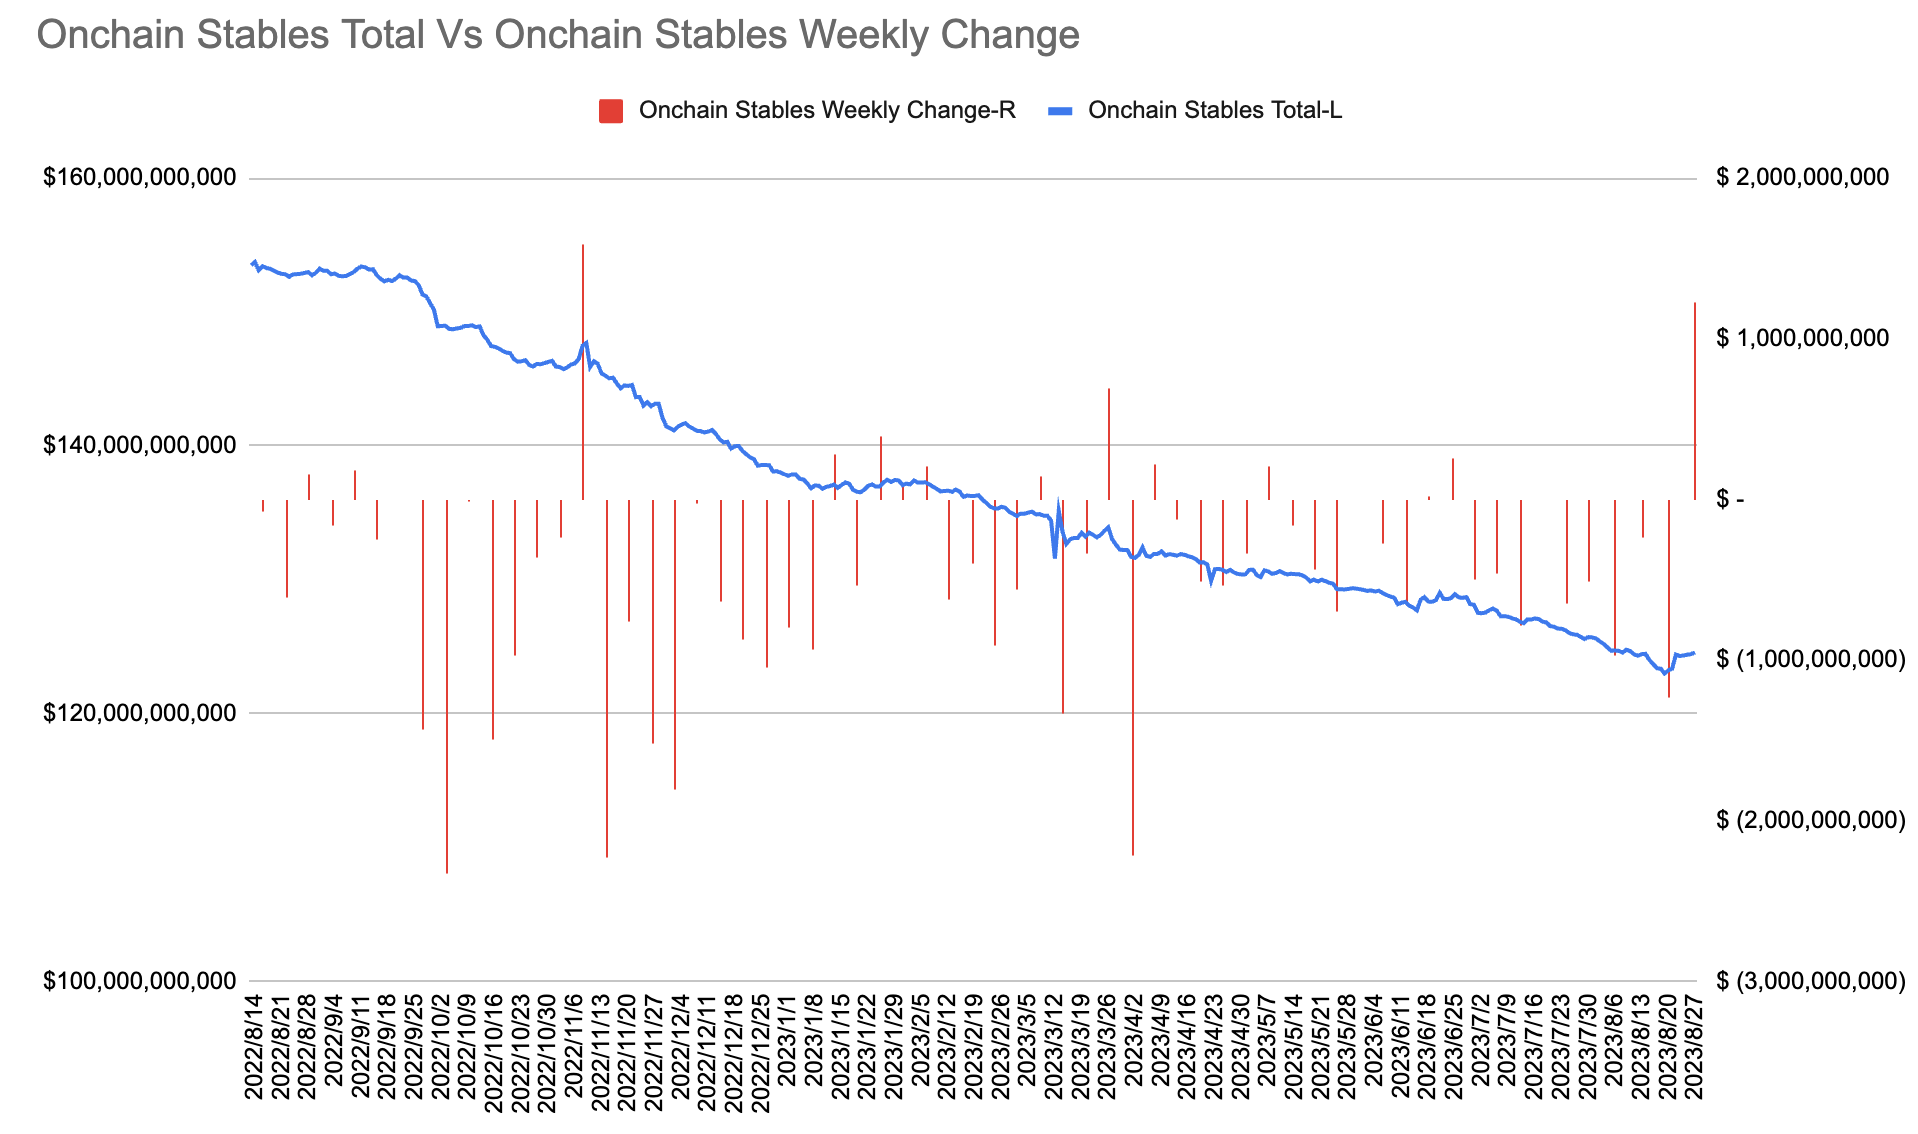
チェーン上のステーブルコインの残高総額は12億2,000万米ドルと大幅に増加し、この10カ月で最大の増加となったが、そのほぼ全額がDAIによるもので、市場の流動性への影響は限定的だった。
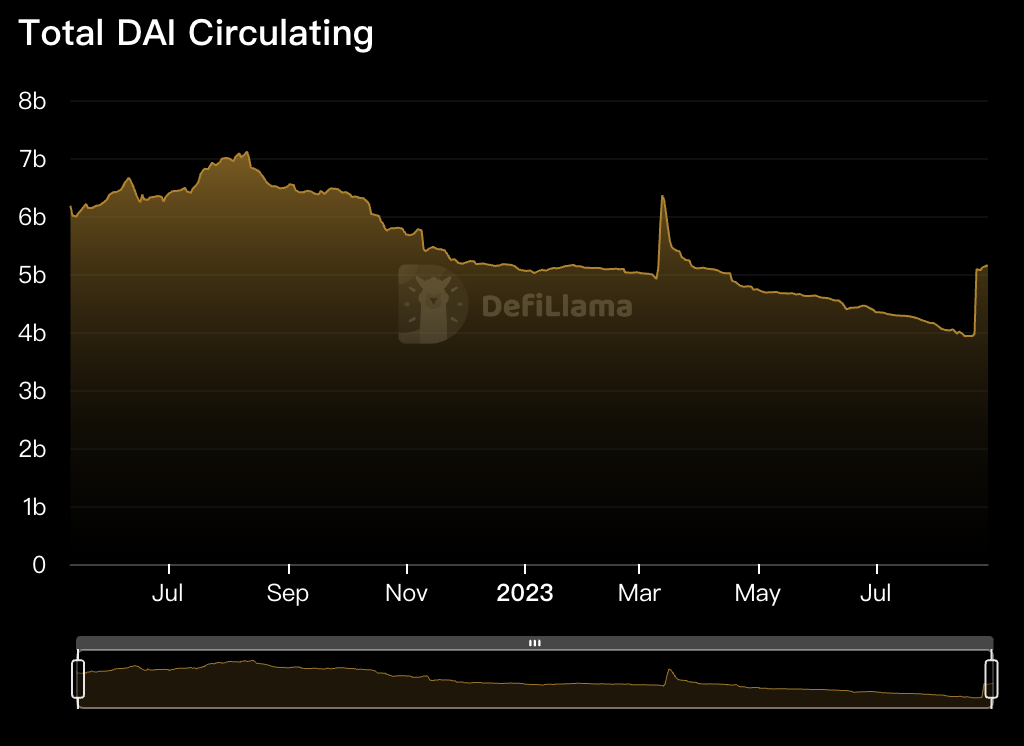
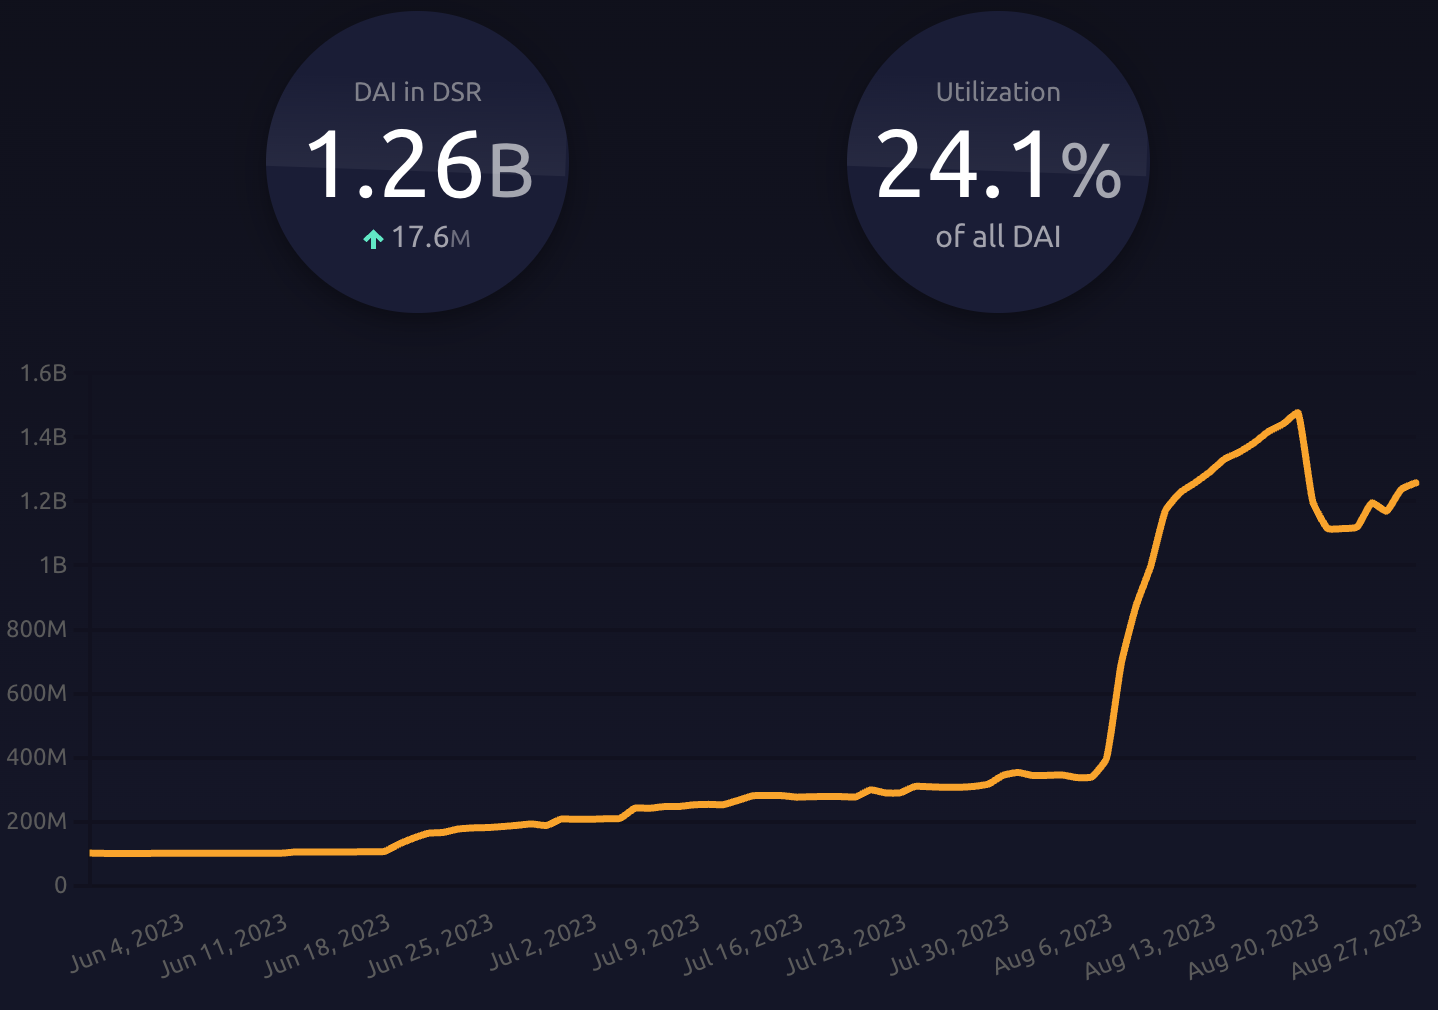
MakerDao システムの財務管理プールは先月、ロックされた DAI の 24% に相当する 12 億 6,000 万 DAI をロックしました。そのため、DAI の成長はほぼすべて財務プールによるものです。
AI リーダー NVDA のホットスポット
先週水曜日に発表された Nvidia のデータセンター収益は予想を上回りました。
- Nvidia の第 2 四半期の収益は 135 億ドルで、会社予想の 110 億ドルを上回りました。
- 特に注目すべきは、同社のデータセンター収益が前年同期比 171% と大幅に成長しており、クラウド サービス プロバイダーが収益の 50% を占めており、前四半期の 40% から増加しています。
- 米国の顧客が最も力強い成長を遂げている一方、中国は総収益の 20 ~ 25% を占めています。
- 需要の急増により、Nvidia は販売するチップの価格を高くすることができます。同社の第2・四半期の粗利益率は70.1%で、前年同期の43.5%から上昇した。
- 第 3 四半期について、NVIDIA は 160 億ドルの収益ガイダンスを提供し、サプライ チェーンのボトルネックの可能性に関する市場の一部の懸念を払拭しました。 Nvidiaは、米国の輸出制限の可能性に直面しても、今後1年間、供給が四半期ごとに増加すると保証した。
さらに250億ドルの自社株買いも市場を一時興奮させ、米国企業による今年5番目に大規模な自社株買い発表となった。驚異的な金額にもかかわらず、自社株買いは時価総額約1兆2000億ドルのうちわずか2.1%に過ぎず、これはSP500の歴史全体の自社株買い利回り2.58%よりもさらに低い。
同時に、他の大手テクノロジー企業や成長企業数社が今年の自社株買い規模を発表した。アップルは900億ドル、アルファベットは700億ドル、メタは400億ドルを買い戻した。
Nvidia CEO のジェンスン・ファン氏は、世界は今後 4 年間で GPU のアップグレードを含む AI データセンターのアップグレードに約 1 兆ドルを費やすことが見込まれていると述べました。 Huang Renxun 氏によると、料金のほとんどはクラウド サービス プロバイダーや、主に Amazon、Microsoft、Google、Meta などの大手テクノロジー企業によって支払われる予定です。これらの企業は、生成人工知能を積極的に推進しています。
しかし、一部のアナリストは、アマゾン、マイクロソフト、グーグル、メタの現在の現金および現金同等物がわずか3,340億ドルであるため、黄仁勲氏のパイは大きすぎると指摘しており、1兆ドルという見積もりには程遠い。
エヌビディア株はこの報道に至るまでの数日間で上昇し、木曜日には6%以上上昇して日中最高値を記録したが、終値までに上げ幅を縮小し、次の取引では2.4%下落した。それでも週間では3.4%の上昇を記録した。
この報道を受け、ウォール街のアナリストらは一斉にエヌビディアの目標株価を引き上げた。ファクトセットによると、同株の目標株価は現在640.71ドルとなっている。金曜日の株価終値は460.18ドルだった。
著名な投資家のキャシー・ウッドは、Nvidia の素晴らしい財務報告書に感銘を受けませんでした。彼女は決算報告発表の前後でNVIDIA株を300万ドル近く売却し、バリュエーションは反映されているとし、高値で売ることに固執した。彼女はこう言いました。「今後 5 年間で、AI に必要な基本ツールを提供できる Nvidia は非常に良い立場に立つと思います。」しかし、これは誰もが知っており、NVIDIA の価値はそれに応じて評価されています。
先週述べたように、市場はセンチメントを高めるためにエヌビディアの業績に大きく期待しているが、水曜日に予想をはるかに上回る過去の業績と将来のガイダンスを発表しても、最終的には市場センチメントを維持することはできなかった。一部のアナリストは、これは今年の反発の勢いが「使い果たされた」ことを示しており、今後さらに下落する可能性があることを示していると指摘した。
モルガン・スタンレーのストラテジスト、マイケル・ウィルソン氏は、エヌビディアの明るい決算報告にも関わらず、木曜日の米国株の下落は今年の市場の上昇の勢いが尽きたことを意味しており、先物安が予想されることを示していると述べた。木曜日の市場の反応は完全にピークの兆候だった。ウィルソン氏は、「市場は良いニュースでピークに達し、悪いニュースで底を打った。NVIDIA より良いニュースは思いつかない。NVIDIA の決算報告が市場を押し上げることができなかったことは、市場全体の上昇が使い果たしたマイナスだ。テクニカル」と説明した。 「市場を興奮させるには新しいストーリーが必要ですが、それが何なのかはわかりません。」
バンク・オブ・アメリカのストラテジスト、マイケル・ハートネット氏もウィルソン氏の意見に同意する。同氏は、金利の高止まりが長期化し、連邦準備理事会による流動性低下の影響がより明らかになるにつれ、人工知能による米国株への押し上げ効果は今年下半期には消え、米国のハイテク株は苦戦すると予想されると考えている。 。
ハートネット氏は、今年下半期は新しいAIルールではなく、問題の時期になると予想している。その根拠は、FRBのバランスシートが急激に下落している一方で、ナスダックが史上最高値に近づいていることから、FRBの流動性とハイテク株との相関関係が矛盾しているというものだ。
制度的見解
AI の短期的な受益者はすでに増えていますが、長期的に受益者となる企業のどの株を買うべきでしょうか?
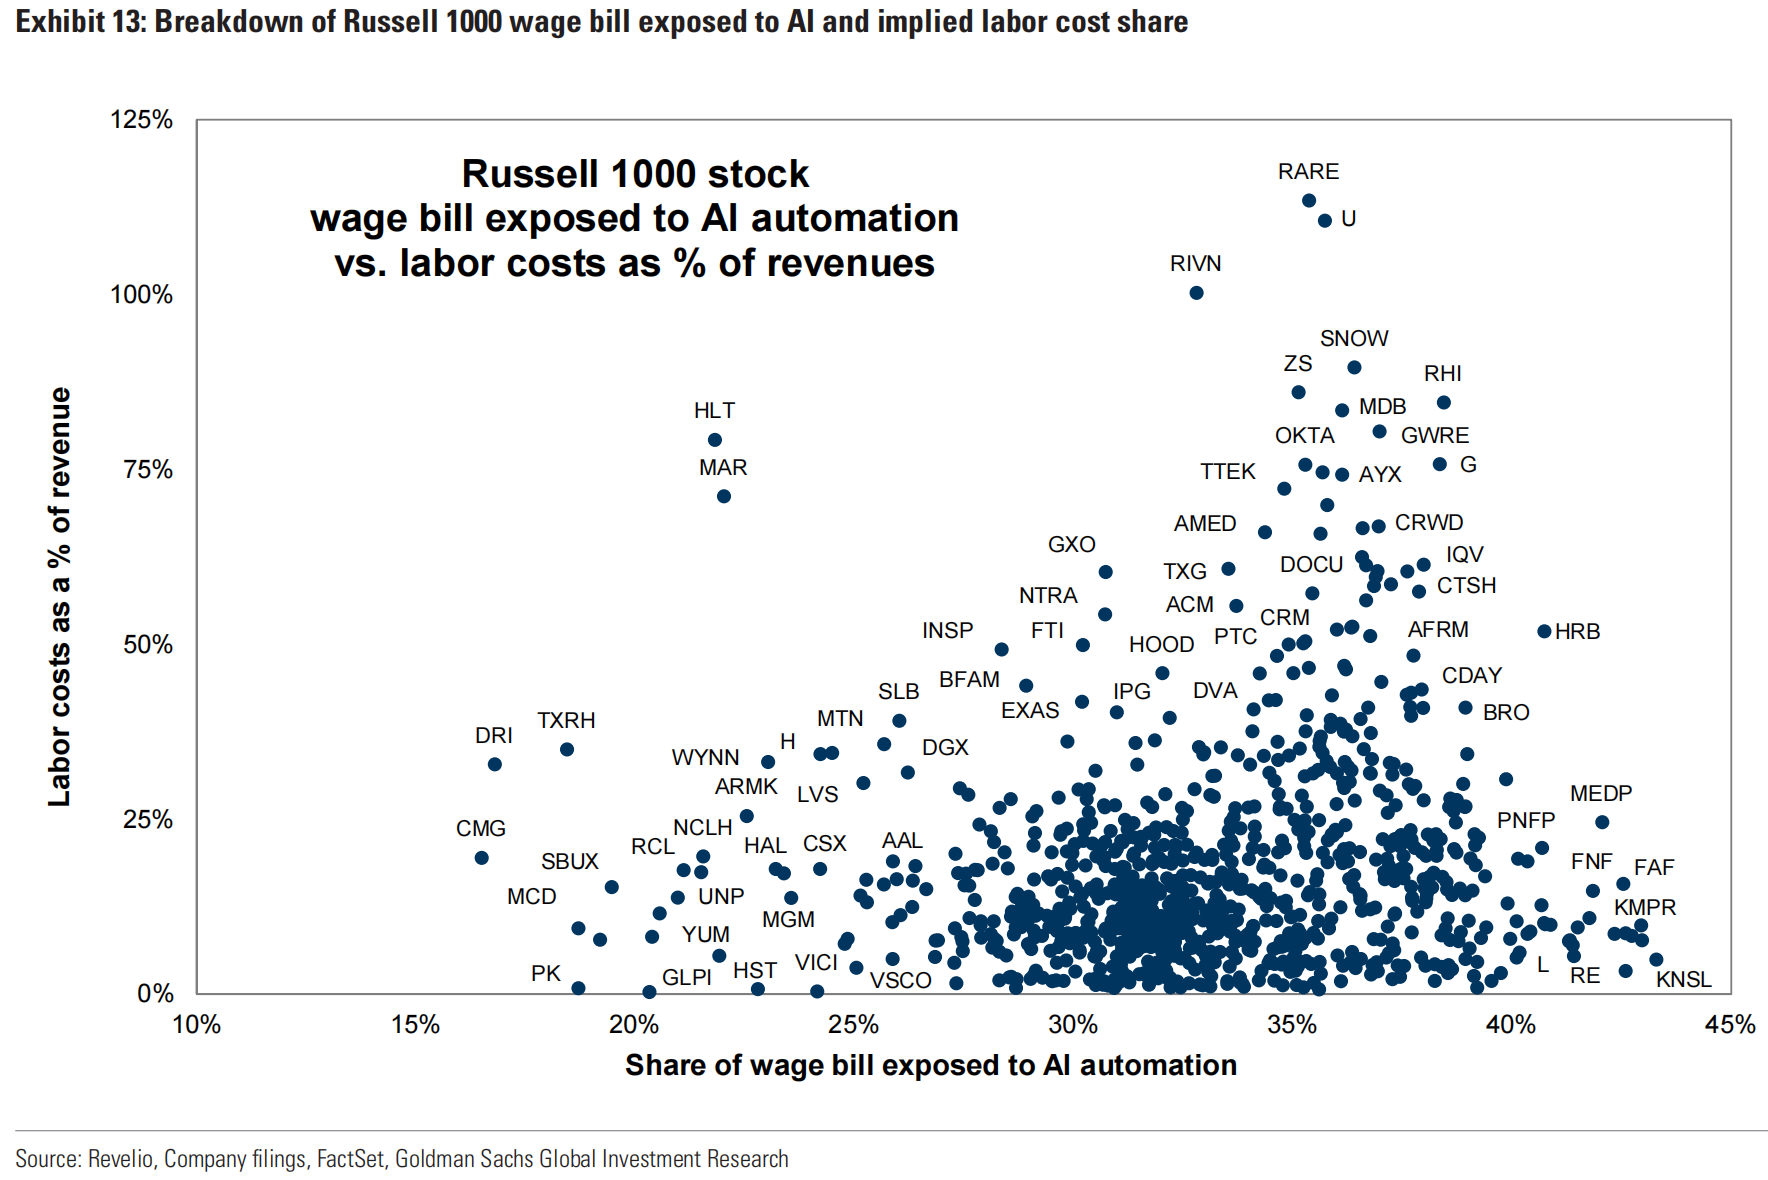
ゴールドマン・サックスのエコノミストは、AI自動化に直面している1,000社の給与計算書に占める割合を計算した。彼らは、ONET データベースから取得した米国の 900 を超える職業のタスク内容データを使用して、AI が ONET の「レベル」スケールの難易度最大 4 でタスクを実行できると仮定して、省力化自動化が直面する総作業量を職業別に推定しました。
次に、各職業の重要な作業タスクの重要性と複雑さの加重平均をとり、企業の全世界の従業員数と年次報告書で報告された従業員数の中央値に基づいて、各職業の総作業量のうち AI が代替できる可能性のある割合を推定しました。給与見積経費は、総収益に対する各企業の人件費の割合を計算します。これら 2 つの指標を組み合わせて、利益率の安定維持と収益の安定維持という 2 つの前提のもとで潜在的な収益改善を計算します。
図: 評価ロジック
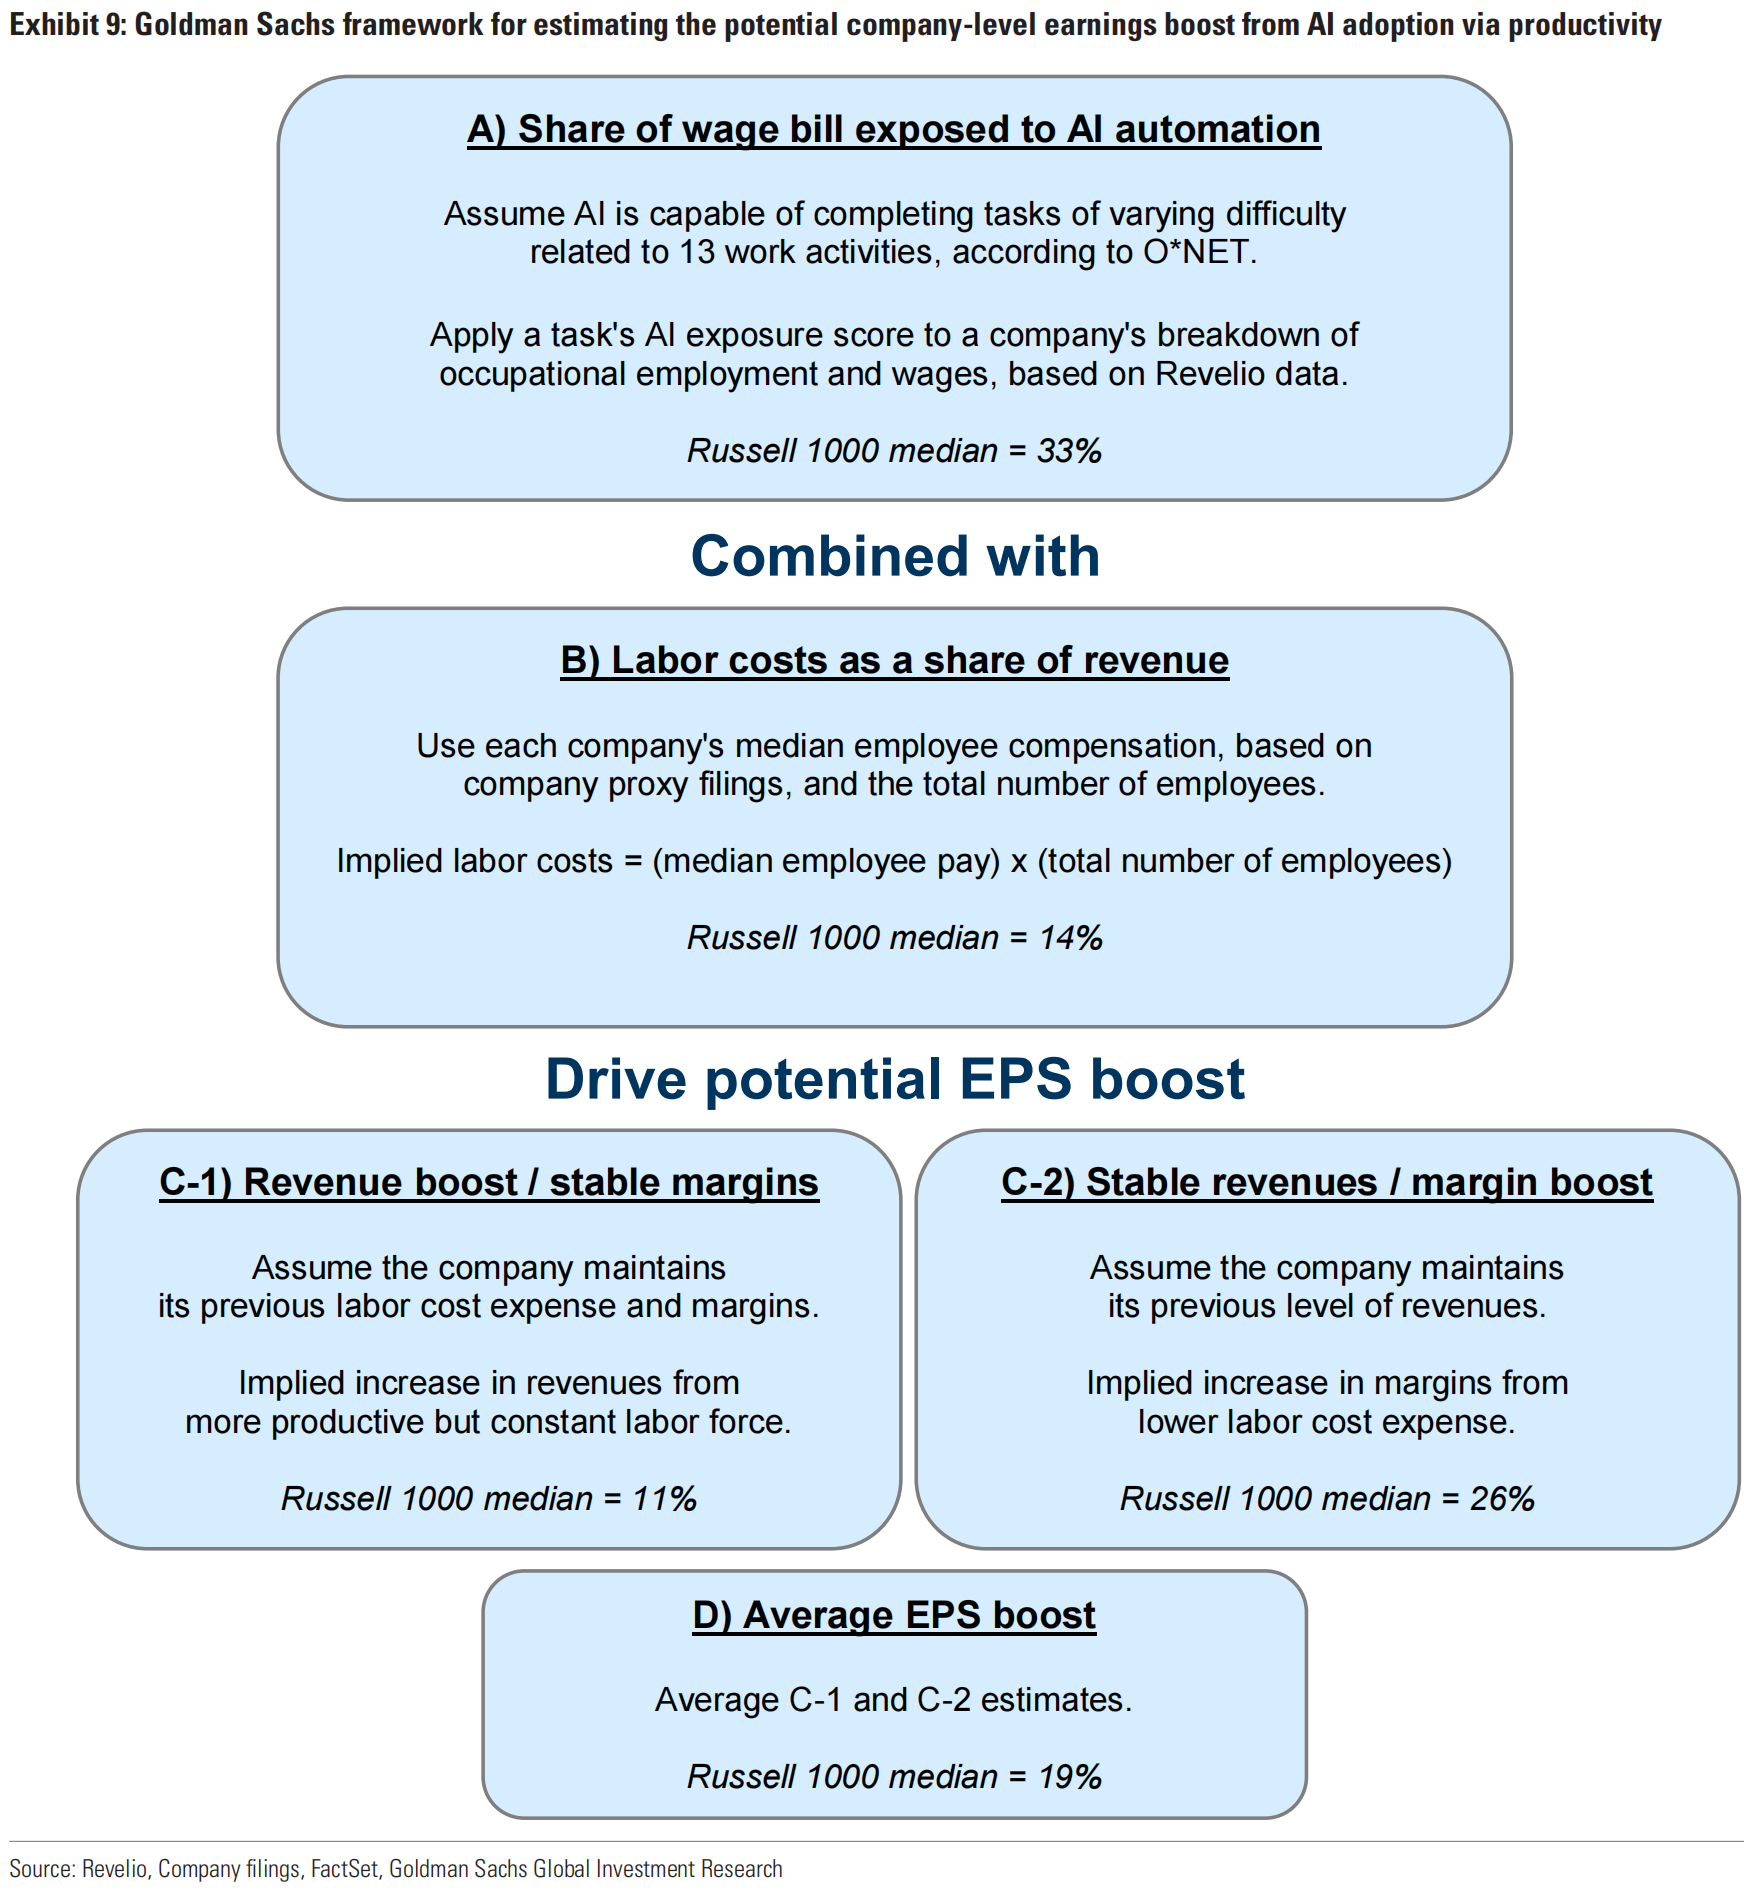
最終的に、次のような 2 つのテーブルの「ウェルスコード」が得られます。もちろん、私たちは結論よりもロジックを重視することを常に主張しています。興味のある方は、ロジックに基づいてさらに詳細な分析や改善を行うことができます。
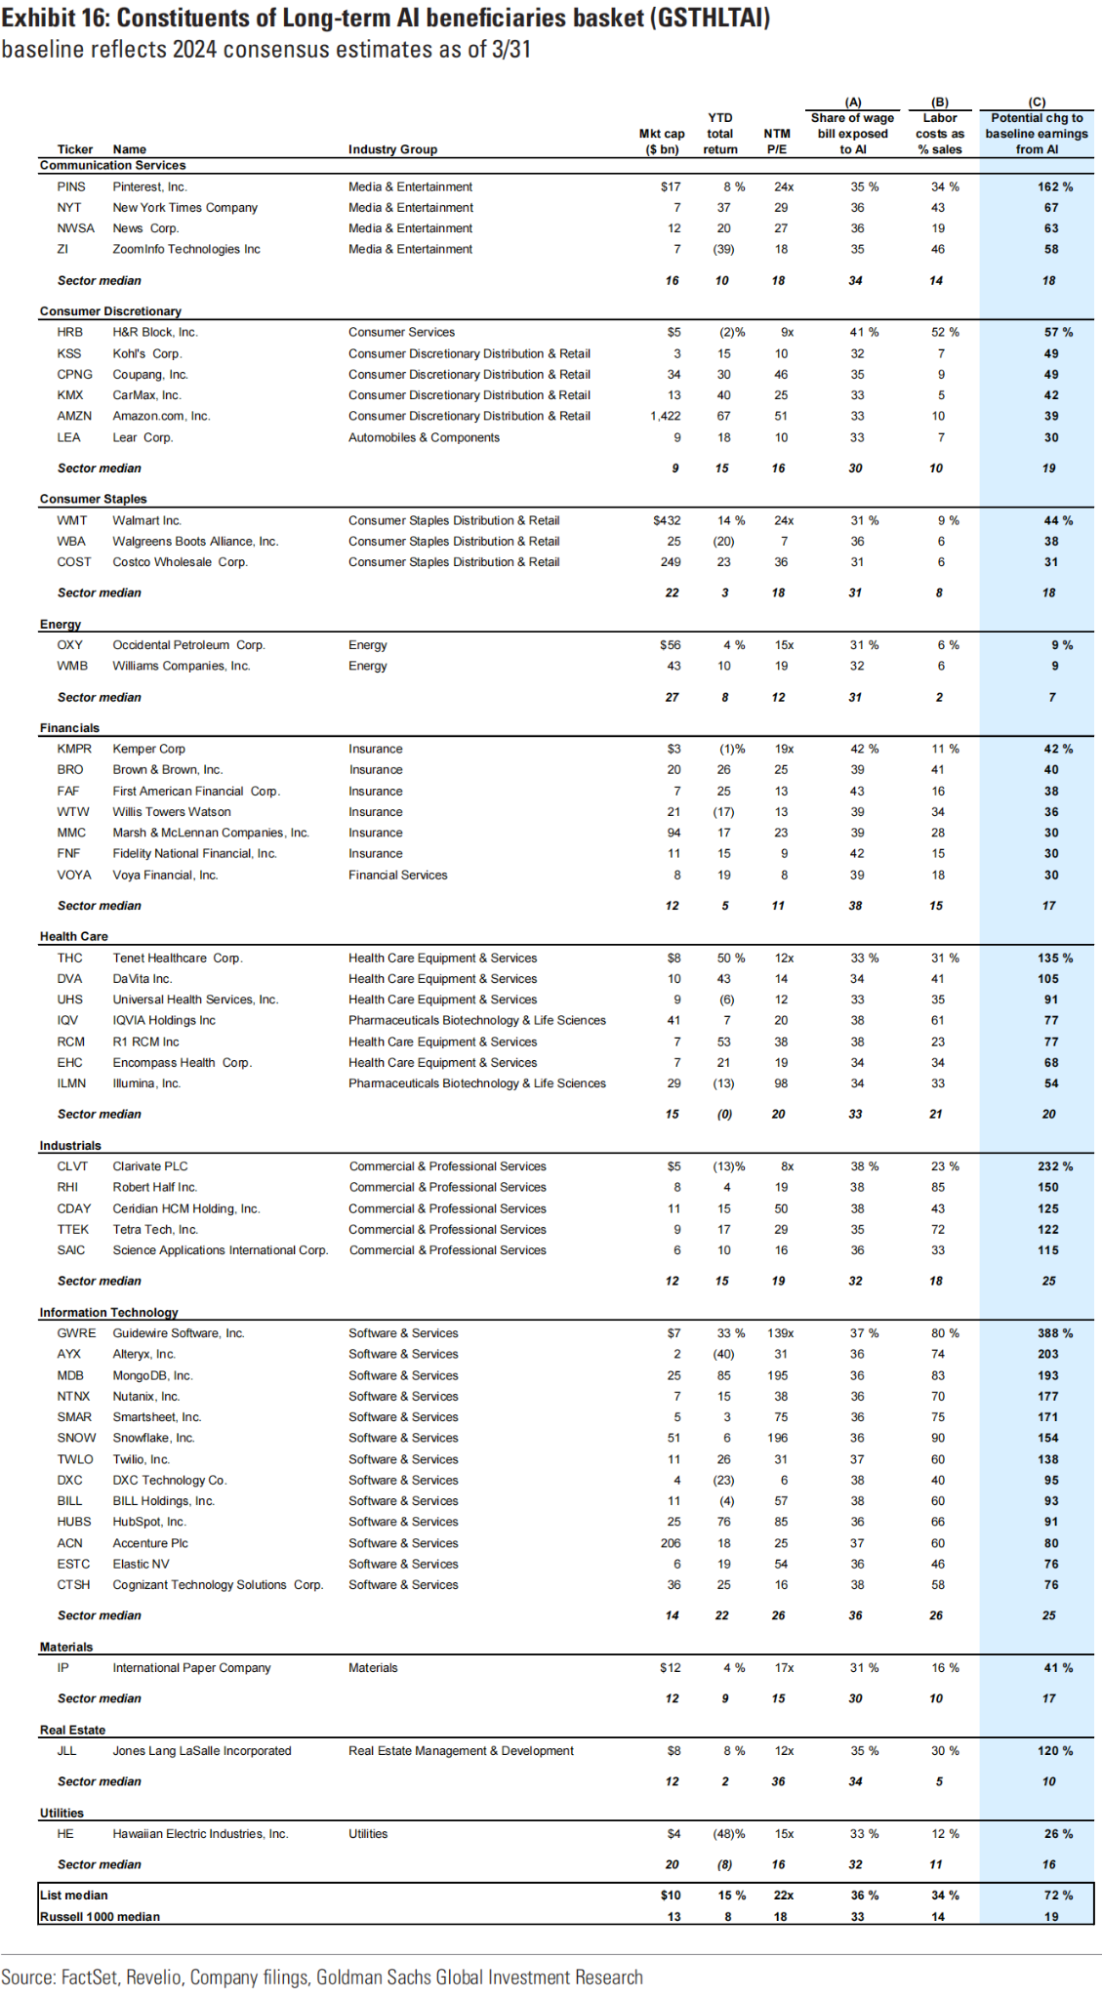
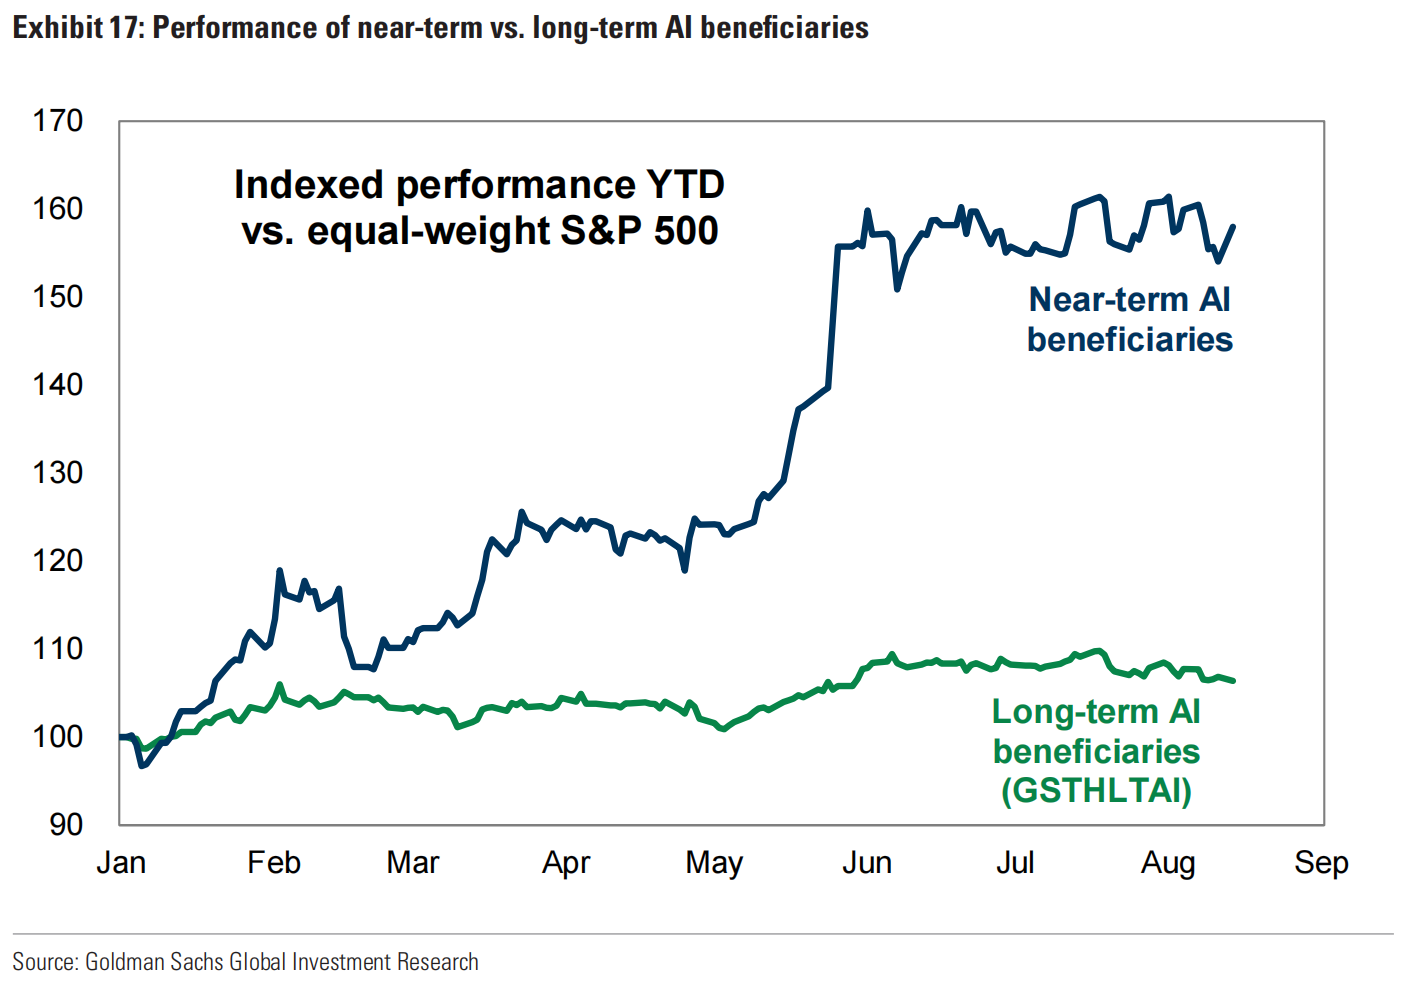
ゴールドマン・サックスが選定したこのバスケットの銘柄は、人工知能の普及後にEPS中央値が市場コンセンサスより72%高くなる可能性があると予測している。今年の同銘柄バスケットのパフォーマンスはSP500種指数をわずか6ポイント上回っており、短期勝者を大きく下回っており、潜在的な生産性向上のほとんどがまだ織り込まれていないことを示唆している。このマージン増加は永続的ではないかもしれないが、投資家はその可能性を誇大宣伝しているかもしれない。
今週に続きます
8月の米国非農業部門雇用統計、7月のPCE、米議会の新会計年度予算合意の進捗状況、米国財務長官の中国訪問、中国、米国、欧州のPMI、8月ユーロ圏の初回CPI、等
9 月の米国株式市場は歴史的に平凡なパフォーマンスで、1945 年以来、SP 500 指数は 9 月に平均 0.7% 下落しており、9 月は年間で最悪の月です。





