


マクロウィークリー (8.14): 波乱に満ちた週でしたが、その他の限界的なメリットはありませんでした


市場は週初めに上昇したものの、金曜終値時点でS&P500、ナスダックDAQ指数、ラッセル2000指数は2週連続で下落したが、下落幅は前週よりも鈍化した。昨年12月以来初めての2週間の連敗。ダウは火曜日に急落したが、その後反発して週を終えた。現在、市場は長期金利の大幅な上方修正を行っており、マクロやミクロのデータが良くても、その期待が消化されているため市場は買わない。
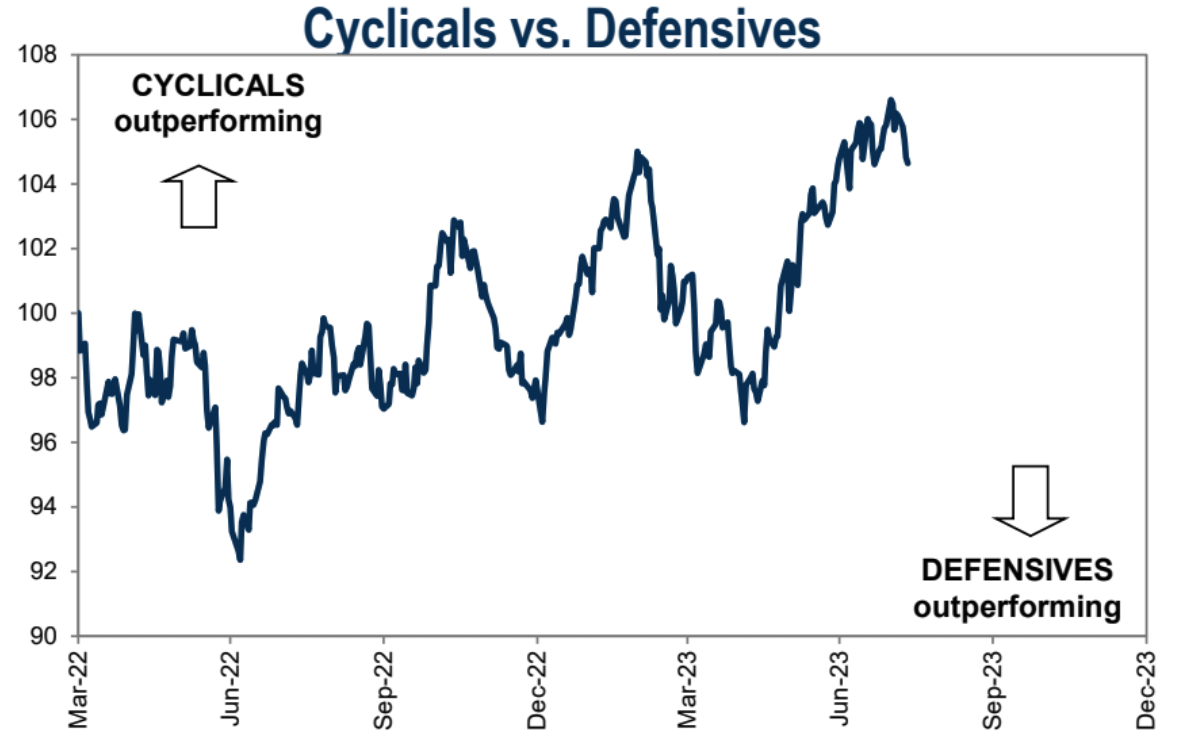
現在の焦点は、大手ハイテク株の上昇がさらに下落した場合に市場全体を下げることになるのか、それとも他の銘柄が流れを変えるのに役立つのかにある。
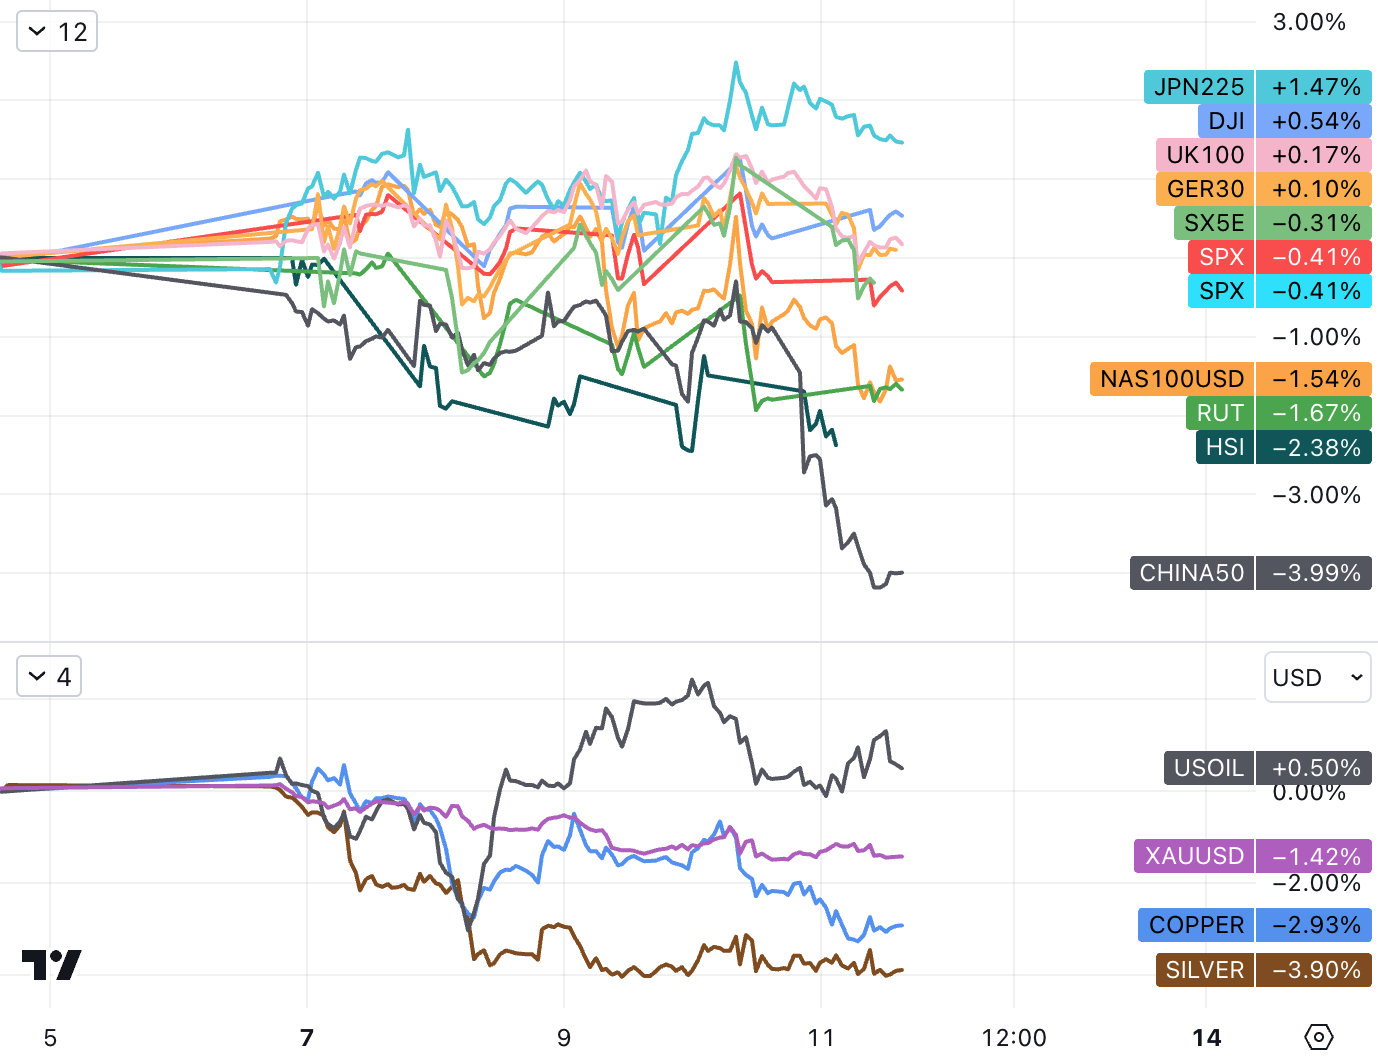
セクター別では、今年上半期は買われすぎた大型ハイテク株が特に軟調だったが、売られすぎたエネルギー株が大きく反発し、S&P500種エネルギーセクターは第3四半期から約10%上昇した。先週金曜日の時点で、国際原油価格は7週間連続で上昇しており、これは2022年以来最長となっており、米国産原油は1バレルあたり83ドル、ブレント原油は1バレルあたり86.5ドルとなっている。
AI の熱狂が 1990 年代後半のインターネット バブルを再現しているかどうかについて、一部の機関のアナリストは次のように主張を要約しています。
今回の回復を前向きに捉えるアナリストは、バブル期とは明らかに異なり、AI関連企業は今後数年間で社会を変える技術の最前線に立つと考えている。ハイテク株のバリュエーションが主要な懸念事項である一方で、AI によりハイテクセクターは「1995 年の瞬間」に突入しており、1990 年代以来見られなかった将来の成長が見込まれています。
懐疑的なアナリストは、現在の市場ブームは誇大宣伝と誤った希望の一つとみなし、ハイテク株の上昇は単なるバブルにすぎないと警告している。ハイテク株のこれまでの好不況サイクルが示しているように、長期的に特定の業界を支配する可能性のある少数の企業を選ぶことは、思っているよりもはるかに難しい。
全体として、市場はインフレ傾向の改善、FRBの利上げ一時停止の可能性、トレンドを上回る経済成長の継続など、多くの良いニュースをすでに織り込んでおり、市場の調整は現在健全に見えており、市場は最近の上昇分を消化することができている。 . さらなる高みへの可能性への備えをしましょう。
過去のデータによると、1950 年以来、S&P 500 指数は 35 回 15% 以上上昇しました。平均すると、上昇後 6 か月以内に少なくとも 1 回は下落が起こります。これらの反落幅は -2.5% から -19% で、平均は -8.2%、中央値は -7.6% でした。現在、S&P 500指数は7月31日の最近の高値からわずか約3%下落している。
その他の市場では、円安を受けて日本株は1.47%上昇、欧州株式市場は横ばい、英国とドイツの株式市場は小幅高で終了、Stoxx 50指数は0.3%下落、中国株式市場は崖安で最悪のパフォーマンスとなった。社会金融データの A 50 は 4% 下落し、ゴールデン ドラゴン指数は 6.55% 下落し、CSI 300 は 2.9% 下落しました。
債券市場
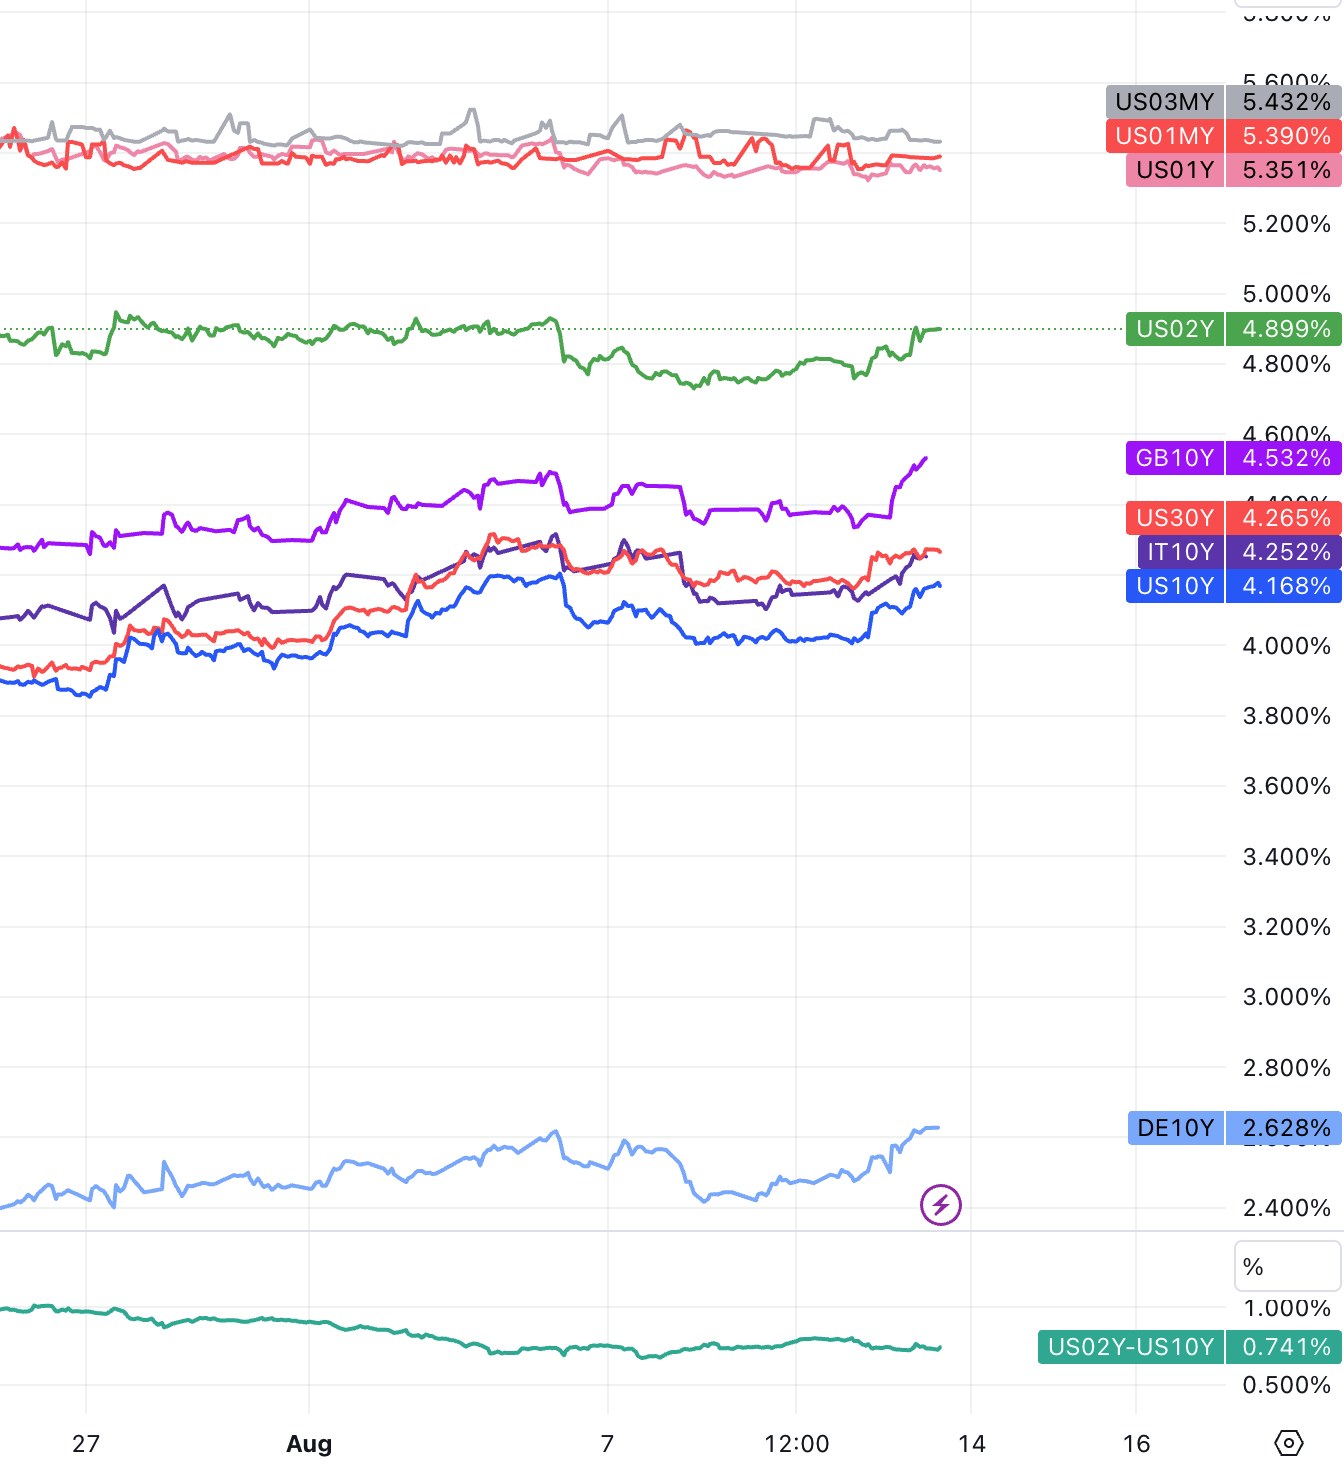
さまざまな満期の米国債利回りは、先週金曜日の米非農業部門雇用者数発表前の水準にほぼ戻った。米10年国債は今週約12ベーシスポイント上昇し、3週連続で上昇した。金利見通しにより敏感な2年米国債利回りは今週約13ベーシスポイント上昇し、先週の11ベーシスポイントの低下を消し去り、5週間で2週連続の上昇となった。
為替市場
為替市場
ドル指数は先週約0.8%上昇し102.80で、4週間連続の勝利を記録した。米国以外の通貨では、円が対ドルで5日連続下落するなど振るわず、金曜日、日本政府が昨年9月に外国為替市場に介入する基準値は145.00円だった。オフショア人民元は先週、対米ドルで7.2601元で722ポイント下落し、2週連続の下落となった。
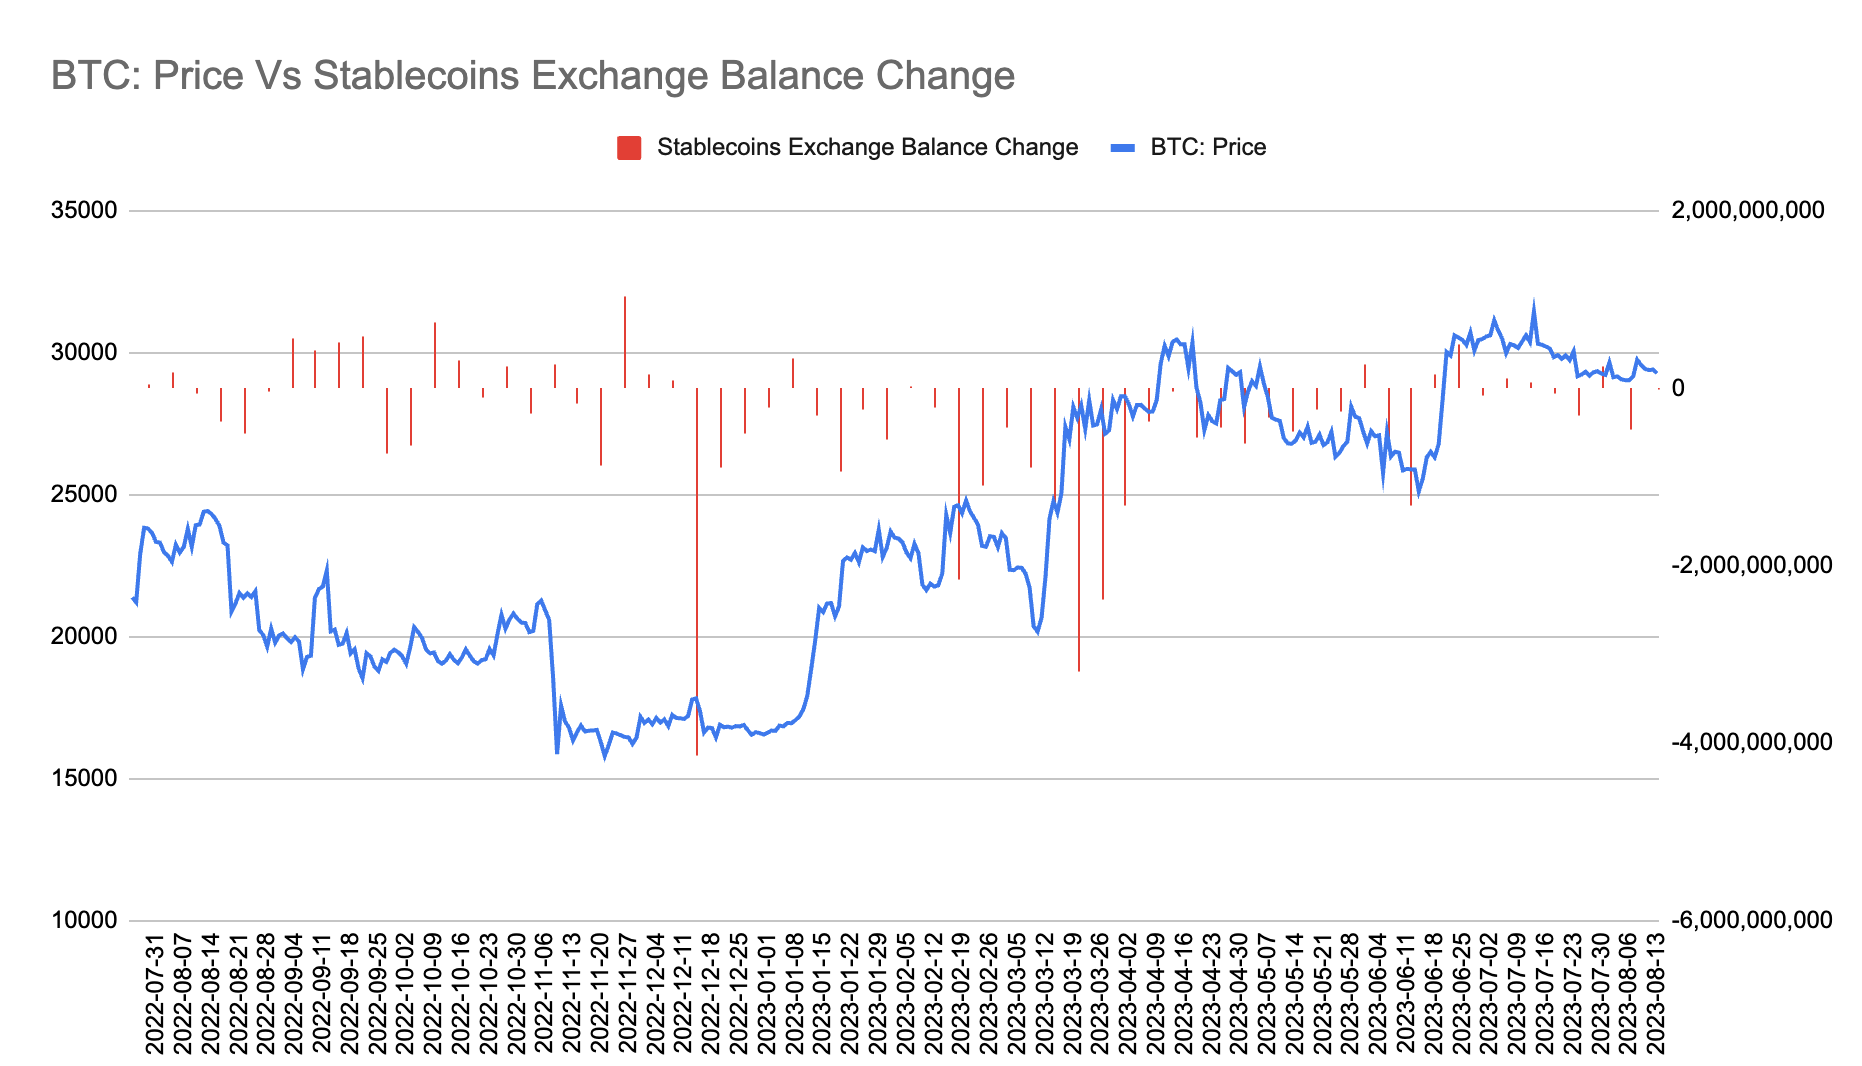
ETF通過の可能性を期待して来週半ばにデジタル通貨は一時急騰したが、最終的にはドル高と米国債利回りの上昇により抑制された。過去 2 週間で比較的好調でした。
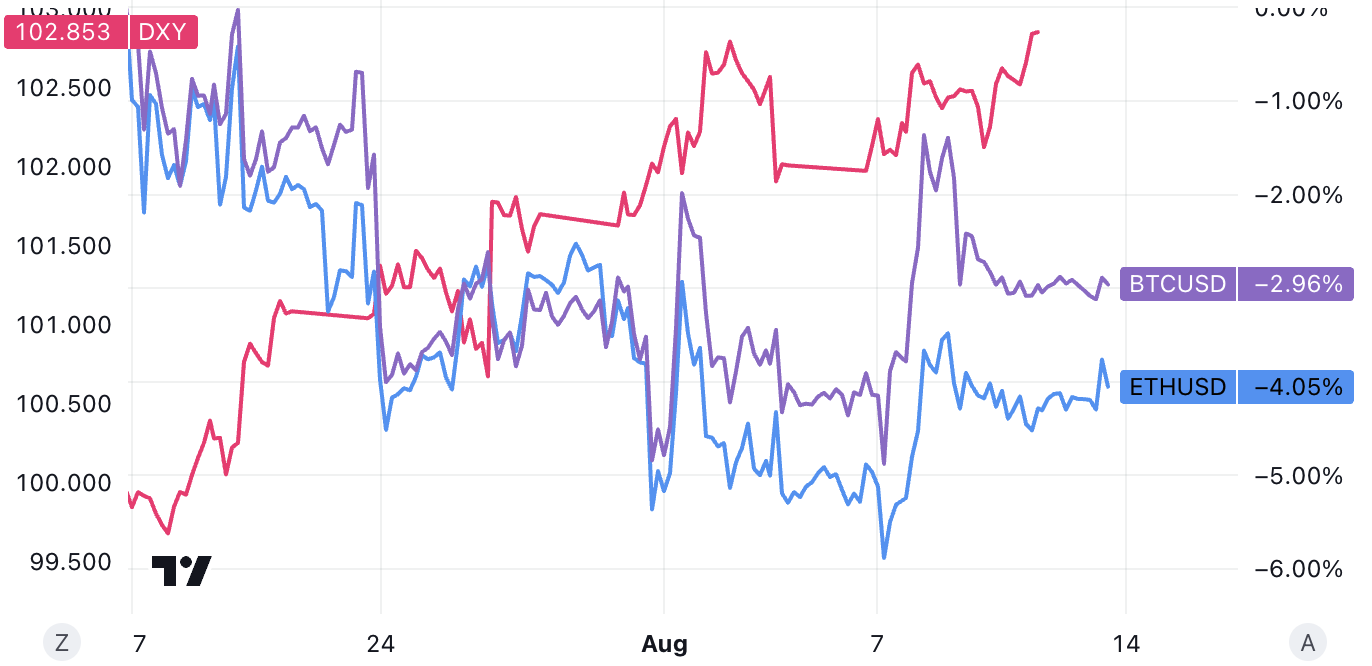
金スポットは今週を通じて1.49%下落し、オンス当たり1,913ドルとなり、6月23日以来最大の週間下落率となり、3週連続で下落し、過去2週間では週間で1%以上下落した。
文章
インフレ期待
消費者物価指数で測定される7月の米国のインフレ率は木曜日に3.2%となり、市場予想をわずかに下回った。エネルギーと食品を除いたコアインフレ率は今月0.2%上昇し、6月から変わらずだった。 2か月連続のコアCPIの前月比0.2%上昇は、物価圧力が和らぎつつあることを示す前向きな兆候であり、FRBが利上げ一時停止を検討する可能性のある展開だが、エネルギー価格の回復はそれを示唆している。インフレの鈍化もすべてが順風満帆というわけではない。
このうち、中古車価格(-1.3%)や家具・家電(-0.4%)などの商品価格は引き続き下落し、航空券価格(-8.1%)は2か月連続の大幅下落、ホテル(- 0.5%)レンタカーやレンタカーなどのサービス価格の低下(-0.3%)がコアインフレの抑制に重要な役割を果たしました。
しかし、燃料油(+3.0%)、ガソリン(+0.2%)、天然ガスサービス(+2.0%)は7月にすべて上昇し、世界の石油価格は8月以降も上昇し続けており、これは8月のエネルギー価格が上昇していることを示している可能性があります。前月比はさらに上昇し、インフレが上向きに回復するリスクがある。
6月下旬以降、サウジアラビアやロシアなどによる減産の影響で原油価格は上昇を続けている。 JPモルガン・チェースは現在、現物市場の需給が急速に逼迫しているため、原油価格は9月までに90ドルに達する可能性があると予想している。
金曜日に発表された米国の7月のPPI前年比伸び率は、サービス業価格の上昇を受けて、変動の激しい食品とエネルギー指標を除いて70ベーシスポイント上方修正され0.8%となった。予想ほどではなかったが、逆に2.4%と若干加速し、PPIとコアPPIの伸び率は予想を若干上回った。
米国の PPI はインフレの高い粘り強さを反映しており、CPI データによってもたらされる短期的な楽観論を相殺しています。このデータの発表後、米ドル指数は損失を消して急騰し、米国債価格は急落し、利回りは上昇しました。
8月にはミシガン大学の1年間の短期インフレ期待が予想外に3.3%に低下し、ここ2年以上で最低水準となり、長期インフレ期待も低下した。今月の全体的な消費者信頼感指数は、7月と比較してわずかに低下しました。
文章
第2四半期決算シーズン
文章
ムーディーズが格下げ
文章
米国国債入札
先週水曜日に行われた380億ドルの10年米国債入札では、海外間接購入者が72.2%と6カ月ぶりの高水準となり、前回入札の67.7%を大きく上回り、7カ月ぶりの高水準となった。今週の米国債発行の波は驚きだったが、買い手は怯えていなかった。火曜日の420億ドルの3年米国債売却に対する強い需要に続き、水曜日の10年米国債発行は今年稀に見る強い需要をもたらし、海外の買い手の徹底した取り組みは驚くべきものであった。
文章
中国の挑戦
中国の7月の輸出は前年同月比14.5%減と、2020年2月以来最大の落ち込みとなり、輸入は同期間で12.5%減少した。火曜日に発表された輸出入統計の減少は中国経済の低迷をさらに悪化させ、以前に発表されたマイナス価格と相まって、中国経済は感染症流行以来初めてデフレに陥った。
7月の中国の新規人民元建て融資と社会融資は崖から落ち、約14年ぶりの低水準を記録した。 7月の社会融資規模は5,282億元、予想1兆1,000億元、前回値は4兆2,200億元、7月のマネーサプライM2は前年比10.7%、予想11%、前回値は11.30%、7月の新規人民元融資は3,459億元、予想は8,000億元、前回値は3兆500億元でした。信用の伸びの減少は主に次の理由によるものでした。
法人向け融資は、主に「安定成長」政策に基づく6月の法人向け融資の早期解除による当座貸越需要により、前年同期比499億元減少した。
住宅向け中長期融資は主に住宅ローンの弱体化と返済増加により、前年比2,158億元減少したが、住宅向け短期融資は景気の低迷を反映して前年比1,066億元増加した。クレジットカードや消費者ローンの回収。
文章
Ali の 2024 会計年度第 1 四半期財務報告書
8月10日、アリババは2024会計年度第1四半期(6月30日終了)の財務報告書を発表した。主要6事業の分社化後の最初の財務報告書であるこれらのデータは、アリババの四半期事業を説明するだけでなく、組織構造改革の有効性を試すものでもある。
Aliの総収益は2,341億5,600万元で、前年同期の収益2,055億5,500万元と比べて14%増加し、純利益は330億元で、同時期の202億9,800万元と比べて63%増加した。去年。このようなデータにより、市場は中国の電子商取引業界の活力を改めて認識することができた。
ただし、注目に値するのは、国際デジタルコマースがこの四半期で最も急速な収益成長を示し、この四半期の収益は前年比で 41% 増加し、そのうち国際小売事業の収益は前年比で 60% 増加しました。そして受注は前年比約25%増加しました。 3年前に天猫から出向し、海外EC事業を担当し始めた蒋凡氏にとって、現在の運営データは彼の能力を改めて証明した。
文章
消費者信頼感の低迷
文章
英国の第2四半期GDP成長率が予想を上回った
文章
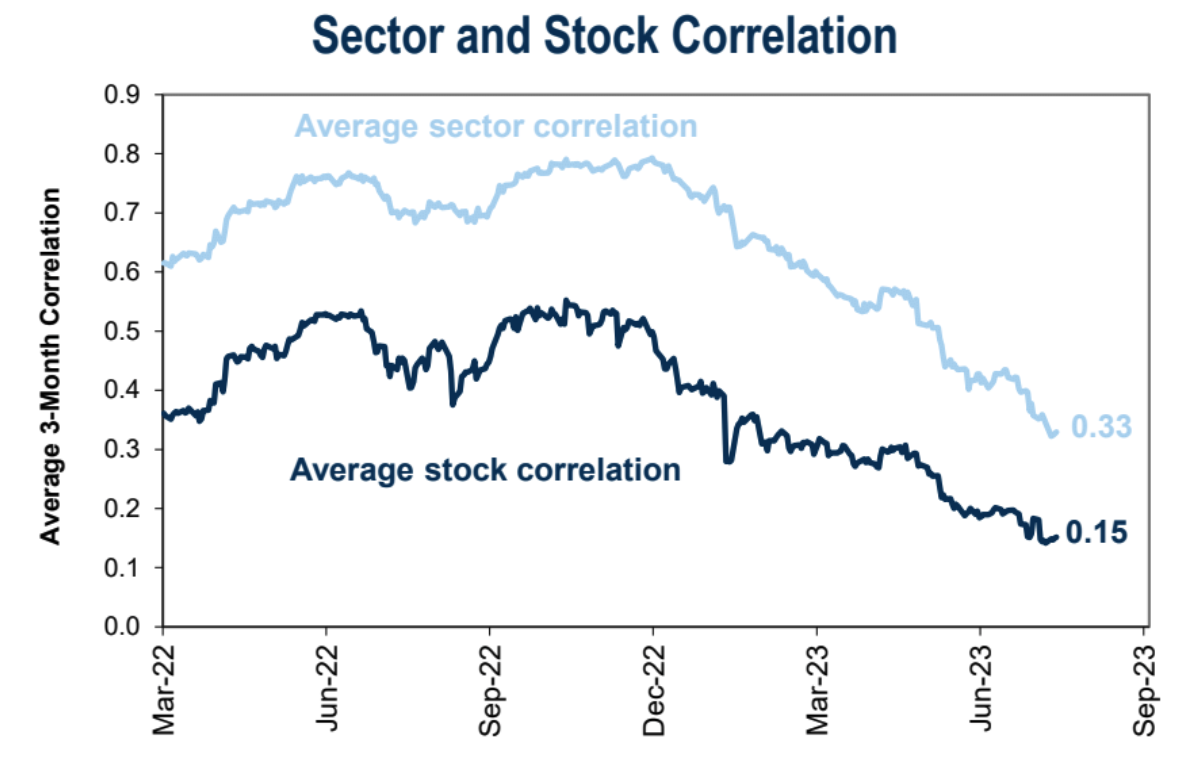
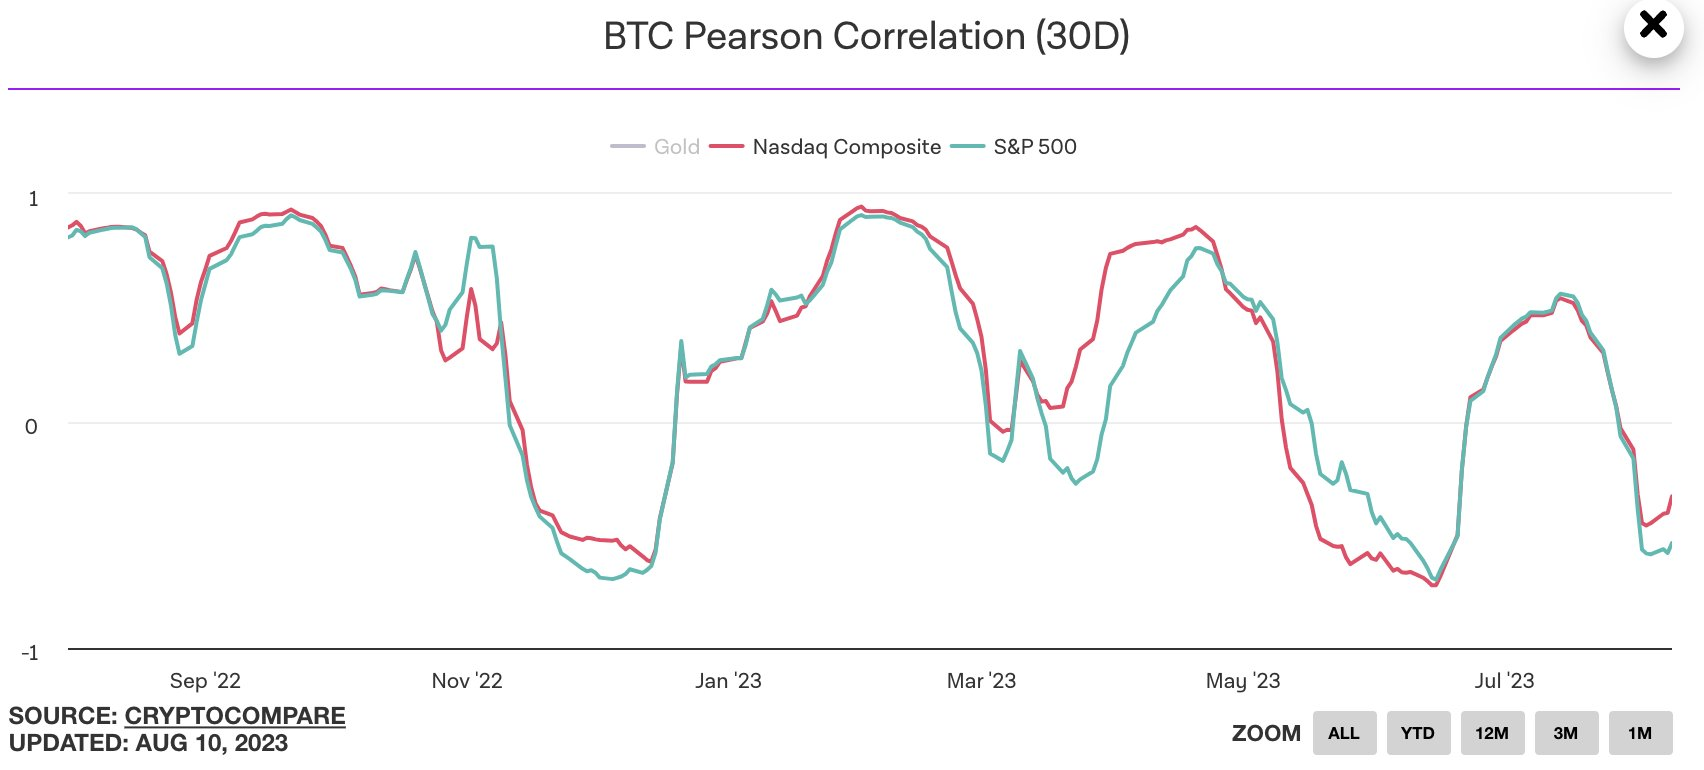
相関関係が低下
テクノロジーやイノベーションの影響、世界経済・貿易動向の不確実性が主な背景となり、デジタル通貨と株価指数の相関関係は最低水準に低下し、株式内の相関関係も最低水準に低下
 ファンドポジションの変更
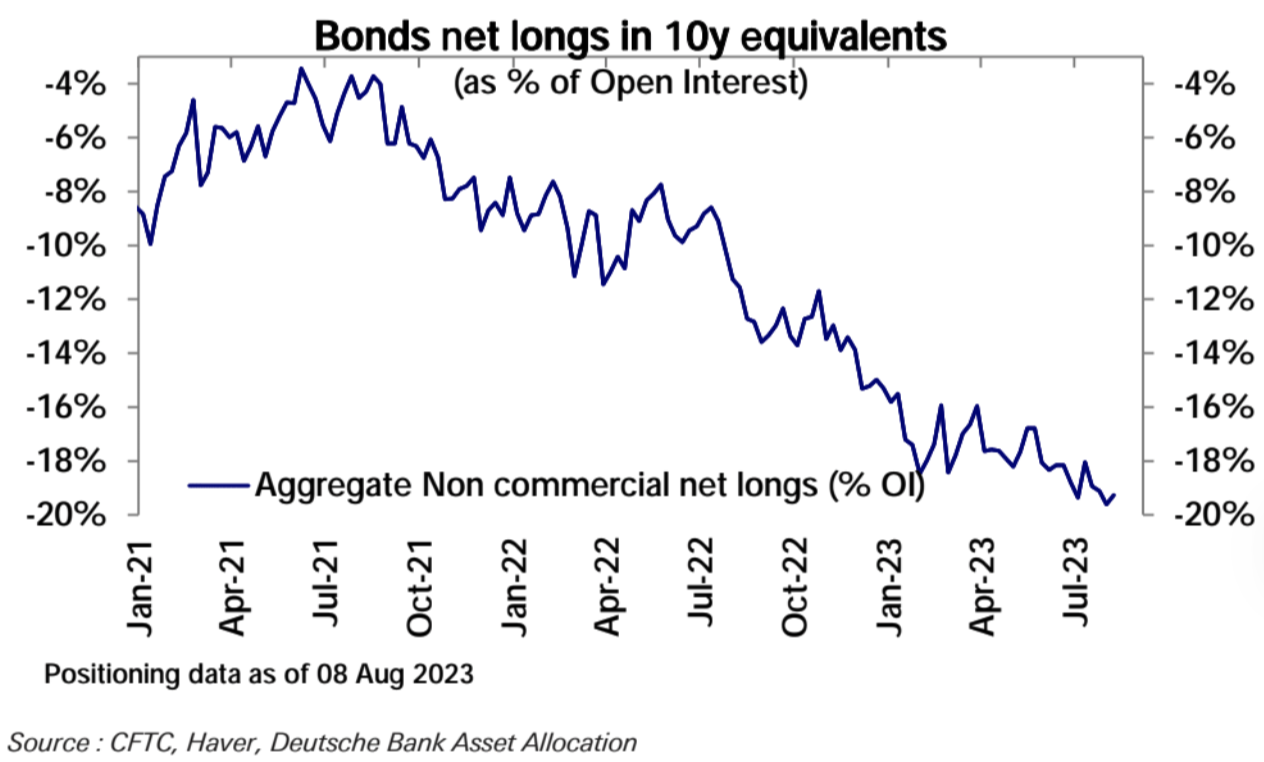
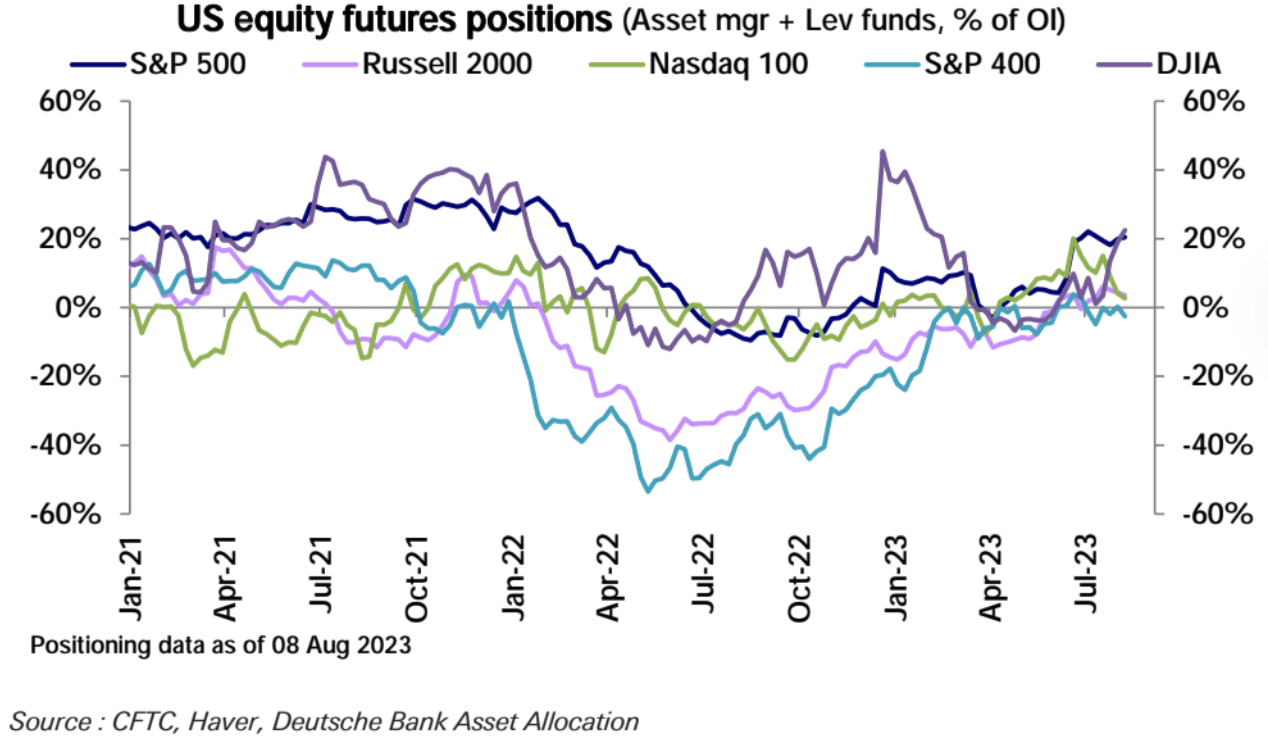
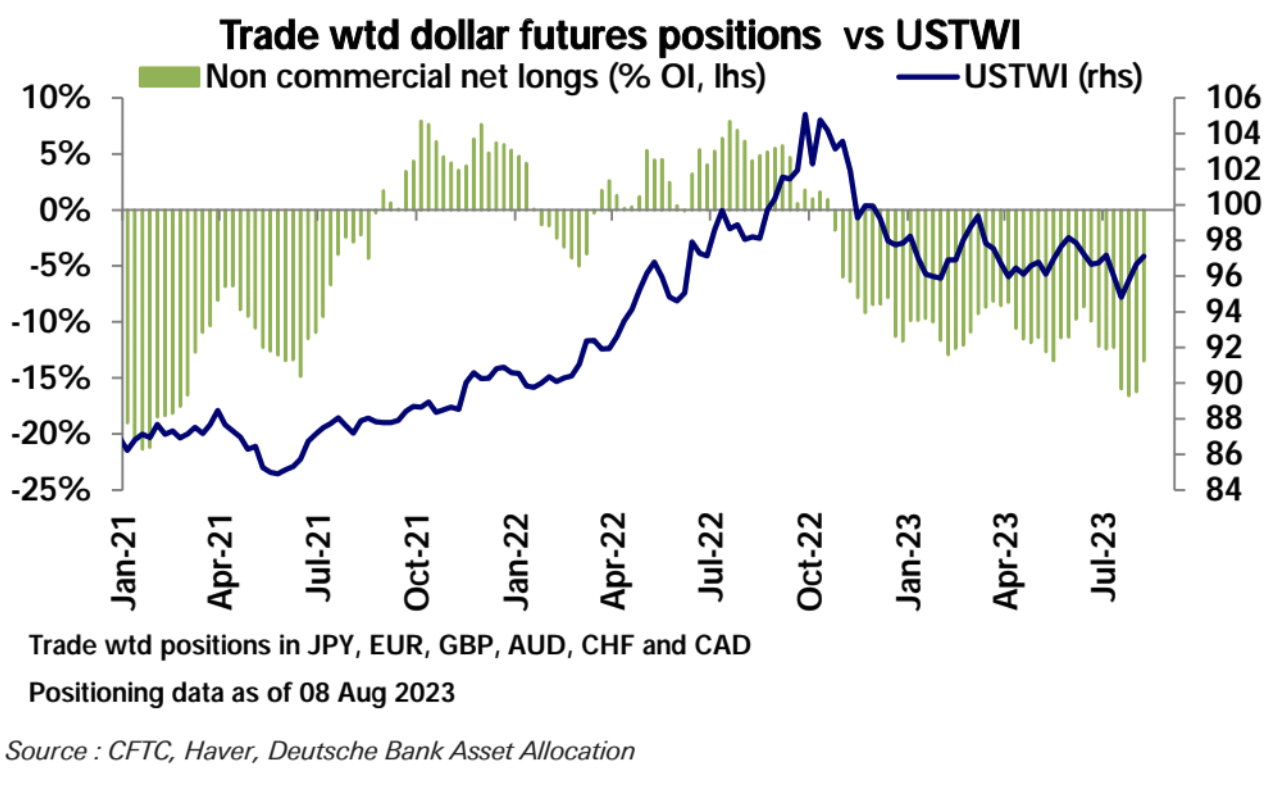
ドイツ銀行の統計によると、過去3週間で全体的な株式ポジションは減少を続け、現在2カ月ぶりの低水準となっている。これは主に、投資家の主観的なポジショニングの急激な後退によるもので、5月下旬から7月中旬にかけての急激な上昇の半分以上が戻り、現在は中立に近い水準となっている。
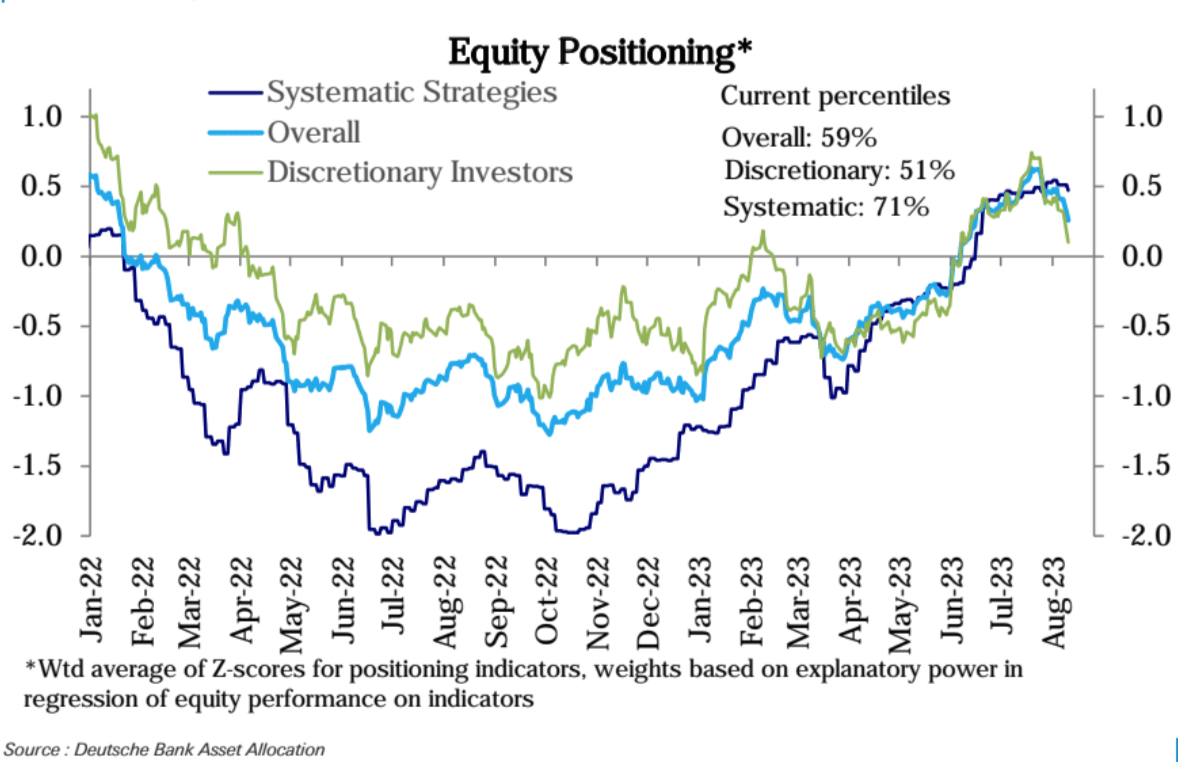
システミック戦略のポジショニングは6月中旬から徐々に上昇しており、先週はわずかに低下しました。株式のポジショニングに影響を与える主な要因は、マクロデータのサプライズ、決算シーズン、金利のボラティリティです。成長データの増加とインフレデータの低下により、マクロ期待は着実に改善しており、さらなる前向きなデータサプライズはなかなか得られない。
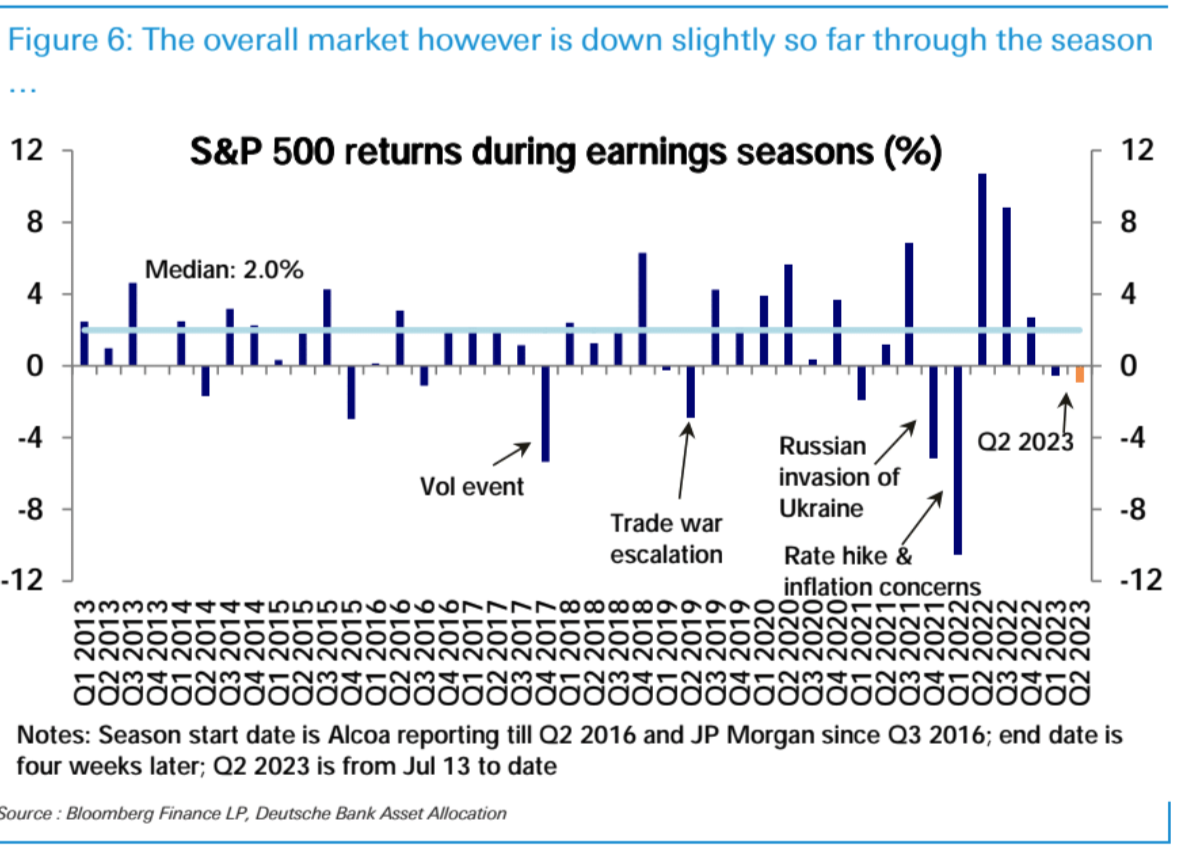
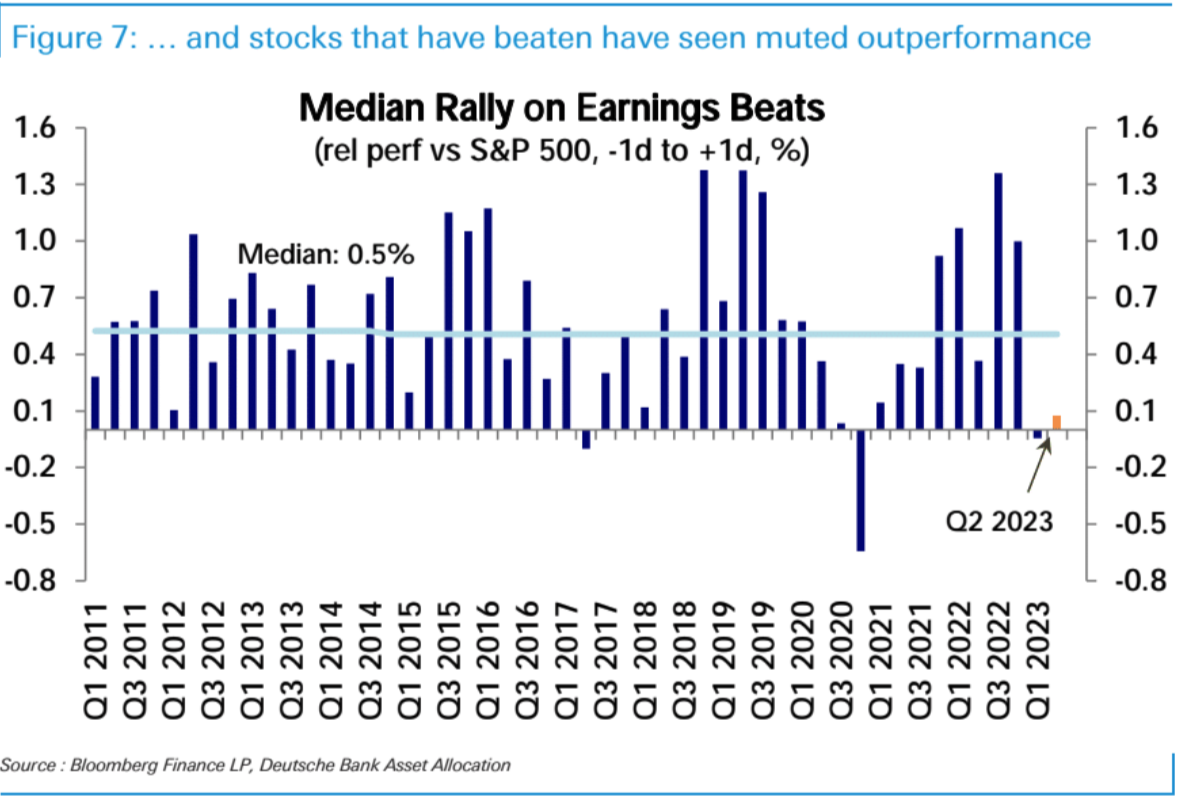
第 2 四半期の決算シーズンは好調で、企業の業績は予想を上回りました。しかし、市場全体の利益は四半期以降若干減少し、予想を上回る業績を上げた企業の業績も目立ったものではなかった。
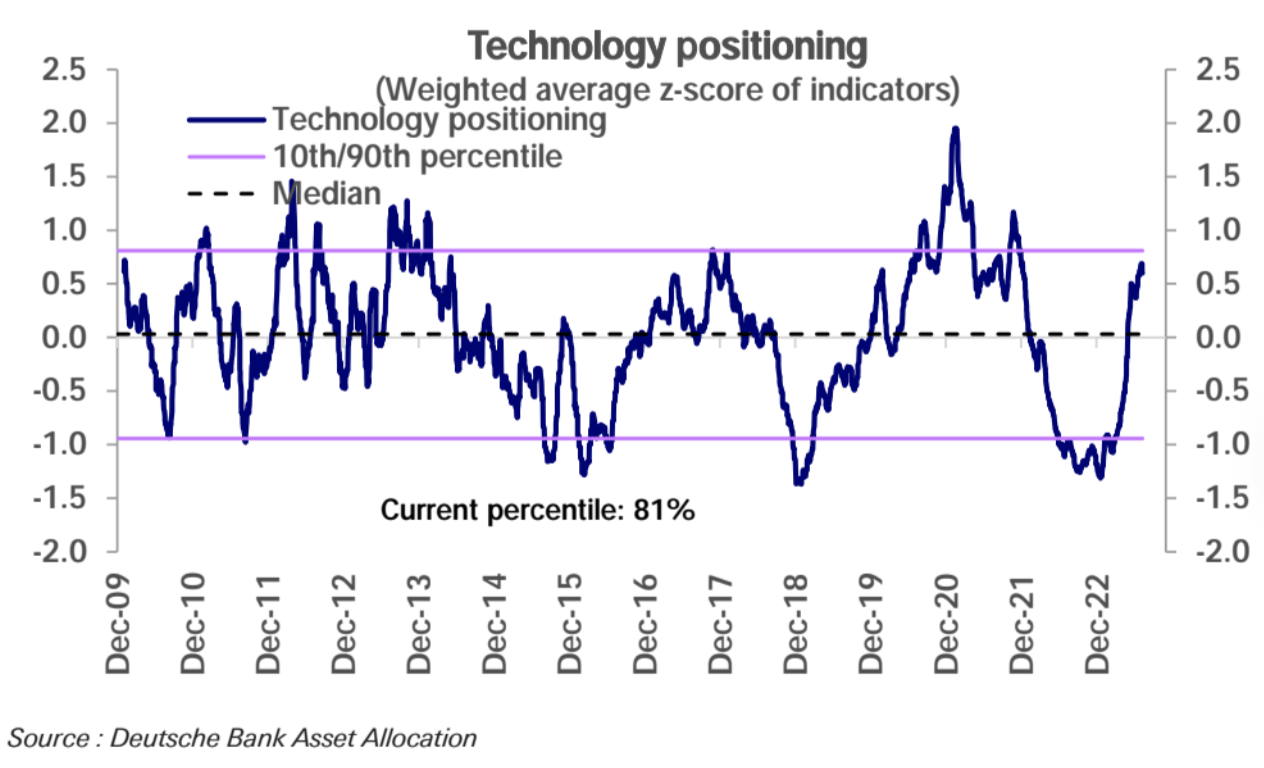
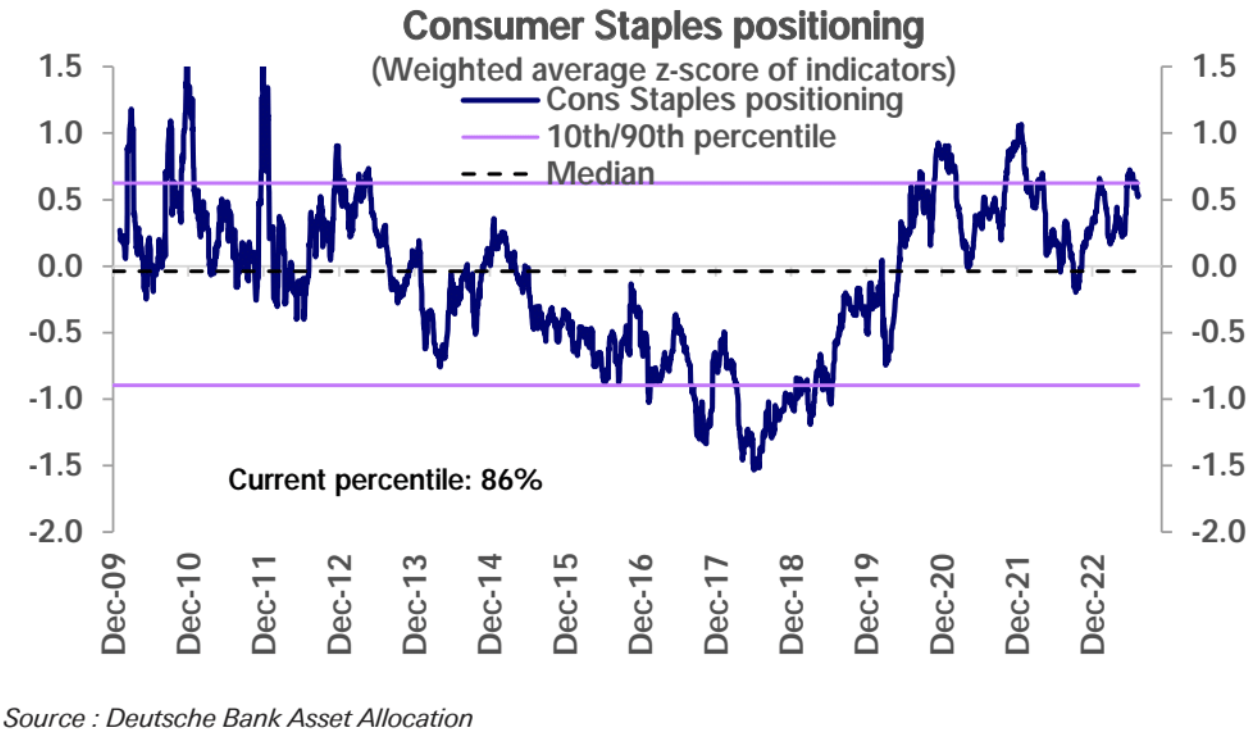
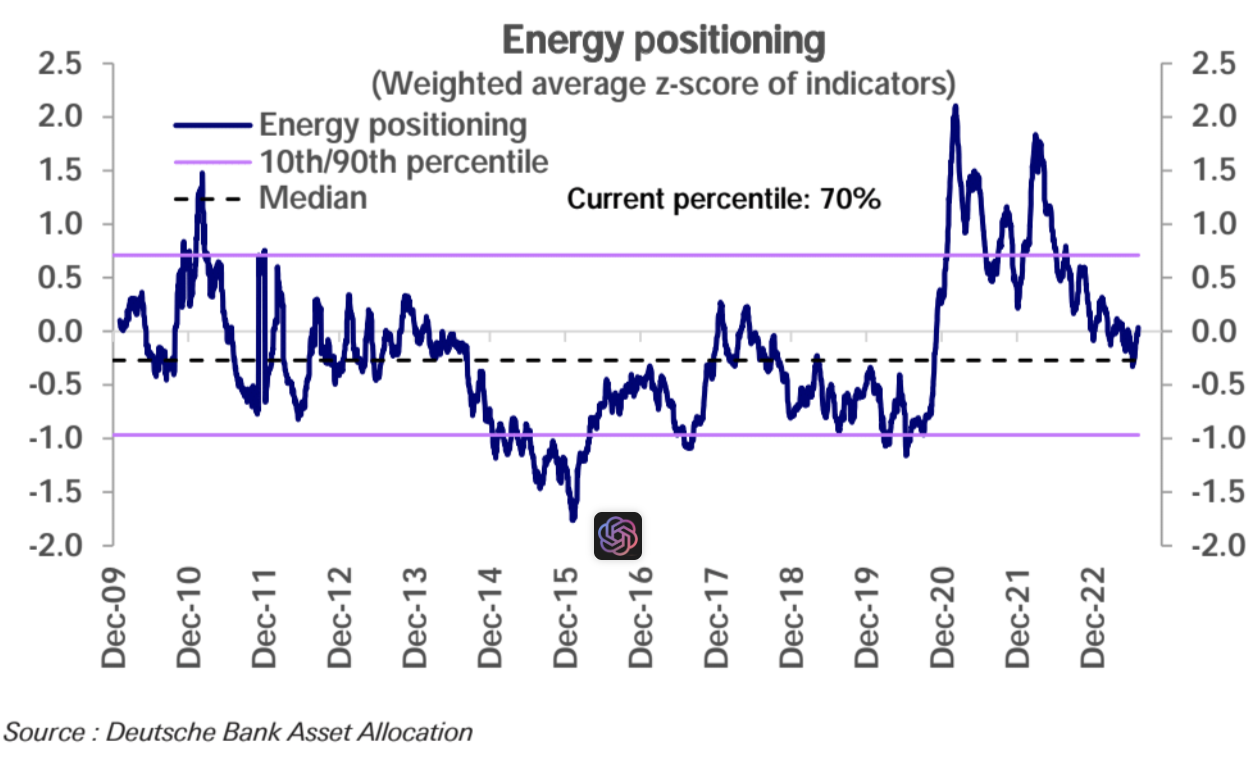
業界の観点から見ると、今週はテクノロジー、通信サービス、非日用品消費財の順位が若干低下しましたが、歴史的な範囲では高水準でした。生活必需品のポジショニングは今週急激に上昇し、現在は最高レベルに近づいています。工業製品のポジションも上昇しており、現在はオーバーアロケーションの範囲に入っている。エネルギーポジションは徐々に中立レベルまで上昇しています。
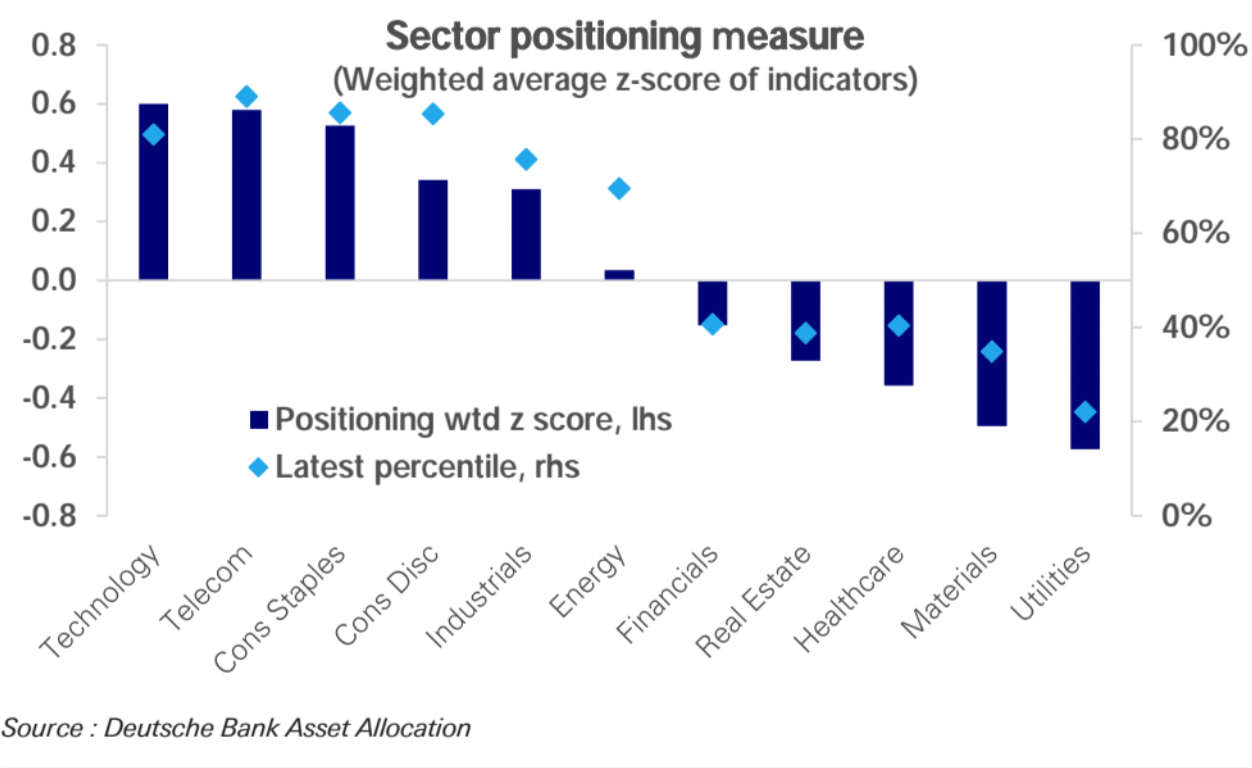
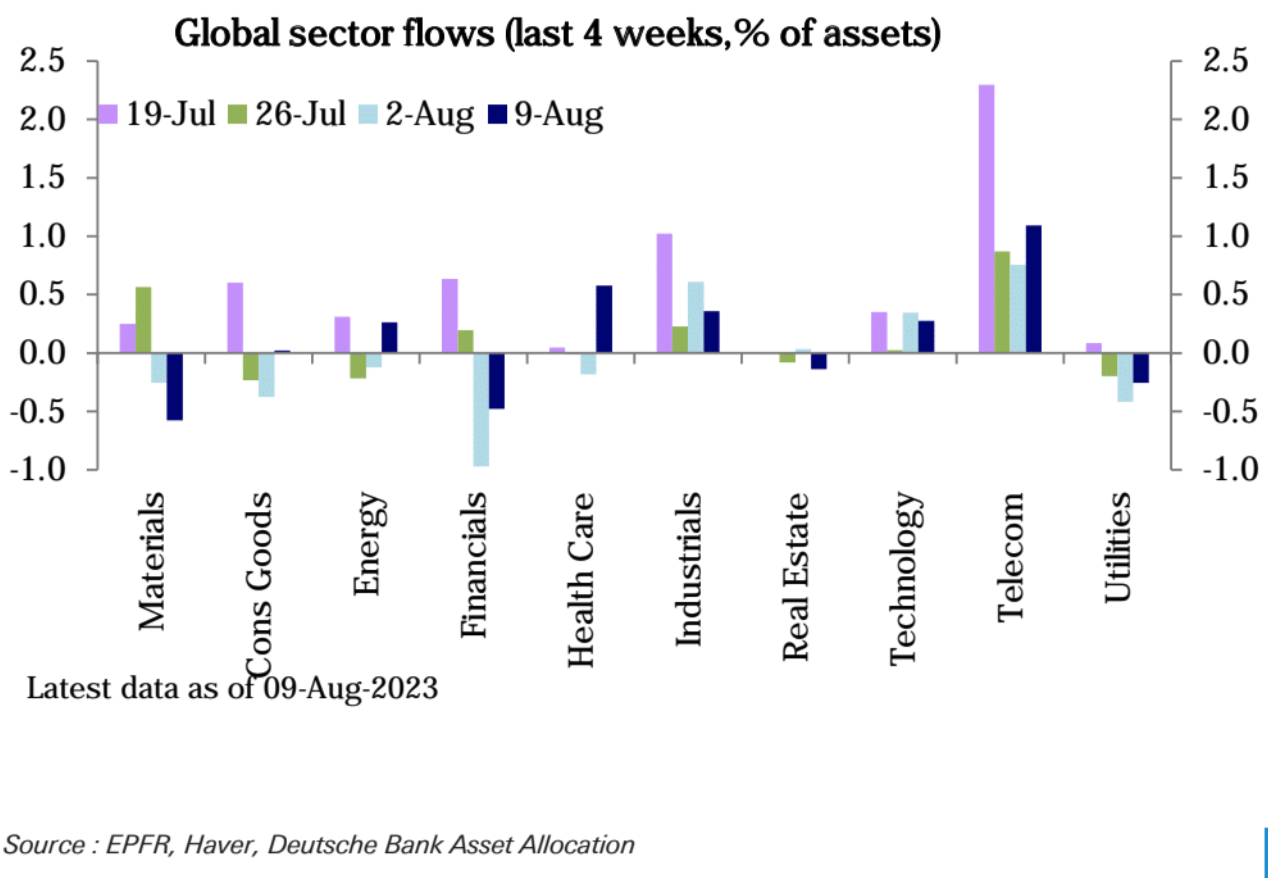
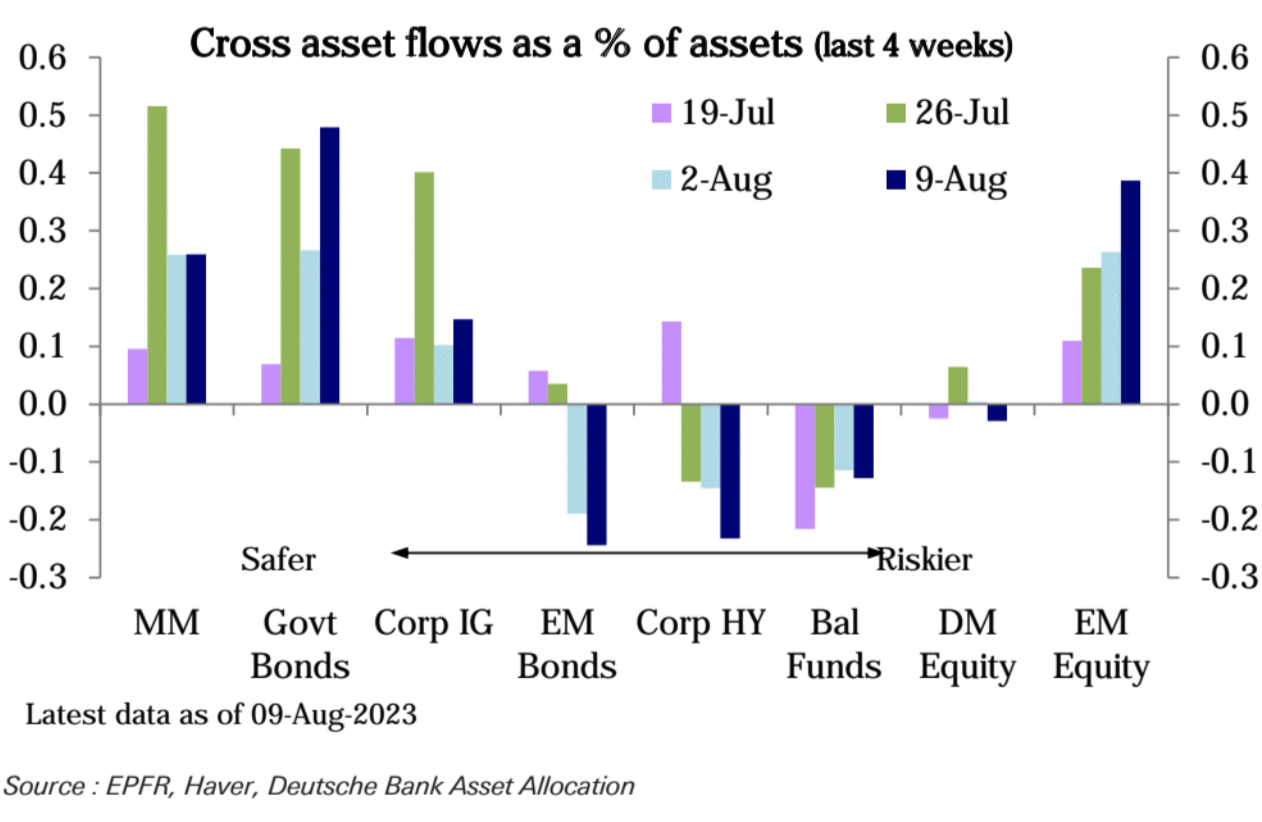
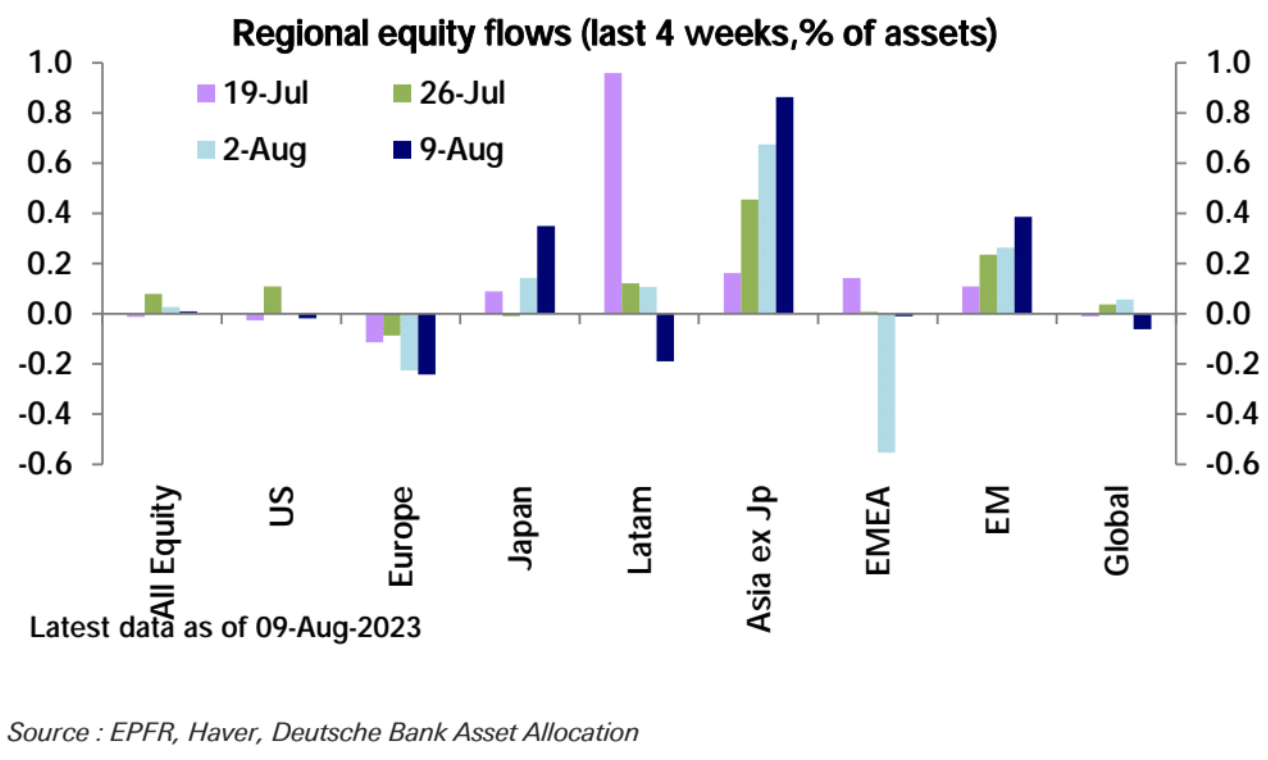
資金面でみると、資金流入は引き続き鈍化した。新興国市場と日本には多額の資金が流入したが、米国、欧州、世界のファンドからは流出が見られた。産業面ではテクノロジー、ヘルスケアが大規模な流入を集めた。エネルギー、通信、工業にも若干の資金流入が見られたが、金融、不動産、原材料ではより顕著な償還が見られた。
文章
投資家心理
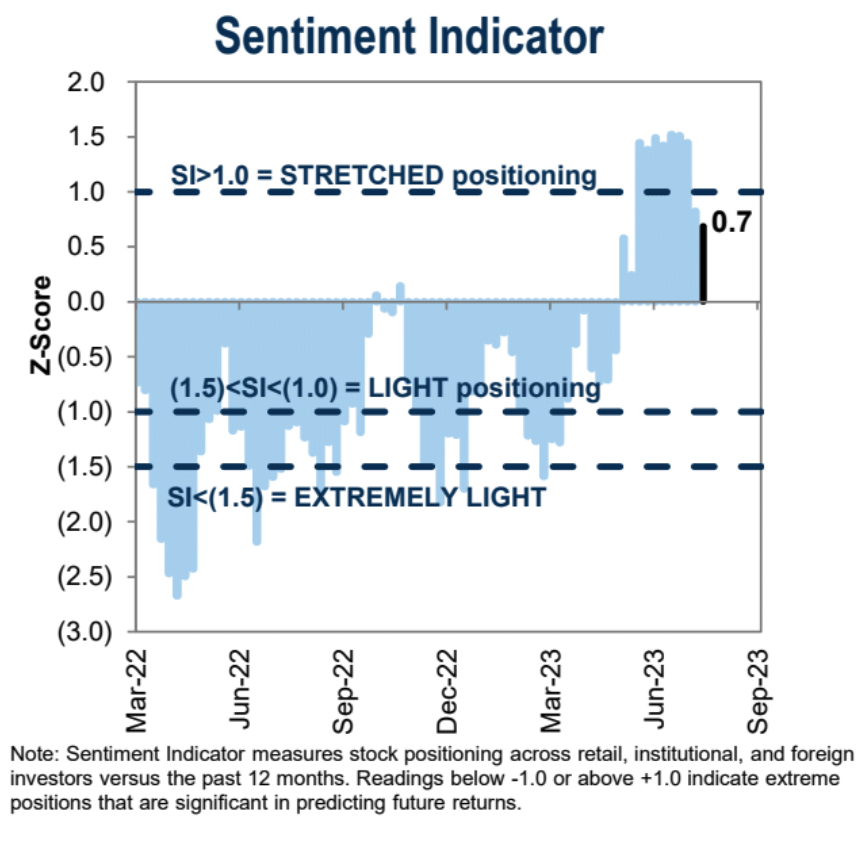
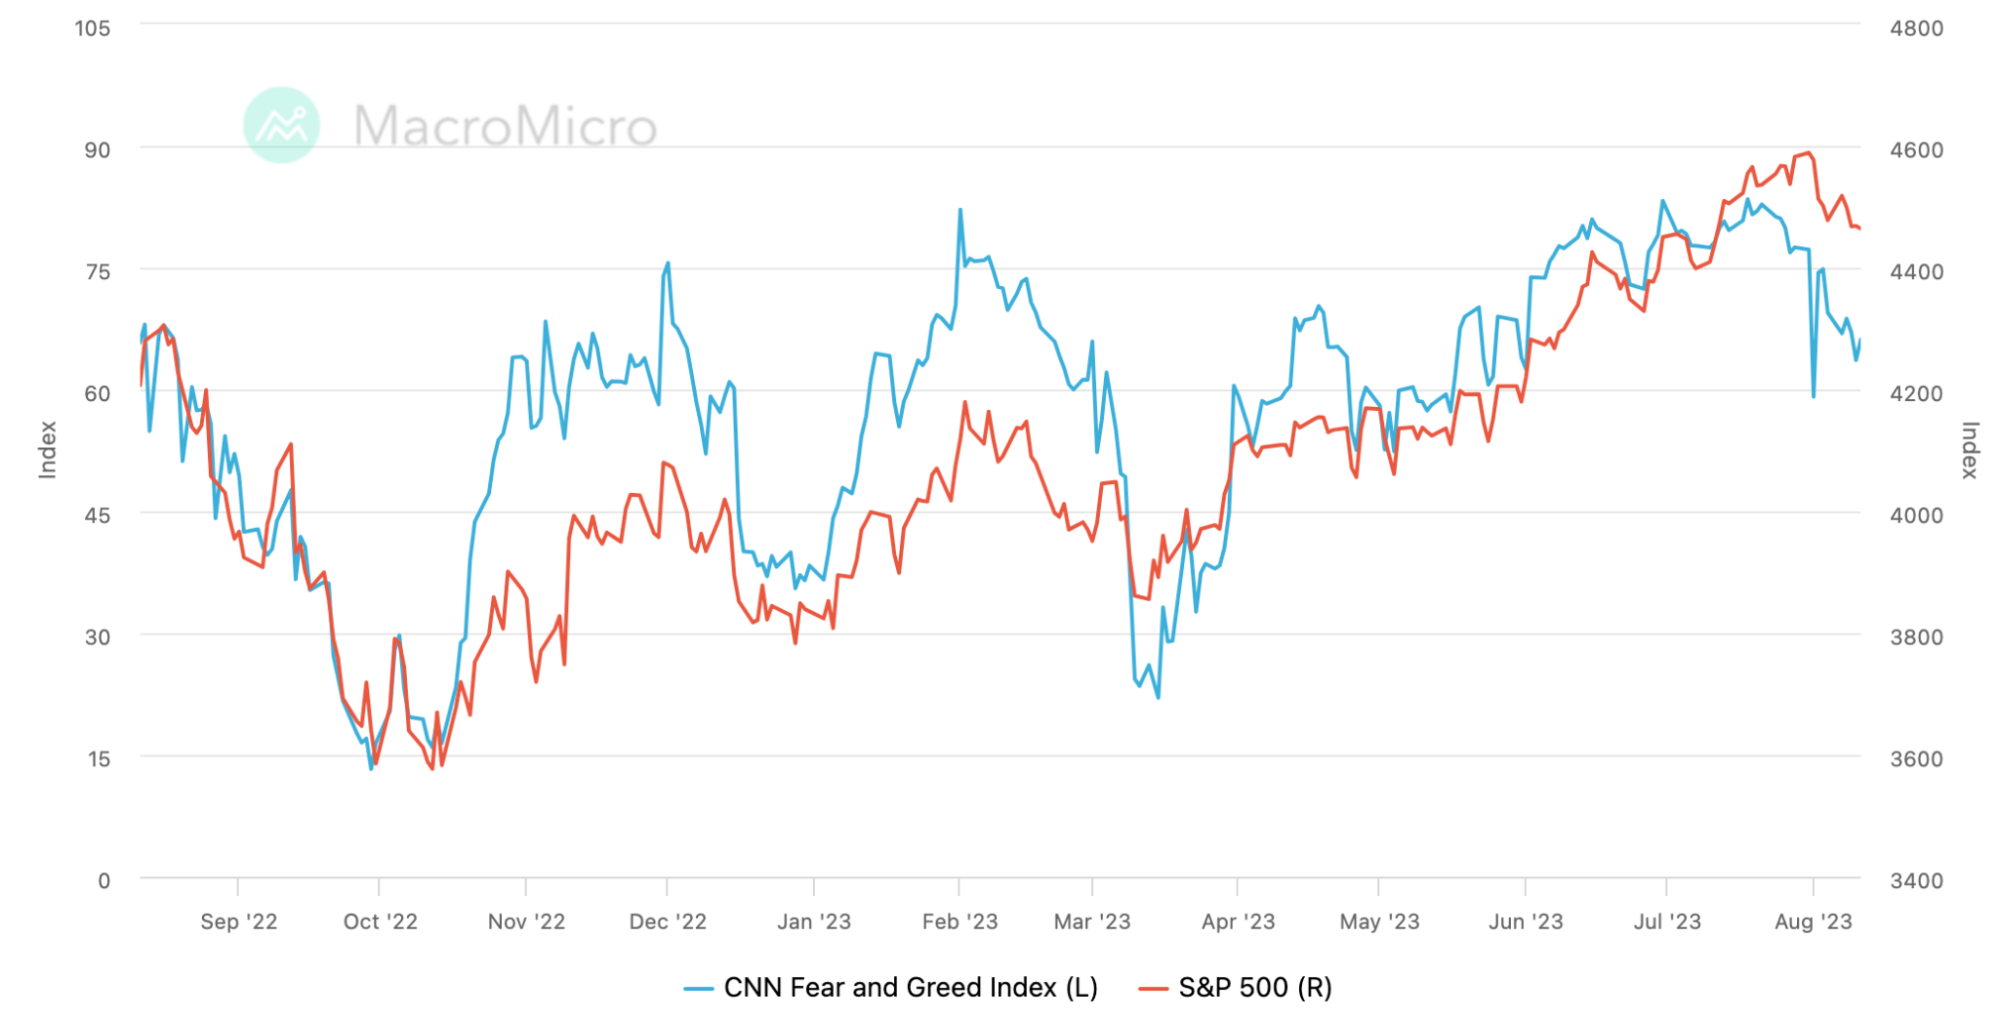
ゴールドマン・サックスの投資家ポジショニングセンチメントデータは引き続き 0.8 → 0.7 に低下:
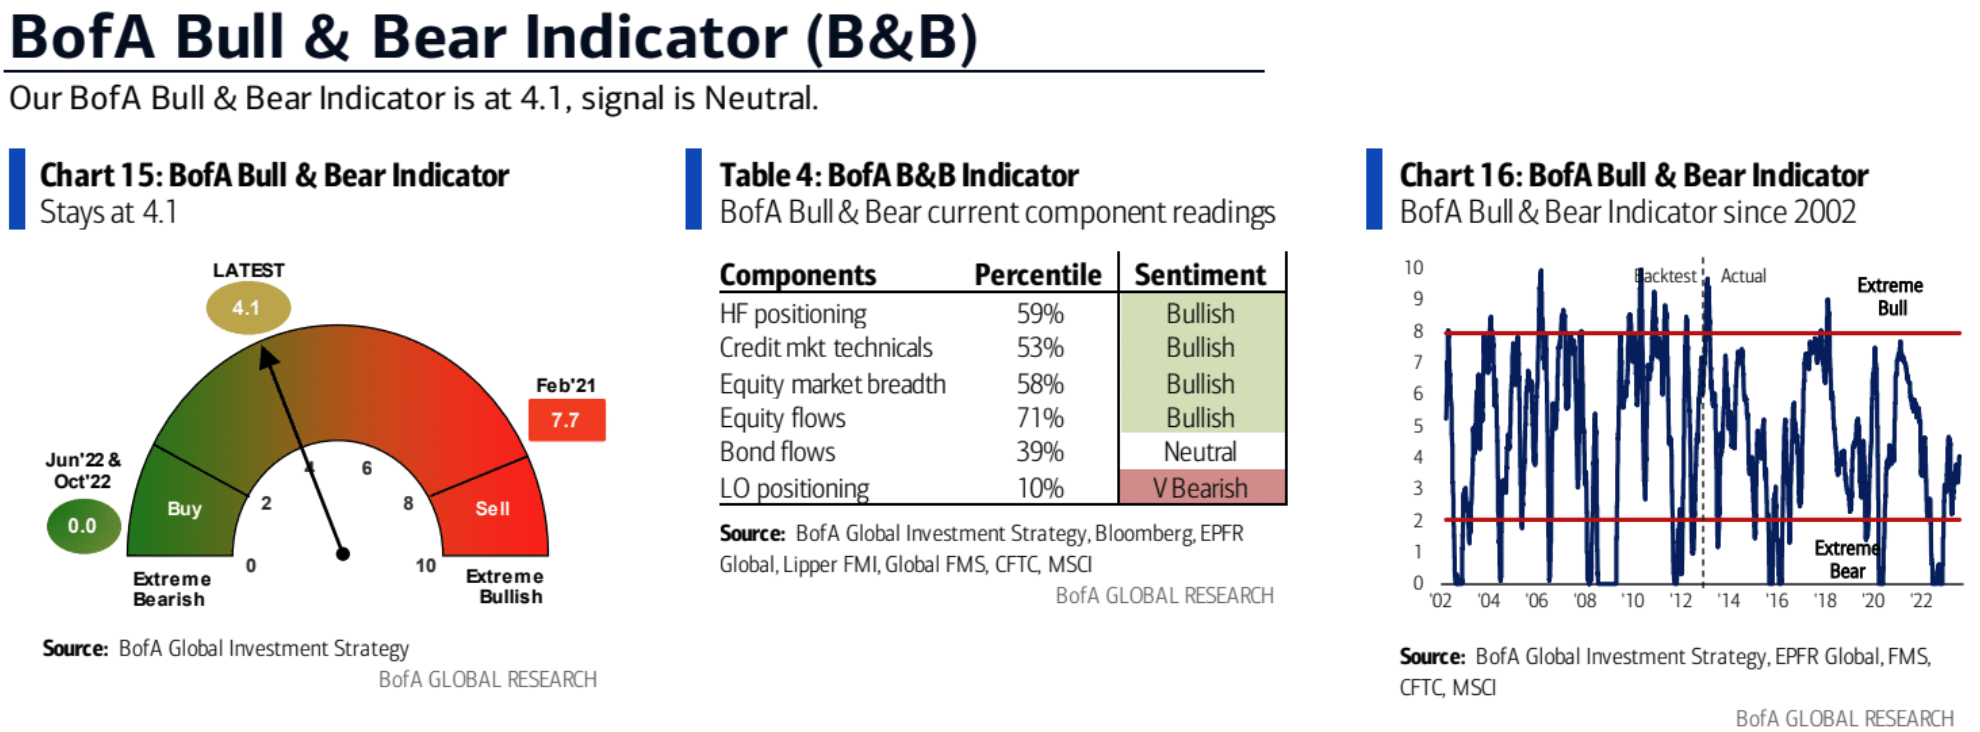
 BofA の強気弱気センチメント指標は前週から変わりませんでした。
文章
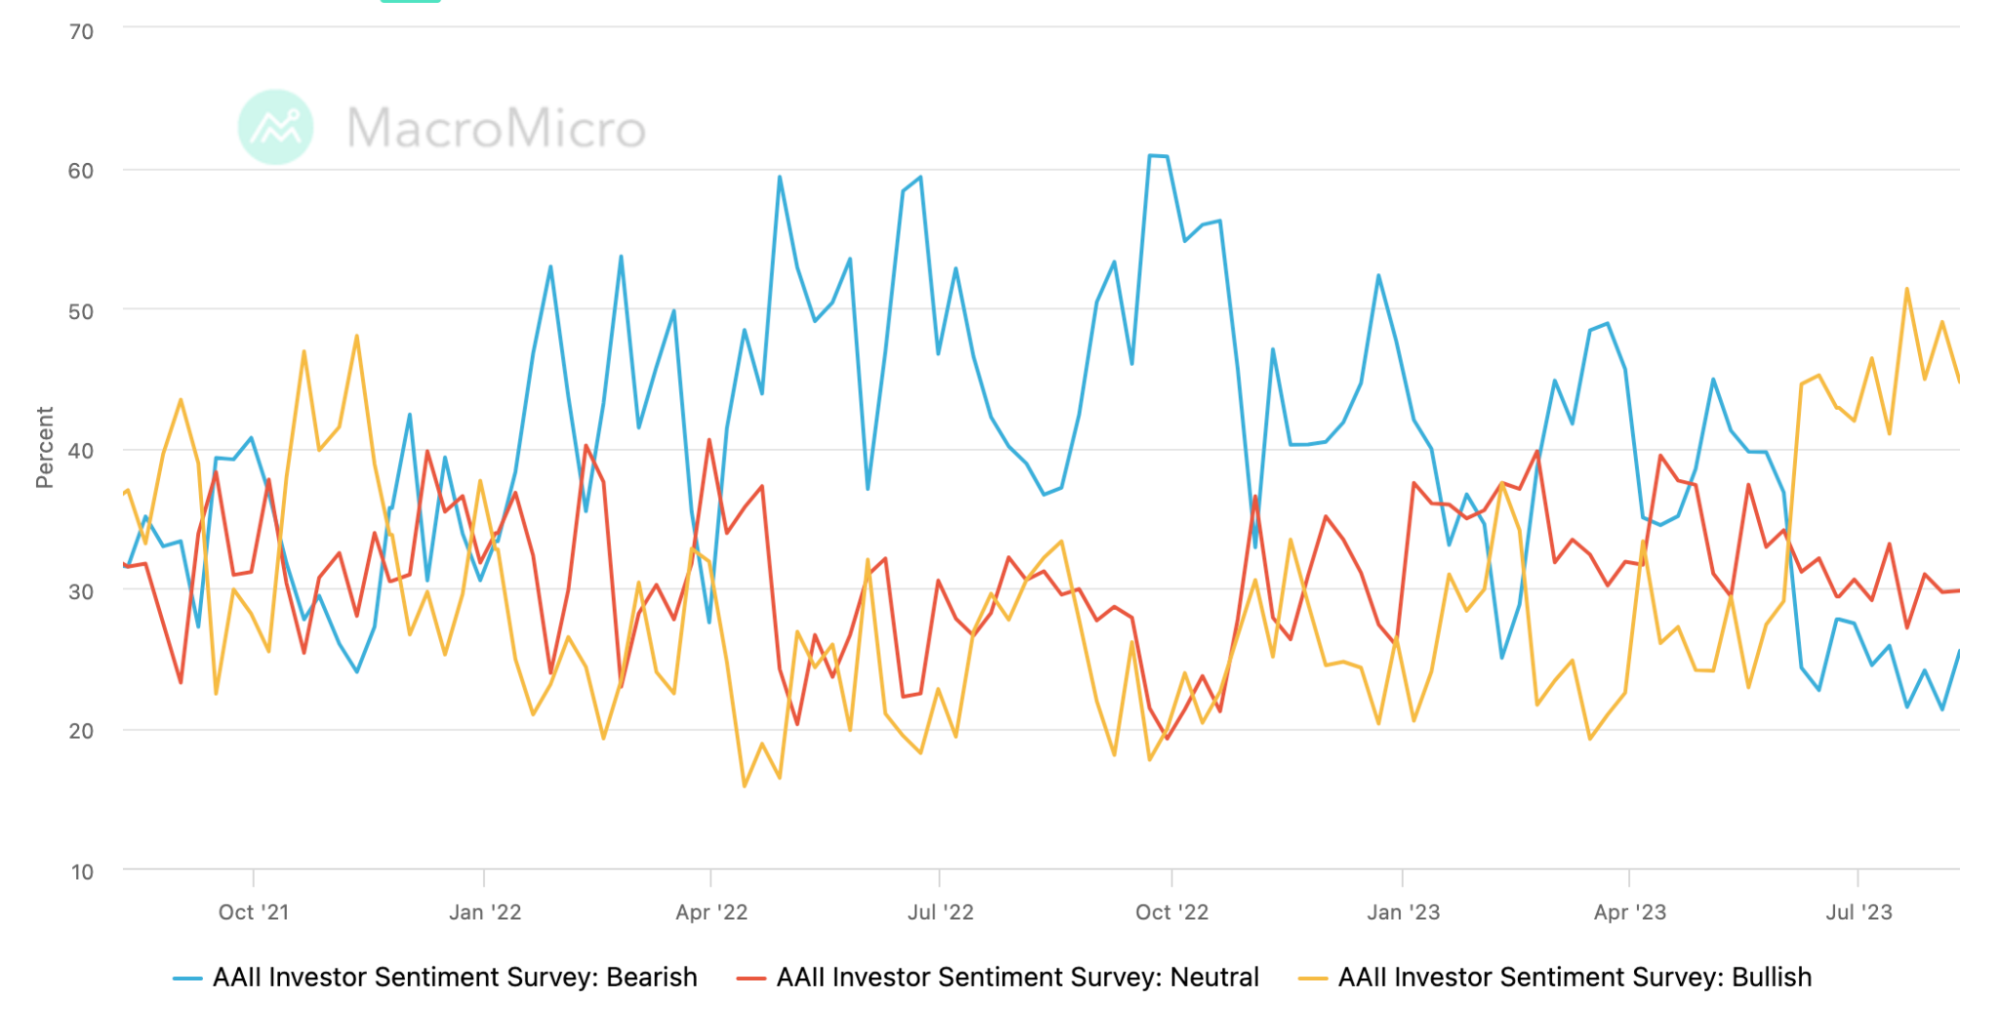
Bearish: 21.32 ➝ 25.50
Neutral: 29.70 ➝ 29.80
Bullish: 48.98 ➝ 44.70
デジタル通貨市場
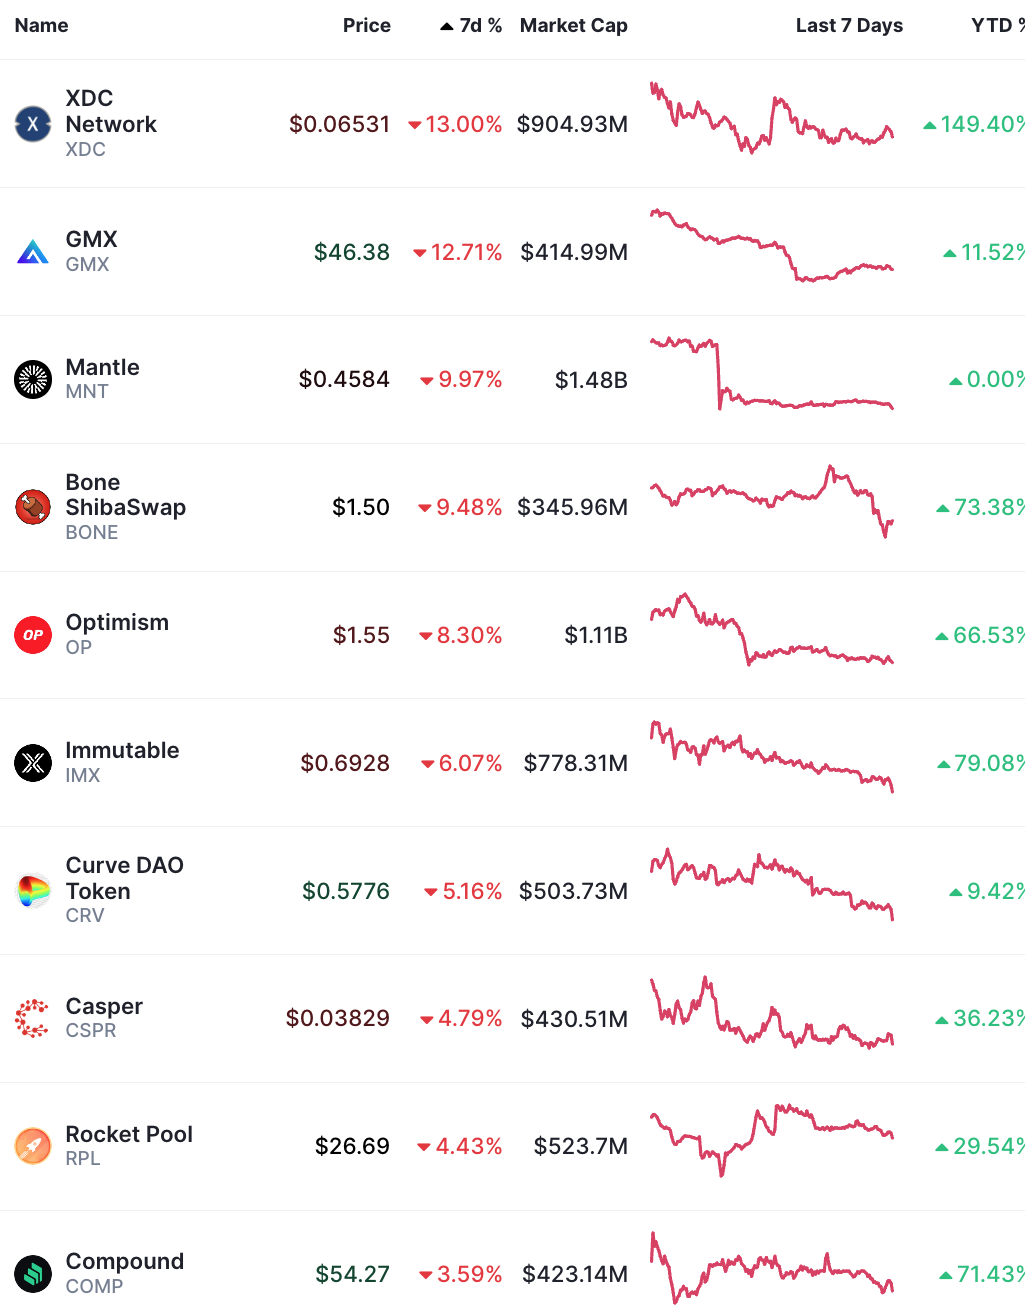
今週の時価総額トップ100の仮想通貨:RUNEの価格は1週間で50%近く上昇し、4月以来の高水準に達した。おそらく、約 1 週間前にリリースされた新しいスワップのせいだと思います。私の知る限り、Thorchain は、ユーザーがネイティブ BTC をネイティブ ETH に交換できる唯一のオンチェーン ツールです。Binance Research の新しいレポートによると、市場で勢いを増している Telegram 暗号ボットである TON も注目に値します。 Telegram ボットによる仮想通貨の取引高は、7 月に史上最高の 1,000 万ドルに達しました。
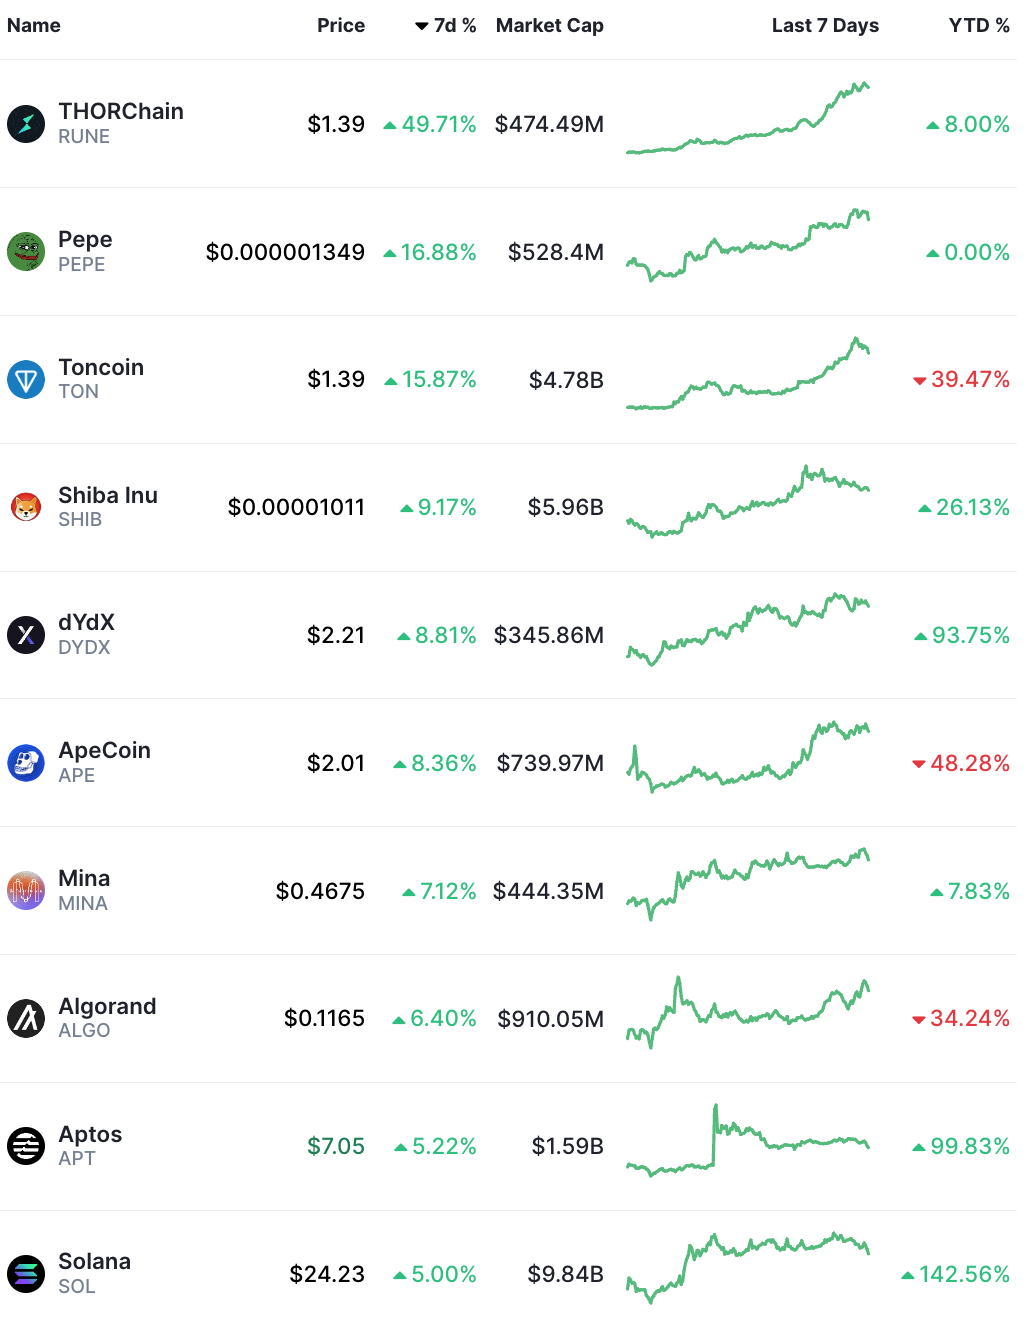
今週の時価総額上位 100 の仮想通貨
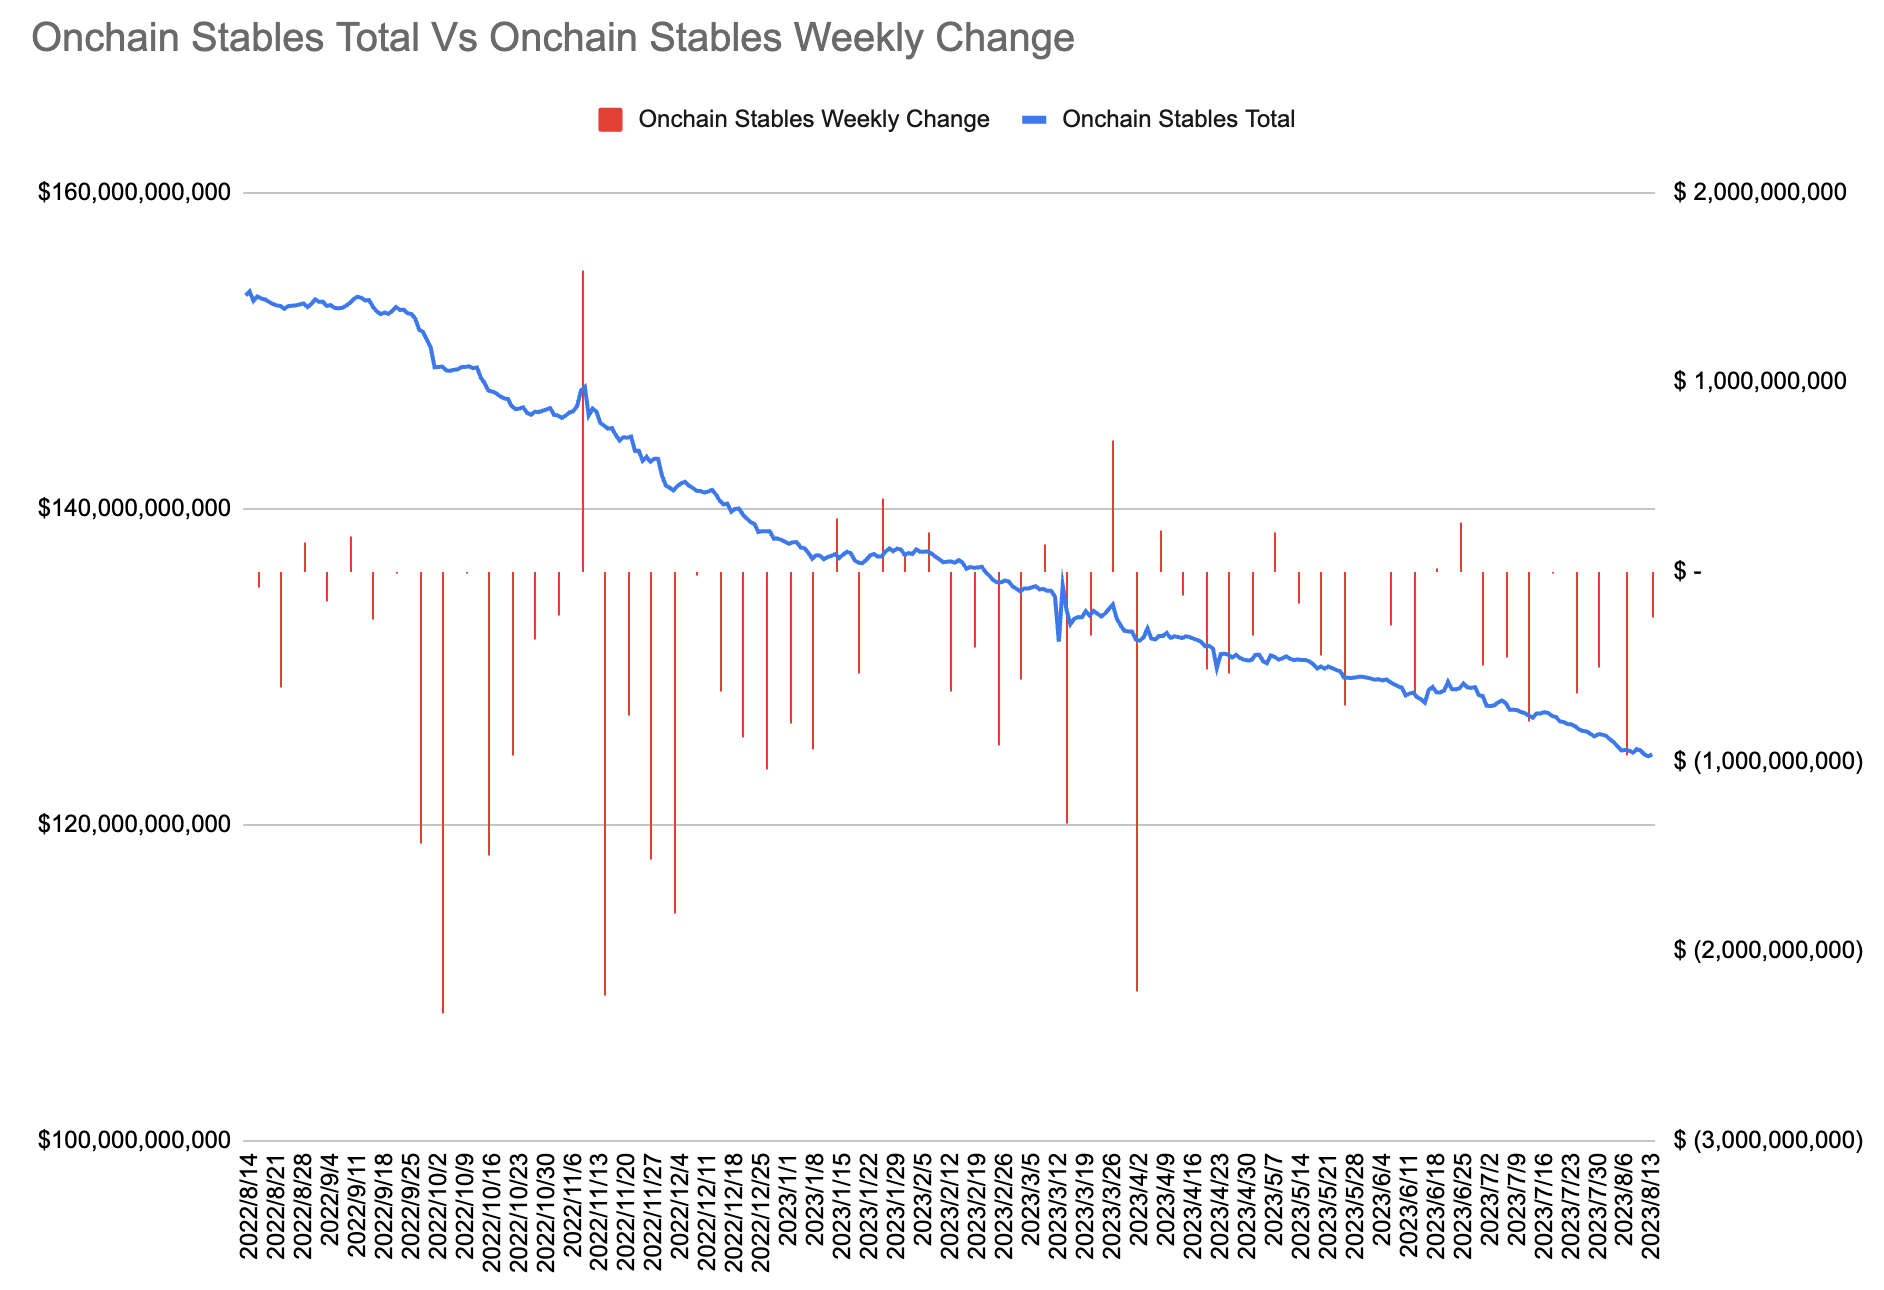
オンチェーンのステーブルコイン(Makerdaoが新たにDSウェルスマネジメントに追加したDAIを除く、週当たり10億米ドル増)の純流出額(-2億4,600万米ドル)は8週連続で、前週の-9億7,300万米ドルから大幅に縮小した。
文章
市場解説からの抜粋
五道口マクロノート: 「なぜ私たちは AI と室温超電導にこれほど熱心なのでしょうか?」本質は、イノベーションサイクルと債務サイクルの間の限界競争である。」
過去 2 年間で、メタバース、人工知能など、テクノロジーのブレークスルーに対する世界の熱望は熱狂的になりました。この背後にある本質的な理由は、現在、コンピュータ/インターネットのイノベーションサイクルが終わりに近づき、新たなイノベーションサイクルの開始が急務であると同時に、長きにわたるイノベーションサイクルの終焉を迎える重大な時期を迎えていることにある。ターム債務循環危機が勃発。
世界の負債/GDP比率が335%を超え、コンピュータ/インターネットの現在のイノベーションサイクルは終わりに近づいており、世界市場は次のイノベーションサイクルの種を熱心に探している。今後 10 年は最も重要な時期になるかもしれません。
新しいイノベーションサイクルは、企業に超過利益率、住民に高い所得増加率、投資家に高い投資収益率をもたらす可能性があるが、債務サイクルは実際には利益率、所得成長率、投資収益率と資金の関係である。借入コストのゲーム。したがって、イノベーションサイクルの初期および中期段階では、すべての部門が資金借入コストよりも高い超過収益率を得ることができるため、債務サイクルは順調に拡大し、イノベーションサイクルの加速的な発生を促進できます。生産と需要の全体が大きくならなくなると、投資収益率は徐々に低下し、資本利益の限界収益は徐々に減少し、期待収入も徐々に低下するでしょう。投資収益率を追求するあまり、資産バブルを引き起こし、貧富の差が拡大し、債務危機を引き起こします。
[「古い債務王」は米国の債務がまだ適切に調整されていないと信じている]
ピムコの共同創設者ビル・グロス氏は、両市場が「過大評価されている」ため、現在米国株と米債券をロングするのは間違いだと述べた。同氏は、10年米国債利回りの公正価値は、現在の水準である約4.16%に対し、約4.5%であると考えている。ビル・グロス氏によると、米国のインフレ率は3%程度にとどまる可能性が高い。同氏は、10年米国債利回りがこれまでFRBの政策金利を約135ベーシスポイント上回って取引されてきたと指摘した。そのため、たとえFRBが金利を約3%まで引き下げたとしても、現在の10年国債利回りは歴史的に見ても依然として低すぎる。





