


SignalPlus マクロ調査レポート (20230814): SEC は ETF 申請を延期、市場は引き続き楽観的


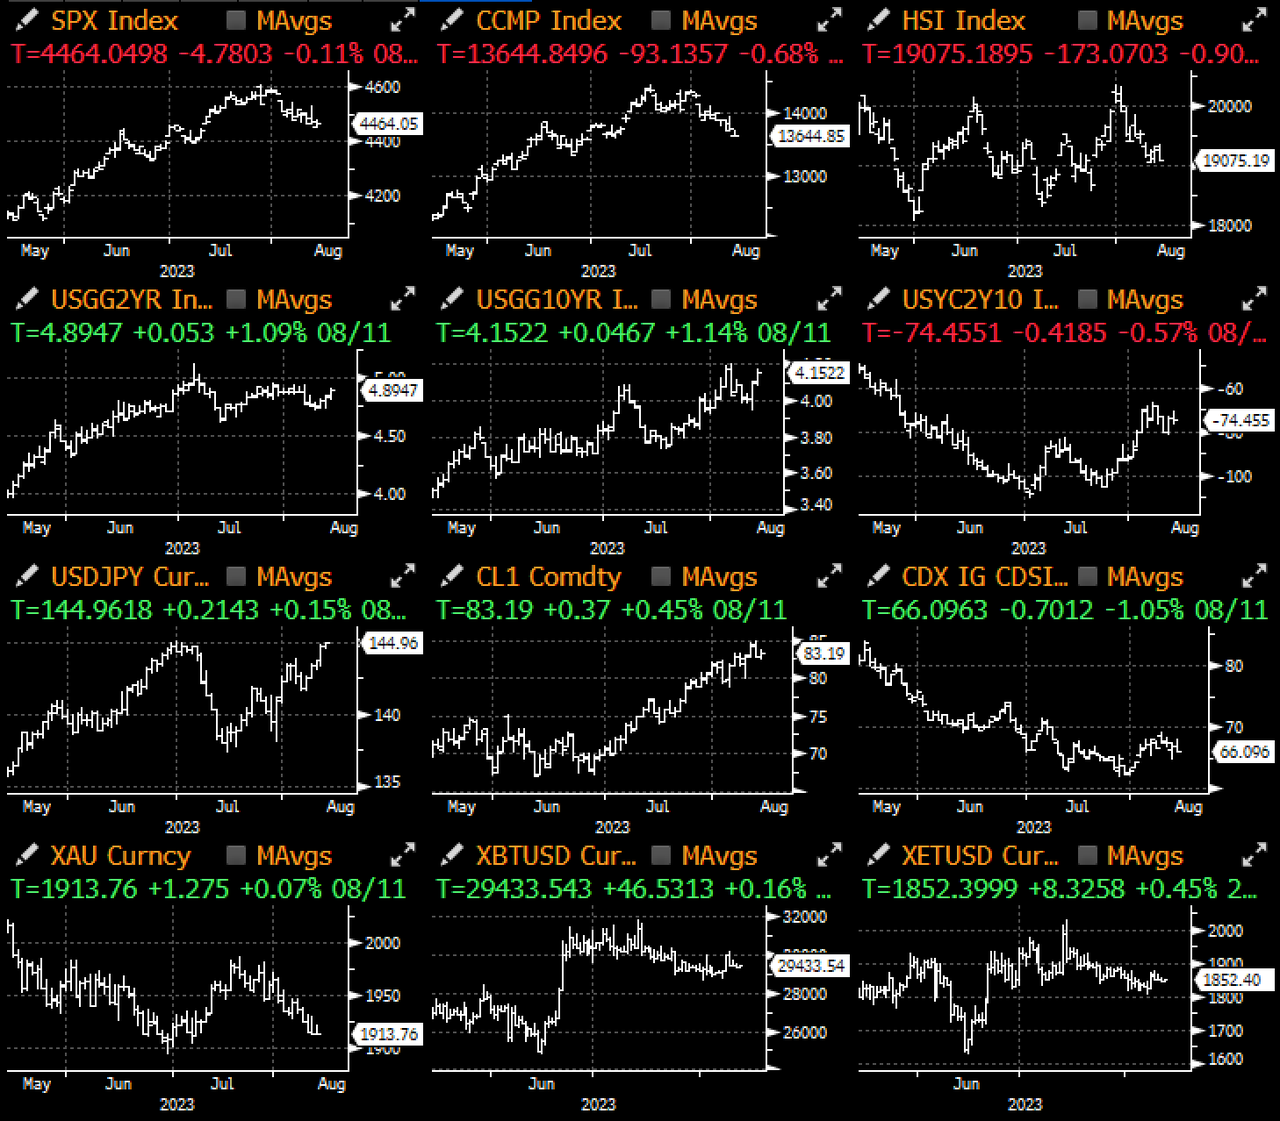
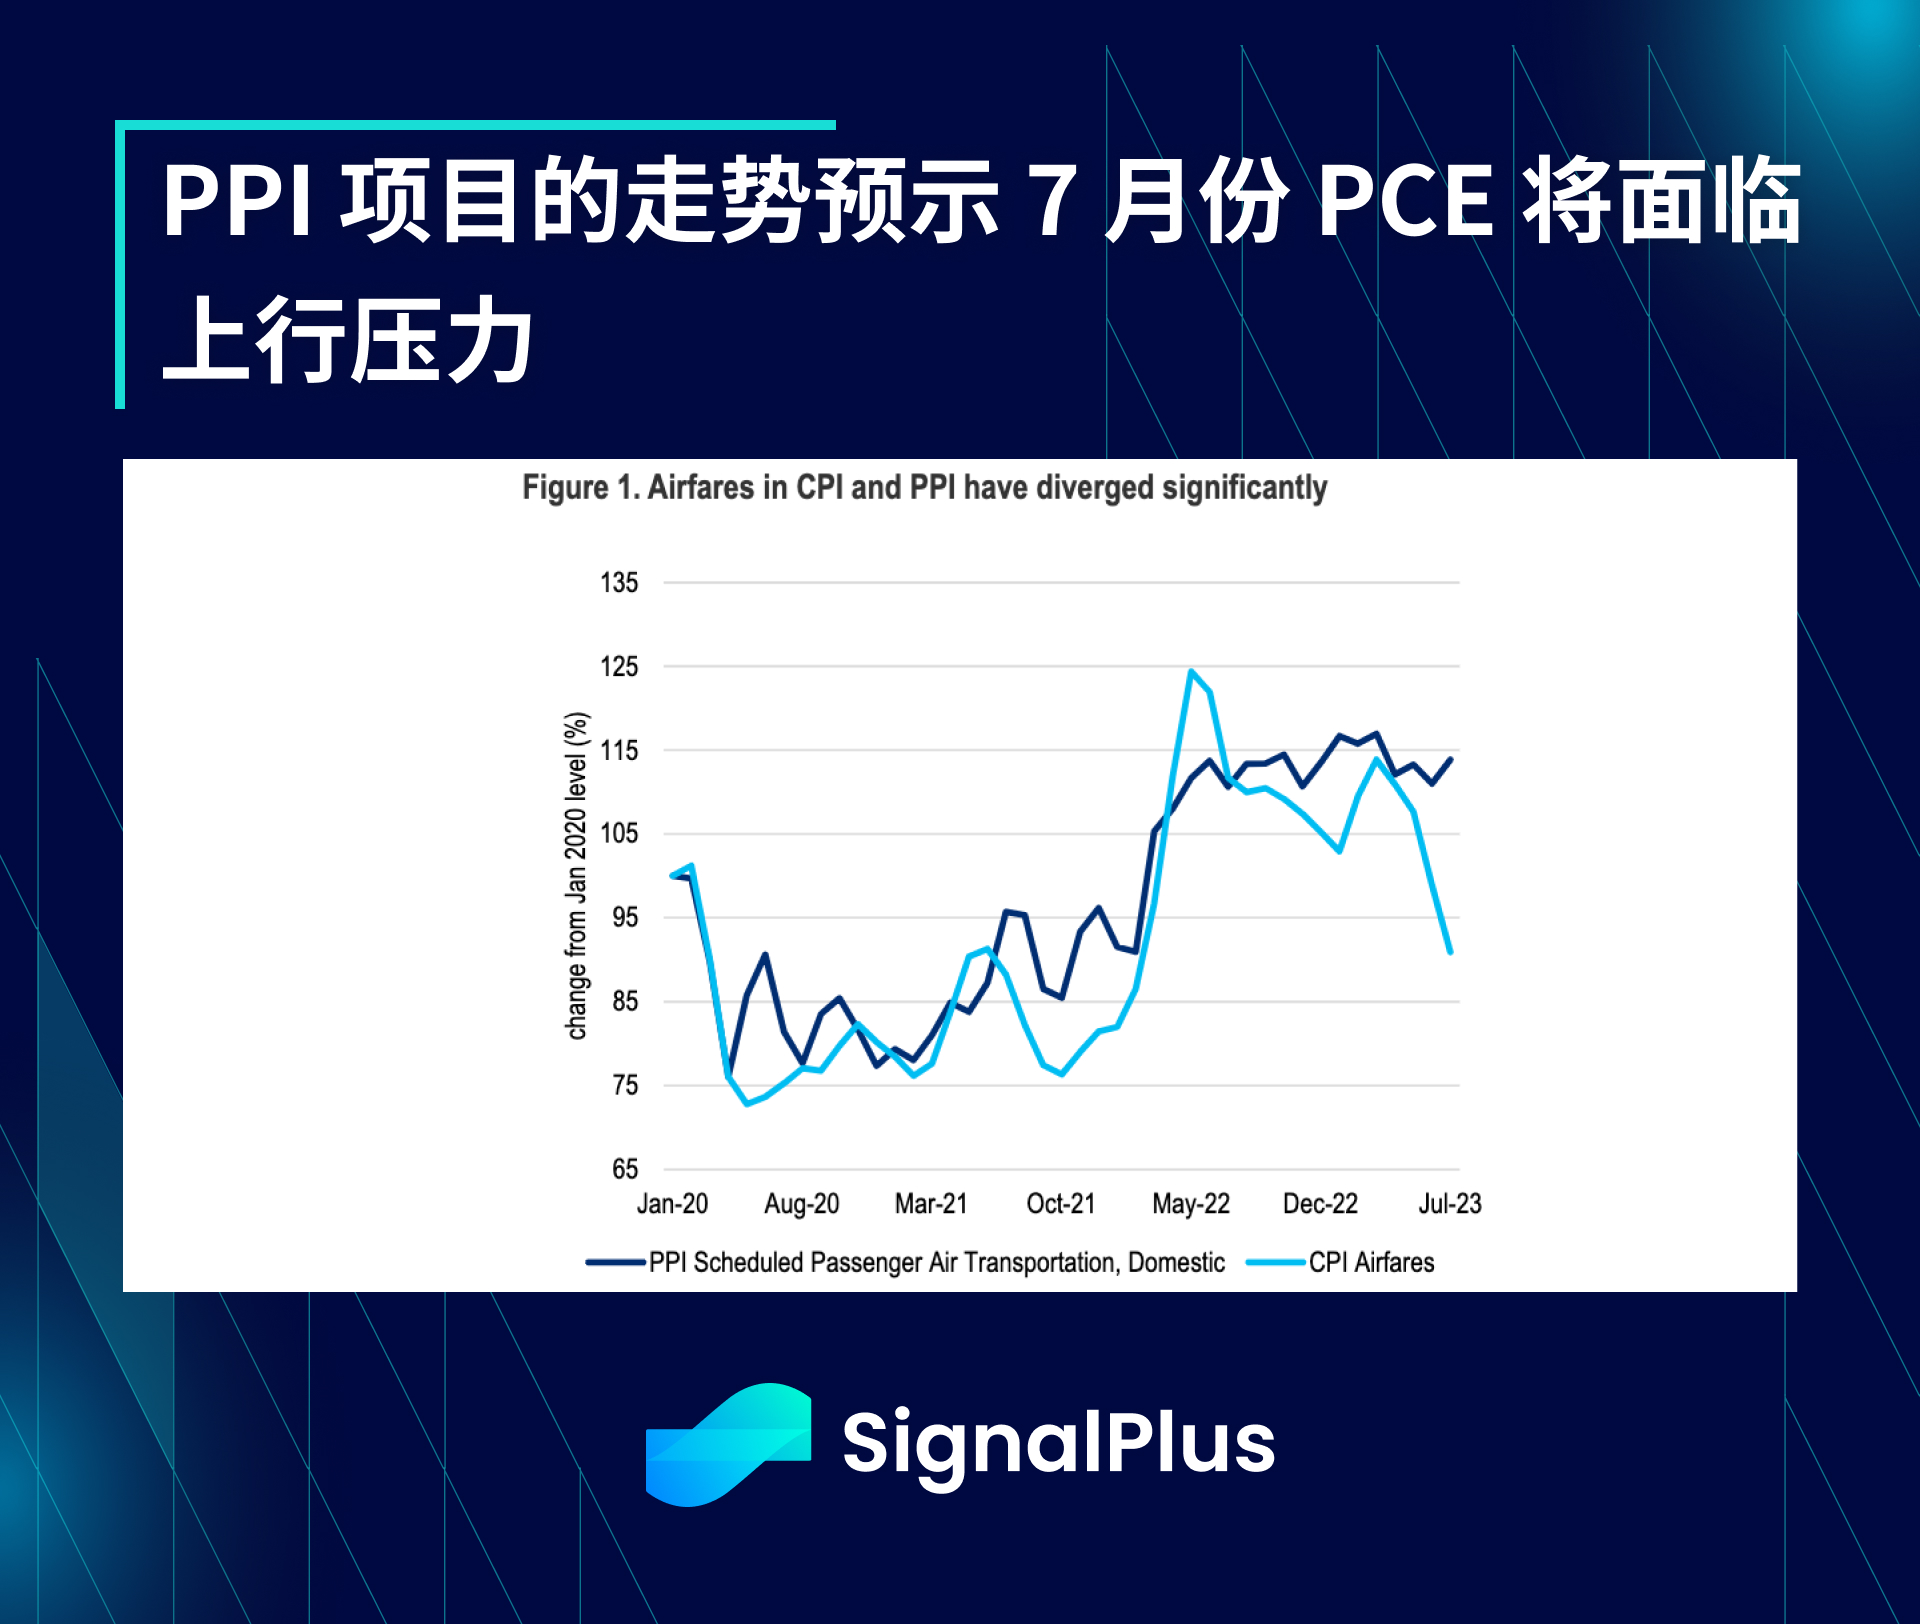
情報が混在している CPI データとは異なり、先週金曜日のPPI データは予想を大幅に上回りました一方で、
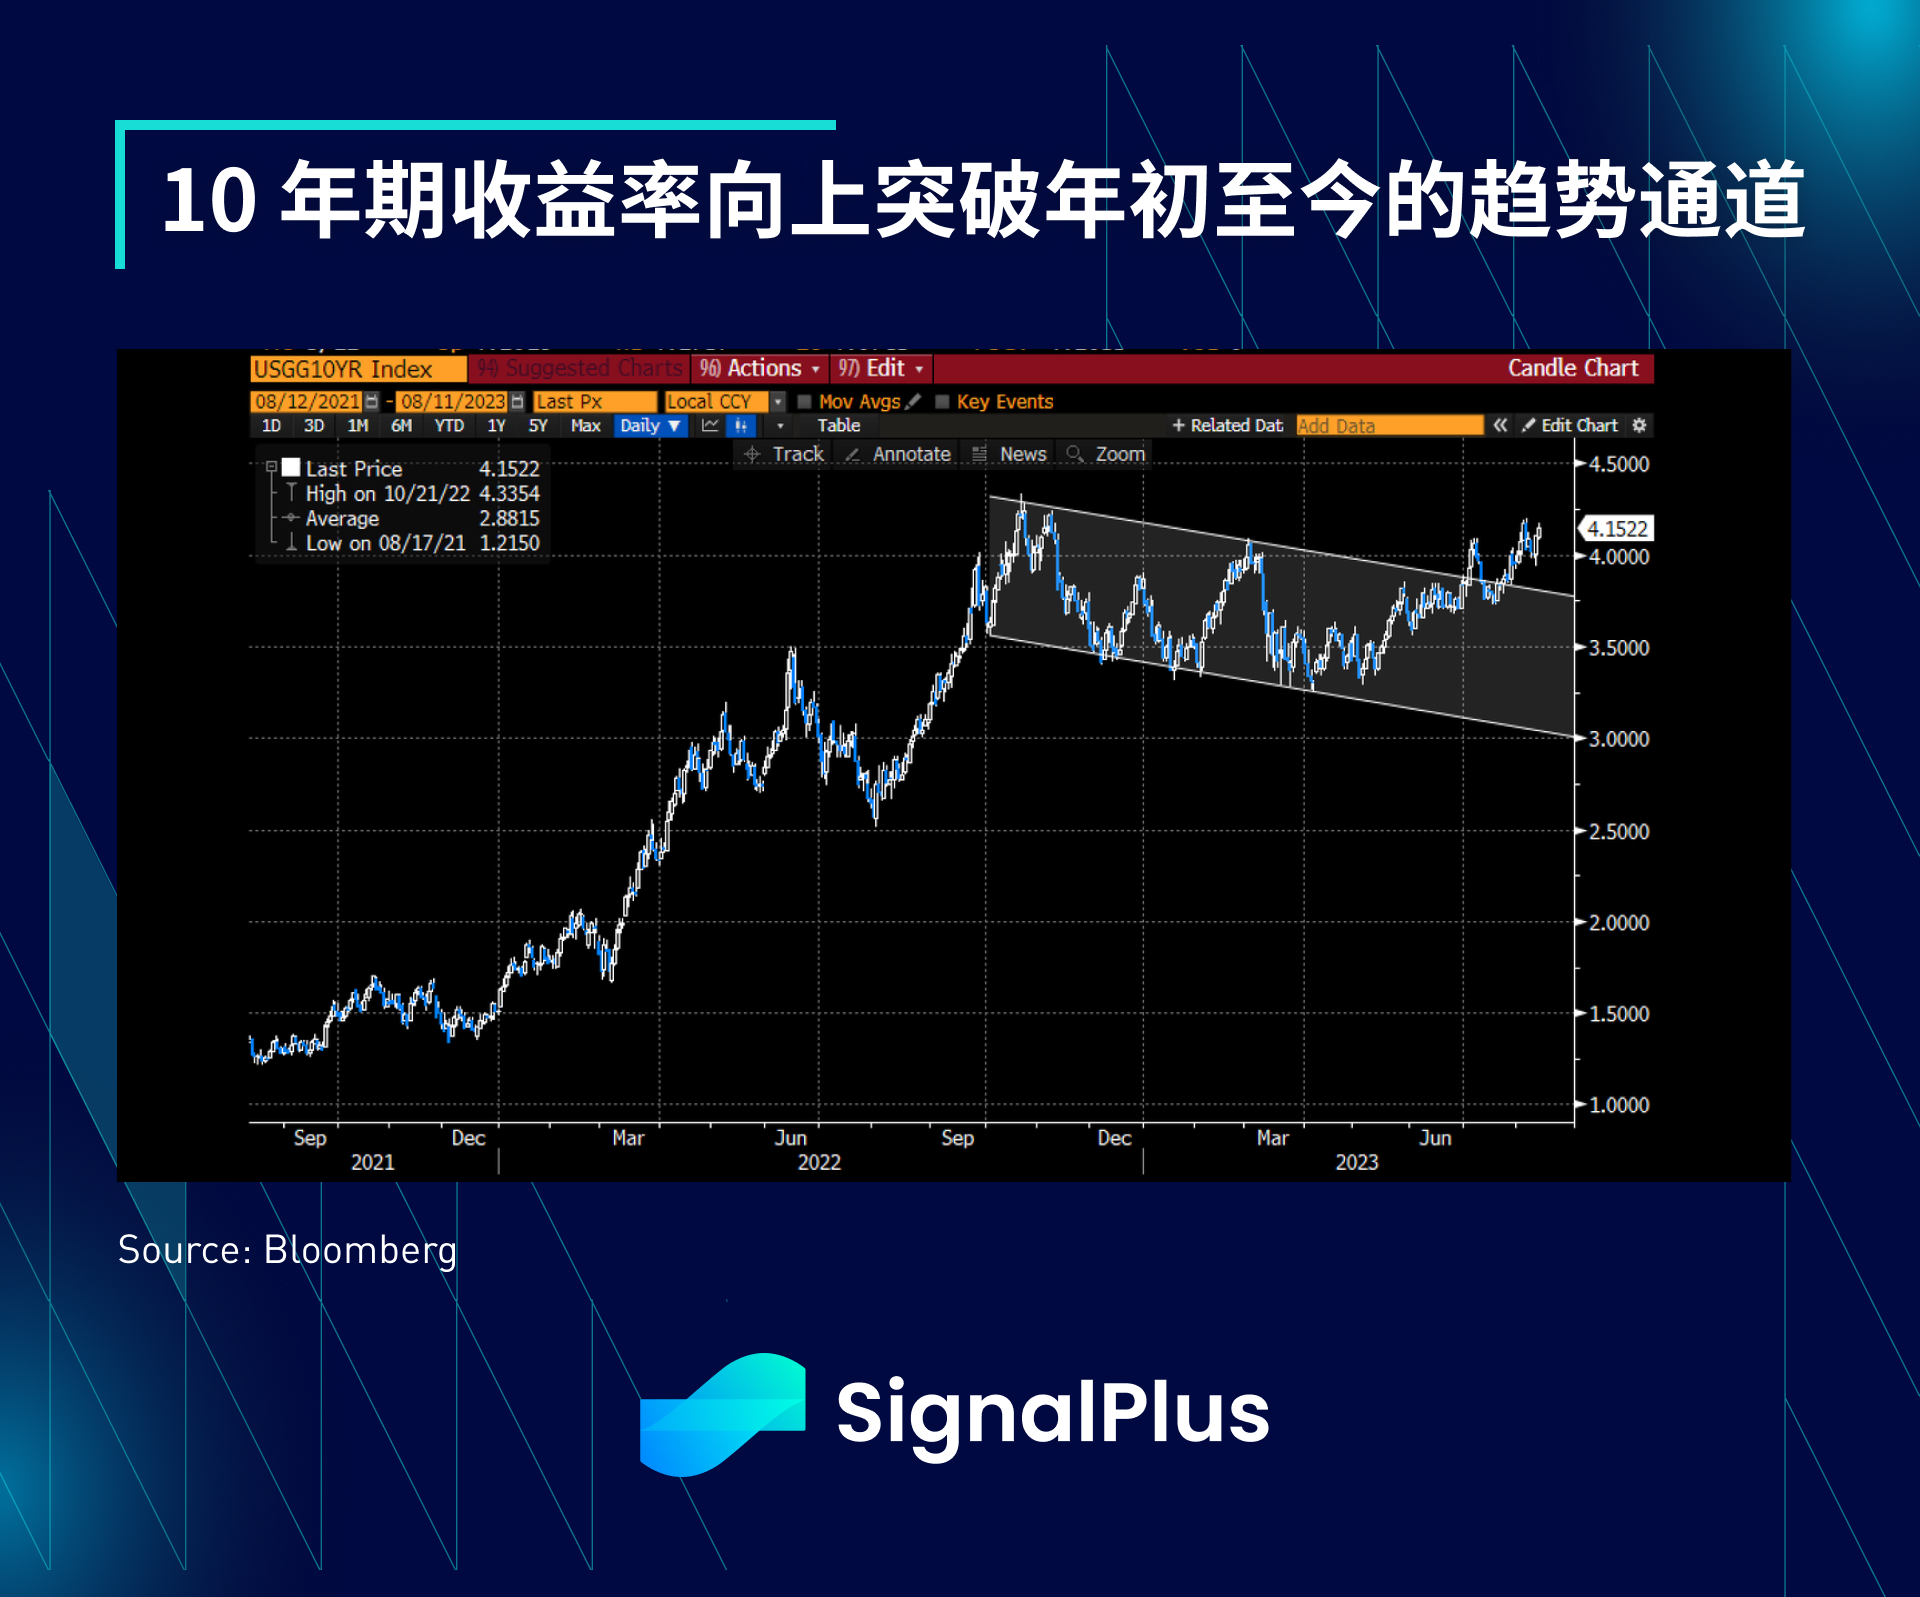
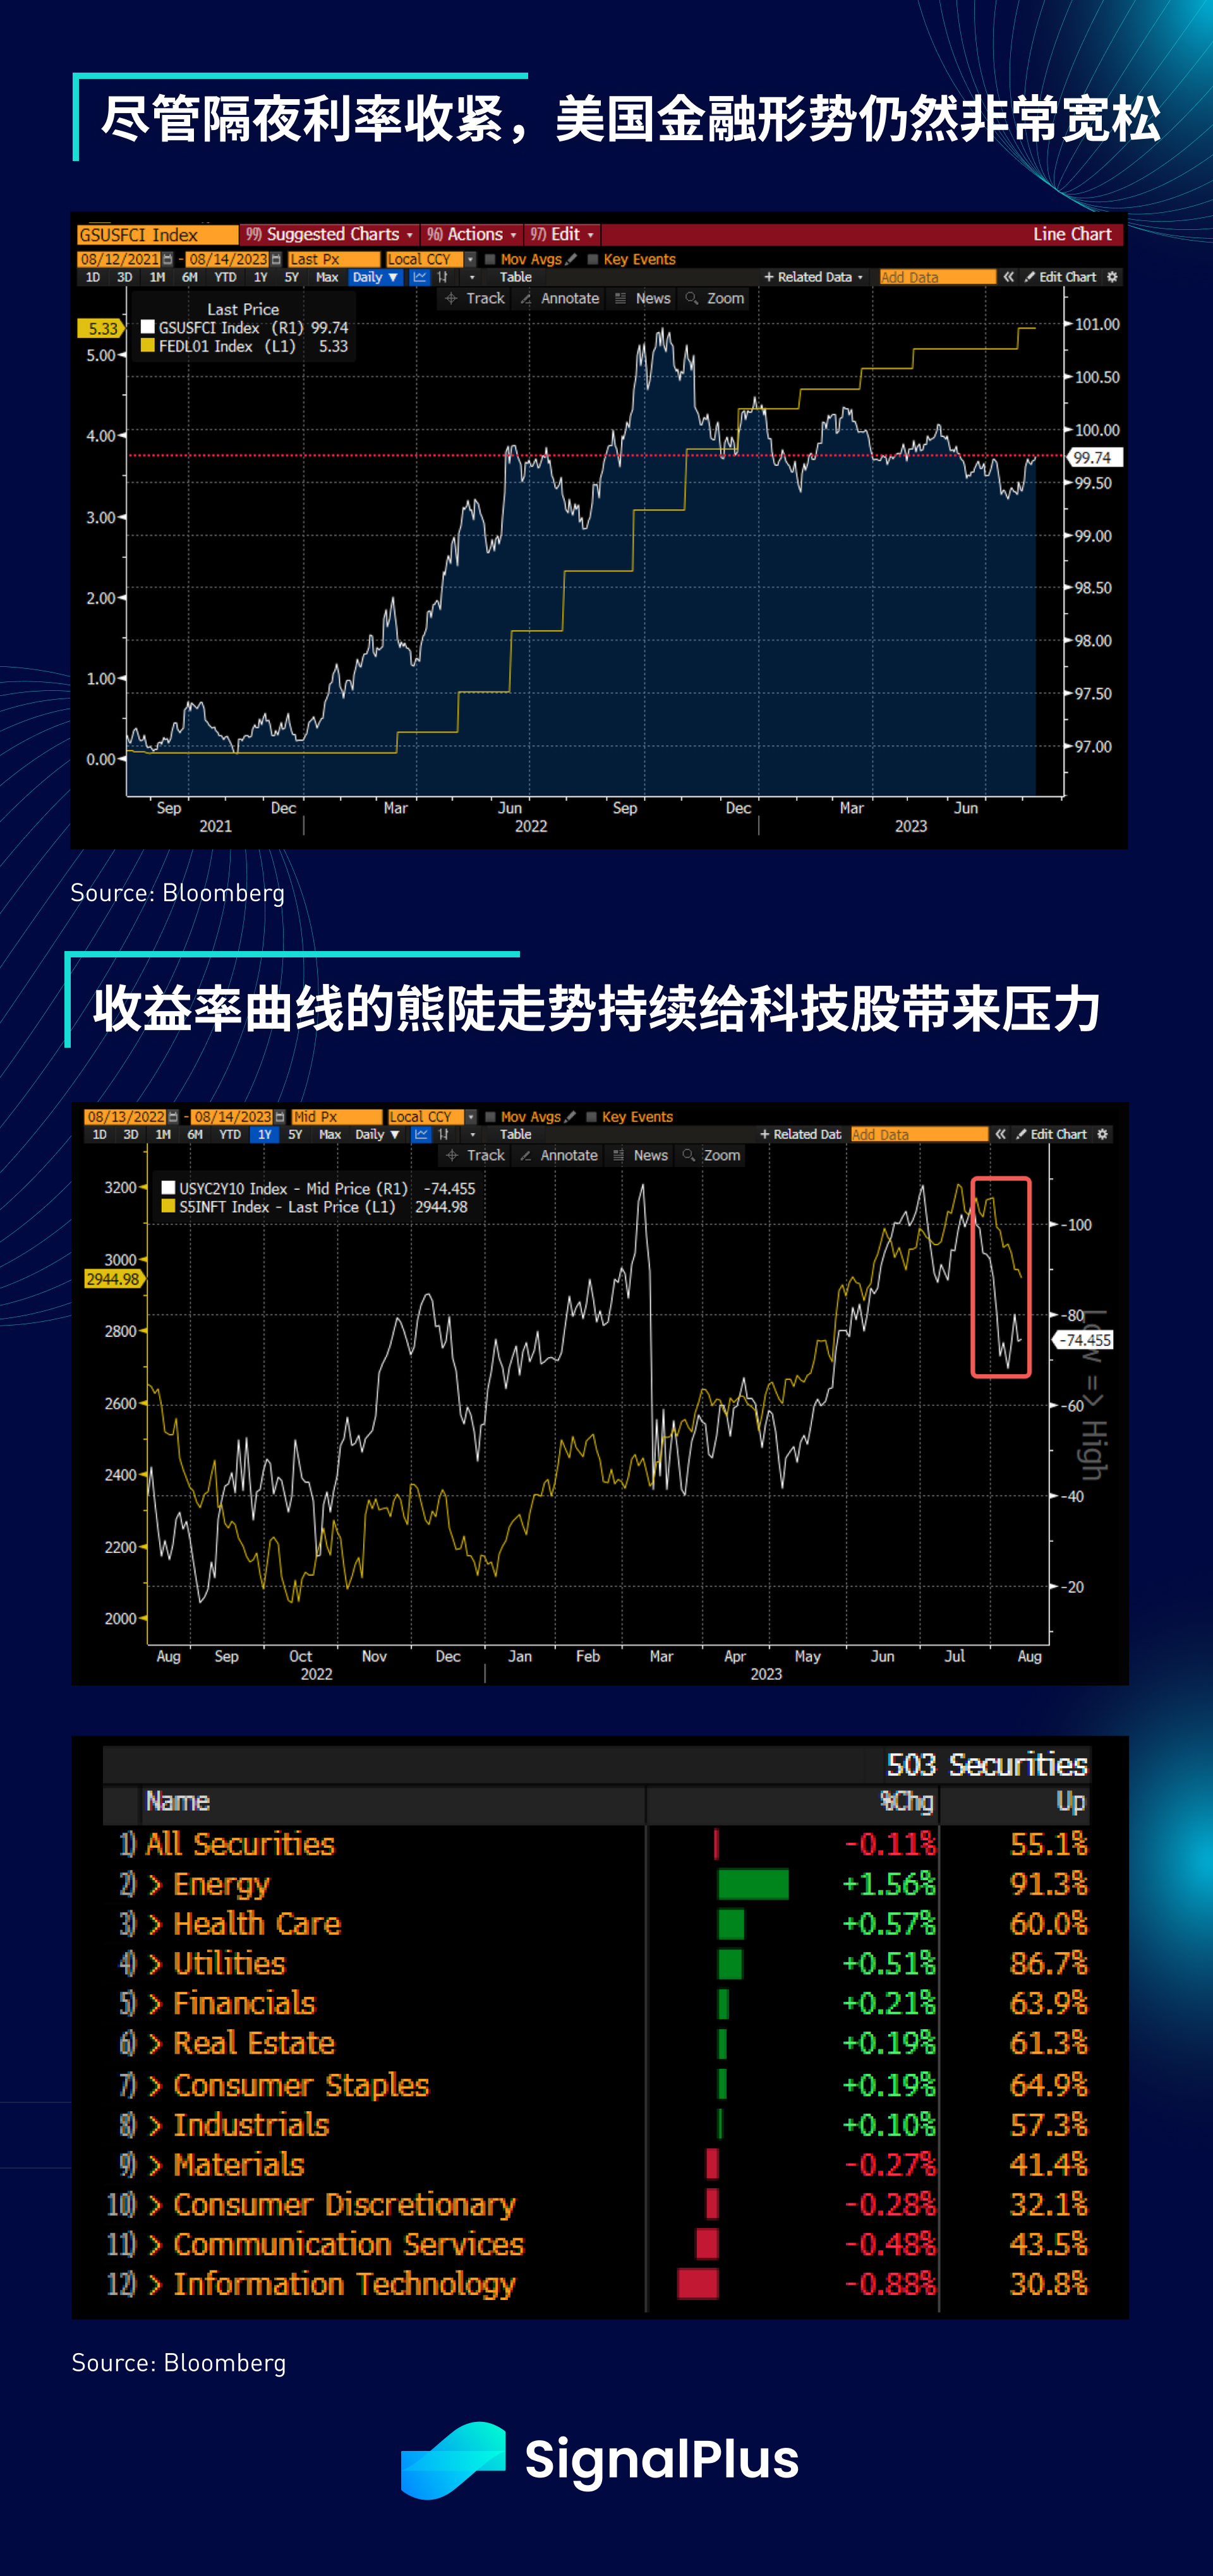
一方で、消費者心理に関する調査は比較的ハト派的で、期待はわずかに弱まり、インフレ期待は緩やかになった;しかし、指標が好材料で株式市場がまたも早期に下落したにもかかわらず、米国債は入札を維持できず、この日のイールドカーブは5〜7ベーシスポイント上昇し、株式と同様、債券のチャートパターンも次のようになった。ネガティブ、10年債利回りが年初来のトレンドチャネルを突破これは、次の明らかなトレンド目標となる現地最高値の 4.25% まであと一歩です。
一次産品価格は上昇し、原油価格は引き続き80ドルを超え、米国債の発行額は増加し、翌日物金利が引き締められたとき(現在は約3.80%に対して現在は5.3%)、金融状況は同じ緩い水準に留まりました。市場ではFRBが現在の利上げサイクルを実質的に終えたとの見方が高まっているにもかかわらず、月末のジャクソンホール会合に向けて債券弱気の見方は依然として展開している。イールドカーブの弱気化が過去1週間にわたり引き続き株価の重しとなっており、特にハイテク株は値動きに苦しんでおり、エヌビディアは月初以来15%下落した。
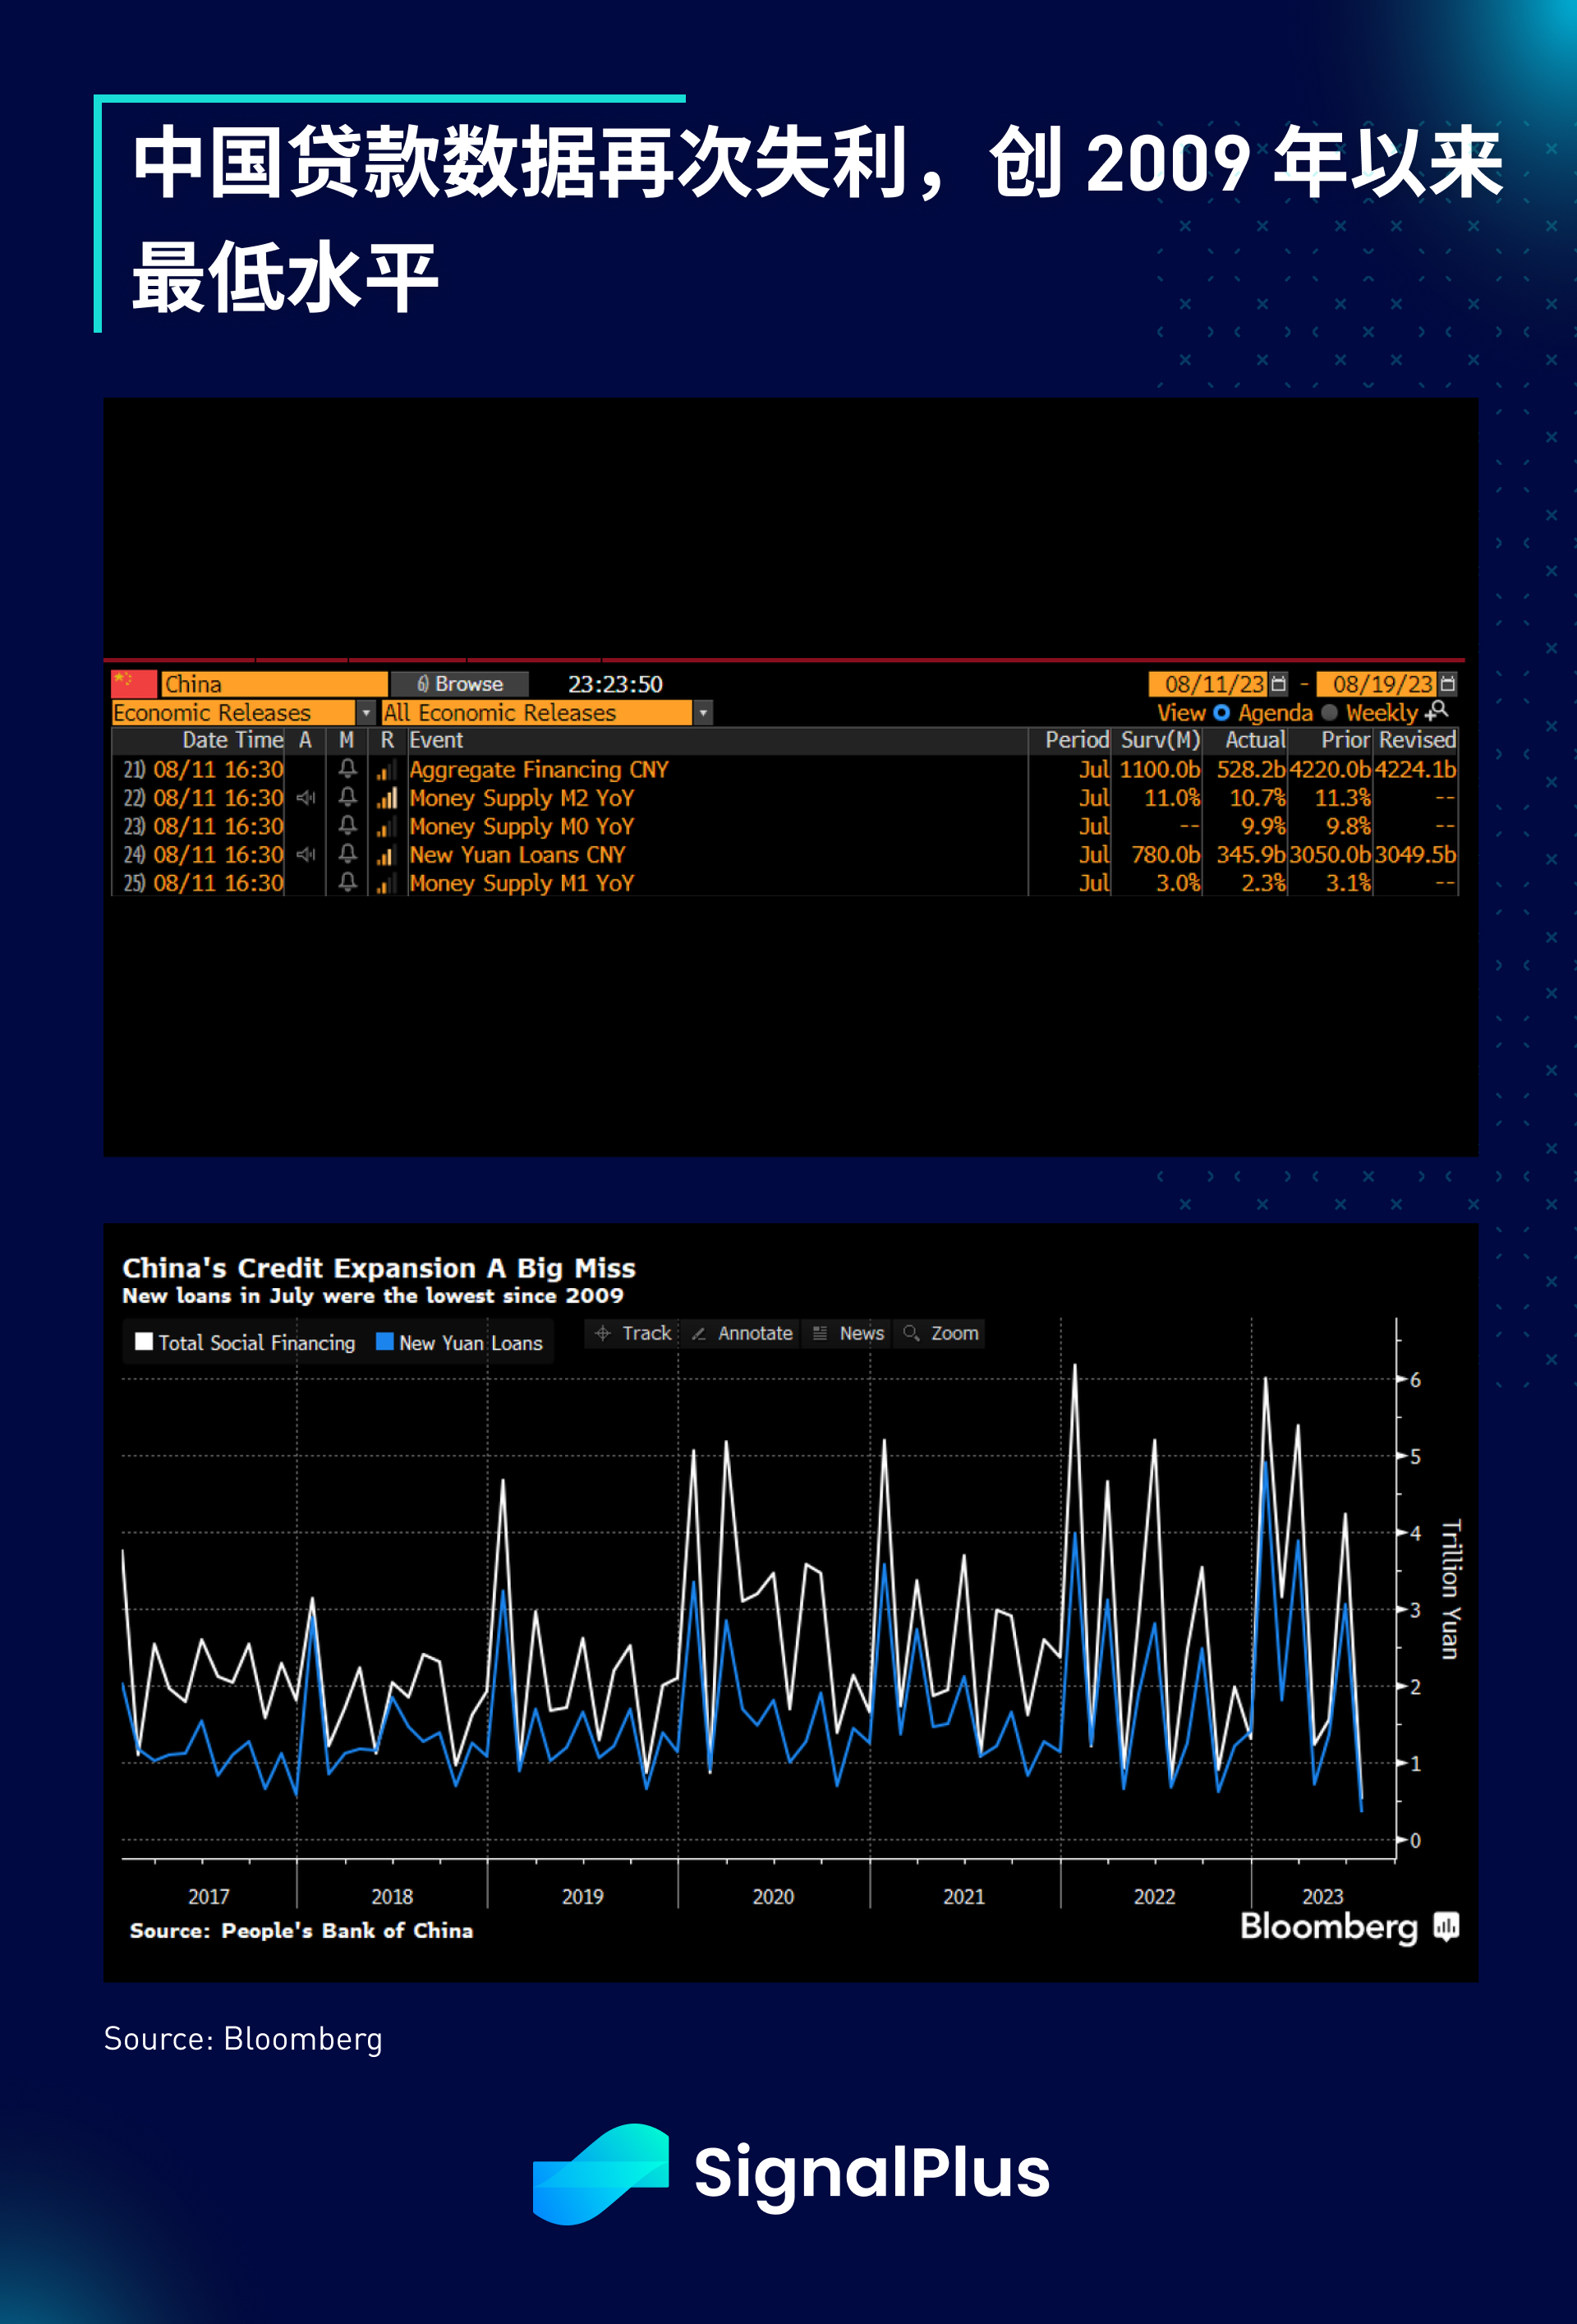
今週は、米国の小売売上高データと連邦準備制度理事会の議事録が発表される予定で、中国のMLF金利決定やその他の中国の実体経済データ(産業付加価値、小売売上高、新築住宅価格)、中国のデータも発表される予定です。先週もパフォーマンスが悪かったのですが、新規融資は2009年以来の最低水準となり、社会融資総額は予想の1兆1000億元を大きく下回る5,280億元に減少した。、市場センチメントは依然として抑制されており、A株は政治局後の利益の約50%を返しており、投資家は人民銀の緩和の兆候を(神経質に)待ち続けている。
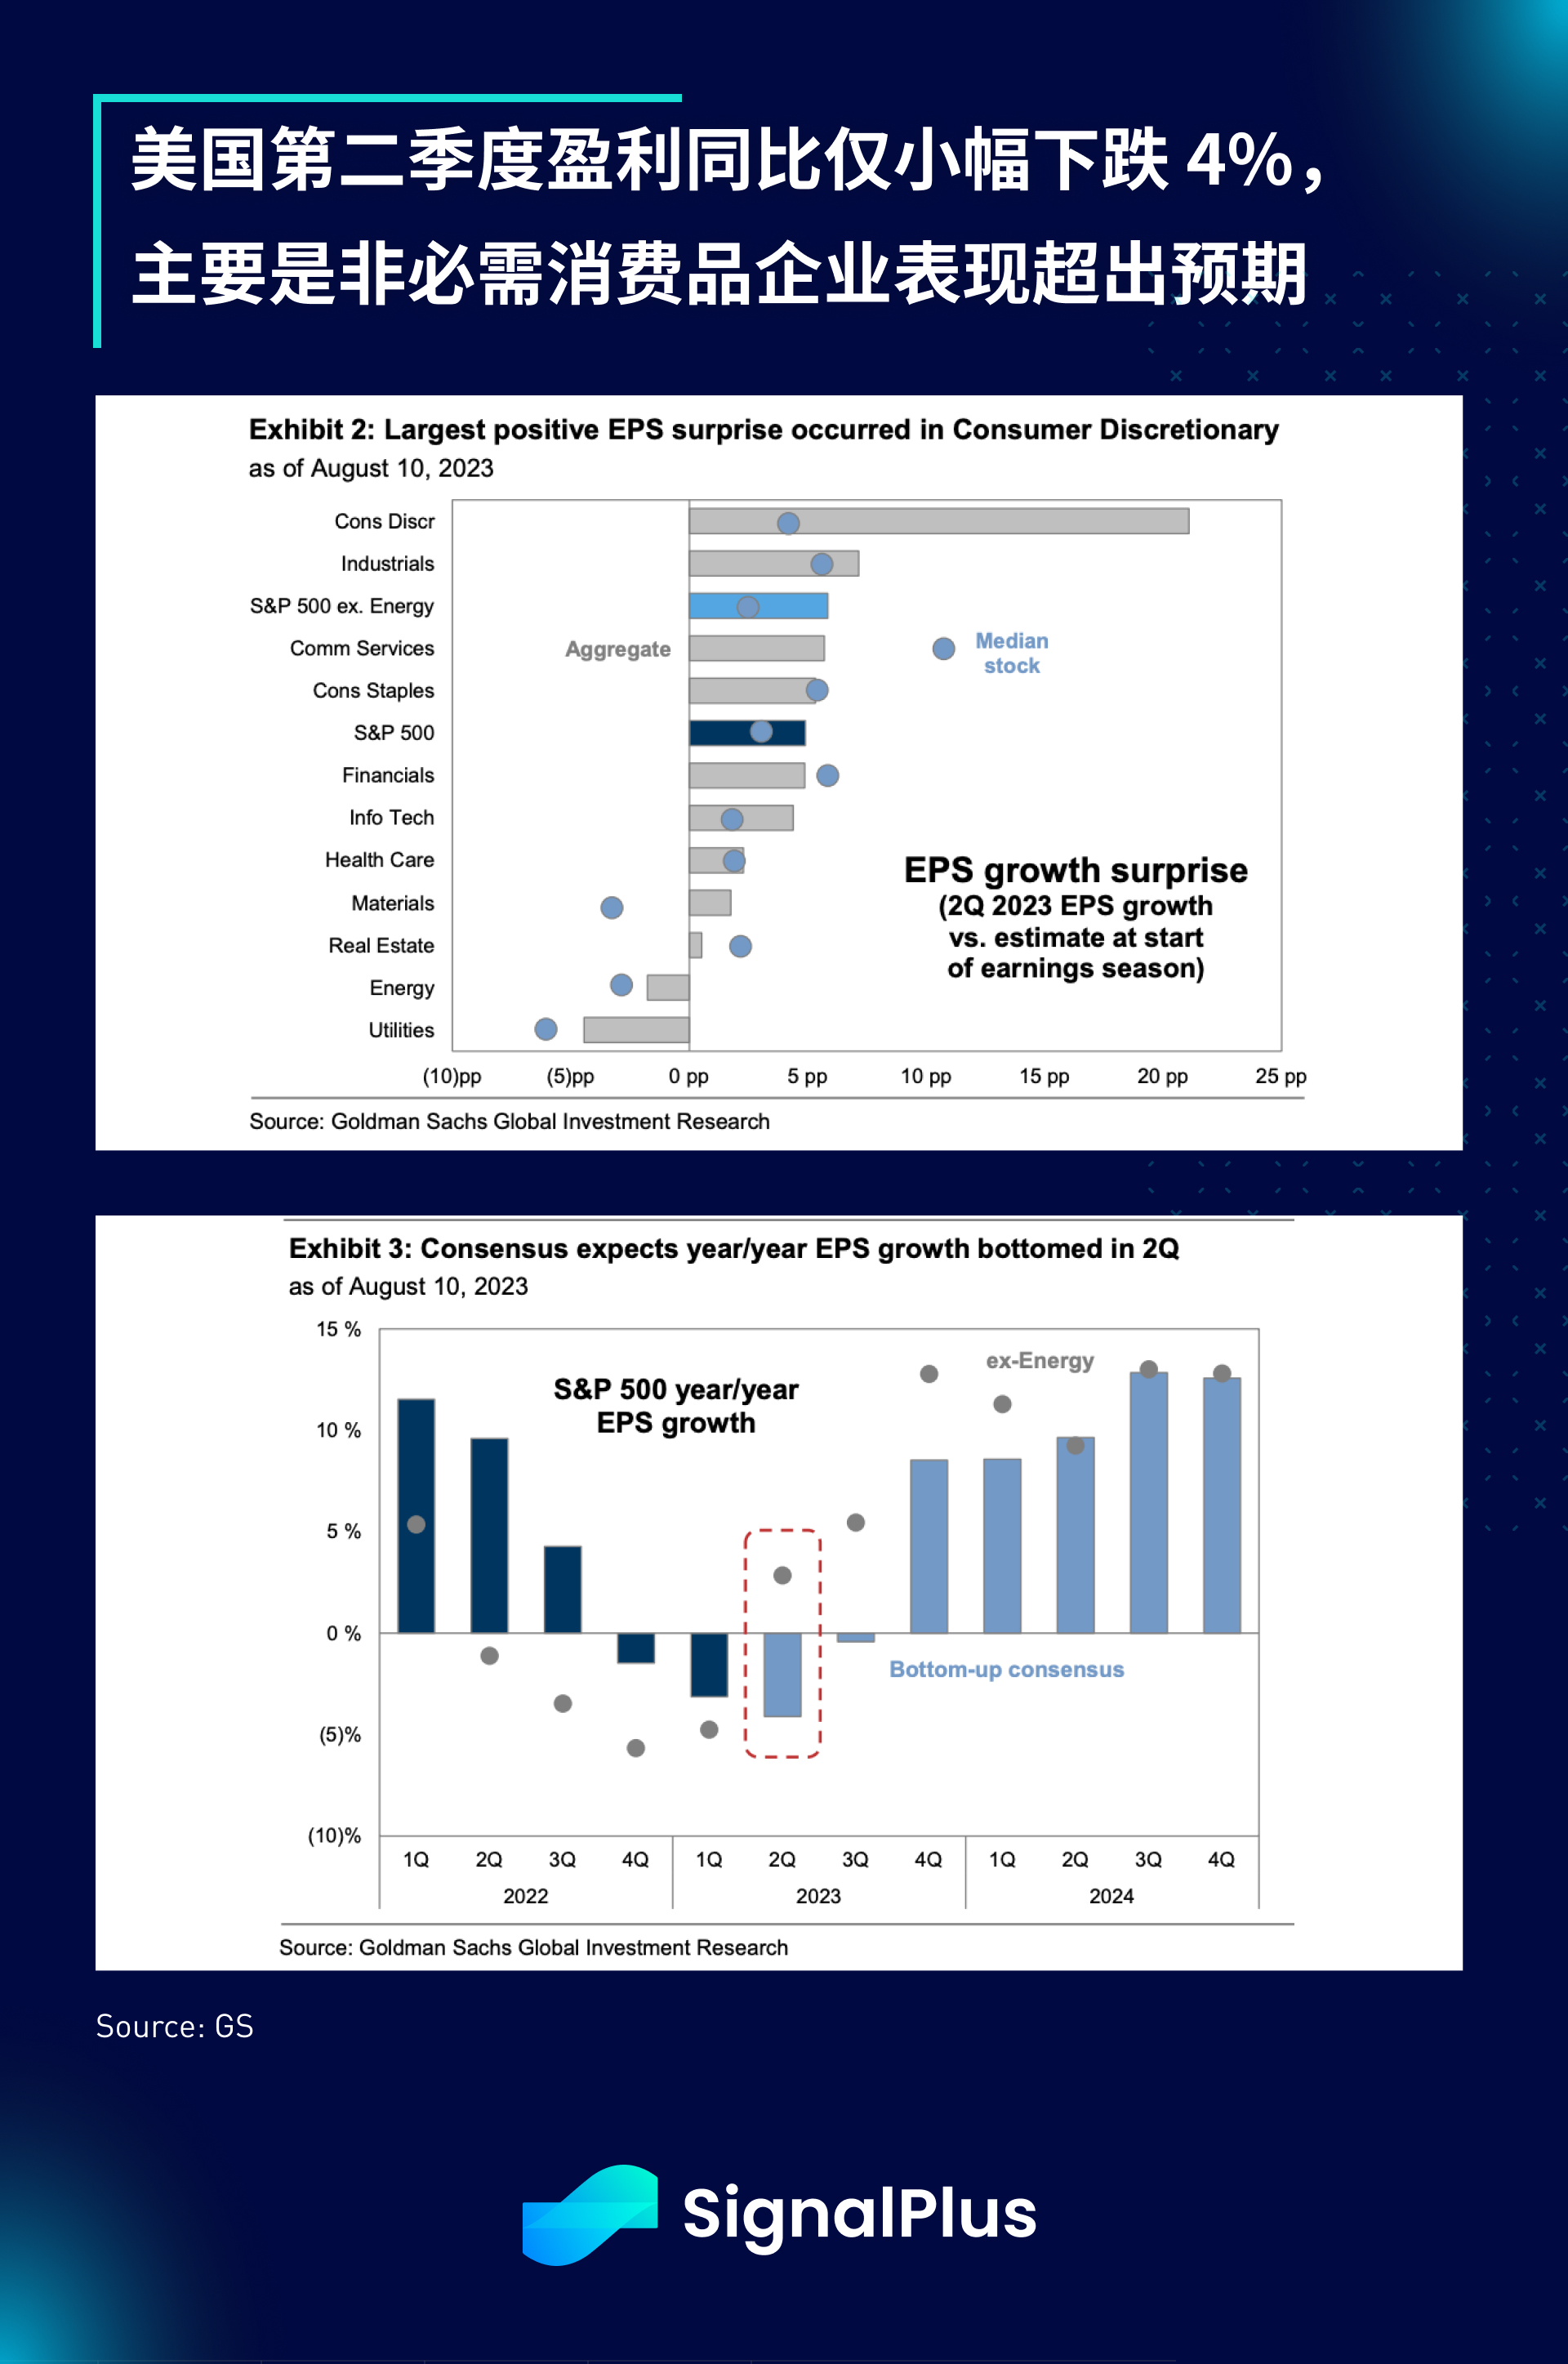
米国の決算の話に戻りますが、今週はウォルマー、ターゲット、ホーム・デポなど、一連の消費者向け企業が収益を報告, 米国の消費者は依然として優れた回復力を示しており、現在の第2四半期の利益は前年同期比で4%の減少にとどまり、投資銀行が予測した9%の減少よりも大幅に良好であり、特に裁量消費財業界の業績は予想を上回りました。さらに、市場は一般に、第 2 四半期の利益が現在の景気減速サイクルの谷になると予想しており、EPS の伸びは年末までにプラスに戻ると予想されています。
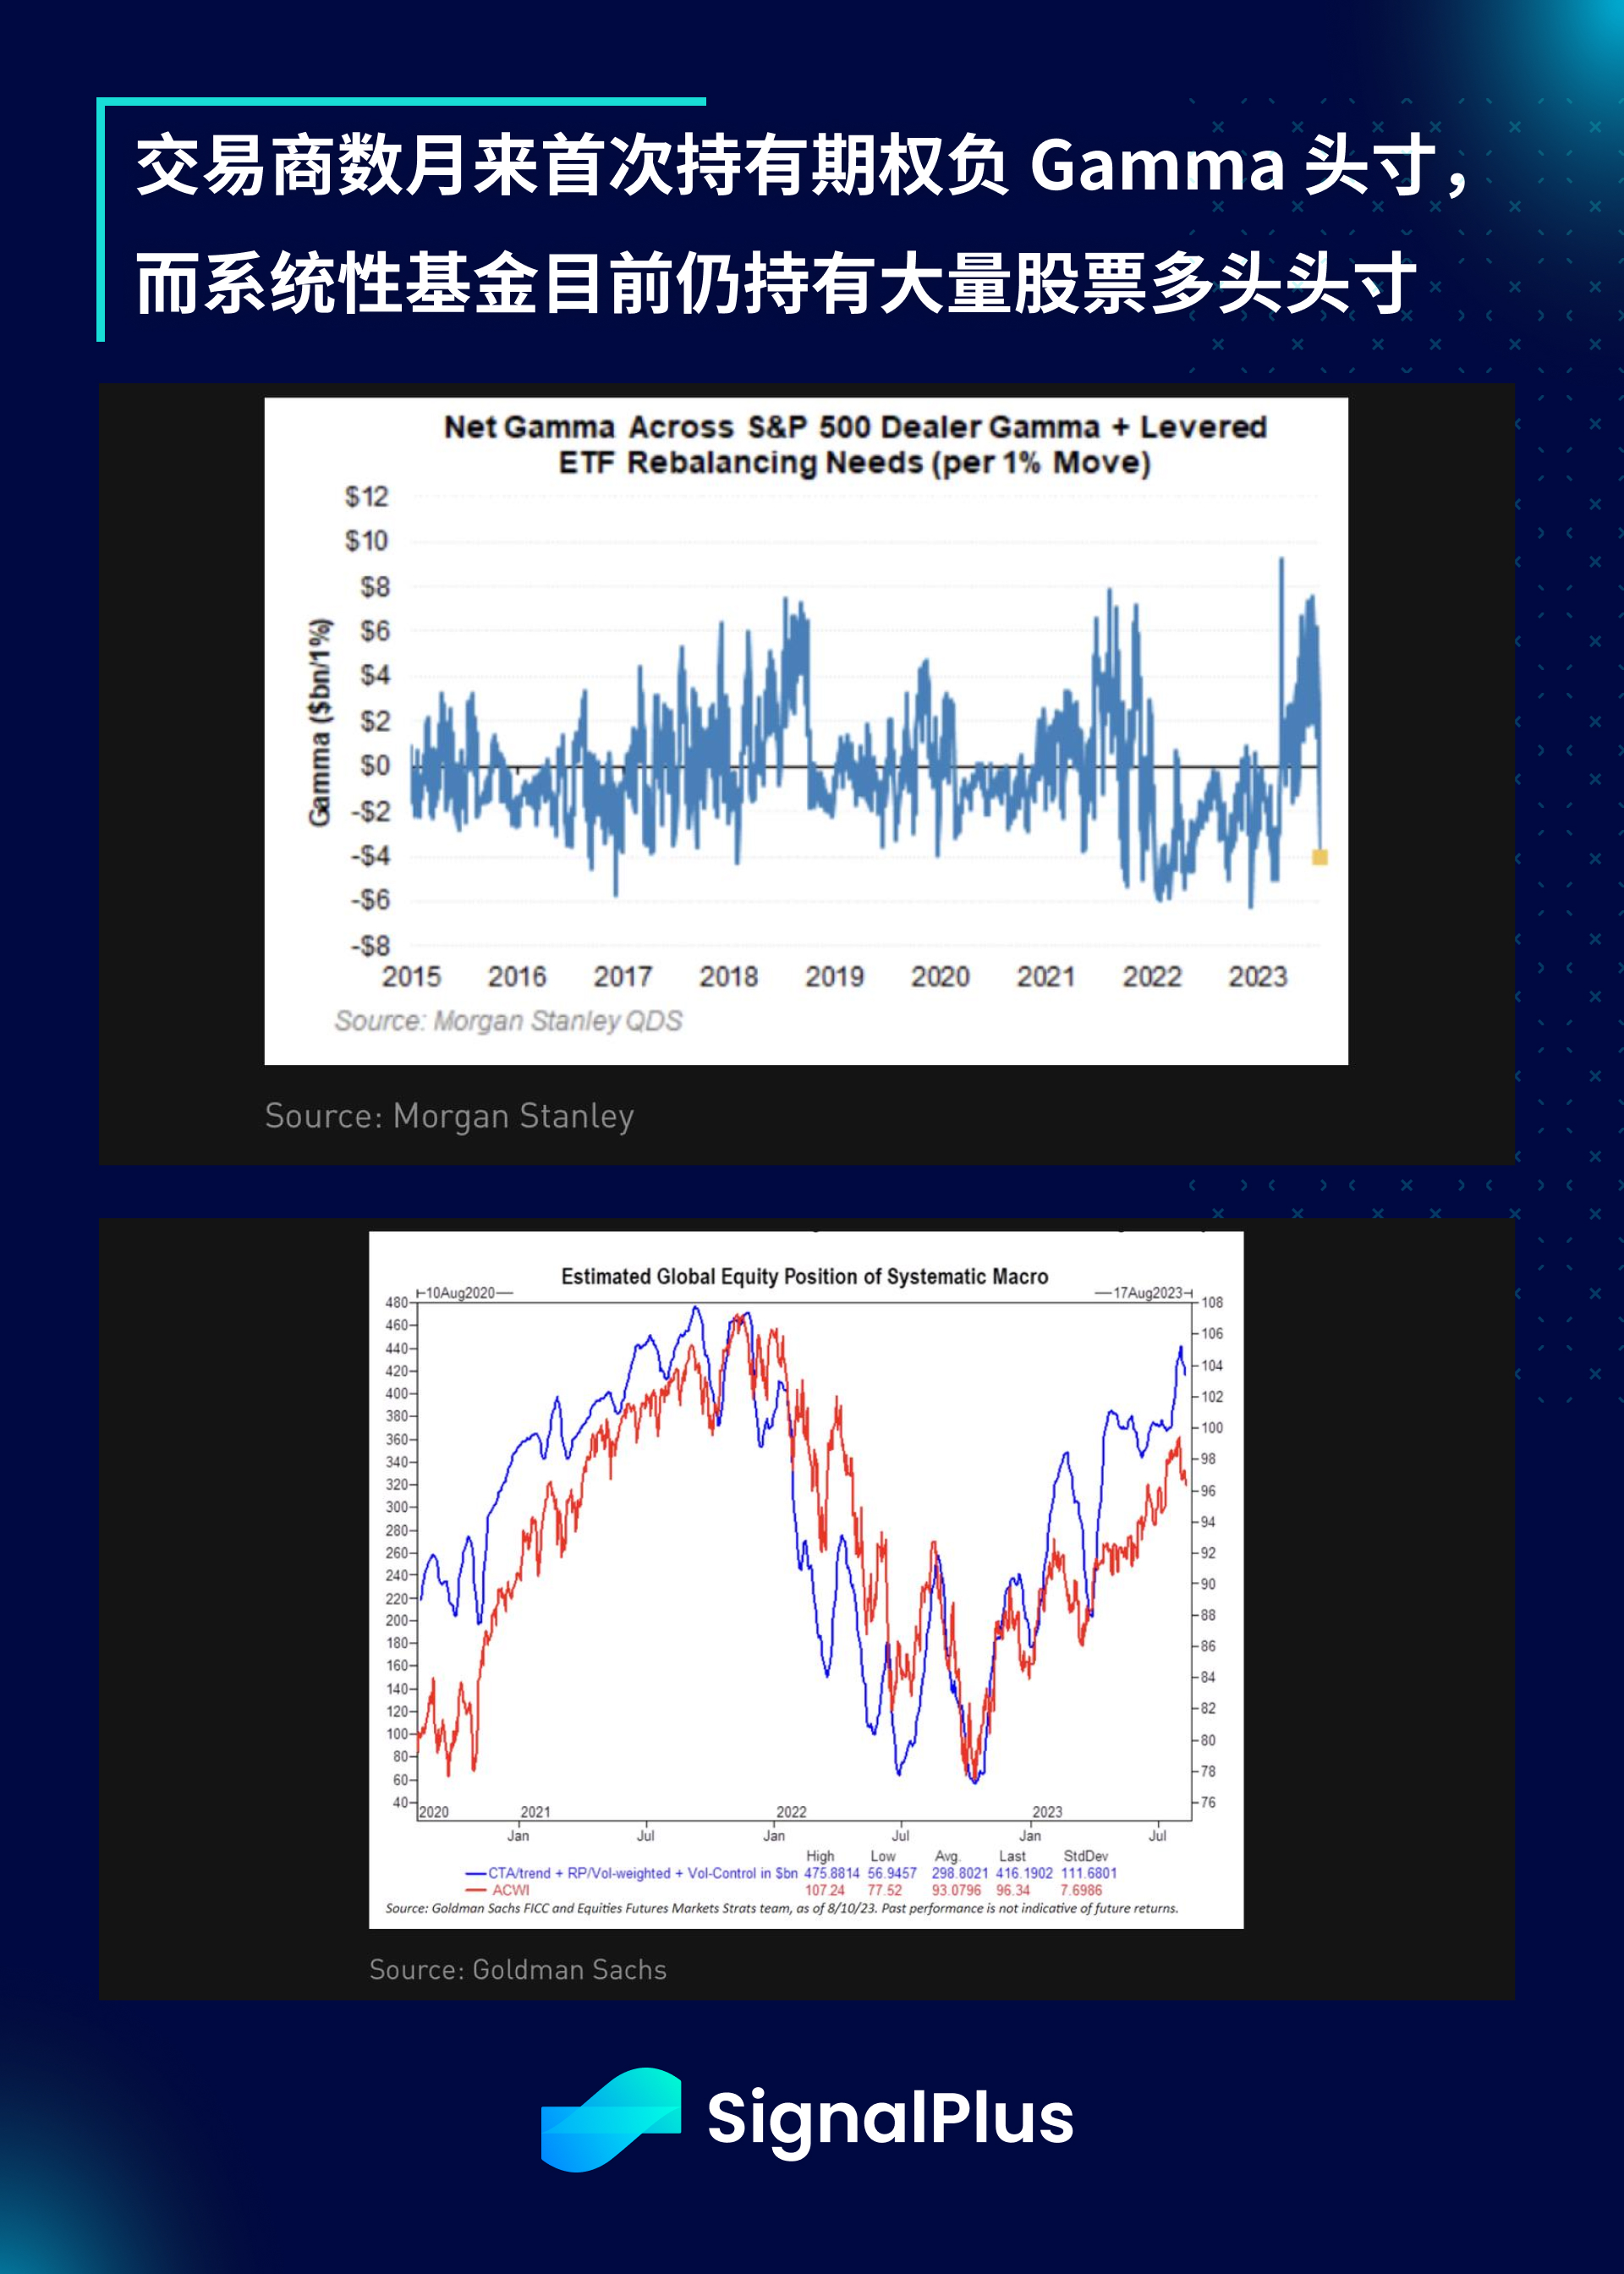
ポジショニングの観点から、モルガン・スタンレーは次のように報告しています。トレーダーのネットオプションガンマポジションは数カ月ぶりにマイナスに転じ、先週の株価急騰の一部を説明した暗号通貨に関して言えば、
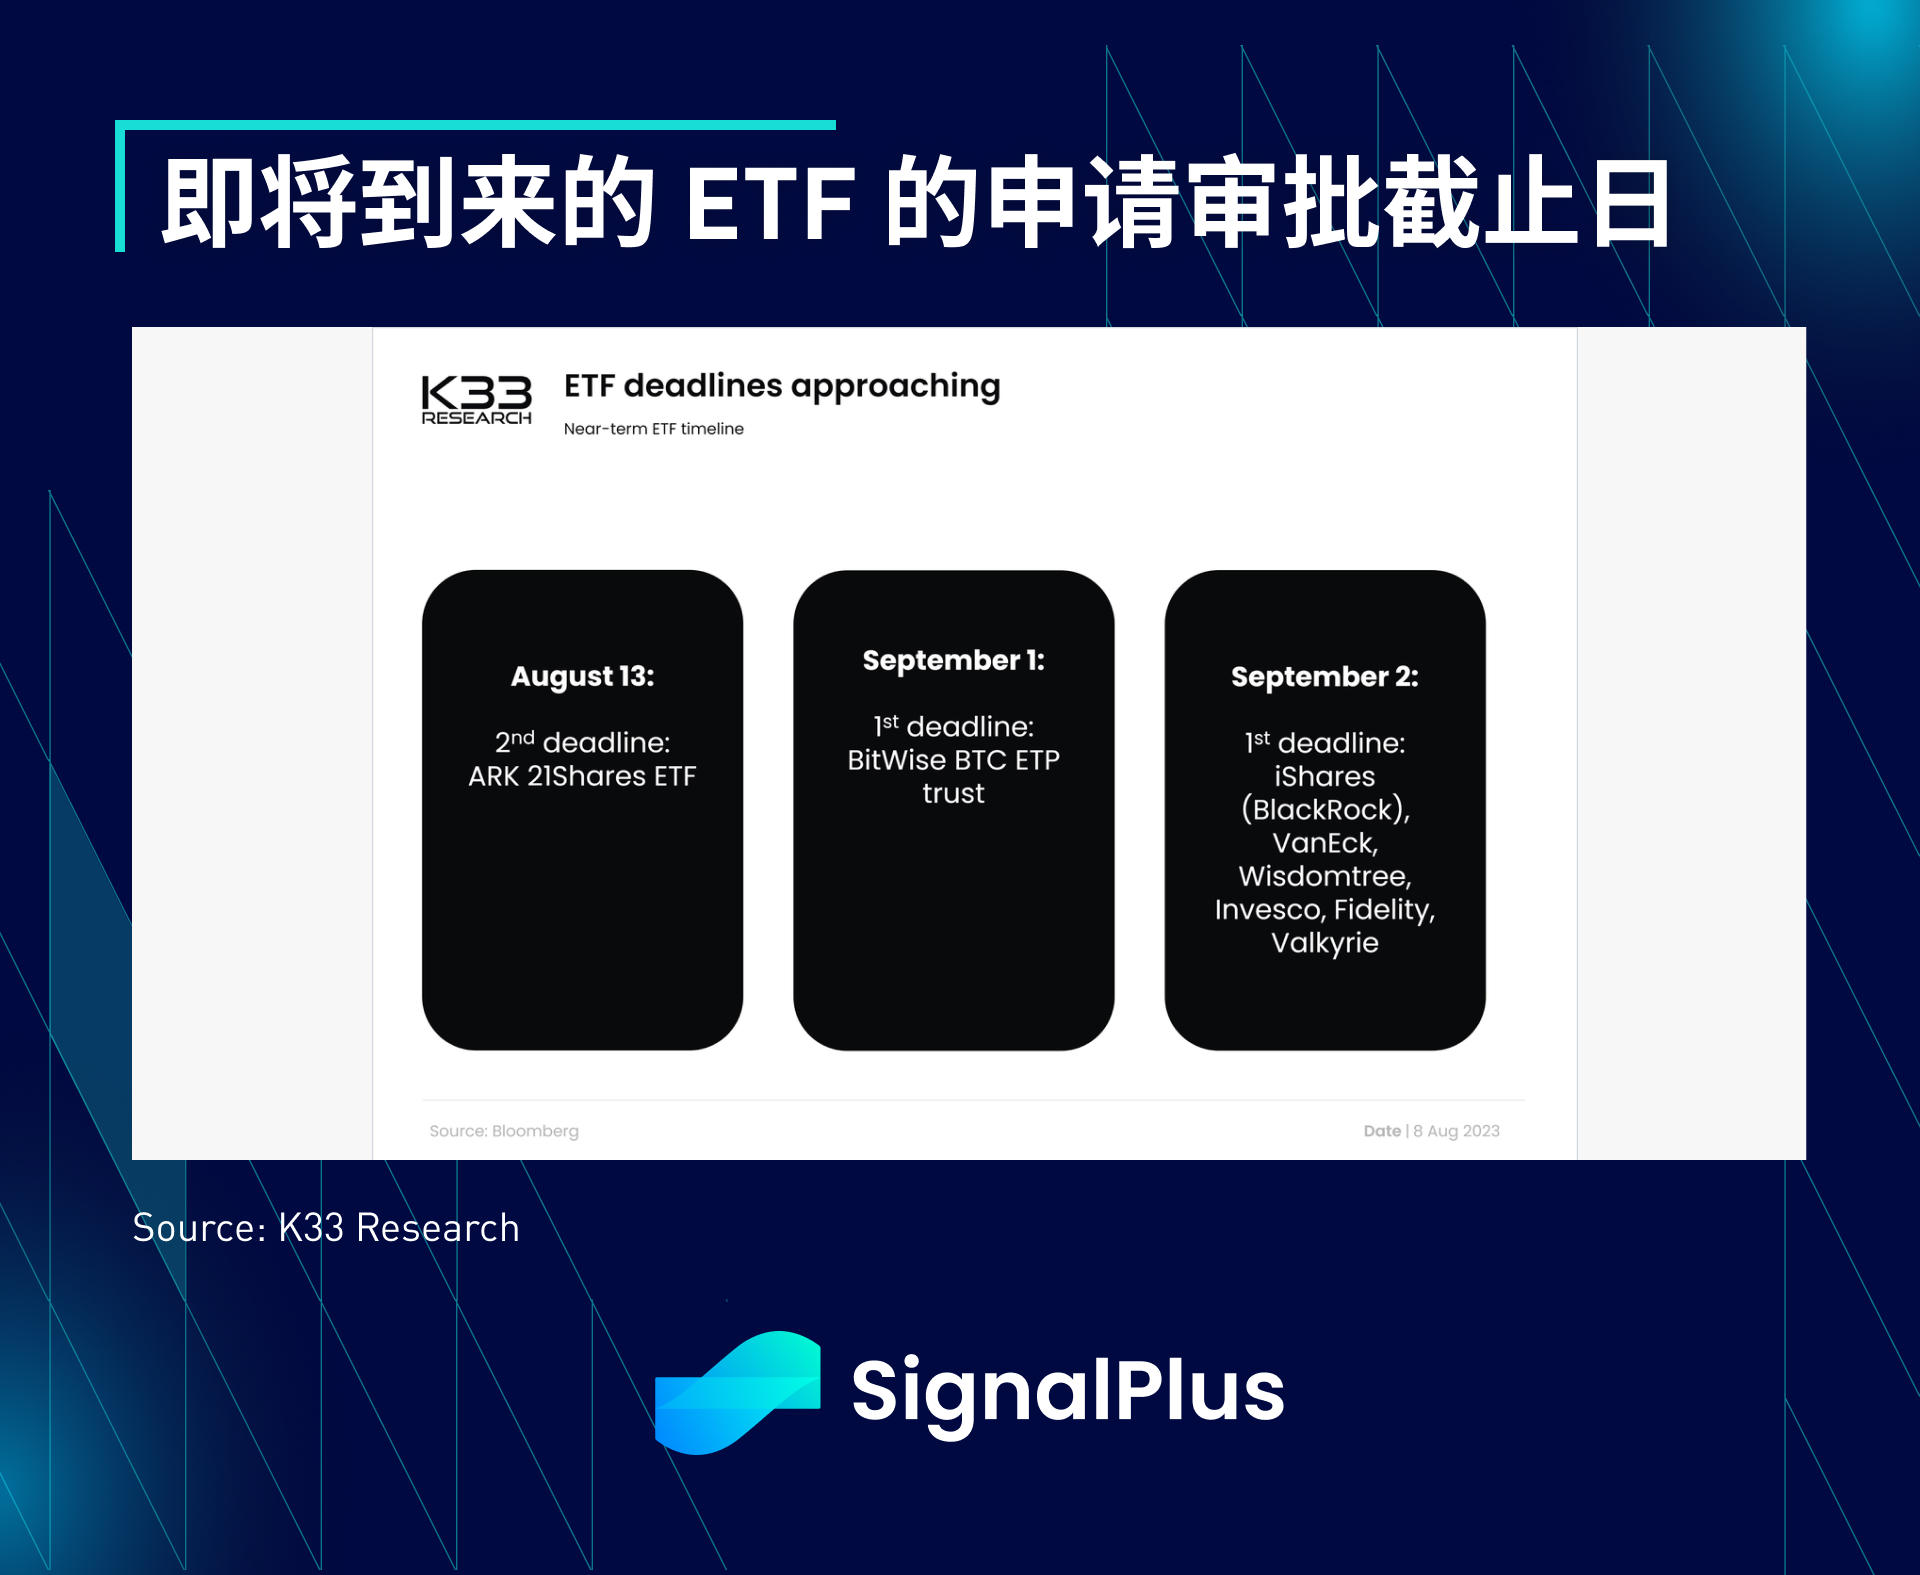
暗号通貨に関して言えば、SEC、予想通り最初のBTCスポットETF申請の決定を遅らせる、彼らはキャシー・ウッドのアーク21株ビットコインETFに関するコメントを一般に求め、承認時間を数週間遅らせます;最初の締め切りは9月2日です。
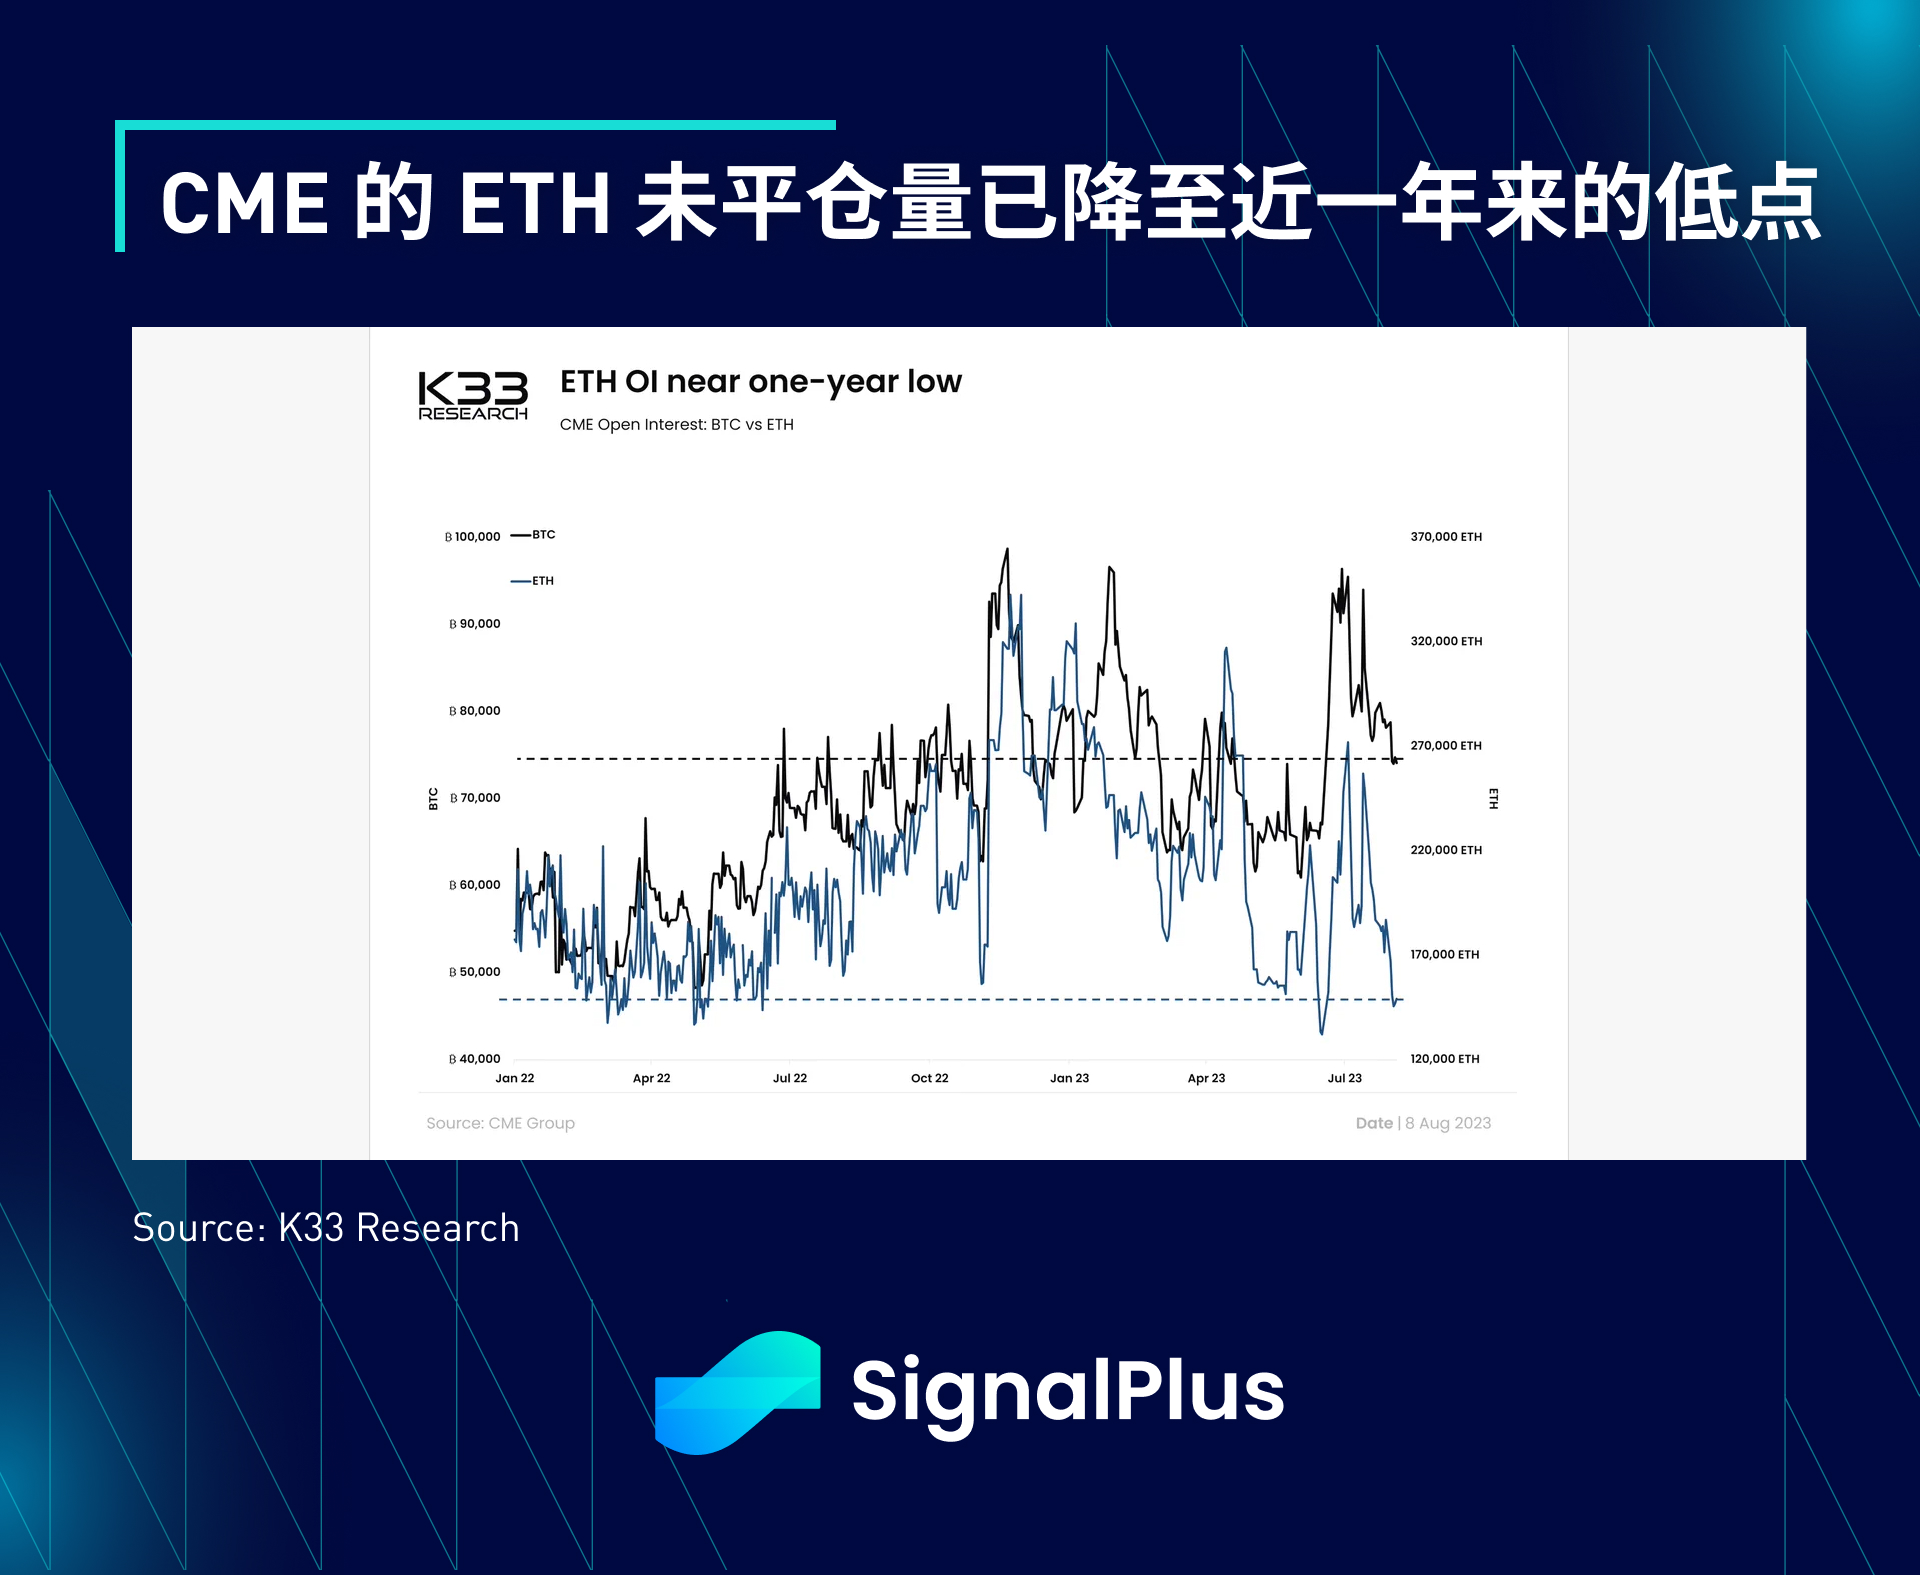
一方、価格は横ばいの動きを続けており、CMEのETH建玉は1年ぶりの安値に低下ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web 3 をフォローするか、WeChat グループ (小さなアシスタント WeChat: chillywzq を追加)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信して交流してください。
ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web 3 をフォローするか、WeChat グループ (小さなアシスタント WeChat: chillywzq を追加)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信して交流してください。
SignalPlus Official Website:https://www.signalplus.com





