


マクロウィークリー (8.7): 世界価格のアンカー高騰の影響


概要
概要
先週は、米国国債格下げの影響で長期債価格が大幅に下落し、主要先進国の株価指数も下落し、金曜日の米雇用統計発表後に若干反発したものの、最終的には全面安となりました。 。
先週、第2四半期の米国株は全体的に好調だったにもかかわらず、株式市場全体としてはさらなる上昇は見られなかった。マクロデータはまだ比較的安定しているが、すでに予想の上限に近づいている。
世界的なリスク選好の低下により、新興国通貨は総じて急落し、ドルが上昇したことも金価格を抑制した。しかし、サウジアラビアの自主的な減産が9月以降も延長されるとのニュースを受け、原油価格は上昇した。
デジタル通貨は一時、米国債務格付けの引き下げによって刺激されたが、世界的なリスク選好とともに最終的には下落した。ステーブルコインにはチェーンと取引所からの二重の流出があります。
米国株式市場が 4.5 か月以上調整を見ていないことを考えると、通常の 2 ~ 3 か月の調整サイクルよりもはるかに長い、3 ~ 5% という小さな調整が見られても驚くべきことではありません。
市場のハイライト
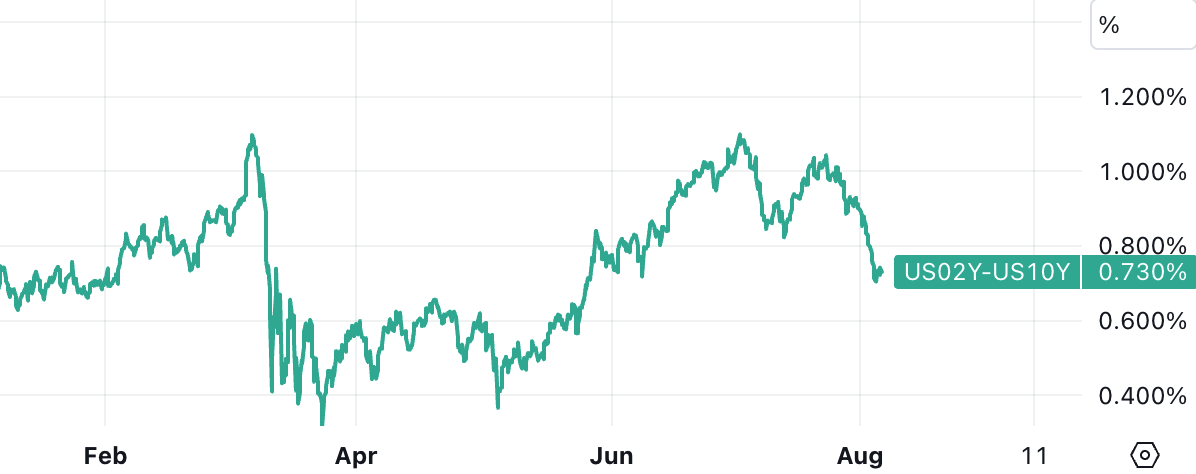
米国債の逆転利回りは縮小:先週、2年債と10年債の利回り格差は20ベーシスポイント縮小し、2008年3月の銀行危機以来最大の縮小となった。 10年米国債利回りは今週、主に長期金利の上昇加速により8ベーシスポイント上昇し4.03%となった。 7月の雇用統計を受けて取引序盤では4.20%まで上昇し、2008年6月以来の最高利回りを記録した昨年10月21日の最高値までは2ベーシスポイント(bp)以内に迫った。
一方、2年債利回りは11ベーシスポイント低下し、約3週間ぶりの低水準となる4.77%となった。 9月20日のFOMCで25ベーシスポイント(bp)利上げが行われるとの市場予想は19%から13%に低下した。
利上げ期待の低下を伴う債券利回りの長期的な上昇と短期的な低下は、過去2年間で非常にまれだった。
新興国市場:先週世界的にリスク回避の動きが強まったため、新興国通貨は圧力にさらされていた。例えば、南アフリカランドは4.5%下落、ロシアルーブルは3.9%下落、コロンビアペソは3.7%下落し、人民元は0.35%下落した。
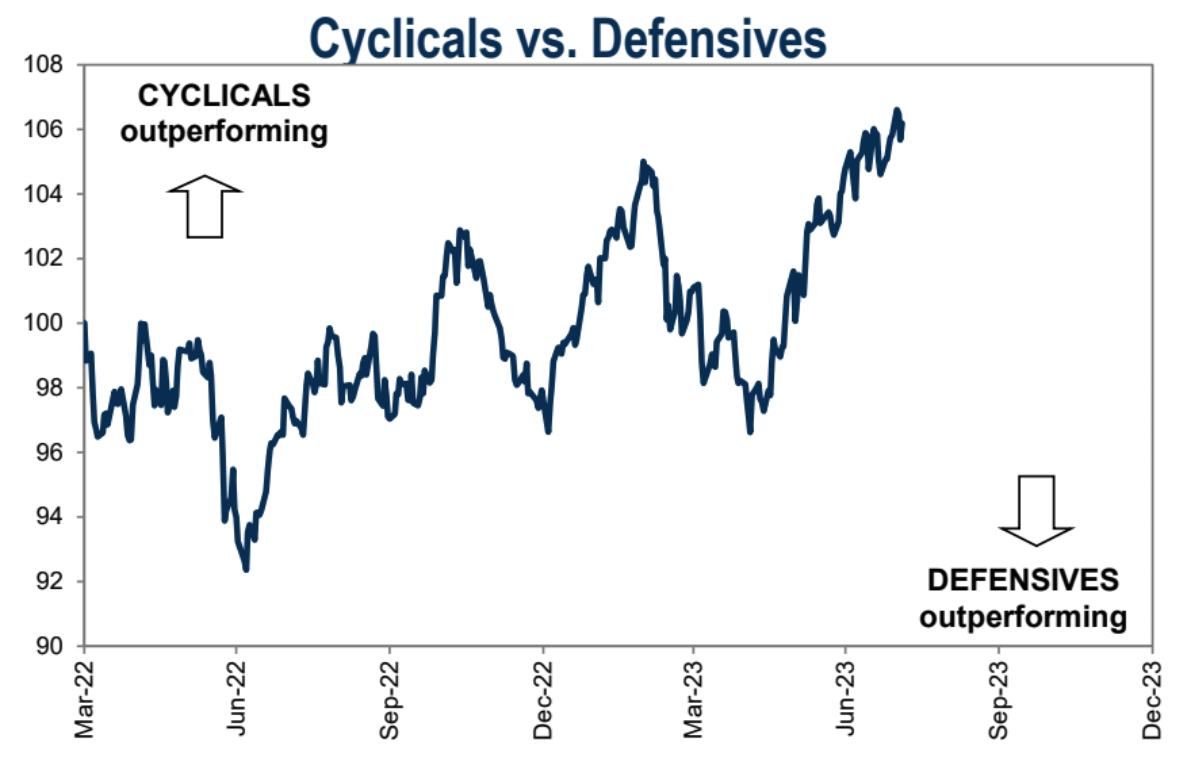
株式パフォーマンス: ナスダQ100は3%近く下落し、シリコンバレー銀行危機(3月10日)以来最大の下落、S&P 500は2.3%下落、3月以来最大の週間下落率、公益事業は4.7%下落し、昨年9月以来最大の下落となった。ダウ工業株30種平均は1.1%下落した。ドイツのDAXが3.1%下落、フランスのCAC40が2.2%下落するなど、欧州の主要株価指数も幅広く下落した。
Apple の低迷:Apple 株は金曜日に 4.8% 下落し、週間の損失は 7.2% に達しました(11 月以来最大)。特に、アップルは月曜日に史上最高値で取引を終え、年初から51.6%上昇している。
木曜日に発表されたAppleの第3四半期の売上高とEPSは予想を上回り、サービス売上高は過去最高を更新し、中華圏での売上高は大幅にプラスとなったものの、総売上高は2016年以来初めて3四半期連続で前年同期比で減少した。ハードウェア製品ラインは減少した。幹部らは、第4四半期の収益は前年同期比で減少し続ける可能性があると警告した。iPadとMacは2桁の割合で減少する可能性がある。Appleの株価は一時1%上昇したが、その後下落した。
現在、Apple の株価収益率は 30.59 倍で、S&P 500 の株価収益率は 25.56 倍です。
米国債務格下げの影響:フィッチは米国の信用格付けを引き下げたが、この決定はウォール街とワシントンから広く批判されており、その決定に対する支持はほとんどなく、イエレン財務長官は「欠陥がある」「全く根拠がない」と元財務長官ラリー・サマーズが述べた。赤字の拡大と超党派の紛争が米国の債務不履行につながるという考えはばかげている。
さらに、フィッチは米住宅ローン金融大手ファニーメイとフレディマックの長期デフォルト格付けを引き下げた。大手格付け会社3社による最後に米国の格付けが引き下げられたのは、債務上限危機の最中にスタンダード・アンド・プアーズが格付けを引き下げた2011年8月に遡る。
この出来事に、米財務省の予想外の債券供給が重なり、米長期債利回りの急速な上昇につながり、世界的に株価が下落した。この事件後、ビットコインは米ドル資産準備に代わる概念を利用して一時的に3万ドルを超えたが、世界的なリスク回避の広がりを受けて最終的には反落した。
格下げは現米国政府による長期にわたる誤った投資と支出を反映しているという興味深い見方がある。高速道路などの生産的な投資に財政資源を浪費してきた過去とは異なり、現在の連邦支出のほとんどは非効率なプロジェクトに費やされている。軍の医療複合体を強化し、非生産的な国民に資金を提供する現在の政府支出は持続可能ではありません。米国は票を買い、効果のないプログラムに資金を提供し、将来の経済力のためにもっと支出するための資源の浪費をやめなければならない。
2011 年と現在: 12 年前、米国が S&P から AAA 格付けを剥奪されたとき (現在も回復されていない)、S&P の決定により、発表当日の 8 月の S&P 500 指数は 4.8% 下落し、6.5% 下落しました。その後 2 か月間、株式市場は変動を続けました。しかし直観に反して、投資家は不確実な環境における安全資産として国債とドルに群がっている。
先週のフィッチの格下げに対して株価は2011年よりも冷静に反応した。なぜなら、債務上限の再賭けとS&Pの格下げが行われる前の2011年は、投資家心理が脆弱で、世界金融危機の記憶がまだ生々しく、経済成長が弱く、失業率が9%と高かったからだ。現在、経済は過去 4 四半期にわたってトレンドを上回って成長しており、失業率は 3.5% と過去最低に近い水準にあります。
間違いなく、特に景気拡大期における連邦債務の増加は懸念の原因であり、将来的には増税や歳出削減が必要になる可能性があります。しかし、米国の国債は依然として世界で最も安全な資産である。それは米国債の信用格付けに関するものではなく、国際投資家が資金を保管し、その通貨が世界基軸通貨でもある世界最大の経済国の国債に投資できるようにする巨大な市場流動性と厚みに関するものである。現在、他の資産クラスは実質的に代替できません。
したがって、市場が米国の債務に対する見方を完全に変えることはないと思いますが、これは株式市場が調整する口実になる可能性が高く(株式市場は過去 2 か月で 20% 以上上昇しました)、同時に、極端に逆転した金利曲線を修正する余地を与えることになる。
債務と財政状態は予想外に悪化:財政赤字の悪化に対処し、現金バッファーの補充を続けるため、米財務省は今四半期の純借入見通しを1兆ドルに引き上げ、5月初旬のドル予想7,330億ドルから大幅に増額した。米国の債務水準と財政赤字は悪化を続け、将来の債務危機の可能性について市場の懸念を引き起こした。
米国のサービス産業活動が冷え込む:7月の米国ISM非製造業指数は52.7に低下し、雇用と企業活動は低下したが、価格サブ指数は上昇し、受注残は2月以来初めて拡大し、輸出の伸びは堅調だった。この日早く発表されたマークイットのデータ・サービス部門購買担当者景気指数(PMI)の最終値は52.3で、2023年2月以来の低水準となったが、6カ月連続の拡大となった。このうち、雇用サブ指数の最終値は50.9に低下し、2023年1月以来の低水準となった。しかし、憂慮すべきことに、通常は人件費の上昇に関連するサービスの値上げが7月に加速した。サービス部門全体における賃金主導のインフレのこの粘り強さは、当然のことながら政策立案者を懸念させている。
マネーファンド市場が新たな記録を達成:米国のマネーマーケットファンド資産は今週290億ドル増加し、過去最高の5兆5160億ドルとなった。
住宅ローン金利、8カ月ぶり高水準に上昇:フレディマックの30年固定住宅ローン金利は今週12ベーシスポイント上昇し、8カ月ぶり高水準の6.92%となった。
労働市場は冷え込んでおり、7月の非農業部門雇用者数は18万7000人増と予想をわずかに下回り、2020年12月以来の低水準となった。新規雇用の大半をヘルスケアと政府部門が占めたが、より循環的な製造業は縮小した。ここ数カ月間、労働需要が冷え込んでいる一方で、失業率は1960年代以来の最低水準となる3.5%に低下し、賃金は予想を上回って上昇し、平均時給は7月に予想を上回って0.4%上昇し、4.4%上昇した。前年比。 6月と7月は2カ月連続で前月比0.4%上昇し、賃金上昇率が再加速していることを示した。前回のバブル期を振り返ると、平均時給の前年比伸び率は2007年の3.5%、2008年の3.6%がピークだった。 2009 年から 2018 年の 10 年間の平均成長率は 2.6% でした。
さらに、6月の米国のJOLTS求人数は958万2,000件と2021年4月以来の低水準となり、労働市場の状況が軟化していることを示している。また、自主退職率も低下し、2021年2月以来の低水準となる2.4%に低下した。自発的離職率が高いということは、労働市場が逼迫していることを示しており、労働者はより良い機会を求めて現在の仕事を辞めることに自信を持っており、その逆も同様です。
米国株第2四半期決算報告 — —
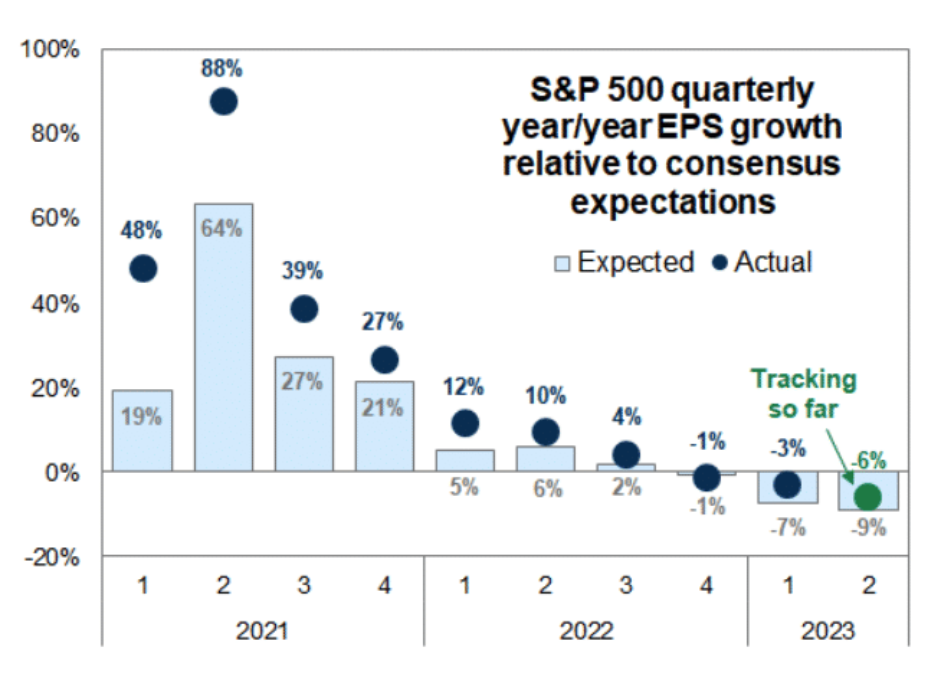
利益予想は上回った:先週の時点で、S&P 500企業の約80%が第2四半期のコンセンサス1株当たり利益(EPS)予想を上回り、企業収益が好調であることが示された。
売上高予想は下回った:しかし、一部の業界における潜在的な売上高成長圧力を反映して、売上高予測を上回った企業はわずか59%と、ここ3年で最も低い割合となった。
過去 5 か月間で株式市場が急騰したことを考慮すると、市場は非常に熱くなっており、最近では株式と債券の連動性がより緊密になっていることを考慮すると、今回の決算報告から見た米国株のリスクリワードは次のとおりです。それほど魅力的ではありません。
米国における中国の取引活動は、ここ20年近くで最低レベルに落ちている。
これは両国間の地政学的緊張が国境を越えた金融活動に重しとなっている兆候だ。
ディールロジックによると、今年これまでの中国からの米国のM&A投資はわずか2億2100万ドルで、投資の伸び率としては2006年以来最も低い。前年同期の総額は34億ドルだった。米国を除くと、ドイツにおける中国の取引は今年これまでに総額わずか1億8,900万ドルにとどまり、ここ10年以上で最低の金額となっている一方、英国とオーストラリアではそれぞれ総額5億300万ドルと2億2,800万ドルとなっている。
中国の需給ギャップはデフレの一因となる(JPモルガンの見解):
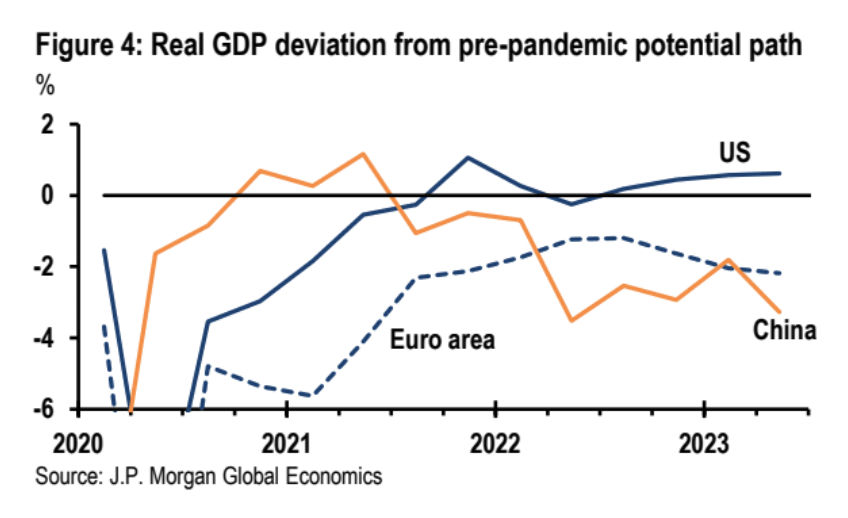
中国の政策の優先事項は、不動産市場の安定化、消費の促進、景況感の回復に移行している。この政策変更により経済の下降の勢いは抑制される可能性があるが、中国の大きな需給ギャップが解消される可能性は低い。主要国の中で中国のパンデミック後の回復は最も弱く、GDP水準は依然としてパンデミック前の潜在的な経路を3%以上下回っている。
先週発表された7月のPMIデータ(国家統計局と財新)では、鉱工業生産の伸びが緩やかで、観光関連以外のサービスや建設業の伸びが鈍化していることが示され、格差がさらに拡大する可能性があることが示唆された。国内需要と生産能力の差が大きいことでインフレ率が低下しており、今週の7月CPIはマイナスに転じると予想されている(前月比および前年同月比)。国内のデフレ懸念と成長懸念が人民元の重しとなるだろう。こうした動きは輸出価格を押し下げており、今後しばらくの間、世界の一次産品価格の投入にマイナスの影響を与えるだろう。
ポジションインジケーター
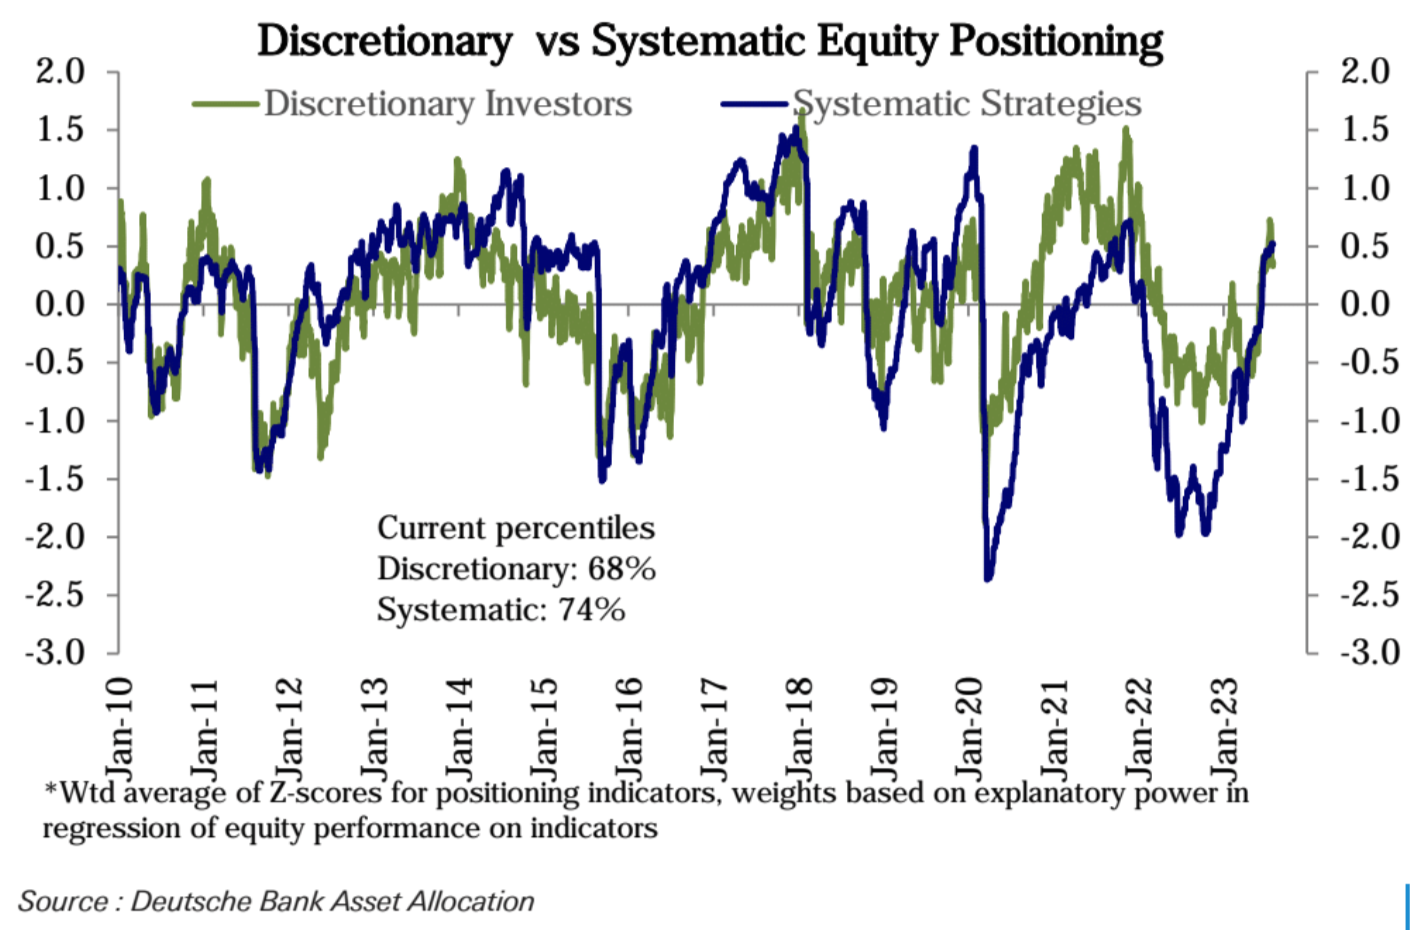
ドイツ銀行が測定した全体的な株式のポジショニングの指標は先週、小幅に低下し、システミック戦略のポジショニングはわずかに低下(76~74パーセンタイル)し、主観的な投資家のポジショニングは2週連続で低下(71~68パーセンタイル)し、以来最大の低下となった。 5月下旬、急騰以来約3分の1を下げた。
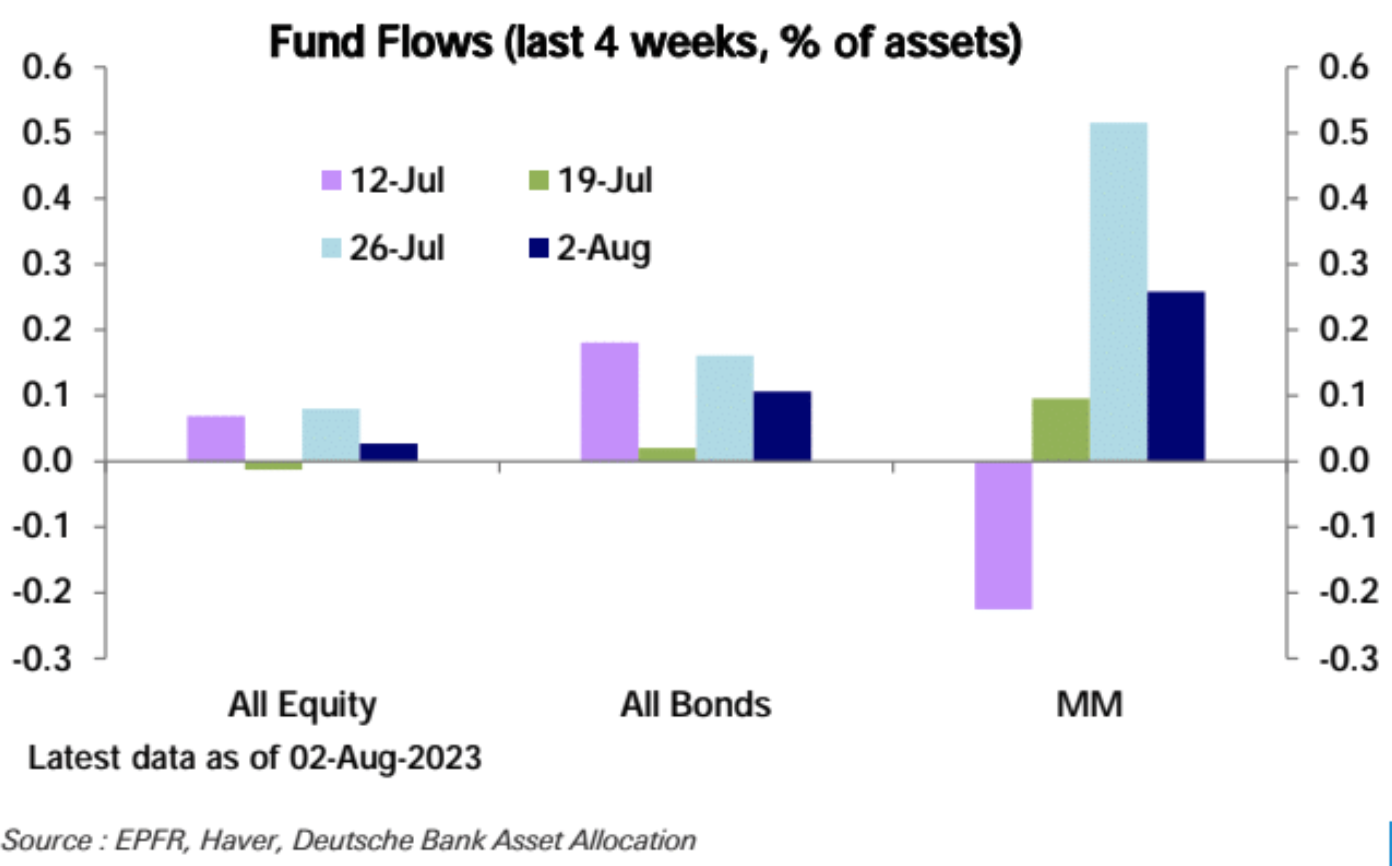
先週、世界の株式市場、債券、金融ファンドはすべて純流入を記録したが、流入額は前週から減少した。
投資家センチメント指標: 高すぎる投資家センチメントは後退する
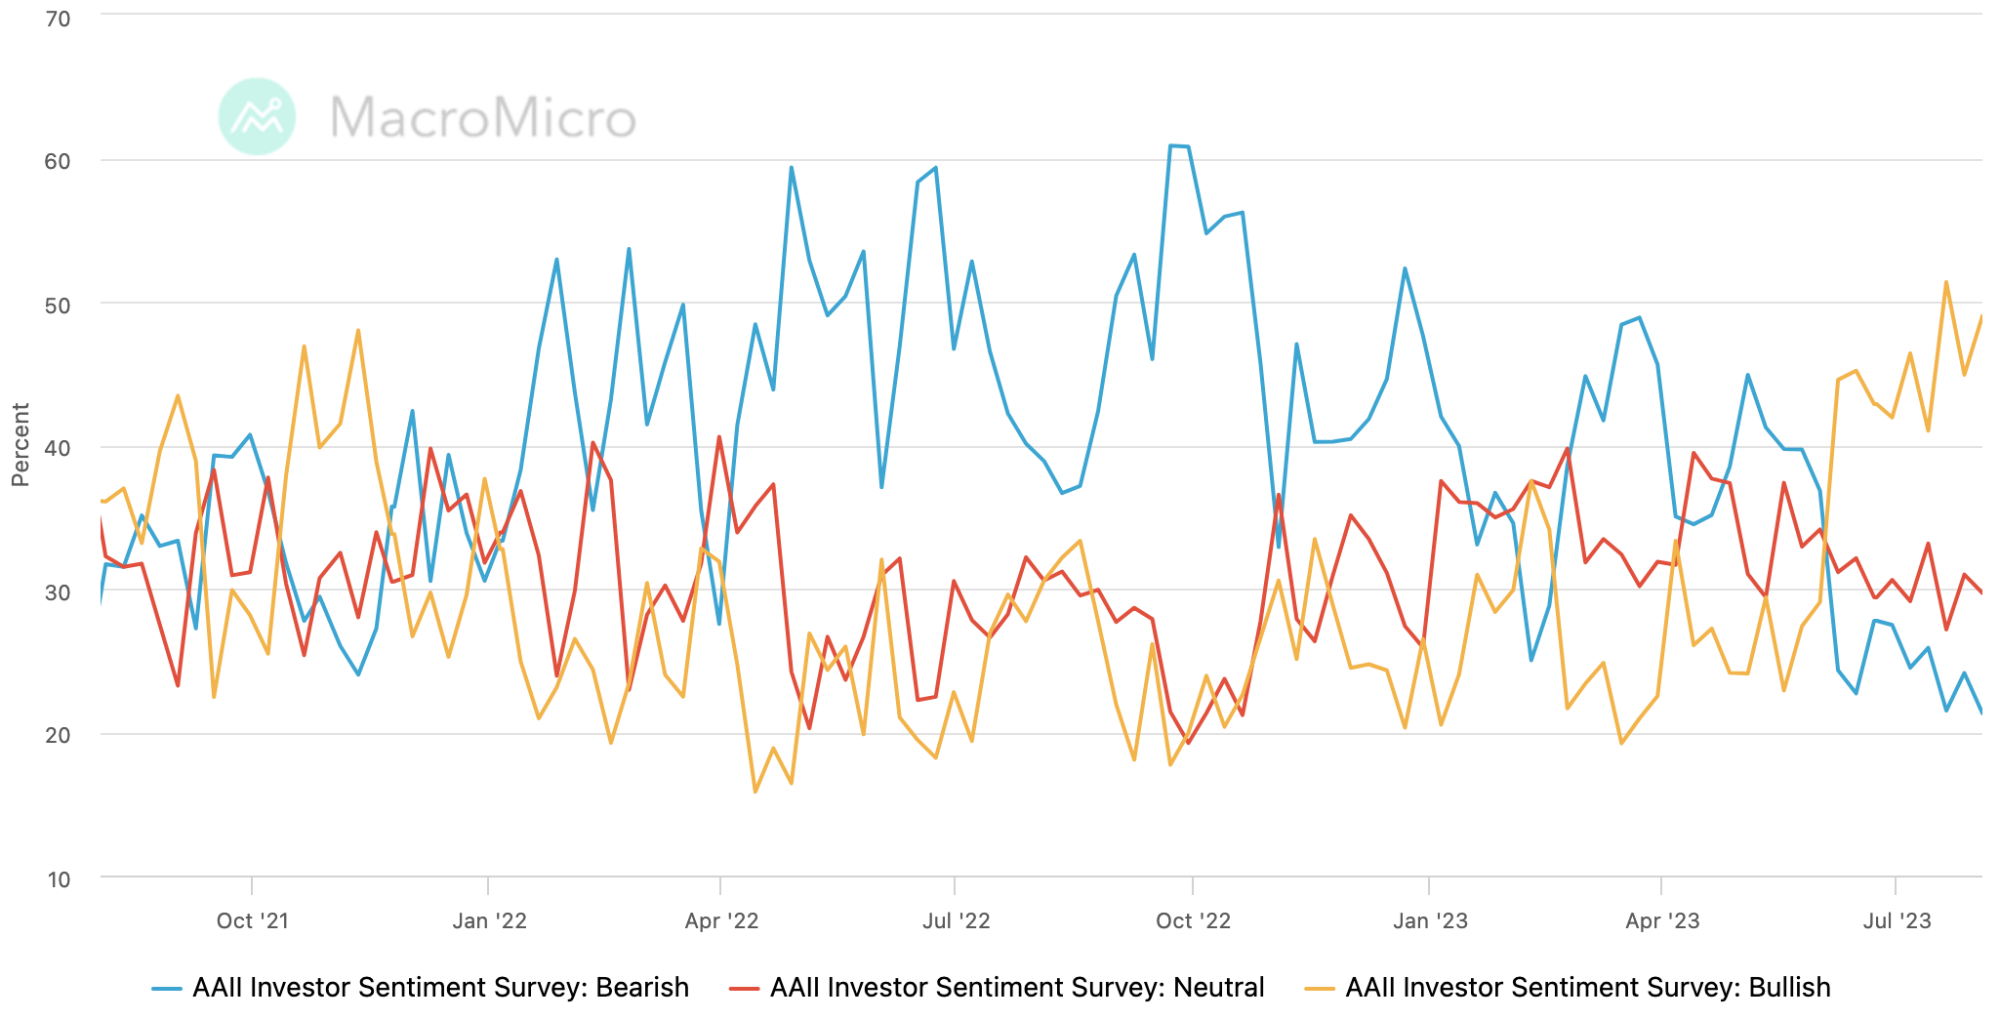
先週は、投資家心理が熱狂に近いほど高まっている兆候を見せながら終わりました。米国投資家協会AAIIセンチメント指数とCNN貪欲恐怖指数はいずれも2021年に躁状態の最高値に達した。
数カ月にわたる熱狂的な追及を経て、市場は先週の初めに投資家のポジションが今年最高水準に達したという事実を消化する必要があるかもしれない。
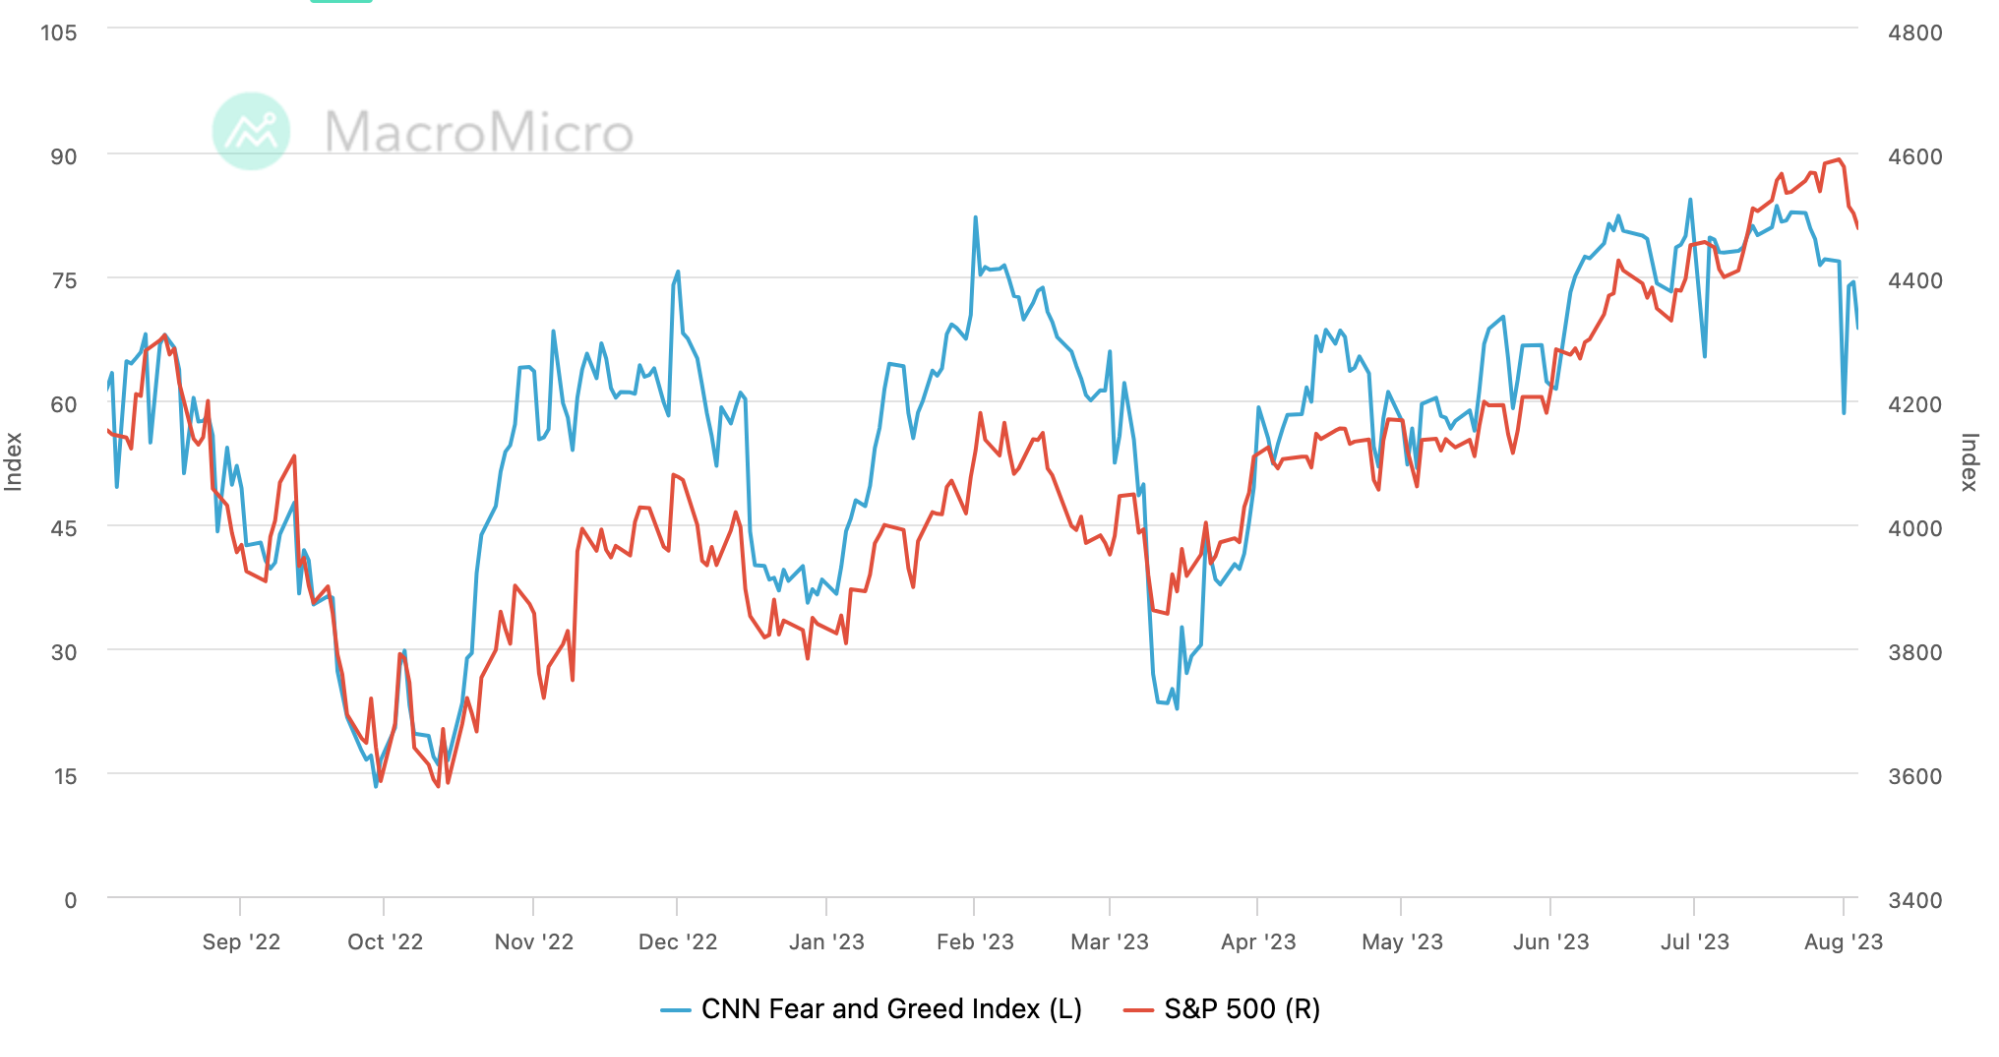
CNNの貪欲と恐怖指数は先週わずかに回復したが、その後69に戻り、「非常に貪欲な」レベルの75を下回った。
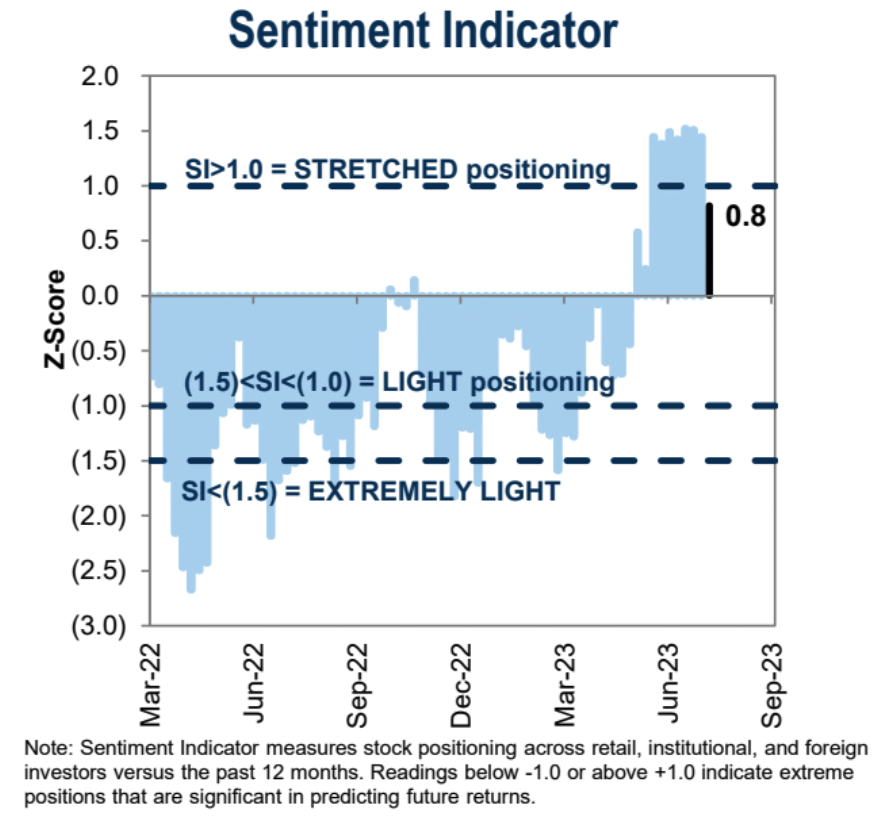
ゴールドマン・サックスが発表した投資家ポジショニングセンチメントデータは6月以来の最低水準に急落した。
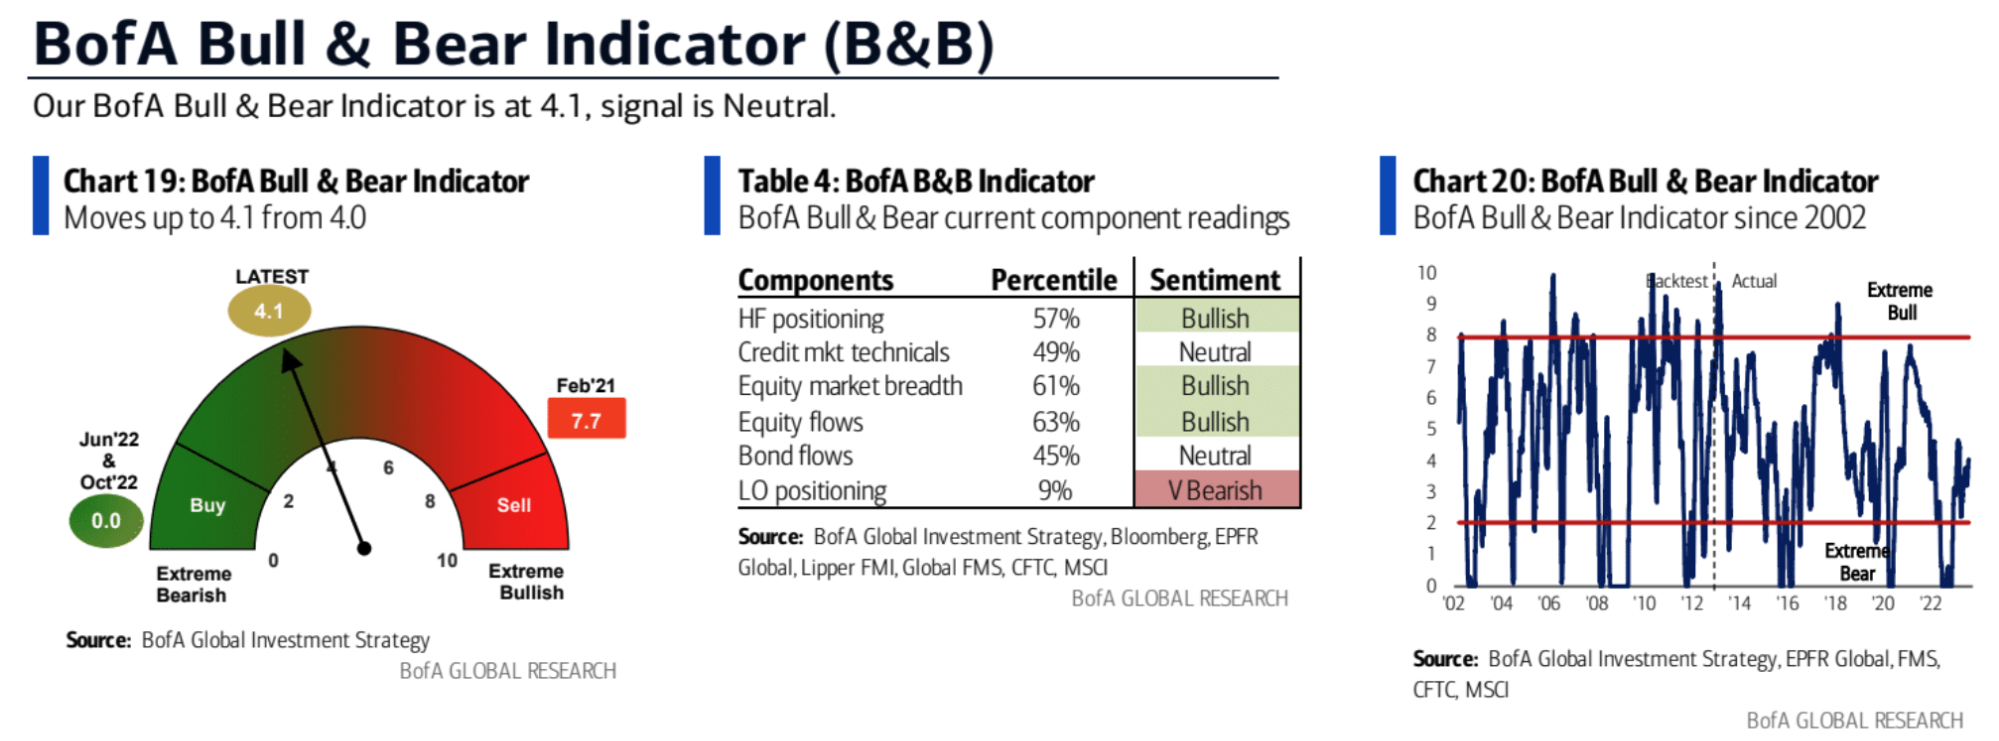
バンク・オブ・アメリカの強気弱気センチメント指標は、先週から 0.1 上昇して 4.1 となり、中立的な範囲を維持しました。
暗号通貨の変化
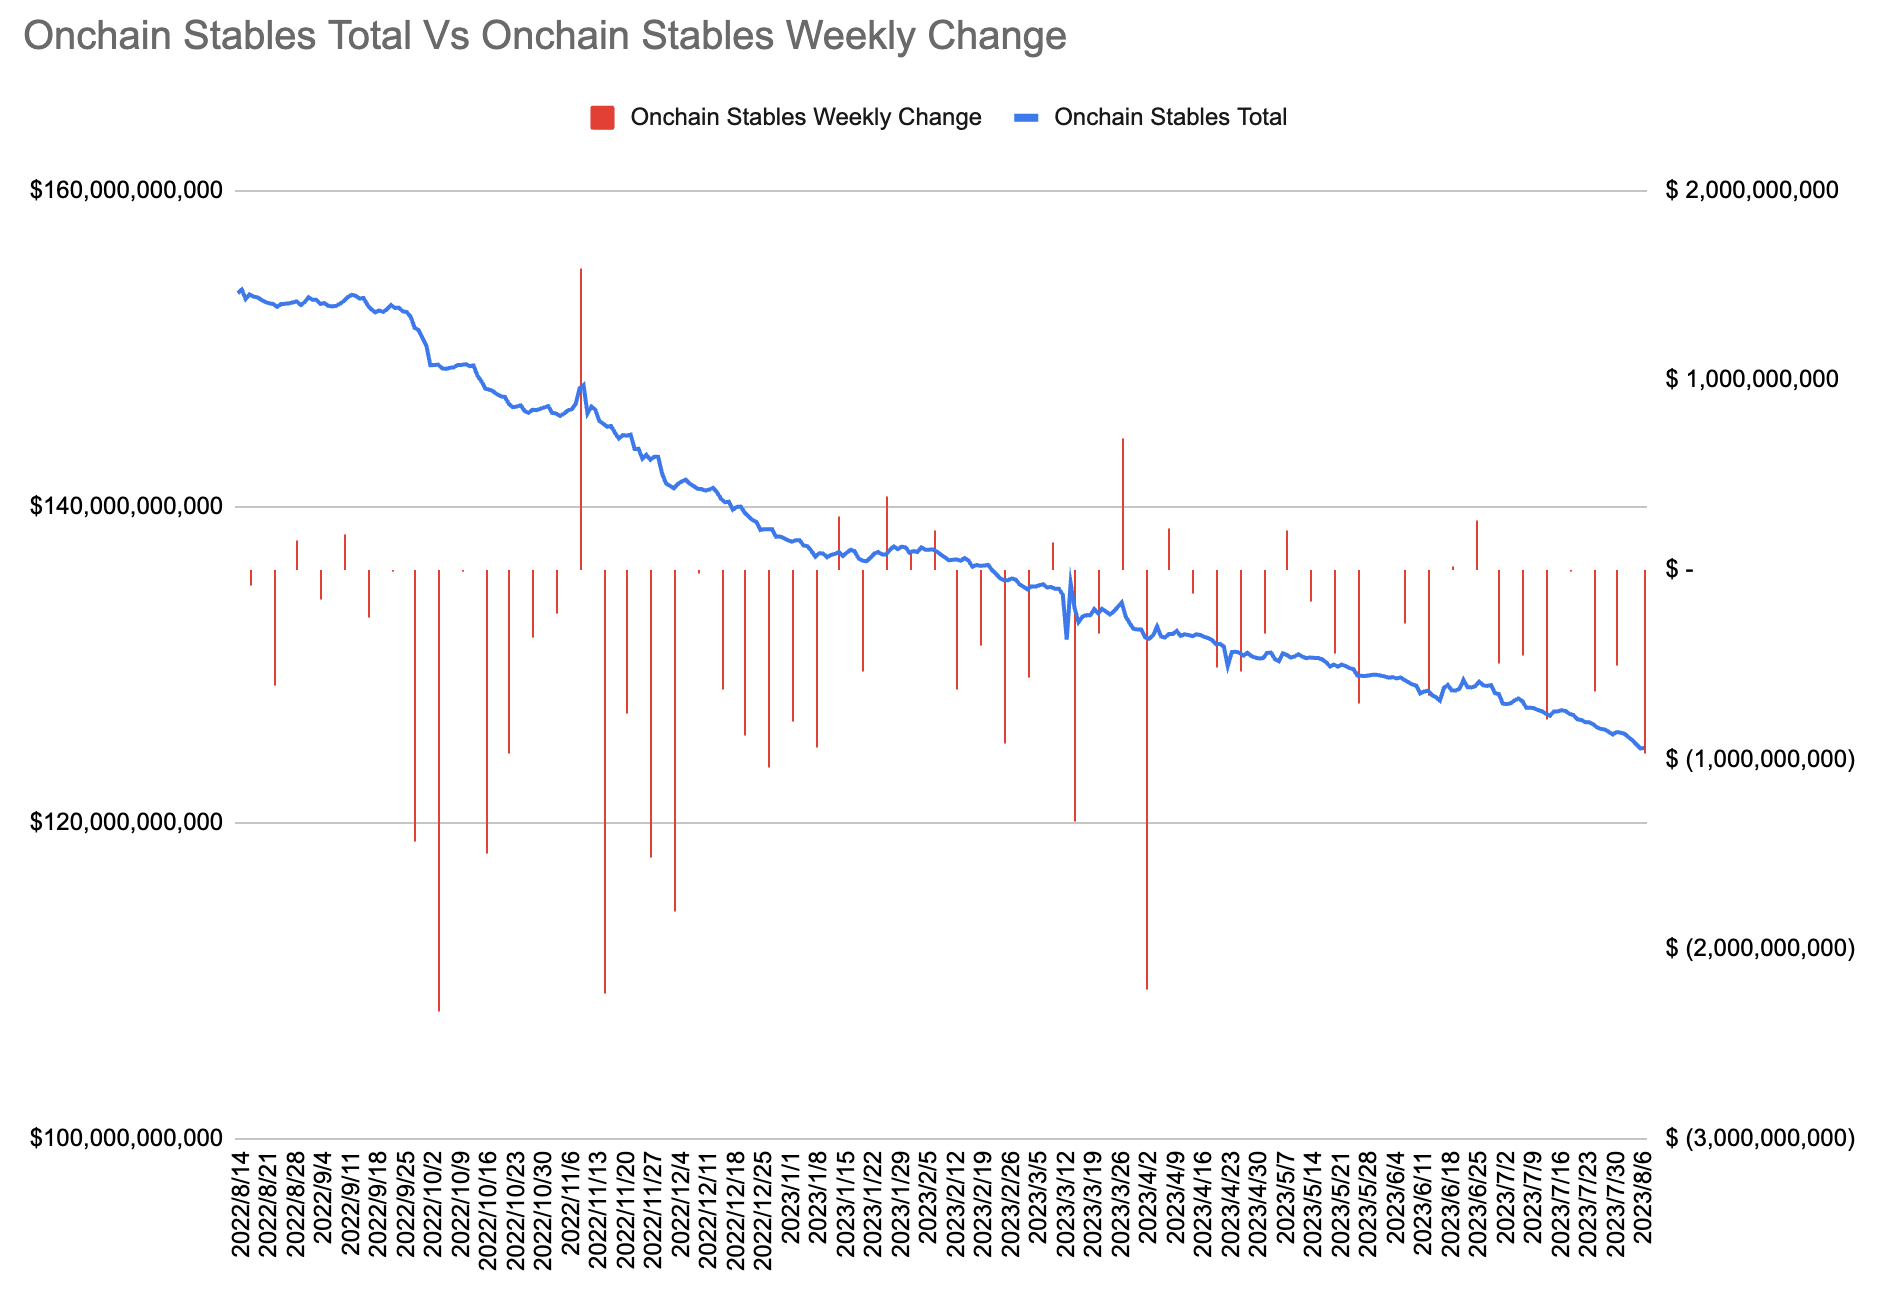
オンチェーンのステーブルコインは7週連続で流出し、週間流出額は9億7000万ドルで、週間流出額としては4カ月ぶりの大きさとなった。
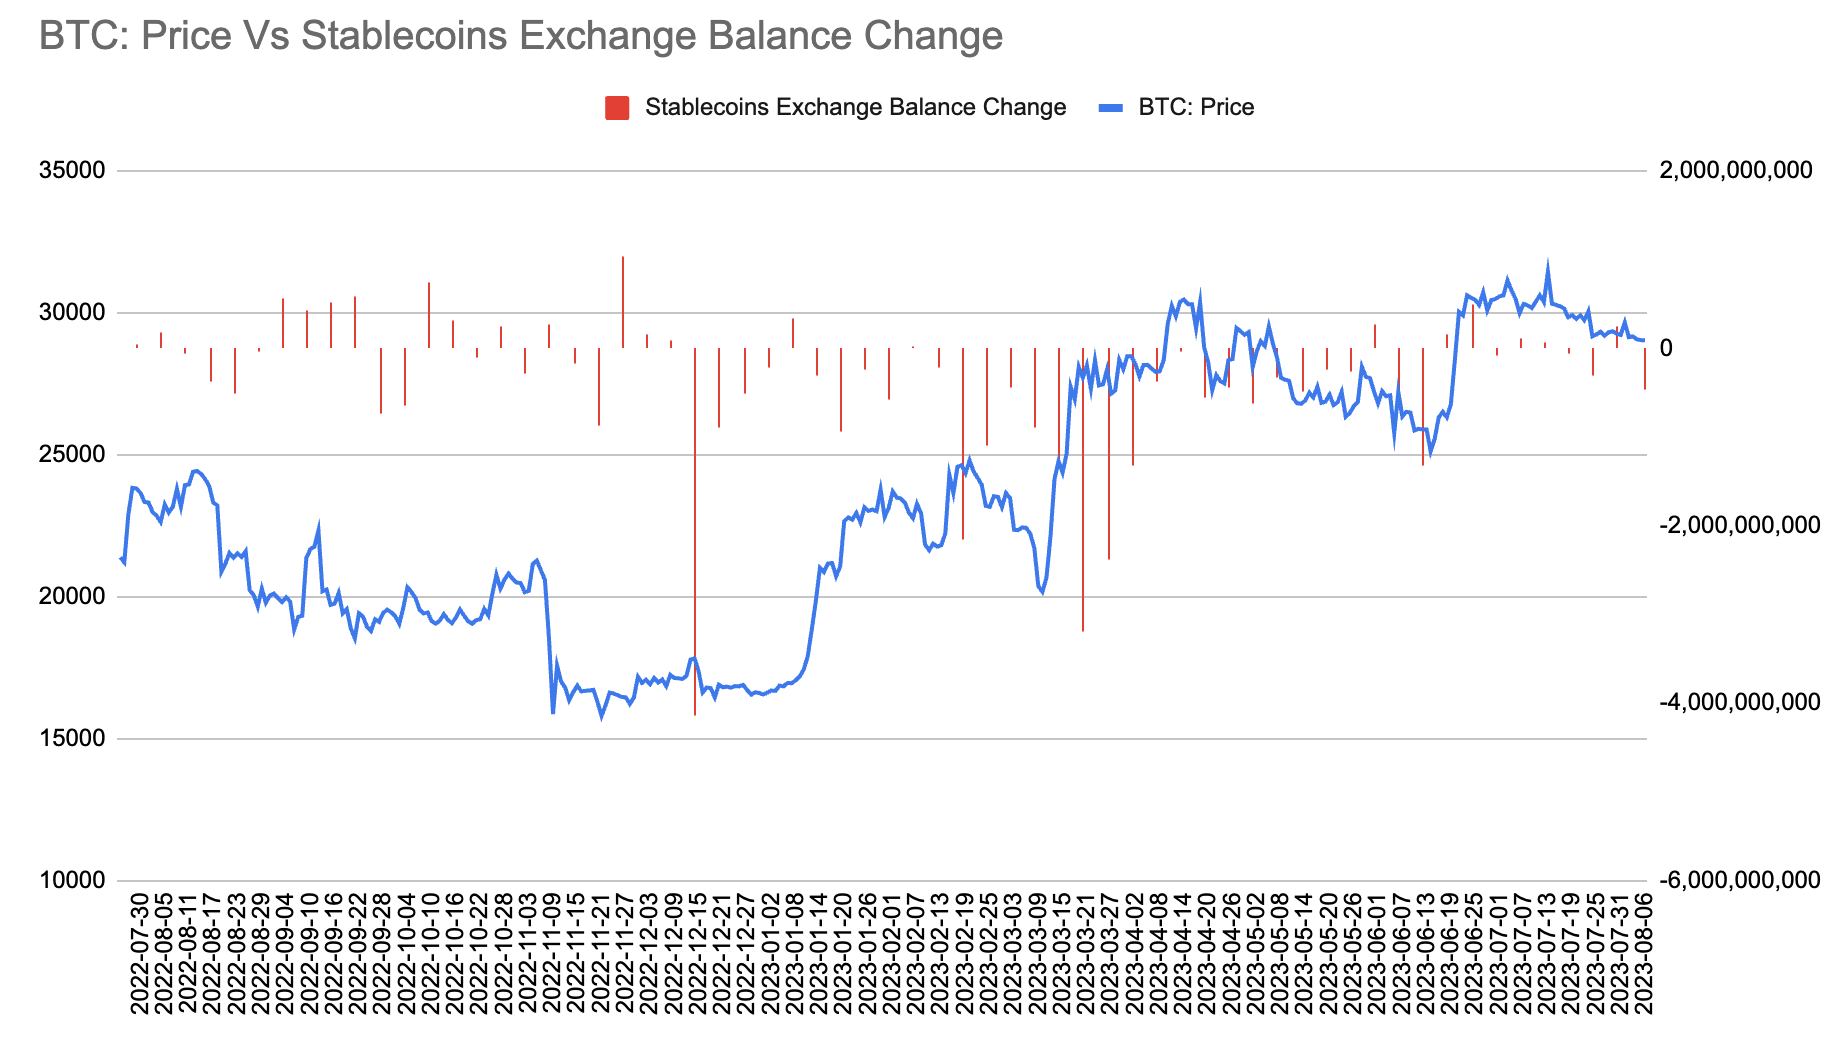
先週、取引所のステーブルコイン残高は4億7,600万ドルの純流出となり、180億6,000万ドルとなり、6月以来最大の週間純流出となった。
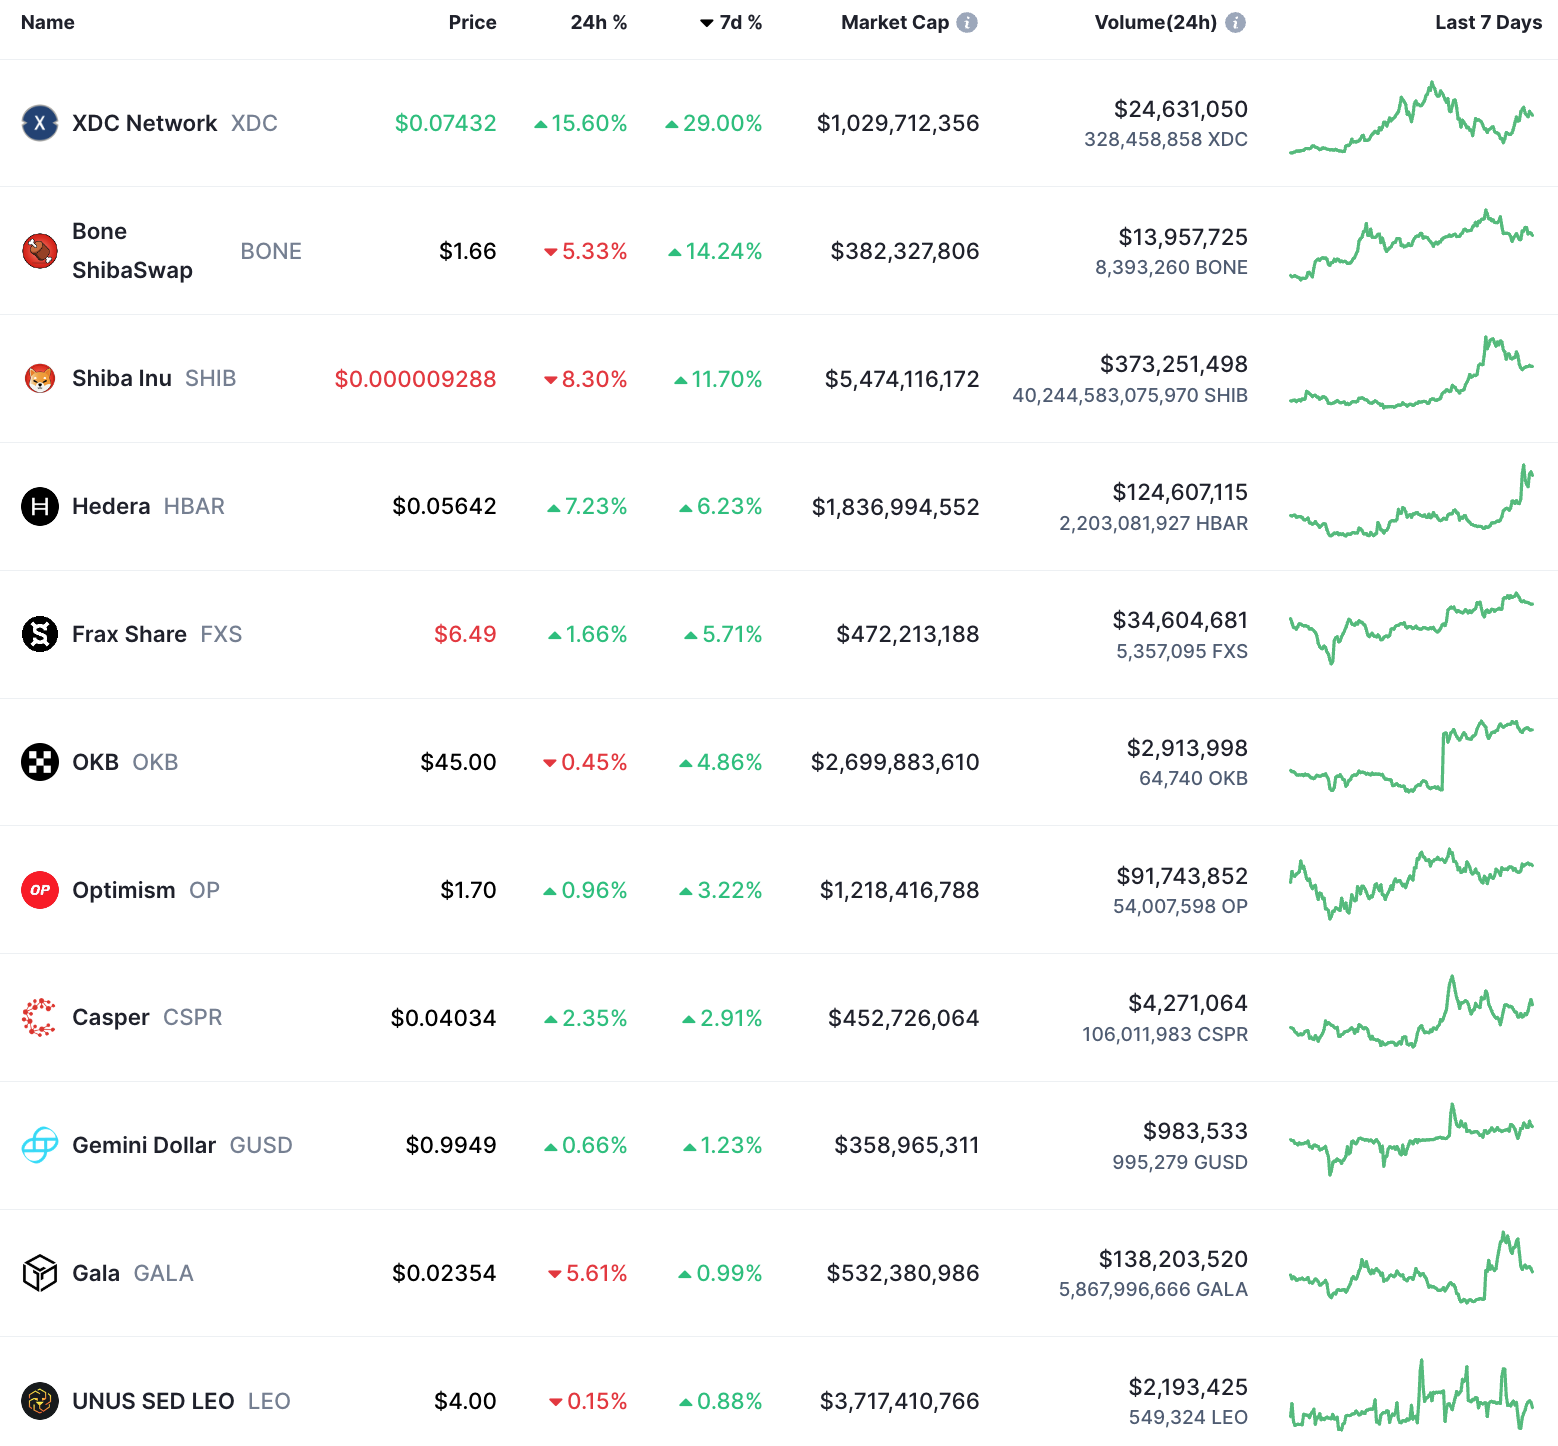
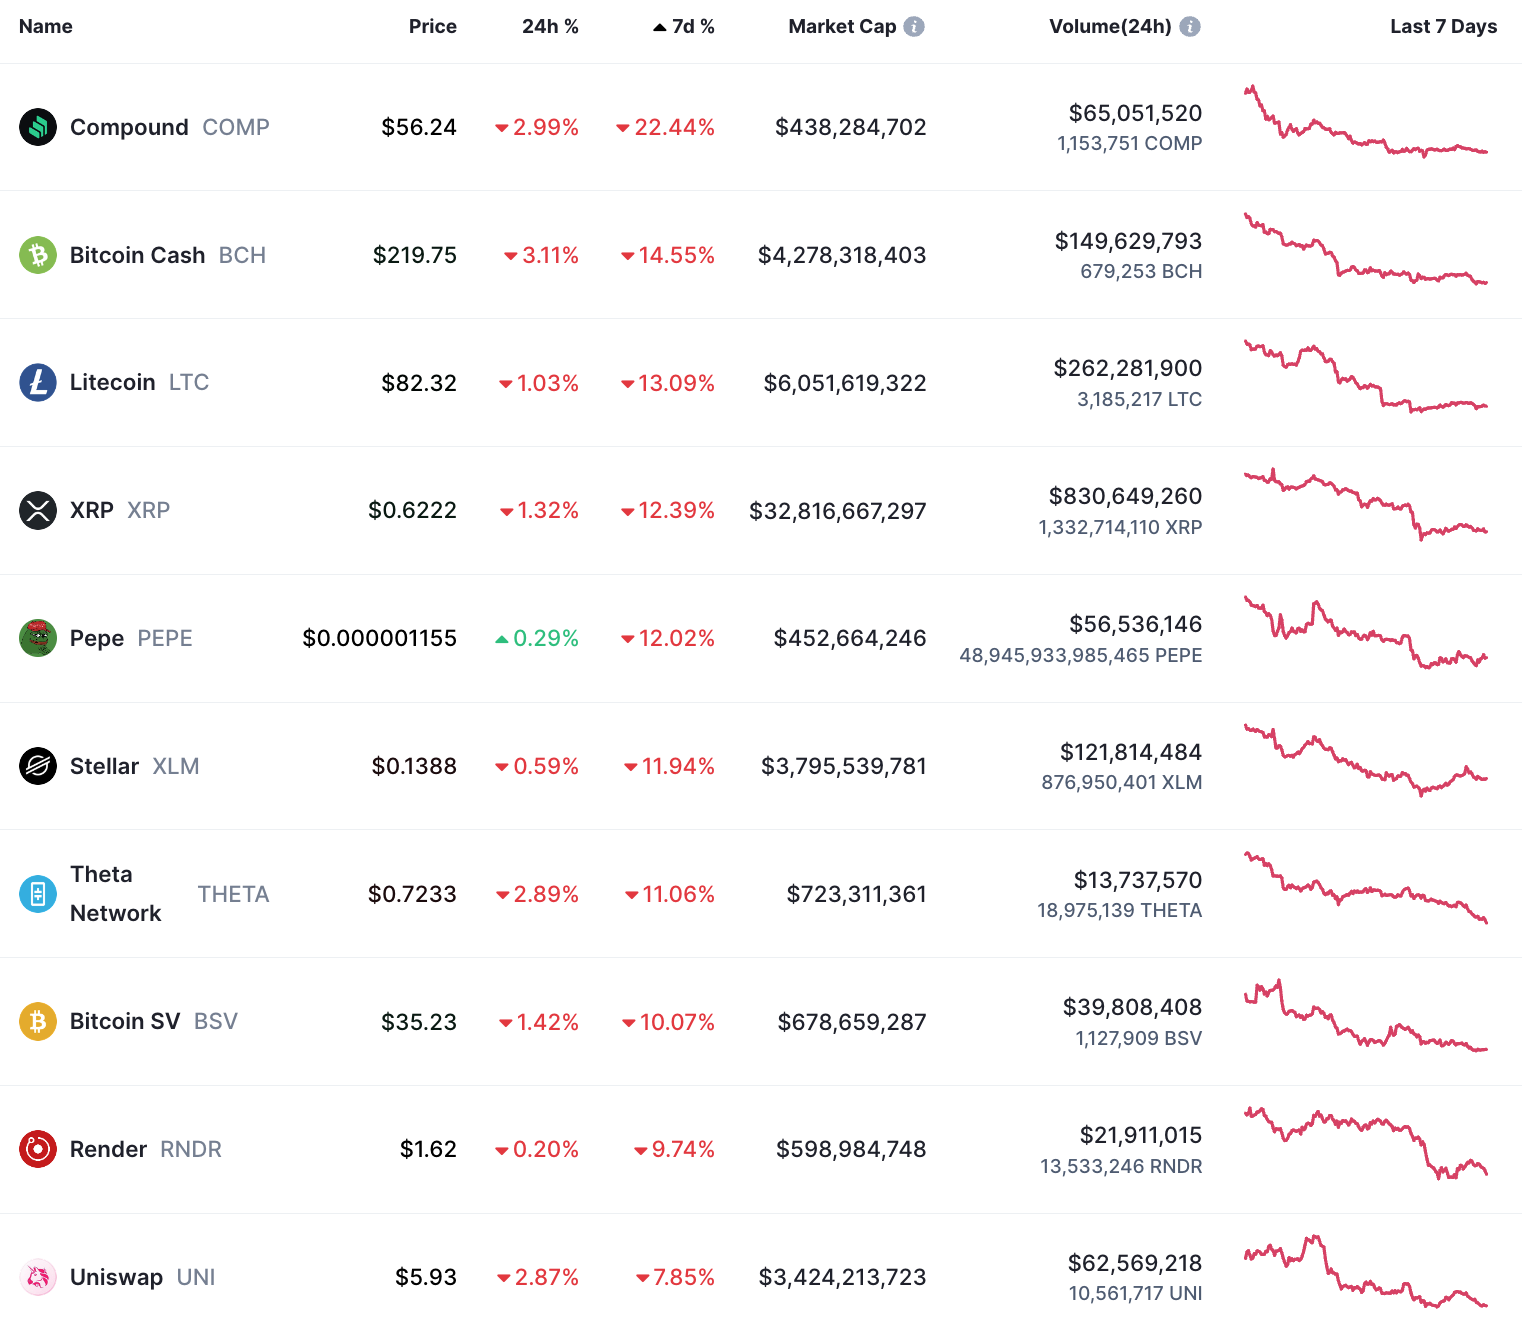
時価総額別の仮想通貨週間値上がり上位 100 社:
先週の暗号ニュース:
副題
最近7社がイーサリアムETFの申請を提出した。イーサリアム先物を追跡するETFは本質的に、業界第2位の仮想通貨に投資する先物契約である。
副題
ハッシュキー小売取引がライセンスを取得
香港証券先物委員会は、HashKey Exchange のタイプ 1 およびタイプ 7 ライセンスのアップグレードを承認し、個人投資家にサービスを提供できるようになりました。間もなく発売される小売商品を準備するために、HashKey Exchange は最近、手数料ゼロのスポット取引の期間限定イベントも開始しました。
現在、HashKey Exchange は、中国、日本、米国、および仮想資産が制限されているその他の法域およびその他の制裁対象国/地域でのユーザーの登録をサポートしていません。
副題
Curve Finance創設者がCRVを5,706万ドルで売却
8月1日に市場外販売が始まって以来、Curveの創設者らは1億4,265万CRVを30の投資家/機関に販売し、総額5,706万ドルの資金を調達した。そしてFXSなどの契約でローンの一部を返済し、市場清算のリスクが軽減された。
Curve トークンの購入者には、Justin Sun、Wintermute、DCF、DWF、Huang Licheng、Prisma Finance、Cream Finance、その他の個人や機関が含まれており、一部のアナリストは、CRV 流動性トークンの独占パターンが崩壊し、Curve の生態系が崩壊する可能性があると考えています。将来的には関係者による権限付与が強化され、中長期的にはカーブにとってプラスとなります。
Curve製品に関して言えば、収益率はリスクに直接比例していないと思われるが、今回の事件は、最も安全なDeFiプロジェクトであっても100%安全ではないことを人々に認識させることになるだろう。 CRV トークンが担保されていない場合、流動性プロバイダーの合計 APY はわずか 1.5% です。可能な限り多くの CRV を賭けたり、Convex などの収益アグリゲーターを使用したりしても、獲得できる APY は 3% にすぎません。
副題
過去 1 週間で、YGG トークンの価格は約 232% 上昇し、市場価値は約 1 億 5,000 万米ドルに達しました。昨日、急騰後、2人の投資家が合計357万YGG(約206万米ドル)をBinanceに入金した。その中で、BITKRAFT Ventures は Wintermute Trading と FalconX を通じて 157 万 YGG (約 90 万 7,000 米ドル) を Binance に入金しました; アドレスが 0 x 639 B で始まる巨大なクジラは 200 万 YGG (約 116 万米ドル) を Binance に入金しましたが、まだ 200 万を保有していますYGG(約116万米ドル)。
副題
ARK Investは今月、Coinbaseの株式保有を1,800万ドル以上削減した
先週の時点で、ARK Investは8月に保有するCoinbase株208,859株(現在の価格に基づくと約1,824万米ドル相当)を削減した。
今週は注目を集めます:
アプトス(APT)は、8月12日午前8時に約3044万ドル相当の約454万トークンのロックを解除する。
今週の見通し
副題
経済データ
中国の7月貿易統計は低調、輸出入の前年比減少は続く見通し
6月の貿易統計は中国の対外貿易が引き続き低迷していることを示した。輸出と輸入はそれぞれ予想を大幅に下回り、2020年以来最大の月間減少となった。市場は7月も輸出と輸入がそれぞれ12.5%、5.5%減少し続けると予想しており、中国経済が直面する深刻な課題をさらに浮き彫りにしている。度重なる疫病と外部環境の悪化により、中国の対外貿易は大幅に制限されている。
7月のCPIはマイナスに転じると予想され、PPIの下落幅が拡大する可能性がある
6月にCPIとPPIがそれぞれ0%と-5.4%に低下したため、中国のインフレ統計は7月も引き続き弱いと予想されている。製造業活動の継続的な縮小や不動産市場の低迷などの要因により、デフレ期待が高まりました。分析では、7月にはCPIが再び低下してマイナスに転じる可能性があり、PPIの下落幅がさらに拡大し、景気への下押し圧力が高まる可能性があると予想している。安定した成長が現在の政策の焦点である。
米国の7月CPIデータは市場予想よりも懸念される可能性がある
米国のCPIは6月に大幅に低下しましたが、6月のCPIはこのサイクル以来最も「友好的な」ものでした。原油価格が回復し、ベース効果が弱まるため、CPIがさらに急落することは難しいだろう。アナリストは、7月のCPIが前年比3.3%、前月比0.3%上昇し、6月の前年比3%、前月比0.2%を上回ると予想している。コアCPIは前年比4.8%上昇、前月比0.2%上昇と予想されており、いずれも6月並みとなる。
CPIとPPIのデータはFRBの決定に重要な影響を与えるだろう。
7月にガソリン価格が大幅に上昇し、前年同月比6.84%の上昇となり、今年最大の上昇となったことをご存知でしょう。 7月の統計への影響は限定的だが、ガソリンがCPIの3.4%を占めることを考慮すると、8月から9月のインフレはさらに深刻になるだろう。インフレ期待は8月に3.6%、9月に3.37%と、いずれも事前予想を上回った。原油価格も7月に16%近く急騰し、2022年以来最大の月間上昇率を記録した。原油価格の上昇が将来のインフレを押し上げるのは間違いない。
インフレが加速すれば長期利回りはさらに上昇する可能性があり、リスク資産の評価が圧迫される可能性がある。
副題
債券オークション
先週、米財務省は2年半以上ぶりに四半期ごとの長期債発行規模を拡大し、米政府の借入需要の急増もフィッチの格下げに寄与した。米国AAAソブリン信用格付け。
財務省は今週実施する四半期ごとの借り換えオペで、3年、10年、30年満期の長期債1030億ドルを売却すると発表した。これは前回の総額960億ドルを上回り、債券市場の地合いが脆弱になる中、入札落札率やビッド・ツー・カバーが注目される中、大半のトレーダーの予想をわずかに上回った。
JPモルガン・チェースのストラテジスト、ニコラオス・パニギルツォグルー氏は、TGA再建と追加債券発行後であっても、米国の広範な流動性は少なくとも4%縮小すると考えている。同銀行は「広範な流動性」をマネーサプライ(M2)と機関投資家向けマネーマーケットファンドの資産の合計と定義している。
副題
主要な財務報告書
8月9日(水)にはウォルト・ディズニーとロブロックスが四半期決算報告を発表し、エンターテインメント業界やメタバースの重要企業として市場の注目を集めるだろう。ディズニーの加入者数の増加とロブロックスの加入者数が重要な指標となる。





