


BTC上場最大手MSTRの隠れた悩み


8月1日、ナスダック上場企業であるMicroStrategy(MSTR)は2023年第2四半期のレポートを発表し、保有資産に12,800BTCを追加しました。市場は一般的にビットコインのレバレッジ購入に懸念を抱いており、同社はビットコイン購入に45億3000万ドルを費やし、債券や株式の発行を通じて40億ドル以上を調達した。通常、過剰なレバレッジは良いことではありませんが、MSTR にとって、これは低コスト、低リスクのプレイとなっています。しかし、ソフトウェア事業の展開が限定的であるため、実際には余剰キャッシュフローはなく、現在、債券市場からの資金調達は困難な模様であり、ローリング債務の割当による資金調達にのみ使用できます。 2025 年の債務返済期限が来る前に BTC が破綻すれば、BTC の価格が急騰し、MSTR の勝負は終わらない可能性がある。
ビットコイン保有量
MicroStrategy は、ビットコインの最大の上場保有者として、当初はバランスシートを保護するための防御戦略としてビットコインを取得しましたが、現在では 2 番目の中核戦略となっています。 MicroStrategy には 2 つの企業戦略があります。それは、ビットコインの取得と保有、もう 1 つはエンタープライズ分析ソフトウェア ビジネスの成長です。彼らは、これら 2 つの戦略が自社のビジネスを差別化し、長期的な価値を提供すると信じています。
同社は以前、5,000万ドル以上の余剰資本はビットコインに投資されると述べたが、その後の声明では、さらなるビットコインを購入するために追加融資を実施するかどうか決定するために市場状況を監視し続けると述べた。
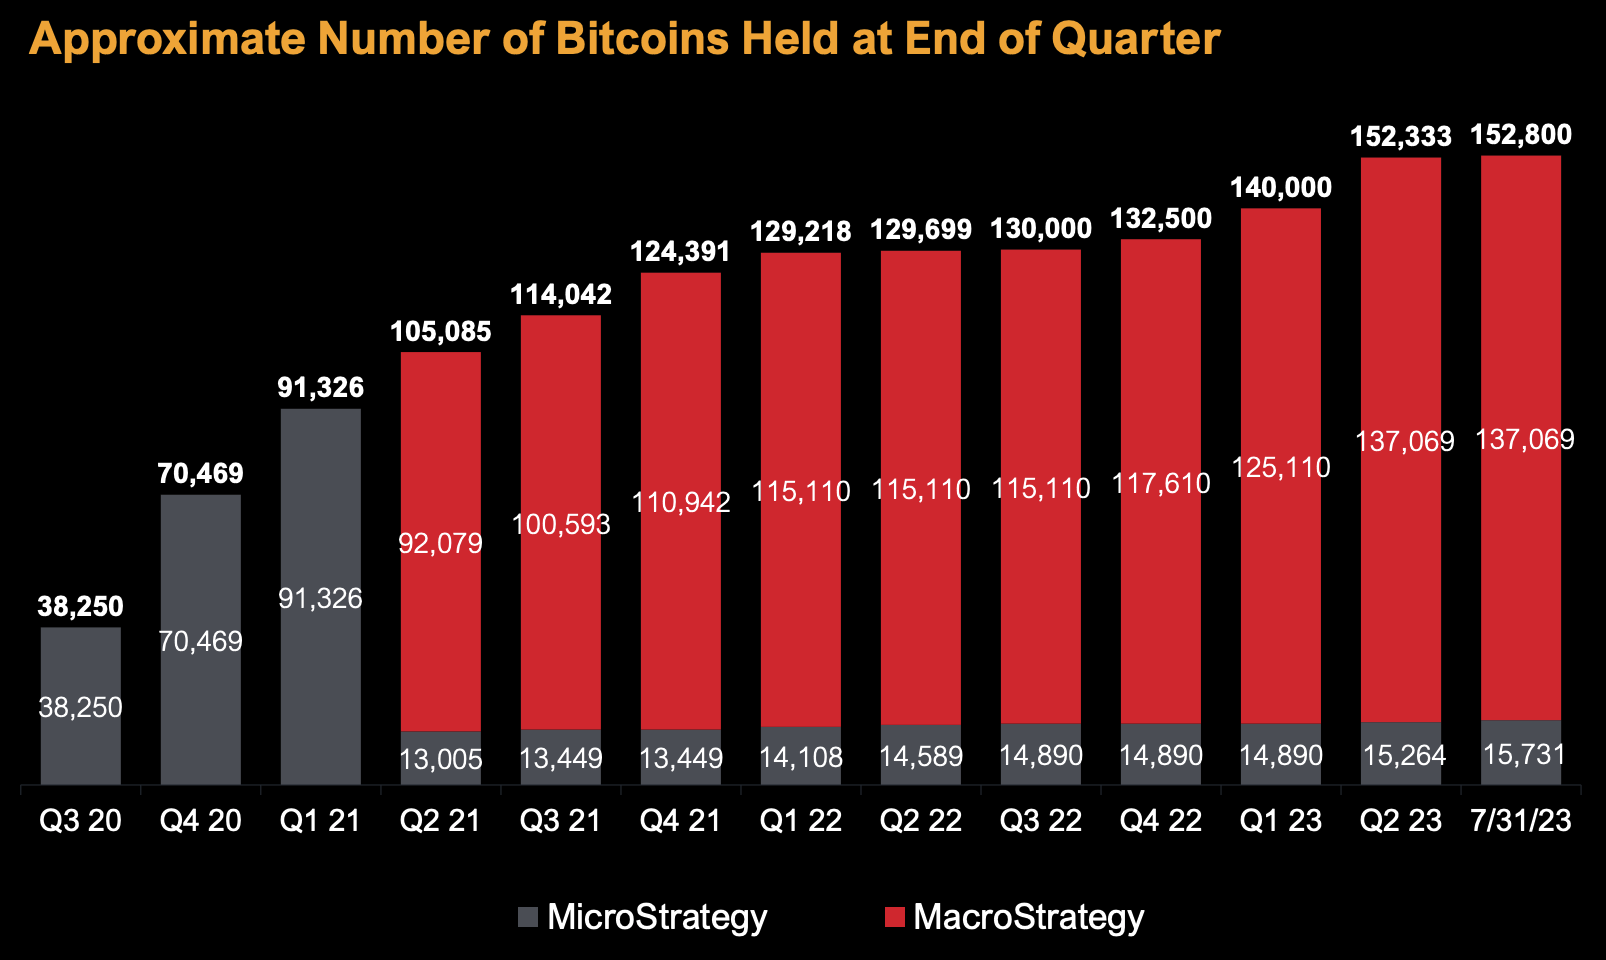
MicroStrategy は 2020 年 8 月にビットコインへの投資を開始し、つまり、新型コロナウイルス感染症の発生直後です。。 2023年7月31日の時点で、同社は15万2,800ビットコインを保有しており、総コストは45億3,000万ドル、つまり1ビットコインあたり2万9,672ドルとなり、現在の市場価格(8月1日時点では2万9,218ドル)にほぼ等しい。このうち、ビットコインの 90% は無担保であり、ローンや負債の担保として使用されていませんでした。
画像の説明
出典: MSTR、トレンドリサーチ
副題
資金調達の仕組み
副題
社債発行
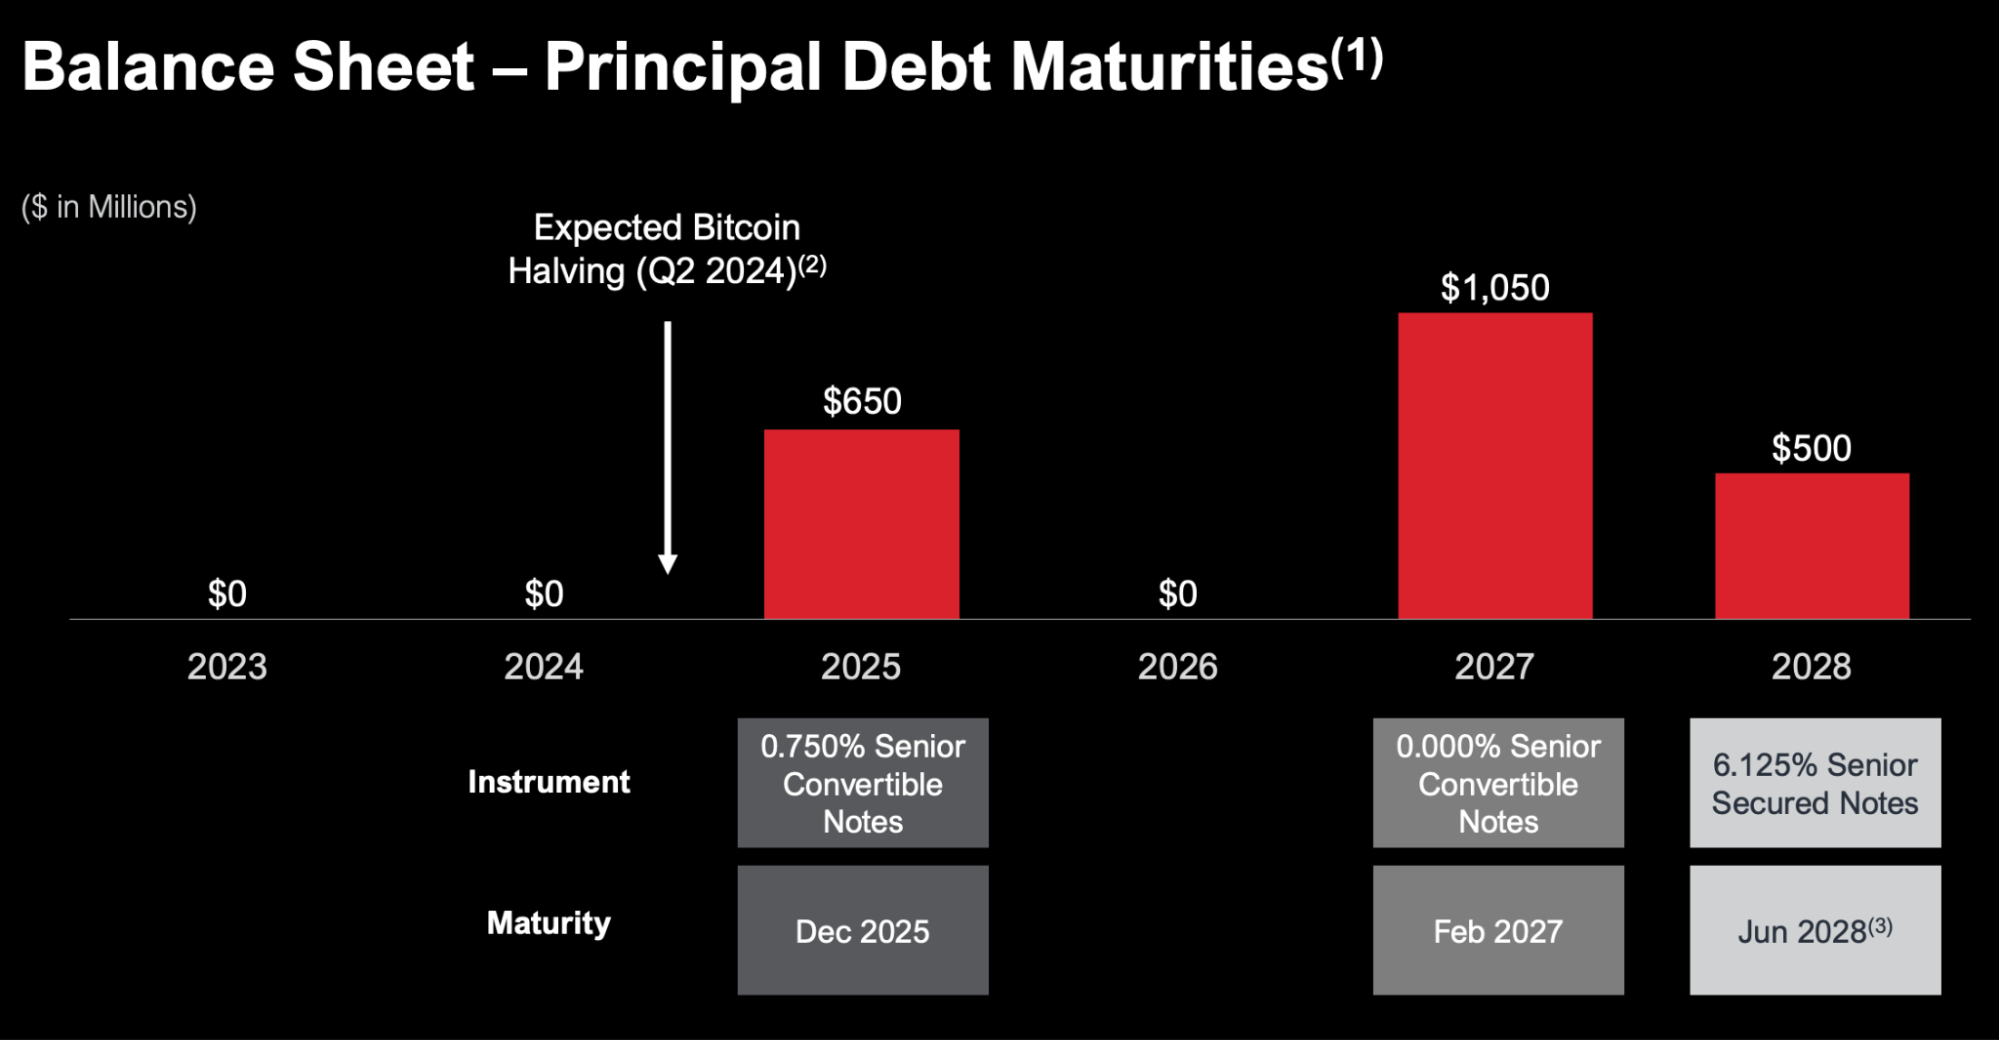
MSTRは四半期ごとにビットコインの保有を増やしており、ビットコインの価格は2021年末から急落しているが、同社の負債構造は比較的安定しており、負債総額は約22億米ドルで、平均年間固定金利となっている。利率は 1.6%、年間固定利息費用は約 3,600 万ドルで、主に同社が資金調達に転換社債 (転換社債) を使用したためです。
2023 年第 2 四半期の最新財務報告の時点で、同社の主な負債は次のとおりです。
2028年満期の6.125%優先担保債券(担保として15,731ビットコインを裏付け)、発行額は5億ドル、年間支払利息は約3,060万ドルです。 (2021年6月発行)
6 億 5,000 万ドルの 0.75% 優先転換社債は 2025 年 12 月満期で、年間支払利息は約 490 万ドルです。 (2020年12月発行)
10億5,000万ドルの0%優先転換社債は2027年2月満期で、年間利息は発生しません。 (2021年2月発行)
画像の説明
出典: MSTR、トレンドリサーチ
その中でも転換社債は債券の性質と株式の性質を併せ持つハイブリッド金融商品であり、2021年に発行された10億5,000万米ドルの転換社債を例に挙げると次のようになります。
募集額: 募集額は 9 億ドルで、これには最初の購入者が 13 日以内に追加で 1 億 5,000 万ドルの紙幣を購入する権利が含まれます。
注記の性質: 無担保優先債務、定期利息なし、元本増額なし。有効期限は 2027 年 2 月 15 日となります。
償還: MicroStrategy は、2024 年 2 月 20 日以降、特定の条件に従って、債券の元本金額に未払いの特別利息を加えた額の 100% に等しい償還価格で、債券を現金に償還することができます。
変換: 紙幣は現金、MicroStrategy クラス A 普通株式、またはその両方の組み合わせに変換される場合があります。紙幣は初期転換率で元本 1,000 ドル当たり 0.6981 株に転換可能で、これは 1 株あたり約 1,432.46 ドルの初期転換価格に相当します。これは、2021 年 2 月 16 日にナスダックで最後に報告された MicroStrategy のクラス A 普通株式の 1 株あたりの販売価格 955.00 ドルに対して、約 50% のプレミアムを相当します。債券保有者は、株式が権利行使価格 1400 の 130% で取引されている場合に限り、満期前に債券を交換することもできます。
MicroStrategy は転換社債を発行することで、多額の支払利息を直接負担することなく資金を調達しました。同時に、即時的な株式の希薄化効果も抑制されます。
なぜ投資家はゼロクーポン転換社債への投資を積極的に選択するのでしょうか?主な理由としては次の 2 点が挙げられます。
株価上昇の可能性: 転換社債は、特定の条件下で企業の普通株式に転換される可能性があります。企業の株価が目標株価を超えて上昇した場合、投資家は債券を株式に転換することを選択でき、それによって株価上昇の恩恵を享受できます。これは、投資家がゼロクーポン転換社債を選択する主な動機の 1 つです。
資本保護: 転換社債は株式を完全に購入するよりも優れた資本保護を提供します。たとえ企業の株価が下落したとしても、投資家は依然として社債の額面を償還することができ、社債は株式に対する優先的な権利を有します。これにより、投資家は株式の上昇の可能性を享受しながら、投資リスクを軽減する方法が提供されます。
副題
株式発行
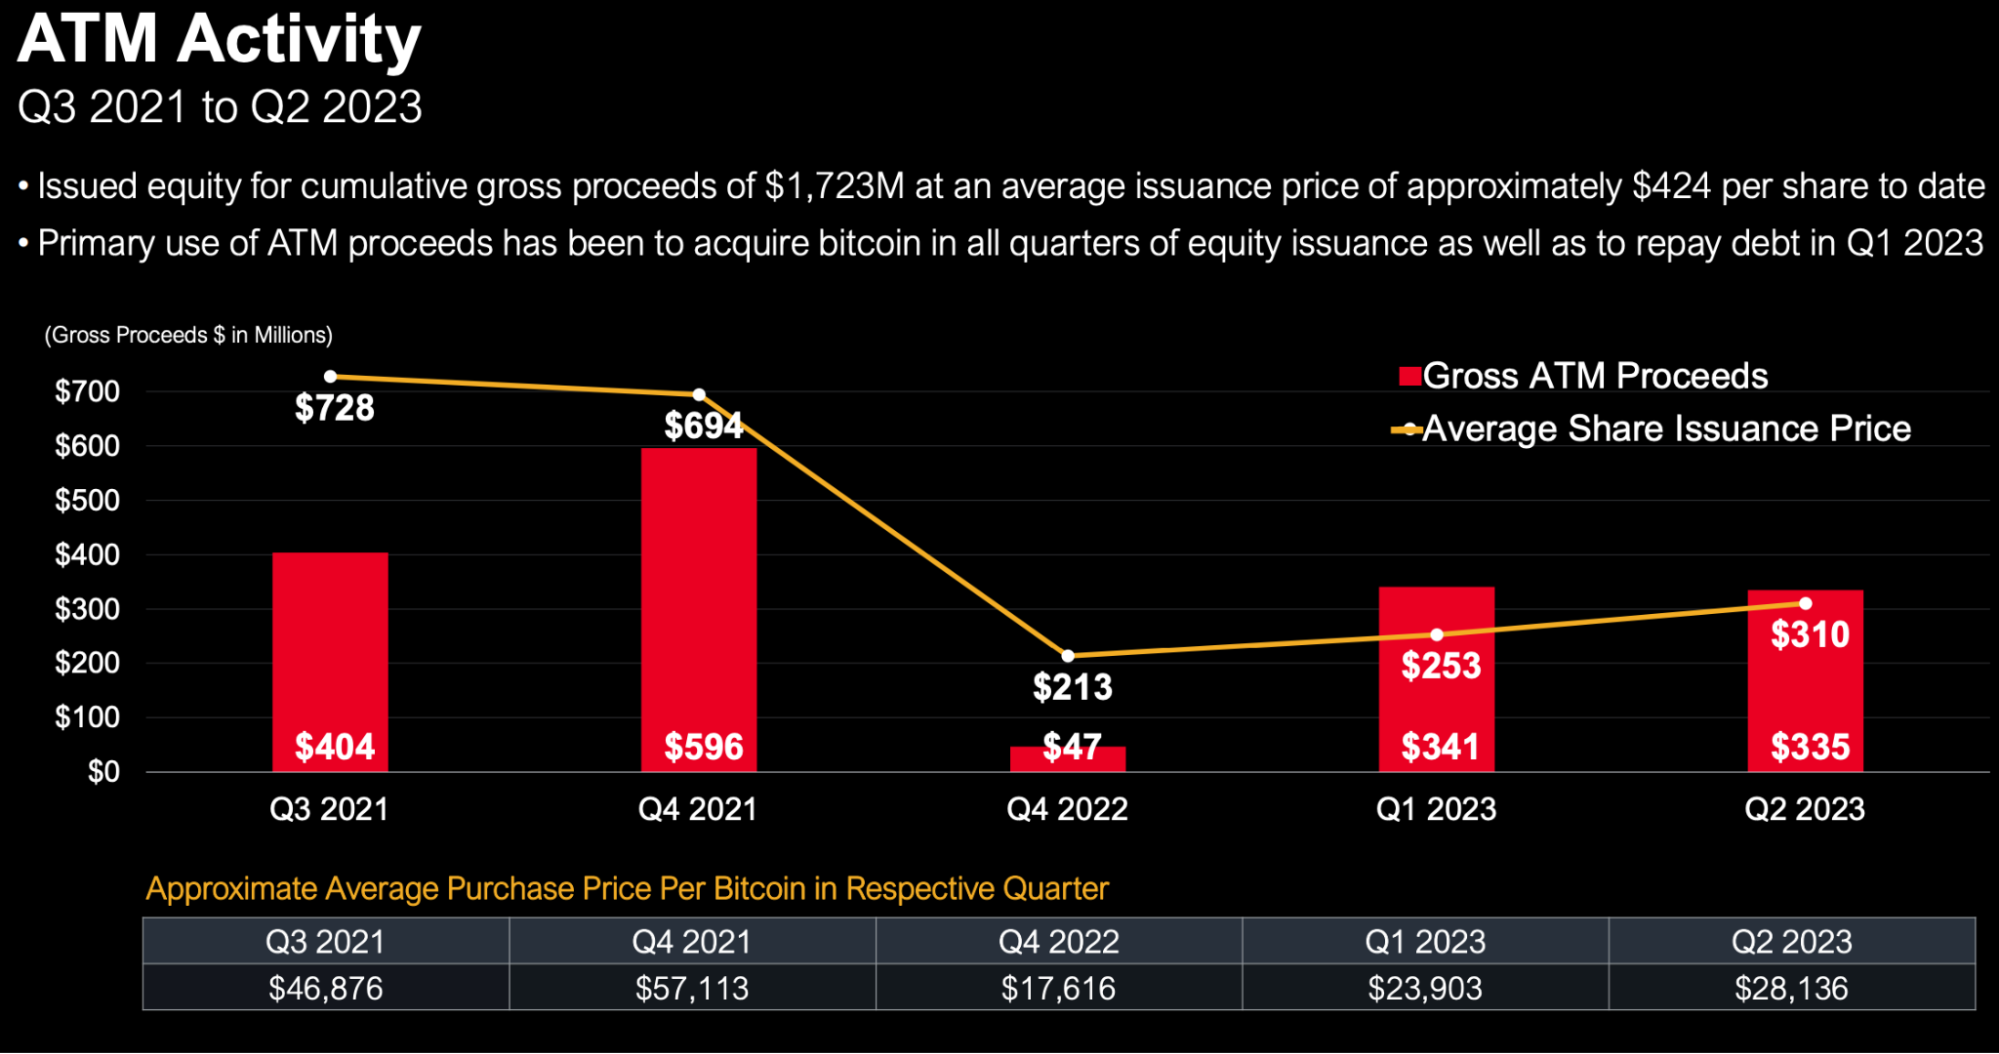
MicroStrategyは、2021年、2022年、2023年に総額17億2,300万ドルのクラスA普通株式を1株当たり平均売却価格424ドルで売り出す予定だ。これらの株式発行の主な用途は、すべての株式発行四半期でビットコインを購入し、2023 年第 1 四半期に債務を返済することです。
これらの株式の発行日は次のとおりです。
2021年第3四半期に権利発行計画を通じて1株当たり平均発行価格728ドルで4億400万ドルを調達
2021年第3四半期の資金調達額は5億9,600万ドル、平均発行価格は1株当たり694ドル
2022 年の第 4 四半期には 4,700 万ドルが調達され、平均発行価格は 1 株あたり 213 ドルとなります。
2023 年の第 1 四半期には 3 億 4,100 万ドルが調達され、平均発行価格は 1 株あたり 253 ドルとなります。
2023年の第2四半期には、平均発行価格1株当たり310元で3億3,500万ドルを調達する予定だ。
画像の説明
出典: MSTR、トレンドリサーチ
2023年8月1日、第2四半期報告書の発表に伴い、MSTRは史上最大の資金調達規模となる7億5,000万米ドルの新たな割当計画の立ち上げを発表し、引き続き同社の大規模買収を支援していくことが目的である。そしてビットコインの保有。
財務健全性分析
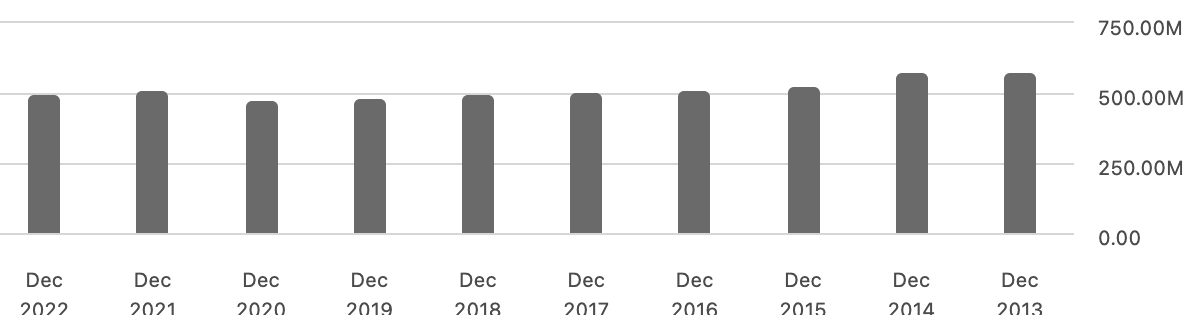
MicroStrategy の年間収益はここ数年は比較的安定しており、2022 年には 4 億 9,900 万ドルに達しましたが、2013 年以降はほぼ横ばいの 5 億ドルで推移しています。ソフトウェア会社として、テクノロジー企業のブームの中でソフトウェアの売上収益はまったく拡大できません。ちょっと心配です。
画像の説明
出典: TrendResearch、SeekingAlpha
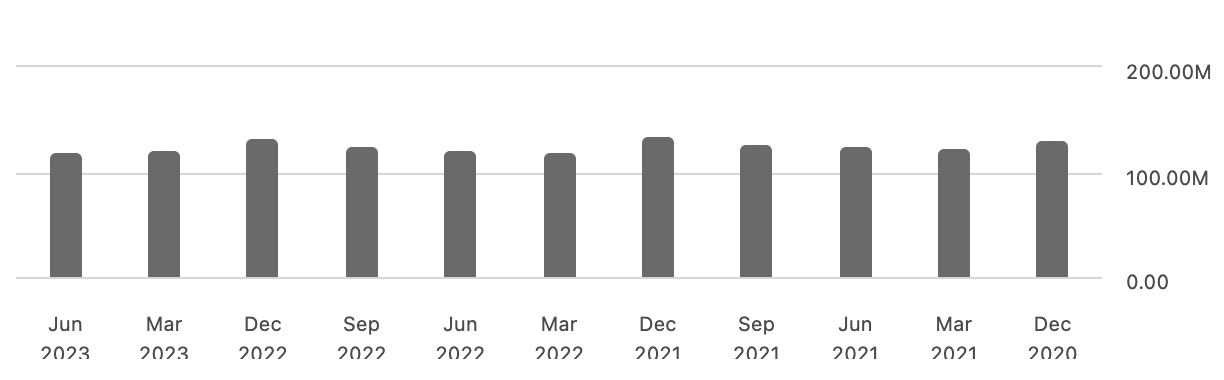
そして、収益は今年の最初の 2 四半期からほとんど変わっておらず、1 億 2,000 万ドルです。
グラフ: MSTR 年間総収益 (四半期)
画像の説明
出典: TrendResearch、SeekingAlpha
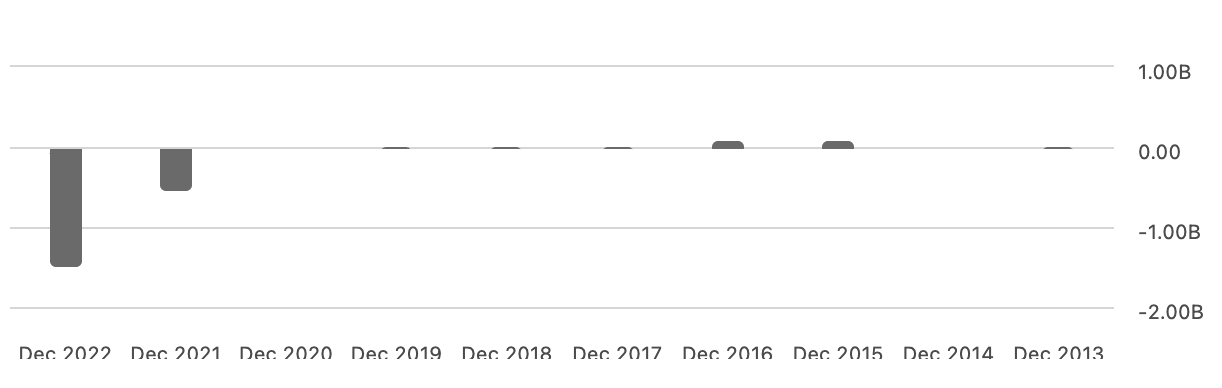
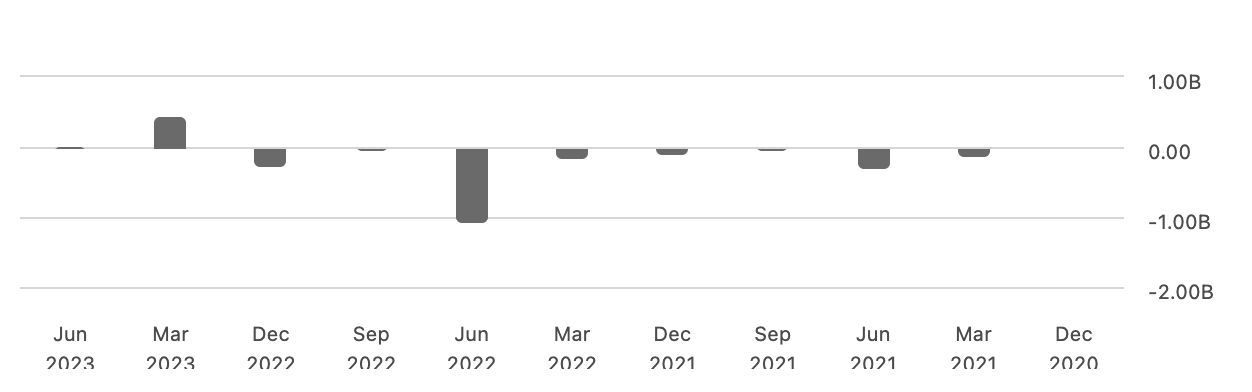
MicroStrategy は今年上半期に 4 億 8,300 万米ドルの純利益を記録しましたが、ソフトウェア事業は依然として採算が悪く、上半期の営業損失は 3,000 万米ドルでした。純利益の主な理由は、5 億 1,350 万ドルの所得税効果を計上したことによるものです。
これらの収益は、企業が実際に受け取った現金と等しくはありませんが、主に以前のビットコインの減損により、企業が税引前利益を計算する際に総収益から控除できるさまざまな税制上の優遇措置や控除となります。会計処理の観点から見ると、企業の資産の減損や事業上の損失などは、これらの損失を将来の税金の相殺に利用できるため、所得税の優遇措置が生じる可能性があります。
画像の説明
出典: TrendResearch、SeekingAlpha
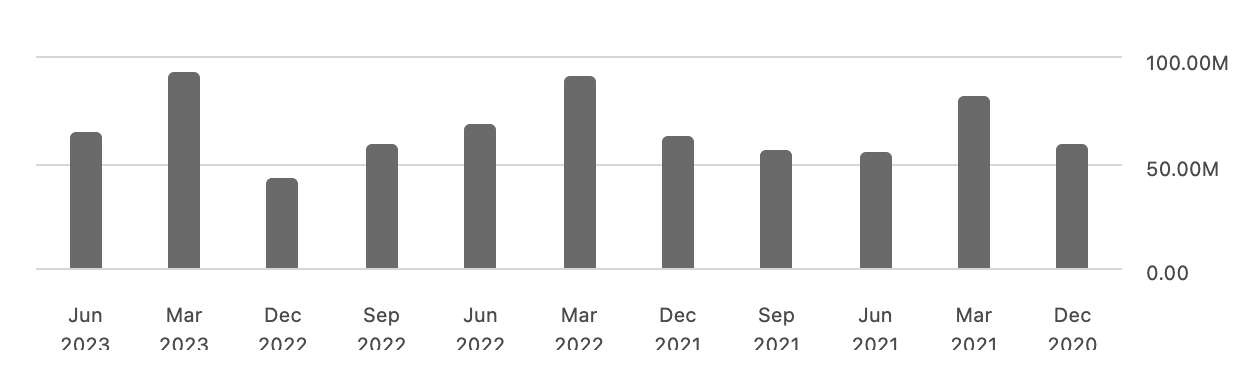
また、5億ドルの収益にもかかわらず、同社には実際には余分なキャッシュフローがありません。平均借入コストはわずか1.6%だが、この借入により毎年3,600万ドルの利払いが発生し、同社の手元資金の半分以上を占めており、同社は利息を集めるために新社債の発行や新株の発行を継続せざるを得なくなっている。手元資金が底を打った場合、ソフトウェア事業への投資が危うくなり、営業利益にさらに影響を及ぼす可能性があります。
チャート: MSTR 現金および同等の準備金 (四半期)
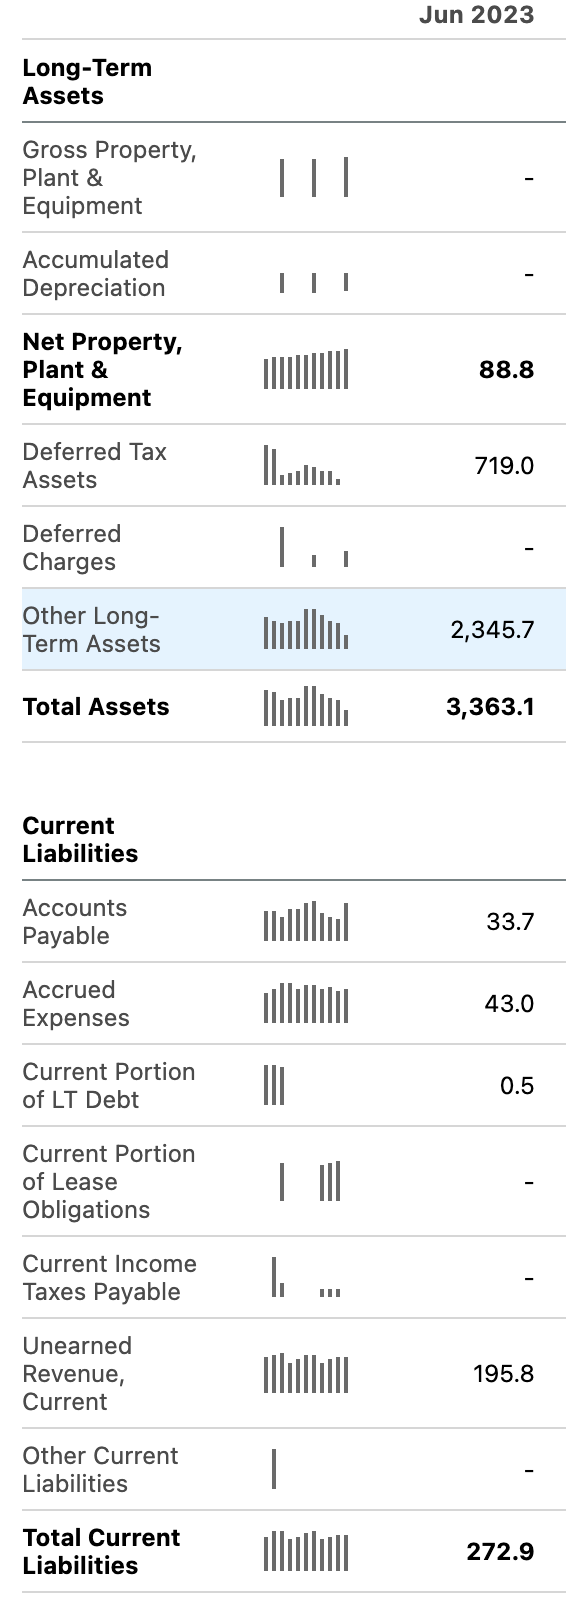
MSTR の現在の貸借対照表から判断すると、総資産 33 億 6,300 万米ドル (23 億 4,600 万米ドルは BTC) は実際には過小評価されていますが、これは主に BTC の価値の計算では比較コストの減損のみが計算されているためです。後で価格が上昇した場合、統計には含まれないため、22億ドルの非永久減損が発生します。実際には、現在のBTC価格が3万ドルに近い場合、MSTRの総資産は5.56ドルになるはずです。これは27億3,000万米ドルの負債に相当します。
画像の説明
出典: TrendResearch、SeekingAlpha
MSTR のビジネスモデルは債務圧力を軽減するために最善を尽くしてきましたが、伝統的な事業全般の業績不振により、会社全体の事業見通しとビットコイン価格は深く結びついており、ビットコイン価格が継続できなければ、 「現在の水準で上昇すると、MSTRの継続的な資金調達は困難になる可能性がある。例えば、今四半期、MSTRは史上最大の7億5,000万米ドルの割当計画の立ち上げを発表した。それがどのように実行されるかは明らかではないが、同社の株価は6.4ドル下落した」ニュースが発表された翌日には%。
MicroStrategy の特殊な状況を見ると、新株の直接発行コストは従来の社債に比べて低いですが、転換社債の発行難易度は若干高く、投資家を惹きつけるには慎重な条件設計が必要であり、今日においては明らかに容易ではありません。デジタル通貨弱気市場。
MSTR の 3 つの主要債券は、BTC 強気市場の最終ラウンドのピーク期間(2020 年 12 月~2021 年 6 月)に発行され、2021 年の第 3 四半期以降は割り当てによる資金調達が大半を占めることがわかります。債券市場における MSTR の強い地位。資金調達が困難であるか、高金利を支払う余裕がない可能性があります。結局のところ、アメリカのジャンク債の利回りベンチマークは 8% 以上です。このコストで既存の債券を転がすのは持続不可能です。 BTC が 2025 年に登場することに賭けるしかありません。以前は急激に上昇しました。





