


マクロウィークリー (7.31): ヨーロッパ、アメリカ、日本の中央銀行が利益を上げ、リスクオン、個人投資家が後退


週間市場サマリー
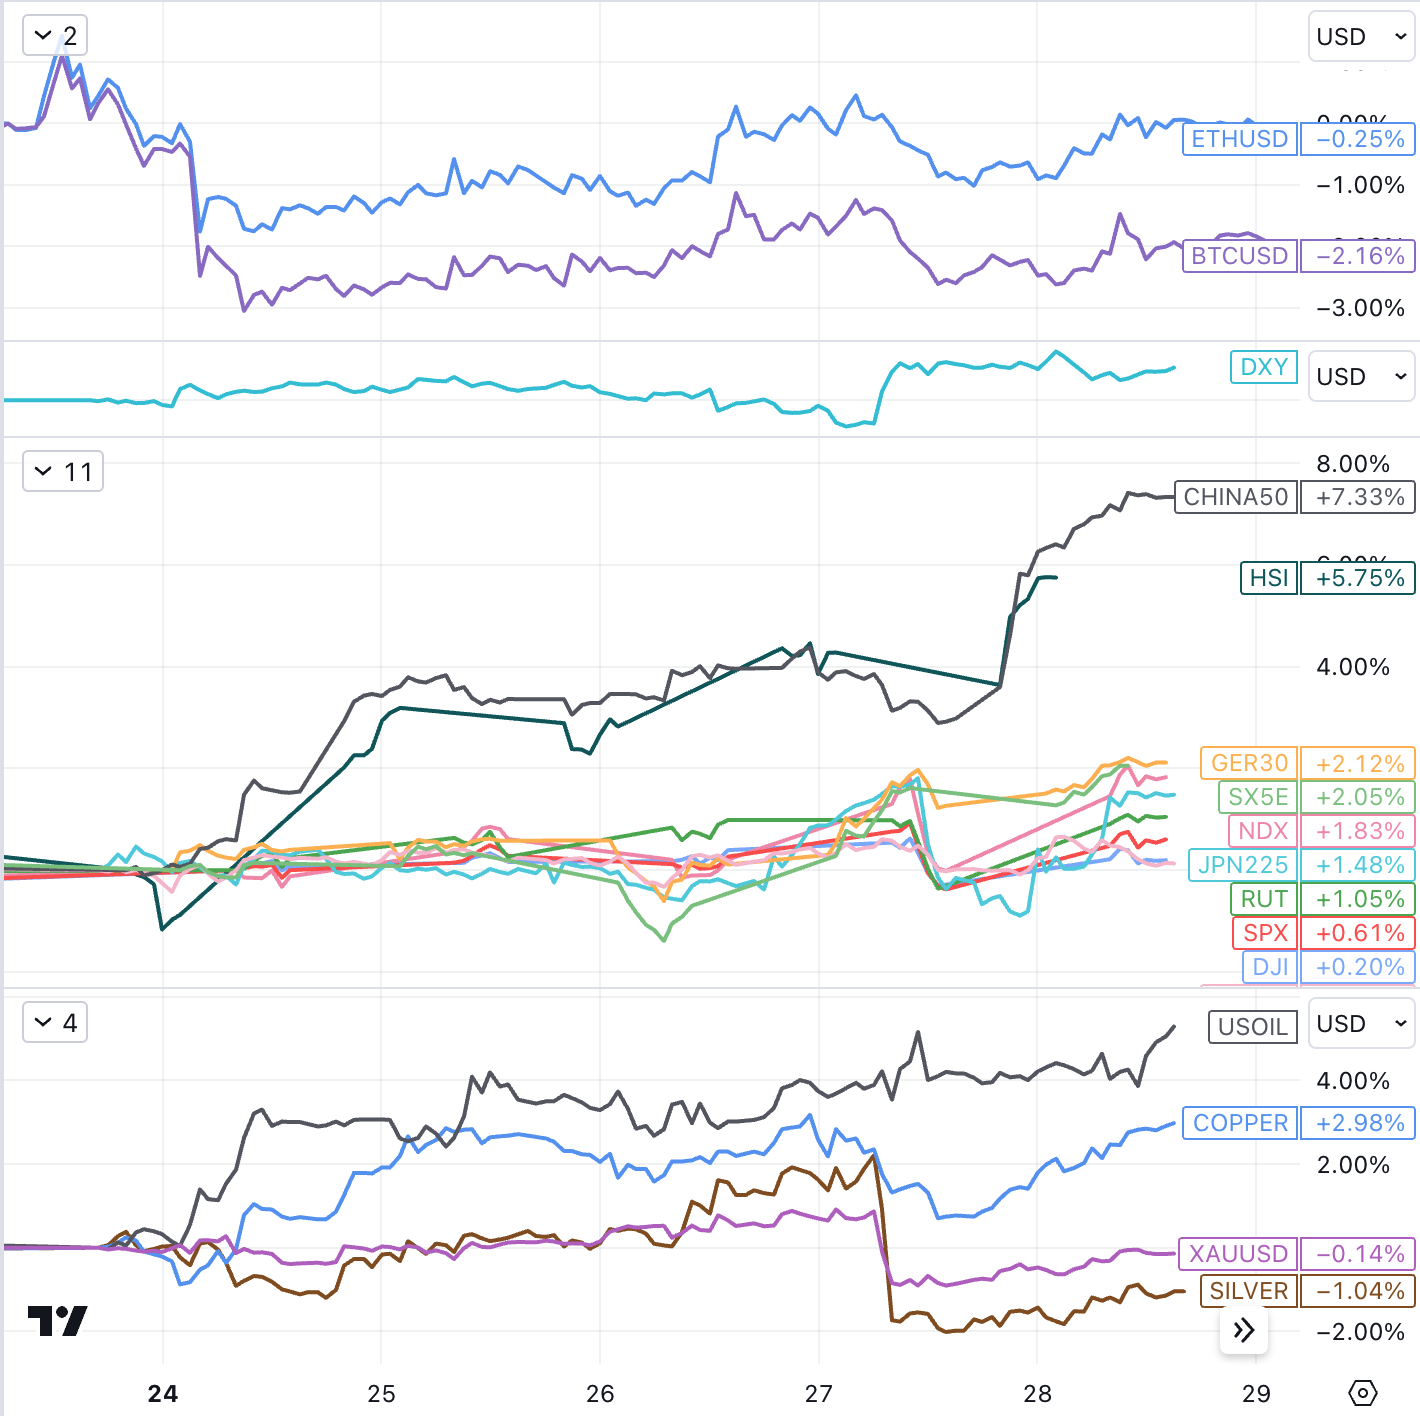
先週のFOMC金利会合は、それほど大きな驚きもなくほぼ予想通りであり、タカ派とハト派の立場のバランスをとることに成功した。最新の指標は景気が回復しているにもかかわらずインフレ率が低下していることを引き続き示しており、FRBのハト派スタンスへの転換を裏付けた。市場は一般的に利上げは終わったと考えている;日銀の予想外の好転が緩和し、ハト派的なYCC調整が行われた;先進国の市場参加者はリスクオンを加速;2%を超え、金利は2009年に向けて上昇した2週連続。
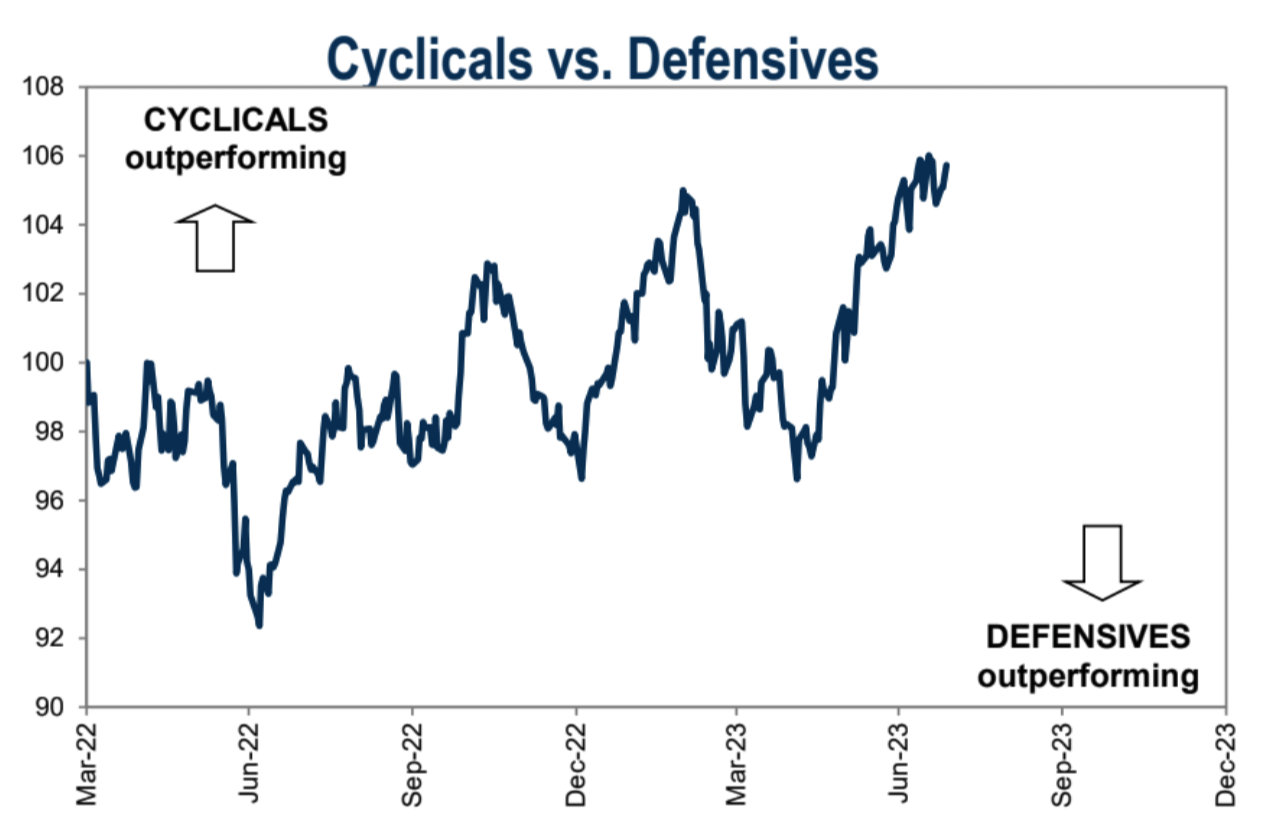
業界の業績 景気循環株の勢いはディフェンシブ株よりも強く、状態に対するリスクを示しています。
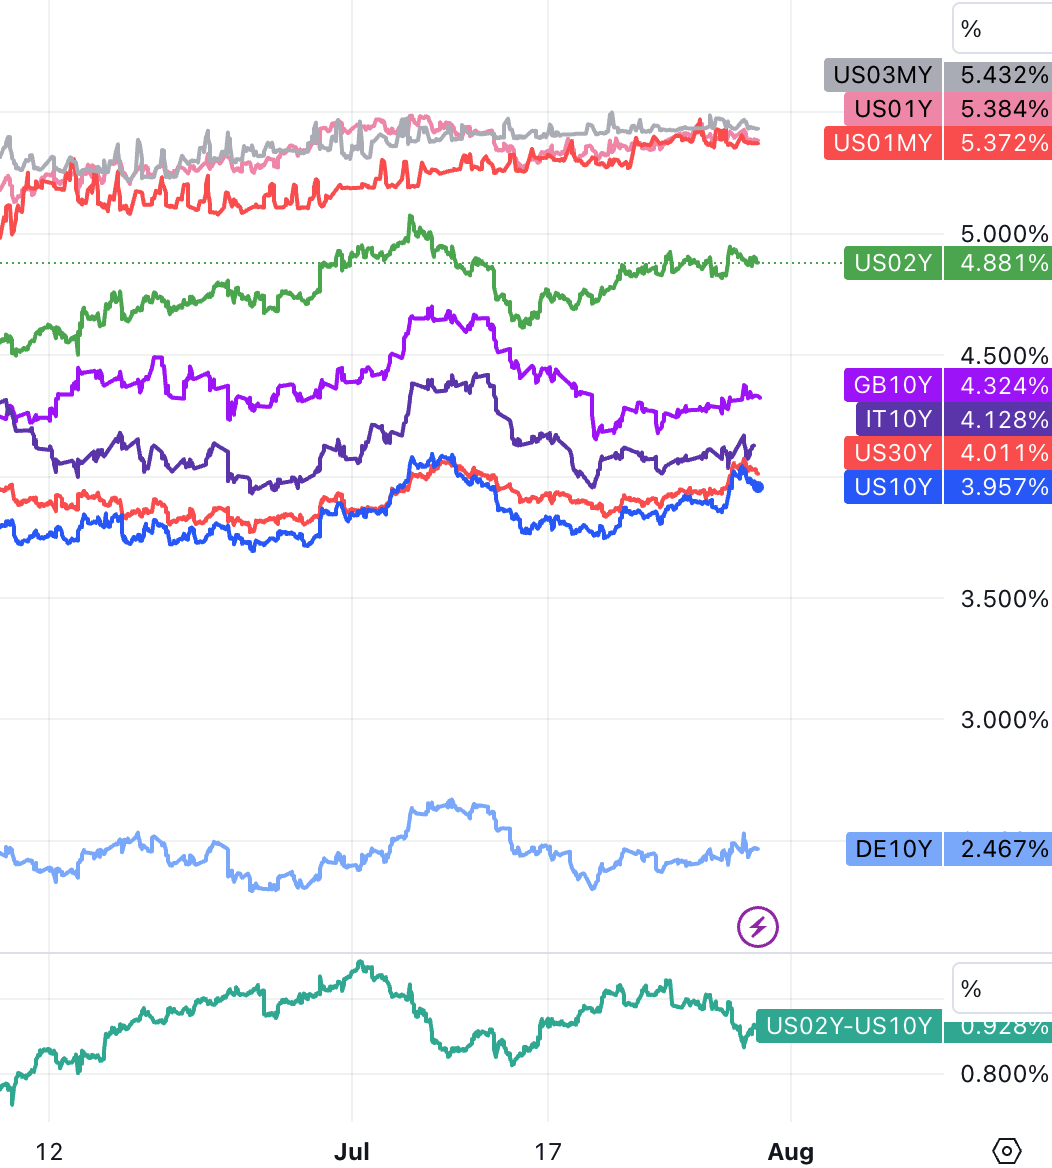
先週、欧米中央銀行の利上げを受けて主要先進国の債券利回りは総じて上昇し、利上げのブーツが着いた後、米10年債利回りは再び4%の大台を突破したが、若干低下した。金曜日は最終的に3.97%で取引を終え、前週の終値より3.85%高かった。
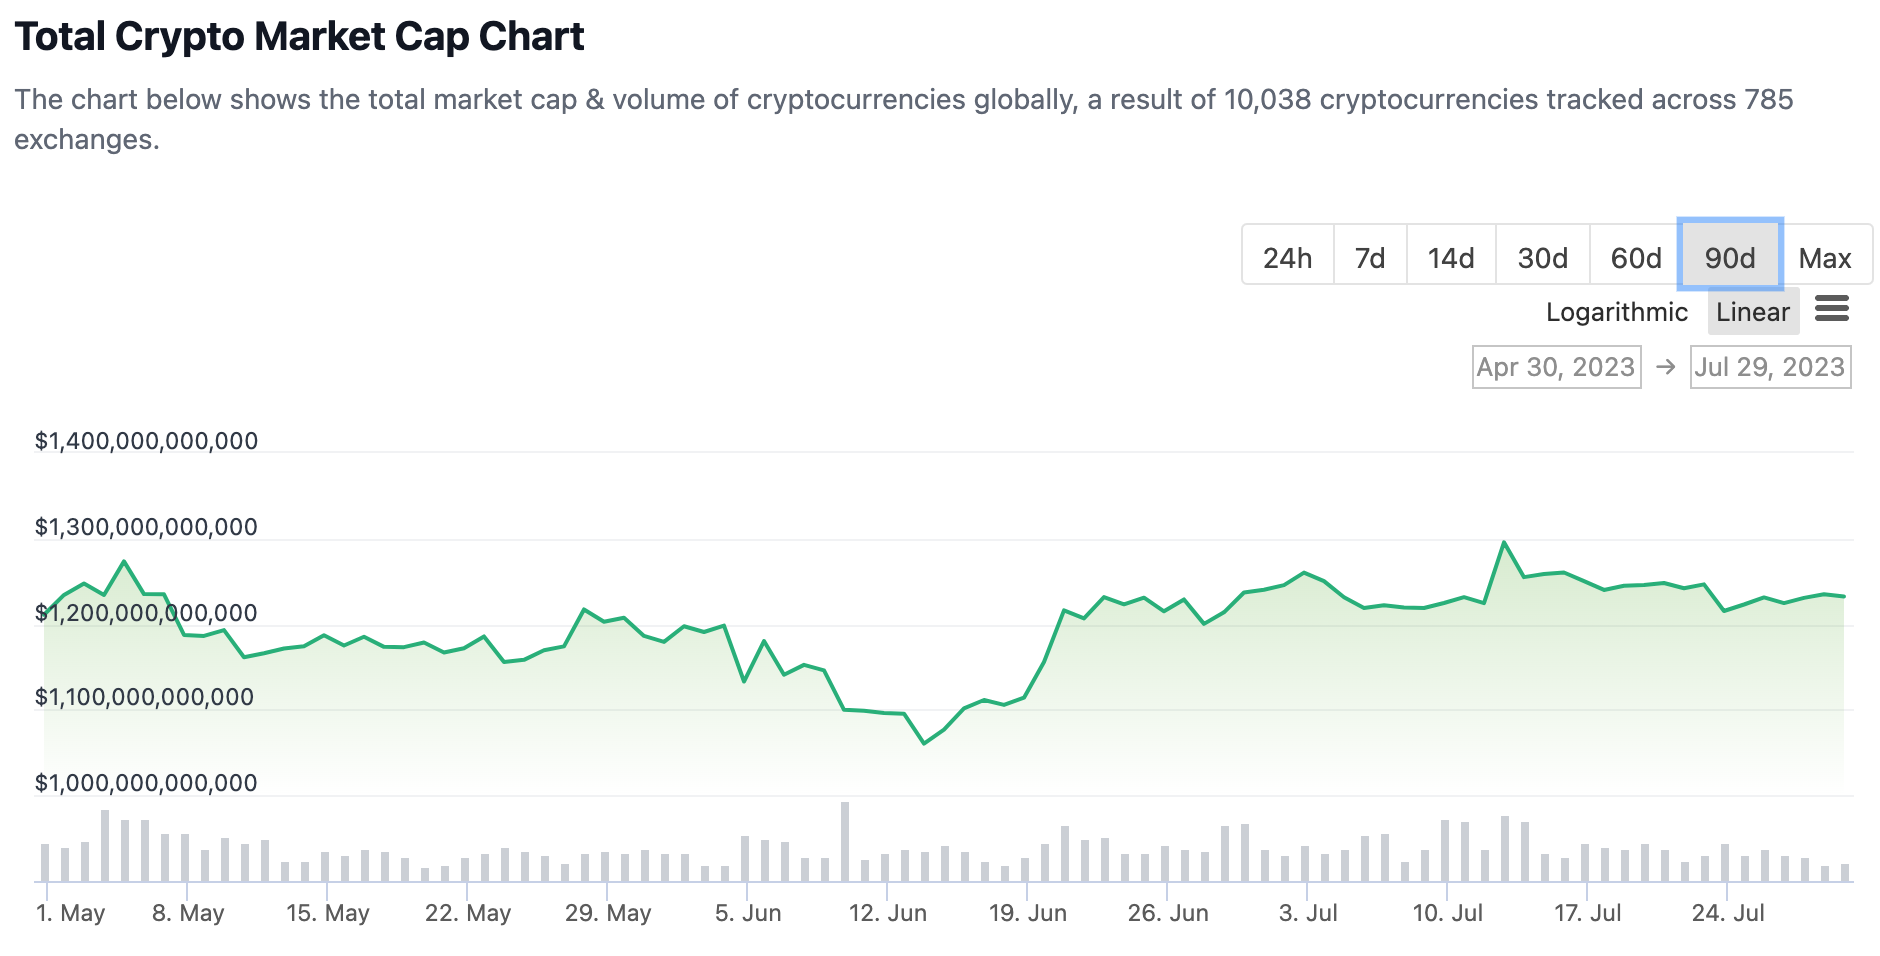
デジタル通貨市場全体の市場価値は先週、わずかに 1.1% 減の 1 兆 2,320 億ドル (Coingecko の口径) となりました。
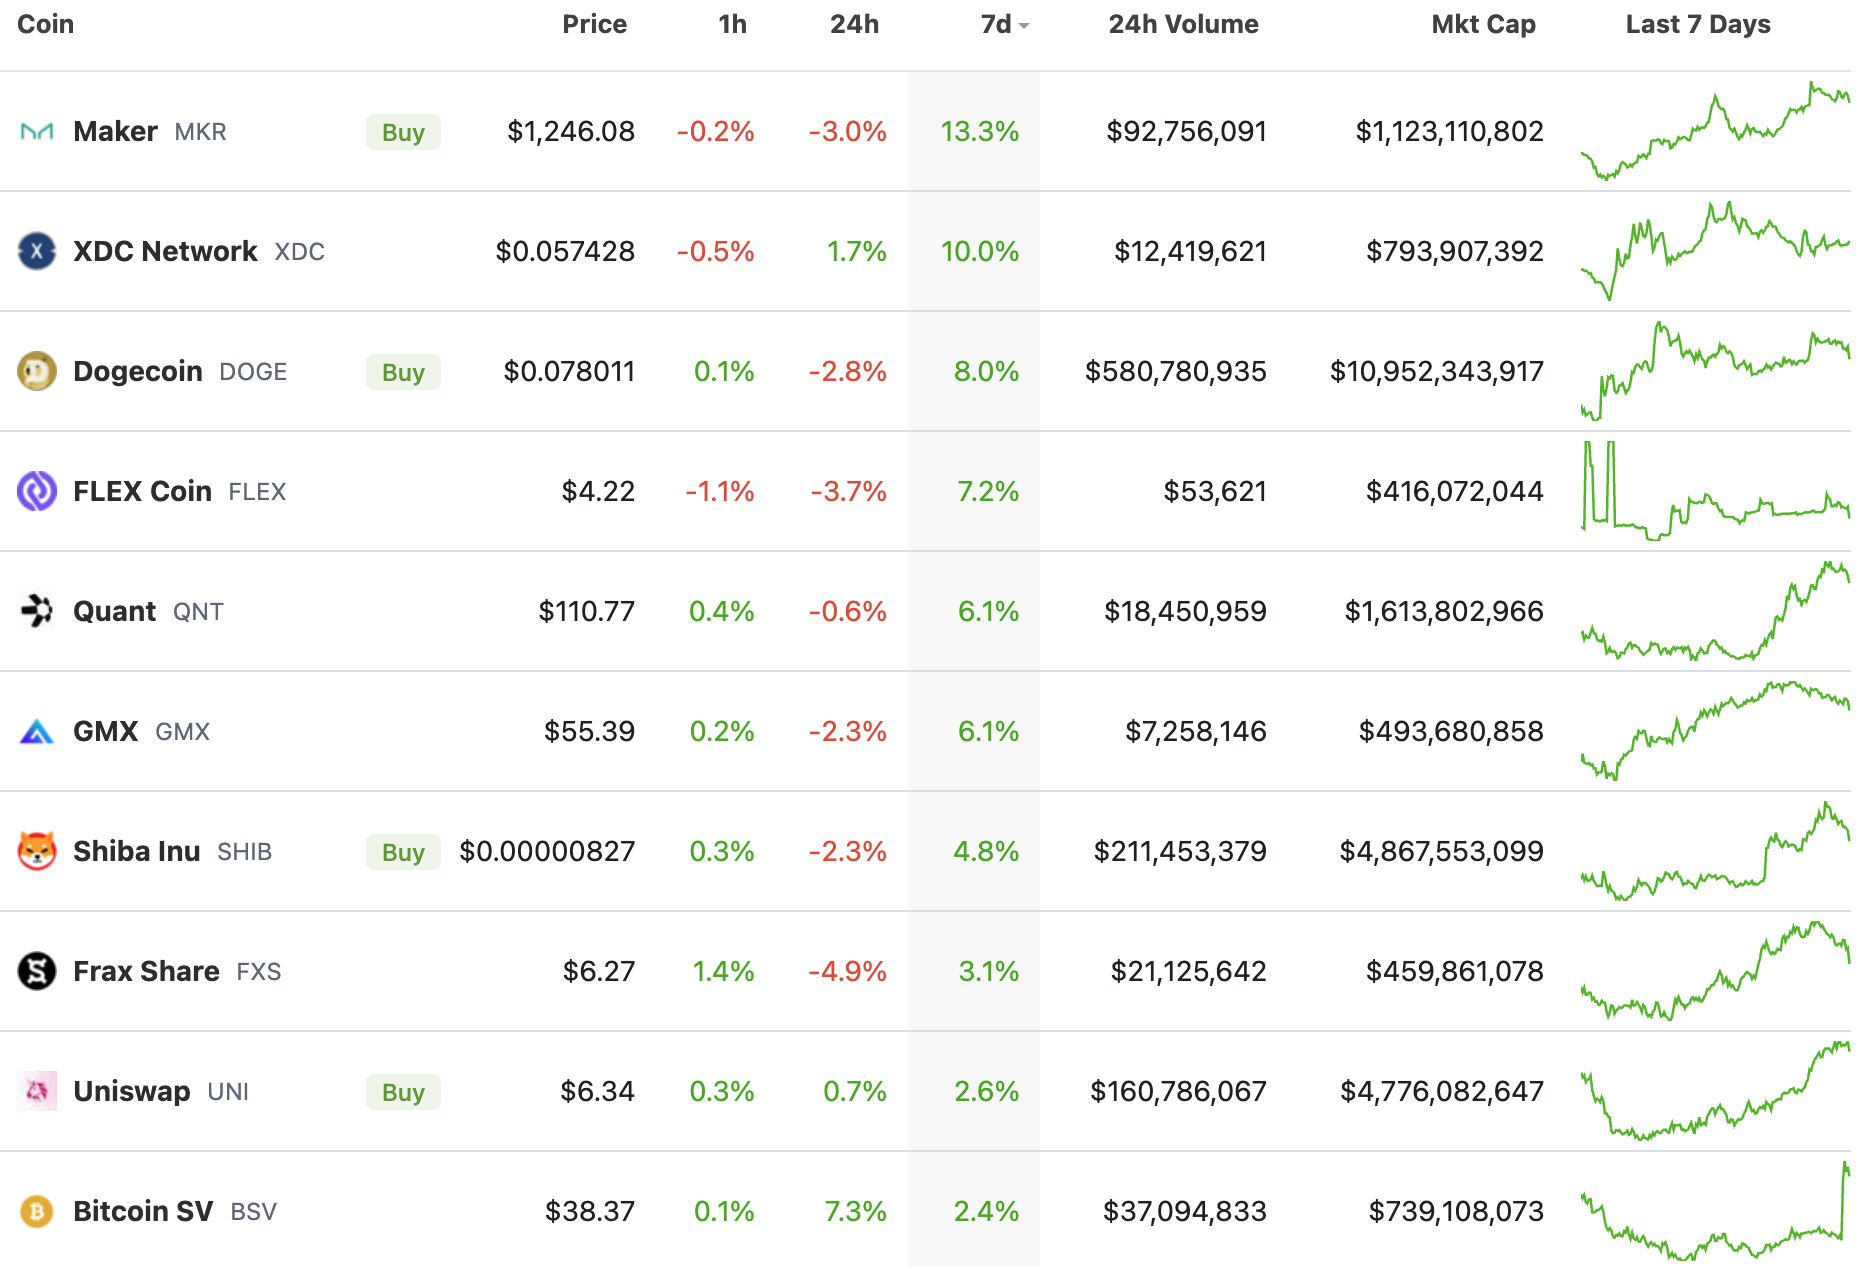
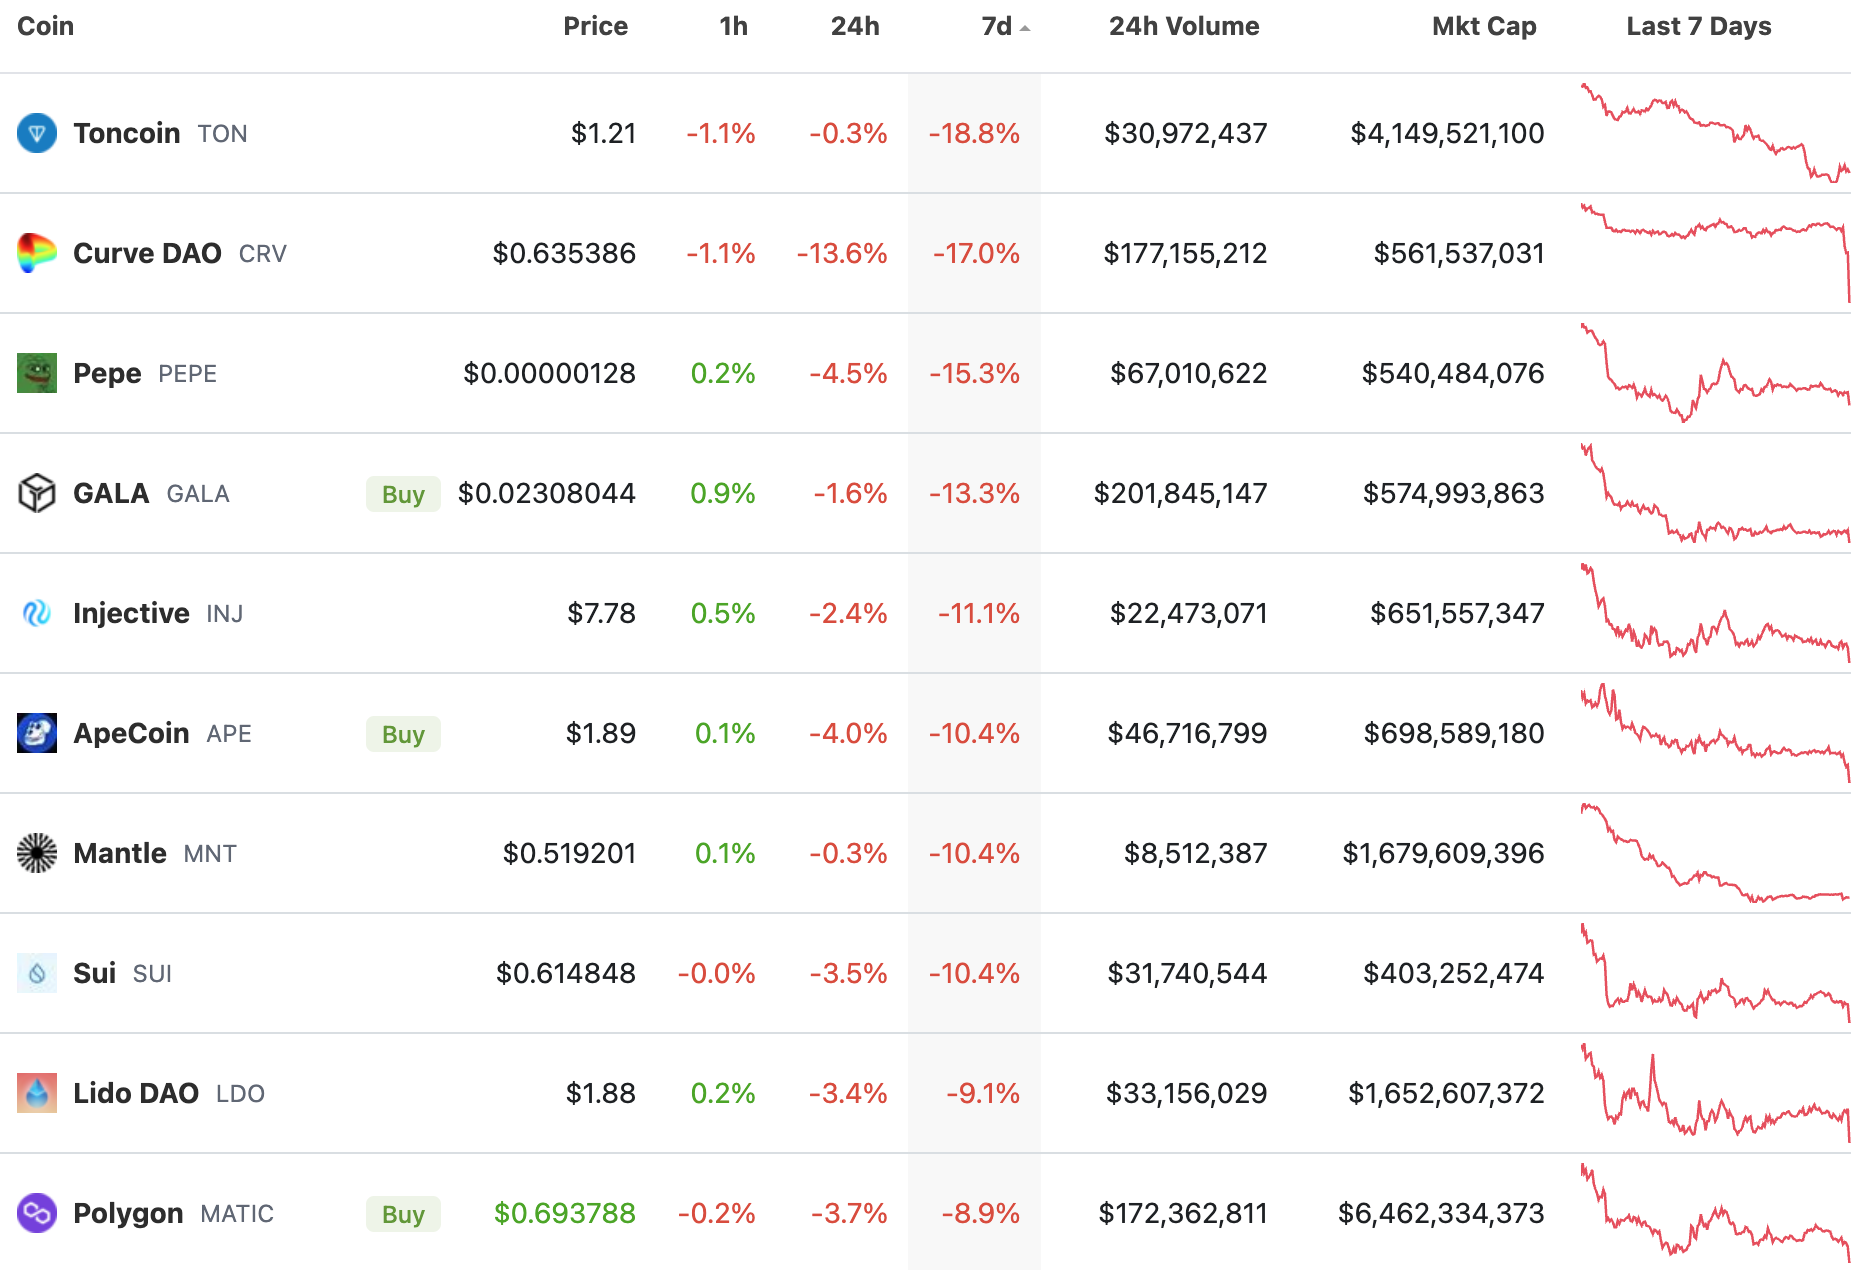
時価総額トップ100の仮想通貨の7日間の下落リストでは、日曜日に発生したCurveの脆弱性インシデントにより、CRVトークンが大規模な下落に見舞われた。
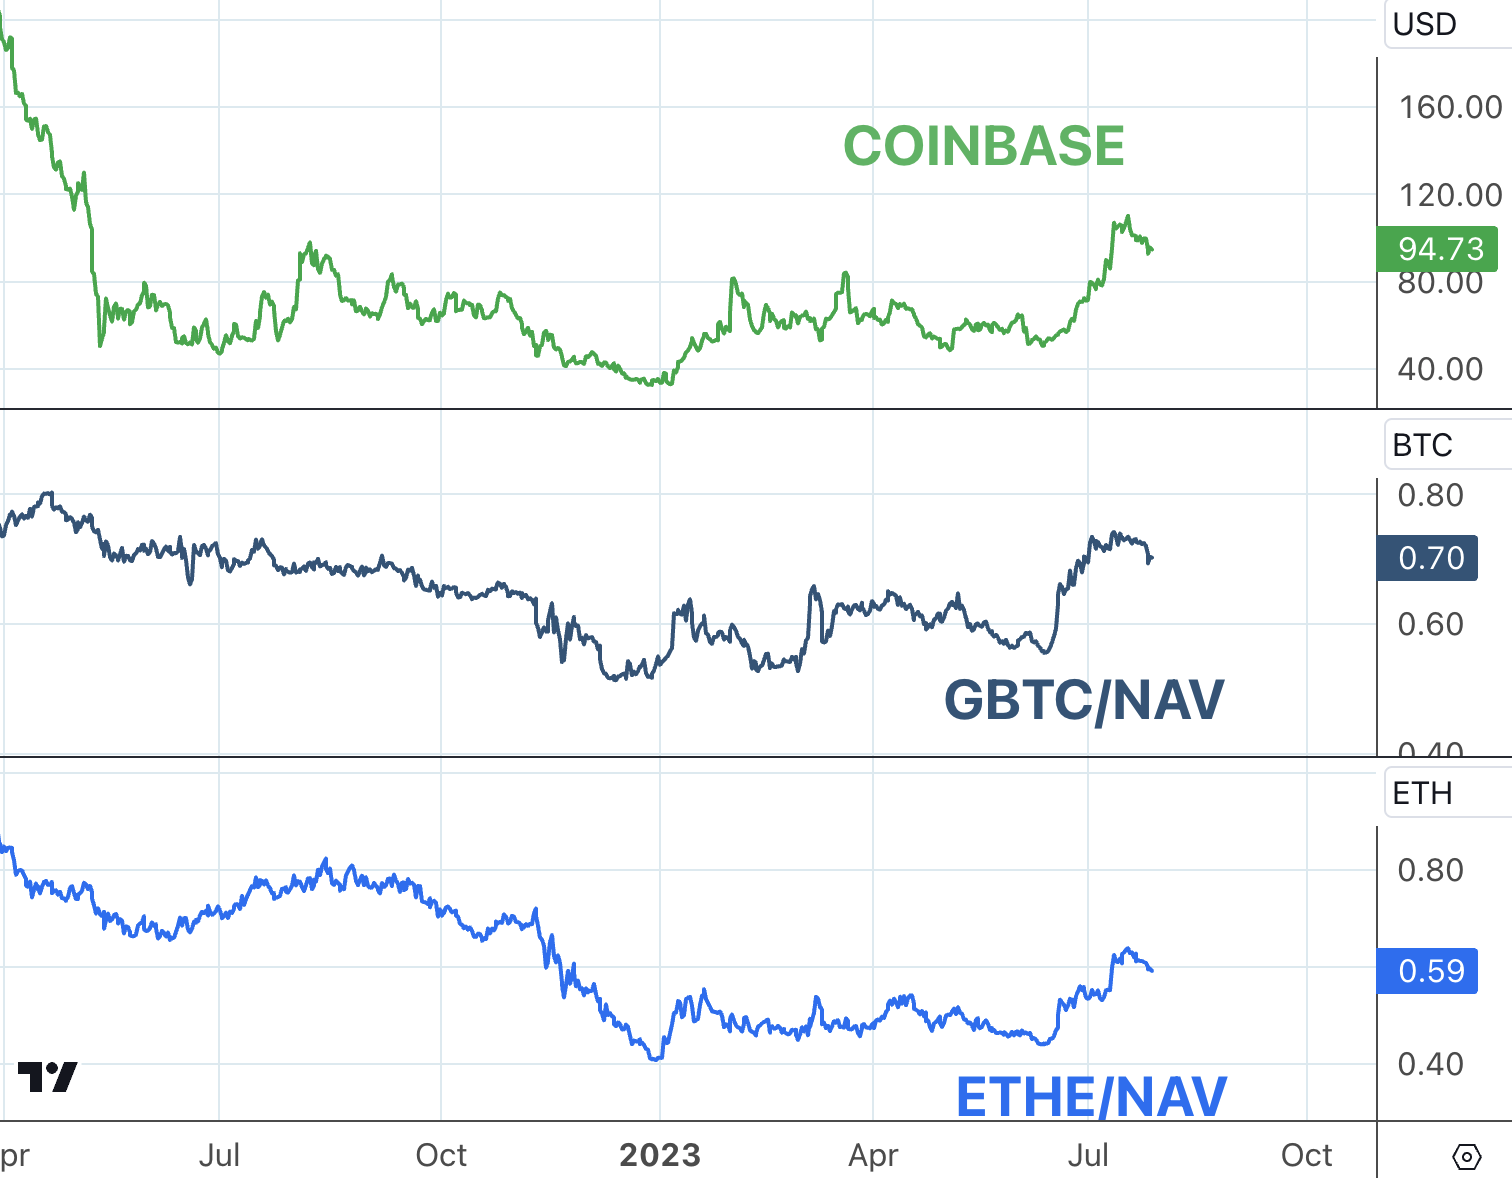
米国株投資家の仮想通貨に対する熱意は若干冷め、GBTCの割引率は26%から30%に、ETHEの割引率は38%から41%に拡大、コインベースの株価は今週で5.6%下落した。
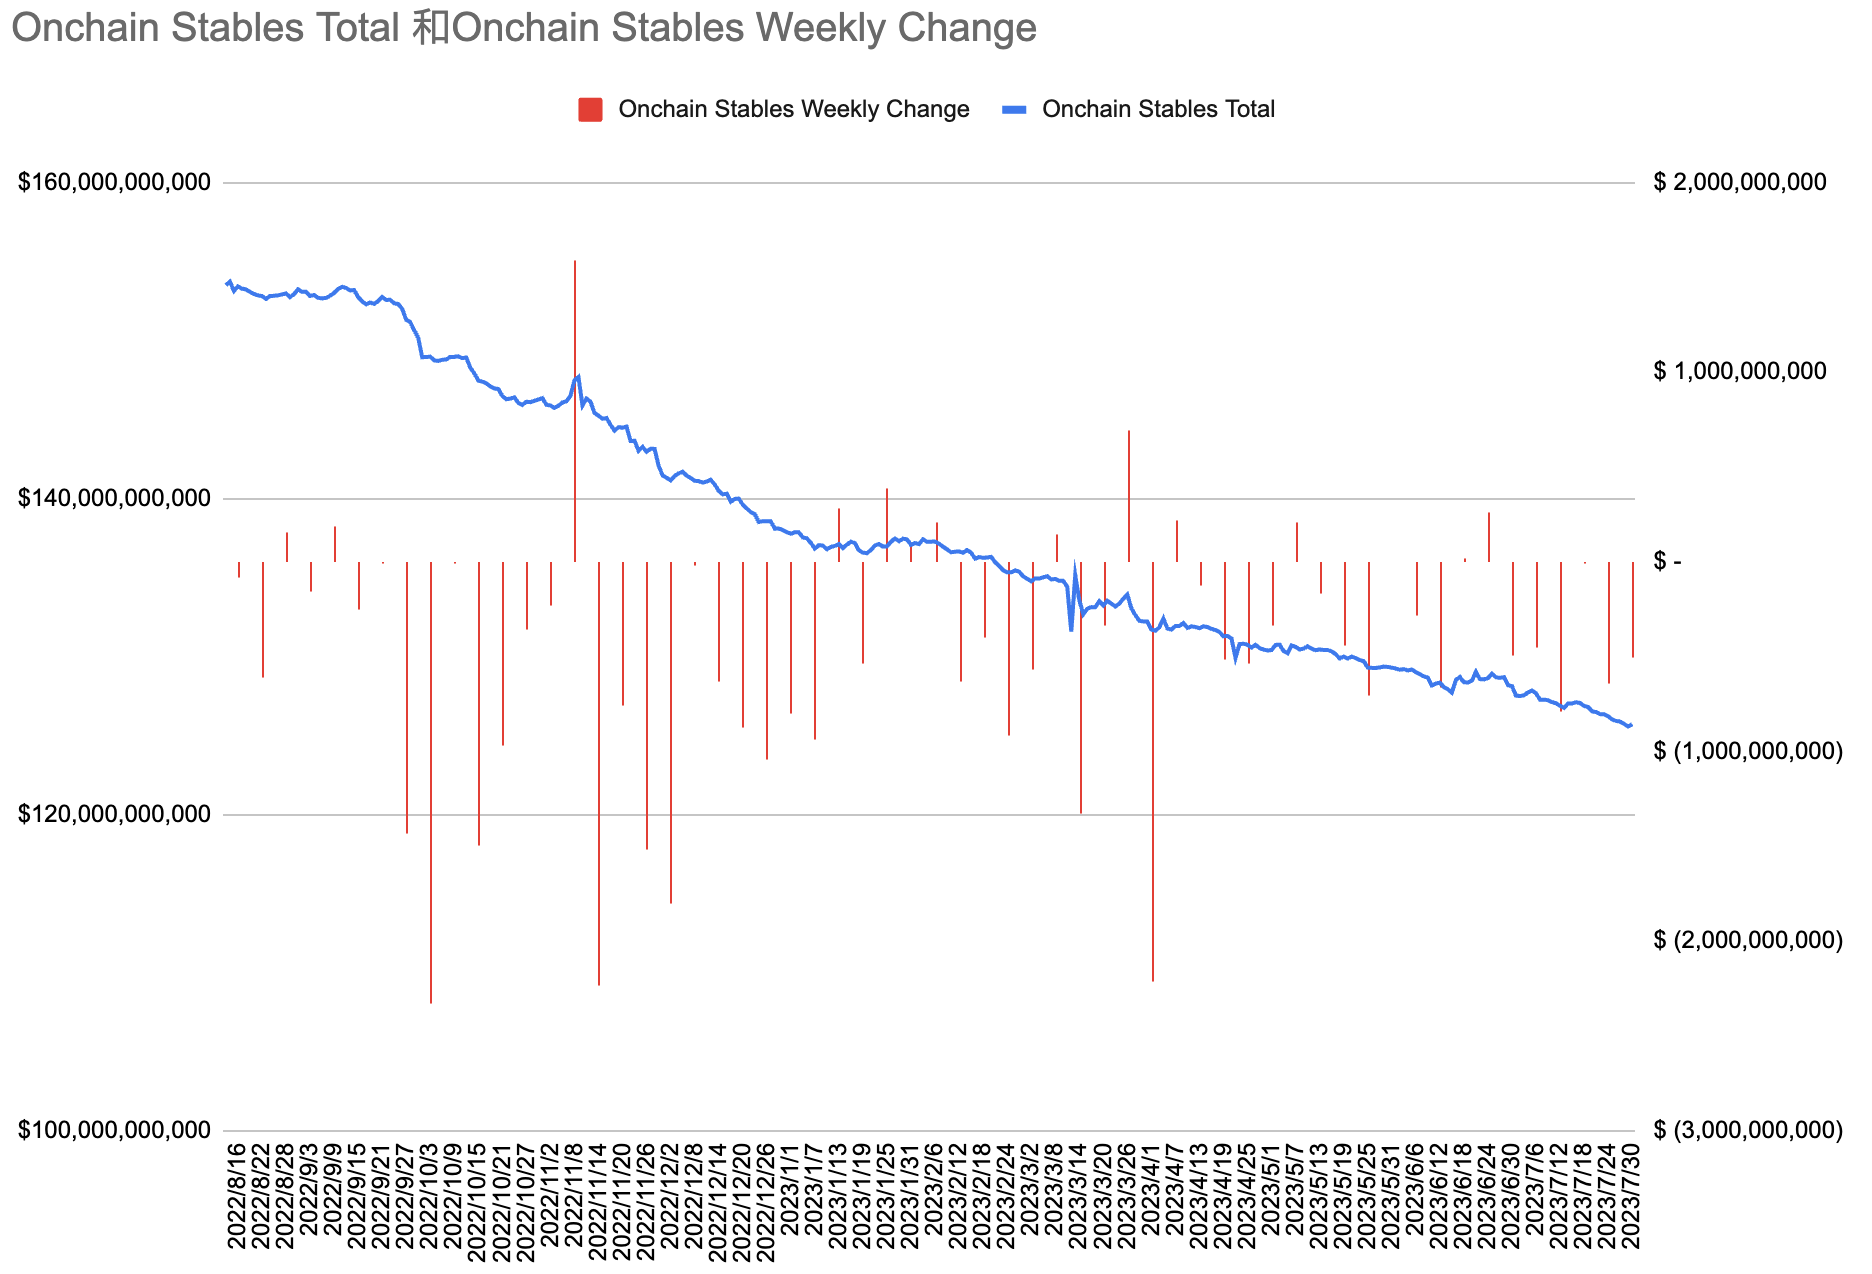
オンチェーンのステーブルコインは 2 週連続で多額の流出を記録しました (-5 億ドル)。
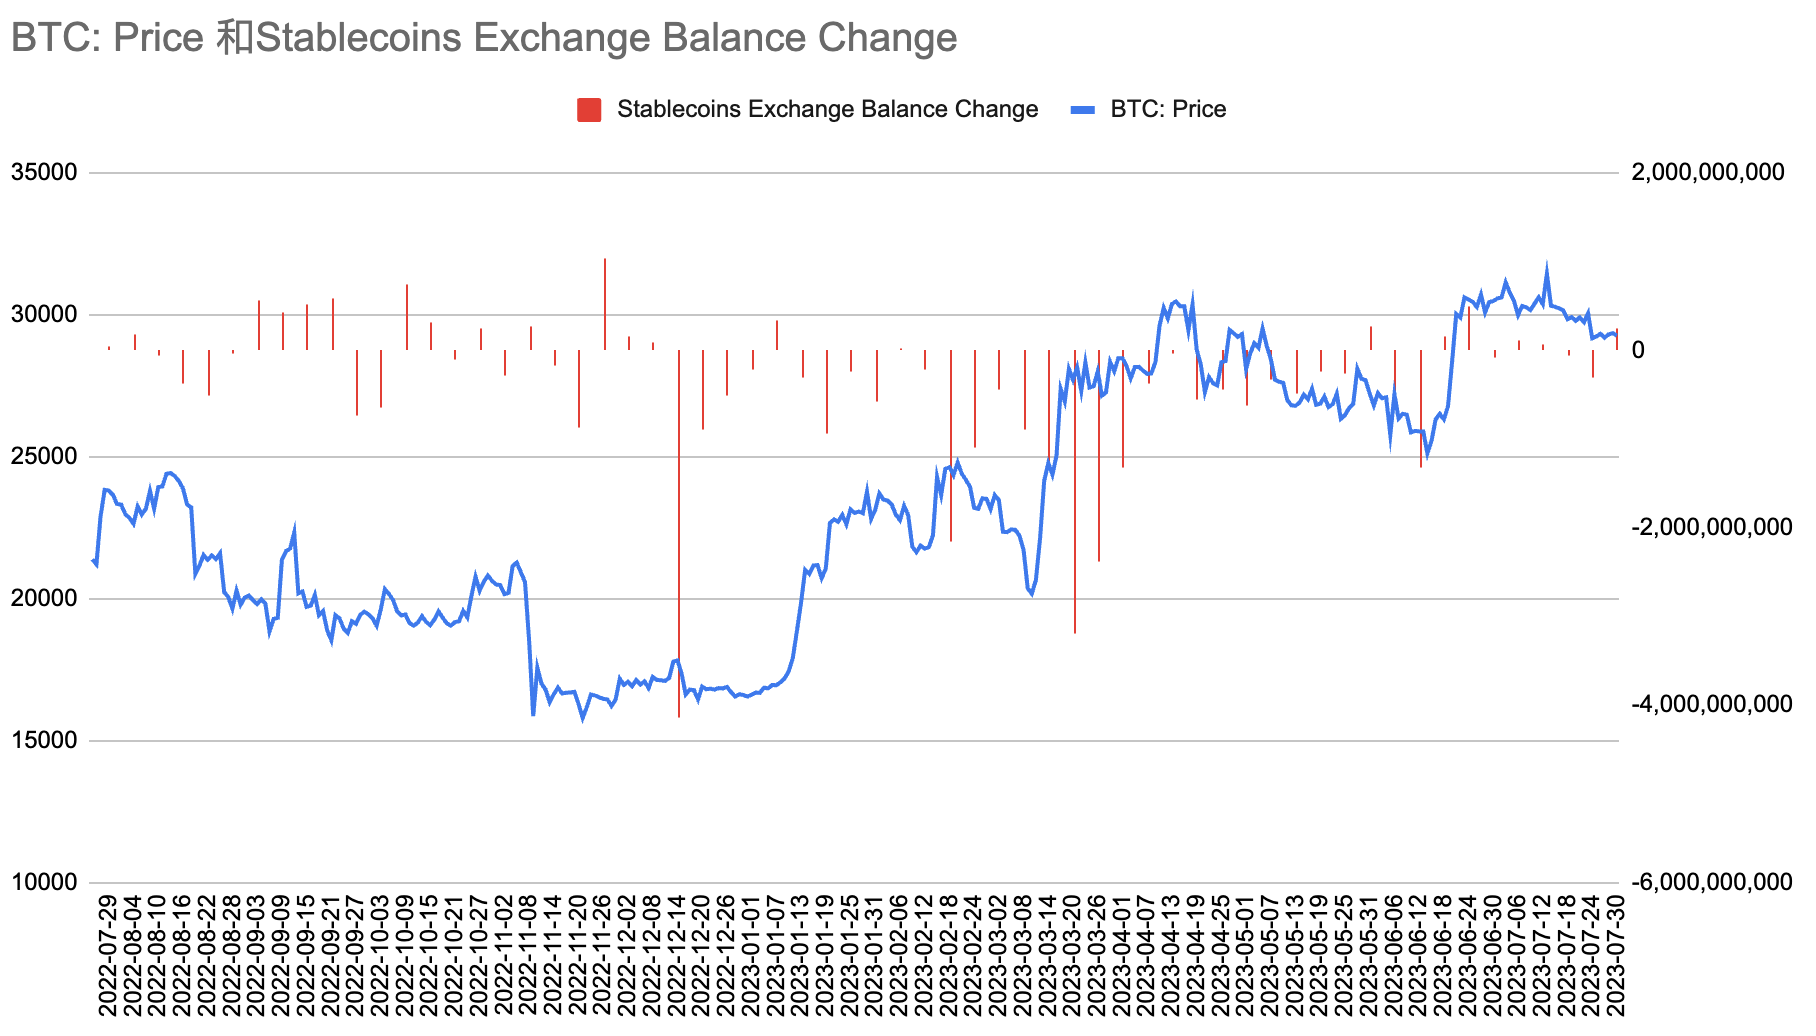
集中取引所(CEX)上のステーブルコインの残高はわずかに2億4,400万ドル増加し、5週間で最大となったが、全体としては過去5週間で大きな変化はなかった。
副題
GDPは予想を上回り、投資が主な支え
第 2 四半期の米国の GDP 成長率は 2.4% で、第 1 四半期および市場予想 (1.8%) を上回りました。
実質個人消費支出は1.6%増加し、消費は若干冷え込んだ。物品支出は第1四半期の6.0%増から前四半期は0.7%に鈍化、個人消費の鈍化は主に高額品の購入が冷え込んだことを反映しており、その主な原因は米国人が早期に車を購入したことによる自動車価格の下落によるものである。今年は自動車ディーラーが在庫を補充できたためだ。サービス支出の伸びは前四半期の3.2%から2.1%に鈍化したが、これは主に公共料金、医療(外来および介護施設)、金融サービス、航空旅行が牽引した。
企業の設備投資支出は7.7%増加し、第1・四半期の0.6%増を大幅に上回り、2022年第1・四半期以来の最速の拡大となった。
副題
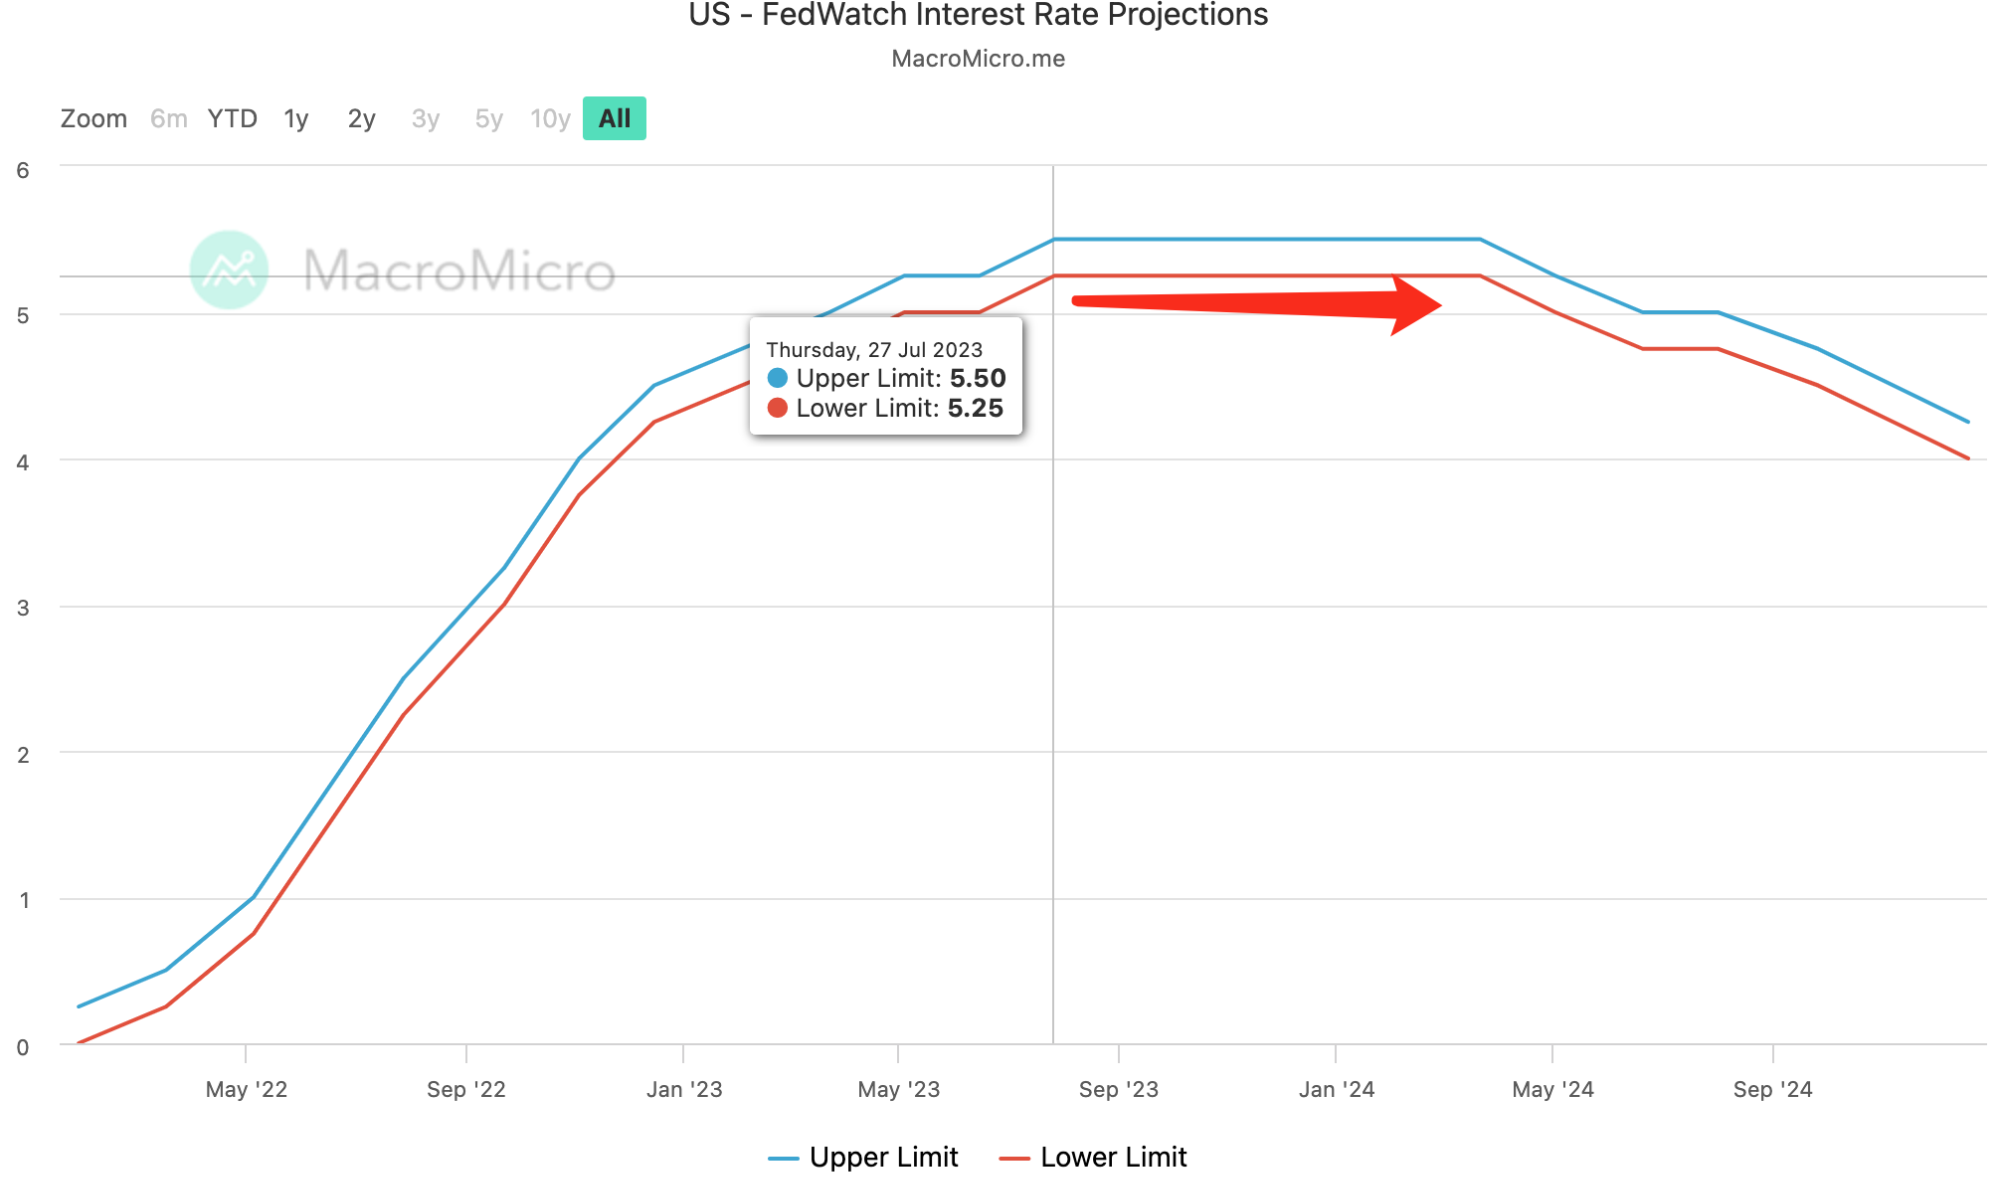
FRBが再び利上げ
副題
消費は引き続き回復力を示しており、インフレは緩和している
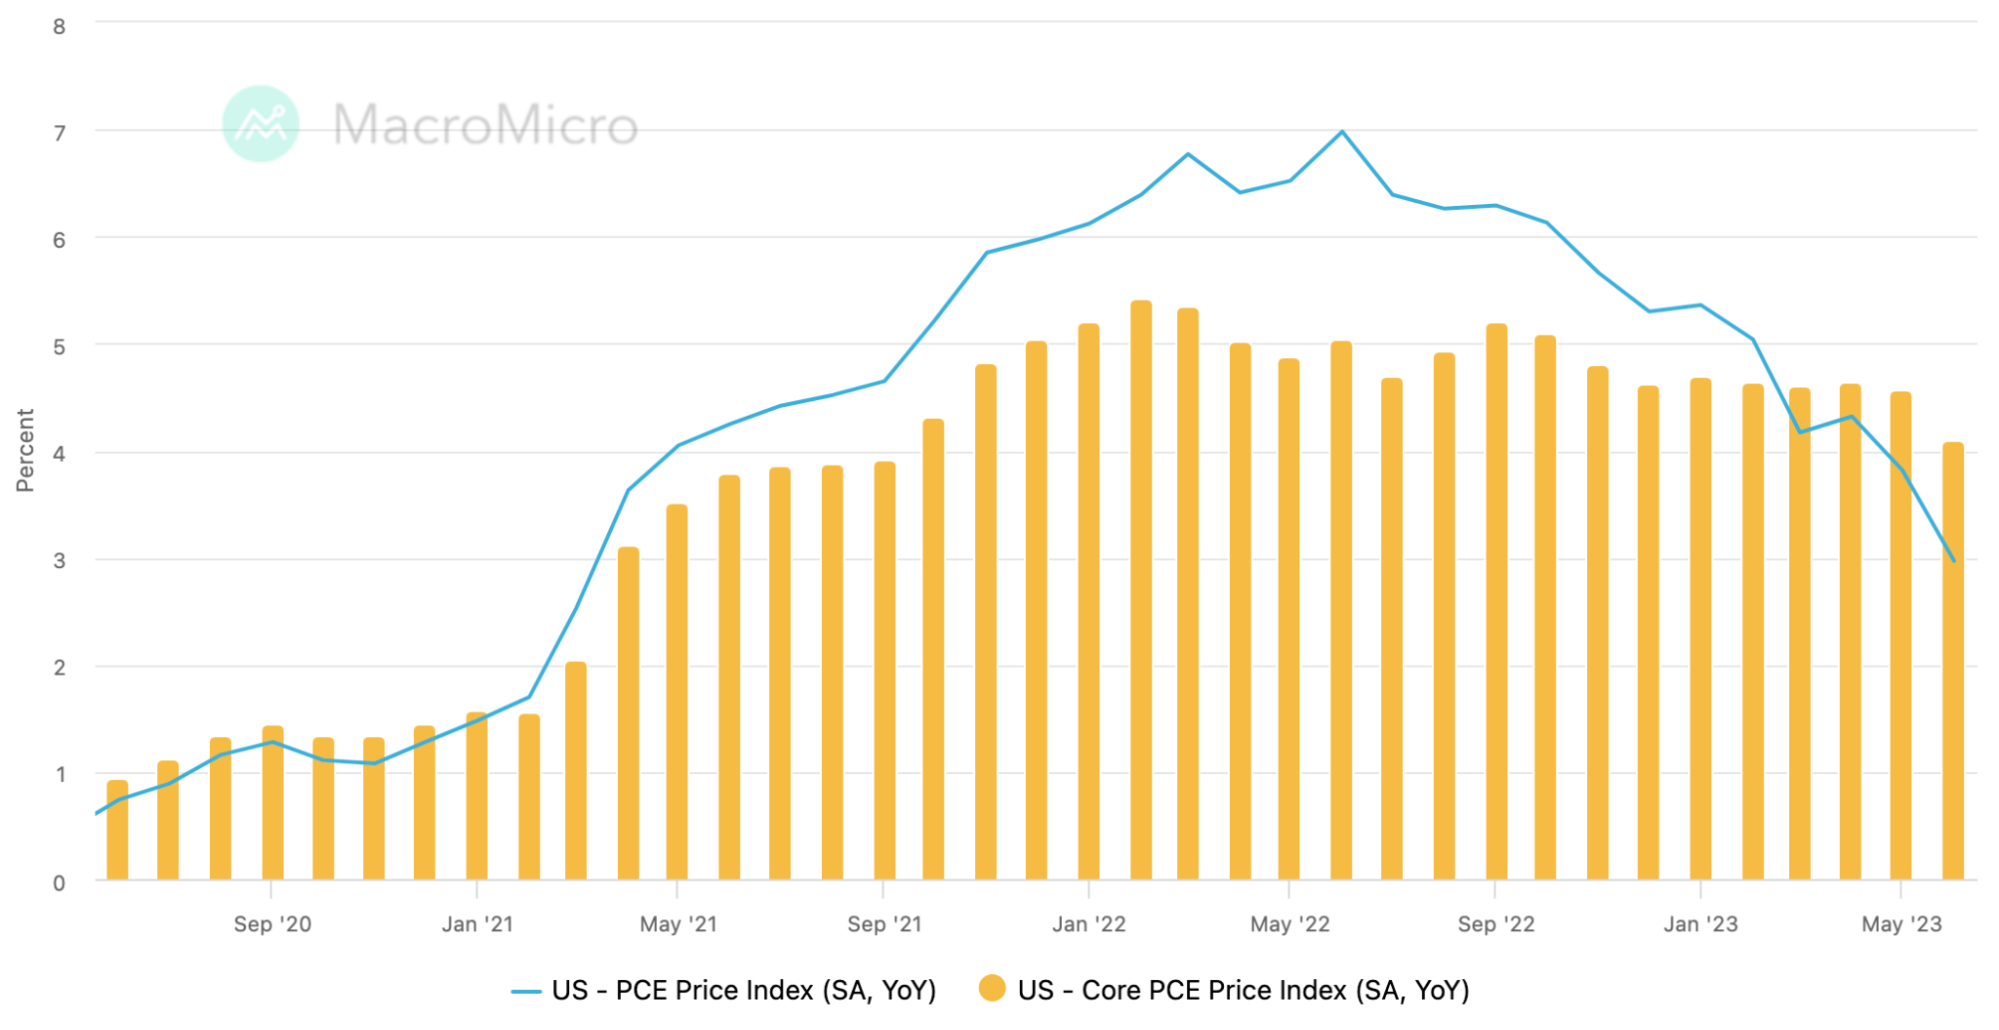
6月の個人消費は非常に好調で、PCEインフレは予想よりも鈍化した。
6月の米国PCE(個人消費支出)価格指数は5月の3.8%と比較して3%に低下、予想の3%と一致、前月比上昇率は0.2%、FRBが最も好むインフレ指標が中心食品とエネルギーを除いたPCE価格指数前年比伸び率は5月の4.6%から4.1%に低下し、予想の4.2%を若干下回った;チェーンは0.2%上昇、予想値と前回値はそれぞれ0.2%と0.3%。コアインフレが緩やかになったのは主に、住宅費の低下、中古車価格の低下、航空運賃の低下によるものである。
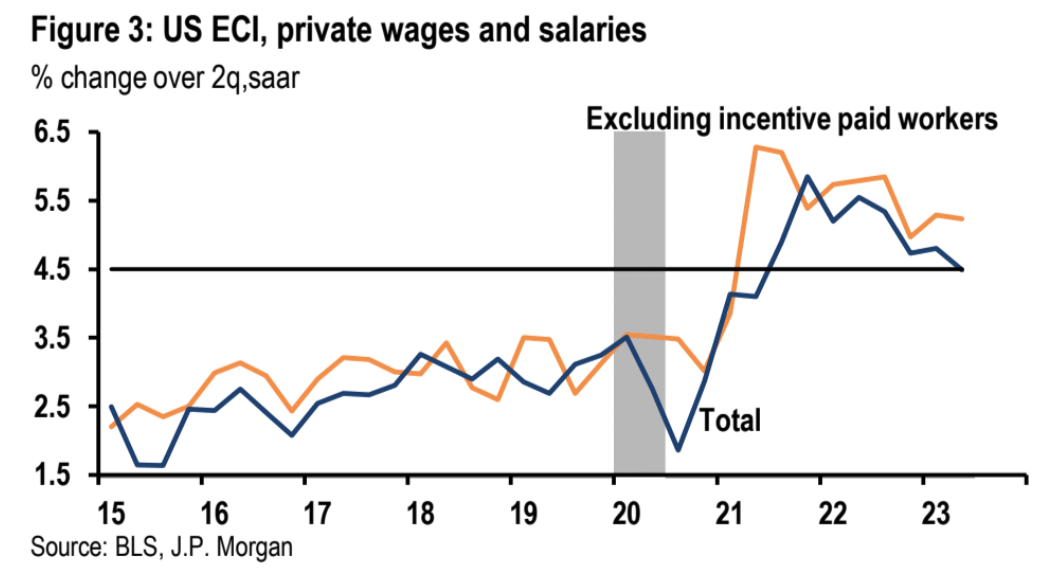
一方、米国の第2四半期の労働コスト指数は前年同期比+1%となり、予想の1.10%および前回測定値の1.2%を下回り、ここ2年で最低のペースとなり、賃金の伸びが一段と鈍化することを示している。
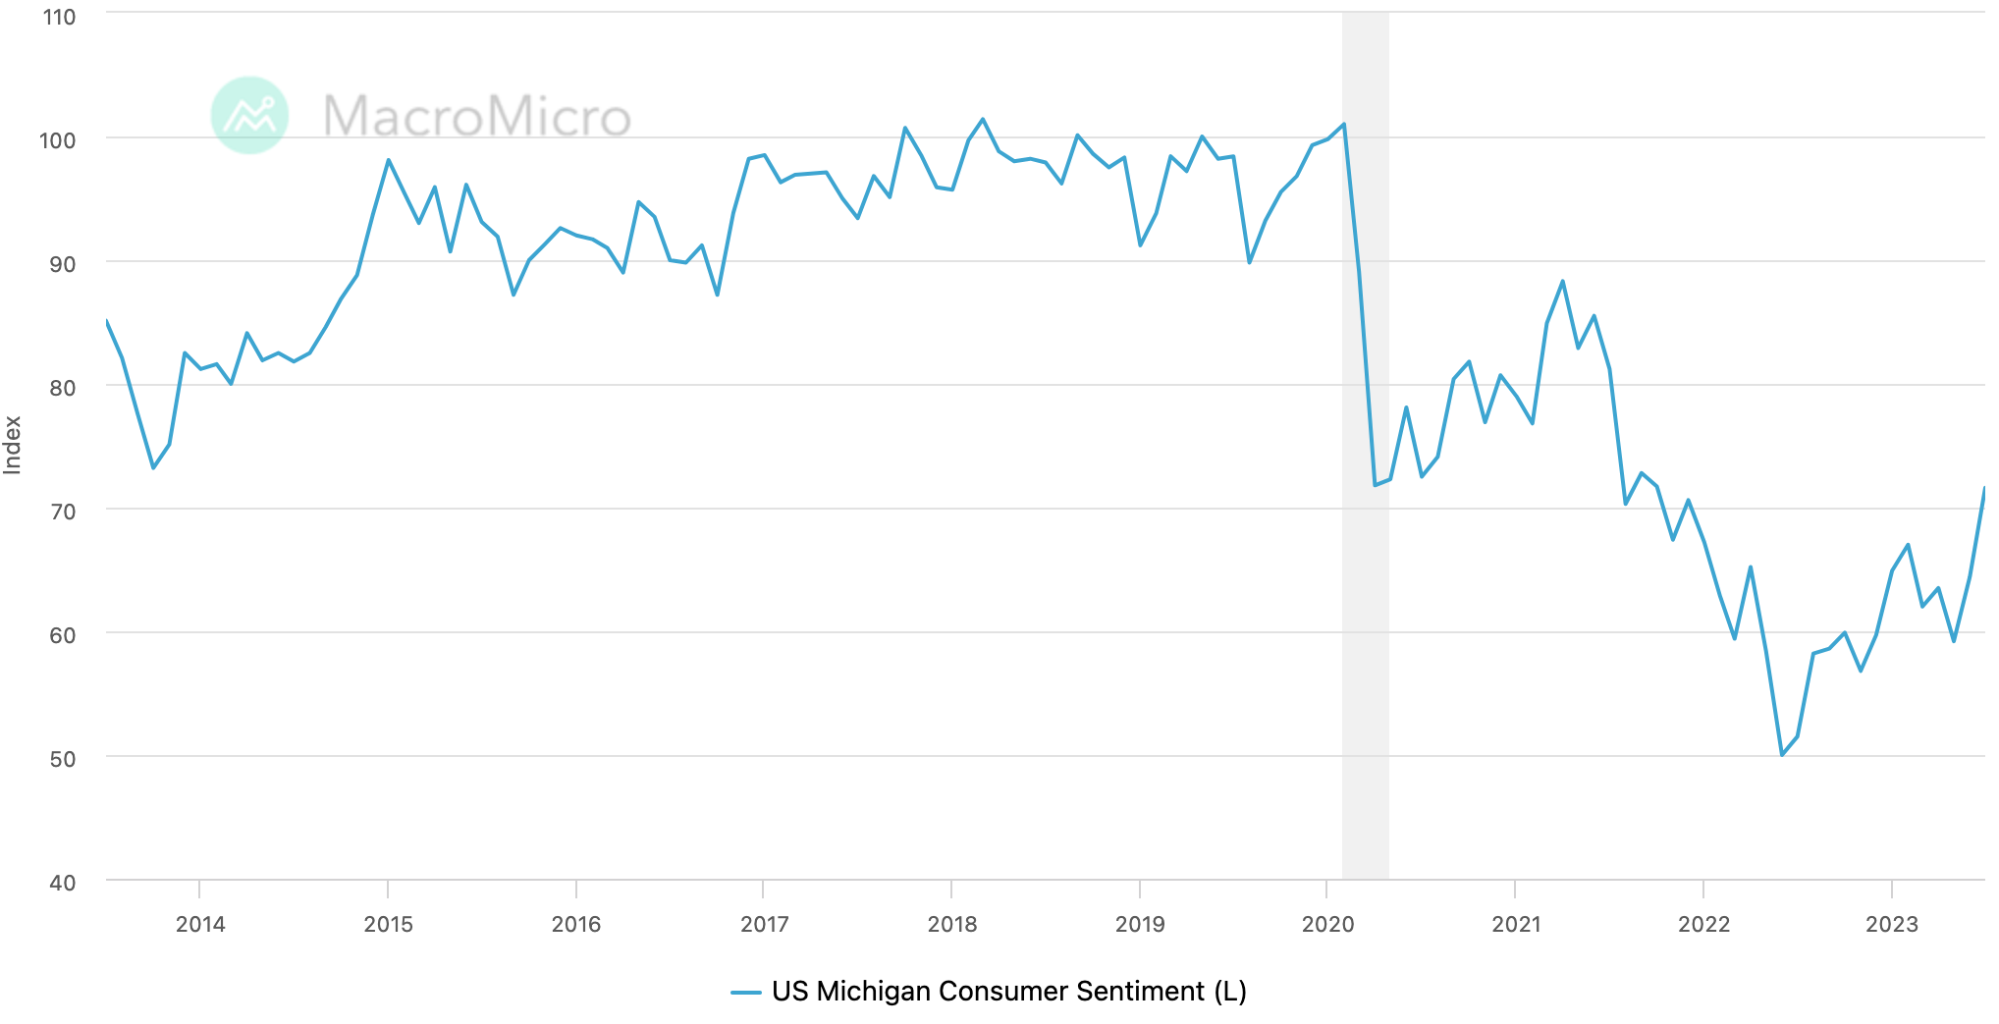
U-M 7 月の最も多くの消費者心理が 2021 年 10 月以来最高レベルに上昇:
副題
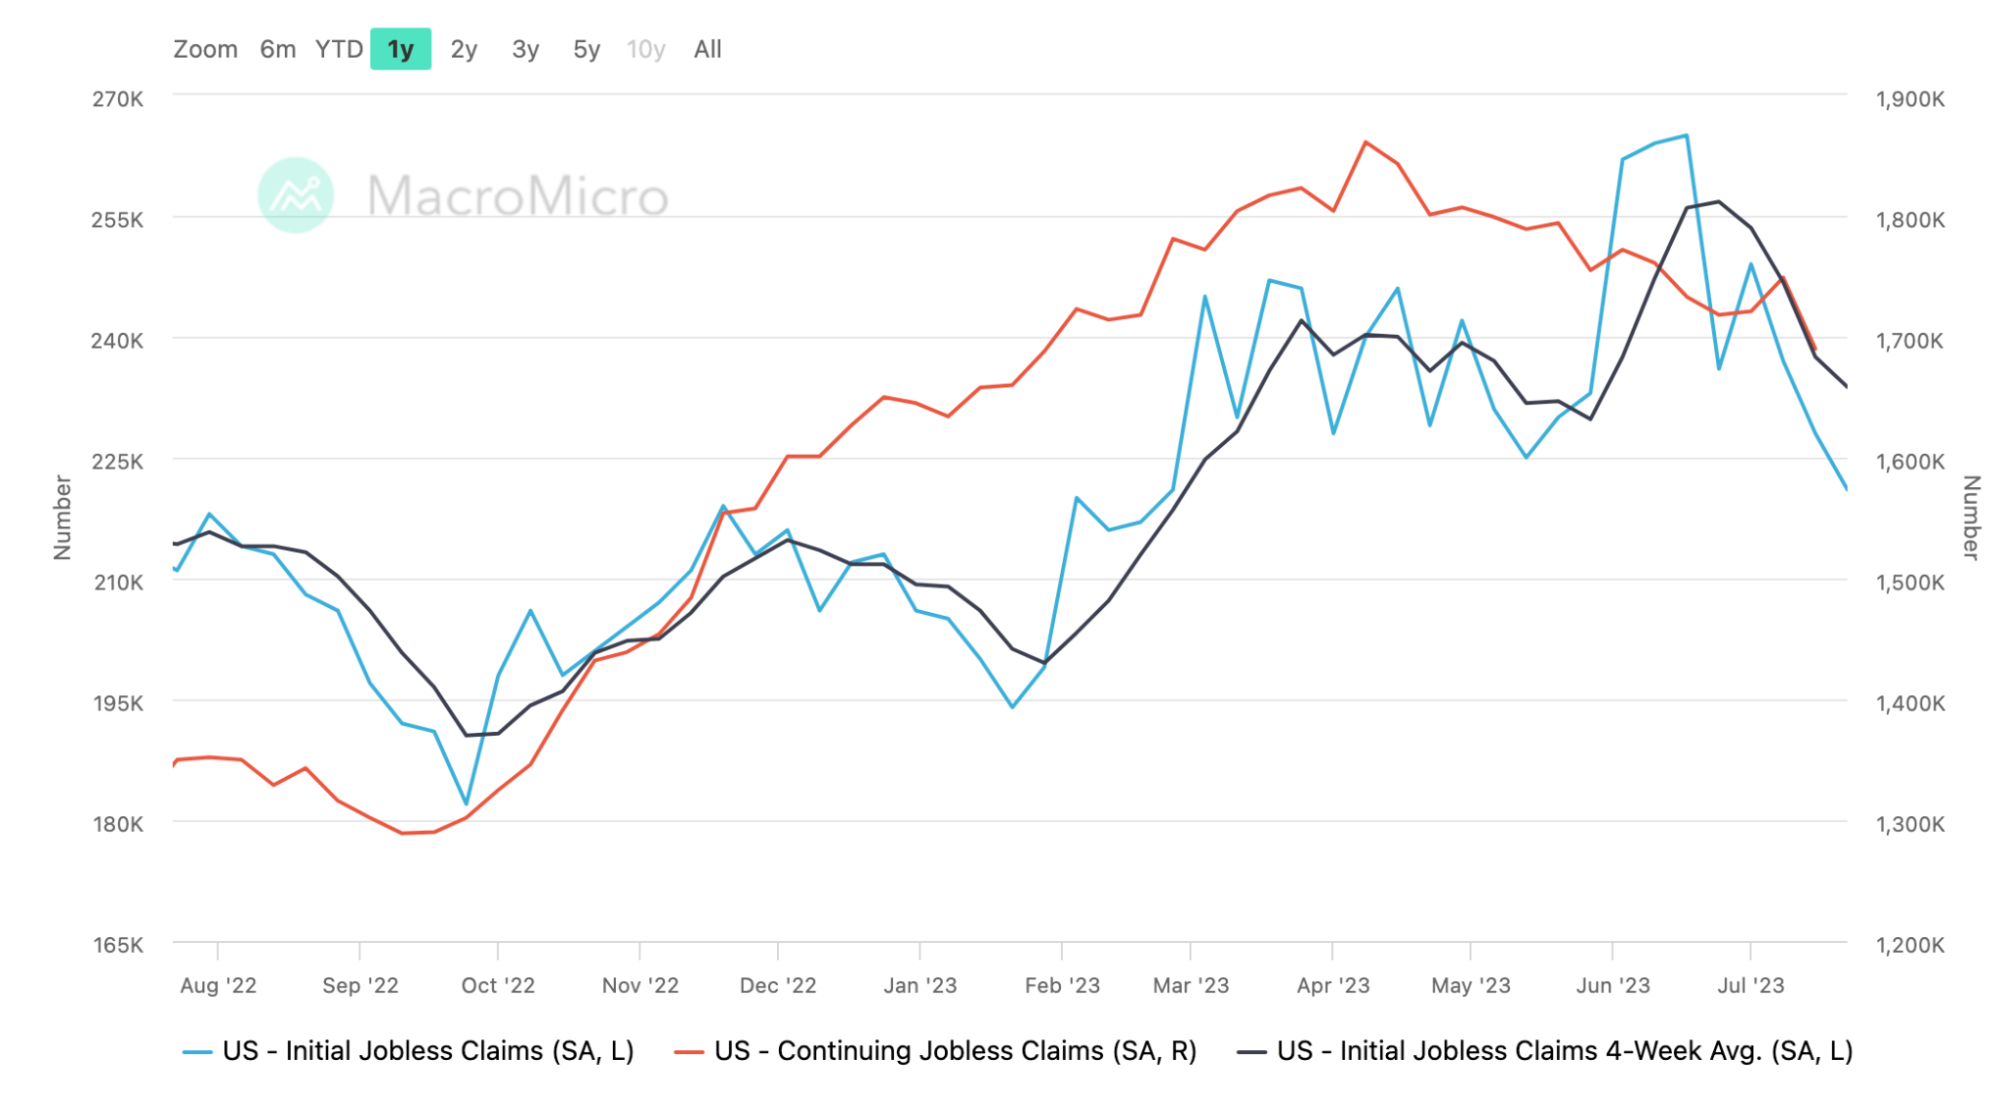
失業率は鈍化
副題
利益予想を上回る米国株が続出
先週、S&P 500種企業の51%が2023年第2四半期の決算を報告した。これらの企業のうち、80% が EPS 予想を上回り、77% が 5 年間の平均を上回り、73% が 10 年間の平均を上回りました。しかし、企業が報告した利益は予想を5.9%上回り、5年平均の8.4%を下回り、10年平均の6.4%を下回った。
副題
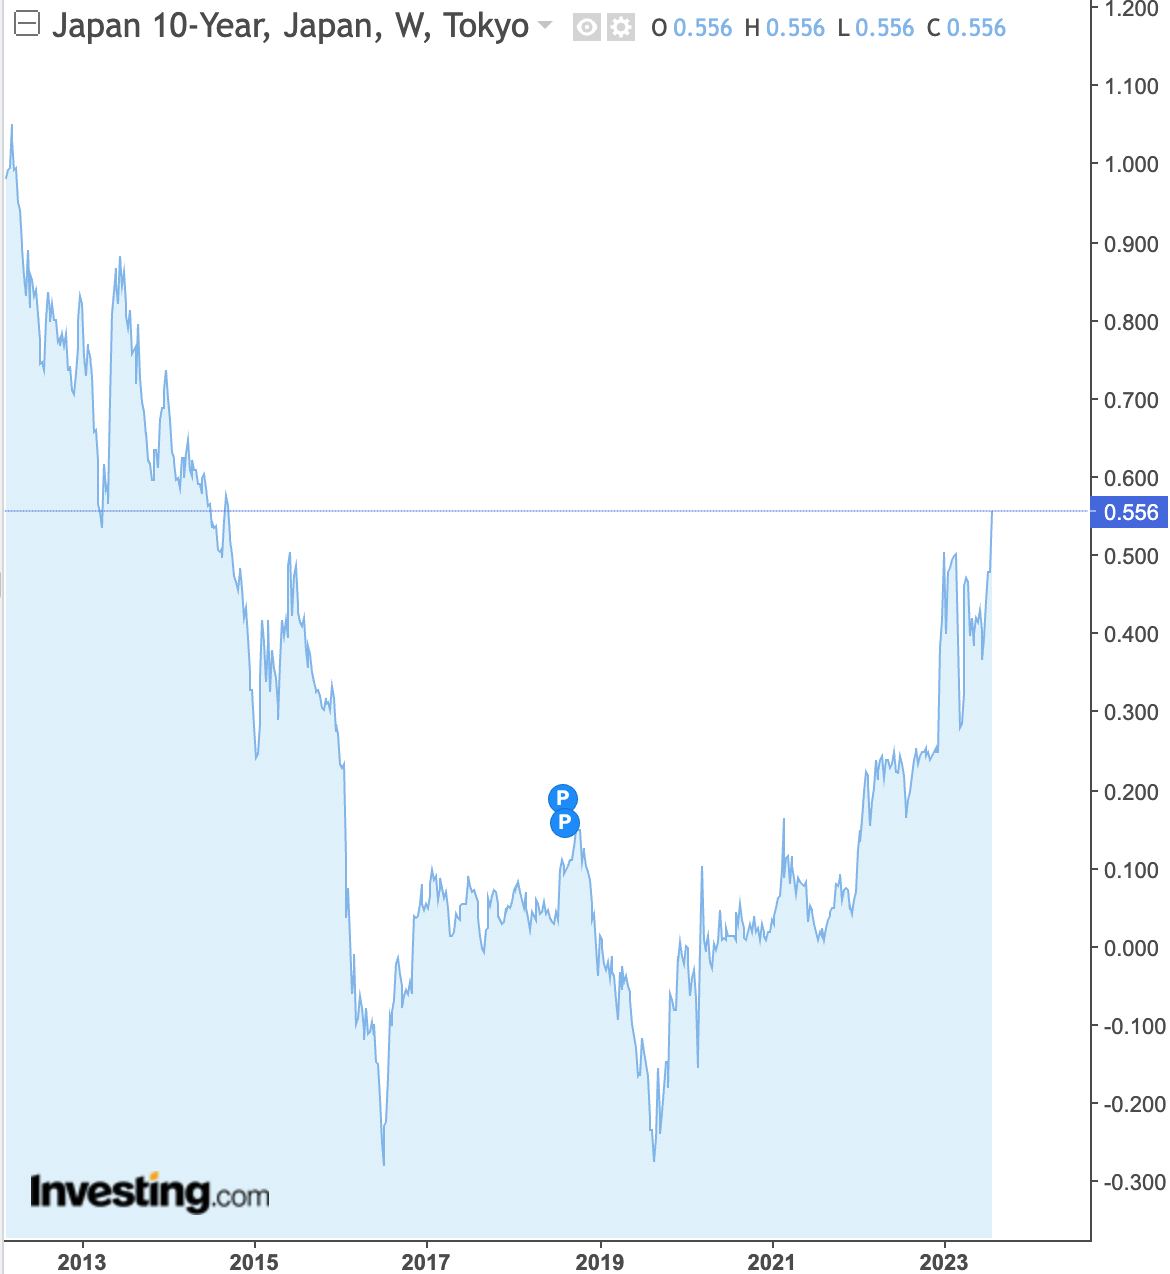
日銀、超金融緩和政策から曖昧に撤退
金曜日、日銀の予期せぬ行動は世界市場に衝撃を引き起こし、日銀がハト派かタカ派かについて市場の解釈は分かれており、円と日本株は急激に変動し、ほとんどの金融資産に影響を与えた。
国債イールドカーブ・コントロール政策YCCから判断すると、日銀は目標金利幅を直接調整するのではなく、「より柔軟なコントロール」という文言を付け加え、10年物国債を一定の金利で買い入れた。固定金利オペレーションでは1.0% これは非常に日本的でありながら、非常に興味深く曖昧な政策手法です。
しかし、日銀の2024年度のCPI予測中央値は4月時点の2%から1.9%に低下し、目標金利の2%を下回り、国債買い入れ上限も若干拡大し、ハト派側の根拠が高まった。
副題
中央委員会政治局会議は「政策の底」をもたらした
7月の中国政治局会議は予想以上にハト派的な姿勢を示し、不動産緩和、地方債務の解決、資本市場の支援を約束したが、これが重要な転換点となる可能性がある。経済成長を押し上げるために、ますます具体的な刺激策が広く期待されています。
会合では、経済成長が課題に直面していることを認識し、内需拡大、期待の向上、リスク防止のため、より強力な反景気循環策を導入することを約束した。具体的な対策としては以下が挙げられます。
不動産需要面の緩和:住宅購入制限を緩和し、需要改善を支援。
インフラ投資の拡大:地方自治体の特別債の発行と活用を加速する。
金融緩和の継続:RRRと金利のさらなる引き下げ、および目標を絞った借り換え。
消費インセンティブ: 自動車、エレクトロニクス、家電製品に焦点を当てます。
会合ではまた、地方政府の債務リスクの解決、民間企業とプラットフォーム経済の発展支援、資本市場の信頼向上に向けた措置を講じることも約束した。
全体として、この会議は成長の安定化という目標を達成するためのさらなる刺激策にゴーサインを出した。今後 1 ~ 2 か月で、特に不動産とインフラ分野でさらなる政策イニシアチブが期待されます。
副題
ポジションと資金の流れ
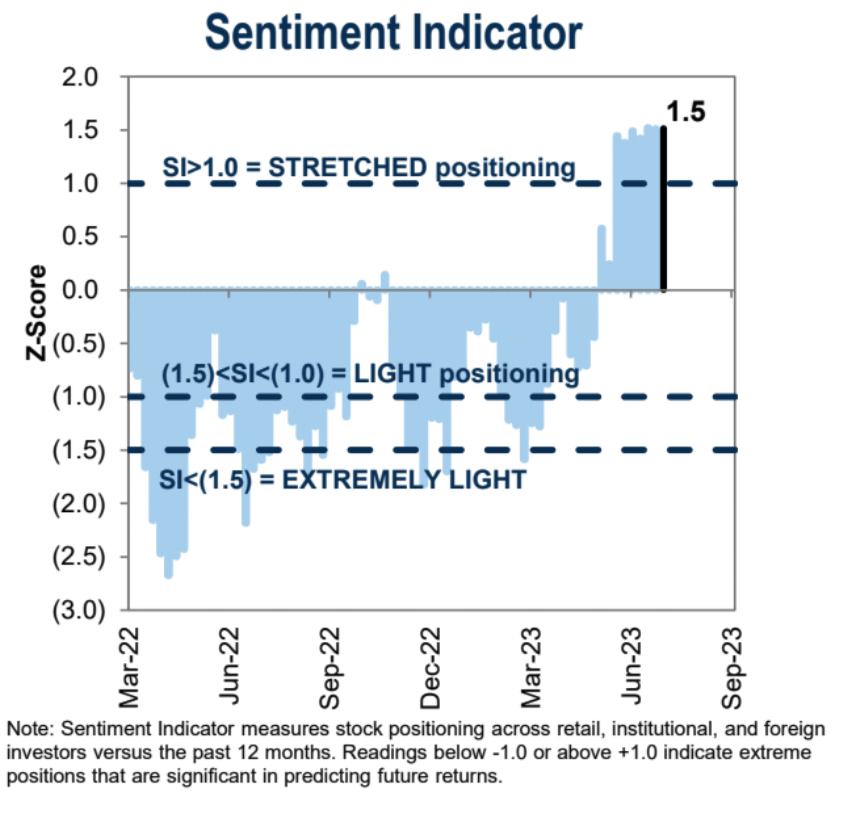
ドイツ銀行の評価によると、株式投資家のポジションは今週主に主観的な投資家のポジションの減少により低下したが、依然として高ポジションの領域にある(Zスコア0.46、分位数72%)。石油や銅などの商品のポジションは増加し、ドルのポジションは減少し、債券のポジションは減少した。
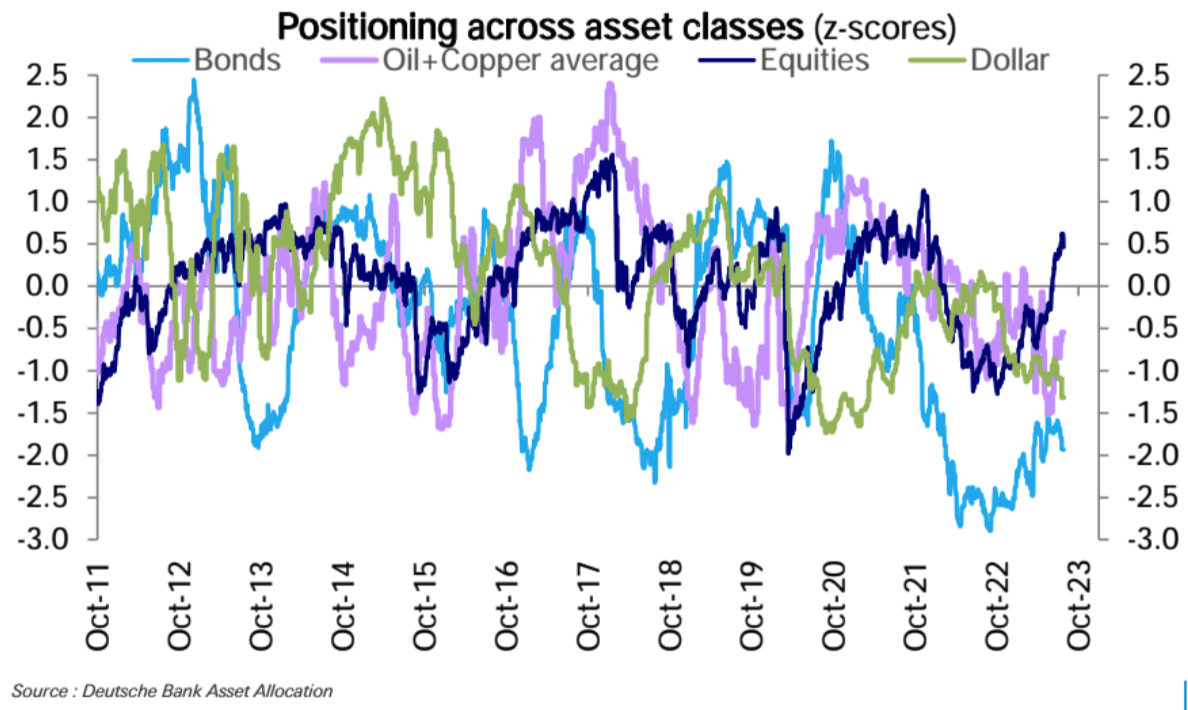
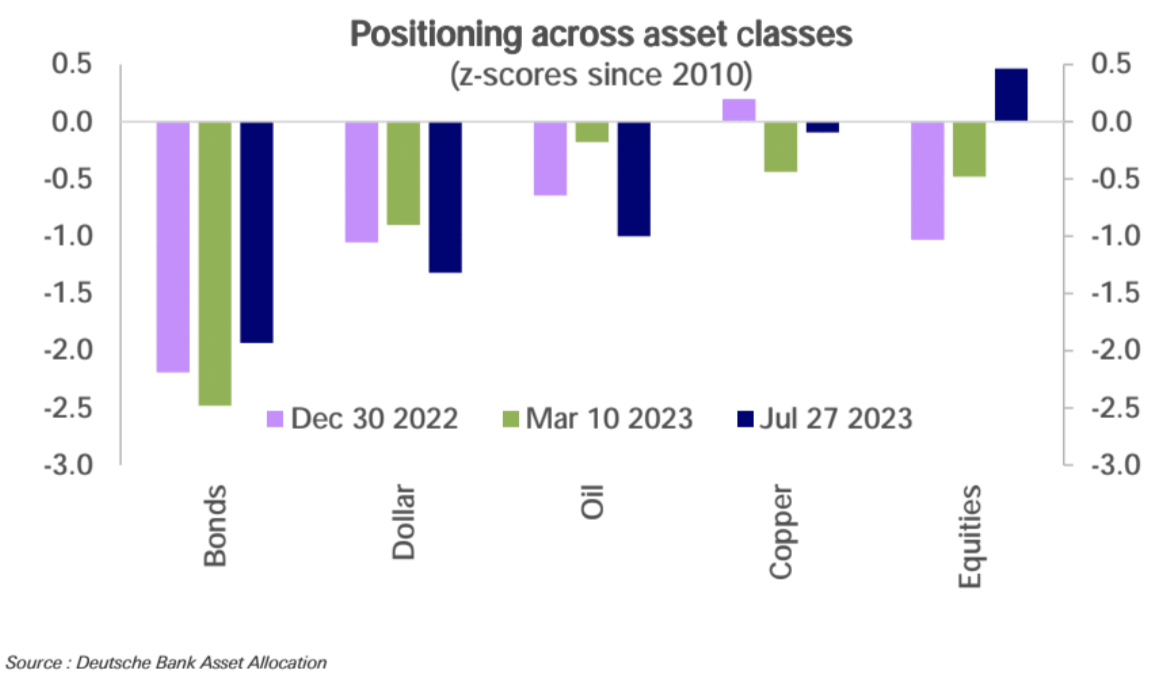
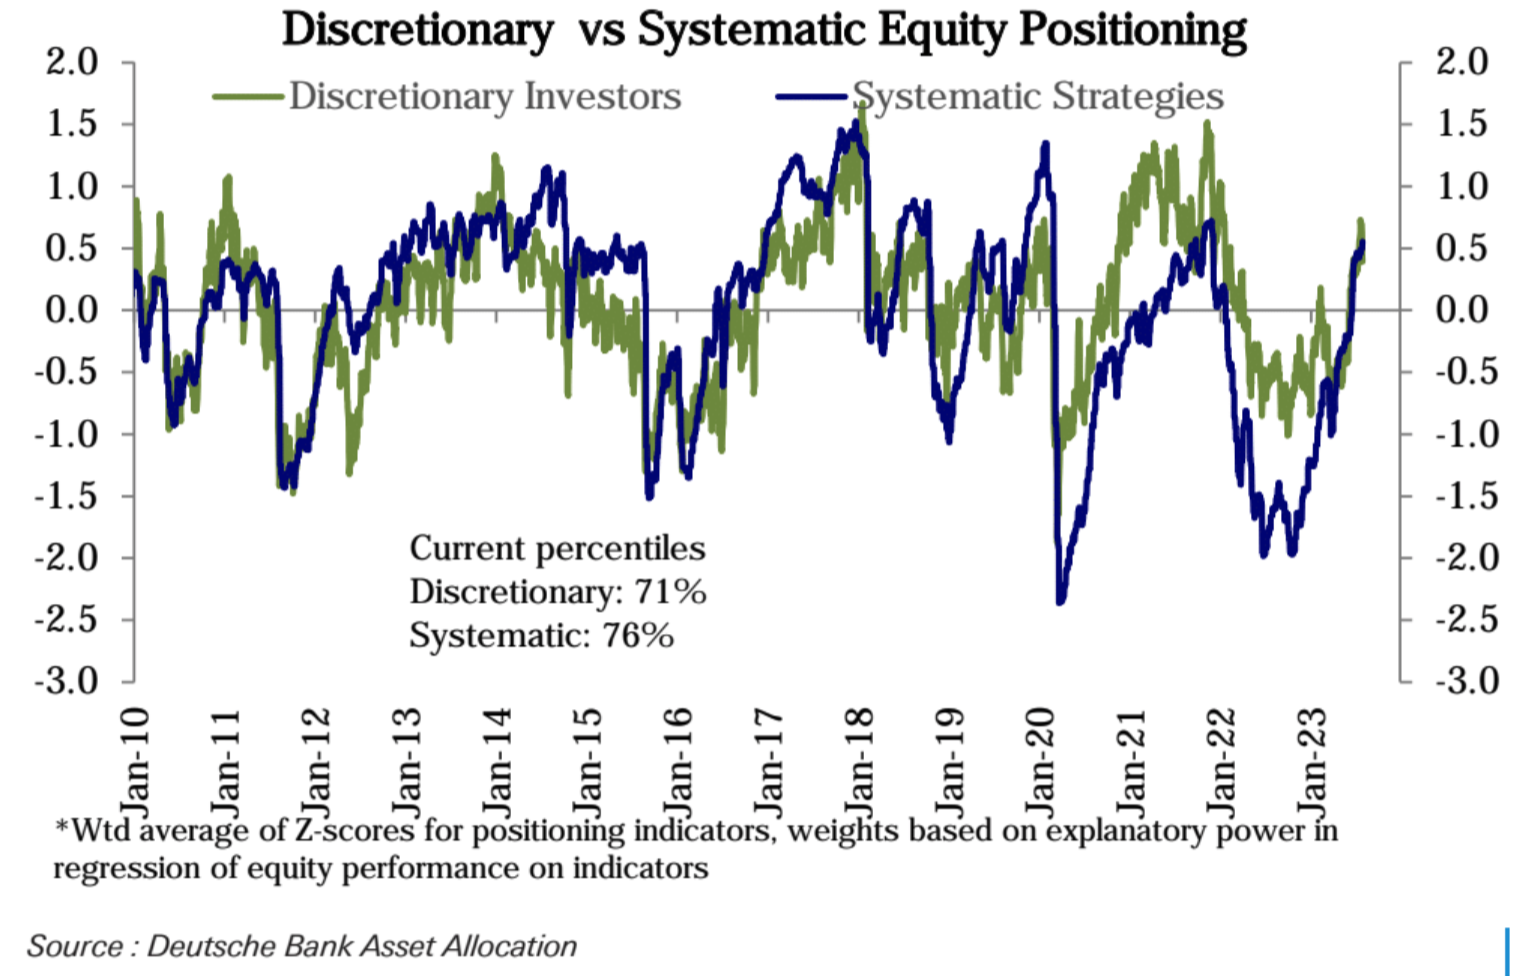
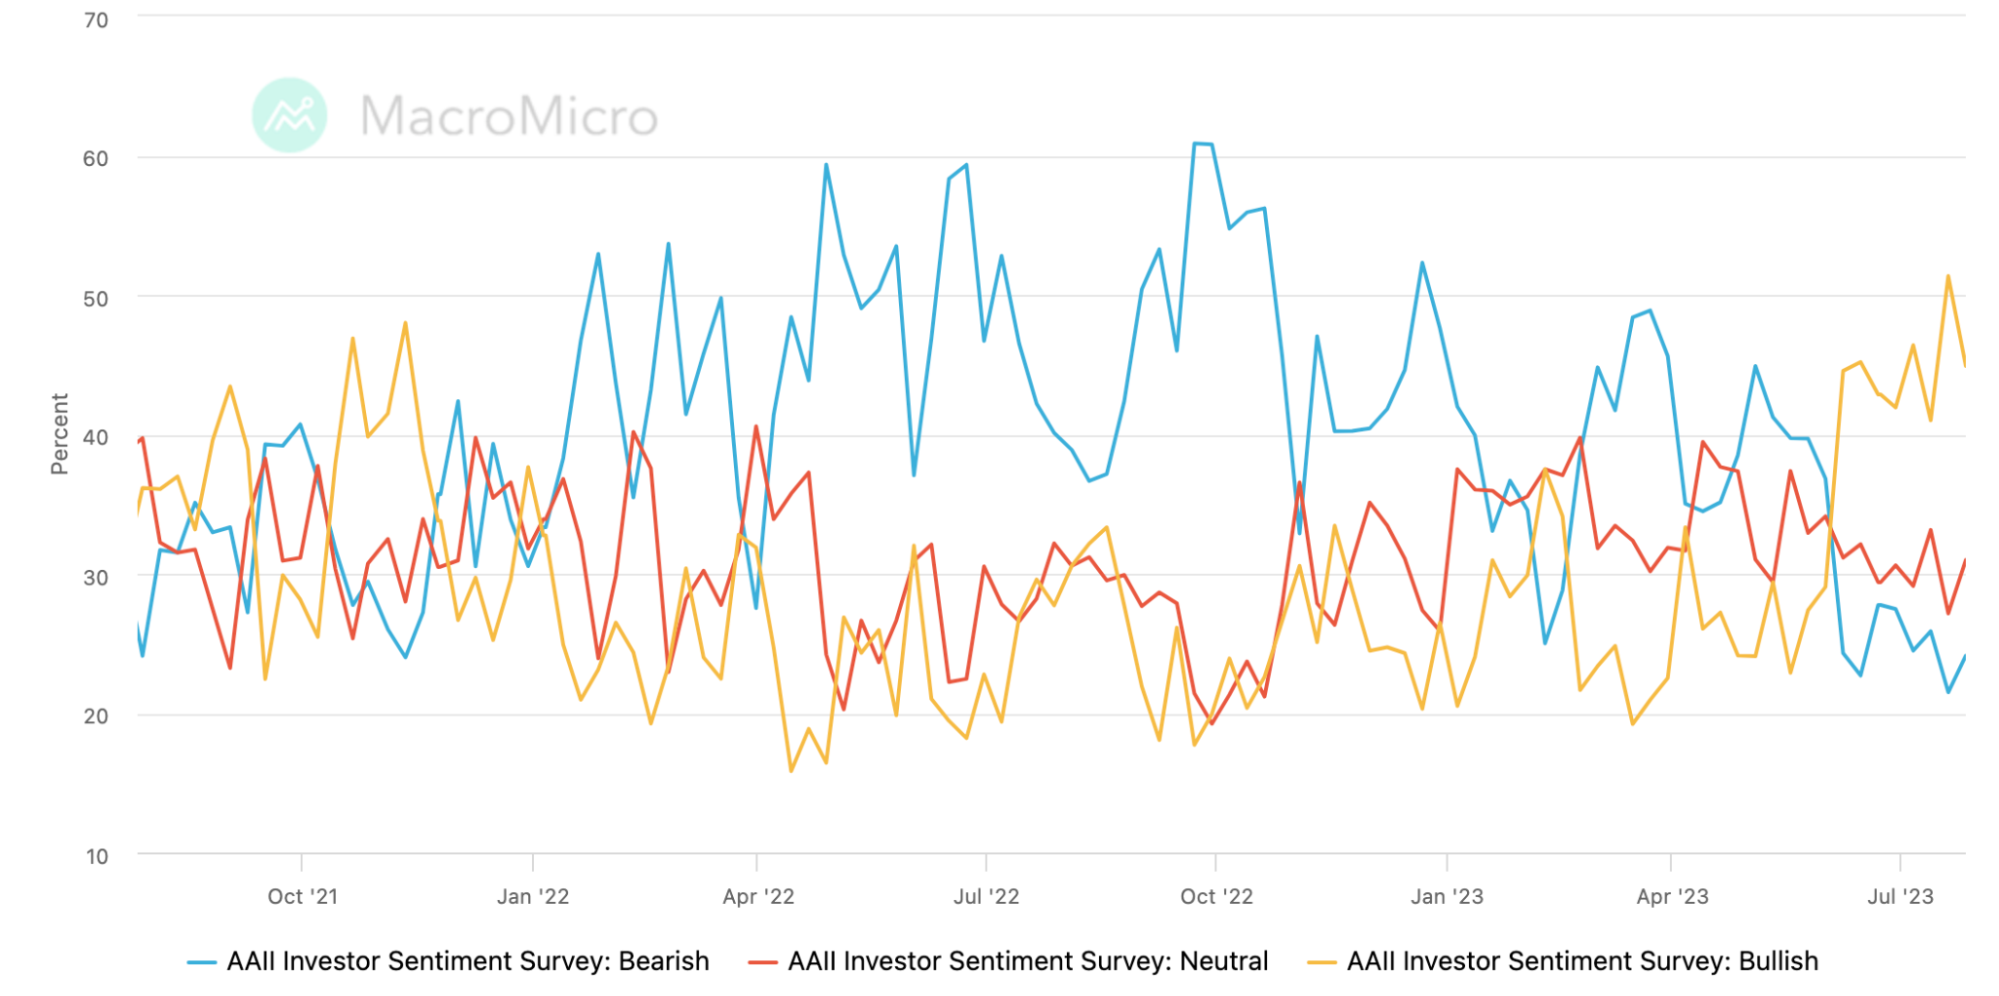
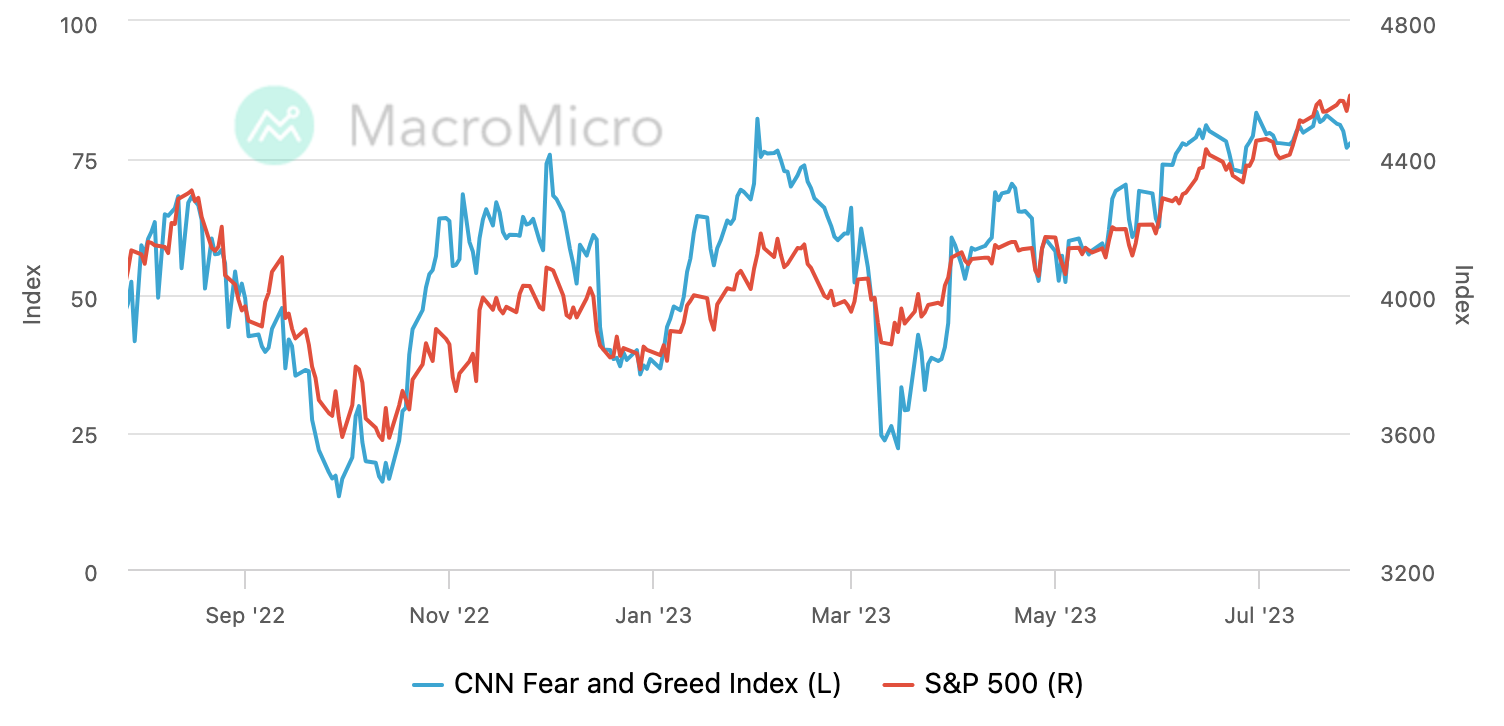
主観的な投資家のポジションは急激に減少し(86 パーセンタイルから 71 パーセンタイル)、体系的な戦略投資家はポジションを増加させました(72 パーセンタイルから 76 パーセンタイル)。これは AAII と CNN の個人投資家センチメント調査と一致しており、個人投資家のセンチメントはいくらか弱さを示していますが、良いニュースは、機関投資家のポジションが再び上昇し始めたことです。
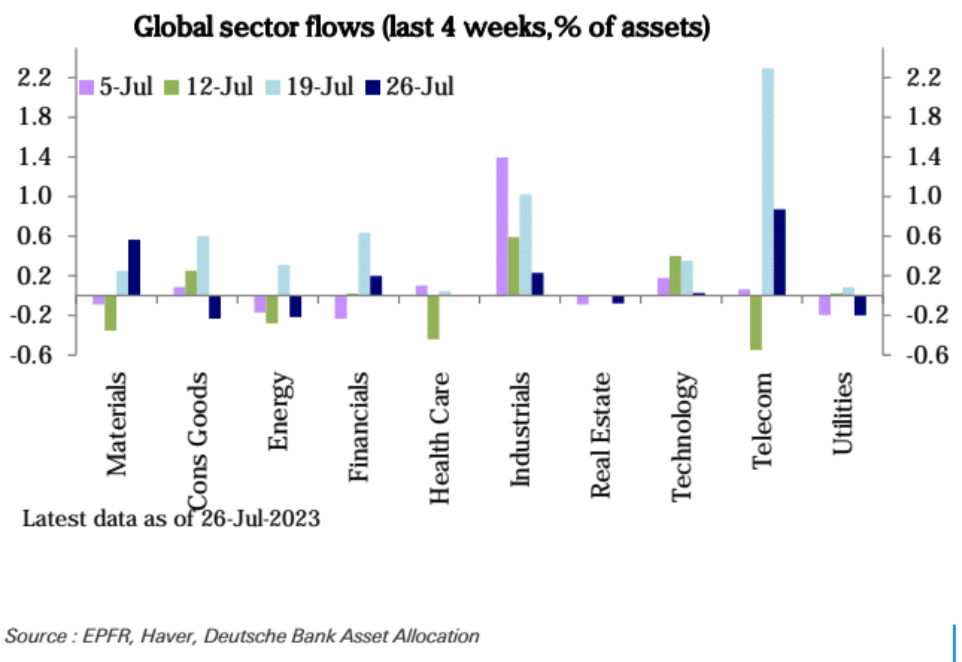
株式ファンドは先週、米国(99億ドル)と新興国市場(36億ドル)からの資金流入に支えられ、大幅な資金流入(138億ドル)を記録した。欧州(-13億ドル)は20週連続の流出を記録した。英国(-1億ドル)でも少額の償還が見られました。セクター別の観点から見ると、原材料(6 億米ドル)と金融(4 億米ドル)に多額の資金が流入しました。テクノロジー(1億ドル)の流入が急激に鈍化した一方、個人消費(-4億ドル)、エネルギー(-3億ドル)、不動産(-3億ドル)が償還された。他のセクターへの資金の流れは小さかった。
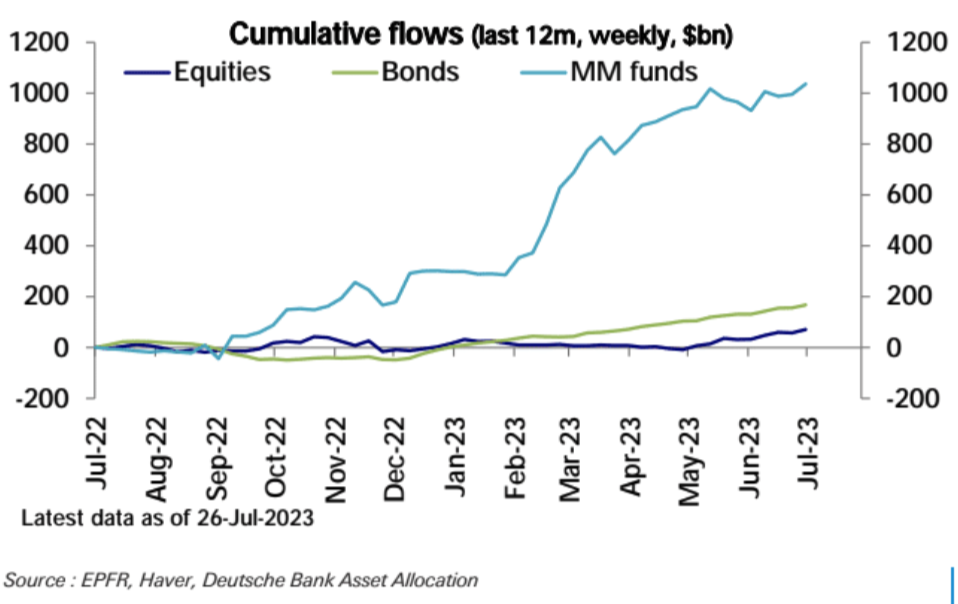
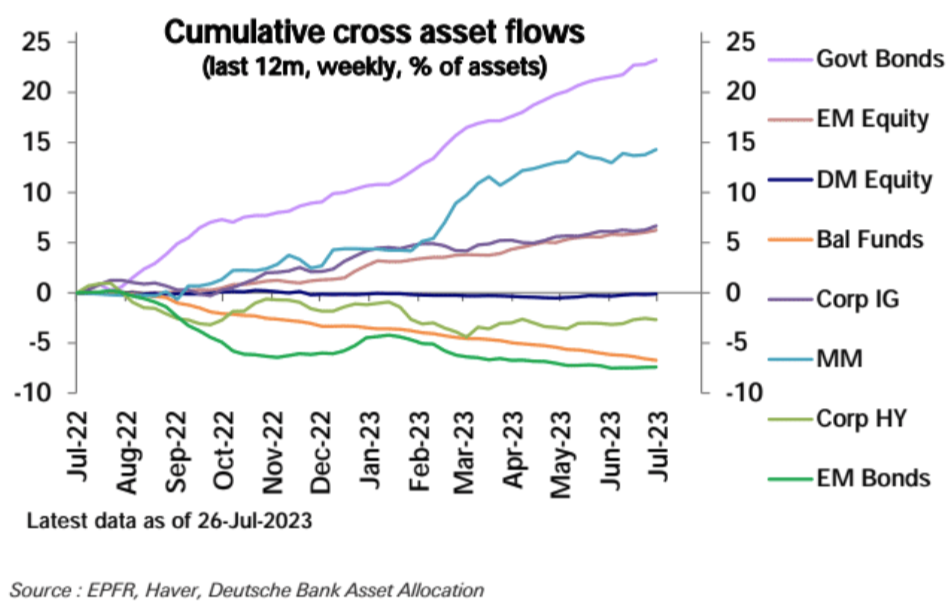
今週は債券ファンドへの流入(110億ドル)、マネーマーケットファンドへの流入(406億ドル)が好調だった。
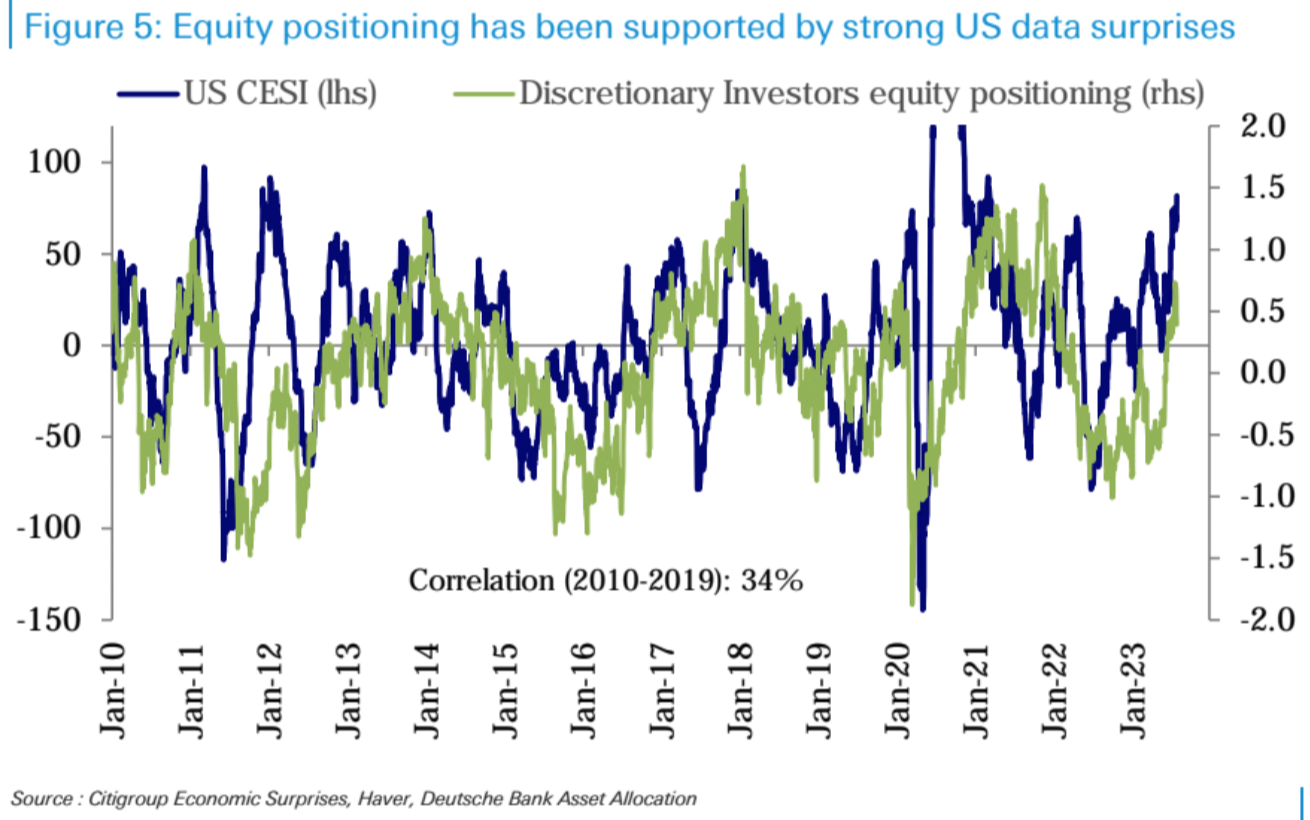
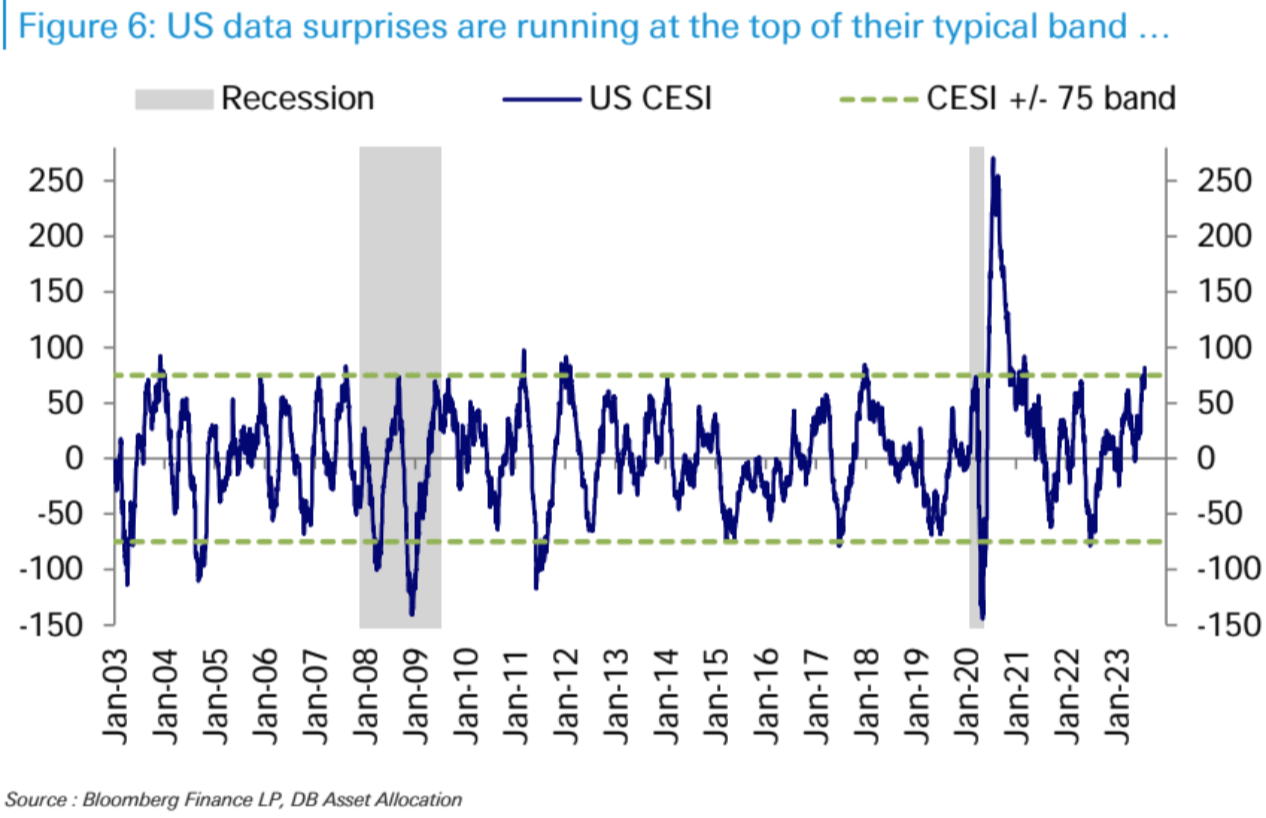
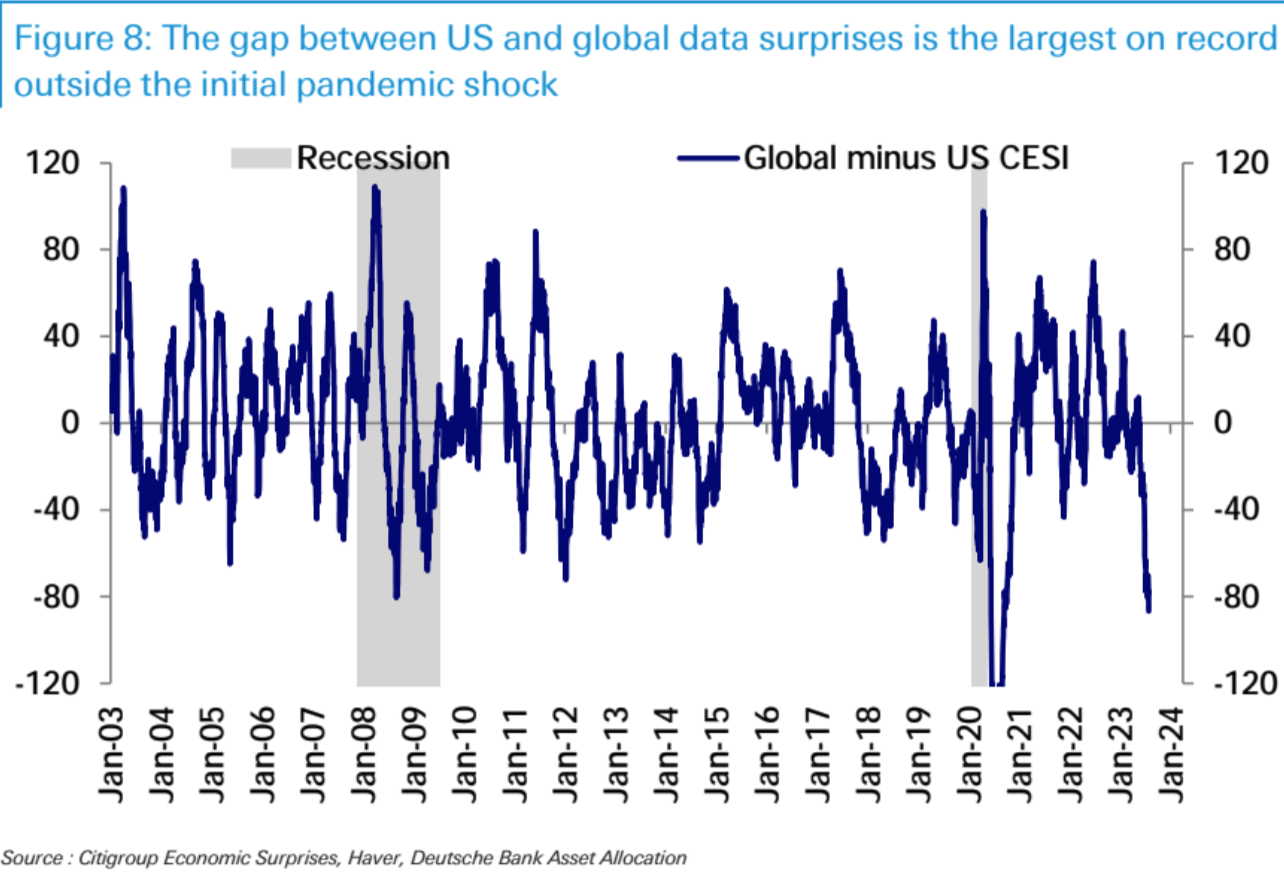
ドイツ銀行の見解:米国の好調なデータサプライズが株式ポジショニングの急速な拡大を支えたが、それらのデータサプライズはピークに達した可能性がある。データのサプライズは平均値に戻る傾向があるため、歴史的には範囲内での傾向が維持されてきました。米国のデータサプライズは現在レンジの上限にあり、過去のパターンは今後その予想が弱まり始めることを示唆している。
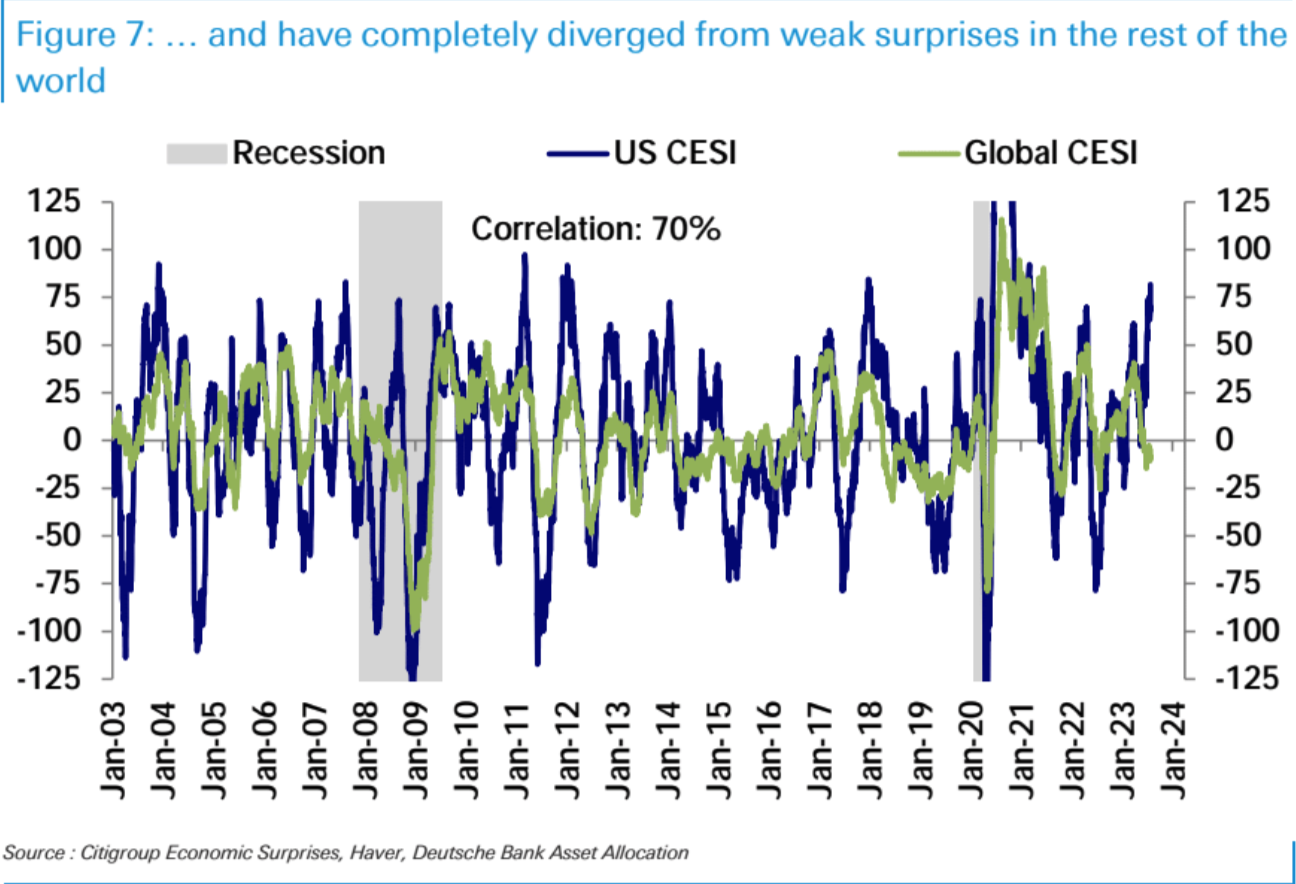
さらに、米国のデータ・サプライズ指数は、世界の他の地域におけるネガティブなデータ・サプライズとは完全に切り離されています。通常、米国とその他の世界におけるデータの驚きには、高度な相関関係があります。パンデミックの影響を除けば、両者の差は現在、過去最高となっている。このギャップはどこへ行くのでしょうか? 両方向に収束する可能性があります。
市場センチメント
市場センチメント
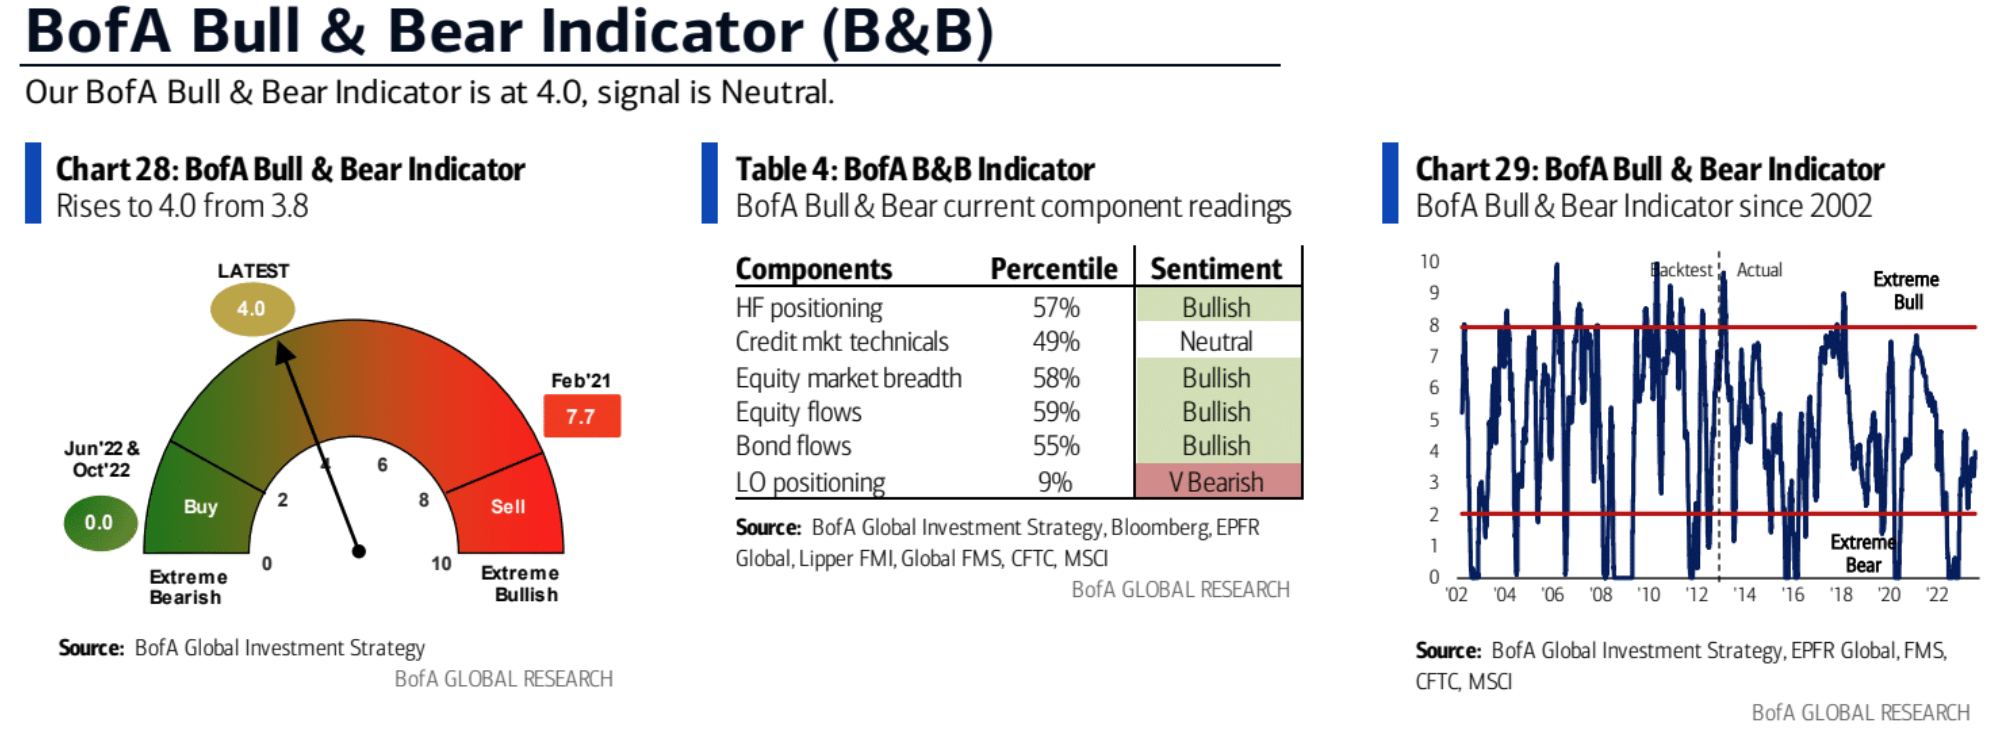
株式市場が上昇し続けているにもかかわらず、AAII投資家調査とCNN貪欲/恐怖指数は両方とも最高値を脱しましたが、これは歴史的に比較的まれな出来事です。
副題
今週に続きます
7月入社
副題
アップル、アマゾン第2四半期決算
今週最も注目すべき銘柄はアップルとアマゾンであり、それに加えてチップメーカーのAMDとクアルコム、決済会社のペイパルとブロック、レンタルプラットフォームのエアビーアンドビー、取引プラットフォームのロビンフッド、配達アプリのウーバーとドアダッシュ、製薬会社のモデルナとファイザーである。
アップル株は、景気後退や金利上昇の影響を受けない数少ないハイテク株の一つだ。今月初め、アップル株は史上最高値まで急騰し、世界初の3兆ドル企業となった。 Appleが大量解雇を発表していない数少ないテクノロジー企業の1つであることも注目に値する。
このニュースは、Google、Meta、Microsoftが6月四半期に堅調な業績を報告し、コスト削減の取り組みにより売上の伸びと収益性が改善したことを受けて発表された。
今四半期のアップルの見通しはあまり楽観的ではなく、売上高は3四半期連続で減少し、利益は横ばいと予想されている。 Appleはこれまで人工知能関連の計画を秘密にしていたため、AI計画の詳細が市場センチメントに与える影響に注目してほしい。
副題
中国、消費拡大策を発表
国務院新聞弁公室は月曜日午後、消費回復・拡大策に関する記者会見を開催する。国家発展改革委員会副主任の李春林氏と工業情報化部、商務部、文化観光部、国家市場監督管理総局の関係者らが、復旧・復興策を導入する予定だ。消費を拡大する。





