


マクロウィークリー (7.24): テクノロジーは急落、小型株は落ち着きがなく、個人投資家は非常に楽観的


ストック
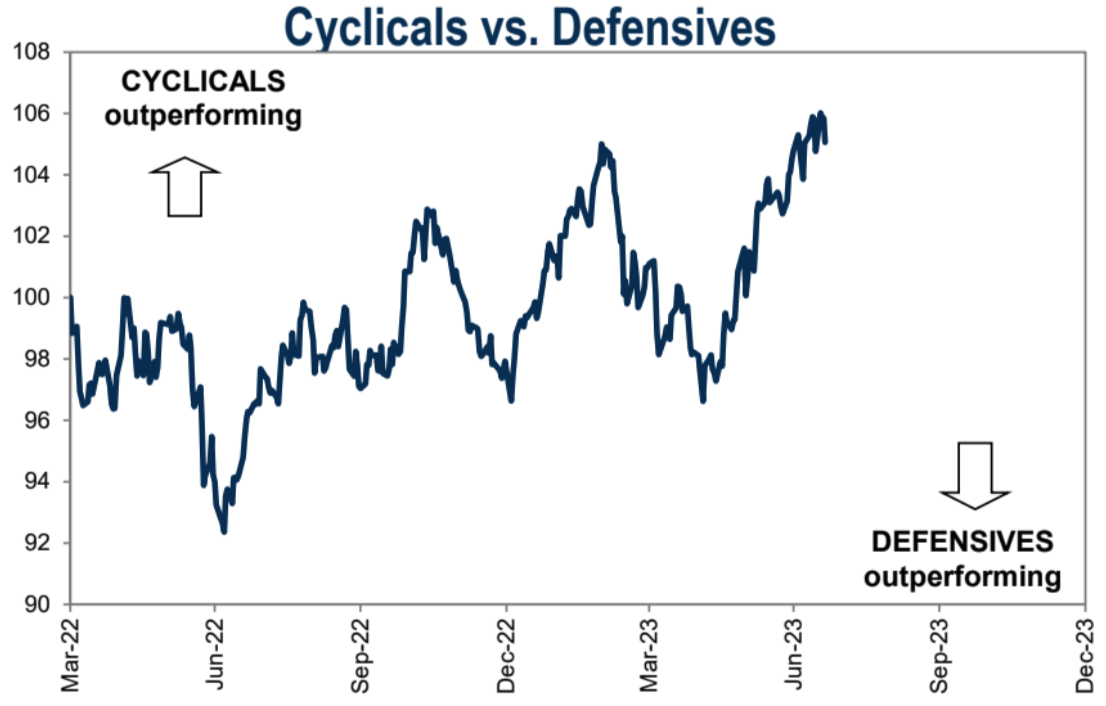
先週の米国株はナスダックのパフォーマンスが低迷し、決算報告もまちまちだったが、小幅上昇した。大手銀行のほとんどが優れた業績を達成しており、一部のアナリストは、これは経済が全体的に堅調であり、地方銀行がより差別化されていることを示しているのではないかと考えている。大手航空会社が予想を上回る利益を報告する一方、一部の主要株が下落するなど業績不安定を受けてハイテク株が下落した。今週は公益事業、エネルギー、ヘルスケアが最もパフォーマンスが良かったセクターだったが、通信サービスと工業は最もパフォーマンスが悪かったセクターであり、先週は市場全体がより守備的に傾いた。
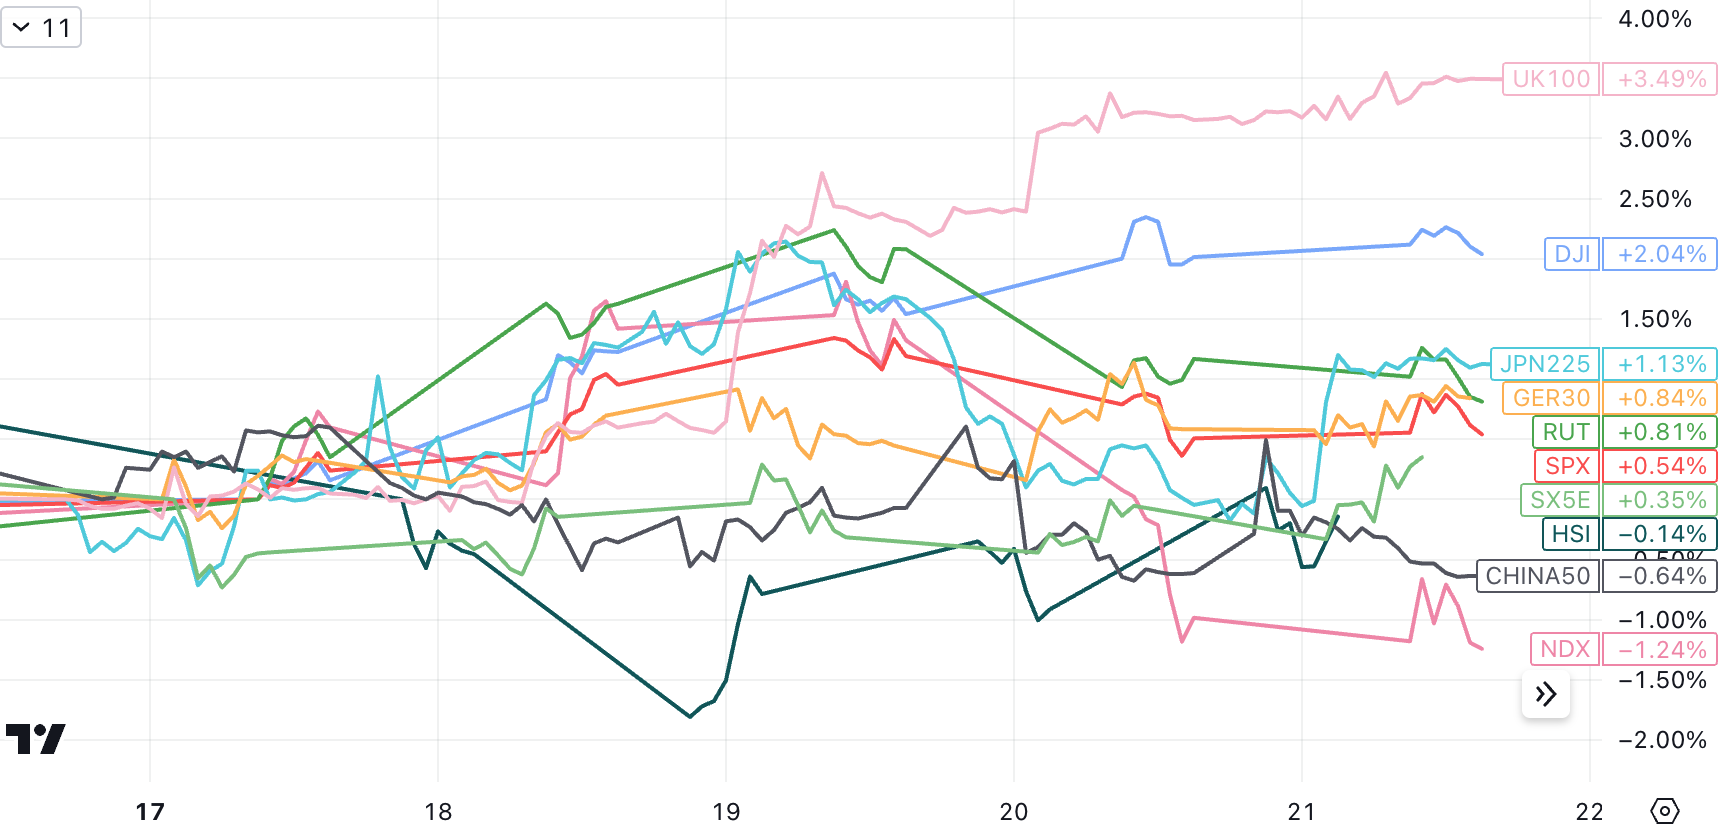
ハイテク株の多いナスダックは今年の大半を通じて好調にもかかわらず、先週の木曜日には1日としては4カ月以上で最大の下落幅を記録した。テスラとネットフリックスという重要な2社の決算が市場予想を下回ったことで、この日の指数は2%以上下落し、高価値テクノロジー株の脆弱性が浮き彫りとなった。そのほかの地域では欧州株、英国株、日本株が軒並み値を下げ、A株や香港株も値を下げて取引を終えた。
5月以降の株式市場の上昇の多くは、経済状況がインフレのさらなる低下を防ぐほど暑すぎず、寒すぎず、また景気後退に陥る可能性もなく、現在の企業収益も下支えできるというゴルディロックスシナリオに対する楽観的な見方の高まりによってもたらされている。この期待感。
特に小型株は3週間足らずで7%近く上昇しており、コスト低下圧力と好景気に反応しているのは間違いない。一般に国内経済状況に敏感な中小企業は、景気後退前や景気後退中にパフォーマンスを下回ることが多いため、小型株の継続的なアウトパフォームは景気回復期待の重要なシグナルであるが、見通しが変わり始めると、パフォーマンスは並外れた。
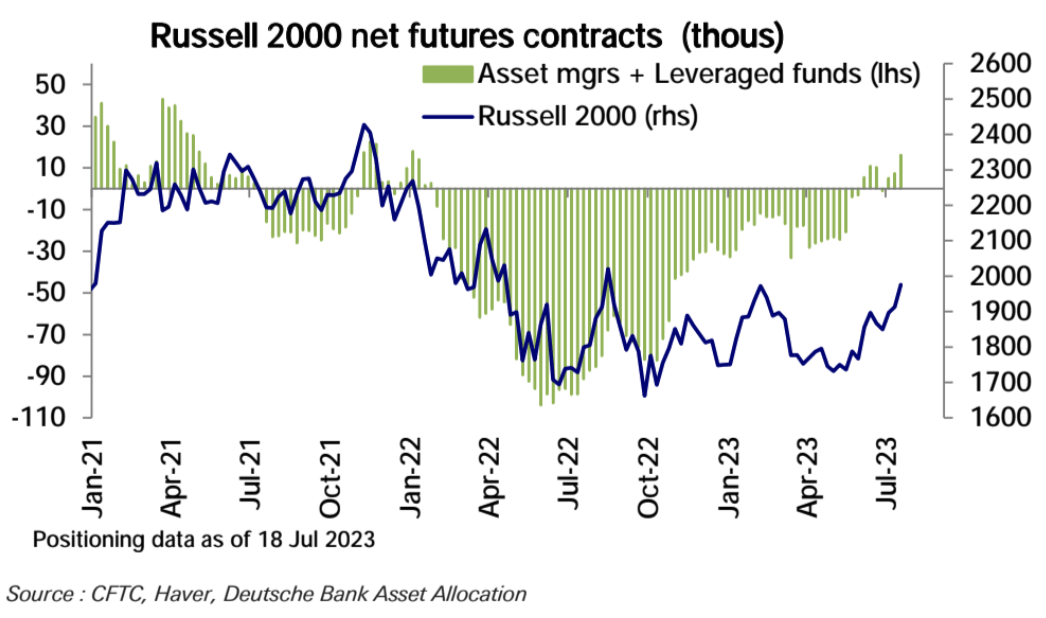
ラッセル2000で測定される小型株は、昨年10月を底に大型株をアンダーパフォームしている。ラッセル2000指数は依然として2021年の最高値を18%近く下回っているが、S&P500とナスダック100は2021年の最高値まであと約5%しか離れていない。
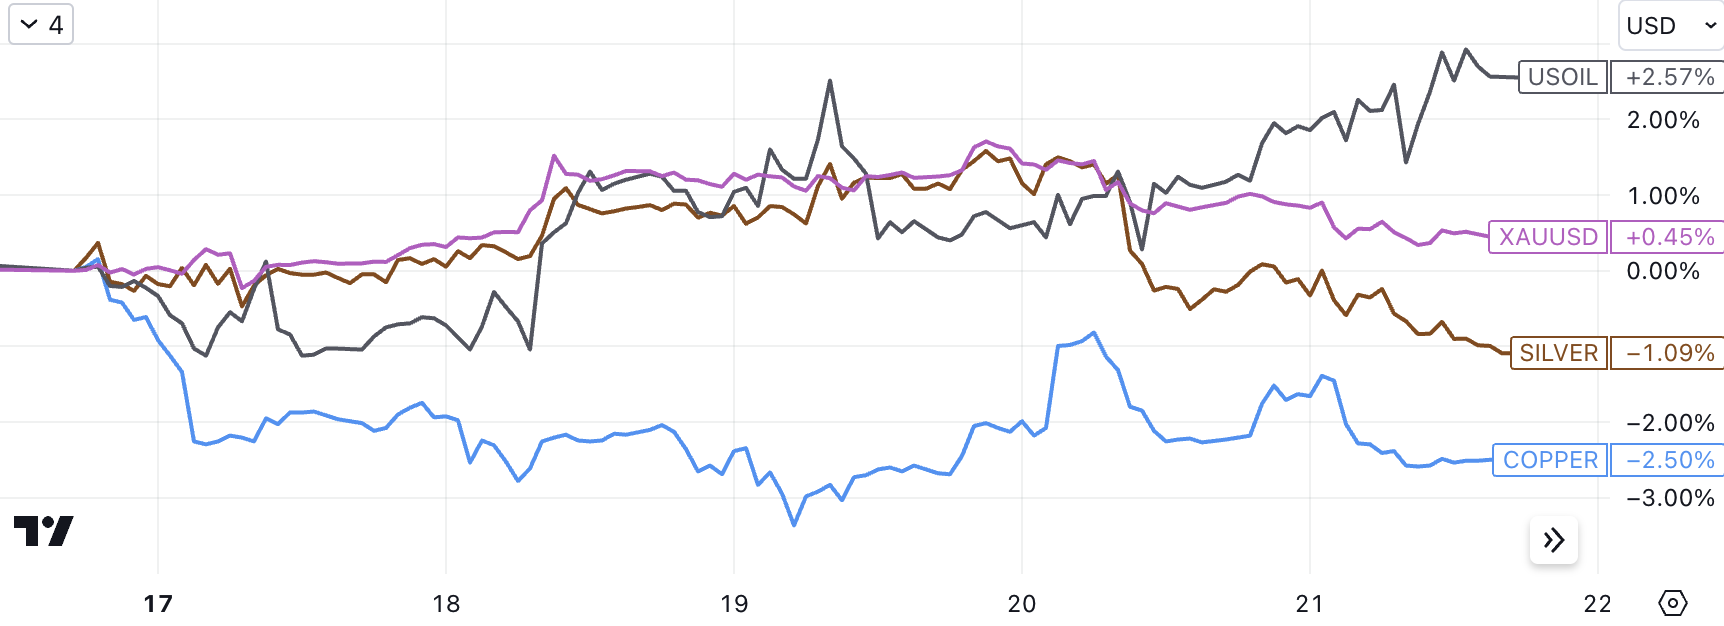
ロシアとウクライナの地政学的情勢は緊迫しており、国際原油価格はサウジアラビアとロシアの新たな減産を追い風に上昇が続いており、ここ1カ月は上昇傾向を維持し、ウクライナとの差は拡大している。貴金属および工業用金属:
デジタル通貨
先週、実質金利はわずかに反発しましたが、ドル為替レートと合わせて、反発は主に金曜日に発生し、金とビットコインの両方が抑制されました。
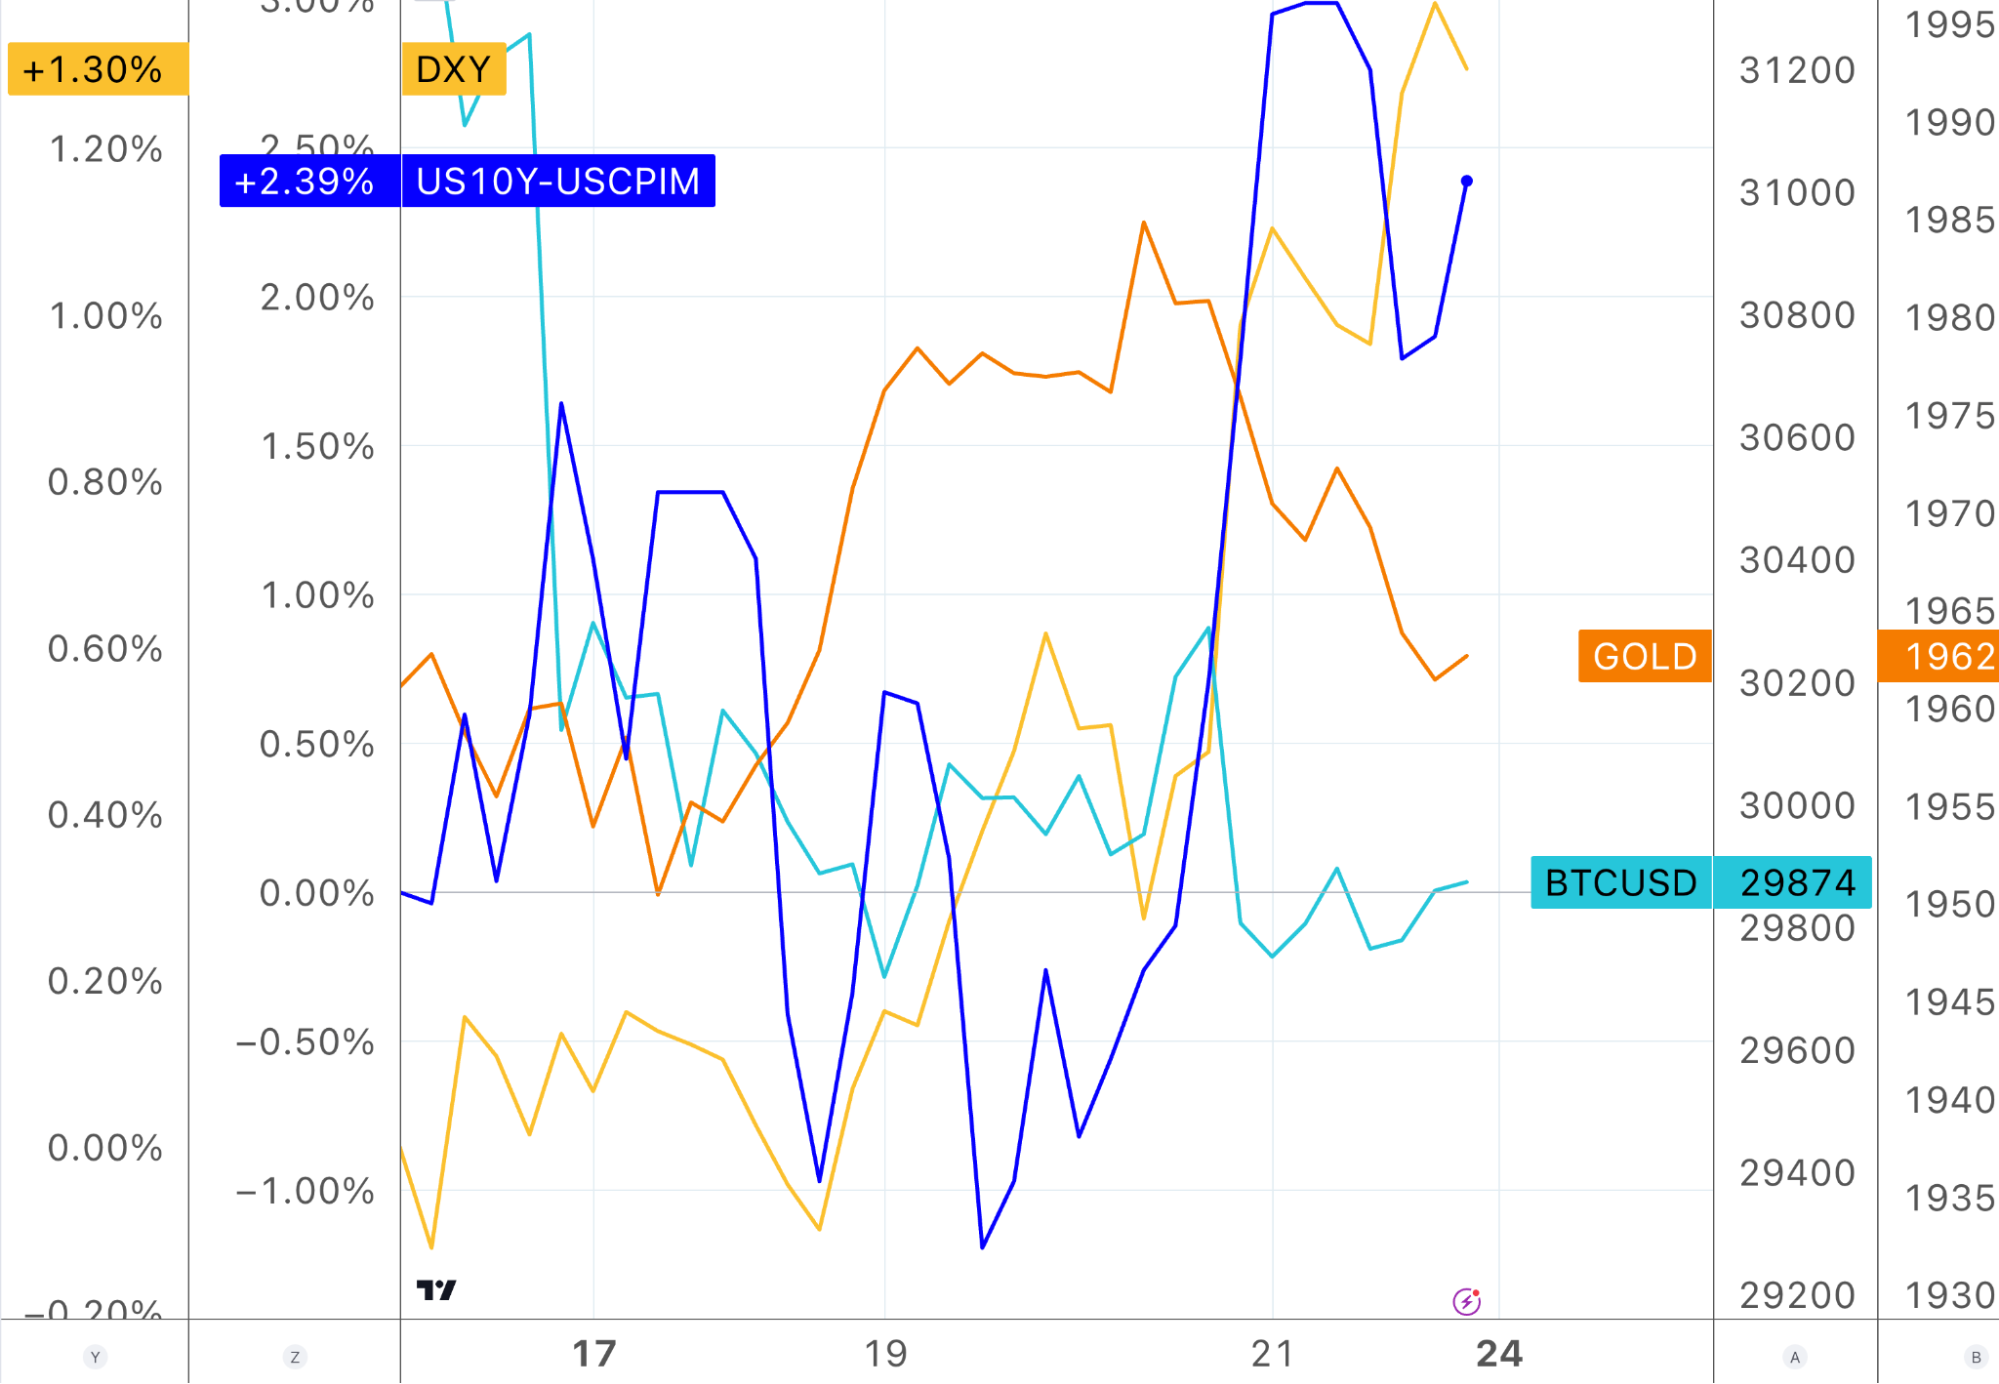
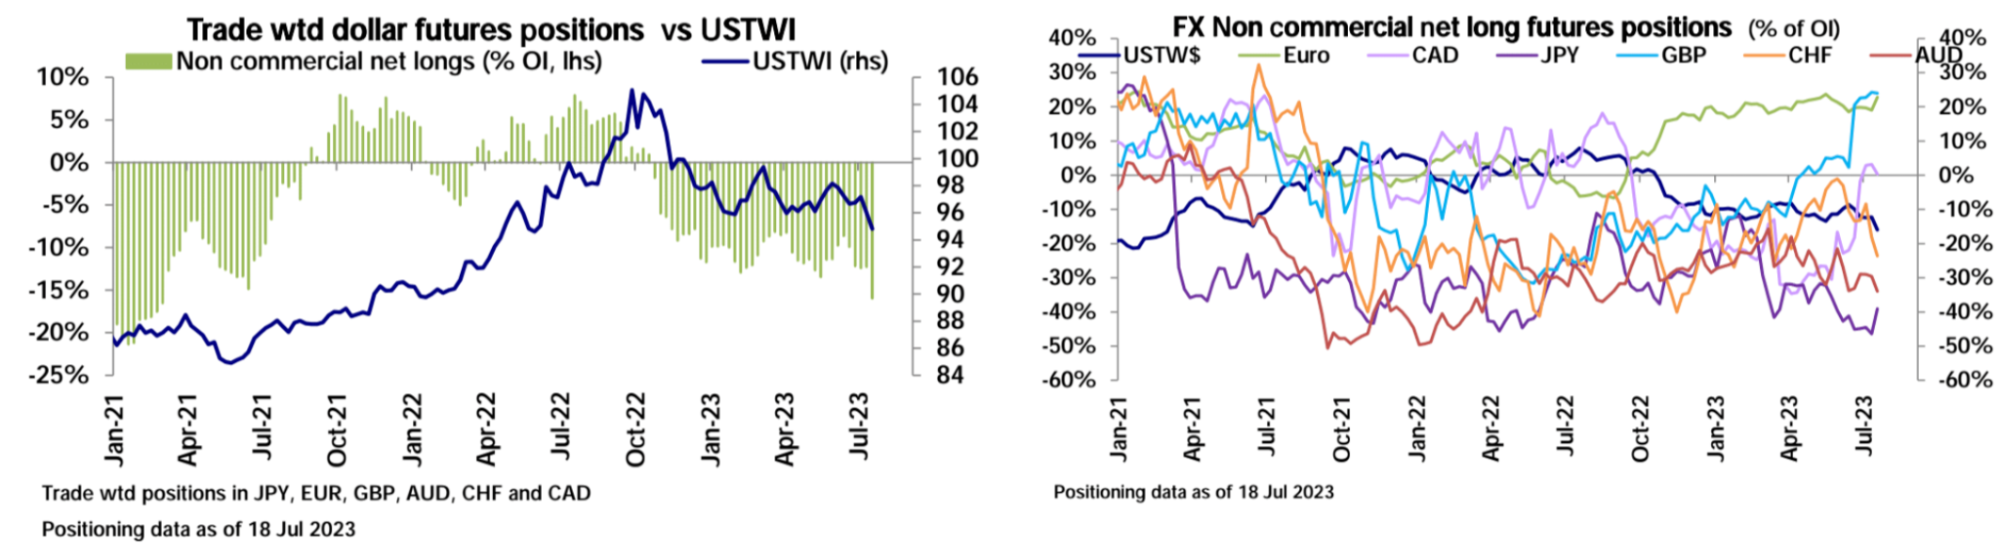
前週は米ドル指数が2.2%下落し、100の節目を割り込んだが、先週は1%以上大きく反発し、15カ月ぶりの安値から回復し、7月の下落幅のほぼ半分を回復した。週としては約3カ月ぶりの最大の上昇となった。これは主に米国在住者からの強い需要と日本のコアインフレが予想を下回ったことによるものです。一方、日銀がイールドカーブ・コントロール(YCC)政策を調整するかどうかを巡る不透明感が根強く、円の重しとなった。日銀がYCC計画を変更する可能性は低いとの報道を受け、金曜の円安でドルはさらに上昇した。
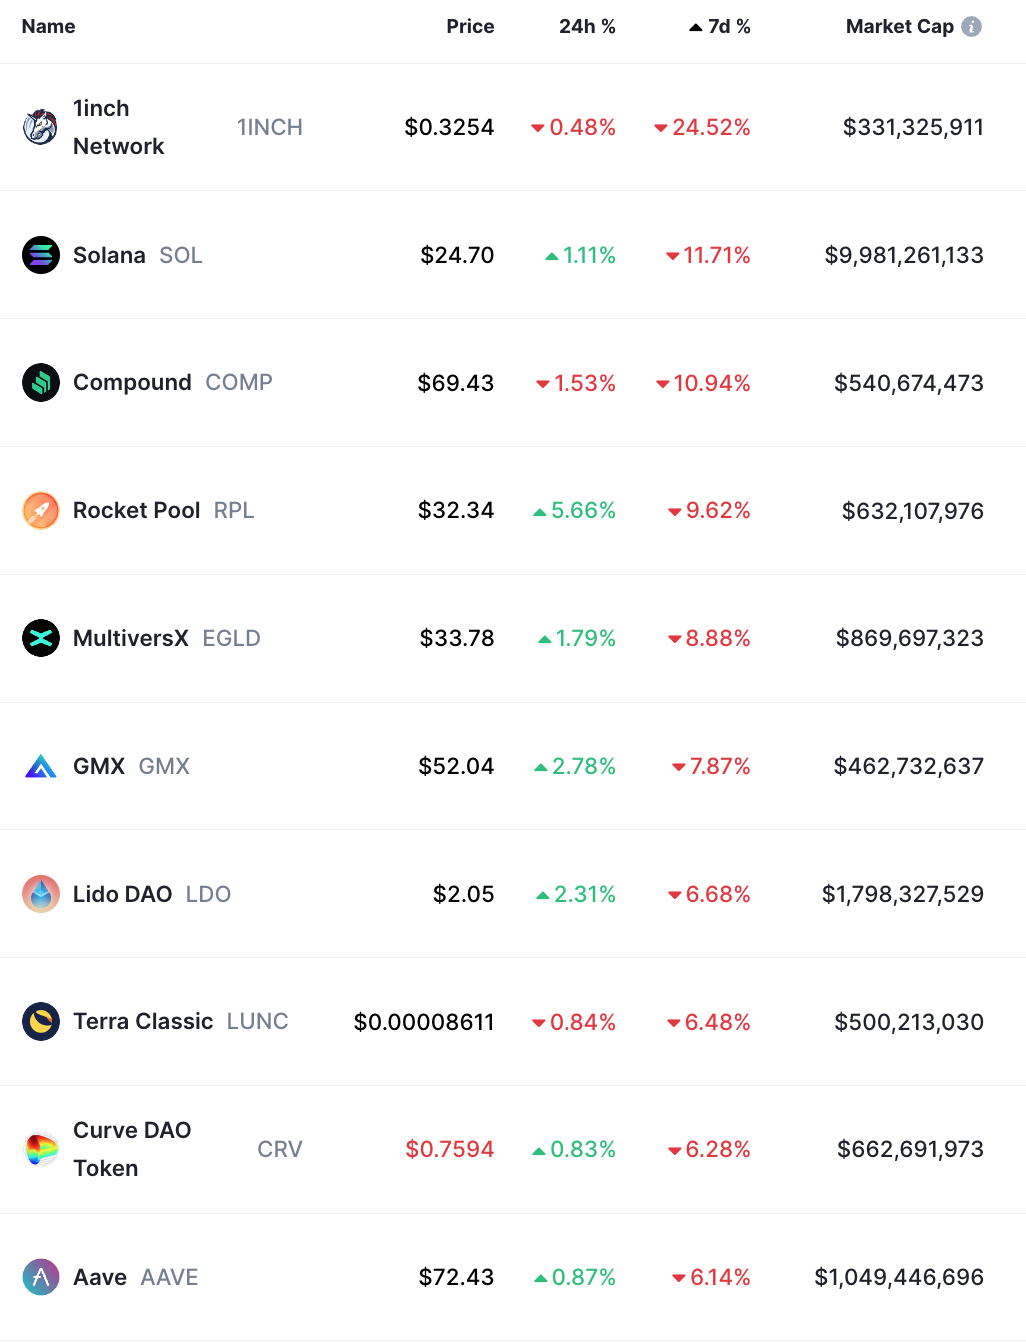
時価総額上位 100 トークンのリスト:
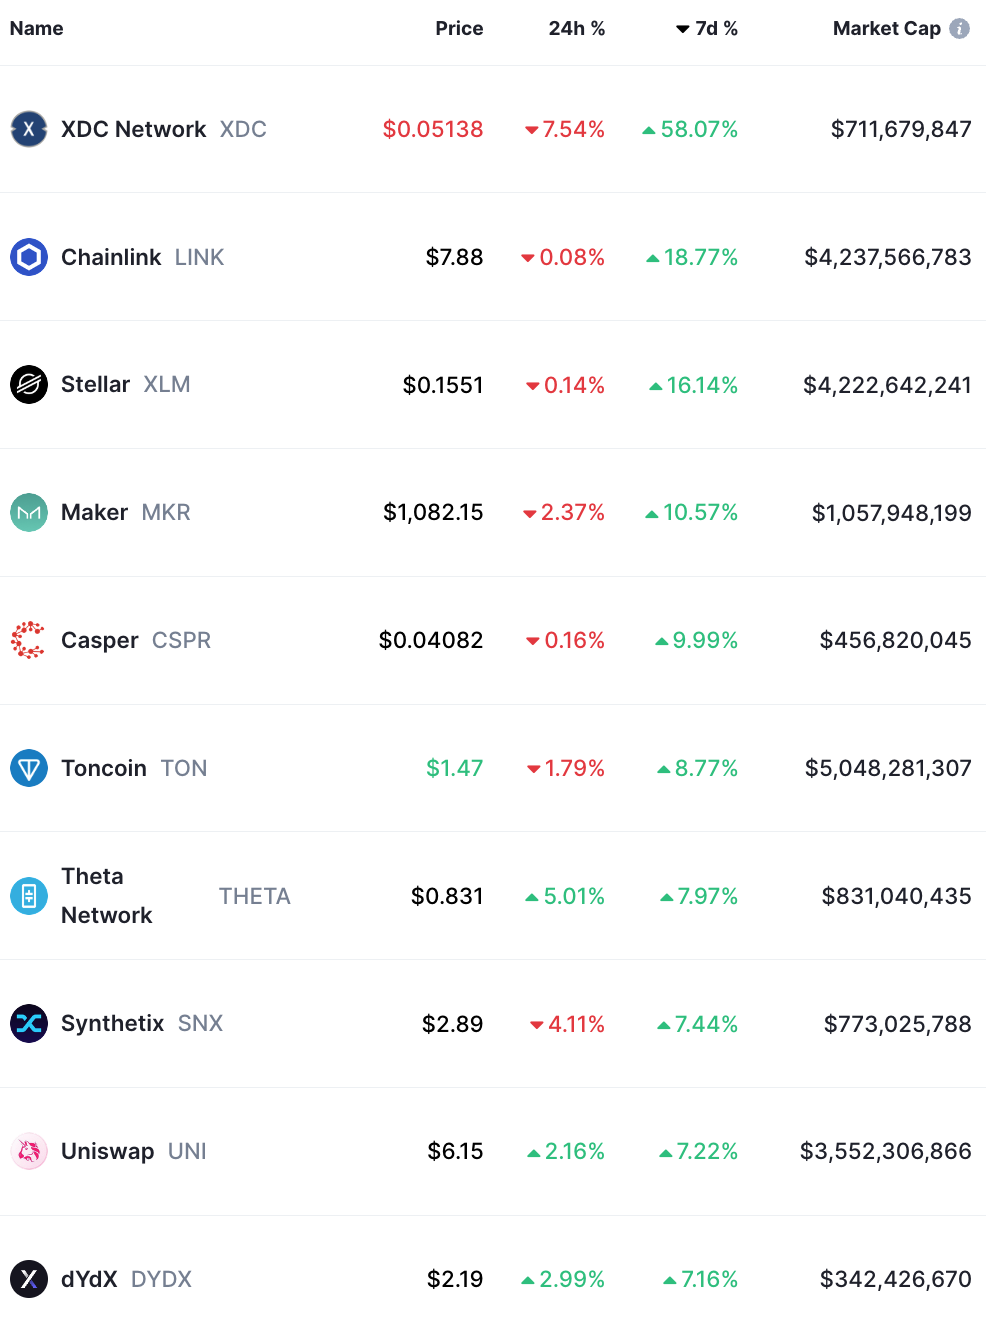
時価総額上位 100 トークンのリスト:
チェーン上のステーブルコインの総額は1,270億6,000万ドルから1,261億9,000万ドルに減少し、4週連続の流出となり、週間で0.72%減少した。
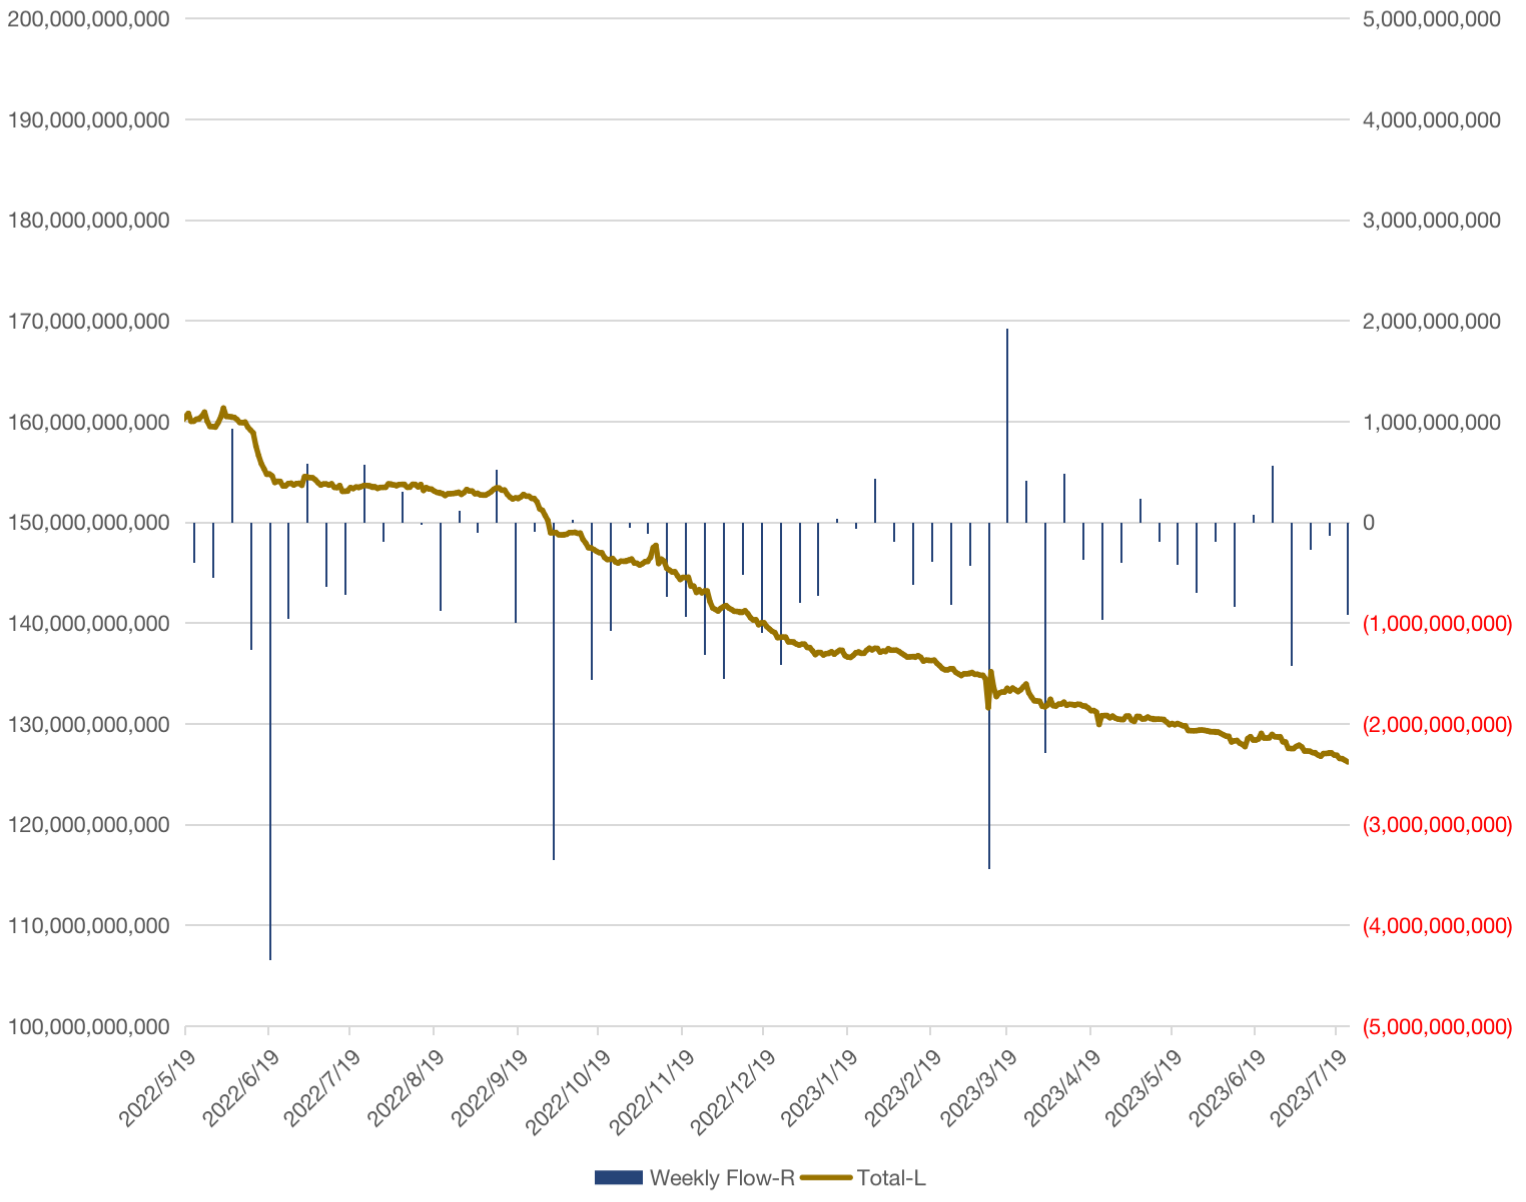
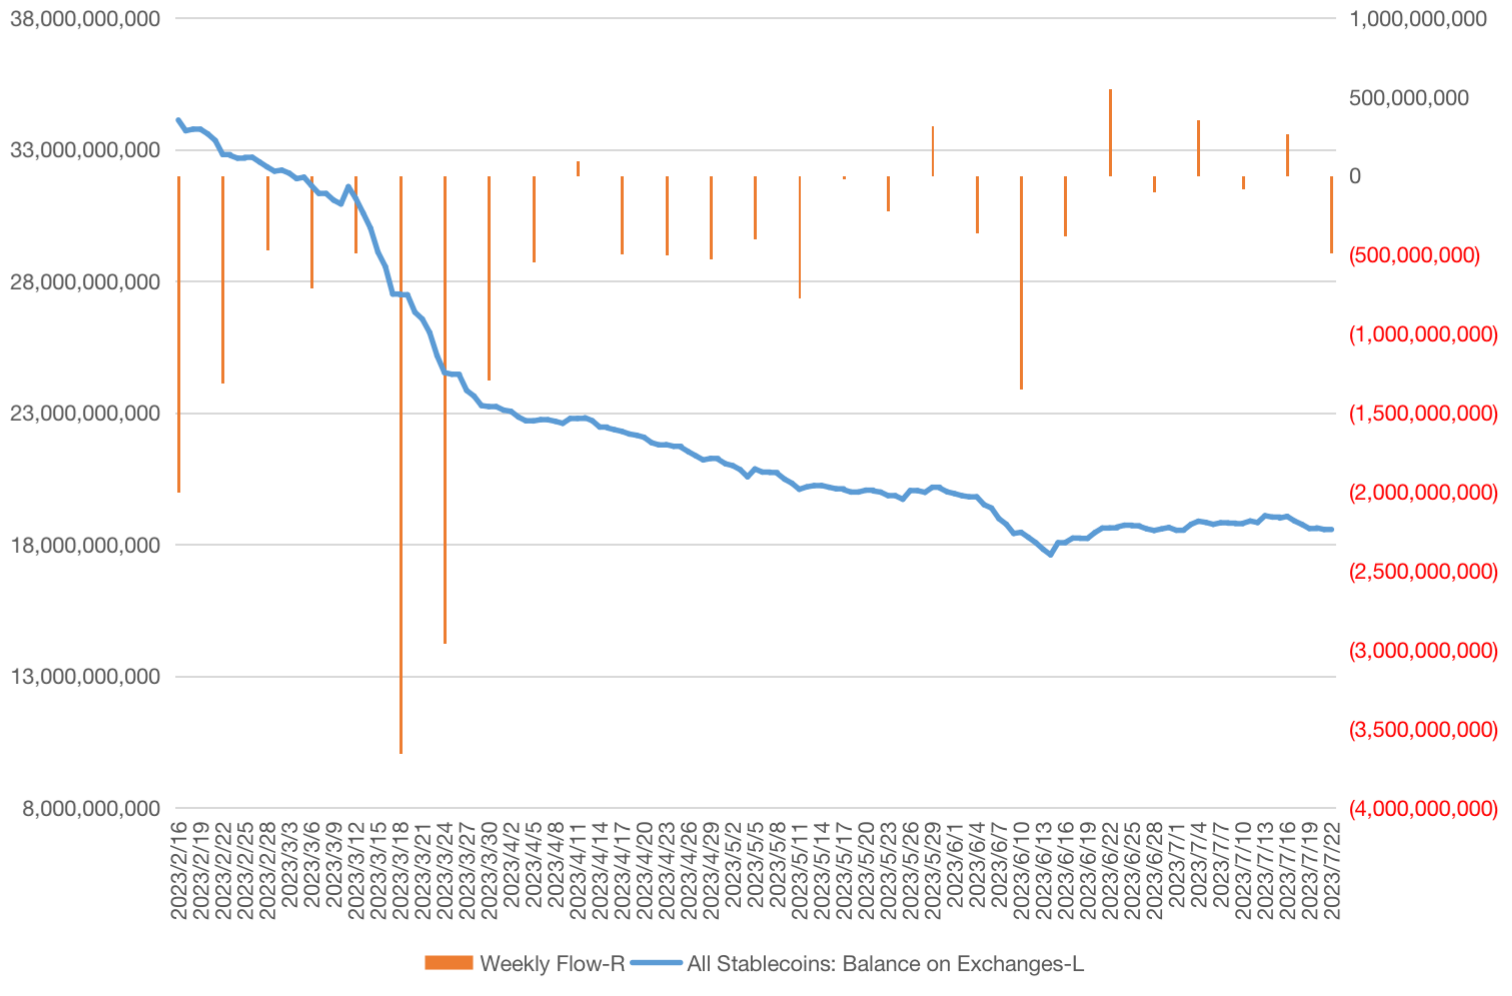
集中取引所のステーブルコイン残高は190億6000万から185億6000万に減少し、8週間で最大の減少となった。
資金の流れとポジション
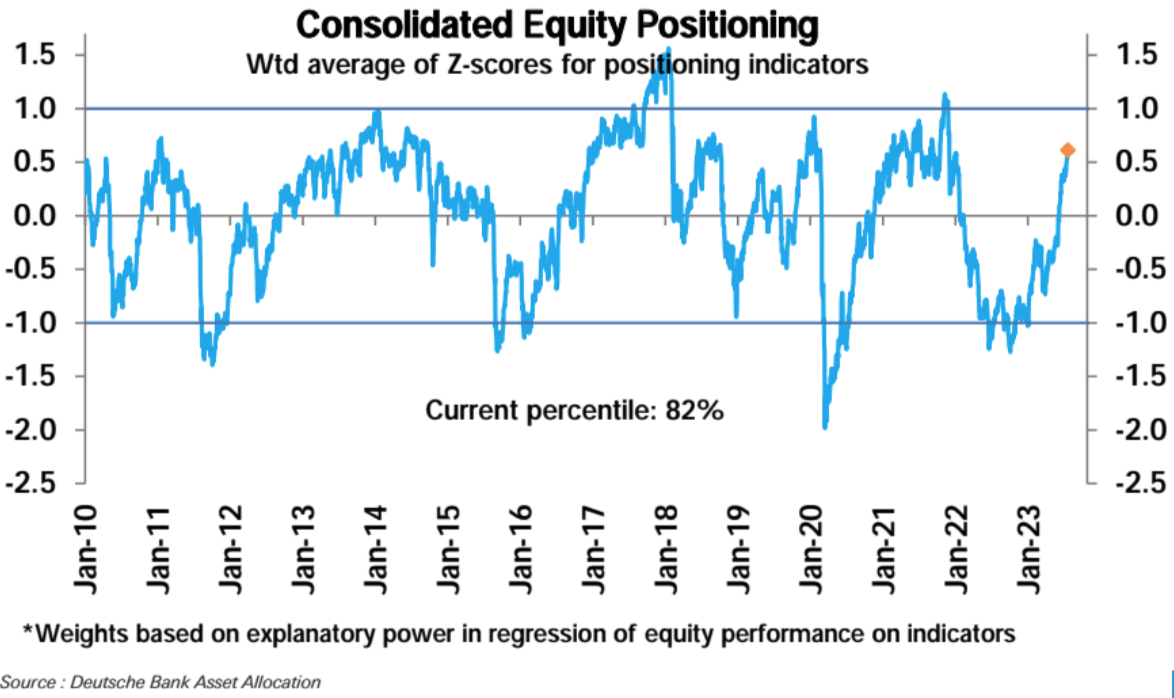
ドイツ銀行の統計精度によると、全体的な株式ポジションは先週さらに増加し、現在は高水準にあります (z スコア 0.61、82 パーセンタイル)。
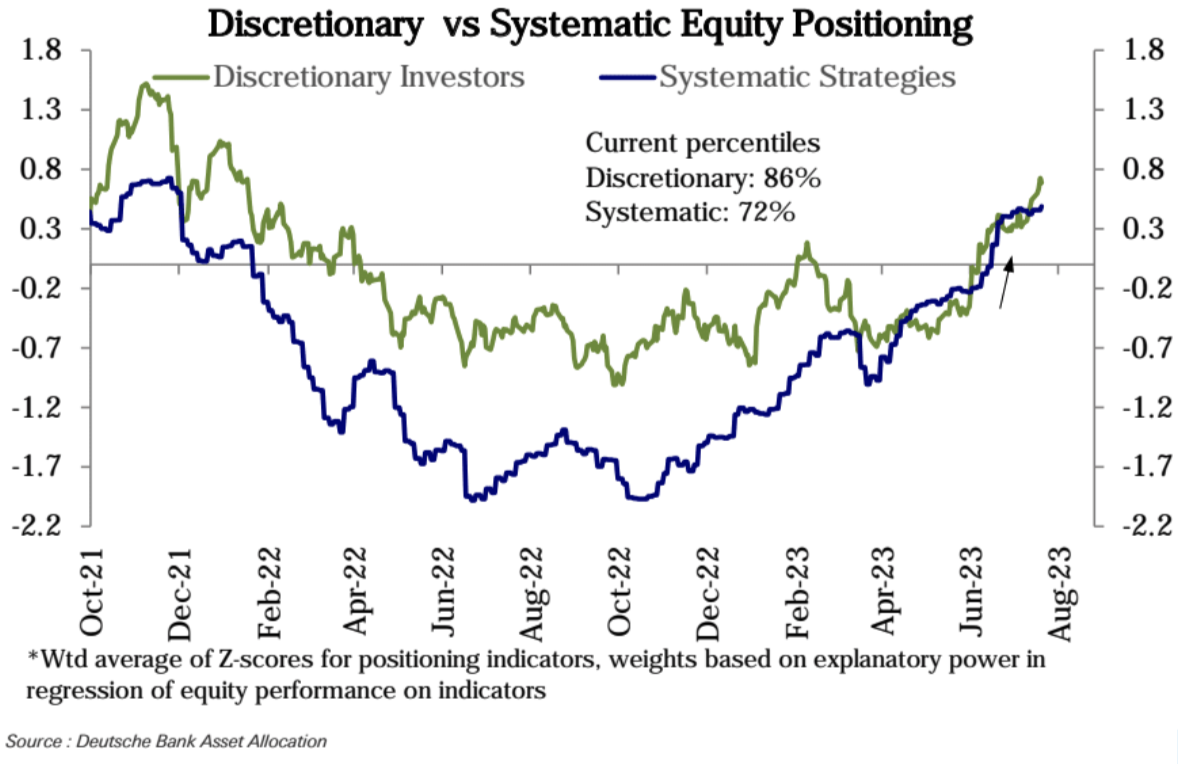
主に主観的投資家の大規模な蓄積(Z スコア 0.69、86 パーセンタイル)によるものですが、高水準ではあるものの、依然として前サイクルのピークを下回っています。ただし、システマティック戦略ファンドのポジショニングが停滞していることも観察されています (z スコア 0.49、72 パーセンタイル)。
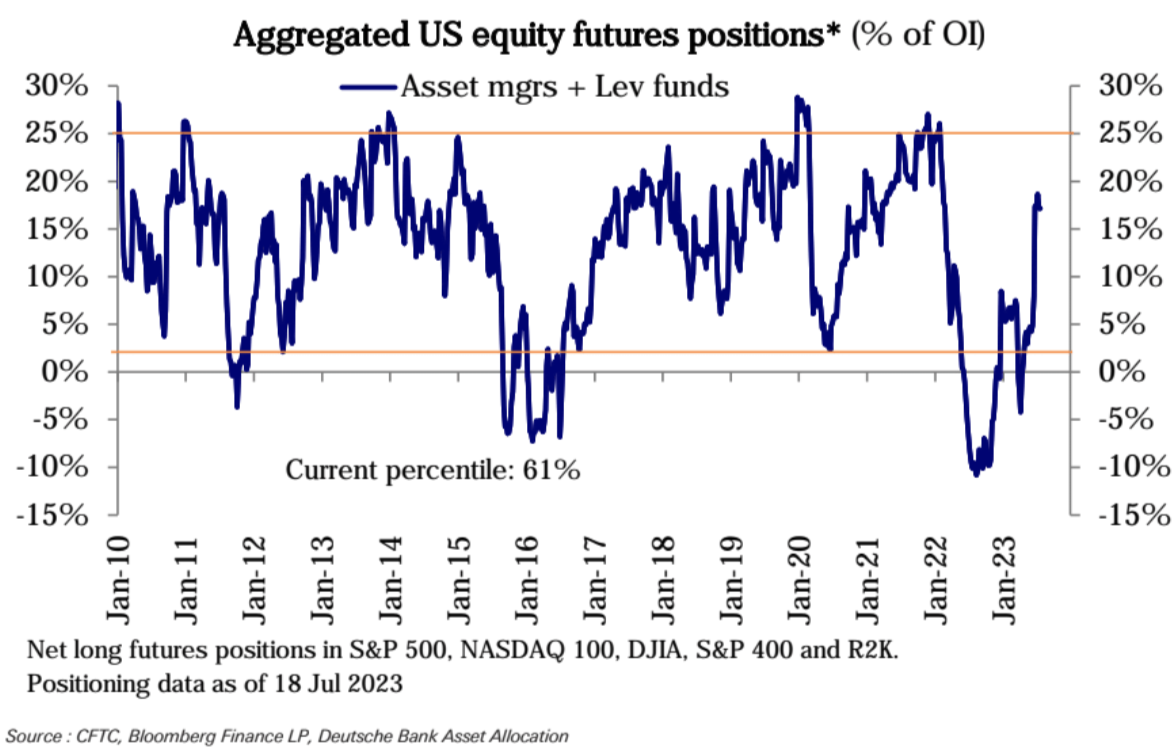
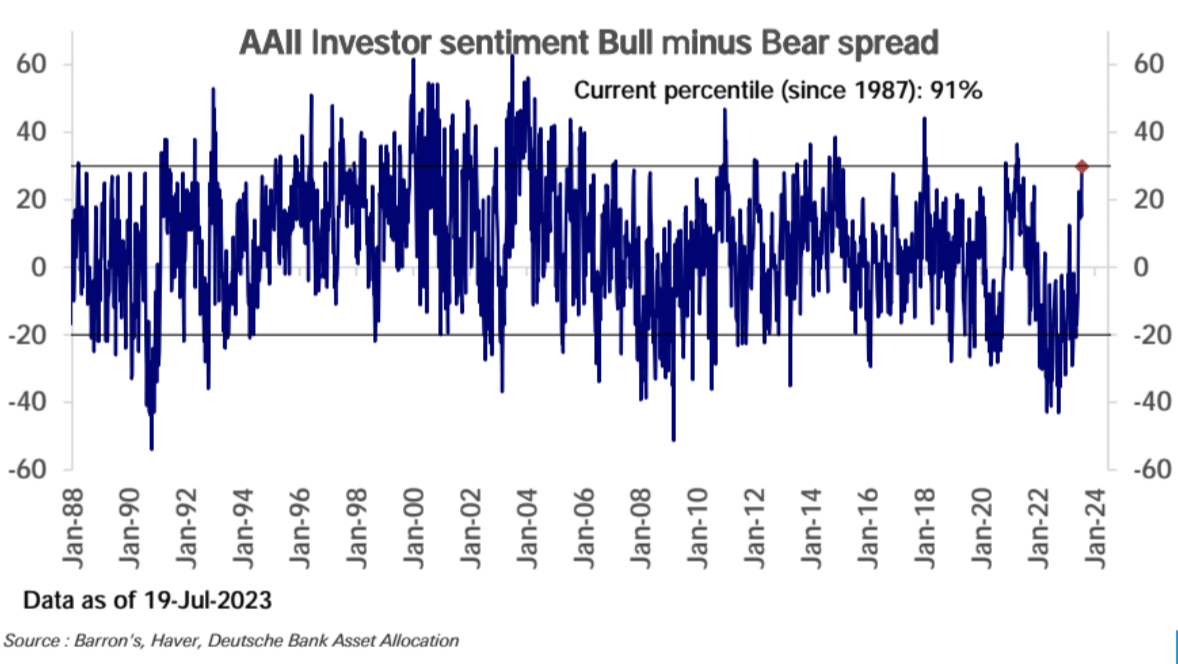
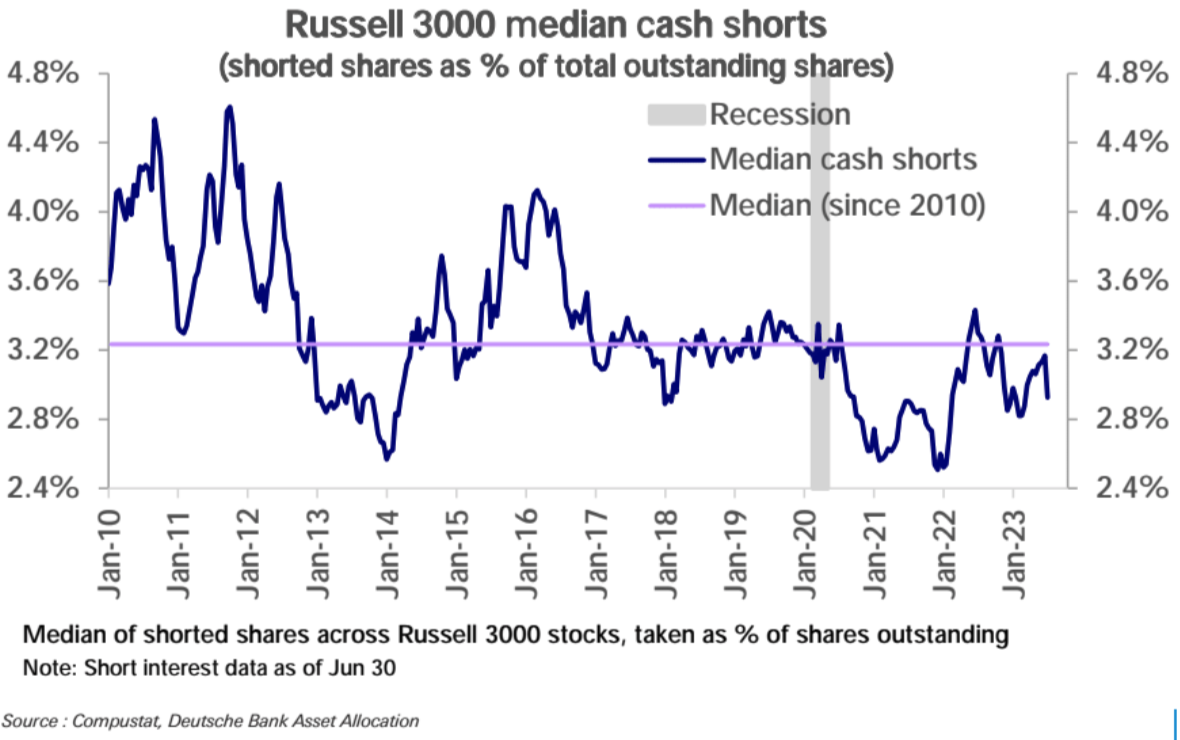
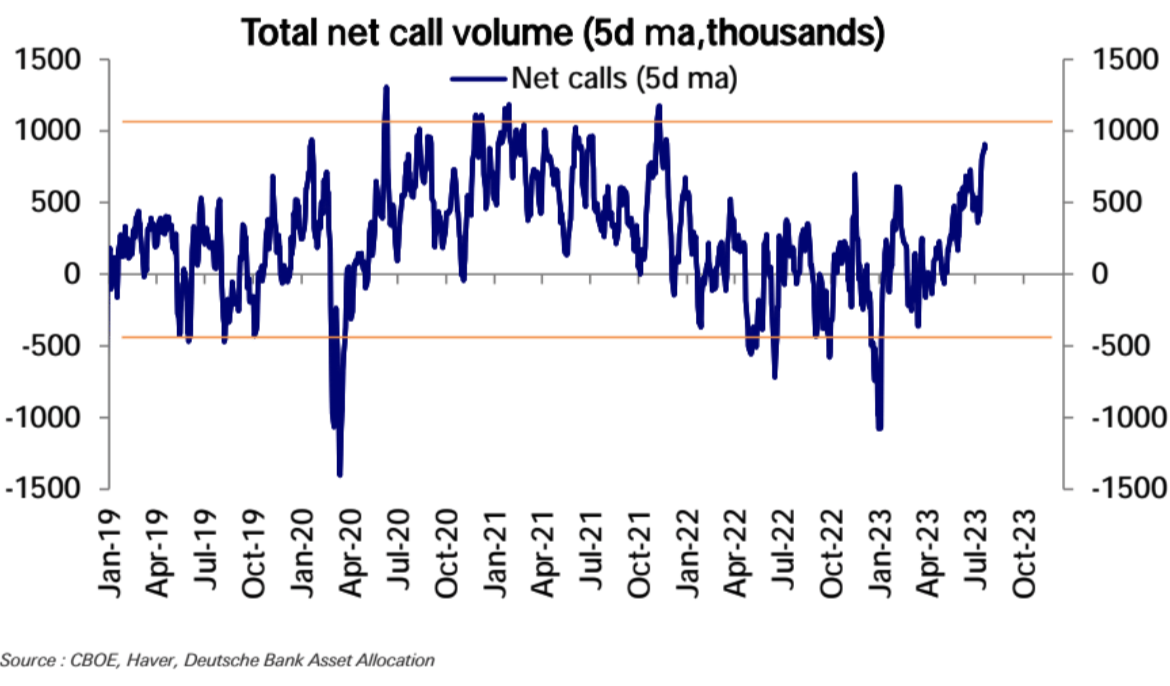
一部の指標は過去最高値に近づいています。具体的には、過去 5 か月間の上昇を牽引した体系的な戦略が現在より高いポジションにあり、先物価格は歴史的なレンジの上限近くにあり、ロングとショートのセンチメントの差は歴史の上位 10% に達しており、ショート ポジションは純コールオプションの取引高は、主に少額の取引によって2021年の水準まで増加しました。
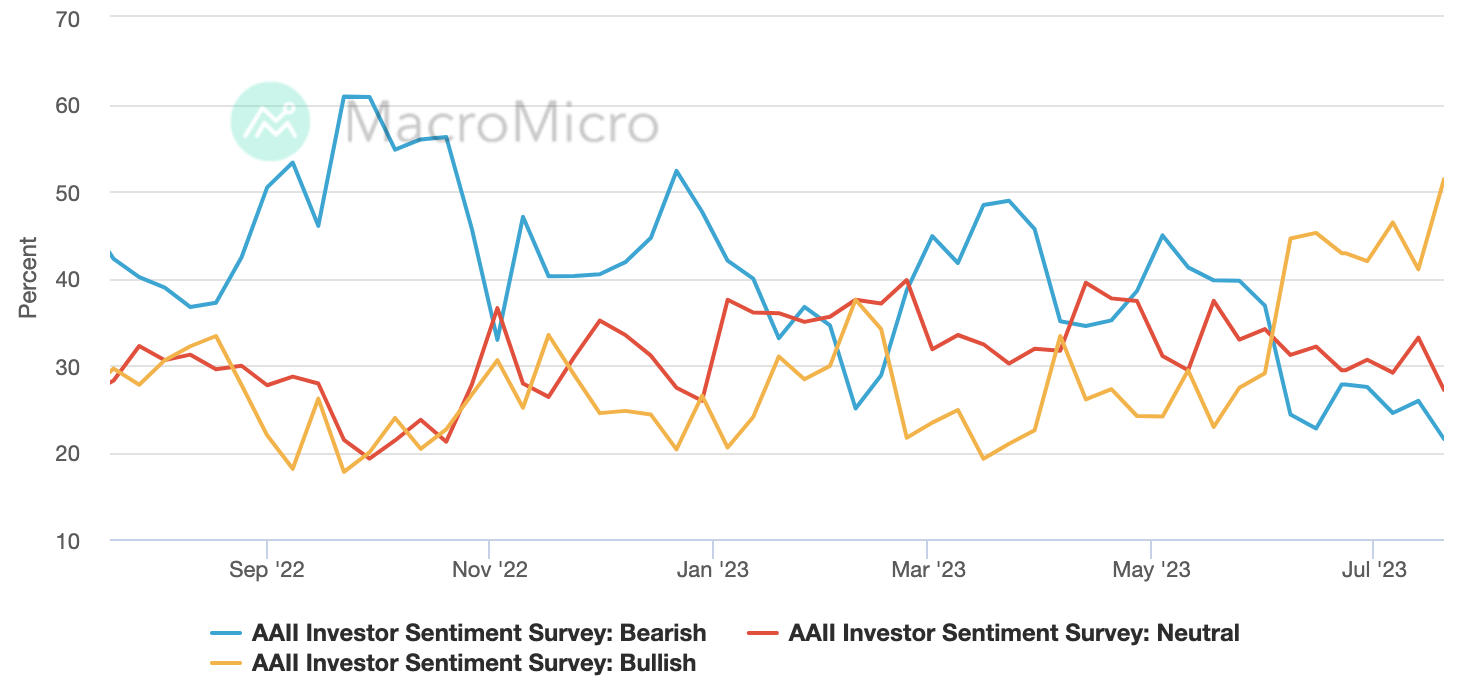
AAII のロングとショートのセンチメント ギャップは史上上位 10% のレベルに達しています。
先週、純コールオプション取引高(買いオプションから売りオプションを引いたもの)は史上最高の97パーセンタイルにまで急増し、個別のストックオプション取引高も20カ月ぶりの高水準に急増した。
投資家の主観的なポジションがファンダメンタルズに比べて過剰になっていませんか?それはどの循環指標に注目するかによって異なります。確かに、これは下落しているISMやLEIなどの一般的な指標が示唆する水準をはるかに上回っていますが、上向き始めている他のいくつかの指標(マクロデータの驚き、製造業生産や小売売上高などのハードデータ指標)と一致しています。売上高と利益の修正。ファンダメンタルズが明確に上昇する前に、主観的な投資家が体系的な戦略に導かれて上昇を追いかけ、ポジションレベルが過度に拡張された2019年と同様の状況が引き続き見られます。
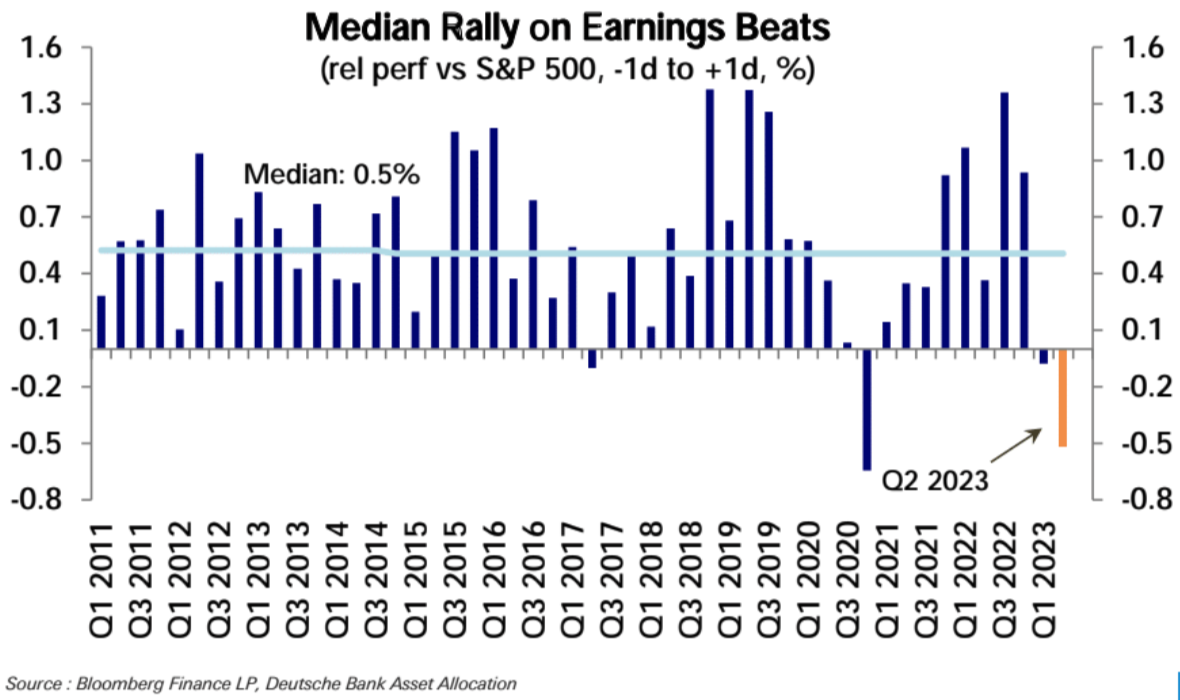
第 2 四半期の決算シーズンでは、市場は 2 四半期連続の増益を予想していますが、オーバーポジショニングにより価格の上昇は弱まる可能性があります。暫定結果では、80%の企業が予想を上回ったことが示された。しかし、この四半期が始まって以来、S&P 500 指数はわずか 0.6% 上昇しており、予想を上回った企業も平均 0.5% 下落しています。利益が予想を上回った後のこの価格下落は、典型的な過去のパターンとは対照的な異常な傾向です。
業界の配分に関しては、生活必需品(87 パーセンタイル)、通信サービス(84 パーセンタイル)、およびテクノロジー(80 パーセンタイル)が高い位置を占めており、消費者自由裁量品(67 パーセンタイル)は現在ややオーバーウエイトとなっており、最近急速に上昇し続けています。工業製品(61 パーセンタイル)はわずかにオーバーウエイトであり、エネルギーは中立に戻りました。金融(40 パーセンタイル)と不動産(40 パーセンタイル)は依然として若干アンダーウエイトですが、急速に中立に近づいています。公共事業(30 パーセンタイル)はアンダーウエイトであり、ヘルスケア(26 パーセンタイル)と同様にトレンドから外れていません。素材セクター (26 パーセンタイル) は依然としてアンダーウエートです。
株式ファンドは3週連続の資金流入の後、先週は流出(-21億ドル)を記録した。流出は主に米国(-23億ドル)からであった一方、欧州(-16億ドル)は19週連続で償還に苦しんだ。新興国市場 (17 億ドル) と日本 (6 億ドル) には次のような資金が流入しました。
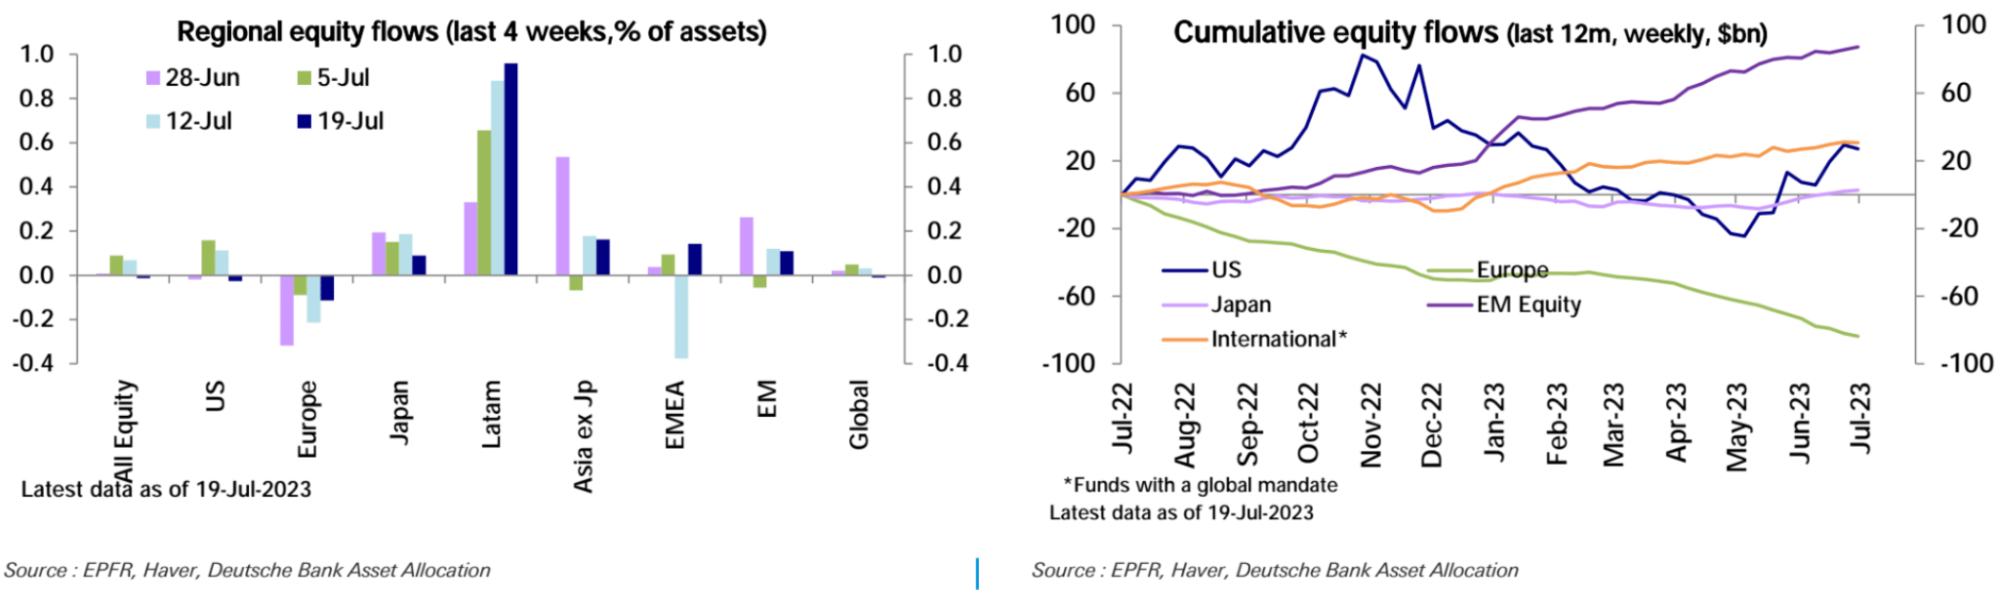
産業別では、テクノロジー(18億米ドル)、金融(11億米ドル)、消費財(9億米ドル)に多額の流入があった。通信、エネルギー、工業部門にはそれぞれ5億ドルの流入があり、素材セクターには3億ドルが流入した。他の業界ではほとんど変化がありません。
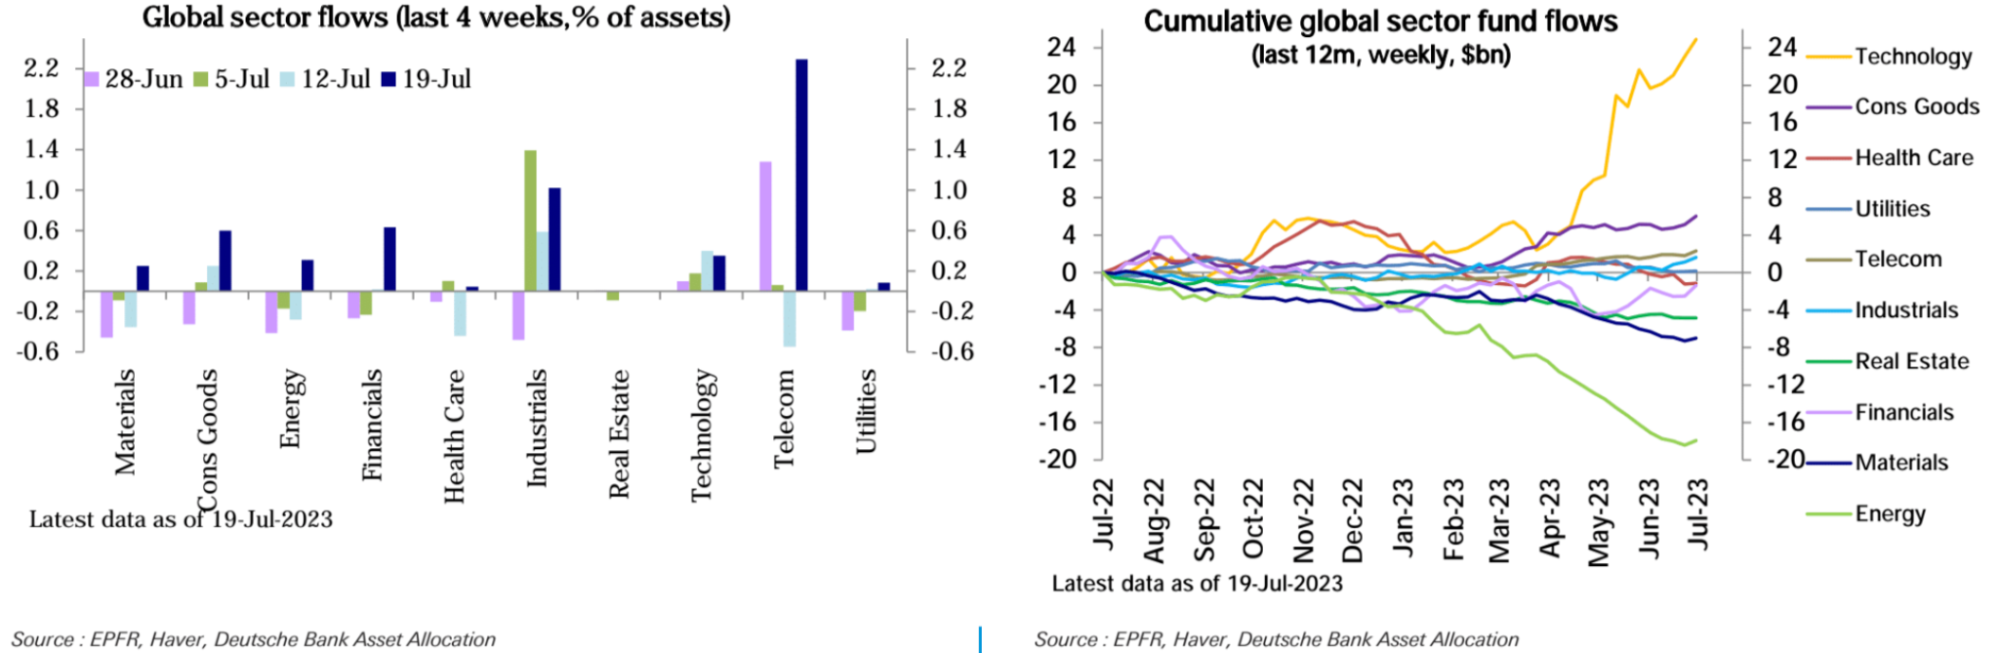
債券ファンドへの流入(14億ドル)は今週急激に減速したが、マネー・マーケット・ファンドへは今週緩やかな流入(75億ドル)があった。
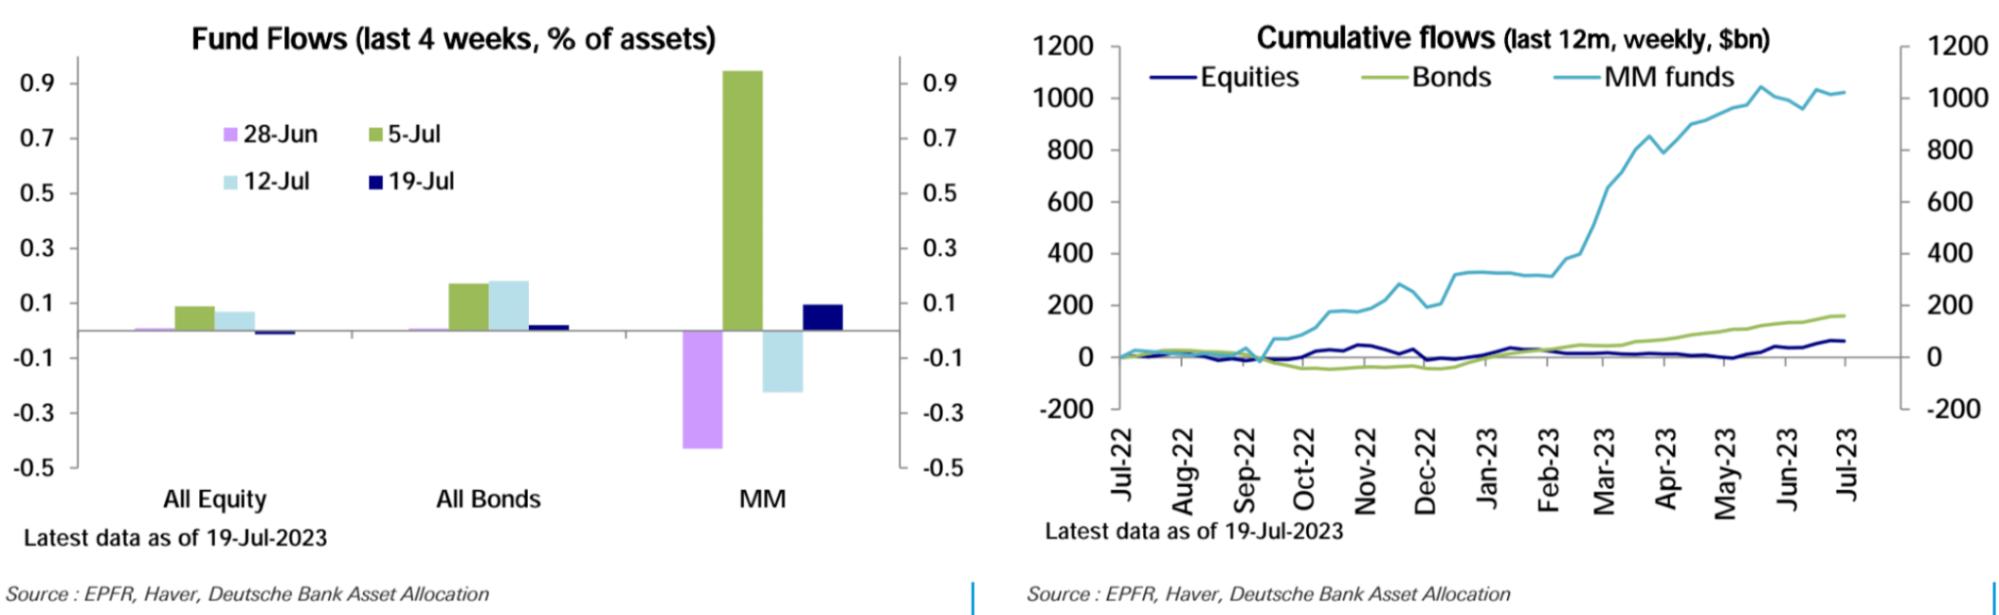
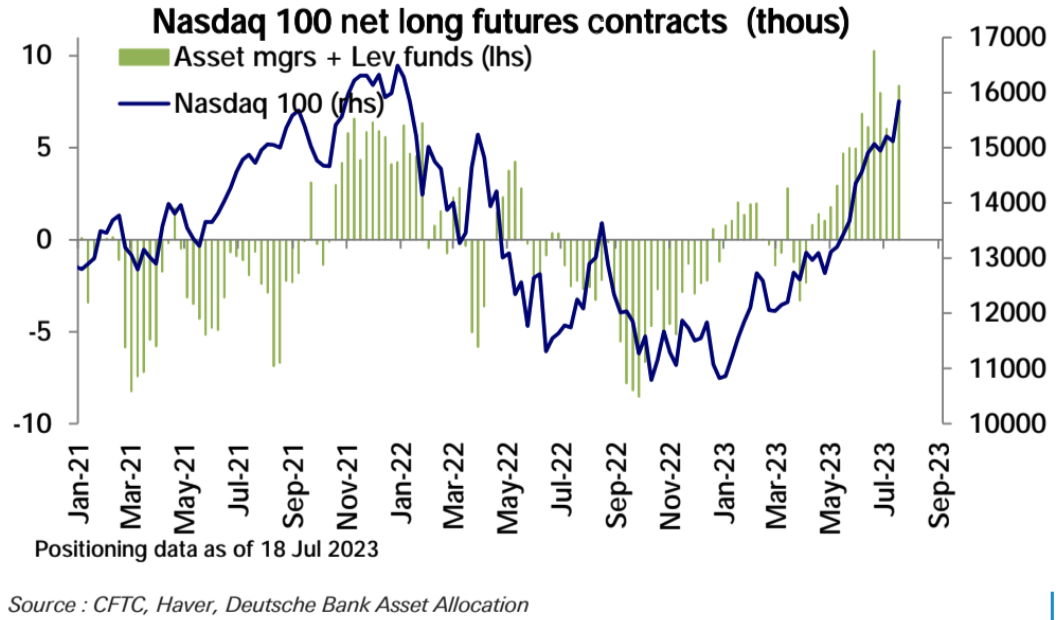
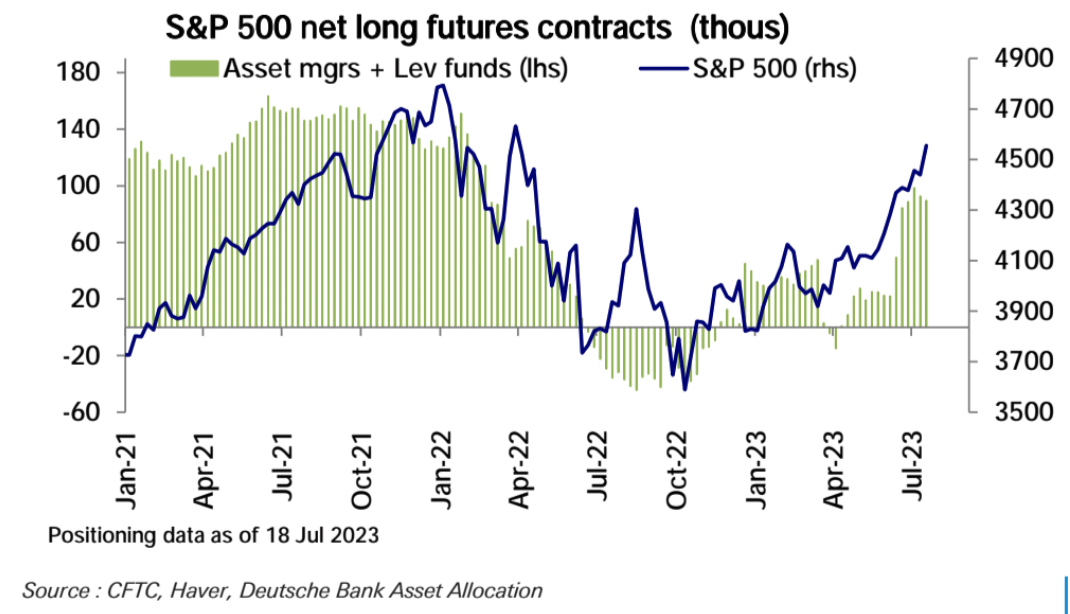
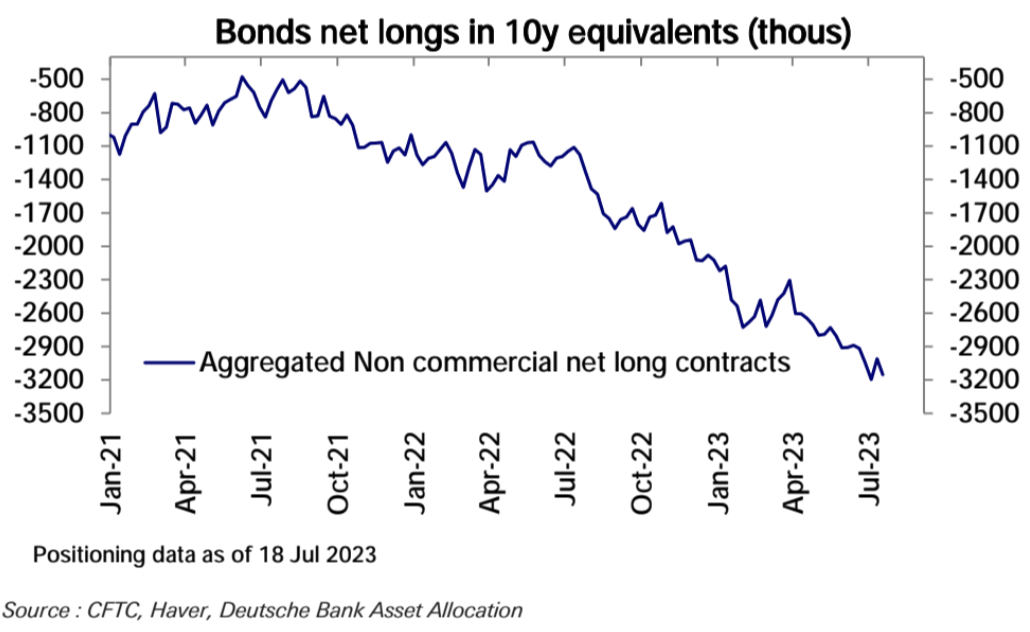
先物市場では、米国株価指数先物の全体的なポジションは横ばいを維持し、S&P 500 のネットロングの減少が、ナスダック 100 のネットロングとラッセル 2000 のネットロングの増加によって相殺され、先週 2022 年 1 月のネットロングを更新しました。ロングポジション。これ以降の最高値:
市場センチメント
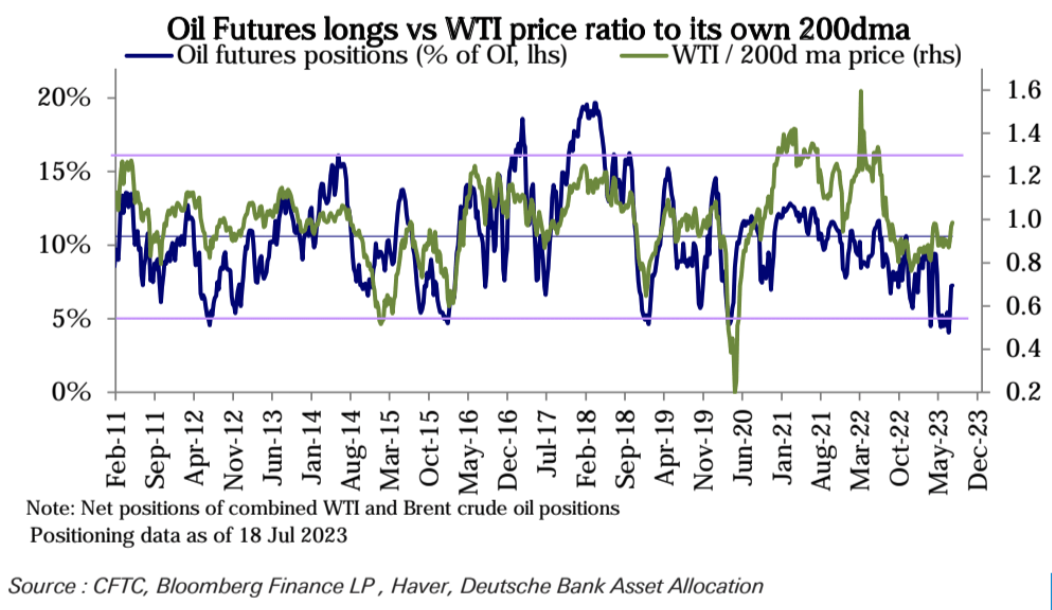
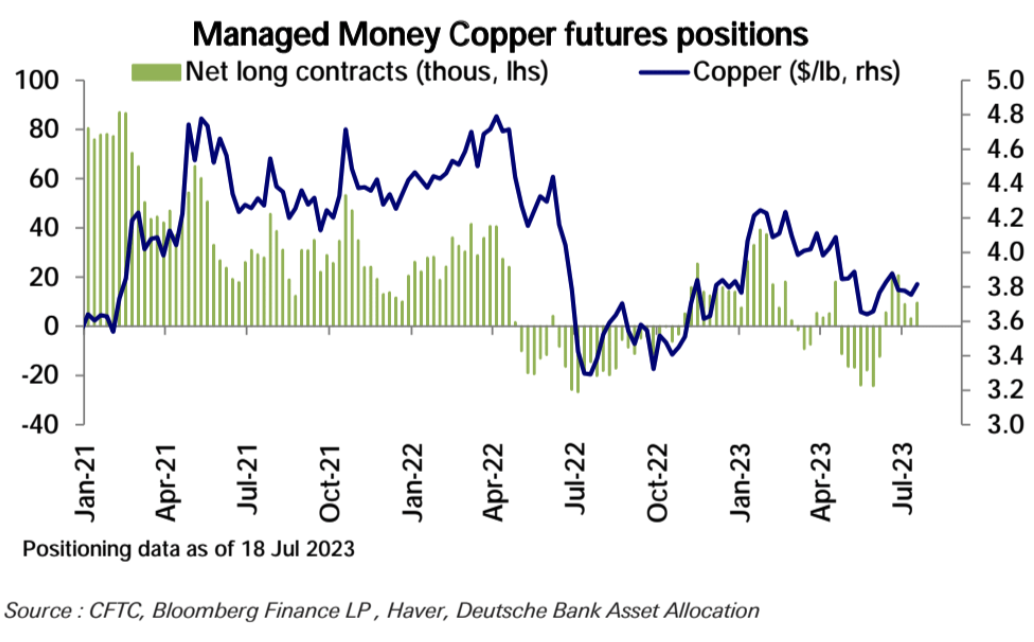
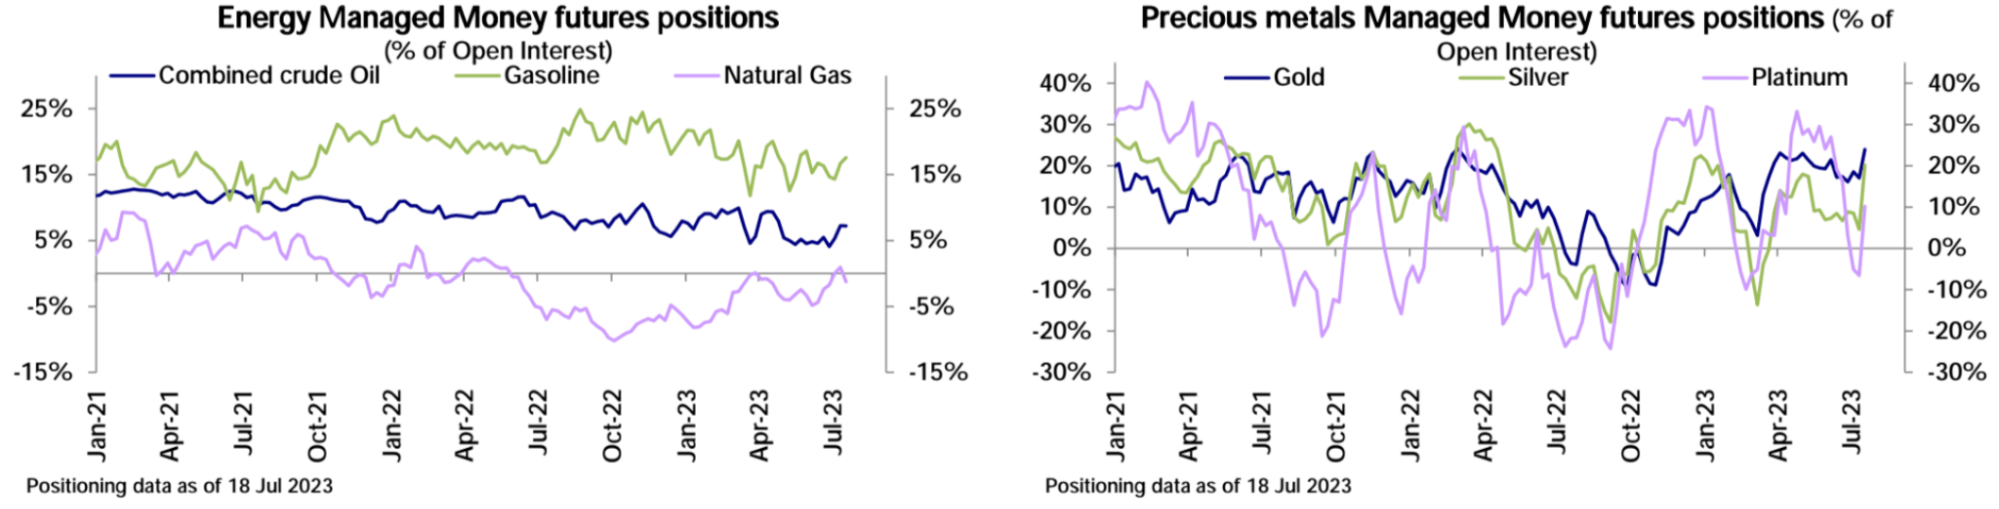
市場センチメント
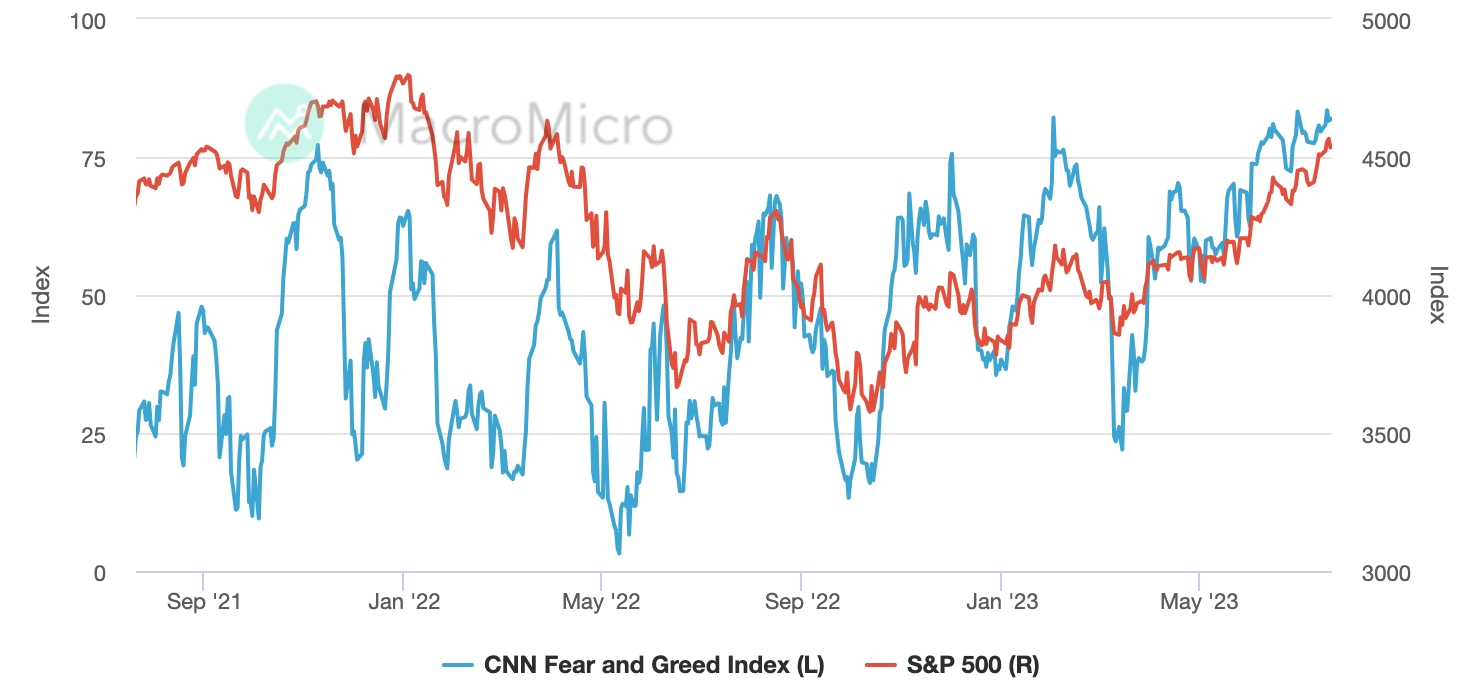
AAII の投資家調査によると、強気比率は 51.36% と 2021 年 11 月以来の最高値を記録し、一方、空売り比率は 21.49 と 2021 年 6 月以来の最低値を記録しました。
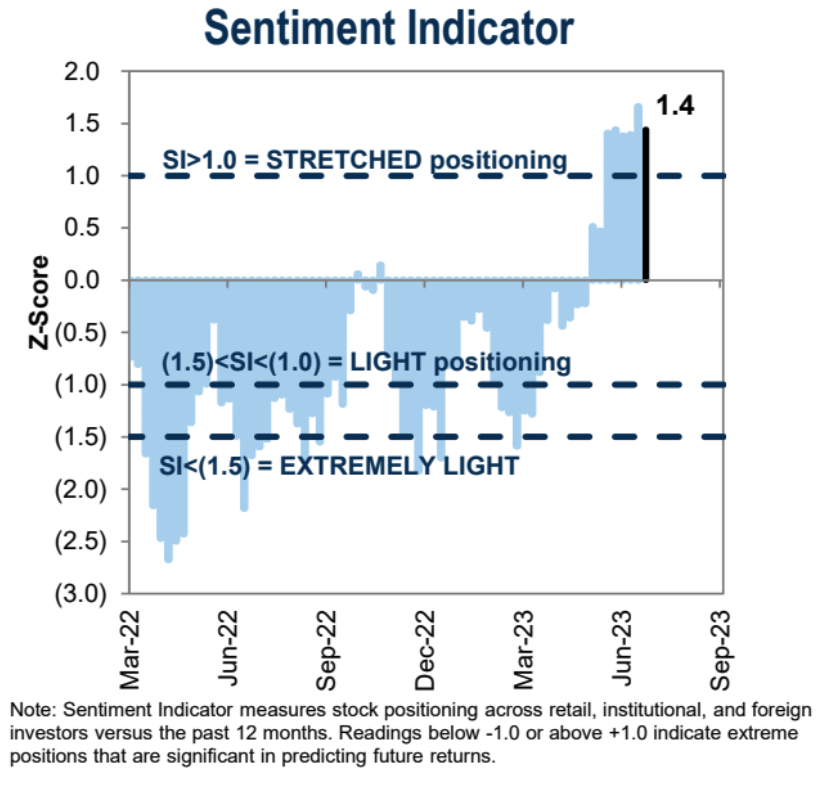
ゴールドマン・サックスの機関投資家心理指標は、2 か月連続で極端な水準を維持しました。
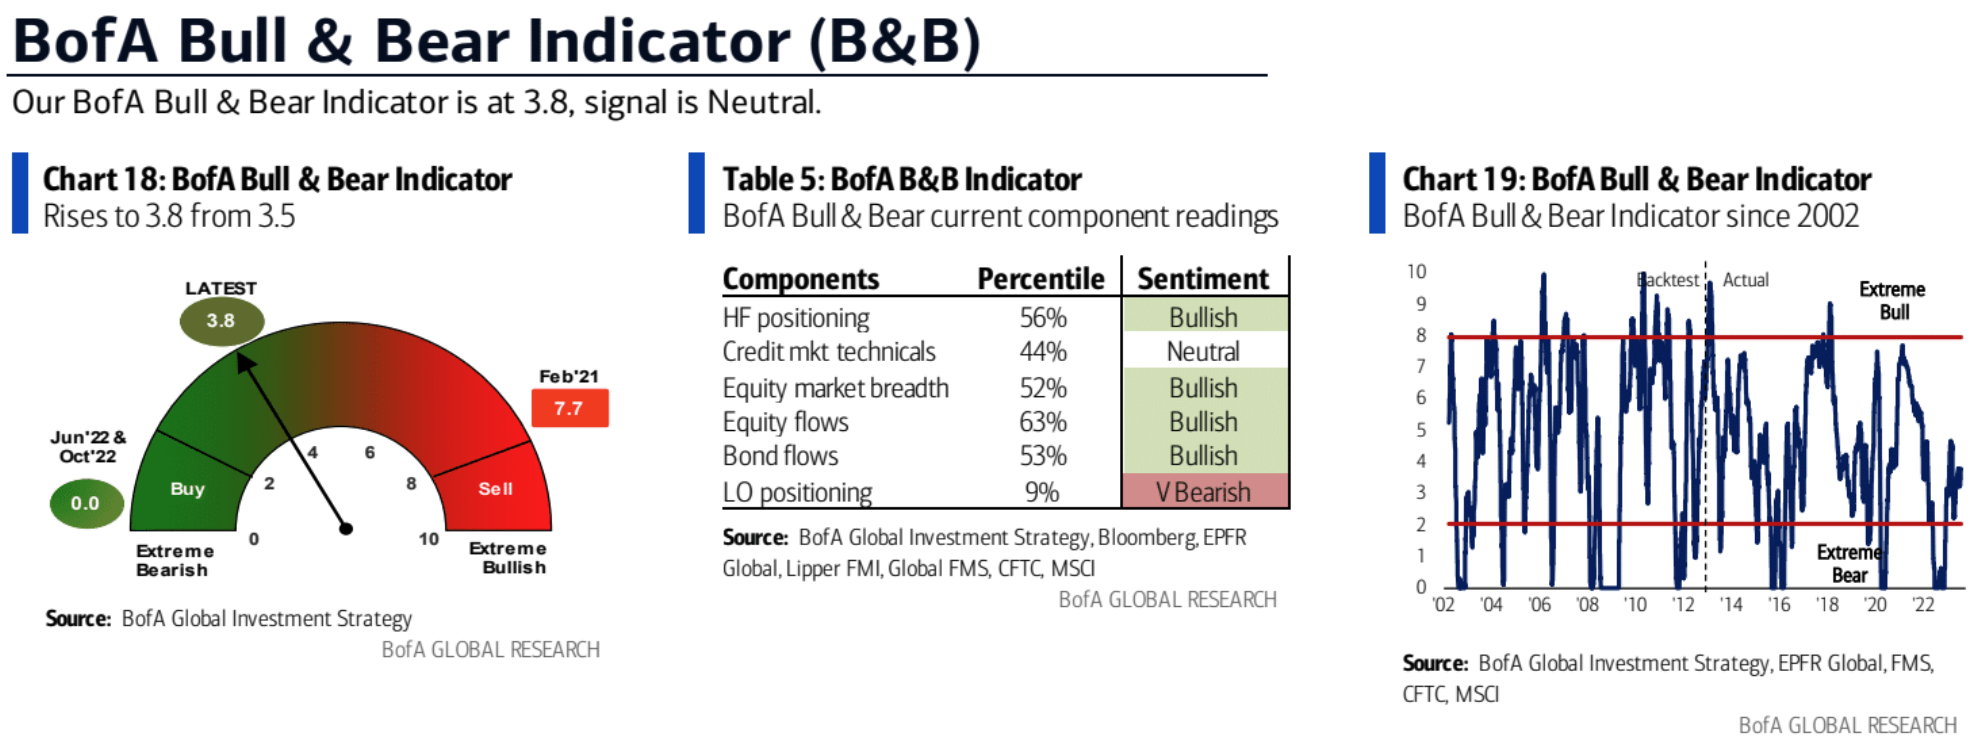
BofA のブルベア指標は先週 3.5 から 3.8 に上昇しましたが、依然として中立の範囲にあります。
今週の焦点
主要3中央銀行は政策会合を開催するが、市場ではFRBと欧州中央銀行のタカ派姿勢が続くと予想されており、予想を下回るインフレ統計を考慮すると、日銀が現時点で政策を調整する可能性は低い。ミーティング。米連邦準備制度理事会は水曜日、欧州中央銀行は木曜日、日本銀行は金曜日に会合を開く。 CMEグループのFEDウォッチツールによると、FRBが年内残り3回の金利会合で利上げしない確率は60%を超え、来年3月に利下げする可能性は40%に達する。最近発表された米国の小売売上高や失業保険申請件数はいずれも米国の雇用市場を示しており、インフレの回復力は無視できない。 7月の会合。
今週の米国株式市場は、他の主要テクノロジー株メタ、マイクロソフト、グーグルの3社の決算報告が試されることになる。ネットフリックスの業績は、デジタル広告に大きく依存するメタ社の見通しを曇らせた。市場は現在、Google が 4 四半期連続の減益の後、今期は 9% の利益成長を達成すると予想しています。Microsoft の調整後営業利益率は、前年同期の 40% から 42% に上昇すると予想されています。市場は、四半期が縮小した後、Meta が成長すると予想しています。第 2 四半期には成長に戻り、EPS は 19% 増加しました。
6月の米国PCE価格指数は金曜日に発表される。市場では、6月の米国PCE価格指数は5月の前年比3.8%から3.1%に低下し、コアPCE価格指数は5月の4.6%から4.2%に低下すると予想されている。
最初のレベルのタイトル
副題
ゴールドマン・サックス:2024年第1四半期までに金利が引き下げられるとは思わない、市場価格設定が強すぎる
副題
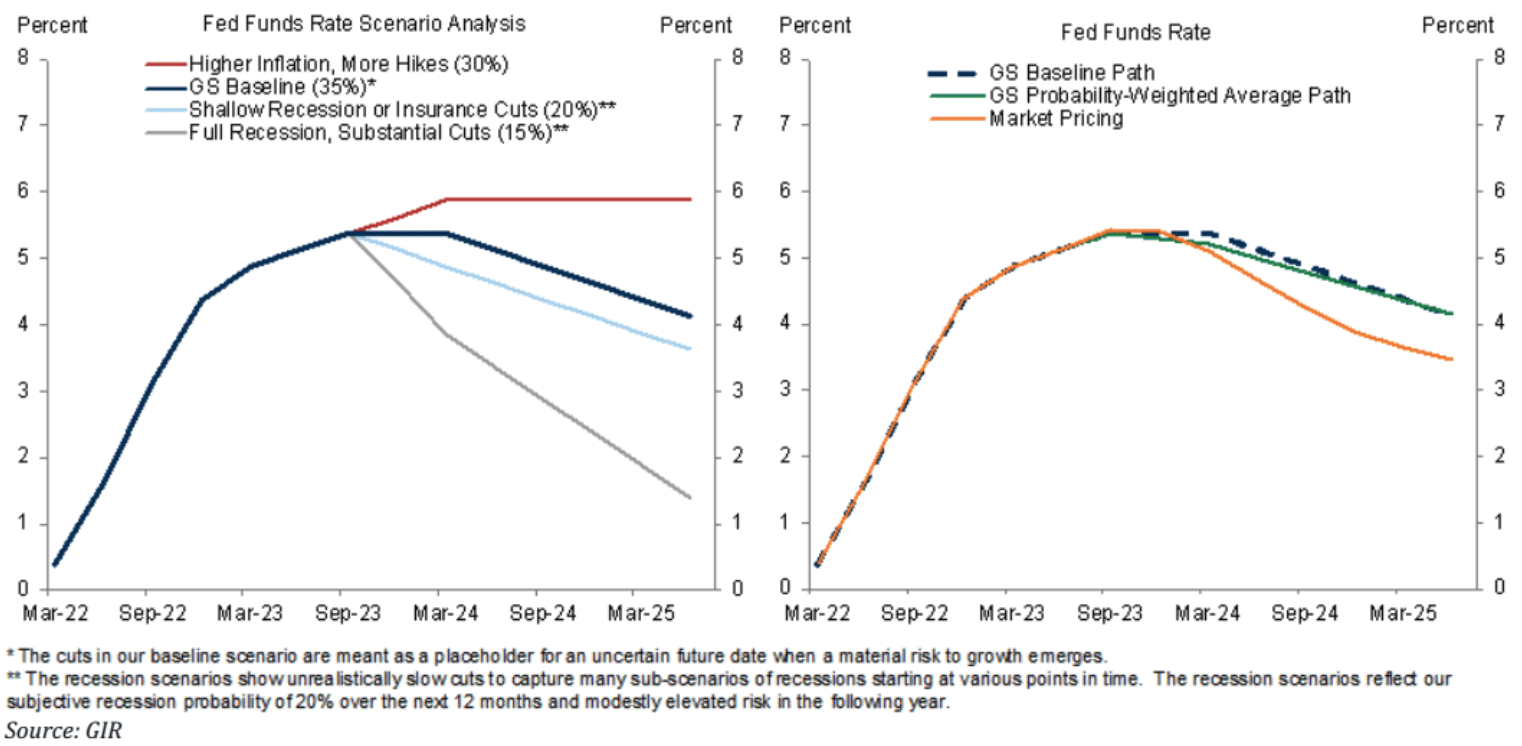
ビル・グロス氏「米国債利回りは当面低下する可能性は低い」
米国債利回りは今年ピークに達したかもしれないが、債券強気市場の可能性は低いと伝説的な投資家ビル・グロス氏は最新の投資見通しで述べた。グロース氏は、米10年債利回りは長期間にわたって3.5%を超える水準が続き、今後2年間はさらに4%を超える可能性があると予想している。主に、連邦準備制度がバランスシートを縮小し、米国政府の財政赤字が急増し、債券市場への供給圧力がさらに高まっていることを考慮しています。





