マクロ・マーケット・ウィークリー (7.17): 米国株式市場第 2 四半期レポート、事実を試すか、売るか、買うか?


物価圧力はさらに後退し、6月の米国の消費者物価は過去2年以上で最小の年間上昇率を記録し、生産者物価指数はほぼ3年ぶりの低い伸び率を記録したが、それでもFRBの利上げ継続を妨げるには十分ではなかった。しかし、米国の消費者信頼感指数が2年以上ぶりの高水準に上昇するなど、ほとんどの経済指標が引き続き回復力を示しているため、7月の最後の利上げに対する確信がさらに高まるとの予想が高まっている。
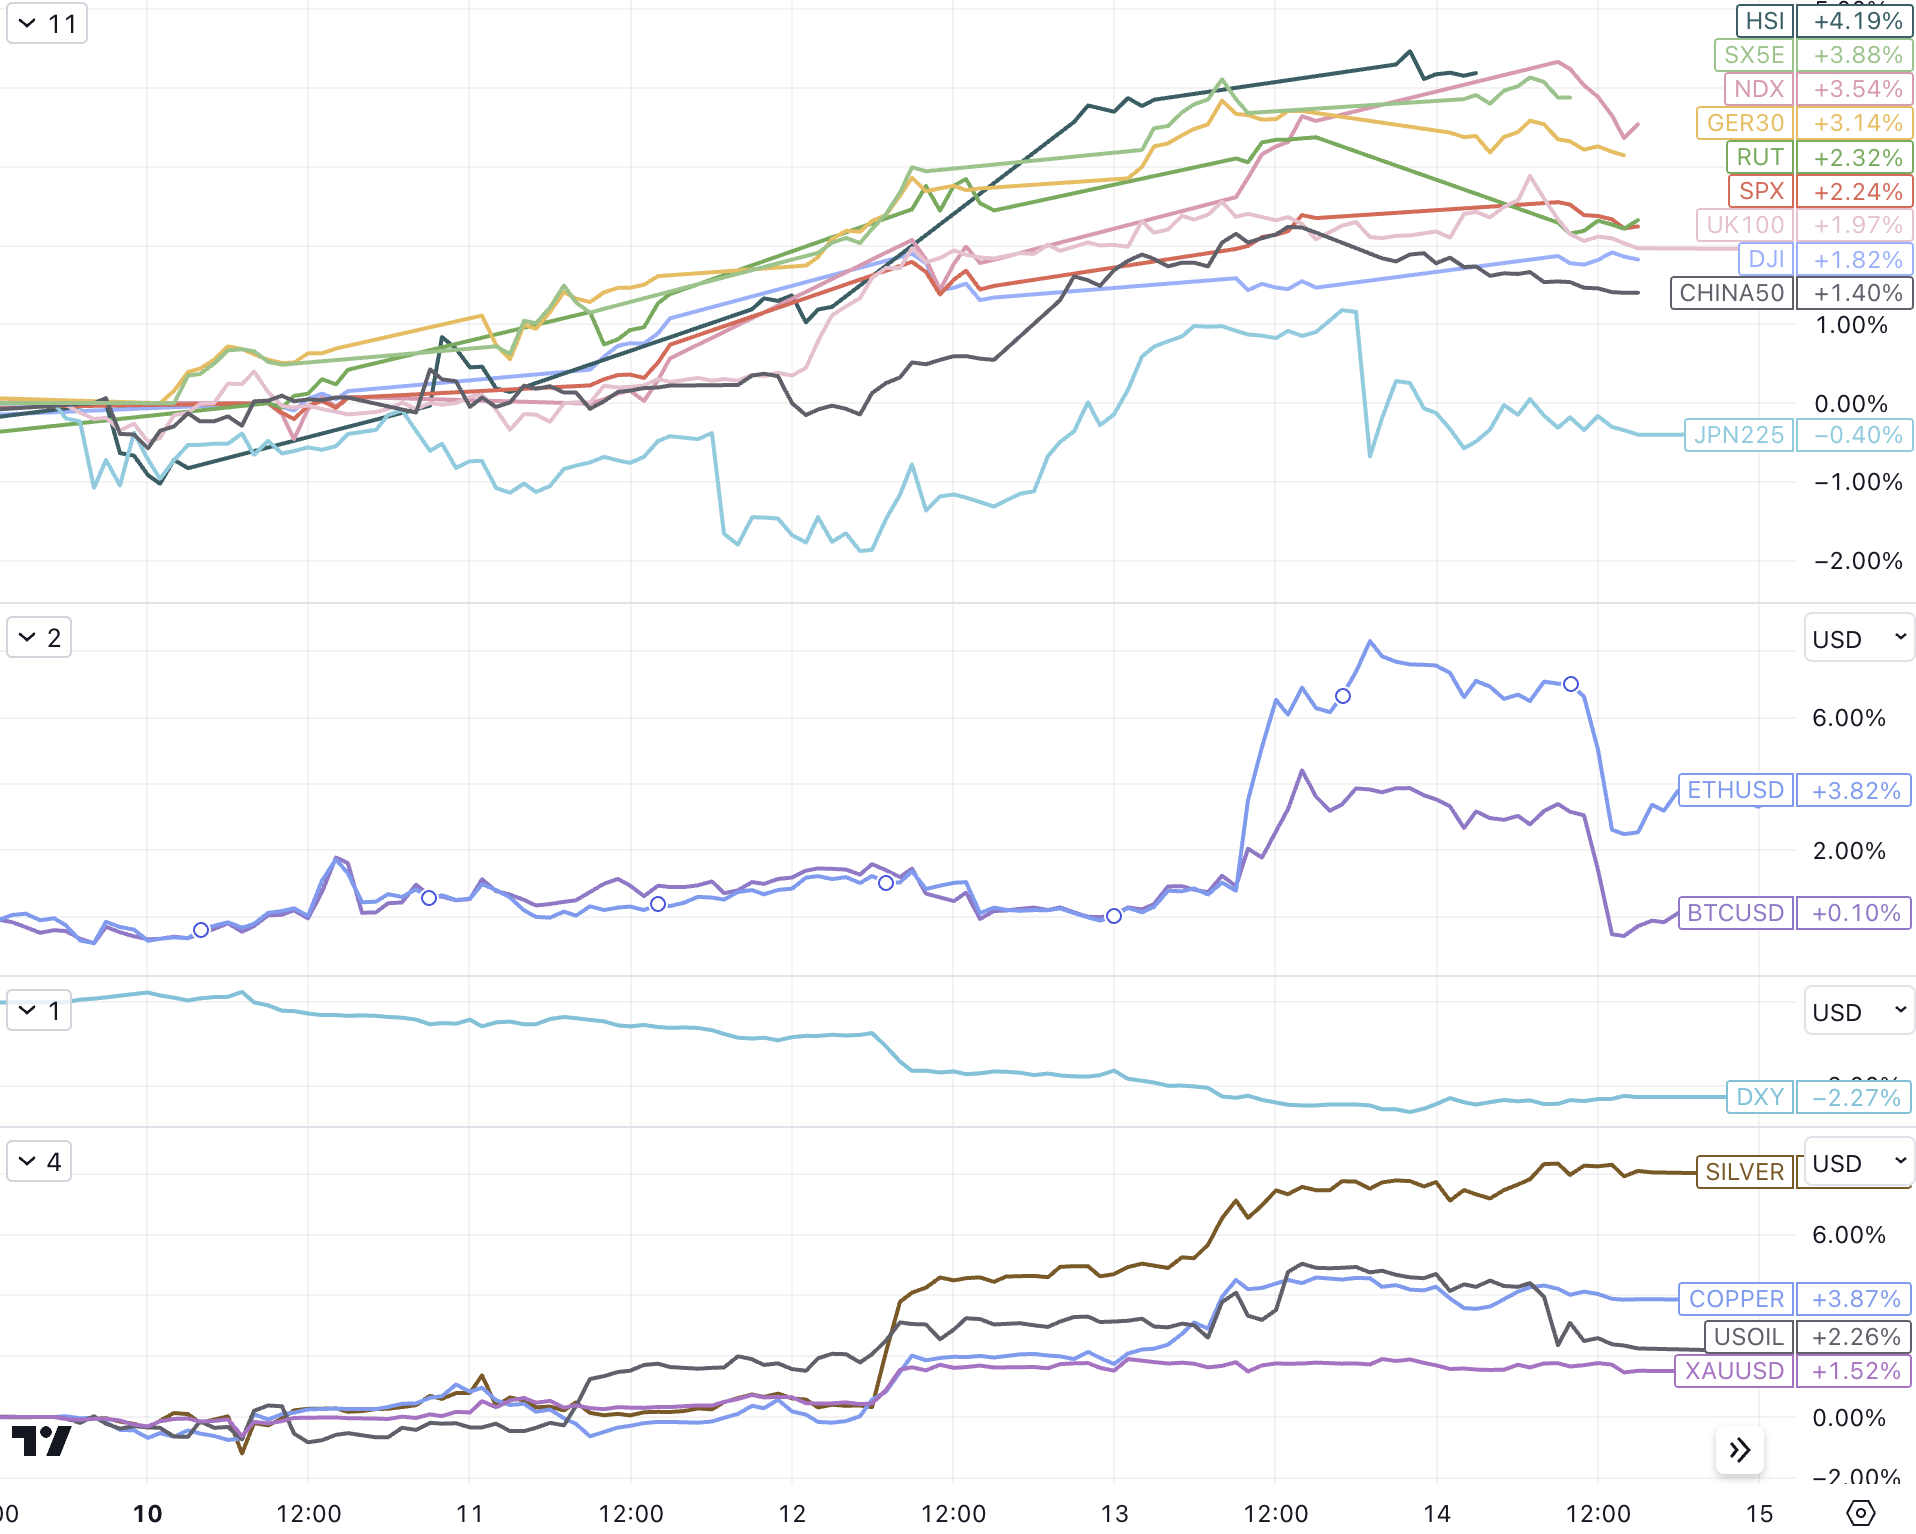
これは、世界のリスク資産にとって非常に楽観的なマクロ環境です。世界の株式市場も上昇の波を迎え、債券利回りは低下し、ドルは14カ月ぶりの安値に急落し、金は1カ月ぶりの高値に上昇し、原油価格は上昇しました。 VIXは3週連続で上昇したが、6月22日に付けた数年ぶりの安値をわずかに上回る水準に戻り、デジタル通貨は急騰したり反落したりした。
先週は主要国の株価指数が軒並み上昇し、円高の影響で日本株だけが下落して取引を終えた。ビットコインは一時31,700ドルを超えたが、金曜日遅くに30,000ラインまで下落し、先週の上昇分を全て放棄し、イーサリアムは一時2,020ドルを突破したが、その後1,920ラインまで下落したが、依然として週を通じて3.8%の上昇を維持した。リップルの好調とその創設者によるXRPの一部売却が有価証券や投資契約ではないと判断され、米ドルが急落したためだ。コインベースの株価は先週110ドルを突破し、1年ぶりの高値を更新し、先週33%上昇し、時価総額は250億ドルとなったのに対し、BNBの時価総額は378億ドルだった。
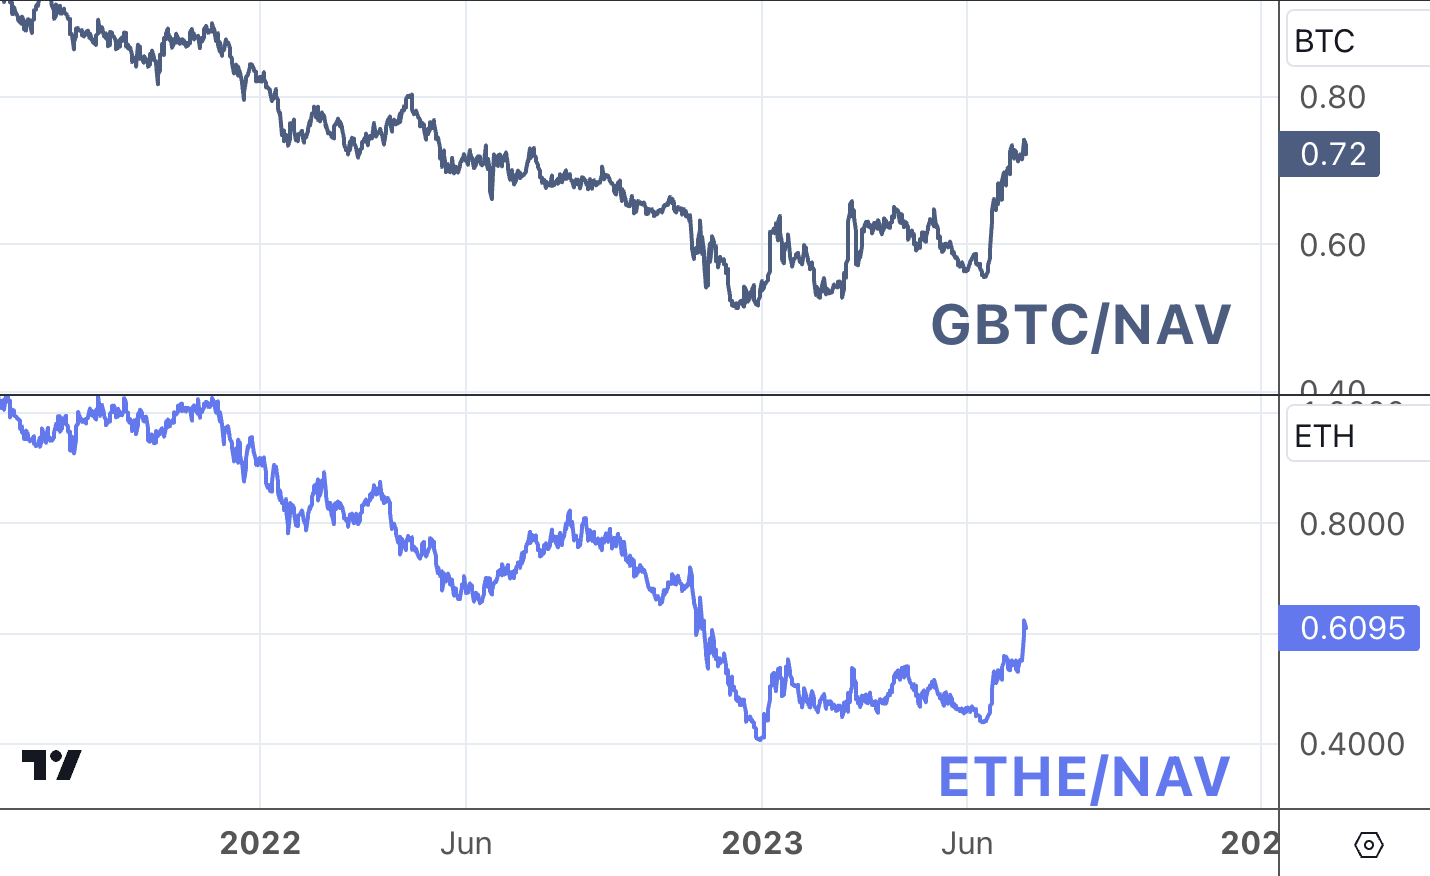
SEC 規制に対する市場の楽観的な見方により、ETHE と GBTC の割引額は大幅に縮小しました。
最初のレベルのタイトル
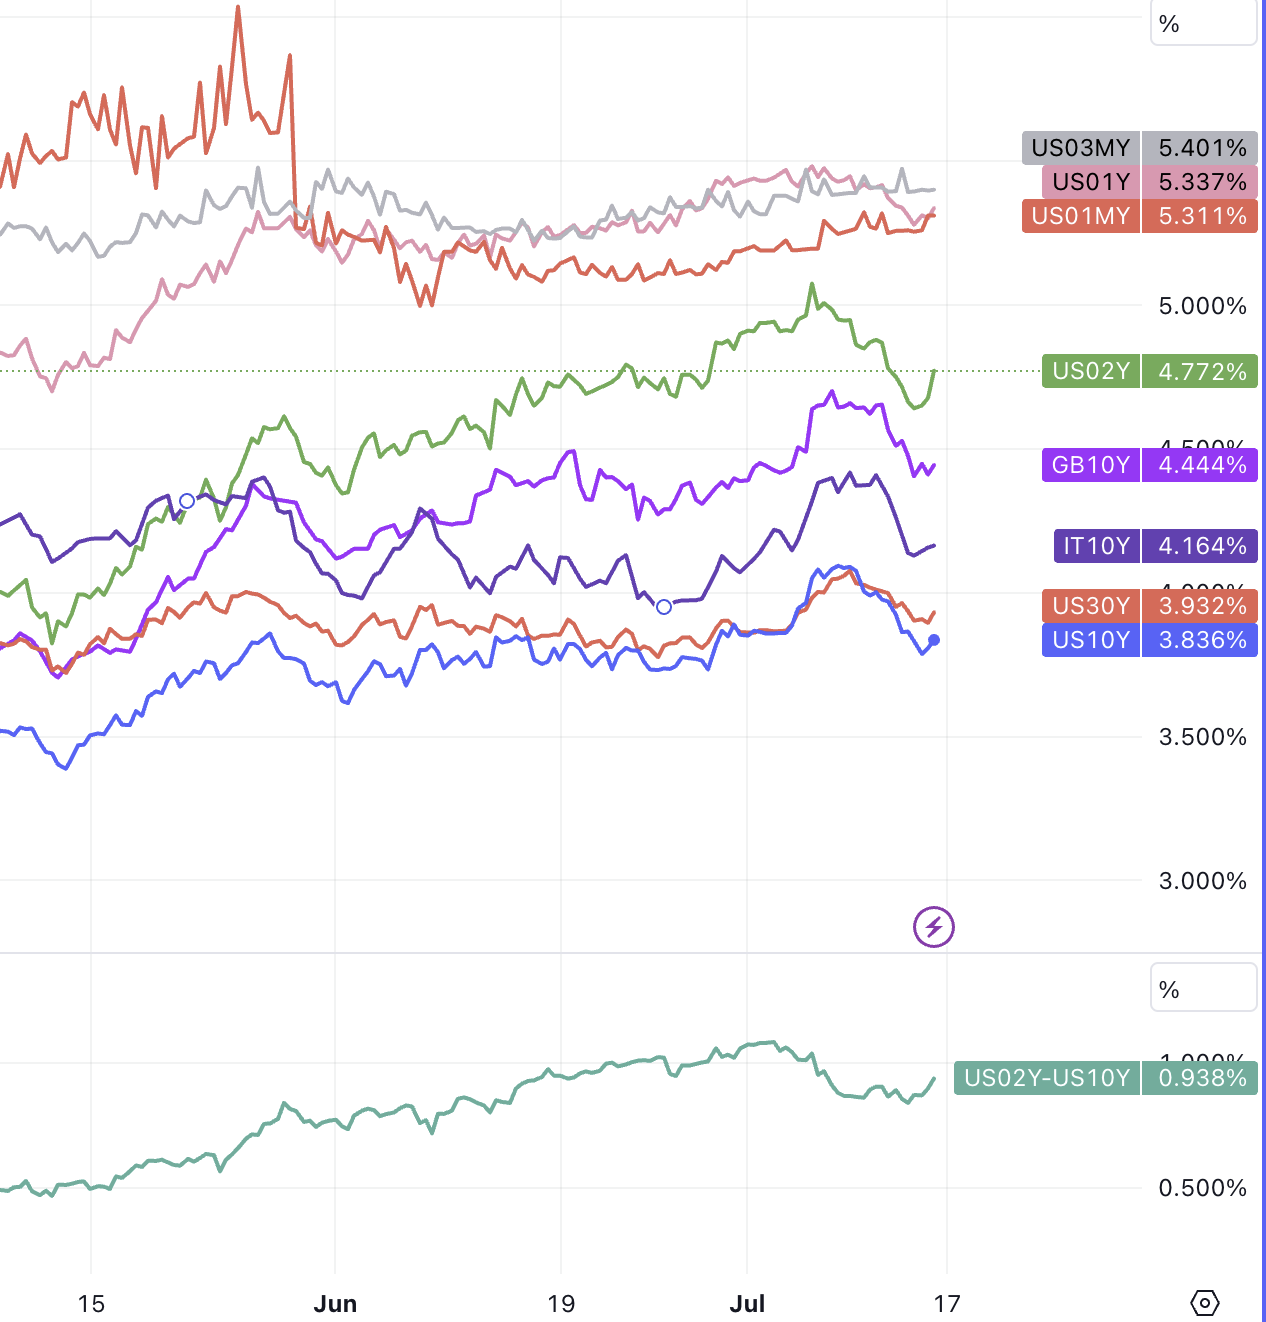
焦点1:物価上昇率は急速に鈍化しており、利下げはいつ行われるのか
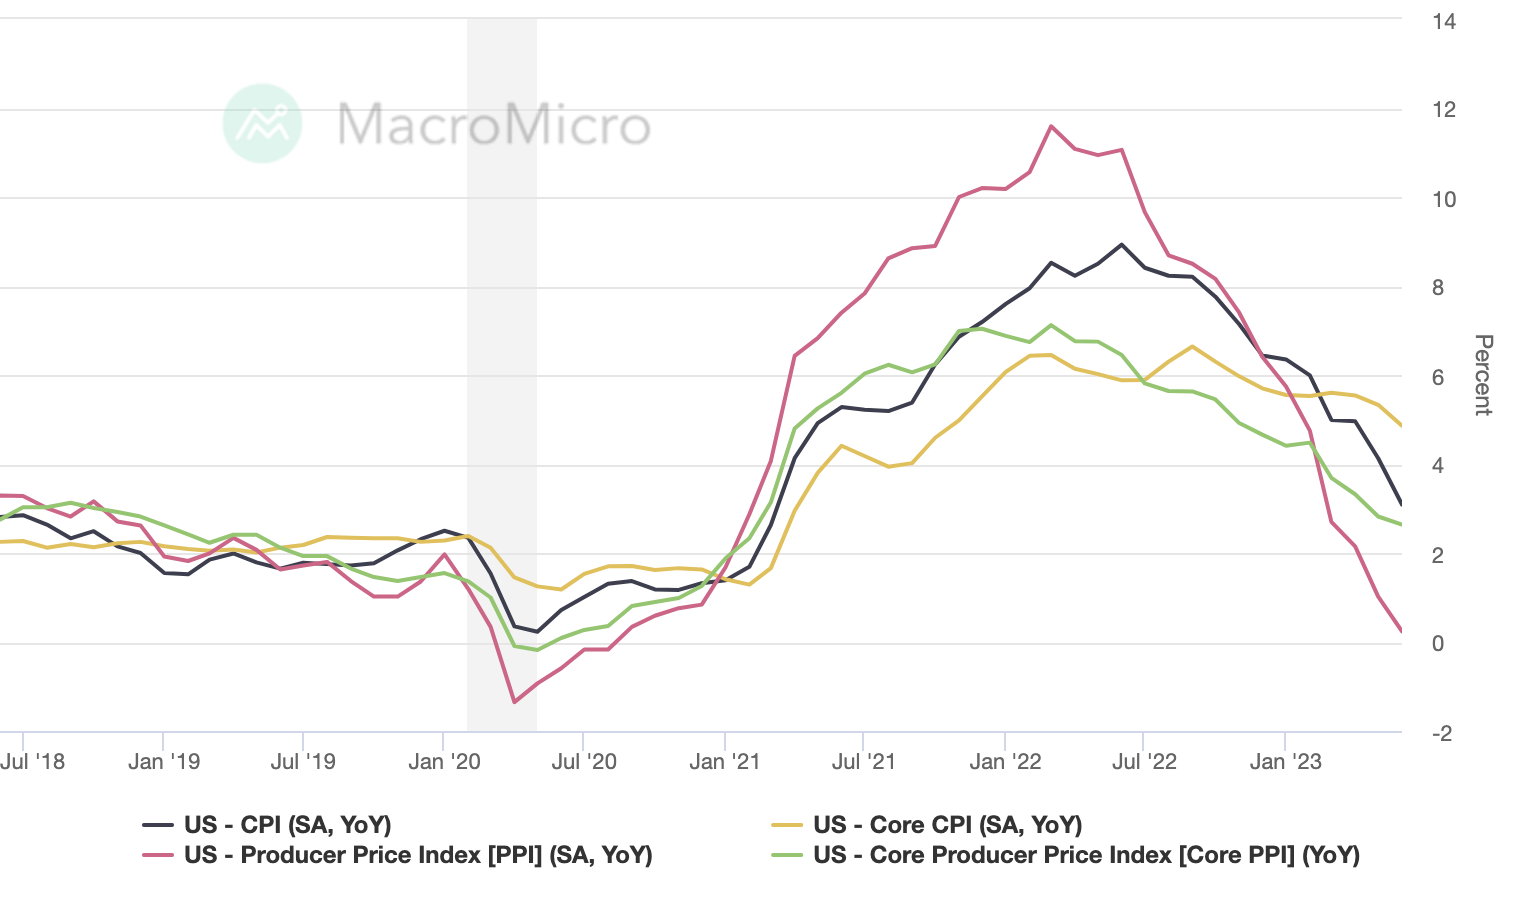
消費者物価と生産者物価はともに緩やかだが、最近の賃金上昇率4~5%も急激に鈍化しない限り(短期的に労働力が急増しない限り、その可能性は低い)、一次産品価格は世界経済にマイナスの影響を与えるだろう。通貨引き締めプロセスへの支援は長続きしそうにない。
最新の雇用統計では、雇用の伸びは鈍化し続けているものの、長期的には持続可能な伸びよりも速いペースであることが示された。さらに、失業率は依然として低く、賃金の伸びには持続的な減速の兆候は見られません。次の図は、サービス業の賃金上昇率が今年加速しているのに対し、製造業の賃金上昇率は基本的に横ばいであることを示しています。
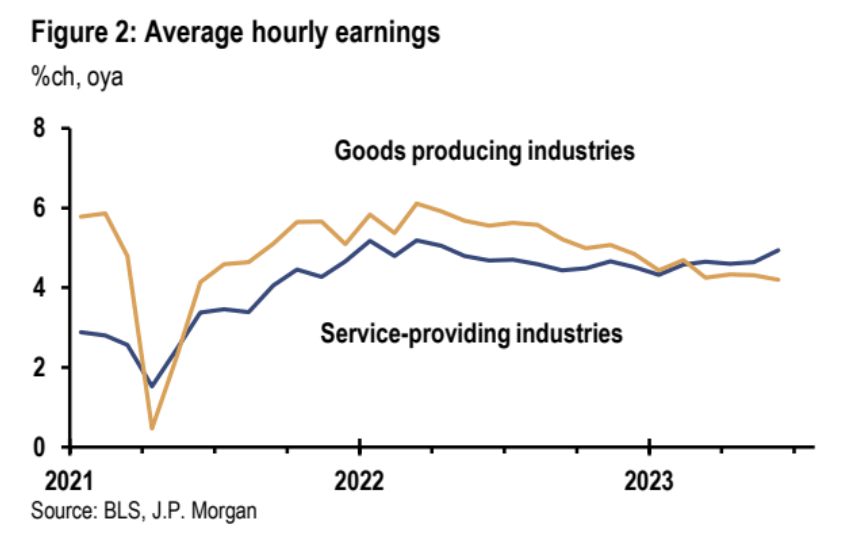
したがって、特に市場がいつ利下げを開始するかについて懸念を抱いている場合、労働市場データは物価よりもFRBの意思決定に大きな影響を与えるだろう。
最初のレベルのタイトル
焦点 2: 米国株は第 2 四半期の発表に向けて楽観的なスタートを切っているが、その事実を売るか買うか?
先週、第 2 四半期決算シーズンは好調なスタートを切り、S&P 500 企業の 6% が予想を上回る EPS を報告し、80% が予想を上回りました。これは 5 年間の平均である 77% と 10 年間の平均の 73% を上回っています。 。全体として、企業は予想を 8.8% 上回る利益を報告し、5 年平均の 8.4% および 10 年平均の 6.4% を上回りました。金融セクター企業が発表した予想外の好決算が支援の主な要因となった。
しかし、連結利益は依然として前年同期比7.1%減と、新型コロナウイルス感染症の出現により利益が31.6%減少した2020年第2四半期以来の最悪の水準となった。市場は決算シーズンを前に今回は9%減と予想していたが、「オールドエコノミー」2セクター(エネルギーと素材)が重しとなった。
金融業界と耐久消費財業界を筆頭に、7 つの業界が前年比売上高の増加を報告した(または報告すると予想されていた)。一方、エネルギーと素材を筆頭に、4 つの業界が前年同期比の収益減少を報告した(または報告が予想されていた)。
今後について、ウォール街は、2023 年の第 3 四半期と第 4 四半期の利益成長率がそれぞれ 0.1% と 7.6% になると予想しています。アナリストは2023年度通期について0.6%の利益成長を予想している。
取引の観点から見ると、事実を売ることは依然として買いの機会でしょうか?株価バリュエーションが歴史的に高い水準にあることを考えると、株価上昇を継続するには、通常よりも大きな差でウォール街の保守的な予想を利益が上回る必要があることを意味するため、スター株が利益予想をどの程度上回るか注視する価値がある。しかし、主観的な投資家は一般にイベント後の市場の急速な上昇を追うことを好み、現時点ではこれらの投資家の立場は極端ではありません。
最初のレベルのタイトル
スポットライト 3: 米国株式市場の上昇が止まらない中、なぜ弱気なセンチメントが続くのか
この上昇はほぼ完全にバリュエーションの拡大(PERの上昇)によって推進されており、今年の残りの利益を牽引するには収益が上昇する必要があり、アナリストの予想が維持される場合、第2四半期は今サイクルで最悪の四半期収益の減少となるため、慎重な投資家は第 2 四半期を通じて、あえて売ることはしませんでした。
金融政策や経済指標、米国債の逆イールドなどの不確実性が解決しない限り、市場センチメントは常に悲観的なポイントを見つけ、完全に楽観的な見方に転じることはできない。
最初のレベルのタイトル
スポットライト 4: マグニフィセント 7 の高い評価リスクは心配する価値がありますか?
マグニフィセント 7 の時価総額は合計 11 兆ドルで、2023 年上半期の S&P 500 のリターンの 73% に寄与することになります。 S&P 500 の 7 社を除く企業の EPS は約 15 倍ですが、上位 7 社の EPS は 40 倍です。
しかし、人工知能の観点からは規模が非常に重要であり、AI の商業化の程度は、より大きなデータセットとユーザーベースを持っている企業に依存することを認識する必要があり、中小企業が巨大企業と競争することはより困難です。
資本準備金の観点から見ると、大手テクノロジー企業の純キャッシュは 2,000 億ドルであるのに対し、中小規模のテクノロジー企業の純負債は 20 億ドルであり、明らかなモデルのトレーニング費用に直面すると、大企業は財務的に圧倒的な優位性を持っています。
さらに、大企業は規制による打撃を受ける余裕があり、規制は革新者にとって競争を脅威にする業界の保護障壁となるため、規制を歓迎する可能性さえあります。
流通市場では一般的にコア株価指数は時価総額によって重み付けされるため、インデックスファンドに新たに追加される資金がすでに時価総額の大きい企業に流入することが多くなる。
最初のレベルのタイトル
焦点5:ドル安は続くのか?
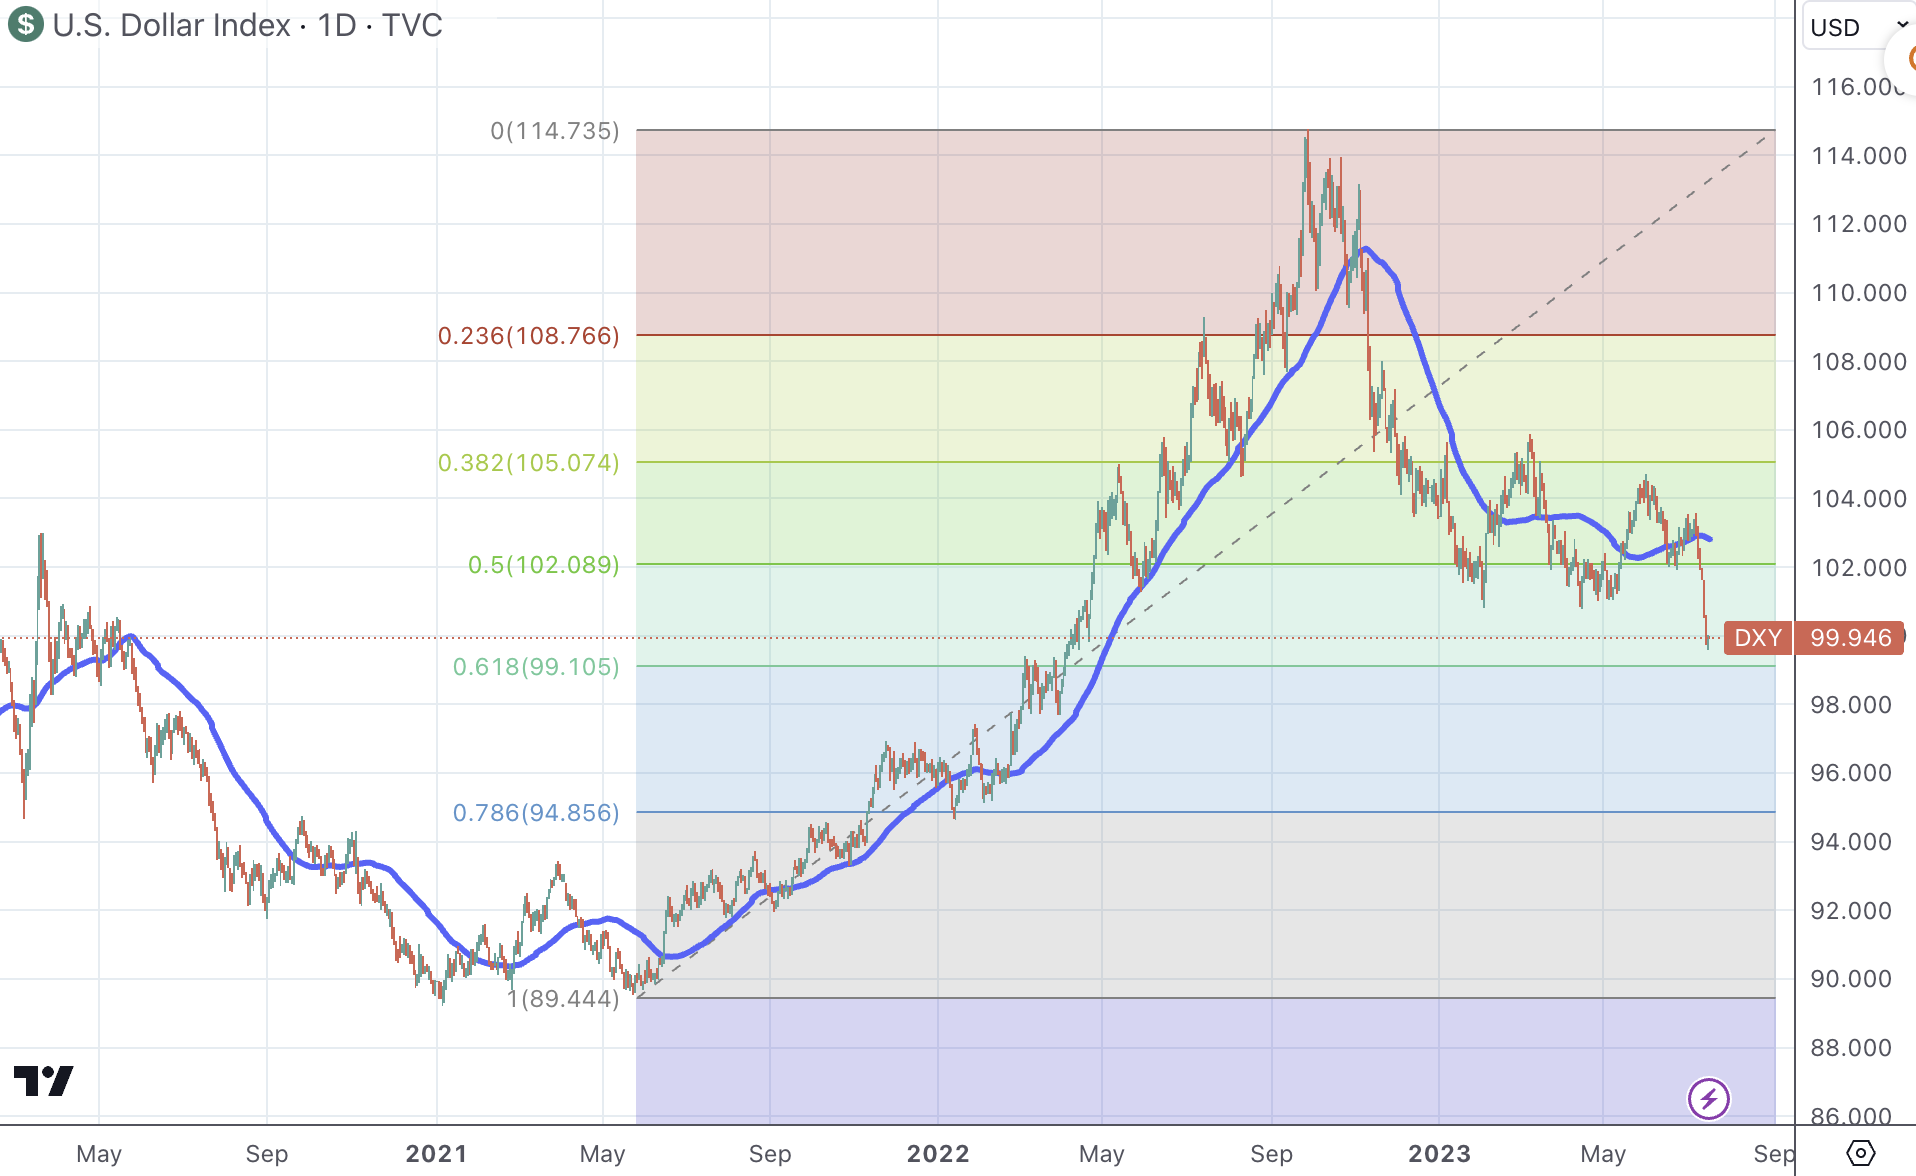
米ドル指数は先週2.25%下落し、週間としては8カ月ぶりの最大の下落となり、DXYは100を下回り14カ月ぶりの低水準となり、5月31日の高値以来4.8%近く下落した。主な原因は、米国およびその他の主要先進国における物価と金融政策サイクルの混乱によるものです。
最初のレベルのタイトル
スポットライト 6: 高い資本要件が米国国債市場に与える影響
バーゼルIIIに関連する自己資本要件の引き上げが目前に迫っています。 FRB監督担当副議長マイケル・バー氏は先週、バーゼルIIIは主に「最大かつ最も複雑な銀行」に影響を与えると述べた。バー氏は、多くの銀行はすでに新たな規則を満たすのに十分な資本を持っており、提案されている規則によって直ちにコストが発生するわけではない可能性があることを意味すると述べた。それでも、より高い要件は資本にさらなる制約を課すことになるが、これには銀行が長年抵抗してきた。
最初のレベルのタイトル
グローバルファンドトラッカー
EPFR データによると、7 月 12 日に終了した週の世界の資金の流れは次のとおりです。
世界株式ファンド:116億ドルの純流入。先進国株式市場には、米国株が99億ドル、日本株が14億ドルなど、97億ドルの純流入があった一方、西ヨーロッパでは18週連続の純流出となった。新興国株式ファンドにも+18億ドルの純流入があった。中国本土株への資金流入はプラスとなった。過去4週間、新興国の中で総資産に比べて韓国への流入が最も大きかった。セクター別では、ディフェンシブ株式ファンドは再び15億ドルの純流出を記録したが、景気循環株式ファンドは19億ドルの純流入を集めた。
世界の債券ファンド:16週連続の純流入。このうち、米国債券ファンドの純流入額は113億ドルで、28週連続の純流入となった。新興市場債券ファンドからは1,000万ドルの純流出が発生した。
文章
今週見る:
米国:今週は、小売売上高と鉱工業生産のデータが焦点となる。これらのデータは、商品やサービスの消費傾向、製造業PMIの最近の弱さが経済に与える影響など、米国の消費者の回復力を測るのに役立つだろう。
市場はこれら2つのデータに対して楽観的な予想をしており、小売総売上高は0.3%→0.5%、コア小売売上高は0.2%→0.3%、6月の鉱工業生産は-0.2%→0%と予想されている。
中国:第2四半期のGDP、中期貸出制度(MLF)、貸出金利について、投資家は現在の低成長に対抗するためのさらなる景気刺激策を待つだろうが、これまでの一部の政策変更は依然としてハト派的であり、市場に失望感を与えている。
英国、日本:両国にとってインフレデータが焦点となる。特に日本では、7月の政策調整に対する市場の期待が高まっており、6月のCPI報告がこの傾向をさらに加速すると予想されている。調整されれば、7月28日の会合後にYCC(イールドカーブ・コントロール)バンドの上限が50ベーシスポイントから100ベーシスポイントに改定される可能性がある。
文章
副題
ゴールドマン・サックス:サイクル後半の取引はより困難になる
トニー・パスクアリエロ: 「過去 1 年間市場を支配してきたものは、ほぼ単一の物語によって支配されてきましたが、今年の取引環境はより多様で、速度が変化しています。これは、市場にはいくつかの異なる物語があることを意味します。同時に、予想通りに発展している経済はほとんどありませんが、多くの非常に説得力のある見解も覆されています。たとえば、多くの人は一般に、米国経済が景気後退に陥るか、中国の景気回復が商品価格の上昇につながると予想しています。対照的に、(FRBが積極的に金利を引き上げていたのと同じように)米国の不動産開発業者の急騰を予想する人はほとんどおらず、ヨーロッパの状況が少し改善したときにドイツが景気後退に陥った(それでも欧州総合指数SX 5 Eは前の水準に近かった)これらの出来事は、(分散型戦略の優れたパフォーマンスと比較して)今年トレンドフォロー戦略のパフォーマンスが低かった理由を理解するのに役立ちました。
副題
CICC:第3四半期の米国株の流動性支援は第2四半期よりも弱い;ドルに対して完全に弱気になるのは時期尚早
米国の金融流動性指標が第2四半期に拡大した理由は主に、1) 増分という点では、連邦準備制度が問題のある銀行の流動性を支援するためにBTFPなどの短期融資を大量に提供したこと、2)削減という点では、債務上限により財務省の債券発行が制限された。第 3 四半期に向けて考えると、銀行危機が徐々に沈静化し、借入需要が減少して徐々に成熟し、債務上限が解決されるにつれて、上記の両方が逆転するでしょう。当社は、金融流動性指数が現在の5兆6,200億米ドルから5兆4,700億米ドルに低下し、昨年末の水準に戻ったと推定しています。
第 3 四半期は金融流動性が弱まる可能性が高いため、この観点だけで米国株を支える力は第 2 四半期に比べて大幅に弱まるだろう。米国のマクロ環境の観点からは、米国の第 3 四半期の成長は鈍化するものの、それほど弱い成長ではないと判断しており、成長の鈍化が業績の上向き要因とはなり得ない段階ではあるが、米債券金利に応じて変動し、第3・四半期のコアインフレ率は急速な下落の波があり、「ヘッジ材料」となるだろう。第4四半期にはインフレ率が若干上昇し、成長圧力が相対的に強かったが、この際、金融流動性の逼迫に対するヘッジを図るために期待を緩めることで米国債金利を押し下げることができた。
副題
モルガン・スタンレー:米国の夏の旅行需要は引き続き堅調
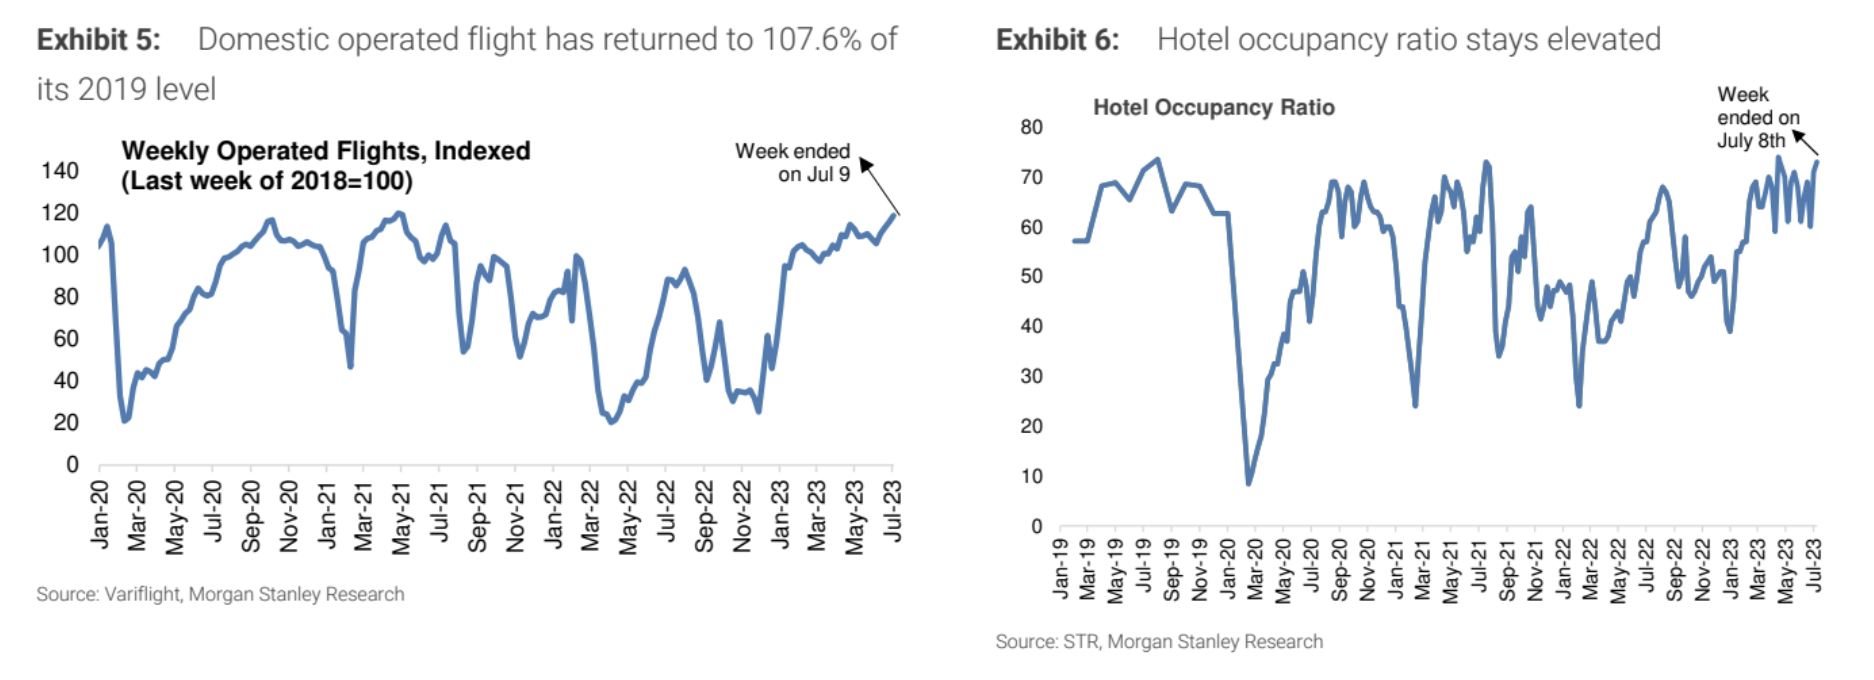
今夏の国内線運航便数は2019年の水準の107.6%(6月は105.2%)に戻り、ホテル稼働率は今年2番目に高い水準に上昇し、観光消費の回復力が続いていることが示された。