マクロ・マーケット・ウィークリー (7.10): 世界的な利回りは急上昇しているが、第 2 四半期の報告書で信頼を取り戻すことができるだろうか?


先週の米国経済指標は依然として堅調で、最も金利に敏感な住宅市場は、金融情勢の引き締めによる成長の足かせの最悪期は終わった可能性を示唆しているが、そうなれば強気派が期待する2024年の利下げ期待はさらに後退することになるだろう。 。同時に、先週の米国独立記念日の祝日と第2四半期決算報告を待つ投資家も株式市場の上昇に対する抵抗力を強めた。
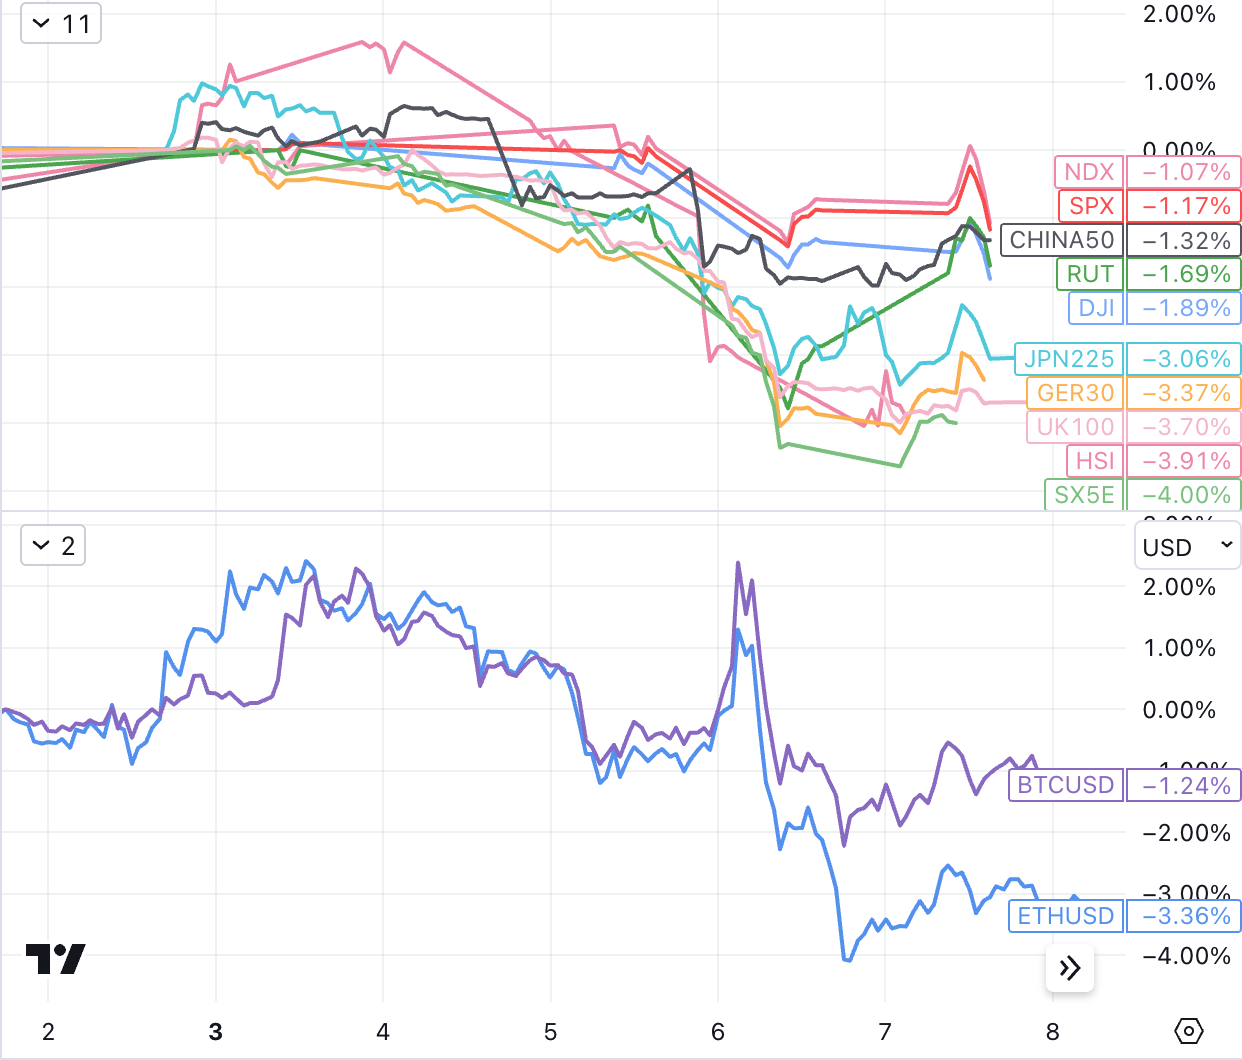
主要指数は前週のプラスの勢いを維持できず、S&P総合500種とナスダックは約1%下落、ダウは2%近く下落した。市場金利が年初来高値を更新し、リスク資産市場の重しとなったため、木曜日の株価は急落したが、金曜日の雇用統計後の一時的な上昇は午後も維持できなかった。
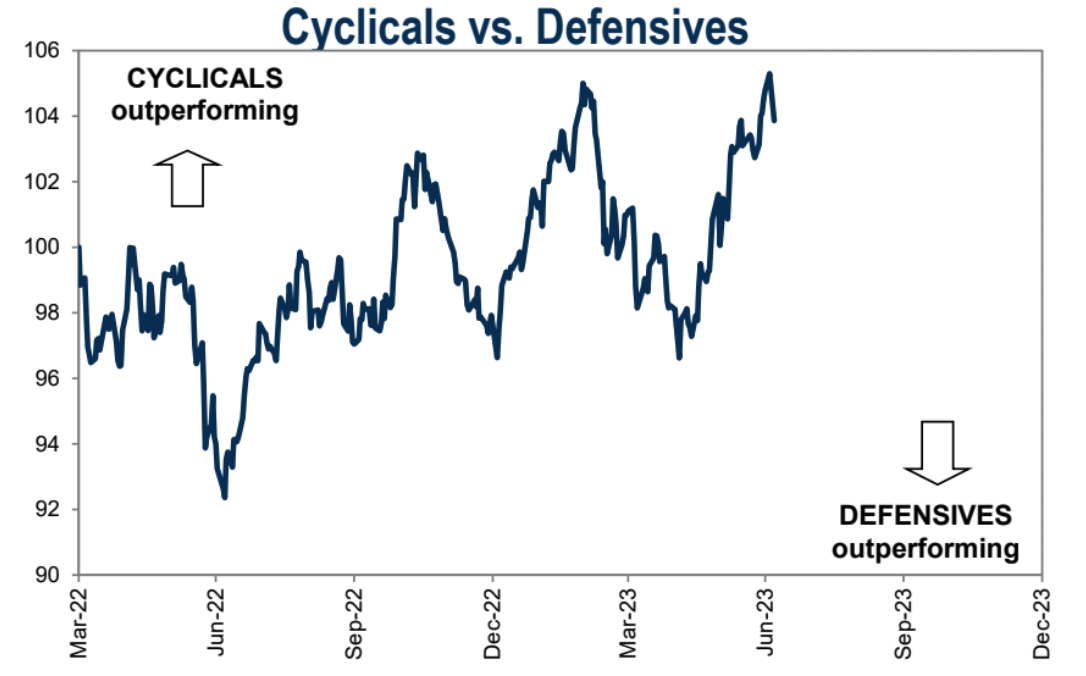
リスク選好の低下により、ディフェンシブ株は先週景気循環株をアウトパフォームしました。
木曜日、ビットコインが今年4度目となる3万1000ドルの節目を達成できなかったため、仮想通貨は株式市場の下落/債券利回りの上昇に追随したが、強気派にとってはかなりの失望を引き起こした可能性がある。
最初のレベルのタイトル
世界的な債券利回りの急上昇:悪いことばかりではない
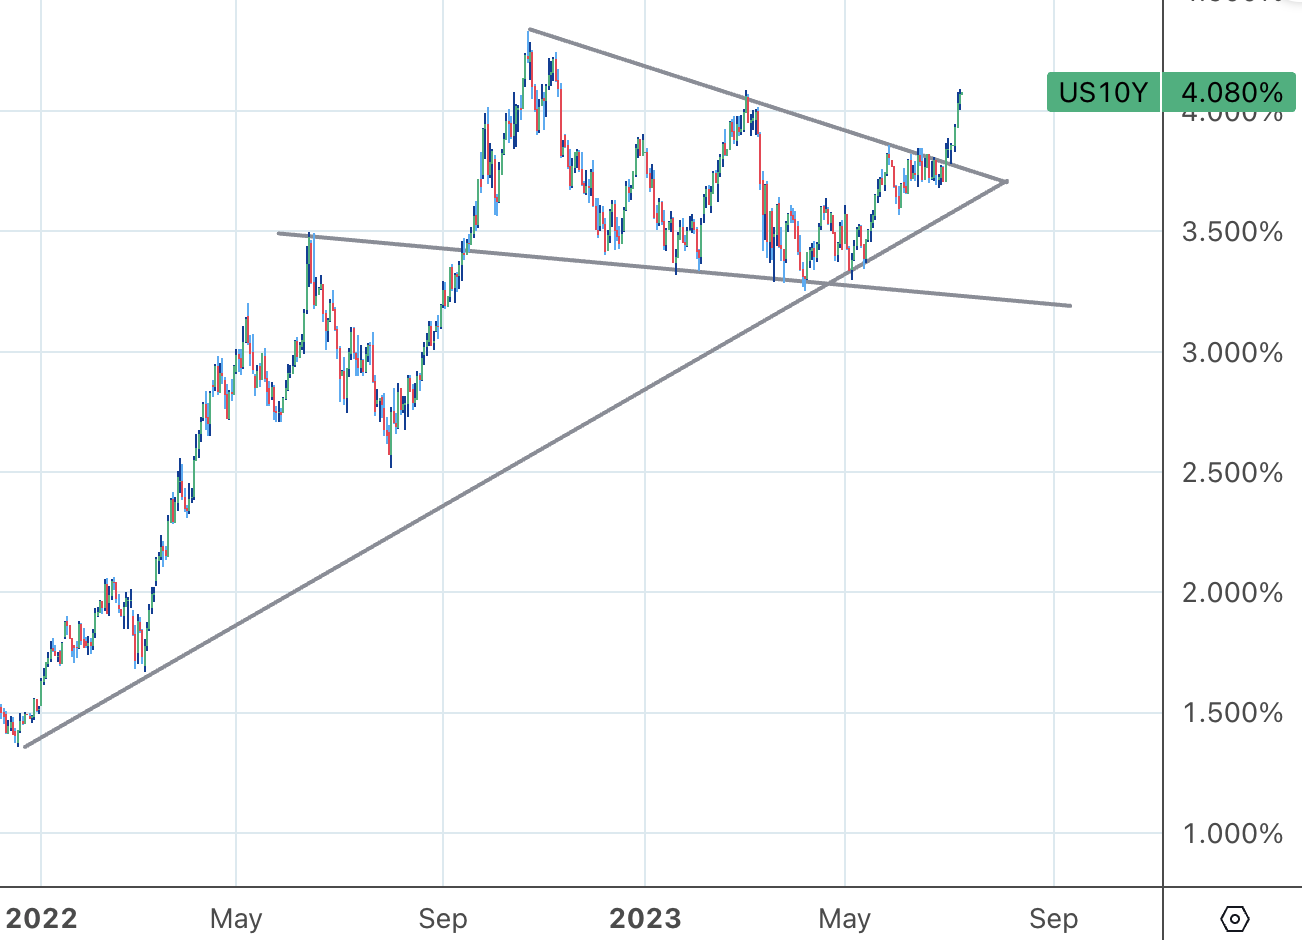
過去1週間で10年債と2年債の利回りはいずれも今年最高値を更新し、10年債は4%を突破、2年債は5%に近づいた。米10年国債利回りは今年2度目で4%を超えたが、主要水準を突破したのは2008年以降3回だけだ。
最新の上昇は5月中旬に始まり、当時10年債はわずか3.4%、2年債は約3.9%で取引されていた。それ以来、2年米国債利回りは100ベーシスポイント以上上昇し、2年から10年のスプレッド曲線は利上げサイクルの最高水準に戻った。
こうした激しい変動にもかかわらず、米国債利回りは5月中旬以降、英国、カナダ、オーストラリアの国債ほど上昇していない。英国の金利回りは5月中旬以来最も上昇し、10年債はほぼ100ベーシスポイント、2年債は175ベーシスポイント上昇した。
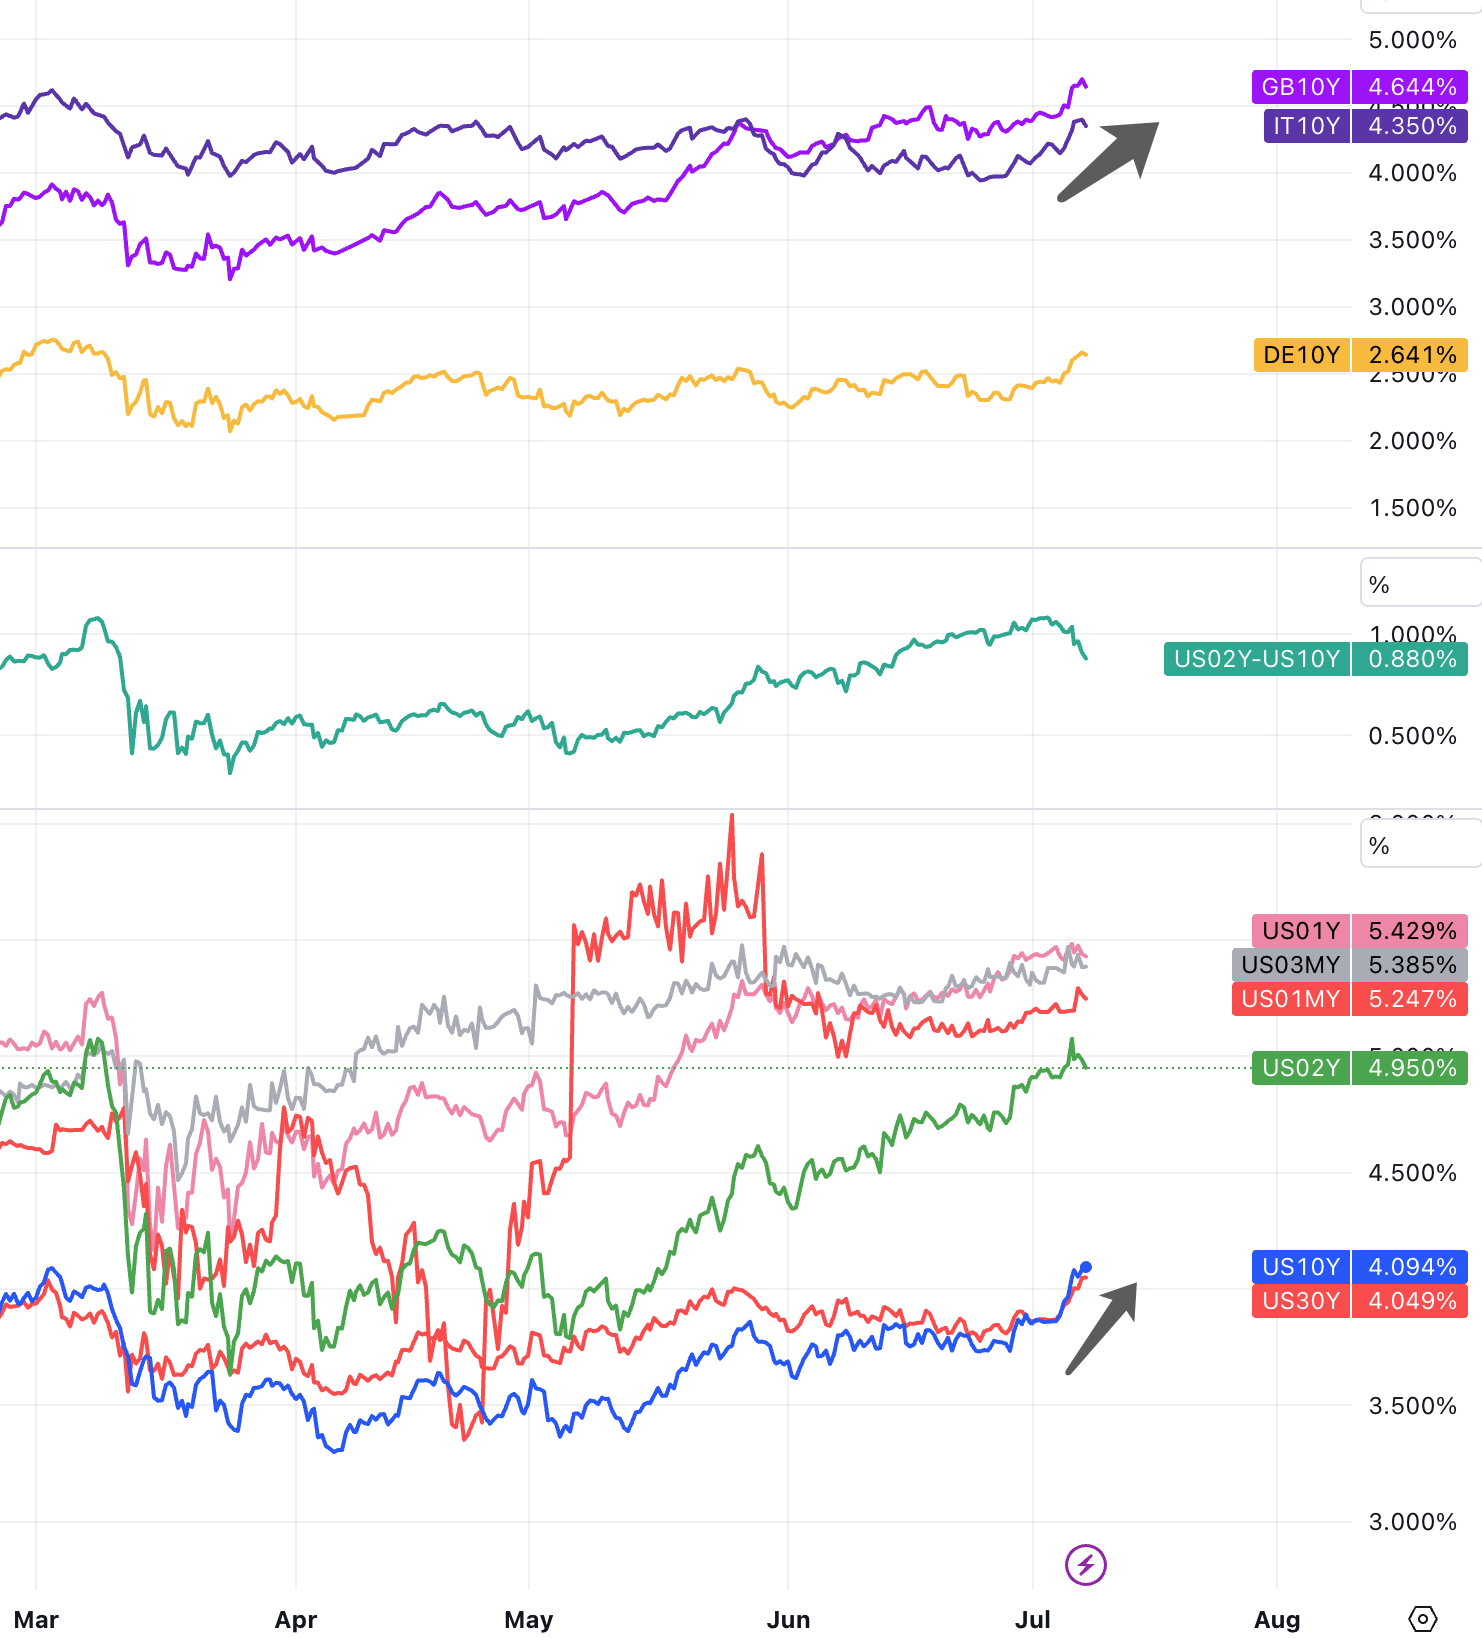
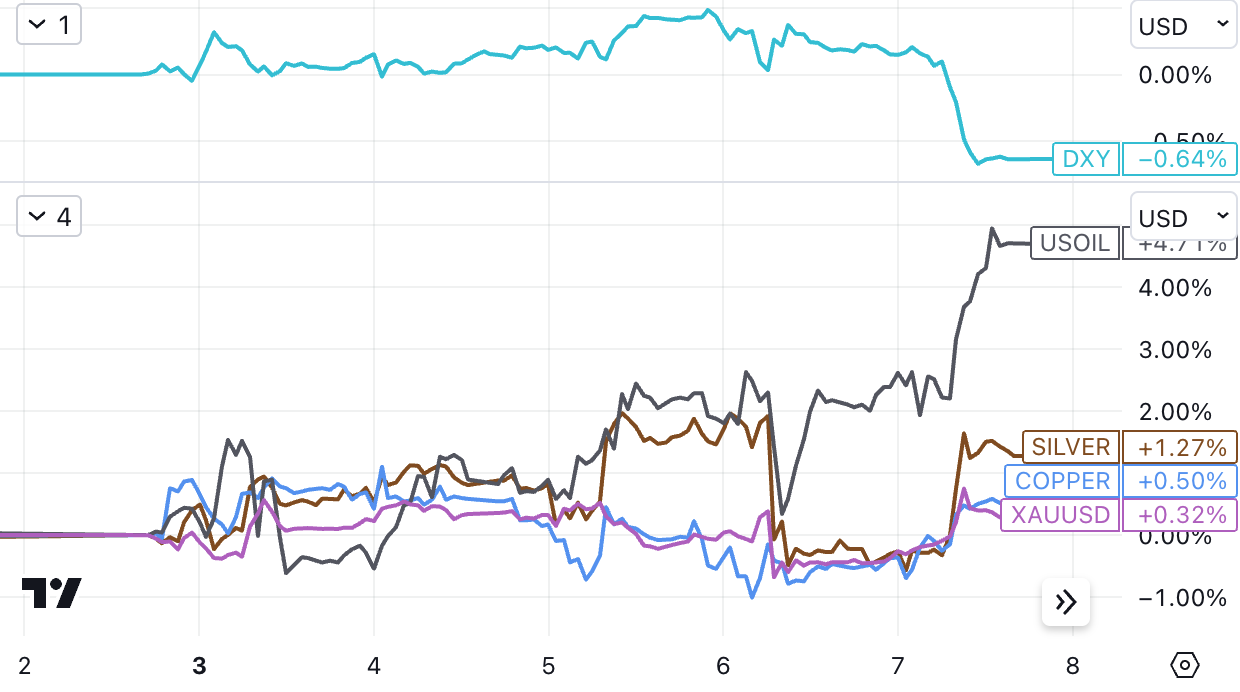
これは、暗黙の中央銀行の金融政策経路の市場による再価格設定として理解できます。日本を除く主要先進国の中央銀行の金利政策への期待はいずれも高まっている。 5月以降、市場はさらに、英国が75〜100ベーシスポイントの再利上げ、オーストラリアが50〜75ベーシスポイントの再利上げ、カナダが25〜50ベーシスポイントの再利上げを予想している。対照的に、市場はFRBとECBの将来の金利経路について30~40ベーシスポイントの利上げのみを織り込んでおり、インフレ統計の違いが予想の違いの多くを説明する可能性が高い。したがって、これも米ドル指数の継続的な弱さの理由である可能性があります。
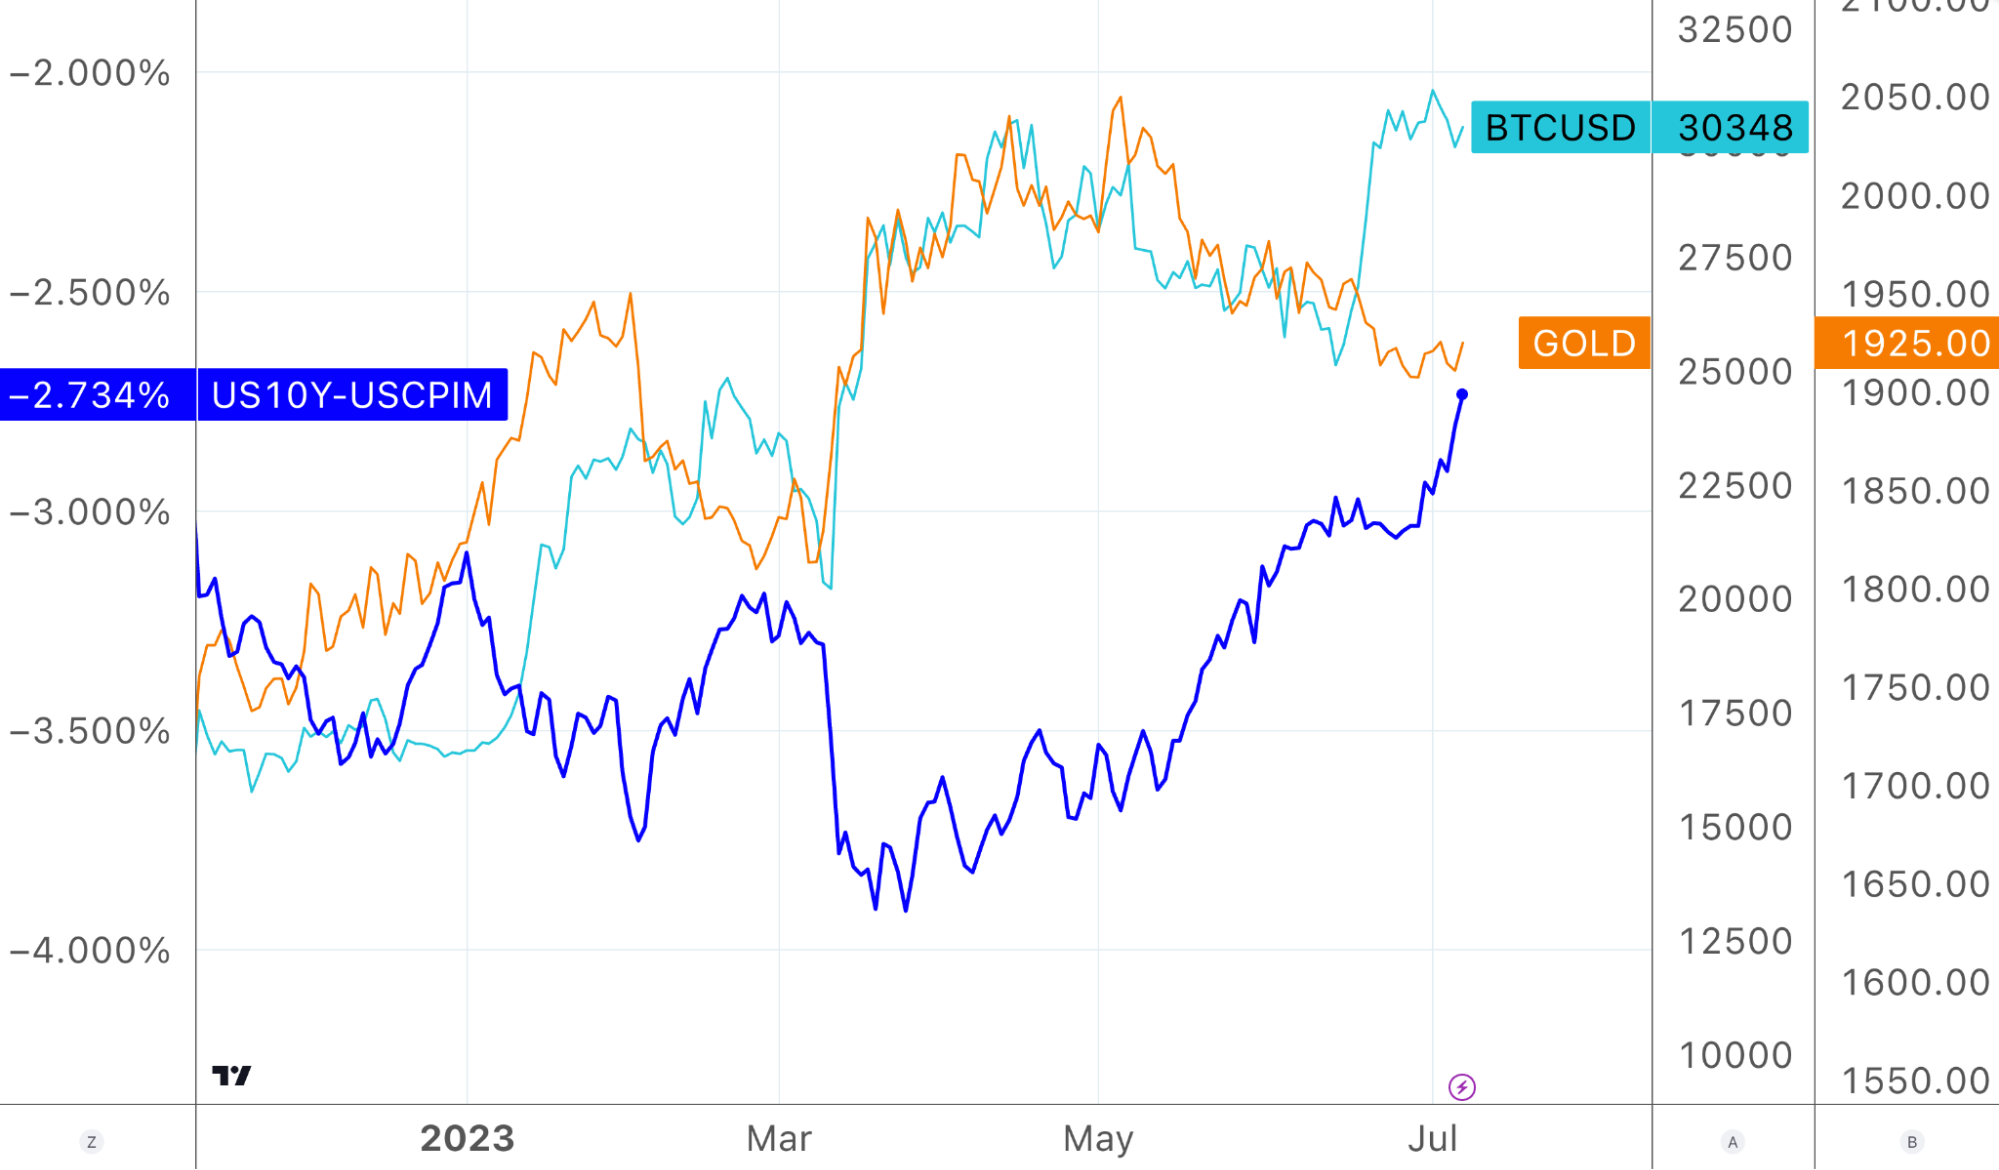
以下の図の実質金利(青い線)の加速により、過去 2 か月間で金価格(黄色の線)が大幅に抑制されましたが、6 月中旬以降、ビットコイン価格の抑制は切り離されました。これは明らかに原因です。欧州と米国のTradfi大手企業の再参入への影響 暗号市場に継続的なホットスポットがなくなると、デジタル通貨市場全体が新たな高値に達しようとする前に、高金利がハードルとなる。過去 1 年間の負の相関:
最初のレベルのタイトル
副題
NFP統計は予想を下回ったが、それでもFRBのタカ派を揺るがすことはないだろう
非農業部門雇用者数は20万9000人増加し、予想の23万人を下回り、前月の数字も下方修正された。一方、平均時給は前月比0.4%上昇し、予想の0.3%上昇を上回った。好調なADP報告後に上がった予想とは若干外れたが、鍵となったのは米国の失業率が3.56%、賃金上昇率が前月比0.4%で、米国の労働市場が引き続き堅調で引き締まりの兆しがあることを示している。
副題
6月FOMC議事録
副題
米国のサービス部門は拡大を続ける
ISMサービス指数は比較的堅調だったが、製造業は引き続き縮小した。 6月のISMサービス指数は53.9と予想51.2に対し、前月の50.3から上昇した。 18のサービス産業のうち15産業が6月に拡大し、宿泊・飲食サービスと娯楽・レジャーが引き続き主な牽引役となった。
副題
住宅市場の回復
副題
中国の景気回復が鈍化
財新とS&Pが発表した6月の製造業活動調査は、先週の製造業生産の拡大と新規受注の鈍化を受けて、5月の50.9から50.5に低下した。サービス部門の活動に関する調査は6月に53.9と、5月の57.1から予想を下回り、6カ月連続で拡大したが、1月以来最も低い数値となった。財新の弱い統計は、6月に3カ月連続で低下した公式製造業購買担当者景気指数と一致した。
中国の李強首相は、感染症流行後の中国の回復を強化するため、多くの的を絞った政策の実施に「努力を惜しまない」と約束した。ブルームバーグが公式メディア報道を引用して伝えたところによると、李強氏は、中国は経済回復と産業高度化の重要な段階にあり、成長と雇用を安定させるには包括的かつ協調的な措置が必要であると述べた。しかし、李強氏は具体的な措置の詳細については明らかにしなかった。
中央銀行の面では、中国指導部は中国人民銀行副総裁の潘公生氏を中央銀行党委員会書記に任命した。ウォール・ストリート・ジャーナル紙が匿名の情報筋の話として報じたところによると、この動きにより同氏は次期中央銀行総裁に就任することになる。エコノミストらは、今回の措置について、中銀が現在行っている小幅な金利引き下げと、銀行に対象分野への融資拡大を奨励していることに沿った、政策の安定性の強化と解釈した。
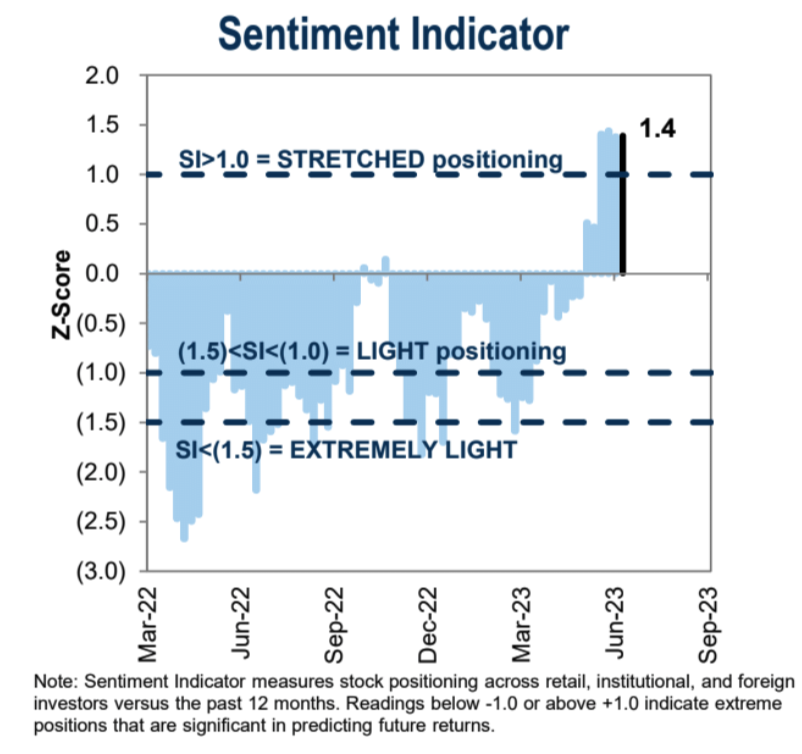
資金の流れ: 株式、債券、貨物基地が同時にポジションを増やし、個人投資家は活発だが、機関投資家は減速している
ドイツ銀行の主観的投資家(一任)とシステマティックな戦略的投資家(システマティック)のポジション統計によると、前者のポジションは先週わずかに増加したが、後者のポジションはわずかに減少し、現在は58パーセンタイル、78パーセンタイルとなっている。大手金融機関のポジション増加の運動エネルギーは停止しているが、主観的投資家のポジションは依然として歴史に比べて中立的な範囲にあり、ポジションを増やす余地がまだ残されている。
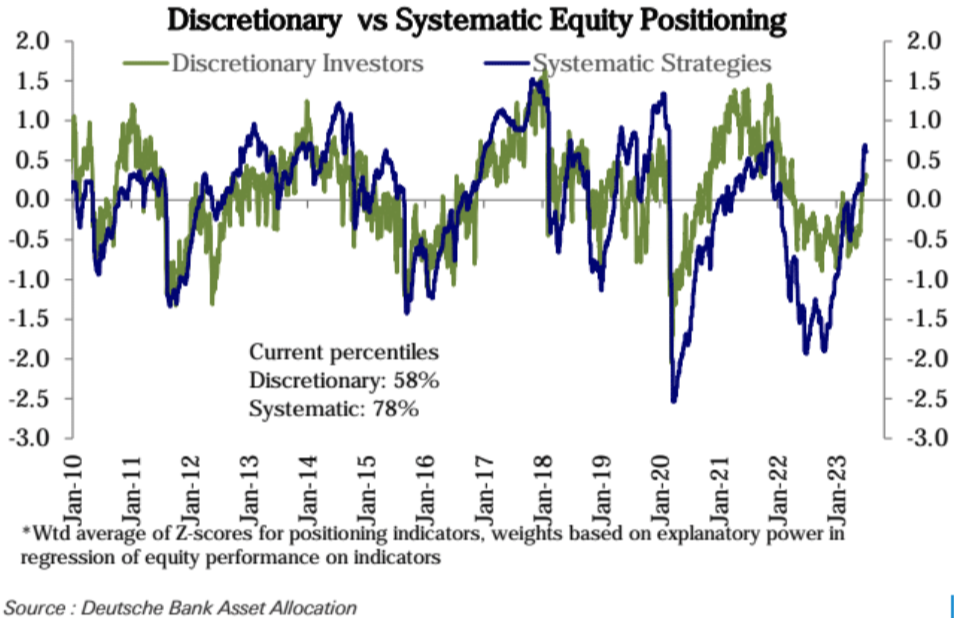
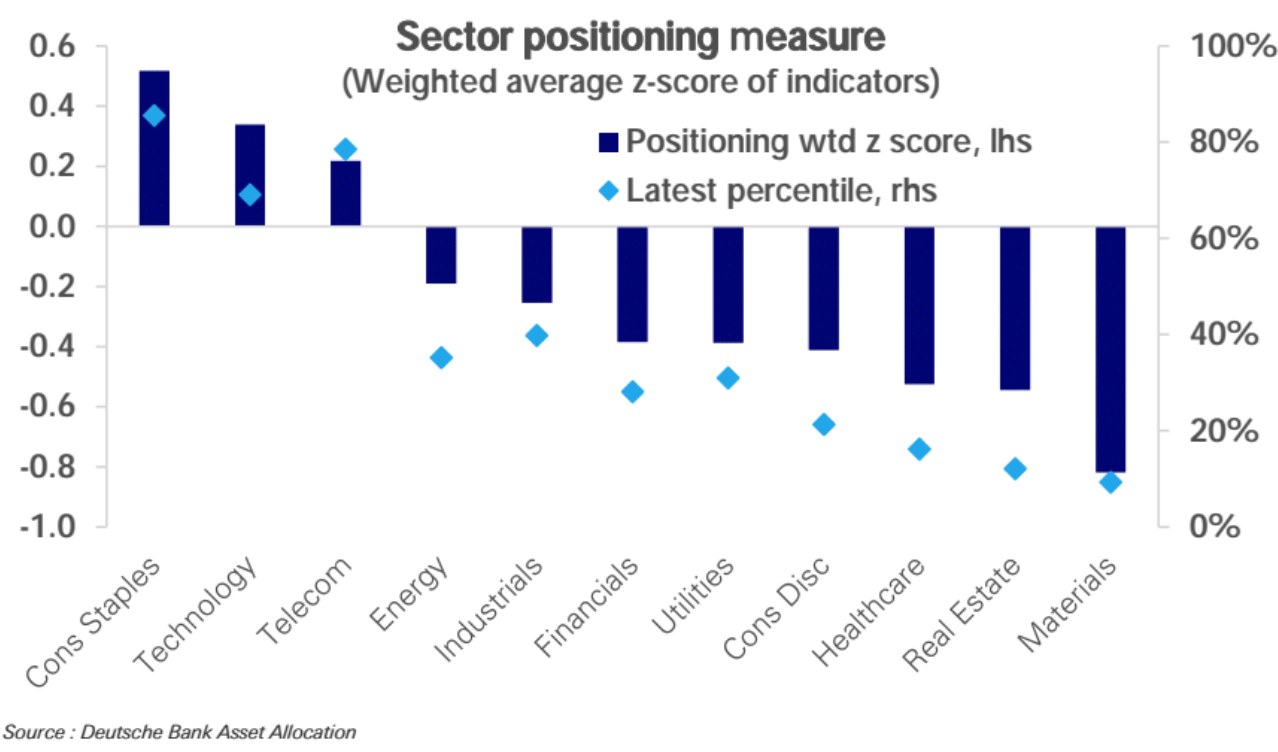
米国の株式産業の配分の観点から見ると、生活必需品(86 パーセンタイル)、テクノロジー(69 パーセンタイル)、通信サービス(79 パーセンタイル)の配分はオーバーウエートの状態にあります。後者の 2 つは主に大型成長企業の集積を反映しています。軌道の点では、必需品への配分は歴史的な統計範囲のトップにまで上昇していますが、上値は限られており、テクノロジー株と通信サービス株への配分は急速に上昇していますが、まだ歴史的な統計範囲のトップには達していません。
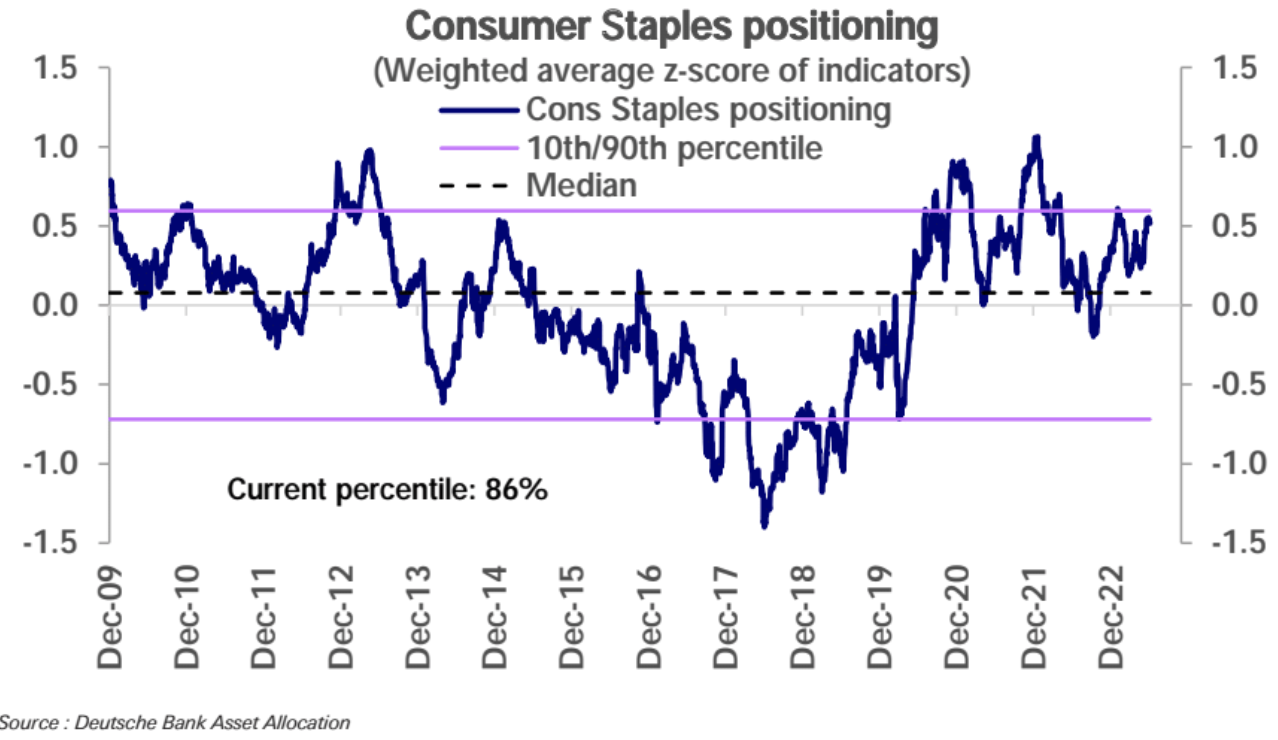
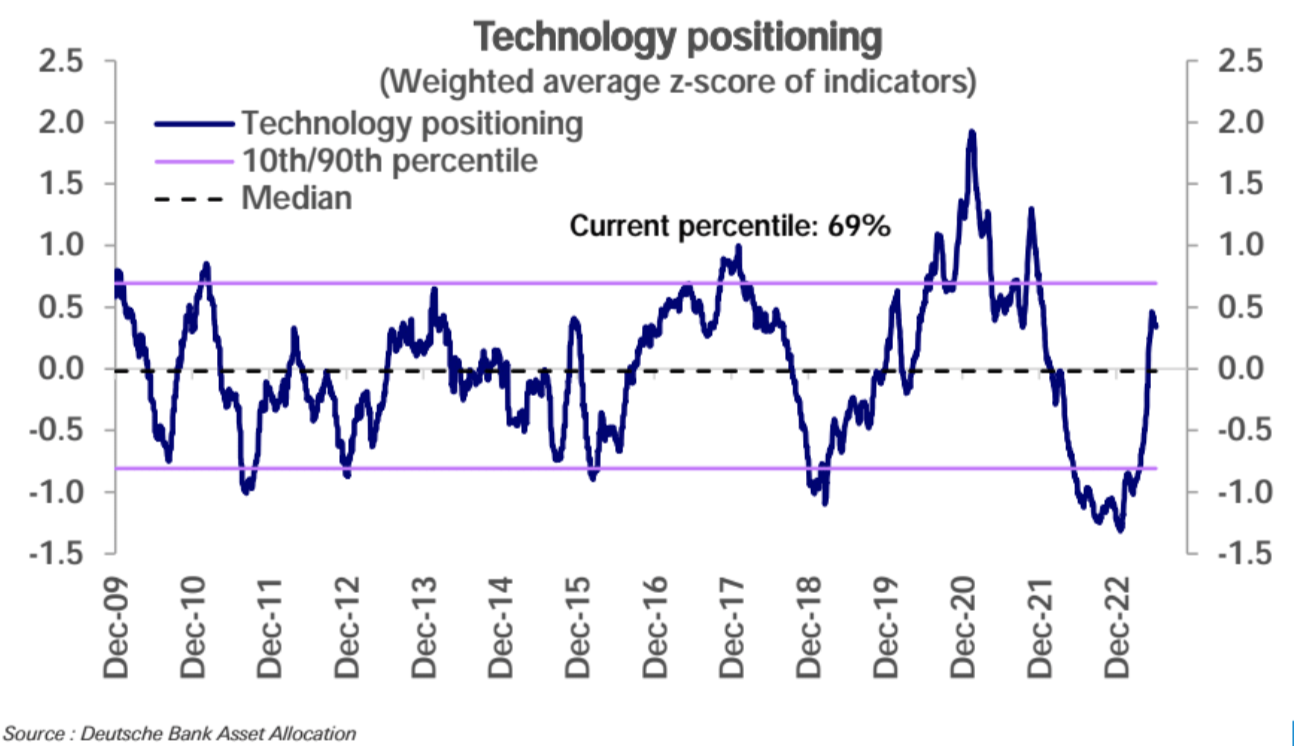
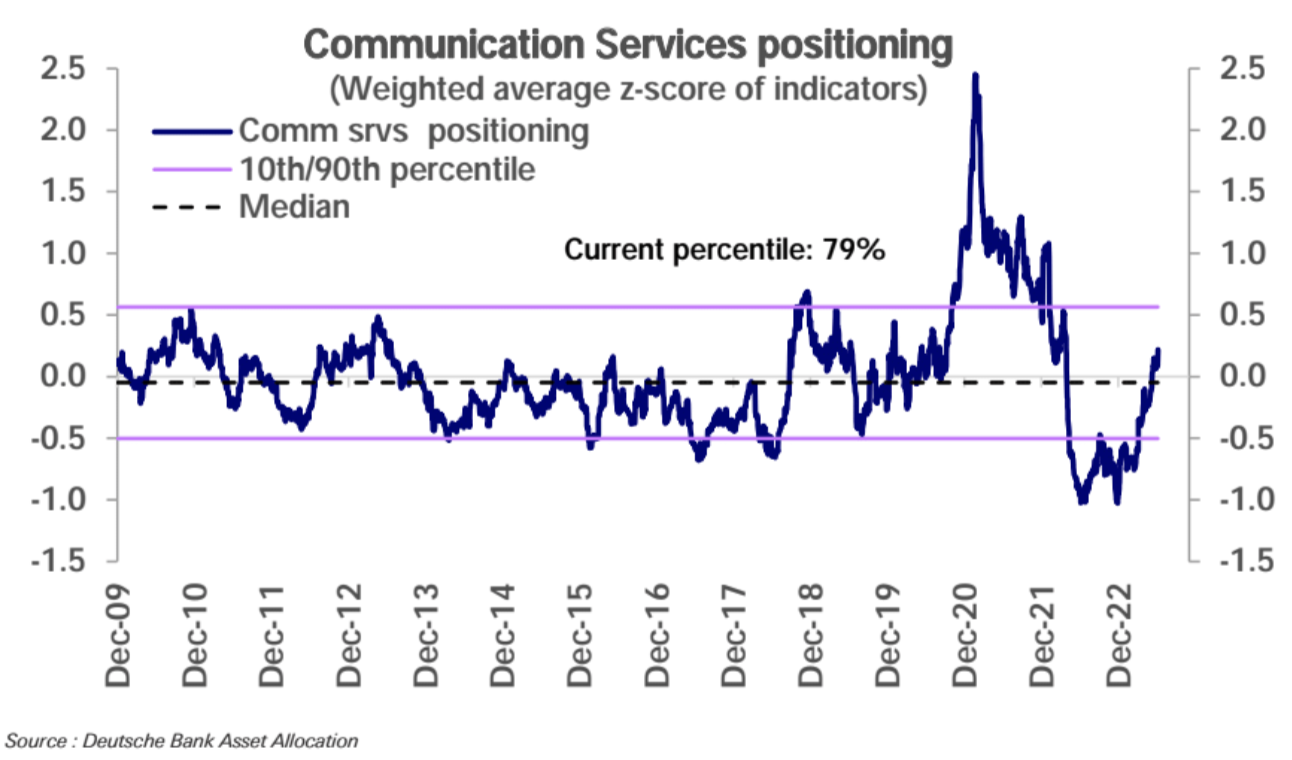
長期投資家は、原材料、不動産、ヘルスケアなど、歴史的に比較的アンダーウエートのセクターに注目することができます。
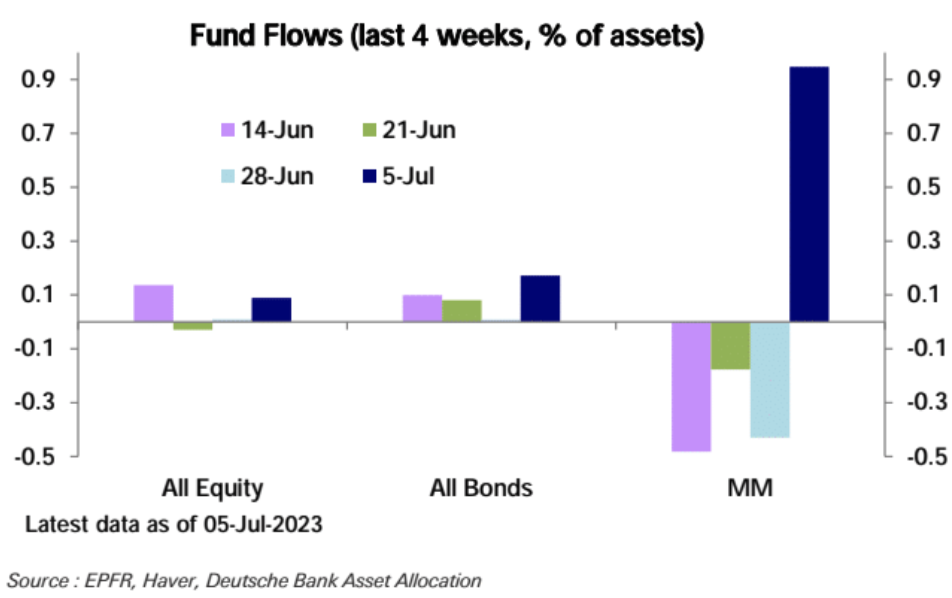
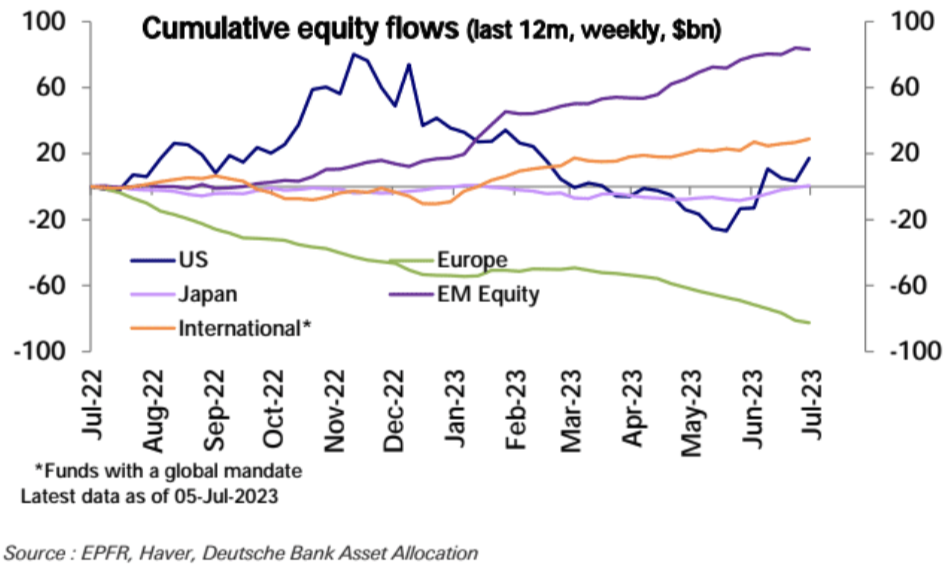
EPFRの国際資本フローの観点から見ると、先週マネーマーケットファンドは3週間ぶりの736億米ドルの純流入を記録し、週間としては3か月ぶりの最大の流入となり、同時に債券ファンドの純流入額は11.5米ドルとなった。ただし、先週は主に米国からの強い流入(13.8億ドル)に牽引されて、株式ファンドにも大きな流入(14.8億ドル)があった。
欧州からの流出(-13億ドル)は17週連続となったが、先週はそのペースが鈍化した。
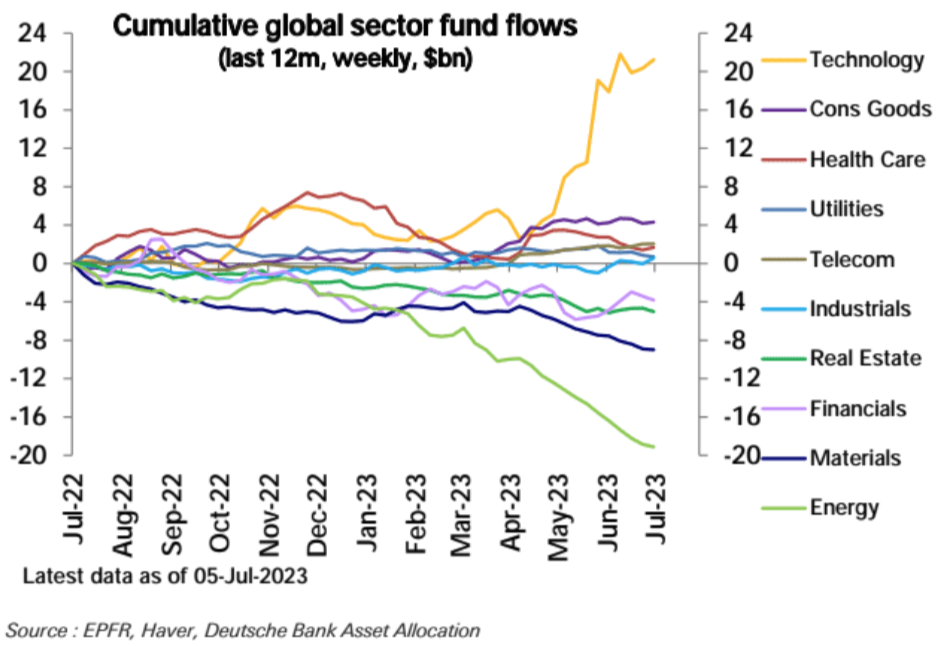
セクター別の観点から見ると、テクノロジーセクター(+9 億ドル)が再加速し、工業(+6 億ドル)にも大幅な流入が見られました。一方、金融と不動産の両部門からは4億ドルが流出した。エネルギー (-3 億ドル) からも引き続き流出が見られましたが、他のセクターではほとんど変化がありませんでした。
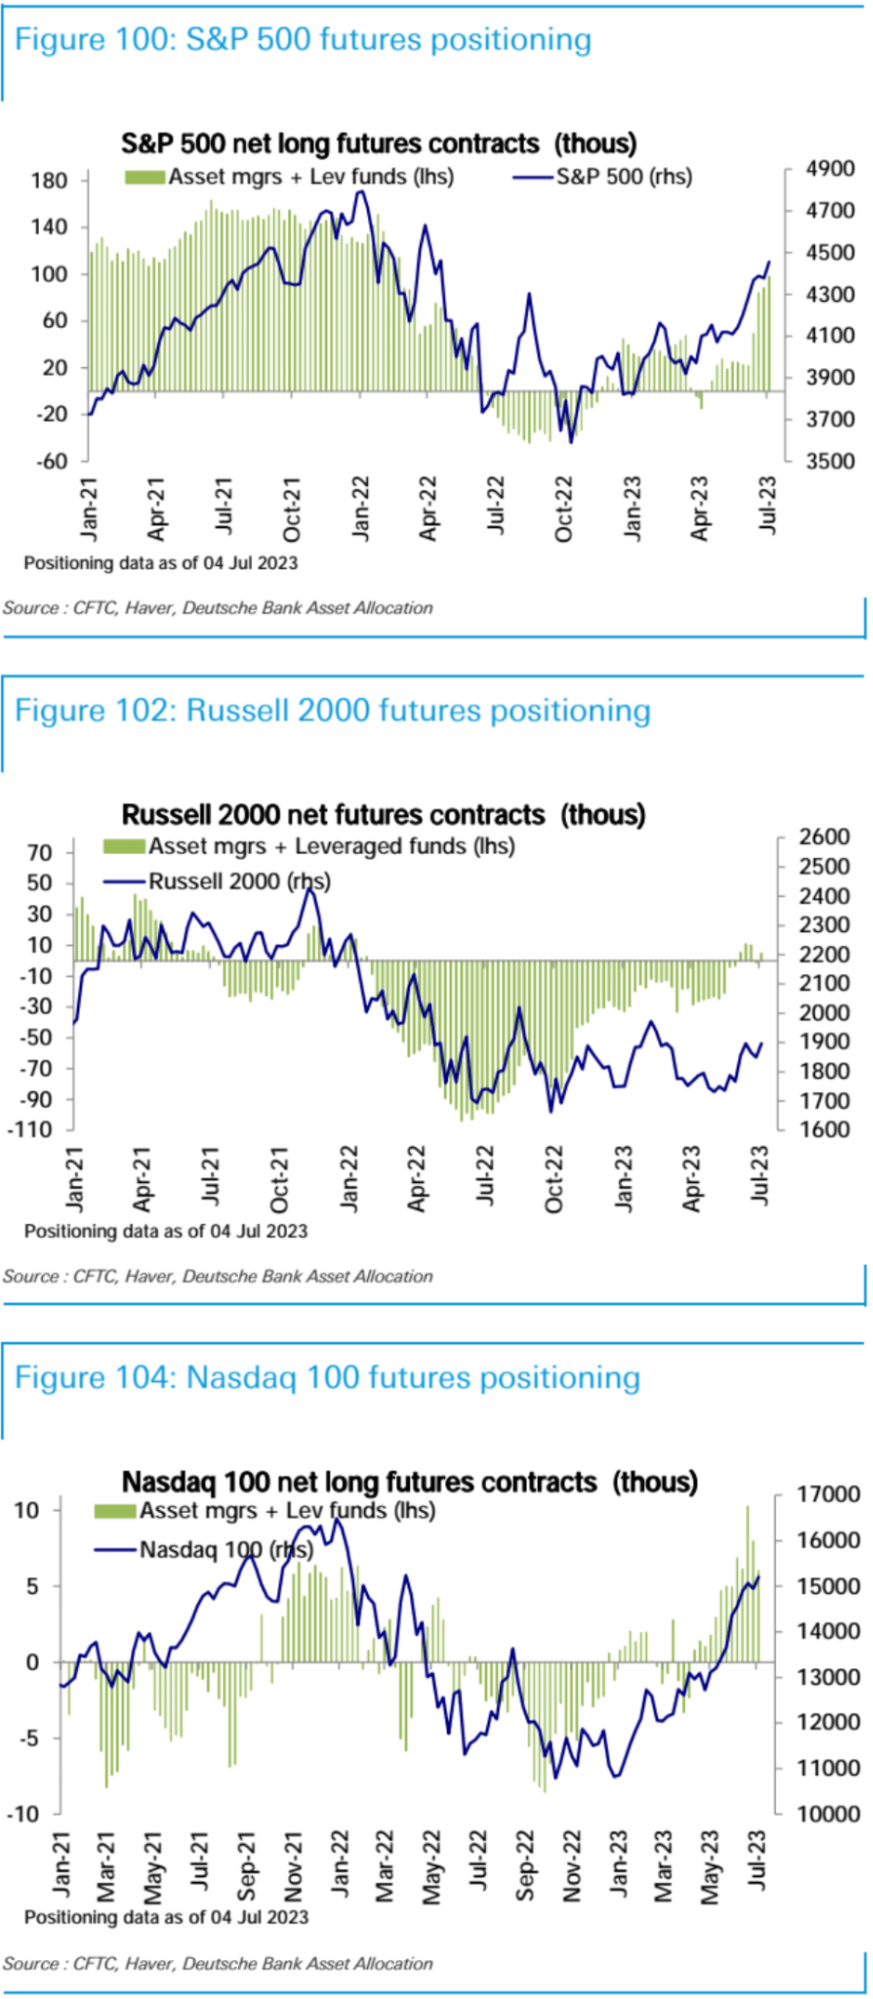
株価指数先物における買いポジションは、主にS&P 500先物における買い越しポジションの急増により増加し続け、ナスダック100における買い越しポジションはわずかに減少し、ラッセル2000における買い越しポジションは以前から増加し続けました。これはスポット市場の幅広さの改善と一致しており、一般的に言えば、テクノロジー株主導の強気市場はより多くの分野に広がっています。
最初のレベルのタイトル
市場センチメントの概要
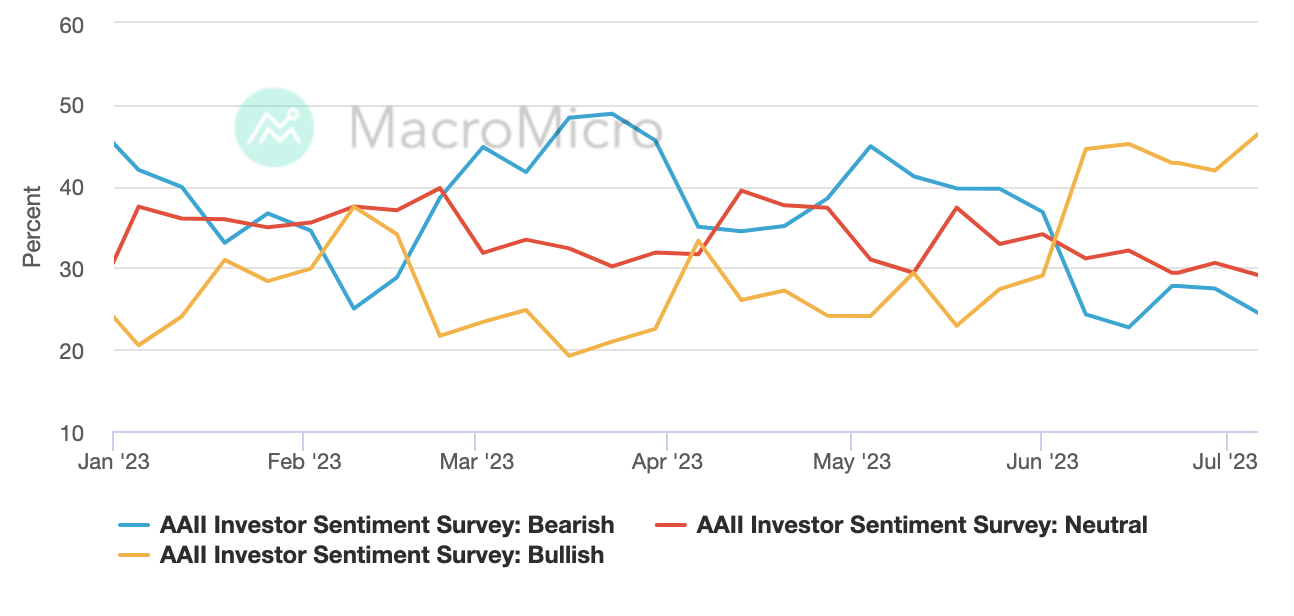
より多くの個人投資家を代表するAAII投資家センチメント調査によると、強気センチメントは先週4.4パーセントポイント上昇して46.39%となり、2021年11月以来の最高レベルを更新した。
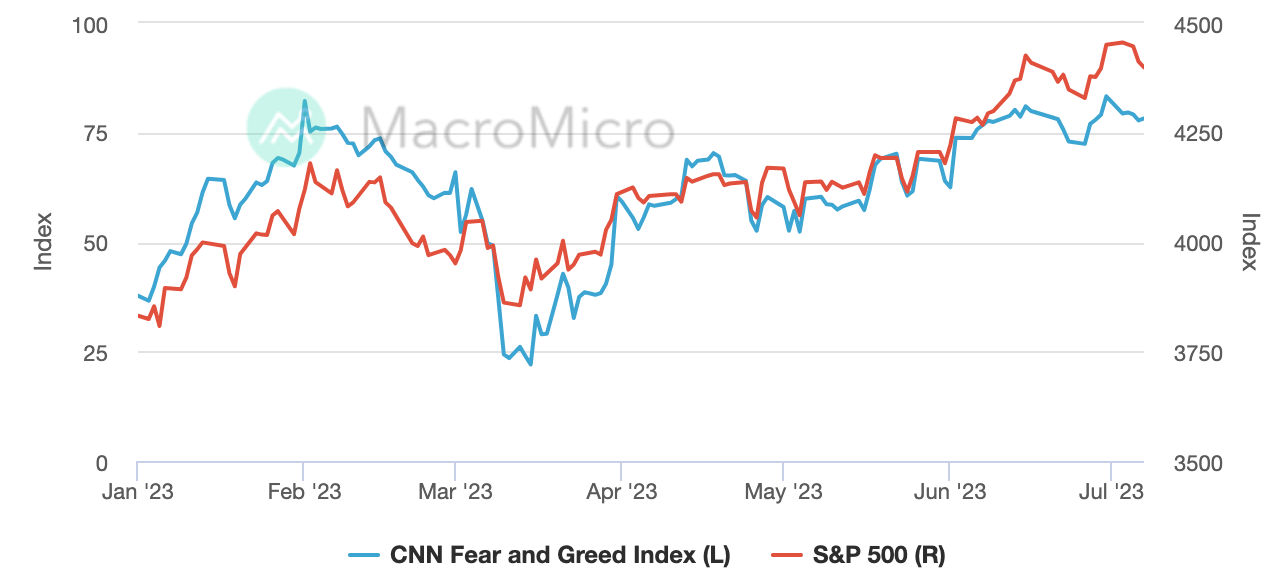
CNN の恐怖と貪欲指数は先週わずかに低下しましたが、引き続き「非常に貪欲な」レベルの 75 を上回りました。
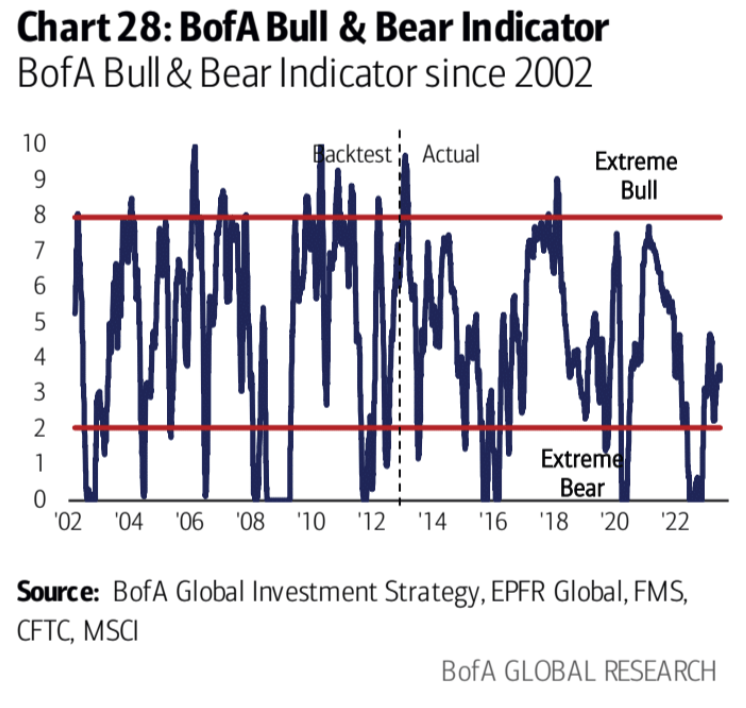
バンク・オブ・アメリカ・メリルリンチのブルベア指数は3.2で前週から変わらず、中立レンジを維持している。
今週に続きます
今週に続きます
今週から2023年第2四半期のレポートが始まり、主に売上高の横ばいと利益率の圧縮により、S&P 500種のEPS(220ドル)は前年比9%減少するとのコンセンサス予想がなされています。この予想は悲観的であるため、実際に 2023 年に向けたネガティブなセンチメントが大幅に強まるのは難しいかもしれないが、一部の機関が修正したデータセンチメントは最近では実際に改善している。しかし、市場は2024年のEPS成長率が11%(244ドルまで)になると比較的楽観的だ。したがって、この決算シーズンで予想を上回る可能性がある部分は、2023 年の数字に集中しています。
この決算シーズンに注目すべき点は次のとおりです。
● インフレが後退しても企業が利益率を維持できる能力
● 銀行ストレスが信用と融資に与える影響
● AI の潜在的な用途と収益への影響
● 米国の消費者の現状
さらに、6月の米国CPIとPPIデータはそれぞれ水曜日と木曜日の夜に発表される予定だ。最近の経済の雇用の伸びの鈍化にもかかわらず、労働市場は依然として堅調であり、物価統計が予想を大幅に下回らない限り、FOMCは今月利上げを継続することを支援すると予想されている。
市場では、6月全体のCPI前年比は前月の4%から3.1%に低下し、2021年3月以来の低水準となり、コアCPIは5.3%から5%に再び低下すると予想されている。前月比では、名目CPIは0.3%上昇と前月の0.1%から上昇、コアCPIは0.3%上昇と前月の0.4%から低下するとアナリストは予想している。
市場は、6月の米国のPPIは前月の前年比1.1%から0.4%に低下し、コアPPIは前年比2.8%から2.5%に低下すると予想している。将来の見通しを示す指標としての価格はより明白です。
しかし、ベース効果により、このデータは今年残りの最低レベルとなる可能性があることを無視すべきではありません。
以下のグラフからわかるように、物価指数は昨年5月と6月に大きく上昇し、その後2022年6月から12月まで横ばいでした。その後、2023 年 1 月以降、CPI は再び加速しました。
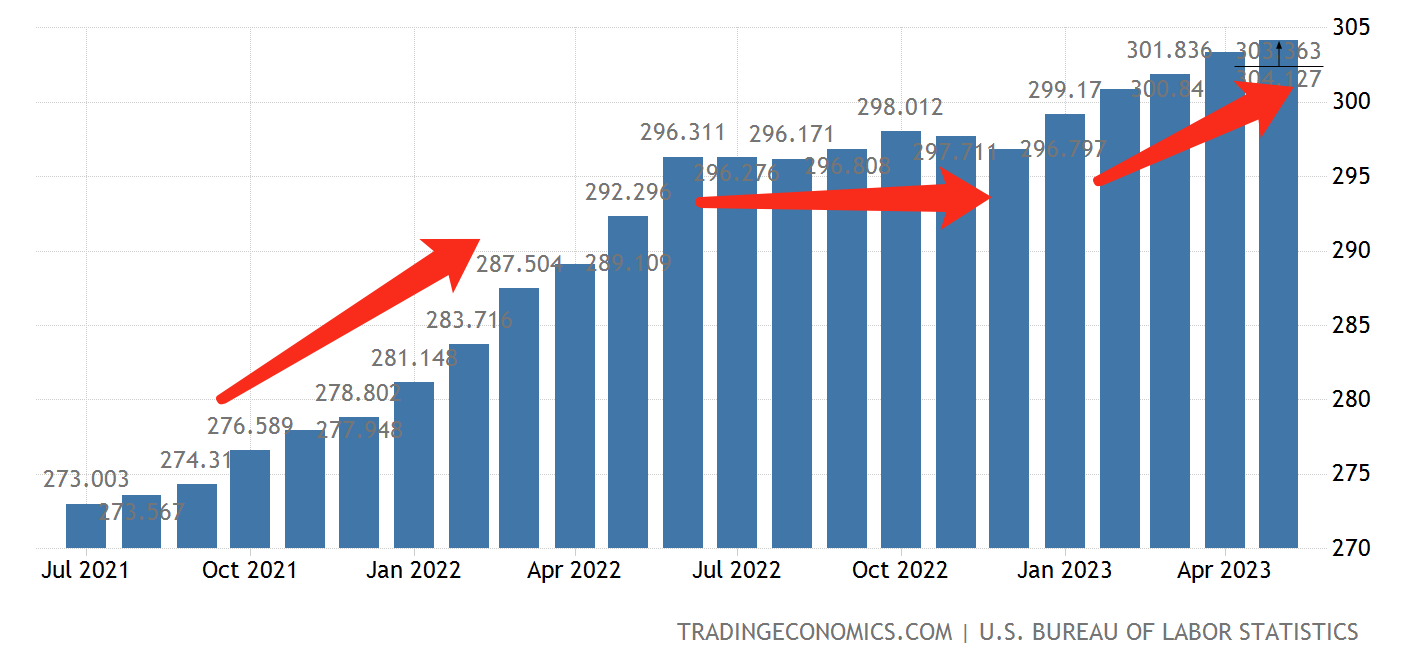
したがって、先週米国10年債がテクニカルな形でレンジ固めの水準を突破したことを考慮すると、価格と金利に対する不安は今月以降に強まる可能性が高い。