


2023年第2四半期投融資レポート:総投資額は前月比減少、米国が優位


出典: Crypto & Blockchain Venture Capital – Q 2 2023 》
オリジナル・コンピレーション: ケイト、マーズビット
オリジナル・コンピレーション: ケイト、マーズビット
仮想通貨分野へのベンチャーキャピタルの投資はまだ底を打っていない。第 2 四半期の取引件数はわずかに増加しましたが、仮想通貨およびブロックチェーンの新興企業に対するベンチャーキャピタリストの投資総額は引き続き減少しました。
主なポイント
仮想通貨分野へのベンチャーキャピタルの投資はまだ底を打っていない。第 2 四半期の取引件数はわずかに増加しましたが、仮想通貨およびブロックチェーンの新興企業に対するベンチャーキャピタリストの投資総額は引き続き減少しました。
評価額は下がり続けている。 2023年第2四半期の仮想通貨ベンチャーキャピタル取引のマネー前評価額の中央値は1,793万ドルで、2021年第1四半期以来の低水準となったが、取引規模の中央値はその後わずかに増加した。
広範な Web 3 カテゴリの企業が取引数を独占し、一方、取引カテゴリの企業が最も多くの総資本を調達しました。第 2 四半期の結果は、前四半期の傾向を継続しました。
米国は仮想通貨スタートアップシーンを支配し続けています。米国に本拠を置く仮想通貨新興企業は、成立した取引全体の43%以上を占め、ベンチャーキャピタル企業の投資額の45%以上を調達した。
ベンチャーキャピタルの資金調達環境は依然として極めて困難です。 2023年第2四半期に新たに10社の仮想通貨ベンチャーキャピタルファンドが調達した資金はわずか7億2000万ドルで、2020年第3四半期に新型コロナウイルス感染症のパンデミックが始まって以来最低の水準となった。
仮想通貨ベンチャーキャピタルの取引件数と設備投資件数
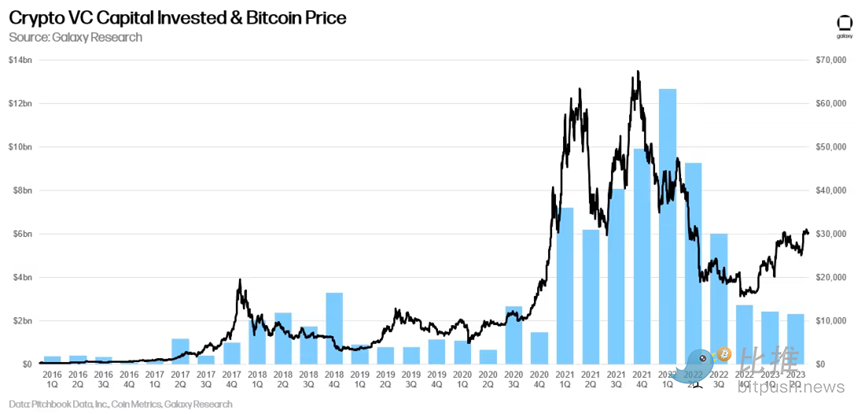
暗号通貨およびブロックチェーン業界は、2023年第2四半期に23億2,000万ドルを投資しました。これは新たな循環的安値であり、2020年第4四半期以来の最低水準であり、2022年第1四半期に見られた最高値である130ドルを延長しました。ピークの1億ドルの後に始まった下降傾向です。仮想通貨とブロックチェーンの新興企業が調達した資金は、過去 3 四半期合計で、昨年の第 2 四半期よりも減少しました。
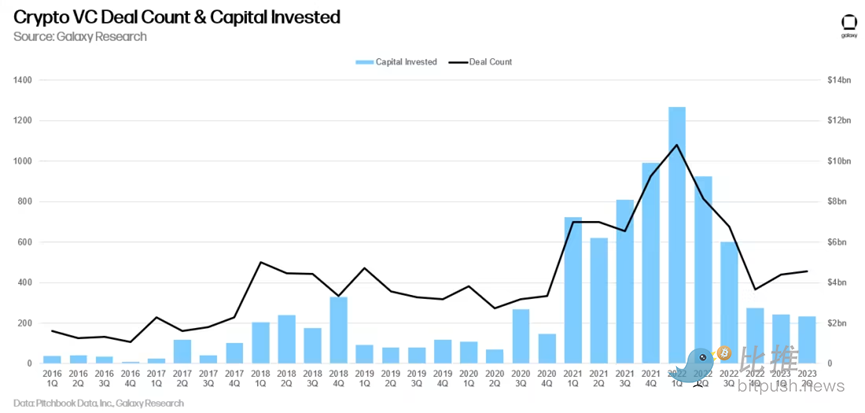
設備投資はまだ底を打っていないものの、取引活動は第2四半期に若干回復し、2023年第1四半期の439件と比較して456件の取引が完了した。このわずかな増加は、シリーズ A 取引が第 1 四半期の 154 件から 174 件に増加したことによるものです。
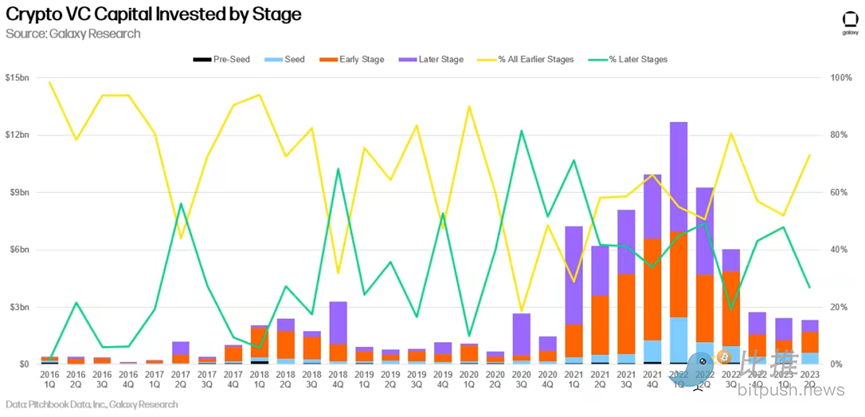
資本投資に関しては、後期段階の取引 (27%) と比較して、初期段階の取引 (プレシード、シード、シリーズ A) が投資の大部分 (73%) を占めました。
会社年度別ベンチャーキャピタル
2021 年と 2022 年に設立された企業は、2023 年の第 2 四半期に最も多くのベンチャーキャピタル取引を成立させるでしょう。
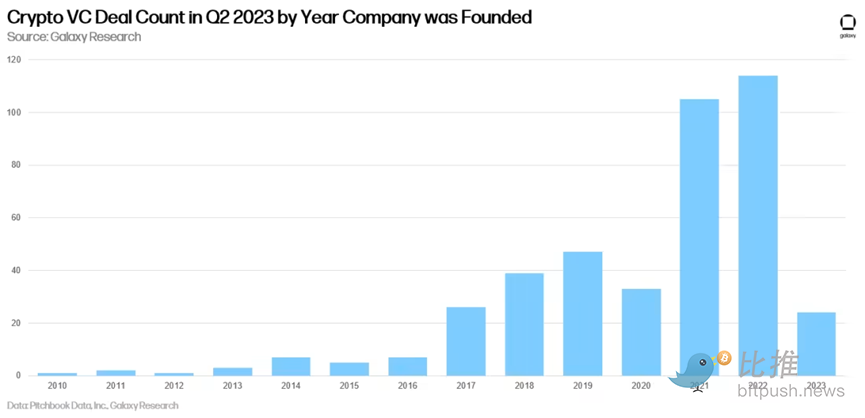
今年の第1四半期とは異なり、2021年ヴィンテージもそれに遠く及ばなかったものの、2022年ヴィンテージの企業がそのカテゴリーで最も多くの資金を調達した。
クリプトベンチャーキャピタル本社
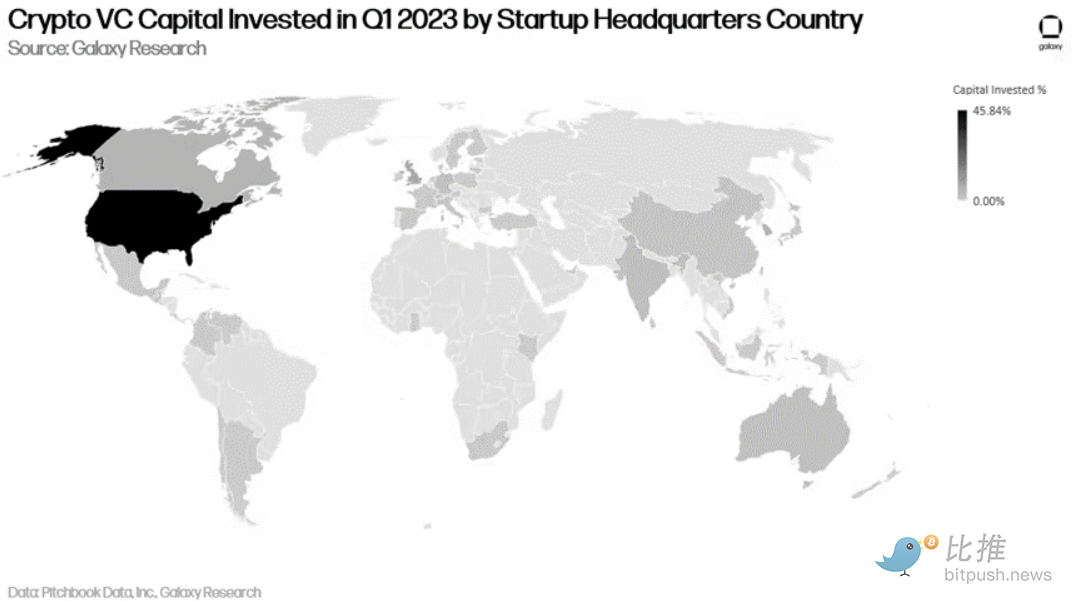
米国に本拠を置く企業は、成約件数と資金調達額の両方で優勢だった。 2023年第2四半期には米国企業が仮想通貨ベンチャーキャピタル資金の45%を調達し、英国(7.7%)、シンガポール(5.7%)、韓国(5.4%)がそれに続いた。
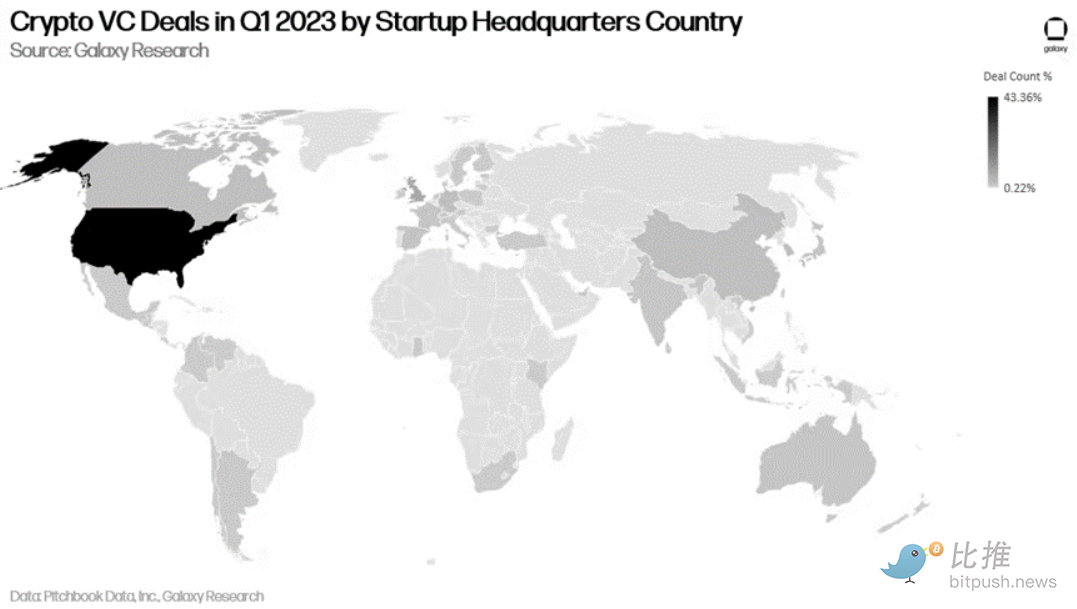
完了したトランザクションに関しても状況は同様です。 2023年第2四半期には、米国企業が仮想通貨ベンチャーキャピタル取引全体の43%を成約し、次いでシンガポール(7.5%)、英国(7.5%)、韓国(3.1%)となった。
クリプトベンチャーキャピタルの取引規模と評価額
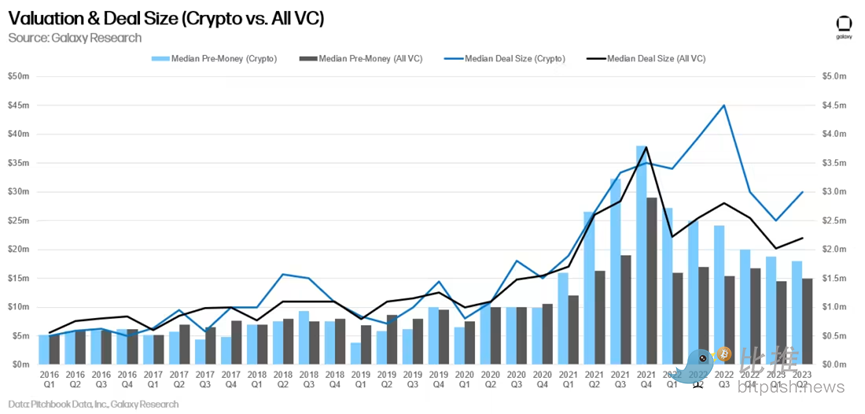
2023 年の第 2 四半期には、ベンチャーキャピタル分野全体で評価額が下落し続けており、仮想通貨も例外ではありません。仮想通貨またはブロックチェーンベンチャーキャピタル取引の資金調達前の評価額の中央値は1,793万ドルに低下し、2022年第1四半期以来の低水準となった。 2023年第2四半期の仮想通貨VCの取引額の中央値は300万ドルで、マネー前の評価額は1,793万ドルです。
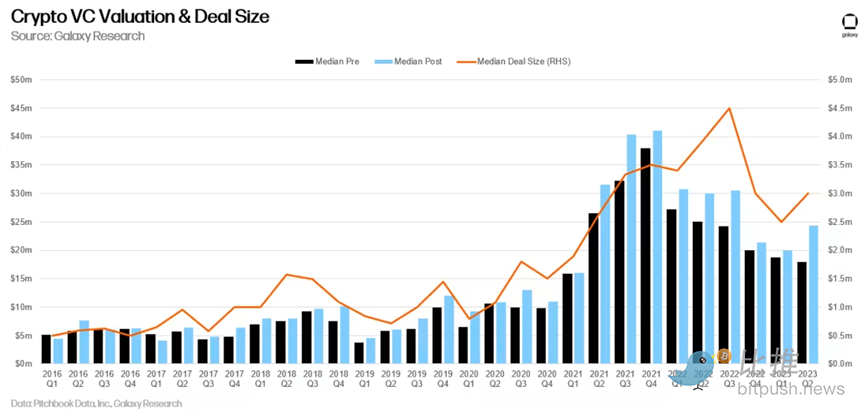
仮想通貨VCの取引規模と評価額の減少は、ベンチャーキャピタル業界全体の傾向に続いている。
カテゴリ別の暗号ベンチャー
2023年第2四半期に最も多くのVC資金を調達したのは、トレーディング、トレーディング、投資、融資の新興企業だった(4億7,300万ドル、または展開資本の20%)。 2 番目に多いのは Web 3、NFT、ゲーム、DAO、メタバースのスタートアップで、4 億 4,200 万ドルで、2023 年第 2 四半期に展開されたベンチャー キャピタル全体の 19% に相当します。レイヤ 2/相互運用スペースでは、この四半期最大の取引である LayerZero がシリーズ B ラウンドで 1 億 2,000 万ドルを調達しました。 Magic Eden は 5,200 万ドルで最大の Web 3/NFT 取引を行い、Auradine は 8,100 万ドルで最大のインフラストラクチャ取引を行い、River Financial は 3,500 万ドルで最大の取引/交換を行いました。
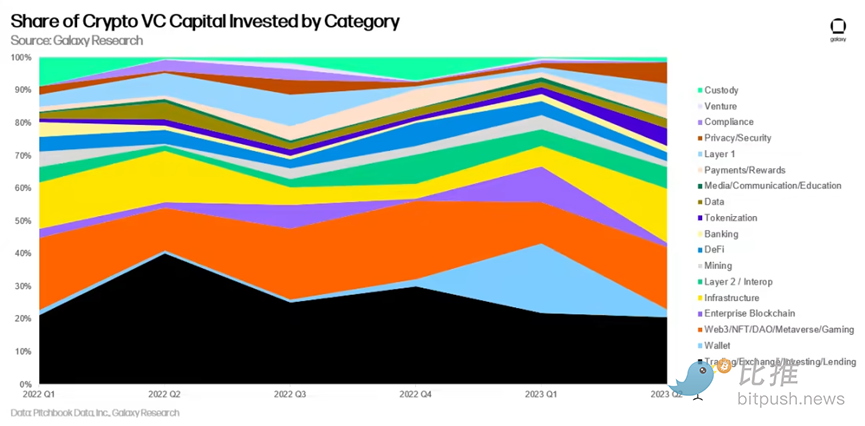
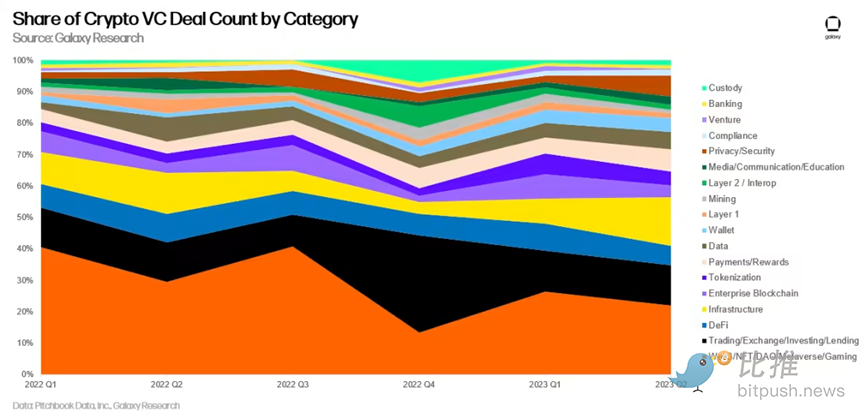
取引件数の観点から見ると、Web 3 ゲーム、NFT、DAO、メタバースの分野で製品を開発している企業が第 1 位を維持し、続いて取引、取引所、投資、融資の企業が続きました。これらの傾向は 2023 年の第 1 四半期から変わっていません。特に、プライバシーおよびセキュリティ製品を開発している企業が、前四半期比で最も取引数が増加し (275%)、次にインフラストラクチャ (114%) が続きました。
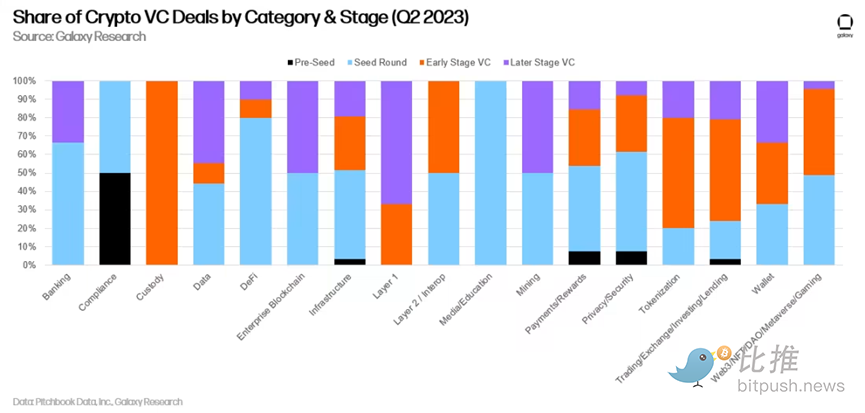
後の段階で行われた取引の最大のシェアはマイニングとエンタープライズブロックチェーンのカテゴリでしたが、プレシード段階で行われた取引の最大のシェアはコンプライアンスカテゴリ(チェーン分析とカストディツールを含む)でした。
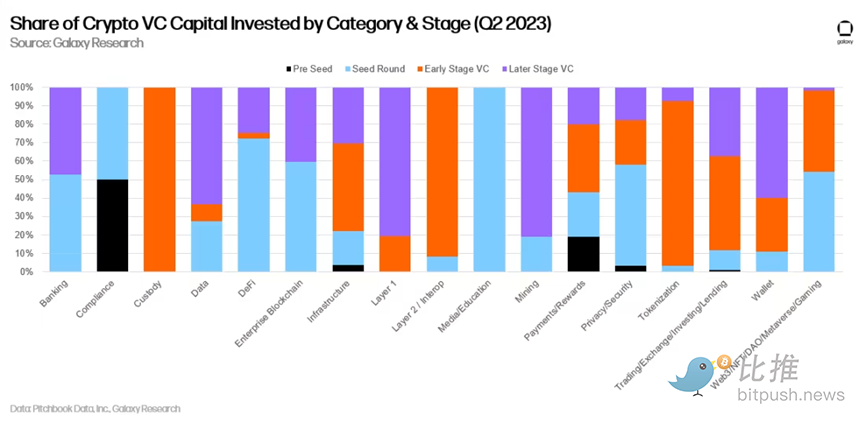
資金調達に関しては、マイニングとレイヤー1の取引は主に後期段階で行われたが、カストディ、メディア/教育、コンプライアンス、DeFiは初期段階での調達額のかなりの部分を占めた。
クリプトベンチャーキャピタルの資金調達
当社は Galaxy Asset Management と提携して、2023 年第 2 四半期のベンチャーキャピタル資金調達情報、つまり新しいファンドまたはファンド年度のために VC 企業によって調達された資金に関する情報をまとめました。 2023年第2四半期は、2020年第3四半期以来、新規ファンドの立ち上げが最も少なく(10件)、割り当ても最低(7億2,000万ドル)となりました。
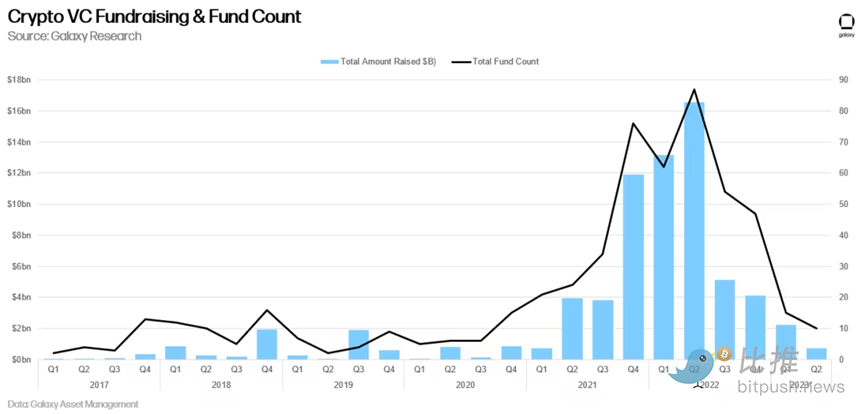
2023年上半期のデータと組み合わせると、現在の新規ファンドの平均規模は2億3,600万ドル、中央値は5,000万ドルで、どちらも昨年より大幅に減少しています。
分析と結論
仮想通貨ベンチャーの弱気市場は続いている。取引件数は依然として好調を維持しているものの、仮想通貨スタートアップに割り当てられた総資本は依然として前四半期比で減少している。しかし、仮想通貨VCの活動の低下は仮想通貨に限ったことではなく、より広範なベンチャーキャピタル業界が金利上昇に直面して逆風に直面しているためだ。 2023 年第 2 四半期の仮想通貨ベンチャー キャピタル データから得られるその他の重要なポイントは次のとおりです。
仮想通貨ベンチャーキャピタルの活動は、これまでの弱気市場に比べて引き続き好調です。取引件数と投資資本は依然として2017年から2020年の弱気市場の約2倍であり、スタートアップエコシステムが今後も長期にわたって純成長を遂げることを示唆している。
ベンチャー投資家は引き続き厳しい資金調達環境に直面している。ゼロ金利政策が続いた過去10年間と比べ、金利上昇により、ベンチャーファンドなどのロングテールのリスク資産に賭ける投資家の意欲は減退し続けている。これに暗号資産価格の弱気相場と、2022年にベンチャーキャピタルが支援する複数の企業が破綻したことで多くのアロケーターが打撃を受けているという事実が加わり、ベンチャーキャピタルは2023年も新たな資金調達が引き続き困難になるだろう。実際、第2四半期は、世界中の投資家が新型コロナウイルス感染症(COVID-19)による資産暴落に取り組む中、ベンチャーキャピタルにとって最も暗い四半期の1つである2020年第3四半期以来、新規ファンドの立ち上げと資本配分が最も少なかった。
新規VCからの多額の資金調達が不足しているため、創業者には引き続きプレッシャーがかかるだろう。ベンチャー支援を受けた新興企業は今年、資金調達がさらに困難になっており、当面は厳しい資金調達環境に直面し続けるだろう。強気市場中に資金提供された、より投機的で野心的なブロックチェーンのユースケースの多くは、現在、強気ユーザーと誇大広告が薄れてきたため、投資を見つけるのに苦労しています。創設者は収益と持続可能なビジネスモデルに焦点を当て、より小規模な資金を調達し、より多くの株式を放棄する準備をしなければなりません。
プレシード取引の活動は引き続きかなり活発です。第 1 四半期からわずかに減少しましたが、プレシード取引の数はほとんど変化しませんでした。シード案件とシリーズA案件を合わせると、これらの初期段階の案件が全案件のほぼ75%を占め、全体的に精彩を欠いた活動にもかかわらず、起業家が依然として活動しており、ベンチャーキャピタルが依然として注目していることを示している。多くの仮想通貨が完全に弱気市場で撤退しているため、賢明な投資家は、以前の弱気市場でそうであったように、困難な環境で会社を設立した筋金入りの投資家の中から宝石を見つけるかもしれません。
米国は仮想通貨スタートアップのエコシステムを支配し続けています。ほとんど不利な規制環境にも関わらず、米国を拠点とする仮想通貨スタートアップ企業は引き続きベンチャーキャピタル活動の大部分を魅了し続けています。米国企業が暗号通貨エコシステムを支配しており、米国の政策立案者は、優秀な人材を維持し、技術的および財政的な近代化と優位性を促進し、将来の経済に米国のリーダーシップを拡大して、成長とイノベーションを促進する進歩を実行しようとしている 政策は賢明である。
Web 3 は引き続き取引件数でトップを維持しており、依然として最大の投資額を占めています。従来の金儲け企業(取引所や取引ツールなどを構築する企業)が最も多くの資金を集めているのは複数四半期にわたる傾向だが、個別の取引で最も多くの資金を集めているのは新興のWeb 3、DAO、メタバース、ゲーム会社だ。分野。





