


LDマクロウィークリーレポート(2023/06/19):市場心理は改善、世界的にポジション増加が進行中


まとめ
まとめ
デジタル通貨市場は先週、FOMCによる50bpの大幅利上げを受けて急落したが、金曜日以降センチメントが改善し、基本的に下落幅を回復し、株式市場との全体的な相関関係はさらに低下した。パウエル議長の証言を含む今週のFRB当局者の多数の講演により、市場は「+50bp」のより正確な価格設定を行うことが可能になるだろう。
市場パフォーマンス
市場パフォーマンス
FRBの利上げ一時停止の決定と、米国の消費者信頼感と支出の上昇を示すデータの恩恵を受け、S&P500指数は先週5週連続で値を上げて取引を終え、FRBが利上げを開始する前の2021年秋以来最長となる週間連勝記録を更新した。ハイテク株の比率が高いナスダック総合指数は8週連続で上昇し、2019年初め以来最長の連勝記録となった。
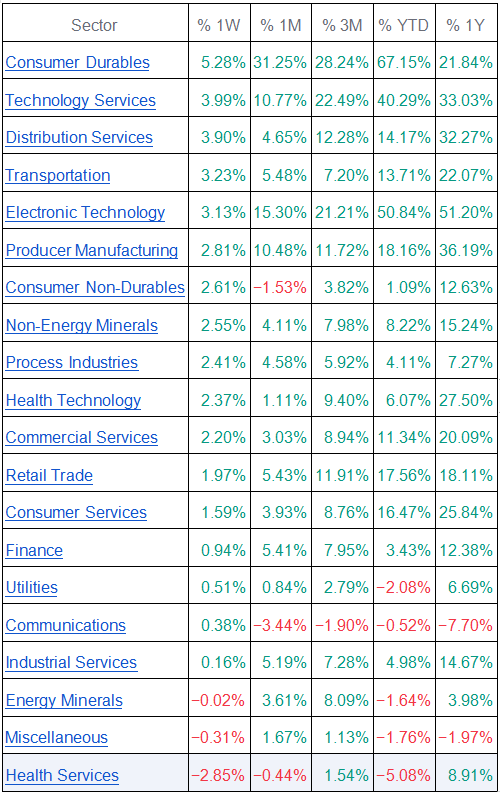
先週、米国株式市場のほとんどのセクターが上昇しました。最もパフォーマンスが悪かったのはヘルスケアセクターで、2.85% 下落しました。最もパフォーマンスが高かったのは依然として耐久財で、5.28% 上昇しました。テクノロジーセクターは勢いを取り戻しました。
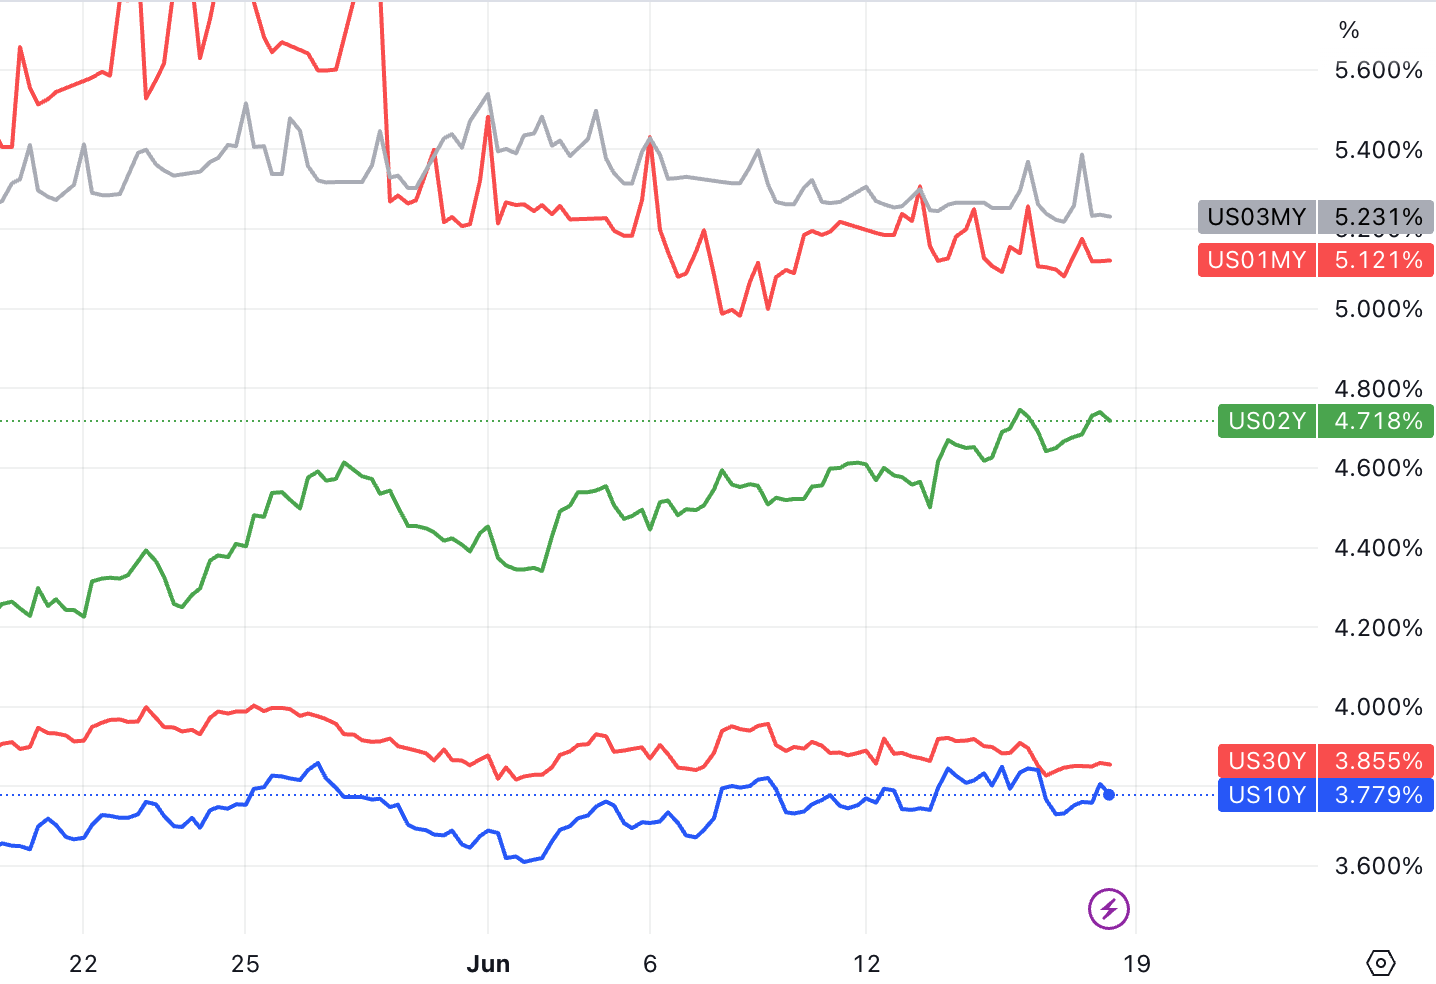
先週の金利市場では、100~300万の超短期債利回りが若干低下し、2年債利回りが上昇した(主にFOMCが今年の金利の終了点予想を50bp引き上げたため)。 30 年と 10 年の期間は基本的に横ばいでした。
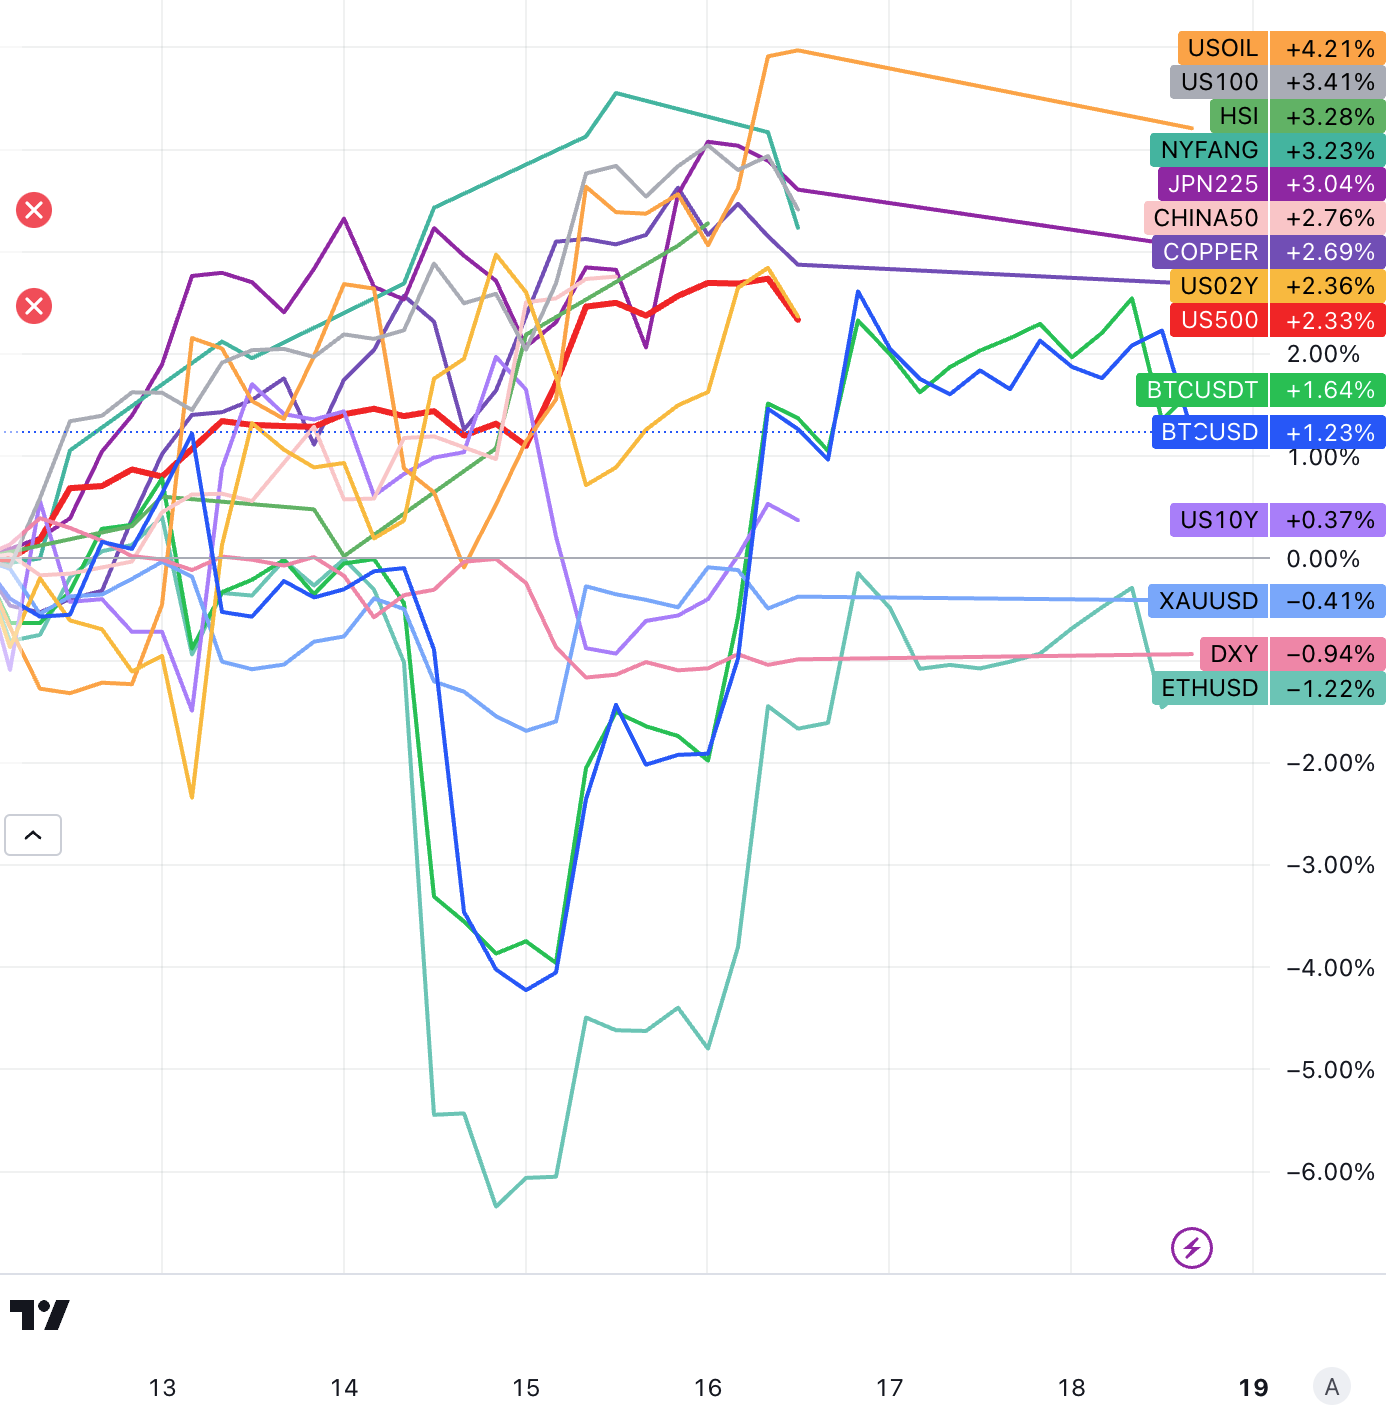
他の市場では、日本株、香港株、中国株、銅、原油が上昇し、米ドル指数の金は下落し、FOMCタカ派の停止後にデジタル通貨は急落したが、金曜日以降は基本的に損失を回復した。
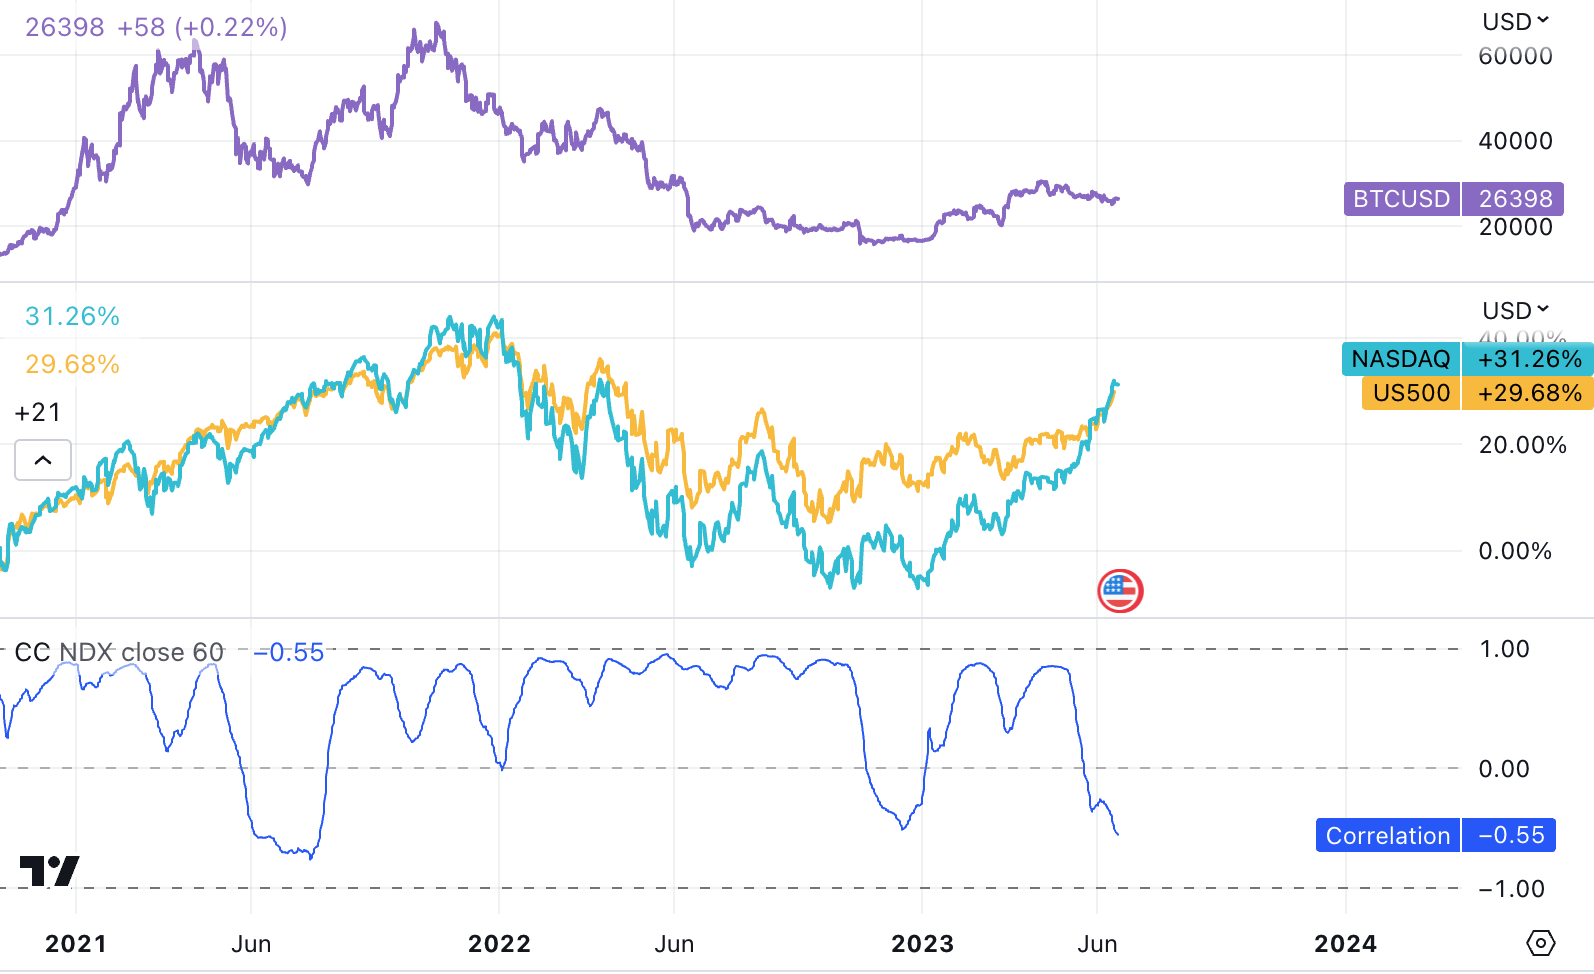
デジタル通貨と株式の60日間の相関関係はさらに低下し、2021年7月以来の最低水準に達した。
お金の流れ、立場、感情
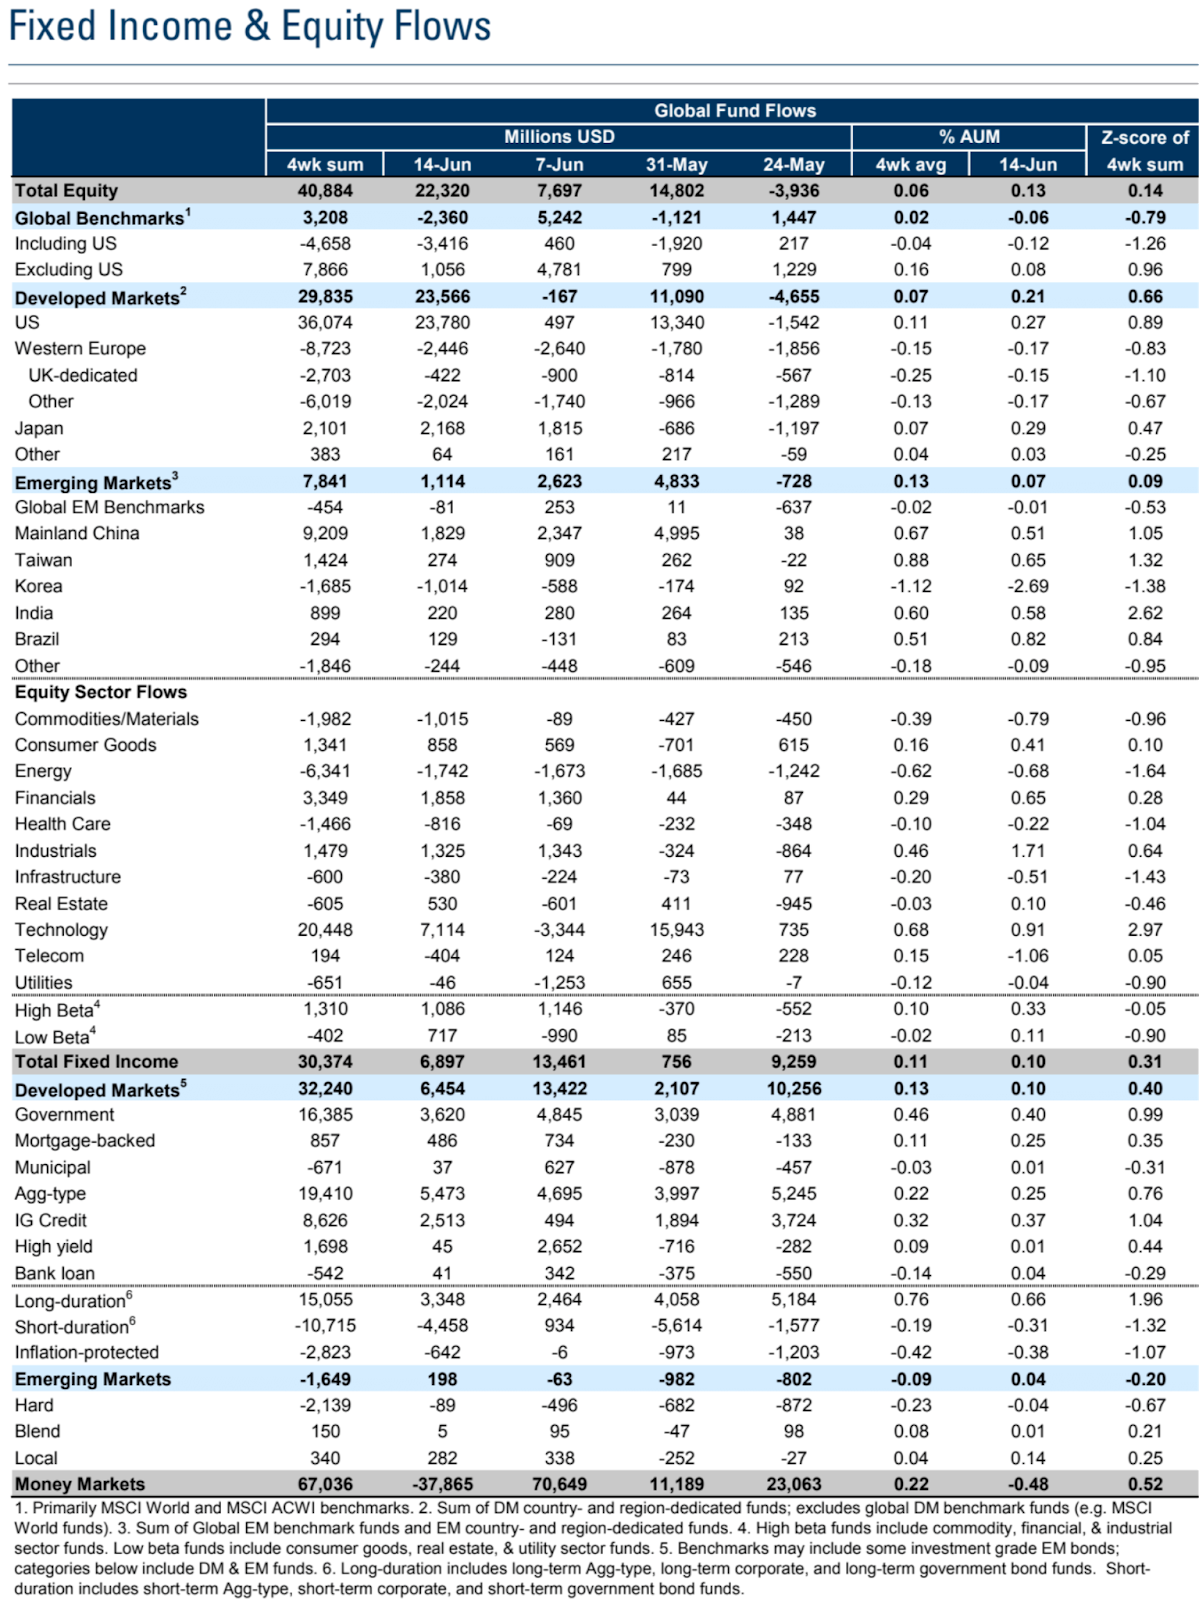
EPFR 国際資金の流れ
EPFRのデータによると、6月14日までの週の世界の資金の流れは、要するに、米国株、特にハイテク株が大幅に流入し、中国と日本の株式市場が流入し、欧州株が流出し、金融資金が流出したという。流出し、債券が流入しました。
株式ファンドと債券ファンドの両方に純流入が見られ、世界株式ファンドへの純流入額は当初の80億ドルから220億ドルに増加した。
この純流入は主に米国株への需要、特に米国テクノロジーセクターファンドへの大規模な流入によるものである。しかしながら、西欧株式ファンドからの流出が続く一方、日本株式ファンドからの流入が増加した。
新興国市場では、中国本土の株式ファンドに純流入があった一方、韓国の株式ファンドからの流出が深刻化した。セクターレベルでは、特にエネルギーなどの景気循環セクターのファンドと比較して、ハイテクファンドへの流入が依然として高い。
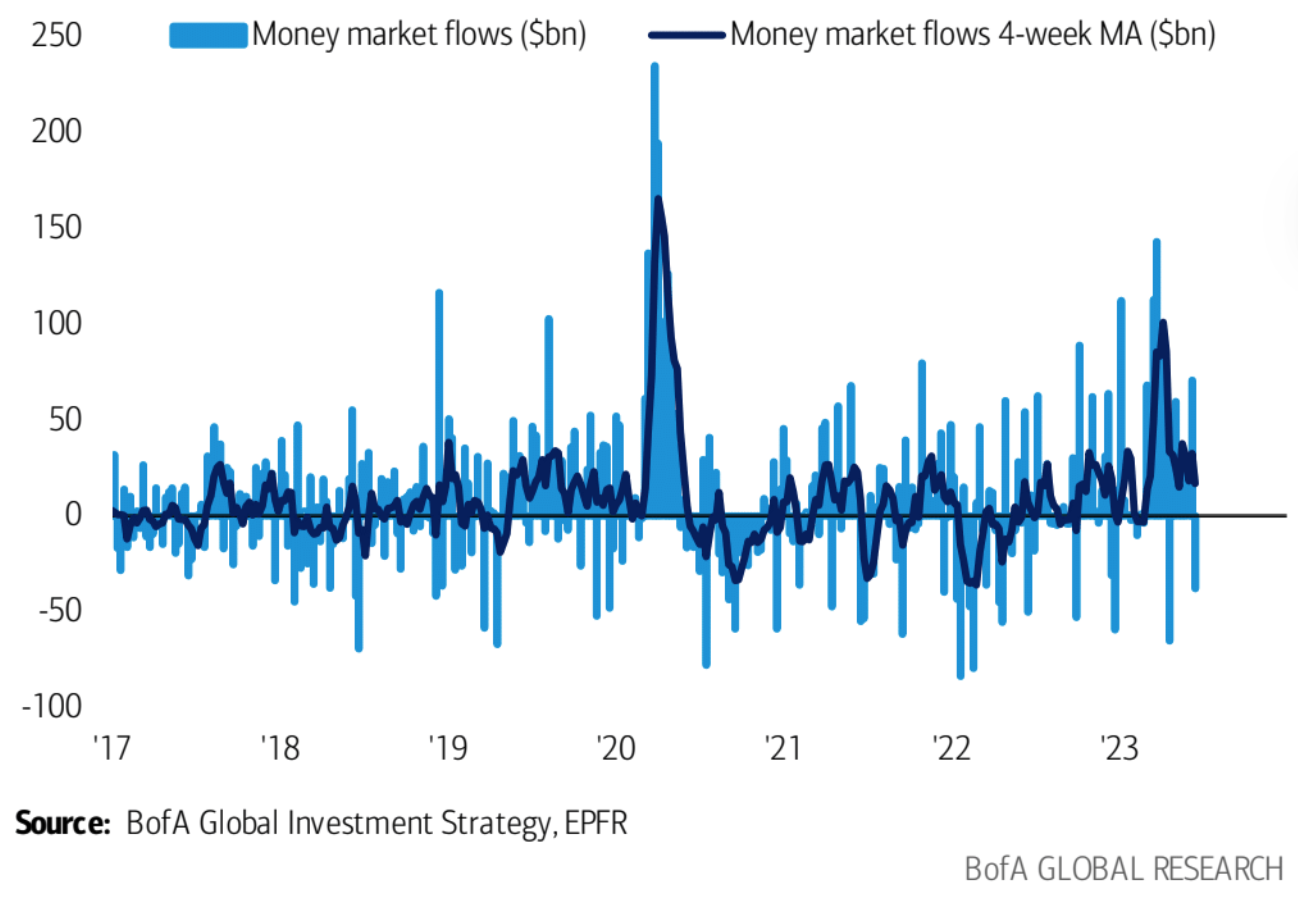
特にマネー・マーケット・ファンドの資産は380億ドル減少し、8週間ぶりの純流出となった。
ドイツ銀行の連結ポジションデータ
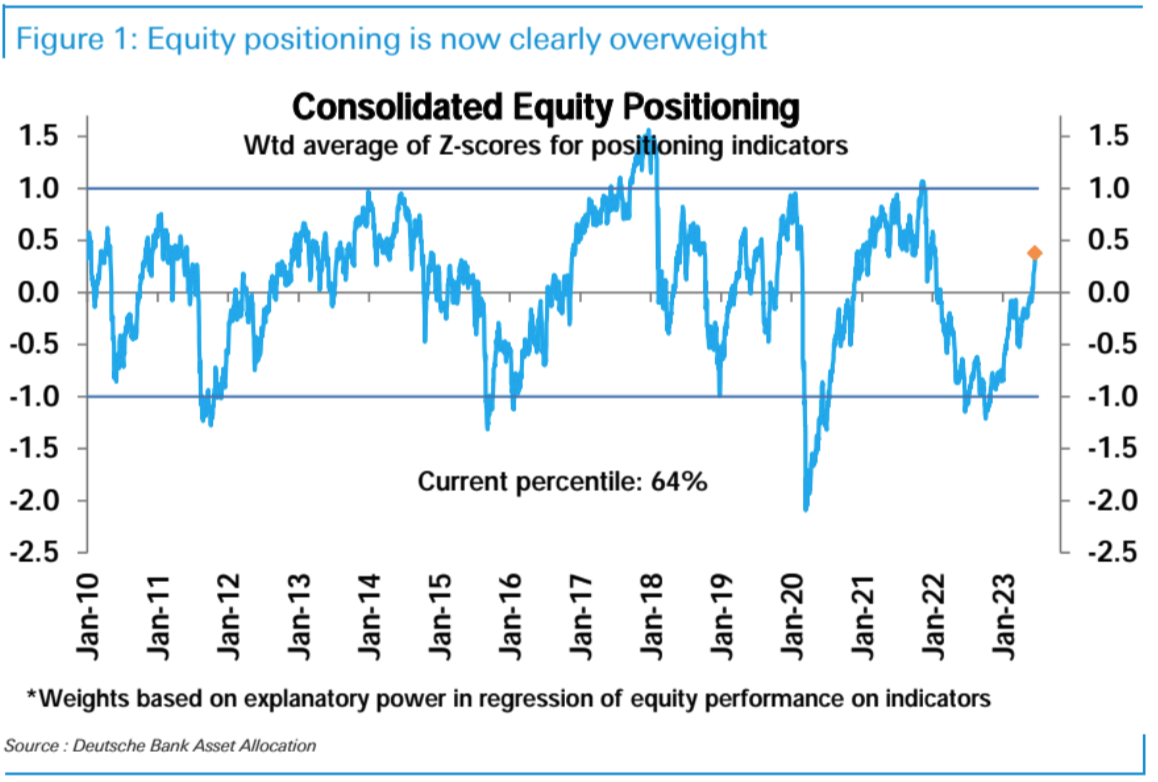
ドイツ銀行のまとめによると、米国株のポジション配分は先週さらに上昇し、オーバーウエート領域(zスコア0.38、歴史的64パーセンタイル)に移行し、2022年1月以来の高水準に達した。過去 2 週間のデータの遅れと市場心理の楽観的な見方を考慮すると、現在の実際のポジションはさらに高くなる可能性があります。このうち、主観的投資家と機関投資家のポジションが同時に急増し、過去2週間のポジション増加を主観的に支配した。
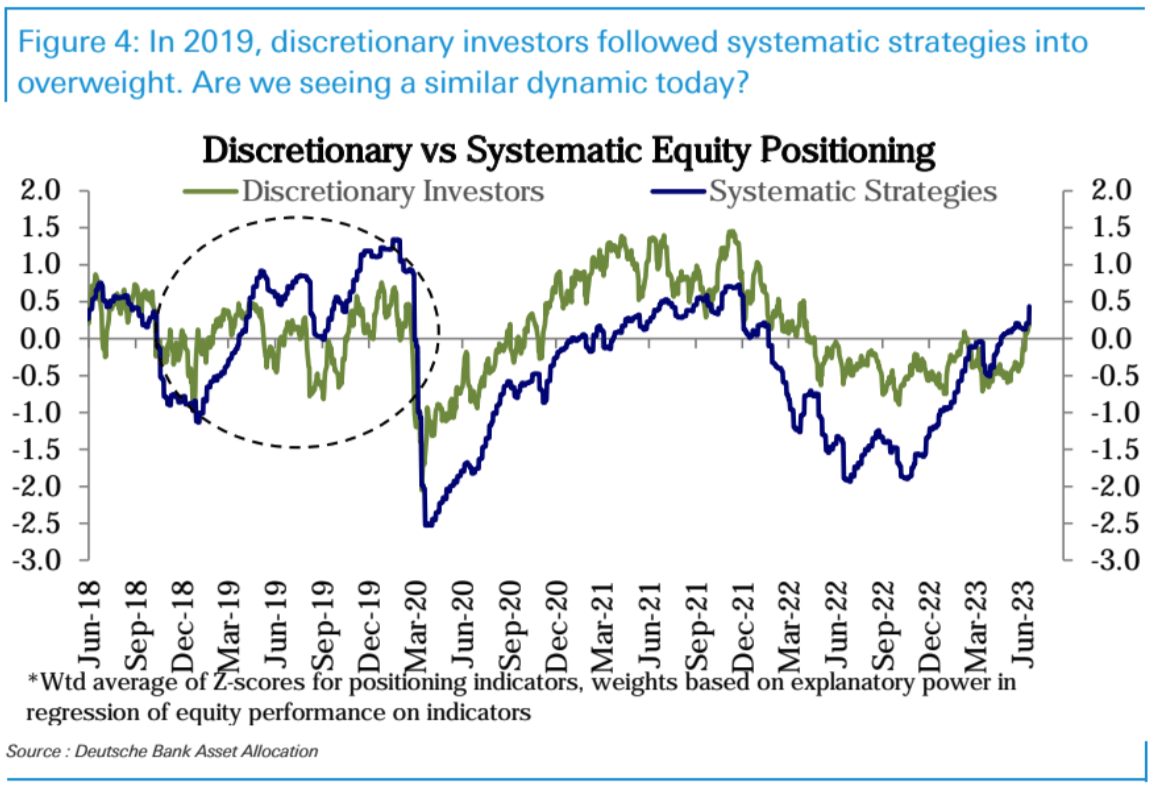
下の図からわかるように、今年3月以降、いわゆるシステマティック投資家(主に機関投資家を中心とした計画的な投資戦略をとっているファンド)が率先してポジションを増やしてきましたが、ここ2週間でポジションを大きく増やしています。一任投資家(主観的投資ファンド)、あるいは感情に左右されやすい投資家であるため、個人投資家の立場に動かされていることが分かります。同様の機関が最初にポジションを増やし、主観的な戦略フォローアップシナリオは2019年に遡ることができ、この2つは年半ばから2020年初頭の新しいクラウンの到着まで共鳴し始めました。
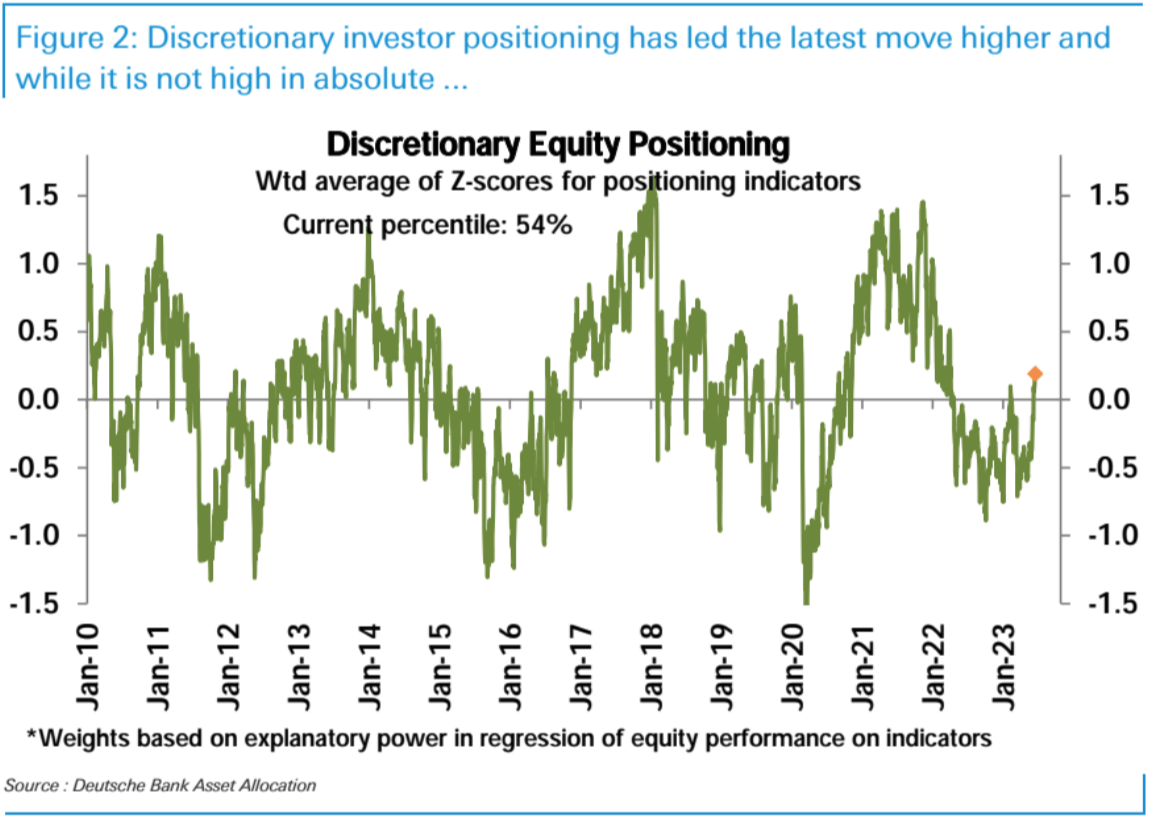
昨年一年間から今年5月末まで、主観的投資家の低配分が堅調に推移していることが分かりますが、金利上昇や流動性の回復、景気の勢いの鈍化などを背景に、国内では新たな悲観的な見方が続いています。市場。しかし、時間が経つにつれ、株式市場は売られることなく着実に反発し、先週ようやく主観的な投資家がアンダーウエートからオーバーウエートに変わり、同時に市場はついに大型ハイテク株を飛び出し全体的に上昇を見せました。 。先週はさらに順位を上げ、2022年4月以来の高水準となった。
過去のデータと比較すると、現在の主観的な投資家のポジションレベルは過去の 54 パーセンタイルで中立的なレベルにあり、機関投資家のポジションは 74% と比較的高く、高いほうにあります。現在のポジションはそれほど極端ではなく、さらなる成長の余地があります。
今年のポジショニングの進化は 2019 年と似ています。 2019年初め、ボラティリティが極めて高い水準から低下したため、機関投資家が率先してエクスポージャーを増やし、市場を上昇させたが、一方、主観的な投資家は上昇を利用してエクスポージャーを削減し、アンダーウエート銘柄にシフトした。当時も今日と同じように、貿易戦争、逆イールド、米国と中国の弱い経済指標、大手ハイテク企業への資金の流入など、心配すべきことがたくさんありました。
機関投資家がオーバーウェイト領域へのエクスポージャーを増やしたにもかかわらず、2019年10月初旬までに主観的投資家は依然として大幅なアンダーウェイトであった。しかし、株式市場が安定を続ける中、主観的な投資家はポジションを大幅に増やし始め、成長指標が回復するずっと前にオーバーウエートに転じ、2019年最終四半期に力強い反発を引き起こし、その後感染症の流行が突然終息するまで続いた。 2020年末に終了。
CFTC先物データ
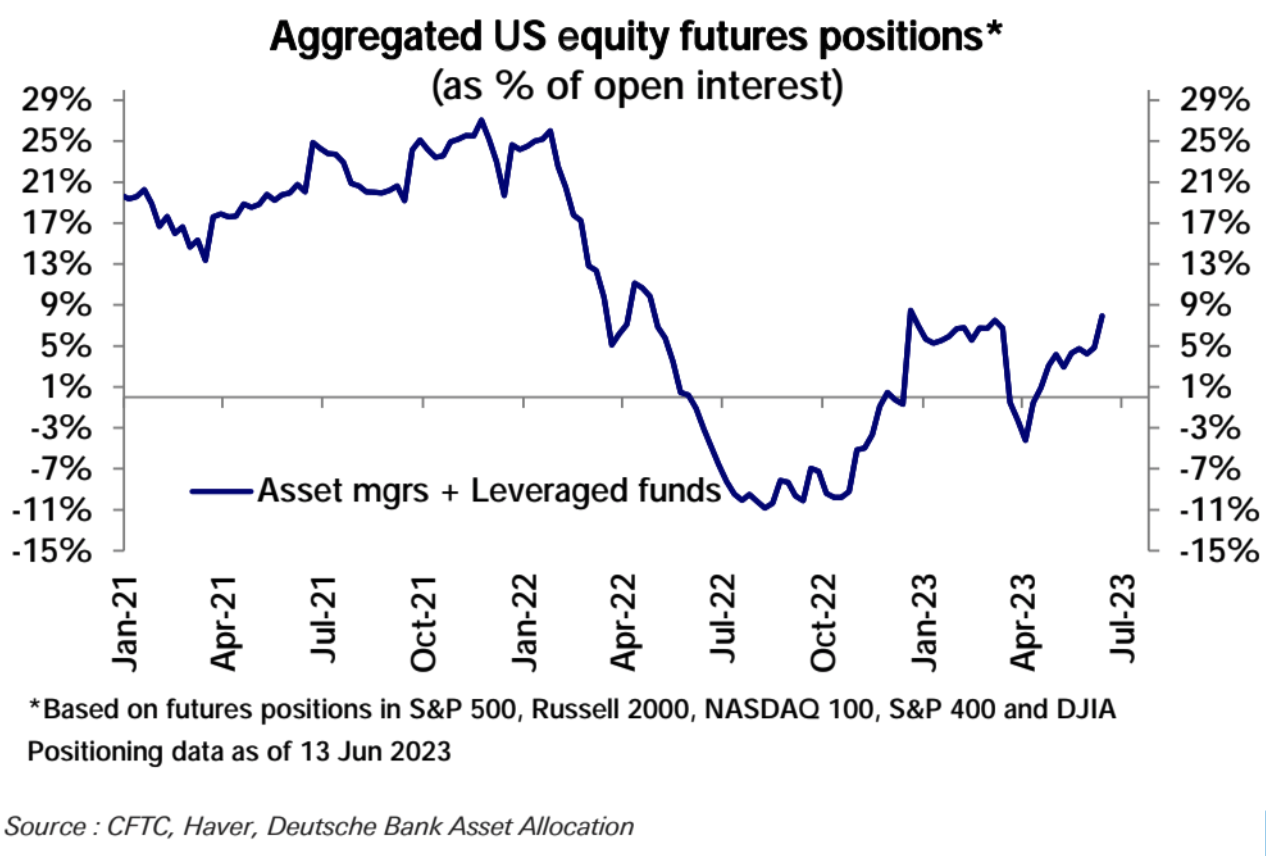
先週、米国株先物の買い越し額はさらに増加し、昨年末以来の最高水準となった。
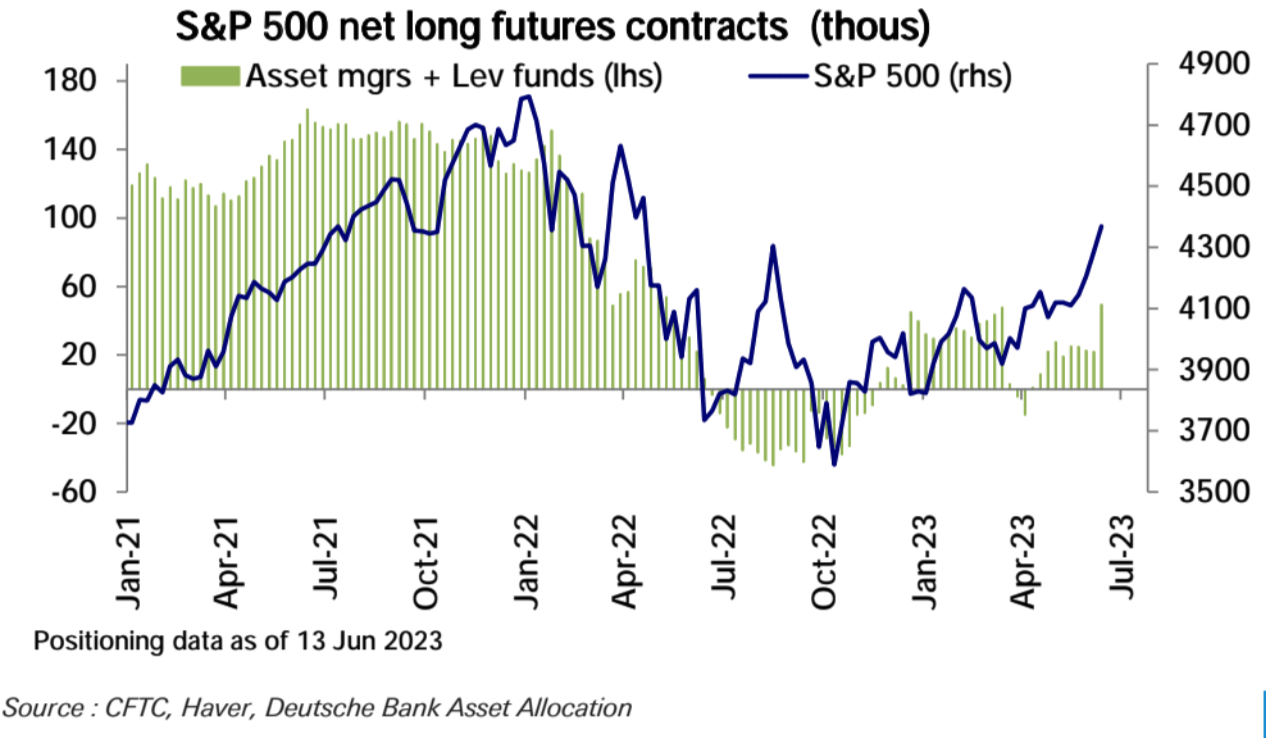
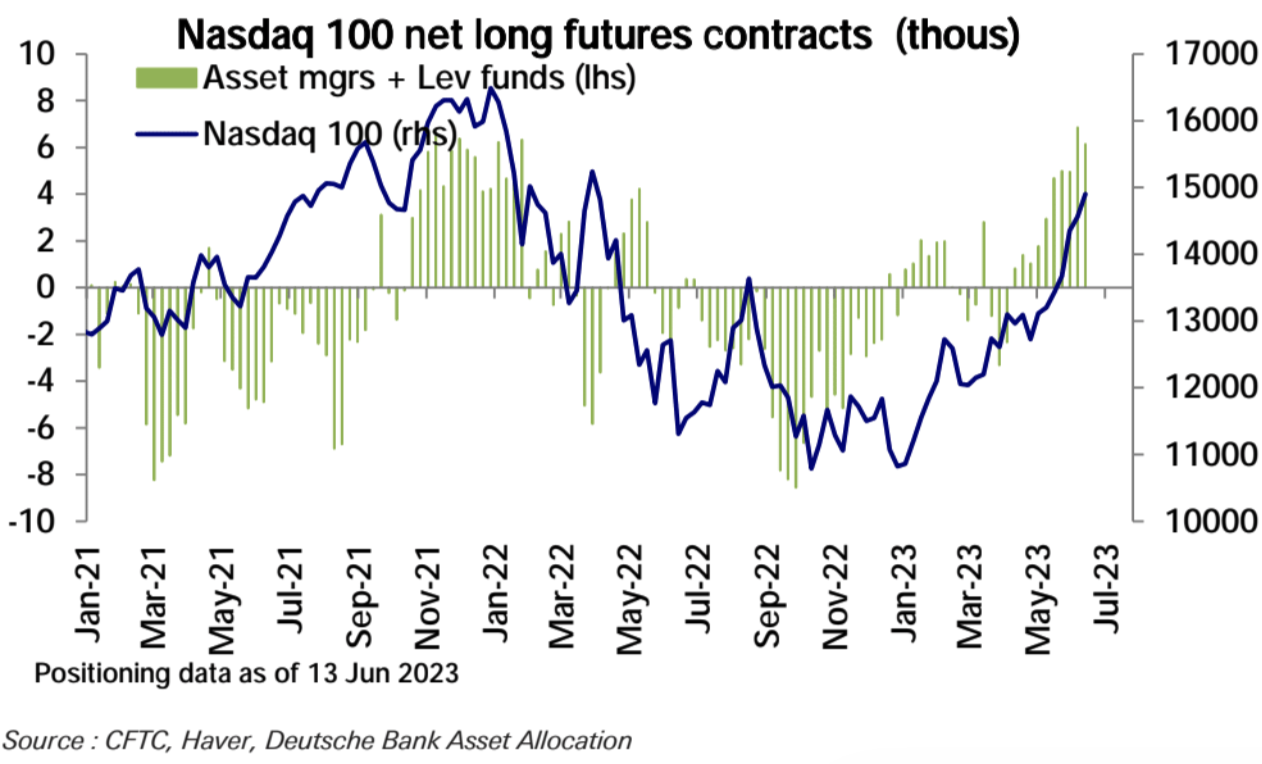
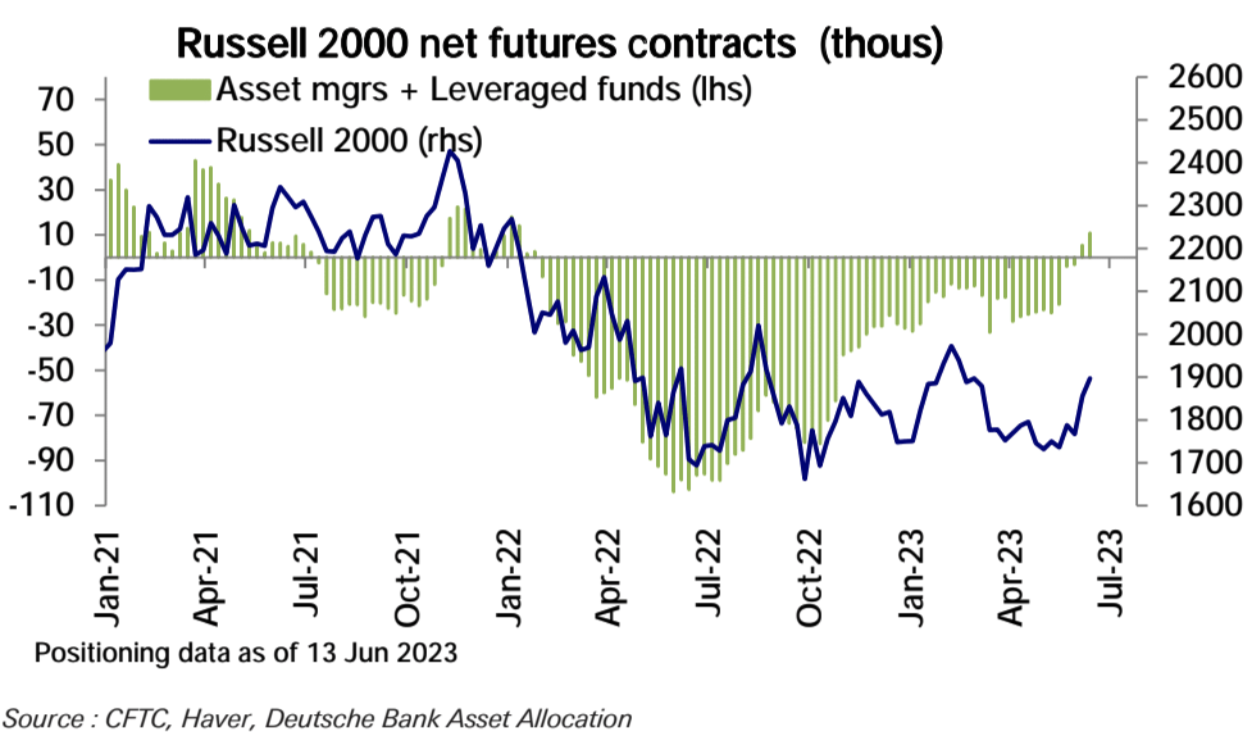
その中で、大型優良銘柄は S&P 500 の買い越しポジションの最大の増加を表し、ハイテク株はナスダック 100 のわずかな下落を表し、小型株はラッセル l2 000 が買い越しポジションに転じていることを表しています。
投資家心理指標
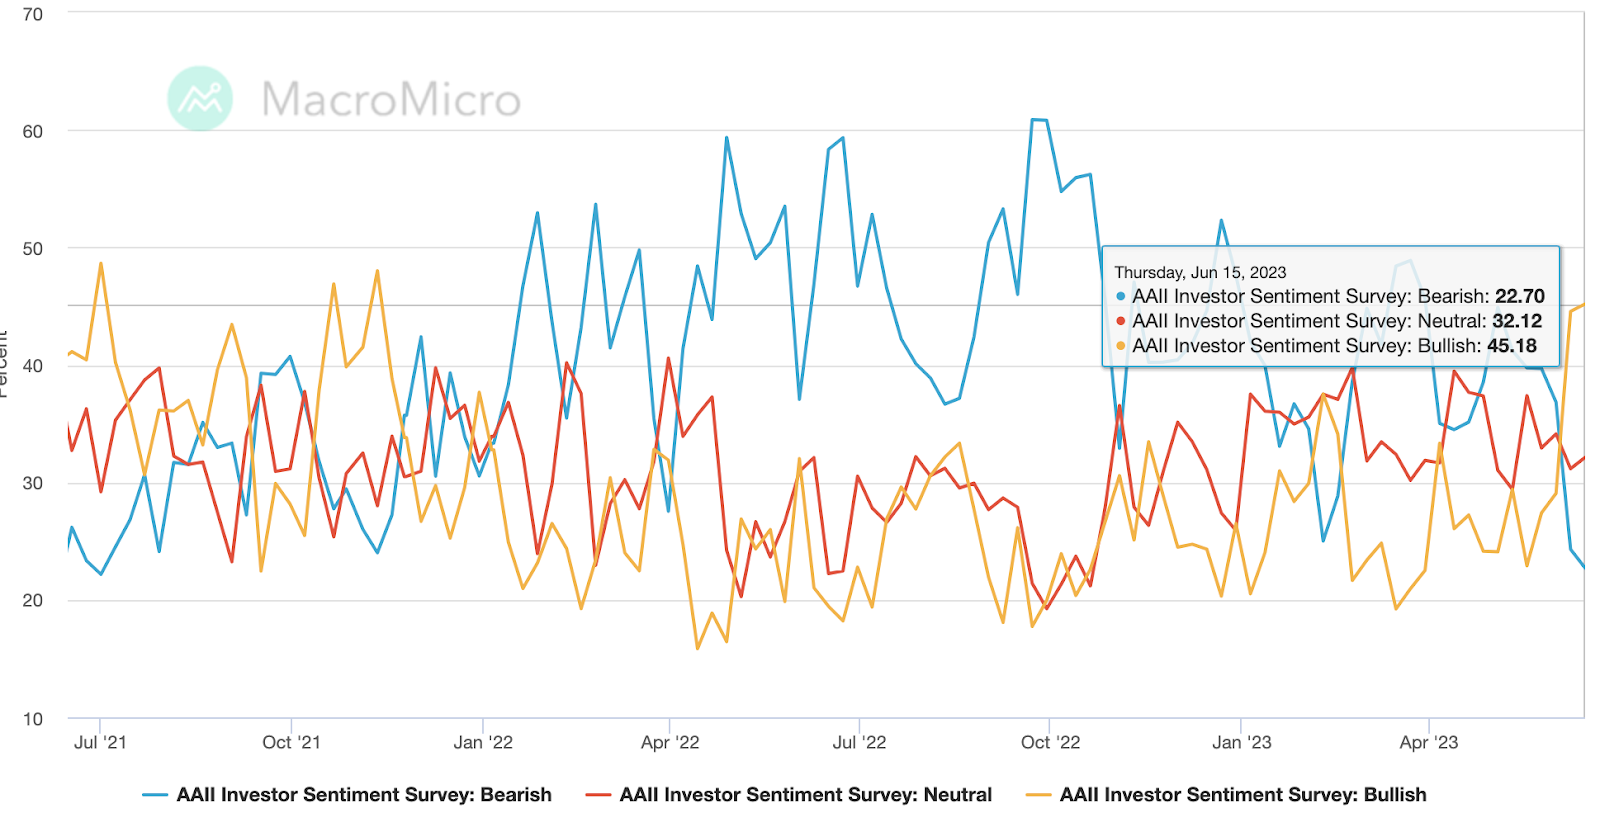
投資家心理を示すAAII指標は引き続きプラスに転じ、弱気派の割合がわずかに低下し、強気派の割合が2021年11月以来の最高水準まで徐々に上昇した。
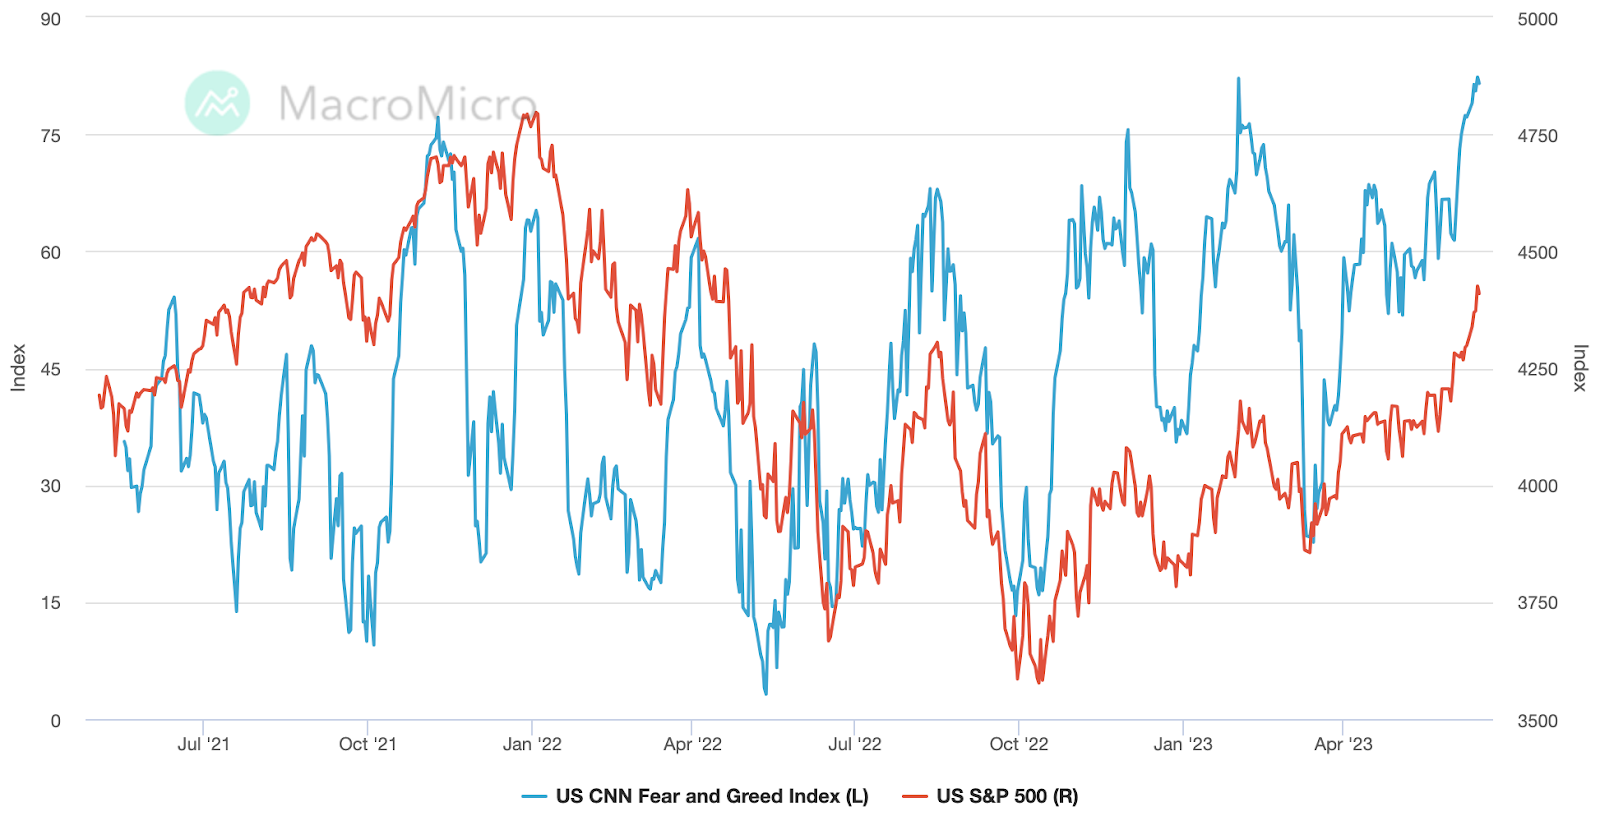
CNN の恐怖と貪欲指数は、今年 2 月に記録した過去最高を更新し、6 月 6 日以来、極度の貪欲のレベルを維持し続けています (75 以上は非常に貪欲です)。
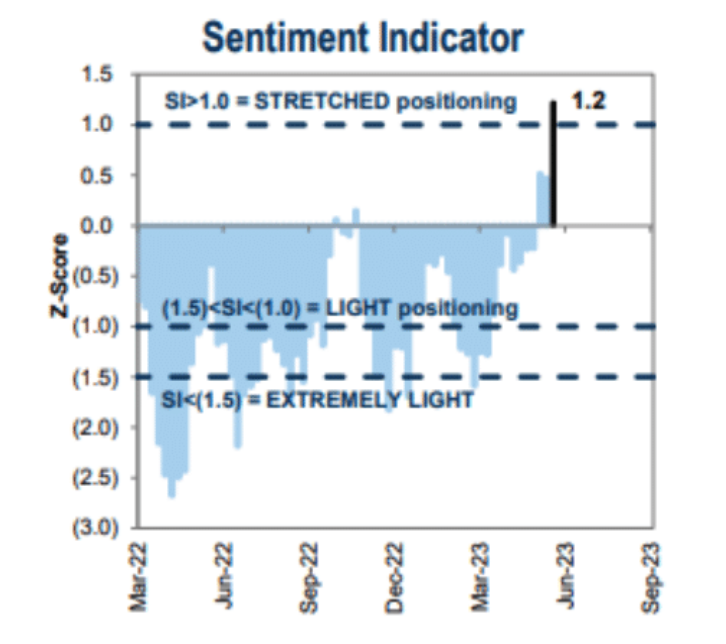 ゴールドマン・サックスのポジショニングセンチメント指標は急激に上昇し、現在はオーバーウエートの水準に入りつつあります。
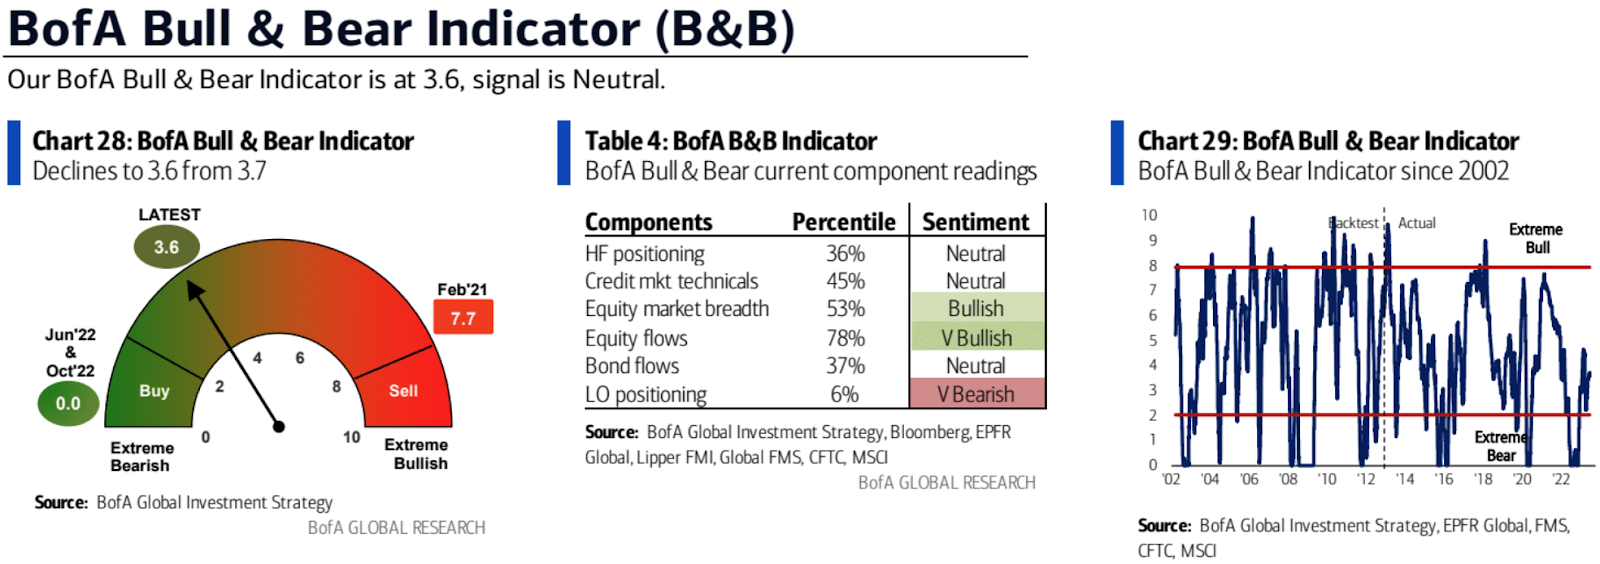
バンク・オブ・アメリカの強気指標と弱気指標は先週わずかに上昇し、依然としてプラスの範囲にありますが、極端ではありません。
ゴールドマン・サックス・プライム・ブックのデータ
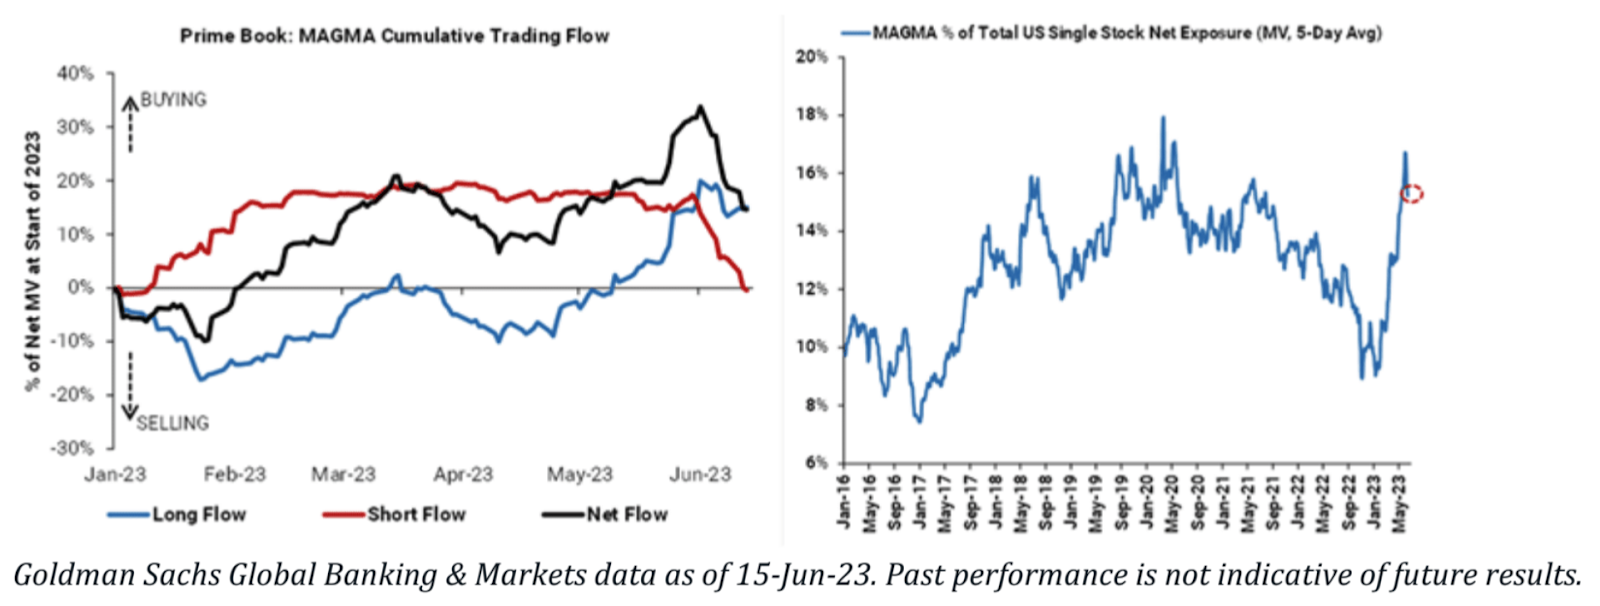
ヘッジファンドは年初には大手ハイテク株に積極的に賭けていたが、6月までに空売りを増やし、純資金流入が停滞し始めた。マグマ — マイクロソフト (MSFT)、アップル (AAPL)、グーグル (GOOG)、フェイスブック (META)、アマゾン (AMZN) — は現在、プライムブックに掲載されている米国個別株への純エクスポージャーの約 15.2% を合計していますが、減少しています。 2020年3月の16.7%からわずかに低下し、ピークの約18%となった。ゴールドマン・サックスのPB統計で投資家ポジションの通貨を占めるMAGMAも減少し始めた。
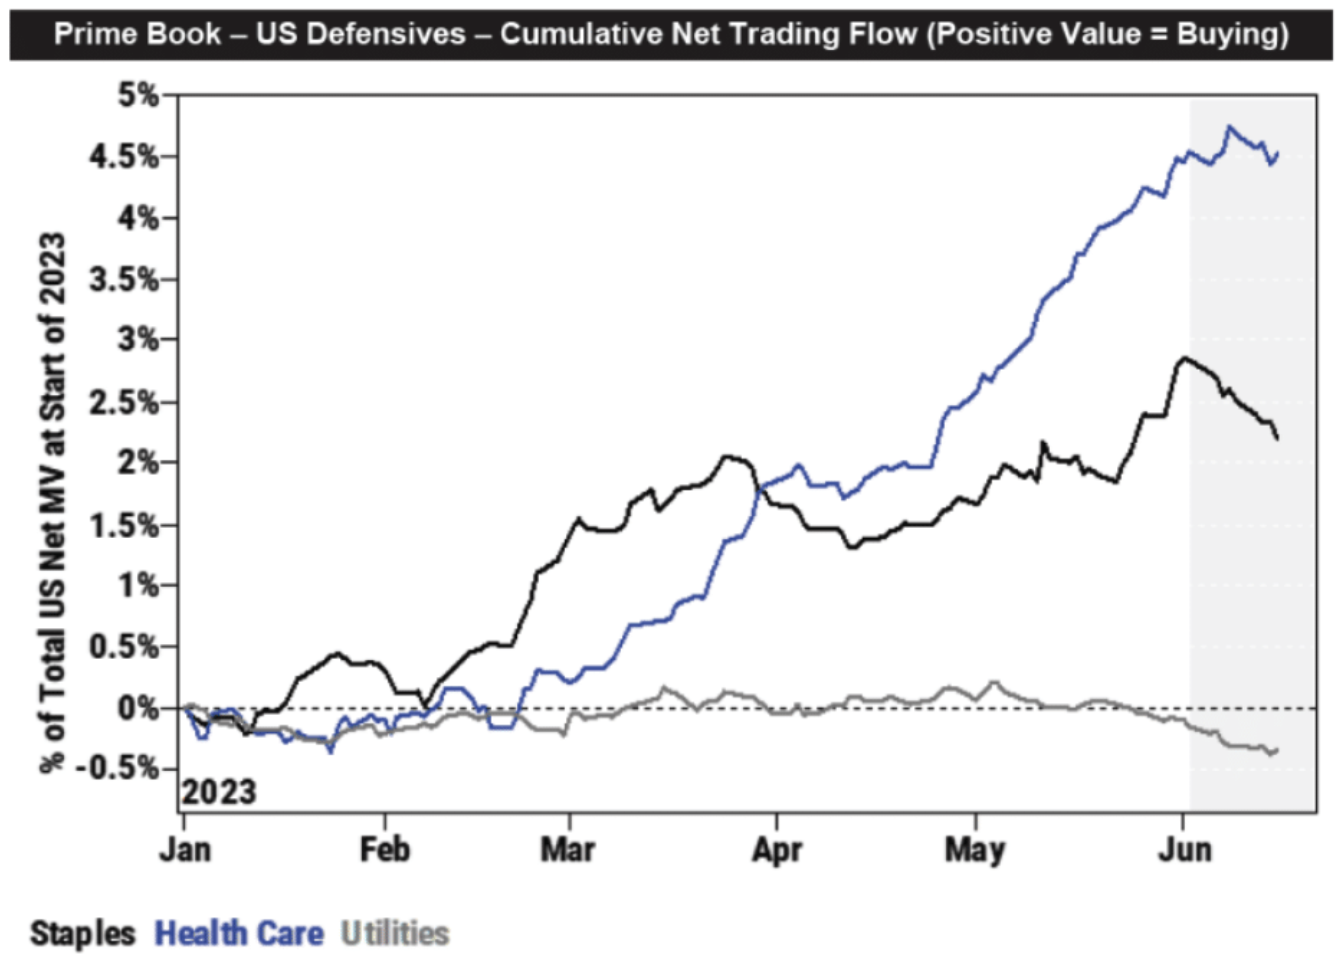
ディフェンシブ株は通常、経済状況に関係なく人々がこれらの業界の製品やサービスを求めるため、景気後退期でも持ちこたえます。全体的なマクロ背景に対する現在の楽観的な傾向は、このセクターからの資金の撤退に見ることができます。
私たちのレビュー
私たちのレビュー
小型株やバリュー株(キャッシュフローが比較的良好で評価倍率が低い株)の反発がようやく主導的な勢いを見せ始めており、その後は引き続きポジションを切り替えるか、最近の焦点であるハイテク株に固執することになるだろう。
最近の市場全体の上昇は、これまでの多数のショートポジションの解消と巻き戻しによって引き起こされた可能性がありますが、これは市場が新たなサイクルに入りつつあることを意味するものではありません(加速以前)。これは主に米国の経済成長によるものです。州は強くなかった。
米国の景気後退リスクは低下しているものの、現在および短期的な米国の経済成長率は0%から3%の間であり、米国の3%以上の成長を達成するには技術革新が必要であり、この期間においてバリュー株や小型株は-キャップ株は、実際に多くの資金を割り当てるのが難しい可能性があります。さらに、インフレ率の低下はテクノロジー株にとって有利であり、インフレ率が低い時期にはテクノロジー株に関連する銘柄のパフォーマンスが向上するのが通常です。また、テクノロジー株のバリュエーションは拡大を続けているものの、AIやロボットなどのテーマがもたらす高い成長を考慮すると、現在のバリュエーションは誇張ではなく、ファンドが他のテーマで魅力的な投資スポットを見つけることは困難です。
もちろん、経済が緩やかな成長を続け、システム的な危機がないことが前提である。信用収縮が再燃したり、インフレが再加速した場合には、バリュー株やディフェンシブ株がアウトパフォームする可能性がある。
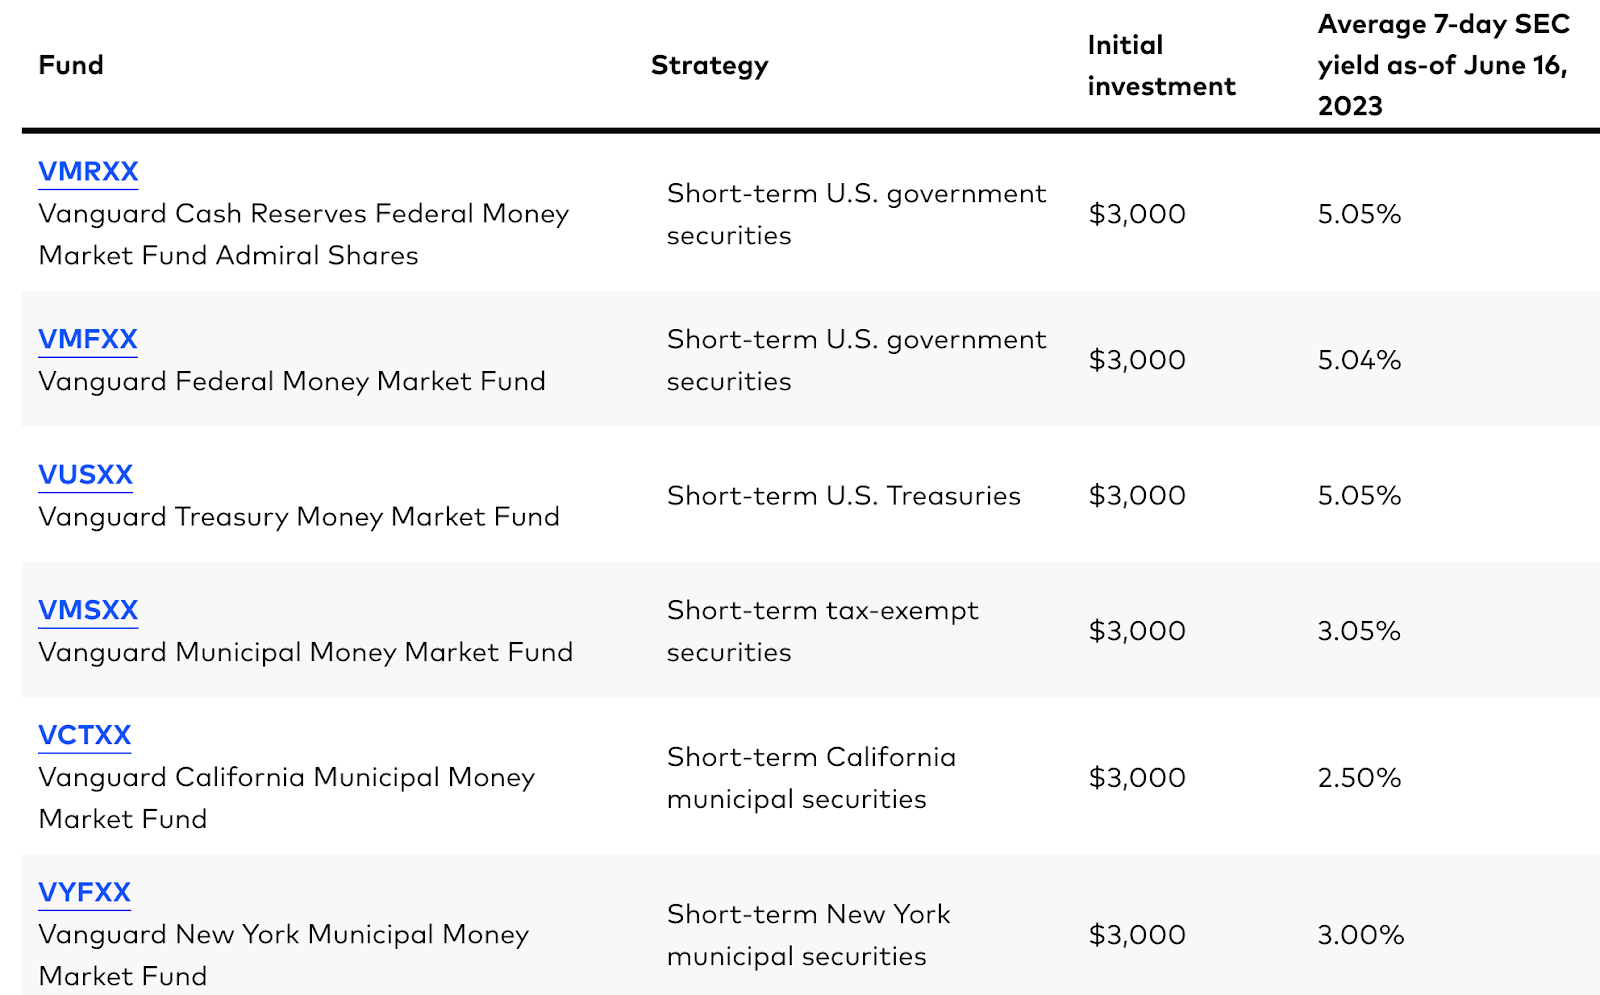
デジタル通貨市場では、MakerDaoがDai預金(DSR)の金利を3.49%に引き上げた。これは、米国の非課税マネーファンドの収益率(約3.2%)ほどではないものの、すでに高い。税金控除の対象となるマネーファンドの一般的な4.2%〜5.1%の利回りと同様です。
これは非常に賢明な動きです。これまでのブロックチェーン プロジェクトの中には、連邦準備制度の補助金によるリスクのない収入をブロックチェーンに移そうとしているものもあります。プライベート エクイティ ファンドの構造を確立する必要があります。投資家には厳格な KYC と最低 100,000 ドル以上の購入が必要ですMaker はユーザーの USDC を使用してオフチェーンの財務管理を行い、得られた利子は DSR を通じて DAI 保有者に補助され、偽装マネー マーケット ファンドのような商品を形成します。最も重要なことは、KYC がないことです。最低購入エントリー基準はありません。これは、暗号化業界で実際にリスクのない利益を得る方法という問題を解決し、理論的には、業界の既存のパターンを変える可能性のある動きです。
また、これが通貨界では「金利上昇」とみなされ、市場の流動性に影響を与えるのではないかと心配する人もいるかもしれない。これは心配しすぎだと思います。 DAIは過剰担保とレバレッジの産物であり、主に市場で使用される安定した通貨ではないため、DAIのバックフローDSRプレッジは市場の流動性への影響が限定的であり、一部の遊休USDCまたはUSDTが財務管理のためにDAIと交換される可能性があります。 、これは MakerDao にとって有益です プロジェクトにとって大きなプラスです。
先の週をフォローする
米連邦準備理事会(FRB)のパウエル議長は今週議会に出廷し、半期に一度の金融政策報告公聴会に出席する。その際、議会議員らは、FRBがなぜインフレに対処するためにさらに50ベーシスポイントの金利引き上げが必要であると考えるのか、またさらなる利上げは失業率上昇のリスクにつながる可能性があるとパウエル氏に疑問を呈する可能性がある。
FRBの6月政策会合の終了に伴い、ウォーラーFRB理事、ボウマンFRB理事、ウィリアムズニューヨーク連銀総裁、ブラードセントルイス連銀総裁などを含む多くの当局者が定例演説を行う予定で、FRBの内部政策スタンスに注目することができる。に関する最新の声明。
月曜日:米国市場はジューンデーで休場(株式、債券、先物はすべて休場)、市場の流動性は低下すると予想される
火曜日: RBA 議事録、NBH 速報、ドイツ 5 月 PPI、米国建築許可 5 月
水曜日: カナダ銀行議事録、英国5月CPI、パウエルハウス公聴会
木曜日: イングランド銀行の発表、スイス国立銀行の発表、ノルジェス銀行の発表、トルコ中央銀行の発表、メキシコ銀行の発表、インドネシア銀行の発表、パウエル上院公聴会





