


LDマクロウィークリーレポート(2023/06/13)


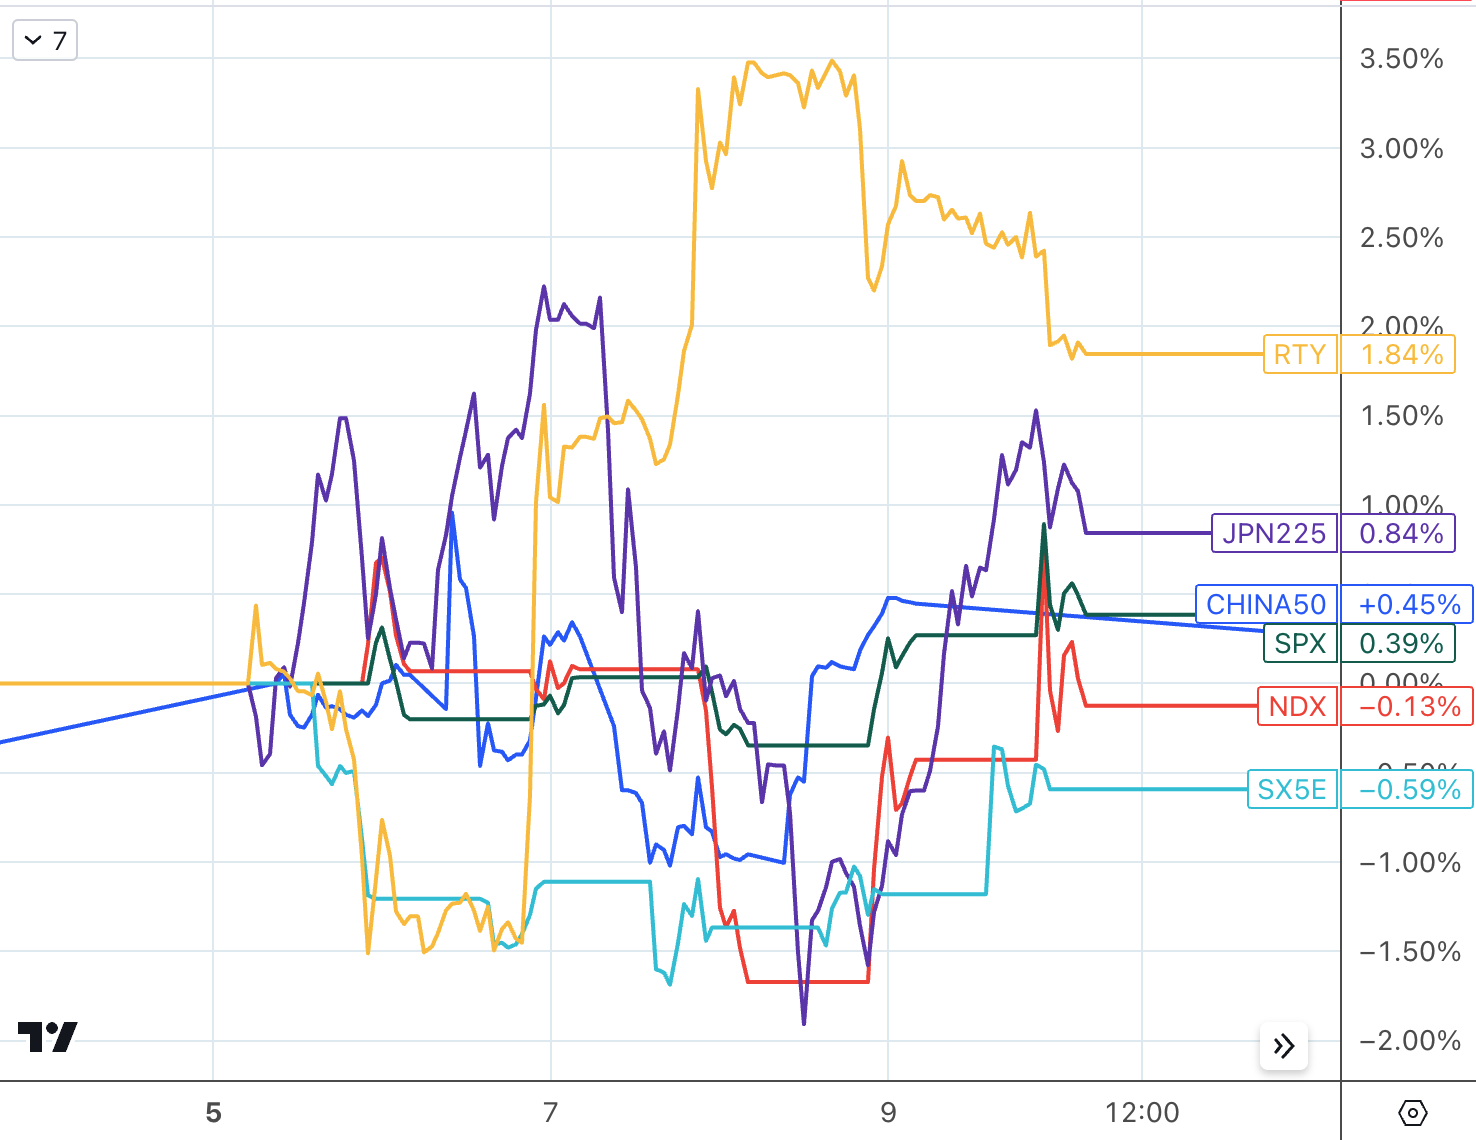
暗号業界はSECの打撃を受けて軒並み急落したが、先週は米国株式市場の資産効果が現れ、テクノロジー株の調整を除く他のセクターはほぼ全面高となり、S&Pは値を戻した。テクニカルな強気相場へ。
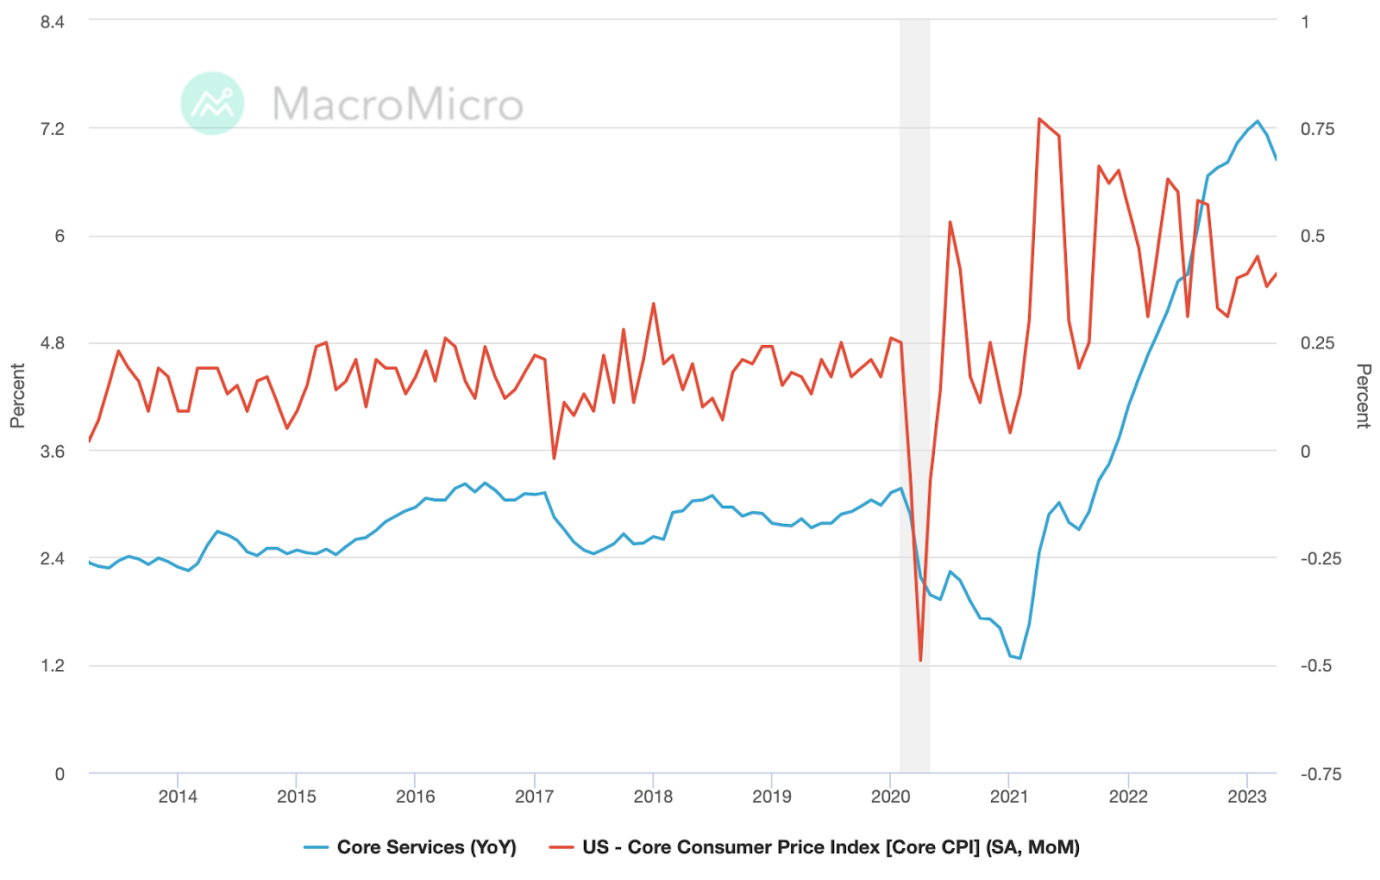
今週の主なイベントは5月CPIと連邦準備理事会であり、市場は物価下落が続くと予想しているが、コアインフレ率の低下は限定的であり、インフレ連鎖は高止まりしている。
しかし、市場はFRBが昨年初め以来初めて金利を据え置くと予想しているが、ドットプロットを引き上げることでタカ派的な姿勢を示している可能性がある。
FRB後、懸念の焦点は信用市場の過度の引き締めに移る可能性があるが、それが1~2か月のサイクルで起こるものではなく、今後予想をさらに上回る可能性は低いと考えられる。
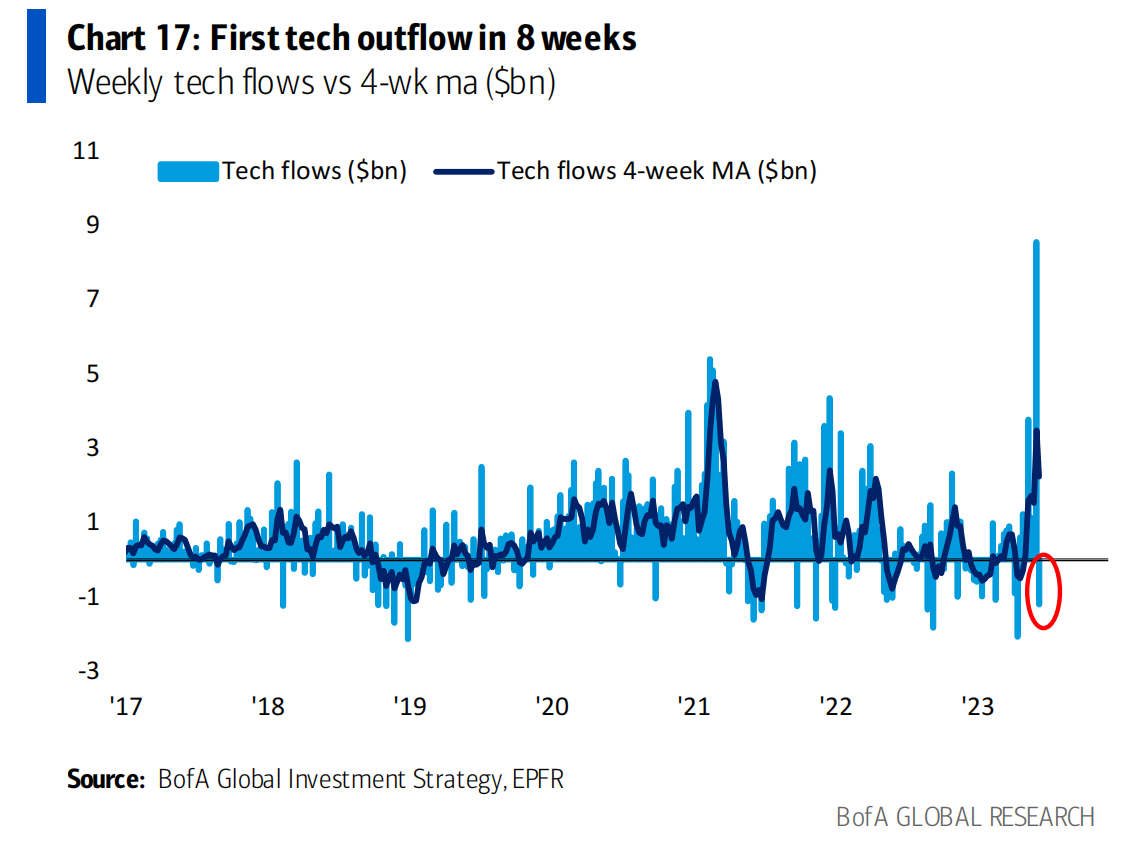
先週は米国の債券市場と株式市場に資金が流入し、新興国の債券が流出したが、特に中国を中心に株式の流入が再び増加、テクノロジー株は続かず、前週の85億ドルという記録的な流入に続き8.8%の流入となった。今週最初の流出額(12億ドル)。
伝統市場における最近の楽観的な見方は今後も続くと予想され、先週の米国株式市場は大手ハイテク株の影を脱し、全般的に上昇を見せた。同期間中、金融機関の楽観的な見方はそれほど変わっていないが、個人投資家の楽観的な見方が一気に高まった。
文章:
文章:
暗号業界はSECの打撃を受けて軒並み急落したが、先週は伝統的な金融市場は比較的平穏な時期で、米国株式市場のテクノロジー株の調整を除けば、その他のセクターはほぼ全て上昇した。今週の主なイベントは5月のCPIと米連邦準備理事会(FRB)となる。
先週水曜日、米国の主要3株価指数は軒並み上昇して取引を終え、S&P500種は0.39%上昇、ダウジョーンズは0.34%上昇、ナスダックは0.13%下落した。 S&P500指数がテクニカルな強気相場に戻り、小型株のラッセル2000は1.84%上昇し、安値から20%以上上昇して4,300となった。同じ期間に、中国と日本の株式市場は上昇したが、欧州の株式市場は下落した。
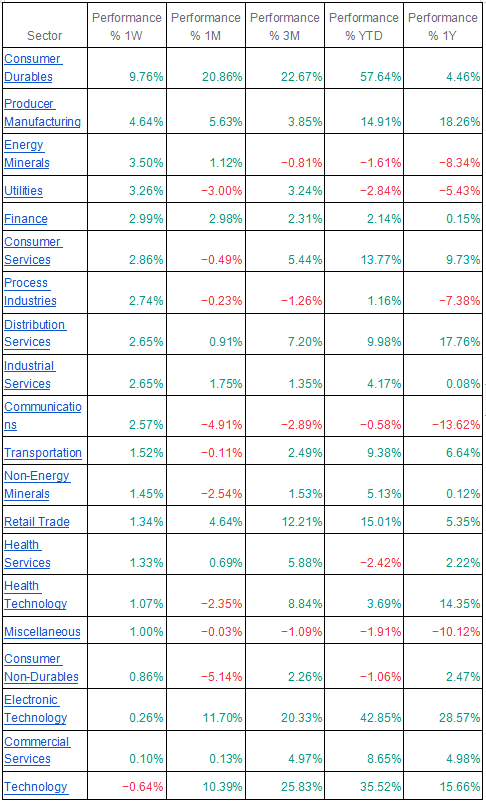
米国株式セクターに関しては、ほぼすべてのセクターが上昇し、ローテーション効果は明らかで、テスラが耐久財セクターを牽引して9.7%以上上昇、公益事業セクターは3%上昇、以前は人気のあったテクノロジーセクターが0.64下落を主導した%。
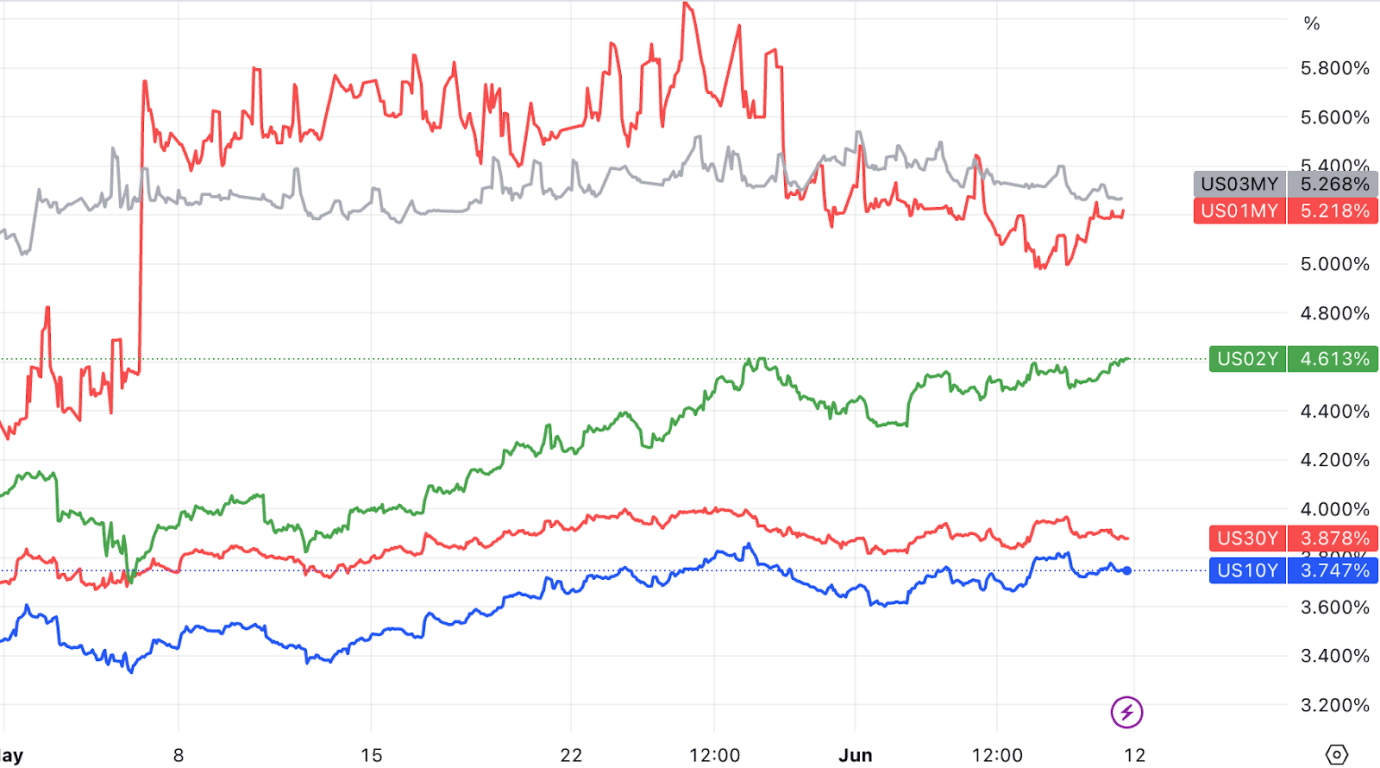
金利面では、国債価格が全体的に下落し、2年国債利回りは銀行危機以来の最高水準となる4.61%まで上昇し、10年国債利回りは3.74で取引を終えた。 %。
原油は先週2.16%下落して1バレル=70.29ドルで落ち着き、ドルは0.47%下落し、DXYは103.55で落ち着いた。
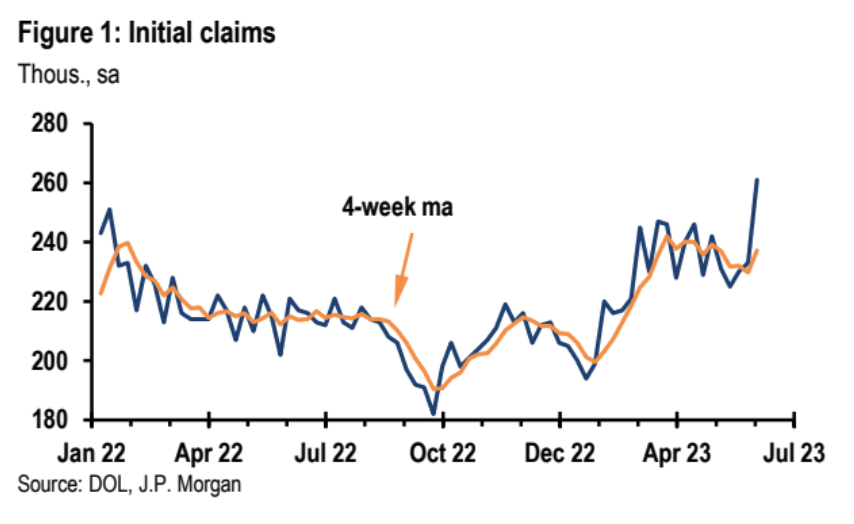
先週最も影響を与えたデータは週間失業保険申請件数報告で、2021年末以来の高水準に急上昇した。マサチューセッツ州でのデータ不正により報告された数字が歪められた数週間前とは異なり、今週の報告書には人的要因は含まれていない。ただし、休日週(基準週には記念日が含まれる)の季節調整によりノイズが加わった可能性があるため、判断するには今週のレポートを待ってください。
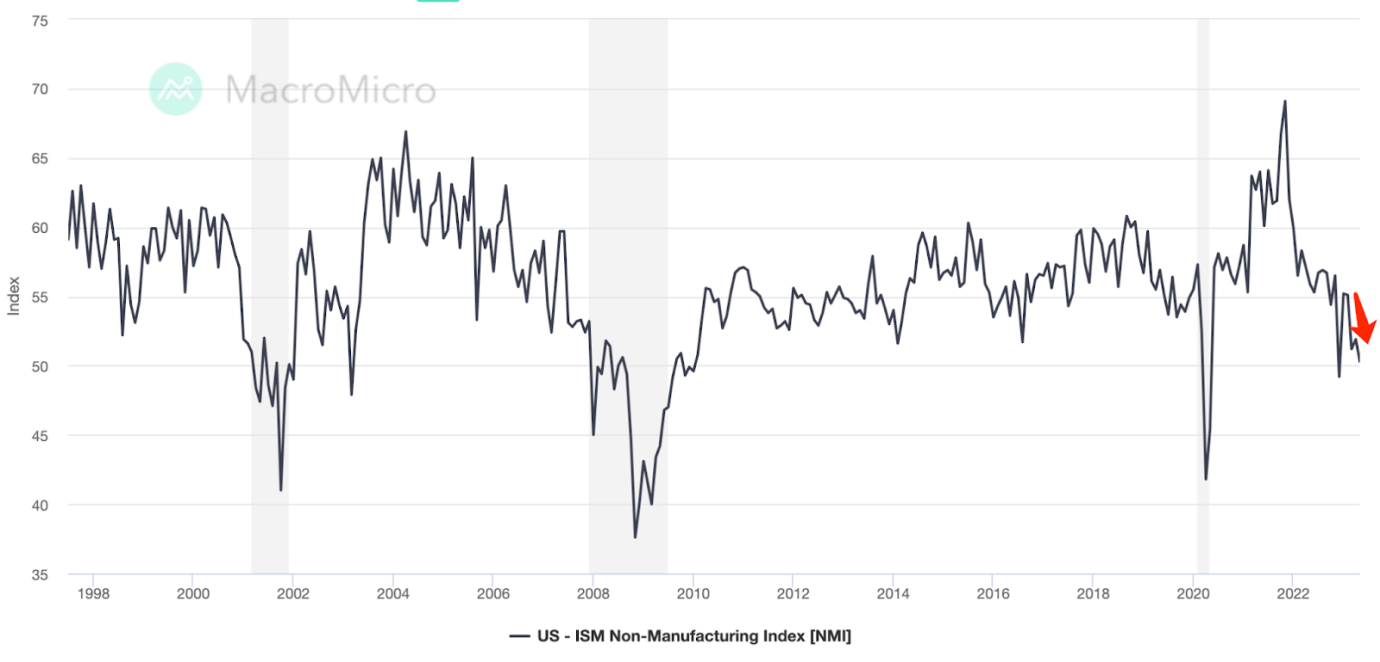
マクロレベルでは景気拡大が続いている。第2・四半期の実質GDPは年率1.3%のペースで成長したと報告されたが、不安定な在庫投資によって成長が鈍化し、先週発表された貿易統計はこの数字が若干上方修正される可能性を示唆した。 GDP成長率の70%以上を占める個人消費統計は全体的に堅調を維持した。感染症流行前、米国の実際の消費増加率は2%未満であったが、感染症流行後は米国の実際の消費増加率は約3.1%に上昇した。実際の個人消費、前月比の小売売上高、新築住宅販売、自動車販売、個人消費支出などの先行指標も、米国全体の消費が今年第2四半期以降安定していることを示している。しかし、エコノミストらは総じて、今年下半期の道はさらに困難になるとの見方を続けている。先週発表された5月のISMサービス報告書が分水嶺レベルに低下したことを受けて、企業もこれに同意している。
今週は経済成長の追跡に関するさらなる情報が発表されるだろう。市場では、前述の失業保険申請件数に加え、(先月の自動車販売台数は減少したものの)消費者が引き続き支出を行っていることが5月の小売売上高報告で示されると予想している。市場は5月の鉱工業生産統計で製造業の横ばいが続くと予想している。しかし、市場が最も懸念している物価データ、つまり火曜日に発表される5月の消費者物価指数は、コアインフレ率が前月比+0.4%とFRBが予想する高水準を維持すると予想されている。快適ではありません。
データよりも重要なのは水曜日の連邦準備理事会金融政策委員会(FOMC)だ。市場ではFRBが昨年初め以来初めて金利を据え置くと予想されている。しかしFRB当局者らは、一時停止が必ずしも利上げサイクルの終了を意味するものではないと繰り返し警告してきた。この情報は、ドット プロットの上方制御によって強化される可能性が最も高くなります。 FRBが7月に利上げを再開するかどうかは6月の雇用情勢に大きく依存するため、まずは失業保険申請データについて詳しく議論することにする。
副題
労働市場の変曲点はますます明らかになる
5月の非農業部門雇用統計が雇用と失業率の上昇を示す混合シグナルを示したことを受けて、6月3日までの週の新規失業保険申請件数も我々を驚かせた。申請数は大幅に増加し、週間で2万8000件増の計26万1000件となり、2021年10月以来の高水準となった。 1週間の上昇は2021年7月以来最大の変化でもあった。州レベルで提出されたデータを見ると、全体的な増加につながる特定の異常値は明らかではありません。つまり、これはマサチューセッツ州の失業保険申請詐欺による4月の異常値と同じではありません。
季節調整済みのデータにはまだ休日週のノイズが含まれている可能性がありますが、変化の大きさは重大であり、コンセンサスや当社の予想をはるかに上回っています。最新の数字によると、2022年9月以降、初回の失業保険申請件数は43%増加した。横ばいの4週間平均もこの期間で約25%上昇した。
副題
サービスPMIは危機レベルに低下
副題
家計債務の伸びが鈍化
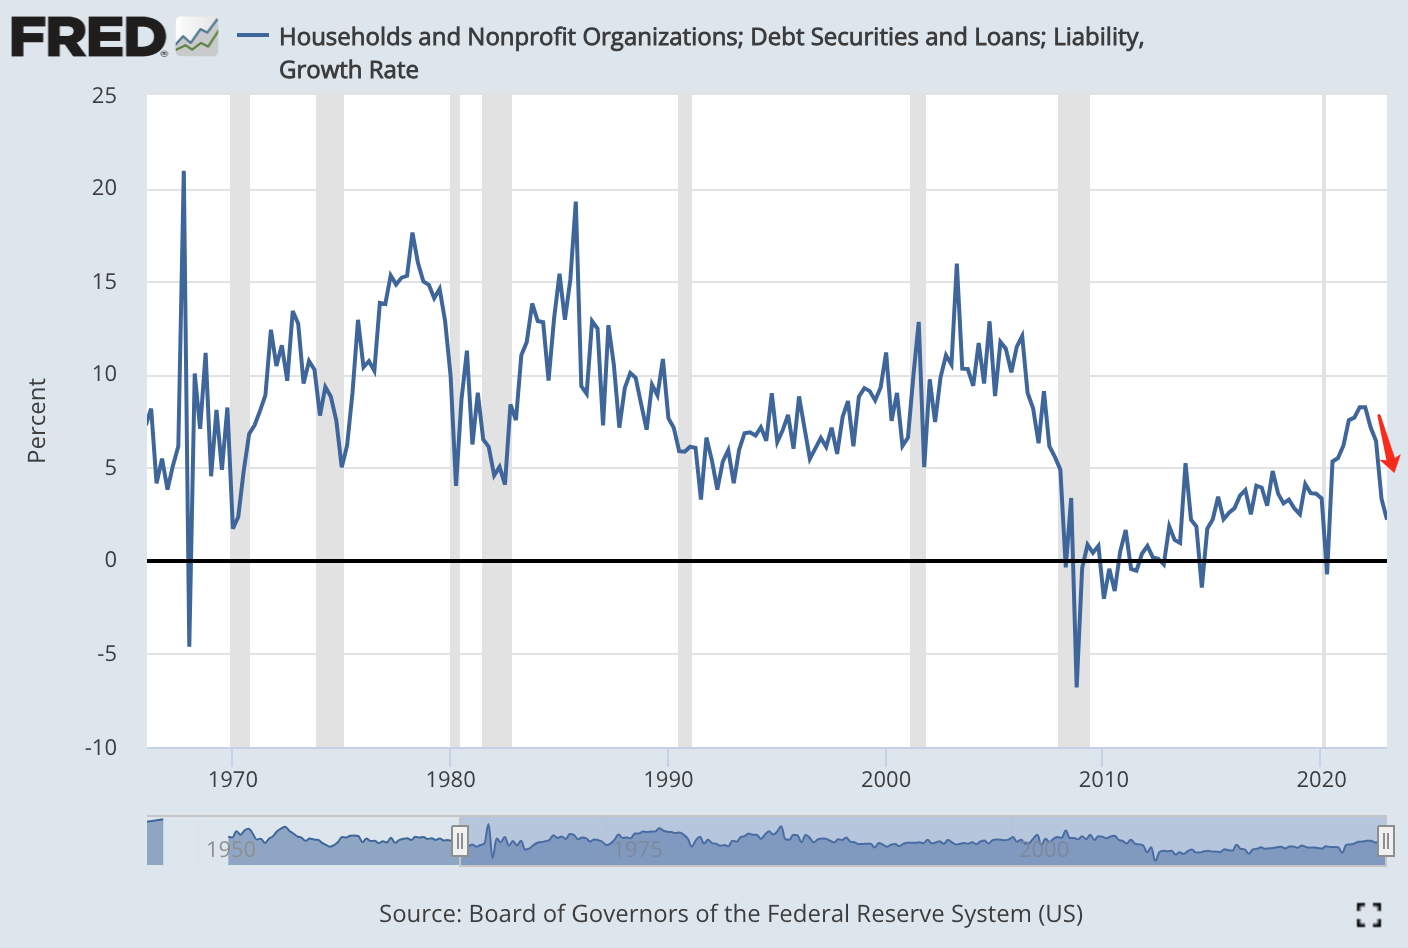
第1・四半期の米国の家計債務の伸びは鈍化し、年率2.2%となった。これはパンデミック不況以降で最も遅い成長ペースとなる。最新のデータは、2020年の新型クラウンによる予想外の不振を除けば、2015年以来最も遅いペースとなった。この減速の背景には、借入金利の上昇と信用状況の逼迫が考えられる。
副題
火曜日のCPI
市場は5月のCPIが前月比0.2%上昇(前回値0.4%)、前年比4.1%上昇(前回値4.9%)と予想している。これは2021年3月以来の最低の数値となる。主にエネルギー価格の 3% 下落により、総合 CPI が低下すると予想されます。
副題
水曜日のFRB政策声明
副題
木曜日の米国小売売上高
副題
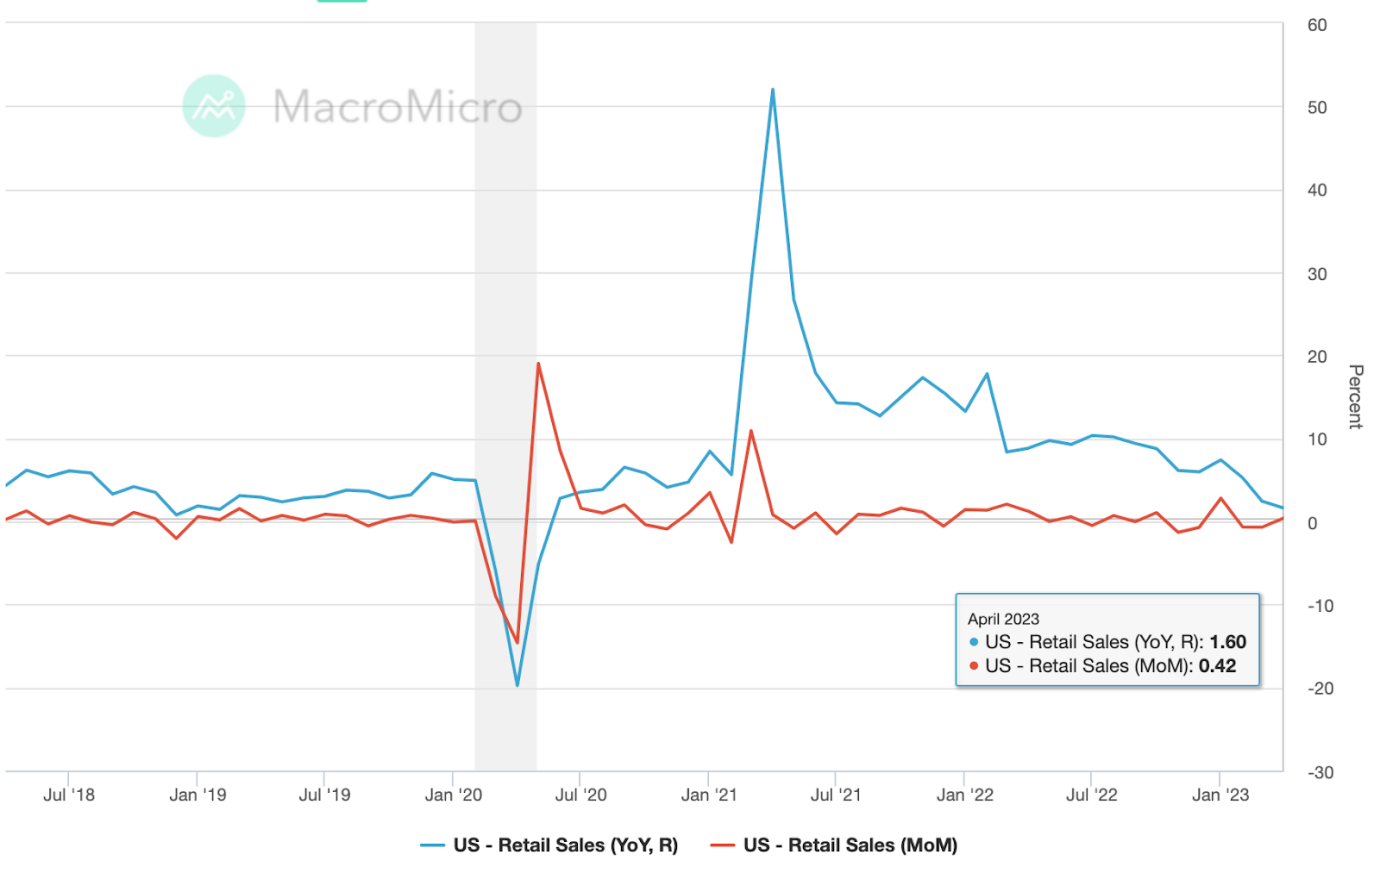
木曜日の中国小売売上高と鉱工業生産
副題
木曜日のECB金利会合
市場はECBがさらに25ベーシスポイント引き上げ、預金金利を3.5%にすると予想している。前回5月の会合を振り返ると、欧州中央銀行は利上げ幅を従来の50ベーシスポイントから25ベーシスポイントに調整したが、端的に言えば、利上げを急ぎすぎた場合の影響には注視する必要がある。
前回会合以降、ユーロ圏の総合CPIは7.0%から6.1%に低下し、「スーパーコア」CPIは5.6%から5.3%に低下した。また、ECBの4月の消費者期待調査では、1年インフレ期待が5.0%から4.1%に低下し、3年見通しは2.9%から2.5%に低下した。
副題
資金の流れの分析
投資家は先進国市場、特に米国の債券や株式を選好しているようだ。一方、新興市場の活動はまちまちで、債券が流出したものの、特に中国で株式の流入が復活している。
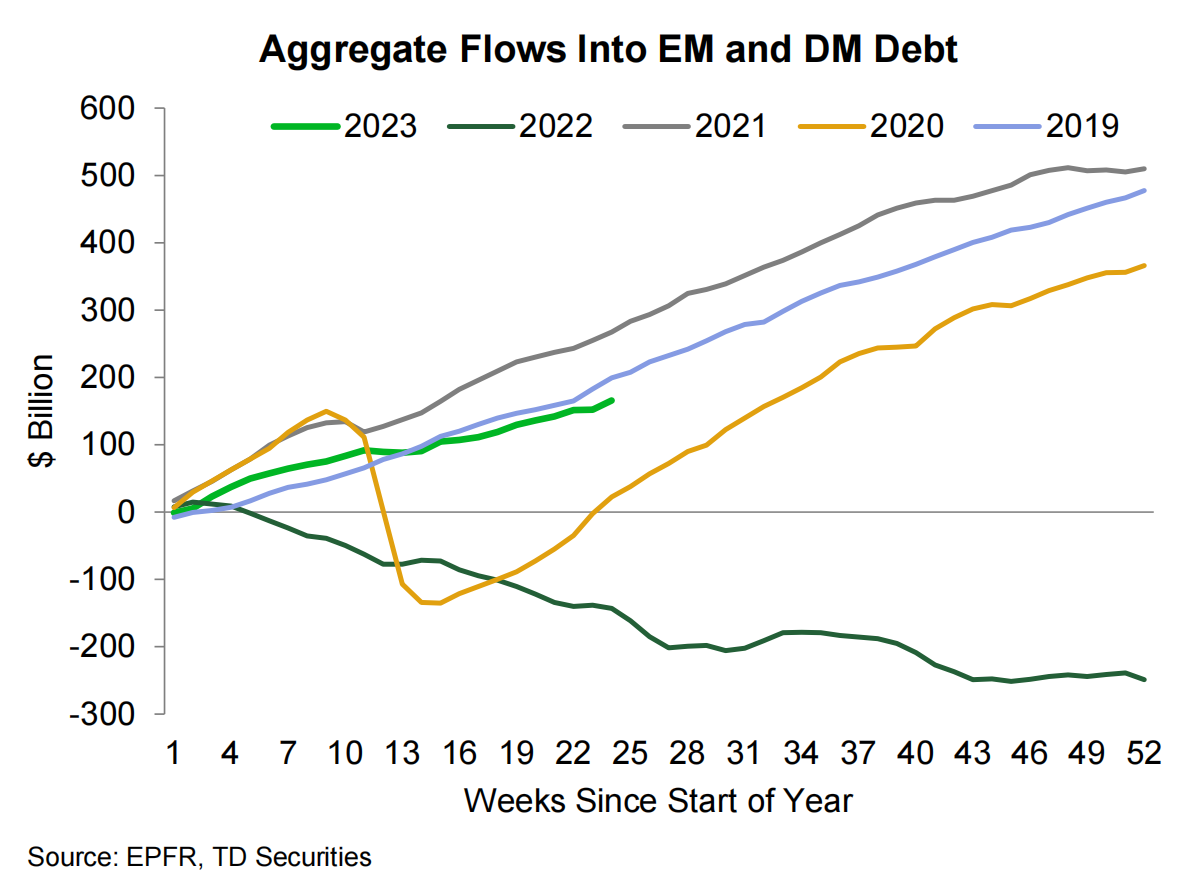
EPFRのデータによると、投資家は6月7日までの週に資金の大半を債券商品につぎ込み、先進国債券への流入額が134億ドルと最も多く、そのほとんどが103億ドルで米国に吸収された。
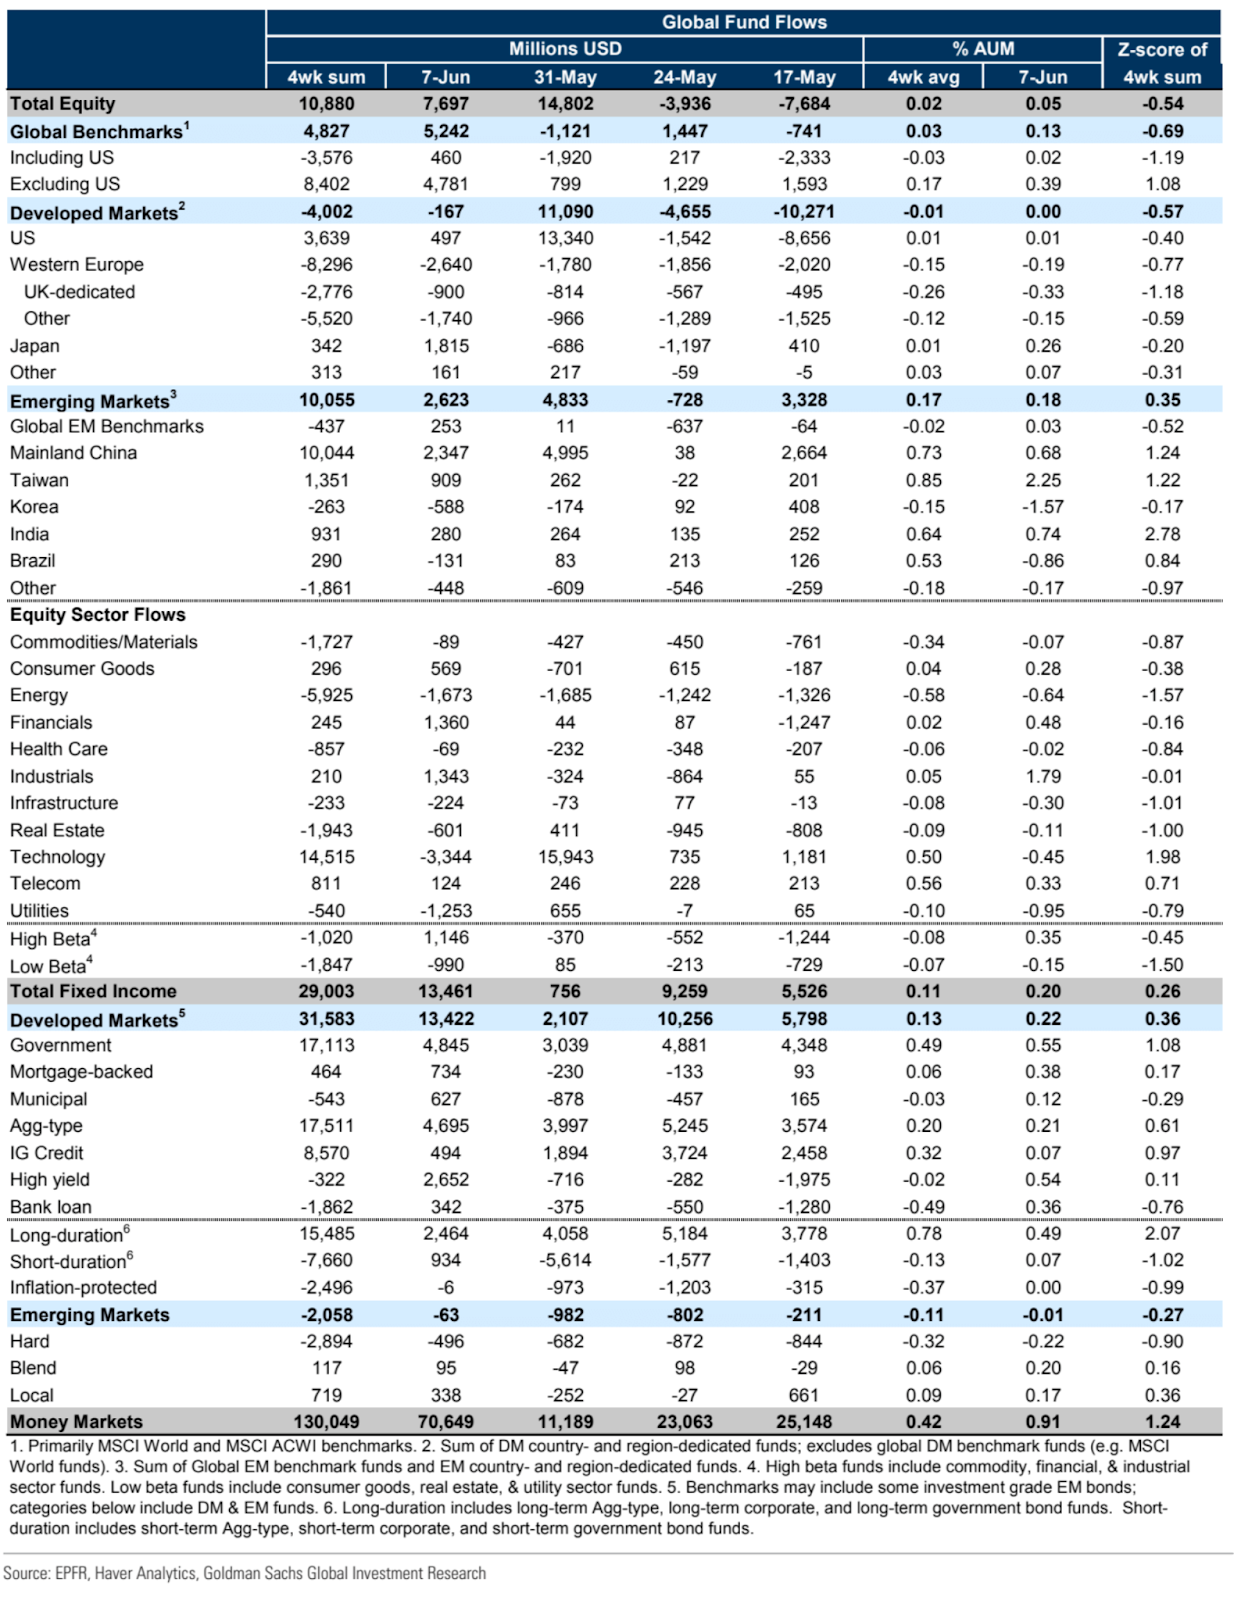
まったく対照的に、新興国債券ファンドからは5週連続で資金が流出しており、6月7日までの週には6700万ドルが流出した。
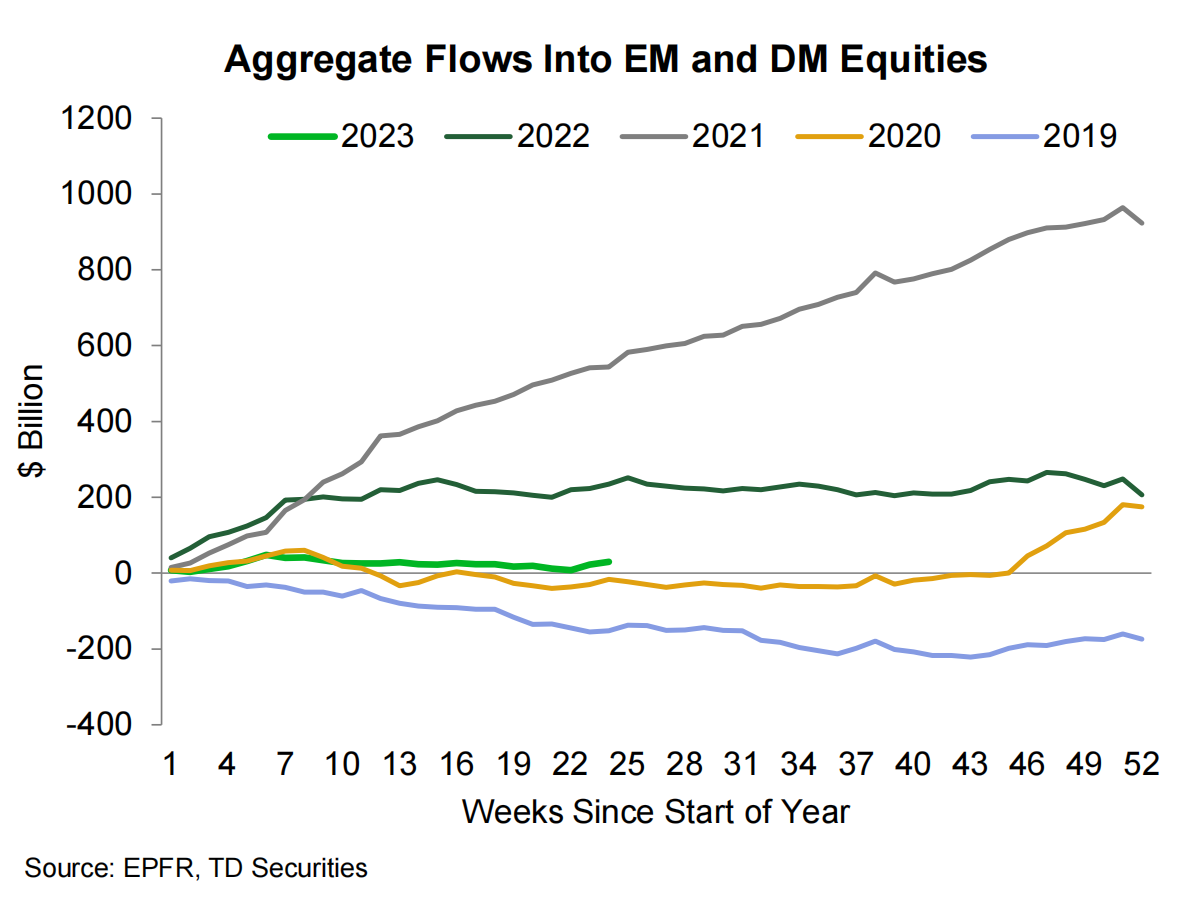
 世界の株式流入は2週連続で総額77億ドル(前週は150億ドル増)となり、実際に成長ペースは鈍化した。先進国市場と新興国市場の両方に資金が流入した。興味深いのは、中国からの株式流入が予想外に23億ドルで新興国市場をリードしたことだ。欧州株からの流出額は26億ドルに増加した。
 しかし、人工知能株への投資家の関心が高まる中、ハイテクファンドは前週の85億ドルという記録的な流入に続き、8週間ぶりの週間流出(12億ドル)を記録した。
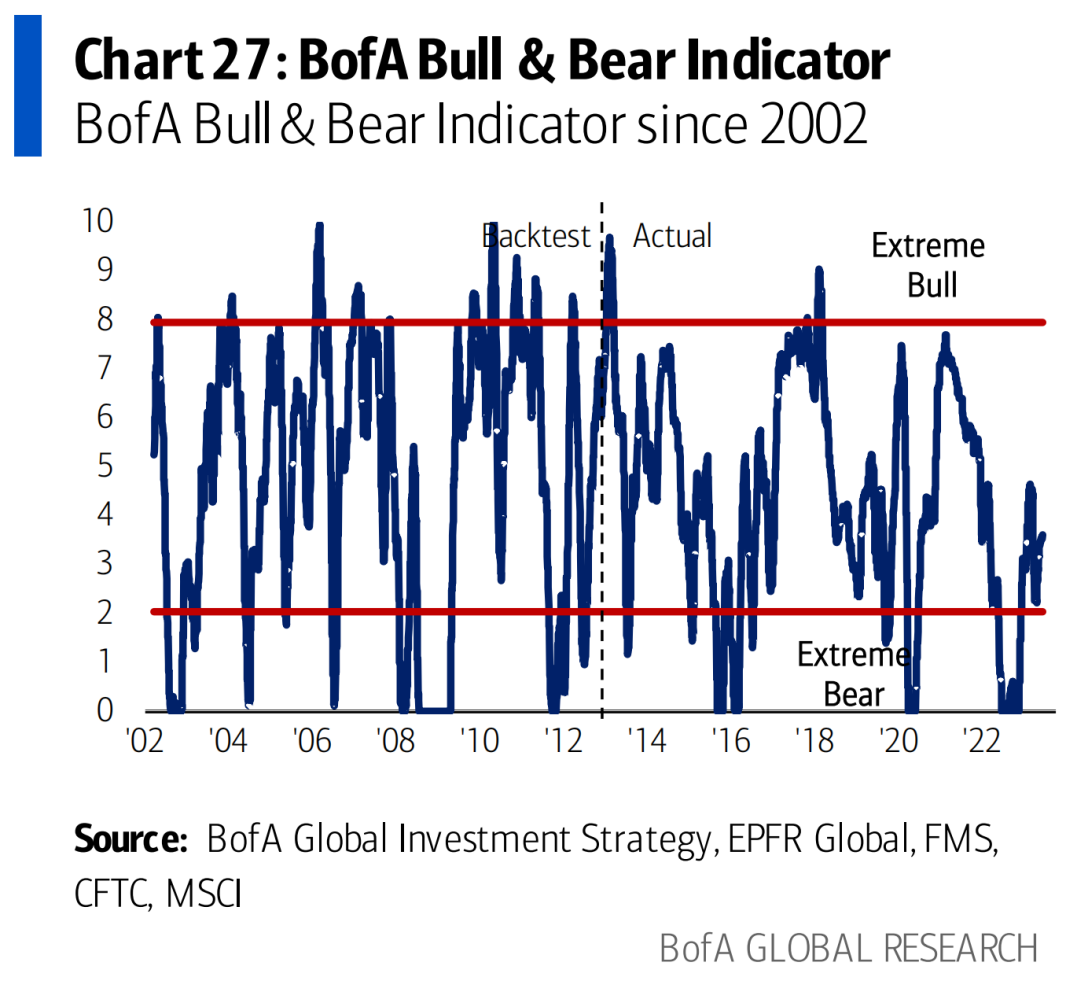
 投資家心理を測るバンク・オブ・アメリカの強気弱気指数は、信用テクニカルの改善と新興国株式の着実な流入を背景に、3.5から3.6に上昇した。
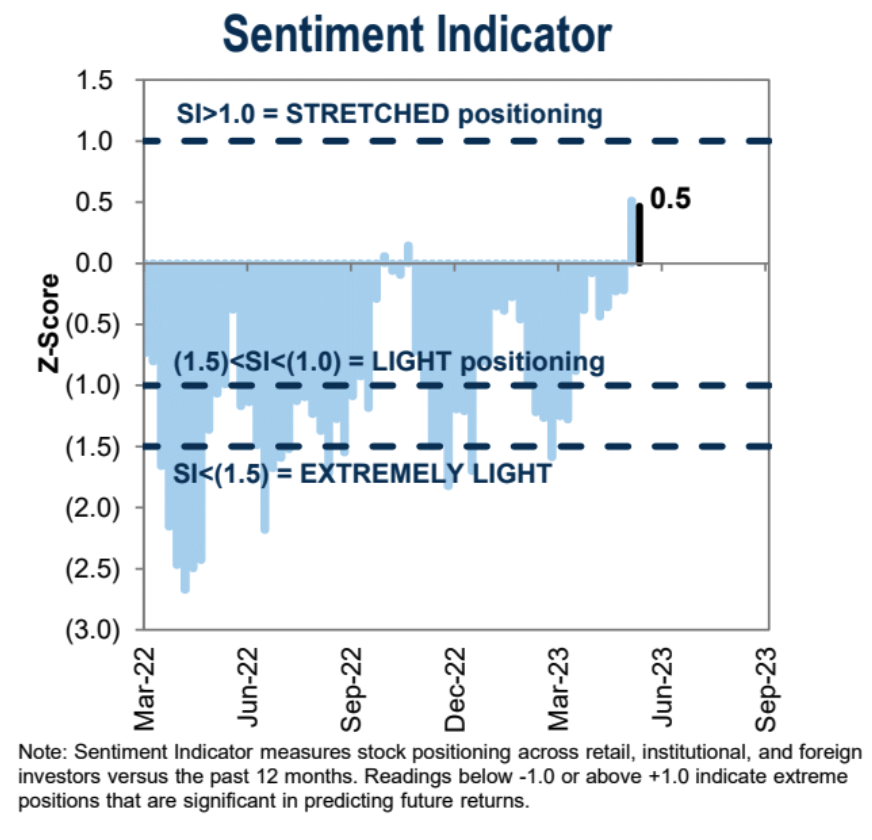
 ゴールドマンの投資家心理の指標は前週からわずかに低下したが、依然としてプラスの中立領域にとどまった。
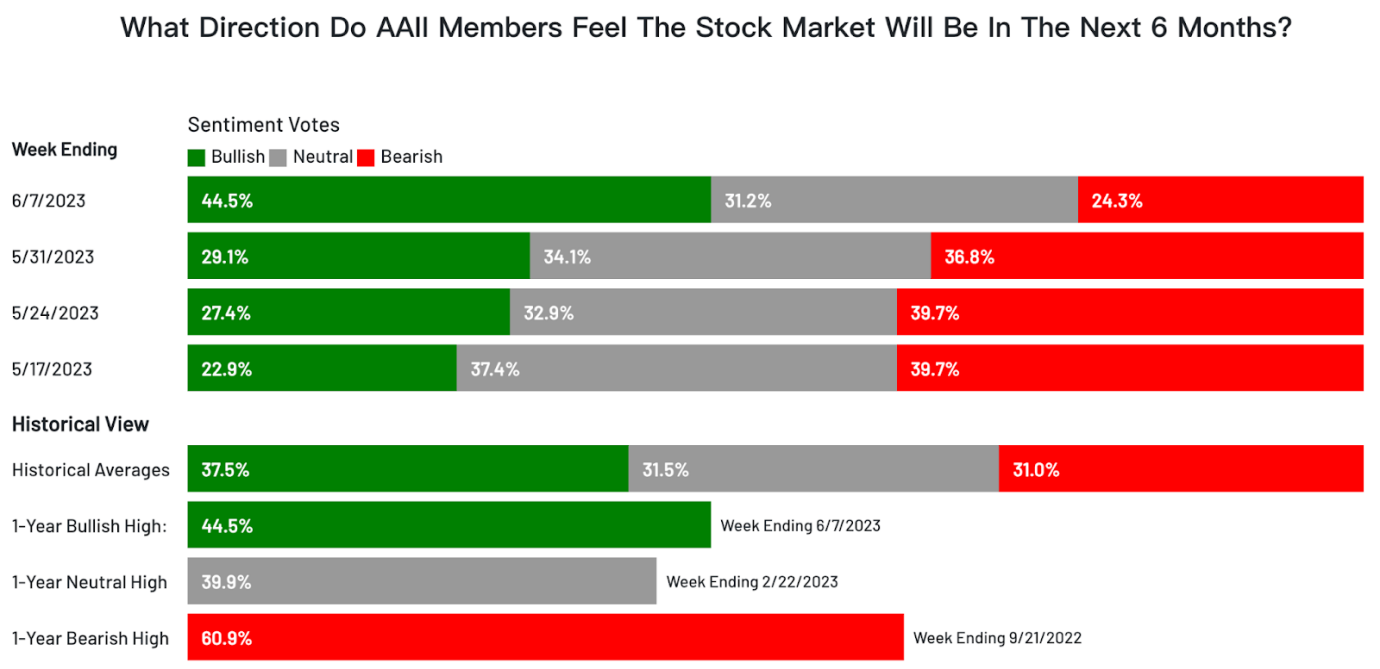
 投資家心理を示すAAII指標は急激にプラスに転じ、強気な投資家の割合は29.1%から44.5%に上昇し、2021年末以来の高水準となった。
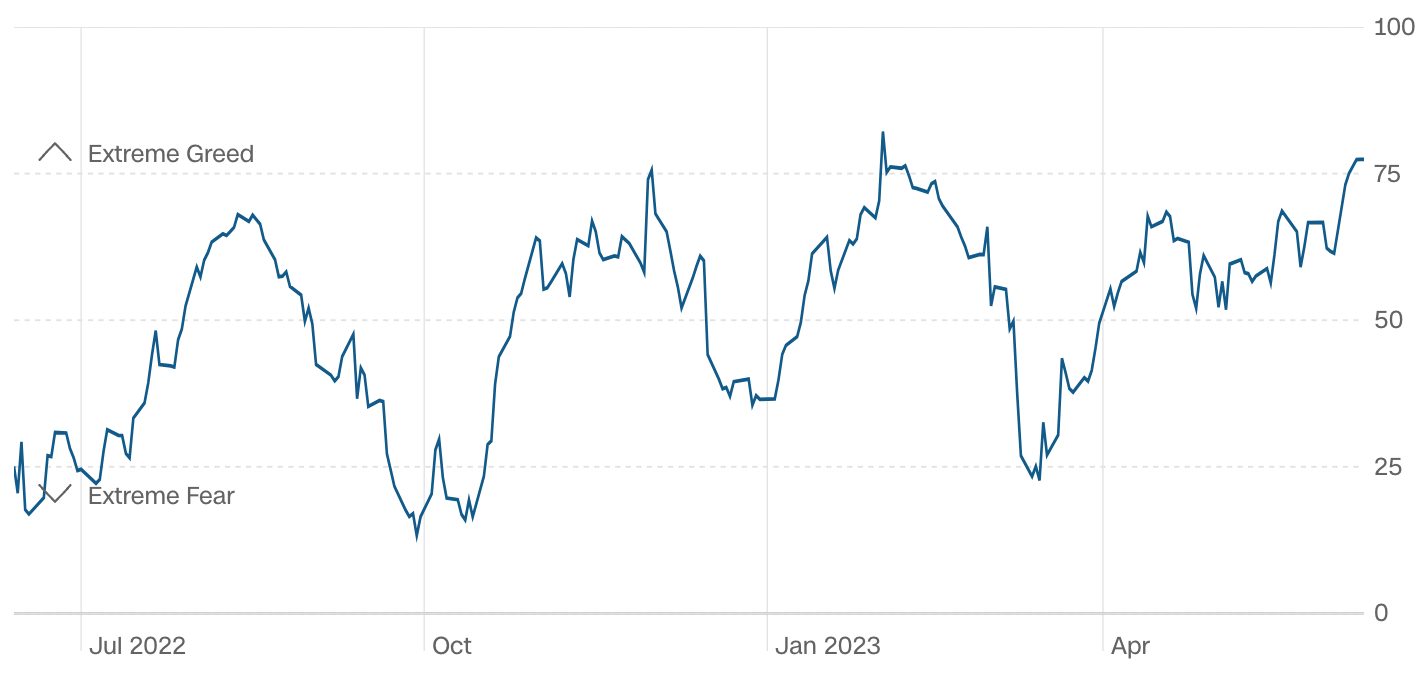
 CNN の恐怖と貪欲指数は 2 月以来の最高値を更新し、極度の貪欲のレベルに達しました。
 私たちのコメント:
最近のデータでは景気の下振れリスクが減少していることが示されているため、多くの機関が最近景気後退予想を引き下げている。雇用市場は予想以上の回復力を示しているが、労働力不足の減少と賃金上昇率の鈍化により、軟着陸のプロセスは避けられないように見える。しかし、継続的に高度と速度が低下するプロセスです。
コアPCEインフレ率は予想よりも低下しなかったものの、物価全体の下落傾向が変わらない限り、FRB当局者がこれ以上心配する理由はない、下落傾向を反転させるのは困難であるため、FRBの行動が大きく変化することは難しいインフレプロセスを脅かすほどの物価上昇が予想されるため、その後のFRBの懸念の焦点は信用市場の過剰な引き締めに移る可能性があるが、現時点でこの兆候を維持することは明らかではなく、2019年にはその兆候が起こるとは予想されていない。 1~2ヶ月のサイクル。
伝統市場における最近の楽観的なムードは今後も続くと予想され、先週の米国株式市場は大手テクノロジー株の陰を払拭し全般的に上昇し、より多くの人が実感できる資産効果をもたらした。前述のAAIIやCNNのセンチメントデータ統計には個人投資家が多く含まれており、ゴールドマン・サックスやバンク・オブ・アメリカの機関投資家向け統計とは大きく異なる結果となっているが、これは昨年のハイテク株以外の市場全体の上昇とも一致している。週、ついに感情に火がつきました。
副題
制度的見解
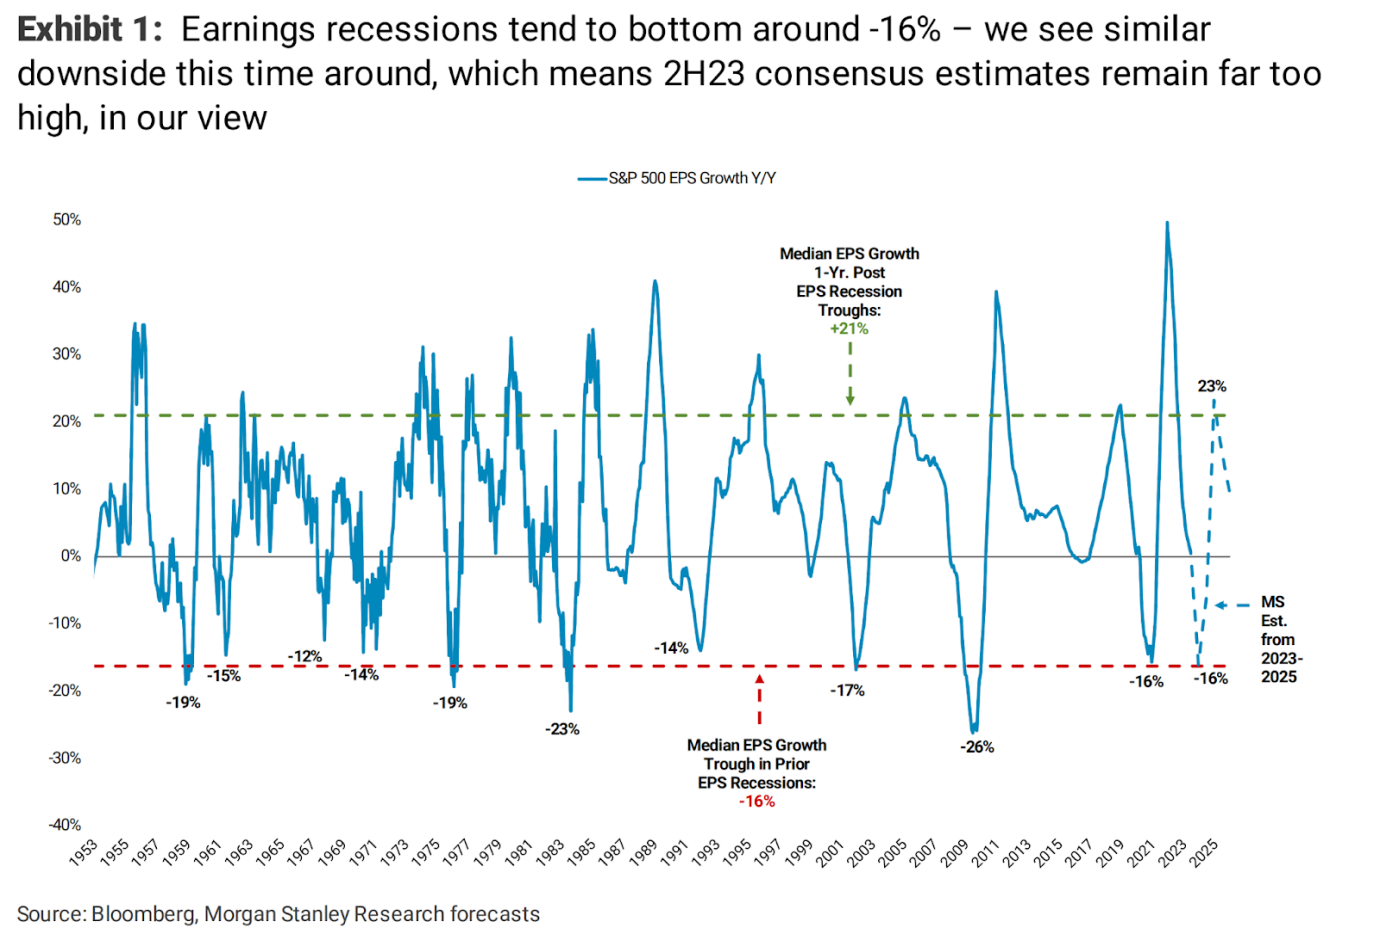
モルガン・スタンレーのマイケル・J・ウィルソン氏「米国の収益不況はすぐには終わらない」
多くの投資家は、金利上昇による成長への影響は去り、市場のいくつかの分野(消費財、テクノロジー、通信サービスなど)も昨年、市場の他の分野と同様に収益不況を経験したと誤って想定している可能性があります。プレッシャーを受ける一方で、収益の伸びが加速する可能性もある。
副題
ゴールドマン・サックスのチーフ米国株式ストラテジスト、デビッド・コスティン氏がブルズに加わる
最新のレポートでデービッド氏は、2023年のS&P500指数の予想を4,000から4,500に引き上げ、これは現在の水準から5%上昇することになる。
コスティン氏は、米国経済が軟着陸した場合の2023年のEPS予想は224ドルとなり、コンセンサス予想の206ドルを大きく上回ると見ている。
コスティン氏は米国株が今後も上昇し続けるという論理について、AIが企業の利益成長を支援すること、もう1つは景気後退の可能性が低いことも米国株に上昇の勢いをもたらすという2点を挙げた。
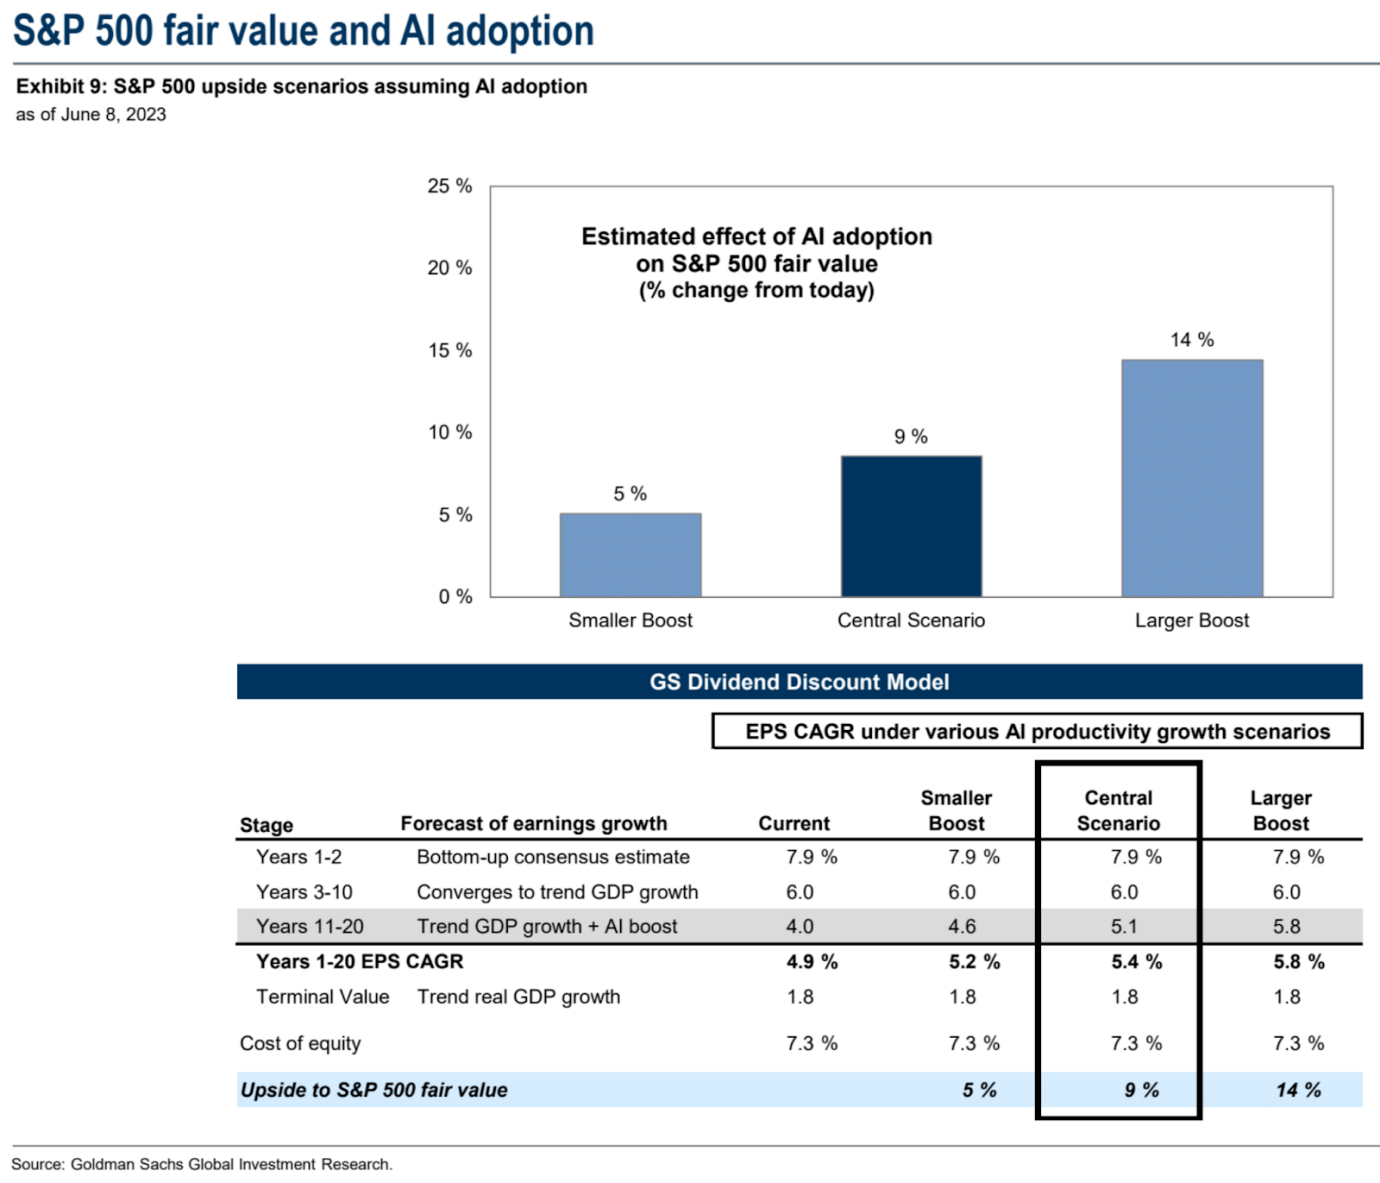
米国株に対する AI のサポートに関して、コスティン氏はレポートの中で次のように述べています。
AI によって強化された生産性に関する当社の推定では、AI によって S&P 500 の EPS 成長率が今後 20 年間で年間 5.4% に押し上げられ、現在の配当割引モデルを 50 ベーシスポイント上回る可能性があることが示唆されています。現在の割引率であれば、このさらなる成長により、S&P 500 の公正価値は 9% 押し上げられることになります。最近の市場幅の縮小と一部の AI メリットの現在の評価は、将来の利益の一部がすでに織り込まれていることを示唆しています。全体として、最近の景気循環的かつディフェンス的なパフォーマンスは成長期待の改善を反映しているようで、今年の米国の実質 GDP 成長率は 1.7% であるという当社の予測と一致しています。
さらに、コスティンに対するもう一つの強気の裏付けは、景気後退の可能性が低いという予測です。
当社のエコノミストは、今後 12 か月以内に景気後退に陥る可能性は 25% であると見ていますが、市場予測の中央値は 65% です。 「ソフトランディング」の基本ケースでは、2023年のS&P500種株価指数の1株利益は1%増の224ドルと予想されており、コンセンサス予想の206ドルを大きく上回っている。
第 1 四半期の決算シーズンを終えても、当社は依然として決算シーズンの最悪期は終わったと考えており、アナリストの利益予想の軌道はここ数週間で確かに改善しています。 2024 年のコンセンサス予想である 246 ドル (+11%) は高すぎると考えており、2024 年の EPS 予想である 237 ドル (+5% 成長) に対して約 4% 下方修正します。





