


シグナルプラス・マクロ調査レポート20230605:6月利上げ確率低下、ナスダック指数は上昇継続


親愛なる皆さん、SignalPlus マクロ調査レポートへようこそ。 SignalPlus マクロ調査レポートは、マクロ市場情報を毎日更新し、マクロトレンドに関する観察と意見を共有します。追跡と購読を歓迎し、一緒に最新の市場トレンドをフォローしてください。
親愛なる皆さん、SignalPlus マクロ調査レポートへようこそ。 SignalPlus マクロ調査レポートは、マクロ市場情報を毎日更新し、マクロトレンドに関する観察と意見を共有します。追跡と購読を歓迎し、一緒に最新の市場トレンドをフォローしてください。市場は非農業部門雇用者数のデータの発表を心待ちにしています。予想を上回る衝撃的な雇用人口の変化(+ 339,000 vs 195,000) ただし、さまざまな指標の解釈には議論の余地があります。さまざまな立場の観察者が独自の結論を導き出せるようにする
、両当事者のそれぞれの概要は次のとおりです。
ホーク陣営の場合:
雇用は33万9,000人増加し、予想の19万5,000人を大幅に上回った。
民間雇用者数は28万3,000人増加し、予想の15万人を上回った
業績は14か月連続で予想を上回った
最初の 2 か月の値は +93,000 に上方修正されました
サービス部門は予想の22万5,000人を上回る25万7,000人の雇用を追加し、物品部門は2万6,000人、政府部門は5万6,000人を追加した。
労働参加率は62.6%で安定
鳩キャンプの場合:さまざまな方法があるため、
家計調査では雇用は実際に31万人減少
失業率は3.4%から3.7%に上昇
時給は前月比0.4%から0.3%、前年比4.4%から4.3%低下(2021年6月以来最低)
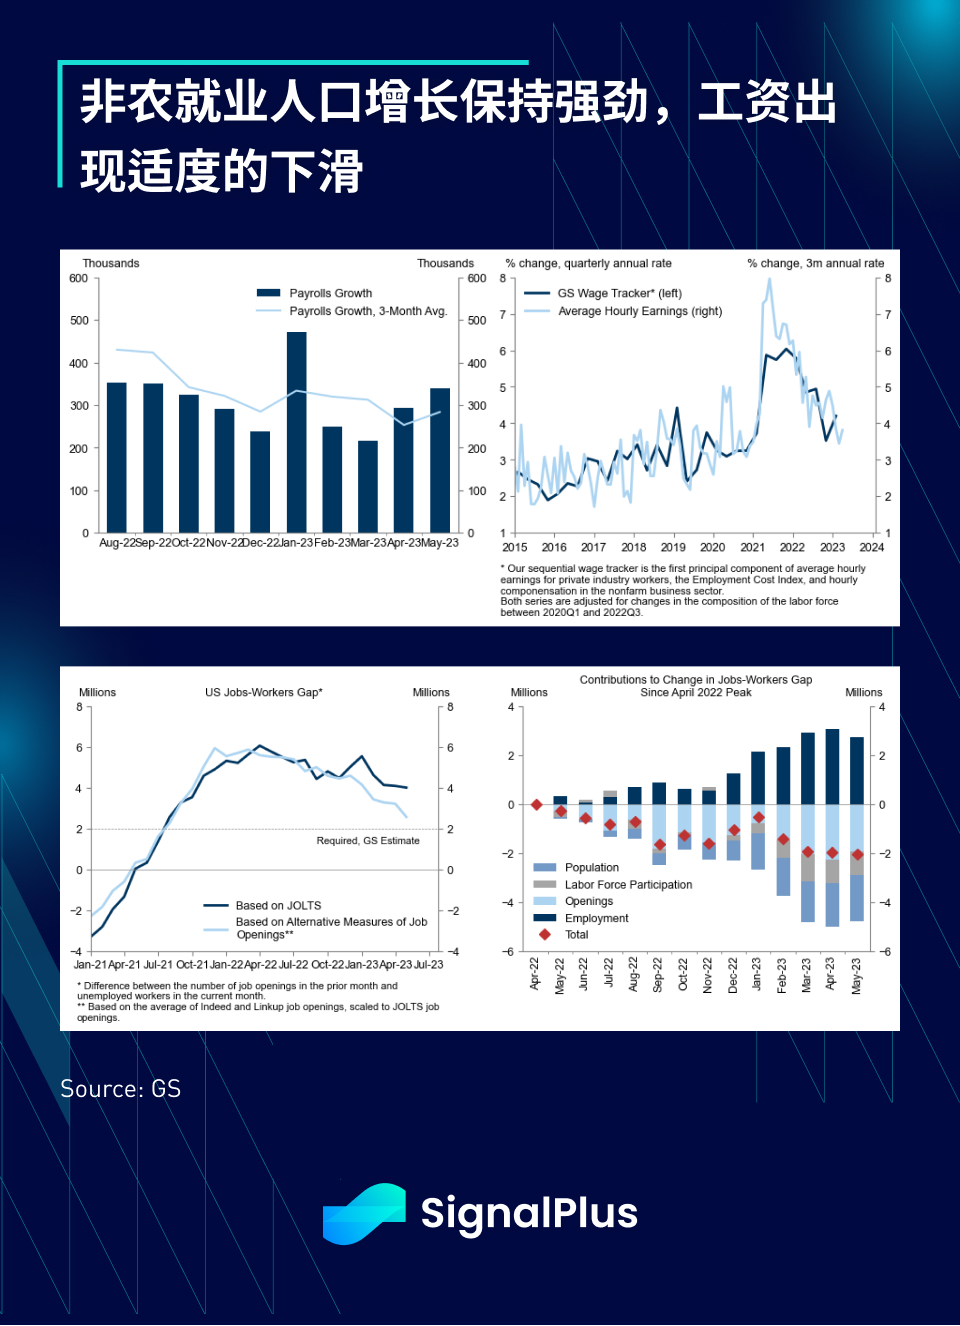
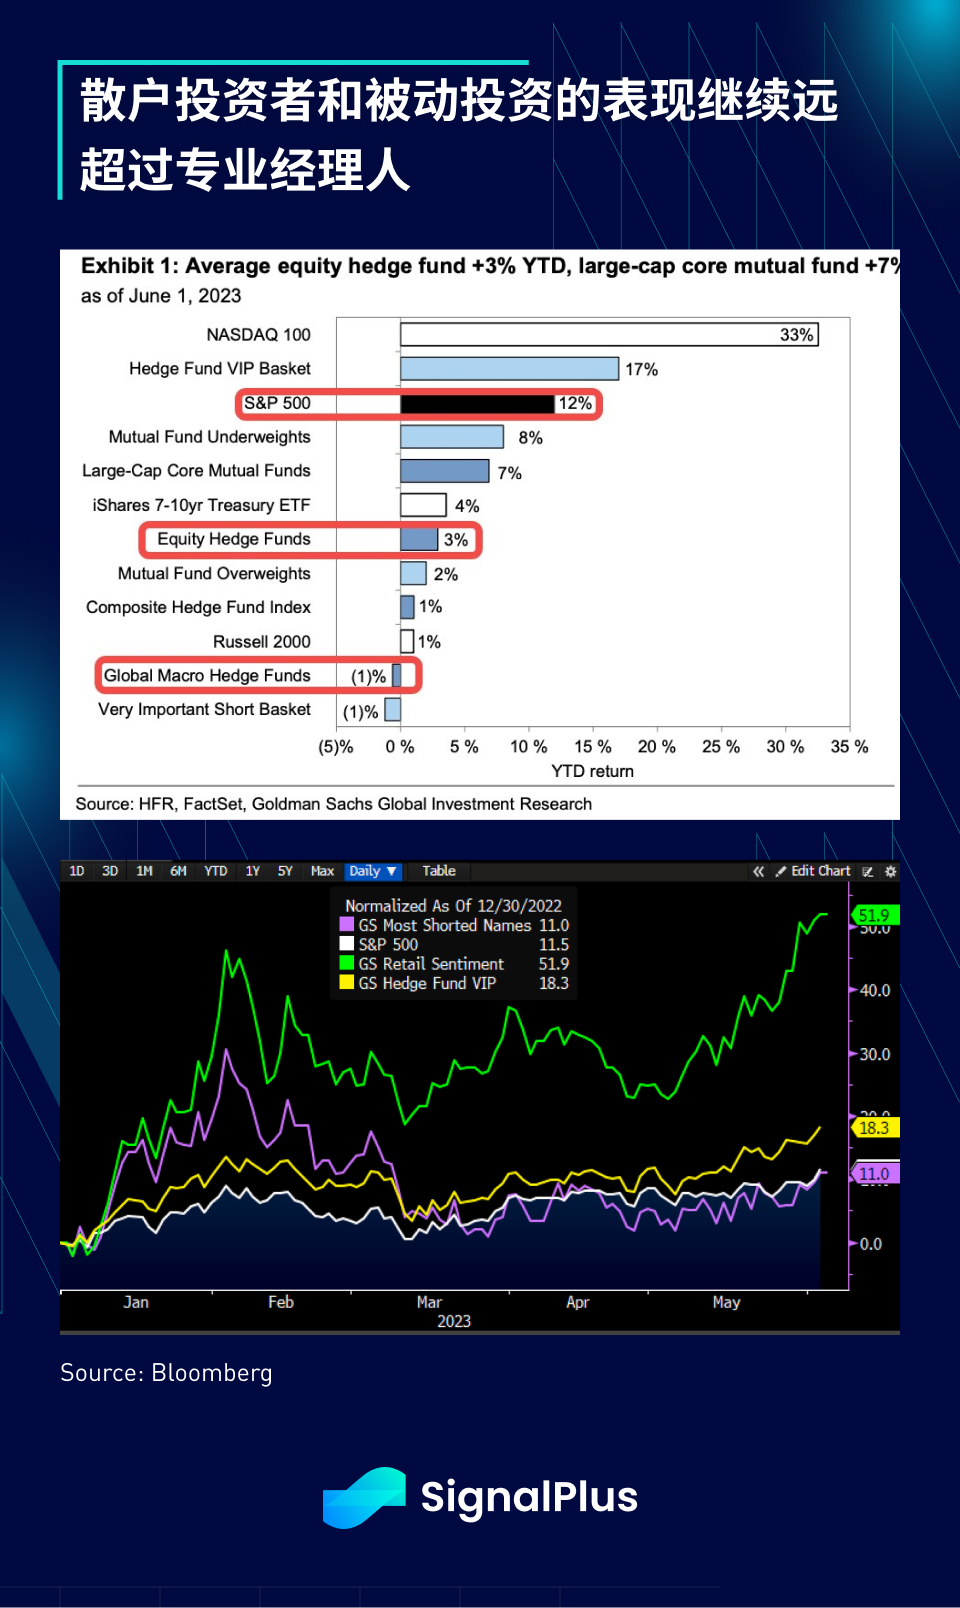
週平均労働時間は34.4時間から34.3時間に減少し、2020年4月以来の最低となった。ただし、全体的には、このデータに対する市場の判断は失業率の上昇と賃金低下の継続を支持し、6月のFOMC利上げの可能性はわずか約30%に低下する一方、SPXは上昇を続け、構成銘柄の92%が赤字となった。
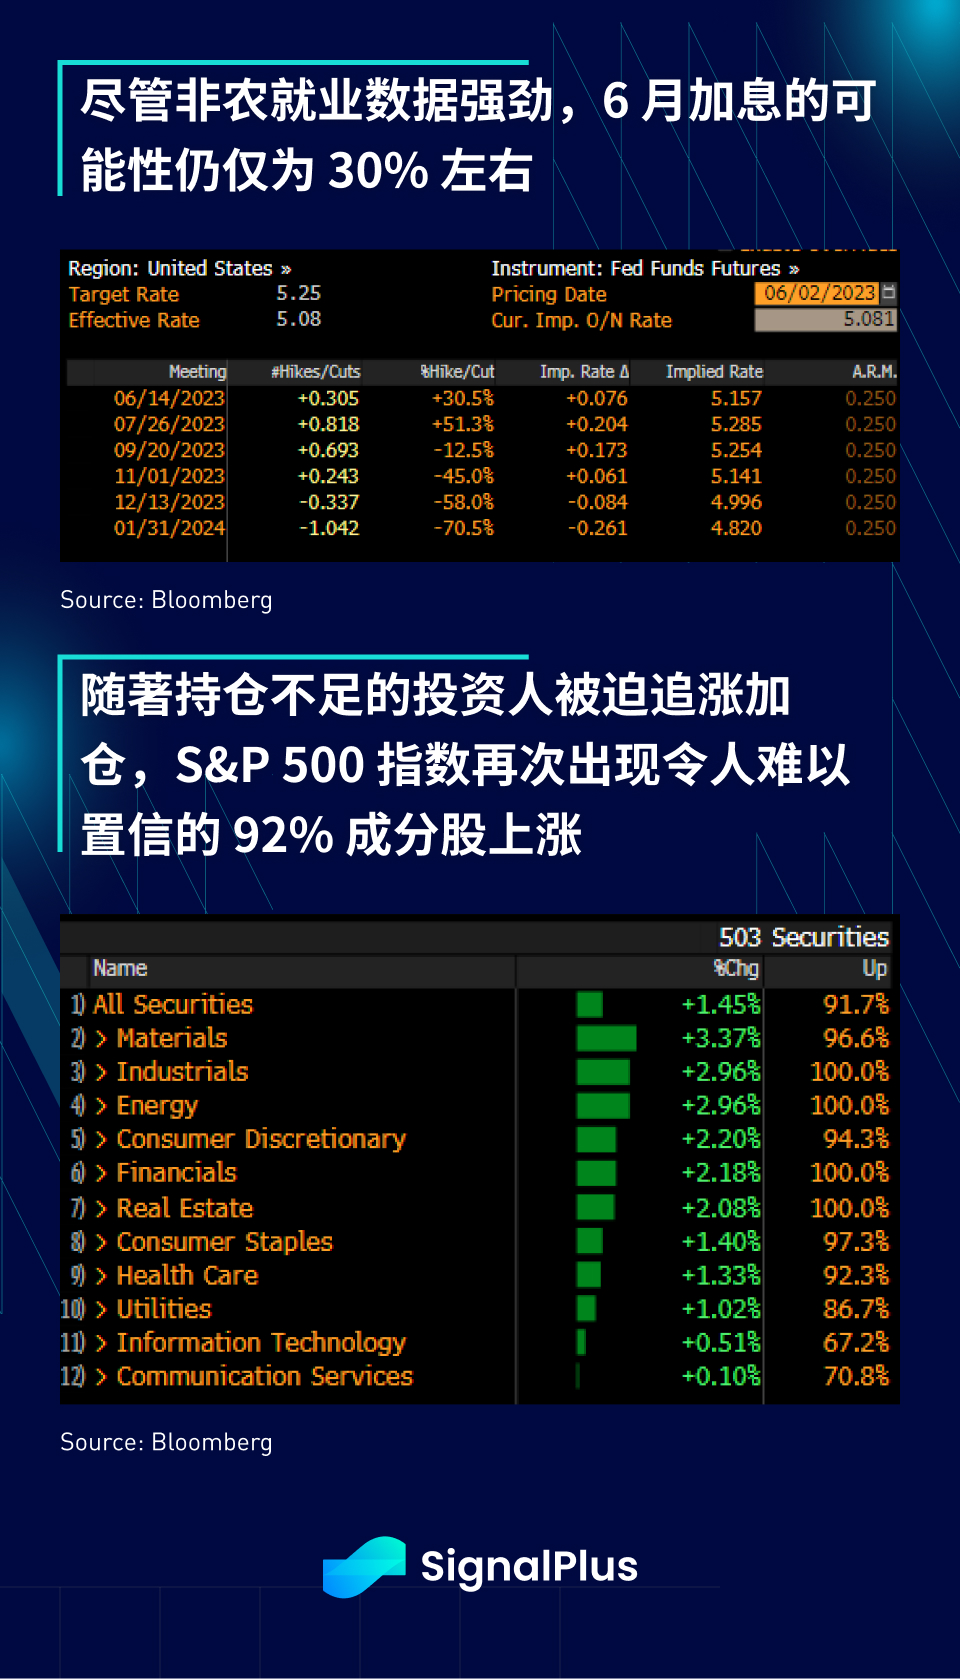
、価格は昨年8月以来の高水準に達し、まさにブームとなった。
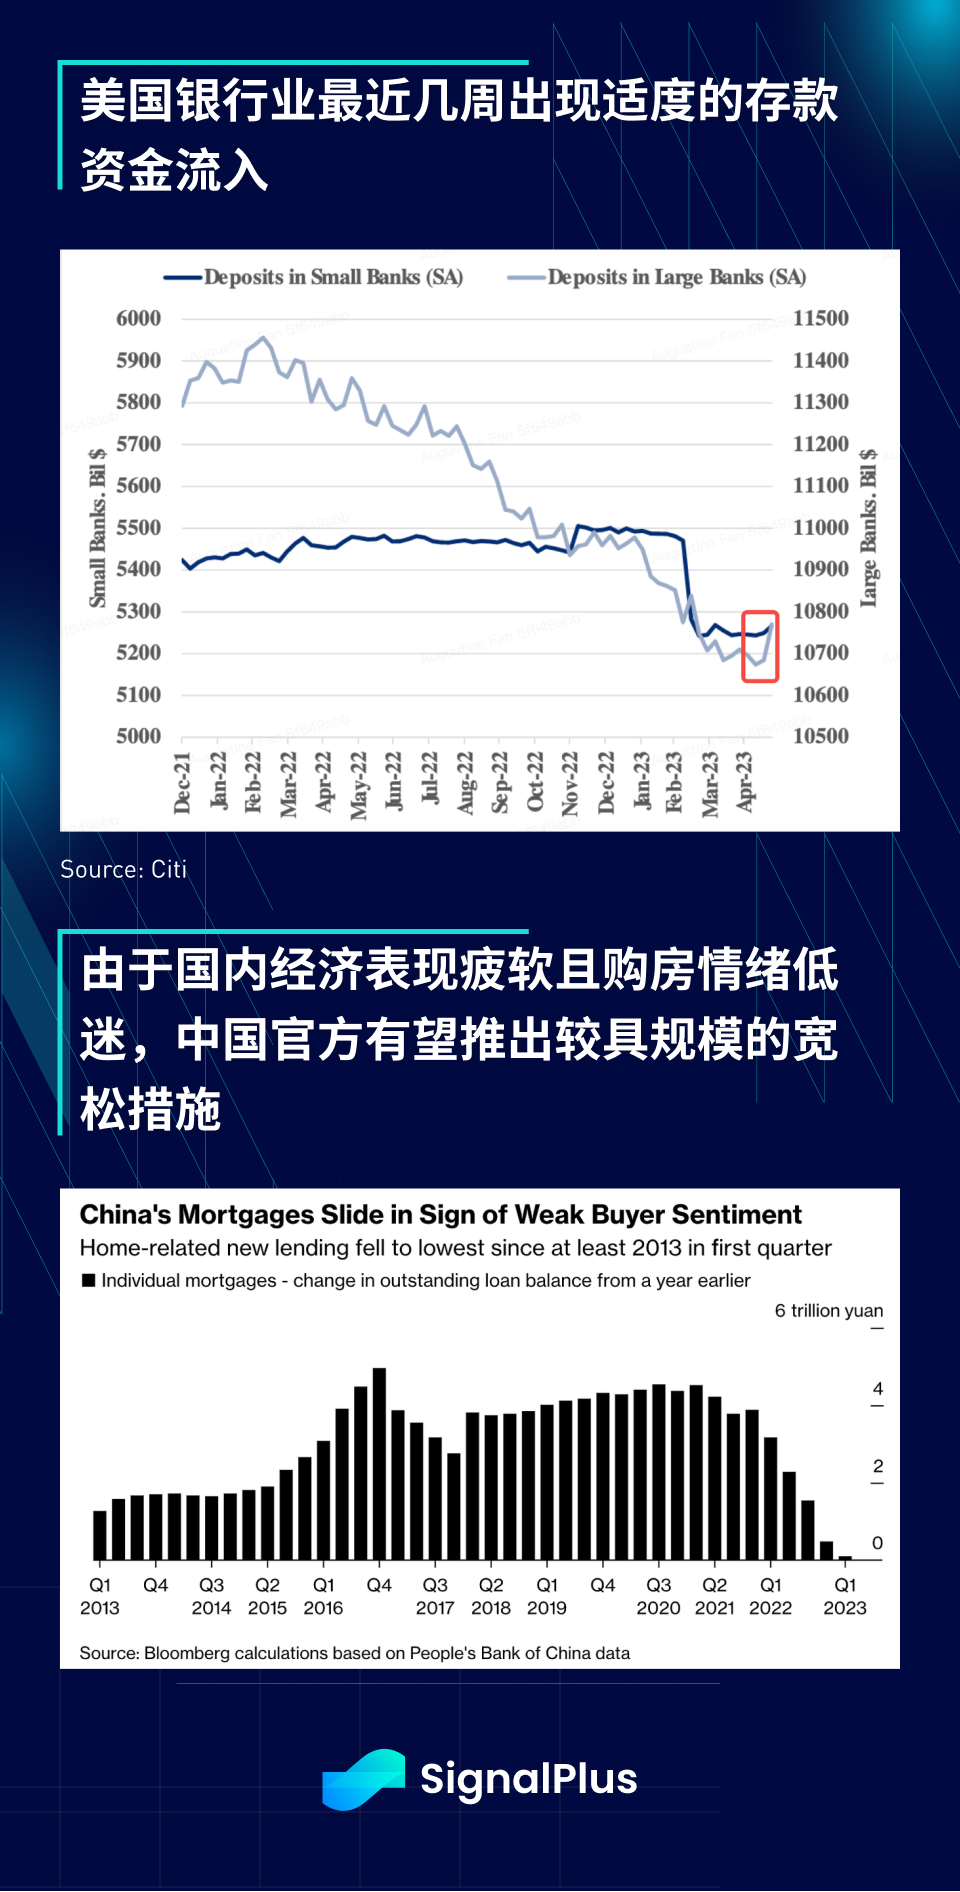
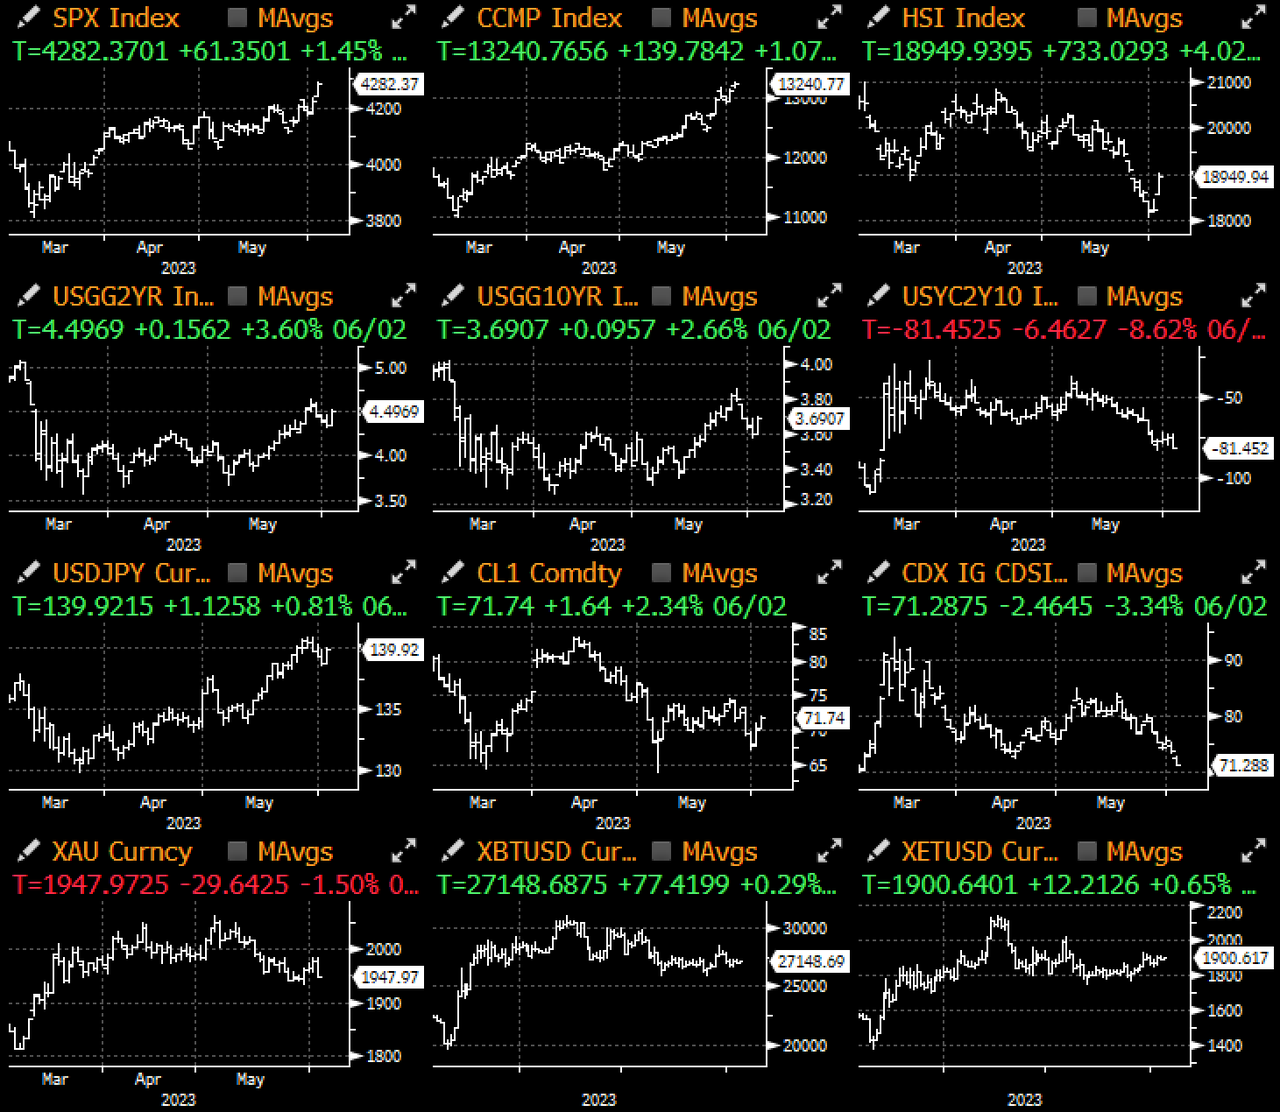
他の地域では、米国の銀行への緩やかな預金流入が続いており、3月の銀行危機は十分に過ぎ去ったように見えたが、中国は再び緩和を示唆し、リスク選好を刺激し、数週間にわたり4%のパフォーマンスを下回った後のハンセン相場の反発を促した。経済再開後も経済パフォーマンスは依然として満足のいくものではなく、中国人民銀行とSAFEは現在、大規模な緩和策を提供するよう強い圧力にさらされており、特に中国国内の不動産市場の低迷を考慮すると、積極的な緩和策が期待されており、買い手心理の回復が期待されている。極めて対照的なのが米国の住宅市場で、住宅ローン金利が約15年ぶりの高値である7%前後で推移しているにもかかわらず、2023年には活動が回復しており、手頃な価格ではないものの、住宅在庫が極めて少ないため住宅価格の下落幅は限定されている。世界金融危機時に見られた状況とは正反対の非常に高い借入コストにもかかわらず、住宅差し押さえ件数は1985年以来最低水準これは、米国の消費者の財務状況が依然として非常に強いことを裏付けるものであり、
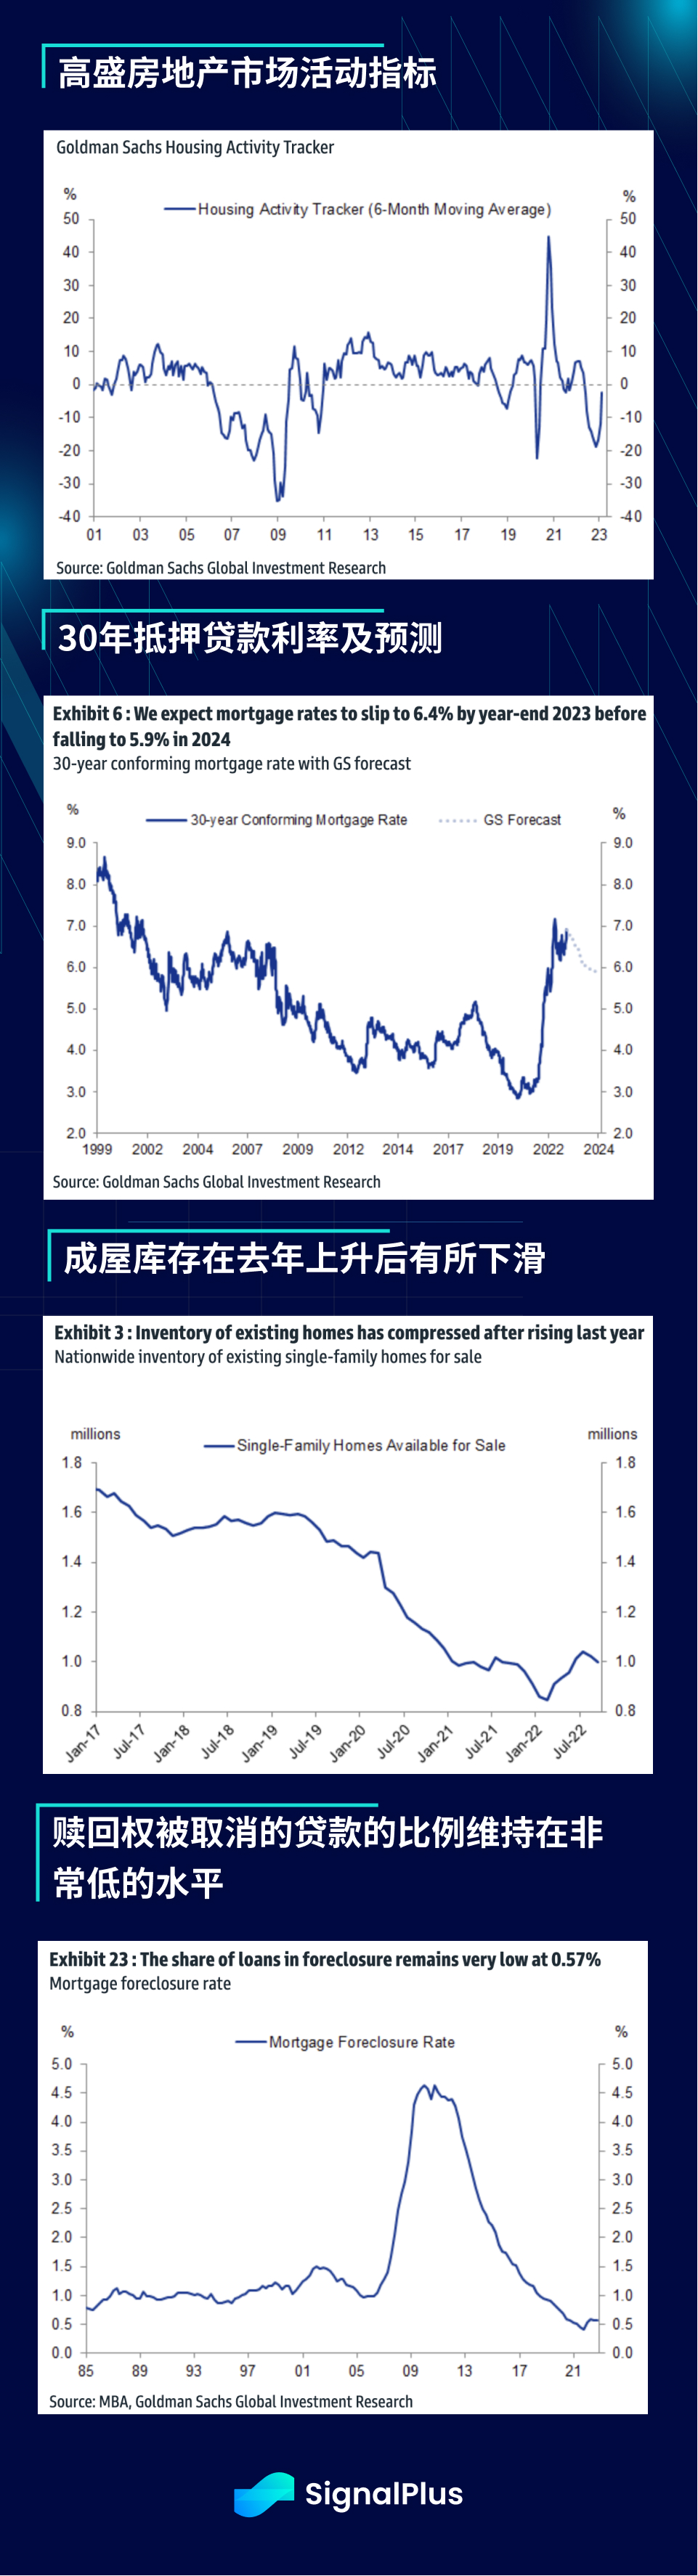
これはまた、FRBが年末に利下げするよりも利上げする可能性が高いというわれわれの見方を裏付けるものとなった。来週のデータは比較的軽いものになるだろう。CPIはFOMC会議前に発表され、市場を動かす可能性のある唯一のデータとなる可能性がある
— -
登録リンク: https://t.signalplus.com/competition-okx?locale=zh-CN
登録リンク: https://t.signalplus.com/competition-okx?locale=zh-CN
最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web 3 をフォローするか、WeChat グループ (小さなアシスタント WeChat: chillywzq を追加)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信して交流してください。
SignalPlus Official Website: https://www.signalplus.com/





