


LDマクロウィークリーレポート(2023/05/29)


TLDR:
副題
市場の概要: 債務上限危機は週初めも市場を悩ませ続けたが、週の後半には顕著な進展が見られた。エヌビディアの予想を上回る利益報告を受けて、市場ではAIやチップなどの中核技術への追及が始まり、米国株の上昇につながった。一方、ファンドがテクノロジーセクターに集中したため、ディフェンスターゲットは低下した。
経済指標:PMIデータは、サービス部門の引き続きの好調と製造業の回復により、5月の経済状況が分岐したことを示した。耐久財販売統計とPCEは、インフレが依然として頑強で経済も堅調であることを反映しており、これが6月利上げ期待の急上昇と今年利下げ期待の消失につながった。
暗号通貨市場: テクノロジーセクターにおける極度の楽観主義に牽引され、暗号通貨市場も回復しました。しかし、金利終了への期待の高まりとTGAが市場の流動性を引き出すとの期待が相まって、金利回復の持続には逆風となっている。
債務上限交渉:ジョー・バイデン米大統領とマッカーシー下院議長は、債務上限を19カ月引き上げる予算案で大筋合意に達した。市場の焦点は上院と下院が水曜日と金曜日に採決を行うかどうかに移っているが、金曜日には資金が枯渇すると予想されており、採決の過程は驚くべきものではない。
視点:6月から8月は4つの主要な矛盾が非常に明らかになる重要な時期である。 4つの主要な矛盾には、新規国債の発行、株式市場の極端な乖離、FRBの金利終点、資金に対する債券の強い魅力が含まれる。
AIの発展により、投資家の金利変動への依存度は低下すると予想されており、バリュエーションはすでに割高ではあるが、それでも法外なものではなく、バブル段階に入る余地はまだ残っている。既存の業界とは異なり、どちらも導入の大きな可能性を秘めているため、この楽観的な見方は仮想通貨市場にも確実に波及するだろうが、デジタル通貨市場に立ちはだかる流動性と規制上の懸念がその利益を制限する可能性がある。
毎週の市場概要:
米国の債務上限引き上げに向けた交渉の進展と人工知能に関する楽観的な見方を受けて、先週の世界の株式市場は乖離した。
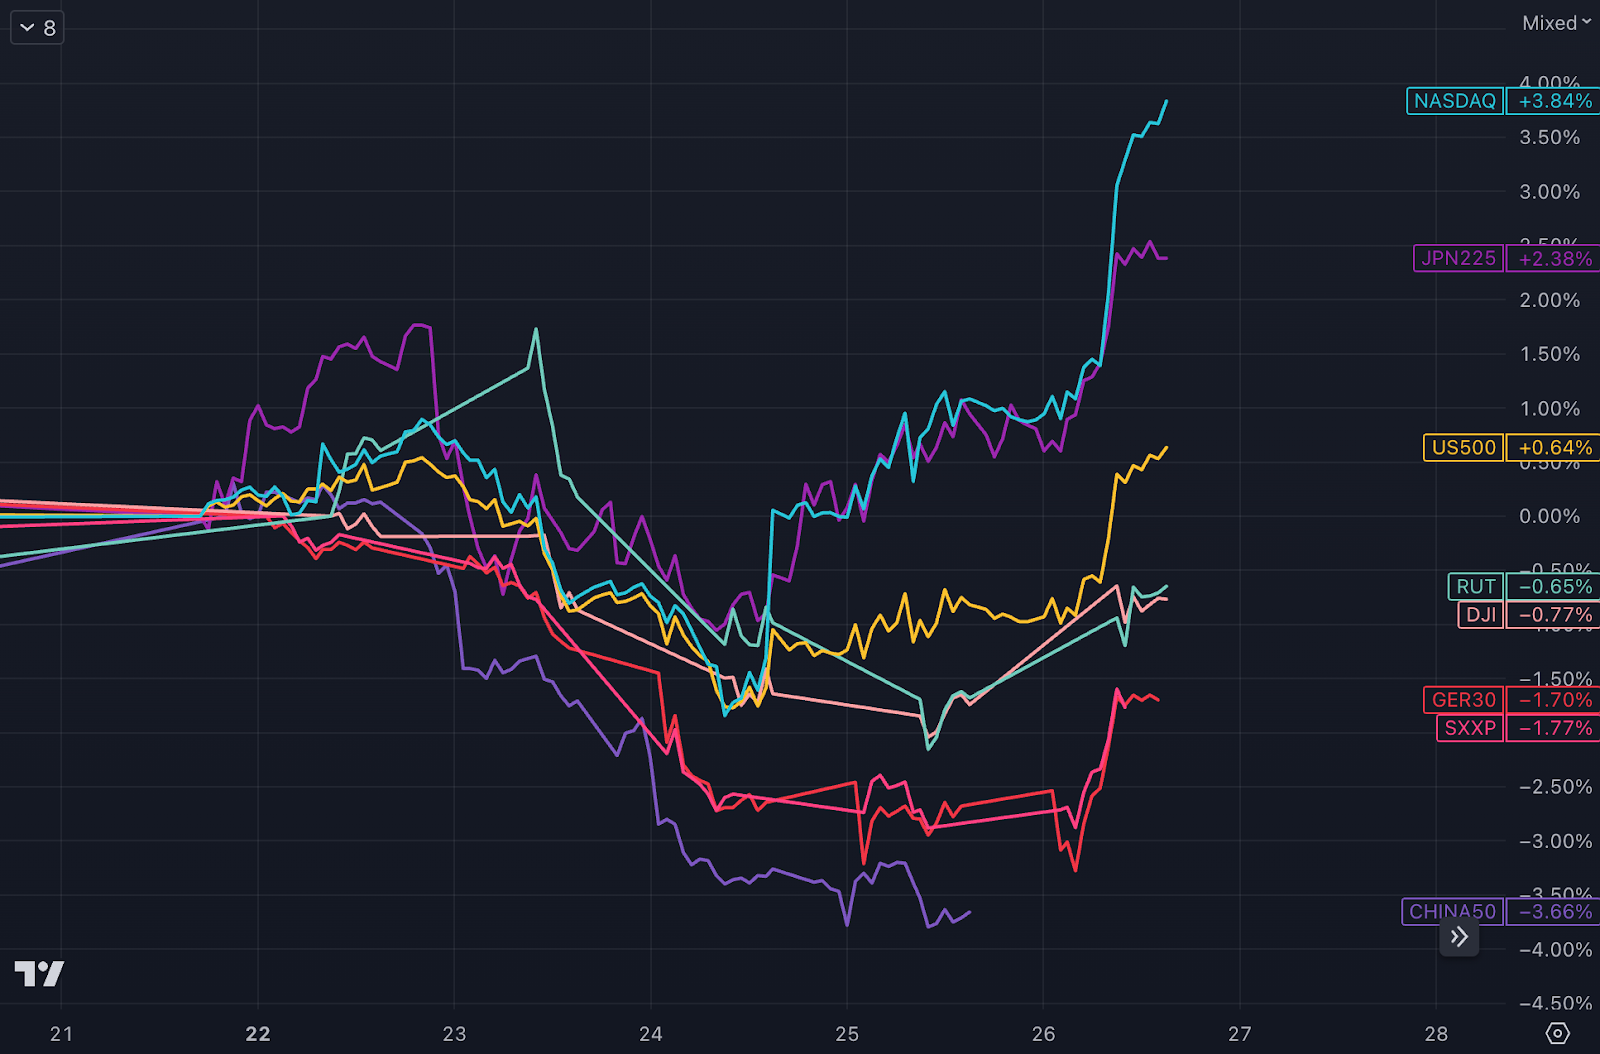
米国株に関しては、AI が今週最も注目されるテーマであることは間違いなく、テクノロジーセクターが 5% 以上上昇し、通信取引所が 1% 以上上昇し、必需品セクターと素材セクターが下落を主導し、どちらも 5% 以上下落しました。 3%。これは、ファンドが引き続き防衛ターゲットから逃れ、代わりにより高い成長の可能性を持つ産業に投資していることを示しています。
先週発表された好調な経済指標や中央銀行関係者のタカ派的なコメントは、インフレが長期にわたって粘るという認識の中で、金利期待に警鐘を鳴らしている。これにより、米国国債の利回りは全面的に上昇し続けました。
l 30年米国債利回りは4%台に達し、昨年末以来の高水準となった。
l 10年国債の利回りは3.66%から3.81%に、2年国債の利回りは4.24%から4.57%に上昇し、いずれも今年3月以来の高水準となった。
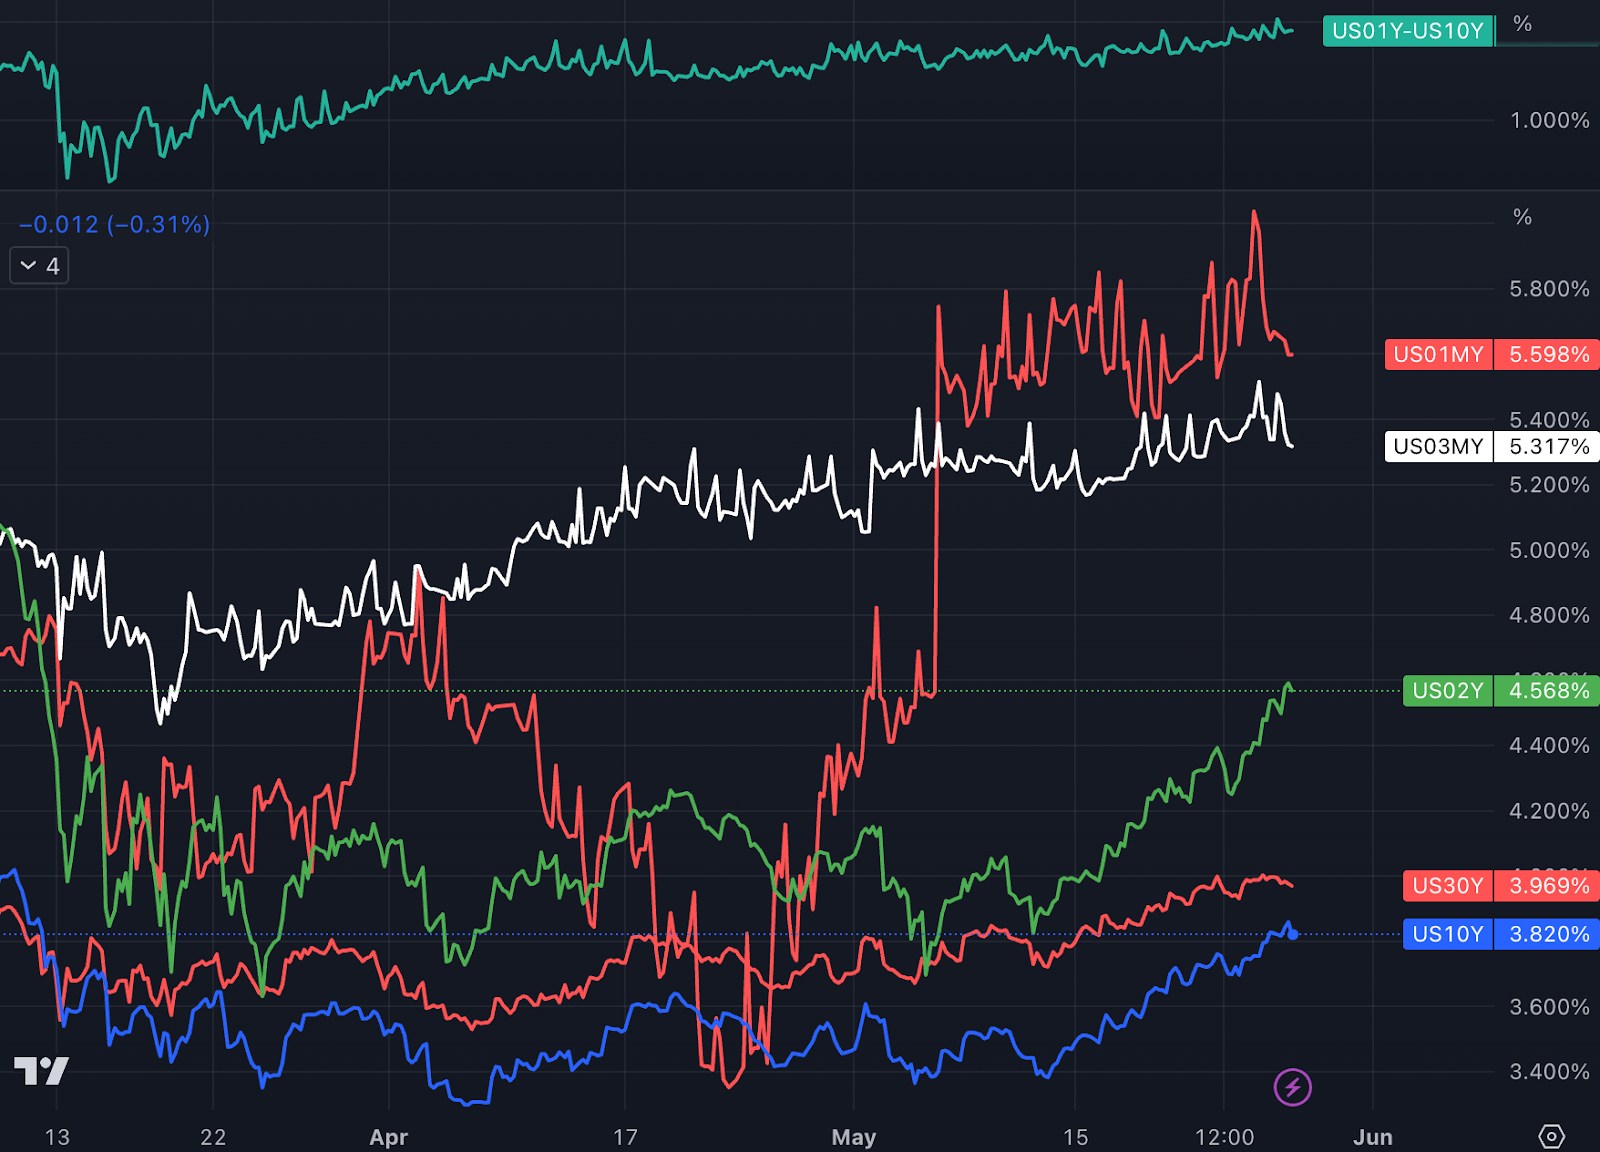 l 1か月物と3か月物の短期国債利回りは若干低下し、債務上限のリスクに対する市場の懸念が後退したことを示した。
その他の地域では、大手産油国が先週、将来の供給調整について相反するメッセージを発表したことを受け、米国原油価格は1.2%上昇して72.67ドルとなった。
金スポット価格は0.33%上昇してオンス当たり1,946.69ドルとわずかに上昇しました。主な理由は、債務交渉の危機が引き続き沈静化していることと、FRBが再び利上げするという市場の賭けにより安全な金の需要が減少し、実質金利が上昇したためです。理論的には、これもBTC価格に潜在的な圧力を形成するだろう。
CFTC先物ポジションの変化:
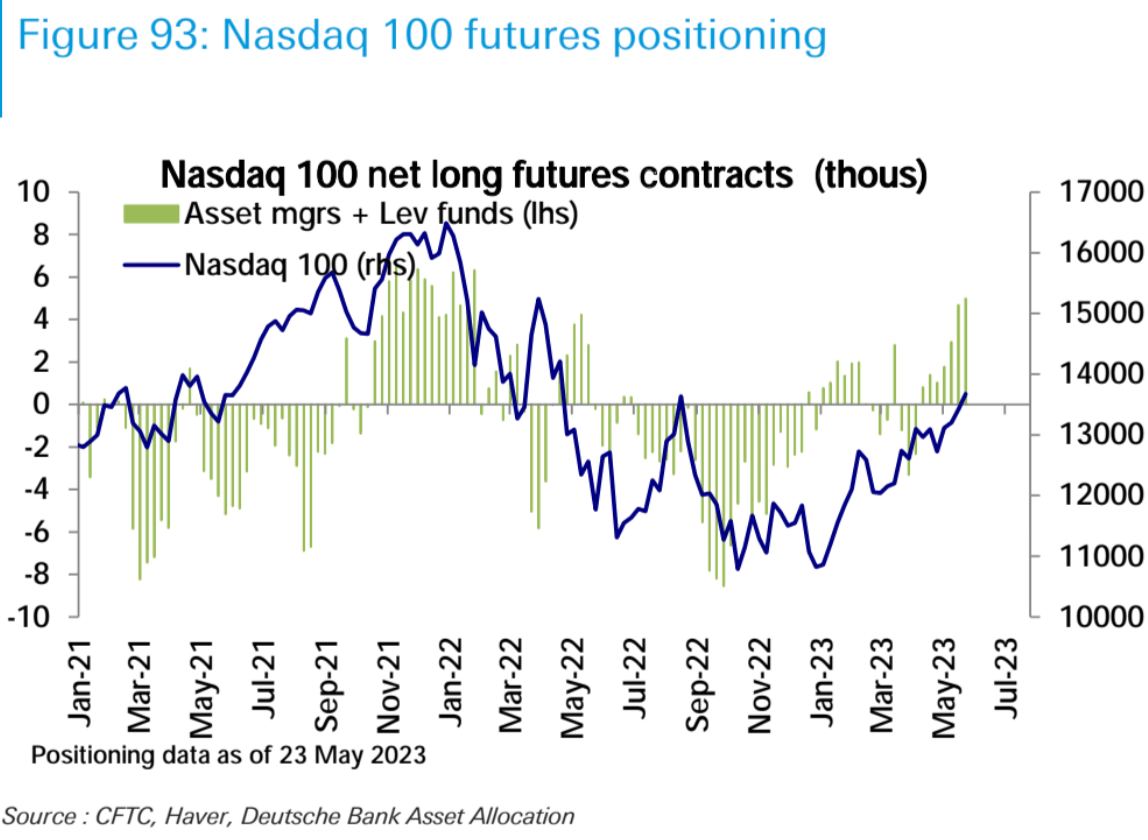
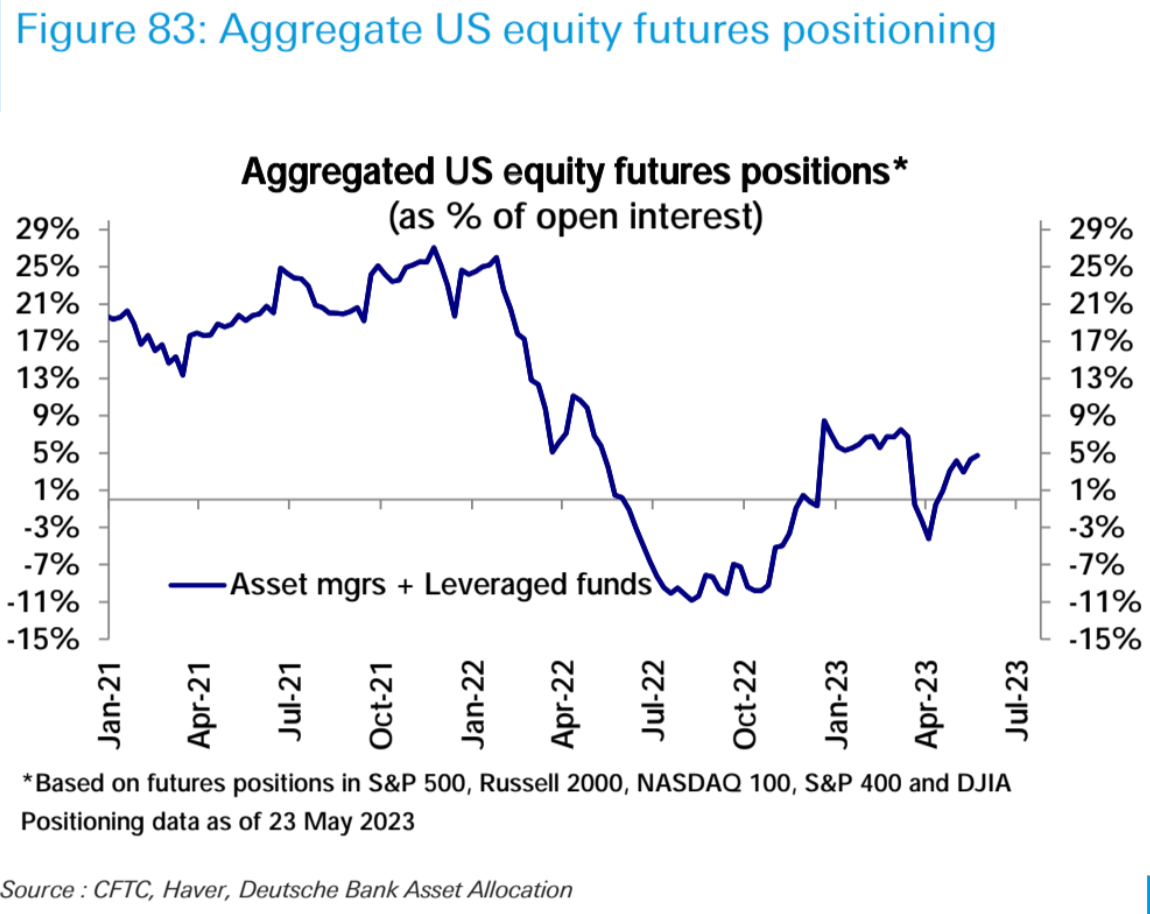
全体として、米国株(資産運用会社+レバレッジファンド)の買い越し額は先週も若干増加しましたが、主要3株価指数は大きく乖離しており、強気派は若干下落しています。ラッセル 2000 のネットショートは大幅に縮小し、現在はほぼ中立の状態に戻っています。このようなポジションの変化はスポット市場の傾向と一致しています。
債券市場では、純空売りポジションがほぼ過去最高水準まで増加し、2年物、5年物、10年物で純空売りポジションが増加した一方、30年満期の純空売りポジションは減少した。外国為替市場では、ユーロの買い越し額がわずかに減少したことにより、ドルの買い越し額がわずかに減少しました。
世界の株式ファンドの流れ:
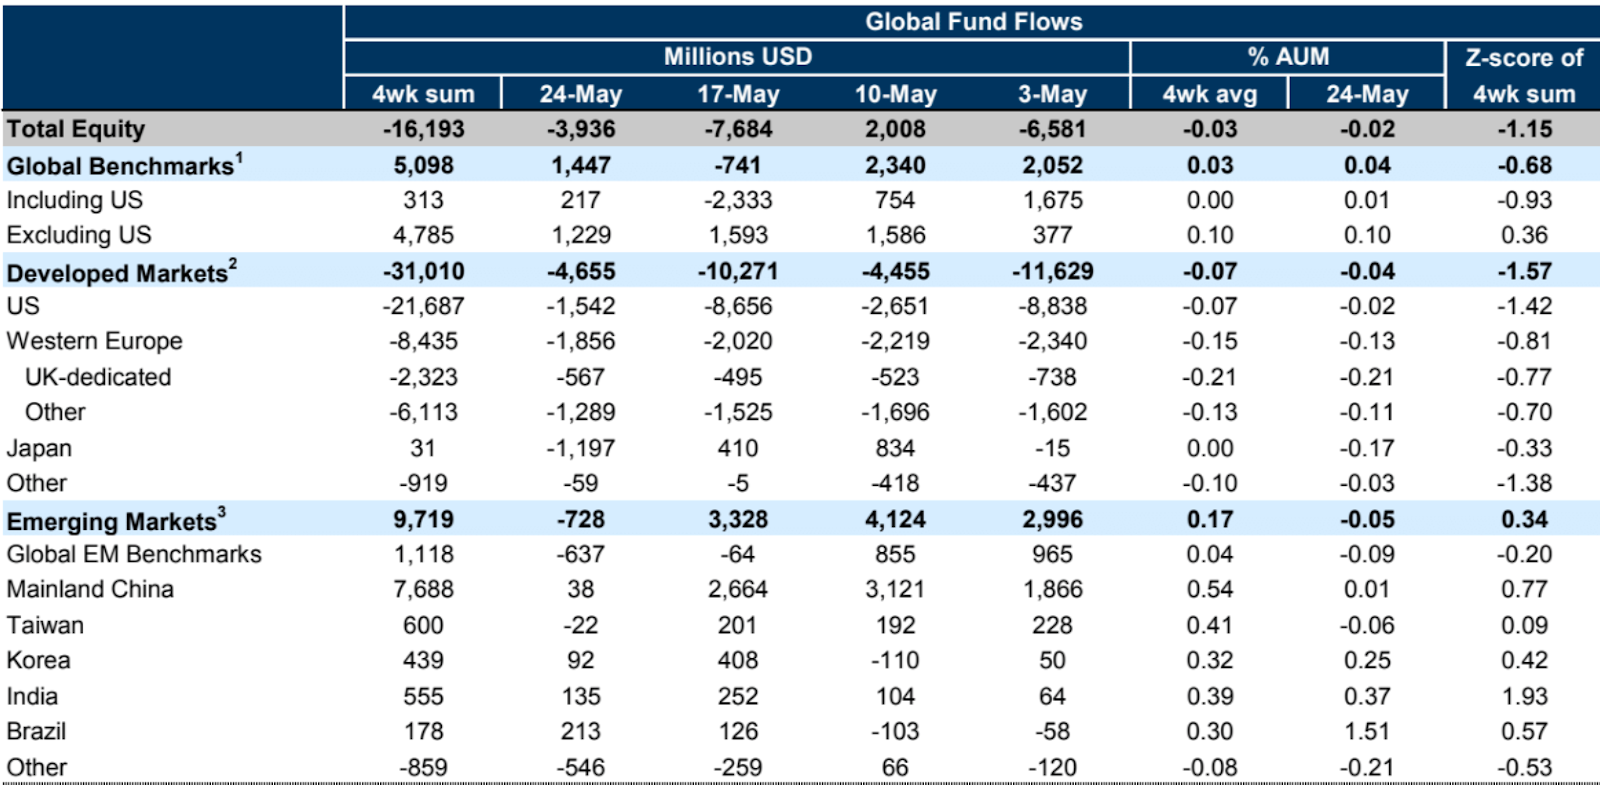
EPFRデータ:24日現在、世界の株式ファンドの純流入額は今週マイナス40億ドルとマイナスが続き、先週のマイナス80億ドルから改善した。流出の大半は先進国株式ファンドで、米国株は6週連続で流出したが、そのペースは前週に比べて大幅に鈍化した。新興国株式ファンドからも純流出が見られた。
債務上限交渉:
ジョー・バイデン米大統領とマッカーシー下院議長は、2025年1月18日までの19か月間債務上限を引き上げる予算案で大筋合意に達した。この合意は妥協を意味しており、いかなる妥協案も極左と極右の反対に負けるのはほぼ確実なため、市場の焦点は今週上院と下院で採決が行われるかどうかに移る。
両党指導者らは現在、債務上限に関する合意案の可決に自信を表明しているが、それには下院で218票、上院で51票が必要となる。ジョー・バイデン大統領は上下両院に米債務協定を即時可決するよう強く求めており、協定に混乱が生じる可能性は予想していない。マッカーシー氏は、党議員の95%がこの協定に「興奮している」と主張したが、この法案は「誰もが望んでいたすべてを実現できたわけではないが、分断された政府では最終的にはそこに行き着く」と認めた。
イエレン氏は政府の資金が枯渇する期限を6月5日(当初の予想より4日遅れ)に更新し、議会に速やかに交渉結果に達し債務不履行を回避するよう求めた。
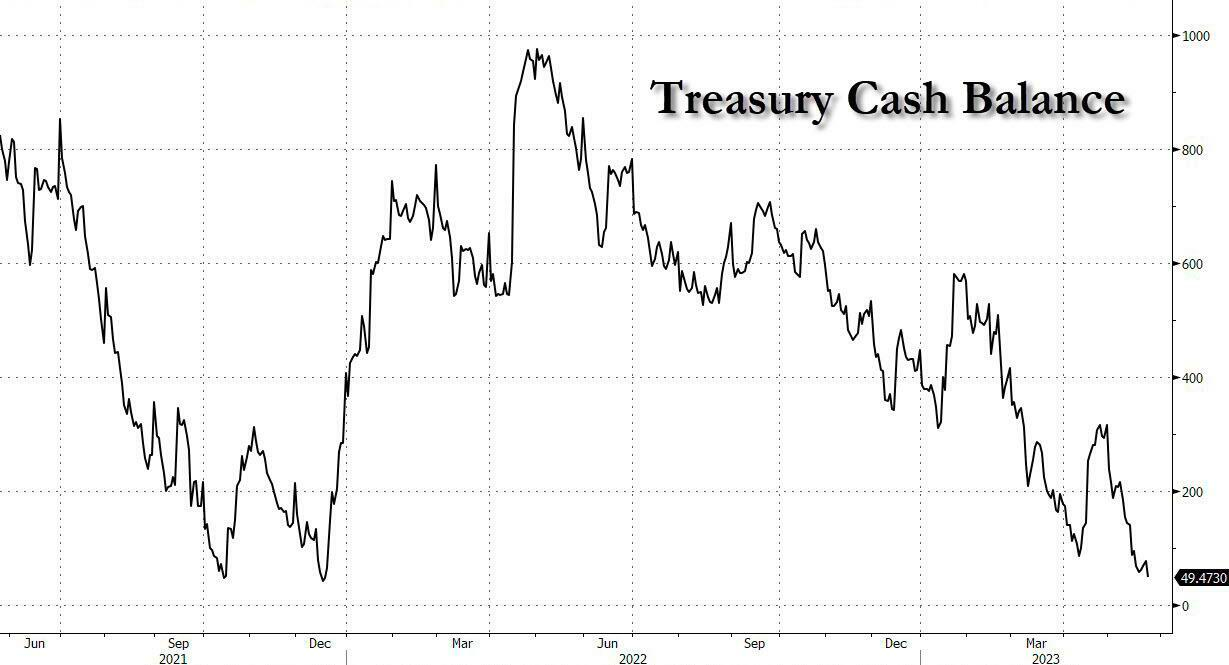
上院は水曜日に法案の採決を予定しており、下院は早ければ金曜日にも採決されると予想されている。なぜなら金曜日が財務省が資金不足を予想する最後の日であるため、今週の進捗には誤りの余地はないからだ。現時点ではサプライズがあるかもしれないが、マイナーではあるが、法案がX日を過ぎて来週に延期される可能性のある投票プロセスでのサプライズは、市場の不確実性を高めることになるだろう。
先週の重要な経済データ:
金曜日のPCE価格指数と耐久財売上高統計が最も影響力が大きく、インフレが依然として頑強で経済が引き続き好調で、6月利上げへの期待が高まっていることが示された。
4月のPCEは前月比0.4%上昇し、予想の0.3%上昇と前月の0.1%上昇を上回った。前年同月比4.4%増は予想の4.3%増や前月の4.3%増も上回った。食品とエネルギーコアを除くPCEも前月比0.4%上昇し、予想の0.3%上昇を上回り、前月の0.3%から上昇した。前年同月比は4.7%増で、予想の4.6%増や前月の4.6%増を上回った。
このデータは明らかに、インフレが依然として頑固であることを示しています。昨年12月以降、FRBは利上げを125ベーシスポイント実施したが、コアPCEは約4.7%低下しておらず、このデータはFRBが今後さらなる利上げを行うとの予想をさらに裏付けている。
実際のデータが発表されるとすぐに、CME金利先物は次回のFOMC会合での利上げ確率を70%に織り込み、先週はわずか17%であった。
今後、5月の非農業部門雇用や消費者物価指数など重要なデータがまだいくつかあるが、この2つの報道のいずれかが注目されれば、6月と7月の会合で利上げを中止する望みはますます難しくなるだろう。夏には旅行が集中するため、消費がさらに増加し、インフレが刺激されるでしょう。
金曜日のデータでは、インフレに加えて米国人の所得と消費も増加していることが示され、所得は前月比0.4%増加し、前月の0.3%から増加した。消費は前月比0.1%増にとどまったが、前月比0.8%増となった。サービス消費の面では金融サービス、保険、医療が牽引しており、商品面では新車と医薬品が牽引している。
一方で、貯蓄率は4.5%から4.1%に再び低下しており、これは米国の消費者信頼感が依然として高いことを示すさらなる証拠となっている。
好調な消費といえば、金曜日の耐久財報告書も同じ結果を反映していた。4月の耐久財売上高は予想の0.8%減に反して前月比1.1%増となり、3月の上昇率も前月比0.1%増から3.3%増に上方修正された。 -月。 3月の急増は主にボーイング社の大量受注によるもので、軍需品と旅客機を除くと耐久消費財の売上高は減少しているが、4月の統計は実質的な回復となっている。報告書によると、軍事装備品や技術を除く耐久消費財の売上高は1.4%増加し、3月の0.6%減や2月の0.2%減を大きく上回った。このうち、最も大きな割合を占める製造業は前月比1.7%増、機械装置は前月比1.0%増、自動車・同部品は0.1%減にとどまった。
先週のその他のデータハイライト:
5月のミシガン大学消費者信頼感指数の最終値は59.2に上昇し、当初の57.7を上回った。
米国の新規失業保険申請件数は22万9,000件で、前回改定値の22万5,000件から予想の24万5,000件を下回った。 5月13日までの週の継続請求件数は179万4000件と、予想の180万件を下回り、前回の179万9000件を下回った。
5月の米国マークイット製造業PMIの初値は48.5で予想の50を下回り、前回値は50.2、サービス業PMIの初値は55.1で予想の52.5を上回り、前回値は53.6でした。 、総合PMIは54.5となり、予想の53(前回値は53.4)を上回った。
今週見る:
今週見る:
月曜日は米国では戦没将兵追悼記念日、英国では春の銀行休業日であり、両国の株式市場は開かれない
火曜日に5月の米国消費者信頼感指数が発表される
水曜日の債務上限下院投票
木曜日に発表される5月の米国ADP雇用統計
米国株収益には、火曜日にHP、水曜日にセールスフォース、C 3.AI、チューイ、木曜日にダラー・ジェネラル、メイシーズ、ビリビリ、ルルレモン、デルが含まれる。
私たちのコメント:
私たちのコメント:
6 月から 8 月は重要な時期です。4 つの主要な矛盾が非常に明らかになるためです (ここでは米国についてのみ説明し、その後の記事では日本の金融政策、欧州のインフレ、中国の進歩などについて詳しく説明します)。
矛盾その1:
現時点で市場では、債務上限合意後3カ月以内に約5000億─7000億ドルの新規国債発行が必要と予想されているが、これは流動性のマイナスの汲み上げであり、リスク資産のパフォーマンスを若干抑制するものと予想されている。
新しい国債を受け取るための考えられる資金源の 1 つはマネー マーケット ファンドとリバース現先契約 (RRP) の残高であり、もう 1 つの考えられる資金源は銀行預金の減少です。これらのデータが減少し、流動性ポンプがヘッジされたことを示すのは良いことだろう。
そして、経済見通しを大きく変えるほどの規模ではないにせよ、債務上限引き上げには今後2年間の政府支出削減が犠牲になることを忘れてはいけない。
矛盾2:
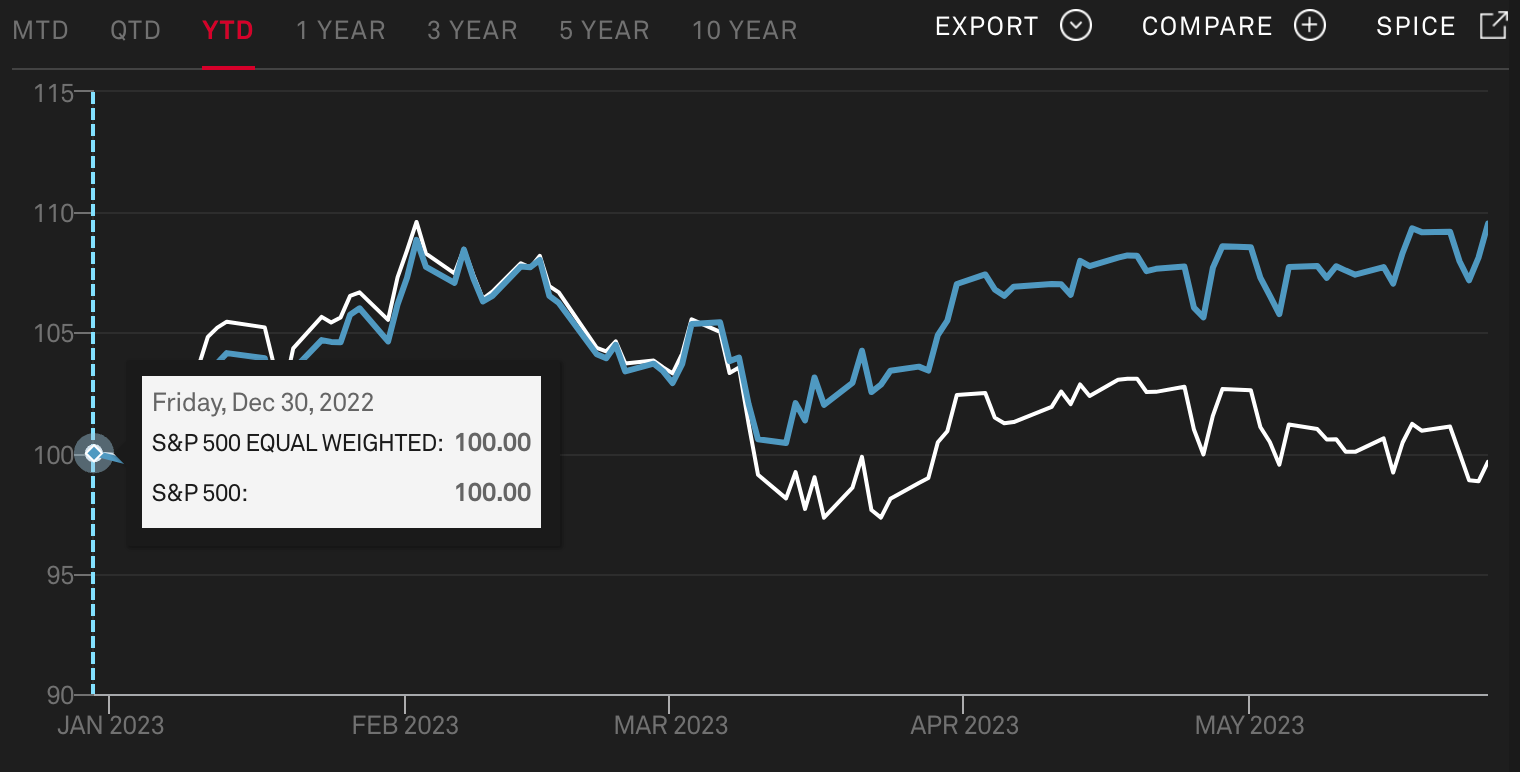
株式市場の面では、テクノロジー、銀行、エネルギー、小売、ヘルスケア、防衛など、ほぼすべての業界の巨大企業が成長しているため、通常の時価総額加重S&P指数が上昇しているのに対し、株式市場は上昇していることがわかります。しかし、全般的な指数は低下しています。この傾向は特に 3 月以降顕著です。今回の上昇は AI によって推進されているため、AI がもたらす効率性やパフォーマンス上の利点は、短期的には幅広い業界に反映されないでしょう。」 AIとテクノロジー 特に大手テクノロジー企業のPERは一般企業の2倍以上であることを考えると、バブルの可能性もあるが、バリュエーションがますます割高になる銘柄に市場はまだ対応できるのだろうか?
矛盾その3:
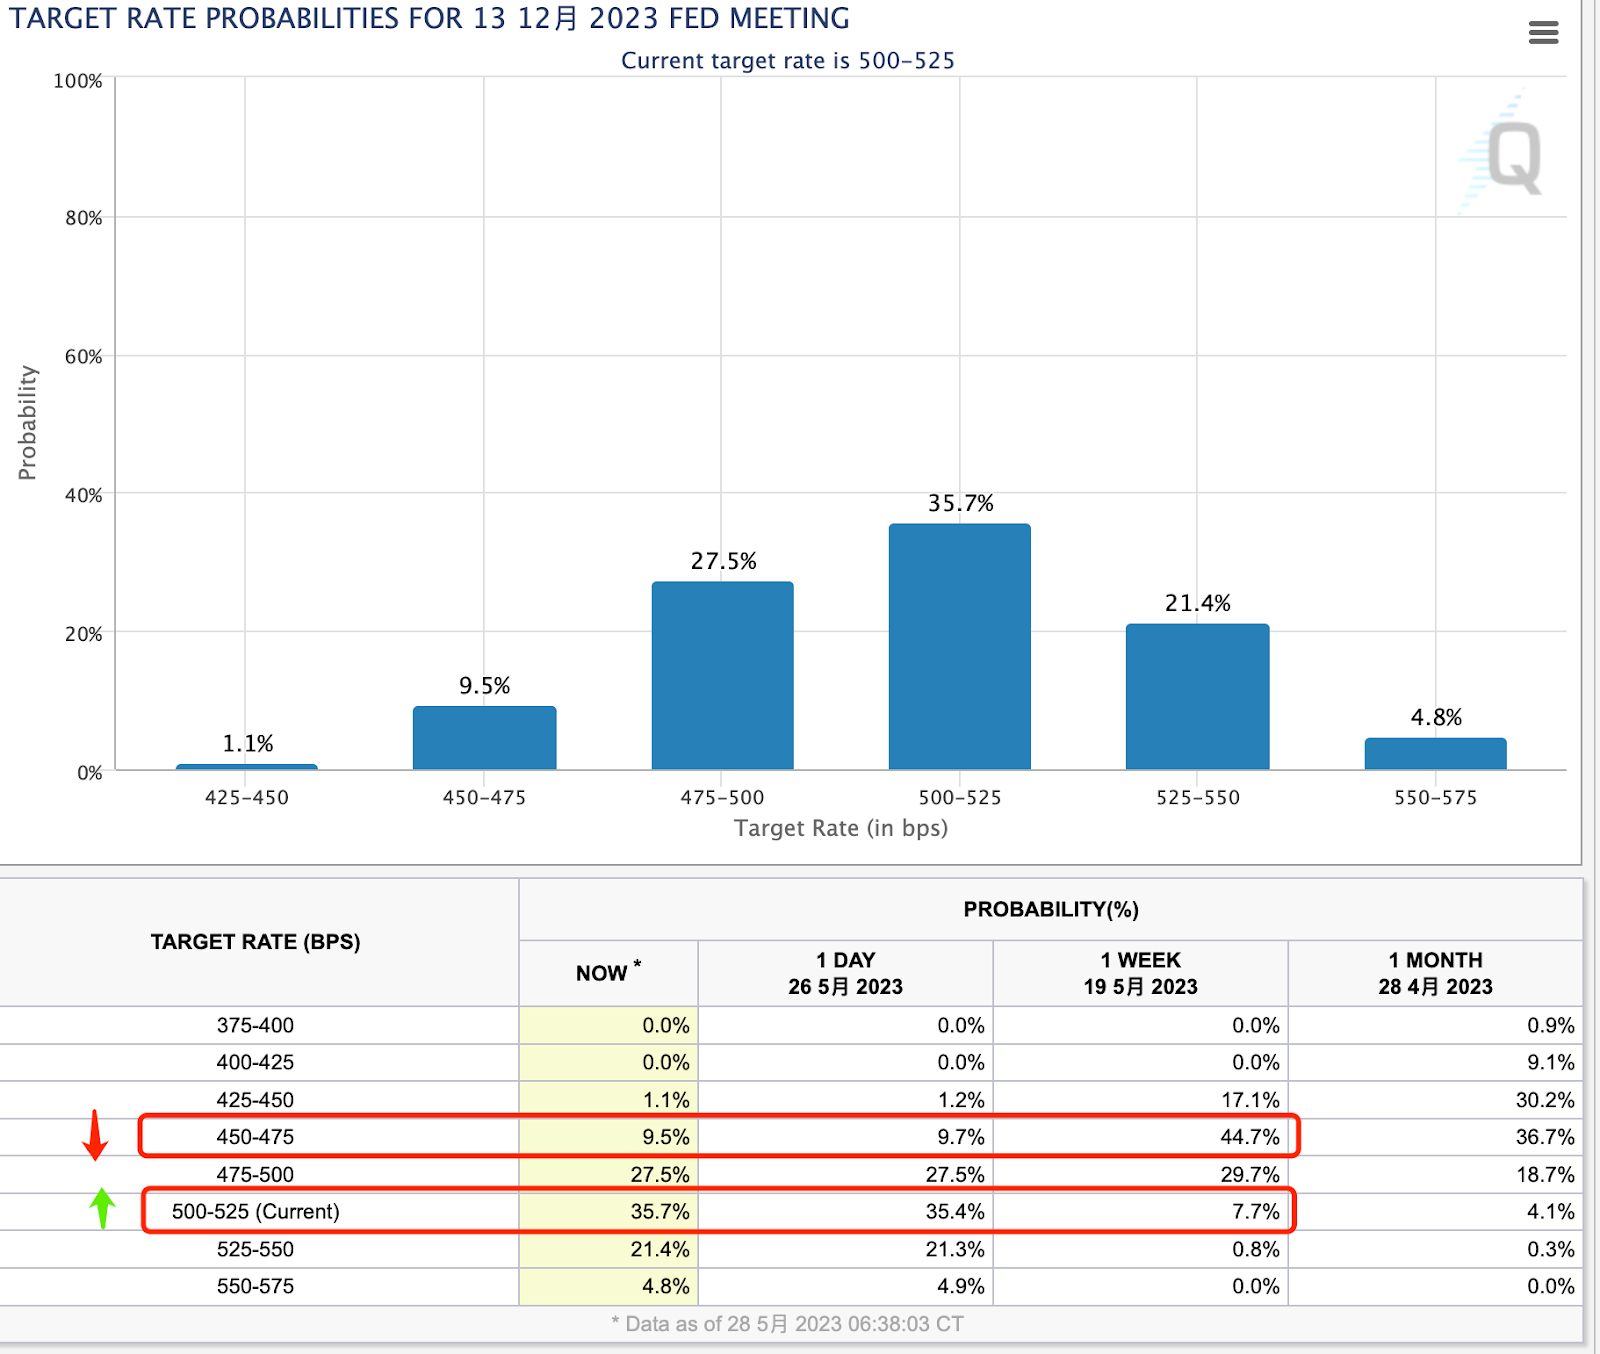 「最近、FRB当局者らはタカ派的な発言が多い。経済指標が引き続き好調な中、2023年下半期の金利先物相場は下落し続けている。今月初め、市場は100ベーシスポイント近い利下げを予想していた」 、そして現在は利下げは行われないと予想されています(すでにFRBの3月のドットプロットと一致しています)。この急速な変化は先週起こったばかりで、その永続的な影響はまだ完全に発酵していないと考えられます。
矛盾4:
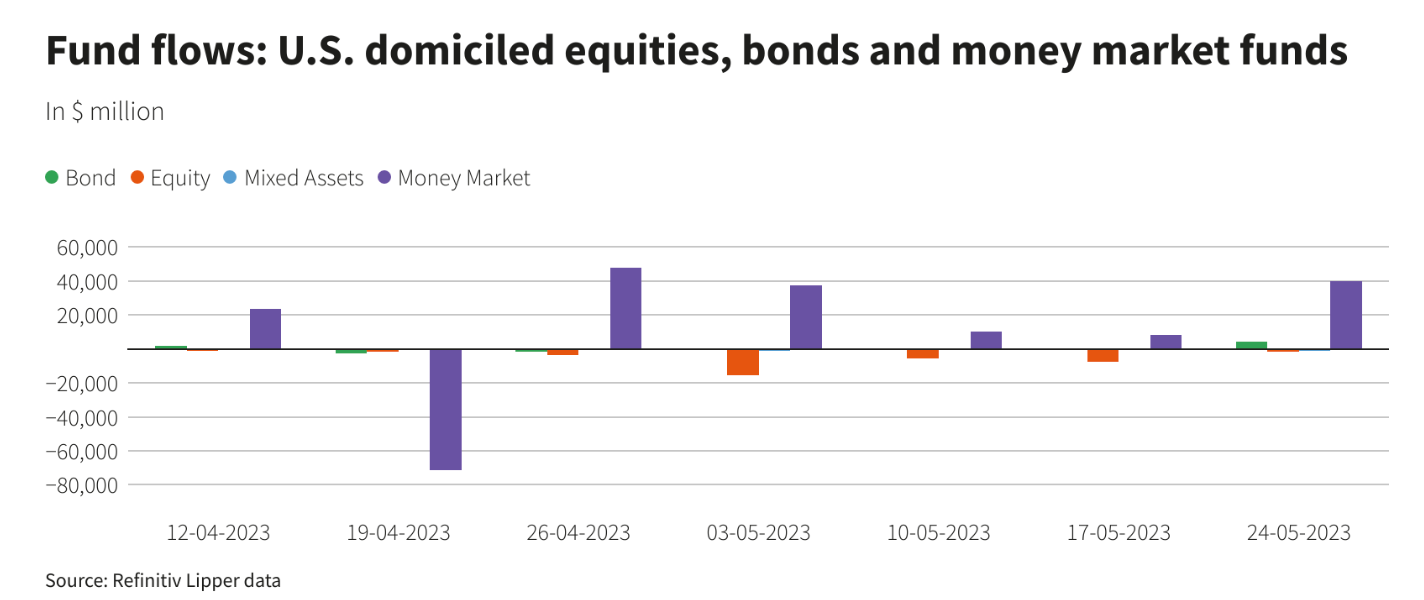
株式相場の明るい雰囲気にもかかわらず、米国のマネーマーケットファンドには先週巨額の資金が流入し(+399億、5週間で最高)、債券に対するファンドへの強い魅力を示しており、これは今年の利下げ期待の消失を背景にしている。年 今後数か月間は安定した状態が続くでしょう。
要約すると、ほとんどの銘柄は上昇に参加せず、現在のトレンドはテクノロジー業界、特にAIやチップに密接に関連する企業の影響を強く受けています。少数の大型ハイテク株による優位性は市場を脆弱なままにする可能性があり、期待外れの業績や業界規制の変更など「MAGMA」や「NYFANG」が後退すれば、市場全体に重大な影響を与える可能性がある。
強気相場が長期間続くために、より多くの銘柄がビッグテクノロジーの台頭に追随し始める可能性もありますが、これは具体的な収益データによって裏付けられる必要があります。人工知能は確かに投資家の金利変動への依存度を減らしているが、今後数カ月以内に多くの企業がAIの概念を取り入れ始めることが予想されるが、どの業界が本当にAIの光を浴びることができるのかを見極めるには時間がかかるだろう。 AI: 業績や配当の増加に基づく株価上昇は脆弱です。
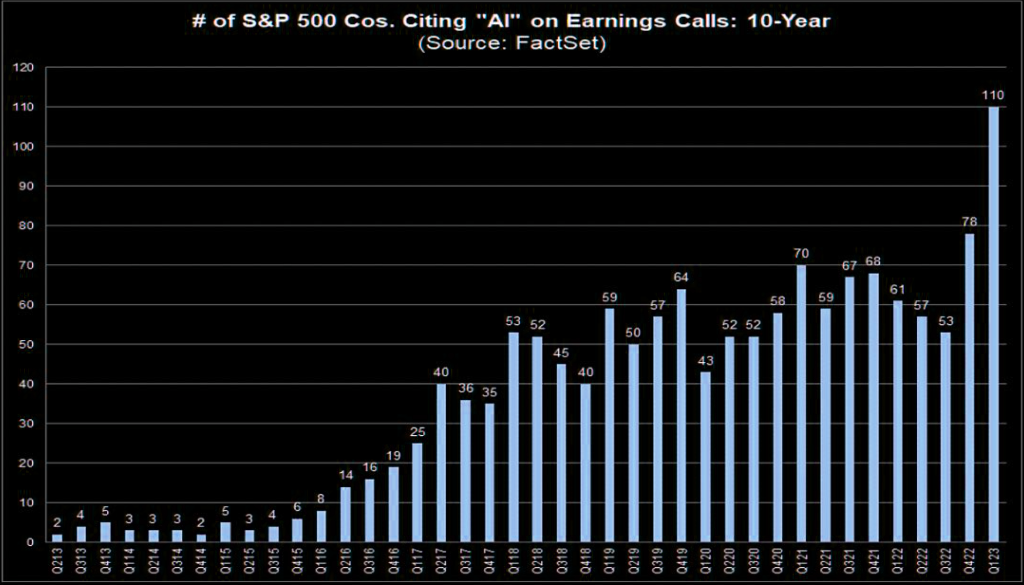
たとえば、Factset によると、最新の電話会議で AI について言及した S&P 500 企業はわずか 110 社でした。
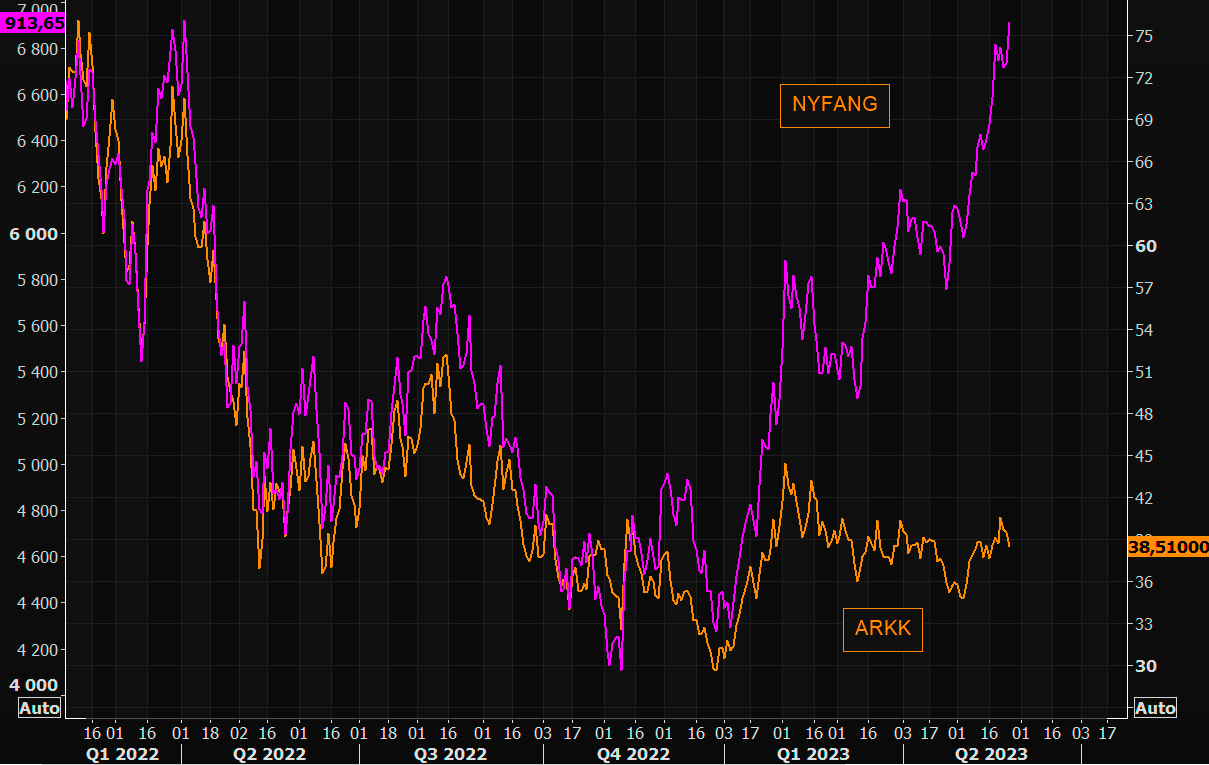
たとえば、イノベーションに賭けるいわゆるARKKでさえ、NYFANGには遠く及ばない。
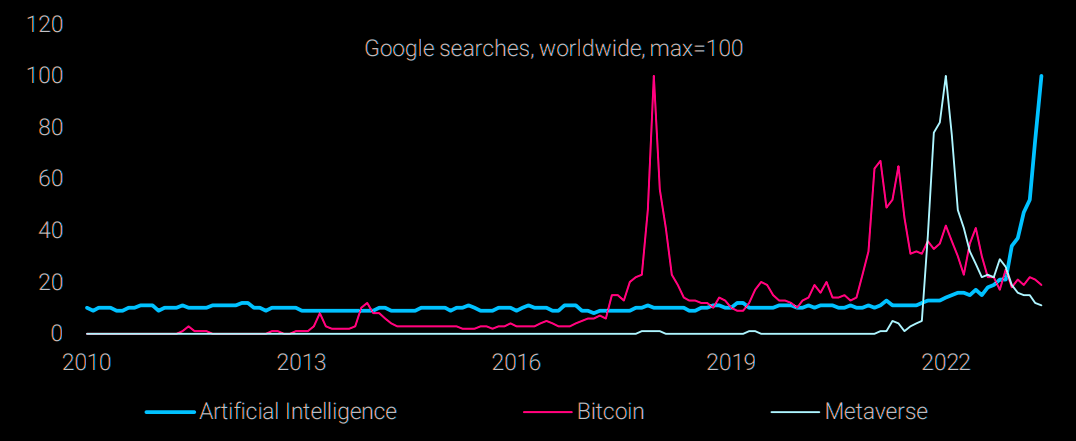
AI分野の発展には、多くの投資家が十分に参加していないように感じますが、関連企業の評価額は割高ではありますが、決して法外なものではありません。たとえば、先週、WSB コミュニティは AI の概念に非常に興奮しました。





