


パラダイムの間違い: rETH が stETH をどのように反転させるか


原題: Why Paradigm Was Wrong: How rETH Will Flip stETH
stETH が直面している社会的および経済的逆風の分析、それらが rETH に追い風を生み出す市場状況、広範な LSD 市場の暴落、およびロケット・プールの強気事件全般にどのように反映されているかの分析
目次
1 - 権力は法ではない
独占プレイブック
2 - stETH の成長に対する社会的な逆風
ガバナンスが攻撃される可能性がある
急速に変化する料金/インセンティブ構造
マルチチェーンのジレンマ
バリデータレジストリ
3 - stETH の成長に対する経済的な逆風
ステーキング - リスクやリスク手数料はありませんか?
実行リスク
テールリスク
集中化のリスク
4 - オレンジカスケード
オレンジクリープ - 撤退前
オレンジ色の入国審査 - 撤回
オレンジの未来 - 退会後
5 - 新たな挑戦者が到着
cbETHの損失
frxETH - 流動性と設計
怪しいスーパーステークホルダー
ロケッティアの反省
6 - カウンターパーティトークンエコノミクス - 過小評価されている技術
7 - 結論
最初のレベルのタイトル
1 - 権力は法ではない
パレートの法則はべき乗則としても知られ、少数の個人またはグループが不釣り合いな量のリソースまたは結果を制御するときに発生する現象です。これは、経済学、社会学、生態学などのさまざまな分野で見られます。たとえば、富の世界的な分布は、パレートの法則を使用して説明されることがよくあります。
パレートの法則は、Web3 投資会社パラダイムのハス氏とゲオルギオス氏による今では有名な研究論文の基礎となっています。流動性ステーキングの性質に関して、彼らは、イーサリアムのプルーフ・オブ・ステーク(PoS)システムは、社会的に拡張可能で、MEV(最大抽出可能価値)を受け入れることで可能な限り最高のリターンを提供するマイニングプールによって支配されるだろうと主張しています。彼らは、パレート分布は、ステーキングされたETHのほとんどが集中型取引所、または最初に展開される可能性のあるそれほど集中化されていない代替手段によって制御されるという事実につながると主張しています。
最初のレベルのタイトル
ステーキングプールとステーキングデリバティブについて - PARADIGM
Proof of Work (PoW) から Proof of Stake (PoS) への移行は、イーサリアムの開始以来最も期待されているマイルストーンです。ブロックチェーンを拡張するためにエネルギーコストがかかる PoW を使用する代わりに、パレートの法則は、生態系の完全な支配を妨げる制限圧力が存在する場合にのみ当てはまります。たとえば、生物学的生態系では、捕食者と被食者の個体数間のバランスによって、両方の個体数が制御されます。しかし、狩猟や外来種の導入など人間による破壊があれば、生態系が崩壊する可能性があります。
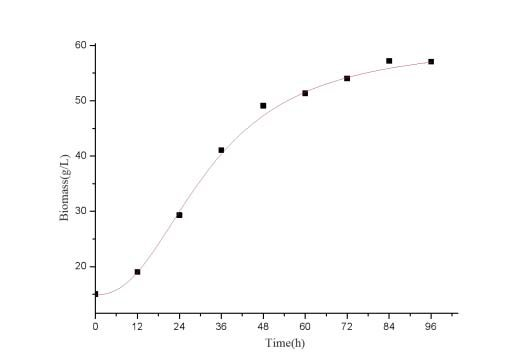
PoS ETH はすでにべき乗則分布にあるという主張は、重要な要素である制限圧力を見逃していることがよくあります。この制限圧力は、ロジスティック曲線でモデル化された野生生物個体群の成長段階を通じて見ることができます。第 1 段階では、指数関数的な増加により人口が本質的にゼロから極端な状態に急速に押し上げられます。曲線の途中で成長は変曲点に達し、圧力が高まり始めると減速します。捕食性の種の場合、過剰な捕食により食料の配給量が減少する可能性があります。
曲線の最後の部分は収容力アプローチ、つまりリスクまたは食糧不足がさらなる成長を阻害する人口上限の漸近関係です。ここでは、種が生態系を支配していますが、変動しています。それ以上の成長は資源の減少につながり人口崩壊につながるため否定され、その結果、資源が再び豊富になるにつれて再生産が促進され、定常状態を中心とした継続的なサイクルが繰り返されます。ここで、反力を抑制または隠すことができるかどうかを想像してください。細菌集団はどうなるのでしょうか?際限なく消費してしまうのです。
画像の説明
副題
独占プレイブック
私は、Lido がイーサリアム LSD 市場で持続不可能なほど高い割合を維持するために、べき乗則の力学を人為的に抑制しているのだと思います。この行動の長期的な影響は単純かつ避けられません。無限に見える流動性インセンティブが枯渇し、DeFi統合のギャップが縮まるにつれて、市場の見えざる手によってパレート分布への回帰が促されることになります。合理的なプレーヤーがリスクを分散するにつれて、Lido の LSD トークン (stETH) の完全な優位性は低下するはずです。
新型コロナウイルス感染症のパンデミックに対応して連邦準備制度が数十億ドルを印刷したのと同じように、Lido はガバナンストークン (LDO) を月に数千万ドルにまで膨らませて散布している。 Lido は、stETH LSD の実用性を高めるために資金を費やすことで、Hasu と Georgios の論文で概説されている先行者利益を強固なものにしようとしています。したがって、個人投資家は囚人のジレンマに直面しており、多額のLDOインセンティブ支払いによって固有のリスクが隠蔽されているにもかかわらず、利己的で利益を追求する参加者は依然としてstETHの価値向上を求めています。 2022年6月の3 AC(スリー・アローズ・キャピタル)の暴落の際、リドのマスクが一瞬ずれたが、そのときstETHは流動性のあるETHと比較して最大-6.6%のリスクディスカウントをすぐに引き付け、これは約18か月分のリターンが一時的に消滅したことを意味する。この割引を通じて実現されるリスクが、Lido が現在のべき乗則の多数派プレーヤーとしての地位を失うことの兆候であることを理解するには、Lido が完全な市場支配を執拗に追求する中での社会的および経済的な逆風の役割を考慮する必要があります。
最初のレベルのタイトル
2 - stETH の成長に対する社会的な逆風
ハスとゲオルギオス自身は社会的議論を次のように列挙している。
「PoS セキュリティにとって重要な指標の 1 つは、単一のエンティティによってどれだけのステークが管理されているかです。[集中型] 取引所では 15 ~ 30% です。それ以上に、イーサリアム エコシステムにおける権力の集中化について社会的懸念がある可能性があります。分散型ステークプールは、DAO 内の各バリデーターが大きすぎず、引き出し資格情報の変更/投票ができない限り、ネットワークの任意のシェアを制御できます。
それまでに分散型ステークプールがすべてのガバナンス機能を取り除くことがいかに重要であるかを強調しなければなりません。料金、引き出しアドレス、バリデーターレジストリは、手動入力による変更を許可していません。 」
斜体は私自身のものではありませんが、強調部分は私自身のものです。このセクションでは、著者らは、集中型取引所に課せられる社会的制約は、必要なガバナンス基準を満たす分散型プロトコルには適用されない可能性があると示唆しています。 Lido がこれらの基準を満たしていないことが、プロトコルの継続的な成長と優位性を妨げています。
副題
ガバナンスが攻撃される可能性がある
Lido は現在、ネットワークの 30% 以上を占めており、3 つの最大の集中型取引所を合わせたよりも大きく、まだガバナンス下にあります。ハス氏とゲオルギオス氏は2年前にこの点を強調していたようだが、政府の最小化が2020年の論文の中心部分であることは忘れられがちだ。リドの成長への強い願望とは対照的に、「すべての統治機能を取り除く」という動きは著しく精彩を欠いている。更新された二重ガバナンス構造により、LDO 保有者に投票権が与えられ、stETH 保有者には二次的な拒否権が与えられます。しかし、どちらかと言えば、Lido のガバナンスを弱めるための実際の措置は何も講じられていないということであり、当然のことながら、イーサリアムの影響力のあるコア開発者の一部の怒りを買っています。
力はゆっくりと変化し、制御を手放します。このグループの個人が腐敗した場合、中核となる Lido プロトコルに重大な悪影響を与える可能性があり、それがより広範なイーサリアム エコシステムに波及する可能性があります。
画像の説明
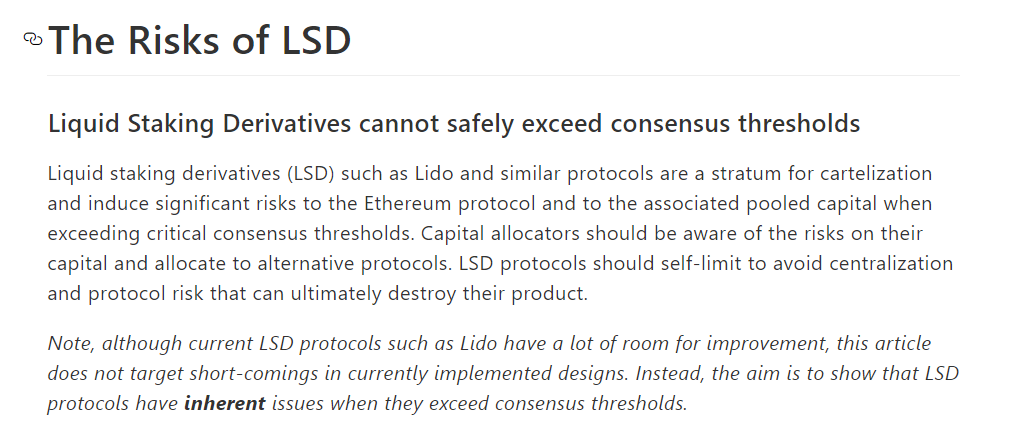
ダニー・ライアン、イーサリアム財団 - https://notes.ethereum.org/@djrtwo/risks-of-lsd
さまざまな流動性ステーキングプロトコルを検討すると、ガバナンスの観点から興味深い比較が得られます。 Rocket Pool は厳格な管理や集中構造を避け、さまざまな利害関係者グループ間の大まかな合意に基づいて運営されています。全体的なプロトコルの方向性はノード オペレーターの DAO (pDAO) によって決定され、変更はコア開発者チームによって行われます。
コア開発チームは、さまざまな方法でイーサリアムの中核精神との強い連携を実証してきました。まず、イーサリアムのコア開発者が2018年末にキャスパーのステーキング契約を変更したとき、チームは作業を完全に再開することに前向きでした。さらにチームは、Rocket Poolの市場シェアに自主的な上限を課す意向表明を発表した。
実際の実装は、遠隔から動作してプロトコルのアップグレードを確認および操作する 2 番目の外部 DAO (oDAO) によって制御されます。 oDAO はイーサリアム エコシステム全体の主要関係者で構成されており、金融債券、実質的な社会資本、イーサリアムの中核原則との自然な適合という 3 つの絆の組み合わせによって緊密に結びついています。
pDAO における個人の二次投票権は、バリデーターの数と RPL ユーティリティ トークンの上限数に関連付けられています。これは、Lido のガバナンス構造のように単に大量の LDO トークンを保有するのではなく、個人がネットワークに参加し、一定量の RPL トークンをステーキングすることで投票権を獲得することを意味します。これにより、Rocket Pool のガバナンスはより堅牢になり、少数の人々による操作の影響を受けにくくなります。
副題
急速に変化する料金/インセンティブ構造
画像の説明
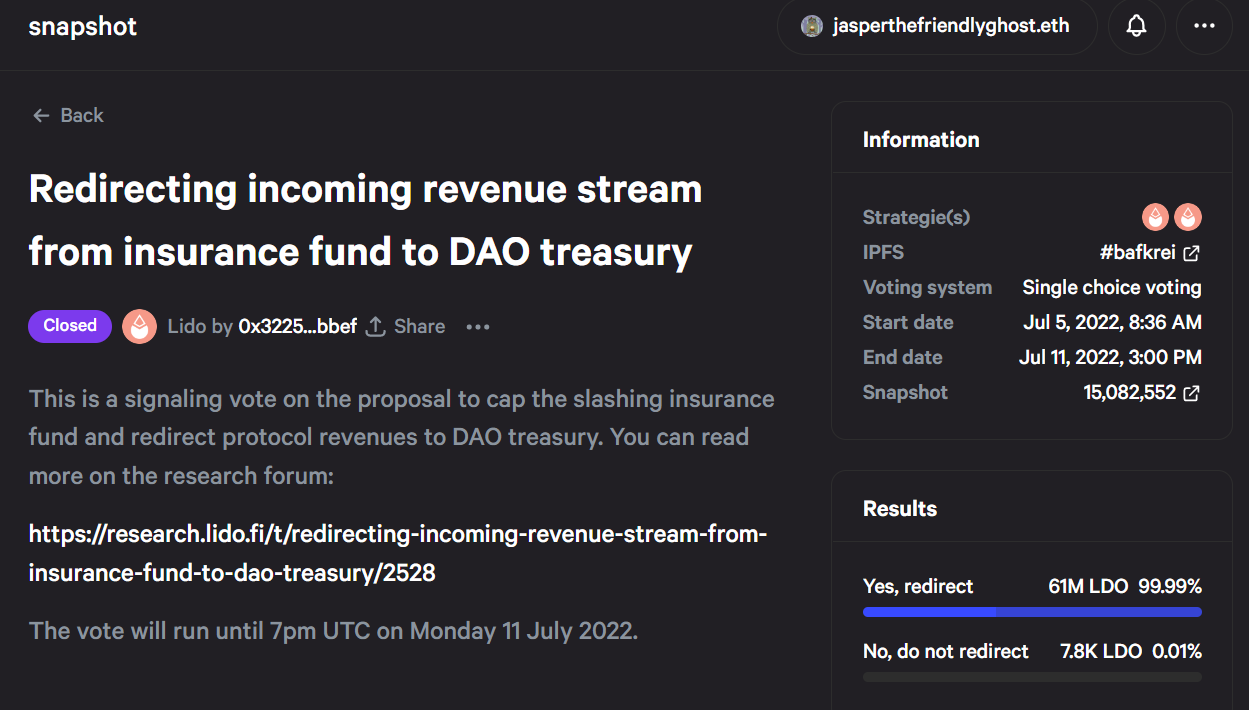
https://snapshot.org/#/lido-snapshot.eth/proposal/0 xb 99 f 87 eb 8 e 168 b 8 ad 28 a 70 fabbe 94 fe 5 e 0 d 9023 b 04 c 112331 df 0880480 f 96 a 63
関連する質問は、オンチェーン ガバナンスの一般的な初期段階です。 DeFiトークンは議決権付き株式として機能しますが、従来の金融界ではそのような株式が所有者に与える情報権利はありません。したがって、ガバナンスから最も利益を得る人々(VC、他のプロトコル)とプロトコルの利益を最も気にする人々(創設者、アクティブなコミュニティメンバー)の間の情報の非対称性は、時折搾取的なガバナンス投票につながるでしょう。
ベンチャーキャピタル会社ドラゴンフライは、非常に物議を醸した投票で、リド財務省から自社にLDOを売却しようとしました。反発のため、この投票は可決されなかったが、DAOは誰かが秘密投票をするたびに誰かが警鐘を鳴らすことを期待することはできない。ガバナンス ネットワークは広範囲にわたり、Lido プロトコルのあらゆる側面が間接的に相互に影響を及ぼします。資本の流れが柔軟である限り、議定書はガバナンス開発の焦点であり続けるでしょう。
副題
マルチチェーンのジレンマ
利点の 1 つは、承認された企業のグループがイーサリアムのバリデーターの大部分を運営しており、ホームステーカーよりも営利ビジネスに重点が置かれることです。
Lido の CTO は最近、「[ホームステーカー] は趣味でノードを実行し、楽しくなくなったら削除します...あなたのビジネスとキャリアがブロックチェーンに依存している場合、思慮深く献身的に取り組む傾向があります。」とさえ主張しました。
ただし、明らかな問題は、Lido の多くのプロのバリデーターが同時に複数の異なるチェーンにサービスを提供していることです。この明らかな利益相反により、リドがイーサリアムに対してどれほど忠実であるかが疑問視されます。
Lido共同創設者のコメントがイーサリアムの分散化に関する議論を引き起こす - 反抗的なシャポバロフ氏、ステーキングは「愛好家」のためだと語る thedefiant.io
画像の説明
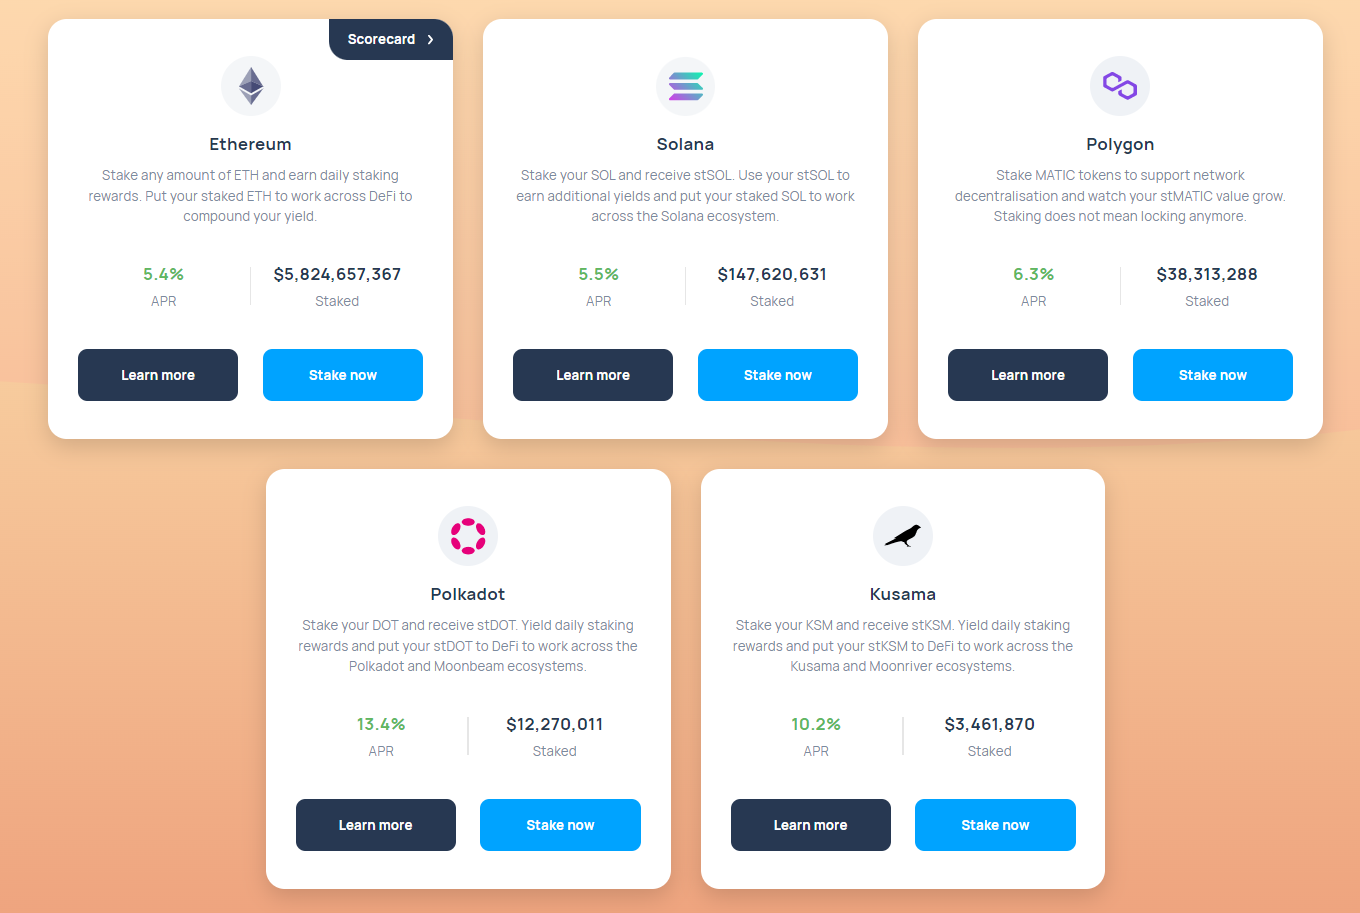
https://lido.fi/
しかし、事態はさらに悪化する可能性があります。複数のブロックチェーンが停止し、再起動が必要になる真の終末シナリオでは、バリデーター間の高度な調整が必要です。これを単一のブロックチェーンに対して実行しようとするのは十分に困難ですが、複数のブロックチェーンを同時に管理することはほぼ不可能です。
副題
バリデータレジストリ
画像の説明
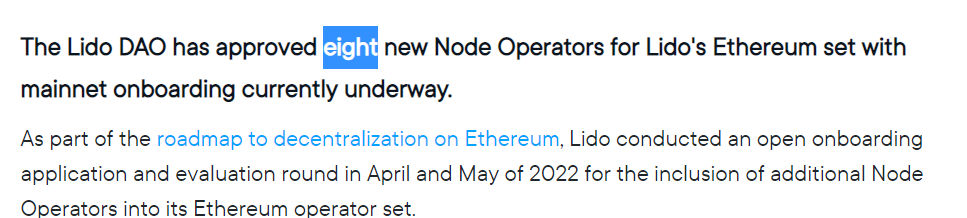
https://blog.lido.fi/additions-to-ethereum-node-operator-set-wave-4/
これらの社会的理由により、より広範なイーサリアムエコシステムは、Lido の支配に対する抵抗を強めています。 DAOが権力を握るにつれ、リドは前例のないリスクをもたらしており、将来の投資家は社会的リスクを非常に懸念することになるだろう。
この時点で、一歩下がってメタポイントを述べたいと思います。これらの社会ベクトルで測定した広範なガバナンスの回復力において Rocket Pool が Lido を上回っているという私の意見に反対する人がいるとしても、市場シェアの違いは正当化されません。社会的リスクを非常に真剣に受け止めている人は、リスクを軽減するために、rETH と stETH をおよそ 50/50 で分割します。社会的圧力の問題は、市場リーダーに最も関係があります。つまり、社会問題について私が正しければ、rETH には信じられないほどの追い風が吹いていることになり、もし私が(適度に)間違っていたとしても、rETH には依然として大きな追い風が吹いていることになります。
最初のレベルのタイトル
3 - stETH の成長に対する経済的な逆風
副題
ステーキング - リスクやリスク手数料はありませんか?
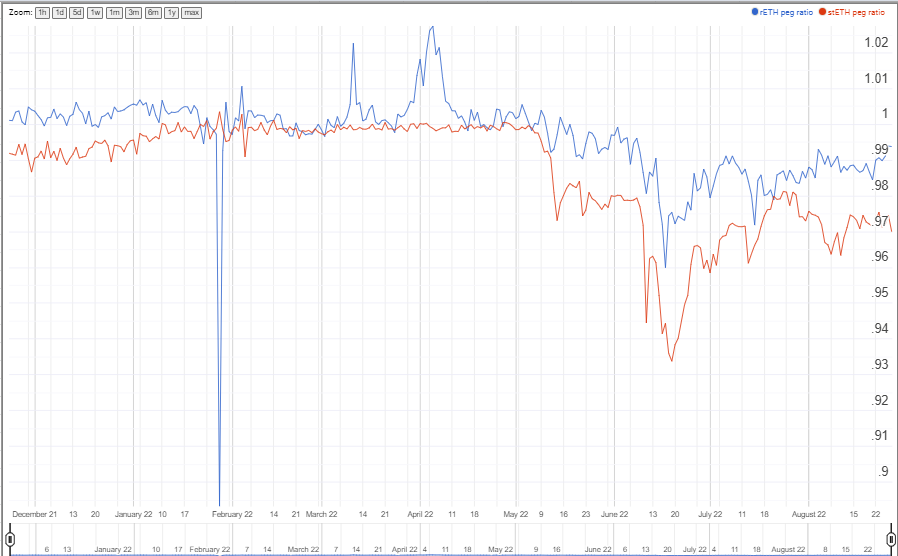
さまざまな LSD トークンは、ペッグまたは基準価格を中心に変動します。 CoinbaseのcbETHにstETHが続き、ペッグ割引が最も大きく、最も持続的なのはRocket PoolのrETHで、合併以来プレミアムで取引されている。現在進行中の stETH のデカップリングは、何十万ものトークンがレバレッジを利用して鋳造され、流通市場に投げ込まれ、価格が下落したという事実に遡ることができます。レバレッジを利用して鋳造されたすべての stETH は ETH を償還する資格があるため、Lido は預金よりも多くの預金受領書の作成を容易にすることでフラクショナル リザーブ バンキングに緩やかに参加しています。
3AC降伏中のstETHの-6.6%デカップリングイベントに関するナンセン氏の分析は、売上の大部分が大口の財布から来ているのに対し、買い圧力は小規模の個人投資家から来ていることを示している。したがって、stETHの価格がペッグから乖離していることは、リスク割引、または銀行が少額の小売ETH預金からLidoで運営される可能性を表しています。したがって、個人投資家が stETH を購入しようとする価格は、stETH に関連する市場リスクを正確に反映しています。
逆に、暴落の直前に stETH を購入した人は、およそ 18 か月分のいわゆる低リスク報酬が数日で消えていくのを目にしたことになるでしょう。そして、このデカップリングの規模を過小評価しないことが重要です。このイベント中、stETH が将来の ETH 償還のためのリスクのないラッパーであると考える人はほとんどいなかったようです。
rETHも同時に分離されましたが、程度ははるかに低く、より迅速に回復したことは注目に値します。 ETH担保のAPRはDeFiの他の手段よりも低いため、損失を取り戻すのが難しいため、損失はより痛みを伴います。このような資本集約的かつ低利回りの環境では、適切なリスク管理が重要です。幸いなことに、市場は多かれ少なかれ、「デカップリング」の程度を通じて認識されたリスクに応じてすべてのLSDトークンの価格を設定しています。この価格情報から、LSD トークンのリスクについての結論を導き出すことができます。
画像の説明
副題
実行リスク
私は実行リスクを、将来必要なアップグレードによって生じるプロトコルに対する存続の脅威として定義します。
副題
テールリスク
次に、テールリスクとは、スマートコントラクトのエクスプロイト、スラッシュ、二次漏洩、ハードウェア障害、保管エラーなど、オンチェーンまたはオフチェーンで発生する可能性のある一連の潜在的なガバナンス悪用やイベントを指します。これらのイベントは予測が難しく、発生頻度は低いですが、潜在的に深刻であるため、リスク管理において考慮することが重要です。さらに、wETH のような脆弱性のない DeFi プリミティブの回復力は、最悪のシナリオに耐える能力によって測定される必要があります。
イーサリアムエコシステムでは、ノードオペレーターは、オフラインでの損失やスラッシュなどのイベントに対して、関与するバリデーターの数に比例して罰せられます。 Lido の各ノード オペレーター会社は、数千のバリデーターを管理しています。その結果、各オペレーターが実行するバリデーターの数が少ない場合、より分散化されたオペレーターのセットと比較して、プロトコル全体のテールリスクにさらされる可能性が高くなります。そうは言っても、リドはいくつかのバスケットに大量の卵を入れています。
画像の説明
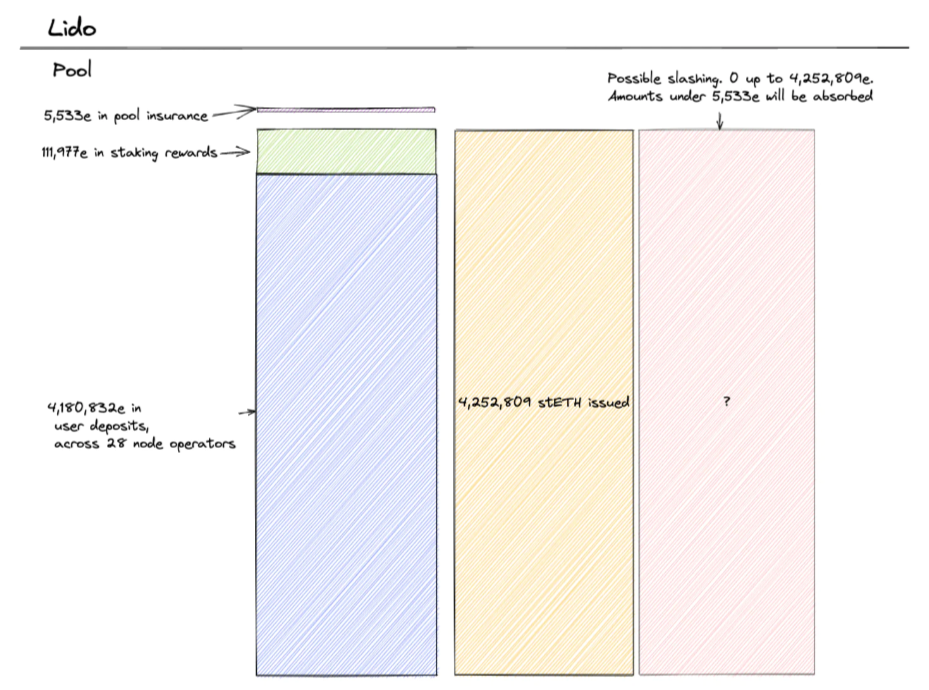
dabdab.eth の厚意 - stETH 供給全体がかろうじて保証されていることに注意してください
副題
集中化のリスク
上記の 2 つのカテゴリは、Lido 自体にとっては十分に悪いものですが、DeFi プリミティブであると考えられているものの中で起こるものはすべて、それを基にして業界全体に波及し、さらに悪いことになる可能性があります。これは集中化リスクの一例であり、プロトコルのサイズが大きくなるにつれて、実行リスクとテールリスクがより大きな影響を及ぼします。
画像の説明
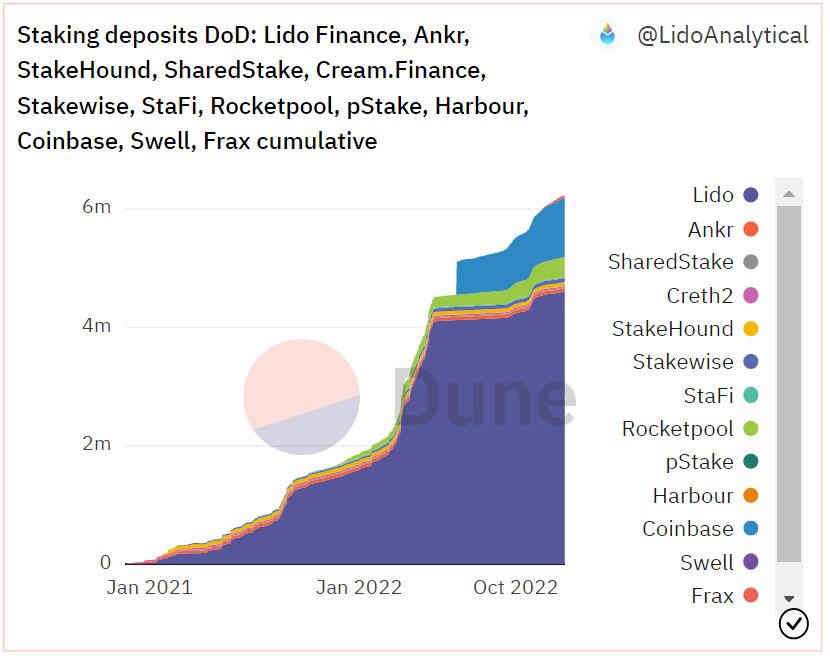
https://dune.com/LidoAnalytical/Lido-Finance-Extended Lido: 4.6 m ETH,Rocket Pool: 330 k ETH
stETH は全バリデーターの 30% 以上、全液体 ETH の 75% を占めており、全バリデーターの 1.5%、液体 ETH の 5% である rETH よりも一桁大きいです。 Lidos はまだ全 ETH の絶対多数を占めていませんが、自己上限規制に反対票を投じ、奇妙な、おそらく不自然なリードを維持しました。
要約すると、rETH の stETH に対するプレミアム需要が継続していることからわかるように、rETH は stETH よりも執行リスク、テールリスク、集中化リスクがはるかに低いです。実行リスクの観点から見ると、Rocket Pool は合併にうまく対処しましたが、主要なノード オペレーターの 1 つである Lido は大幅なダウンタイムを経験しました。非常に複雑なマージが完了すると、将来のアップグレードの影響は最小限になると考えられ、実行リスクの関連性は最小限になります。ただし、BridgeTower インシデントで指摘されているように、バリデーターの一元化によりエラーが発生するとコストが高くなるため、Lido は依然としてわずかに大きな実行リスクに直面しています。
テールリスクの観点から見ると、rETH は stETH よりもはるかに安全であり、現在すべての預金は 100% 以上過剰担保されています。これにより、エコシステム全体に障害が発生しない限り、深刻な削減はほぼ回避されます。したがって、rETH保有者が打撃を受ける可能性は低いです。さらに、Rocket Pool スマート ノードへのアップグレードはオプトインであるため、システム全体への伝播は、リスクを回避するオペレーターがバグが表面化するのを待つのに十分なほど段階的です。これは、Rocket Pool ノードがコア チームによるアップグレードなしで無期限に実行できることも意味します。ただし、Oracle DAO はプロトコル内の集中ソースを表します。オラクル DAO が侵害された場合、オラクル データが操作されるため、rETH は巨額の損失を被る可能性があります。このような攻撃には、公開された、公開された、oDAO のイーサリアムに参加する大多数の参加者の調整または妥協が必要となります。これについては、ロケッティアの考察セクションで詳しく説明します。
画像の説明
最初のレベルのタイトル
4 - オレンジカスケード
副題
オレンジクリープ - 撤退前
パラダイムの研究者らは、最初の社会的に拡張可能でMEV寄りのLSDはすぐにリンディ効果を引きつけ、べき乗則分散型で支配する可能性があると示唆している。 Lidoの成長が非常に積極的だったため、べき乗則の領域であるはずだったものが単一の市場に変わり、stETHがDeFiのLSD時価総額の90%以上を占めたと思います。 stETH のこの支配に対する社会的および経済的抵抗は増大しています。結局のところ、ETHの大部分は無担保のままであり、今後数か月以内にさらに多くの資金が流入すると予想されます。 2021年の好況期と比較して、市場のリスク意識が高まるにつれ、テールリスクシナリオへの注目がより厳しくなるだろう。
stETH の柔軟性のなさと不十分な保険がすでに一般的な「金融」用途に転用されているため、Lido はこれ以上安全に規模を拡大することができないことがわかります。 stETH は相対的なピークに達している可能性があります。成長に対する社会的障壁という観点から見ると、リドはガバナンスに関して人間が任命した腐敗したホワイトリストに大きく依存している。経済的には、6月に破綻した清算カスケードと進行中のデカップリングは、stETHが実際に他のLSDよりも集中化と大幅なリスクを抱えていることを証明している。
Lido のノード オペレーターのいずれかで大規模な削減イベントが発生した場合、システムへの信頼は永久に低下します。非常に長い期間にわたって、大規模な投資家がいつ参加するかが問題となるためです。市場全体に対する信頼が揺らぐと、長年の利益が帳消しになる可能性があるという証拠がすでにある。リドの特定のイベントの影響はどのくらい深刻ですか?マス stETH は赤へのリバランスにどのように反応するでしょうか?生態系は大規模な削減イベントを通じて教訓を学ぶ必要があるかもしれないが、圧力は依然として残っている。
たとえLidoが歪んだインセンティブを通じてstETHのLSD優位性を高めようとしたとしても、競合他社が提供するより良い代替品によって市場は伝統的なパレート分布に戻る可能性が高い。
Rocket Pool はすでに、最もテールリスクに強く、社会的に拡張性があり、MEV に優しい分散型 LSD プロトコルです。最も利益を得るのは当然のことです。引き出し前の時代は、担保要件をミニプールあたり 8 ETH に削減する 8 ETH 担保削減 (LEB 8s) と、ロケット プールがノードに対して動作する独自の方法を提供する生活の質のアップグレードによっても特徴付けられます。最高の経験。
LEB 8 の電力乗数は、rETH 電力を単独で 3 倍にするのに十分です。 16 ノード オペレーター ETH の各グループは 48 rETH を生成しますが、以前は 16 rETH しか生成されませんでした。しかし、本当のポイントは、参入障壁を下げることです。 16 ETH よりも 8 ETH を債券化したい人がはるかに多いため、予想される 3 倍の成長にもかかわらず、さらなる成長が期待できます。
この間、MEV スムージング プール (小規模ノード オペレーターが大規模ノードと同等の EV を取得する唯一の方法)、レスキュー ノード、Rocketarb など、生活の質の向上が急増します。これらの独占的な機能を総合すると、ノードオペレーターが Rocket Pool に参加し、rETH の供給を拡大することになります。 MEVスムーズプールは、各ノードオペレーターがMEV+チップを共有するオプトインシステムです。これにより、すべての参加者がロングテール MEV にさらされる可能性が高くなり、多くの場合、収益の大部分を占める可能性があります。 Rocket Pool コミュニティの Ken Smith は次の分析を提供しています。
GitHub - htimsk/SPanalysis: ロケット プールのスムージング プーリングの統計分析。
Rocket Pool スムージング プールの統計分析。
- GitHub - htimsk/SPanalysis: ロケット プール スムージング プールの統計分析。
github.com
何百ものノードオペレーターが参加しており、それ自体が強力なエンティティであり、他の大規模なエンティティに参加することで利益を得ることができます。これにより、より大規模なプレーヤーがエコシステムに引き付けられ、rETHの供給が拡大します。
Rescue Node は、Rocket Pool ノードのオペレーターがセカンダリ ビーコン ノードをバックアップとして利用できるようにするコミュニティ主導のプロジェクトです。剪定やちょっとした休憩のときに便利です。通常、これは異常な量の冗長性であるため、セットアップが難しく、費用がかかりますが、Rocket Pool ネットワークにより、追加費用なしでネットワーク内のすべてのノード オペレーターがこれを間もなく利用できるようになります。現在、ユーザーとレスキューノードのメンテナの間にはある程度の信頼関係があると想定されていますが、メンテナはすべて公開されています。さらに、レート制限が設けられているため、ユーザーは集中委任ノードとしてレスキュー ノードに過度に依存することができません。
ノードを救出した直接の結果として、プロトコルの全体的なパフォーマンスが大幅に向上します。ユーザーのダウンタイムが減り、その結果、rETH の収益が高くなります。また、ダウンタイムは、新しいノード オペレーターにとって非常に困難な場合があります。レスキュー ノードの存在により、Rocket Pool はパフォーマンスを犠牲にすることなく、より寛容な学習環境になります。経験豊富なユーザーであっても、計画的または計画外のダウンタイムが収益の損失に対応しない可能性があることを知ることは、生活の質に大きなメリットをもたらします。最も重要なことは、Rocket Pool エコシステムのユーザーがノード操作をより利用しやすくすることで、新しいメンバーを引き付け、TVL を増加させることができるということです。
最後に、Rocketarb は、rETH が現在享受している公開市場プレミアムから利益を得る方法です。 rETH の供給はノードオペレーターによって制限されており、デポジットプールは 5,000 ETH でいっぱいです。新しいミニプールが開始されると、16 ETH 相当の rETH がネイティブ資産価値で鋳造されます。 16 ETH 相当の鋳造に成功した場合、16 x 2 ~ 3%、または 0.3 ~ 0.45 ETH の利益を得ることができます。 Rocketarb 契約は、ミニプールの作成を rETH の鋳造と販売に結びつけているため、ノードオペレーターはミニプールと、rETH の供給を拡大するための実質的なボーナスを獲得できます。
メイン xrchz/rocketarb の rocketarb/README.md
Arbitrage rETH mint/burn with minipool deposit/withdrawal - rocketarb/README.md at main · xrchz/rocketarb
github.com
画像の説明
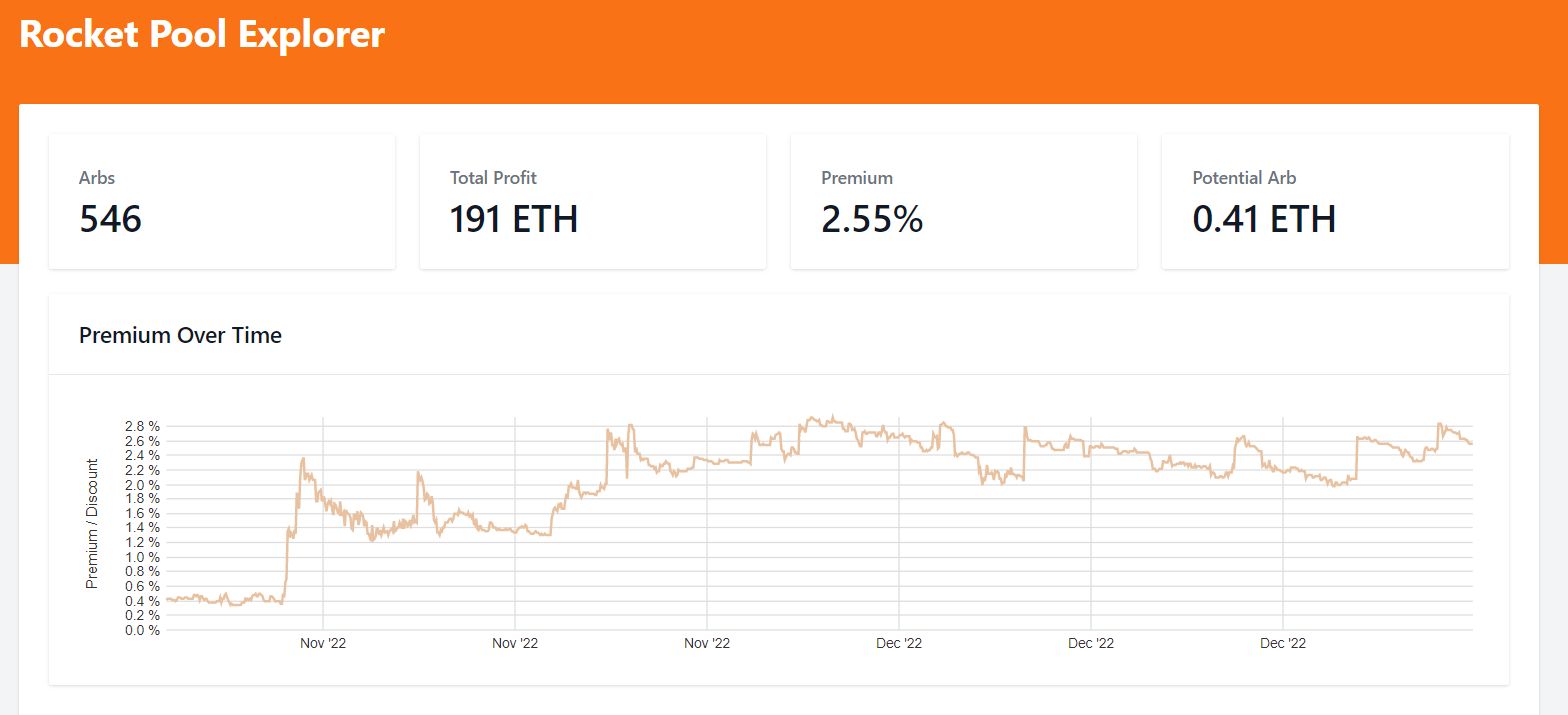
https://rocketscan.io/rocketarb
Rocketarb は未来を垣間見ることもできます。撤退後、LSDをペッグに戻すアービトラージは非常に収益性の高いビジネスとなります。 Rocket Pool コミュニティは、出金が開始される前にこのメリットを得る方法を見つけるためだけでも素晴らしい仕事をしました。
別の Web3 の権力闘争と同様に、Sushiswap は鳴り物入りでサービスを開始したにもかかわらず、決して Uniswap を逆転することができませんでした。しかし同時に、Sushi は説得力のあるより優れた製品を提供できたことはなく、これが、Dex ボリュームにおける UNI の独占を打ち破ることができたにもかかわらず、それ以上の進歩がなかった理由を説明しているのかもしれません。 Lido の stETH は社会的および経済的勢力によって反対されており、流動性とリンディ効果がその優位性を支えていることが確立されています。しかし、成熟したプレーヤーの間で平等な競争条件が出現すると、Rocket Pool の優れた社会的ストーリーテリングと高い回復力により、rETH の時価総額が stETH を上回る可能性があります。未加工の DeFi 資産の傾向線は、最大のセキュリティに向かっています。これは、rETH が stETH を反転する方法です。
オレンジ色の入国審査 - 撤回
出金は今後6か月以内に開始される可能性が高く、rETHはステーカーの個別移行、stETH/cbETHからの逃避、流動性救済という3つの大きな独自のブーストを受けることになる。
出金後にロケットプールに移行できる最初のユーザーは、後日ロケットプールが開始される前に入金を行った個人ステーカーとなります。単一の通常のバリデーターを複数のミニプール (引き出しの場合は少なくとも 4 つ) に変換し、流動的なステーキング預金から手数料を稼ぐことについては、強力な経済的議論があります。 32 ETH をステーキングしている人は、移行して 128 ETH にアクセスできます。スムージング プールは、Rocket Pool ノード オペレーターに限定されたもう 1 つの特典であり、報酬の変動性を軽減するだけでなく、大多数の参加者の平均収益も増加します。生活の質のアップグレードは今後も展開されます。
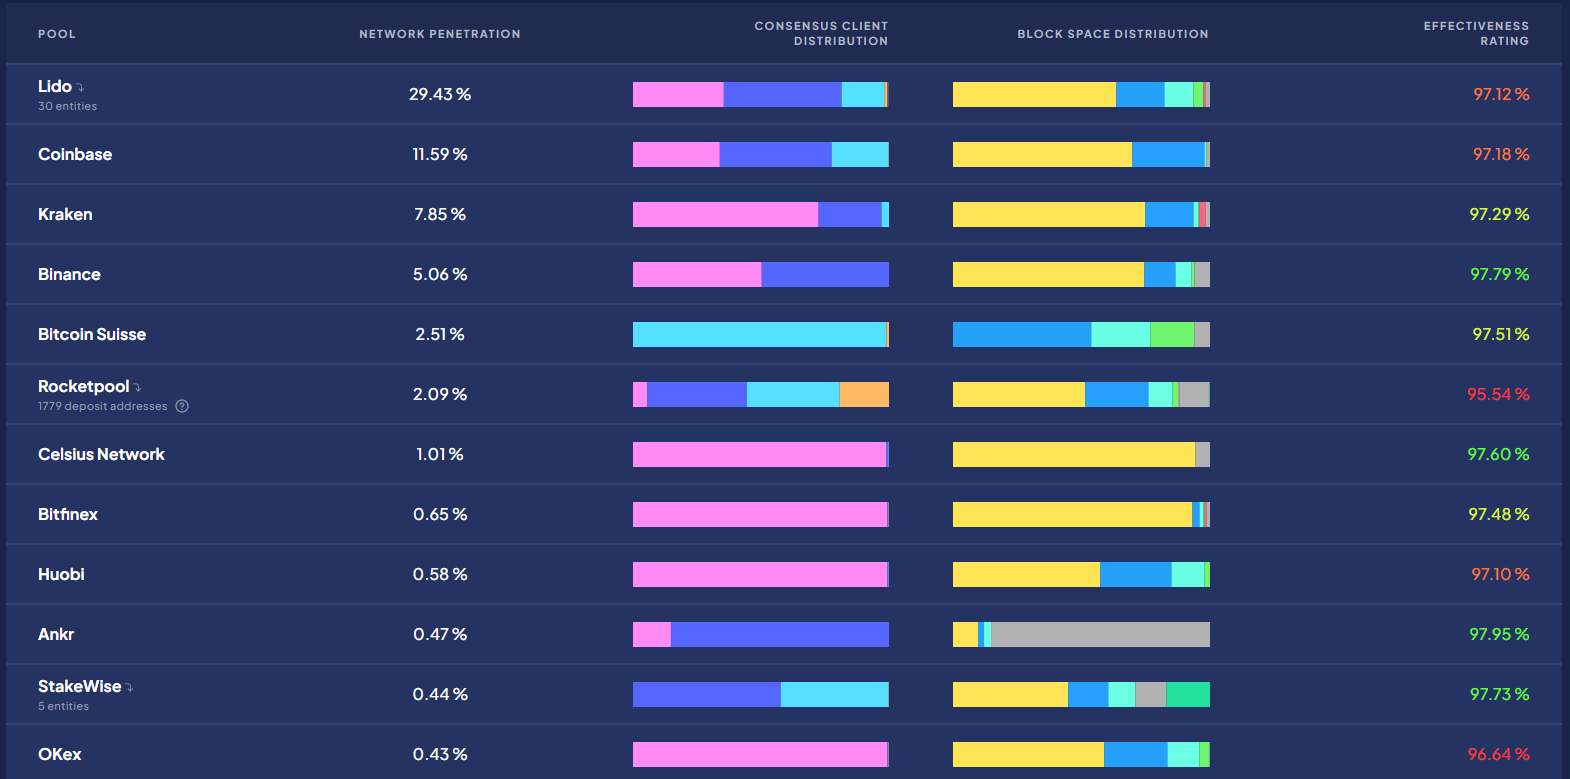
既存のステークの約 30% がこれらの初期ノード オペレーターによって管理されていると推定されています。この ETH のほとんどは、Rocket Pool が稼働する前、そして確実に戦闘テスト済みとみなされる前に打ち上げられました。 Rocket Pool の準備が整う前に非常に多くの ETH がステーキングされていたにもかかわらず、Rocket Pool ノード オペレーターは依然としてネットワーク上の全ノード オペレーターの 15 ~ 25% を占めていました。バニラや他のサービスの代わりに Rocket Pool を使用する新しいノード オペレーターが増えています。したがって、Rocket Pool の立ち上げ前にステーキングしていたかなりの数のユーザーが移行を希望するのは当然のことです。移民は主にノードオペレーターの供給に影響を及ぼし、TVLの成長を増幅させることになる。以前に個別にステーキングされた約 420 万 ETH の 10% が LEB 8 に移行した場合、rETH の容量はほぼ 300% 増加します。このプロトコルは 170 万 rETH TVL を処理できるようになります。移民の第二波を考慮すると、この能力が必要となるだろう。
2 番目の移民グループは stETH と cbETH から来ます。流通市場での売却を実行することなくLSDをETHに変換できるということは、投資家が流動性を心配することなくリスク配分を即座に調整できることを意味します。 2022 年 6 月の 3 AC 墜落時にこの施設が利用可能になった場合、リドの TVL は大幅に崩壊する可能性があります。実際、ETH に対する stETH の価格の急落と、ポートフォリオの大幅な下落に対する懸念が、投資家が stETH ポジションを損失を出して売却することを妨げる 2 つの阻害要因でした。私はグループがいくつかの異なる理由でこの変化を経験すると予想します; 道徳的変化、斬撃事件やデペギングステスのハッキングへの対応として、あるいはおそらく利益を求めるためです。
画像の説明
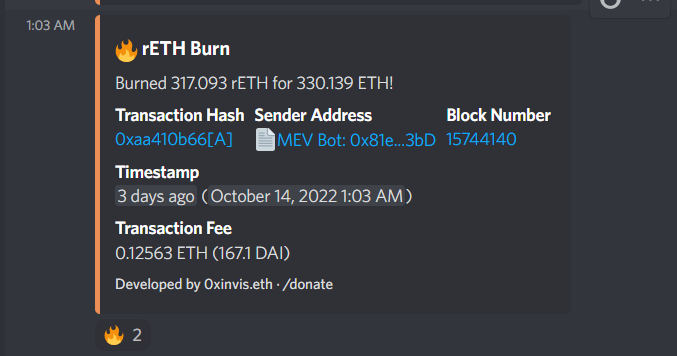
Rocket Pool discord の #events タブから抜粋
イーサリアム自体がそのような裁定取引の機会をサポートすれば、流動性のコストが大幅に削減され、すべてのステーキングプロトコルの競争条件が平準化されます。突然、Lido は数十億ドルの Curve プールから流動性を獲得しており、維持費は月あたり 2,000 万円です。市場では2mmまでしかありません。それ以降、Curve に使用される LDO の数は半分だけになり、出口キューを介して誰でも自由に利用できるようになります。 MEV ボットは LSD 価格をパトロールし、ETH を搾り取ろうとします。以前はstETHの価格が上昇するタイプの清算は、市場価格がほとんど動かないため、裁定取引者にとってはごちそうでしかありません。 Lido の認可を受けた一連のオペレーターは、イーサリアム ネットワークが許す限り迅速に新しいイーサリアム デポジットを受け入れることができます。ただし、Lido が ETH にとってブラック ホールであるのと同様に、最終的にはブラック ホールの生涯の軌跡をたどり、将来的には ETH のその部分がすべて返還される可能性があります。
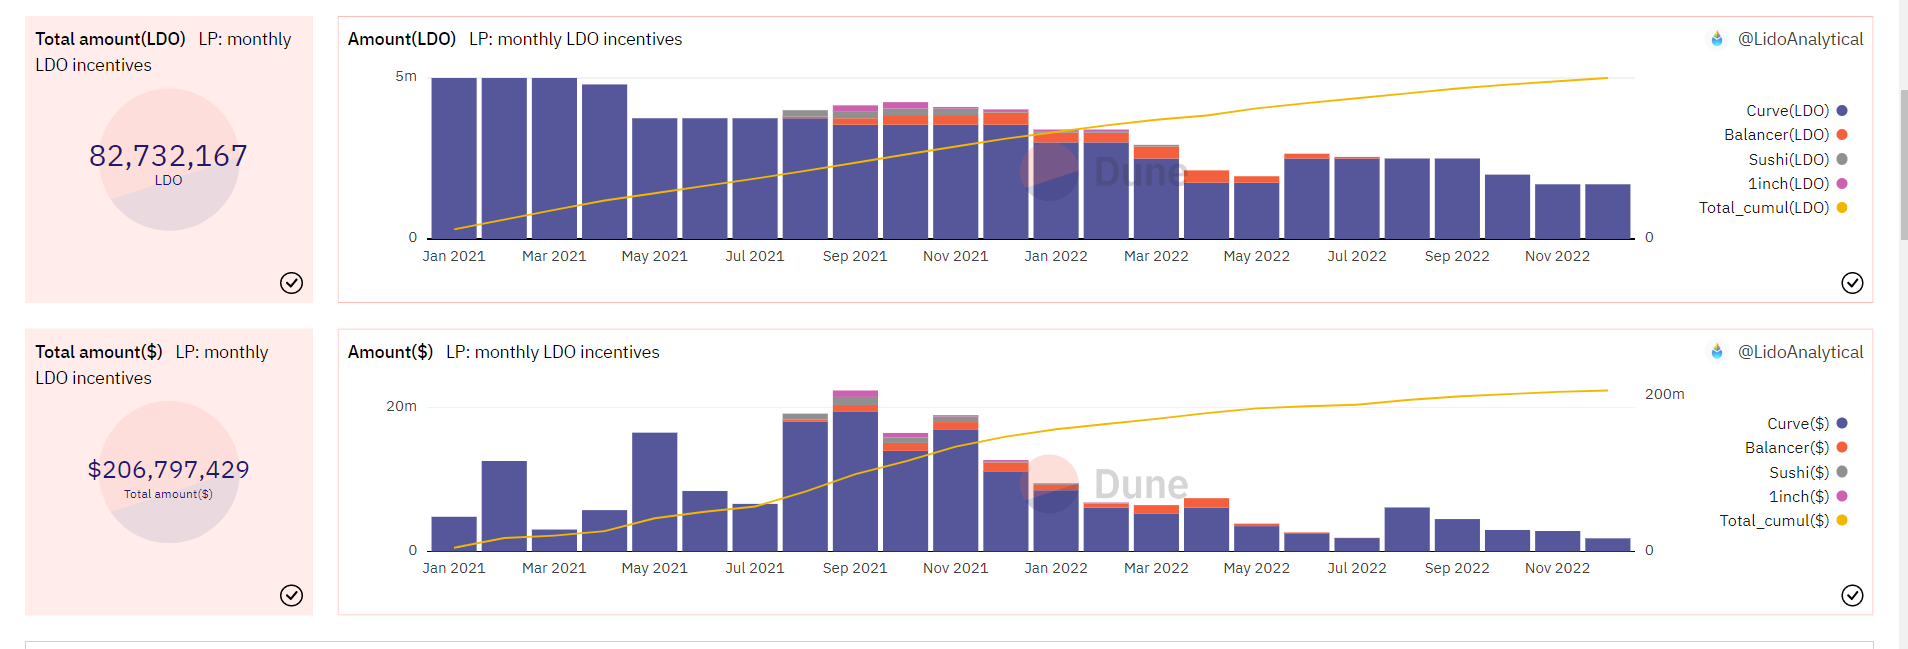
画像の説明
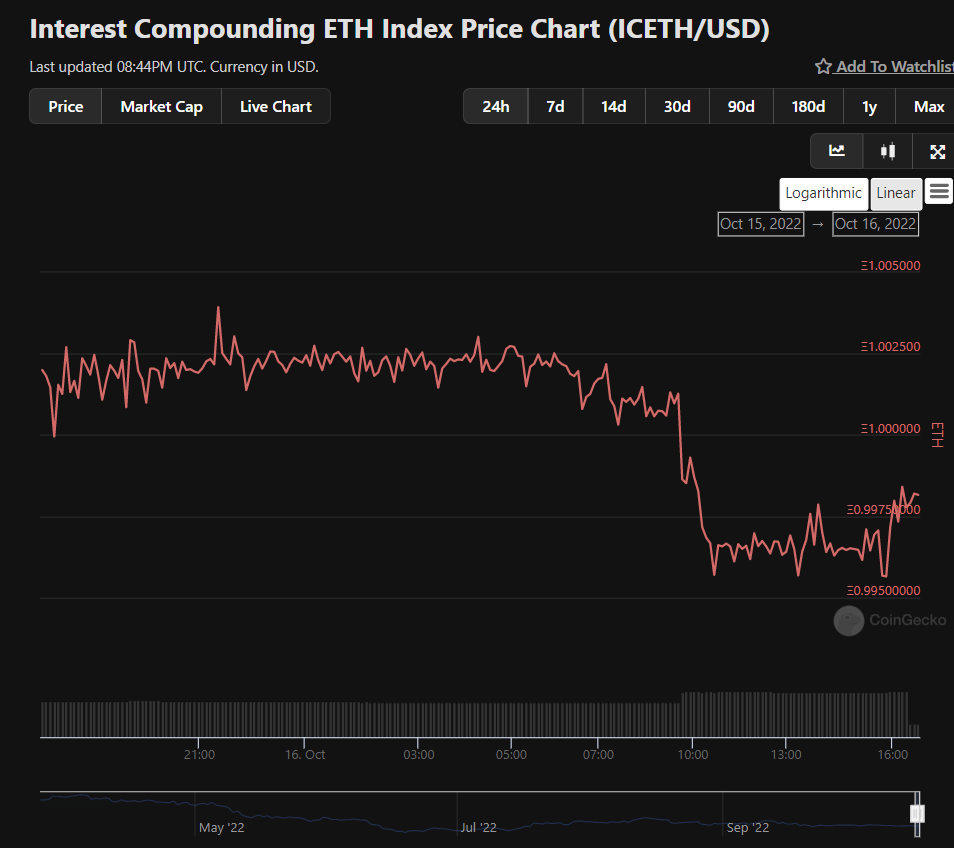
icETHはETHに対してstETHを使用してプレッジ利回りを増加させます
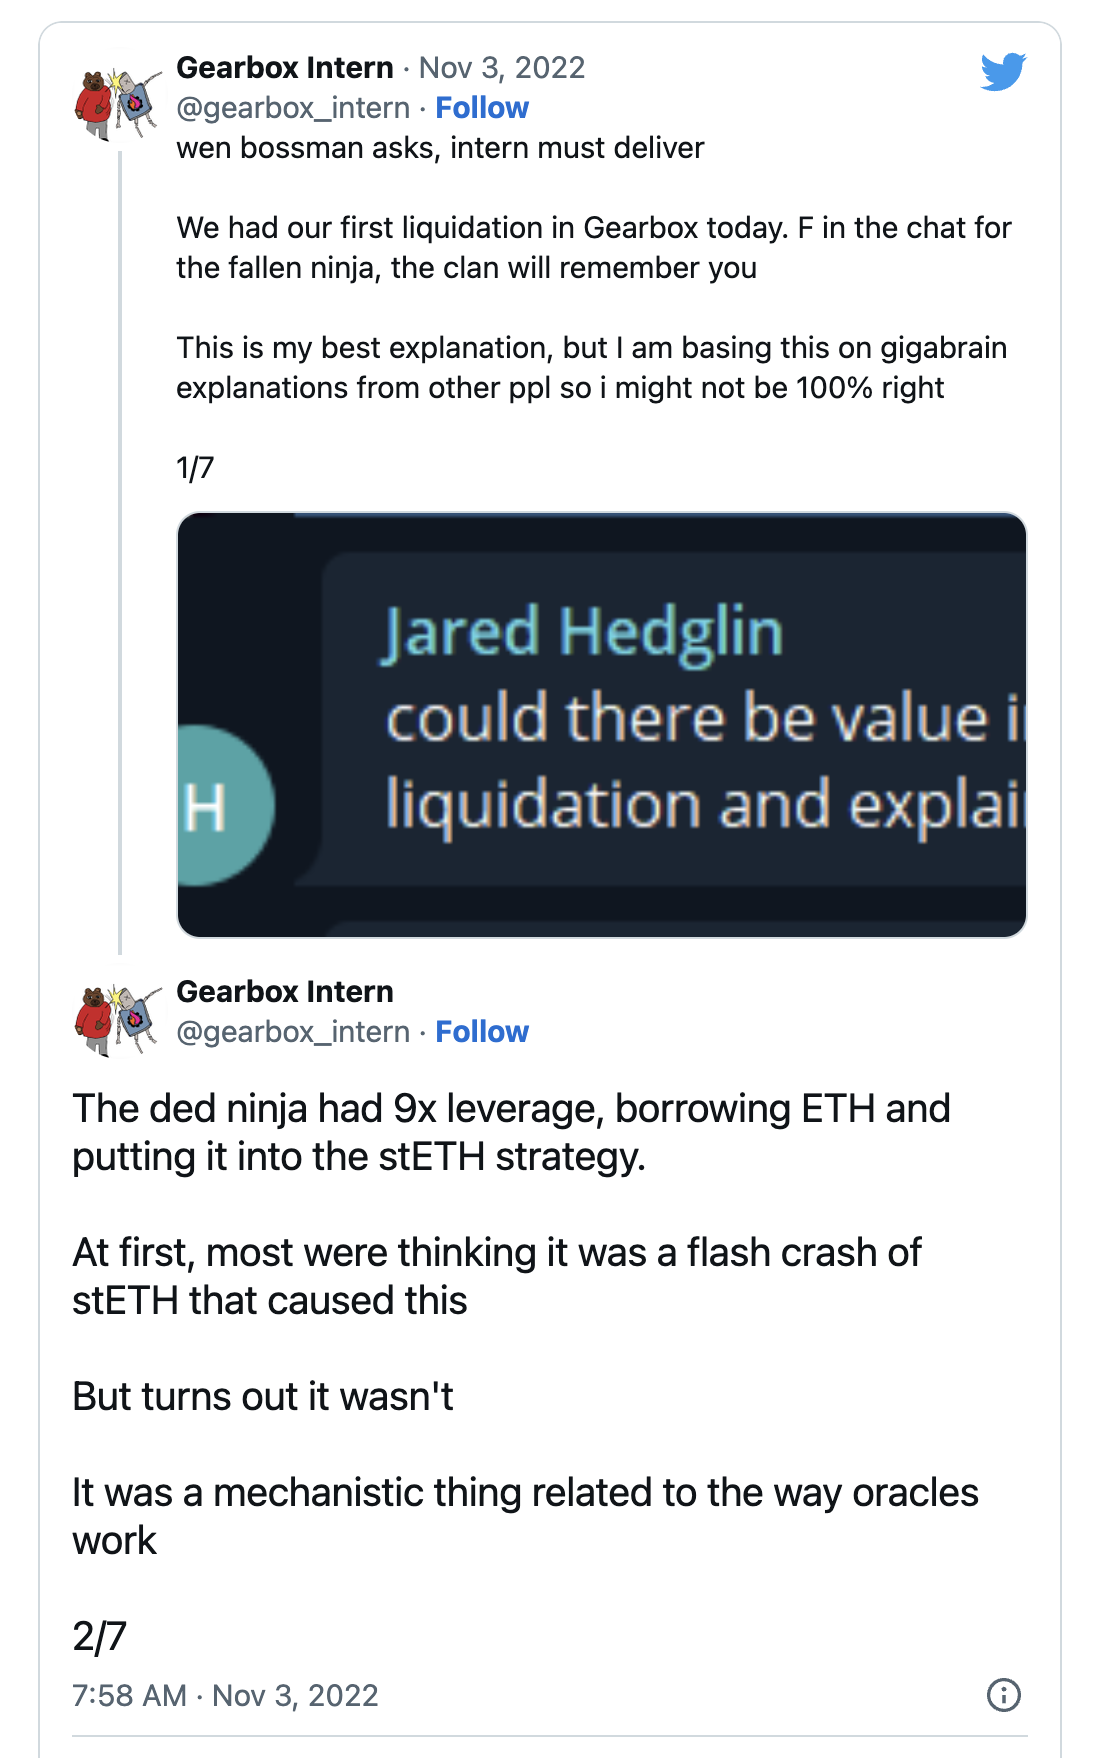
実際、新しいレバレッジ戦略が開発されるにつれて、stETH デペグの清算の最初のケースが増加し始めました。たとえば、Gearbox プロトコルは汎用的な活用を生み出します。ユーザーは、この汎用化されたレバレッジを使用して stETH/ETH 8 x でロングを行います。 stETH と一部のオラクル技術詳細へのわずかな依存により、このユーザーのポジションは Gearbox プロトコルで最初に清算されることになりました。貪欲さにより、ユーザーは LSD トークンで一見安全なリターンを追求するようになります。最も回復力のあるLSDが生き残ります。
オレンジの未来 - 退会後
Rocket Pool の大きな将来はエキサイティングです。世界を支配するプロトコルへの道はすでに明らかであり、ハッキングされた後にいつか行われる 4 つの主要なアップグレードが含まれています。これらのアップグレードは、実際に稼働する可能性のある大まかな順序で、サービスとしてのネイティブ ステーキング (StaaS)、Eigenlayer、強制終了、および分散バリデータ テクノロジー (DVT) です。これらのアップグレードを組み合わせることで、Rocket Pool は数百万の ETH ステーキングまで拡張できるようになります。
Rocket Pool システムに対する最も顕著な批判の 1 つは、ノード オペレーターに RPL についての推測を強いることです。ホームステーカーの多くは他のコインに懐疑的だから参加するので、これは大きなハードルです。さらに、一部の大規模な機関では、RPL の保持が問題になります。したがって、Rocket Pool チームはスーパーノードを導入するアップグレードを設計し、ノードオペレーターと ETH および RPL 担保プロバイダーの間に新しい関係を生み出しました。ノード操作、ETH、RPL の 3 つの部分のリスクを分離するプロトコル内方法が導入されます。 ETHのみをステーキングしてRPLを公開したくない、またはその逆を希望する人が多かったので、Rocket PoolはTotal Addressable Market(TAM)を大幅に拡大します。 StaaS の設計により、ノード オペレーター協会などのサードパーティ グループがこれらのユーザーに参加し、RPL 担保の負担を移転できるようになります。
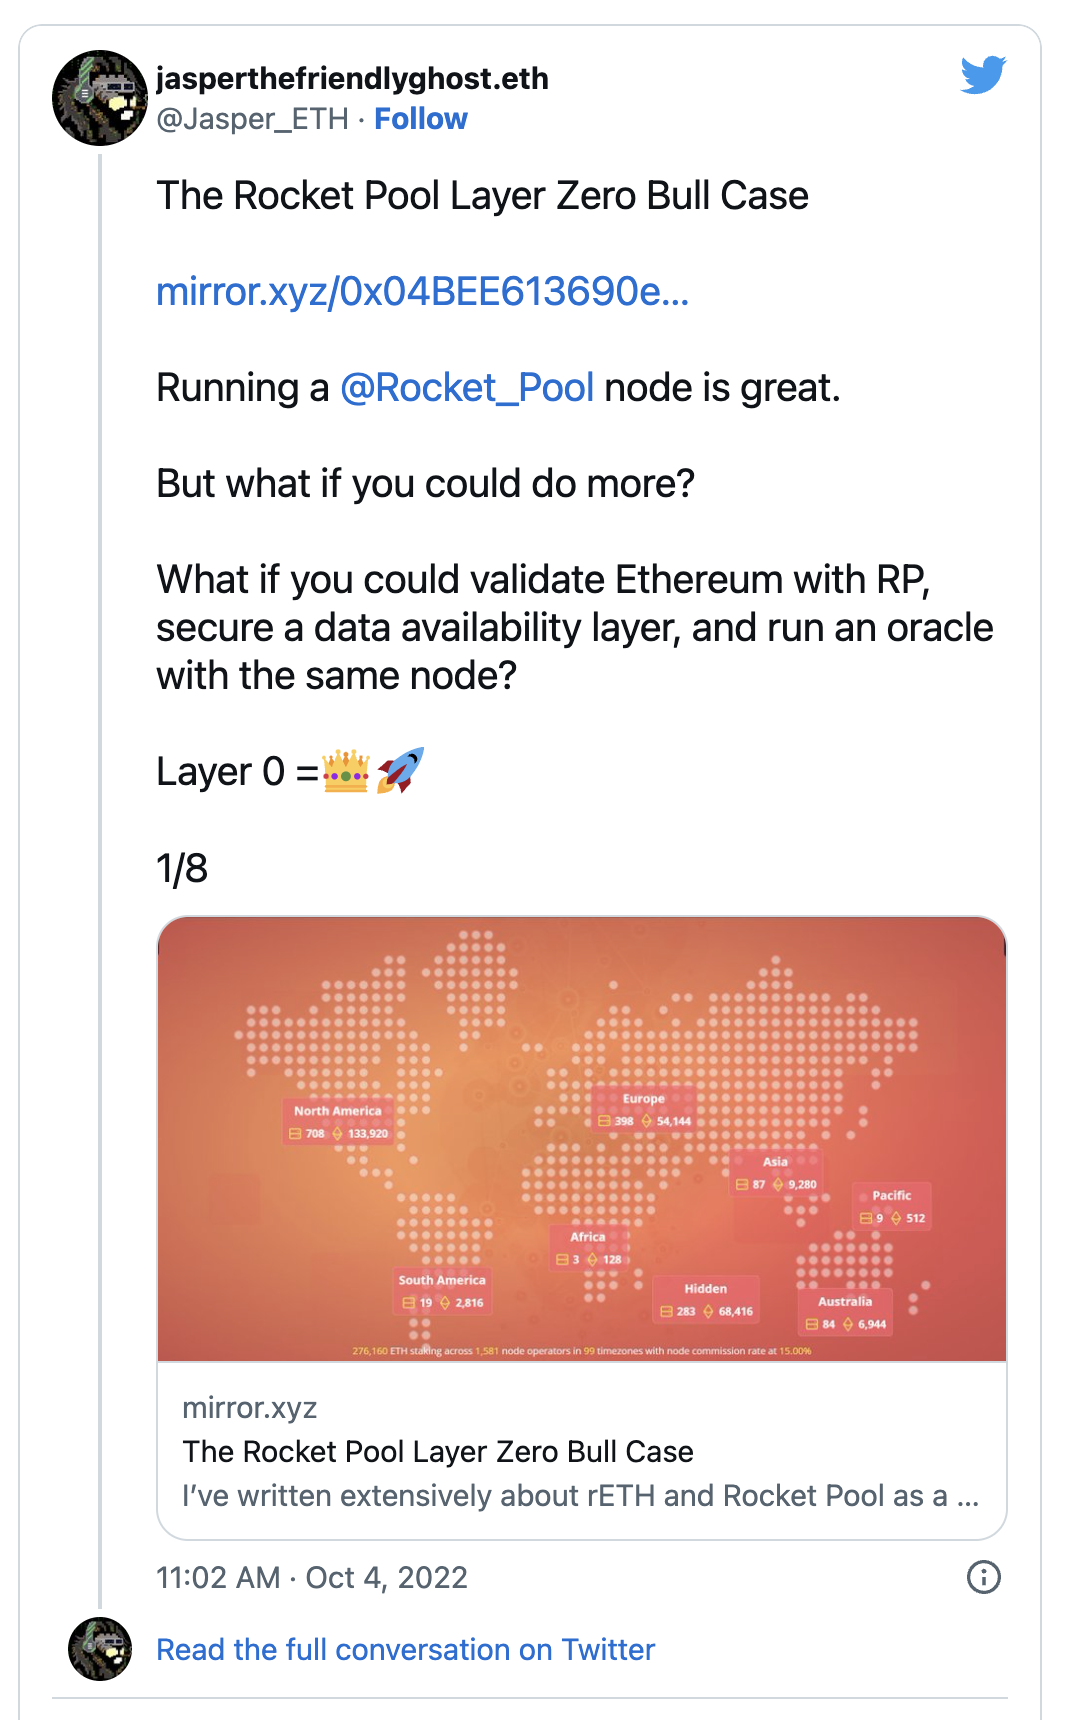
アイゲンレイヤーは、新しいアイデアである誓約の再仮説を表しています。一般的なアイデアは、オラクルの責任やデータストレージなどの追加タスクに基づいて、ノードのETHステークに新しいスラッシュ条件を追加することです。これにより、市場は預金契約にロックされた信じられないほどの経済的安全性を再利用できるようになります。 Eigenlayer チームは、初期の製品設計用にデータ可用性レイヤーを開発していますが、他の実装も検討しています。十分に発達した市場では、精通したノード運営者は追加の負担を引き受けることでネイティブETHの何倍もの利益を得ることができるかもしれません。
将来的には、純粋な ETH ステーキングを行うノード オペレーターもあれば、十数の追加の責任を負うノード オペレーターなど、多くのカスタム セットアップが存在する可能性があります。これは、Lido のような集中型のオペレーターにとっては課題となり、Rocket Pool のような権限のないオペレーターにとってはチャンスとなります。 Lido の場合、Eigenlayer アプリケーションの安全な使用と、DAO に許容可能なレベルのリスクを提供することを中心とした長期的なガバナンス プロセスが必要になる可能性があります。 stETH の APR もそれに応じて影響を受けます。 Rocket Pool を使用すると、ユーザーは自由に実験できるようになります。
Rocket PoolとEigenlayerは、rETHとの利益分配を簡単にする方法で2つのプロトコルを統合する方法について話し合いを続けています。アイゲンレイヤーとロケットプールのこの関係は相互に有益です。 Rocket Pool エコシステムは、イーサリアム上にあるノード オペレーター向けの最も広く分散されたマーケットプレイスです。強力な分散化機能を必要とするすべての Eigenlayer 製品は、Rocket Pool オペレーターをすぐにターゲットにすることができます。
将来のもう 1 つのアップグレードは強制終了です。現在、Rocket Pool はバリデーターを強制的に終了させることができません。これはイーサリアム仕様の制限であり、EIP を変更する必要があります。強制離脱は、分散化とセキュリティを強化するために、すべての LSD プロトコルにとって便利な機能です。それで連携してるんですね。強制終了は、悪意のあるアクターの侵入を防ぎ、アクターが不正行為を行った場合の予約の価値を高めるのに役立ちます。したがって、強制終了を含めることで、Rocket Pool は必要証拠金を 2 ETH まで下げることができる可能性があります。これは大きな変化です。長期的には、現在のすべてのノードオペレーターが 2 ETH プールに切り替えると、Rocket プールには 15 倍の rETH、つまり 240 万 rETH をロードできる容量が与えられます。現在、ETH の 16 ノードは 16 rETH を生成しますが、強制引き出しにより、ETH の 16 ノードは 240 rETH を収容します。
担保が16 ETHから2 ETHに減少することは、ノードオペレーターベースの大幅な増加も意味します。この減少がノードベースで4倍であれば、8倍安いにもかかわらず、Rocket Poolは1,000万ETHにスケールアップします。
最後になりますが、分散バリデーター テクノロジー (DVT) です。以前、私は DVT を批判してきました。なぜなら、DVT が集中化の問題を解決する手段とは考えていないからです。リドの長期計画はDVTを中心にしているが、私はそれを無視した。 DVT の前提は、複数の「委員会」メンバーがそれぞれノードを実行するということです。何らかの理由でノードがダウンしても、稼働時間を維持するには委員会からの一定の合意しきい値のみが必要であるため、何も起こりません。これにより大きなメリットが得られます。 DVT はダウンタイムやスラッシュによる損失のほとんどを防ぐことができますが、DVT ではできない重要なことがいくつかあります。
DVT 自体は集中化を緩和しません。たとえば、Lido ネットワークの約 30 のノード オペレータが DVT 委員会で運用を開始した場合、stETH トークンの稼働時間は向上し、テール リスクは軽減されますが、集中化と、スマート コントラクト リスクや二次リークなどの一部のテール リスクは依然として存在します。さらに、MEV に関連する DVT は未開発の領域です。 Rocket Pool に債券を提供する主な理由の 1 つは、MEV 盗難に対する補償を提供することでした。債券を犠牲にして MEV を盗むことが簡単な場合は、ミニ プールを開始し、多額の MEV 支払いを受け取った後にドロップすることが +EV になる可能性があります。これらの問題は、大規模なプロトコルに採用される前に解決する必要があります。
Rocket Pool にとって、DVT は債券の価格を引き下げ、ステーカーの全体的な効率を向上させる可能性があるエキサイティングなテクノロジーです。全体として、ホームステーカーは機関ステーカーよりも平均稼働時間がわずかに低い傾向があります。これは、多くの場合、インターネットや電気の不安定なせいですが、DVT は競争条件を大幅に改善することさえできます。
最初のレベルのタイトル
https://www.rated.network/? network=mainnet&view=pool
5 - 新たな挑戦者が到着
副題
画像の説明
https://info.uniswap.org/#/tokens/0 xbe 9895146 f 7 af 43049 ca 1 c 1 ae 358 b 0541 ea 49704
ハス氏とゲオルギオス氏によると、イーサリアムステーキング市場における集中型取引所(CEX)の支配は、競合他社が急速なスケーリングに注力する場合にのみ回避できるという。リド氏はこれを、分散化よりも成長を優先していると解釈している。しかし、奇妙なことに、Coinbase の cbETH LSD の開始は、インセンティブがない場合に市場参加者がどのようにして最も分散化されたオプションに引き寄せられるかを示す有益なデモンストレーションを実際に提供しています。
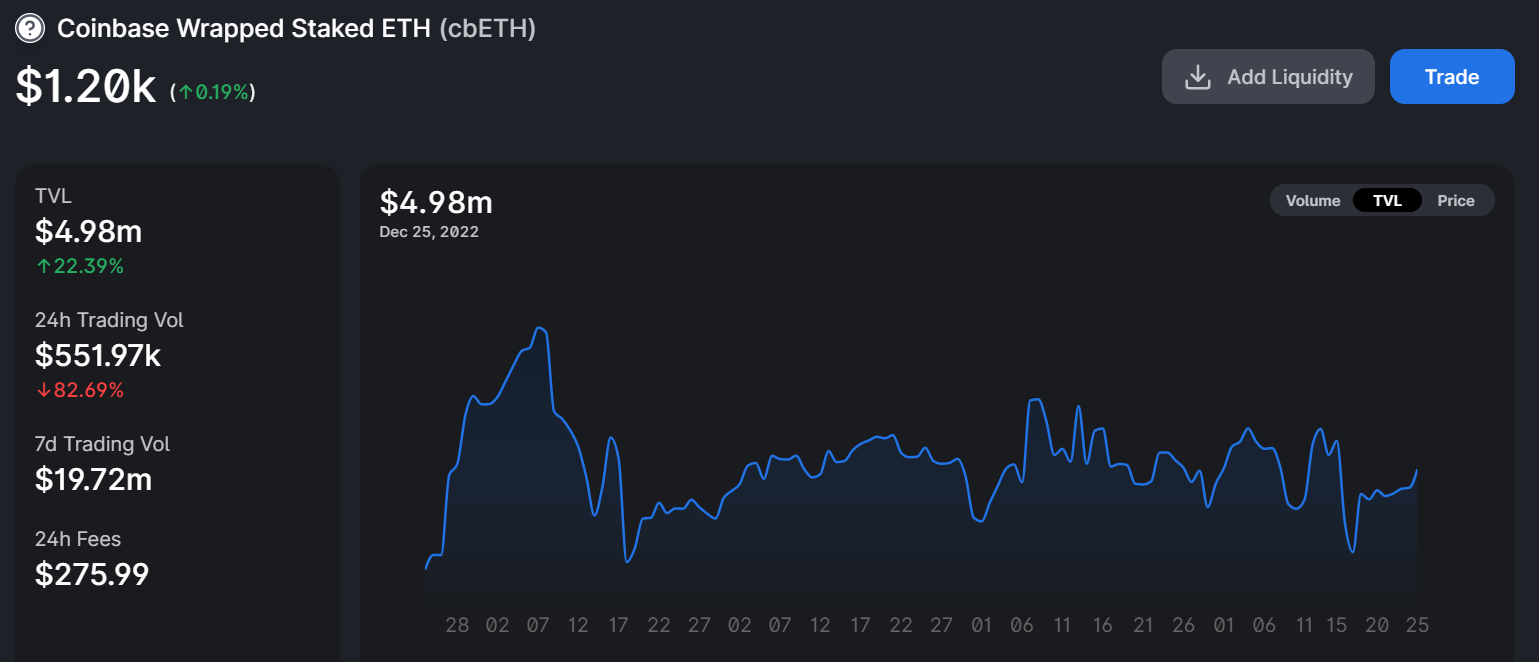
現在、cbETH は主に Uniswap に使用されています。約 600 万ドルが cbETH/ETH 0.3% および 0.05% プールにロックされており、これは cbETH の合計価値がこの TVL よりも桁違いに大きいため、1 日の取引量が少ないことを反映しています。 Uniswap は完全にパーミッションレスで使いやすいため、cbETH の大部分が最終的にこれに行き着くのは当然です。 Uniswap 以外では、採用率は低いです。 stETH が多数を占める dApp である Curve は、かつてその cbETH/ETH プールに数百の cbETH しかありませんでした。 Curve プロトコルからのいくつかのインセンティブの助けにより、まだわずかな 2000 ETH TVL まで成長しました。これは、強力な流動性インセンティブキャンペーンや支持的な公共精神がなければ、当然のことながらトークンは深い流動性を達成できないことを示唆しています。
画像の説明
https://app.euler.finance/
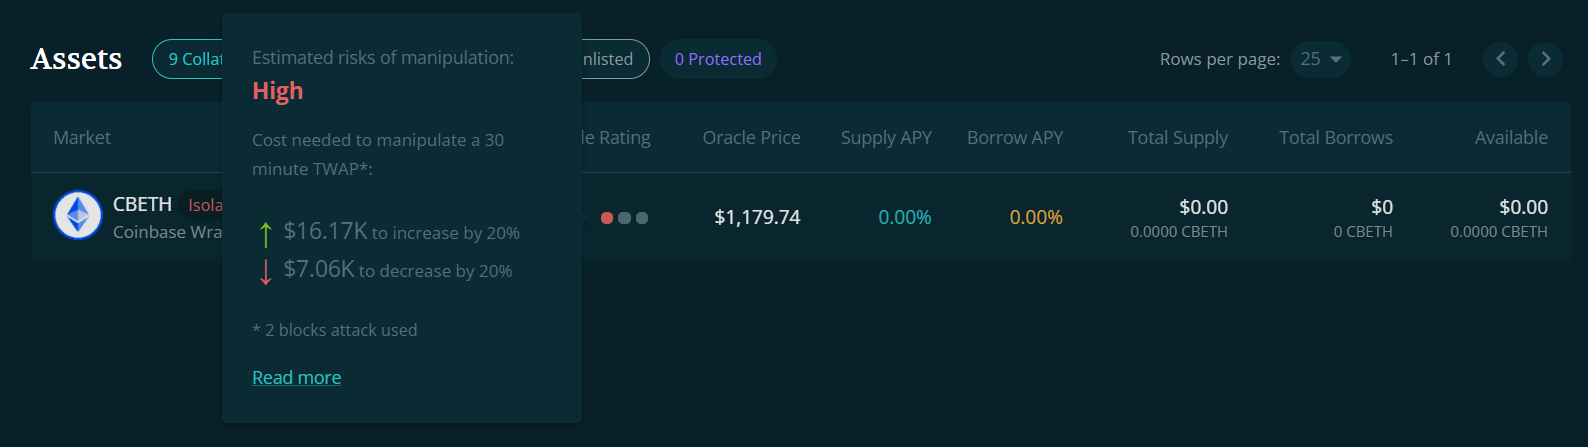
前述したように、非流動性とその結果生じる価格の下落により、保有者が罠にかかり、売却できなくなる可能性があります。 cbETH には生産的な利用がなく、競合他社がより多くの利益を得ることができるため、売却する人は裁定業者に売却する可能性があります。現在、人気のある DEX アグリゲーター 1 インチでは、1% のスリッページが発生する前に ETH として販売できるのは 2000 cbETH のみであることが示されています。同じ取引では、rETH のスリッページはわずか 0.4% になります。利回りの機会と流動性が限られているため、ユニスワップのほとんどの cbETH 購入者は、引き出し後に利用できる裁定取引のためにトークンを保持している可能性があります。そのため、新たな枠組みが構築されつつあります。
時間の経過とともに、既存または新規の Coinbase ユーザーは、ある時点で cbETH でのポジションを手放すことを希望するようになります。これは、ETH 価格の暴落、または DeFi を探索したいという欲求が原因である可能性があります。どちらのユーザーも、cbETH を裁定取引者に売却することが最善の策であることにすぐに気づくでしょう。最終的には、書き込みという明確な目的で購入される cbETH がますます増えていくでしょう。この大規模な購入者グループは DeFi 統合を必要としないため、割引価格で購入した流動性の低い cbETH を喜んで保有し、引き出しによって LSD がペッグ ETH に変換される道ができるまで積み立てます。これは、第 3 回 AC 危機の際に stETH エコシステムが行ったような、小規模保有者と大型クジラの間の入れ替わりではありません。ただし、cbETH を書き込みアドレスにすぐにプルする一方向のフローが存在します。
流通しているすべての cbETH の 1% が蓄積されているウォレット 0 x 7 f 507739 b 624 2B048 Be 9185 cf 46 2BE 816 b 8 eFf 1 f を考えてみましょう。このウォレットは、トークンをサポートし、出金を統合するために、wstETH から cbETH にゆっくりと移行されました。もちろんオーナーはリスクを負います。 Coinbase がウォレットの書き込みを見て、被害を防ごうとした可能性があります。 Coinbaseは、これらのスカウトcbETHクジラが大量に出ていくことを許可するのではなく、cbETHの償還を制限または阻止する可能性があり、それはCoinbaseのキャッシュフローに大きな損害を与えます。このような動きは、可能性は非常に低いですが、すべての信頼を失い、cbETH/ETH ペッグに壊滅的な影響を与えるでしょう。取り付け取り付けシナリオが可能になる可能性がある。これはCeDeFiの不透明な世界に参加するためのギャンブルです。
副題
frxETH - 流動性と設計
LSD 分野で最も新しいプレーヤーの 1 つは、FRAX エコシステムの frxETH です。 FRAXは、FRAX DAOによる流動性重視のトークン(veCRV/vlCVX)の積極的な取得と使用を通じて有名になったステーブルコインです。 DAO は、DAO トークンの議決権を通じて FRAX 保有者に収益性の高い流動性を生み出すための戦略を提供し、それによってユーザーをステーブルコインの鋳造に引き付けます。このモデルには明らかな利点があります。出金前に、すべての主要な LSD トークンは流動性 (通常は家賃の支払い) を生み出す必要があります。これらの流動性重視のトークンを所有することで、FRAX は Lido などの競合他社が負担する資本支出を回避できます。 FRAX がこのステーブルコイン モデルで大きな成功を収めたため、DAO は新しいタイプのステーブルコインである ETH ペッグ LSD に挑戦することにしました。
frxETH トークンエコノミクスは、LSD の世界では独特です。ほとんどのトークンは、報酬のためにリベースするか (stETH)、または受動的に価値を増加させます (rETH)。 FRAXは別の道を歩みました。 frxETH トークン自体はステーキング報酬を生成しません。トークン所有者がバリデーターでロックされたETHに対して獲得したAPRを受け取るには、ユーザーはfrxETHトークンをステーキングボールトに預ける必要があります。プロトコル上で ETH をステーキングすることで得られたすべての報酬から手数料を差し引いたものは、そのボールトにステーキングしているユーザーに分配されます。 frxETH をボールトにステーキングせずに保持しているユーザーは、報酬を受け取りません。ユーザーは、frxETHを使用してDeFiの利回りを追求するか、ボールトでステーキング報酬を獲得するかの選択を迫られます。
画像の説明
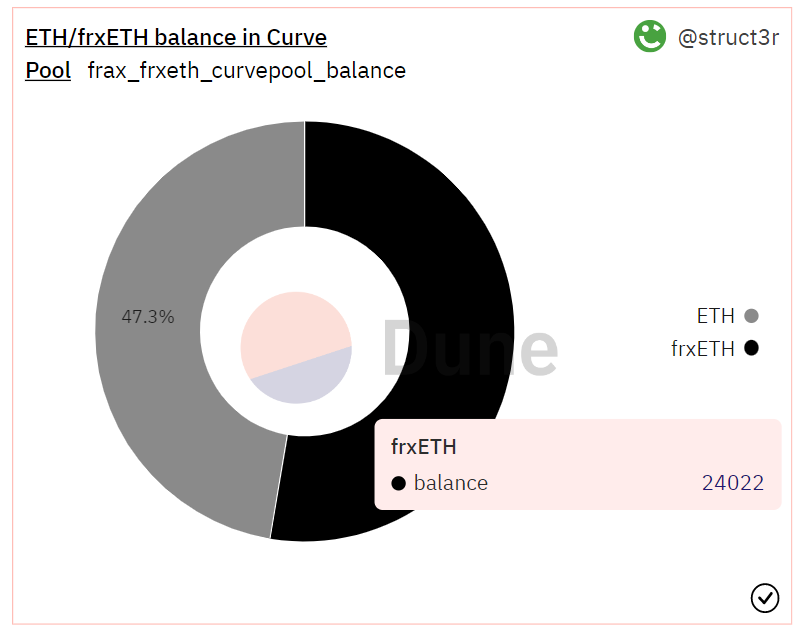
https://dune.com/struct 3 r/frax-frxeth
今すぐ手に取ってください。まず、このモデルは DeFi の中核となる原則、つまり資本効率と構成可能性の原則に違反しています。このモデルは意図的に資本効率が悪くなります。 FRAX は、流動性プロバイダーが LP 報酬とステーキング報酬を獲得できるように、利回りを生み出すトークンを奨励できます。ユーザーにこれらのいずれかを選択させると、結果的にコストが高くなります。例として、ステークされた frxETH トークンの利回りが 9%、Curve の frxETH トークンの利回りが 11% である長期仮定を考えてみましょう。カーブ流動性プロバイダーは、インセンティブがステーキング比率を超えない限り流動性を提供しません。そうでない場合は、ステーキングプールに移行します。これには、インセンティブによるものであれ、流動性の誘導によるものであれ、代償が伴う必要があります。この例では、これらの ETH 報酬のリダイレクトがなければ、Curve プールの APR は 14% になる可能性があるため、同じレベルの流動性を維持するために LP に支払われるコストは最大 30% 低下する可能性があります (ETH 報酬率を 6% と仮定) 。 TVL がエコシステムに組み込まれるにつれて、コスト削減の重要性がますます高まります。
画像の説明
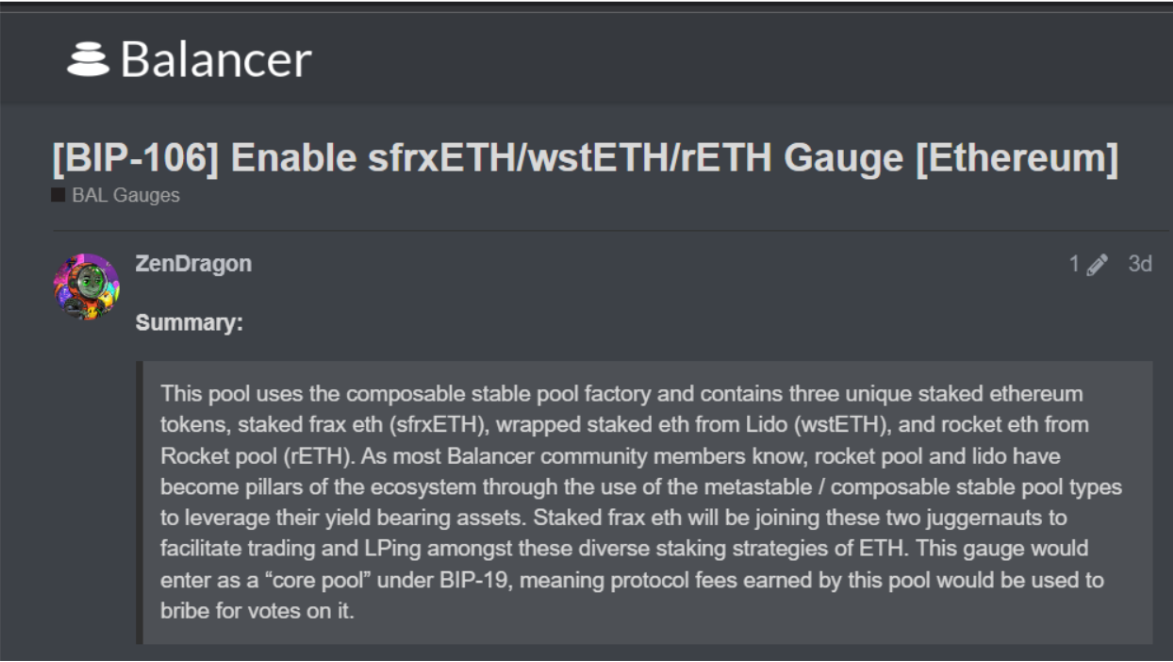
https://snapshot.org/#/balancer.eth/proposal/0 x 16 fd 7 c 010 fa 1 d 7318 fab 383 a 1 a 6 cb 59471 dda 824 b 53 a 1026 cd 197 eea 3890 dcb 4
frxETH のインセンティブには 2 倍のコストがかかります。まず、他の LSD トークンと比較して、より高い APR を実現するのは資本効率が低くなります (DeFi 戦略を含める場合、LSD APR はステーキングされた frxETH と同等かそれ以上である必要があります)。第二に、FRAXにとってより重要なことは、frxETHのインセンティブに使用される流動性トークンは、FRAXエコシステム全体をサポートするFRAXステーブルコインのインセンティブには使用できないということです。インセンティブを FRAX ベースペアから frxETH ペアに移すことで、FRAX の強さが弱まります。流動性はゼロサムゲームであり、FRAX は非効率なモデルで持つ流動性機能を使用します。
副題
怪しいスーパーステークホルダー
分析するのが最も難しい LSD は、存在しないもの、osETH です。 Stakewise は、現在、許可されたノードのセットと 2 トークン モデルを使用して動作するステーキング サービスです。 Stakewise v3 は完全に作り直され、2023 年にリリースされる予定です。このリリースで、Stakewise はパーミッションレスになることで、Rocket Pool による独立ノード オペレーターの支配に挑戦しています。ユーザーは、ローン対価値の計算と同様の方法で、バリデーターを開始し、そのバリデーターに対して osETH をミントすることができます。 osETH に関する詳細の多くはまだ公開されていないため、このセクションは主に推測として見るべきです。
Stakewise v3 プラットフォームにより、パーソナライズされた債券市場が可能になります。この構造の利点は、リスクをケースバイケースで管理できるため、これまで不足していたステークワイズが提供する保険補償を改善できる可能性があることです。また、Stakewise が許可する LTV 比率によっては、バリデーターの実行を開始するのに 4 ~ 8 ETH 程度しかかからない可能性があります。しかし、Stakewise チームは多くの困難に直面しました。
最大の問題は、SWISE チームがすべての流動性を sETH 2 と rETH 2 から単一のトークンである osETH に移行しなければならないことでした。完全なブランド変更とトークンエコノミクスの再設計は費用のかかる事業であり、統合からやり直すことを余儀なくされます。 DeFi ガバナンスは時間がかかり、時間がかかるプロセスになる可能性があります。もう1つの問題は、ステークワイズが個々のステーカーが多数で移行することを望んでいることだ。しかし、このグループはリスクを回避することで有名です。 Rocket Pool ノードのオペレーター登録は、打ち上げ以来登録の急増がなかったため、このことをよく示しています。プロトコルに資金を委任する前に、多くの個々の ETH ステーカーは、ハッキングなしでメインネットの回復力を確認したいと考えているかもしれません。おそらく、osETH の供給の大部分は、Stakewise を使用したサービスとしてのステーキングプロバイダーによって鋳造されています。ただし、これらの StaaS グループがどのように需要を集めるかは不明です。
副題
ロケッティアの反省
イーサリアムエコシステムの参加者は、最終的にどの LSD を拡張する価値があるかを決定します。知的誠実さを追求し、より良い反復を推進することを期待して、ロケット プール プロトコルに対するいくつかの正当な批判を検討していきます。
このプロトコルに対する初期の批判の 1 つは、Rocket Pool がイーサリアムのコンセンサスに対する攻撃ベクトルであるというものでした。イーサリアムのコンセンサスを広範囲に攻撃したいプロキシは、個々のバリデータの代わりに Rocket Pool ミニプールを開始することで攻撃力を 2 倍にすることができます。 LEB 8 を使用すると、このベクターはさらに増幅されます。この問題の制限は、デポジット プールに ETH がある場合にのみミニプールを開始できることです。この攻撃が機能するには、2 つの困難な条件が満たされる必要があります。まず、この攻撃はデポジットプールを繰り返し埋める必要があるため、実行に時間がかかります。また、Rocket Pool が前述の上限よりも大幅に大きいことも必要です。したがって、この批判は真実ではありますが、適切である可能性は低いです。
私がこれまで詳しく取り上げてきた批判の 1 つは、Rocket Pool は資本効率が悪く、拡張性がなく、RPL へのエクスポージャーを必要とする厄介なトークンエコノミクスを備えているというものです。セクション 4 で説明したとおり





