


なぜ「2022年はデジタル資産史上最悪の弱気相場になる」と言われるのでしょうか?


この記事の由来は Glassnodeこの記事の由来は
、原著者:UkuriaOC & Checkmate、Odaily翻訳者のKatie Kuによって編集されました。
この記事では、多くの指標を使用してビットコインとイーサリアムの保有者への実際の損害を測定し、最近の暴落イベントと資本の「降伏イベント」の深刻度を判断し、以前のサイクルと比較します。結論として、2022 年はデジタル資産史上最悪の弱気市場になると考えています。
副題
ビットコイン: 下落のサイズと期間
まず、現在のビットコイン下落の規模と期間を評価し、過去と比較してみましょう。
2018年から2019年は弱気相場サイクルとみなされます。また、2021年から2022年の弱気市場の2つのフェーズも分析します。1つは2021年4月14日から始まり、2021年5月の下落は弱気センチメントによるものと思われるため、多くのシグナルは4月が弱気市場の始まりであることを示しています。 「限界的な」買い手と売り手の大部分が締め出されるため、別の日は2021年11月8日から。
歴史的に、弱気相場の安値はBTCがピークから-75%から-84%下落することがよくありました。弱気相場は2019─20年には260日間、2015年には410日間続いた。
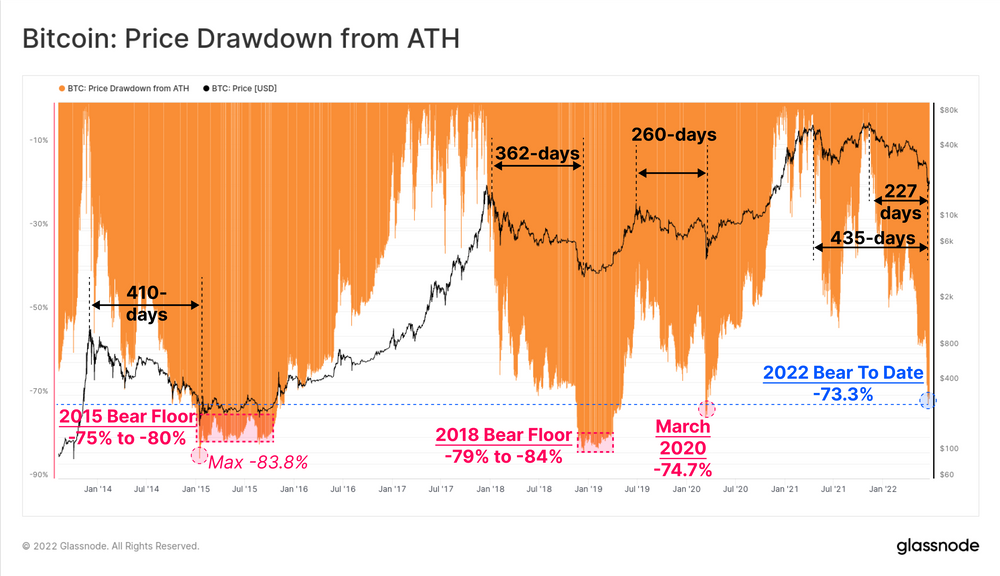
現在の下落率は2021年11月の最高値より-73.3%低く、期間は227日から435日で、今回の弱気相場の規模と期間は完全に歴史的標準の範囲内にある。
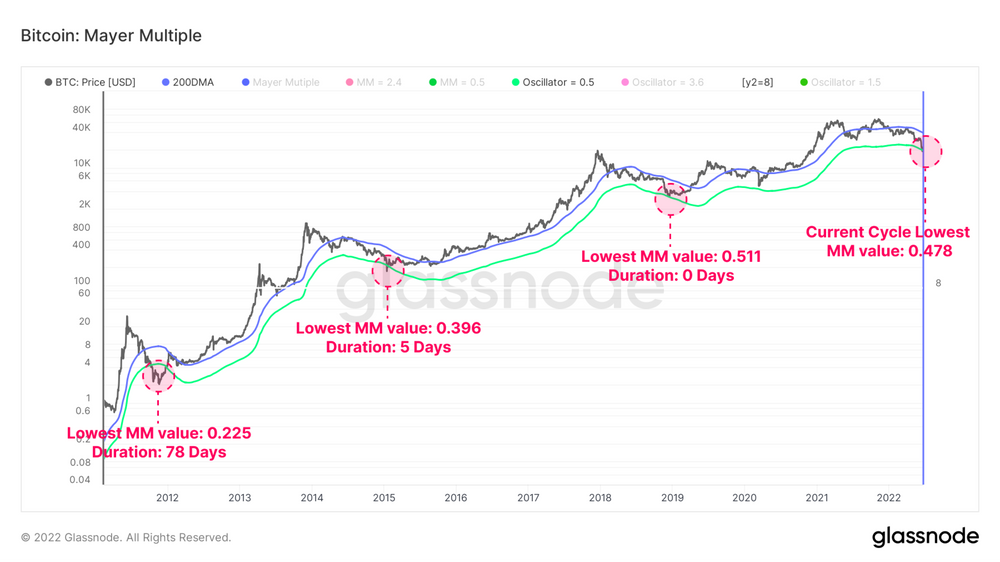
Mayer Multiple は、テクニカル分析で最も広く使用されている指標の 1 つです。 200 日移動平均は、強気相場と弱気相場の間のブレイクアウト ポイントをマークするためによく使用されます。
弱気相場とは、価格が 200 日移動平均を下回っているときです。
強気市場とは、価格が 200 日移動平均を上回っているときです。
史上初めて、2021-22年サイクルのMM(マイヤーマルチプル)値(0.487)が、前回のサイクル最低値(0.511)よりも低くなりました。 4,160 取引日のうち、終値スコアが 0.5 を下回ったのは 84 日 (2%) のみでした。以下のチャートは、緑の MM 値 0.5 に対応する価格範囲と、その値を過去に下回った日数を示しています。
副題
ビットコインの基礎的価値の変化
オンチェーン分析を通じてビットコインの実現価格を評価することで、資本流出と投資家の実現損失を測定することができます。
投資家が蓄積されたトークンを低価格で購入し、より高く再評価すると、実現価格は上昇します。これは強気相場と利益確定の典型的な現象です。
投資家が蓄積されたトークンを高価格で購入すると、純資本流出を反映して実現価格は低下します。これは典型的な弱気市場であり、市場資本の降伏です。
スポット価格が実現価格を下回るのは珍しく、今回の相場は過去6年間で3回目となる。直近の 2 つの出来事は、2020 年 3 月の新型コロナウイルス感染症危機と 2018 年 11 月の市場崩壊イベントであり、どちらも弱気相場サイクルの底を打ちました。
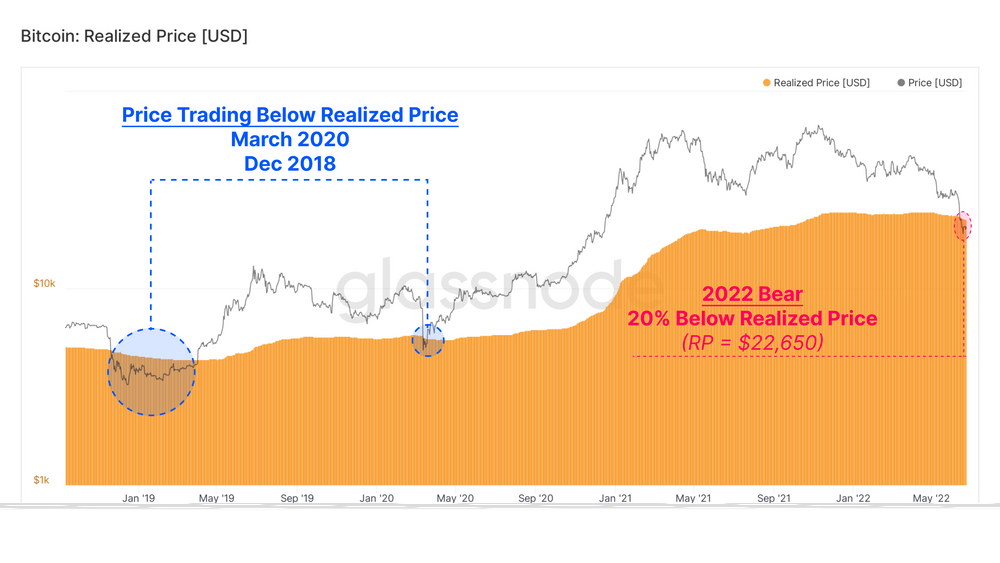
スポット価格は現在、実際の価格より 11.3% 割引で取引されており、市場参加者のポジションは平均して予想よりも低いことを意味します。
次に MVRV 比率を使用して、市場価値と実現価値の比率を比較すると、平均からの大きな乖離を視覚化できます。
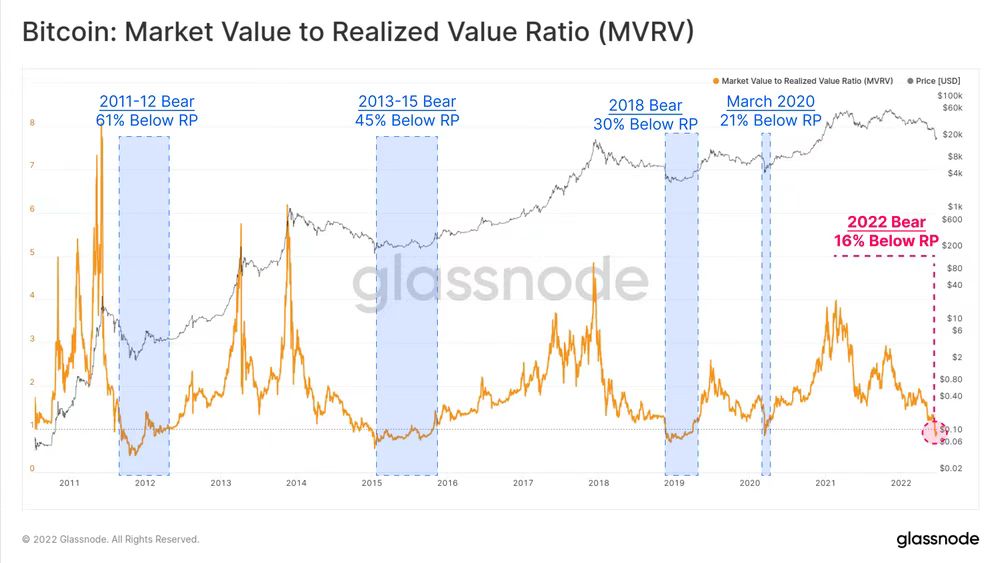
下の図の青い領域。スポット価格が実現価格よりも低い領域です。これらのイベントは、4,160 取引日のうち 604 日、つまり取引日のわずか 13.9% を占めました。
実現価格の上限は、全トークン(BTC)の合計額に前回取引時のプライススタンプを乗じた実現上限となります。このメトリクスは、ネットワークに保存されている本質的な価値についての視点を提供します。BTCは現在、史上最大の資本流出イベントを経験している。
副題
ロックの喪失
損失の規模を評価することで、ネットワーク参加者が不確実性や経済的苦境にどのように対応するかを測定します。
純実現利益/損失の指標は、特定の日に投資家が費やしたトークンによって寄与された純資本フローを反映します。最近の価格が 20,000 ドル領域に急落したことで、米ドルベースでの 1 日当たりの実質損失は史上最大となりました。投資家は1日で総額-42億3,400万ドルの損失を確定し、2021年半ばに記録した34億5,700万ドルの記録から22.5%増加した。
ビットコイン市場が成熟するにつれて、ネットワークが成長するにつれて、ドル換算での潜在的な損失(または利益)の規模も自然に増加します。相対的に見ても、40億ドルを超える純損失の深刻さが軽減されるわけではない。
BTC 単位あたりの純実現損益を測定すると、市場規模を事実上正規化し、現在、1 日あたり -98566 BTC (流通供給量の 0.52%) に相当する実現損失を記録しています。 2011 年の弱気相場と 2020 年 3 月では、多額の実現損失が発生したセッションは 2 回だけでした。
主要な 2 つのポイント:
BTC のスポット価格は実現価格よりもはるかに低く、市場投資家の平均保有額が予想よりも低いことを示しています。
実際の支出行動は、歴史的に大きな純損失をもたらしました。
次に、市場規模に対する資本の流入と流出の正規化されたビューを通じて、2022 年の弱気市場の深刻さを定量化するためのさらなる証拠が提供されます。
月間平均損失転送量と利益転送量の比率を評価します。転送量とは、特定の日にチェーン上で移動するトークンの量を指します。
2022年5月にルナが引き起こした暴落では損失率が2.3倍に達した。損失額は利益額に比べて2.3倍に増加した。このような一方的な市場は一般的ではなく、ディストレスト取引高の割合がこれほど高いことは、大手投資家の「降伏」イベントが起こっていることを示唆しています。
2021年から2022年のビットコイン弱気市場を要約すると、次のように結論付けられます。
価格は最高値の -73.3% まで下落しました。これは、以前の弱気市場の安値の上限と一致しています。
弱気市場がいつ始まったかに応じて、期間は 227 ~ 435 日です。
統計によると、市場の実現天井は史上最大の月間下落を記録しました。
2021年から2022年のビットコイン弱気市場は、その厳しさ、深さ、投資家による資本流出と損失の規模の両方の点で、史上最悪の弱気市場の1つであると判断できます。
副題
イーサリアムの状態
2 番目に大きいデジタル資産イーサリアムの価格も無傷ではなく、2018 年のサイクルでは価格も 14,000 ドルを下回りました。 2つの主要なデジタル資産がサイクル高値を下回って取引されています。
ビットコインと同様、2021年から2022年にかけてイーサリアムを購入したすべての投資家は現在含み損を抱えている。この下降傾向の大部分は、DeFiエコシステムにおける大規模なデレバレッジによって引き起こされています。
イーサリアムの時価総額の変化率をビットコインの時価総額と比較することで、2 つの主要資産の相対的なパフォーマンスと優位性を比較することができます。
ビットコインの優位性(値が高い)はビットコインの優位性を示し、上昇傾向は一般的な資本循環がビットコインにとって有利であることを示します。
イーサリアムの優位性(低値)はイーサリアムの優位性を示し、下降傾向は全体的な資本サイクルがイーサリアムに有利であることを示し、これには通常、デジタル資産リスク曲線のさらなるパフォーマンスが伴います。
2021 年 11 月のピーク以来、イーサリアムの優位性は大幅に低下し、転換点に近づいていますが、歴史的には、ビットコインの長期的なアウトパフォーマンスは転換点に先立って行われてきました。これは、イーサリアムのパフォーマンスが低迷し、ビットコインが収束する傾向にあるという、市場の一般的なリスクオフセンチメントの全体的な状態を浮き彫りにしています。
以下のグラフは、イーサリアム上のブロックチェーン バイトごとにキャプチャされた値の指標です。理論的には、主要なスマート コントラクト プラットフォームであるイーサリアム上でデータのバイトごとに取得される価値は、ネットワーク効果が向上するにつれて増加するはずです (逆もまた同様です)。
イーサリアムは現在、バイトあたり 0.3 ドルを保管しています。これは、歴史的に弱気相場の終盤や市場の安値と一致していた 0.15 ドル/バイトの下限よりわずか 2 倍高いだけです。歴史が繰り返される場合、さらに 50% の低下が可能であることを示しています。
ETHも200日移動平均を大きく下回って取引されており、マイヤー・マルチプルは0.37に達している。これは、最近の安値でETHが200DMA(平行差分指標)を63%下回って取引されていることを意味します。大きな下落幅が見られたセッションはわずか 1.4% でした。
マイヤー倍率の範囲は 0.6 で、これは下値偏差レベルを表しており、これを下回ると ETH の全取引日の約 10% になります。 2018年の弱気市場では、ETHは最悪の値動きの中で187日間この範囲を下回りました。現在の市場では、ETHは6月初旬からこの範囲を下回っており、現在29日間この範囲を下回っている。
イーサリアム MVRV 比率は現在、均衡を大きく下回るマイナスの偏差に達しており、現在市場が合計 -33% の含み損を抱えていることを示しています。投資家はリスク曲線上で資本を引き上げるため、ETH 取引サイクルは投資家のコストベースよりも長く、低くなります。
MVRVの現在のサイクル安値は0.6で、これより低い値を記録したのは過去277日だけで、これは取引履歴の11%に相当する。
 比較すると、ステーキングされた ETH あたりの平均価格は 240 万ドルで、現在のスポット価格の 2 倍以上です。 ETH 2.0 ステーカーの未実現損失の合計は 55% でしたが、ETH 投資家の平均パフォーマンスは 22% でした。
イーサリアム経由の実現上限の毎月の変化は、やはりネットワークからの純資本の流出を示しています。最近の価格下落は 2 つの資本の「降伏」イベントによって中断されたことがわかります。
2021年12月:レバレッジ解消イベントの先物建玉54億ドルは、新型コロナウイルス感染症(COVID-19)の変異種と連銀債の初期取り崩しによりイーサリアムから最大116億ドルの資本流出が発生し、清算で終了した。
2022 年 5 月から 6 月: Luna の暴落とその後の二次レバレッジ解消はデジタル資産エコシステム全体に波紋を広げ、その結果 ETH で最大 160 億ドルの資本流出が発生しました。
2022年5月から6月はETH資産史上最大の月間流出額となる。
イーサリアムトランザクションの収益性は、その日のすべてのトランザクションによって実現された平均利益(プラス、緑)または損失(マイナス、赤)を示します。
弱気市場では、価格下落に伴う実現損失の優勢が見られる場合があります。現在の市場では、平均的な ETH トレーダーは、使用するトークンに対して -16.4% の損失を認識しています。最後にトレーディングの収益性がこれほど悪かったのは2018年の弱気相場の真っ只中で、その時はETHが84ドルで取引されていた。
2021年から2022年のイーサリアム弱気市場を要約すると、次のように結論付けられます。
ETHは最高値から-79.5%下落し、今回の下落は過去の弱気相場の底値の上限内に収まった。
BTCの優位性が資本の流れを支配しており、今後数か月間ETHのパフォーマンスがさらに低下することを示唆しています。
イーサリアムのバイト当たりの価値は、資本効率が悪化していることを示しています。
過去6か月間でイーサリアム史上最大規模の資本破壊イベントが2回発生し、合計純実現キャップ流出額は276億ドルに達した。
ETHとETH 2.0の両方のMVRVは急激に低下しており、ETHの平均的な保有者が多額の含み損を抱えていることを示しています。





