


Odaily Frontline | Gartner: クレジット カード ブランドはビットコイン取引からステーブルコイン支払いに移行する必要がある


この記事の由来はGartner、原作者:アビバ・リタン
日常翻訳者 | ニアン・イン・シー・タン
日常翻訳者 | ニアン・イン・シー・タン
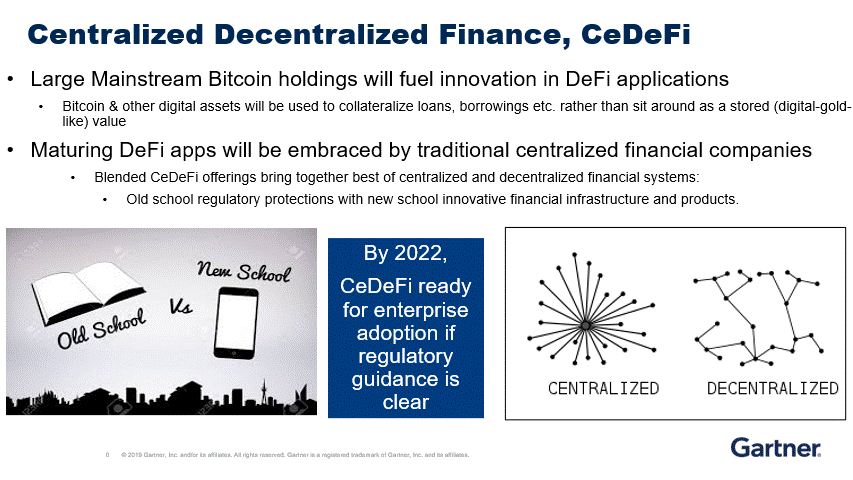
以下の図に示すように、このタイプのサービスを CeDeFi と呼びます。
副題
参加は歓迎だが、革命とは言い難い
これらのクレジット カードおよび決済会社の製品は、間違いなく消費者、企業、ブロックチェーン間の技術的な境界線を広げ、将来の決済インフラへの移行を促進します。しかし、これらの商品は集中型の金融会社が提供しており、集中型の清算、決済、支払いサービスに取引手数料を請求することで収益を得ている。
私たちがインタビューした企業は、当然のことながらこれらのサービスに懐疑的でした。結局のところ、ブロックチェーン決済における革命は、ピアツーピア決済を実行し、中央仲介業者と関連する銀行手数料を排除することです。潜在的なユーザーは、将来、ピアツーピアのブロックチェーン ネットワーク上で暗号通貨を移動するために、これらの集中サービスに追加の取引手数料を支払わなければならないのではないかと疑問に思うでしょう。これは、ブロックチェーンの約束を破ることを意味します。
ユーザーは、まだ市場に出ていない製品を探しています。
- 法定通貨に固定されたステーブルコインを使用した低コストのオンチェーン支払い。
- ステーブルコイン支払いを実行するための簡単にアクセスできるアプリケーション。
- 現在のクレジット カード ネットワークよりも低い支払い受付手数料。
- 支払いをサポートする基本情報に関連付けられた、ブロックチェーンに基づく透明性の高いリアルタイムの安定通貨支払い(および決済)。
- クレジット カードのブランド化とパートナー銀行口座のステーブルコイン資金の銀行保護。
この場合、クレジット カード ブランドまたは代替決済会社が、顧客がブロックチェーン上で取引を行うために使用できるステーブルコインを発行します。ステーブルコインの支払いは、何が購入されたかなどの基礎となる記録に関連付けられ、ブロックチェーンを活用して透明性と即時性を確保します。
このクレジット カード ブランドは、支払者と受取人に資金へのアクセスを提供し、既存のチャネルに機能を追加しますが、ブロックチェーン上での実際の支払いは関与しません。
副題
結論
結論
Visa がネットワーク上で暗号通貨 (ビットコイン) の購入と取引をサポートするという最近の発表は、業界で好評を博しました。しかし、ビットコインは決済には適さないほど変動しやすいため、変動性の問題が解決しない限り、Visaがこの機能を採用する可能性は低いと考えられる。
しかし、特に B2B 分野では、数千、さらには数百万の支払者と受取人を結び付けるために、ブロックチェーン上でステーブルコインによる支払いが必要です。これは、クレジット カード ブランドとその代替手段 (PayPal、Square など) が、付加価値のあるリスク管理、KYC/ログイン、現金管理サービス (既存の法定通貨サービスと統合) とともに提供できる価値提案です。
将来的には、クレジット カード ブランドとその代替品が、ステーブルコイン クレジット システムなど、支払い以外の他の DeFi 機能をサポートする可能性があります。
副題
疑問は残る: これらの集中型金融サービス企業は今後もブロックチェーンのピアツーピア決済の精神に従い、既存の中央決済機関ベースの収益源を共食いする危険を冒すのだろうか?答えは、企業に実際の選択肢があるかどうかによって決まります。
従来の企業が行動を起こさなければ、新興のステーブルコイン決済ネットワークが市場のニーズを確実に満たすことになるだろう。
従来の企業が行動を起こさなければ、新興のステーブルコイン決済ネットワークが市場のニーズを確実に満たすことになるだろう。





