


専門家の解釈:米国通貨監督庁(OCC)の新政策がブロックチェーンの国境を越えた決済を概念から応用までどのように促進するのか


米国通貨監督庁(OCC)は、今月初めに発表した説明書簡の中で、米国の国立銀行と連邦貯蓄組合が決済にパブリックブロックチェーンとステーブルコインを使用できると述べ、銀行と貯蓄組合が暗号化されたノードを実行できるようになり、関連するステーブルコインを「許可された支払い活動」に使用します。 OCCはまた、ブロックチェーンの安定通貨ネットワークは、国境を越えた取引のコストを削減するための、より安く、より速く、より効率的な支払い方法として使用できると考えています。
副題
決済シナリオにおけるステーブルコイン技術の応用
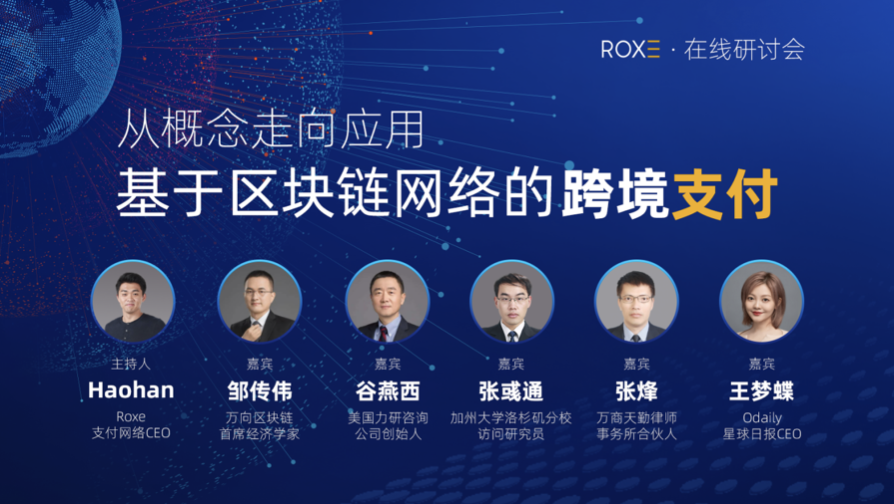
「OCCによるこの動きは、ステーブルコイン決済の主流化を促進するのに役立ち、開発の余地はたくさんある。」とWanxiang Blockchainのチーフエコノミスト、Zou Chuanwei氏は述べ、「米国におけるステーブルコインの規制枠組みは非常に明確である」と述べた。 OCCは説明書で、商業銀行が運営ノードとして独立ノード検証のネットワークに参加できること、つまり商業銀行がコンセンサス簿記に参加できることを明らかにした。 」
以前、暗号資産市場の規制に関する欧州委員会の提案では、ステーブルコインに関する内容が米国の提案に非常に近かった。したがって、規制の枠組みの観点から、ステーブルコインは、その特定の設計タイプに応じて、商品、有価証券、またはデリバティブとして定義されます。周知のとおり、商品は比較的緩い監督下にあり、ステーブルコインが商品として認められるためには、規制条件を満たしているだけでなく、1対1で全額準備金を発行し、法定準備金の資産を保有する必要がある。規制対象のバンク・オブ・アメリカに委託されており、利用者に対し、1対1で双方向に交換できることを約束し、同時に利用者に利息を支払うことはできないという、現地通貨秩序を妨げない安定通貨の特徴を持っています。開発の余地がたくさんあります。
「この方針はパブリックチェーンでの発行を完全に排除するものではありませんが、『誰が発行しても責任がある』という遵守規定から判断すると、金融商品の発行はパブリックチェーンではなくアライアンスチェーンで行われるべきです。」アメリカン・リヤン創設者コンサルティング会社レン・グー・ヤンシ氏は、「米大統領金融市場作業部会とOCCの声明はいずれも、米国が近い将来に独自の米ドル建てCBDCを開発する予定はなく、市場に提供を委ねることを示している」と述べた。米ドルベースのデジタルステーブルコインとは、規制を前提として、ディエム(旧リブラ)や商業銀行などの機関が独自に、あるいは提携して、それぞれの条件に応じてステーブルコインを発行できることを意味しており、分散型で独立した適切なネットワークである限り、明確な技術的規制はありません。」
「この政策は、ステーブルコインの発展を促進するだけでなく、米国、さらには世界の金融市場の発展も促進するでしょう。誰もが知っているように、米ドルは集中清算システムによって支えられているのに対し、ステーブルコインはブロックチェーンや分散型簿記によって支えられています。」テクノロジーの実装、つまりステーブル コインの発行には、基礎となるブロックチェーン テクノロジーに基づくインフラストラクチャが必要です。将来の暗号化デジタル金融インフラは、ステーブル コインなどの最も基本的で単純な金融商品をサポートするだけでなく、有価証券もサポートすることになります。 、不動産所有権など、さまざまな金融商品の流通は、すべての金融商品の流通と取引を促進します」とGu Yanxi氏はさらに付け加えました。
カリフォルニア大学ロサンゼルス校の客員研究員であるZhang Yutong氏は、ステーブルコイン技術は、主にOCCが支払いシナリオでのステーブルコインの適用をどのように考えるかに応じて、支払いシナリオで使用できる技術的なルートであると考えています。同氏は、「決済の分野では、一般に『アカウントベース』と『アカウントフリー』の2種類に分けられる。決済シナリオにおけるブロックチェーンの適用はアカウントレス操作であり、本質的にはテクノロジー指向のアプローチである」と述べた。 「支払いの処理と処理には、オンラインおよびオフラインでの消費の必要性がある限り、支払いシナリオに制限はありません。さらに、ステーブルコインの自然な金融特性により、ステーブルコイン技術はより多くの分野で実装されるでしょう。」 「金融シナリオは、まず借入、そして証券化といった進化のプロセスである。OCCの説明書は銀行やノンバンク金融機関に革新と大胆な試みの機会を提供しており、それが米国での強気競争の状況につながる可能性がある」 」
将来的には、ステーブルコインを決済に適用することが、アカウントレス決済の発展のトレンドとなるでしょう。 「1月20日、中国人民銀行は「非銀行決済機関に関する規制(意見募集草案)」を公布し、従来の決済ライセンスの基準を当初の「オンライン決済」「プリペイドカードの発行と受け入れ」から変更した。 「口座の有無」「銀行カードの利用可否」「シングル」などは、「口座の有無」と「運営の有無」になります。OCCの安定通貨政策は、口座ベース以外の決済の利用を認めることです。改正後「非銀行決済機関に関する規制(意見募集草案)」の「ブロックチェーン技術は、中国における非口座業務の技術的ルートとしても使用される可能性がある」と張裕通氏は説明した。
OCCの釈明書簡で言及された主な点について、万尚天琴法律事務所のパートナーであるZhang Feng氏は、次の3つの観点を表明した。
(1) OCC の出発点は、銀行システムの有効性を維持し、パブリック ブロックチェーンを金融インフラとして捉え、銀行が国境を越えた決済にパブリック ブロックチェーンに基づくステーブルコインを使用することを奨励することです。そしてパブリックチェーン資産取引システム。
(2) 決済におけるステーブルコインの使用は、依然として銀行ユーザーへのサービスのためです。規制レベルでは、銀行ユーザーとブロックチェーンユーザーは依然として自由に切り替えることができません。つまり、OCC が取得した法定通貨トークンの交換は銀行内でのみ使用できます。
(3) これは、ブロックチェーン トークン資産が銀行システムに入る始まりです。将来的には、より多くのブロックチェーン資産が銀行システムに導入される可能性があり、銀行はユーザーに限定的なブロックチェーン資産サービスを提供することさえあるかもしれません。
副題
アカウントパラダイムとトークンパラダイムの互換性と補完性
2018年、中国人民銀行は「ブロックチェーンで何ができるのか、何ができないのか」を発表した。 「(著者のXu Zhong、Zou Chuanwei)は、トークンのパラダイムを技術レベルから提唱しました。 「口座を持つことと持たないことの違いについて、国際決済銀行(BIS)が「フラワー・オブ・カレンシー」モデルを提案した際、中央銀行のデジタル通貨は口座またはトークンのパラダイムに基づくことができると言及しました。実はまだスモールバウンダリー、つまり私たちがよく言うコンセンサスバウンダリーというトークン、スマートコントラクト、コンセンサスアルゴリズムの三位一体の関係が存在しており、ブロックチェーン内外のインタラクションには2種類あります。 「ブロックチェーンの外からブロックチェーンの中に入る。オラクルに相当する。2つ目は、ブロックチェーン内のトークンが現実世界の資産を表しており、これが経済レベルから抽出されたブロックチェーンの2つの核となる技術的特徴である」と鄒川偉氏はさらに指摘した。 out: 「トークンの本質は、デジタル台帳または集中型台帳における分散型数学記号として理解できます。これは現金 (ポイントツーポイント取引) に似ており、現金を超えます (より小さな単位、トランザクションに分割できます)トークン パラダイム自体は匿名であり、一部のユーザー ID に関連付けることができ、仲介者なしでピアツーピア トランザクションを実現でき、アカウントを共有でき、改ざんできません。優れたオープン性、優れた匿名性保護、ピアツーピアの利点があり、アライアンス チェーンに基づいたアカウント パラダイム、統合と互換性があり、さまざまなシナリオに適用されます。」
Zhang Yutong 氏は、アカウントレスの支払いと取引には 2 つの特徴があると考えています: (1) 支払いのためのアカウントレスの取引は実際に信用階層を削除します; (2) 従来の支払いシステムからトークンのパラダイムに移行した後は仲介者が必要ありません。ステーブルコイン パラダイムの支払いを信頼する理由は、第 1 に、ブロックチェーン テクノロジーを認識し、コンセンサス メカニズムを通じて信頼を実現するため、第 2 に、ステーブルコインの背後にある発行者の信用を認識するためです。 「OCCにより、銀行は決済に安定通貨技術を使用できるようになります。第一に、銀行は安定通貨を発行するため、信用システムが崩壊しません。第二に、安定通貨と安定通貨技術は異なります。安定通貨技術を使用すると、100%の準備金支払いを達成できます。」例えば、デジタル人民元の100%は中央銀行に支払われますが、決済分野に注目すると、トークンパラダイムの信用度は失墜可能ですが、信用レベルは依然として固定されており、つまりトークン発行者であるため、一連の支払いも行われることになります。例えば、SEC による訴訟に直面している XRP がセキュリティトークンとして認識されている理由は、XRP が複数の金融属性を持っているためです。 「ブロックチェーンシステムに基づくツール、第二に、XRPの販売」 これは米国法により投資契約として定義されており、有価証券の概念に属するため、SECはこれをセキュリティトークンとして定義しています。
「アカウントパラダイムとトークンパラダイムは本質ではありません。銀行資産とブロックチェーントークン資産の本当の違いは、簿記システムの背後にある信用源の違いにあります。」 Zhang Feng 氏は次のように考えています。現時点では独占的ですが、代替品ですが、完全に互換性があり、補完的である可能性があります。現時点では、伝統的な金融システムがまだ主要なものです。将来的により多くの資産がブロックチェーンに接続され、より多くの金融活動が実行されるようになれば、トークンパラダイムは銀行はブロックチェーンに基づいている チェーンはステーブルコインやその他の資産を発行しており、銀行がブロックチェーンエコシステムの一部になったことを示している 銀行によるステーブルコインの発行は管理されており、準備金や監督上の制約の対象となっている OCCは銀行に許可を与えている」
副題
デジタル人民元(DCEP)が国境を越えた決済に与える影響
「デジタル人民元(DCEP)の出現後、サードパーティ決済はより大きな課題に直面することになる。技術的な観点から見ると、デジタル人民元はより安全で、より安く、より速いため、市場ではデジタル人民元(DCEP)を使用する傾向がある」張裕同氏は「実際、国境を越えた支払いの場合、唯一の方法が異なる。デジタル人民元(DCEP)の本質は依然として人民元であり、その背後には依然として中央銀行と国家の承認がある」と語った。クレジットのトップレベル設計と商品化領域 ブロックチェーントークンとステーブルコインは国境を越えた決済では異なり、またメカニズム設計も異なる デジタル人民元(DCEP)が採用する技術体系は他地域と異なるデジタル人民元の最下層は分散されるかもしれないが、そうではないブロックチェーンシステムである一方、タイと香港金融管理局はブロックチェーンネットワークを利用してデジタル通貨を直接作成しようとしている。香港金融管理局を例に挙げると、香港金融管理局は独自のブロックチェーン国境を越えた決済システムを構築しており、タイ銀行と中央銀行レベルのブロックチェーンネットワークで協力して、中央銀行と中央銀行システム間の国境を越えた送金を実現するこの 2 つの試みは、依然として伝統的な国境を越えた決済の枠組みの下では、決済手段としてブロックチェーン方式とネットワークを使用することは、単に決済手段としての継続的な改善としか考えられません。伝統的な国境を越えた決済システムであり、破壊的なものではありません。」
Wang Mengdie 氏は、デジタル人民元 (DCEP) が決済手段として国際決済に次のような影響を与えると考えています。
まず、デジタル人民元(DCEP)の設計原則の観点から見ると、デジタル人民元(DCEP)には、高い公開性とポイントツーポイント決済の自然な国境を越えた決済という利点があり、既存の通貨システムを効果的に補完し、改善することができます。財務効率。
第二に、デジタル人民元(DCEP)は人民元の国際化に貢献します。現在、世界の通貨決済システムは依然として米ドルが主流だが、デジタル人民元(DCEP)は人民元の国際化のプロセスを加速したり、コーナーで追い越してより多くの発言権を獲得したりする可能性がある。
第三に、潜在的な課題です。デジタル人民元(DCEP)は、国境を越えた決済を実現する過程で他国の主権通貨と相互作用することになるため、例えばKYCを完了するためには、海外居住者や機関がウォレットをダウンロードして開設するという問題を解決する必要があります。第二に、中国人民銀行は諸外国の中央銀行と協力し、互いの主権通貨を尊重することに基づいて交渉する必要がある。
「一般ユーザーにとって、デジタル人民元(DCEP)はまず、個人情報やクレジットラインの完成度に応じて、制御可能な匿名性とより優れたプライバシー保護を実現します。同時に、プライバシーが必要な決済シナリオも拡大できます」第 2 に、最近のデジタル人民元 (DCEP) のパイロット例から、それが二重のオフライン機能を備えていることがわかります。リアルタイムの口座振替により、オフライン シナリオが大幅に拡張されます。支払いアプリケーション シナリオも同様です。」と Wang Mengdie 氏は付け加えました。
副題
OCC、中央銀行デジタル通貨への影響を緩和
既存の金融システムは主に米ドルに支配されており、世界の金融システムは米ドルの流動性によって制約されており、各国は国際通貨システムの改革について合意に達しています。特に 2019 年に Facebook が Libra の開始を発表して以降、各国は CBDC の開発プロセスを加速させています。王孟迪氏は、「ビットコインは新しい形式の通貨としてピアツーピア決済を実現し、その後のデジタル通貨研究の基礎を提供する。2020年、新型コロナウイルス感染症の影響を受け、世界中の主要中央銀行がリリースを開始している」と語った。伝統的な通貨制度への圧力は日に日に高まっている感染症の流行に対応して、米国は史上最大規模の経済刺激策を導入したが、正確な供給と救助の効率の低さという2つの大きな問題に直面しているこれまでの救済では、中小企業の資金が銀行から一部の大手優良企業に流れるという現象が発生しており、米国居住者への救済資金は主に紙の小切手で完了しており、受け取りまでに時間がかかる。デジタルドルはこれら 2 つの問題を効果的に解決し、連邦準備制度がヘリコプターでお金を配布するツールとなるため、米国はデジタル通貨の分野で民間部門の利点を採用し、民間部門や二層運営による金融仲介の潜在的なリスクを回避するために、官民パートナーシップを採用する前に成熟するまで待っている。」
「デジタル通貨はUSDTから始まり、その後USDC、PAXなどが登場し、民間通貨が分散的に生成されました。Libraの登場が小さな盛り上がりをもたらし、各国のCBDCの発展を刺激しました。」Gu Yanxi氏もリブラがさまざまな国のCBDC触媒の声明であることに同意した。同氏はさらに、「以前は2つの開発があり、1つは集中型CBDCで、もう1つは分散型市場によって生成された。米国の政策は、市場にブロックチェーンベースのデジタルドル安定通貨の開発を奨励するために大幅に変更された。この政策は、市場に大きな変更を加えた」と付け加えた。 「リブラは主流のアプローチとは異なります。欧州連合は民間通貨の発行に明確に反対しています。欧州連合の支持を得るために、リブラはその名前さえもディエムに変更しました。米国大統領金融市場局と政府機関の最近の意見は、 OCCは、「米国は現在、市場に分散型アプローチを採用するよう奨励している。イノベーションを行う。現在、私たちは主に小売市場におけるステーブルコインについて話しているが、将来的にはCBDCも登場し、市場のステーブルコインとは異なる分野にサービスを提供する可能性がある」と述べている。 」
「OCCの新しい政策は、中央銀行のデジタル通貨ではなく、ステーブルコインを対象としている。発行者は連邦準備制度ではなく商業機関である。商業機関がステーブルコインを発行しても、資産の保管は依然として商業銀行のバランスシートにある。鄒伝偉氏は「中央銀行のデジタル通貨にはさまざまな選択肢があり、1つは中央銀行が一般向けに発行する小売タイプ、もう1つは商業機関のみを対象とした卸売りタイプだ」と述べた。
中央銀行が直接発行するCBDCはダイレクトCBDCと呼ばれ、中央銀行が利用者と直接向き合うことになるが、人口の多い国の中央銀行にとっては大きな技術的課題に直面するとともに、商業利用にも多大な影響を与えるだろう。銀行システム。デジタル人民元(eCNY)は中央銀行のデジタル通貨ではなく、中国人民銀行が決済システムの近代化の観点からこの取り組みを推進している。大手銀行6行はデジタル人民元プロジェクトにおいて準紙幣発行銀行の地位を占めており、デジタル人民元の所有権を保有している。デジタル人民元は、まず中国人民銀行が商業銀行に卸し、その後商業銀行がユーザーに小売りするわけではない。
これは、商業銀行がユーザーへの個人向けニーズに直接対応する一方、ホールセール取引とデータのバックアップは中国人民銀行が行うため、システムへの負担や商業銀行への影響を軽減するのに役立っている。さらに、人々が議論する中央銀行のデジタル通貨や法に準拠した安定通貨は、実際には通貨ツールではなく決済ツールとして議論されています。これは、すべての機関の発行が十分な準備金に基づいており、発行ではなくユーザーの需要によって推進されているためです。 . 金融機関は、バランスシートを拡大するために中央銀行デジタル通貨またはステーブルコインを発行します。





