


Gate 研究院:時間窗口裡的方向交易,Gate 事件合約從加密拓展到股票


- 核心觀點:時間切片市場將價格方向、固定時間窗口與結果結算結合,把連續行情轉化為可單獨定價和結算的二元事件,兼具預測市場信息聚合功能與金融市場短週期交易屬性,其長期價值取決於結算公平、流動性與合規建設。
- 關鍵要素:
- 合約價格反映市場集合判斷但不等同客觀概率,還包含做市商風險補償、流動性折價與交易成本。
- 2026年5月至10月,Polymarket 5分鐘加密漲跌市場累計交易量約18.66億美元,Predict.Fun約4.81億美元,後者10月交易量佔比升至47.93%、交易筆數佔比達52.65%。
- Predict.Fun單筆平均成交額約9.69美元,低於Polymarket的12.95美元,呈高頻小額結構。
- Gate事件合約覆蓋BTC、ETH的5分鐘至4小時週期,採用Chainlink TWAP結算,價格區間0.01至0.99 USDT,無槓桿、無強平。
- TradFi 15分鐘市場資產集中於QQQ、MU、NVDA等,前四標的佔樣本量約66.9%,流動性分布不均。
- 秒級市場面臨數據延遲、時間戳精度與結算源選擇等公平性挑戰,點差和滑點佔比顯著上升。
- 期望收益公式p-c表明,僅當真實勝率高於買入價格隱含概率時交易才具正期望。
摘要
• 時間切片市場將價格方向、固定時間窗口和結果結算結合起來,把連續行情轉化為一場場可以單獨定價、交易和結算的二元事件。與廣義預測市場相比,它的標的、期限和結算規則更加標準化,交易行為也更接近金融市場中的短週期機率交易。
• 短週期合約價格能夠反映市場對結果的集合判斷,但價格還會受到流動性、做市商風險補償、庫存壓力、交易成本和用戶風險偏好的影響,不能直接等同於客觀機率。
• 時間粒度繼續向秒級下探後,數據延遲、訂單確認、伺服器時間、數據源時間和結算時間之間的差異會更直接地影響交易公平。點差、手續費和滑點在短窗口中的影響也會進一步上升。
• Gate 已將短週期方向交易產品化,覆蓋 BTC、ETH 等加密資產的 5 分鐘、15 分鐘、1 小時和 4 小時漲跌事件,並進一步擴展至股票事件合約。
前言
時間切片市場是一類把價格方向、固定時間窗口和結果結算結合起來的交易形態。用戶面對的不是沒有期限的方向觀點,而是一個邊界清楚的二元問題:在 5 分鐘、15 分鐘、1 小時或 4 小時窗口結束時,標的價格相對於窗口起點是上漲還是下跌。連續行情由此被切分為一場場可以單獨定價、交易和結算的事件。
這類市場與廣義預測市場共享一套制度骨架,即未來結果具有不確定性,參與者透過交易表達判斷,合約價格聚合分散資訊,正確一側按照預先設定的規則獲得兌付。美國商品期貨交易委員會(CFTC)將事件合約概括為具有明確事件、有限結果、固定兌付和到期時間的合約,價格通常反映參與者對結果的集合判斷。
時間切片市場的特殊性在於,它把金融資產價格的短時方向作為事件變數,把期限標準化到分鐘或小時,並依靠持續行情、訂單簿、數據源和自動結算系統運行。Gate 已覆蓋 BTC、ETH 等加密標的的 5 分鐘、15 分鐘、1 小時和 4 小時方向事件,並上線股票事件合約。
一、概念與機制:時間本身進入合約
1.1 從連續價格到離散事件
傳統現貨交易中,用戶買入資產,未來在某個時點賣出,收益取決於持有期間的價格變化。時間會影響收益,卻通常不直接構成單場交易的結果條件。永續合約允許用戶圍繞方向建立倉位,但沒有固定到期時間;期權包含到期日、執行價和權利金,但收益函數卻更加複雜。
時間切片市場把一段確定長度的未來時間寫入產品定義,並在窗口結束時給出有限結果。設標的為資產 X,窗口起點為 t0,窗口終點為 t1,起點價格為 P0,結算價格為 P1。若 P1 大於或等於 P0,結果為 Up;若 P1 小於 P0,結果為 Down。交易者無需先預測具體目標價,重點轉為判斷 sign(P1-P0) 的方向。
這種處理壓縮了決策維度,也降低了產品理解門檻。用戶通常只需要確定三個變數:交易哪一個標的;選擇多長時間;押注上漲還是下跌。合約價格和數量決定盈虧結構,結算規則決定結果是否有效。時間窗口因而不再只是行情圖表上的觀察區間,而是合約權利、風險邊界和最終兌付的一部分。
時間切片市場也改變了價格的表達方式。假設一張看漲份額的結算價值為 1 USDT,市場報價為 0.6 USDT,在暫不考慮手續費、價差和風險偏好的情況下,這個價格可被解讀為市場對上漲結果的集合判斷約為 60%。但價格不能直接等同於客觀機率,因為其中還包含做市商風險補償、庫存壓力、流動性折價、交易成本和用戶風險偏好。
1.2 結算源、時間戳與週期結構
時間切片市場的可信度依賴結算規則。P0 與 P1 不一定等於某家交易所某一秒的成交價,平台需要事先規定價格來源、取樣方式、時間戳、時區、數據缺失處理和邊界條件。若使用時間加權平均價,單次極端成交對最終結果的影響相對有限;若使用單點價格,結算更接近某一時刻的市場狀態,卻更容易受到瞬時流動性和異常報價影響。
週期長度決定市場的微觀結構。5 分鐘窗口會受到突發消息、訂單簿失衡、資金費率、期貨基差、成交量和短線套利影響;15 分鐘窗口能夠吸收更多成交與資訊;1 小時和 4 小時窗口則更容易體現趨勢、宏觀事件和跨市場聯動。週期越短,反饋速度越快,噪聲、點差和執行延遲在收益中的佔比也越高。
時間窗口還決定了交易行為的連續性。連續滾動的 5 分鐘場次可能共享大部分價格路徑,用戶會在同一段行情中反覆調整倉位,前後事件的交易量和價格並非彼此獨立。由此形成的市場,更接近連續機率曲線上的高頻交易,而非一組互不相關的競猜題目。
二、與廣義預測市場的邊界
2.1 共同制度骨架
廣義預測市場圍繞未來事件結果組織交易。事件可以是選舉結果、體育比賽、天氣條件、經濟數據、公司公告,也可以是金融資產在某段時間內是否上漲。市場通常提供二元或多元結果,用戶購買代表某種結果的份額,價格由訂單簿或自動化做市機制形成,最終根據公開規則結算。
時間切片市場與其具有四項共同特徵。第一,二者都把不確定未來轉化為可交易的結果。第二,市場價格承擔資訊聚合功能,將分散判斷壓縮成動態報價。第三,正確一側通常獲得固定或預先約定的兌付,錯誤一側失去結算價值。第四,市場公信力依賴清晰的事件定義、可信的數據源、獨立的結算規則和穩定的爭議處理機制。
從資訊功能看,預測市場的價值不止來自交易收益,也來自把分散知識集中到一個可觀察價格。CFTC 的公開說明把事件合約視為可用於預測、風險管理和資訊聚合的市場工具。Polymarket 的產品文件也將結果份額價格解釋為市場對事件發生機率的即時表達,但同時強調價格由供需決定,並不等同於平台給出的固定賠率。
2.2 五個關鍵差異
第一,事件變數不同。廣義預測市場的事件變數來自政治、體育、天氣、政策和經濟數據,金融價格只是眾多事件類型中的一種。時間切片市場直接把標的價格相對起點的方向作為事件變數,事件與金融行情高度同構。
第二,期限結構不同。廣義預測市場的期限跨度可以從幾分鐘延伸到數年,用戶可能等待一場比賽、一份官方數據或一次選舉結果。時間切片市場的主要特徵是標準化短週期,場次可以連續生成,用戶很快得到結果反饋。
第三,結算數據不同。政治或體育市場通常等待官方機構、賽事組織方或公開文件確認結果,可能面臨文本解釋和確認延遲。金融方向市場則依賴指數、交易所價格、預言機數據或規定的加權價格,因此需要解決數據同步、時區、交易時段、停牌和異常報價問題。
第四,能力結構不同。廣義預測市場依賴新聞搜集、事件知識和事實判斷;時間切片市場更加依賴行情讀取、盤口分析、波動率理解、執行速度和資金紀律。窗口越短,市場微觀結構相對於宏觀敘事的影響越突出。
第五,風險形態不同。廣義預測市場的主要風險包括事件定義含糊、資訊不對稱、流動性不足和結算爭議。時間切片市場還要承受高噪聲、高換手和連續結果反饋帶來的行為風險。用戶容易把一連串短窗口理解為重複套利機會,卻低估點差、手續費、滑點和錯誤判斷的累積影響。
因此,時間切片市場可以被視為廣義預測市場中金融化程度較高的細分方向。它保留了預測市場的結果定價和資訊聚合功能,又把標的、時間和結算規則做成了更標準化的交易產品。
三、短週期預測市場的交易結構:鏈上與中心化平台
3.1 5 分鐘市場:Predict.Fun 從邊緣份額走向近半成交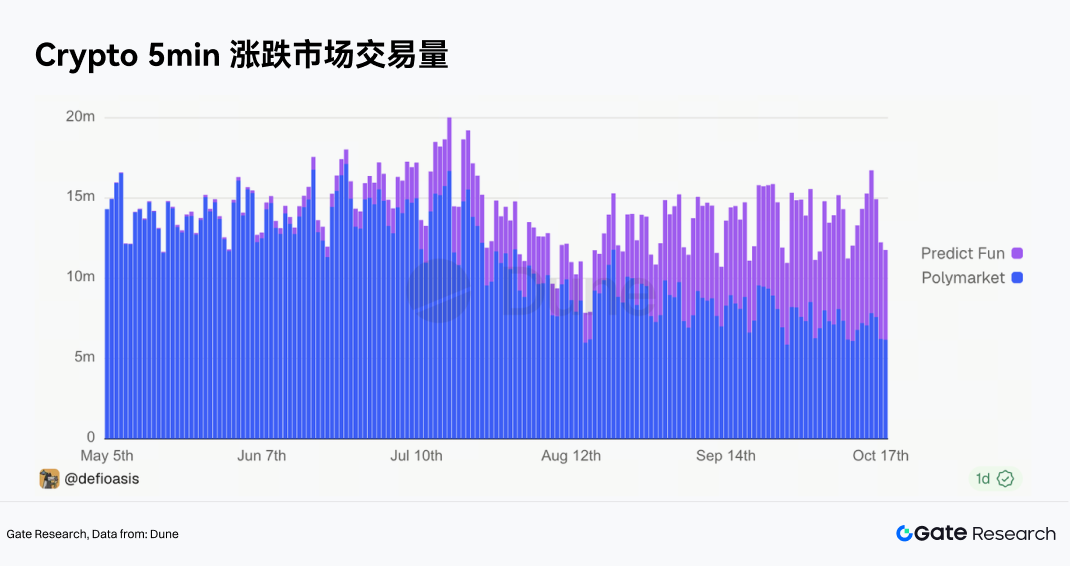
在 2026 年 5 月 5 日至 10 月 18 間,Polymarket 5 分鐘加密漲跌市場累計交易量約 18.66 億美元,累計交易筆數約 1.442 億筆,日均交易量約 1,118 萬美元,日均交易筆數約 86.33 萬筆,日均獨立交易者約 1.30 萬人;Predict.Fun 累計交易量約 4.81 億美元,累計交易筆數約 4,960 萬筆,日均交易量約 288 萬美元,日均交易筆數約 29.7 萬筆,日均獨立交易者約 5,138 人。
兩家平台合計交易量約 23.47 億美元。按累計交易量計算,Predict.Fun 佔 20.5%;按累計交易筆數計算,佔比約 25.6%;按每日獨立交易者人次相加計算,佔比約 28.3%。Predict.Fun 的份額從資金規模到交易筆數、再到參與人次逐級上升,說明其用戶平均單筆交易金額更低、交易頻率更高。Polymarket 單筆平均成交金額約 12.95 美元,Predict.Fun 約 9.69 美元。Predict.Fun 的交易量佔比低於交易筆數佔比,表明它形成的是更強的高頻小額使用結構,而非依靠少量大額資金取得份額。
平台份額的變化速度比總量更能說明 5 分鐘市場正在發生什麼。5 月 Predict.Fun 交易量佔比僅約 0.72%,6 月升至 4.31%,7 月達到 16.46%,8 月為 24.59%,9 月為 40.46%,10 月前 18 日進一步升至 47.93%。交易筆數佔比的變化更快,10 月已經達到 52.65%。同期 Polymarket 仍保持較大累計規模,但其月度交易量從 5 月約 3.73 億美元降至 10 月前 18 日的 1.28 億美元;Predict.Fun 則從 5 月約 270.6 萬美元升至 10 月約 1.178 億美元。單看總量,市場仍由 Polymarket 主導;然而,市場份額、競爭格局已經從單一平台佔據絕大多數活動,轉向兩家平台共同承接短週期需求。
交易峰值也顯示出平台結構變化。Polymarket 單日交易量最高約 1,712 萬美元,出現在 6 月 25 日;Predict.Fun 單日最高約 890 萬美元,出現在 10 月 15 日;兩家合計的單日交易量峰值約 2,003 萬美元,出現在 7 月 17 日。Predict.Fun 的峰值出現得更晚,且在 10 月交易筆數已經超過 Polymarket,說明其增長並非簡單複製早期資金規模,而是先透過較高頻率和較低單筆金額積累訂單流。對於平台競爭而言,用戶能否形成連續交易習慣更能決定後續份額。
3.2 15 分鐘市場:Polymarket 先行,Predict.Fun 後段加速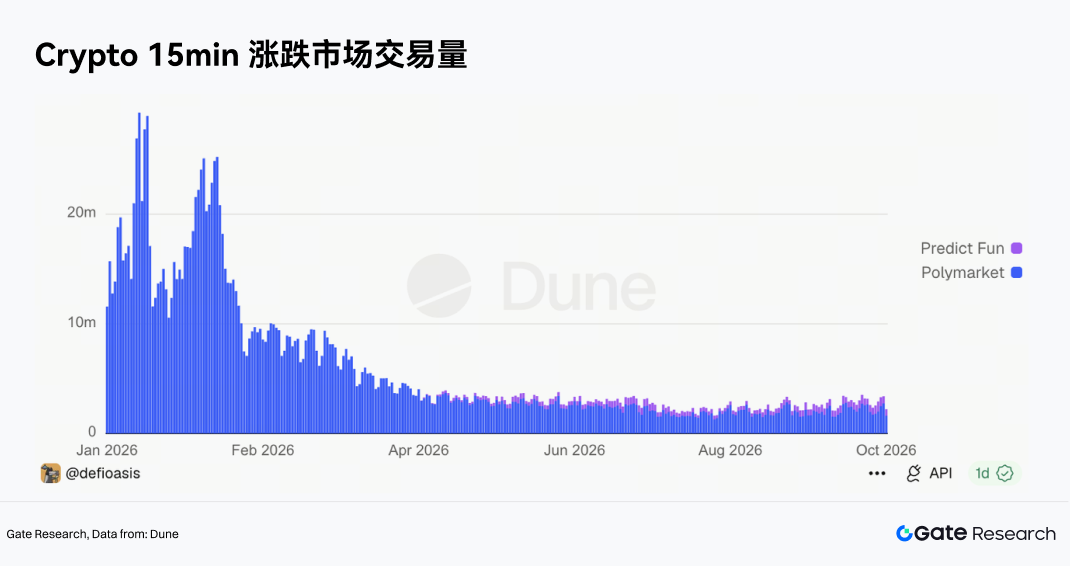
自 2026 年初至今,Polymarket 15 分鐘加密漲跌累計交易量約 17.54 億美元,累計交易筆數約 1.188 億筆,日均交易量約 602.7 萬美元,日均交易筆數約 40.83 萬筆,日均獨立交易者約 7,063 人。Predict.Fun 累計交易量約 7,597 萬美元,累計交易筆數約 830 萬筆,日均交易量約 26.1 萬美元,日均交易筆數約 2.85 萬筆,日均獨立交易者約 1,194 人。
Predict.Fun 在 4 月 26 日上線 15min 市場,之後交易活動逐步擴大。其單筆平均成交金額約 9.15 美元,Polymarket 約 14.76 美元。與 5 分鐘市場相同,Predict.Fun 的交易筆數佔比高於交易量佔比,說明其參與者更偏向小額、密集的短週期交易;不同之處在於,15 分鐘市場的先發優勢更明顯,Predict.Fun 尚未形成與 Polymarket 同等規模的資金承載能力。
15 分鐘市場的月度變化呈現兩段結構。年初 Polymarket 交易量集中在 1 月和 2 月,分別約 5.23 億美元和 4.42 億美元,之後降至 3 月約 2.54 億美元,8 月和 9 月則分別約 5632 萬美元和 5777 萬美元。Predict.Fun 在 4 月只有約 20.4 萬美元,5 月升至約 771 萬美元,7 月達到約 1,707 萬美元,9 月約 1,564 萬美元,10 月前 18 日約 1,207 萬美元。Predict.Fun 的月度交易量佔比從 4 月的 0.15%升至 9 月的 21.31%,10 月進一步達到 22.81%;交易筆數佔比在 10 月達到 34.31%。Predict.Fun 在 15 分鐘市場處於追趕階段,但其訂單頻率增長快於資金份額增長,用戶結構已經出現清晰的短線化特徵。
兩個週期放在一起,能夠看到平台競爭與時間粒度有關。5 分鐘市場的交易反饋更快,Predict.Fun 在樣本後半段迅速獲得交易筆數和交易者份額;15 分鐘市場的歷史累計規模更大,Polymarket 的早期積累仍然明顯。平台的優勢不是在所有週期上同步複製,用戶對週期長度、結算頻率和交易成本的偏好會形成不同的競爭結果。
3.3 鏈上 TradFi 15 分鐘市場:資產擴張先從高流動性標的開始
Predict.Fun 針對股票和商品方向市場在 2026 年 8 月 13 日推出 TradFi 15 分鐘漲跌市場,單筆平均成交金額約 10.12 美元。
資產分布顯示,TradFi 短週期市場尚未形成均衡的品種結構。QQQ 累計交易量約 15.97 萬美元,佔 21.1%;MU 約 12.8 萬美元,佔 16.9%;NVDA 約 11.01 萬美元,佔 14.6%;SPCX 約 10.82 萬美元,佔 14.3%。前四個資產合計佔樣本交易量約 66.9%,QQQ 與 SPY 兩個 ETF 合計約佔 30.3%。早期需求更集中在指數型產品、知名科技股和已有較高市場關注度的標的,資產數量的擴展未等同於交易需求的均勻擴散。
此外,新增資產累計規模仍普遍較小,說明 TradFi 產品需要先依靠高流動性、強認知度標的建立訂單流,再把用戶注意力導向更長的資產尾部。對平台而言,股票、指數與商品共享同一交易介面,但這並不代表它們能夠獲得相同的流動性;標的認知、交易時段和價格波動特徵會直接決定市場深度。
3.4 Gate 事件合約的規則樣本
Gate 事件合約把同一類短週期方向交易做成了平台





