






Gate 研究院:升息對加密市場的影響:流動性衝擊、資產分化與情景推演


- 核心觀點:2026年9月聯準會重啟升息25個基點,單次升息本身衝擊有限,真正決定加密市場中期方向的是後續利率路徑、通膨走勢與市場槓桿水平,而非升息事件本身。
- 關鍵要素:
- 8月CPI同比上漲3.4%、核心CPI同比2.4%,能源與住房分項壓力仍高,點陣圖顯示年末利率中位數升至4.1%,暗示可能進一步收緊。
- 升息透過四條路徑傳導:抬高無風險收益率、推升實際利率、強化美元、放大加密市場高槓桿清算鏈條。
- 歷史週期差異顯著:2017年升息未阻牛市,2022年快速升息疊加行業信用危機致總市值全年跌約64.1%,2023年7月充分預期下BTC七日僅跌0.16%。
- 2026年9月決議後BTC七日漲11.58%、ETH漲11.94%、SOL漲18.70%,顯著強於2023年平均值,反映政策落地與風險偏好修復。
- 資產分化明顯:BTC具相對防禦性,ETH受質押收益率與無風險利率競爭約束,SOL等高貝塔山寨幣漲跌彈性均更大。
- 穩定幣與RWA應觀察資金規模而非幣價,高利率可能推動資金從無收益穩定幣轉向鏈上美債等RWA產品。
引言
2026 年 9 月,美聯儲宣佈加息 25 個基點,這是三年多來首次重新上調政策利率。與過去經濟過熱背景下的加息不同,本輪政策調整發生在通脹仍高於 2% 目標、美國經濟保持韌性,同時全球風險資產已經經歷較長時間高利率環境的背景下。對加密市場而言,這次加息的意義也不只是利率上升 25 個基點,更重要的是它打破了此前市場對貨幣政策逐步轉向寬鬆的預期,並重新提出了一個關鍵問題:高利率還會持續多久?
從理論上看,加息會提高無風險收益率和持有加密資產的機會成本,並通過實際利率、美元和全球流動性影響 BTC、ETH 等風險資產。但歷史經驗表明,加息與加密市場下跌並不存在簡單的一一對應關係。2015—2018 年、2022—2023 年以及 2023 年 7 月的幾輪加息中,BTC 的表現存在明顯差異,行業週期、市場槓桿和政策預期同樣發揮了重要作用。
本文將從本次加息的原因出發,梳理貨幣政策影響加密市場的主要路徑,並結合歷史加息週期,進一步分析 BTC、ETH、山寨幣、穩定幣及 RWA 等資產可能受到的差異化影響,從而判斷本輪加息究竟意味著短期衝擊,還是新一輪高利率重新定價的開始。
1. 美聯儲為何在 9 月加息
1.1 通脹仍明顯高於 2% 目標
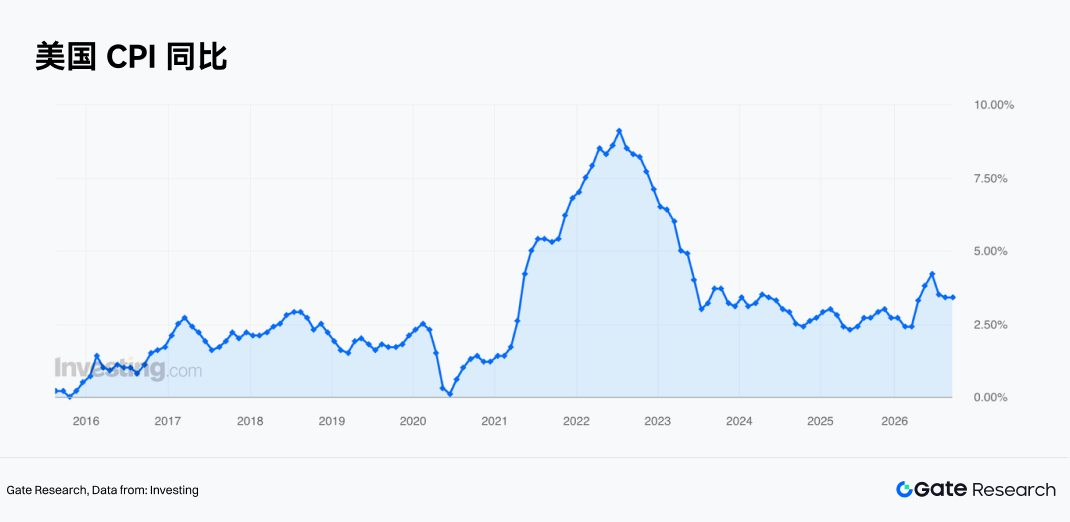
從 CPI 走勢來看,美國通脹在 2026 年上半年明顯反彈。CPI 同比增速由 1 月的 2.4% 快速升至 5 月的 4.2%,隨後有所回落,但下降過程並不順暢。8 月 CPI 環比上漲 0.4%,明顯高於 7 月的 0.1%;同比上漲 3.4%,與 7 月持平,仍明顯高於美聯儲 2% 的長期通脹目標。
從結構來看,8 月能源價格環比上漲 2.1%,其中汽油價格上漲 3.9%,貢獻了當月整體 CPI 漲幅的三分之一以上;住房價格也上漲 0.3%。與此同時,剔除食品和能源後的核心 CPI 環比上漲 0.3%,同比上漲 2.4%。 這意味著,儘管通脹已經較年中高點有所降溫,但整體價格壓力仍然偏高,且能源和住房等關鍵分項繼續存在上漲壓力,也為美聯儲 9 月重新加息提供了重要依據。
從 9 月最新經濟預測來看,美聯儲對美國經濟增長的判斷有所改善,但同時也上調了通脹和政策利率預期:
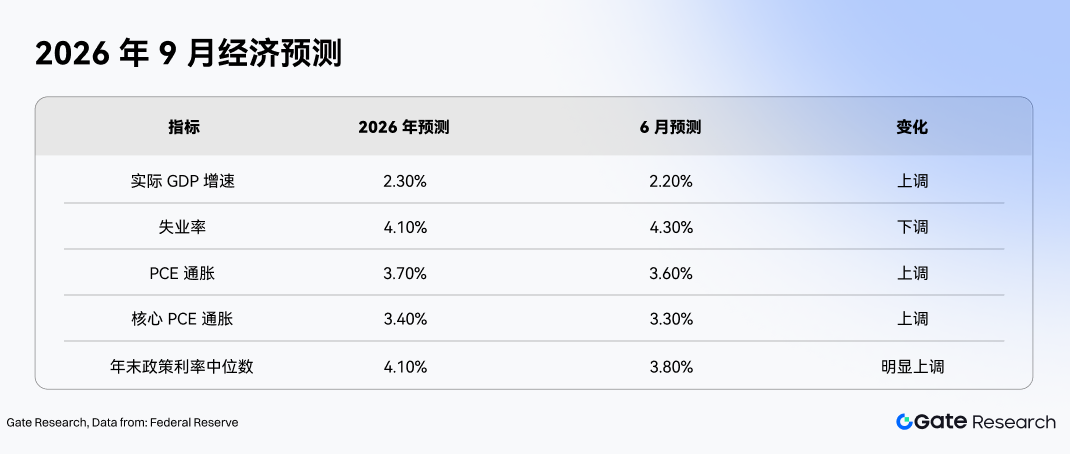
這組預測傳遞出一個比較明確的信號,經濟活動仍保持穩健擴張,國內消費、生產率和資本投資表現較強,就業增長與勞動力供給大致匹配,失業率也沒有明顯上升。但與此同時,令美聯儲頭疼的通脹也更難降下來。換句話說,美國經濟暫時沒有明顯的衰退壓力,這也給了美聯儲繼續加息、壓制通脹的空間。
1.2 美聯儲需要維持市場對抗通脹的信心
除了經濟數據本身,美聯儲還需要考慮市場對其抗通脹決心的信任。如果通脹長期高於 2% 目標,而美聯儲遲遲不採取進一步行動,居民和企業可能逐漸接受「高通脹將持續更久」的預期。一旦這種預期形成,企業可能更容易提價,勞動者也會要求更高的工資,最終讓通脹變得更加頑固。
與此同時,市場對美聯儲抗通脹能力的懷疑,也可能推高長期美債收益率和期限溢價,進一步增加金融市場的不確定性。因此,9 月加息不僅是對當前通脹數據的回應,也是在向市場釋放明確信號——只要通脹仍明顯高於目標,美聯儲就願意繼續維持偏緊的貨幣政策。
1.3 9 月加息可能並不是終點
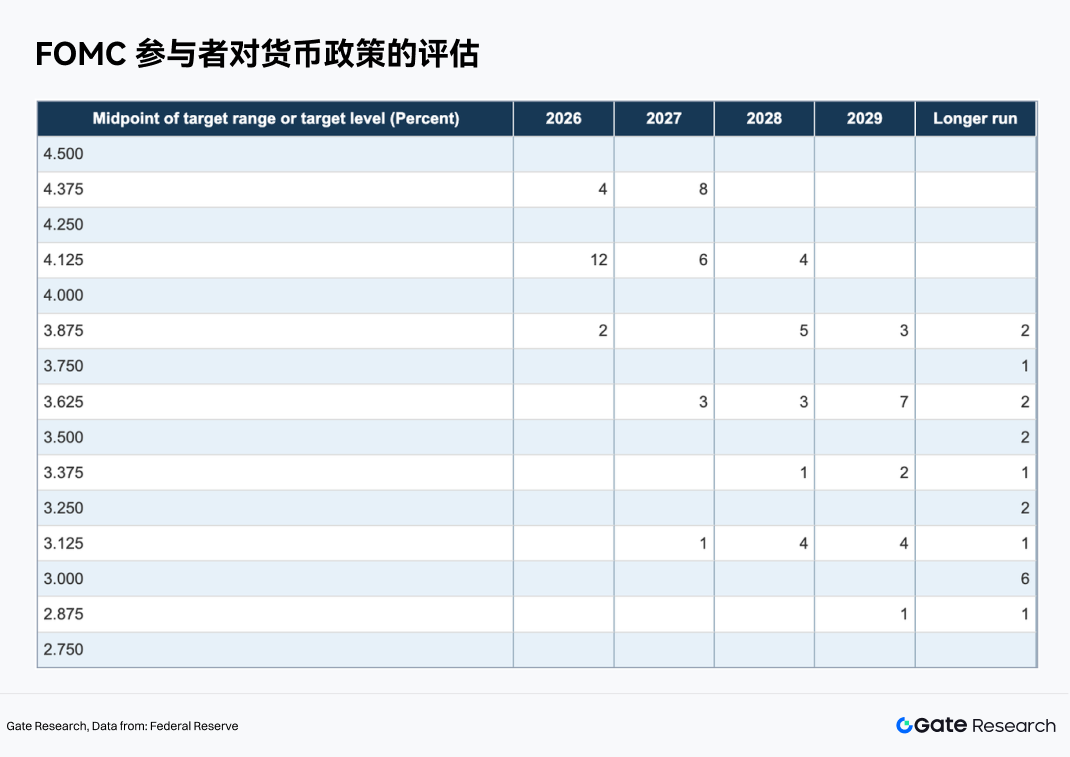
相比這次加息 25 個基點,市場更關心的是:美聯儲接下來是否還會繼續加息。9 月點陣圖顯示,2026 年末聯邦基金利率預測中位數升至 4.1%,高於本次加息後目標區間的中點 3.875%。在 18 名參與者中,有 16 人預計年末利率至少達到 4.125%。
這意味著,多數美聯儲官員認為當前的利率水平可能仍不足以完全控制通脹,年內進一步收緊政策的可能性仍然存在。因此,對金融市場而言,9 月加息本身並不是最大的變量。真正需要關注的是未來幾個月的通脹和就業數據,以及美聯儲是否會繼續上調利率。如果後續數據仍顯示「經濟強、通脹高」,市場就需要重新評估更高利率維持更久,甚至進一步加息的可能性。
2. 加息如何影響加密市場
上一部分解釋了美聯儲為什麼加息,而對於加密市場而言,更重要的問題其實是「加息會通過什麼渠道影響 BTC、ETH 以及其他加密資產」。
從結果來說,加息並不會直接改變比特幣的供應量,也不會直接減少區塊鏈上的交易活動,但它會改變全球資金的成本和流向。當美元利率上升,低風險資產變得更有吸引力,全球流動性和投資者風險偏好也會隨之發生變化,並最終傳導至加密市場。
2.1 無風險收益率上升,持有加密資產的吸引力下降
加息最直接的影響是提高美元資產的收益,因為 BTC、ETH 等加密資產本身並不提供固定的法幣利息,因此當短期美債、貨幣市場基金等低風險資產的收益率不斷上升時,投資者即使不承擔較大的價格波動,也可以獲得相對可觀的回報。這時,資金配置的選擇就會發生變化:既然持有低風險美元資產也能獲得較高收益,投資者承擔額外風險去配置 BTC、ETH 等資產的意願自然會下降。
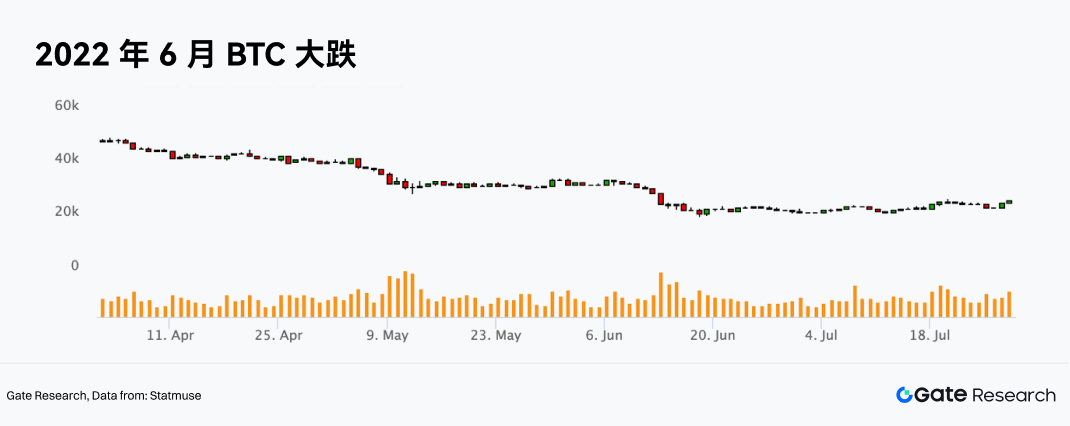
2022 年 6 月是比較典型的案例。當時美國通脹持續超預期,市場迅速上調對美聯儲緊縮力度的預期。6 月 15 日,美聯儲最終一次性加息 75 個基點,將聯邦基金利率目標區間提高至 1.50%—1.75%,這是 1994 年以來最大幅度的單次加息。
除了通脹超預期和貨幣政策快速收緊之外,加密行業內部也正經歷嚴重的信用與流動性危機。Celsius 暫停提款、三箭資本(3AC)陷入流動性困境等事件進一步加劇了市場恐慌,並觸發大規模去槓桿。BTC 從 6 月 10 日約 29,084 美元跌至 6 月 18 日約 19,018 美元,8 天累計下跌約 34.6%,盤中一度跌至約 17,709 美元。
這種影響在山寨幣上往往更加明顯。相比 BTC 和 ETH,大量山寨幣缺乏穩定現金流和成熟的價值支撐,價格更依賴市場敘事、資金流入和風險偏好。一旦資金成本上升,這類資產通常更容易面臨估值收縮。
2.2 實際利率上升,風險資產整體承壓
通過費雪方程式近似表達可以得出:實際利率 ≈ 名義利率 - 通貨膨脹率
當實際利率較低、市場流動性充裕時,投資者更願意尋找高風險、高收益資產,加密市場往往更容易獲得增量資金;反過來,當實際利率上升,安全資產已經能夠提供較高回報時,資金對高波動資產的需求就會下降。
因此,加息的影響並不僅僅局限於美債收益率更高,而是它可能進一步推高實際利率,並收緊整體金融條件。對於股票而言,利率上升意味著未來現金流的折現率提高,估值通常會受到壓制。加密資產雖然沒有完全對應的傳統現金流估值模型,但同樣高度依賴全球流動性以及投資者承擔風險的意願。
IMF 的相關研究也顯示,美聯儲收緊貨幣政策可能通過全球風險承擔渠道影響加密資產。隨著機構投資者參與增加,加密市場與股票等傳統風險資產之間的聯動也有所增強。因此,加息對加密市場的影響並不是一個孤立過程,而是全球風險資產重新定價的一部分。
2.3 美元走強,購買 BTC、ETH 成本上升
此外,利率變化最直接的影響是通過美元傳導至加密市場。具體而言,當美國利率上升,而其他主要經濟體沒有同步加息時,美元資產的收益率優勢通常會擴大,從而吸引更多資金流向美元。這對加密市場可能形成多重壓力。一方面,美元升值會提高部分非美元投資者購買 BTC、ETH 等美元計價資產的成本;另一方面,全球資金更加偏好美元現金、美債等資產,也會減少流向高風險市場的資金。尤其是在全球流動性同步收緊的階段,加密資產與科技股等對利率較為敏感的風險資產可能同時承壓。
2.4 加密市場的高槓桿會進一步放大波動
宏觀環境變化決定了市場的大方向,而加密市場自身的高槓桿結構,則可能進一步放大這種影響。與傳統市場相比,加密市場實行 24 小時交易,同時廣泛使用永續合約、保證金交易、抵押借貸以及跨平台槓桿。當加息推動風險偏好下降、BTC 和 ETH 開始回落時,高槓桿倉位可能迅速面臨保證金壓力。市場由此可能形成一條自我強化的鏈條:
價格下跌 → 保證金不足 → 槓桿倉位被強制平倉 → 賣盤增加 → 市場流動性下降 → 價格進一步下跌
因此,有時宏觀層面的衝擊本身並不算特別大,但如果市場此前積累了大量高槓桿多頭,價格的小幅下跌也可能觸發集中清算,並最終演變成遠超最初宏觀衝擊幅度的市場波動。
3. 以往加息週期對市場的影響
從歷史來看,加息與加密市場下跌之間並不是簡單的一一對應關係。不同週期中,加密資產對貨幣政策的反應存在明顯差異:有時加息已經開始,BTC 仍能繼續上漲;有時快速收緊的流動性又會明顯放大市場跌幅。造成這種差異的關鍵,在於加息的速度、市場是否提前定價,以及當時加密行業自身處於什麼階段。
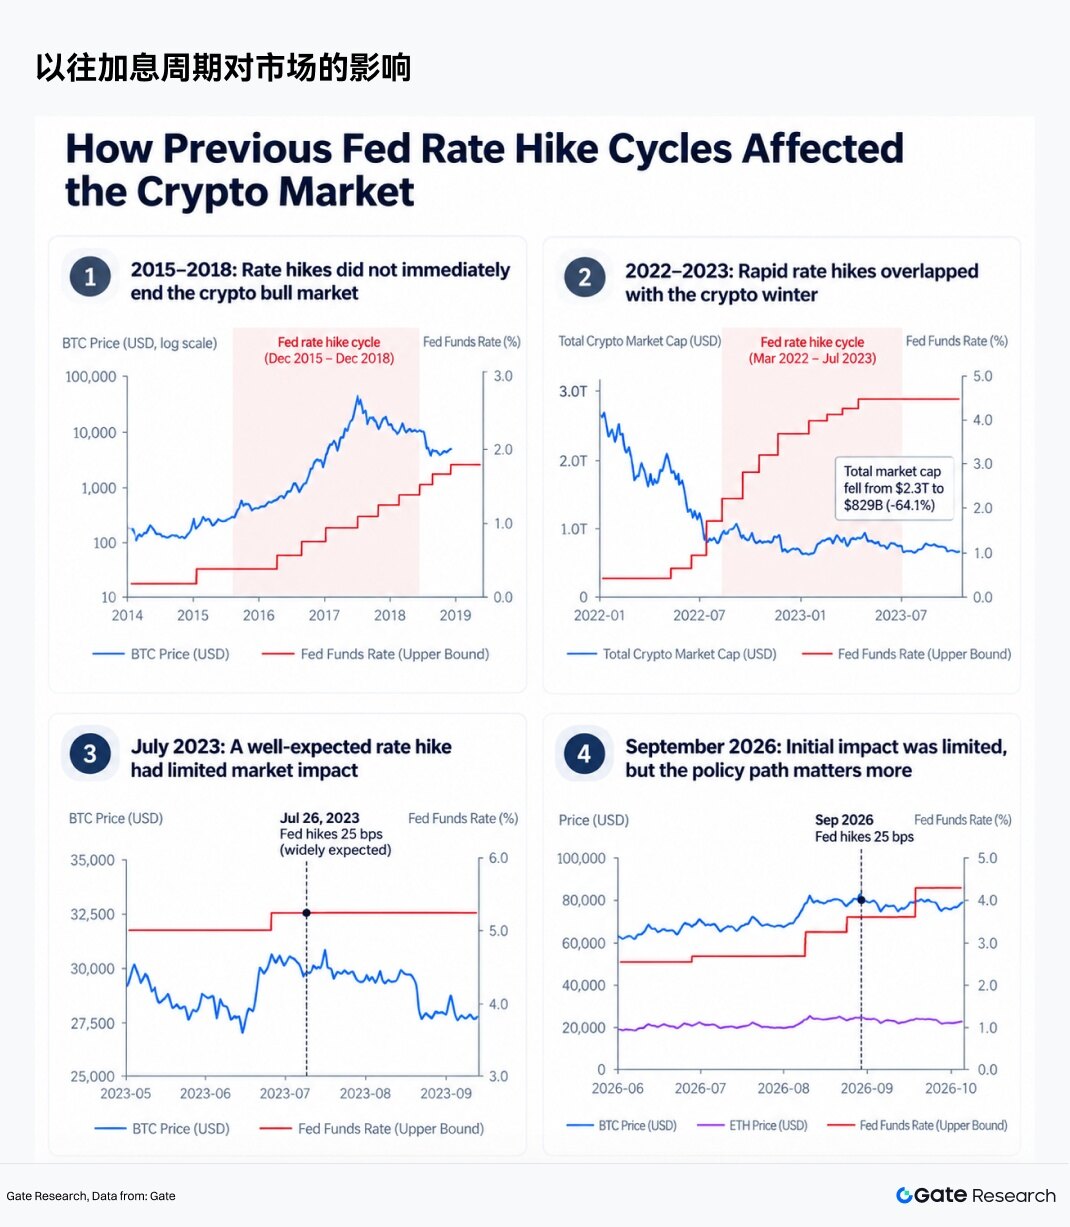
3.1 2015—2018 年:加息並不一定立即終結加密牛市
美聯儲從 2015 年底開始進入加息週期,但 BTC 並沒有隨之立即轉熊。相反,2017 年加密市場迎來了一輪大規模上漲,BTC 價格快速攀升,ICO 熱潮也吸引了大量新增資金進入市場。
這一階段說明,加息只是影響加密市場的變量之一。當行業本身處於快速擴張期,用戶採用率提升、投機資金持續流入,同時新的市場敘事不斷出現時,加密市場自身的增長動力可能在一段時間內超過宏觀緊縮帶來的壓力。
到了 2018 年,情況開始發生變化。隨著市場估值過高、ICO 泡沫破裂以及投機情緒退潮,加密資產進入大幅調整階段。與此同時,美聯儲仍在持續加息,外部流動性環境也明顯弱於此前。因此,2018 年的下跌更適合理解為行業內部泡沫破裂與外部流動性收緊共同作用的結果,而不能簡單歸因於美聯儲加息。這段歷史也說明,加息通常不會立即終結牛市,但會逐漸降低市場對高估值和高風險資產的容忍度。
3.2 2022—2023 年:快速加息放大「加密寒冬」
2022 年,美聯儲開啟數十年來力度較大的緊縮週期,聯邦基金利率目標區間從 3 月的 0.25%—0.50%,快速提高至年底的 4.25%—4.50%。隨著美元利率和美債收益率持續上升,全球風險資產的估值普遍承壓,加密市場也失去了此前低利率環境下的重要流動性支撐。
同期,加密市場總市值從年初約 2.3 萬億美元下降至 2023 年初約 8,290 億美元,全年降幅約 64.1%。但這一輪「加密寒冬」同樣不能完全歸因於美聯儲。Terra/UST 崩潰、三箭資本(3AC)破產、Celsius 危機以及 FTX 倒閉等事件接連發生,使行業內部的高槓桿和信用風險集中暴露。
整個過程更像是一條不斷強化的傳導鏈:
美聯儲快速加息 → 外部流動性收緊 → 加密資產價格下跌 → 行業內部高槓桿暴露 → 機構和平台出現信用危機 → 去槓桿進一步加速市場下跌。
3.3 2023 年 7 月:充分預期的加息,市場反應反而有限
2023 年 7 月,美聯儲再次加息 25 個基點,將聯邦基金利率目標區間提高至 5.25%—5.50%,這也是該輪緊縮週期的最後一次加息。
與 2022 年快速加息階段相比,這一次 BTC 的即時反應明顯更加平靜。一個重要原因是,市場在 FOMC 會議召開之前已經基本預期到這次加息,因此相關影響已經提前反映在資產價格之中。這再次說明,金融市場交易的並不只是「美聯儲有沒有加息」,而是最終結果與此前預期之間存在多大的差異。
當加息幅度完全符合市場預期時,25 個基點本身可能已經不再是決定行情的核心變量。投資者反而會更加關注美聯儲聲明中的措辭、下一次會議的政策傾向,以及通脹、就業和經濟增長數據是否支持進一步收緊。
3.4 2026 年 9 月:初始衝擊有限,後續利率路徑更加關鍵
這一邏輯在 2026 年 9 月再次得到體現。儘管這是美聯儲三年多來首次重新加息,但 BTC 和 ETH 在決議公佈後的即時反應並不劇烈。本次決議公佈後,BTC 一度主要在約 75,000—76,500 美元區間波動,ETH 則主要運行於約 2,370—2,430 美元,初期價格反應相對有限。這表明,單次加息 25 個基點本身已經在一定程度上被市場提前消化。
相比單次 25 個基點的調整,接下來真正值得關注的是幾個更長期的問題:年內是否還會出現第二次加息,政策利率是否會在 4% 以上維持更長時間,美國長期國債收益率是否繼續上行,以及通脹是否再次超出市場預期。
與此同時,與此前週期不同,如今加密市場還受到現貨 ETF 資金流、監管政策以及機構配置等因素影響。這意味著即使面對相同的利率變化,加密市場的反應也未必會簡單複製 2018 年或 2022 年。
回顧過去幾個週期可以發現,單次 FOMC 決議通常只能影響短期波動,真正決定中期趨勢的,是整個利率週期以及加密行業自身所處的階段。
因此,對於當前市場而言,9 月加息本身已經不是最重要的問題。更值得關注的是未來幾個月市場對利率路徑的重新定價:如果通脹持續偏高、經濟保持韌性,美聯儲進一步收緊的預期可能繼續壓制風險資產;而如果通脹和就業明顯降溫,市場開始重新交易加息週期結束,宏觀壓力也可能逐步緩解。
4. 對主要





