






Gate 研究院:AI 驅動的跨資產交易策略,GCRA 模型與 Gate 多產品執行


- 核心觀點:AI交易系統的價值正從短週期價格預測轉向市場狀態識別與風險預算管理,報告提出GCRA跨資產策略,將BTC、ETH、SOL與美股科技資產納入統一風險框架,並以成本後收益衡量模型有效性。
- 關鍵要素:
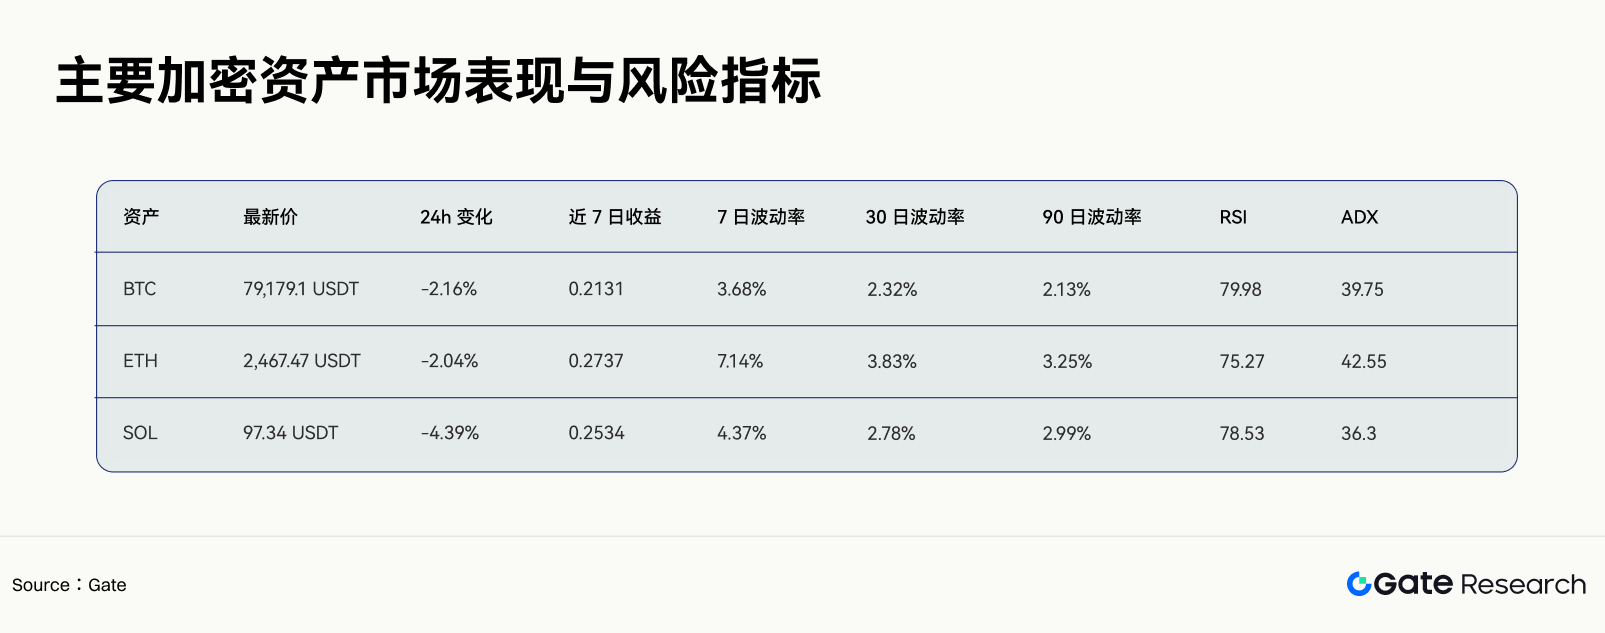
- BTC、ETH、SOL近7日分別上漲約21.3%、27.4%、25.3%,日線RSI均高於75,未平倉量24小時內下降1.84%—3.31%,呈趨勢延續但短線擁擠、槓桿收縮狀態。
- ETH的7日波動率達7.14%,約為其30日波動率的1.86倍,短週期波動擴張明顯;BTC市佔率近60%,山寨幣季節指數僅37,上漲集中於高流動性資產。
- GCRA採用日頻決策、小時級執行,透過趨勢與擁擠雙評分、波動率目標(年化10%—12%)、相關性約束及多重熔斷規則生成目標倉位。
- 股票端以QQQ/SPY、NVDA/QQQ、BTC/QQQ三條相對價格序列決定風險預算,財報日前後三個交易日單獨標記為事件窗口。
- Gate現貨、永續合約、股票直連、CFD與TradFi Perps構成執行路由,按手續費、點差、滑點、資金費率與隔夜費計算淨邊際,優勢不足即取消訂單。
- 系統設置模型降級機制,如20日Rank IC低於歷史第10百分位或成本後收益連續兩期為負,即切換線性基準並僅保留風控功能。
摘要
• AI 交易系統的應用重心正從短週期價格預測轉向市場狀態識別、跨資產排序、風險預算、事件提取與執行成本控制,模型價值將更多由成本後收益和風險穩定性衡量。
• 加密資產與股票市場共享流動性、風險偏好和成長風格等驅動因素,BTC、ETH、SOL、科技指數及 AI 龍頭需要納入統一風險框架,避免資產類別分散掩蓋因子集中。
• GCRA 策略(Gate Cross-Asset Regime Allocation)透過多週期趨勢、擁擠度、波動率和相關性信號形成日頻倉位,並設置槓桿、回撤、保證金和模型失效約束,為模擬盤及小規模實盤驗證提供清晰路徑。
• Gate 現貨、永續合約、股票直連、TradFi CFD 與 TradFi Perps 構成跨資產執行體系,產品選擇取決於持有週期、交易方向、流動性、資金費率、隔夜成本和帳戶規則。
引言
AI 交易系統的研究價值,集中在市場狀態識別、跨資產排序、風險預算、文本事件提取與執行成本控制。把下一根 K 線方向交給單一模型,容易受到噪聲、過擬合和市場制度變化影響。本報告構建一套可按日運行的實盤驗證跨資產策略,將 BTC、ETH、SOL、SPY、QQQ 與 AI 產業鏈股票納入統一框架,並依據 Gate 不同產品的交易時段、資金成本、帳戶結構和做空能力完成產品路由。
加密部分同時使用 7 日收益、7/30/90 日波動率、日線 RSI、ADX、資金費率、多空比及 24 小時未平倉量變化;股票部分觀察近一個月路徑、指數相對強弱、個股相對指數收益和事件窗口。Gate 數據顯示,BTC、ETH、SOL 近 7 日分別上漲約 21.3%、27.4% 和 25.3%,三項資產的日線 RSI 均高於 75,未平倉量在最近 24 小時下降 1.84%—3.31%。市場處於中期趨勢延續、短線擁擠升高、槓桿邊際收縮的混合狀態。
本文提出多週期狀態、趨勢與擁擠雙評分、波動率目標、跨資產相關性約束和 Gate 產品執行的實盤框架。系統每日形成一次目標倉位,盤中模型只負責執行和熔斷,不根據短時噪聲頻繁翻轉方向。
本文僅供研究與教育使用,不構成投資建議、交易邀約、收益承諾或自動下單指令。股票、加密資產、CFD 與永續合約均可能產生本金損失。槓桿、跳空、資金費率和流動性下降會放大損失。
一、數據框架:從快照轉向多週期證據
1.1 加密市場的週期分層
數據截止:2026 年 8 月 26 日(本文數據均截止至該日)
三項資產的 7 日收益均顯著為正,單日回調沒有破壞週度趨勢。ETH 的 7 日波動率達到 7.14%,接近其 30 日波動率的 1.86 倍,表明短週期波動擴張集中在 ETH。BTC 的 7/30/90 日波動率依次為 3.68%、2.32% 和 2.13%,短期風險同樣抬升,但幅度低於 ETH。
多週期判斷採用以下順序:
• 90 日指標界定基礎風險環境;
• 30 日指標決定趨勢與波動率預算;
• 7 日指標識別加速、擁擠和波動擴張;
• 24 小時數據只用於確認倉位變化與執行條件。
1.2 加密市場廣度與資金結構
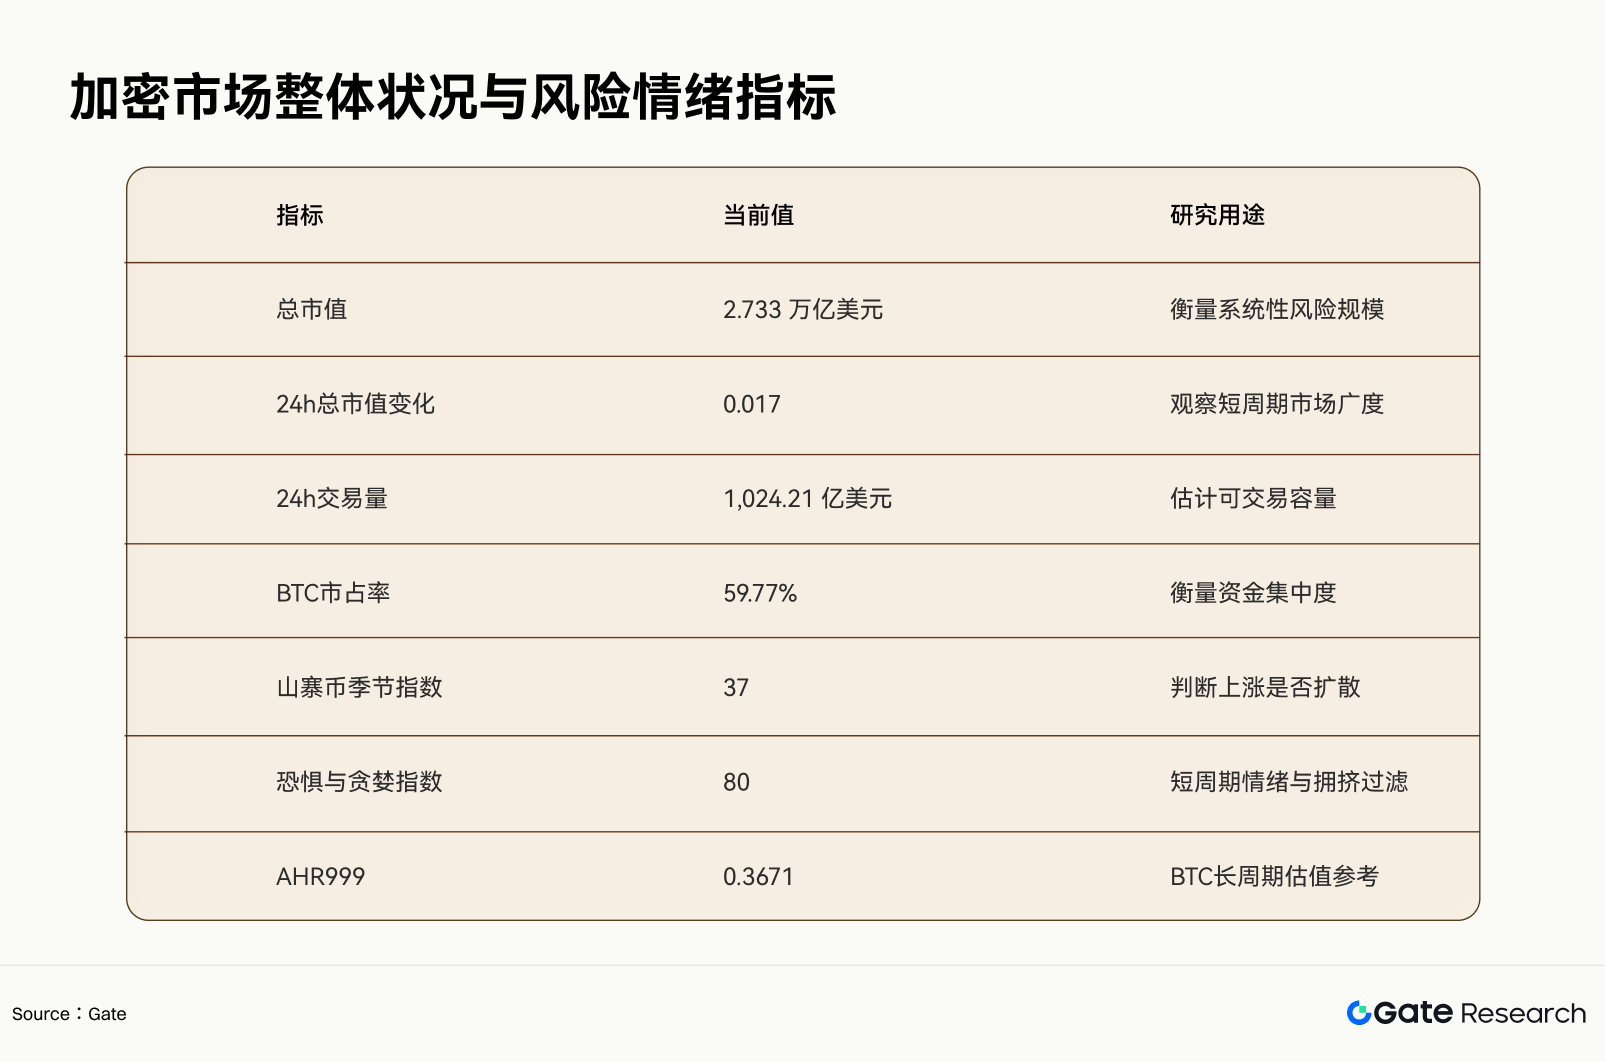
恐懼與貪婪指數處於高位,而 AHR999 仍處於較低區域,兩項指標覆蓋不同週期。策略在長週期保留配置敞口,在短週期降低新增槓桿。BTC 市佔率接近 60%,山寨幣季節指數只有 37,市場上漲仍偏向高流動性資產,廣泛山寨擴散尚未得到確認。
1.3 衍生品倉位:趨勢強度與擁擠度分開處理
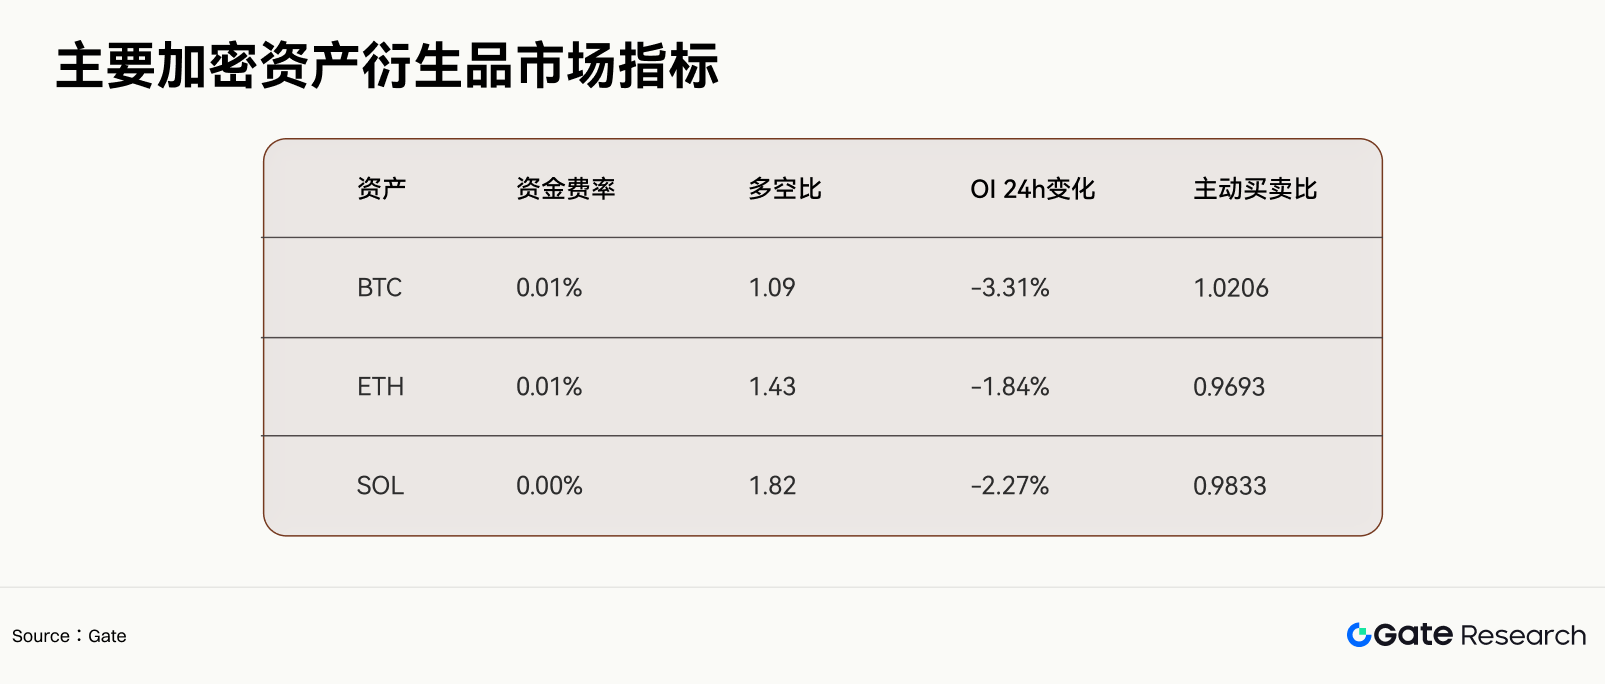
價格回落與未平倉量下降並行,槓桿資金處於退出階段。BTC 主動買賣比仍略高於 1,ETH 與 SOL 已低於 1。SOL 多空比達到 1.82,擁擠度高於 BTC 與 ETH。系統在此階段削減多頭規模,但不依靠 RSI 高位直接建立逆向倉位。
1.4 股票市場採用月度路徑與相對強弱
SPY 在 2026 年 7 月 27 日至 8 月 25 日區間累計變化約 +3.66%,區間高低點約為 778.98 與 731.00。QQQ 在 7 月出現 -6.60% 的月度回撤,8 月初由 7 月 31 日的 687.99 回升至 8 月 12 日的 723.70,成長風格經歷快速修復。NVIDIA 8 月 17 日至 24 日由 225.01 回落至 208.48,隨後 8 月 25 日反彈至約 213 美元,個股事件風險高於指數風險。
股票模組不依據某一天 QQQ 或 NVIDIA 的漲跌發出交易信號。系統使用三條相對價格序列:
• QQQ / SPY:成長風格相對大盤;
• NVDA / QQQ:AI 龍頭相對科技指數;
• BTC / QQQ:加密風險偏好相對美股成長風格。
相對價格的 20 日斜率、60 日相關性及波動率變化共同決定股票與加密風險預算。財報日前後三個交易日單獨標記為事件窗口,模型不得把事件跳空當成普通趨勢樣本。
二、可進入小規模實盤的策略
2.1 策略名稱與目標
策略名稱:Gate Cross-Asset Regime Allocation,簡稱 GCRA。
策略頻率為日頻決策、小時級執行。觀察池包括 BTC、ETH、SOL、SPY、QQQ、NVDA,以及可在 Gate 實際帳戶中訪問的對應股票、CFD 或 TradFi Perps。策略目標是獲取中期趨勢與跨資產相對強弱收益,同時把組合年化目標波動率控制在 10%—12%。
2.2 每日運行時間
• UTC 00:10:讀取 Gate 加密日線、資金費率、OI 和成交數據;
• 美股收盤後 30 分鐘:更新 SPY、QQQ、NVDA 等股票數據;
• UTC 01:00:計算狀態概率、資產分數和次日目標風險;
• UTC 01:00—03:00:執行加密資產調倉;
• 下一美股交易日開盤 30 分鐘後:執行股票或 CFD 調倉;
• 盤中每 15 分鐘:檢查熔斷條件,只允許減倉、暫停或繼續執行。
2.3 市場狀態評分
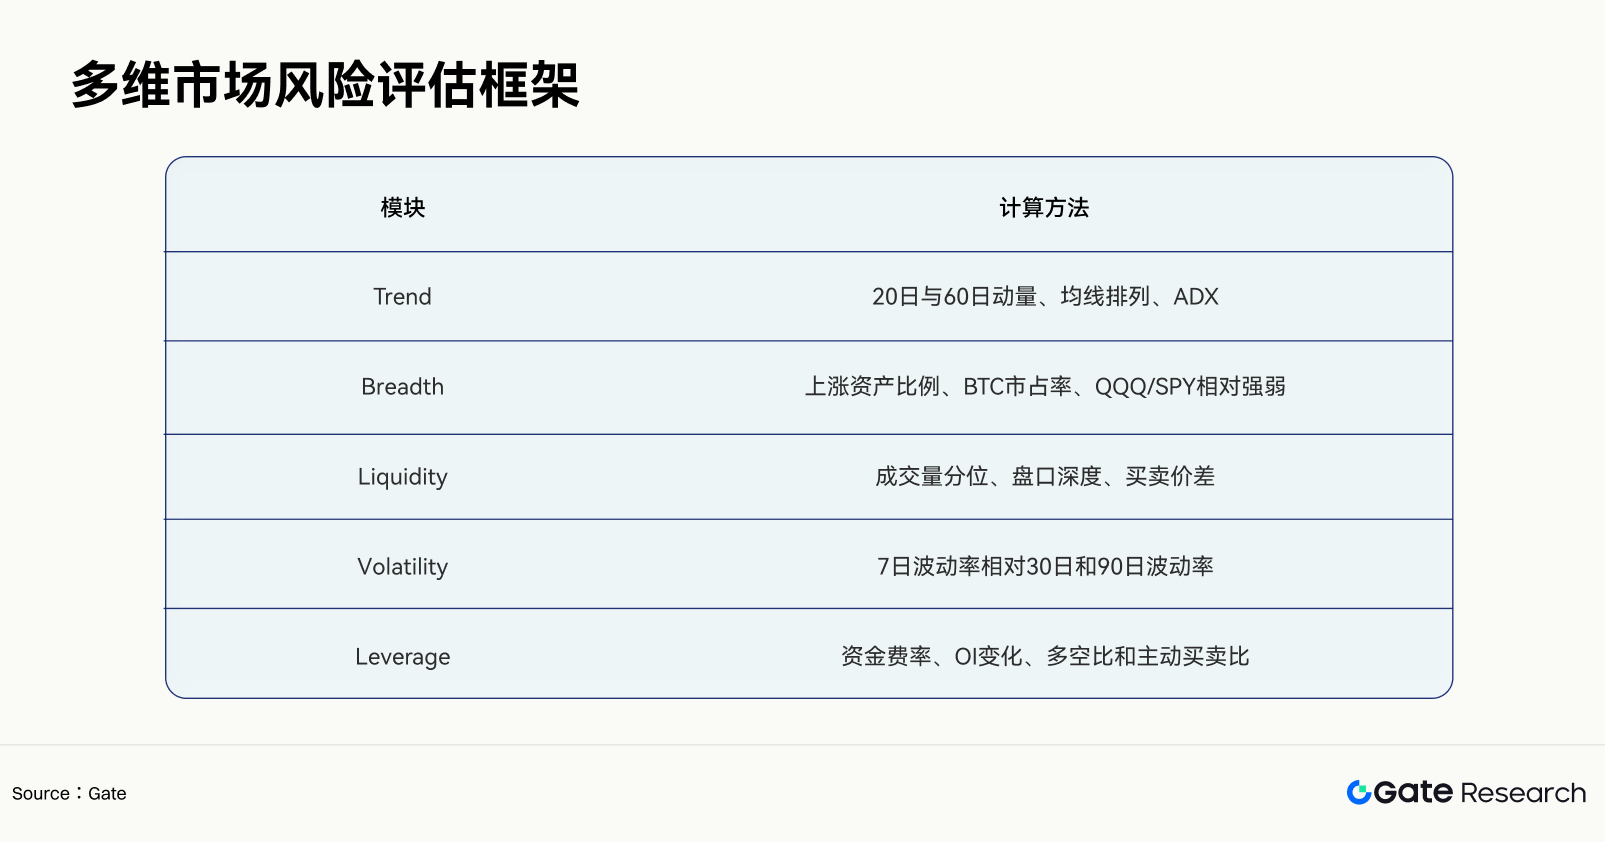
RegimeScore = 0.30 × Trend + 0.20 × Breadth + 0.20 × Liquidity + 0.15 × Volatility + 0.15 × Leverage
各因子先在本市場內進行滾動標準化,範圍壓縮到 -1 至 +1。RegimeScore 高於 0.35 進入風險擴張狀態;低於 -0.35 進入防禦狀態;其餘區間採用中性預算。
2.4 資產信號
每項資產獲得趨勢分數與擁擠分數:
TrendScore(i) = 0.35 × Mom20 + 0.25 × Mom60 + 0.20 × ADX + 0.20 × MA_Structure
CrowdingScore(i) = 0.30 × RSI + 0.25 × Funding + 0.25 × LongShortRatio + 0.20 × VolExpansion
FinalSignal(i) = TrendScore(i) − 0.50 × max(CrowdingScore(i), 0)
所有輸入均為標準化值。擁擠度只削弱多頭信號,不自動生成空頭信號。空頭需要 FinalSignal 低於 -0.25,同時滿足價格跌破 20 日均線、ADX 不再上升、OI 在下跌中增加三項確認。
2.5 倉位公式
RawWeight(i) = FinalSignal(i) ÷ ForecastVol(i)
ScaledWeight(i) = RawWeight(i) ÷ Σ abs(RawWeight)
PortfolioLeverage = min(1.5, TargetVol ÷ ForecastPortfolioVol)
TargetWeight(i) = ScaledWeight(i) × PortfolioLeverage × RegimeMultiplier
TargetVol 默認為 10%。RegimeMultiplier 在風險擴張、中性和防禦狀態下分別取 1.00、0.70 和 0.35。ForecastVol 使用 10 日與 60 日估計值中的較高者,防止波動率快速上升時倉位調整過慢。
2.6 實盤風險限制
• 單一資產風險貢獻上限:20%;
• 加密資產合計風險貢獻上限:45%;
• AI 產業鏈主題風險貢獻上限:30%;
• 槓桿產品保證金使用率上限:帳戶權益的 25%;
• 單日組合虧損達到 1.5%:停止新增倉位;
• 單日組合虧損達到 2.5%:把總風險預算降至常態的 35%;
• 滾動 20 日回撤達到 6%:退出全部槓桿產品,進入模型複核;
• 實際滑點超過預測滑點兩倍:暫停該產品執行;
• 行情源延遲超過兩個決策週期:保持或減倉,不生成新倉位。
2.7 當前數據下的策略輸出示例
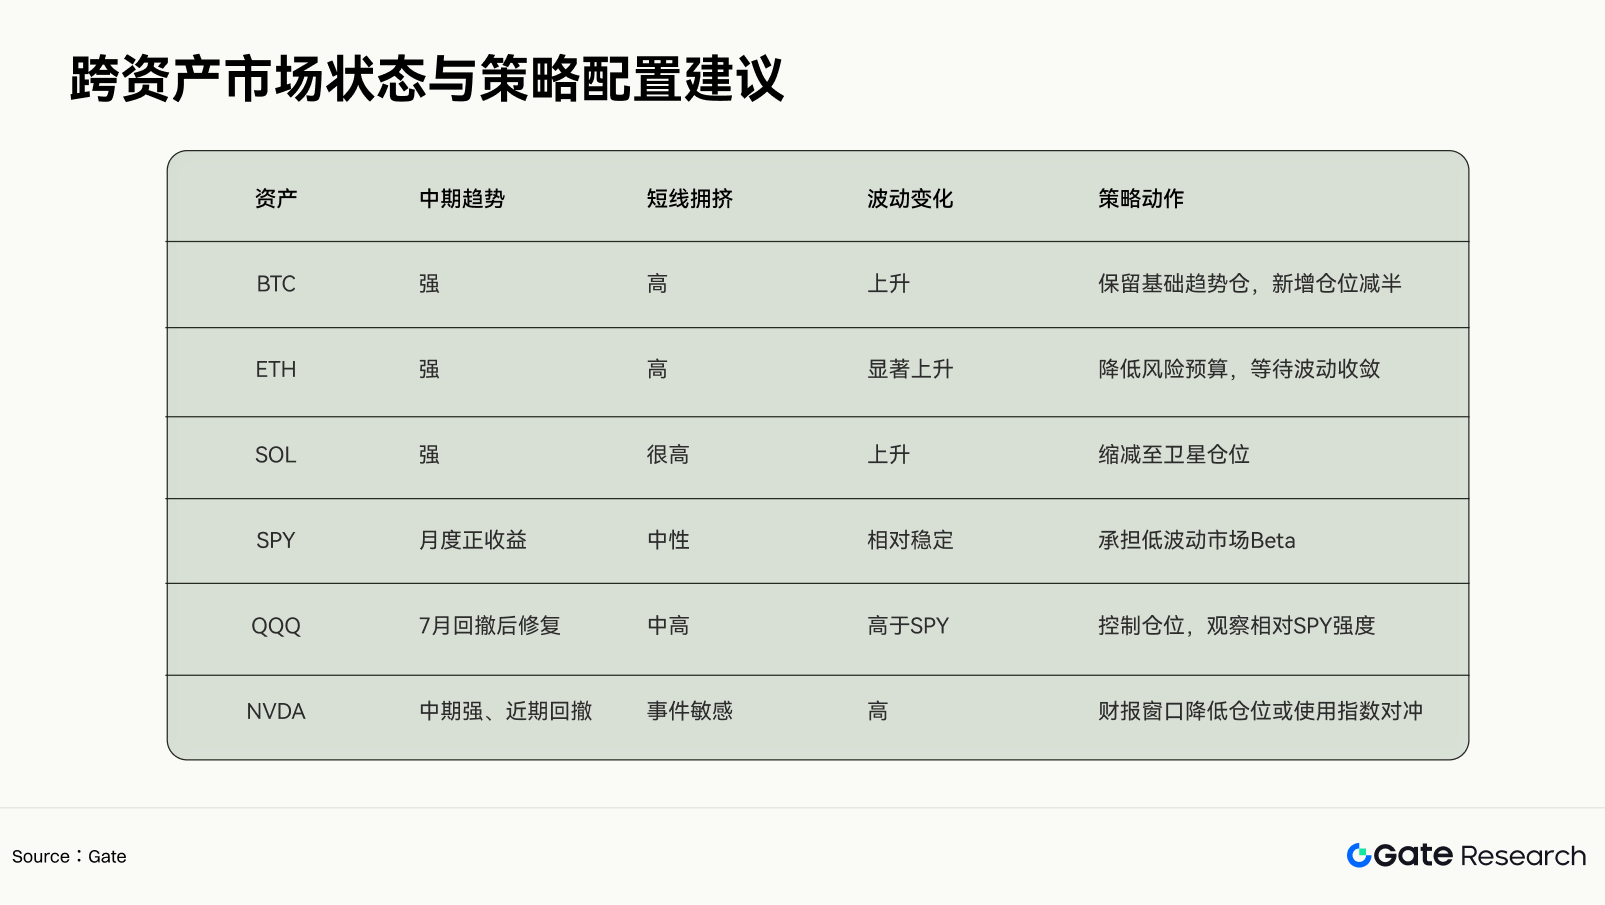
註:以上為模型演示,不代表具體交易建議。正式實盤需要使用 Gate 當時可交易標的、實時成本和帳戶權限重新計算。
三、Gate 多產品執行路由
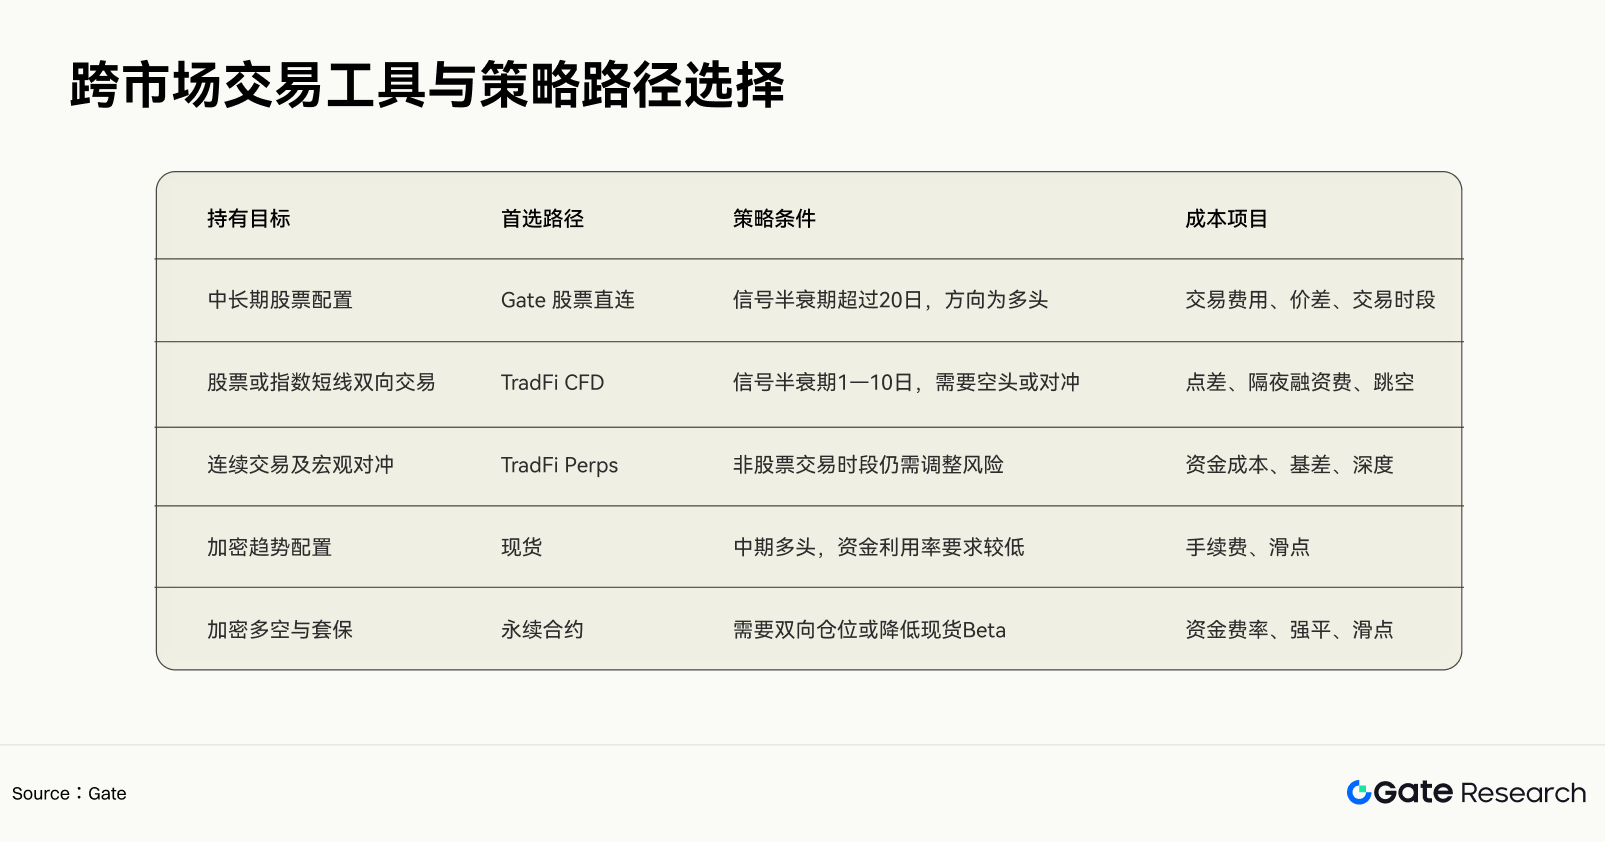
股票直連、CFD 與 TradFi Perps 不能按照代碼名稱直接互換。路由引擎在下單前計算預期持有成本:
TotalCost = Fee + Spread + ExpectedSlippage + FundingCost + OvernightCost
NetEdge = ExpectedAlpha − TotalCost
NetEdge 小於預測波動的 0.10 倍時取消訂單。該閾值用於過濾交易優勢不足、成本佔比過高的信號。
四、執行算法與訂單管理
4.1 訂單拆分
ImpactEstimate = η × ShortVol × sqrt(OrderSize ÷ AverageDailyVolume)
η 由歷史成交擬合。訂單規模超過盤口前五檔可成交量的 20% 時,系統改用分批限價或時間加權執行。加密市場在週末、結算時段和宏觀數據公佈前降低參與率;股票與 CFD 在開盤前 30 分鐘和收盤前 15 分鐘使用單獨成本參數。
4.2 AI 在執行層的職責
• 把公告、財報和宏觀事件轉化為事件類別、方向、持續週期與置信度;
• 識別滑點異常、行情延遲、帳戶餘額不足和產品交易時段衝突;
• 生成交易後歸因,區分信號損失、成本損失與執行偏差;
• 觸發減倉或暫停,但不得自行突破倉位、槓桿和損失限額。
五、回測、模擬盤與實盤上線流程
5.1 回測設計
建議採用 24 個月訓練、3 個月驗證、3 個月測試的滾動窗口,每三個月向前移動。所有標準化參數只使用當時可獲得的數據。股票數據需要使用復權價格,財務和宏觀數據保留首次發佈時間,新聞模型禁止讀取事後摘要。
回測必須納入手續費、點差、滑點、資金費率、CFD 隔夜費、股票交易時段和跳空。歷史盤口缺失時,使用成交量參與率模型估計衝擊,並執行 1 倍、1.5 倍和 2 倍成本壓力測試。
5.2 上線門檻
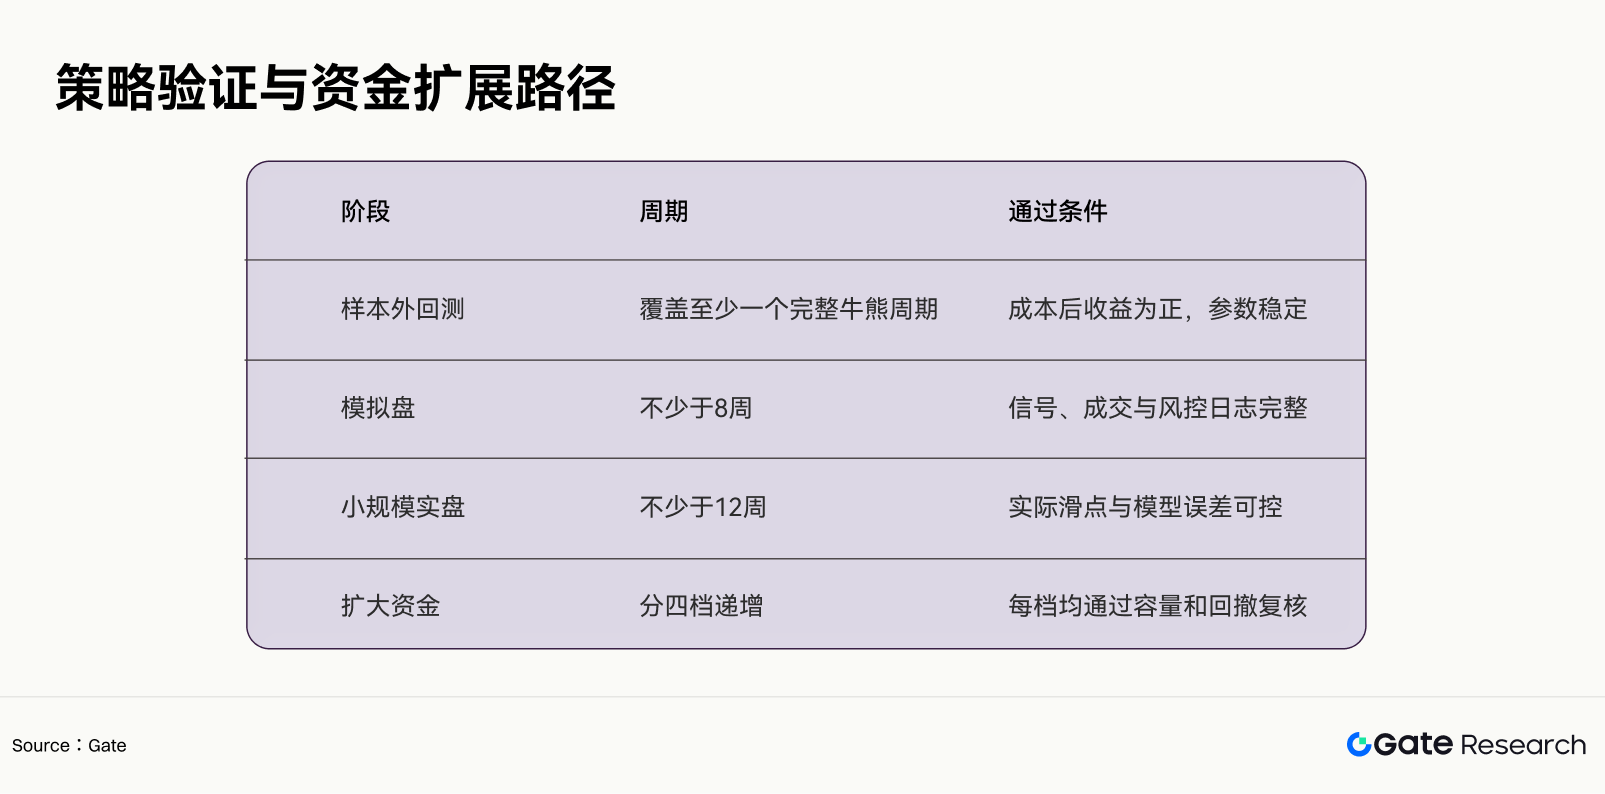
5.3 評價指標
• 年化收益、年化波動、最大回撤、Calmar 與 Sortino;
• 不同市場狀態下的收益分佈;
• 成本前後收益差、換手率和容量;
• Rank IC、信號半衰期和概率校準;
• 壓力期相關性、保證金佔用和強平距離;
• 模型收益、產品選擇收益和執行收益的分項歸因。
六、模型失效與熔斷
系統監控輸入漂移、關係漂移和執行漂移。以下任一條件觸發模型降級:
• 20 日 Rank IC 低於歷史第 10 百分位;
• 成本後收益連續兩個評估期為負;
• 實際滑點連續五次超過預測值兩倍;
• 組合相關性顯著高於壓力矩陣假設;
• 單一特徵貢獻超過模型總貢獻的 50%;
• 產品規則、





