






Gate 研究院:Gate TradFi 連接全球市場,美股、日股、韓股與港股的收益邏輯及配置路徑


- 核心觀點:美韓日港四地市場收益來源各異,跨市場分散僅擴展收益來源、無法提高回報或消除回撤,趨勢輪動可改善風險路徑但難穩定跑贏美股。
- 關鍵要素:
- 2016年以來SPY年化收益14.95%、夏普0.88;EWY年化14.87%但波動29.42%、最大回撤近49.73%,夏普僅0.62。
- EWJ年化收益8.77%、最大回撤33.14%;EWH年化僅4.66%、夏普0.33,低估值未轉化為穩定風險調整回報。
- 趨勢輪動策略全樣本年化12.1%、最大回撤降至24.27%、Calmar 0.50,但年均換手約491%,成本侵蝕明顯。
- 逆波動策略將年化波動降至16.68%,收益同步降至11.08%,易超配低波動低收益市場。
- 四地相關性在危機期同步抬升,SPY與EWY共擔AI因子暴露,國家分散可能掩蓋產業集中。
- 建議基準組合美股40%、日股20%、韓股20%、港股20%,季度再平衡,單一市場權重上限50%。
摘要
• 美股、韓股、日股和港股四地市場對應不同的收益來源。 美股主要依靠盈利增長和技術投資,日股側重資本效率與利率正常化,韓股受半導體週期驅動,港股的表現則取決於中國企業盈利、資金流與風險溢價。
• 估值差異需結合盈利質量與資本成本判斷。 美股高估值要求企業持續兌現增長,日股治理改革需要進入經營效率,韓股靜態估值容易受到週期利潤干擾,港股低估值也需要盈利、現金分配和資金流入共同支持。
• 跨市場分散能夠擴展收益來源,卻無法提高回報或消除回撤。 2016 年以來,美股獲得較高的風險調整後收益;韓股提供更強週期彈性,日股具備一定分散價值,港股則承受了更長的估值修復週期。
• Gate TradFi 將美韓日港四地股票及相關指數、外匯和貴金屬行情納入統一觀察與交易場景,有助於把宏觀判斷、價格驗證、標的篩選和風險管理連接起來。
一、全球定價環境:四地市場共享衝擊,盈利來源並不同步
國際貨幣基金組織 2026 年 7 月預計,全球經濟 2026 年增長 3%,2027 年增長 3.4%;美國 2026 年增長預測為 2.3%,中國為 4.6%。能源衝擊、貿易政策和地緣風險壓低總體增速,北美及亞洲的技術投資則提供部分抵消。
這一宏觀組合沿著不同渠道進入四地市場。美國大型科技企業承接人工智能資本開支,全球收入和高利潤率構成盈利緩衝,高估值則提高了市場對業績兌現速度的要求。日股位於名義增長、公司治理改革和貨幣政策正常化的交匯區,企業經營改善與日元變化共同決定海外投資者回報。韓股對存儲芯片價格、伺服器投資、出口訂單和外資流向敏感,利潤彈性來自較高經營槓桿,週期反轉時也會加快盈利收縮。港股企業盈利與中國經濟聯繫密切,美元金融條件又影響估值折現,盈利預期和風險溢價經常同時作用於價格。
四地市場承擔不同組合角色。美股提供持續盈利與創新敞口;日股提供資本效率改善和利率正常化敞口;韓股提供全球半導體週期敞口;港股提供中國資產、股息和估值修復敞口。將四地資產放進同一組合,需要先判斷收益來源的互補程度,再結合靜態估值安排資金。
美元計價 ETF 還把匯率影響納入最終收益。日元或韓元貶值會削弱美元投資者獲得的本地股市收益,升值則會增加折算回報。本文選擇 SPY、EWJ、EWY 和 EWH 四隻美國上市、美元計價的國家或地區 ETF,使用復權價格計算美元總回報,以此作為不同國家或地區市場的代表。統一產品形式可以納入分紅、基金費用、跟蹤誤差和匯率變化,也更接近海外投資者及 USDT 資金的實際持有體驗。不過,儘管類似於 EWH 以美元交易,但底層企業仍受港元利率、中國需求和區域資金流動影響。
日常跟蹤還要把股票放回跨資產環境。藉助 Gate TradFi 同一界面中的股票、指數、外匯與貴金屬行情,可以用指數確認區域趨勢,用美元兌日元等匯率拆分股票收益與貨幣貢獻,再以黃金觀察避險需求。多資產價格為宏觀判斷提供交叉驗證,企業盈利和資產負債表仍需單獨研究。
二、估值、盈利與資金:價格差異來自約束條件差異
跨市場估值比較經常陷入靜態倍數誤區。美國指數估值較高,與其行業結構、盈利穩定性、股東回報和全球收入能力有關;香港市場估值較低,與週期行業權重、風險溢價、盈利能見度和投資者結構有關。日本與韓國處於兩者之間,又分別受到日元和半導體週期影響。市盈率差異包含了市場對增長持續期、資本成本和治理質量的綜合判斷,不能脫離盈利結構單獨使用。
美股需要檢驗盈利能否追上估值。若指數上漲同時伴隨未來 12 個月盈利預測上調,估值壓力可由利潤增長逐步吸收;若股價上漲主要來自估值倍數擴張,長端利率上升會放大調整幅度。研究大型科技企業時,應比較資本開支、折舊、雲業務收入和自由現金流。人工智能投入能夠提高收入或客戶留存時,資本開支屬於增長投資;收入兌現偏慢而折舊快速增加時,利潤率會受到擠壓。
日股需要檢驗資本治理能否改變經營效率。低市淨率企業若僅增加一次性分紅,估值改善可能停留在短期;若企業同步減少交叉持股、退出低回報業務、提高投入資本回報率,股東回報與經營質量會形成較長的改善週期。銀行受益於利率正常化,也面臨信用成本和債券持倉波動。出口企業受益於日元偏弱,內需企業則更依賴工資增長和居民實際購買力。
韓股估值通常跟隨盈利週期擺動。半導體利潤處於低谷時,靜態市盈率可能偏高,因為分母已經收縮;盈利接近週期高點時,靜態倍數反而可能較低。估值判斷需要同時納入庫存、產能利用率、產品價格、資本開支和不同階段的正常化利潤。高帶寬存儲需求提高了行業結構性增長空間,供給擴張仍會決定利潤率能夠維持多久。
港股的折價包含增長、治理、流動性和地緣因素。互聯網平台的利潤率改善、回購和自由現金流能夠縮小部分折價;銀行、電信和能源公司的股息提供持有收益,但派息能力取決於現金流和資本約束。政策利好若沒有進入收入、利潤和資金流,估值修復容易停留在交易階段。香港市場需要同時觀察盈利預測、南向資金、海外機構配置和成交額,四項指標共同改善時,行情質量高於單一政策事件驅動。
資金流在四地市場中的作用也不相同。美國市場被動資金規模大,市值加權機制強化龍頭表現;日本市場的海外資金對匯率和治理改革敏感;韓國市場受全球科技倉位和外資風險預算影響;港股同時承接國際資金和中國內地資金。資金流不能解釋全部基本面,卻會決定盈利變化以多快速度反映在價格中。
三、市場表現:高收益、高波動與低估值屬於不同維度
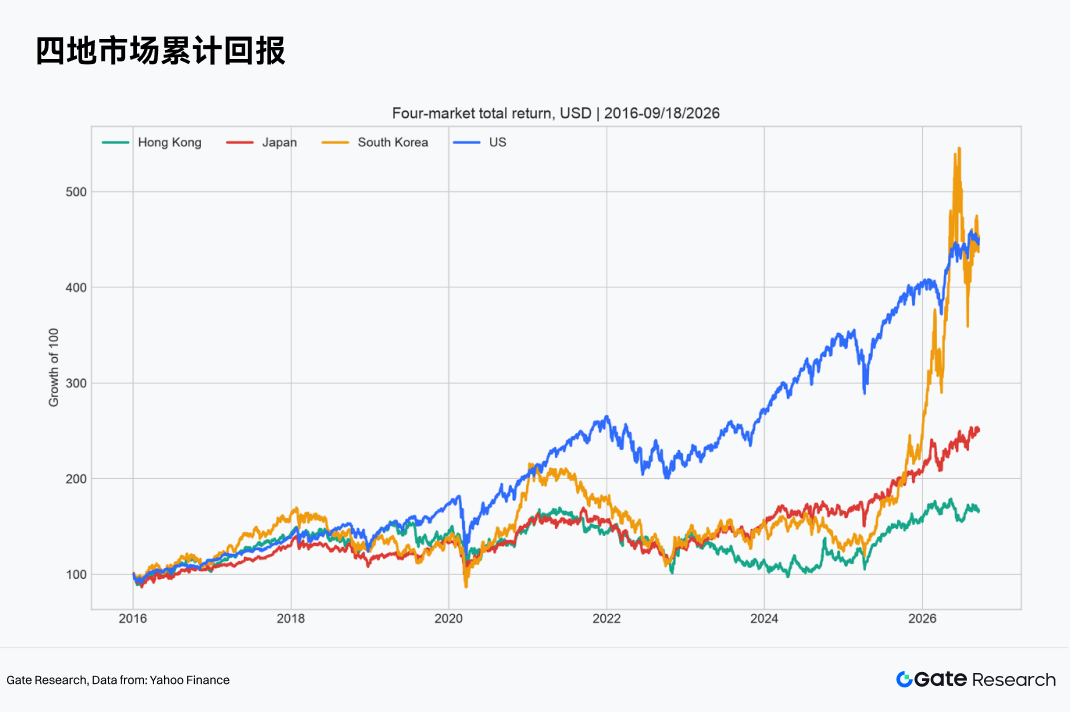
2016 年以來,美股和韓股的年化收益接近,分別為 14.95% 和 14.87%,但收益路徑差異很大。SPY 年化波動為 17.73%,最大回撤為 33.72%;EWY 年化波動達到 29.42%,最大回撤接近 49.73%。兩者終值相近,並不代表風險調整後表現相同。SPY 夏普比率為 0.88,EWY 為 0.62。韓國市場為組合提供較高週期彈性,卻需要更嚴格的倉位上限和退出規則。
日本市場 EWJ 提供了正向回報和一定分散價值,長期收益仍落後於美國。差距與行業結構、盈利增速和匯率有關。日股的配置依據落在企業治理、資本回報及匯率週期上,歷史漲幅本身無法支撐未來判斷。年化收益為 8.77%,最大回撤為 33.14%,說明治理改善可以提高資產吸引力,卻沒有消除全球衰退和流動性衝擊帶來的損失。
香港市場 EWH 年化收益為 4.66%,年化波動為 19.44%,最大回撤為 42.71%,夏普比率僅為 0.33。低估值沒有轉化為穩定的風險調整後回報。估值折價若缺少盈利改善、現金分配和資金流入配合,持有成本會體現在更長的修復週期。港股依然具有組合價值,但更適合採用盈利驗證、趨勢確認和行業選擇相結合的方法。
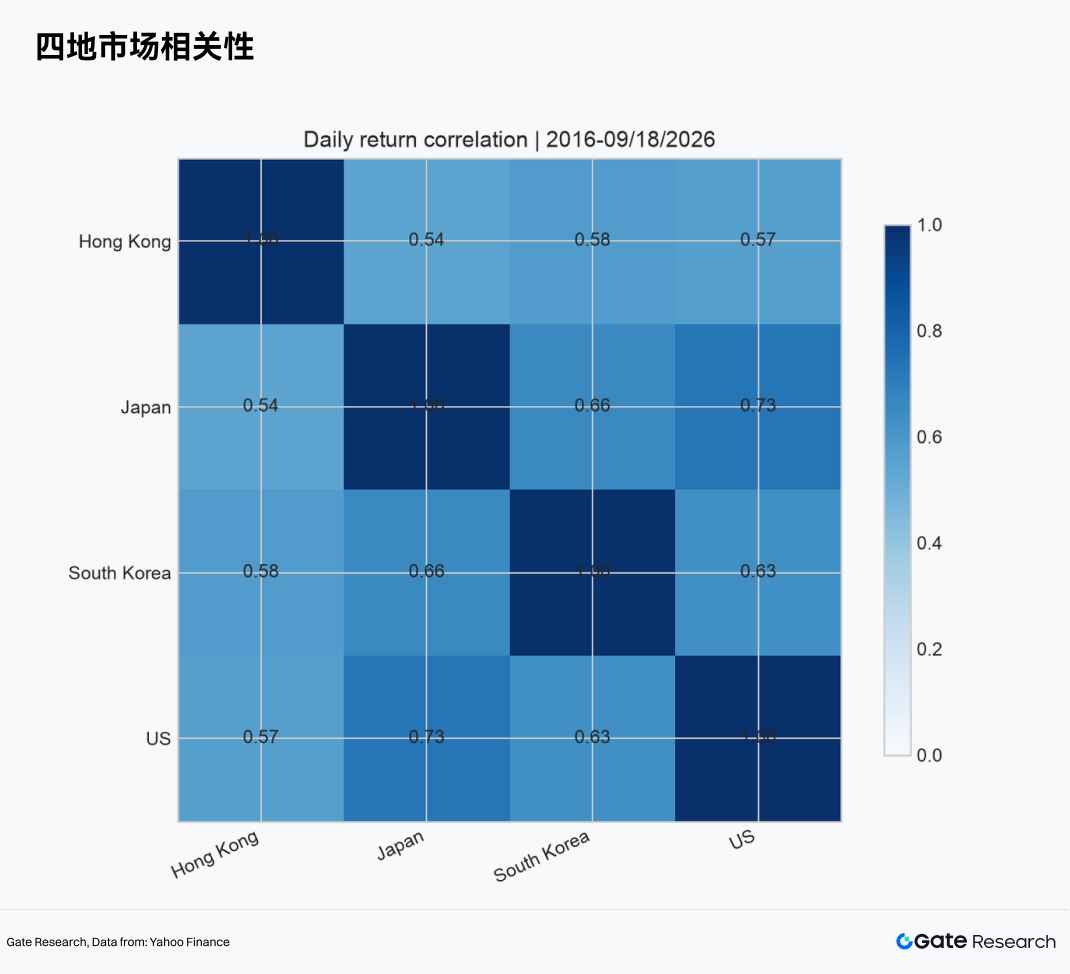
日收益相關性矩陣顯示,四地市場存在共同的全球風險因子,又保留區域差異。相關性不足以消除系統性回撤,尤其在流動性衝擊期間,各市場相關性往往同步抬升。分散配置的主要貢獻是降低單一產業和單一政策路徑的依賴,並不能保證危機階段完全避險。
上述比較進入實際交易後,最新價格和成交活躍度用於識別短期狀態,日線與週線 K 線用於驗證趨勢及回撤,這些信息均可在 Gate TradFi 標的頁面完成核對。單日漲幅不足以支撐中期判斷;週線方向、盈利預期和行業催化劑相互支持時,價格信號才獲得更加紮實的研究基礎。
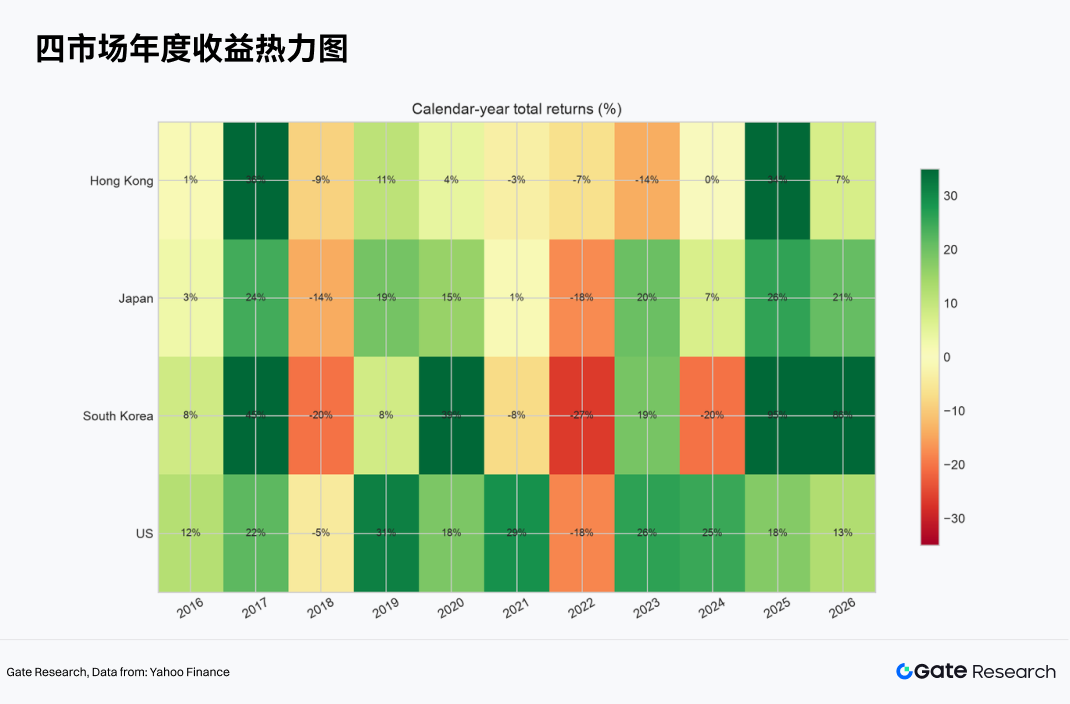
年度收益進一步顯示,市場領導者並不固定。強勢年份中的收益差距常由產業週期、匯率和估值修復共同造成;壓力年份中,各市場可能同步下跌,但跌幅排序並不穩定。資產配置若只根據上一年度收益排名調整,容易在週期高位增加風險。穩健的方法是把年度表現拆分為盈利變化、估值變化和匯率變化,再判斷驅動因素是否仍能延續。
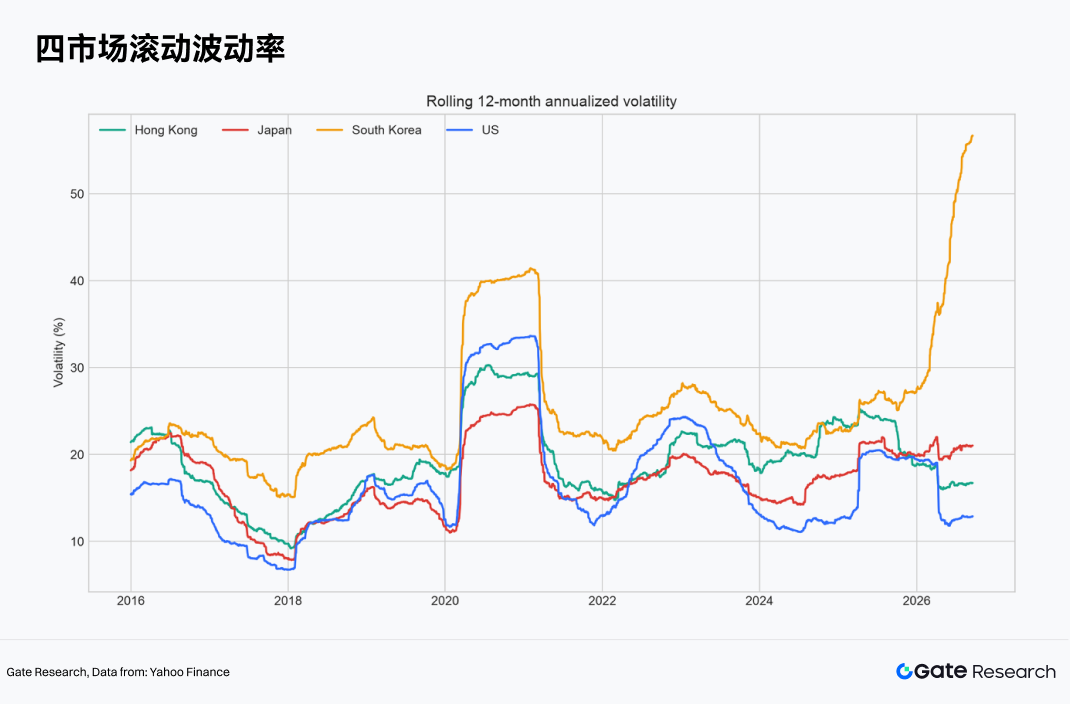
滾動波動率顯示風險會隨市場狀態改變。韓國市場長期波動較高,在半导体景氣快速變化時差距進一步擴大;香港市場在政策與增長預期重新定價時也會出現波動躍升;美國和日本的長期波動相對接近,危機時期仍會共同上行。固定倉位會令組合風險隨市場狀態漂移,逆波動配置能夠削減高波動資產權重,也可能錯過其收益釋放階段。
四、市場結構:美國靠盈利複利,亞洲靠週期與再定價
美股的長期優勢來自企業盈利、資本回報和指數更新機制的共同作用。大型科技平台、半導體企業和高質量服務公司創造了較高自由現金流,市值加權指數又會自動提高勝出企業的權重。該機制提高長期效率,也造成龍頭集中。當人工智能資本開支能夠轉化為雲服務收入、軟件付費和生產率改善時,高估值可以由盈利增長消化;當投資回報低於預期時,指數會同時承受盈利下修和估值壓縮。
分析美股需要觀察資本開支增速與收入增速的差額、自由現金流覆蓋、指數市場寬度及等權指數表現。若大盤上漲主要依賴少數公司,組合仍可保留核心倉位,但新增資金宜降低追價速度。若盈利上調擴散至工業、金融、軟件和中小盤企業,行情的結構會更健康。
在 Gate TradFi 觀察美國市場時,可將寬基資產、科技板塊和高權重公司分成三層。寬基上漲而多數個股走弱時,指數倉位承受的集中風險會上升;龍頭盈利上調並帶動更多行業走強時,寬基信號獲得更多支撐。平台承擔行情與交易入口,分層觀察決定倉位是否需要追隨指數變化。
日股的研究重點是資本治理能否形成每股價值增長。回購和分紅能夠改善股東回報,資產出售、減少交叉持股和退出低回報業務則影響長期資本效率。東京證券交易所持續披露市場成交、市值與收益率統計,為檢驗改革效果提供官方數據。利率正常化有助於銀行淨息差,卻可能壓低高估值股票並提高融資成本。日元走弱利好出口企業利潤折算,也會提高進口能源與原材料成本。日股內部應在金融、工業、出口和內需之間分配風險。
首批進入 Gate 股票體系的約 300 隻日股覆蓋東京證券交易所 Prime 等市場,包括豐田、索尼、軟銀集團、三菱日聯金融、任天堂和東京電子等大型公司。這些重點上線的標的結構對應日股研究中的幾條主線:汽車和電子承擔出口週期,銀行對應利率正常化,遊戲與互聯網體現全球消費需求,半導體設備連接人工智能資本開支。指數觀點因而可以繼續下沉到公司層面,判斷上漲由匯率折算推動,還是由經營回報改善支撐。
韓股的收益高度依賴半導體週期。人工智能伺服器提高高帶寬存儲需求,芯片價格、庫存和產能利用率共同決定利潤彈性。股價通常領先財務報表,單看已公佈盈利容易錯過週期拐點。研究時應同步跟蹤存儲價格、韓國半導體出口、企業庫存天數、資本開支指引和主要客戶訂單。EWY 官方資料顯示其提供韓國大中型股票敞口,其三年歷史波動明顯高於成熟市場寬基資產,這與本文長期回測得到的高波動特徵一致。
在韓國市場的實際觀察中,Gate TradFi 可以進一步區分指數變化來自半導體龍頭,還是汽車、電池、金融與消費行業共同改善。若上漲集中於少數高權重公司,寬基倉位仍帶有較高的單一產業風險;行業擴散則說明出口景氣開始進入更廣的企業盈利。
港股的定價受中國企業盈利、美元利率和投資者風險溢價共同影響。香港交易所統計顯示,2025 年香港 IPO 融資規模在全球交易所中位居前列,一級市場融資功能有所恢復。二級市場能否形成持續回報,仍需觀察平台企業收入與回購、高股息公司的現金流覆蓋、中國消費和地產鏈穩定程度。互聯網、高股息和宏觀週期板塊擁有各自的現金流特徵與風險來源,需要分別設置信號和風險預算。
落實到 Gate TradFi 選擇港股標的時,互聯網平台、高股息金融和週期行業需要建立獨立觀察組,避免用恆生指數的單一漲跌概括內部結構。K 線用於確認價格是否形成中期趨勢,盈利、回購和派息能力仍由公司披露驗證。這樣處理後,平台行情成為研究鏈條中的價格證據,不會取代基本面結論。
五、跨市場傳導:共同因子之下仍有獨立週期
美國科技資本開支與韓國半導體盈利構成需求端和供給端的聯繫。雲平台提高伺服器投資,能夠推動高帶寬存儲和先進封裝需求;芯片企業利潤還取決於供給紀律、良率和產品組合。美股科技上漲並不保證韓股同步上漲,只有資本開支、芯片價格和出口數量共同改善時,產業鏈信號才完整。兩地資產同時納入組合會增加人工智能因子暴露,表面上的國家分散可能掩蓋產業集中。
日本股票與日元的關係具有行業分化。日元貶值提高出口收入折算,卻推高能源和原材料進口成本;日元升值有利於美元投資者的匯兌回報,也可能壓低出口企業利潤預期。分析 EWJ 時,應把本地股票表現和匯率貢獻分開。若日股本幣上漲但美元口徑表現平淡,海外投資者獲得的收益主要被匯率抵消。若日元和股票同時上漲,往往對應海外資金流入或內需與治理邏輯得到更高認可。
香港市場同時接受美國折現率與中國盈利週期影響。美元利率上升會提高港股估值折現率,中國增長放緩會壓低企業盈利預期,兩項因素同向時,估值和利潤可能同時收縮。若美國利率回落而中國盈利保持穩定,港股具備估值修復條件;若利率下降源於全球衰退,較低折現率未必能夠抵消盈利下修。利率方向只有放入增長原因中分析,才能形成可靠結論。
四地相關性在平穩期提供分散空間,在危機期則可能上升。趨勢篩選允許組合減少弱勢資產,降低了對恆定相關性的依賴。配置模型仍需識別重複因子:SPY 與 EWY 可能共同暴露於人工智能投資,EWJ 與 EWY 共同暴露於全球製造業,EWH 與亞洲消費及中國信用週期聯繫緊密。
六、策略回測:分散不能替代選擇,





