


當前市場的焦點問題:AI資本開支是「見頂」還是「中期調整」


- 核心觀點:傑富瑞認為金融市場行為已類似AI資本開支週期見頂,但缺乏實體層面證據,當前核心分歧在於這是真正頂點還是中期調整,三重風險信號正同步發酵。
- 關鍵要素:
- 英偉達充當AI生態「央行」,表外敞口龐大:420億美元收購承諾、610億美元股權投資、1645億美元租賃擔保、631億美元應收帳款,治理轉向或引發融資鏈系統性收緊。
- 超大規模雲廠商盈利品質受質疑:四家年化淨利潤增量2480億美元中,1980億來自「其他非營業收入」飆升18倍,剔除後核心利潤僅增15%。
- 「新雲」承壓明顯:CoreWeave股價回調25%,美元債收益率升至約15.7%,投機性算力需求萎縮或壓低整體算力價格。
- 美國BIS對東南亞及巴西AI晶片出口實施許可證要求,疊加監管審查與融資趨緊,重塑全球算力資本開支的地域分布與擴張節奏。
原文作者:董靜
原文來源:華爾街見聞
金融市場的行為模式正越來越像 AI 資本開支週期已經見頂,儘管目前尚無令人信服的「實體層面的證據」支撐這一判斷。傑富瑞(Jefferies)認為,當前市場的核心分歧在於:這究竟是 AI 資本開支週期的真正頂點,還是上升週期中的一次中期調整。
據追風交易台消息,傑富瑞在 11 月 19 日發布的最新研報中稱,圍繞這一核心判斷,多重風險信號正在同步發酵。
輝達在 AI 生態中扮演的「央行」角色面臨治理轉向壓力,其龐大的表外財務敞口一旦收縮,將對整個 AI 融資鏈條產生系統性收緊效應;
與此同時,超大規模雲廠商(hyperscaler)的盈利品質正受到市場更嚴格的審視——剔除 AI 相關投資的非現金帳面收益後,其核心盈利增速遠低於表面數字;
此外,美國商務部工業與安全局(BIS)宣布對多個東南亞國家及巴西的 AI 晶片出口實施許可證要求,進一步重塑全球算力資本開支的地域分布與擴張節奏。
該行認為,上述三條邏輯線索相互交織,共同構成當前 AI 資本開支週期定性的核心爭議。
市場信號與週期定性:定價先行於「地面證據」
傑富瑞報告明確指出,金融市場的行為模式已越來越像 AI 資本開支週期見頂,但目前尚缺乏令人信服的「地面證據」證明這一判斷成立。
報告延續此前 11 月 5 日那份研報的分析思路,暫且以市場信號為準,將當前局面歸結為兩種情景之爭:
其一,這是 AI 資本開支週期的真正頂點(peak);其二,這只是上升週期中的一次中期調整(mid-cycle correction)。
報告認為,在更多基本面證據浮現之前,這一判斷懸而未決,是當前投資者面臨的最關鍵定性問題。
輝達的「央行」角色:龐大表外敞口與治理轉向風險
輝達在過去兩年深度充當了整個 AI 生態的「出資方」與「擔保方」,其財務敞口的規模遠超市場此前的普遍認知。據 Tomasz Tunguz 於 11 月 12 日發布的梳理,輝達的相關承諾包括:
420 億美元用於技術收購承諾;
610 億美元股權投資,覆蓋 229 家初創企業和 13 家上市公司;
1645 億美元租賃擔保與雲算力容量兜底,需計提相應資本準備金;
631 億美元客戶應收帳款,付款帳期最長可達一年。
治理層面的變化正在引發市場關注。擔任輝達財務長長達 13 年、現兼任臨時 CEO 的 Colette Kress,對上述大規模財務風險敞口持保留態度。報告認為,一旦輝達從激進撮合模式轉向更審慎的財務紀律,作為 AI 交易「領頭羊」的輝達,將對整個 AI 資本開支與融資鏈條產生明顯的收緊傳導效應。
「新雲」(Neoclouds)承壓尤為突出。輝達此前將「新雲」——即資料中心初創企業——視為超大規模雲廠商之外的重要算力替代需求來源。值得注意的是,包括谷歌母公司 Alphabet 的 TPU 在內,各大超大規模雲廠商均在推進自研晶片。
隨著相關風波發酵,CoreWeave 股價自消息傳出後已回檔 25%,其美元債殖利率升至約 15.7%,顯現出較強的信用與生存壓力。
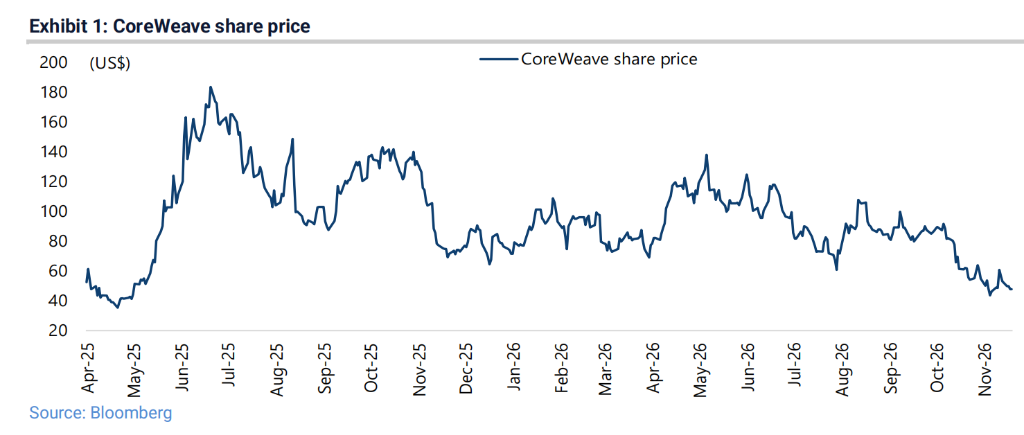
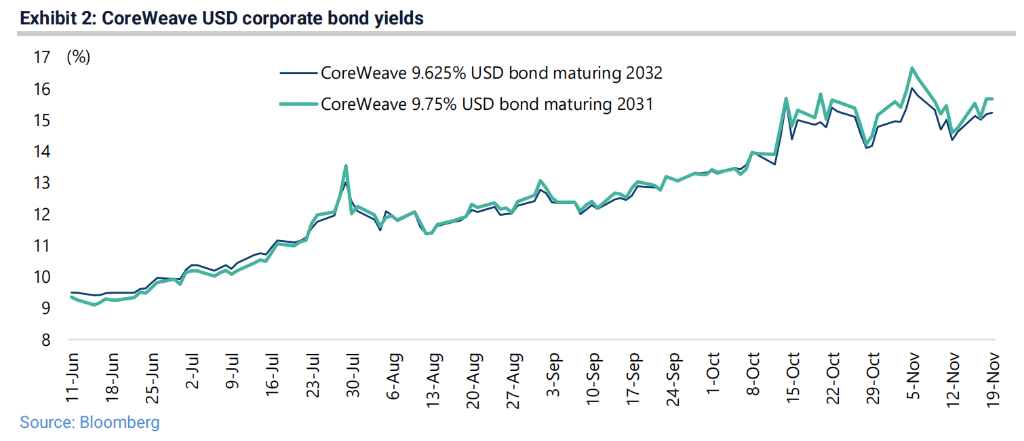
報告認為,最投機性的一塊算力需求若出現萎縮,有望壓低其餘參與者的算力價格,進而對整個 AI 算力供需格局產生重新定價的壓力。
超大規模雲廠商盈利拆解:資本開支報酬的「反身性」警示
傑富瑞報告對微軟、亞馬遜、Alphabet 和 Meta 四家超大規模雲廠商的利潤結構進行了深度拆解,揭示出前期盈利增長在很大程度上依賴 AI 相關投資的非現金帳面收益,而非核心經營利潤的實質性改善。
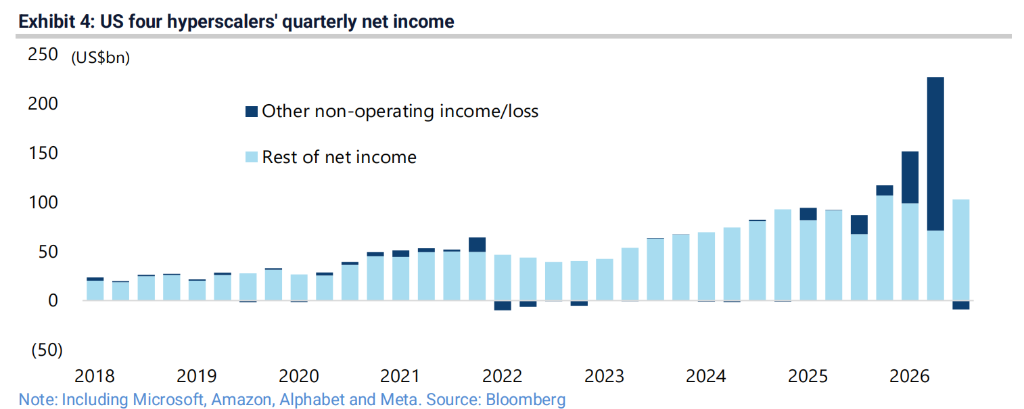
報告追蹤的「其他非營業損益」項目,主要包含未上市 AI 相關投資的未實現帳面損益等非現金項目。該項季度合計值已從 2Q26 的+1550 億美元驟然逆轉為 3Q26 的-90 億美元,直接反映了近期 AI 相關資產價格下跌帶來的帳面回吐。
從年化口徑看,數據同樣耐人尋味:截至 3Q26 的過去 12 個月,四家合計年化淨利潤較截至 1Q25 的 12 個月上升 73%,增加 2,480 億美元(從 3400 億美元升至 5880 億美元)。然而,這一增量中,年化「其他非營業收入」從 120 億美元飆升 18 倍至 2090 億美元,貢獻了增量的絕大部分(1980 億美元);而剔除該項後的其餘年化淨利潤僅增長 15%,增加 510 億美元(從 3290 億美元升至 3790 億美元)。
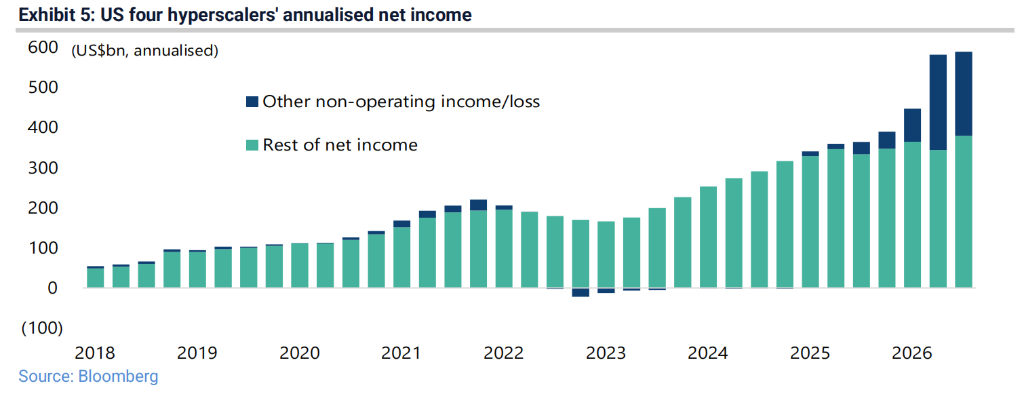
報告指出,這凸顯了前期 AI 牛市「反身性」對帳面利潤的放大作用,也使市場對巨額資本開支的實際報酬率愈發敏感。隨著 AI 相關資產價格的調整,這一「反身性」正在向相反方向運作。
與此同時,美國商務部工業與安全局(BIS)宣布,對向東南亞等國家出口 AI 晶片實施出口許可證要求。
出口管制收緊、監管審查升級與融資環境趨緊三重壓力疊加,意味著跨境算力擴張與部分依賴外部資金的資料中心項目將面臨更高的合規與資金門檻。報告認為,這將影響全球 AI 資本開支的地域分布與擴張斜率。





